
Tamanho e Participação do Mercado de Centros de Torneamento da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.9 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.68 % |
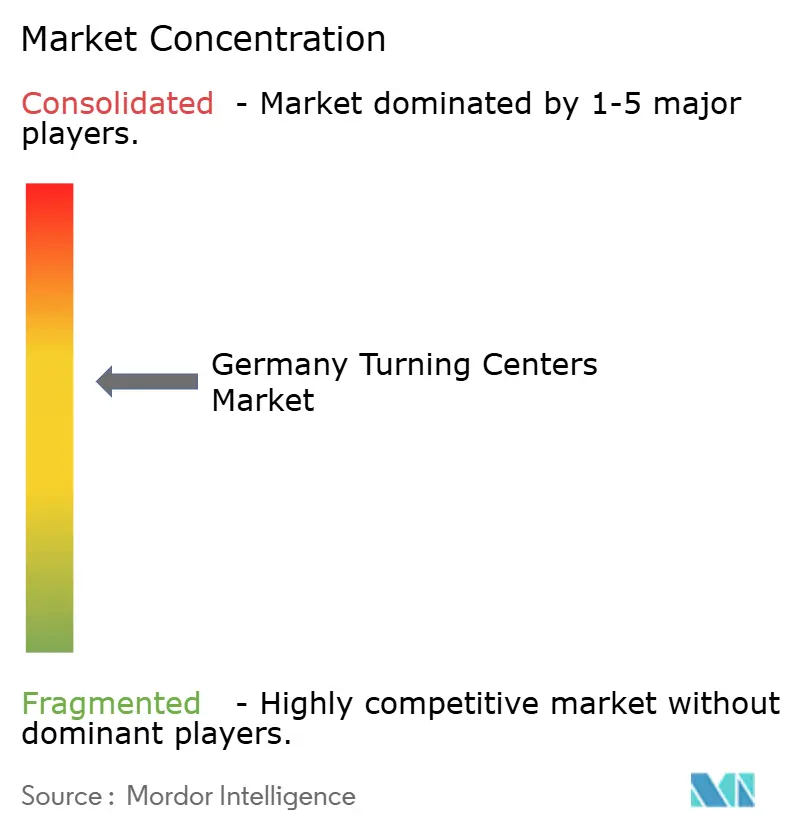
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Torneamento da Alemanha por Mordor Intelligence
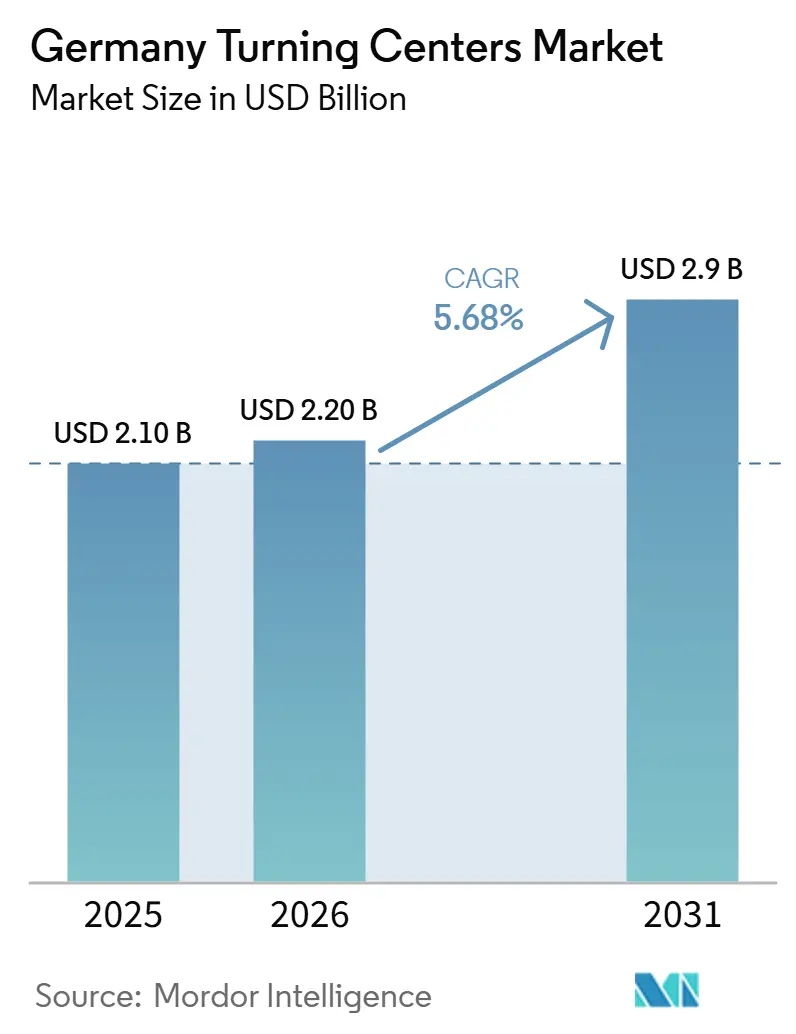
Espera-se que o tamanho do Mercado de Centros de Torneamento da Alemanha cresça de 2,10 bilhões de USD em 2025 para 2,20 bilhões de USD em 2026 e está previsto para atingir 2,9 bilhões de USD até 2031 a um CAGR de 5,68% no período 2026-2031.
O mercado de centros de torneamento da Alemanha iniciou 2026 com um impulso de pedidos mais forte após um difícil 2025, quando a produção alemã de máquinas-ferramenta caiu 8% para 15,0 bilhões de USD e os pedidos domésticos permaneceram sob pressão. O padrão de recuperação é sustentado por um aumento de 15% na entrada de pedidos de máquinas-ferramenta alemãs no primeiro trimestre de 2026 e um aumento de 8% nas exportações para os Estados Unidos no mesmo período, de acordo com a Associação Alemã de Fabricantes de Máquinas-Ferramenta (VDW), o que melhorou as perspectivas de curto prazo para o mercado de centros de torneamento da Alemanha. A demanda também está sendo remodelada por mudanças na produção de veículos elétricos, maiores gastos com defesa e programas mais amplos de manufatura digital que estão impulsionando os clientes em direção a equipamentos mais capazes e conectados. Ao mesmo tempo, o mercado de centros de torneamento da Alemanha ainda enfrenta altos custos de eletricidade, restrições de mão de obra e uma concorrência mais acirrada no segmento intermediário por parte de fornecedores chineses, mesmo enquanto os fabricantes de equipamentos originais alemães premium permanecem bem posicionados em usinagem aeroespacial, de defesa e médica. O caminho de crescimento até 2031 depende da necessidade contínua de centros de torneamento em toda a base industrial em transformação da Alemanha, onde os clientes equilibram a pressão de custos com a necessidade de tolerâncias mais rígidas, integração digital e cadeias de processos mais curtas.
Principais Conclusões do Relatório
- Por tipo de produto, os centros de torneamento horizontais representaram 47,8% do tamanho do mercado de centros de torneamento da Alemanha em 2025, enquanto os centros de torneamento multitarefa devem se expandir a um CAGR de 6,5% até 2031.
- Por configuração de eixo, os centros de torneamento de 4 eixos representaram 49,2% do tamanho do mercado de centros de torneamento da Alemanha em 2025, enquanto as configurações de 5 eixos e acima devem crescer a um CAGR de 7,8% até 2031.
- Por tipo de automação, o CNC totalmente automático deteve 72% da participação do mercado de centros de torneamento da Alemanha em 2025, e o mesmo segmento deve crescer a um CAGR de 5,8% até 2031.
- Por setor de usuário final, o automotivo e veículos comerciais representaram 45% do tamanho do mercado de centros de torneamento da Alemanha em 2025, enquanto o aeroespacial e defesa deve se expandir a um CAGR de 7,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Centros de Torneamento da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Transição para Veículos Elétricos Impulsionando a Reequipagem de Centros de Torneamento de Transmissão | +1.4% | Alemanha, especialmente Munique, Stuttgart e Berlim, com repercussão na cadeia de fornecimento da UE mais ampla | Médio prazo (2 a 4 anos) |
| Aumento dos Gastos com Defesa Após o Compromisso de 2% do PIB da OTAN | +1.1% | Alemanha, especialmente os canais de aquisição da Bundeswehr, com efeitos mais amplos na indústria de defesa da UE. | Curto prazo (≤ 2 anos) |
| Crescimento das Exportações para os Estados Unidos Impulsionando a Demanda por Fabricantes de Equipamentos Originais de Centros de Torneamento Alemães | +0.9% | Alemanha e o corredor de exportação para a América do Norte | Curto prazo (≤ 2 anos) |
| Investimentos em Indústria 4.0 Apoiando Atualizações de Centros de Torneamento Premium | +0.8% | Alemanha e a região DACH, com repercussão mais ampla na plataforma | Médio prazo (2 a 4 anos) |
| Recuperação Aeroespacial e Aumento da Produção da Airbus Sustentando a Demanda por Torneamento-Fresamento de 5 Eixos | +0.7% | Centros aeroespaciais da UE, especialmente Hamburgo e Toulouse, com fornecedores vinculados à América do Norte. | Médio prazo (2 a 4 anos) |
| Forte Ecossistema Doméstico de Fabricantes de Equipamentos Originais Permitindo Aquisição de Máquinas com Prazo de Entrega Curto | +0.5% | Alemanha, especialmente Baden-Württemberg, Baviera e Renânia do Norte-Vestfália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Veículos Elétricos Impulsionando a Reequipagem de Centros de Torneamento de Transmissão
As peças de transmissão elétrica requerem tolerâncias de furo, cilindricidade e superfície mais rígidas do que muitos componentes de combustão interna, o que está mudando as prioridades de aquisição no mercado de centros de torneamento da Alemanha.[1] Essa mudança favorece as plataformas de torneamento-fresamento de 4 e 5 eixos porque a usinagem em uma única configuração está se tornando cada vez mais importante para carcaças de acionamento elétrico e peças de precisão relacionadas no mercado de centros de torneamento da Alemanha. A decisão do Grupo BMW de converter sua fábrica de Munique para a produção totalmente elétrica da Neue Klasse até o final de 2027 mostra que esse ciclo de reequipagem já está moldando as decisões de investimento no nível da planta. O investimento adicional de EUR 200 milhões (USD 235,3 milhões) da empresa na Planta Landshut para carcaças centrais de unidades de acionamento elétrico também mostra que essa demanda está vinculada à capacidade de usinagem real, e não ao planejamento de longo prazo. Os dados de estrutura de clientes da VDW apoiam essa transição porque a participação da indústria automotiva na produção alemã de máquinas-ferramenta caiu para 27,2%. Em comparação, a engenharia subiu para 30,1%, sugerindo que aplicações de precisão mais recentes no mercado de centros de torneamento da Alemanha estão substituindo a demanda mais antiga por trem de força. O resultado não é uma simples perda de demanda automotiva, mas uma realocação em direção a trabalhos de usinagem mais complexos que precisam de melhor capacidade de eixo e controle de processo mais robusto no mercado de centros de torneamento da Alemanha.[2]
Aumento dos Gastos com Defesa Após o Compromisso de 2% do PIB da OTAN
A aquisição de defesa está se tornando uma fonte duradoura de demanda porque muitos sistemas militares requerem peças torneadas de precisão feitas de ligas endurecidas, titânio e aços especiais. Os gastos militares da Alemanha atingiram 114 bilhões de USD em 2025, o que foi 24% maior do que no ano anterior e equivalente a 2,3% do PIB, dando ao mercado de centros de torneamento da Alemanha uma base de demanda não automotiva mais forte. O orçamento de defesa de 2026 atingiu EUR 108,2 bilhões (USD 127,3 bilhões) quando o orçamento regular e o fundo especial Sondervermögen são combinados. O compromisso da cúpula da OTAN de junho de 2025 de elevar os gastos totais com defesa e segurança para 5,0% do PIB até 2035 mostra que a atividade de aquisição elevada provavelmente persistirá além de um único ciclo orçamentário. Os investimentos em equipamentos estatais da Alemanha aumentaram 47,7% em 2025, reforçando a visão de que a formação de capital físico vinculada à demanda do setor público já está se movendo pelo sistema. Isso dá ao mercado de centros de torneamento da Alemanha um segundo pilar de crescimento, menos vinculado aos gastos de capital em veículos de passageiros e mais vinculado a requisitos industriais e de segurança de longo ciclo.
Crescimento das Exportações para os Estados Unidos Impulsionando a Demanda por Fabricantes de Equipamentos Originais de Centros de Torneamento Alemães
Os Estados Unidos permaneceram o maior mercado de exportação de máquinas da Alemanha em 2025, com 27,7 bilhões de USD, embora o valor do ano completo tenha sido 8,0% menor do que em 2024. Esse contexto é importante porque a demanda de exportação frequentemente estabiliza as carteiras de pedidos quando os gastos domésticos enfraquecem no mercado de centros de torneamento da Alemanha. No primeiro trimestre de 2026, as exportações alemãs de máquinas-ferramenta para os Estados Unidos aumentaram 8%, o resultado regional mais forte do trimestre e um sinal claro de renovada tração para o mercado de centros de torneamento da Alemanha. O comentário da VDW explica que a indústria dos Estados Unidos ainda precisa de tecnologia de manufatura alemã porque a oferta doméstica de torneamento e fresamento avançado de 5 eixos, multitarefa e aplicações de precisão médica permanece limitada. Isso cria uma demanda de exportação de base estável mesmo quando preocupações tarifárias ou ruídos de política afetam o sentimento no mercado de centros de torneamento da Alemanha. O surgimento da Índia como o 3º maior mercado de exportação de máquinas-ferramenta alemãs no primeiro trimestre de 2026 também oferece aos fabricantes de equipamentos originais alemães outro canal de volume que pode suavizar oscilações específicas de cada país no mercado de centros de torneamento da Alemanha.
Investimentos em Indústria 4.0 Apoiando Atualizações de Centros de Torneamento Premium
O investimento em manufatura digital não é mais discricionário para a maioria dos grandes fabricantes alemães, o que está apoiando a demanda por substituição no mercado de centros de torneamento da Alemanha.[3] A Associação Alemã de Tecnologia da Informação, Telecomunicações e Novas Mídias (BITKOM) constatou que 80% das empresas de manufatura alemãs planejavam manter ou aumentar os gastos com Indústria 4.0 em 2025, e 96% afirmaram que as capacidades digitais eram essenciais para a competitividade internacional. Máquinas de torneamento mais antigas que carecem de protocolos de comunicação abertos, gêmeos digitais e monitoramento em tempo real se encaixam mal nos layouts atuais de fábricas inteligentes, de modo que os clientes estão substituindo equipamentos mais cedo do que o normal no mercado de centros de torneamento da Alemanha. O Ministério Federal de Assuntos Econômicos da Alemanha apoiou essa direção com cerca de EUR 100 milhões (USD 117,6 milhões) em programas de pesquisa financiados no âmbito de suas iniciativas relacionadas à Indústria 4.0. O trabalho de estratégia 2035 da Acatech também mostra que a digitalização da produção é apoiada por um roteiro tecnológico nacional, e não por gastos isolados de empresas. Isso mantém as plataformas premium e conectadas no centro do posicionamento competitivo no mercado de centros de torneamento da Alemanha, especialmente onde automação, rastreabilidade e tempo de atividade são decisivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Declínio na Demanda Doméstica por Centros de Torneamento | -0.9% | Alemanha, com efeitos secundários nos fluxos de pedidos de máquinas-ferramenta da UE mais ampla | Curto prazo (≤ 2 anos) |
| Altos Custos de Manufatura: Energia, Mão de Obra e Conformidade Regulatória | -0.8% | Alemanha, onde os custos de eletricidade e mão de obra permanecem elevados | Longo prazo (≥ 4 anos) |
| Intensificação da Concorrência Chinesa no Segmento Intermediário e nos Canais de Exportação Emergentes | -0.7% | Mercados de exportação globais, com pressão direta sobre a Alemanha | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada Impactando a Utilização da Capacidade | -0.6% | Alemanha, especialmente em engenharia mecânica e manufatura de precisão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio na Demanda Doméstica por Centros de Torneamento
Embora os pedidos gerais de máquinas-ferramenta tenham começado a se recuperar no primeiro trimestre de 2026, a demanda doméstica permanece abaixo dos níveis históricos após a forte contração em 2025. Os novos pedidos domésticos de máquinas-ferramenta alemãs caíram 16% no ano completo de 2025, enquanto o primeiro trimestre de 2025 registrou um declínio de 30% em relação a uma base elevada do ano anterior. Embora a demanda de exportação tenha melhorado, o investimento doméstico permanece cauteloso, particularmente entre os fabricantes automotivos. A utilização da capacidade na indústria alemã de máquinas-ferramenta teve uma média de 76% em 2025, o que foi 6,1 pontos percentuais abaixo do ano anterior e bem abaixo da norma de longo prazo. A VDW também observou que 12 dos maiores fabricantes de equipamentos originais de máquinas-ferramenta alemães têm unidades de produção no exterior, com 32% da produção na China e 20% nos Estados Unidos, indicando que o investimento se deslocou para fora quando a demanda local é fraca. O mercado de centros de torneamento da Alemanha deve melhorar a partir do ponto mais baixo de 2025 em 2026, mas um retorno completo ao ambiente de pedidos visto em 2021 e 2022 ainda parece ser um evento de médio prazo.
Altos Custos de Manufatura, Energia, Mão de Obra e Conformidade Regulatória
A base de custos para a manufatura de centros de torneamento alemães permanece alta, o que limita o conjunto de clientes acessíveis para equipamentos premium no mercado de centros de torneamento da Alemanha. O preço da eletricidade industrial da Alemanha estava em EUR 17,99 centavos por kWh (USD 21,2 centavos por kWh) em janeiro de 2025 e permaneceu acima da média mais ampla da UE. Mesmo as empresas com uso intensivo de eletricidade com reduções existentes pagaram EUR 10,04 centavos por kWh (USD 118 centavos por kWh) em setembro de 2025, o que foi 57% acima da taxa comparável de 5 anos atrás. Os custos de mão de obra acrescentam pressão adicional porque as funções de usinagem qualificada continuam difíceis de preencher, mesmo que a atividade econômica tenha desacelerado e algumas medidas de escassez tenham melhorado. Os próximos requisitos de conformidade de maquinário também adicionam trabalho de documentação e qualificação para sistemas CNC avançados com software e sensores integrados. Essas camadas de custo mantêm os fabricantes de equipamentos originais alemães focados em configurações de maior margem, mas também tornam a concorrência de preços mais difícil no mercado de centros de torneamento da Alemanha mais amplo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Máquinas Horizontais Lideram enquanto Centros Multieixo Aceleram
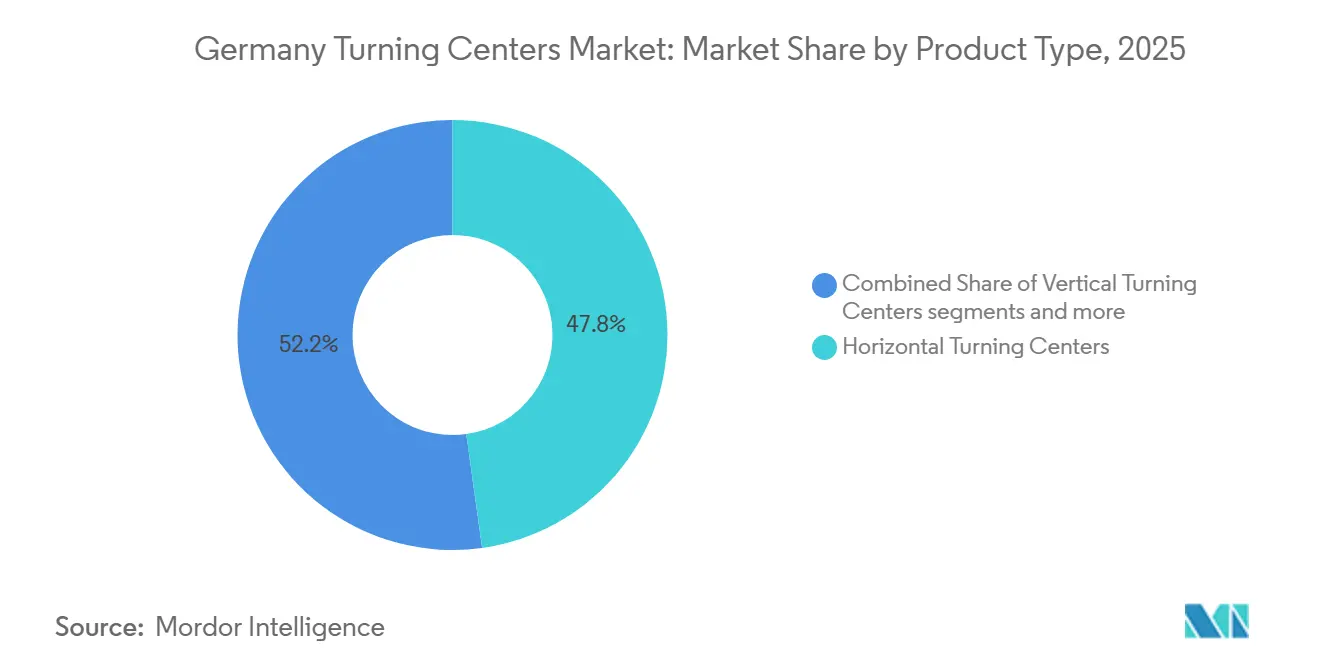
Os centros de torneamento horizontais representaram 47,8% da receita do segmento em 2025, tornando-os a maior categoria de produto no mercado de centros de torneamento da Alemanha. Sua liderança reflete o uso amplo em torneamento de eixos, produção industrial geral e layouts de automação estabelecidos em plantas alemãs. Os sistemas de fixação de peças existentes, a familiaridade dos operadores e a continuidade no nível de linha apoiam as compras de substituição da mesma classe, ajudando os sistemas horizontais a manter escala à medida que os usuários finais transferem mais trabalho para plataformas de maior complexidade. A base instalada permanece importante, pois muitas oficinas alemãs equilibram novas necessidades de capacidade com estabilidade de processo comprovada.
Os centros de torneamento multitarefa devem crescer a um CAGR de 6,5% de 2026 a 2031, tornando-os o tipo de produto de crescimento mais rápido no mercado de centros de torneamento da Alemanha. Esse crescimento reflete a demanda por usinagem completa em configuração única em aplicações aeroespaciais, médicas e automotivas de precisão. Os centros de torneamento verticais permanecem importantes para peças de grande diâmetro nas indústrias de energia, maquinário pesado e defesa. Ao mesmo tempo, as máquinas do tipo suíço e de deslizamento em gangue continuam a atender peças de pequena precisão para implantes, eletrônicos e aplicações relacionadas. O G160 de 5 eixos de torneamento-fresamento da INDEX-Werke, projetado para peças pequenas e de alta complexidade com um fuso de acionamento direto de 32.000 rpm e 60 ou 90 posições de ferramentas, e o CTX 450 4A da DMG Mori, com capacidade de fuso duplo e até 36 posições de ferramentas em dois portadores para usinagem completa de seis lados, mostram o desenvolvimento de produtos se deslocando em direção a plataformas compactas e de combinação de processos. Isso apoia um padrão de migração gradual no qual os ativos horizontais mais antigos permanecem produtivos. Ao mesmo tempo, novos sistemas multitarefa assumem trabalhos incrementais, permitindo que o mercado de centros de torneamento da Alemanha suporte tanto classes de produtos maduras quanto plataformas de torneamento-fresamento de crescimento mais rápido simultaneamente.

Por Configuração de Eixo: 4 Eixos Domina enquanto 5 Eixos Ganha Rapidamente
Os centros de torneamento de 4 eixos representaram 49,2% da receita em 2025, tornando-os a maior classe de eixo no mercado de centros de torneamento da Alemanha. Sua adoção permanece forte entre fornecedores automotivos, fabricantes de maquinário industrial geral e famílias de peças que requerem fresamento radial, mas não movimento simultâneo completo de 5 eixos. Muitas oficinas alemãs já operam em torno de fluxos de trabalho de 4 eixos, tornando a substituição equivalente atraente quando o tempo de atividade importa mais do que uma grande reformulação de processos. A disciplina de custos também apoia essa configuração, pois oferece capacidades mais amplas sem o aumento total de preço de sistemas mais avançados. Isso mantém as plataformas de 4 eixos no centro da demanda por volume, apoiadas por sua relevância em uma ampla gama de aplicações industriais, uma grande base instalada e a migração gerenciável de clientes de sistemas de 3 eixos.
As configurações de 5 eixos e acima devem crescer a um CAGR de 7,8% de 2026 a 2031, a taxa mais rápida entre as configurações de eixo no mercado de centros de torneamento da Alemanha. A crescente demanda de aplicações aeroespaciais, de defesa e médicas está impulsionando esse crescimento, pois essas aplicações requerem menos configurações e maior precisão geométrica. Os pontos fortes dos fabricantes de equipamentos originais alemães em software de torneamento-fresamento sincronizado e integração de eixo B permanecem difíceis de replicar porque exigem engenharia de aplicação profunda. Ao mesmo tempo, as máquinas de 3 eixos continuam a atender a produção em lote de peças redondas mais simples, onde eixos adicionais não geram retornos suficientes. O M70 MILLTURN da WFL, apresentado com capacidades de manuseio de peças de até 8.000 mm de comprimento e um diâmetro de giro de 850 mm, mostra como as plataformas ricas em eixos abordam a usinagem especializada de componentes grandes e de alto valor. A direção política reforça essa tendência, pois espera-se que a pesquisa da OCDE de 2025 sobre a Alemanha destaque a competitividade manufatureira como uma prioridade nacional, apoiando máquinas que realizam mais operações por configuração e maior produtividade a longo prazo. Espera-se que o mix de mercado se desloque em direção a sistemas de maior capacidade, mesmo que os equipamentos de 4 eixos permaneçam o maior conjunto de receitas.
Por Tipo de Automação: CNC Totalmente Automático Ancora a Participação de Mercado
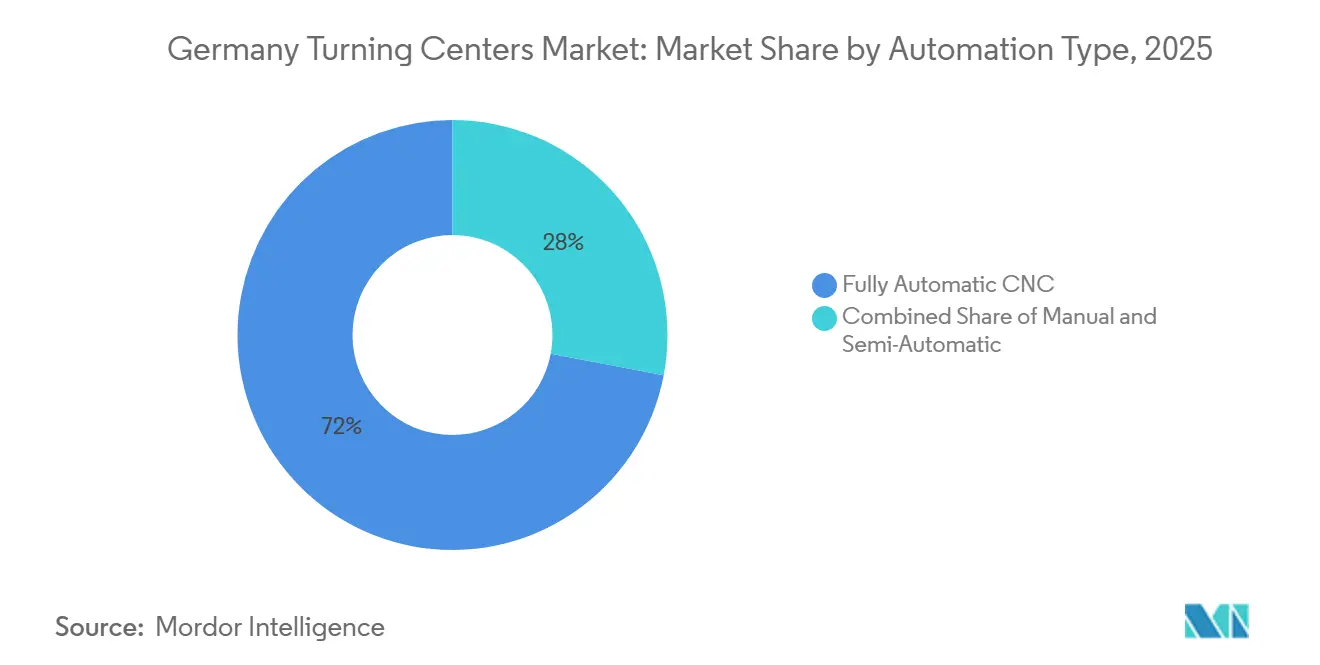
O CNC totalmente automático deteve 72% da receita em 2025, dando-lhe a maior participação no mercado de centros de torneamento da Alemanha. Essa escala reflete o cenário maduro de automação industrial da Alemanha e a mudança nas novas compras de máquinas-ferramenta em direção a controles CNC na maioria dos usuários finais. Os compradores comparam cada vez mais a qualidade do controle, a conectividade e as funções adaptativas, em vez de escolher entre formatos CNC e não CNC. Como resultado, esse segmento serve tanto como indicador de maturidade quanto como plataforma principal para diferenciação futura, com software, qualidade de integração e suporte de serviço tendo maior peso nas decisões de compra.
Os centros de torneamento CNC totalmente automáticos também devem ser o segmento de automação de crescimento mais rápido no mercado de centros de torneamento da Alemanha, registrando um CAGR de 5,8% de 2026 a 2031. As descobertas da BITKOM de 2025, que indicam que 44% dos fabricantes planejam manter o investimento digital estável e 23% planejam aumentá-lo, apoiam as atualizações contínuas de CNC conectado. As máquinas semiautomáticas ainda atendem a oficinas menores e ambientes de treinamento, enquanto os centros de torneamento manuais permanecem limitados a treinamento, reparo especializado e aplicações de baixo volume. No entanto, o aumento dos custos de mão de obra, os períodos de retorno de automação mais curtos e a necessidade de rastreabilidade e produção estável estão deslocando a concorrência em direção à arquitetura de controle, conectividade de máquinas, operação não tripulada e funções de automação adjacentes. A célula de automação robótica iXcenter da INDEX-Werke, que adiciona manuseio de peças, medição, rebarbação e marcação a operações de torneamento de múltiplos fusos, e a estrutura de manufatura inteligente da Alemanha, apoiada pelo trabalho de padronização da Plattform Industrie 4.0, mostram como os fabricantes de equipamentos originais estão estendendo a automação além da máquina base e fortalecendo o argumento para sistemas avançados no mercado de centros de torneamento da Alemanha.
Por Setor de Usuário Final: Automotivo Lidera, Aeroespacial Cresce Rapidamente
O automotivo e veículos comerciais representaram 45% da demanda em 2025, tornando o segmento o maior usuário final no mercado de centros de torneamento da Alemanha. A escala do segmento reflete a extensa base de fabricantes de equipamentos originais e fornecedores de Nível 1 da Alemanha em vários clusters industriais. Espera-se que a demanda permaneça resiliente à medida que a manutenção de frotas, atualizações seletivas e a reequipagem inicial de veículos elétricos ajudem a compensar os atrasos em compras de maior escala. Apesar da incerteza em torno das transições de plataformas elétricas, a atividade automotiva provavelmente continuará apoiando a utilização em muitas aplicações de torneamento à medida que seu mix interno se desloca em direção a categorias de componentes mais recentes.
O aeroespacial e defesa deve crescer a um CAGR de 7,2% de 2026 a 2031, tornando-o o usuário final de crescimento mais rápido no mercado de centros de torneamento da Alemanha. A Airbus tem como meta 870 entregas de aeronaves comerciais em 2026, acima de 793 em 2025, e está avançando em direção à produção de 70 a 75 aeronaves da família A320 por mês até o final de 2027. Esse aumento deve apoiar a demanda por capacidade de torneamento-fresamento de 5 eixos entre fornecedores que fabricam peças de trem de pouso, elementos estruturais e carcaças relacionadas a motores. Dispositivos médicos, instrumentos cirúrgicos, petróleo e gás, energia, eletrônicos, equipamentos semicondutores e maquinário industrial geral mantêm o mercado diversificado além dos ciclos automotivos. Os requisitos de qualidade e conformidade, incluindo NADCAP e EN 9100, favorecem cada vez mais máquinas com forte estabilidade de processo, documentação robusta, serviço, validação e suporte de aplicação de longo prazo, deslocando o crescimento em direção a aplicações focadas em precisão em detrimento de preços de compra baixos.
Análise Geográfica
A Alemanha é a única geografia coberta neste relatório, portanto, os padrões de demanda regional dentro do país moldam a base de receita total do mercado de centros de torneamento da Alemanha. Baden-Württemberg e Baviera permanecem os principais centros de demanda porque abrigam muitos dos fabricantes de equipamentos originais de máquinas-ferramenta de precisão da Alemanha e grandes clusters de clientes. Esses estados estão intimamente ligados a fornecedores automotivos, usinagem aeroespacial, fabricação de dispositivos médicos e produção mais ampla de bens de capital. Esses estados também estão liderando a reequipagem de veículos elétricos da Alemanha, o que está aumentando a demanda por novos projetos de componentes e capacidades de centros de torneamento mais avançadas. O consumo de máquinas-ferramenta da Alemanha caiu 6% em 2025, e a utilização da capacidade teve uma média de 76%, sublinhando por que a recuperação nesses centros industriais é tão importante para o mercado de centros de torneamento da Alemanha.
Os gastos com defesa estão adicionando um padrão de demanda regional diferente ao direcionar as aquisições por meio de nós militares e industriais na Renânia do Norte-Vestfália e na Baviera. O orçamento de defesa de 2026 da Alemanha atingiu EUR 108,2 bilhões (USD 127,3 bilhões), apoiando fluxos de equipamentos para fabricantes e redes de manutenção que eram menos centrais nos ciclos de planejamento anteriores. Isso importa porque o mercado de centros de torneamento da Alemanha não está mais vinculado apenas a programas automotivos civis e de engenharia geral. O leste da Alemanha também está se tornando mais relevante à medida que a política e o investimento industrial apoiam um reinvestimento manufatureiro mais profundo. O Destatis também relatou que os investimentos em equipamentos estatais aumentaram 47,7% em 2025, sugerindo que a demanda do setor público está começando a alcançar a base de bens de capital que serve ao mercado de centros de torneamento da Alemanha.
A Renânia do Norte-Vestfália completa a tríade principal de demanda ao contribuir com maquinário industrial, equipamentos de energia e volumes de fornecedores para a manufatura alemã mais ampla. O setor de máquinas-ferramenta empregou cerca de 64.500 pessoas em 2025, portanto, as decisões de pedidos no nível do fabricante de equipamentos originais tendem a se espalhar rapidamente pela cadeia de fornecimento do Mittelstand que sustenta o mercado de centros de torneamento da Alemanha. A Germany Trade and Invest também destacou as máquinas-ferramenta como a espinha dorsal da manufatura de precisão europeia, observando que a intensidade de P&D do setor supera 4% da receita. A ascensão da Índia ao 3º maior mercado de exportação de máquinas-ferramenta alemãs no primeiro trimestre de 2026 fornece aos fornecedores alemães outro canal de demanda externa, que pode apoiar o planejamento de capacidade em várias regiões alemãs.
Cenário Competitivo
O mercado de centros de torneamento da Alemanha mostra concentração moderada em configurações premium, onde os fabricantes de equipamentos originais com sede na Alemanha permanecem mais fortes em sistemas de torneamento-fresamento de 5 eixos e multitarefa. Essa posição repousa em projetos de fusos proprietários, integração avançada de controle e engenharia de aplicação que foi construída ao longo de muitos anos. Os fornecedores japoneses e coreanos permanecem concorrentes credíveis nas categorias de 3 e 4 eixos, especialmente onde os clientes equilibram desempenho e custo. Os fabricantes chineses estão ganhando terreno nos segmentos de preço mais baixo a intermediário, tornando os preços mais difíceis para os fornecedores de nível intermediário no mercado de centros de torneamento da Alemanha. A VDW relatou que a China se tornou o principal exportador mundial de máquinas-ferramenta em 2025, com as exportações aumentando 18% para 9,5 bilhões de USD, enquanto os volumes de exportação alemães caíram 10% para 7,7 bilhões de USD.
A qualidade das exportações chinesas também está melhorando, pois a VDW observou um aumento de 40% nos preços médios de exportação de máquinas de corte de metal chinesas em 2025. Isso não elimina a vantagem premium da Alemanha, mas estreita a lacuna competitiva em configurações menos especializadas dentro do mercado de centros de torneamento da Alemanha. O High Dynamic Turning 2.0 da INDEX-Werke é um exemplo útil de como os fornecedores líderes defendem sua posição, pois ajusta o ângulo de entrada da ferramenta por meio de controle sincronizado para suportar o torneamento de contorno complexo com menos trocas de ferramentas. A estratégia MX da DMG Mori segue uma lógica semelhante ao vincular o hardware da máquina com automação, monitoramento e serviços conectados, transformando o produto em uma plataforma de produção mais ampla. A revisão de P&D da VDW acrescenta peso a esse quadro, pois a Alemanha ficou em 4º lugar nos pedidos internacionais de patentes de máquinas-ferramenta, e mais de 15% da receita veio de inovações de produtos introduzidas nos 3 anos anteriores.
O espaço em branco permanece mais visível em células de usinagem médica automatizadas, sistemas de manutenção de defesa prontos para gêmeos digitais e máquinas multitarefa compactas para peças relacionadas a semicondutores. Essas áreas se encaixam no mercado de centros de torneamento da Alemanha porque combinam precisão, rastreabilidade e maior intensidade de serviço. Os movimentos estratégicos das principais empresas sublinham essa direção. A INDEX-Werke lançou o centro de torneamento-fresamento de 5 eixos G160 e a célula de automação iXcenter em 2026, enquanto a DMG Mori introduziu o CTX 450 4A no início de 2026 e já havia expandido sua oferta com a segunda geração do NLX 2500 no final de 2025. O centro de gravidade competitivo no mercado de centros de torneamento da Alemanha está, portanto, se movendo em direção à inteligência de software, consolidação de processos e automação mais profunda, em vez de apenas precisão mecânica.
Líderes do Setor de Centros de Torneamento da Alemanha
-
DMG Mori
-
INDEX-Werke GmbH
-
EMAG GmbH & Co. KG
-
Spinner AG
-
Yamazaki Mazak
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Março de 2026: A INDEX-Werke lança o centro de torneamento-fresamento de 5 eixos G160 em sua Open House 2026 (iXperience Center, Deizisau), o menor modelo da família G-Series. Projetado para usinagem em configuração única de peças pequenas e de alta complexidade, apresenta um fuso de acionamento direto de 32.000 rpm e um magazine de 60 ou 90 ferramentas, visando os setores de dispositivos médicos, aeroespacial e automotivo de precisão.
- Março de 2026: A INDEX-Werke apresenta simultaneamente a célula de automação robótica iXcenter para máquinas de torneamento de múltiplos fusos, permitindo o manuseio automatizado de peças, medição, rebarbação e marcação na produção de turno estendido não tripulado, abordando a escassez de mão de obra qualificada da Alemanha no nível da máquina.
- Março de 2026: A Siemens anuncia um investimento de mais de EUR 200 milhões (USD 235,3 milhões) para construir uma fábrica inteligente de próxima geração em seu campus em Amberg, Alemanha, até 2030, reforçando a capacidade de manufatura de precisão doméstica e sinalizando demanda contínua por equipamentos avançados de torneamento CNC no complexo industrial eletrônico da Alemanha.
- Janeiro de 2026: A DMG Mori estreia o centro de torneamento universal CTX 450 4A, com capacidade de fuso duplo e até 36 posições de ferramentas em 2 portadores de ferramentas com precisão de posicionamento de 6 µm, permitindo usinagem completa de 6 lados em uma pegada compacta para produtores de componentes de médio porte.
Escopo do Relatório do Mercado de Centros de Torneamento da Alemanha
O Relatório do Mercado de Centros de Torneamento da Alemanha é Segmentado por Tipo de Produto (Horizontal, Vertical e Mais), Configuração de Eixo (3 Eixos, 4 Eixos, 5 Eixos & Acima), Tipo de Automação (Manual, Semiautomático, CNC Totalmente Automático), Setor de Usuário Final (Automotivo, Aeroespacial & Defesa, Médico, Petróleo & Gás, Elétrico & Eletrônico, Industrial Geral, Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Centros de Torneamento Horizontais |
| Centros de Torneamento Verticais |
| Centros de Torneamento Multitarefa |
| Outros |
| 3 Eixos |
| 4 Eixos |
| 5 Eixos e Acima |
| Manual |
| Semiautomático |
| CNC Totalmente Automático |
| Automotivo e Veículos Comerciais |
| Aeroespacial e Defesa |
| Dispositivos Médicos e Instrumentos Cirúrgicos |
| Petróleo, Gás e Energia |
| Equipamentos Elétricos, Eletrônicos e Semicondutores |
| Maquinário Industrial Geral |
| Outros |
| Por Tipo de Produto | Centros de Torneamento Horizontais |
| Centros de Torneamento Verticais | |
| Centros de Torneamento Multitarefa | |
| Outros | |
| Por Configuração de Eixo | 3 Eixos |
| 4 Eixos | |
| 5 Eixos e Acima | |
| Por Tipo de Automação | Manual |
| Semiautomático | |
| CNC Totalmente Automático | |
| Por Setor de Usuário Final | Automotivo e Veículos Comerciais |
| Aeroespacial e Defesa | |
| Dispositivos Médicos e Instrumentos Cirúrgicos | |
| Petróleo, Gás e Energia | |
| Equipamentos Elétricos, Eletrônicos e Semicondutores | |
| Maquinário Industrial Geral | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado dos centros de torneamento da Alemanha até 2031?
O mercado de centros de torneamento da Alemanha deve atingir 2,9 bilhões de USD até 2031, subindo de 2,2 bilhões de USD em 2026 a um CAGR de 5,68% no período 2026-2031.
Qual tipo de produto lidera a demanda na Alemanha?
Os centros de torneamento horizontais lideraram a demanda por produto, com uma participação de receita de 47,8% em 2025, apoiados pelo uso generalizado em eixos automotivos, engenharia geral e layouts de automação existentes.
Qual configuração de eixo está crescendo mais rapidamente?
As máquinas de 5 eixos e acima devem se expandir a um CAGR de 7,8% até 2031, impulsionadas por aplicações aeroespaciais, de defesa e médicas que precisam de menos configurações e tolerâncias mais rígidas.
Por que o aeroespacial e defesa está se tornando mais importante para a demanda por centros de torneamento na Alemanha?
O aeroespacial e defesa é o segmento de usuário final de crescimento mais rápido, com um CAGR de 7,2% até 2031, apoiado pelo aumento da produção da Airbus e pelos gastos de defesa muito maiores da Alemanha.
O que está impulsionando as atualizações em direção a sistemas CNC totalmente automáticos?
O CNC totalmente automático deteve 72% de participação em 2025 e ainda é o segmento de automação de crescimento mais rápido com um CAGR de 5,8%, auxiliado por restrições de mão de obra, investimento em fábricas digitais e demanda por usinagem conectada.
Quais são os principais riscos para a demanda nos próximos anos?
As principais restrições são a fraca demanda doméstica, os altos custos de eletricidade e mão de obra, a concorrência chinesa mais forte no segmento intermediário e a escassez contínua de mão de obra qualificada.