
Tamanho e Participação do Mercado de Embalagens e Invólucros para Geradores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens e Invólucros para Geradores pela Mordor Intelligence
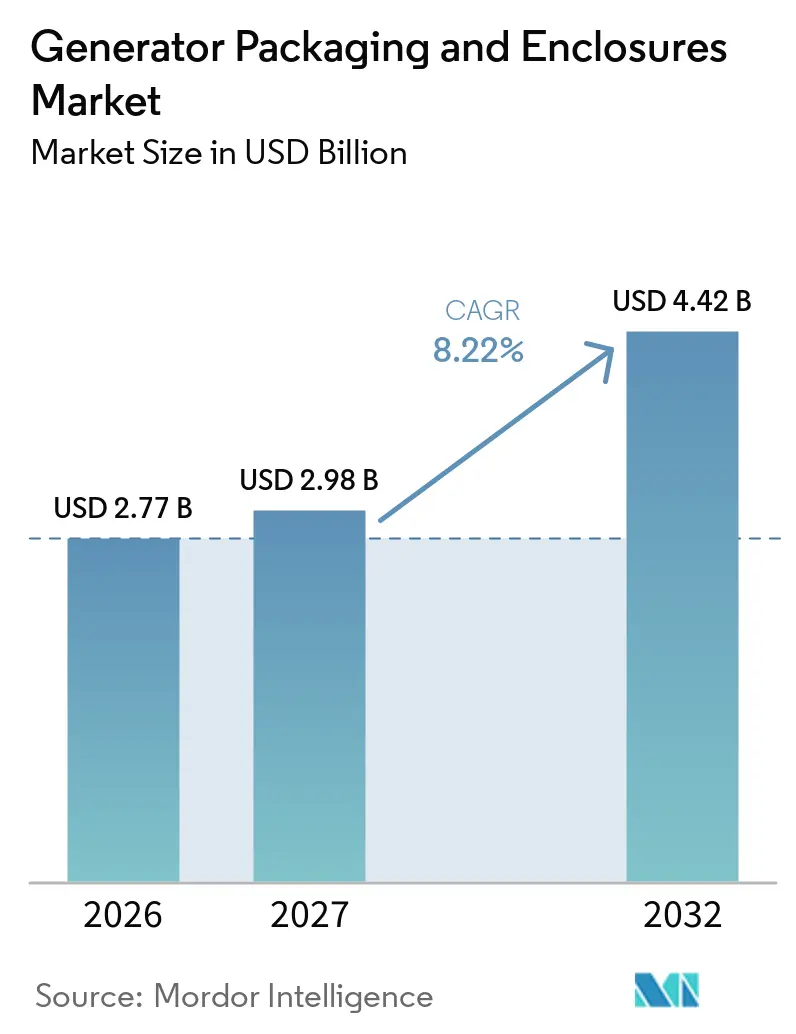
O tamanho do Mercado de Embalagens e Invólucros para Geradores deve aumentar de 2,77 bilhões de USD em 2026 para 2,98 bilhões de USD em 2027 e atingir 4,42 bilhões de USD até 2032, crescendo a um CAGR de 8,22% no período de 2027 a 2032. O crescimento está vinculado à construção de data centers, às necessidades de confiabilidade da rede elétrica e às regulamentações que exigem menor ruído e melhor desempenho ambiental. Os compradores especificam cada vez mais o controle térmico, o desempenho acústico, a proteção contra intempéries e o monitoramento remoto como parte de um pacote de energia completo. Isso transforma a aquisição de invólucros de uma compra básica de equipamentos em um componente do planejamento de energia crítica. Os grandes fabricantes de geradores estão respondendo com plataformas de produtos conteinerizados e certificados, enquanto fabricantes especializados competem por meio de personalização e experiência em aprovações locais. A pressão sobre os custos de materiais e o licenciamento específico por localização continuarão a moldar o cronograma dos projetos e a seleção de fornecedores no mercado de embalagens e invólucros para geradores.
Principais Conclusões do Relatório
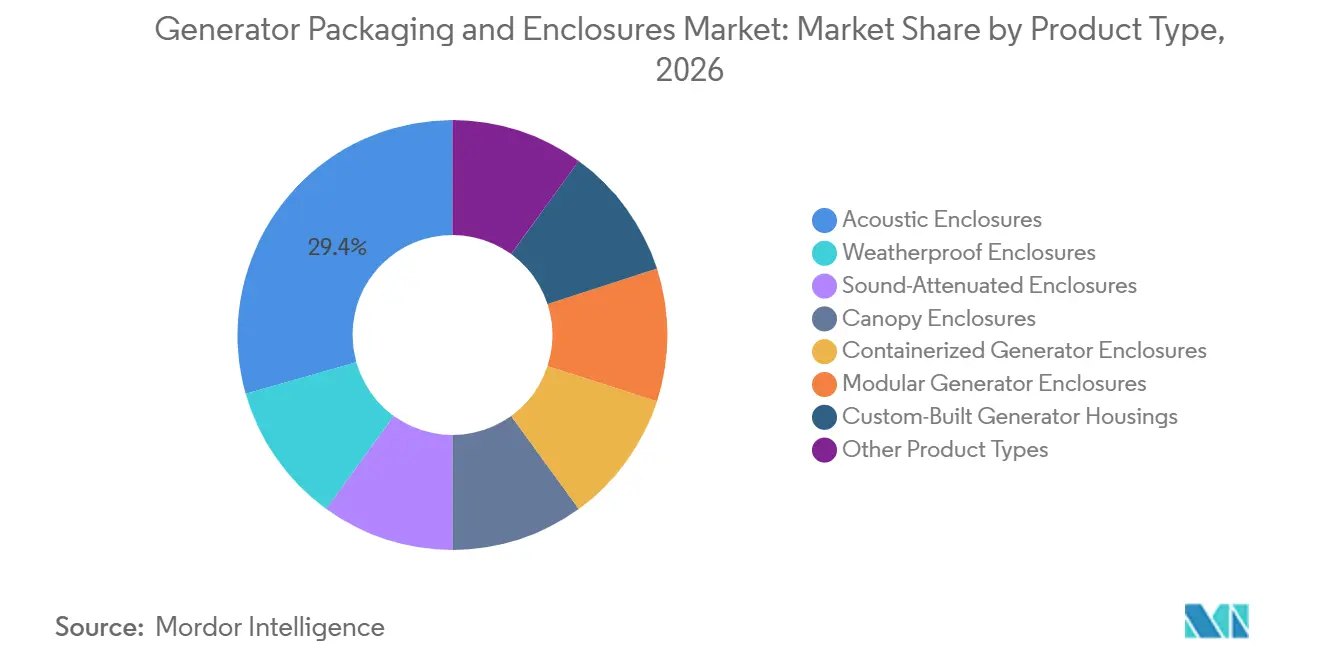
- Por tipo de produto, os invólucros acústicos detinham 29,4% da participação do mercado de embalagens e invólucros para geradores em 2026, enquanto os invólucros para geradores conteinerizados devem crescer a um CAGR de 8,7% até 2032.
- Por material, os materiais metálicos detinham 84,5% da participação do mercado de embalagens e invólucros para geradores em 2026, enquanto os materiais não metálicos devem crescer a um CAGR de 8,9% até 2032.
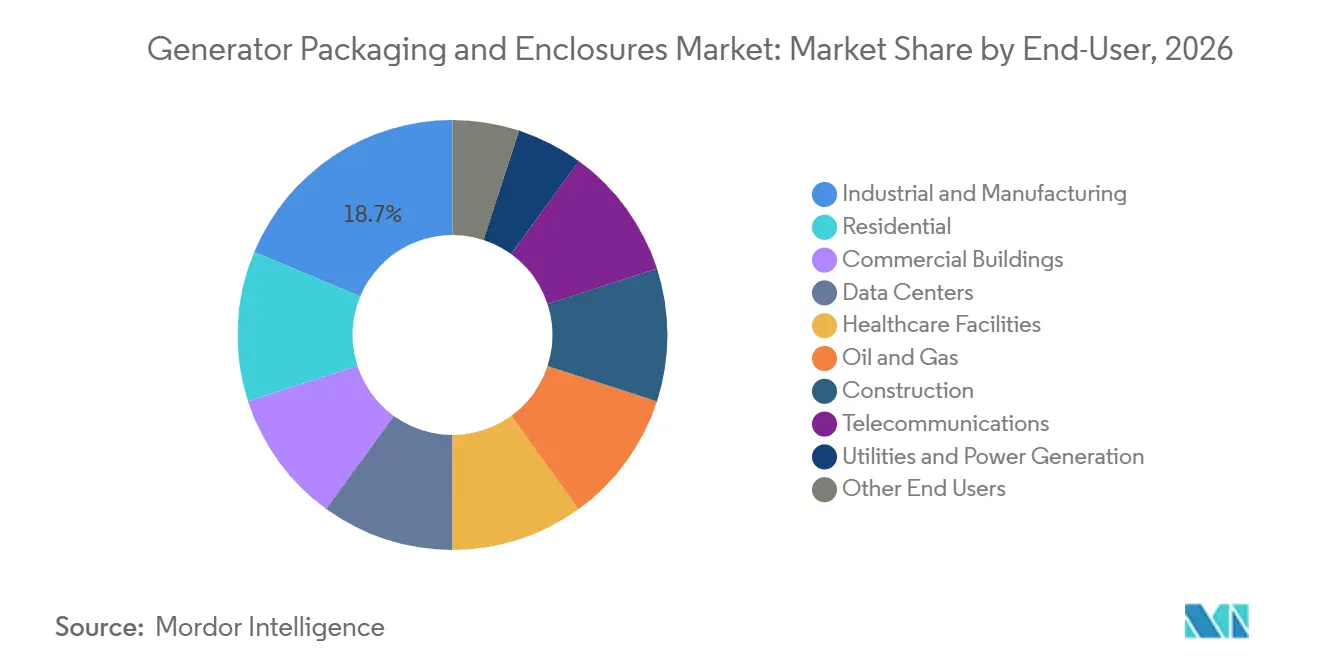
- Por usuário final, o setor industrial e de manufatura detinha 18,7% da participação de receita em 2026, enquanto os data centers devem crescer a um CAGR de 13,1% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,3% da participação de receita em 2026 e deve crescer a um CAGR de 9,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers e Energia para Aplicações de Missão Crítica | +2.1% | Global, concentrado na América do Norte, Ásia-Pacífico, China, Índia e Singapura | Curto prazo (≤ 2 anos) |
| Lacunas de Confiabilidade da Rede Elétrica e Resiliência a Condições Climáticas Severas | +1.4% | Ásia-Pacífico, América do Norte, Oriente Médio e África, e América do Sul | Médio prazo (2 a 4 anos) |
| Requisitos de Conformidade com Ruído Urbano e Normas Ambientais | +1.1% | Global, com forte relevância regulatória na Europa, Índia e cidades da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Conteinerização Modular para Implantação Mais Rápida de Múltiplos Megawatts | +1.3% | Global, com ganhos iniciais na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Monitoramento Remoto e Manutenção Preditiva | +0.9% | Global, com adoção mais rápida na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Sistemas de Energia Híbrida e Demanda por Invólucros com Integração de Baterias | +0.8% | Global, incluindo construção, eventos e locais remotos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers e Energia para Aplicações de Missão Crítica
O mercado de embalagens e invólucros para geradores está se beneficiando à medida que grandes operadores de data centers utilizam geradores para além do serviço de reserva ocasional. Alguns operadores utilizam energia primária para gerenciar longas filas de conexão à rede elétrica. Esse modelo operacional aumenta a necessidade de dissipação térmica contínua, controle acústico, proteção contra intempéries e gerenciamento remoto. Grandes instalações podem exigir muitas unidades geradoras, o que cria demanda por pacotes de invólucros repetidos em vez de uma única instalação personalizada. Espera-se que a Índia aumente sua capacidade de data centers de 1,5 GW para 8 a 10 GW até 2030, e as necessidades de energia de reserva acompanham o crescimento da carga de tecnologia da informação. Esse padrão de demanda confere ao mercado de embalagens e invólucros para geradores um papel mais relevante no projeto de novos campi.
Lacunas de Confiabilidade da Rede Elétrica e Resiliência a Condições Climáticas Severas
O mercado de embalagens e invólucros para geradores também se beneficia do envelhecimento dos ativos de transmissão e de eventos climáticos que interrompem o fornecimento de energia. Os invólucros protegem os conjuntos geradores tanto em aplicações de reserva quanto de energia primária, onde a exposição à chuva, vento, poeira e detritos pode afetar a confiabilidade operacional. Os padrões de aquisição em locais sujeitos a furacões atribuem especial importância à resistência estrutural e à proteção contra intempéries. Os requisitos da Flórida para invólucros de geradores incluem condições exigentes de vento, infiltração de chuva e detritos, o que eleva o padrão de projeto para instalações expostas. As lacunas na rede elétrica nos mercados em desenvolvimento da Ásia-Pacífico e do Oriente Médio sustentam a demanda em telecomunicações, construção, instalações comerciais e locais industriais. Isso sustenta uma base recorrente de pedidos para o mercado de embalagens e invólucros para geradores, mesmo quando o investimento industrial discricionário desacelera.
Requisitos de Conformidade com Ruído Urbano e Normas Ambientais
O mercado de embalagens e invólucros para geradores é moldado por regulamentações que tornam o controle de ruído um requisito de conformidade. O Conselho Central de Controle da Poluição da Índia estabelece um nível máximo de pressão sonora de 75 dB(A) a 1 metro da superfície do invólucro para conjuntos geradores de até 1.000 kVA. Esses limites incentivam o uso de sistemas de invólucros acústicos próximos a ambientes residenciais, comerciais e de saúde. Os requisitos europeus também fazem referência a normas de ruído para conjuntos geradores e equipamentos elétricos rotativos. Os fornecedores devem equilibrar a redução de ruído com o fluxo de ar, o acesso para manutenção e a remoção de calor. Esses requisitos tornam os projetos em conformidade mais importantes no mercado de embalagens e invólucros para geradores à medida que o desenvolvimento urbano se torna mais denso.
Conteinerização Modular para Implantação Mais Rápida de Múltiplos Megawatts
O mercado de embalagens e invólucros para geradores está registrando uma adoção mais rápida de produtos conteinerizados para grandes projetos de data centers. Os formatos de contêiner ISO padrão de 40 pés reduzem a quantidade de obras civis no local e suportam o transporte intermodal. Eles podem encurtar os cronogramas de instalação e comissionamento em comparação com soluções construídas no local. A Cummins lançou sua série de geradores conteinerizados Centum Force em maio de 2025, com unidades ISO de 40 pés empilháveis com capacidade de 2.000 kVA a 2.750 kVA. A empresa declarou que o projeto pode proporcionar até 34% de economia na utilização do espaço e prazos de entrega de fábrica de 16 a 20 semanas.[1] A Mitsubishi Heavy Industries Engine System Asia lançou uma solução conteinerizada de 2.500 kVA em outubro de 2025, projetada para implantação rápida em aplicações de data centers na Ásia-Pacífico.[2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço e Alumínio | -1.2% | Global, com maior exposição na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Certificação e Licenciamento Específicos por Local | -0.8% | Global, com alta relevância na América do Norte, Europa e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Compensações Acústicas e Térmicas em Projetos de Alta Atenuação | -0.5% | Global, particularmente em implantações urbanas densas | Longo prazo (≥ 4 anos) |
| Alta Personalização e Intensidade de Engenharia | -0.6% | Global, com maior relevância no Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço e Alumínio
O mercado de embalagens e invólucros para geradores enfrenta pressão sobre os custos de materiais porque o aço e o alumínio são insumos essenciais para painéis metálicos e peças estruturais. A Associação de Contratantes Gerais da América relatou que os preços de perfis de alumínio subiram 30,5% de dezembro de 2024 a dezembro de 2025. Os preços de produtos de aço laminado aumentaram 17% no mesmo período.[3] Em setembro de 2026, os preços de perfis de alumínio estavam 25,2% mais altos em relação ao ano anterior, e os preços de produtos de aço laminado estavam 27,6% mais altos.[4] Os produtores que trabalham com contratos de preço fixo podem ter capacidade limitada de repassar esses aumentos aos clientes. A pressão resultante sobre as margens pode limitar a expansão da capacidade e complicar a precificação no mercado de embalagens e invólucros para geradores.
Complexidade de Certificação e Licenciamento Específicos por Local
O mercado de embalagens e invólucros para geradores é limitado por aprovações que diferem entre regiões e locais de projeto. Grandes instalações conteinerizadas podem precisar de certificação de carga de vento estrutural, aprovação acústica, licença ambiental e verificação em relação às normas de data centers. Um projeto aceito em uma jurisdição pode ainda precisar de validação adicional em outra. O processo de aprovação combinado pode acrescentar 3 a 6 meses aos cronogramas de implantação de projetos de múltiplos megawatts. Esses atrasos reduzem a vantagem de velocidade que sustenta os sistemas conteinerizados. Os fabricantes de equipamentos estabelecidos podem se beneficiar porque suas ofertas empacotadas já são projetadas em torno de múltiplos requisitos de certificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Invólucros Acústicos Lideram Enquanto os Formatos Conteinerizados se ExpandemOs invólucros acústicos detinham 29,4% da receita em 2026. Sua posição reflete a necessidade de gerenciar tanto o ruído do gerador quanto a exposição ao ambiente externo em locais urbanos industriais, comerciais e institucionais. Hospitais, edifícios de escritórios e instalações de serviços públicos precisam de projetos que atendam aos requisitos locais de ruído sem sacrificar a proteção dos equipamentos. Os requisitos de ruído da Índia para conjuntos de até 1.000 kVA reforçam uma base de conformidade para este tipo de produto. Produtos à prova de intempéries, com atenuação de som e do tipo cobertura atendem a diferentes requisitos de desempenho, faixas de preço e preferências de manutenção em aplicações de construção e petróleo e gás.
Os invólucros para geradores conteinerizados devem se expandir a um CAGR de 8,7% até 2032, tornando-os a categoria de produto de crescimento mais rápido. O tamanho do mercado de embalagens e invólucros para geradores para este formato é sustentado pelas dimensões de transporte padrão que limitam a engenharia civil personalizada no local. As unidades compatíveis com ISO podem ser transportadas por redes de frete estabelecidas e posicionadas mais rapidamente no local do projeto. Sua aplicação é mais forte onde os data centers precisam de múltiplos geradores dentro de uma área definida. Invólucros modulares e habitações construídas sob medida atendem a campi industriais maiores e instalações especializadas com requisitos técnicos não padronizados. Esses produtos de especificação mais elevada podem ter preços premium quando as condições de energia, acesso e ambiente não podem ser atendidas por um pacote padrão.

Por Material:
Materiais Metálicos Permanecem Dominantes Enquanto as Alternativas Ganham InteresseOs materiais metálicos detinham 84,5% da receita em 2026. O aço continua sendo amplamente utilizado porque oferece desempenho comprovado de suporte de carga e se adapta aos processos de fabricação estabelecidos. O alumínio é valorizado por sua resistência à corrosão, especialmente em locais costeiros e tropicais. A Rimco lançou uma linha de geradores com invólucros totalmente de alumínio em Porto Rico e no Caribe em fevereiro de 2026. A empresa identificou a resistência à corrosão em locais costeiros de alta umidade como o principal motivo do projeto. Essas características mantêm os projetos metálicos como centrais em projetos que exigem especificações estruturais familiares e amplo suporte de serviço.
Os materiais não metálicos devem crescer a um CAGR de 8,9% até 2032. Os custos mais elevados do alumínio reduzem a diferença de custo total de propriedade entre painéis compostos e chapas metálicas convencionais em algumas aplicações. Materiais de policarbonato desenvolvidos para equipamentos elétricos externos podem combinar menor peso com blindagem contra interferência eletromagnética e proteção IP66. Uma pesquisa publicada em 2025 constatou que compósitos híbridos de fibra de carbono e vidro melhoraram a capacidade de carga à flexão em 26,5% a 34,4% em comparação com painéis de fibra de vidro apenas. O uso mais amplo em grandes sistemas geradores permanece limitado pela falta de especificações estruturais padronizadas para painéis de invólucros de geradores não metálicos.
Por Usuário Final:
Industrial e Manufatura Detém a Maior Posição Enquanto os Data Centers Crescem Mais RapidamenteO setor industrial e de manufatura detinha 18,7% da receita em 2026. Setores de processo contínuo, como petroquímica, produção automotiva e processamento de alimentos, precisam de energia de reserva confiável porque as interrupções podem gerar perdas de produção substanciais. Os invólucros para esses locais enfatizam a proteção contra intempéries, o acesso para manutenção e a resistência a poeira, vapores e vibração. Edifícios comerciais, locais de petróleo e gás, serviços públicos e instalações de geração de energia também proporcionam demanda constante. Suas decisões de compra geralmente estão vinculadas à proteção de equipamentos e à conformidade, em vez de expansão de curto prazo. Essa ampla base de uso confere ao setor de invólucros para geradores uma demanda recorrente em vários ambientes de usuários finais.
Os data centers devem crescer a um CAGR de 13,1% até 2032. As grandes capacidades dos geradores exigem embalagens térmicas e acústicas específicas, o que aumenta o valor dos invólucros em relação às pequenas unidades de reserva comerciais. Os clientes de data centers também atribuem grande importância aos cronogramas de implantação, redundância e certificação. O resultado favorece produtos conteinerizados escaláveis e projetos de sistemas pré-engenheirados. As instalações de saúde e as aplicações de telecomunicações ocupam posições intermediárias porque os requisitos de tempo de atividade permanecem rigorosos. As telecomunicações mantêm uma necessidade clara de energia de reserva à medida que o adensamento de redes estende os equipamentos a locais onde os limites de ruído locais afetam a seleção de produtos.
Análise Geográfica
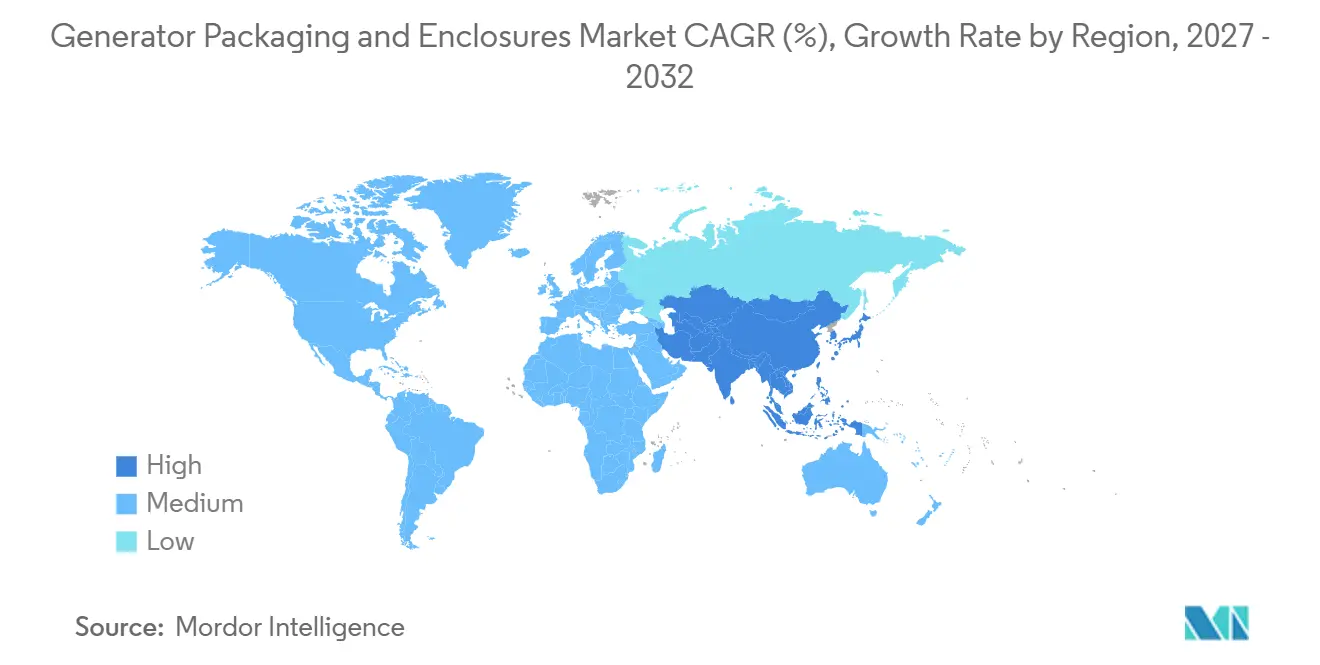
A Ásia-Pacífico detinha 41,3% da receita em 2026 e deve se expandir a um CAGR de 9,1% até 2032. Isso torna a Ásia-Pacífico a maior posição regional no tamanho do mercado de embalagens e invólucros para geradores e a região de crescimento mais rápido ao longo do período de previsão. A expansão planejada da Índia em capacidade de data centers sustenta a demanda por grandes pacotes de geradores e sistemas de invólucros relacionados. A China também permanece uma importante base de produção de conjuntos geradores a diesel e equipamentos empacotados relacionados. Tailândia, Malásia, Vietnã e Indonésia acrescentam demanda de instalações de telecomunicações, construção e comerciais. Os custos de extensão da rede elétrica em áreas rurais e semiurbanas continuam a sustentar o uso de geradores nesses mercados.
A América do Norte é o segundo maior mercado regional no mercado de embalagens e invólucros para geradores. A demanda reflete o investimento em infraestrutura de hiperescala, o envelhecimento da infraestrutura da rede elétrica e os requisitos estaduais de ruído e emissões. Os projetos de data centers favorecem sistemas projetados para alta capacidade, instalação rápida e operação confiável. A exposição a condições climáticas severas também aumenta a importância da construção estrutural e à prova de intempéries. A Europa avança em um ritmo mais moderado, sustentada pelos requisitos de conformidade com ruído e pela demanda por energia de reserva certificada. A Cummins afirma ter implantado mais de 3,5 GW de energia de reserva em mais de 1.400 conjuntos geradores em data centers europeus ao longo da última década.
A América do Sul, o Oriente Médio e a África representam reservas de receita menores, mas permanecem importantes para o mercado de embalagens e invólucros para geradores. O Brasil sustenta a demanda por meio de aplicações industriais e comerciais. A crise de eletricidade do Equador em 2024-2025 destacou como a interrupção de energia pode aumentar a atenção aos requisitos de ruído e invólucros de geradores. A Arábia Saudita e os Emirados Árabes Unidos proporcionam demanda liderada por data centers no Oriente Médio. O Egito e a África do Sul acrescentam demanda de clientes industriais e de telecomunicações. Esses mercados podem favorecer fornecedores que combinam design de produto flexível com aprovações locais e capacidades de serviço.
Cenário Competitivo
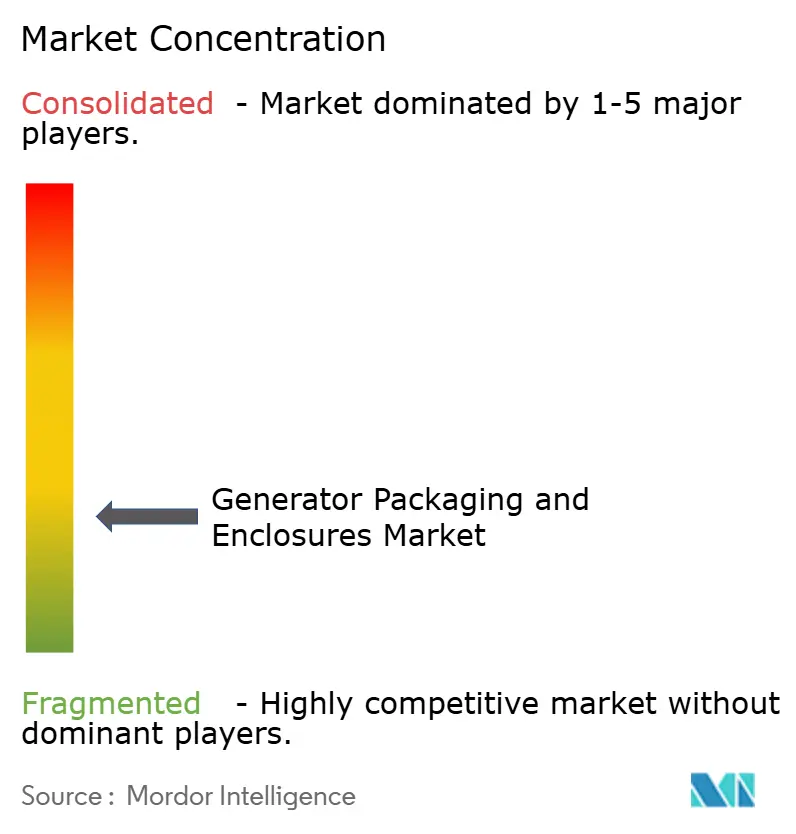
O mercado de embalagens e invólucros para geradores é fragmentado. Caterpillar, Cummins, Generac, Rehlko e Mitsubishi Heavy Industries empacotam soluções de invólucros com plataformas de geradores. Essa abordagem permite que eles alinhem o projeto do invólucro com o desempenho do motor, os controles e a certificação do produto. Empresas especializadas como Enercon Engineering, Freeman Enclosure Systems e AVL Manufacturing competem por meio de fabricação personalizada, resposta mais rápida e conhecimento de aprovações regionais. Os fabricantes de equipamentos originais estão migrando para plataformas modulares que podem ser certificadas e fornecidas em múltiplas jurisdições. Os fornecedores especializados estão aumentando seu foco em ofertas específicas para data centers, onde os requisitos são mais exigentes.
A Cummins ilustra a abordagem de plataforma de produto por meio de sua linha Centum Force. A configuração de contêiner empilhável é projetada para instalações de alta densidade e tem capacidades de até 2.750 kVA. A Mitsubishi Heavy Industries Engine System Asia também lançou o MGS2500R, um produto de 2.500 kVA alojado em um contêiner High Cube de 40 pés para requisitos de data centers Tier III e Tier IV. O lançamento do invólucro de alumínio da Rimco em fevereiro de 2026 mostra uma estratégia diferente que aborda a exposição à corrosão em locais de Porto Rico e do Caribe. Esses movimentos mostram que as escolhas de projeto estão cada vez mais vinculadas à densidade do local, às necessidades de conformidade e às condições operacionais.
Os sistemas empacotados híbridos proporcionam outra área de atividade no mercado de embalagens e invólucros para geradores. A Atlas Copco oferece geradores híbridos modulares que combinam um gerador a diesel com armazenamento de energia em baterias em um pacote de produto unificado. Esse tipo de sistema é relevante para construção, eventos e aplicações remotas que precisam de menor consumo de combustível ao lado do suporte familiar de geradores. Os projetos conteinerizados também criam valor onde o transporte, a velocidade de instalação e a área do local são decisivos. Os fornecedores de invólucros compostos têm uma abertura se puderem atender aos requisitos acústicos e estruturais a um custo que suporte a adoção. A competição dependerá, portanto, da integração de produtos, da capacidade de conformidade local, da expertise em materiais e da velocidade de entrega.
Líderes do Setor de Embalagens e Invólucros para Geradores
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Kohler Co.
-
Atlas Copco AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens e Invólucros para Geradores Empresas cobertas neste relatório
- ADE Power Ltd.
- AKSA Power Generation
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Enercon Engineering, Inc.
- Falcon Structures
- FG Wilson (Engineering) Ltd.
- Freeman Enclosure Systems LLC
- Generac Power Systems, Inc.
- Global Power Components
- HIMOINSA, S.L.
- JCB Power Products
- Kirloskar Oil Engines Limited
- Kohler Co.
- Mitsubishi Heavy Industries, Ltd.
- Pramac S.p.A.
- Rolls-Royce plc
- Teksan Jeneratör Elektrik Sanayi ve Ticaret A.Ş.
- Yanmar Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Embalagens e Invólucros para Geradores
- Fevereiro de 2026: A Rimco, distribuidora exclusiva da Caterpillar para Porto Rico e o Caribe, lançou uma linha de geradores com invólucros totalmente de alumínio, substituindo a construção galvanizada. O projeto aborda os desafios de corrosão costeira específicos de ambientes úmidos e de alta salinidade e possui um tanque de diesel de 158 galões para maior autonomia.
- Outubro de 2025: A Mitsubishi Heavy Industries Engine System Asia lançou a Solução Conteinerizada MGS2500R na Data Centre World Asia 2025 em Singapura. Alojada em um contêiner High Cube de 40 pés, a unidade de 2.500 kVA está em conformidade com os requisitos de data centers Tier III e Tier IV e é projetada para implantação rápida e realocação de local nos mercados de 50 Hz da APAC. O lançamento sinaliza a intenção da MHI-ESA de competir diretamente com a Cummins e a Caterpillar em energia empacotada para data centers.
- Junho de 2025: A Cummins lançou o S17, um conjunto gerador de plataforma de motor de 17 litros que fornece até 1 MW a partir de uma área compacta, montado em sua instalação em Fridley, Minnesota. Projetado para ambientes urbanos onde o espaço é limitado, o S17 suporta flexibilidade de combustível HVO e possui uma garantia base de três anos, visando os segmentos de saúde, tratamento de água e propriedades comerciais.
- Maio de 2025: A Cummins lançou a série de geradores conteinerizados Centum Force para os mercados europeus, oferecendo modelos de 2.000 kVA a 2.750 kVA em contêineres ISO de 40 pés empilháveis. A primeira venda comercial foi de 24 unidades para a Durata, fornecedora britânica de data centers modulares, com um plano de serviço de três anos. O produto aborda diretamente as preocupações dos clientes sobre o tempo de implantação, a área do invólucro e o custo de transporte.
Escopo do Relatório Global do Mercado de Embalagens e Invólucros para Geradores
O Mercado Global de Embalagens e Invólucros para Geradores refere-se ao mercado de habitações protetoras e sistemas de invólucros projetados para acomodar e proteger geradores da exposição ambiental, danos físicos e ruído operacional. Esses invólucros incluem projetos acústicos, à prova de intempéries, do tipo cobertura, conteinerizados, modulares e construídos sob medida, fabricados com materiais metálicos e não metálicos. Eles suportam a redução de ruído, a proteção contra intempéries, a ventilação, o gerenciamento térmico e a segurança operacional em aplicações residenciais, comerciais, industriais e de infraestrutura.
O mercado global de embalagens e invólucros para geradores é segmentado por tipo de produto, material, usuário final e geografia. Por tipo de produto, o mercado é segmentado em invólucros acústicos, invólucros à prova de intempéries, invólucros com atenuação de som, invólucros do tipo cobertura, invólucros para geradores conteinerizados, invólucros modulares para geradores, habitações para geradores construídas sob medida e outros tipos de produtos. Por material, o mercado é segmentado em materiais metálicos e materiais não metálicos. Por usuário final, o mercado é segmentado em residencial, edifícios comerciais, industrial e manufatura, data centers, instalações de saúde, petróleo e gás, construção, telecomunicações, serviços públicos e geração de energia, e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de embalagens e invólucros para geradores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Invólucros Acústicos |
| Invólucros à Prova de Intempéries |
| Invólucros com Atenuação de Som |
| Invólucros do Tipo Cobertura |
| Invólucros para Geradores Conteinerizados |
| Invólucros Modulares para Geradores |
| Habitações para Geradores Construídas sob Medida |
| Outros Tipos de Produtos |
| Materiais Metálicos |
| Materiais Não Metálicos |
| Residencial |
| Edifícios Comerciais |
| Industrial e Manufatura |
| Data Centers |
| Instalações de Saúde |
| Petróleo e Gás |
| Construção |
| Telecomunicações |
| Serviços Pblicos e Geração de Energia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Invólucros Acústicos | |
| Invólucros à Prova de Intempéries | ||
| Invólucros com Atenuação de Som | ||
| Invólucros do Tipo Cobertura | ||
| Invólucros para Geradores Conteinerizados | ||
| Invólucros Modulares para Geradores | ||
| Habitações para Geradores Construídas sob Medida | ||
| Outros Tipos de Produtos | ||
| Por Material | Materiais Metálicos | |
| Materiais Não Metálicos | ||
| Por Usuário Final | Residencial | |
| Edifícios Comerciais | ||
| Industrial e Manufatura | ||
| Data Centers | ||
| Instalações de Saúde | ||
| Petróleo e Gás | ||
| Construção | ||
| Telecomunicações | ||
| Serviços Pblicos e Geração de Energia | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de invólucros para geradores em 2032?
O mercado de embalagens e invólucros para geradores deve atingir 4,42 bilhões de USD até 2032, expandindo-se a um CAGR de 8,22% a partir de 2027. A construção de data centers, as necessidades de confiabilidade da rede elétrica e os requisitos de conformidade sustentam essa perspectiva.
Qual categoria de produto está se expandindo mais rapidamente?
Os invólucros para geradores conteinerizados devem crescer a um CAGR de 8,7% até 2032. Os formatos ISO padronizados podem reduzir as obras no local, suportar o transporte e encurtar os cronogramas de instalação para projetos maiores.
Por que os invólucros acústicos são amplamente utilizados?
Os invólucros acústicos detinham 29,4% da participação de receita em 2026 porque abordam o controle de ruído e a proteção de equipamentos em locais comerciais e urbanos. Eles são especialmente relevantes onde hospitais, escritórios e serviços públicos devem atender aos requisitos de ruído.
Qual usuário final tem o maior crescimento previsto?
Os data centers devem crescer a um CAGR de 13,1% até 2032. Seus requisitos de geradores de alta capacidade aumentam a necessidade de gerenciamento térmico, desempenho acústico, redundância e instalação rápida.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha 41,3% da participação de receita em 2026 e deve se expandir a um CAGR de 9,1% até 2032. O desenvolvimento de data centers, a produção de geradores e as lacunas na infraestrutura da rede elétrica sustentam a demanda regional.
Qual é o principal desafio de custo para os fornecedores?
A volatilidade dos custos de aço e alumínio pode comprimir as margens dos fornecedores que utilizam painéis metálicos e trabalham com contratos de preço fixo. Custos de insumos mais elevados também podem afetar a precificação, os prazos de entrega e as decisões de capacidade.