
Marktgröße und Marktanteile für Generatorverpackungen und -gehäuse
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.98 Milliarden US-Dollar |
| Marktgröße (2032) | 4.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Generatorverpackungen und -gehäuse von Mordor Intelligence
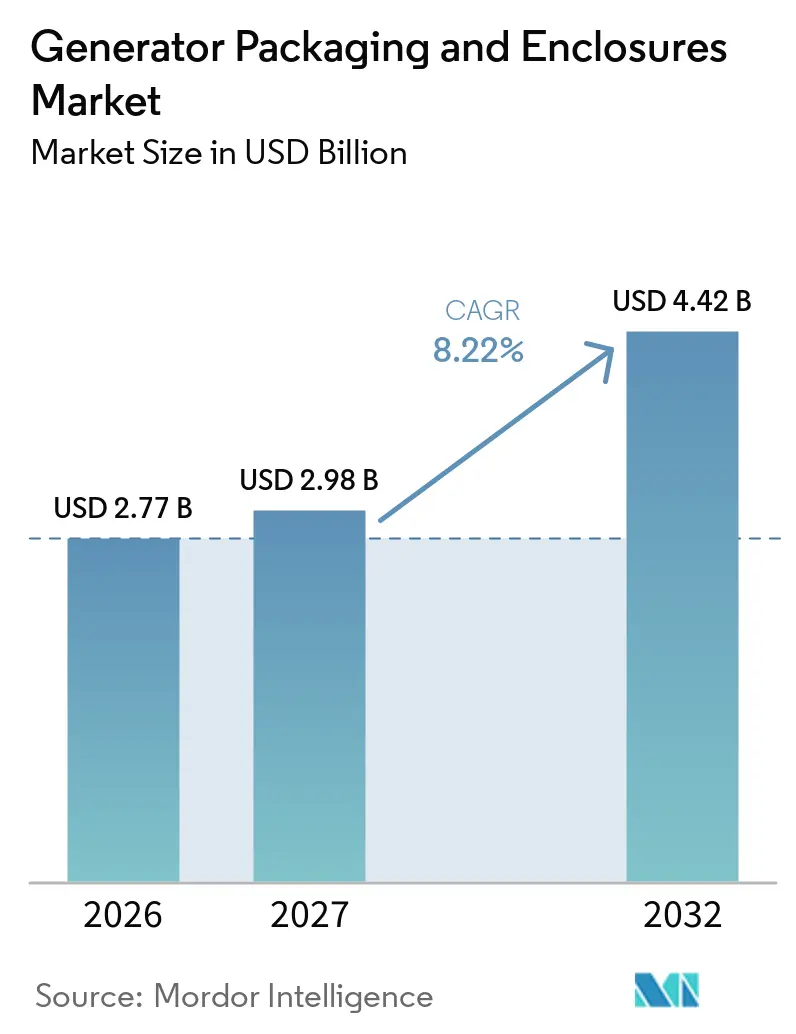
Die Marktgröße für Generatorverpackungen und -gehäuse wird voraussichtlich von 2,77 Milliarden USD im Jahr 2026 auf 2,98 Milliarden USD im Jahr 2027 steigen und bis 2032 4,42 Milliarden USD erreichen, mit einem CAGR von 8,22 % über den Zeitraum 2027–2032. Das Wachstum ist an den Bau von Rechenzentren, den Bedarf an Netzzuverlässigkeit sowie Vorschriften geknüpft, die geringere Lärmemissionen und eine bessere Umweltleistung erfordern. Käufer spezifizieren zunehmend Wärmeregulierung, akustische Leistung, Wetterschutz und Fernüberwachung als Teil eines vollständigen Energiepakets. Dies verändert die Beschaffung von Gehäusen von einem einfachen Gerätekauf zu einem Bestandteil der kritischen Energieplanung. Große Generatorenhersteller reagieren mit containerisierten und zertifizierten Produktplattformen, während spezialisierte Hersteller durch Individualisierung und lokale Zulassungserfahrung konkurrieren. Materialkostendruck und standortspezifische Genehmigungsverfahren werden weiterhin den Projektzeitplan und die Lieferantenauswahl im Markt für Generatorverpackungen und -gehäuse prägen.
Wichtigste Erkenntnisse des Berichts
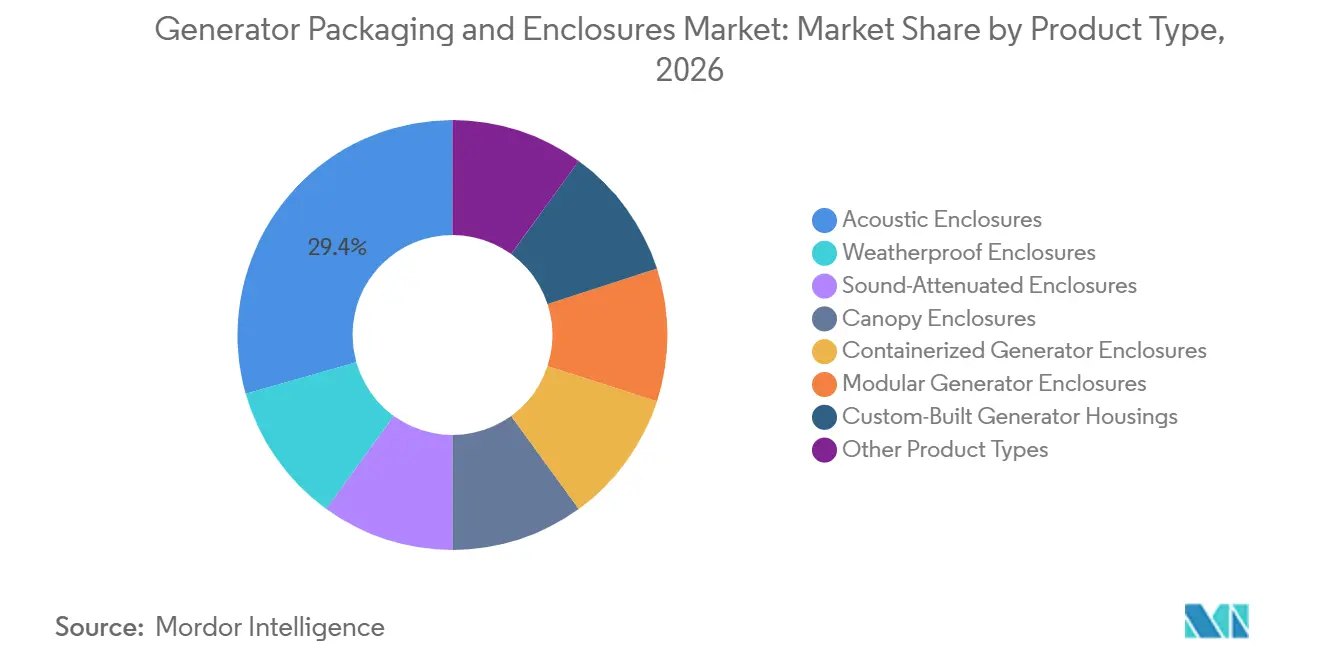
- Nach Produkttyp hielten Schallschutzgehäuse im Jahr 2026 einen Marktanteil von 29,4 % im Markt für Generatorverpackungen und -gehäuse, während containerisierte Generatorgehäuse bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Material hielten metallische Werkstoffe im Jahr 2026 einen Marktanteil von 84,5 % im Markt für Generatorverpackungen und -gehäuse, während nichtmetallische Werkstoffe bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
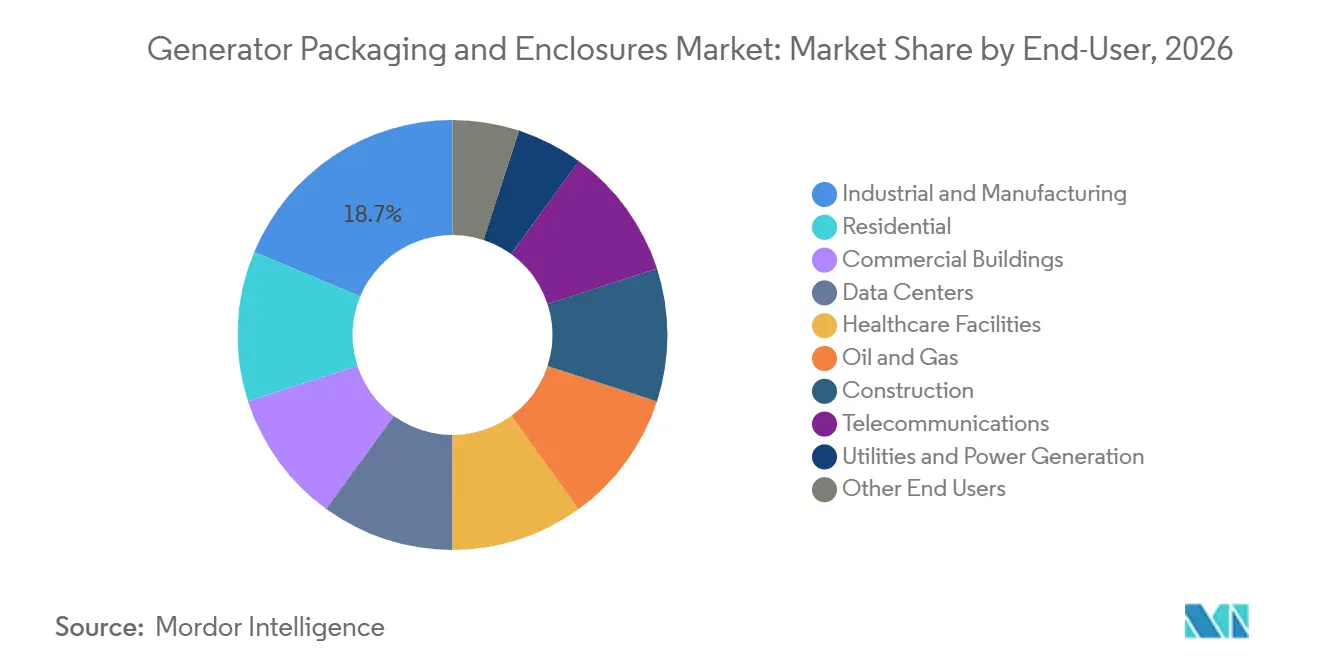
- Nach Endnutzer hielten Industrie und Fertigung im Jahr 2026 einen Umsatzanteil von 18,7 %, während Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Rechenzentren und unternehmenskritischer Stromversorgung | +2.1% | Global, konzentriert in Nordamerika, Asien-Pazifik, China, Indien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Netzzuverlässigkeit und Widerstandsfähigkeit gegenüber extremen Wetterereignissen | +1.4% | Asien-Pazifik, Nordamerika, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Lärmreduzierung in städtischen Gebieten und Umweltkonformität | +1.1% | Global, mit starker regulatorischer Relevanz in Europa, Indien und asiatisch-pazifischen Städten | Mittelfristig (2–4 Jahre) |
| Modulare Containerisierung für schnellere Bereitstellung im Mehrere-Megawatt-Bereich | +1.3% | Global, mit frühen Gewinnen in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fernüberwachung und Integration von vorausschauender Wartung | +0.9% | Global, mit schnellerer Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hybride Energiesysteme und Nachfrage nach batterieintegrierten Gehäusen | +0.8% | Global, einschließlich Bauwesen, Veranstaltungen und abgelegene Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Rechenzentren und unternehmenskritischer Stromversorgung
Der Markt für Generatorverpackungen und -gehäuse profitiert davon, dass große Rechenzentrumsbetreiber Generatoren nicht nur für gelegentlichen Bereitschaftsbetrieb einsetzen. Einige Betreiber nutzen Primärenergie, um lange Warteschlangen für Netzanschlüsse zu überbrücken. Dieses Betriebsmodell erhöht den Bedarf an kontinuierlicher Wärmeabfuhr, Schallschutz, Wetterschutz und Fernverwaltung. Große Standorte können viele Generatoreinheiten erfordern, was eine Nachfrage nach wiederholten Gehäusepaketen anstelle einer einzelnen kundenspezifischen Installation schafft. Indien wird voraussichtlich seine Rechenzentrumkapazität von 1,5 GW bis 2030 auf 8–10 GW steigern, und der Bedarf an Notstromversorgung folgt dem Wachstum der IT-Last. Dieses Nachfragemuster verleiht dem Markt für Generatorverpackungen und -gehäuse eine größere Rolle bei der Planung neuer Campus-Anlagen.
Lücken in der Netzzuverlässigkeit und Widerstandsfähigkeit gegenüber extremen Wetterereignissen
Der Markt für Generatorverpackungen und -gehäuse profitiert auch von alternden Übertragungsanlagen und Wetterereignissen, die die Stromversorgung unterbrechen. Gehäuse schützen Generatorsätze sowohl im Bereitschafts- als auch im Primärbetrieb, wo die Exposition gegenüber Regen, Wind, Staub und Trümmern die Betriebszuverlässigkeit beeinträchtigen kann. Beschaffungsstandards in hurrikangefährdeten Gebieten legen besonderen Wert auf strukturelle Festigkeit und Wetterbeständigkeit. Die Anforderungen in Florida an Generatorgehäuse umfassen anspruchsvolle Bedingungen hinsichtlich Wind, Regeneindringung und Trümmereinwirkung, was den Konstruktionsmaßstab für exponierte Installationen erhöht. Netzlücken in den sich entwickelnden Märkten des asiatisch-pazifischen Raums und des Nahen Ostens unterstützen die Nachfrage in den Bereichen Telekommunikation, Bauwesen, Gewerbeimmobilien und Industriestandorte. Dies stützt eine wiederkehrende Auftragsbasis für den Markt für Generatorverpackungen und -gehäuse, selbst wenn diskretionäre Industrieinvestitionen nachlassen.
Anforderungen zur Lärmreduzierung in städtischen Gebieten und Umweltkonformität
Der Markt für Generatorverpackungen und -gehäuse wird durch Vorschriften geprägt, die Schallschutz zu einer Compliance-Anforderung machen. Das Central Pollution Control Board Indiens legt einen maximalen Schalldruckpegel von 75 dB(A) in 1 Meter Abstand von der Gehäuseoberfläche für Generatorsätze bis 1.000 kVA fest. Diese Grenzwerte unterstützen den Einsatz von Schallschutzgehäusesystemen in der Nähe von Wohn-, Gewerbe- und Gesundheitseinrichtungen. Europäische Anforderungen beziehen sich ebenfalls auf Lärmstandards für Generatorsätze und rotierende elektrische Geräte. Lieferanten müssen Lärmreduzierung mit Luftstrom, Servicezugang und Wärmeabfuhr in Einklang bringen. Diese Anforderungen machen konforme Konstruktionen im Markt für Generatorverpackungen und -gehäuse wichtiger, da die Bebauungsdichte zunimmt.
Modulare Containerisierung für schnellere Bereitstellung im Mehrere-Megawatt-Bereich
Der Markt für Generatorverpackungen und -gehäuse verzeichnet eine schnellere Einführung containerisierter Produkte für große Rechenzentrumsprojekte. Standard-ISO-Containerformate mit 40 Fuß reduzieren den Umfang der Tiefbauarbeiten vor Ort und unterstützen den intermodalen Transport. Sie können Installations- und Inbetriebnahmezeitpläne im Vergleich zu vor Ort errichteten Lösungen verkürzen. Cummins stellte im Mai 2025 seine containerisierte Generatorserie Centum Force mit stapelbaren 40-Fuß-ISO-Einheiten mit Nennleistungen von 2.000 kVA bis 2.750 kVA vor. Das Unternehmen gab an, dass das Design bis zu 34 % Einsparungen bei der Raumnutzung und ab-Werk-Lieferzeiten von 16–20 Wochen ermöglichen kann.[1] Mitsubishi Heavy Industries Engine System Asia brachte im Oktober 2025 eine containerisierte 2.500-kVA-Lösung auf den Markt, die für den schnellen Einsatz in Rechenzentrumsprojekten im asiatisch-pazifischen Raum konzipiert ist.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Stahl- und Aluminiumkosten | -1.2% | Global, mit erhöhter Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Standortspezifische Zertifizierungs- und Genehmigungskomplexität | -0.8% | Global, mit hoher Relevanz in Nordamerika, Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Akustische und thermische Kompromisse bei hochdämpfenden Konstruktionen | -0.5% | Global, insbesondere bei dichten städtischen Installationen | Langfristig (≥ 4 Jahre) |
| Hoher Individualisierungsaufwand und Konstruktionsintensität | -0.6% | Global, mit zunehmender Relevanz in Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Stahl- und Aluminiumkosten
Der Markt für Generatorverpackungen und -gehäuse steht unter Materialkostendruck, da Stahl und Aluminium Kerneinsatzstoffe für metallische Paneele und Strukturteile sind. Die Associated General Contractors of America berichteten, dass die Preise für Aluminiumwalzprodukte von Dezember 2024 bis Dezember 2025 um 30,5 % gestiegen sind. Die Preise für Stahlwalzprodukte stiegen im gleichen Zeitraum um 17 %.[3] Im September 2026 lagen die Preise für Aluminiumwalzprodukte im Jahresvergleich um 25,2 % höher, und die Preise für Stahlwalzprodukte waren um 27,6 % höher.[4] Hersteller, die unter Festpreisverträgen arbeiten, haben möglicherweise nur begrenzte Möglichkeiten, diese Erhöhungen an die Kunden weiterzugeben. Der daraus resultierende Margendruck kann die Kapazitätserweiterung einschränken und die Preisgestaltung im Markt für Generatorverpackungen und -gehäuse erschweren.
Standortspezifische Zertifizierungs- und Genehmigungskomplexität
Der Markt für Generatorverpackungen und -gehäuse wird durch Genehmigungen eingeschränkt, die sich je nach Region und Projektstandort unterscheiden. Große containerisierte Installationen können eine strukturelle Windlastzertifizierung, eine akustische Freigabe, eine Umweltgenehmigung und eine Überprüfung anhand von Rechenzentrumstandards erfordern. Eine in einem Rechtsgebiet akzeptierte Konstruktion kann in einem anderen noch zusätzliche Validierungen erfordern. Der kombinierte Genehmigungsprozess kann die Bereitstellungszeitpläne für Mehrere-Megawatt-Projekte um 3–6 Monate verlängern. Diese Verzögerungen verringern den Geschwindigkeitsvorteil, der containerisierte Systeme unterstützt. Etablierte Gerätehersteller können davon profitieren, da ihre verpackten Angebote bereits auf mehrere Zertifizierungsanforderungen ausgelegt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schallschutzgehäuse führend, während containerisierte Formate expandierenSchallschutzgehäuse hielten im Jahr 2026 einen Umsatzanteil von 29,4 %. Ihre Position spiegelt die Notwendigkeit wider, sowohl Generatorlärm als auch Außenexposition an städtischen Industrie-, Gewerbe- und institutionellen Standorten zu bewältigen. Krankenhäuser, Bürogebäude und Versorgungsinstallationen benötigen Konstruktionen, die lokale Schallschutzanforderungen erfüllen, ohne den Geräteschutz zu beeinträchtigen. Indiens Lärmschutzanforderungen für Sätze bis 1.000 kVA stärken eine Compliance-Basis für diesen Produkttyp. Wetterfeste, schalldämpfende und Baldachin-Produkte bedienen unterschiedliche Leistungsanforderungen, Preispunkte und Wartungspräferenzen in Bau- und Öl- und Gasanwendungen.
Containerisierte Generatorgehäuse werden voraussichtlich bis 2032 mit einem CAGR von 8,7 % expandieren und sind damit die am schnellsten wachsende Produktkategorie. Die Marktgröße für Generatorverpackungen und -gehäuse in diesem Format wird durch standardisierte Versandabmessungen gestützt, die den Aufwand für kundenspezifisches Standortengineering begrenzen. ISO-kompatible Einheiten können über etablierte Frachtnetze transportiert und schneller am Projektstandort platziert werden. Ihre Anwendung ist am stärksten dort, wo Rechenzentren mehrere Generatoren innerhalb eines definierten Flächenbedarfs benötigen. Modulare Gehäuse und maßgefertigte Gehäuse bedienen größere Industriecampus-Anlagen und spezialisierte Einrichtungen mit nicht standardmäßigen technischen Anforderungen. Diese höherwertigen Produkte können Premiumpreise erzielen, wenn Leistung, Zugang und Umweltbedingungen nicht durch ein Standardpaket abgedeckt werden können.

Nach Material:
Metallische Werkstoffe bleiben dominant, während Alternativen an Interesse gewinnenMetallische Werkstoffe hielten im Jahr 2026 einen Umsatzanteil von 84,5 %. Stahl wird weiterhin häufig eingesetzt, da er bewährte tragende Leistung bietet und in etablierte Fertigungsprozesse passt. Aluminium wird wegen seiner Korrosionsbeständigkeit geschätzt, insbesondere an Küsten- und Tropenstandorten. Rimco führte im Februar 2026 eine Generatorlinie mit vollständigen Aluminiumgehäusen in Puerto Rico und der Karibik ein. Das Unternehmen nannte die Korrosionsbeständigkeit in feuchten Küstenlagen mit hohem Salzgehalt als Hauptgrund für das Design. Diese Eigenschaften halten metallische Konstruktionen bei Projekten zentral, die vertraute strukturelle Spezifikationen und breiten Serviceunterstützung erfordern.
Nichtmetallische Werkstoffe werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Höhere Aluminiumkosten verringern den Unterschied bei den Gesamtbetriebskosten zwischen Verbundpaneelen und herkömmlichem Blech in einigen Anwendungen. Für Outdoor-Elektrogeräte entwickelte Polycarbonatmaterialien können geringeres Gewicht mit elektromagnetischer Abschirmung und IP66-Schutz kombinieren. Eine im Jahr 2025 veröffentlichte Studie ergab, dass Kohlenstoff-Glas-Faser-Hybridverbundwerkstoffe die Biegebelastungskapazität um 26,5 %–34,4 % im Vergleich zu reinen Glasfaserpaneelen verbesserten. Eine breitere Verwendung in großen Generatorsystemen wird durch das Fehlen standardisierter struktureller Spezifikationen für nichtmetallische Generatorgehäusepaneele eingeschränkt.
Nach Endnutzer:
Industrie und Fertigung hält die größte Position, während Rechenzentren am schnellsten wachsenIndustrie und Fertigung hielten im Jahr 2026 einen Umsatzanteil von 18,7 %. Kontinuierliche Prozesssektoren wie Petrochemie, Automobilproduktion und Lebensmittelverarbeitung benötigen zuverlässige Notstromversorgung, da Ausfälle erhebliche Produktionsverluste verursachen können. Gehäuse für diese Standorte legen den Schwerpunkt auf Wetterschutz, Wartungszugang und Beständigkeit gegen Staub, Dämpfe und Vibrationen. Gewerbegebäude, Öl- und Gasstandorte, Versorgungsunternehmen und Stromerzeugungsanlagen sorgen ebenfalls für eine stetige Nachfrage. Ihre Kaufentscheidungen sind oft an Geräteschutz und Compliance gebunden, nicht an kurzfristige Expansion. Diese breite Nutzungsbasis verleiht der Generatorgehäusebranche eine wiederkehrende Nachfrage in verschiedenen Endnutzerbereichen.
Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen. Große Generatornennleistungen erfordern zweckgebundene thermische und akustische Verpackungen, was den Gehäusewert im Vergleich zu kleinen gewerblichen Bereitschaftseinheiten erhöht. Rechenzentrumskunden legen auch großen Wert auf Bereitstellungszeitpläne, Redundanz und Zertifizierung. Das Ergebnis begünstigt skalierbare containerisierte Produkte und vorgefertigte Systemdesigns. Gesundheitseinrichtungen und Telekommunikationsanwendungen nehmen mittlere Positionen ein, da die Betriebszeitanforderungen streng bleiben. Die Telekommunikation behält einen klaren Bedarf an Notstromversorgung, da die Netzverdichtung Geräte an Standorte ausdehnt, wo lokale Lärmgrenzen die Produktauswahl beeinflussen.
Geografische Analyse
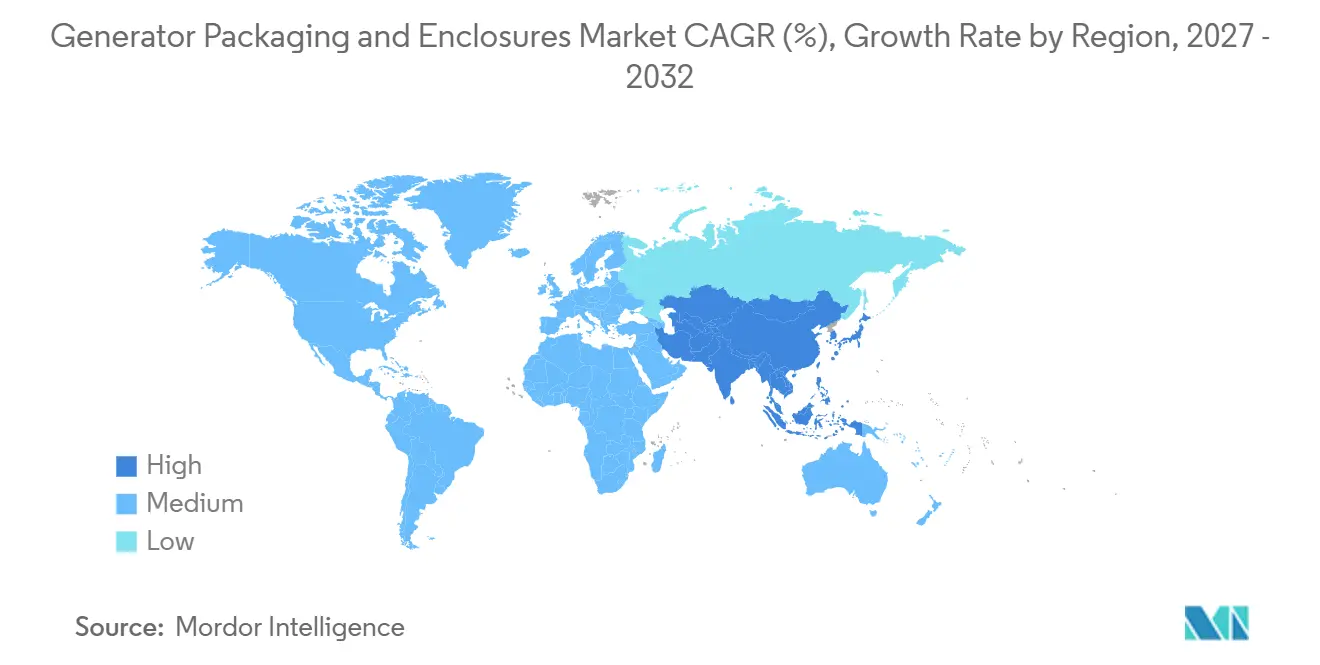
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 9,1 % expandieren. Dies macht Asien-Pazifik zur größten regionalen Position in der Marktgröße für Generatorverpackungen und -gehäuse und zur am schnellsten wachsenden Region im Prognosezeitraum. Indiens geplante Erweiterung der Rechenzentrumkapazität unterstützt die Nachfrage nach großen Generatorpaketen und zugehörigen Gehäusesystemen. China bleibt auch eine wichtige Produktionsbasis für Dieselgeneratorsätze und zugehörige verpackte Geräte. Thailand, Malaysia, Vietnam und Indonesien tragen Nachfrage aus Telekommunikation, Bauwesen und gewerblichen Installationen bei. Die Kosten für die Netzerweiterung in ländlichen und halbstädtischen Gebieten unterstützen weiterhin den Generatoreinsatz in diesen Märkten.
Nordamerika ist der zweitgrößte regionale Markt für Generatorverpackungen und -gehäuse. Die Nachfrage spiegelt Hyperscale-Investitionen, alternde Netzinfrastruktur sowie lärm- und emissionsbezogene Anforderungen auf Bundesstaatsebene wider. Rechenzentrumsprojekte bevorzugen Systeme, die für hohe Kapazität, schnelle Installation und zuverlässigen Betrieb ausgelegt sind. Starke Wetterexposition erhöht auch die Bedeutung von struktureller und wetterfester Bauweise. Europa schreitet in einem gemäßigteren Tempo voran, unterstützt durch Lärmschutzanforderungen und die Nachfrage nach zertifizierter Notstromversorgung. Cummins gibt an, in den letzten zehn Jahren mehr als 3,5 GW Notstromleistung in mehr als 1.400 Generatorsätzen in europäischen Rechenzentren installiert zu haben.
Südamerika, der Nahe Osten und Afrika stellen kleinere Umsatzpools dar, bleiben aber für den Markt für Generatorverpackungen und -gehäuse wichtig. Brasilien unterstützt die Nachfrage durch Industrie- und Gewerbeanwendungen. Die Stromkrise in Ecuador 2024–2025 verdeutlichte, wie Stromunterbrechungen die Aufmerksamkeit auf Generatorlärm- und Gehäuseanforderungen lenken können. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten rechenzentrumsorientierte Nachfrage im Nahen Osten. Ägypten und Südafrika tragen Nachfrage von Industrie- und Telekommunikationskunden bei. Diese Märkte können Lieferanten bevorzugen, die flexibles Produktdesign mit lokalen Zulassungen und Servicefähigkeiten kombinieren.
Wettbewerbslandschaft
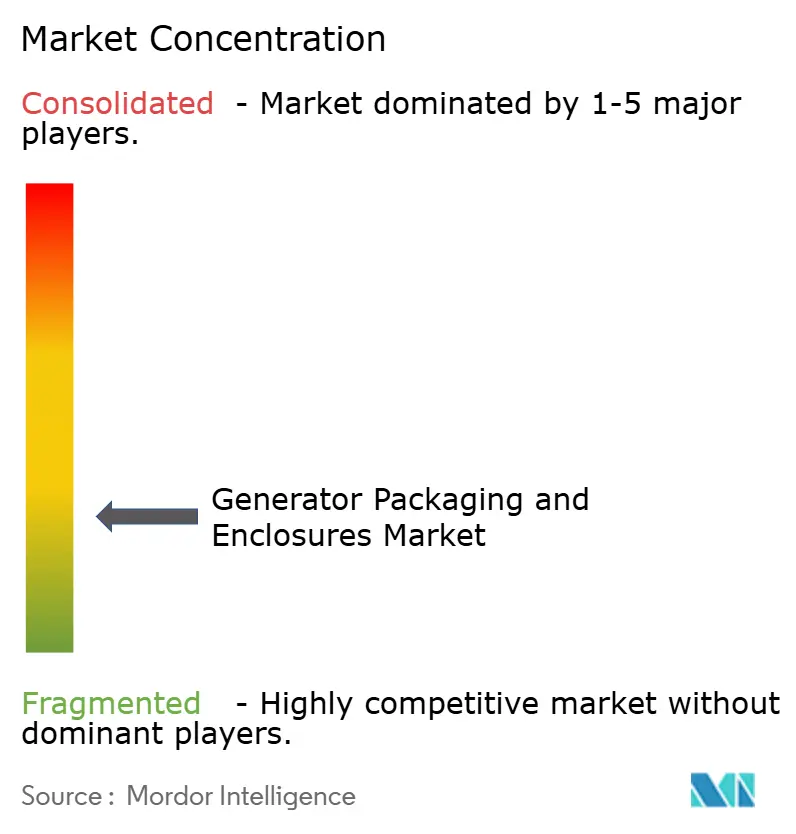
Der Markt für Generatorverpackungen und -gehäuse ist fragmentiert. Caterpillar, Cummins, Generac, Rehlko und Mitsubishi Heavy Industries bündeln Gehäuselösungen mit Generatorplattformen. Dieser Ansatz ermöglicht es ihnen, das Gehäusedesign auf Motorleistung, Steuerungen und Produktzertifizierung abzustimmen. Spezialisierte Unternehmen wie Enercon Engineering, Freeman Enclosure Systems und AVL Manufacturing konkurrieren durch kundenspezifische Fertigung, schnellere Reaktionszeiten und regionale Zulassungskenntnisse. Originalgerätehersteller bewegen sich hin zu modularen Plattformen, die in mehreren Rechtsgebieten zertifiziert und geliefert werden können. Spezialisierte Lieferanten verstärken ihren Fokus auf rechenzentrumsspezifische Angebote, wo die Anforderungen anspruchsvoller sind.
Cummins veranschaulicht den Produktplattformansatz durch seine Centum Force-Reihe. Die stapelbare Containerkonfiguration ist für hochdichte Installationen ausgelegt und hat Nennleistungen bis zu 2.750 kVA. Mitsubishi Heavy Industries Engine System Asia hat auch den MGS2500R eingeführt, ein 2.500-kVA-Produkt in einem 40-Fuß-High-Cube-Container für Tier-III- und Tier-IV-Rechenzentrumsprojekte. Rimcos Aluminiumgehäuse-Einführung im Februar 2026 zeigt eine andere Strategie, die Korrosionsexposition in Puerto Rico und karibischen Standorten adressiert. Diese Schritte zeigen, dass Designentscheidungen zunehmend mit Standortdichte, Compliance-Anforderungen und Betriebsbedingungen verknüpft sind.
Hybride verpackte Systeme bieten einen weiteren Aktivitätsbereich im Markt für Generatorverpackungen und -gehäuse. Atlas Copco bietet modulare Hybridgeneratoren an, die einen Dieselgenerator mit einem Batterieenergiespeicher in einem einheitlichen Produktpaket kombinieren. Dieser Systemtyp ist relevant für Bau-, Veranstaltungs- und Fernstandortanwendungen, die einen geringeren Kraftstoffverbrauch neben vertrauter Generatorunterstützung benötigen. Containerisierte Konstruktionen schaffen auch dort Mehrwert, wo Transport, Installationsgeschwindigkeit und Standortflächenbedarf entscheidend sind. Verbundgehäuselieferanten haben eine Chance, wenn sie akustische und strukturelle Anforderungen zu Kosten erfüllen können, die eine Einführung unterstützen. Der Wettbewerb wird daher von Produktintegration, lokaler Compliance-Fähigkeit, Materialexpertise und Liefergeschwindigkeit abhängen.
Marktführer in der Branche für Generatorverpackungen und -gehäuse
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Kohler Co.
-
Atlas Copco AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Generatorverpackungen und -gehäuse Unternehmen in diesem Bericht
- ADE Power Ltd.
- AKSA Power Generation
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Enercon Engineering, Inc.
- Falcon Structures
- FG Wilson (Engineering) Ltd.
- Freeman Enclosure Systems LLC
- Generac Power Systems, Inc.
- Global Power Components
- HIMOINSA, S.L.
- JCB Power Products
- Kirloskar Oil Engines Limited
- Kohler Co.
- Mitsubishi Heavy Industries, Ltd.
- Pramac S.p.A.
- Rolls-Royce plc
- Teksan Jeneratör Elektrik Sanayi ve Ticaret A.Ş.
- Yanmar Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Generatorverpackungen und -gehäuse
- Februar 2026: Rimco, Caterpillars exklusiver Distributor für Puerto Rico und die Karibik, führte eine Generatorlinie mit vollständigen Aluminiumgehäusen ein und ersetzte damit die verzinkte Konstruktion. Das Design adressiert Küstenkorrosionsherausforderungen, die spezifisch für feuchte, salzreiche Umgebungen sind, und verfügt über einen 598-Liter-Dieseltank für verlängerte Laufzeiten.
- Oktober 2025: Mitsubishi Heavy Industries Engine System Asia stellte die containerisierte MGS2500R-Lösung auf der Data Centre World Asia 2025 in Singapur vor. Die in einem 40-Fuß-High-Cube-Container untergebrachte 2.500-kVA-Einheit entspricht den Tier-III- und Tier-IV-Rechenzentrumsprojekten und ist für den schnellen Einsatz und die Standortverlagerung in den 50-Hz-Märkten des asiatisch-pazifischen Raums ausgelegt. Die Einführung signalisiert die Absicht von MHI-ESA, direkt mit Cummins und Caterpillar im Bereich verpackter Rechenzentrumsstromversorgung zu konkurrieren.
- Juni 2025: Cummins stellte den S17 vor, einen Generatorsatz mit einer 17-Liter-Motorplattform, der bis zu 1 MW aus einem kompakten Formfaktor liefert und in seiner Anlage in Fridley, Minnesota, montiert wird. Der für städtische Umgebungen mit begrenztem Platzangebot konzipierte S17 unterstützt HVO-Kraftstoffflexibilität und verfügt über eine dreijährige Basisgarantie, die auf Gesundheits-, Wasseraufbereitungs- und Gewerbeimmobiliensegmente abzielt.
- Mai 2025: Cummins führte die containerisierte Generatorserie Centum Force für europäische Märkte ein und bietet Modelle von 2.000 kVA bis 2.750 kVA in stapelbaren 40-Fuß-ISO-Containern an. Der erste kommerzielle Verkauf umfasste 24 Einheiten an den britischen modularen Rechenzentrumsbetreiber Durata, unterstützt durch einen dreijährigen Serviceplan. Das Produkt adressiert direkt die Kundenbedenken hinsichtlich Bereitstellungszeit, Gehäuseflächenbedarf und Transportkosten.
Berichtsumfang des globalen Marktes für Generatorverpackungen und -gehäuse
Der globale Markt für Generatorverpackungen und -gehäuse bezieht sich auf den Markt für Schutzgehäuse und Gehäusesysteme, die zum Unterbringen und Schützen von Generatoren vor Umwelteinflüssen, physischen Schäden und Betriebslärm konzipiert sind. Diese Gehäuse umfassen akustische, wetterfeste, Baldachin-, containerisierte, modulare und maßgefertigte Konstruktionen, die aus metallischen und nichtmetallischen Werkstoffen hergestellt werden. Sie unterstützen Lärmreduzierung, Wetterschutz, Belüftung, Wärmemanagement und Betriebssicherheit in Wohn-, Gewerbe-, Industrie- und Infrastrukturanwendungen.
Der globale Markt für Generatorverpackungen und -gehäuse ist nach Produkttyp, Material, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Schallschutzgehäuse, wetterfeste Gehäuse, schalldämpfende Gehäuse, Baldachingehäuse, containerisierte Generatorgehäuse, modulare Generatorgehäuse, maßgefertigte Generatorgehäuse und sonstige Produkttypen segmentiert. Nach Material ist der Markt in metallische Werkstoffe und nichtmetallische Werkstoffe segmentiert. Nach Endnutzer ist der Markt in Wohngebäude, Gewerbegebäude, Industrie und Fertigung, Rechenzentren, Gesundheitseinrichtungen, Öl und Gas, Bauwesen, Telekommunikation, Versorgungsunternehmen und Stromerzeugung sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Generatorverpackungen und -gehäuse in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
Segmentierungsübersicht
| Schallschutzgehäuse |
| Wetterfeste Gehäuse |
| Schalldämpfende Gehäuse |
| Baldachingehäuse |
| Containerisierte Generatorgehäuse |
| Modulare Generatorgehäuse |
| Maßgefertigte Generatorgehäuse |
| Sonstige Produkttypen |
| Metallische Werkstoffe |
| Nichtmetallische Werkstoffe |
| Wohngebäude |
| Gewerbegebäude |
| Industrie und Fertigung |
| Rechenzentren |
| Gesundheitseinrichtungen |
| Öl und Gas |
| Bauwesen |
| Telekommunikation |
| Versorgungsunternehmen und Stromerzeugung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schallschutzgehäuse | |
| Wetterfeste Gehäuse | ||
| Schalldämpfende Gehäuse | ||
| Baldachingehäuse | ||
| Containerisierte Generatorgehäuse | ||
| Modulare Generatorgehäuse | ||
| Maßgefertigte Generatorgehäuse | ||
| Sonstige Produkttypen | ||
| Nach Material | Metallische Werkstoffe | |
| Nichtmetallische Werkstoffe | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbegebäude | ||
| Industrie und Fertigung | ||
| Rechenzentren | ||
| Gesundheitseinrichtungen | ||
| Öl und Gas | ||
| Bauwesen | ||
| Telekommunikation | ||
| Versorgungsunternehmen und Stromerzeugung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Generatorgehäuse im Jahr 2032?
Der Markt für Generatorverpackungen und -gehäuse wird bis 2032 voraussichtlich 4,42 Milliarden USD erreichen und ab 2027 mit einem CAGR von 8,22 % wachsen. Der Bau von Rechenzentren, der Bedarf an Netzzuverlässigkeit und Compliance-Anforderungen unterstützen diesen Ausblick.
Welche Produktkategorie wächst am schnellsten?
Containerisierte Generatorgehäuse werden bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen. Standardisierte ISO-Formate können den Standortaufwand reduzieren, den Transport unterstützen und die Installationszeitpläne für größere Projekte verkürzen.
Warum werden Schallschutzgehäuse so häufig eingesetzt?
Schallschutzgehäuse hielten im Jahr 2026 einen Umsatzanteil von 29,4 %, da sie Lärmschutz und Geräteschutz an Gewerbe- und Stadtstandorten bieten. Sie sind besonders relevant, wo Krankenhäuser, Büros und Versorgungsunternehmen Schallschutzanforderungen erfüllen müssen.
Welcher Endnutzer hat das höchste prognostizierte Wachstum?
Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 13,1 % wachsen. Ihre Hochleistungsgeneratoranforderungen erhöhen den Bedarf an Wärmemanagement, akustischer Leistung, Redundanz und schneller Installation.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 9,1 % expandieren. Die Entwicklung von Rechenzentren, die Generatorproduktion und Lücken in der Netzinfrastruktur unterstützen die regionale Nachfrage.
Was ist die wichtigste Kostenherausforderung für Lieferanten?
Die Volatilität der Stahl- und Aluminiumkosten kann die Margen für Lieferanten komprimieren, die metallische Paneele verwenden und unter Festpreisverträgen arbeiten. Höhere Inputkosten können auch Preisgestaltung, Lieferzeiten und Kapazitätsentscheidungen beeinflussen.