
発電機パッケージングおよびエンクロージャー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.98 十億米ドル |
| 市場規模 (2032) | 4.42 十億米ドル |
| 成長率 (2027 - 2032) | 8.22 % |
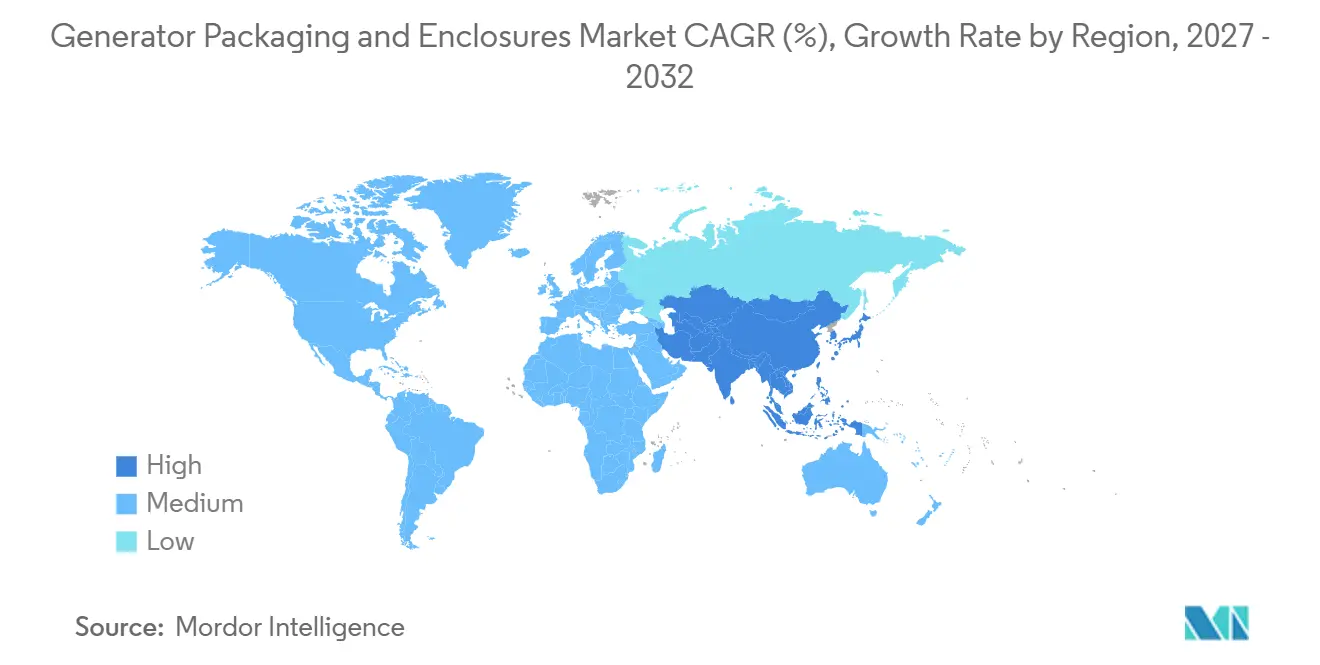
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
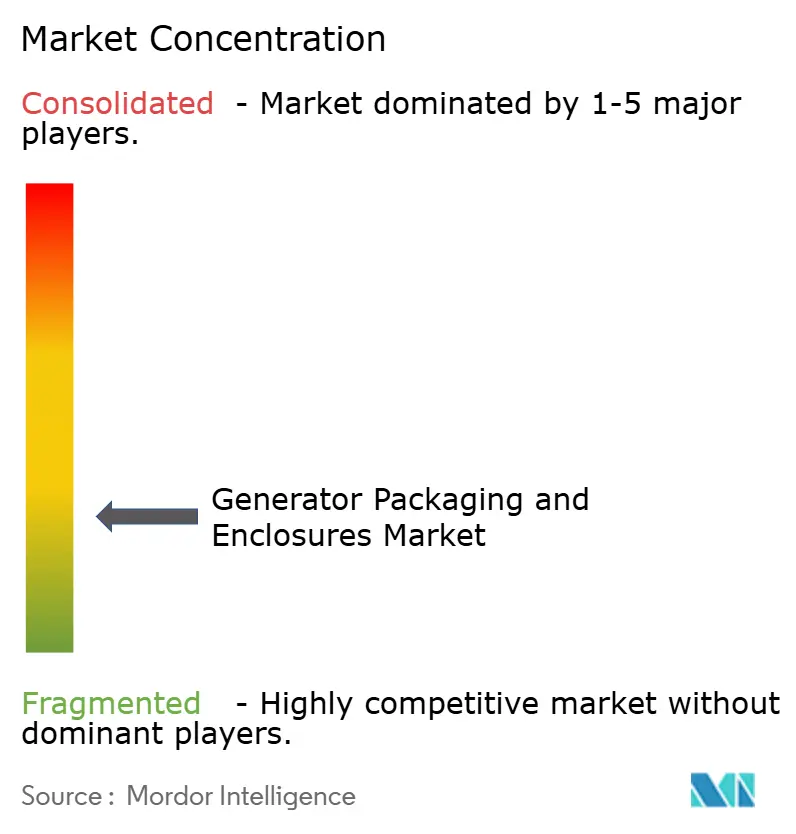
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発電機パッケージングおよびエンクロージャー市場分析
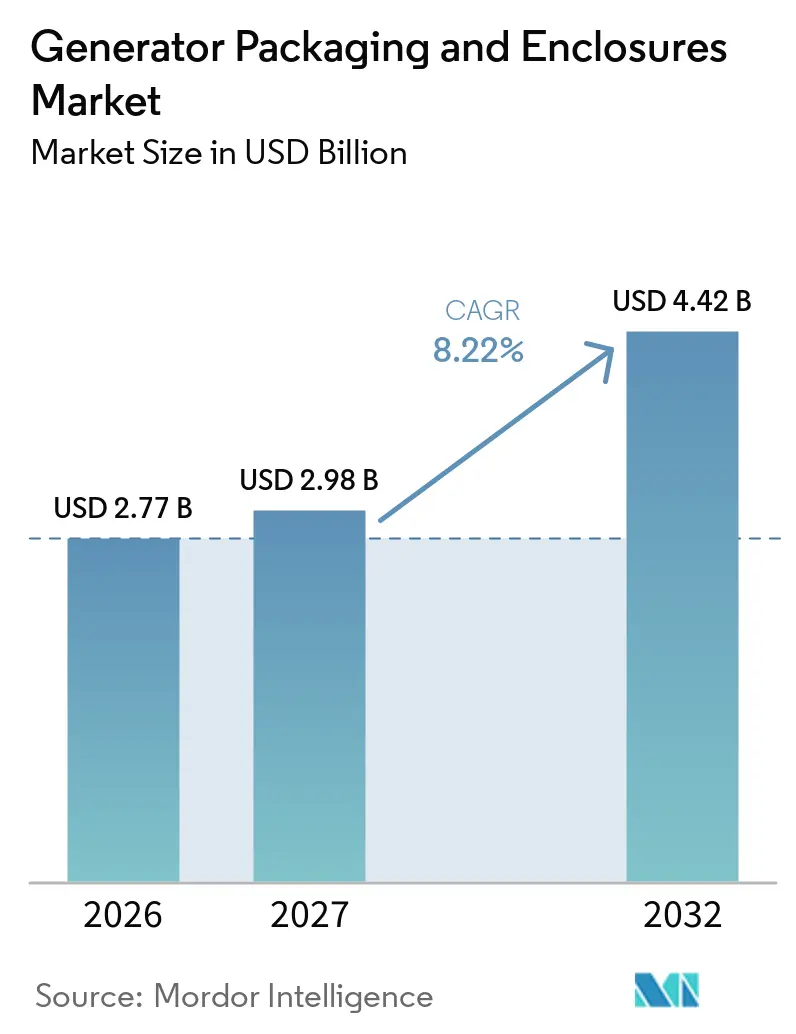
発電機パッケージングおよびエンクロージャー市場規模は、2026年の2.77 ビリオン 米ドルから2027年には2.98 ビリオン 米ドルに増加し、2032年までに4.42 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.22%で成長します。成長はデータセンターの建設、電力網の信頼性ニーズ、および低騒音と強化された環境性能を要求する規制と結びついています。購買担当者は、完全な電力パッケジの一部として、熱制御、音響性能、気象保護、および遠隔監視をますます仕様として求めるようになっています。これにより、エンクロージャーの調達は基本的な設備購入から重要電力計画の一部へと変化しています。大手発電機メーカーはコンテナ化された認証済み製品プラットフォームで対応しており、専門製造業者はカスタマイズと現地承認の経験を通じて競争しています。材料コストの圧力と立地固有の許認可は、発電機パッケージングおよびエンクロージャー市場におけるプロジェクトのタイミングとサプライヤー選定を引き続き形成していくでしょう。
主要レポートのポイント
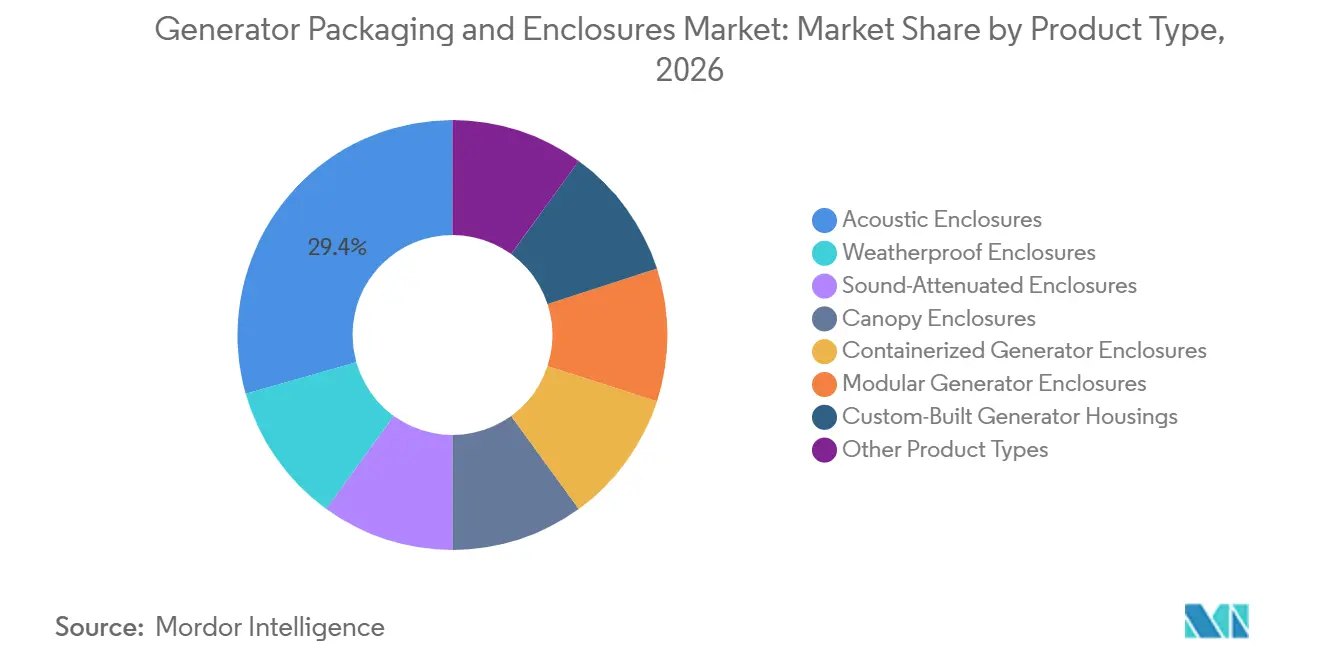
- 製品タイプ別では、防音エンクロージャーが2026年の発電機パッケージングおよびエンクロージャー市場シェアの29.4%を占め、コンテナ化発電機エンクロージャーは2032年までCAGR 8.7%で成長すると予測されています。
- 材料別では、金属材料が2026年の発電機パッケージングおよびエンクロージャー市場シェアの84.5%を占め、非金属材料は2032年までCAGR 8.9%で成長すると予測されています。
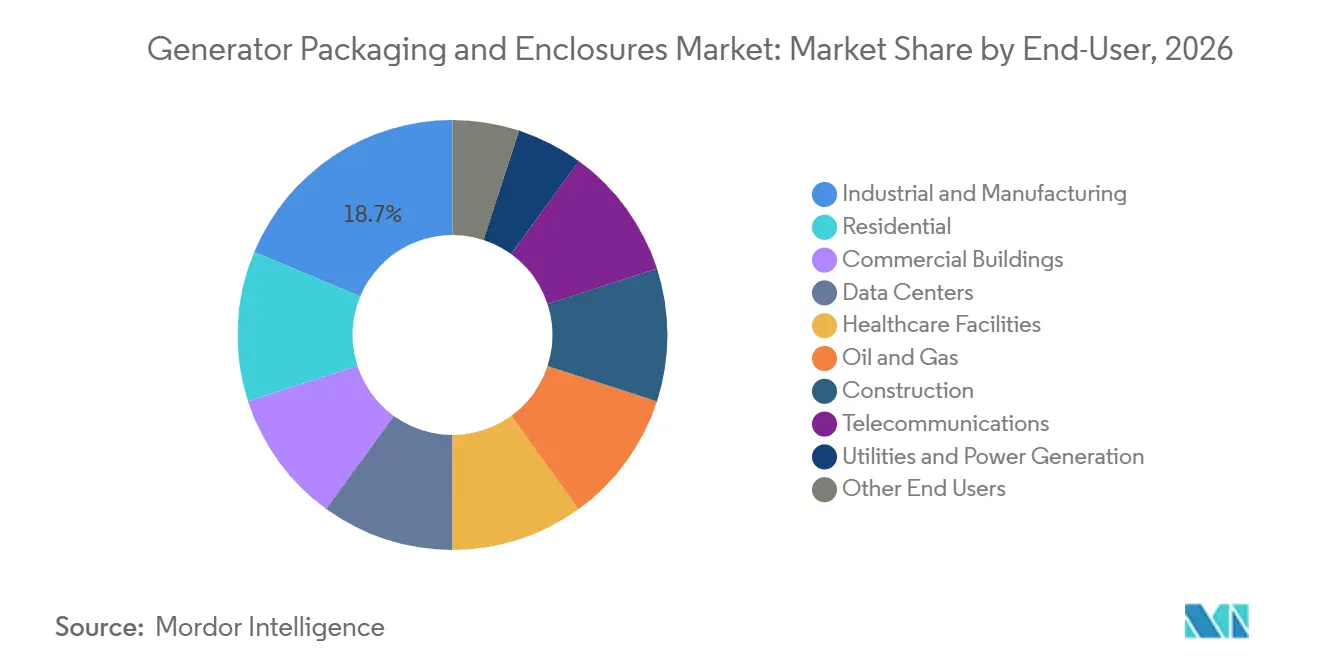
- エンドユーザー別では、産業・製造業が2026年の収益シェアの18.7%を占め、データセンターは2032年までCAGR 13.1%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益シェアの41.3%を占め、2032年までCAGR 9.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターおよびミッションクリティカルな電力拡大 | +2.1% | 世界規模、北米、アジア太平洋、中国、インド、シンガポールに集中 | 短期(2年以内) |
| 電力網の信頼性ギャップおよび悪天候への耐性 | +1.4% | アジア太平洋、北米、中東・アフリカ、南米 | 中期(2〜4年) |
| 都市部の騒音および環境コンプライアンス要件 | +1.1% | 世界規模、欧州、インド、アジア太平洋の都市部で規制上の関連性が高い | 中期(2〜4年) |
| マルチメガワット展開の迅速化に向けたモジュール式コンテナ化 | +1.3% | 世界規模、北米、欧州、アジア太平洋で早期の成果 | 短期(2以内) |
| 遠隔監視および予知保全の統合 | +0.9% | 世界規模、北米および欧州での採用が速い | 中期(2〜4年) |
| ハイブリッド電力システムおよびバッテリー統合エンクロージャーの需要 | +0.8% | 世界規模、建設、イベント、遠隔地を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターおよびミッションクリティカルな電力拡大
発電機パッケージングおよびエンクロージャー市場は、大規模データセンターオペレーターが発電機を単なる待機用途以上に活用するようになったことで恩恵を受けています。一部のオペレーターは、長い系統接続待ちを管理するためにプライム電力を使用しています。この運用モデルにより、継続的な熱放散、音響制御、気象保護、および遠隔管理の必要性が高まっています。大規模サイトでは多数の発電機ユニットが必要となる場合があり、単一のカスタム設置ではなく繰り返しのエンクロージャーパッケージへの需要が生まれます。インドは2030年までにデータセンター容量を1.5 GWから8〜10 GWに増加させる見込みであり、バックアップ電力ニーズは情報技術負荷の成長に連動しています。この需要パターンにより、発電機パッケージングおよびエンクロージャー市場は新しいキャンパス設計においてより大きな役割を担うようになっています。
電力網の信頼性ギャップおよび悪天候への耐性
発電機パッケージングおよびエンクロージャー市場は、老朽化した送電資産や電力供給を中断させる気象イベントからも恩恵を受けています。エンクロージャーは、雨、風、埃、破片への暴露が運転信頼性に影響を与える可能性がある待機電力およびプライム電力の両設定において発電機セットを保護します。ハリケーン多発地域の調達基準は、構造的強度と耐候性に特に重点を置いています。フロリダ州の発電機エンクロージャーに関する要件には、厳しい風、雨の侵入、および破片の条件が含まれており、露出した設置物の設計基準を引き上げています。アジア太平洋の発展途上市場および中東における電力網のギャップは、通信、建設、商業施設、および産業サイト全体の需要を支えています。これにより、任意の産業投資が鈍化した場合でも、発電機パッケージングおよびエンクロージャー市場受注基盤が継続的に維持されます。
都市部の騒音および環境コンプライアンス要件
発電機パッケージングおよびエンクロージャー市場は、音響制御をコンプライアンス要件に変える規制によって形成されています。インドの中央公害管理委員会は、1,000 kVA以下の発電機セットに対して、エンクロージャー表面から1メートルの位置での最大音圧レベルを75 dB(A)と設定しています。これらの制限は、住宅、商業、医療施設の近くでの防音エンクロージャーシステムの使用を支持しています。欧州の要件も、発電機セットおよび回転電気機器の騒音基準に言及しています。サプライヤーは、騒音低減と気流、サービスアクセス、および熱除去のバランスを取る必要があります。開発が高密度化するにつれて、これらの要件は発電機パッケージングおよびエンクロージャー市場においてコンプライアント設計をより重要なものにしています。
マルチメガワット展開の迅速化に向けたモジュール式コンテナ化
発電機パッケージングおよびエンクロージャー市場では、大規模データセンタープロジェク向けのコンテナ化製品の採用が加速しています。標準的な40フィートISOコンテナ形式は、現地の土木工事量を削減し、複合輸送をサポートします。現地建設ソリューションと比較して、設置・試運転スケジュールを短縮できます。Cumminsは2025年5月に、2,000 kVAから2,750 kVAの定格を持つスタッカブル40フィートISOユニットを備えたCentum Forceコンテナ化発電機シリーズを発表しました。同社は、この設計により最大34%のスペース利用率の節約と、16〜20週間の工場出荷リードタイムが実現できると述べています。[1] Mitsubishi Heavy Industries Engine System Asiaは2025年10月に、アジア太平洋のデータセンターアプリケーションへの迅速な展開を目的として設計された2,500 kVAのコンテナ化ソリューションを発表しました。[2]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼およびアルミニウムのコスト変動 | -1.2% | 世界規模、北米および欧州でリスクが高い | 短期(2年以内) |
| 立地固有の認証および許認可の複雑さ | -0.8% | 世界規模、北米、欧州、東南アジアで関連性が高い | 中期(2〜4年) |
| 高減衰設計における音響・熱のトレードオフ | -0.5% | 世界規模、特に高密度都市部での展開 | 長期(4年以上) |
| 高度なカスタマイズおよびエンジニアリングの集約性 | -0.6% | 世界規模、中東・アフリカおよび南米での関連性が高まっている | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼およびアルミニウムのコスト変動
発電機パッケージングおよびエンクロージャー市場は、鉄鋼とアルミニウムが金属パネルおよび構造部品の主要な投入材であるため、材料コストの圧力に直面しています。米国建設業者協会は、アルミニウム圧延形材の価格が2024年12月から2025年12月にかけて30.5%上昇したと報告しています。同期間に鉄鋼製品の価格は17%上昇しました。[3] 2026年9月には、アルミニウム圧延形材の価格が前年比25.2%高く、鉄鋼製品の価格は27.6%高くなりました。[4] 固定価格契約で業務を行うメーカーは、これらの増加分を顧客に転嫁する能力が限られている場合があります。その結果生じる利益率の圧力は、発電機パッケージングおよびエンクロージャー市場における能力拡大を制限し、価格設定を複雑にする可能性があります。
立地固有の認証および許認可の複雑さ
発電機パッケージングおよびエンクロージャー市場は、地域やプロジェクトの立地によって異なる承認によって制約を受けています。大規模なコンテナ化設置には、構造的な風荷重認証、音響承認、環境承認、およびデータセンター基準に対する検証が必要になる場合があります。ある管轄区域で受け入れられた設計でも、別の管轄区域では追加の検証が必要になる場合があります。複合的な承認プロセスにより、マルチメガワットプロジェクトの展開スケジールに3〜6ヶ月が追加される可能性があります。これらの遅延は、コンテナ化システムを支える速度上の優位性を低下させます。確立された設備メーカーは、そのパッケージ製品がすでに複数の認証要件を考慮して設計されているため、恩恵を受けることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
防音エンクロージャーがリードし、コンテナ化形式が拡大防音エンクロージャーは2026年の収益の29.4%を占めました。その地位は、都市部の産業、商業、および機関サイトにおいて発電機の騒音と屋外への暴露の両方を管理する必要性を反映しています。病院、オフィスビル、および公益事業設備は、設備保護を犠牲にすることなく地域の音響要件を満たす設計を必要としています。1,000 kVA以下のセットに対するインドの騒音要件は、この製品タイプのコンプライアンス基盤を強化しています。防水、防音、およびキャノピー製品は、建設および石油・ガスアプリケーション全体で異なる性能要件、価格帯、およびメンテナンスの好みに対応しています。
コンテナ化発電機エンクロージャーは2032年までCAGR 8.7%で拡大すると予測されており、最も成長の速い製品カテゴリーとなっています。この形式の発電機パッケージングおよびエンクロージャー市場規模は、カスタム現地エンジニアリングを制限する標準的な輸送寸法によって支えられています。ISO互換ユニットは確立された輸送ネットワークを通じて輸送でき、プロジェクトサイトにより迅速に設置できます。その用途は、データセンターが定義されたフットプリント内に複数の発電機を必要とする場合に最も強力です。モジュール式エンクロージャーおよびカスタム建設ハウジングは、非標準的な技術要件を持つ大規模産業キャンパスおよび特殊施設に対応しています。これらの高仕様製品は、電力、アクセス、および環境条件が標準パッケージでは対応できない場合にプレミアム価格を要求できます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
材料別:
金属材料が引き続き優位を保ちながら代替材料への関心が高まる金属材料は2026年の収益の84.5%を占めました。鉄鋼は実績のある耐荷重性能を提供し、確立された製造プロセスに適合するため、広く使用され続けています。アルミニウムは、特に沿岸部や熱帯地域のサイトで耐食性が評価されています。Rimcoは2026年2月にプエルトリコおよびカリブ海地域でフルアルミニウムエンクロージャーを備えた発電機ラインを発表しました。同社は、高湿度の沿岸地域におる耐食性を設計の主な理由として挙げました。これらの特性により、金属設計は馴染みのある構造仕様と幅広いサービスサポートを必要とするプロジェクトの中心に位置し続けています。
非金属材料は2032年までCAGR 8.9%で成長すると予測されています。アルミニウムコストの上昇により、一部のアプリケーションでは複合パネルと従来の板金との所有コストの差が縮まっています。屋外電気機器向けに開発されたポリカーボネート材料は、軽量性と電磁干渉シールドおよびIP66保護を組み合わせることができます。2025年に発表された研究では、炭素・ガラス繊維ハイブリッド複合材料がガラス繊維のみのパネルと比較して曲げ荷重容量を26.5%〜34.4%改善したことが示されました。大型発電機システムでの広範な使用は、非金属発電機エンクロージャーパネルの標準化された構造仕様の欠如によって依然として制限されています。
エンドユーザー別:
産業・製造業が最大のポジションを維持しながらデータセンターが最速で成長産業・製造業は2026年の収益の18.7%を占めました。石油化学、自動車生産、食品加工などの連続プロセスセクターは、停電が大幅な生産損失を引き起こす可能性があるため、信頼性の高いバックアップ電力を必要としています。これらのサイト向けのエンクロージャーは、気象保護、メンテナンスアクセス、および埃、蒸気、振動への耐性を重視しています。商業ビル、石油・ガスサイト、公益事業、および発電施設も安定した需要を提供しています。これらの購買決定は、短期的な拡大よりも設備保護とコンプライアンスに結びついていることが多いです。この幅広い用途基盤により、発電機エンクロージャー産業は複数のエンドユーザー設定にわたって繰り返しの需要を得ています。
データセンターは2032年までCAGR 13.1%で成長すると予測されています。大型発電機の定格には専用の熱・音響パッケージングが必要であり、小型商業用待機ユニットと比較してエンクロージャーの価値が高まります。データセンタークライアントは、展開スケジュール、冗長性、および認証にも高い重要性を置いています。その結果、スケーラブルなコンテナ化製品と事前設計されたシステ設計が有利になります。医療施設および通信アプリケーションは、稼働時間要件が依然として厳しいため、中間的な位置を占めています。通信は、ネットワークの高密度化により機器が現地の騒音制限が製品選定に影響する場所にまで拡張されるにつれて、バックアップ電力への明確ニーズを維持しています。
地域分析
アジア太平洋は2026年の収益の41.3%を占め、2032年までCAGR 9.1%で拡大すると予測されています。これにより、アジア太平洋は発電機パッケージングおよびエンクロージャー市場規模において最大の地域ポジションとなり、予測期間中に最も成長の速い地域となります。インドのデータセンター容量の計画的な拡大は、大型発電機パッケージおよび関連エンクロージャーシステムへの需要を支えています。中国もディーゼル発電機ットおよび関連パッケージ機器の重要な生産拠点であり続けています。タイ、マレーシア、ベトナム、インドネシアは通信、建設、商業設備からの需要を加えています。農村部および半都市部における電力網拡張コストは、これらの市場での発電機使用を引き続き支えています。
北米は発電機パッケージングおよびエンクロージャー市場において2番目に大きな地域市場です。需要はハイパースケール投資、老朽化した電力網インフラ、および州レベルの音響・排出規制を反映しています。データセンタープロジェクトは、高容量、迅速な設置、および信頼性の高い運用のためにエンジニアリングされたシステムを好みます。悪天候への暴露も、構造的および防水建設の重要性を高めています。欧州は、騒音コンプライアンス要件と認証済みバックアップ電力への需要に支えられ、より緩やかなペースで前進しています。Cumminsは、過去10年間に欧州のデータセンターで1,400以上の発電機セットにわたって3.5 GW以上の待機電力を展開したと述べています。
南米、中東、アフリカは収益規模が小さいものの、発電機パッケージングおよびエンクロージャー市場にとって引き続き重要です。ブラジルは産業および商業アプリケーションを通じて需要を支えています。エクアドルの2024〜2025年の電力危機は、電力障害が発電機の騒音とエンクロージャー要件への注目をどのように高めるかを浮き彫りにしました。サウジアラビアとアラブ首長国連邦は中東でデータセンター主導の需要を提供しています。エジプトと南アフリカは産業および通信顧客からの需要を加えています。これらの市場は、柔軟な製品設計と現地承認およびサービス能力を組み合わせるサプライヤーを好む場合があります。
競合環境
発電機パッケージングおよびエンクロージャー市場は断片化しています。Caterpillar、Cummins、Generac、Rehlko、およびMitsubishi Heavy Industriesは発電機プラットフォームとともにエンクロージャーソリューションをパッケージ化しています。このアプローチにより、エンクロージャー設計をエンジン性能、制御、および製品認証と整合させることができます。Enercon Engineering、Freeman Enclosure Systems、AVL Manufacturingなどの専門企業は、カスタマイズされた製造、迅速な対応、および地域承認の知識を通じて競争しています。OEMはモジュール式プラットフォームへと移行しており、複数の管轄区域にわたって認証・供給できるようになっています。専門サプライヤーは、要件がより厳しいデータセンター固有の製品への注力を強めています。
CumminsはCentum Forceシリーズを通じて製品プラットフォームアプローチを示しています。スタッカブルコンテナ構成は高密度設置向けに設計されており、最大2,750 kVAの定格を持ちます。Mitsubishi Heavy Industries Engine System Asiaも、Tier IIIおよびTier IVデータセンター要件向けに40フィートハイキューブコンテナに収納された2,500 kVA製品MGS2500Rを発表しました。Rimcoの2026年2月のアルミニウムエンクロージャー発表は、プエルトリコおよびカリブ海地域での腐食暴露に対応する異なる戦略を示しています。これらの動きは、設計の選択がサイト密度、コンプライアンスニーズ、および運用条件にますます結びついていることを示しています。
ハイブリッドパッケージシステムは、発電機パッケージングおよびエンクロージャー市場における別の活動領域を提供しています。Atlas Copcoは、ディーゼル発電機とバッテリーエネルギー貯蔵を統合製品パッケージに組み合わせたモジュール式ハイブリッド発電機を提供しています。このタイプのシステムは、低燃料使用と馴染みのある発電機サポートを必要とする建設、イベント、および遠隔アプリケーションに関連しています。コンテナ化設計は、輸送、設置速度、およびサイトフットプリントが決定的な場所でも価値を生み出します。複合エンクロージャーサプライヤーは、採用を支えるコストで音響および構造要件を満たすことができれば、参入の機会があります。したがって、競争は製品統合、現地コンプライアンス能力、材料の専門知識、および納期速度に依存することになります。
発電機パッケージングおよびエンクロージャー産業のリーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Power Systems, Inc.
-
Kohler Co.
-
Atlas Copco AB
- 注:主要企業の掲載順は順位を示すものではありません。
発電機パッケージングおよびエンクロージャー市場 このレポートでカバーされる企業
- ADE Power Ltd.
- AKSA Power Generation
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Enercon Engineering, Inc.
- Falcon Structures
- FG Wilson (Engineering) Ltd.
- Freeman Enclosure Systems LLC
- Generac Power Systems, Inc.
- Global Power Components
- HIMOINSA, S.L.
- JCB Power Products
- Kirloskar Oil Engines Limited
- Kohler Co.
- Mitsubishi Heavy Industries, Ltd.
- Pramac S.p.A.
- Rolls-Royce plc
- Teksan Jeneratör Elektrik Sanayi ve Ticaret A.Ş.
- Yanmar Holdings Co., Ltd.
最近の産業開発事情 発電機パッケージングおよびエンクロージャー市場
- 2026年2月:プエルトリコおよびカリブ海地域のCaterpillarの独占販売代理店であるRimcoは、亜鉛メッキ構造を置き換えるフルアルミニウムエンクロージャーを備えた発電機ラインを発表しました。この設計は、高湿度・高塩分環境に特有の沿岸腐食の課題に対応しており、延長稼働時間のための158ガロンのディーゼルタンクを備えています。
- 2025年10月:Mitsubishi Heavy Industries Engine System Asiaは、シンガポールで開催されたData Centre World Asia 2025でMGS2500Rコンテナ化ソリューションを発表しました。40フィートハイキューブコンテナに収納された2,500 kVAユニットは、Tier IIIおよびTier IVデータセンター要件に準拠しており、APACの50 Hz市場全体での迅速な展開とサイト移転のためにエンジニアリングされています。この発表は、パッケージ化されたデータセンター電力においてCumminsおよびCaterpillarと直接競争するMHI-ESAの意図を示しています。
- 2025年6月:Cumminsは、ミネソタ州フリドリーの施設で組み立てられコンパクトなフットプリントから最大1 MWを供給する17リットルエンジンプラットフォーム発電機セットS17を発表しました。スペースが制約される都市環境向けに設計されたS17は、HVO燃料の柔軟性をサポートし、3年間の基本保証を持ち、医療、水処理、および商業不動産セグメントをターゲットとしています。
- 2025年5月:Cumminsは欧州市場向けにCentum Forceコンテナ化発電機シリーズを発表し、スタッカブル40フィートISOコンテナで2,000 kVAから2,750 kVAのモデルを提供しています。最初の商業販売は、3年間のサービスプランに裏付けられた英国のモジュール式データセンタープロバイダーDurataへの24ユニットでした。この製品は、展開時間、エンクロージャーフットプリント、および輸送コストに関する顧客の懸念に直接対応しています。
世界の発電機パッケージングおよびエンクロージャー市場レポートの範囲
世界の発電機パッケージングおよびエンクロージャー市場とは、発電機を環境への暴露、物理的損傷、および運転騒音から収容・保護するために設計された保護ハウジングおよびエンクロージャーシステムの市場を指します。これらのエンクロージャーには、金属および非金属材料を使用して製造された防音、防水、キャノピー、コンテナ化、モジュール式、およびカスタム建設設計が含まれます。これらは住宅、商業、産業、およびインフラアプリケーション全体で騒音低減、気象保護、換気、熱管理、および運転安全性をサポートします。
世界の発電機パッケージングおよびエンクロージャー市場は、製品タイプ、材料、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は防音エンクロージャー、防水エンクロージャー、遮音エンクロージャー、キャノピーエンクロージャー、コンテナ化発電機エンクロージャー、モジュール式発電機エンクロージャー、カスタム建設発電機ハウジング、およびその他の製品タイプにセグメント化されています。材料別では、市場は金属材料と非金属材料にセグメント化されています。エンドユーザー別では、市場は住宅、商業ビル、産業・製造業、データセンター、医療施設、石油・ガス、建設、通信、公益事業・発電、およびその他のエンドユーザーにセグメント化されています。本レポートは、主要地域の26カ国にわたる世界の発電機パッケージングおよびエンクロージャー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 防音エンクロージャー |
| 防水エンクロージャー |
| 遮音エンクロージャー |
| キャノピーエンクロージャー |
| コンテナ化発電機エンクロージャー |
| モジュール式発電機エンクロージャー |
| カスタム建設発電機ハウジング |
| その他の製品タイプ |
| 金属材料 |
| 非金属材料 |
| 住宅 |
| 商業ビル |
| 産・製造業 |
| データセンター |
| 医療施設 |
| 石油・ガス |
| 建設 |
| 通信 |
| 公益事業・発電 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 防音エンクロージャー | |
| 防水エンクロージャー | ||
| 遮音エンクロージャー | ||
| キャノピーエンクロージャー | ||
| コンテナ化発電機エンクロージャー | ||
| モジュール式発電機エンクロージャー | ||
| カスタム建設発電機ハウジング | ||
| その他の製品タイプ | ||
| 材料別 | 金属材料 | |
| 非金属材料 | ||
| エンドユーザー別 | 住宅 | |
| 商業ビル | ||
| 産・製造業 | ||
| データセンター | ||
| 医療施設 | ||
| 石油・ガス | ||
| 建設 | ||
| 通信 | ||
| 公益事業・発電 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年における発電機エンクロージャーの予測規模は?
発電機パッケージングおよびエンクロージャー市場は2032年までに4.42 ビリオン 米ドルに達すると予測されており、2027年からCAGR 8.22%で拡大します。データセンターの建設、電力網の信頼性ニーズ、およびコンプライアンス要件がこの見通しを支えています。
最も急速に拡大している製品カテゴリーはどれですか?
コンテナ化発電機エンクロージャーは2032年までCAGR 8.7%で成長すると予測されています。標準化されたISO形式は現地工事を削減し、輸送をサポートし、大規模プロジェクトの設置スケジュールを短縮できます。
防音エンクロージャーが広く使用されている理由は何ですか?
防音エンクロージャーは2026年の収益シェアの29.4%を占めした。これは商業および都市サイトでの騒音制御と設備保護に対応しているためです。病院、オフィス、および公益事業が音響要件を満たす必要がある場所で特に関連性があります。
最も高い予測成長率を持つエンドユーザーはどれですか?
データセンターは2032年までCAGR 13.1%で成長すると予測されています。高容量の発電機要件により、熱管理、音響性能、冗長性、および迅速な設置の必要性が高まります。
世界需要をリードしている地域はどこですか?
アジア太平洋は2026年の収益シェアの41.3%を占め、2032年までCAGR 9.1%で拡大すると予測されています。データセンターの開発、発電機の生産、および電力網インフラのギャップが地域需要を支えています。
サプライヤーにとっての主要なコスト課題は何ですか?
鉄鋼およびアルミニウムのコスト変動は、金属パネルを使用し固定価格契約で業務を行うサプライヤーの利益率を圧迫する可能性があります。投入コストの上昇は、価格設定、リードタイム、および能力決定にも影響を与える可能性があります。