
Tamanho e Participação do Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 26.12 % |
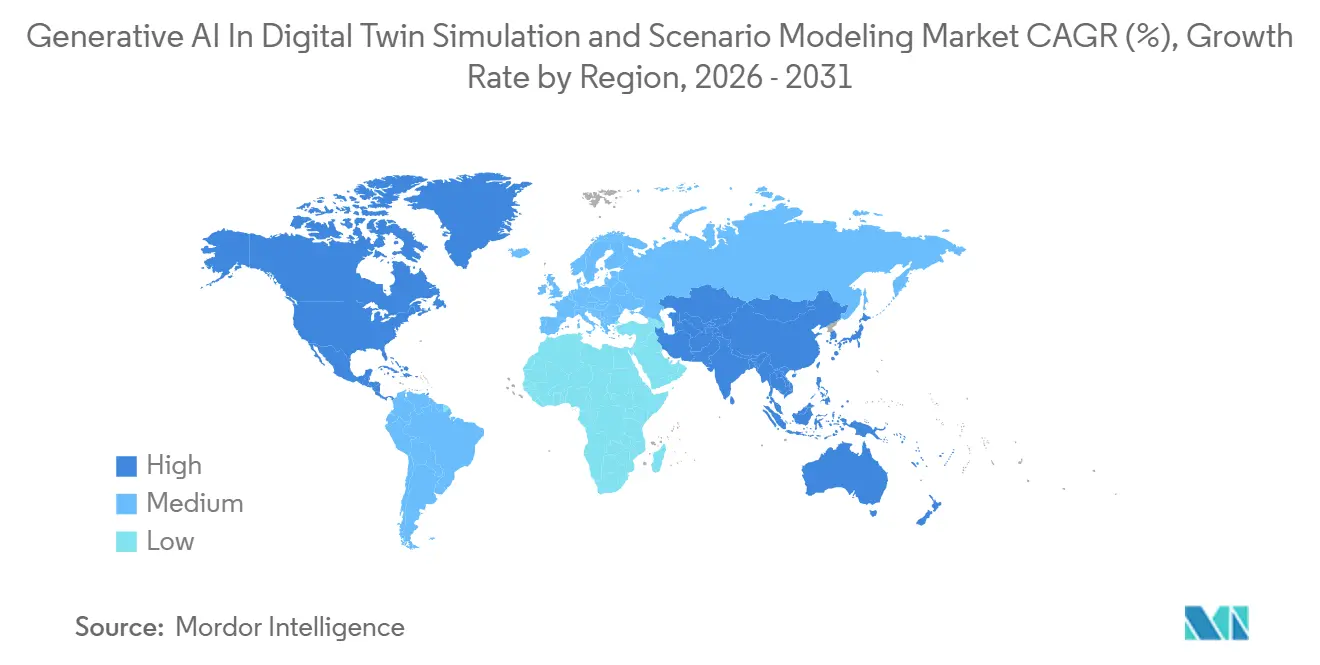
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários por Mordor Intelligence
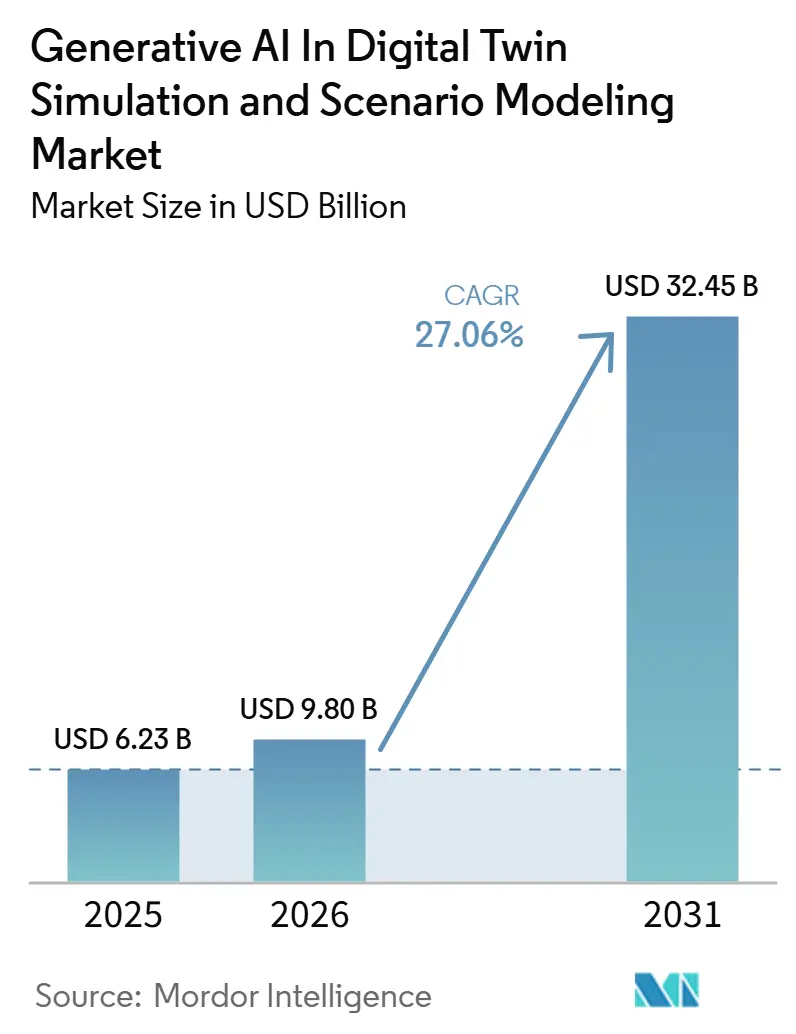
O tamanho do Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários deve se expandir de 0,68 bilhões de USD em 2025 e 0,98 bilhões de USD em 2026 para 3,14 bilhões de USD até 2031, registrando um CAGR de 26,12% entre 2026 e 2031.
A IA generativa em simulação de gêmeo digital e modelagem de cenários está se expandindo à medida que as empresas migram de casos de uso piloto para operações plenas, nas quais modelos virtuais são conectados a dados em tempo real, ferramentas de simulação e fluxos de trabalho de tomada de decisão. A demanda mais forte vem de empresas que buscam testes de cenários mais rápidos, melhor validação de projetos e planejamento mais confiável em produção, manutenção e operações de ativos. O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários também está se tornando mais difícil de acessar para fornecedores independentes de menor porte, pois as principais empresas de software de simulação estão construindo vínculos mais profundos com provedores de GPU e plataformas de nuvem. Ao mesmo tempo, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários ainda enfrenta limitações decorrentes do custo de validação, sistemas de dados fragmentados e lacunas de governança, que retardam a adoção em ambientes altamente regulamentados. Mesmo com essas limitações, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está abrindo oportunidades mais amplas para serviços gerenciados, modelos de implantação híbrida e ferramentas específicas por setor que suportam a modelagem de cenários em escala.
Principais Conclusões do Relatório
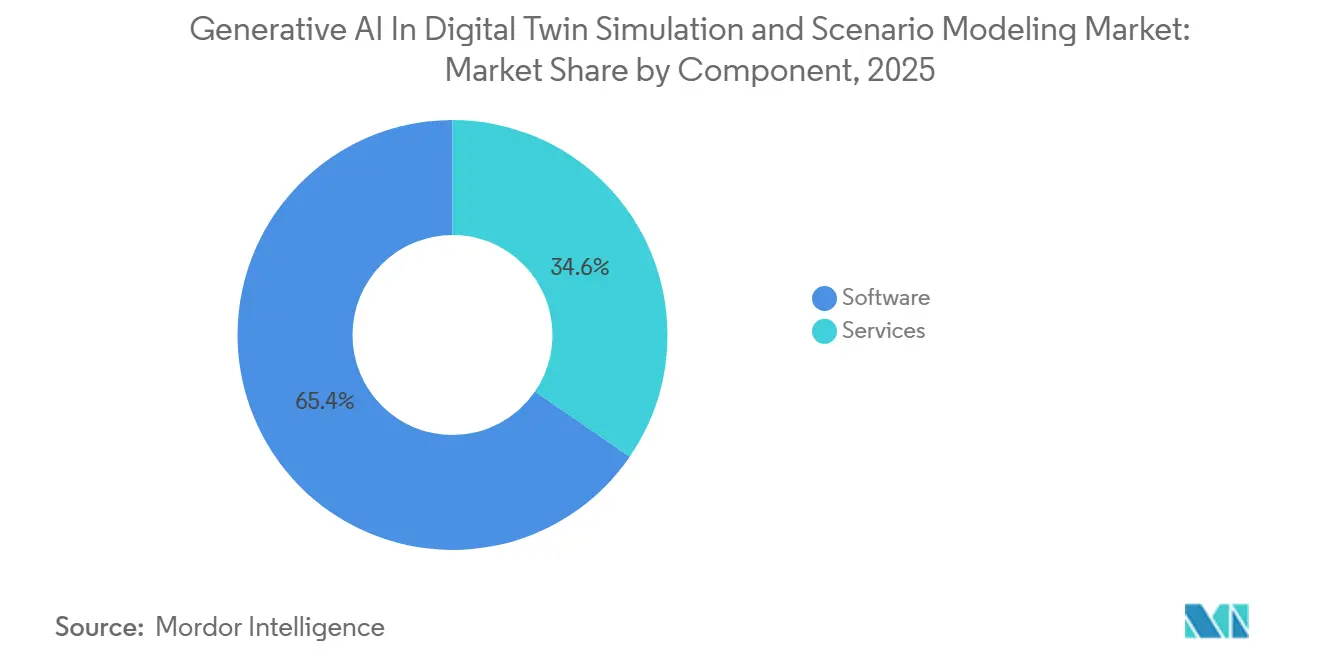
- Por componente, o software liderou com uma participação de 71,57% em 2025, enquanto os serviços devem se expandir a um CAGR de 28,88% até 2031.
- Por modo de implantação, a nuvem respondeu por 51,73% do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários em 2025, enquanto o modelo híbrido deve registrar o segundo CAGR mais rápido, de 25,42%, até 2031.
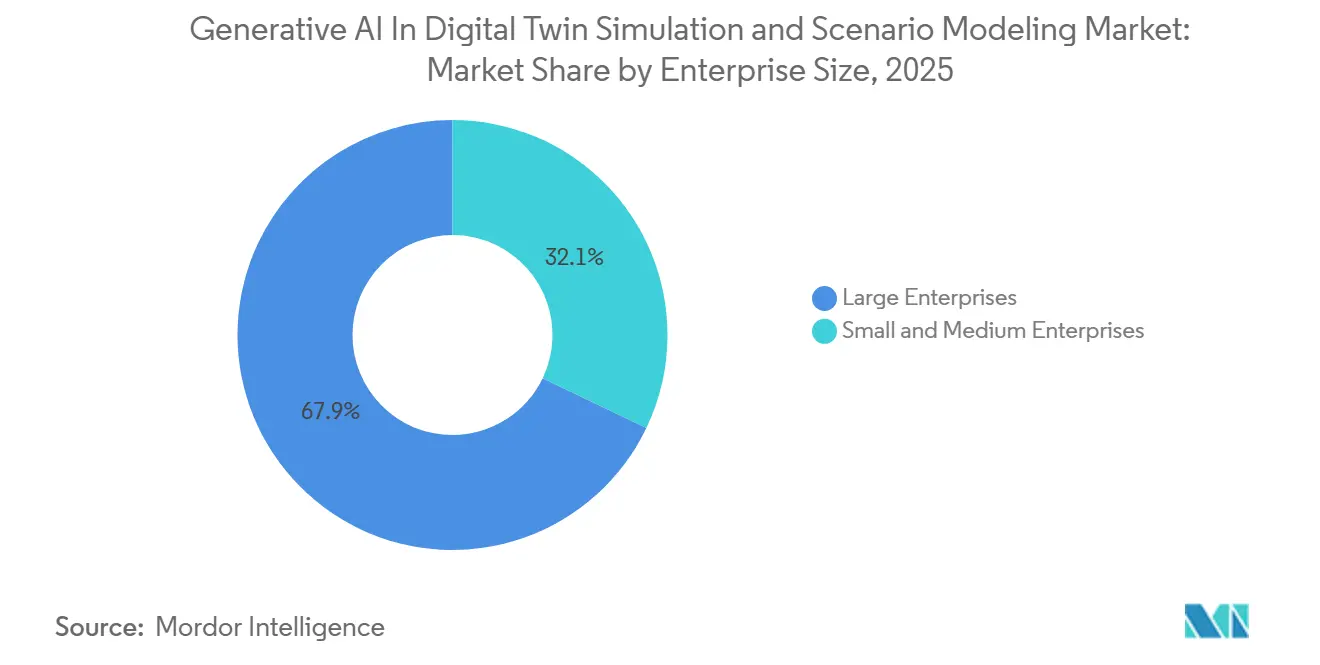
- Por porte de empresa, as grandes empresas detinham uma participação de 94,37% em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 40,46% até 2031.
- Por aplicação, design e simulação responderam por 45,95% do tamanho do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários em 2025, enquanto a modelagem de cenários e análise hipotética deve se expandir a um CAGR de 29,66% até 2031.
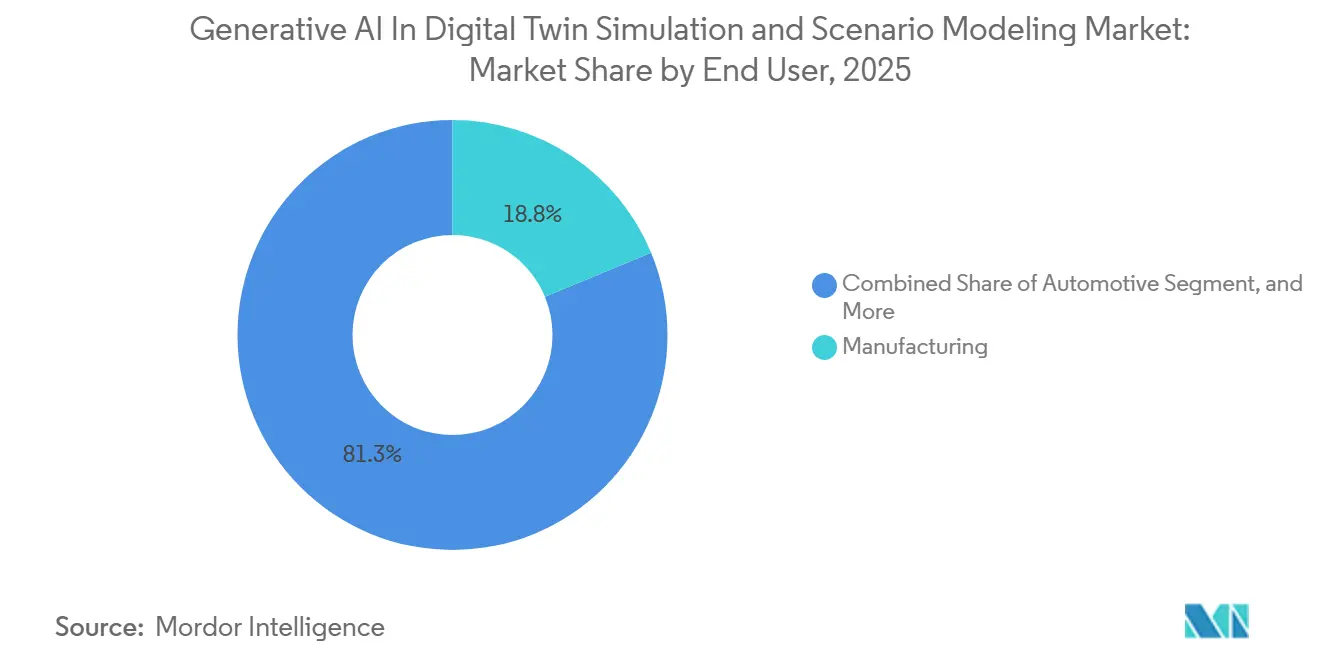
- Por usuário final, a manufatura liderou com uma participação de 23,98% em 2025, enquanto aeroespacial e defesa deve registrar o maior CAGR, de 24,88%, até 2031.
- Por geografia, a América do Norte detinha uma participação de 41,44% em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 30,49% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Empresarial Acelerada de Capacidades de IA Generativa em Plataformas Industriais | +7.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Ferramentas Escaláveis de Tomada de Decisão Baseada em Cenários e Simulação de Riscos | +5.3% | Global, com ganhos iniciais na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transformação Digital Nativa em Nuvem e Modelos de Implantação de Plataforma como Serviço | +4.6% | América do Norte, Europa Ocidental e núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Necessidade de Desenvolvimento Acelerado de Produtos e Redução do Tempo de Lançamento no Mercado | +3.8% | América do Norte, Europa Ocidental e Leste Asiático | Médio prazo (2-4 anos) |
| Dados Residuais de Gêmeos Digitais provenientes de IoT, PLM e Sistemas Operacionais | +3.2% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento em Operações Autônomas e Auto-Otimização Orientada por IA em Ambientes Industriais | +2.8% | América do Norte e UE, com expansão para o Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Empresarial Acelerada de Capacidades de IA Generativa em Plataformas Industriais
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está avançando mais rapidamente porque os fornecedores de software industrial estão adicionando modelos generativos a ambientes de simulação que as empresas já utilizam em escala. Essa mudança reduz o tempo necessário para testar opções de design e cenários operacionais, tornando a simulação útil para um grupo mais amplo de equipes, além dos engenheiros especialistas. A Siemens declarou em janeiro de 2026 que o Digital Twin Composer ajudou a PepsiCo a atingir uma validação de design próxima de 100%, melhorar o rendimento em 20% e reduzir as despesas de capital em 10-15% nas implantações iniciais. Essa mudança torna os dados operacionais proprietários mais valiosos, pois a qualidade dos cenários gerados por IA depende da profundidade e relevância dos dados que treinam e atualizam os modelos. Como resultado, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está recompensando os fornecedores que conseguem combinar modelos físicos, dados industriais e computação de alto desempenho em uma única oferta.
Demanda Crescente por Ferramentas Escaláveis de Tomada de Decisão Baseada em Cenários e Simulação de Riscos
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários também está se beneficiando da necessidade de avaliar interrupções na cadeia de suprimentos, riscos de manutenção, variações nos custos de energia e compensações de produção com muito mais frequência do que as ferramentas de simulação estáticas conseguem suportar. As empresas agora querem gêmeos digitais que não apenas reflitam as condições atuais, mas também gerem caminhos operacionais plausíveis e os comparem com os objetivos de negócios. A Airbus declarou em abril de 2025 que seu ambiente de gêmeo digital é utilizado por mais de 50.000 engenheiros para prever desgaste, otimizar cronogramas de manutenção e reduzir o tempo de inatividade não planejado ao longo do ciclo de vida da aeronave.[1] A Dassault Systèmes e a Airbus também estenderam sua parceria estratégica em abril de 2025 para implantar a plataforma 3DEXPERIENCE em mais de 20.000 usuários para futuros programas de aeronaves civis e militares e helicópteros.[2] Isso está ampliando o papel do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários para além das equipes de engenharia, alcançando funções mais amplas de planejamento, risco e decisão operacional.
Transformação Digital Nativa em Nuvem e Modelos de Implantação de Plataforma como Serviço
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está se beneficiando da entrega em nuvem, que elimina o pesado ônus inicial de hardware de simulação dedicado e grandes equipes internas de especialistas. A entrega baseada em plataforma permite que os usuários aumentem a capacidade computacional quando precisam de grandes execuções de simulação e a reduzam quando as cargas de trabalho diminuem. A Oracle declarou em junho de 2025 que a Oracle Cloud Infrastructure, integrada ao NVIDIA DGX Cloud Lepton, oferece computação GPU sob demanda e de longo prazo para treinamento de IA, inferência, gêmeos digitais e computação de alto desempenho, incluindo suporte a IA soberana.[3] Ao mesmo tempo, a Siemens e a NVIDIA estão avançando em uma arquitetura híbrida na qual os recursos de nuvem lidam com a simulação generativa em escala, enquanto a inferência permanece próxima aos ativos físicos quando a latência é importante. Esse equilíbrio entre escalabilidade, controle e conformidade está tornando os modelos híbridos e com prioridade para a nuvem centrais para a próxima fase da IA generativa em simulação de gêmeo digital e modelagem de cenários.
Necessidade de Desenvolvimento Acelerado de Produtos e Redução do Tempo de Lançamento no Mercado
O setor de IA generativa em simulação de gêmeo digital e modelagem de cenários está sendo impulsionado por empresas que buscam encurtar os ciclos de desenvolvimento sem aumentar as taxas de erro ou os custos de retrabalho. A simulação generativa ajuda as equipes a comparar caminhos de design mais cedo, detectar restrições mais rapidamente e reduzir o número de protótipos físicos necessários antes do lançamento. A Siemens relatou em janeiro de 2026 que as implantações iniciais do Digital Twin Composer reduziram tarefas que antes levavam meses para dias, ao mesmo tempo em que melhoraram a validação e o rendimento no planejamento de produção. A PTC também expandiu essa direção em junho de 2026 por meio do Creo 13, que adicionou um assistente de IA e cobertura de simulação mais ampla em montagens e cenários de eletrônica para ajudar os engenheiros a resolver problemas antes da prototipagem física. Essa é uma das razões pelas quais a IA generativa em simulação de gêmeo digital e modelagem de cenários está registrando uma demanda de serviços mais rápida: as empresas ainda precisam de suporte externo para conectar ferramentas de design, fluxos de trabalho e dados operacionais de forma utilizável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Validação de Modelos e Barreiras de Precisão Técnica | -3.0% | Global, mais agudo na América do Norte e Europa, onde os padrões de certificação são mais rigorosos | Médio prazo (2-4 anos) |
| Arquitetura de Dados Fragmentada e Lacunas de Integração entre Sistemas | -2.4% | Global, mais pronunciado em mercados emergentes e no segmento de PMEs | Médio prazo (2-4 anos) |
| Aumento dos Custos de Infraestrutura Computacional e Intensidade Energética da Simulação por IA | -1.8% | Global, com pressão de curto prazo em mercados com restrições energéticas | Curto prazo (≤ 2 anos) |
| Lacunas de Governança e Incerteza Regulatória em Torno dos Resultados de Decisão da IA Generativa | -1.3% | UE e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Validação de Modelos e Barreiras de Precisão Técnica
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários ainda enfrenta uma barreira importante para provar que os modelos gerados por IA refletem a realidade física em uma ampla gama de condições. A validação de alta qualidade requer dados de sensores, verificações físicas, testes repetidos e revisão em relação ao comportamento operacional real, o que mantém os custos e o tempo elevados mesmo quando a geração de modelos se torna mais rápida. Um estudo revisado por pares de 2025 no Journal of Intelligent Manufacturing constatou que a validação permaneceu o principal gargalo para uma adoção empresarial mais ampla, mesmo quando a IA generativa acelerou os ciclos de design de gêmeos digitais.[4] Isso cria uma difícil compensação: empresas que ignoram a validação enfrentam riscos operacionais e de responsabilidade, enquanto empresas que realizam verificações completas podem ter dificuldade em justificar o retorno sobre o investimento em escala. Por isso, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários favorece fornecedores que conseguem automatizar mais do processo de verificação e suportar casos de uso regulamentados com evidências mais sólidas.
Arquitetura de Dados Fragmentada e Lacunas de Integração entre Sistemas
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários também depende da qualidade e consistência dos dados em ambientes de ERP, MES, IoT e PLM, e muitas empresas ainda carecem dessa base. Se os dados permanecerem isolados entre os sistemas, os gêmeos digitais não conseguirão manter sincronização suficiente para suportar a geração contínua de cenários orientada por IA. Um estudo de 2025 na revista Computers identificou formatos de dados inconsistentes, estruturas semânticas fracas, protocolos de benchmarking limitados e fragmentação regional como barreiras centrais à interoperabilidade e à escala em sistemas inteligentes de gêmeos digitais. A Schneider Electric, a AVEVA e a ETAP aderiram à Alliance for OpenUSD em novembro de 2025 para apoiar padrões mais interoperáveis de gêmeos digitais e ativos 3D, demonstrando que os fornecedores estão abordando o problema no nível do ecossistema. Mesmo assim, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários provavelmente sentirá essa restrição por vários anos, especialmente nas pequenas e médias empresas que carecem de grandes orçamentos de integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Ancora a Receita da Plataforma Enquanto os Serviços Redefinem a Criação de ValorO software detinha 71,57% da participação do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários em 2025, o que refletiu o papel central dos mecanismos de simulação, camadas de orquestração de IA e ferramentas de gerenciamento de dados do ciclo de vida nas implantações empresariais. O software permanece como âncora de receita porque os clientes geralmente começam pela plataforma principal antes de expandir para bibliotecas de cenários de maior valor, gerenciamento de modelos e integração de fluxos de trabalho. À medida que mais ativos, linhas de produção e históricos de design migram para o mesmo ambiente, a plataforma subjacente torna-se mais difícil de substituir e mais útil ao longo do tempo. Essa dinâmica mantém o software em posição de liderança no mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários, mesmo com a mudança no mix de valor.
Os serviços devem crescer a um CAGR de 28,88% até 2031, o que demonstra a rapidez com que os compradores estão buscando apoio para ajuste fino, operações contínuas de modelos e integração em nível de sistema. A mudança é relevante porque a vantagem competitiva está se deslocando do trabalho de implantação pontual para a melhoria contínua de modelos em ambientes operacionais ativos. A PTC reforçou essa direção em junho de 2026 com o PTC Orbit, uma solução de inteligência de ativos nativa em nuvem que conectou sistemas PLM, ERP, CRM, IoT, EAM e FSM em um registro de ativos unificado com tecnologia de IA. Esse tipo de lançamento demonstra por que o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está criando mais espaço para receita recorrente de serviços, pois os clientes precisam de suporte após a implantação, não apenas durante a instalação inicial.


Por Modo de Implantação:
A Nuvem Lidera Enquanto o Modelo Híbrido Ganha Peso EstratégicoA nuvem respondeu por uma participação de 51,73% em 2025, refletindo a preferência empresarial por acesso escalável a GPU, menores custos iniciais e vínculos mais fáceis com ambientes de fornecimento de modelos de IA. O modelo de nuvem se adapta bem à simulação generativa porque o uso frequentemente ocorre em picos quando as equipes executam grandes lotes de cenários, comparam alternativas de design ou testam múltiplas condições operacionais em paralelo. Ele também reduz a necessidade de as organizações construírem e manterem sua própria infraestrutura de simulação de alto desempenho. Essa vantagem de custo e acesso mantém a nuvem no centro do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários à medida que a adoção se amplia entre os setores.
O modelo híbrido é o segundo modo de implantação de crescimento mais rápido, com um CAGR de 25,42% para 2026-2031, pois muitos usuários precisam de inferência em tempo real próxima a ativos físicos enquanto ainda dependem da nuvem para treinamento e renderização de modelos em larga escala. A Siemens e a NVIDIA expandiram sua parceria em janeiro de 2026 para construir um Sistema Operacional de IA Industrial que combinou aceleração de GPU com simulação e inferência em ambientes industriais. Esse modelo é especialmente relevante quando as empresas enfrentam restrições de latência, regras de residência de dados ou requisitos de controle em nível de instalação. Por esse motivo, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários deve manter a nuvem como o maior modo, enquanto o modelo híbrido se torna a arquitetura preferida para operações industriais mais complexas.
Por Tamanho de Empresa:
Grandes Empresas Lideram a Adoção Enquanto as PMEs Ampliam a Base de UsuáriosAs grandes empresas detinham uma participação de 94,37% em 2025 porque as implantações completas de gêmeo digital geralmente exigiram capital, integração profunda e equipe especializada que organizações maiores conseguem suportar com mais facilidade. Essas empresas também operam em setores onde mesmo pequenos ganhos em precisão de design, produtividade ou redução de tempo de inatividade podem justificar investimentos significativos. Longos ciclos de aquisição e acordos plurianuais com os principais fornecedores de plataformas reforçam ainda mais sua posição. Isso mantém as grandes organizações no núcleo do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários na fase atual de adoção.
As pequenas e médias empresas devem crescer a um CAGR de 40,46% até 2031, à medida que ferramentas modulares e baseadas em nuvem reduzem a barreira de entrada para empresas sem equipes dedicadas de simulação. Um estudo de 2026 publicado no Advanced Engineering Informatics constatou que estratégias modulares de gêmeo digital em ambientes de manufatura de PMEs poderiam reduzir os custos médios relacionados a tempo de inatividade em até 83% e o tempo médio de reparo em até 42% em comparação com abordagens de manutenção reativa. Essa evidência é relevante porque transforma a adoção de uma aspiração de longo prazo em um caso de investimento mais prático para empresas menores. Como resultado, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está se ampliando a partir de uma base de grandes empresas para uma população de usuários muito mais ampla, mesmo que as PMEs ainda enfrentem restrições de dados e integração.

Por Aplicação:
Design e Simulação Permanecem o Caso de Uso Central Enquanto a Modelagem de Cenários Ganha TerrenoDesign e simulação responderam por 45,95% do mercado em 2025, indicando que a engenharia virtual permaneceu como a principal base comercial deste campo. O segmento lidera porque os fabricantes já compreendem o valor de testar projetos antes da produção, e a IA generativa torna esse processo mais rápido e flexível. A PTC fortaleceu esse caso de uso em junho de 2026 por meio do Creo 13, que adicionou um assistente de IA e suporte de simulação mais amplo em cenários de conjuntos e eletrônicos. Essa expansão contínua de produtos mantém design e simulação como elementos centrais do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários, especialmente em setores com forte ênfase em engenharia.
A modelagem de cenários e análise hipotética deve se expandir a um CAGR de 29,66% até 2031, impulsionada pela necessidade de testar rapidamente múltiplos estados operacionais futuros em cadeia de suprimentos, manutenção, energia e funções de risco. Essa parte do mercado está crescendo porque as empresas agora desejam gêmeos digitais que possam comparar muitos resultados possíveis, em vez de simplesmente descrever a condição atual de um ativo ou sistema. A Airbus já utilizou gêmeos digitais para apoiar modelos preditivos de manutenção e desgaste ao longo do ciclo de vida da aeronave, demonstrando como as ferramentas de cenários podem migrar da engenharia para o suporte contínuo à tomada de decisões operacionais. Essa mudança sugere que o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários continuará se expandindo para ambientes de planejamento multifuncional, onde simulação, otimização e lógica de decisão são utilizadas em conjunto.
Por Usuário Final:
A Manufatura Lidera a Receita Enquanto Aeroespacial e Defesa Registra o Crescimento Mais RápidoA manufatura respondeu por uma participação de 23,98% em 2025, tornando-se o maior segmento de usuário final porque o setor se beneficia diretamente de melhor validação de projetos, menor risco de defeitos, maior produtividade e controle mais rigoroso do desempenho de produção. O caso de valor é claro na manufatura, onde os gêmeos digitais podem apoiar tanto o desenvolvimento de produtos quanto as operações em nível de planta dentro de um único fluxo de trabalho amplo. Esse segmento também se beneficia do uso há muito estabelecido de simulação e automação, o que facilita a adoção em comparação com setores menos maduros. Essa posição mantém a manufatura na vanguarda do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários pela contribuição de receita atual.
Aeroespacial e defesa deve crescer a um CAGR de 24,88% até 2031, o que reflete tanto casos de uso de alto valor quanto a necessidade de melhor suporte à tomada de decisões ao longo do ciclo de vida em sistemas complexos. A Dassault Systèmes e a Airbus estenderam sua parceria estratégica em abril de 2025 para utilizar a plataforma 3DEXPERIENCE em mais de 20.000 usuários para programas futuros de aeronaves e helicópteros, incluindo opções de implantação em nuvem soberana e no local. Um artigo de conferência IEEE de 2025 também apresentou uma estrutura para gêmeos digitais com tecnologia de IA generativa na aviação, o que demonstra que a pesquisa específica do domínio está avançando em sincronia com a adoção comercial. Por esses fatores, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários deve ver aeroespacial e defesa permanecer como uma das áreas de crescimento mais ativas ao longo do período de previsão.

Análise Geográfica
Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários na América do Norte
A América do Norte detinha 41,44% do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários em 2025, tornando-se o maior contribuinte regional. A região se beneficia de forte adoção de software empresarial, amplo acesso a infraestrutura de GPU e nuvem, e vínculos estreitos entre fornecedores de software industrial e grandes usuários corporativos. Os Estados Unidos permanecem como o centro dessa posição, apoiados pelo trabalho ativo de desenvolvimento em torno dos ecossistemas de plataformas da Siemens, NVIDIA, PTC e outros. A Siemens e a NVIDIA declararam em janeiro de 2026 que clientes como a PepsiCo já estavam utilizando capacidades combinadas vinculadas à direção do Sistema Operacional de IA Industrial, o que reflete a rapidez com que os casos de uso ligados à produção estão migrando para implantações reais.
Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários na Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 30,49% até 2031, tornando-se o segmento regional de crescimento mais rápido no mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários. China, Japão, Coreia do Sul e Índia formam o núcleo desse corredor de crescimento, cada um com diferentes pontos fortes em manufatura, talento em engenharia ou serviços de tecnologia. A China está impulsionando a digitalização industrial em grandes setores manufatureiros, enquanto o Japão está utilizando simulação avançada e automação para compensar restrições de mão de obra e proteger a competitividade nas exportações. A Coreia do Sul traz casos de uso sólidos em semicondutores e construção naval, onde a qualidade dos processos e os testes de cenários têm alto valor. A Índia está emergindo como uma importante base de camada de serviços para o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários, pois seu ecossistema de serviços de TI pode apoiar a entrega gerenciada de simulações para clientes globais.
Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários na EMEA e América do Sul
A Europa deteve uma participação significativa em 2025, liderada por Alemanha, França, Reino Unido, Itália e Espanha, onde a manufatura de precisão e as indústrias de processos continuam a sustentar a demanda por ambientes de simulação avançados. A região também está moldando as escolhas de implantação por meio das necessidades de conformidade com o GDPR e o Regulamento de IA da UE, o que torna os modelos de nuvem híbrida e soberana mais relevantes do que em alguns outros mercados. A Schneider Electric, a AVEVA e a ETAP aderiram à Aliança para OpenUSD em novembro de 2025, sinalizando um claro impulso em direção a padrões de interoperabilidade em toda a base de software industrial europeu. A América do Sul ainda se encontra em estágio inicial de adoção, com o Brasil apresentando o caminho de demanda mais claro por meio do petróleo e gás e da fabricação de equipamentos agrícolas. O Oriente Médio e a África ainda apresentam menor penetração, mas Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul e Egito estão construindo demanda de longo prazo por meio de programas de modernização de infraestrutura, energia e indústria, o que mantém o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários relevante nessas regiões mesmo a partir de uma base menor.
Cenário Competitivo
Concentração do Mercado
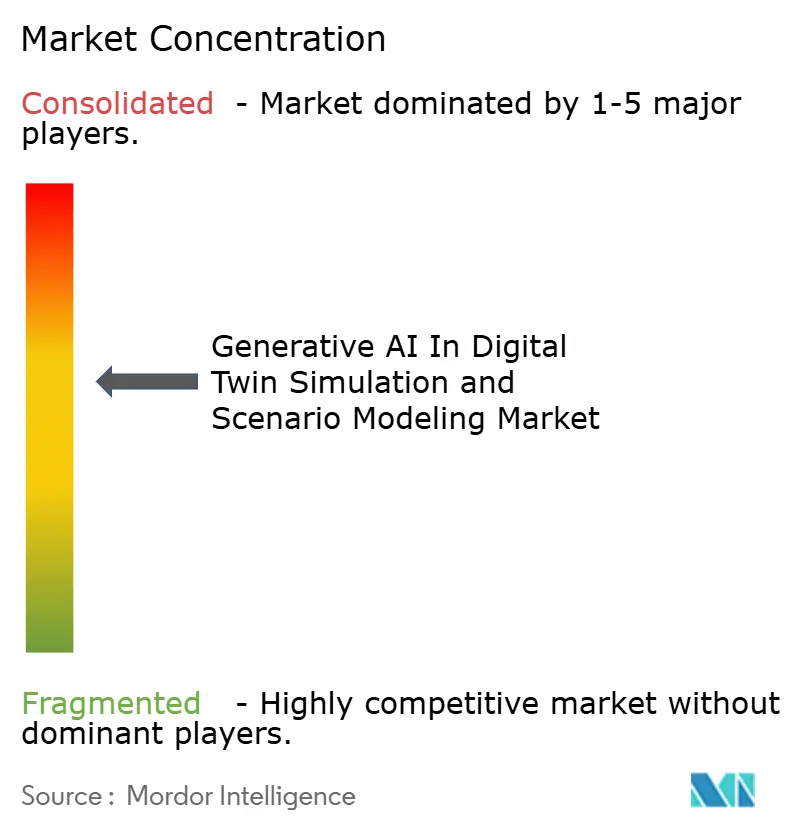
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários apresenta concentração moderada na camada de plataforma, onde Siemens AG, Dassault Systèmes SE, Microsoft Corporation, NVIDIA Corporation e PTC Inc. detêm posições sólidas por meio de ecossistemas de produtos integrados e relacionamentos empresariais de longa data. Essas empresas competem vinculando software de simulação, dados industriais, modelos de IA e infraestrutura computacional a ambientes operacionais mais amplos que são difíceis de substituir uma vez implantados. O principal padrão estratégico no mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários não é a simples expansão de produtos, mas o controle mais rígido de toda a cadeia, desde o desenvolvimento do modelo até a implantação e a otimização contínua. Isso está elevando as barreiras de entrada para empresas menores que não têm acesso a dados de treinamento industrial, bases de clientes instaladas ou parcerias de computação em grande escala.
A Siemens e a NVIDIA expandiram sua parceria em janeiro de 2026 para construir o Sistema Operacional de IA Industrial, o que deslocou o foco competitivo para simulação autônoma e ambientes de manufatura adaptativa. A Dassault Systèmes e a NVIDIA anunciaram uma parceria estratégica de longo prazo em fevereiro de 2026 para construir uma plataforma de IA industrial para gêmeos virtuais e modelos de mundo industrial validados pela ciência, o que mostra como a competição está se deslocando para uma integração mais profunda de modelos e plataformas. A SAP e a NVIDIA também expandiram sua parceria em março de 2026, incorporando microsserviços NVIDIA NIM ao SAP AI Core e ao hub de IA generativa, o que aproximou a inteligência de simulação dos fluxos de trabalho de ERP e planejamento. A PTC e a NVIDIA introduziram um fluxo de trabalho de design para simulação de robótica em março de 2026, conectando o Onshape da PTC com o NVIDIA Isaac Sim, o que mostrou como os ambientes de design e as ferramentas de treinamento de IA física estão se tornando mais estreitamente vinculados. Em conjunto, esses movimentos mostram que o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários está sendo definido pela profundidade do ecossistema tanto quanto pelas funcionalidades individuais do software.
Ao mesmo tempo, o mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários ainda tem espaço aberto em saúde, cidades inteligentes, varejo e outras ferramentas verticais onde a adoção permanece menos madura do que em manufatura e aeroespacial. Fornecedores emergentes ainda podem competir nessas áreas oferecendo produtos de menor custo e mais focados, construídos em torno de fluxos de trabalho específicos ou modelos de domínio. A Schneider Electric, por meio da AVEVA e em parceria com a NVIDIA, introduziu uma arquitetura de gêmeo digital de ciclo de vida para fábricas de IA em grande escala em março de 2026, o que mostra como os participantes estabelecidos também estão migrando para cenários especializados vinculados à infraestrutura. Nenhuma empresa claramente irrelevante foi identificada no conjunto competitivo listado, pois cada empresa nomeada participa diretamente por meio de software de plataforma, infraestrutura de nuvem e IA, sistemas empresariais ou capacidades de simulação e operações industriais.
Líderes do Setor de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários
-
Siemens AG
-
NVIDIA Corporation
-
Microsoft Corporation
-
PTC Inc.
-
Dassault Systèmes SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
IA Generativa no Mercado de Simulação de Gêmeo Digital e Modelagem de Cenários Empresas cobertas neste relatório
- Siemens AG
- NVIDIA Corporation
- Microsoft Corporation
- PTC Inc.
- Dassault Systemes SE
- ANSYS, Inc.
- IBM Corporation
- SAP SE
- Autodesk, Inc.
- Amazon Web Services, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Bentley Systems, Incorporated
- Hexagon AB
- General Electric Company
- Oracle Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Altair Engineering Inc.
- AVEVA Group Limited
Desenvolvimentos industriais recentes em IA Generativa no Mercado de Simulação de Gêmeo Digital e Modelagem de Cenários
- Junho de 2026: A PTC lançou o PTC Orbit, uma solução de inteligência de ativos nativa em nuvem que conecta sistemas de PLM, ERP, CRM, IoT, EAM e FSM em um registro de ativos unificado e orientado por IA. A solução aplica IA para detectar padrões de serviço, calcular pontuações de saúde de ativos e prever a demanda de manutenção, estendendo a plataforma Intelligent Product Lifecycle da PTC para o gerenciamento de operações de gêmeos digitais com aumento de IA e fechando a lacuna de visibilidade entre os estados de produto projetados e mantidos.
- Março de 2026: A Schneider Electric, por meio da AVEVA e em parceria com a NVIDIA, apresentou uma arquitetura de gêmeo digital de ciclo de vida incorporada ao NVIDIA Omniverse DSX Blueprint para fábricas de IA em grande escala, visando maximizar a eficiência de GPU e acelerar os cronogramas de implantação de fábricas de IA em escala de gigawatt.
- Março de 2026: A PTC e a NVIDIA introduziram um fluxo de trabalho de design para simulação de robótica conectando a plataforma CAD nativa em nuvem Onshape da PTC com o NVIDIA Isaac Sim na NVIDIA GTC 2026, permitindo que as equipes simulem designs de robôs mantendo uma única fonte de verdade do produto e suportando o treinamento de IA física por meio do NVIDIA Isaac Lab.
- Janeiro de 2026: A Siemens lançou o Digital Twin Composer na CES 2026, uma solução de software que constrói ambientes de Metatverso Industrial em escala usando bibliotecas NVIDIA Omniverse e dados físicos em tempo real. A adotante inicial PepsiCo relatou um aumento de 20% no rendimento, validação de design próxima de 100% e uma redução de 10-15% nas despesas de capital. A Siemens confirmou que a solução estará disponível no Siemens Xcelerator Marketplace em meados de 2026.
Escopo do Relatório Global do Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários
O Relatório do Mercado de IA Generativa em Simulação de Gêmeo Digital e Modelagem de Cenários é Segmentado por Componente (Software e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho de Empresa (Grandes Empresas e PMEs), Aplicação (Manutenção Preditiva, Design/Simulação, Modelagem de Hipóteses e Otimização), Usuário Final (Manufatura, Automotivo, Aeroespacial e Defesa, Energia e Serviços Públicos, Saúde e Ciências da Vida, Telecomunicações, Cidades Inteligentes e Infraestrutura, Varejo e Comércio Eletrônico e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Manutenção Preditiva |
| Design e Simulação |
| Modelagem de Cenários/"Hipóteses" |
| Otimização |
| Manufatura |
| Automotivo |
| Aeroespacial e Defesa |
| Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Telecomunicações e TI |
| Cidades Inteligentes e Infraestrutura |
| Varejo e Comércio Eletrônico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Empresa | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Aplicação | Manutenção Preditiva | |
| Design e Simulação | ||
| Modelagem de Cenários/"Hipóteses" | ||
| Otimização | ||
| Por Usuário Final | Manufatura | |
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Energia e Serviços Públicos | ||
| Saúde e Ciências da Vida | ||
| Telecomunicações e TI | ||
| Cidades Inteligentes e Infraestrutura | ||
| Varejo e Comércio Eletrônico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários em 2026 e onde se espera que chegue até 2031?
O mercado de IA generativa em simulação de gêmeo digital e modelagem de cenários atingiu 0,98 bilhões de USD em 2026 e deve alcançar 3,14 bilhões de USD até 2031, crescendo a um CAGR de 26,12% entre 2026 e 2031.
Qual componente lidera a geração de receita neste campo?
O software liderou em 2025 com uma participação de 71,57%, apoiado por mecanismos de simulação, camadas de orquestração de IA e ferramentas de gerenciamento de dados do ciclo de vida.
Qual modelo de implantação está crescendo mais rapidamente?
A nuvem deve crescer mais rapidamente, a um CAGR de 27,49% até 2031, porque as empresas desejam escalabilidade em nuvem enquanto mantêm baixo o custo de configuração e manutenção de ativos físicos.
Por que as pequenas e médias empresas estão se tornando mais importantes neste contexto?
As PMEs devem se expandir a um CAGR de 40,46% à medida que ferramentas modulares e baseadas em nuvem reduzem as barreiras de entrada e tornam a adoção de gêmeo digital mais prática para operações menores.
Qual área de aplicação lidera atualmente a adoção?
Design e simulação lideraram com uma participação de 45,95% em 2025 porque a engenharia virtual permanece como o caso de uso mais consolidado em ambientes de manufatura, automotivo e aeroespacial.
Qual região oferece a perspectiva de expansão mais rápida?
A Ásia-Pacífico deve registrar o maior CAGR regional, de 30,49%, até 2031, apoiada pelo crescimento na China, Japão, Coreia do Sul e Índia.