
Marktgröße und Marktanteil der Generativen KI in der Digitalen Zwilling-Simulation und Szenariomodellierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.98 Milliarden US-Dollar |
| Marktgröße (2031) | 3.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
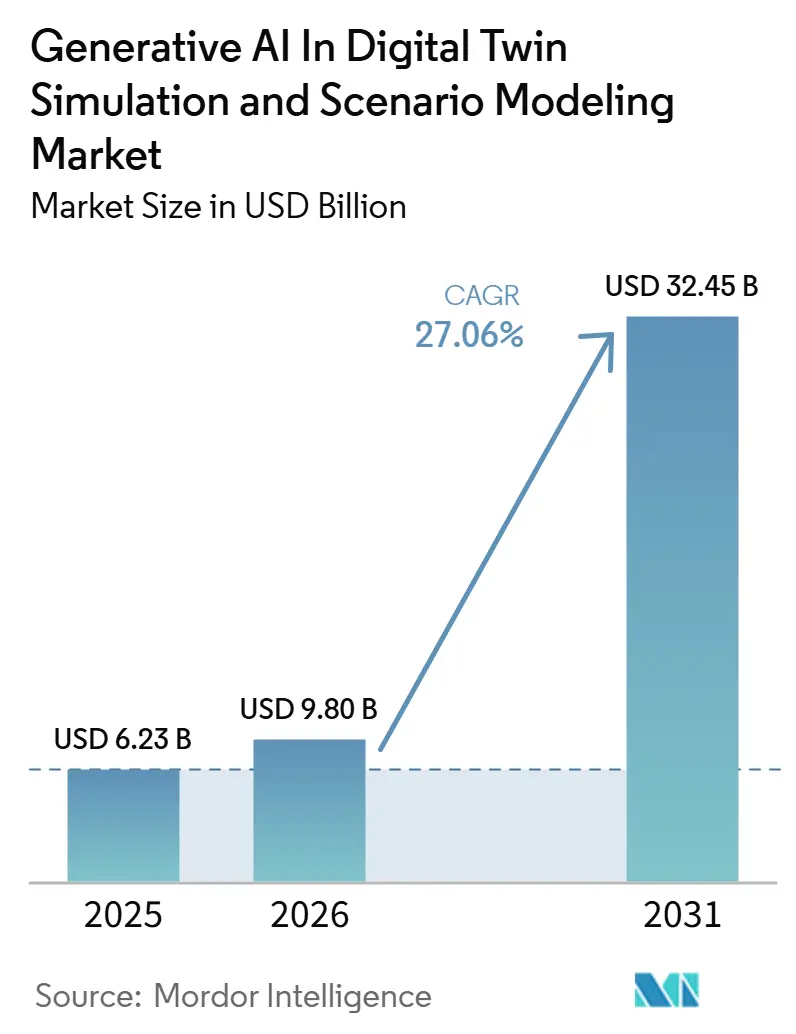
Marktanalyse der Generativen KI in der Digitalen Zwilling-Simulation und Szenariomodellierung von Mordor Intelligence
Die Größe des Marktes für Generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung wird voraussichtlich von 0,68 Milliarden USD im Jahr 2025 und 0,98 Milliarden USD im Jahr 2026 auf 3,14 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 26,12 % verzeichnen.
Der Bereich der generativen KI in der Digitale-Zwilling-Simulation und Szenariomodellierung expandiert, da Unternehmen von Pilotanwendungsfällen zum vollständigen operativen Einsatz übergehen, bei dem virtuelle Modelle mit Live-Daten, Simulationswerkzeugen und Entscheidungsworkflows verknüpft sind. Die stärkste Nachfrage kommt von Unternehmen, die schnellere Szenariotests, eine bessere Designvalidierung und eine zuverlässigere Planung in den Bereichen Produktion, Wartung und Anlagenbetrieb anstreben. Der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung wird auch für kleinere eigenständige Anbieter zunehmend schwerer zugänglich, da führende Simulationssoftwareunternehmen nun tiefere Verbindungen mit GPU-Anbietern und Cloud-Plattformen aufbauen. Gleichzeitig sieht sich der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung weiterhin mit Einschränkungen durch Validierungskosten, fragmentierte Datensysteme und Governance-Lücken konfrontiert, die die Einführung in stark regulierten Umgebungen verlangsamen. Trotz dieser Einschränkungen eröffnet der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung breitere Möglichkeiten für verwaltete Dienste, hybride Bereitstellungsmodelle und branchenspezifische Werkzeuge, die die Szenariomodellierung im großen Maßstab unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Software im Jahr 2025 mit einem Anteil von 71,57 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 28,88 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 51,73 % des Marktes für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung auf die Cloud, während Hybrid bis 2031 voraussichtlich die zweithöchste CAGR von 25,42 % verzeichnen wird.
- Nach Unternehmensgröße hielten große Unternehmen im Jahr 2025 einen Anteil von 94,37 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 40,46 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 45,95 % der Marktgröße für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung auf Design und Simulation, während Szenario- und Was-wäre-wenn-Modellierung bis 2031 voraussichtlich mit einer CAGR von 29,66 % expandieren wird.
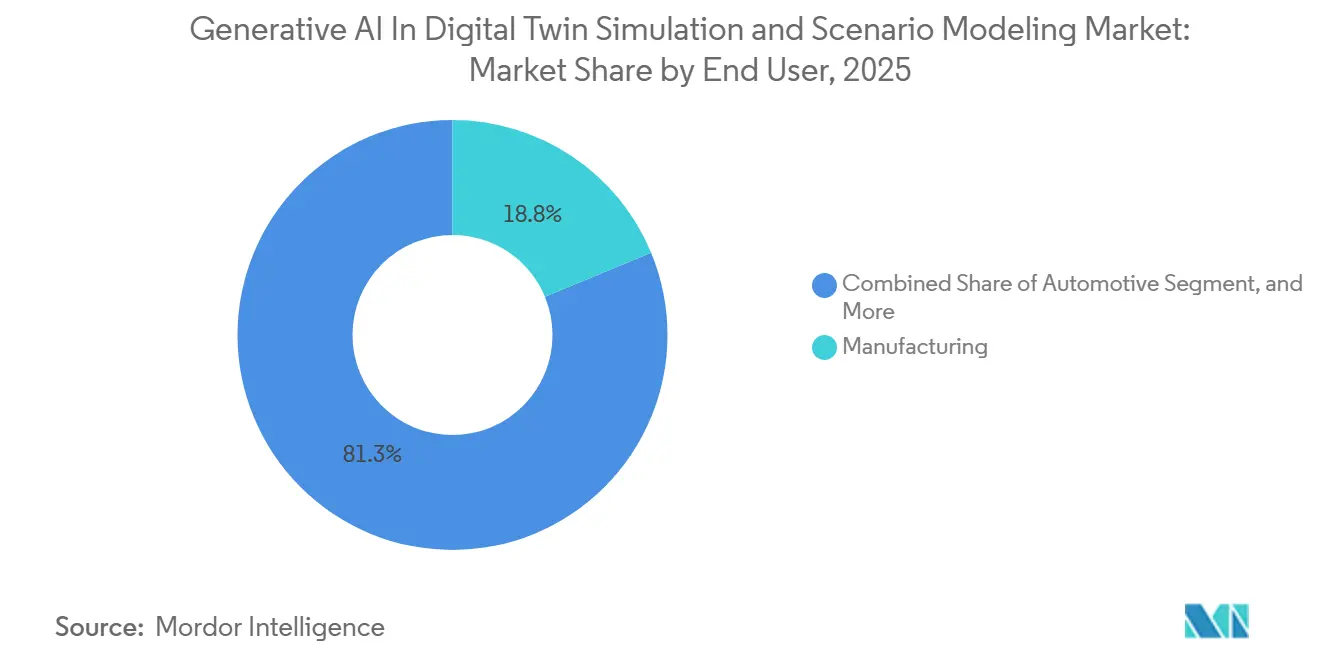
- Nach Endnutzer führte das verarbeitende Gewerbe im Jahr 2025 mit einem Anteil von 23,98 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich die höchste CAGR von 24,88 % verzeichnen werden.
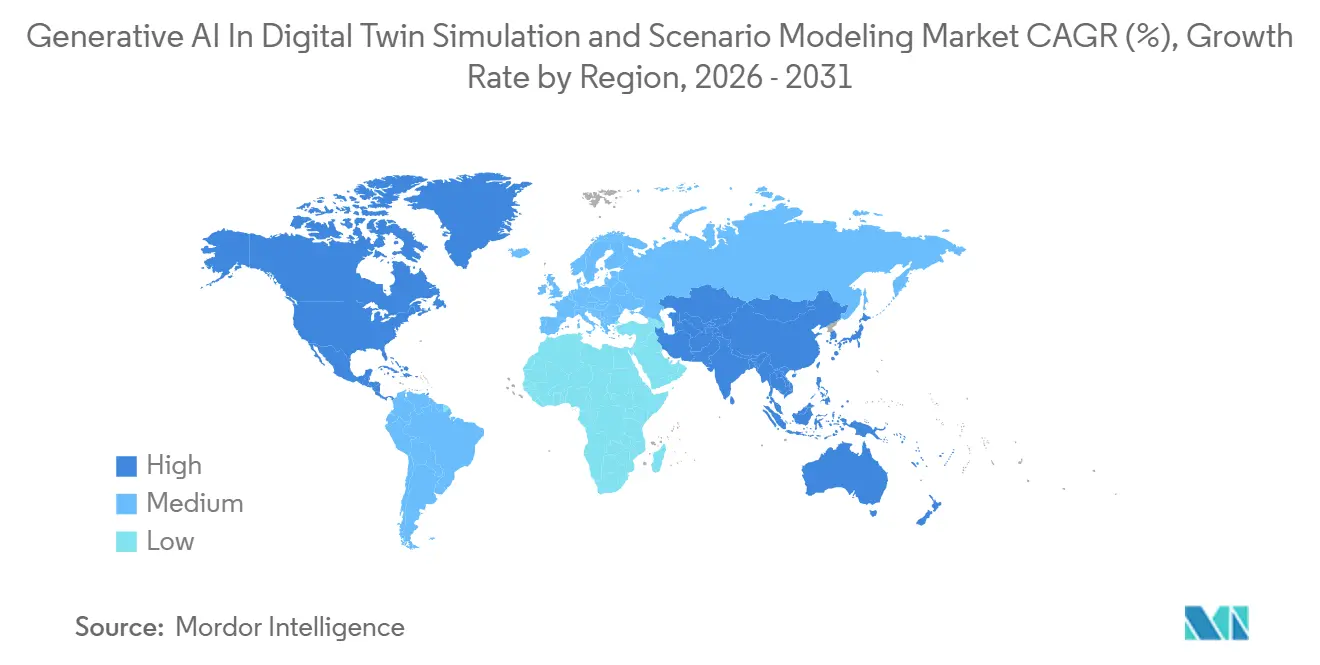
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,44 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 30,49 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Unternehmenseinführung von Generativen KI-Fähigkeiten auf industriellen Plattformen | +7.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach skalierbaren, szenariobasierten Entscheidungsfindungs- und Risikosimulatioswerkzeugen | +5.3% | Global, mit frühen Gewinnen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cloud-native digitale Transformation und Bereitstellungsmodelle als Plattform als Dienstleistung | +4.6% | Nordamerika, Westeuropa und Asien-Pazifik-Kernregion | Kurzfristig (≤ 2 Jahre) |
| Bedarf an beschleunigter Produktentwicklung und verkürzter Markteinführungszeit | +3.8% | Nordamerika, Westeuropa und Ostasien | Mittelfristig (2–4 Jahre) |
| Digitaler Zwilling-Datenausstoß aus IoT-, PLM- und Betriebssystemen | +3.2% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum autonomer Betriebsabläufe und KI-gesteuerter Selbstoptimierung in industriellen Umgebungen | +2.8% | Nordamerika und EU, Ausstrahlungseffekte nach Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Unternehmenseinführung von Generativen KI-Fähigkeiten auf industriellen Plattformen
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung entwickelt sich schneller, weil Anbieter von Industriesoftware generative Modelle in Simulationsumgebungen integrieren, die Unternehmen bereits in großem Maßstab nutzen. Diese Veränderung verkürzt die Zeit, die benötigt wird, um Designoptionen und Betriebsszenarien zu testen, und macht die Simulation für eine breitere Gruppe von Teams jenseits spezialisierter Ingenieure nutzbar. Siemens erklärte im Januar 2026, dass Digital Twin Composer PepsiCo dabei half, eine nahezu 100-prozentige Designvalidierung zu erreichen, den Durchsatz um 20 % zu verbessern und die Investitionsausgaben in frühen Einsätzen um 10–15 % zu senken. Diese Verschiebung macht proprietäre Betriebsdaten wertvoller, da die Qualität KI-generierter Szenarien von der Tiefe und Relevanz der Daten abhängt, die die Modelle trainieren und aktualisieren. Infolgedessen belohnt der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung Anbieter, die Physikmodelle, Industriedaten und Hochleistungsrechnen in einem einzigen Angebot kombinieren können.
Steigende Nachfrage nach skalierbaren, szenariobasierten Entscheidungsfindungs- und Risikosimulatioswerkzeugen
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung profitiert auch von der Notwendigkeit, Lieferkettenunterbrechungen, Wartungsrisiken, Energiekostenschwankungen und Produktionskompromisse weit häufiger zu bewerten, als statische Simulationswerkzeuge unterstützen können. Unternehmen wollen heute Digitale Zwillinge, die nicht nur aktuelle Bedingungen widerspiegeln, sondern auch plausible Betriebspfade generieren und diese mit Geschäftszielen vergleichen. Airbus erklärte im April 2025, dass seine Digitale Zwilling-Umgebung von mehr als 50.000 Ingenieuren genutzt wird, um Verschleiß vorherzusagen, Wartungspläne zu optimieren und ungeplante Ausfallzeiten über den gesamten Flugzeuglebenszykus zu reduzieren.[1] Dassault Systèmes und Airbus verlängerten im April 2025 auch ihre strategische Partnerschaft, um die 3DEXPERIENCE-Plattform für mehr als 20.000 Nutzer für künftige zivile und militärische Flugzeug- und Hubschrauberprogramme einzusetzen.[2] Dies erweitert die Rolle des Marktes für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung über Ingenieurteams hinaus in breitere Planungs-, Risiko- und operative Entscheidungsfunktionen.
Cloud-native digitale Transformation und Bereitstellungsmodelle als Plattform als Dienstleistung
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung profitiert von der Cloud-Bereitstellung, die die hohe Vorabbelastung durch dedizierte Simulationshardware und große interne Spezialistenteams beseitigt. Die plattformbasierte Bereitstellung ermöglicht es Nutzern, die Rechenkapazität bei Bedarf für große Simulationsläufe hochzuskalieren und bei nachlassender Auslastung wieder zu reduzieren. Oracle erklärte im Juni 2025, dass Oracle Cloud Infrastructure, integriert mit NVIDIA DGX Cloud Lepton, On-Demand- und Langzeit-GPU-Rechenkapazität für KI-Training, Inferenz, Digitale Zwillinge und Hochleistungsrechnen bietet, einschließlich souveräner KI-Unterstützung.[3] Gleichzeitig entwickeln Siemens und NVIDIA eine hybride Architektur, bei der Cloud-Ressourcen die generative Simulation in großem Maßstab übernehmen, während die Inferenz in der Nähe physischer Assets verbleibt, wenn Latenz eine Rolle spielt. Dieses Gleichgewicht zwischen Skalierbarkeit, Kontrolle und Compliance macht Cloud-first- und hybride Modelle zur zentralen Grundlage der nächsten Phase der Generativen KI in der Digitalen Zwilling-Simulation und Szenariomodellierung.
Bedarf an beschleunigter Produktentwicklung und verkürzter Markteinführungszeit
Die Branche der Generativen KI in der Digitalen Zwilling-Simulation und Szenariomodellierung wird von Unternehmen angetrieben, die Entwicklungszyklen verkürzen wollen, ohne die Fehlerquoten oder Nacharbeitskosten zu erhöhen. Generative Simulation hilft Teams dabei, Designpfade früher zu vergleichen, Einschränkungen schneller zu erkennen und die Anzahl der vor dem Marktstart benötigten physischen Prototypen zu reduzieren. Siemens berichtete im Januar 2026, dass frühe Einsätze von Digital Twin Composer Aufgaben, die früher Monate dauerten, auf Tage reduzierten und gleichzeitig die Validierung und den Durchsatz in der Produktionsplanung verbesserten. PTC erweiterte diese Richtung im Juni 2026 durch Creo 13, das einen KI-Assistenten und eine breitere Simulationsabdeckung für Baugruppen und Elektronikszenarien hinzufügte, um Ingenieuren zu helfen, Probleme vor der physischen Prototypenentwicklung zu lösen. Dies ist ein Grund, warum die Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung eine schnellere Dienstleistungsnachfrage verzeichnet: Unternehmen benötigen weiterhin externe Unterstützung, um Designwerkzeuge, Workflows und Betriebsdaten auf nutzbare Weise zu verbinden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Modellvalidierungskosten und technische Genauigkeitsbarrieren | -3.0% | Global, am stärksten in Nordamerika und Europa, wo Zertifizierungsstandards am strengsten sind | Mittelfristig (2–4 Jahre) |
| Fragmentierte Datenarchitektur und systemübergreifende Integrationslücken | -2.4% | Global, am ausgeprägtesten in Schwellenmärkten und KMU-Segmenten | Mittelfristig (2–4 Jahre) |
| Steigende Recheninfrastrukturkosten und Energieintensität der KI-Simulation | -1.8% | Global, mit kurzfristigem Druck in energiebeschränkten Märkten | Kurzfristig (≤ 2 Jahre) |
| Governance-Lücken und regulatorische Unsicherheit rund um generative KI-Entscheidungsausgaben | -1.3% | EU und Nordamerika, mit Ausstrahlungseffekten nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Modellvalidierungskosten und technische Genauigkeitsbarrieren
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung sieht sich weiterhin mit einer wesentlichen Hürde konfrontiert: dem Nachweis, dass KI-generierte Modelle die physische Realität unter einer Vielzahl von Bedingungen widerspiegeln. Eine hochwertige Validierung erfordert Sensordaten, Physikprüfungen, wiederholte Tests und eine Überprüfung anhand des tatsächlichen Betriebsverhaltens, was Kosten und Zeitaufwand hoch hält, selbst wenn die Modellgenerierung schneller wird. Eine 2025 im Journal of Intelligent Manufacturing veröffentlichte, von Fachleuten begutachtete Studie stellte fest, dass die Validierung das Haupthindernis für eine breitere Unternehmenseinführung blieb, selbst wenn Generative KI die Designzyklen Digitaler Zwillinge beschleunigte.[4] Dies schafft einen schwierigen Kompromiss: Unternehmen, die die Validierung überspringen, sind operativen und haftungsrechtlichen Risiken ausgesetzt, während Unternehmen, die vollständige Prüfungen durchführen, Schwierigkeiten haben können, den Return on Investment im großen Maßstab zu rechtfertigen. Daher bevorzugt der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung Anbieter, die mehr vom Prüfprozess automatisieren und regulierte Anwendungsfälle mit stärkeren Nachweisen unterstützen können.
Fragmentierte Datenarchitektur und systemübergreifende Integrationslücken
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung hängt auch von der Datenqualität und -konsistenz in ERP-, MES-, IoT- und PLM-Umgebungen ab, und vielen Unternehmen fehlt noch diese Grundlage. Wenn Daten über Systeme hinweg isoliert bleiben, können Digitale Zwillinge nicht ausreichend synchronisiert bleiben, um eine kontinuierliche KI-gesteuerte Szenariogenerierung zu unterstützen. Eine 2025 in Computers veröffentlichte Studie identifizierte inkonsistente Datenformate, schwache semantische Strukturen, begrenzte Benchmarking-Protokolle und regionale Fragmentierung als zentrale Hindernisse für Interoperabilität und Skalierung in intelligenten Digitalen Zwilling-Systemen. Schneider Electric, AVEVA und ETAP traten im November 2025 der Alliance for OpenUSD bei, um interoperablere Standards für Digitale Zwillinge und 3D-Assets zu unterstützen, was zeigt, dass Anbieter das Problem auf Ökosystemebene angehen. Dennoch wird der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung dieses Hemmnis voraussichtlich noch mehrere Jahre spüren, insbesondere bei kleinen und mittleren Unternehmen, denen große Integrationsbudgets fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
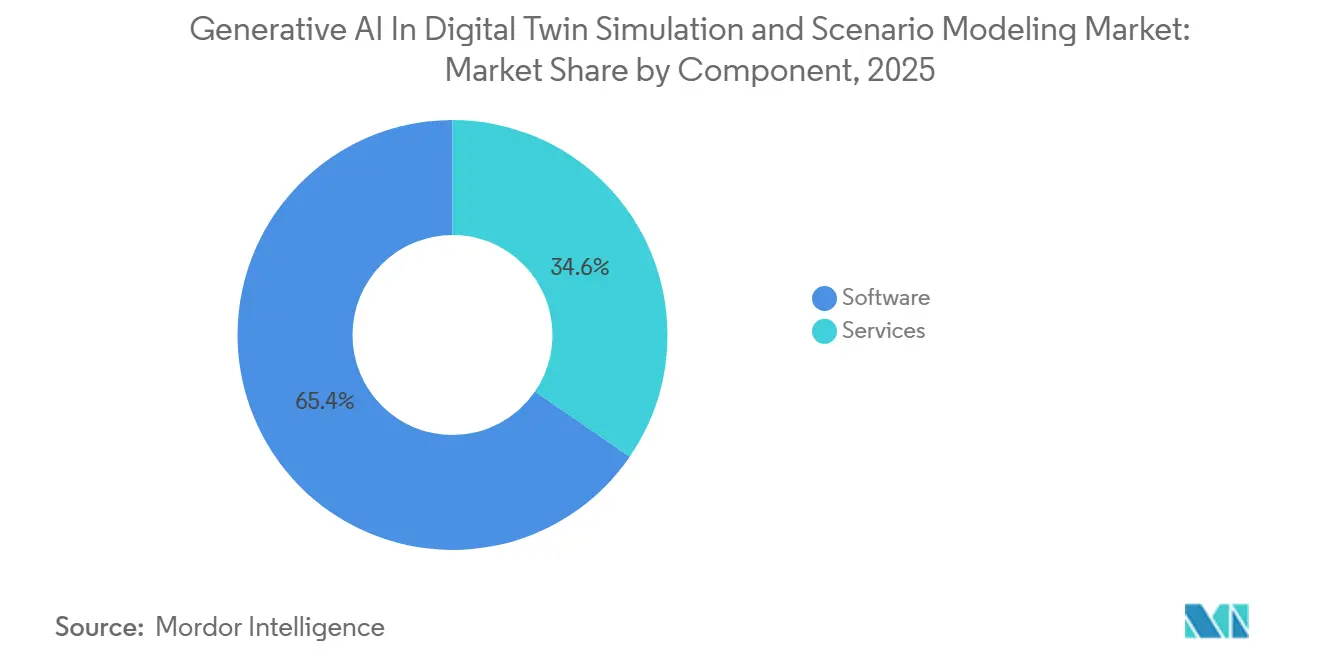
Software verankert den Plattformumsatz, während Dienstleistungen die Wertschöpfung neu definierenSoftware hielt im Jahr 2025 einen Anteil von 71,57 % am Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung, was die zentrale Rolle von Simulationsmaschinen, KI-Orchestrierungsschichten und Lebenszyklusdatenverwaltungswerkzeugen in Unternehmensbereitstellungen widerspiegelt. Software bleibt der Umsatzanker, da Kunden in der Regel mit der Kernplattform beginnen, bevor sie zu höherwertigen Szenariobibliotheken, Modellverwaltung und Workflow-Integration übergehen. Da immer mehr Anlagen, Produktionslinien und Designhistorien in dieselbe Umgebung überführt werden, wird die zugrunde liegende Plattform schwieriger zu ersetzen und im Laufe der Zeit nützlicher. Diese Dynamik hält Software in einer führenden Position im Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung, auch wenn sich die Wertmischung verändert.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 28,88 % wachsen, was zeigt, wie schnell Käufer Unterstützung bei der Feinabstimmung, dem laufenden Modellbetrieb und der systemweiten Integration nachfragen. Die Verschiebung ist bedeutsam, da sich der Wettbewerbsvorteil von einmaligen Bereitstellungsarbeiten hin zur kontinuierlichen Modellverbesserung in aktiven Betriebsumgebungen verlagert. PTC hat diese Richtung im Juni 2026 mit PTC Orbit bekräftigt, einer cloudnativen Asset-Intelligence-Lösung, die PLM-, ERP-, CRM-, IoT-, EAM- und FSM-Systeme in einem einheitlichen KI-gestützten Asset-Datensatz verknüpfte. Diese Art von Veröffentlichung zeigt, warum der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung mehr Raum für wiederkehrende Serviceumsätze schafft, da Kunden nach der Bereitstellung Unterstützung benötigen, nicht nur während der Erstinstallation.


Nach Bereitstellungsmodus:
Cloud führt, während Hybrid strategisches Gewicht gewinntDie Cloud entfiel im Jahr 2025 auf einen Anteil von 51,73 %, was die Präferenz der Unternehmen für skalierbaren GPU-Zugang, geringere Vorabkosten und einfachere Verbindungen zu KI-Modell-Serving-Umgebungen widerspiegelt. Das Cloud-Modell passt gut zur generativen Simulation, da die Nutzung häufig in Schüben erfolgt, wenn Teams große Mengen von Szenarien ausführen, Designalternativen vergleichen oder mehrere Betriebsbedingungen parallel testen. Es reduziert auch den Bedarf von Organisationen, eine eigene hochwertige Simulationsinfrastruktur aufzubauen und zu pflegen. Dieser Kosten- und Zugangsvorteil hält die Cloud im Mittelpunkt des Marktes für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung, da die Einführung branchenübergreifend zunimmt.
Hybrid ist der am zweitschnellsten wachsende Bereitstellungsmodus mit einer CAGR von 25,42 % für 2026–2031, da viele Nutzer Echtzeit-Inferenz in der Nähe physischer Anlagen benötigen und gleichzeitig auf die Cloud für umfangreiches Modelltraining und Rendering angewiesen sind. Siemens und NVIDIA haben ihre Partnerschaft im Januar 2026 ausgebaut, um ein industrielles KI-Betriebssystem zu entwickeln, das GPU-Beschleunigung mit Simulation und Inferenz in industriellen Umgebungen kombiniert. Dieses Modell ist besonders relevant, wenn Unternehmen mit Latenzanforderungen, Datenspeicherungsvorschriften oder standortbezogenen Kontrollanforderungen konfrontiert sind. Aus diesem Grund wird der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung voraussichtlich die Cloud als größten Modus beibehalten, während Hybrid zur bevorzugten Architektur für komplexere industrielle Betriebe wird.
Nach Unternehmensgröße:
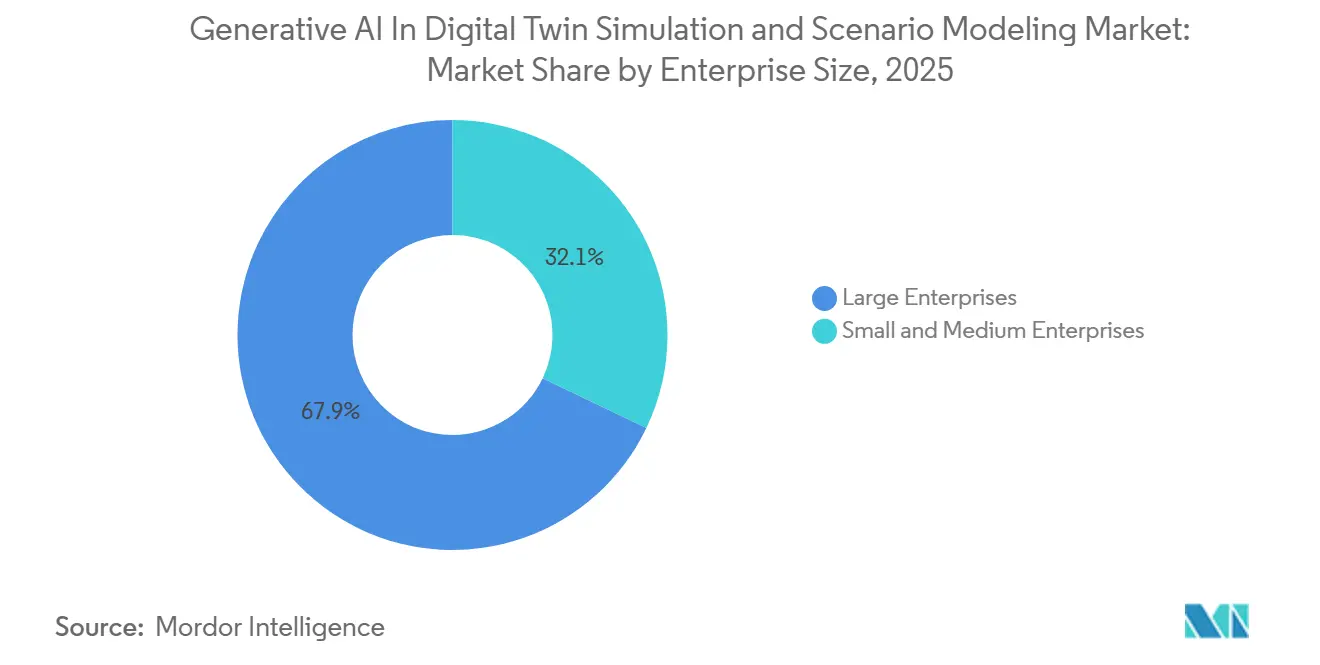
Großunternehmen führen die Einführung an, während KMU die Nutzerbasis erweiternGroße Unternehmen hielten im Jahr 2025 einen Anteil von 94,37 %, da vollständige Digitale-Zwilling-Bereitstellungen in der Regel Kapital, tiefe Integration und Fachpersonal erfordern, das größere Organisationen leichter bereitstellen können. Diese Unternehmen sind auch in Sektoren tätig, in denen selbst kleine Verbesserungen bei der Designgenauigkeit, dem Durchsatz oder der Reduzierung von Ausfallzeiten erhebliche Investitionen rechtfertigen können. Lange Beschaffungszyklen und mehrjährige Vereinbarungen mit führenden Plattformanbietern verleihen ihrer Position zusätzliche Beständigkeit. Dies hält große Organisationen im Mittelpunkt des Marktes für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung in der aktuellen Einführungsphase.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 40,46 % wachsen, da modulare und cloudbasierte Werkzeuge die Einstiegshürde für Unternehmen ohne dedizierte Simulationsteams senken. Eine Studie aus dem Jahr 2026 in Advanced Engineering Informatics ergab, dass modulare Digitale-Zwilling-Strategien in KMU-Fertigungsumgebungen die durchschnittlichen ausfallzeitbedingten Kosten um bis zu 83 % und die durchschnittliche Reparaturzeit um bis zu 42 % im Vergleich zu reaktiven Wartungsansätzen reduzieren könnten. Diese Erkenntnisse sind bedeutsam, da sie die Einführung von einer langfristigen Bestrebung in einen praktischeren Investitionsfall für kleinere Unternehmen verwandeln. Infolgedessen weitet sich der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung von einer Großunternehmensbasis auf eine viel breitere Nutzerpopulation aus, auch wenn KMU weiterhin mit Daten- und Integrationsbeschränkungen konfrontiert sind.

Nach Anwendung:
Design und Simulation bleibt der zentrale Anwendungsfall, während Szenariomodellierung an Bedeutung gewinntDesign und Simulation entfielen im Jahr 2025 auf 45,95 % des Marktes, was darauf hindeutet, dass virtuelles Engineering die primäre kommerzielle Grundlage für dieses Feld blieb. Das Segment führt, weil Hersteller den Wert des Testens von Designs vor der Produktion bereits verstehen und generative KI diesen Prozess schneller und flexibler macht. PTC hat diesen Anwendungsfall im Juni 2026 durch Creo 13 gestärkt, das einen KI-Assistenten und eine breitere Simulationsunterstützung für Baugruppen und Elektronikszenarien hinzufügte. Diese stetige Produkterweiterung hält Design und Simulation im Mittelpunkt des Marktes für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung, insbesondere in ingenieurtechnisch intensiven Sektoren.
Szenario- und Was-wäre-wenn-Modellierung wird bis 2031 voraussichtlich mit einer CAGR von 29,66 % expandieren, angetrieben durch den Bedarf, mehrere zukünftige Betriebszustände schnell in den Bereichen Lieferkette, Wartung, Energie und Risikofunktionen zu testen. Dieser Teil des Marktes wächst, weil Unternehmen nun digitale Zwillinge wünschen, die viele mögliche Ergebnisse vergleichen können, anstatt lediglich den aktuellen Zustand einer Anlage oder eines Systems zu beschreiben. Airbus hat digitale Zwillinge bereits eingesetzt, um Vorhersagemodelle für Wartung und Verschleiß über den gesamten Flugzeuglebenszykus zu unterstützen, und demonstriert damit, wie Szenariowerkzeuge vom Engineering in die laufende operative Entscheidungsunterstützung übergehen können. Diese Verschiebung deutet darauf hin, dass der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung weiterhin in funktionsübergreifende Planungsumgebungen expandieren wird, in denen Simulation, Optimierung und Entscheidungslogik gemeinsam eingesetzt werden.
Nach Endnutzer:
Fertigung führt beim Umsatz, während Luft- und Raumfahrt sowie Verteidigung das schnellste Wachstum verzeichnenDas verarbeitende Gewerbe entfiel im Jahr 2025 auf einen Anteil von 23,98 % und war damit das größte Endnutzersegment, da der Sektor direkt von einer besseren Designvalidierung, einem geringeren Fehlerrisiko, einem höheren Durchsatz und einer engeren Kontrolle der Produktionsleistung profitiert. Der Wertfall ist im verarbeitenden Gewerbe klar, wo digitale Zwillinge sowohl die Produktentwicklung als auch den Betrieb auf Werksebene innerhalb eines einzigen, breiten Workflows unterstützen können. Dieses Segment profitiert auch von der langjährigen Nutzung von Simulation und Automatisierung, was die Einführung einfacher macht als in weniger reifen Sektoren. Diese Position hält das verarbeitende Gewerbe an der Spitze des Marktes für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung nach aktuellem Umsatzbeitrag.
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 24,88 % wachsen, was sowohl hochwertige Anwendungsfälle als auch den Bedarf an besserer Lebenszyklusentscheidungsunterstützung über komplexe Systeme hinweg widerspiegelt. Dassault Systèmes und Airbus haben ihre strategische Partnerschaft im April 2025 ausgebaut, um die 3DEXPERIENCE-Plattform für mehr als 20.000 Nutzer für zukünftige Flugzeug- und Hubschrauberprogramme zu nutzen, einschließlich souveräner Cloud- und On-Premises-Bereitstellungsoptionen. Ein IEEE-Konferenzbeitrag aus dem Jahr 2025 präsentierte auch einen Rahmen für generative KI-gestützte digitale Zwillinge in der Luftfahrt, was zeigt, dass domänenspezifische Forschung mit der kommerziellen Einführung Schritt hält. Aufgrund dieser Faktoren wird der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung voraussichtlich Luft- und Raumfahrt sowie Verteidigung als einen der aktivsten Wachstumsbereiche im Prognosezeitraum beibehalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Markt für Generative KI in der Digitalen Zwillingssimulation und Szenariomodellierung
Nordamerika hielt im Jahr 2025 einen Anteil von 41,44 % an der generativen KI in der Digitale-Zwilling-Simulation und Szenariomodellierung und war damit der größte regionale Beitragszahler. Die Region profitiert von einer starken Einführung von Unternehmenssoftware, einem tiefen Zugang zu GPU- und Cloud-Infrastruktur sowie engen Verbindungen zwischen Industriesoftwareanbietern und großen Unternehmenskunden. Die Vereinigten Staaten bleiben das Zentrum dieser Position, unterstützt durch aktive Entwicklungsarbeit rund um Siemens, NVIDIA, PTC und andere Plattform-Ökosysteme. Siemens und NVIDIA erklärten im Januar 2026, dass Kunden wie PepsiCo bereits kombinierte Fähigkeiten im Zusammenhang mit der Richtung des industriellen KI-Betriebssystems nutzen, was zeigt, wie schnell produktionsgebundene Anwendungsfälle in reale Bereitstellungen übergehen.
APAC Markt für Generative KI in der Digitalen Zwillingssimulation und Szenariomodellierung
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 30,49 % expandieren, was ihn zum am schnellsten wachsenden regionalen Segment im Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung macht. China, Japan, Südkorea und Indien bilden den Kern dieses Wachstumskorridors, jedes mit unterschiedlichen Stärken in der Fertigung, im Ingenieurtalent oder in Technologiedienstleistungen. China treibt die industrielle Digitalisierung in wichtigen Fertigungssektoren voran, während Japan fortschrittliche Simulation und Automatisierung einsetzt, um Arbeitskräfteengpässe auszugleichen und die Exportwettbewerbsfähigkeit zu schützen. Südkorea bringt starke Anwendungsfälle in den Bereichen Halbleiter und Schiffbau mit, wo Prozessqualität und Szenariotests einen hohen Wert haben. Indien entwickelt sich zu einer wichtigen Dienstleistungsschichtbasis für den Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung, da sein IT-Dienstleistungsökosystem die verwaltete Simulationsbereitstellung für globale Kunden unterstützen kann.
EMEA und Südamerika Markt für Generative KI in der Digitalen Zwillingssimulation und Szenariomodellierung
Europa hielt im Jahr 2025 einen bedeutenden Anteil, angeführt von Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien, wo Präzisionsfertigung und Prozessindustrien weiterhin die Nachfrage nach fortschrittlichen Simulationsumgebungen stützen. Die Region gestaltet Einsatzentscheidungen auch durch die Anforderungen der DSGVO und des EU-KI-Gesetzes, was hybride und souveräne Cloud-Modelle relevanter macht als in einigen anderen Märkten. Schneider Electric, AVEVA und ETAP traten im November 2025 der Alliance for OpenUSD bei, was einen klaren Vorstoß in Richtung Interoperabilitätsstandards innerhalb der europäischen Industriesoftwarebasis signalisierte. Südamerika befindet sich noch in einer früheren Phase der Einführung, wobei Brasilien den deutlichsten Nachfragepfad durch Öl und Gas sowie die Herstellung von Landmaschinen aufzeigt. Der Nahe Osten und Afrika sind noch weniger erschlossen, aber Saudi-Arabien, die Vereinigten Arabischen Emirate, die Türkei, Südafrika und Ägypten bauen durch Infrastruktur-, Energie- und industrielle Modernisierungsprogramme eine längerfristige Nachfrage auf, was den Markt für Generative KI in der Digitalen Zwillingssimulation und Szenariomodellierung in diesen Regionen auch von einer kleineren Basis aus relevant hält.
Wettbewerbslandschaft
Marktkonzentration
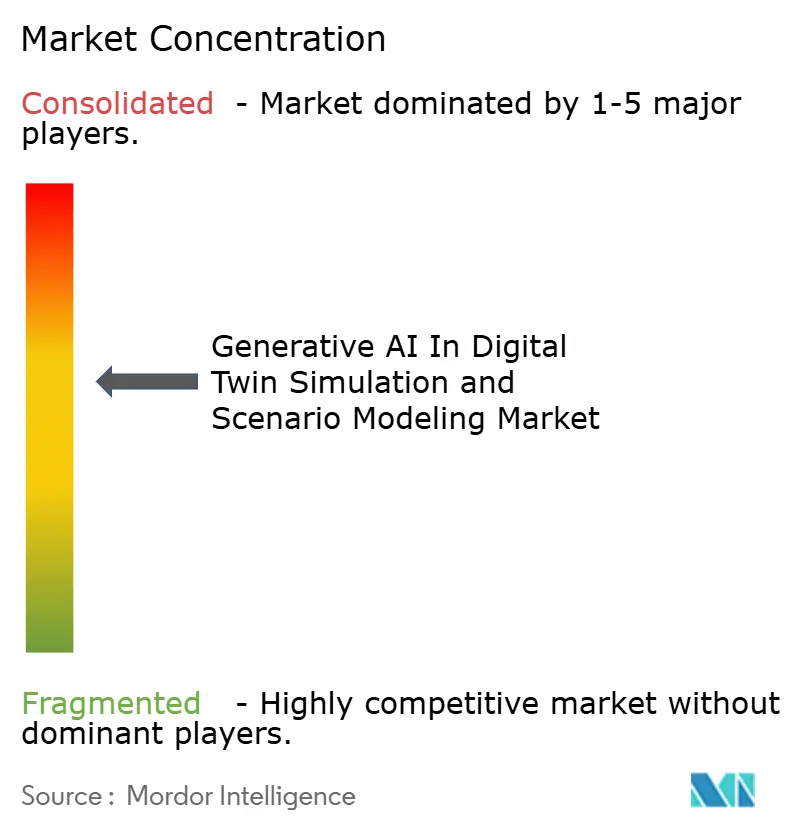
Der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung zeigt eine moderate Konzentration auf der Plattformebene, wo Siemens AG, Dassault Systèmes SE, Microsoft Corporation, NVIDIA Corporation und PTC Inc. durch integrierte Produktökosysteme und langjährige Unternehmensbeziehungen starke Positionen halten. Diese Unternehmen konkurrieren, indem sie Simulationssoftware, Industriedaten, KI-Modelle und Recheninfrastruktur in breitere Betriebsumgebungen integrieren, die nach der Einführung schwer zu ersetzen sind. Das wichtigste strategische Muster im Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung ist nicht einfache Produkterweiterung, sondern eine engere Kontrolle über die gesamte Kette von der Modellentwicklung bis zur Bereitstellung und laufenden Optimierung. Dies erhöht die Eintrittsbarrieren für kleinere Unternehmen, denen der Zugang zu industriellen Trainingsdaten, installierten Kundenstämmen oder groß angelegten Rechenpartnerschaften fehlt.
Siemens und NVIDIA erweiterten ihre Partnerschaft im Januar 2026, um das Industrielle KI-Betriebssystem zu entwickeln, was den Wettbewerbsfokus auf autonome Simulation und adaptive Fertigungsumgebungen verlagerte. Dassault Systèmes und NVIDIA kündigten im Februar 2026 eine langfristige strategische Partnerschaft an, um eine industrielle KI-Plattform für virtuelle Zwillinge und wissenschaftlich validierte industrielle Weltmodelle zu entwickeln, was zeigt, wie sich der Wettbewerb in Richtung tieferer Modell- und Plattformintegration verschiebt. SAP und NVIDIA erweiterten ihre Partnerschaft im März 2026 auch durch die Einbettung von NVIDIA NIM-Mikrodiensten in SAP AI Core und den Generativen KI-Hub, was die Simulationsintelligenz näher an ERP- und Planungs-Workflows brachte. PTC und NVIDIA führten im März 2026 einen Robotik-Design-zu-Simulation-Workflow ein, indem sie Onshape mit NVIDIA Isaac Sim verbanden, was zeigte, wie Design-Umgebungen und physische KI-Trainingswerkzeuge enger verknüpft werden. Zusammen zeigen diese Schritte, dass der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung ebenso sehr durch die Tiefe des Ökosystems wie durch einzelne Softwarefunktionen definiert wird.
Gleichzeitig hat der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung noch offenen Raum im Gesundheitswesen, in Smart Cities, im Einzelhandel und in anderen vertikalen Werkzeugen, wo die Einführung weniger reif ist als in der Fertigung und Luft- und Raumfahrt. Aufstrebende Anbieter können in diesen Bereichen weiterhin konkurrieren, indem sie kostengünstigere, fokussiertere Produkte anbieten, die auf spezifische Workflows oder Domänenmodelle ausgerichtet sind. Schneider Electric führte durch AVEVA und in Zusammenarbeit mit NVIDIA im März 2026 eine Lebenszyklus-Digitale-Zwilling-Architektur für groß angelegte KI-Fabriken ein, was zeigt, wie etablierte Anbieter auch in spezialisierte infrastrukturgebundene Szenarien vordringen. Im aufgeführten Wettbewerbsset wurden keine eindeutig irrelevanten Unternehmen identifiziert, da jedes genannte Unternehmen direkt durch Plattformsoftware, Cloud- und KI-Infrastruktur, Unternehmenssysteme oder industrielle Simulations- und Betriebsfähigkeiten teilnimmt.
Branchenführer der Generativen KI in der Digitalen Zwilling-Simulation und Szenariomodellierung
-
Siemens AG
-
NVIDIA Corporation
-
Microsoft Corporation
-
PTC Inc.
-
Dassault Systèmes SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Generative KI im Markt für Digitale-Zwilling-Simulation und Szenariomodellierung Unternehmen in diesem Bericht
- Siemens AG
- NVIDIA Corporation
- Microsoft Corporation
- PTC Inc.
- Dassault Systemes SE
- ANSYS, Inc.
- IBM Corporation
- SAP SE
- Autodesk, Inc.
- Amazon Web Services, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Bentley Systems, Incorporated
- Hexagon AB
- General Electric Company
- Oracle Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Altair Engineering Inc.
- AVEVA Group Limited
Neueste Industrielle Entwicklungen in Generative KI im Markt für Digitale-Zwilling-Simulation und Szenariomodellierung
- Juni 2026: PTC lancierte PTC Orbit, eine Cloud-native Asset-Intelligence-Lösung, die PLM-, ERP-, CRM-, IoT-, EAM- und FSM-Systeme in einem einheitlichen, KI-gestützten Asset-Datensatz verbindet. Die Lösung setzt KI ein, um Servicemuster zu erkennen, Asset-Gesundheitswerte zu berechnen und den Wartungsbedarf zu prognostizieren, und erweitert PTCs Intelligent Product Lifecycle-Plattform in das KI-gestützte Digitale Zwilling-Betriebsmanagement, wobei die Sichtbarkeitslücke zwischen entworfenen und gewarteten Produktzuständen geschlossen wird.
- März 2026: Schneider Electric enthüllte durch AVEVA und in Partnerschaft mit NVIDIA eine Lebenszyklus-Digitale-Zwilling-Architektur, die in den NVIDIA Omniverse DSX Blueprint für groß angelegte KI-Fabriken eingebettet ist und auf die Maximierung der GPU-Effizienz und die Beschleunigung der Bereitstellungszeitpläne für KI-Fabriken im Gigawatt-Maßstab abzielt.
- März 2026: PTC und NVIDIA führten auf der NVIDIA GTC 2026 einen Robotik-Design-zu-Simulation-Workflow ein, der PTCs Cloud-native CAD-Plattform Onshape mit NVIDIA Isaac Sim verbindet und es Teams ermöglicht, Roboterdesigns zu simulieren, während eine einzige Quelle der Produktwahrheit beibehalten und das physische KI-Training über NVIDIA Isaac Lab unterstützt wird.
- Januar 2026: Siemens lancierte Digital Twin Composer auf der CES 2026, eine Softwarelösung, die Industrial Metaverse-Umgebungen in großem Maßstab unter Verwendung von NVIDIA Omniverse-Bibliotheken und physischen Echtzeit-Daten aufbaut. Früher Anwender PepsiCo berichtete von einer 20-prozentigen Steigerung des Durchsatzes, einer nahezu 100-prozentigen Designvalidierung und einer Reduzierung der Investitionsausgaben um 10–15 %. Siemens bestätigte, dass die Lösung Mitte 2026 über den Siemens Xcelerator Marketplace verfügbar sein wird.
Globaler Berichtsumfang des Marktes für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung
Der Bericht über den Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und KMU), Anwendung (Predictive Maintenance, Design/Simulation, Was-wäre-wenn-Modellierung und Optimierung), Endnutzer (Fertigung, Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Telekommunikation, Smart Cities und Infrastruktur, Einzelhandel und E-Commerce sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Predictive Maintenance |
| Design und Simulation |
| Szenario-/"Was-wäre-wenn"-Modellierung |
| Optimierung |
| Fertigung |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Telekommunikation und IT |
| Smart Cities und Infrastruktur |
| Einzelhandel und E-Commerce |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Anwendung | Predictive Maintenance | |
| Design und Simulation | ||
| Szenario-/"Was-wäre-wenn"-Modellierung | ||
| Optimierung | ||
| Nach Endnutzer | Fertigung | |
| Automobilindustrie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Energie und Versorgungsunternehmen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Telekommunikation und IT | ||
| Smart Cities und Infrastruktur | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Generative KI in der Digitalen Zwilling-Simulation und Szenariomodellierung im Jahr 2026 und wo wird er bis 2031 erwartet?
Der Markt für generative KI in der Digitale-Zwilling-Simulation und Szenariomodellierung belief sich im Jahr 2026 auf 0,98 Milliarden USD und wird bis 2031 voraussichtlich 3,14 Milliarden USD erreichen, mit einer CAGR von 26,12 % über den Zeitraum 2026–2031.
Welche Komponente führt bei der Umsatzgenerierung in diesem Bereich?
Software führte im Jahr 2025 mit einem Anteil von 71,57 %, unterstützt durch Simulationsmaschinen, KI-Orchestrierungsschichten und Lebenszyklusdatenverwaltungswerkzeuge.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud wird bis 2031 voraussichtlich mit der höchsten CAGR von 27,49 % wachsen, da Unternehmen Cloud-Skalierbarkeit anstreben und gleichzeitig die Kosten für die Einrichtung und Wartung physischer Anlagen niedrig halten wollen.
Warum werden kleine und mittlere Unternehmen hier immer wichtiger?
KMU werden bis 2031 voraussichtlich mit einer CAGR von 40,46 % expandieren, da modulare, cloudbasierte Werkzeuge die Einstiegshürden senken und die Einführung digitaler Zwillinge für kleinere Betriebe praktischer machen.
Welcher Anwendungsbereich führt derzeit bei der Einführung?
Design und Simulation führten im Jahr 2025 mit einem Anteil von 45,95 %, da virtuelles Engineering der am stärksten etablierte Anwendungsfall in den Bereichen Fertigung, Automobil und Luft- und Raumfahrt bleibt.
Welche Region bietet den schnellsten Expansionsausblick?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich die höchste regionale CAGR von 30,49 % verzeichnen, unterstützt durch Wachstum in China, Japan, Südkorea und Indien.