
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 3.14 十億米ドル |
| 成長率 (2026 - 2031) | 26.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場分析
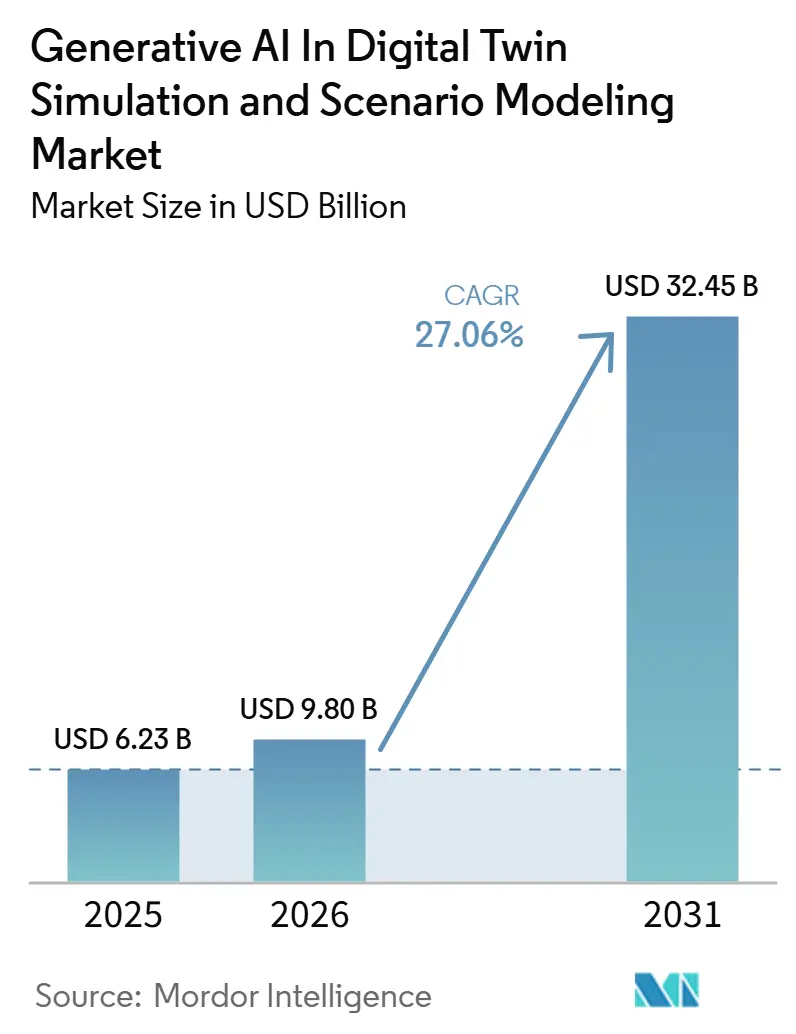
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の規模は、2025年の0.68 ビリオン 米ドルおよび2026年の0.98 ビリオン 米ドルから、2031年までに3.14 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 26.12%を記録する見込みです。
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIは、企業がパイロット段階のユースケースから本格的な運用段階へと移行するにつれて拡大しており、仮想モデルはライブデータ、シミュレーションツール、および意思決定ワークフローと連携しています。最も強い需要は、より迅速なシナリオテスト、より優れた設計検証、および生産・保守・資産運用全体にわたるより信頼性の高い計画を求める企業から生まれています。デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、主要なシミュレーションソフトウェア企業がGPUプロバイダーおよびクラウドプラットフォームとの連携を深めているため、小規模な独立系ベンダーにとって参入が難しくなっています。同時に、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、検証コスト、断片化されたデータシステム、およびガバナンスの欠如という制約に依然として直面しており、高度に規制された環境での導入を遅らせています。そうした制約があるにもかかわらず、デジタルツインシミュレーショおよびシナリオモデリングにおける生成AI市場は、マネージドサービス、ハイブリッド展開モデル、および大規模なシナリオモデリングを支援する業界特化型ツールに対して、より広い機会を開きつつあります。
レポートの主要ポイント
- コンポーネント別では、ソフトウェアが2025年に71.57%のシェアで首位を占め、サービスは2031年にかけてCAGR 28.88%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の51.73%を占め、ハイブリッドは2031年にかけてCAGR 25.42%で2番目に高い成長率を記録する見込みです。
- 企業規模別では、大企業が2025年に94.37%のシェアを保持し、中小企業は2031年にかけてCAGR 40.46%で成長する見込みです。
- アプリケーション別では、設計およびシミュレーションが2025年のデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場規模の45.95%を占め、シナリオおよびWhat-ifモデリングは2031年にかけてCAGR 29.66%で拡大する見込みです。
- エンドユーザー別では、製造業が2025年23.98%のシェアで首位を占め、航空宇宙・防衛は2031年にかけてCAGR 24.88%で最高の成長率を記録する見込みです。
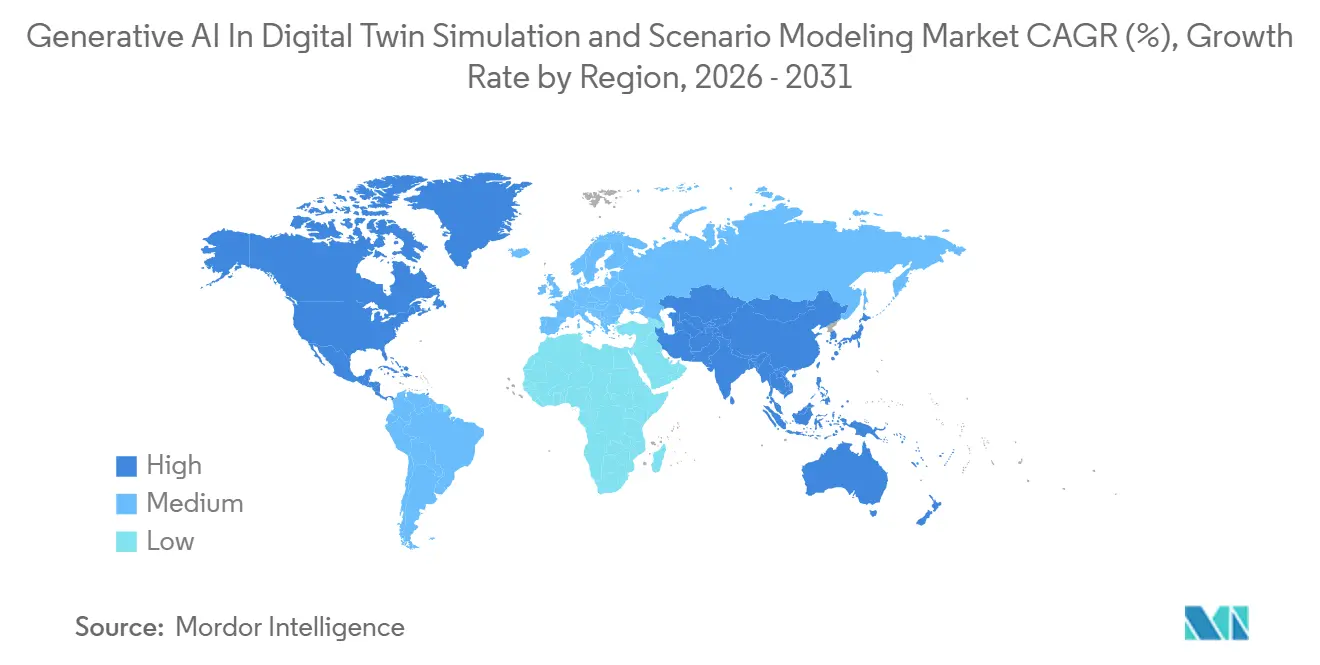
- 地域別では、北米が2025年に41.44%のシェアを保持し、アジア太平洋地域は2031年にかけてCAGR 30.49%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業プラットフォーム全体における生成AIケイパビリティの急速な企業導入 | +7.2% | グローバル、北米とヨーロッパに集中 | 短期(2年以内) |
| スケーラブルなシナリオベースの意思決定およびリスクシミュレーションツールへの需要増大 | +5.3% | グローバル、北米とアジア太平洋での早期成長 | 中期(2〜4年) |
| クラウドネイティブなデジタルトランスフォーメーションとサービスとしてのプラットフォームデプロイメントモデル | +4.6% | 北米、西ヨーロッパ、アジア太平洋のコア | 短期(2年以内) |
| 製品開発の加速と市場投入時間の短縮ニーズ | +3.8% | 北米、西ヨーロッパ、東アジア | 中期(2〜4年) |
| IoT、PLM、および運用システムからのツインデータエグゾースト | +3.2% | グローバル、北米、ヨーロッパ、アジア太平洋に集中 | 中期(2〜4年) |
| 産業環境における自律運用とAI駆動の自己最適化の成長 | +2.8% | 北米とEU、東アジアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業プラットフォーム全体における生成AIケイパビリティの急速な企業導入
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、産業用ソフトウェアベンダーが企業がすでに大規模に使用しているシミュレーション環境に生成モデルを追加しているため、より速く動いています。この変化により、設計オプションや運用シナリオのテストに必要な時間が短縮され、専門エンジニア以外の幅広いチームにとってシミュレーションが有用になっています。Siemensは2026年1月に、Digital Twin Composerがペプシコの初期デプロイメントにおいてほぼ100%の設計検証達成、スループット20%向上、設備投資10〜15%削減に貢献したと発表しました。この変化により、AI生成シナリオの品質がモデルを訓練・更新するデータの深さと関連性に依存するため、独自の運用データの価値が高まっています。その結果、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、物理モデル、産業データ、高性能コンピューティングを一のオファリングに統合できるベンダーを優遇しています。
スケーラブルなシナリオベースの意思決定およびリスクシミュレーションツールへの需要増大
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、静的なシミュレーションツールが対応できる頻度をはるかに超えて、サプライチェーンの混乱、保全リスク、エネルギーコストの変動、生産上のトレードオフを評価する必要性からも恩恵を受けています。企業は今や、現在の状況を反映するだけでなく、実現可能な運用パスを生成してビジネス目標と比較するデジタルツインを求めています。エアバスは2025年4月に、そのデジタルツイン環境が50,000人以上のエンジニアによって航空機ライフサイクル全体にわたる摩耗予測、保全スケジュールの最適化、計画外ダウンタイムの削減に使用されていると発表しました。[1] Dassault Systèmesとエアバスはまた、2025年4月に戦略的パートナーシップを延長し、将来の民間・軍用航空機およびヘリコプタープログラムに向けて20,000人以上のユーザーに3DEXPERIENCEプラットフォームを展開することを決定しました。[2] これにより、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の役割が、エンジニアリングチームを超えて、シミュレーション、最適化、意思決定ロジックが共に使用される幅広い計画・リスク・運用意思決定機能へと拡大しています。
クラウドネイティブなデジタルトランスフォーメーションとサービスとしてのプラットフォームデプロイメントモデル
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、クラウド配信から恩恵を受けており、専用シミュレーションハードウェアと大規模な社内専門チームの重い初期負担を取り除いています。プラットフォームベースの配信により、ユーザーは大規模なシミュレーション実行が必要なときにコンピューティングをスケールアップし、ワークロードが軽減されたときにスケールダウンすることができます。Oracleは2025年6月に、NVIDIA DGX Cloud Leptonと統合されたOracle Cloud Infrastructureが、AIトレーニング、推論、デジタルツイン、高性能コンピューティング向けのオンデマンドおよび長期GPUコンピューティングを提供し、ソブリンAIサポートも含むと発表しました。[3] 同時に、SiemensとNVIDIAは、クラウドリソースが大規模な生成シミュレーションを処理し、レイテンシが重要な場合には推論が物理資産の近くに留まるハイブリッドアーキテクチャを推進しています。スケーラビリティ、制御、コンプライアンスのバランスが、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIの次のフェーズにおいて、クラウドファーストおよびハイブリッドモデルを中心的な存在にしています。
製品開発の加速と市場投入時間の短縮ニーズ
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI産業は、エラー率や手戻りコストを増加させることなく開発サイクルを短縮しようとする企業によって推進されています。生成シミュレーションは、チームがより早い段階で設計パスを比較し、制約をより迅速に検出し、ローンチ前に必要な物理プロトタイプの数を削減するのに役立ちます。Siemensは2026年1月に、Digital Twin Composerの初期デプロイメントにより、かつて数ヶ月かかっていたタスクが数日に短縮され、生産計画における検証とスループットも改善されたと報告しました。PTCもまた、2026年6月にCreo 13を通じてこの方向性を拡大し、AIアシスタントとアセンブリおよびエレクトロニクスシナリオにわたるより広いシミュレーションカバレッジを追加し、エンジニアが物理プロトタイピング前に問題に対処できるよう支援しました。これが、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIがより速いサービス需要を見ている理由の一つです。企業は依然として、設計ツール、ワークフロー、および運用データを使用可能な形で接続するための外部サポートを必要としています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いモデル検証コストと技術的精度の障壁 | -3.0% | グローバル、認証基準が最も厳しい北米とヨーロッパで最も深刻 | 中期(2〜4年) |
| 断片化したデータアーキテクチャとシステム間統合のギャップ | -2.4% | グローバル、新興市場とSMEセグメントで最も顕著 | 中期(2〜4年) |
| AIシミュレーションのコンピューティングインフラコストとエネルギー集約度の上昇 | -1.8% | グローバル、エネルギー制約のある市場での短期的な圧力 | 短期(2年以内) |
| 生成AIの意思決定アウトプットを取り巻くガバナンスの欠如と規制の不確実性 | -1.3% | EUと北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いモデル検証コストと技術的精度の障壁
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、AI生成モデルが幅広い条件下で物理的現実を反映していることを証明するという大きな障壁に依然として直面しています。高品質な検証には、センサーデータ、物理チェック、繰り返しテスト、および実際の運用動作との照合が必要であり、モデル生成が速くなっても、コストと時間は高いまです。2025年にJournal of Intelligent Manufacturingに掲載された査読済み研究では、生成AIがデジタルツインの設計サイクルを加速させた場合でも、検証がより広範な企業導入への主要なボトルネックであり続けることが明らかになりました。[4] これは困難なトレードオフを生み出しています。検証を省略する企業は運用上および責任上のリスクに直面し、完全なチェックを実施する企業は大規模な投資対効果を正当化するのに苦労する可能性があります。そのため、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、チェックプロセスをより多く自動化し、より強力なエビデンスで規制対応ユースケースをサポートできるベンダーを優遇しています。
断片化したデータアーキテクチャとシステム間統合のギャップ
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、ERP、MES、IoT、PLM環境全体にわたるデータ品質と一貫性にも依存していますが、多くの企業はまだその基盤を欠いています。データがシステム間で孤立したままであれば、デジタルツインは継続的なAI駆動のシナリオ生成をサポートするのに十分な同期を維持できません。2025年にComputersに掲載された研究では、インテリジェントデジタルツインシステムにおける相互運用性とスケールへの中核的な障壁として、一貫性のないデータフォーマット、弱いセマンティック構造、限られたベンチマークプロトコル、および地域的な断片化が特定されました。Schneider Electric、AVEVA、およびETAPは2025年11月にAlliance for OpenUSDに参加し、より相互運用可能なデジタルツインおよび3Dアセット標準をサポートすることを示し、ベンダーがエコシステムレベルで問題に取り組んでいることを示しました。それでも、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、特に大規模な統合予算を持たない中小企業において、この制約を数年間感じ続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
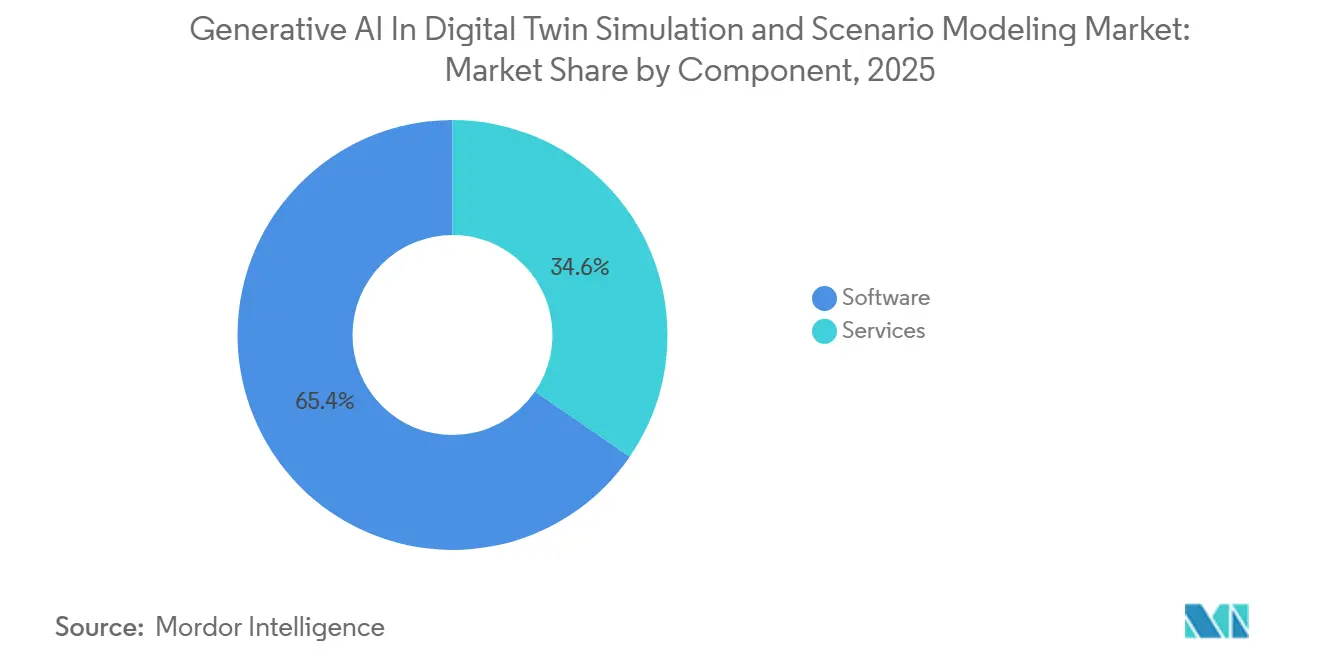
ソフトウェアがプラットフォーム収益を支え、サービスが価値創造を再定義ソフトウェアは2025年にデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場シェアの71.57%を占め、これはシミュレーションエンジン、AIオーケストレーションレイヤー、およびライフサイクルデータ管理ツールが企業展開において中心的な役割を果たしていることを反映しています。ソフトウェアが収益の中核であり続けているのは、顧客が通常、高付加価値のシナリオライブラリ、モデル管理、およびワークフロー統合へと拡張する前に、コアプラットフォームから始めためです。より多くの資産、生産ライン、および設計履歴が同じ環境に移行するにつれて、基盤となるプラットフォームは置き換えが難しくなり、時間の経過とともにより有用になります。このダイナミクスにより、価値の構成が変化しつつある中でも、ソフトウェアはデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場全体で主導的な地位を維持しています。
サービスは2031年にかけてCAGR 28.88%で成長する見込みであり、これはバイヤーがファインチューニング、継続的なモデル運用、およびシステムレベルの統合に関する支援をいかに迅速に求めているかを示しています。この変化は重要です。なぜなら、競争優位性が一度限りの展開作業から、実際の運用環境における継続的なモデル改善へと移行しているためです。PTC社は2026年6月にPTC Orbitをリリースし、PLM、ERP、CRM、IoT、EAM、およびFSMシステムをAI駆動の統合資産レコードに接続するクラウドネイティブな資産インテリジェンスソリューションを提供しました。このようなリリースは、デジタルツインシミュレーションおびシナリオモデリングにおける生成AI市場が継続的なサービス収益のためのより大きな余地を生み出している理由を示しています。なぜなら、顧客は初期インストール時だけでなく、展開後にもサポートを必要とするためです。


デプロイメントモード別:
クラウドがリードし、ハイブリッドが戦略的重要性を獲得クラウドは2025年に51.73%のシェアを占め、スケーラブルなGPUアクセス、低い初期コスト、およびAIモデルサービング環境へのより容易な接続に対する企業の選好を反映しています。クラウドモデルは生成シミュレーションとの相性が良く、チームが大量のシナリオを実行したり、設計の代替案を比較したり、複数の動作条件を並行してテストしたりする際に、使用量がバースト的に発生することが多いためです。また、組織が高性能なシミュレーションインフラを自社で構築・維持する必要性を低減します。このコストとアクセスの優位性により、産業全体で導入が拡大する中、クラウドはデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の中心に位置し続けています。
ハイブリッドは2番目に成長が速い展開モードであり、2026年から2031年にかけてCAGR 25.42%を記録します。これは、多くのユーザーが大規模なモデルトレーニングとレンダリングのためにクラウドに依存しながらも、物理的な資産の近くでリアルタイム推論を必要とするためです。Siemens社とNVIDIA Corporationは2026年1月にパートナーシップを拡大し、産業環境全体でGPUアクセラレーション、シミュレーション、および推論を組み合わせた産業用AIオペレーティングシステムの構築に取り組みました。このモデルは、企業がレイテンシの制約、データ所在地に関するルール、またはサイトレベルの制御要件に直面する場合に特に関連性があります。そのため、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場では、クラウドが最大のモードであり続けながら、ハイブリッドがより複雑な産業運用において好まれるアーキテクチャとなる可能性が高いです。
企業規模別:
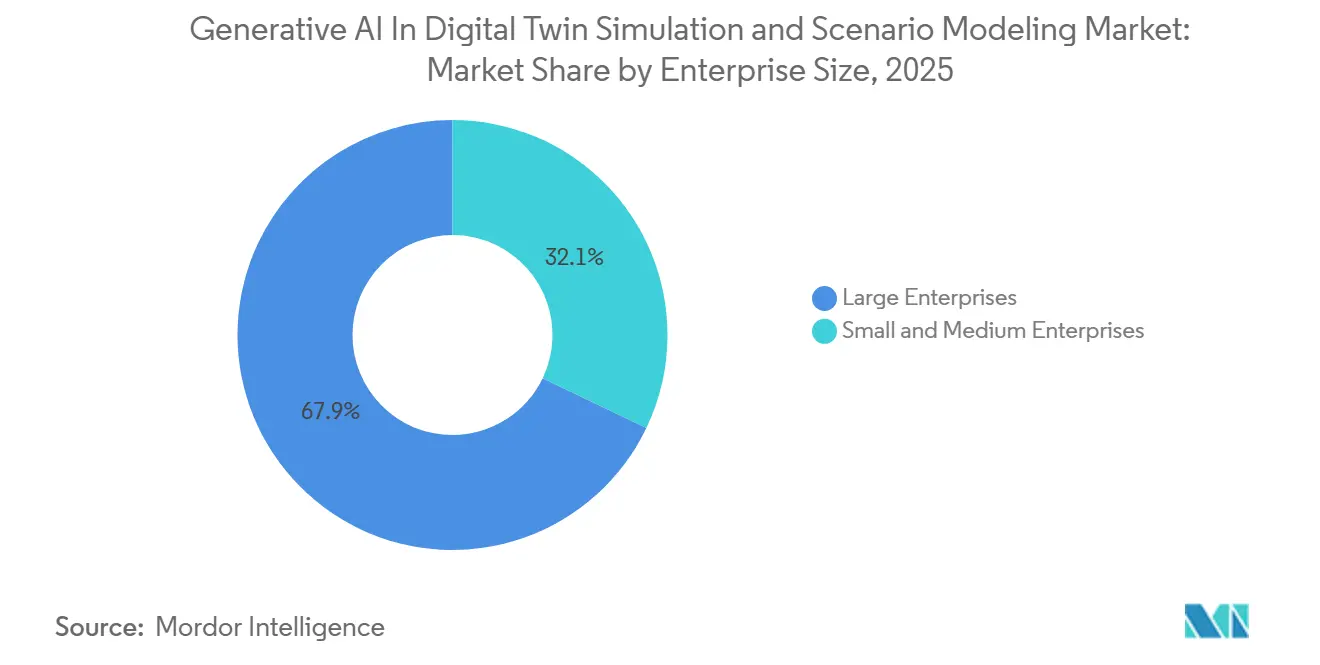
大企業が導入をリードし、中小企業がユーザーベースを拡大大企業は2025年に94.37%のシェアを保持しました。これは、完全なデジタルツイン展開には通常、大規模な組織がより容易に支援できる資本、深い統合、および専門スタッフが必要であるためです。これらの企業はまた、設計精度、スループット、またはダウンタイム削減における小さな改善でさえ、意味のある投資を正当化できるセクターで事業を展開しています。長い調達サイクルと主要プラットフォームベンダーとの複数年契約が、その地位にさらなる持続力を加えています。これにより、現在の導入段階において、大規模な組織がデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の中核に位置し続けています。
中小企業は2031年にかけてCAGR 40.46%で成長する見込みです。これは、モジュール式およびクラウドベースのツールが、専任のシミュレーションチームを持たない企業の参入障壁を低下させているためです。2026年のAdvanced Engineering Informaticsに掲載された研究では、中小企業の製造環境におけるモジュール式デジタルツイン戦略が、事後対応型のメンテナンスアプローチと比較して、ダウンタイム関連コストを最大83%、平均修理時間を最大42%削減できることが示されました。この証拠は重要です。なぜなら、導入を長期的な目標から、より小規模な企業にとってより実践的な投ケースへと転換させるためです。その結果、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、中小企業がデータと統合の制約に依然として直面しているにもかかわらず、大企業基盤からはるかに広いユーザー層へと拡大しています。

アプリケーション別:
設計とシミュレーションが中核ユースケースとして残り、シナリオモデリングが台頭設計およびシミュレーションは2025年に市場の45.95%を占め、バーチャルエンジニアリングがこの分野の主要な商業的基盤であり続けていることを示しています。このセグメントが主導しているのは、製造業者が生産前に設計をテストする価値をすでに理解しており、生成AIがそのプロセスをより迅速かつ柔軟にするためです。PTC社は2026年6月にCreo 13を通じてこのユースケースを強化し、アセンブリおよびエレクトロニクスシナリオ全体にAIアシスタントとより広範なシミュレーションサポートを追加しました。この着実な製品拡張により、特にエンジニアリング重視のセクターにおいて、設計およびシミュレーションはデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の中心に位置し続けています。
シナオおよびWhat-ifモデリングは、2031年にかけてCAGR 29.66%で拡大する見込みです。これは、サプライチェーン、メンテナンス、エネルギー、およびリスク機能全体にわたって、複数の将来の動作状態を迅速にテストする必要性によって推進されています。市場のこの部分が成長しているのは、企業が資産やシステムの現在の状態を単に記述するだけでなく、多くの可能な結果を比較できるデジタルツインを求めているためです。Airbusはすでにデジタルツインを使用して、航空機ライフサイクル全体にわたるメンテナンスと摩耗の予測モデルをサポートしており、シナリオツールがエンジニアリングから継続的な運用上の意思決定支援へと移行できることを示しています。この変化は、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場が、シミュレーション、最適化、および意思決定ロジックが一緒に使用される部門横断的な計画環境へと拡大し続けることを示唆しています。
エンドユーザー別:
製造業が収益をリードし、航空宇宙・防衛が最速成長を記録製造業は2025年に23.98%のシェアを占め、最大のエンドユーザーセグメントとなりました。これは、このセクーがより優れた設計検証、より低い欠陥リスク、より高いスループット、および生産パフォーマンスのより厳密な管理から直接恩恵を受けるためです。製造業では、デジタルツインが単一の広範なワークフロー内で製品開発とプラントレベルの運用の両方をサポートできるため、価値の根拠が明確です。このセグメントはまた、シミュレーションと自動化の長年にわたる使用から恩恵を受けており、成熟度の低いセクターよりも導入が容易です。この地位により、現在の収益貢献において、製造業はデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の最前線に位置し続けています。
航空宇宙・防衛は2031年にかけてCAGR 24.88%で成長する見込みです。これは、高付加価値のユースケースと、複雑なシステム全体にわたるより優れたライフサイクル意思決定支援の必要性の両方を反映しています。Dassault Systèmes SEとAirbusは2025年4月に戦略的パートナーシップを延長し、ソブリンクラウドおよびオンプレミス展開オプションを含む将来の航空機およびヘリコプタープログラムに向けて、20,000人以上のユーザーにわたって3DEXPERIENCEプラットフォームを使用することになりました。2025年のIEEE会議論文も、航空分野における生成AI駆動のデジタルツインのフレームワークを提示しており、ドメイン固有の研究が商業的な導入と歩調を合わせて進んでいることを示しています。これらの要因により、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場では、予測期間を通じて航空宇宙・防衛が最も活発な成長分野の一つであり続ける可能性が高いです。
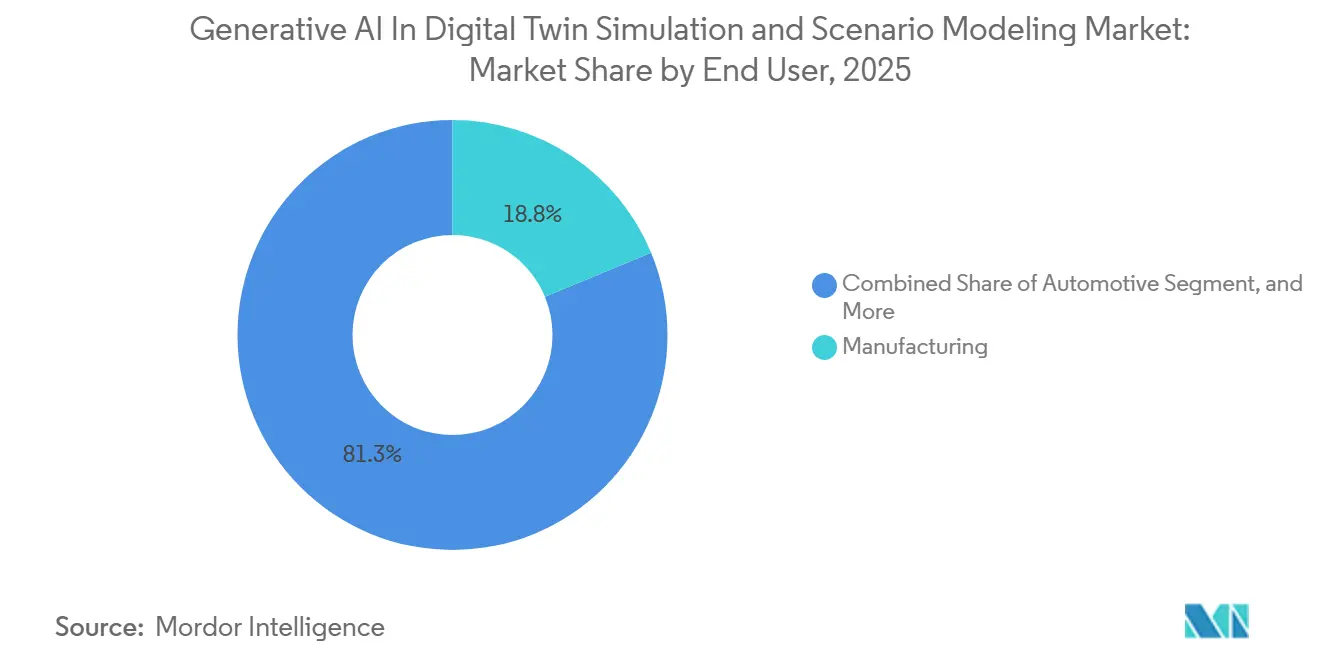
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIの北米市場
北米は2025年にデジタルツインシミュレーションおよびシナリオモデリングにおける生成AIの41.44%を占め、最大の地域貢献者となりました。この地域は、強力なエンタープライズソフトウェアの導入、GPUおよびクラウドインフラへの深いアクセス、および産業用ソフトウェアベンダーと大企業ユーザーとの緊密な関係から恩恵を受けています。米国はこの地位の中心であり続けており、Siemens AG、NVIDIA Corporation、PTC Inc.、およびその他のプラットフォームエコシステムを中心とした活発な開発作業によって支えられていますSiemens AGとNVIDIA Corporationは2026年1月に、PepsiCoなどの顧客が産業用AIオペレーティングシステムの方向性に結びついた複合機能をすでに使用していると述べており、生産に関連したユースケースがいかに迅速に実際の展開へと移行しているかを反映しています。
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIのアジア太平洋市場
アジア太平洋地域は2031年にかけてCAGR 30.49%で拡大する見込みであり、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場において最も成長が速い地域セグメントとなっています。中国、日本、韓国、およびインドがこの成長回廊の中核を形成しており、それぞれ製造業、エンジニアリング人材、またはテクノロジーサービスにおいて異なる強みを持っています。中国は主要な製造セクター全体で産業デジタル化を推進しており、日本は高度なシミュレーションと自動化を活用して労働力の制約を補い、輸出競争力を維持しています。韓国は半導体と造船において強力なユースケースをもたらしており、プロセス品質とシナリオテストが高い価値を持っています。インドはデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場において重要なサービスレイヤーの基盤として台頭しています。これは、インドのITサービスエコシステムがグローバルクライアント向けのマネージドシミュレーション提供をサポートできるためです。
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIのEMEAおよび南米市場
欧州は2025年に大きなシェアを占め、ドイツ、フランス、英国、イタリア、スペインが牽引しており、これらの国では精密製造業およびプロセス産業が高度なシミュレーション環境への需要を引き続き支えている。同地域はまた、GDPRおよびEU AIへの準拠要件を通じて展開の選択肢を形成しており、これによりハイブリッドおよびソブリンクラウドモデルが他の一部市場よりも重要性を増している。Schneider Electric、AVEVA、およびETAPは2025年11月にAlliance for OpenUSDに参加し、欧州の産業用ソフトウェア基盤全体における相互運用性標準への明確な推進姿勢を示した。南米は依然として導入の初期段階にあるが、ブラジルは石油・ガスおよび農業機械製造を通じて最も明確な需要経路を示している。中東およびアフリカは依然として普及が進んでいないが、サウジアラビア、UAE、トルコ、南アフリカ、エジプトはインフラ、エネルギー、および産業近代化プログラムを通じて長期的な需要を構築しており、これによりデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場はより小さな基盤からであっても、これらの地域において引き続き重要性を持つ。
競合環境
市場集中度
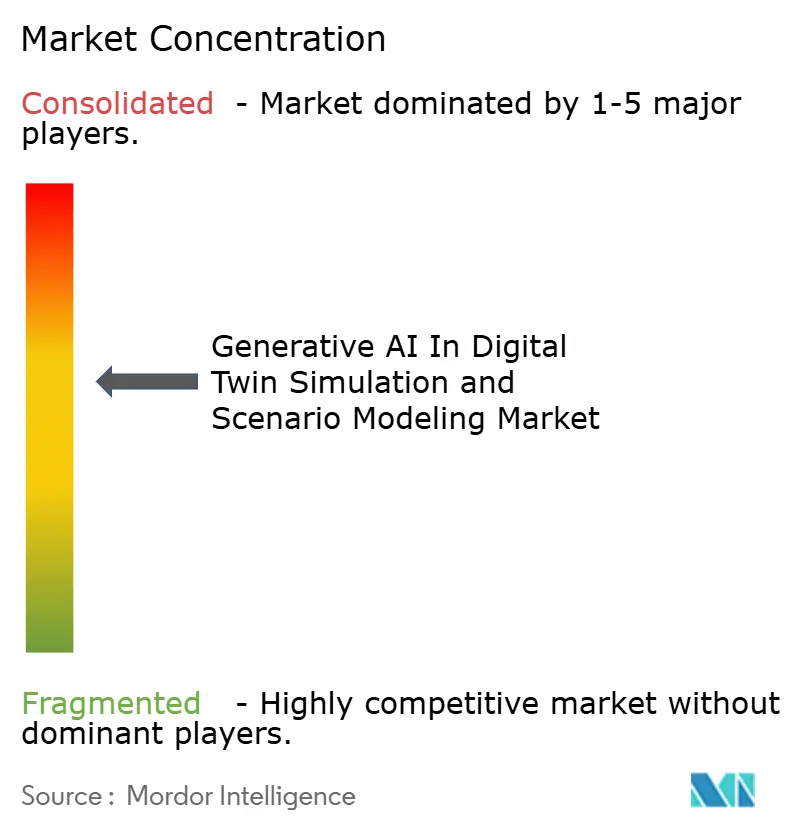
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、プラットフォームレイヤーで中程度の集中度を示しており、Siemens AG、Dassault Systèmes SE、Microsoft Corporation、NVIDIA Corporation、PTC Inc.が統合された製品エコシステムと長期的な企業関係を通じて強力なポジションを保有しています。これらの企業は、シミュレーションソフトウェア、産業データ、AIモデル、コンピューティングインフラをデプロイ後に置き換えが難しい広範な運用環境に統合することで競争しています。デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場における主要な戦略パターンは、単純な製品拡張ではなく、モデル開発からデプロイメントおよび継続的な最適化に至るフルチェーン全体のより厳密な制御です。これにより、産業トレーニングデータ、インストール済み顧客ベース、または大規模なコンピューティングパートナーシップへのアクセスを欠く小規模企業の参入障壁が高まっています。
SiemensとNVIDIAは2026年1月にパートナーシップを拡大して産業用AIオペレーティングシステムを構築し、競争の焦点を自律シミュレーションと適応型製造環境へと移しました。Dassault SystèmesとNVIDIAは2026年2月に、仮想ツインとサイエンス検証済み産業ワールドモデルのための産業用AIプラットフォームを構築するための長期戦略的パートナーシップを発表し、競争がより深いモデルとプラットフォーム統合へとシフトしていることを示しました。SAPとNVIDIAもまた、2026年3月にNVIDIA NIMマイクロサービスをSAP AI CoreおよびジェネレーティブAIハブに組み込むことでパートナーシップを拡大し、シミュレーションインテリジェンスをERPおよび計画ワークフローに近づけました。PTCとNVIDIAは2026年3月にNVIDIA GTC 2026でOnshapeとNVIDIA Isaac Simを接続するロボティクス設計からシミュレーションへのワークフローを導入し、設計環境と物理AIトレーニングツールがより緊密に連携するようになっていることを示しました。これらの動きは総じて、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場が個々のソフトウェア機能と同様にエコシステムの深さによって定義されていることを示しています。
同時に、デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は、製造業や航空宇宙と比較して導入が成熟していないヘルスケア、スマートシティ、小売、およびその他の垂直ツールにおいてまだ開かれたスペースがあります。新興ベンダーは、特定のワークフローやドメインモデルを中心に構築された低コストでより焦点を絞った製品を提供することで、これらの分野で競争することができます。Schneider Electricは、AVEVAを通じてNVIDIAと共に、2026年3月に大規模AIファクトリー向けのライフサイクルデジタルツインアーキテクチャを導入し、既存企業も特化したインフラ連携シナリオへと移行していることを示しました。リストされた競合セットの中に明らかに無関係な企業は特定されませんでした。なぜなら、各企業はプラットフォームソフトウェア、クラウドおよびAIンフラ、エンタープライズシステム、または産業シミュレーションおよび運用ケイパビリティを通じて直接参加しているからです。
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI産業のリーダー企業
-
Siemens AG
-
NVIDIA Corporation
-
Microsoft Corporation
-
PTC Inc.
-
Dassault Systèmes SE
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIの市場 このレポートでカバーされる企業
- Siemens AG
- NVIDIA Corporation
- Microsoft Corporation
- PTC Inc.
- Dassault Systemes SE
- ANSYS, Inc.
- IBM Corporation
- SAP SE
- Autodesk, Inc.
- Amazon Web Services, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Bentley Systems, Incorporated
- Hexagon AB
- General Electric Company
- Oracle Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Altair Engineering Inc.
- AVEVA Group Limited
最近の産業開発事情 デジタルツインシミュレーションおよびシナリオモデリングにおける生成AIの市場
- 2026年6月:PTCはPTC Orbitを発売しました。これはPLM、ERP、CRM、IoT、EAM、FSMシステムを統合されたAI駆動の資産レコードに接続するクラウドネイティブな資産インテリジェンスソリューションです。このソリューションはAIを適用してサービスパターンを検出し、資産ヘルススコアを計算し、保全需要を予測することで、PTCのインテリジェント製品ライフサイクルプラットフォームをAI拡張デジタルツイン運用管理へと拡張し、設計された製品状態と保全された製品状態の間の可視性ギャップを解消します。
- 2026年3月:Schneider Electricは、AVEVAを通じてNVIDIAとのパートナーシップのもと、大規模AIファクトリー向けのNVIDIA Omniverse DSX Blueprintに組み込まれたライフサイクルデジタルツインアーキテクチャを発表し、ギガワット規模でのGPU効率の最大化とAIファクトリーデプロイメントタイムラインの加速を目指しました。
- 2026年3月:PTCとNVIDIAは、NVIDIA GTC 2026においてPTCのOnshapeクラウドネイティブCADプラットフォームとNVIDIA Isaac Simを接続するロボティクス設計からシミュレーションへのワークフローを導入し、チームが製品の単一の真実のソースを維持しながらロボット設計をシミュレートし、NVIDIA Isaac Labを通じた物理AIトレーニングをサポートできるようにしました。
- 2026年1月:SiemensはCES 2026でDigital Twin Composerを発売しました。これはNVIDIA Omniverseライブラリとリアルタイム物理データを使用して大規模な産業メタバース環境を構築するソフトウェアソリューションです。早期採用者のペプシコは、スループット20%向上、ほぼ100%の設計検証、設備投資10〜15%削減を報告しました。Siemensは、このソリューションが2026年中頃Siemens Xcelerator Marketplaceを通じて提供される予定であることを確認しました。
グローバルデジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場レポートの調査範囲
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場レポートは、コンポーネント(ソフトウェア、サービス)、デプロイメントモード(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、アプリケーション(予知保全、設計・シミュレーション、What-Ifモデリング、最適化)、エンドユーザー(製造業、自動車、航空宇宙・防衛、エネルギー・ユーティリティ、ヘルスケア・ライフサイエンス、通信、スマートシティ・インフラ、小売・Eコマース、その他エンドユーザー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 予知全 |
| 設計とシミュレーション |
| シナリオ・What-Ifモデリング |
| 最適化 |
| 製造業 |
| 自動車 |
| 航空宇宙・防衛 |
| エネルギー・ユーティリティ |
| ヘルスケア・ライフサイエンス |
| 通信・IT |
| スマートシティ・インフラ |
| 小売・Eコマース |
| その他エンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他ヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他アジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他アフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| デプロイメントモード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| アプリケーション別 | 予知全 | |
| 設計とシミュレーション | ||
| シナリオ・What-Ifモデリング | ||
| 最適化 | ||
| エンドユーザー別 | 製造業 | |
| 自動車 | ||
| 航空宇宙・防衛 | ||
| エネルギー・ユーティリティ | ||
| ヘルスケア・ライフサイエンス | ||
| 通信・IT | ||
| スマートシティ・インフラ | ||
| 小売・Eコマース | ||
| その他エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他ヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他アフリカ | ||
レポートで回答される主要な質問
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場の2026年の規模はいくらで、2031年までにどこに達すると予測されていますか?
デジタルツインシミュレーションおよびシナリオモデリングにおける生成AI市場は2026年に0.98 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 26.12%で成長し、2031年までに3.14 ビリオン 米ドルに達する見込みです。
この分野で収益創出をリードしているコンポーネントはどれですか?
ソフトウェアは2025年にCAGR 71.57%のシェアで首位を占め、シミュレーションエンジン、AIオーケストレーションレイヤー、およびライフサイクルデータ管理ツールによって支えられています。
最も速く成長しているデプロイメントモデルはどれですか?
クラウドは、企業がクラウドのスケーラビリティを求めながら物理的な資産の設置・維持コストを低く抑えたいと考えているため、2031年にかけてCAGR 27.49%で最も速く成長する見込みです。
中小企業がここでより重要になっている理由は何ですか?
中小企業は、モジュール式のクラウドベースツールが参入障壁を低下させ、デジタルツインの導入をより小規模な事業にとってより実践的なものにするため、CAGR 40.46%で拡大する予測です。
現在導入をリードしているアプリケーション分野はどれですか?
設計およびシミュレーションは2025年に45.95%のシェアで首位を占めました。これは、バーチャルエンジニアリングが製造業、自動車、および航空宇宙の各分野において最も確立されたユースケースであり続けているためです。
最も速い拡大見通しを提供している地域はどこですか?
アジア太平洋地域は、中国、日本、韓国、およびインド全体の成長に支えられ、2031年にかけて地域別で最高のCAGR 30.49%を記録する見込みです。