
Tamanho e Participação do Mercado de Microgreens na França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
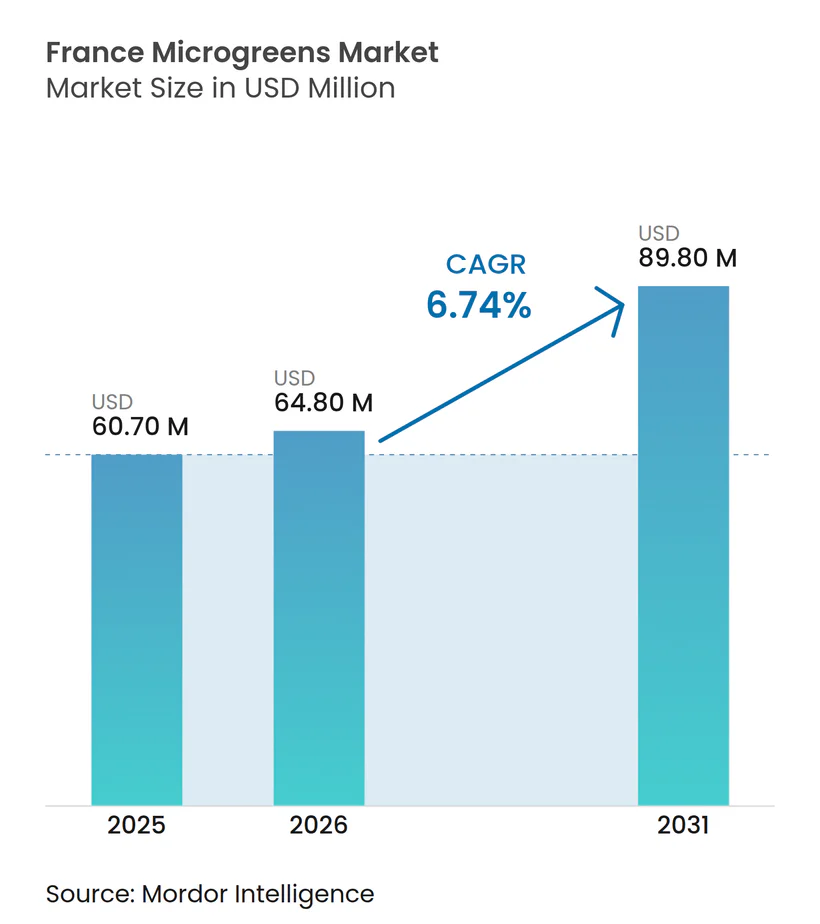
| Tamanho do mercado no ano base (2025) | 60.70 Milhões de dólares |
| Tamanho do Mercado (2026) | 64.80 Milhões de dólares |
| Tamanho do Mercado (2031) | 89.80 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.74 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microgreens na França por Mordor Intelligence
O tamanho do Mercado de Microgreens na França está projetado em 60,70 milhões de USD em 2025, 64,80 milhões de USD em 2026, e deverá atingir 89,80 milhões de USD até 2031, crescendo a um CAGR de 6,74% de 2026 a 2031. A demanda é sustentada por consumidores que estão optando por alimentos frescos e ricos em nutrientes em detrimento de produtos de saúde processados. Brócolis, rabanete, repolho roxo, amaranto e brotos de ervilha estão alinhados com o interesse em imunidade, energia e saúde metabólica. A cultura gastronômica da França oferece aos produtores uma via para introduzir variedades por meio de cozinhas profissionais antes das listagens no varejo. O abastecimento local e o fornecimento confiável durante todo o ano estão se tornando cada vez mais importantes para varejistas e compradores do setor de alimentação. O mercado de microgreens na França também enfrenta pressão dos custos de eletricidade, lacunas de conscientização do consumidor e restrições à rotulagem orgânica para a produção sem solo.
Principais Conclusões do Relatório
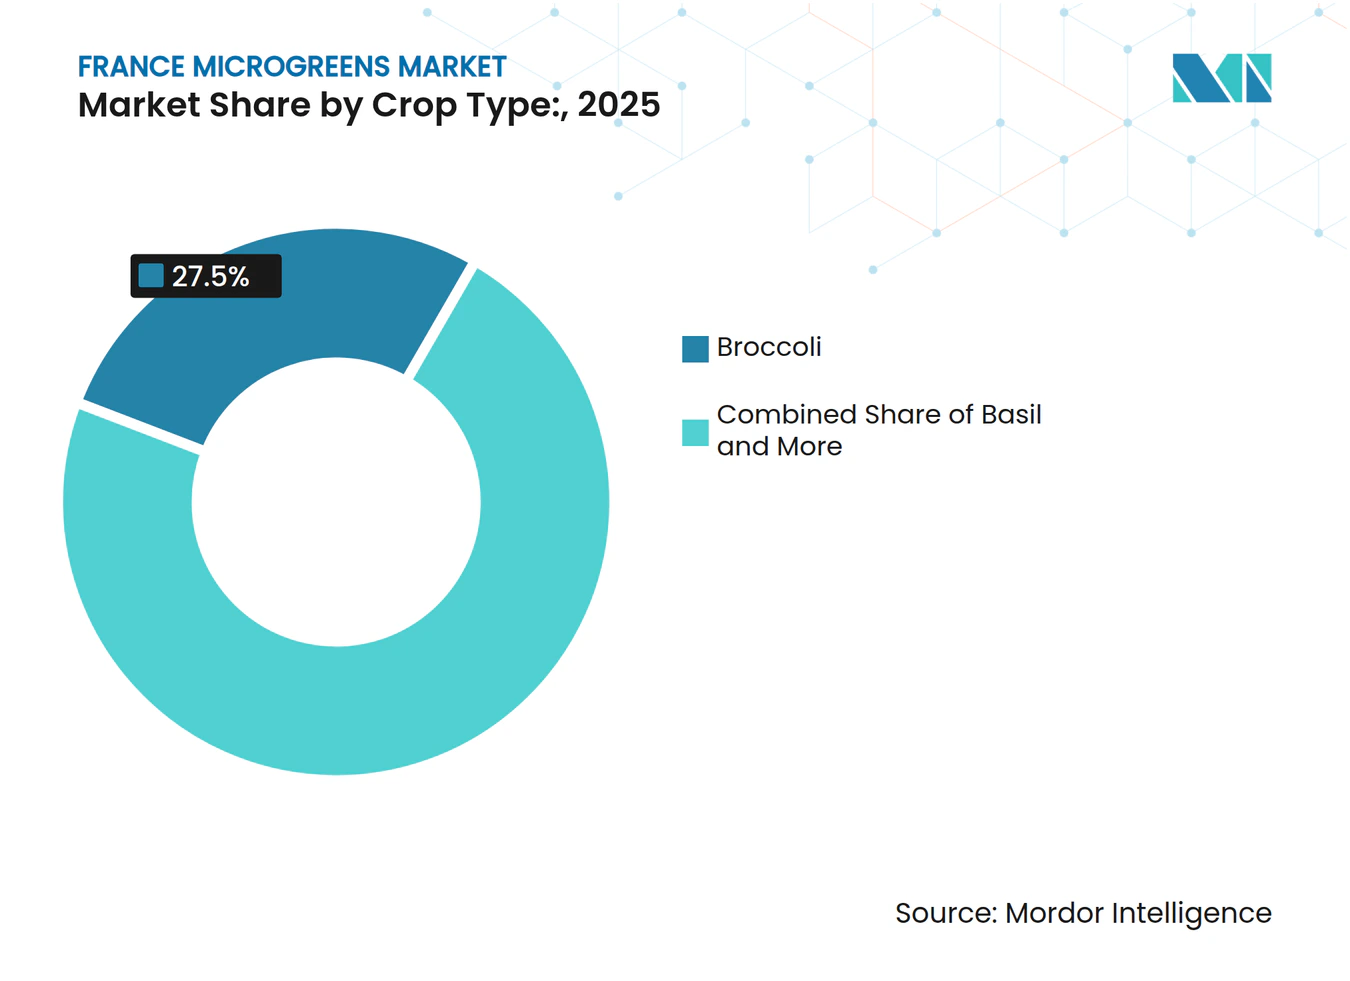
- Por tipo de cultura, o brócolis foi o maior segmento com 27,5% da participação do mercado de microgreens na França em 2025, sustentado pelo amplo uso em pratos de restaurantes e produtos de varejo voltados para a saúde, enquanto o manjericão é o segmento de crescimento mais rápido, com um CAGR projetado de 9,5% de 2026 a 2031.
- Por método de cultivo, o cultivo interno foi o maior segmento, com 34,3% do tamanho do mercado de microgreens na França em 2025, por apoiar colheitas planejadas durante todo o ano, enquanto o cultivo vertical é o segmento de crescimento mais rápido, com um CAGR projetado de 7,4% de 2026 a 2031.
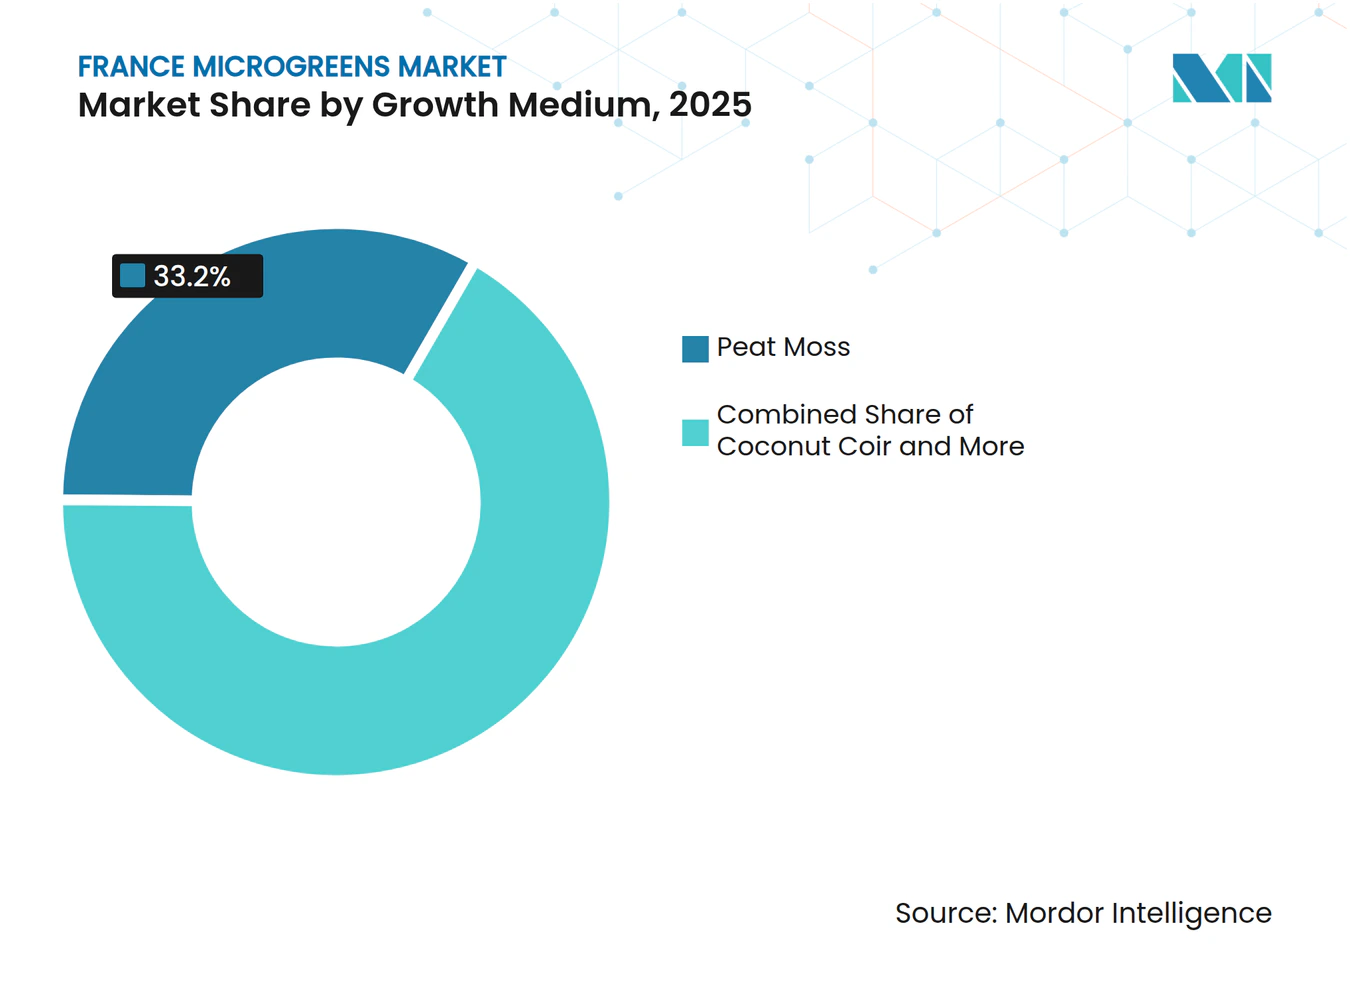
- Por meio de crescimento, o musgo de turfa foi o maior segmento com 33,2% de participação em 2025, pois os produtores valorizam suas propriedades de manuseio familiares, enquanto a fibra de coco é o segmento de crescimento mais rápido, com um CAGR projetado de 8,2% de 2026 a 2031.
- Por canal de distribuição, os supermercados e hipermercados foram o maior segmento, com 37,8% de participação em 2025, por oferecerem amplo alcance ao consumidor, enquanto os canais online são o segmento de crescimento mais rápido, com um CAGR projetado de 9,5% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por alimentos ricos em nutrientes e funcionais | +1.5% | Nacional, com ganhos iniciais em Paris, Lyon e Marselha | Curto prazo (≤ 2 anos) |
| Expansão de aplicações gastronômicas lideradas por chefs e de alto padrão | +1.2% | Nacional, concentrado em Paris, na Costa Azul e em Lyon | Médio prazo (2-4 anos) |
| Crescimento do cultivo vertical interno e da produção durante todo o ano | +1.3% | Nacional, com ganhos iniciais em Île-de-France, Provence-Alpes-Côte d'Azur e Auvergne-Rhône-Alpes | Médio prazo (2-4 anos) |
| Introdução de microgreens prontos para colher em supermercados | +0.9% | Nacional, com ganhos iniciais na Bretanha e em Pays de la Loire | Curto prazo (≤ 2 anos) |
| Substituição de microgreens importados por abastecimento local | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Modelos de entrega ultrafresca viabilizados por ciclos curtos de colheita | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alimentos Ricos em Nutrientes e Funcionais
Os consumidores franceses estão atribuindo maior valor a alimentos que se encaixam nas rotinas diárias de saúde e bem-estar. Os microgreens fornecem glucosinolatos nas variedades de brócolis e rabanete, antocianinas no repolho roxo e no amaranto, e luteína nos brotos de ervilha. Essas características sustentam o interesse em alimentos associados à imunidade, saúde metabólica e energia. Os serviços de entrega por assinatura e os formatos de bandejas vivas indicam que as compras estão se tornando parte das rotinas domésticas regulares. Os domicílios urbanos mais jovens também estão mais familiarizados com a apresentação ao estilo de restaurante e guarnições frescas. Essa combinação sustenta a demanda tanto para usos voltados à saúde quanto culinários no mercado de microgreens na França.
Expansão de Aplicações Gastronômicas Lideradas por Chefs e de Alto Padrão
Os restaurantes de alta gastronomia oferecem aos produtores de microgreens uma via credível para construir demanda antes de buscar uma distribuição mais ampla no varejo. As cozinhas profissionais utilizam variedades como manjericão, tagete e shiso porque adicionam sabor distinto e detalhes visuais aos pratos servidos. Uma vez que os chefs utilizam regularmente uma variedade, os varejistas podem ver evidências mais claras da familiaridade do consumidor. A VIF Systems, apoiada pela Limagrain, posicionou os estabelecimentos de catering como um importante canal de escoamento para suas colheitas de micro-pods por meio do canal Cafés, Hôtels, Restaurants. Esse canal ajuda os produtores a estabelecer uma demanda recorrente antes de incorrer nos custos de listagens amplas no varejo. A concentração de restaurantes premium na França, portanto, continua sendo uma importante via de acesso ao mercado para produtores especializados.
Crescimento do Cultivo Vertical Interno e da Produção durante Todo o Ano
A produção interna ajuda a suprir as lacunas de fornecimento sazonais que haviam incentivado a compra de microgreens importados durante o inverno. Os produtores podem programar colheitas durante todo o ano e fornecer aos clientes um abastecimento previsível. A VIF Systems desenvolveu unidades baseadas em contêineres para as fazendas de membros da cooperativa Limagrain em Auvergne, criando uma fonte adicional de renda sem a necessidade de construir uma instalação dedicada. Os operadores de fazendas verticais podem melhorar sua posição de custo gerenciando o uso de eletricidade de forma mais ativa. Uma pesquisa publicada em 2026 constatou que a participação nos mercados de energia do dia anterior poderia reduzir os custos de iluminação de fazendas verticais em 15% a 32%[1]. Isso torna o gerenciamento de energia uma parte prática do planejamento de produção, e não apenas uma consideração administrativa.
Introdução de Microgreens Prontos para Colher em Supermercados
As bandejas vivas nas prateleiras dos supermercados ampliam a distribuição de microgreens para além das lojas especializadas e dos compradores de restaurantes. Esse formato permite que os compradores colham as verduras em casa, em vez de adquirir produtos pré-cortados, o que pode prolongar a vida útil utilizável e diferenciar os microgreens dos produtos de salada embalados. Como as verduras continuam crescendo até serem cortadas, os domicílios podem consumi-las ao longo de vários dias, reduzindo o desperdício em comparação com as alternativas pré-embaladas. Posicionar as bandejas vivas ao lado de ervas frescas e plantas domésticas pode reduzir a barreira para compradores de primeira viagem, pois a decisão de compra parece familiar em vez de desconhecida. Essa abordagem amplia o público varejista de microgreens na França e oferece aos varejistas uma justificativa mais clara para estocar microgreens em lojas onde os clientes buscam produtos frescos e premium. Para os varejistas, o formato também oferece um produto visível e diferenciado que pode atrair atenção na seção de produtos frescos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos requisitos de energia e capital para produção em ambiente controlado | -1.2% | Nacional | Longo prazo (≥ 4 anos) |
| Baixa conscientização do consumidor e preços premium no varejo | -0.9% | Nacional, mais pronunciado em áreas rurais e centros urbanos menores | Curto prazo (≤ 2 anos) |
| Restrições ao rótulo orgânico para a produção de microgreens sem solo | -0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Carga de conformidade com segurança alimentar, rastreabilidade e mão de obra qualificada | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Energia e Capital para Produção em Ambiente Controlado
A eletricidade é uma consideração de custo importante para a produção de microgreens em ambiente controlado na França. Uma avaliação do ciclo de vida de 2024 de uma fazenda interna aeropônica na região de Paris constatou que a eletricidade na fazenda poderia representar até 60% de sua pegada de carbono[2]. A Bioplants France SAS investiu 8,7 milhões de EUR (9,4 milhões de USD) em seu complexo de estufas de 14.500 metros quadrados em Anjou em 2021. Essa escala de investimento ajuda a explicar por que muitos operadores permanecem como produtores artesanais em vez de grandes fazendas industriais. Uma pesquisa publicada em 2026 observou que o ônus energético limita o papel comercial da agricultura vertical a culturas de maior valor, incluindo microgreens, ervas e verduras de folha. Os produtores sem arranjos favoráveis de eletricidade ou opções de energia renovável enfrentam margens mais apertadas à medida que a concorrência cresce.
Baixa Conscientização do Consumidor e Preços Premium no Varejo
Os microgreens ainda são desconhecidos para muitos consumidores franceses do mercado de massa, especialmente fora das principais áreas urbanas. Os produtores precisam explicar como usar o produto e por que ele difere das folhas de salada ou ervas comuns. Os altos custos de produção interna colocam os microgreens em uma faixa de preço premium no varejo. Isso pode tornar as compras mais sensíveis à pressão orçamentária doméstica. A diferença entre a forte demanda dos restaurantes e a limitada penetração no carrinho de compras do varejo sugere que a educação do consumidor levará tempo. Os varejistas também podem atrasar a colocação em prateleiras privilegiadas quando as taxas de experimentação não fornecem evidências suficientes de demanda recorrente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cultura:
O Brócolis Detém a Maior Participação, Enquanto o Manjericão é o Tipo de Crescimento Mais RápidoO brócolis foi o maior tipo de cultura, representando 27,5% do tamanho do mercado de microgreens na França em 2025. Seu perfil suave o torna adequado para uma variedade de pratos de restaurantes e produtos de varejo voltados para a saúde. O brócolis também se beneficia de seu reconhecimento estabelecido entre os consumidores de vegetais Brassica. A literatura científica documentou concentrações mais elevadas de glucosinolatos e precursores de sulforafano em microgreens de Brassica do que em vegetais maduros. O repolho, a couve-flor e o rabanete atendem a necessidades mais específicas de sabor e apresentação. O rabanete oferece intensidade apimentada, enquanto a couve-flor apoia misturas de salada mais suaves. A rúcula e as ervilhas são particularmente relevantes para os cardápios de restaurantes, onde o sabor, a textura e os ciclos curtos de cultivo são importantes. O setor de microgreens na França pode usar essa combinação de variedades familiares e distintas para atender tanto à demanda do varejo quanto à do setor de alimentação.
O manjericão é o tipo de cultura de crescimento mais rápido, com um CAGR projetado de 9,5% de 2026 a 2031. A culinária focada em ervas e as refeições à base de plantas sustentam a demanda por microgreens de manjericão. Seu ciclo rápido e perfil favorável de uso de luz também o tornam atraente para produtores internos que buscam maior produção em espaço limitado. Essa combinação vincula a demanda do consumidor a um perfil de produção adequado para ambientes controlados. As misturas de alface e chicória se encaixam em formatos de salada prontos para consumo em supermercados e lojas especializadas. Esses tipos podem apoiar compras em maior volume a preços mais acessíveis. Os brotos de girassol, beterraba, shiso, toona e ervas especiais oferecem aos chefs opções para cardápios sazonais. Seu uso reflete a contínua experimentação culinária no mercado de microgreens na França. Os produtores podem, portanto, diversificar sem se afastar das qualidades premium que definem a categoria. Esse portfólio mais amplo de culturas ajuda os produtores a equilibrar variedades familiares com a demanda especializada dos restaurantes. Também oferece aos varejistas mais opções ao montar um sortimento de experimentação.



Por Método de Cultivo:
O Cultivo Interno é o Maior Método, Enquanto o Cultivo Vertical é o Método de Crescimento Mais RápidoO cultivo interno foi o maior método de cultivo, com 34,3% do segmento em 2025. Ele permite que os produtores limitem as flutuações de rendimento relacionadas ao clima e programem colheitas durante todo o ano. Essa consistência é valiosa para redes de varejo e compradores do setor de alimentação que precisam de um fornecimento confiável. Os sistemas internos também utilizam uma área de terra limitada, o que apoia a produção próxima a grandes centros de demanda. O cultivo em estufas comerciais e outros métodos continuam relevantes para produtores com terras rurais e menor capacidade de investimento. No entanto, a dependência da luz natural pode criar limitações sazonais. Essas limitações podem ser difíceis para compradores que exigem contratos de fornecimento durante todo o ano. O setor de microgreens na França está, portanto, dando maior atenção a métodos que melhoram a continuidade do fornecimento.
O cultivo vertical é o método de cultivo de crescimento mais rápido, com um CAGR projetado de 7,4% de 2026 a 2031. Os formatos de contêineres distribuídos podem reduzir a barreira de entrada em comparação com as estufas comerciais convencionais. A VIF Systems desenvolveu um modelo que coloca contêineres de produção nas fazendas da cooperativa Limagrain em Auvergne. Os sistemas criam uma opção para pequenos proprietários de terras adicionarem produção em ambiente controlado. Eles também permitem a introdução de capacidade de produção em locais agrícolas existentes. A competitividade de custos ainda depende da produção de mais biomassa a partir de cada unidade de luz. Um estudo de 2026 vinculou a agricultura vertical competitiva em custos a níveis eficazes de luz diária e à conversão eficiente de luz em biomassa. Isso coloca os protocolos de iluminação energeticamente eficientes no centro das decisões dos operadores. O mercado de microgreens na França favorecerá os operadores verticais que consigam manter a qualidade das culturas enquanto controlam o uso de energia. Esse requisito torna a capacidade operacional tão importante quanto o sistema físico de cultivo.
Por Meio de Crescimento:
O Musgo de Turfa é o Maior Meio, Enquanto a Fibra de Coco é o Meio de Crescimento Mais RápidoO musgo de turfa foi o maior meio de crescimento, representando 33,2% de participação em 2025. Sua retenção de água, tamponamento de pH e composição livre de ervas daninhas o tornam uma escolha familiar para os produtores. Essas características oferecem aos produtores um ponto de partida previsível para a produção em pequena e grande escala comercial. O solo continua sendo importante para produtores que buscam um posicionamento orgânico certificado. As regras de produção orgânica da União Europeia exigem que as plantas sejam cultivadas em solo vivo, o que limita a rotulagem orgânica para culturas hidropônicas e outras culturas sem solo. O papel de seda tem um papel menor no cultivo doméstico, na educação e em formatos de desperdício mínimo. As misturas de lã de rocha e perlita continuam relevantes para sistemas que priorizam o controle de pH. O tamanho do mercado de microgreens na França para a produção baseada em solo permanece vinculado à demanda por produtos com certificação orgânica.
A fibra de coco foi o meio de crescimento mais rápido, com um CAGR projetado de 8,2% de 2026 a 2031. A horticultura europeia está se movendo em direção a substratos com baixo teor de turfa e sem turfa à medida que os compromissos ambientais se fortalecem. O projeto PEATLESS começou em maio de 2025 com 12 parceiros de 4 países para desenvolver formulações com baixo teor de turfa e sem turfa para a horticultura comercial. Esse trabalho sinaliza uma mudança de longo prazo nas decisões de abastecimento para os produtores franceses. As esteiras de fibra de coco também apoiam sistemas aquapônicos e outros sistemas sem solo. Elas podem ajudar os produtores a se afastar da turfa sem alterar o propósito central de sua operação de cultivo. Um estudo científico de 2026 alertou que as restrições no fornecimento global de fibra de coco poderiam afetar a disponibilidade à medida que a demanda hortícola se expande. Os produtores que migrarem para a fibra de coco precisarão gerenciar tanto as metas de sustentabilidade quanto a confiabilidade do fornecimento. Esse equilíbrio moldará a seleção de meios em todo o mercado de microgreens na França. Também pode encorajar os produtores a manter mais de 1 opção de substrato.

Por Canal de Distribuição:
Os Supermercados e Hipermercados são o Maior Canal, Enquanto os Canais Online são o Canal de Crescimento Mais RápidoOs supermercados e hipermercados foram o maior canal de distribuição, com 37,8% de participação em 2025. Eles são o principal elo entre os produtores e os consumidores do mercado de massa. Seu alcance os torna importantes para levar os microgreens além dos pontos de venda especializados. As lojas de varejo especializadas continuam a atender consumidores que buscam produtos voltados para a saúde e premium. Esses compradores podem estar mais dispostos a pagar preços por bandeja que são difíceis de manter nos formatos convencionais de supermercados. Os distribuidores do setor de alimentação fornecem volume para restaurantes e contas de catering. Esse volume pode apoiar o fluxo de caixa e o planejamento da capacidade de produção. O mercado de microgreens na França depende desses canais tanto para amplo acesso quanto para uma base de clientes profissionais confiável.
Os canais online são o canal de distribuição de crescimento mais rápido, com um CAGR projetado de 9,5% de 2026 a 2031. As caixas de assinatura de fazendas e os serviços de entrega direta ao consumidor podem construir relacionamentos recorrentes sem depender inteiramente das listagens no varejo. Esse modelo é adequado para profissionais urbanos que valorizam entregas regulares de produtos frescos. Também oferece aos produtores contato direto com os clientes e suas preferências. As vendas diretas ao consumidor e as feiras de produtores podem oferecer aos produtores margens mais altas e feedback imediato sobre as variedades. Esse feedback pode ajudar os produtores a ajustar as combinações de culturas mais rapidamente. As parcerias com kits de refeições e catering oferecem um canal adicional para serviços prontos para consumo. As bandejas vivas podem ser úteis nesses canais porque permanecem utilizáveis por mais tempo do que as verduras cortadas. Esses modelos oferecem ao setor de microgreens na França várias maneiras de alcançar os consumidores além das lojas convencionais. Eles também reduzem a dependência de um único varejista ou conta do setor de alimentação.
Análise Geográfica
O oeste da França, particularmente Maine-et-Loire em Pays de la Loire, continua sendo um importante polo de produção para o mercado de microgreens na França. A região se beneficia de uma infraestrutura agrícola estabelecida e de uma forte base de expertise hortícola que apoia a produção em estufas durante todo o ano. A Bioplant Frans SAS opera um complexo de estufas de 14.500 metros quadrados em Anjou, que registrou 3,8 milhões de EUR (4,1 milhões de USD) em receita em 2024. A Bretanha e Pays de la Loire foram uma das primeiras regiões a introduzir bandejas prontas para colher em supermercados convencionais, dando à área uma vantagem inicial na familiaridade do consumidor. Esse avanço ajudou os produtores locais a construir relacionamentos estáveis com o varejo e a manter uma presença consistente nas prateleiras nas principais redes de distribuição.
Île-de-France e grandes cidades como Lyon, Bordeaux e Marselha respondem por uma demanda significativa de restaurantes, mercados gastronômicos e varejistas especializados. Os compradores nessas áreas favorecem produtores que consigam entregar no mesmo dia, tornando a proximidade aos centros urbanos uma consideração operacional fundamental. Paris continua sendo particularmente importante devido à sua concentração de profissionais da gastronomia e à forte demanda por serviços de alimentação premium, com chefs e compradores especializados buscando consistentemente microgreens frescos e de alta qualidade. Lyon está emergindo como um centro secundário de produção e demanda, apoiado pela crescente capacidade do setor de alimentação e por uma base em expansão de restaurantes independentes. Os locais de produção urbana ajudam a reduzir as distâncias de entrega e a apoiar a frescura do produto, tornando-os cada vez mais atraentes para produtores que visam compradores baseados nas cidades.
Provence-Alpes-Côte d'Azur e Occitanie mostram estreito alinhamento entre produção e demanda local premium. A Costa Azul tem uma alta concentração de restaurantes que valorizam produtos especiais frescos e de origem local, criando uma demanda consistente por microgreens fornecidos por produtores próximos. A Occitanie está desenvolvendo uma rede de pequenas instalações de produção urbanas e subterrâneas focadas nas vendas para restaurantes locais, com produtores em cidades como Toulouse e Montpellier expandindo sua capacidade para atender ao crescente interesse do segmento de alimentação. Esses padrões regionais permitem que o mercado de microgreens na França busque a distribuição nacional enquanto mantém cadeias de abastecimento locais mais curtas, apoiando tanto a qualidade do produto quanto a viabilidade dos produtores regionais.
Cenário Competitivo
Concentração do Mercado
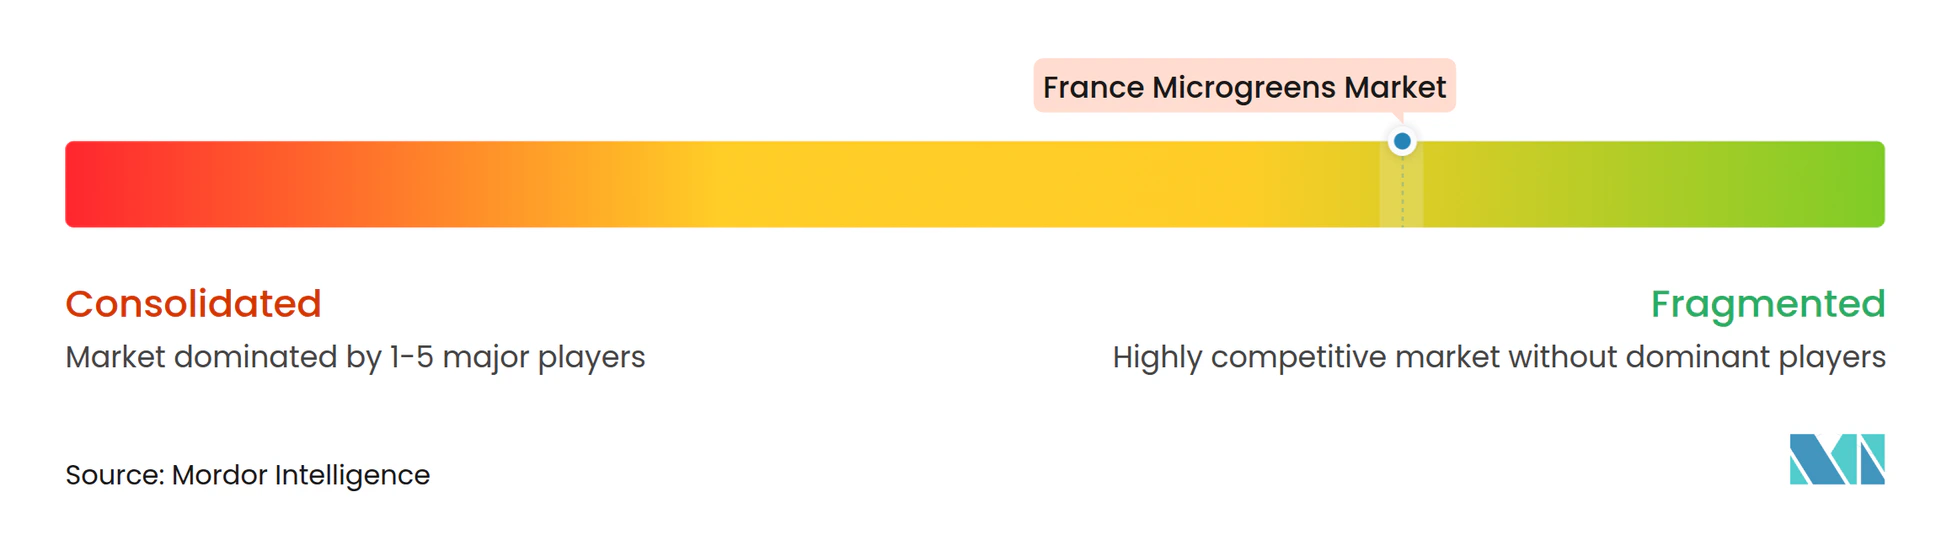
O mercado de microgreens na França é fragmentado em 2025, com várias centenas de produtores de pequeno e médio porte ao lado de um número limitado de marcas com distribuição regional ou nacional. A maioria dos operadores artesanais atende restaurantes locais, feiras de produtores ou lojas especializadas. Essa estrutura mantém o poder de barganha dos compradores elevado e restringe o poder de precificação para os produtores menores. A Bioplant Frans SAS tem uma posição comercialmente avançada por meio da distribuição em supermercados e de um grande complexo de estufas dedicado à produção de microgreens. A VIF Systems utiliza um modelo de produção distribuída baseado em tecnologia por meio de seu relacionamento com as fazendas da cooperativa Limagrain.
Uma abertura clara permanece para um operador capaz de fornecer um fornecimento nacional confiável enquanto constrói uma marca de consumo reconhecida. Os principais varejistas podem exigir volumes que os produtores artesanais individuais podem ter dificuldade em fornecer de forma consistente. Isso cria espaço para agregação cooperativa ou produtores com maior capacidade em ambiente controlado. A Limagrain adquiriu uma participação de 25% na VIF Systems após uma rodada anterior de financiamento inicial, demonstrando interesse em tecnologia de produção escalável[3]. O mercado de microgreens na França pode, portanto, atrair investimentos quando um modelo de produção oferece implantação repetível em vez de apenas vendas locais.
A eficiência energética está se tornando um fator competitivo significativo para os produtores internos. Os operadores que gerenciam a demanda de iluminação e a aquisição de eletricidade podem proteger as margens de forma mais eficaz. Como os custos de energia representam uma parcela significativa das despesas operacionais, os investimentos em sistemas de iluminação eficientes podem gerar retornos mensuráveis ao longo do tempo. As escolhas de meio de crescimento também podem se tornar um ponto de diferenciação à medida que a redução da turfa ganha atenção. A pressão regulatória e as expectativas de sustentabilidade estão levando os produtores a avaliar substratos alternativos, como fibra de coco e fibra de madeira. O mercado de microgreens na França provavelmente recompensará as empresas que combinam qualidade consistente com controle eficaz de custos.
Líderes do Setor de Microgreens na França
-
NEOpouss
-
La Pousseraie
-
Les Pousses Vertes
-
Cycloponics
-
Ma Micropousse Culinaire
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microgreens na França Empresas cobertas neste relatório
- Bioplant Frans SAS (Max Schwarz AG)
- NEOpouss
- La Pousseraie
- Les Pousses Vertes
- A vos pousses
- Hydropousse
- VIF Systems (Limagrain)
- Futura Gaïa
- Champerché
- Cycloponics
- Ma Micropousse Culinaire
- Chef’s Farm (Growy)
- METRO France (METRO AG)
- Auchan Retail France SAS (ELO Group)
- Carrefour SA
Desenvolvimentos industriais recentes em Mercado de Microgreens na França
- Março de 2026: QSF – Quête de Saveurs & Fraîcheur lançou uma fazenda vertical urbana de microgreens em Draguignan, Var, produzindo variedades incluindo brócolis, ervilha, girassol, rabanete, beterraba, mostarda e coentro em ambiente controlado. A fazenda abastece restaurantes, empresas de catering e AMAPs na área de Dracénie, adicionando produção local de microgreens em ambiente controlado ao mercado ainda emergente no Var e na Costa Azul.
- Março de 2026: O Grupo Midiflore, um produtor de flores comestíveis e ervas aromáticas baseado no Var, integrou o negócio de mini-vegetais premium de Éric Roy, Jardin des Roys, em Saint-Genouph, perto de Tours, em 2026, estabelecendo um segundo local de produção fora de sua base mediterrânea. A combinação expande o portfólio de produtos da Midiflore e cria capacidades de produção complementares no Var e no Vale do Loire, apoiando seu fornecimento de produtos franceses premium ao mercado gastronômico.
- Janeiro de 2026: A Futura Gaïa desenvolveu sua primeira instalação de produção em ambiente controlado em escala industrial em Plan d'Orgon, Bouches-du-Rhône, com uma área planejada de 4.700 m² e um investimento estimado de 13,8 a 14,9 milhões de USD. O projeto seguiu a validação da instalação piloto de 1.800 m² da empresa em Tarascon, que estava em operação desde 2021, apoiando a transição da Futura Gaïa da produção em escala piloto para a agricultura vertical em escala comercial.
Escopo do Relatório do Mercado de Microgreens na França
Os microgreens são plantas jovens e comestíveis colhidas pouco após a germinação, tipicamente no estágio de cotilédone ou de folha verdadeira inicial. São valorizados por seus sabores concentrados, nutrientes, cores e uso como ingredientes frescos em saladas, guarnições e alimentos preparados.
O Relatório do Mercado de Microgreens na França segmenta o setor por Tipo de Cultura (Brócolis, Repolho, Couve-flor, Rúcula, Ervilhas, Manjericão, Rabanete, Alface e Chicória e Outros), Método de Cultivo (Cultivo Interno, Cultivo Vertical, Cultivo em Estufa Comercial e Outros), Meio de Crescimento (Musgo de Turfa, Solo, Fibra de Coco, Papel de Seda e Outros) e Canal de Distribuição (Supermercados e Hipermercados, Lojas de Varejo Especializadas, Canais Online, Distribuidores do Setor de Alimentação, Venda Direta ao Consumidor e Feiras de Produtores e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Brócolis |
| Repolho |
| Couve-flor |
| Rúcula |
| Ervilhas |
| Manjericão |
| Rabanete |
| Alface e Chicória |
| Outros Tipos |
| Cultivo Interno |
| Cultivo Vertical |
| Cultivo em Estufa Comercial |
| Outros Métodos de Cultivo |
| Musgo de Turfa |
| Solo |
| Fibra de Coco |
| Papel de Seda |
| Outros Meios de Crescimento |
| Supermercados e Hipermercados |
| Lojas de Varejo Especializadas |
| Canais Online |
| Distribuidores do Setor de Alimentação |
| Venda Direta ao Consumidor e Feiras de Produtores |
| Outros Canais de Distribuição |
| Por Tipo de Cultura | Brócolis |
| Repolho | |
| Couve-flor | |
| Rúcula | |
| Ervilhas | |
| Manjericão | |
| Rabanete | |
| Alface e Chicória | |
| Outros Tipos | |
| Por Método de Cultivo | Cultivo Interno |
| Cultivo Vertical | |
| Cultivo em Estufa Comercial | |
| Outros Métodos de Cultivo | |
| Por Meio de Crescimento | Musgo de Turfa |
| Solo | |
| Fibra de Coco | |
| Papel de Seda | |
| Outros Meios de Crescimento | |
| Por Canal de Distribuição | Supermercados e Hipermercados |
| Lojas de Varejo Especializadas | |
| Canais Online | |
| Distribuidores do Setor de Alimentação | |
| Venda Direta ao Consumidor e Feiras de Produtores | |
| Outros Canais de Distribuição |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de microgreens na França até 2031?
O mercado de microgreens na França está previsto para atingir 89,80 milhões de USD até 2031, crescendo a um CAGR de 6,74% a partir de 2026. Isso reflete a demanda contínua por produtos frescos e ricos em nutrientes e um fornecimento confiável durante todo o ano.
Qual tipo de cultura lidera as vendas de microgreens na França?
O brócolis foi o maior tipo de cultura com 27,5% de participação em 2025, sustentado por seu perfil de sabor familiar e posicionamento voltado para a saúde. Atende tanto às aplicações em restaurantes quanto ao uso no varejo voltado para a saúde.
Qual tipo de cultura de microgreens está projetado para crescer mais rapidamente na França?
O manjericão está projetado para ser o tipo de cultura de crescimento mais rápido, com um CAGR de 9,5% de 2026 a 2031. Seu perfil de erva e ciclo de produção interna rápido sustentam essa posição.
Por que o cultivo interno é importante para os produtores franceses de microgreens?
O cultivo interno foi o maior método de produção com 34,3% de participação em 2025, pois apoia colheitas durante todo o ano e fornecimento confiável. Também ajuda a reduzir as variações de produção relacionadas ao clima.
Qual é o canal de vendas de crescimento mais rápido para microgreens na França?
Os canais online estão projetados para crescer a um CAGR de 9,5% até 2031, apoiados por assinaturas e entrega direta ao consumidor. Esses modelos podem criar compras recorrentes e feedback direto dos clientes.
O que limita a adoção mais ampla de microgreens na França?
Os altos custos de eletricidade, os preços premium, a baixa conscientização do consumidor e as restrições ao rótulo orgânico para sistemas sem solo continuam sendo restrições importantes. Esses fatores podem restringir as margens e desacelerar a adoção mais ampla no varejo.