
Taille et part du marché des Microgreens en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
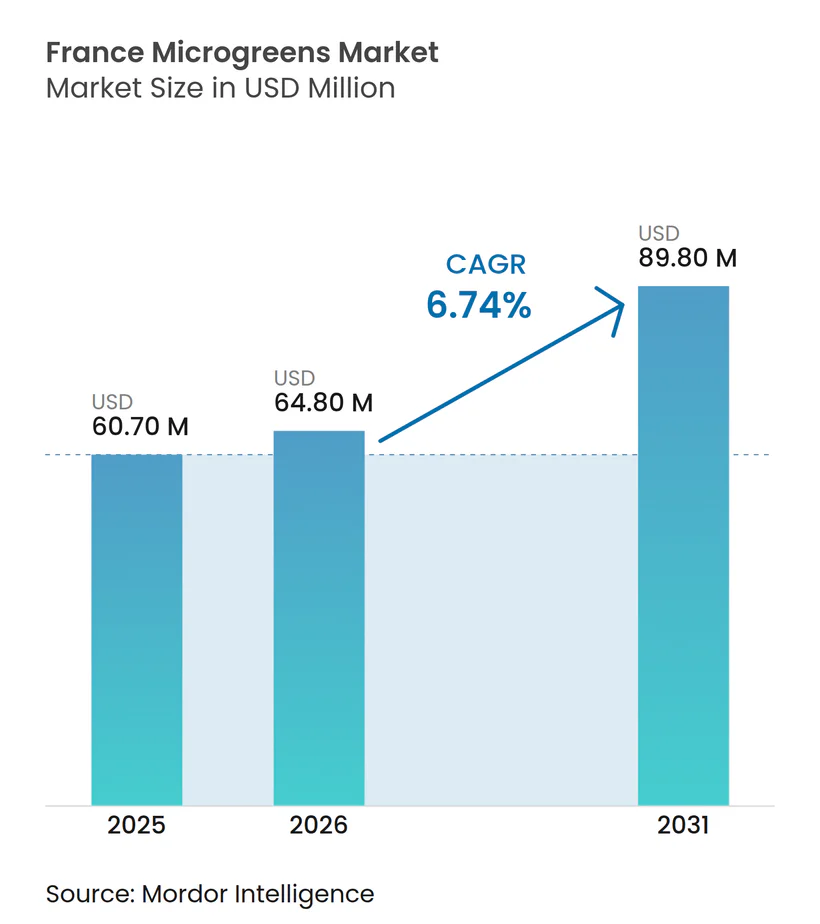
| Taille du marché de l'année de base (2025) | 60.70 Millions de dollars américains |
| Taille du Marché (2026) | 64.80 Millions de dollars américains |
| Taille du Marché (2031) | 89.80 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.74 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Microgreens en France par Mordor Intelligence
La taille du marché des Microgreens en France est projetée à 60,70 millions USD en 2025, 64,80 millions USD en 2026, et devrait atteindre 89,80 millions USD d'ici 2031, avec un CAGR de 6,74 % de 2026 à 2031. La demande est soutenue par des consommateurs qui privilégient les aliments frais et riches en nutriments par rapport aux produits de santé transformés. Le brocoli, le radis, le chou rouge, l'amarante et les pousses de pois correspondent à l'intérêt pour l'immunité, l'énergie et la santé métabolique. La culture gastronomique française offre aux producteurs un moyen d'introduire des variétés dans les cuisines professionnelles avant les référencements en grande distribution. L'approvisionnement local et une offre fiable tout au long de l'année deviennent de plus en plus importants pour les distributeurs et les acheteurs de la restauration. Le marché des microgreens en France est également soumis à des pressions liées aux coûts de l'électricité, aux lacunes en matière de sensibilisation des consommateurs et aux restrictions sur l'étiquetage biologique pour la production hors-sol.
Points clés du rapport
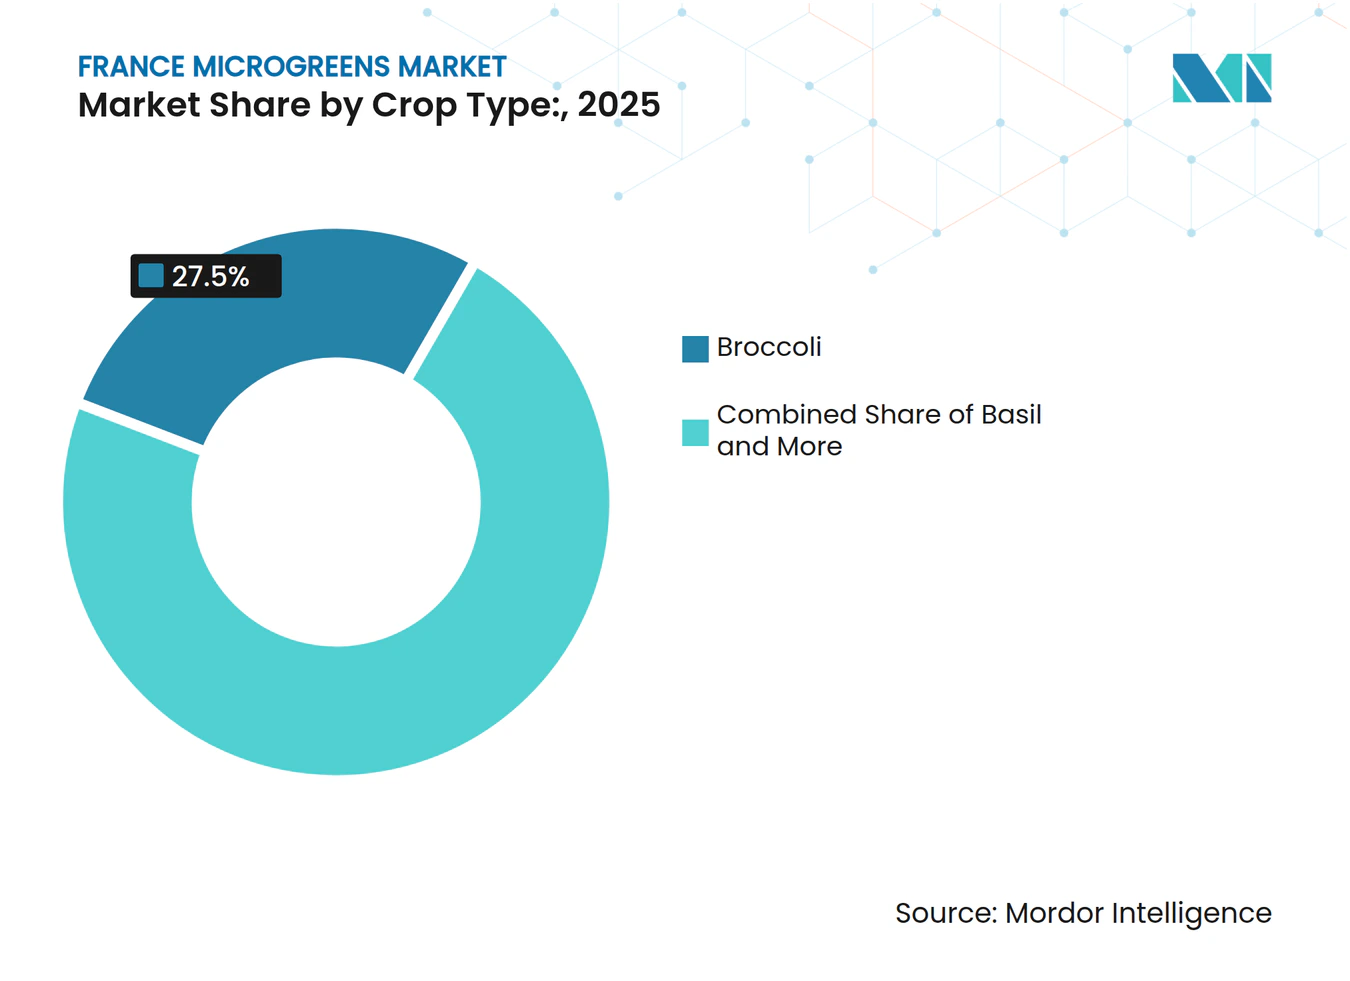
- Par type de culture, le brocoli était le segment le plus important avec 27,5 % de la part du marché des microgreens en France en 2025, soutenu par une large utilisation dans les plats de restaurant et les produits de vente au détail axés sur la santé, tandis que le basilic est le segment à la croissance la plus rapide avec un CAGR projeté de 9,5 % de 2026 à 2031.
- Par méthode de culture, l'agriculture intérieure était le segment le plus important, avec 34,3 % de la taille du marché des microgreens en France en 2025, car elle permet des récoltes planifiées tout au long de l'année, tandis que l'agriculture verticale est le segment à la croissance la plus rapide, avec un CAGR projeté de 7,4 % de 2026 à 2031.
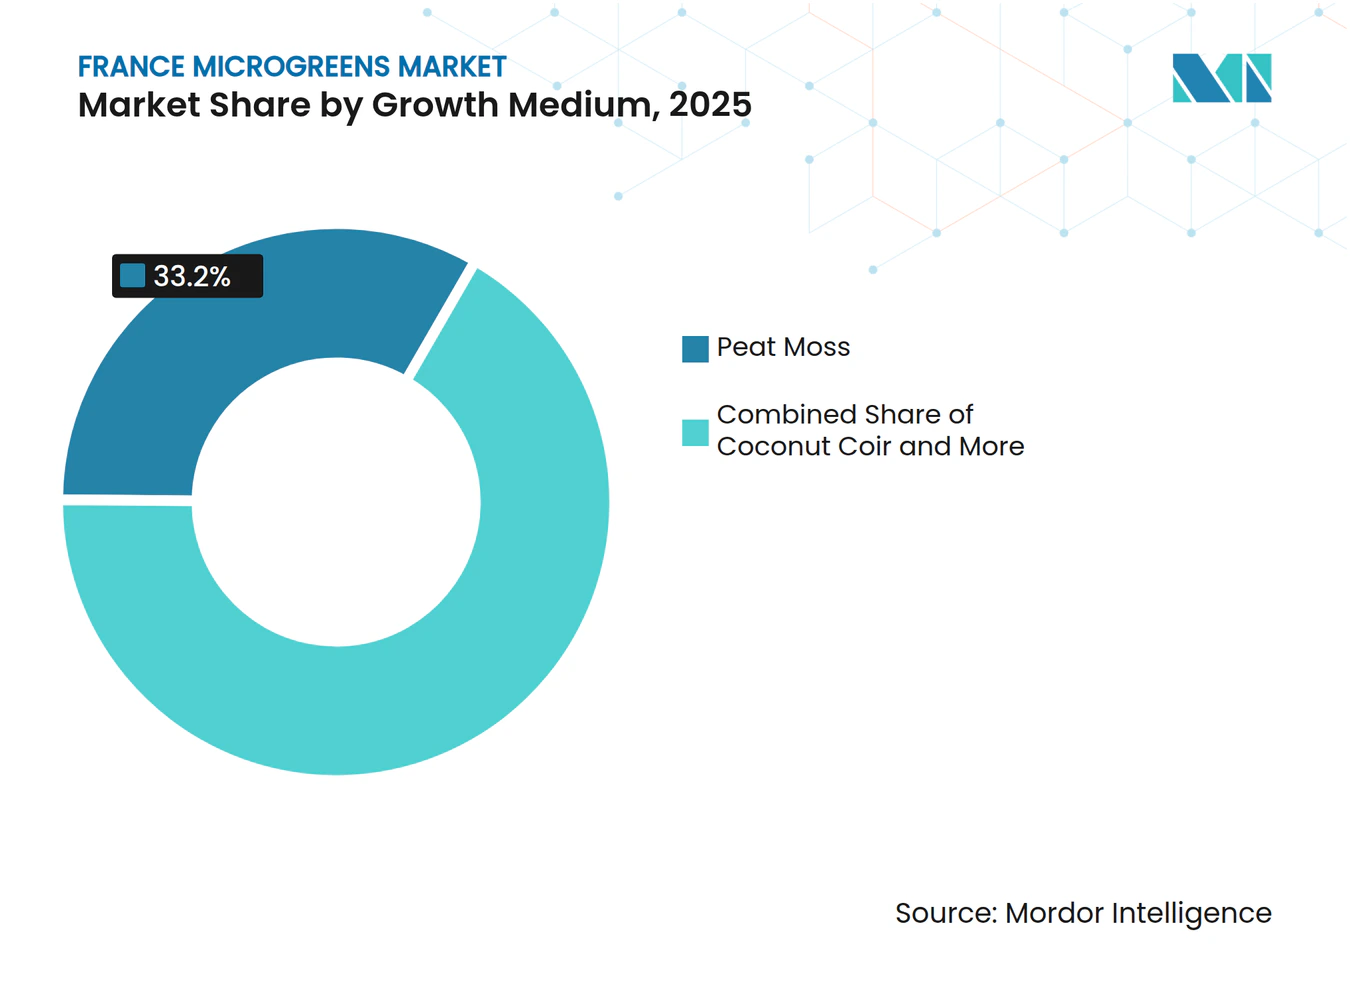
- Par substrat de croissance, la tourbe était le segment le plus important avec une part de 33,2 % en 2025, car les producteurs apprécient ses propriétés de manipulation familières, tandis que la fibre de coco est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,2 % de 2026 à 2031.
- Par canal de distribution, les supermarchés et hypermarchés étaient le segment le plus important, avec une part de 37,8 % en 2025, car ils offrent une large portée auprès des consommateurs, tandis que les canaux en ligne sont le segment à la croissance la plus rapide, avec un CAGR projeté de 9,5 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'aliments fonctionnels et riches en nutriments | +1.5% | Nationale, avec des gains précoces à Paris, Lyon et Marseille | Court terme (≤ 2 ans) |
| Expansion des applications de restauration haut de gamme portées par les chefs | +1.2% | Nationale, concentrée à Paris, sur la Côte d'Azur et à Lyon | Moyen terme (2-4 ans) |
| Développement de l'agriculture verticale intérieure et de la production tout au long de l'année | +1.3% | Nationale, avec des gains précoces en Île-de-France, en Provence-Alpes-Côte d'Azur et en Auvergne-Rhône-Alpes | Moyen terme (2-4 ans) |
| Introduction de microgreens prêts à cueillir en supermarché | +0.9% | Nationale, avec des gains précoces en Bretagne et dans les Pays de la Loire | Court terme (≤ 2 ans) |
| Substitution des microgreens importés par un approvisionnement local | +0.8% | Nationale | Moyen terme (2-4 ans) |
| Modèles de livraison ultra-frais rendus possibles par des cycles de récolte courts | +0.7% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments fonctionnels et riches en nutriments
Les consommateurs français accordent une plus grande valeur aux aliments qui s'intègrent dans leurs routines quotidiennes de santé et de bien-être. Les microgreens apportent des glucosinolates dans les variétés de brocoli et de radis, des anthocyanes dans le chou rouge et l'amarante, et de la lutéine dans les pousses de pois. Ces caractéristiques soutiennent l'intérêt pour les aliments associés à l'immunité, à la santé métabolique et à l'énergie. Les services de livraison par abonnement et les formats de plateaux vivants indiquent que les achats s'intègrent de plus en plus dans les habitudes régulières des ménages. Les jeunes ménages urbains sont également plus familiers avec la présentation de style restaurant et les garnitures fraîches. Cette combinaison soutient la demande à la fois pour les usages axés sur la santé et les usages culinaires sur le marché des microgreens en France.
Expansion des applications de restauration haut de gamme portées par les chefs
Les restaurants gastronomiques offrent aux producteurs de microgreens un moyen crédible de construire la demande avant de poursuivre une distribution en grande surface plus large. Les cuisines professionnelles utilisent des variétés telles que le basilic, le tagète et le shiso car ils apportent une saveur distincte et un détail visuel aux plats dressés. Lorsque les chefs utilisent régulièrement une variété, les distributeurs peuvent constater des preuves plus claires de la familiarité des consommateurs. VIF Systems, soutenu par Limagrain, a positionné les établissements de restauration comme un débouché important pour ses récoltes de micro-pods via le canal Cafés, Hôtels, Restaurants. Ce canal aide les producteurs à établir une demande récurrente avant d'engager les coûts d'un référencement large en grande distribution. La concentration de restaurants haut de gamme en France reste donc une voie d'accès au marché importante pour les producteurs spécialisés.
Développement de l'agriculture verticale intérieure et de la production tout au long de l'année
La production intérieure contribue à combler les lacunes d'approvisionnement saisonnières qui avaient encouragé les achats de microgreens importés en hiver. Les producteurs peuvent planifier des récoltes tout au long de l'année et offrir à leurs clients un approvisionnement prévisible. VIF Systems a développé des unités basées sur des conteneurs pour les exploitations membres de la coopérative Limagrain en Auvergne, créant une source de revenus supplémentaire sans nécessiter la construction d'une installation dédiée. Les opérateurs de fermes verticales peuvent améliorer leur position en termes de coûts en gérant leur consommation d'électricité de manière plus active. Des recherches publiées en 2026 ont révélé que la participation aux marchés de l'énergie au lendemain pourrait réduire les coûts d'éclairage des fermes verticales de 15 % à 32 %[1]. Cela fait de la gestion de l'énergie un élément pratique de la planification de la production plutôt qu'une considération administrative secondaire.
Introduction de microgreens prêts à cueillir en supermarché
Les plateaux vivants dans les rayons des supermarchés étendent la distribution des microgreens au-delà des magasins spécialisés et des acheteurs de la restauration. Ce format permet aux acheteurs de récolter les pousses à domicile plutôt que d'acheter des produits prédécoupés, ce qui peut prolonger la durée de vie utile et différencier les microgreens des produits de salade emballés. Comme les pousses continuent de pousser jusqu'à ce qu'elles soient coupées, les ménages peuvent les consommer sur plusieurs jours, réduisant ainsi le gaspillage par rapport aux alternatives préemballées. Positionner les plateaux vivants à côté des herbes fraîches et des plantes d'intérieur peut abaisser la barrière pour les primo-acheteurs, car la décision d'achat semble familière plutôt qu'inhabituelle. Cette approche élargit le public de détail pour les microgreens en France et donne aux distributeurs une justification plus claire pour stocker des microgreens dans les magasins où les clients recherchent des produits frais et haut de gamme. Pour les distributeurs, le format offre également un produit visible et distinctif qui peut attirer l'attention dans le rayon des produits frais.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences énergétiques et en capital élevées pour la production en environnement contrôlé | -1.2% | Nationale | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs et prix de détail premium | -0.9% | Nationale, plus prononcée dans les zones rurales et les centres urbains de taille modeste | Court terme (≤ 2 ans) |
| Restrictions de l'étiquetage biologique pour la production de microgreens hors-sol | -0.5% | Nationale | Long terme (≥ 4 ans) |
| Charge de conformité en matière de sécurité alimentaire, de traçabilité et de main-d'œuvre qualifiée | -0.5% | Nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences énergétiques et en capital élevées pour la production en environnement contrôlé
L'électricité est un poste de coût majeur pour la production de microgreens en environnement contrôlé en France. Une évaluation du cycle de vie réalisée en 2024 sur une ferme intérieure aéroponique de la région parisienne a révélé que l'électricité consommée sur site pouvait représenter jusqu'à 60 % de son empreinte carbone[2]. Bioplants France SAS a investi 8,7 millions EUR (9,4 millions USD) dans son complexe de serres de 14 500 mètres carrés en Anjou en 2021. Cette échelle d'investissement explique pourquoi de nombreux opérateurs restent des producteurs artisanaux plutôt que de grandes exploitations industrielles. Des recherches publiées en 2026 ont noté que la charge énergétique limite le rôle commercial de l'agriculture verticale aux cultures à plus haute valeur ajoutée, notamment les microgreens, les herbes aromatiques et les légumes feuilles. Les producteurs ne bénéficiant pas d'arrangements favorables en matière d'électricité ou d'options d'énergie renouvelable font face à des marges plus serrées à mesure que la concurrence s'intensifie.
Sensibilisation limitée des consommateurs et prix de détail premium
Les microgreens restent méconnus de nombreux consommateurs français ordinaires, en particulier en dehors des grandes zones urbaines. Les producteurs doivent expliquer comment utiliser le produit et en quoi il diffère des feuilles de salade ou des herbes aromatiques standard. Les coûts élevés de production intérieure placent les microgreens dans une gamme de prix de détail premium. Cela peut rendre les achats plus sensibles à la pression sur le budget des ménages. L'écart entre une forte demande en restauration et une pénétration limitée dans le panier de détail suggère que l'éducation des consommateurs prendra du temps. Les distributeurs peuvent également retarder le placement en tête de gondole lorsque les taux d'essai ne fournissent pas suffisamment de preuves d'une demande récurrente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de culture :
le brocoli détient la plus grande part tandis que le basilic est le type à la croissance la plus rapideLe brocoli était le type de culture le plus important, représentant 27,5 % de la taille du marché des microgreens en France en 2025. Son profil doux le rend adapté à une variété de plats de restaurant et de produits de vente au détail axés sur la santé. Le brocoli bénéficie également de sa reconnaissance établie auprès des consommateurs parmi les légumes Brassica. La littérature scientifique a documenté des concentrations plus élevées de glucosinolates et de précurseurs du sulforaphane dans les microgreens Brassica que dans les légumes matures. Le chou, le chou-fleur et le radis répondent à des besoins de saveur et de présentation plus spécifiques. Le radis offre une intensité poivrée, tandis que le chou-fleur convient aux mélanges de salades plus doux. La roquette et les pois sont particulièrement pertinents pour les menus de restaurant, où la saveur, la texture et les cycles de croissance courts sont importants. L'industrie des microgreens en France peut utiliser ce mélange de variétés familières et distinctives pour répondre à la fois à la demande de la grande distribution et de la restauration.
Le basilic est le type de culture à la croissance la plus rapide, avec un CAGR projeté de 9,5 % de 2026 à 2031. La cuisine axée sur les herbes aromatiques et les repas à base de plantes soutiennent la demande de microgreens de basilic. Son cycle rapide et son profil favorable d'utilisation de la lumière le rendent également attractif pour les producteurs intérieurs cherchant à obtenir un rendement plus élevé dans un espace limité. Cette combinaison relie la demande des consommateurs à un profil de production adapté aux environnements contrôlés. La laitue et les mélanges de chicorée conviennent aux formats de salades prêtes à consommer dans les supermarchés et les magasins spécialisés. Ces types peuvent soutenir des achats en plus grand volume à des prix plus accessibles. Les pousses de tournesol, la betterave, le shiso, le toona et les herbes aromatiques spécialisées offrent aux chefs des choix pour les menus saisonniers. Leur utilisation reflète une expérimentation culinaire continue sur le marché des microgreens en France. Les producteurs peuvent donc se diversifier sans s'éloigner des qualités premium qui définissent la catégorie. Ce portefeuille de cultures plus large aide les producteurs à équilibrer les variétés familières avec la demande spécialisée de la restauration. Il offre également aux distributeurs davantage d'options lors de la constitution d'un assortiment d'essai.



Par méthode de culture :
l'agriculture intérieure est la méthode la plus importante tandis que l'agriculture verticale est la méthode à la croissance la plus rapideL'agriculture intérieure était la méthode de culture la plus importante, avec 34,3 % du segment en 2025. Elle permet aux producteurs de limiter les fluctuations de rendement liées aux conditions météorologiques et de planifier des récoltes tout au long de l'année. Cette régularité est précieuse pour les chaînes de distribution et les acheteurs de la restauration qui ont besoin d'un approvisionnement fiable. Les systèmes intérieurs utilisent également une emprise foncière limitée, ce qui favorise la production à proximité des grands centres de demande. L'agriculture en serre commerciale et d'autres méthodes restent pertinentes pour les producteurs disposant de terres rurales et d'une capacité d'investissement plus faible. Cependant, la dépendance à la lumière naturelle peut créer des limitations saisonnières. Ces limitations peuvent être difficiles à gérer pour les acheteurs qui exigent des contrats d'approvisionnement tout au long de l'année. Le secteur des microgreens en France accorde donc une plus grande attention aux méthodes qui améliorent la continuité de l'approvisionnement.
L'agriculture verticale est la méthode de culture à la croissance la plus rapide, avec un CAGR projeté de 7,4 % de 2026 à 2031. Les formats de conteneurs distribués peuvent abaisser la barrière à l'entrée par rapport aux serres commerciales conventionnelles. VIF Systems a développé un modèle qui place des conteneurs de production dans les exploitations de la coopérative Limagrain en Auvergne. Les systèmes créent une option pour les petits propriétaires fonciers d'ajouter une production en environnement contrôlé. Ils permettent également l'introduction de capacités de production sur des sites agricoles existants. La compétitivité des coûts dépend toujours de la production d'une plus grande biomasse par unité de lumière. Une étude de 2026 a lié la compétitivité des coûts de l'agriculture verticale à des niveaux de lumière quotidienne efficaces et à une conversion efficiente de la lumière en biomasse. Cela place les protocoles d'éclairage écoénergétiques au cœur des décisions des opérateurs. Le marché des microgreens en France favorisera les opérateurs verticaux capables de maintenir la qualité des cultures tout en maîtrisant la consommation d'énergie. Cette exigence rend la capacité opérationnelle aussi importante que le système de culture physique.
Par substrat de croissance :
la tourbe est le substrat le plus important tandis que la fibre de coco est le substrat à la croissance la plus rapideLa tourbe était le substrat de croissance le plus important, représentant une part de 33,2 % en 2025. Sa rétention d'eau, son pouvoir tampon sur le pH et sa composition sans mauvaises herbes en font un choix familier pour les producteurs. Ces caractéristiques offrent aux producteurs un point de départ prévisible pour la production à petite et grande échelle commerciale. Le sol reste important pour les producteurs cherchant un positionnement certifié biologique. Les règles de production biologique de l'Union européenne exigent que les plantes soient cultivées dans un sol vivant, ce qui limite l'étiquetage biologique pour les cultures hydroponiques et autres cultures hors-sol. Le papier tissu joue un rôle plus modeste dans la culture à domicile, l'éducation et les formats à déchets minimaux. Les mélanges de laine de roche et de perlite restent pertinents pour les systèmes qui privilégient le contrôle du pH. La taille du marché des microgreens en France pour la production sur substrat terreux reste liée à la demande de produits certifiés biologiques.
La fibre de coco était le substrat de croissance à la croissance la plus rapide, avec un CAGR projeté de 8,2 % de 2026 à 2031. L'horticulture européenne évolue vers des substrats à faible teneur en tourbe et sans tourbe à mesure que les engagements environnementaux se renforcent. Le projet PEATLESS a débuté en mai 2025 avec 12 partenaires de 4 pays pour développer des formulations à faible teneur en tourbe et sans tourbe pour l'horticulture commerciale. Ces travaux signalent un changement à plus long terme dans les décisions d'approvisionnement pour les producteurs français. Les nattes de fibre de coco soutiennent également les systèmes aquaponiques et autres systèmes hors-sol. Elles peuvent aider les producteurs à s'éloigner de la tourbe sans modifier l'objectif principal de leur exploitation. Une étude scientifique de 2026 a averti que les contraintes d'approvisionnement mondial en fibre de coco pourraient affecter la disponibilité à mesure que la demande horticole s'étend. Les producteurs qui se tournent vers la fibre de coco devront gérer à la fois les objectifs de durabilité et la fiabilité de l'approvisionnement. Cet équilibre façonnera le choix des substrats sur l'ensemble du marché des microgreens en France. Il pourrait également encourager les producteurs à conserver plus d'une option de substrat.

Par canal de distribution :
les supermarchés et hypermarchés sont le canal le plus important tandis que les canaux en ligne sont le canal à la croissance la plus rapideLes supermarchés et hypermarchés étaient le canal de distribution le plus important, avec une part de 37,8 % en 2025. Ils constituent le principal lien entre les producteurs et les consommateurs du marché de masse. Leur portée les rend importants pour faire sortir les microgreens des circuits spécialisés. Les magasins spécialisés continuent de servir les consommateurs à la recherche de produits axés sur la santé et haut de gamme. Ces acheteurs peuvent être plus disposés à payer des prix au plateau qui sont difficiles à maintenir dans les formats de supermarchés grand public. Les distributeurs de la restauration fournissent des volumes aux restaurants et aux comptes de restauration collective. Ce volume peut soutenir la trésorerie et la planification de la capacité de production. Le marché des microgreens en France s'appuie sur ces canaux pour un accès large et une base de clientèle professionnelle fiable.
Les canaux en ligne sont la voie de distribution à la croissance la plus rapide, avec un CAGR projeté de 9,5 % de 2026 à 2031. Les paniers d'abonnement de ferme et les services de livraison directe aux consommateurs peuvent construire des relations récurrentes sans dépendre entièrement des référencements en grande distribution. Ce modèle convient aux professionnels urbains qui apprécient les livraisons régulières de produits frais. Il donne également aux producteurs un contact direct avec les clients et leurs préférences. Les ventes directes aux consommateurs et les marchés de producteurs peuvent offrir aux producteurs de meilleures marges et un retour immédiat sur les variétés. Ce retour peut aider les producteurs à ajuster leurs mélanges de cultures plus rapidement. Les partenariats avec les kits repas et la restauration collective offrent un débouché supplémentaire pour les services prêts à consommer. Les plateaux vivants peuvent être utiles dans ces canaux car ils restent utilisables plus longtemps que les pousses coupées. Ces modèles offrent au secteur des microgreens en France plusieurs façons d'atteindre les consommateurs au-delà des magasins conventionnels. Ils réduisent également la dépendance à un seul distributeur ou compte de restauration.
Analyse géographique
L'ouest de la France, en particulier le Maine-et-Loire dans les Pays de la Loire, reste un pôle de production majeur pour le marché des microgreens en France. La région bénéficie d'une infrastructure agricole établie et d'une solide base d'expertise horticole qui soutient la production en serre tout au long de l'année. Bioplant Frans SAS exploite un complexe de serres de 14 500 mètres carrés en Anjou, qui a déclaré un chiffre d'affaires de 3,8 millions EUR (4,1 millions USD) en 2024. La Bretagne et les Pays de la Loire ont été parmi les premières régions à introduire des plateaux prêts à cueillir dans les supermarchés grand public, donnant à la région une longueur d'avance en matière de familiarité des consommateurs. Cette avance a aidé les producteurs locaux à construire des relations stables avec les distributeurs et à maintenir une présence régulière en rayon dans les principaux réseaux de distribution.
L'Île-de-France et les grandes villes telles que Lyon, Bordeaux et Marseille représentent une demande significative de la part des restaurants, des halles alimentaires et des détaillants spécialisés. Les acheteurs dans ces zones favorisent les producteurs capables de livrer le jour même, faisant de la proximité des centres urbains une considération opérationnelle clé. Paris reste particulièrement importante en raison de sa concentration de professionnels de la gastronomie et de sa forte demande en restauration haut de gamme, les chefs et les acheteurs spécialisés recherchant constamment des microgreens frais de haute qualité. Lyon émerge comme un centre secondaire de production et de demande, soutenu par une capacité de restauration croissante et une base en expansion de restaurants indépendants. Les sites de production urbains contribuent à réduire les distances de livraison et à préserver la fraîcheur des produits, les rendant de plus en plus attractifs pour les producteurs ciblant les acheteurs en milieu urbain.
La Provence-Alpes-Côte d'Azur et l'Occitanie montrent une étroite adéquation entre la production et la demande locale haut de gamme. La Côte d'Azur présente une forte concentration de restaurants qui valorisent les produits spéciaux frais d'origine locale, créant une demande régulière de microgreens fournis par des producteurs de proximité. L'Occitanie développe un réseau de petites installations de production urbaines et souterraines axées sur les ventes aux restaurants locaux, avec des producteurs dans des villes telles que Toulouse et Montpellier qui étendent leur capacité pour répondre à l'intérêt croissant du segment de la restauration. Ces dynamiques régionales permettent au marché des microgreens en France de poursuivre une distribution nationale tout en maintenant des chaînes d'approvisionnement locales plus courtes, soutenant à la fois la qualité des produits et la viabilité des producteurs régionaux.
Paysage concurrentiel
Concentration du Marché
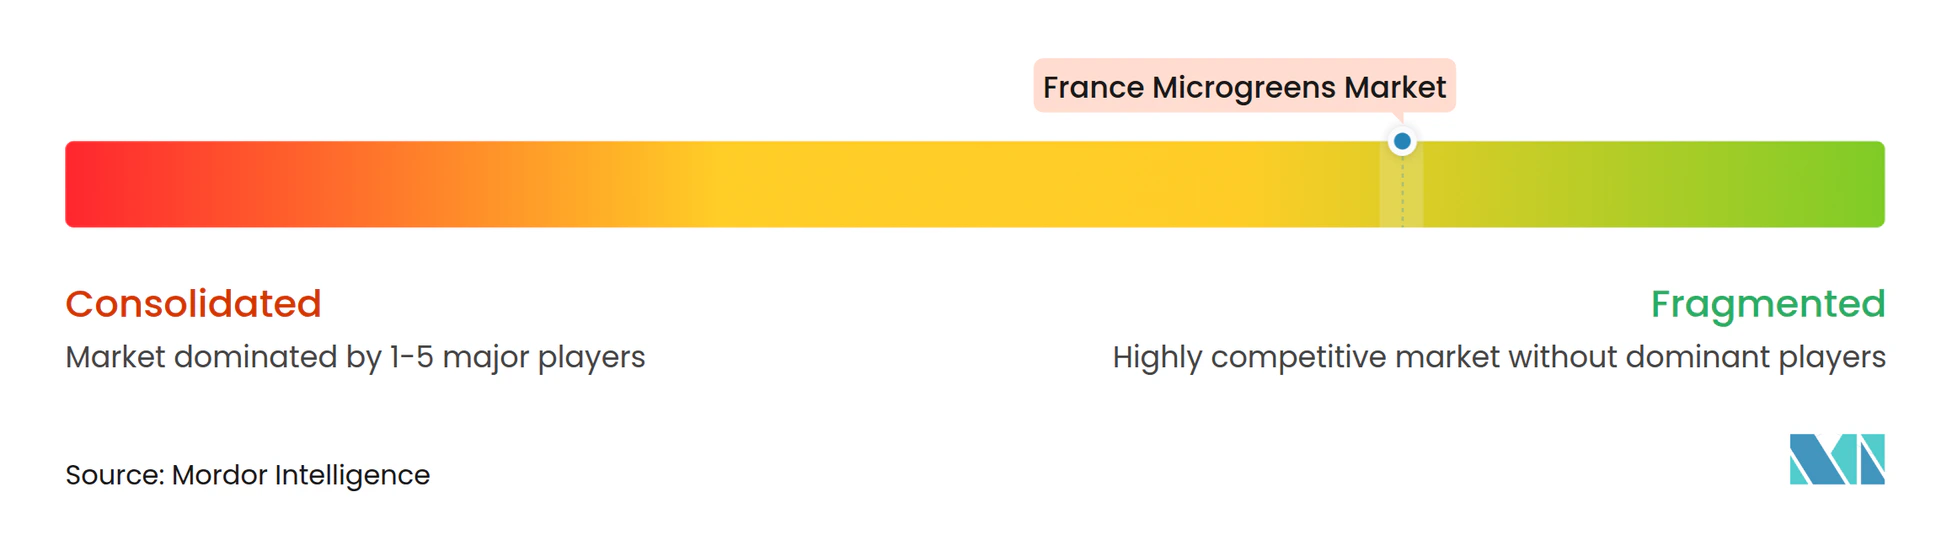
Le marché des microgreens en France est fragmenté en 2025, avec plusieurs centaines de petits et moyens producteurs aux côtés d'un nombre limité de marques bénéficiant d'une distribution régionale ou nationale. La plupart des opérateurs artisanaux servent des restaurants locaux, des marchés de producteurs ou des magasins spécialisés. Cette structure maintient un fort pouvoir de négociation des acheteurs et restreint le pouvoir de fixation des prix pour les petits producteurs. Bioplant Frans SAS occupe une position commercialement avancée grâce à sa distribution en supermarché et à un grand complexe de serres dédié à la production de microgreens. VIF Systems utilise un modèle de production distribuée axé sur la technologie grâce à sa relation avec les exploitations de la coopérative Limagrain.
Une opportunité claire subsiste pour un opérateur capable de fournir un approvisionnement national fiable tout en construisant une marque consommateur reconnue. Les grands distributeurs peuvent exiger des volumes que les producteurs artisanaux individuels peuvent avoir du mal à fournir de manière constante. Cela crée de la place pour une agrégation coopérative ou des producteurs disposant d'une plus grande capacité en environnement contrôlé. Limagrain a acquis une participation de 25 % dans VIF Systems après un premier tour de financement d'amorçage, témoignant d'un intérêt pour la technologie de production évolutive[3]. Le marché des microgreens en France peut donc attirer des investissements lorsqu'un modèle de production offre un déploiement reproductible plutôt que de simples ventes locales.
L'efficacité énergétique devient un facteur concurrentiel significatif pour les producteurs intérieurs. Les opérateurs qui gèrent la demande d'éclairage et l'approvisionnement en électricité peuvent protéger leurs marges plus efficacement. Comme les coûts énergétiques représentent une part importante des charges d'exploitation, les investissements dans des systèmes d'éclairage efficaces peuvent générer des retours mesurables dans le temps. Le choix du substrat de croissance pourrait également devenir un point de différenciation à mesure que la réduction de la tourbe gagne en attention. Les pressions réglementaires et les attentes en matière de durabilité poussent les producteurs à évaluer des substrats alternatifs tels que la fibre de coco et la fibre de bois. Le marché des microgreens en France est susceptible de récompenser les entreprises qui combinent une qualité constante avec une maîtrise efficace des coûts.
Leaders de l'industrie des Microgreens en France
-
NEOpouss
-
La Pousseraie
-
Les Pousses Vertes
-
Cycloponics
-
Ma Micropousse Culinaire
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Microgreens en France Entreprises couvertes dans ce rapport
- Bioplant Frans SAS (Max Schwarz AG)
- NEOpouss
- La Pousseraie
- Les Pousses Vertes
- A vos pousses
- Hydropousse
- VIF Systems (Limagrain)
- Futura Gaïa
- Champerché
- Cycloponics
- Ma Micropousse Culinaire
- Chef’s Farm (Growy)
- METRO France (METRO AG)
- Auchan Retail France SAS (ELO Group)
- Carrefour SA
Développements industriels récents dans Marché des Microgreens en France
- Mars 2026 : QSF – Quête de Saveurs & Fraîcheur a lancé une ferme verticale urbaine de microgreens à Draguignan, dans le Var, produisant des variétés incluant le brocoli, le pois, le tournesol, le radis, la betterave, la moutarde et la coriandre en environnement contrôlé. La ferme approvisionne les restaurants, les traiteurs et les AMAP de la zone Dracénie, ajoutant une production locale de microgreens en environnement contrôlé au marché encore émergent du Var et de la Côte d'Azur.
- Mars 2026 : Le groupe Midiflore, producteur varois de fleurs comestibles et d'herbes aromatiques, a intégré l'activité de mini-légumes haut de gamme d'Éric Roy, Jardin des Roys, à Saint-Genouph près de Tours en 2026, établissant un second site de production en dehors de sa base méditerranéenne. Cette combinaison élargit le portefeuille de produits de Midiflore et crée des capacités de production complémentaires entre le Var et la Vallée de la Loire, soutenant son approvisionnement en produits français haut de gamme pour le marché de la gastronomie.
- Janvier 2026 : Futura Gaïa a développé sa première installation de production en environnement contrôlé à l'échelle industrielle à Plan d'Orgon, dans les Bouches-du-Rhône, avec une superficie prévue de 4 700 m² et un investissement estimé à 13,8–14,9 millions USD. Le projet a suivi la validation de l'installation pilote de 1 800 m² de l'entreprise à Tarascon, opérationnelle depuis 2021, soutenant la transition de Futura Gaïa d'une production à l'échelle pilote vers une agriculture verticale à l'échelle commerciale.
Périmètre du rapport sur le marché des Microgreens en France
Les microgreens sont de jeunes plantes comestibles récoltées peu après la germination, généralement au stade des cotylédons ou des premières vraies feuilles. Ils sont appréciés pour leurs saveurs concentrées, leurs nutriments, leurs couleurs et leur utilisation comme ingrédients frais dans les salades, les garnitures et les plats préparés.
Le rapport sur le marché des Microgreens en France segmente l'industrie par type de culture (brocoli, chou, chou-fleur, roquette, pois, basilic, radis, laitue et chicorée, et autres), méthode de culture (agriculture intérieure, agriculture verticale, agriculture en serre commerciale et autres), substrat de croissance (tourbe, sol, fibre de coco, papier tissu et autres) et canal de distribution (supermarchés et hypermarchés, magasins spécialisés, canaux en ligne, distributeurs de la restauration, vente directe aux consommateurs et marchés de producteurs, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Chou |
| Chou-fleur |
| Roquette |
| Pois |
| Basilic |
| Radis |
| Laitue et chicorée |
| Autres types |
| Agriculture intérieure |
| Agriculture verticale |
| Agriculture en serre commerciale |
| Autres méthodes de culture |
| Tourbe |
| Sol |
| Fibre de coco |
| Papier tissu |
| Autres substrats de croissance |
| Supermarchés et hypermarchés |
| Magasins spécialisés |
| Canaux en ligne |
| Distributeurs de la restauration |
| Vente directe aux consommateurs et marchés de producteurs |
| Autres canaux de distribution |
| Par type de culture | Brocoli |
| Chou | |
| Chou-fleur | |
| Roquette | |
| Pois | |
| Basilic | |
| Radis | |
| Laitue et chicorée | |
| Autres types | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Agriculture en serre commerciale | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe |
| Sol | |
| Fibre de coco | |
| Papier tissu | |
| Autres substrats de croissance | |
| Par canal de distribution | Supermarchés et hypermarchés |
| Magasins spécialisés | |
| Canaux en ligne | |
| Distributeurs de la restauration | |
| Vente directe aux consommateurs et marchés de producteurs | |
| Autres canaux de distribution |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des microgreens en France d'ici 2031 ?
Le marché des microgreens en France devrait atteindre 89,80 millions USD d'ici 2031, avec un CAGR de 6,74 % à partir de 2026. Cela reflète une demande soutenue pour des produits frais et riches en nutriments ainsi qu'un approvisionnement fiable tout au long de l'année.
Quel type de culture domine les ventes de microgreens en France ?
Le brocoli était le type de culture le plus important avec une part de 27,5 % en 2025, soutenu par son profil de saveur familier et son positionnement santé. Il sert à la fois les applications de restauration et la vente au détail axée sur la santé.
Quel type de culture de microgreens devrait connaître la croissance la plus rapide en France ?
Le basilic devrait être le type de culture à la croissance la plus rapide, avec un CAGR de 9,5 % de 2026 à 2031. Son profil d'herbe aromatique et son cycle de production intérieure rapide soutiennent cette position.
Pourquoi l'agriculture intérieure est-elle importante pour les producteurs français de microgreens ?
L'agriculture intérieure était la méthode de production la plus importante avec une part de 34,3 % en 2025, car elle permet des récoltes tout au long de l'année et un approvisionnement fiable. Elle contribue également à réduire les variations de production liées aux conditions météorologiques.
Quel est le canal de vente à la croissance la plus rapide pour les microgreens en France ?
Les canaux en ligne devraient croître à un CAGR de 9,5 % jusqu'en 2031, soutenus par les abonnements et la livraison directe aux consommateurs. Ces modèles peuvent créer des achats récurrents et un retour direct des clients.
Qu'est-ce qui limite l'adoption plus large des microgreens en France ?
Les coûts élevés de l'électricité, les prix premium, la sensibilisation limitée des consommateurs et les restrictions de l'étiquetage biologique pour les systèmes hors-sol restent des contraintes importantes. Ces facteurs peuvent restreindre les marges et ralentir l'adoption plus large en grande distribution.