
Tamaño y Participación del Mercado de Microvegetales de Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
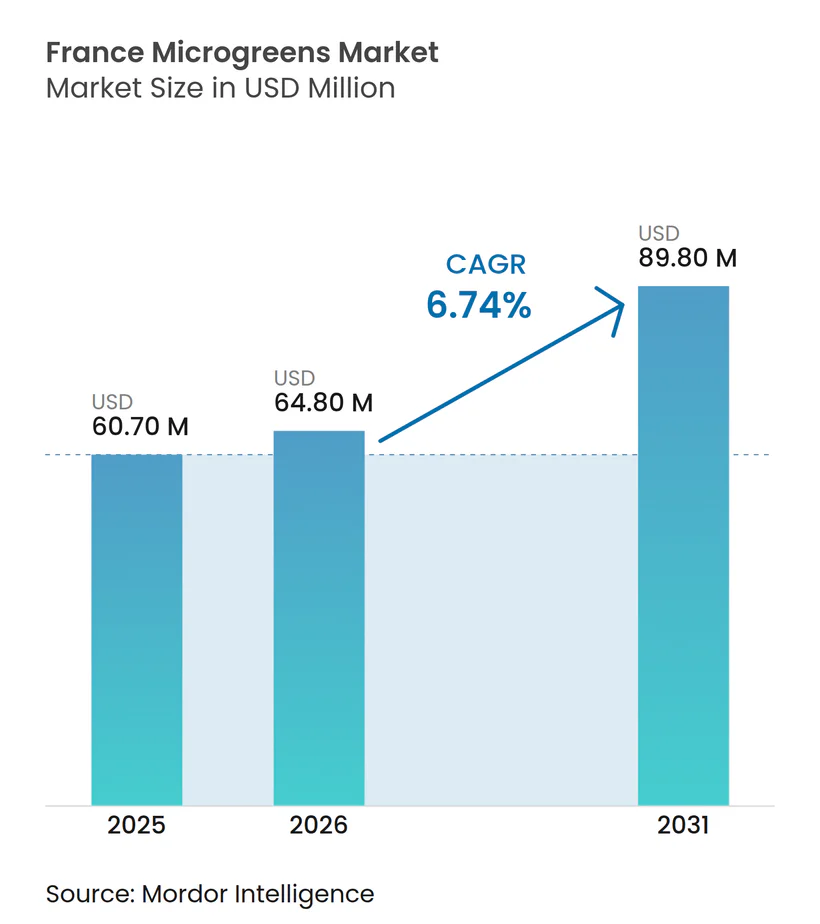
| Tamaño del mercado en el año base (2025) | 60.70 Millones de dólares |
| Tamaño del Mercado (2026) | 64.80 Millones de dólares |
| Tamaño del Mercado (2031) | 89.80 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.74 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microvegetales de Francia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Microvegetales de Francia sea de 60,70 millones de USD en 2025, 64,80 millones de USD en 2026, y alcance 89,80 millones de USD en 2031, creciendo a una CAGR del 6,74% de 2026 a 2031. La demanda está respaldada por consumidores que eligen alimentos frescos y ricos en nutrientes en lugar de productos de salud procesados. El brócoli, el rábano, el repollo morado, el amaranto y los brotes de guisante se alinean con el interés en la inmunidad, la energía y la salud metabólica. La cultura restaurantera de Francia ofrece a los productores una vía para introducir variedades a través de cocinas profesionales antes de los listados minoristas. El abastecimiento local y un suministro confiable durante todo el año son cada vez más importantes para los minoristas y compradores del sector de servicios de alimentación. El mercado de microvegetales de Francia también enfrenta presión por los costos de electricidad, las brechas en la conciencia del consumidor y las restricciones en el etiquetado orgánico para la producción sin suelo.
Conclusiones Clave del Informe
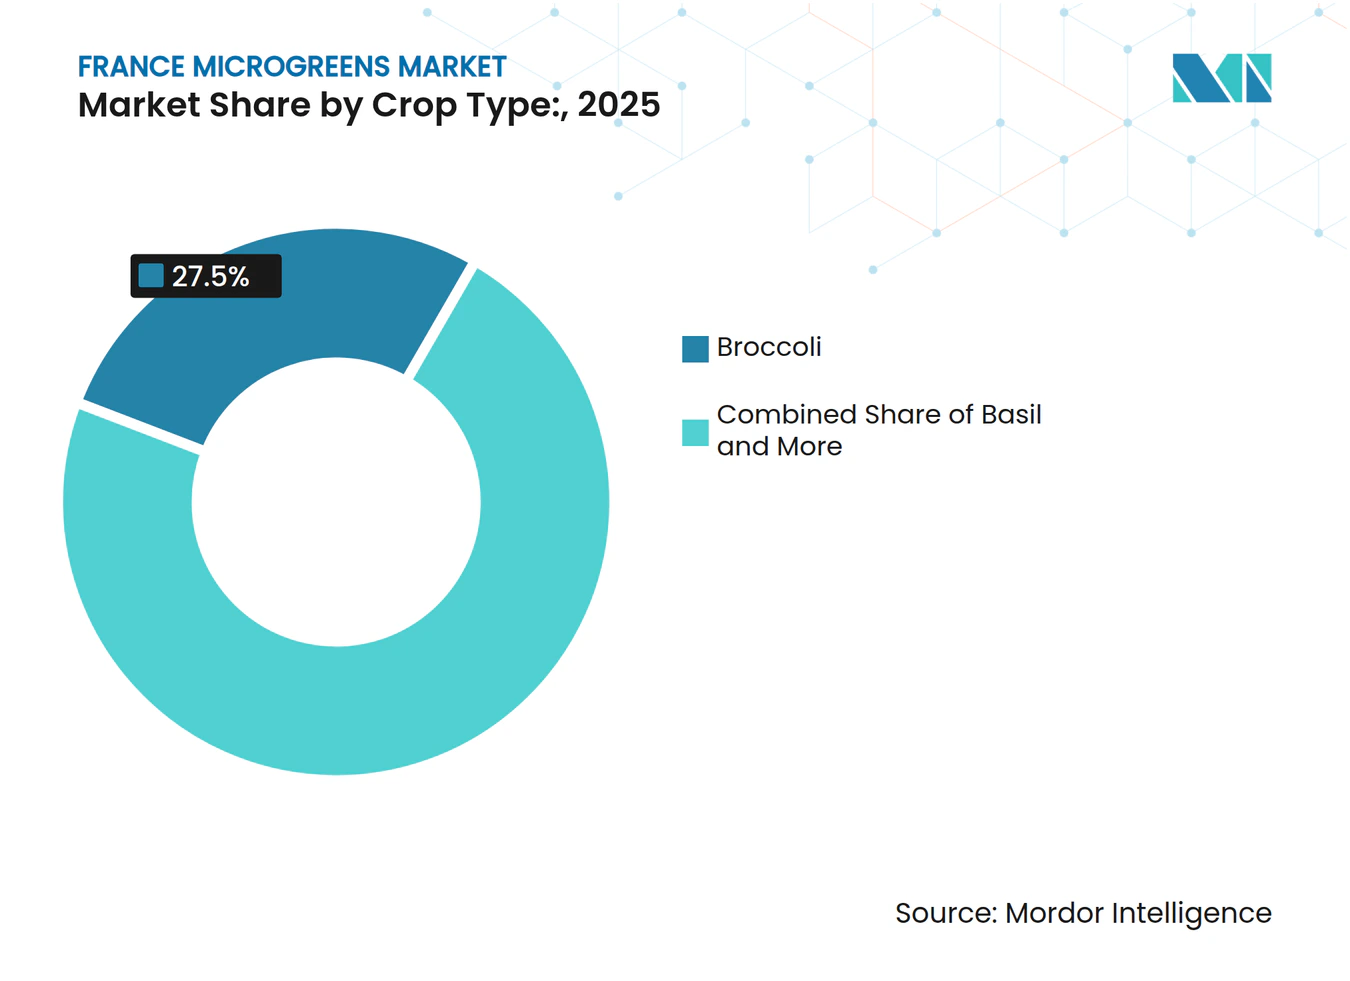
- Por tipo de cultivo, el brócoli fue el segmento más grande con el 27,5% de la participación del mercado de microvegetales de Francia en 2025, respaldado por su amplio uso en platos de restaurante y productos minoristas orientados a la salud, mientras que la albahaca es el segmento de más rápido crecimiento con una CAGR proyectada del 9,5% de 2026 a 2031.
- Por método de cultivo, la agricultura interior fue el segmento más grande, con el 34,3% del tamaño del mercado de microvegetales de Francia en 2025, porque permite cosechas planificadas durante todo el año, mientras que la agricultura vertical es el segmento de más rápido crecimiento, con una CAGR proyectada del 7,4% de 2026 a 2031.
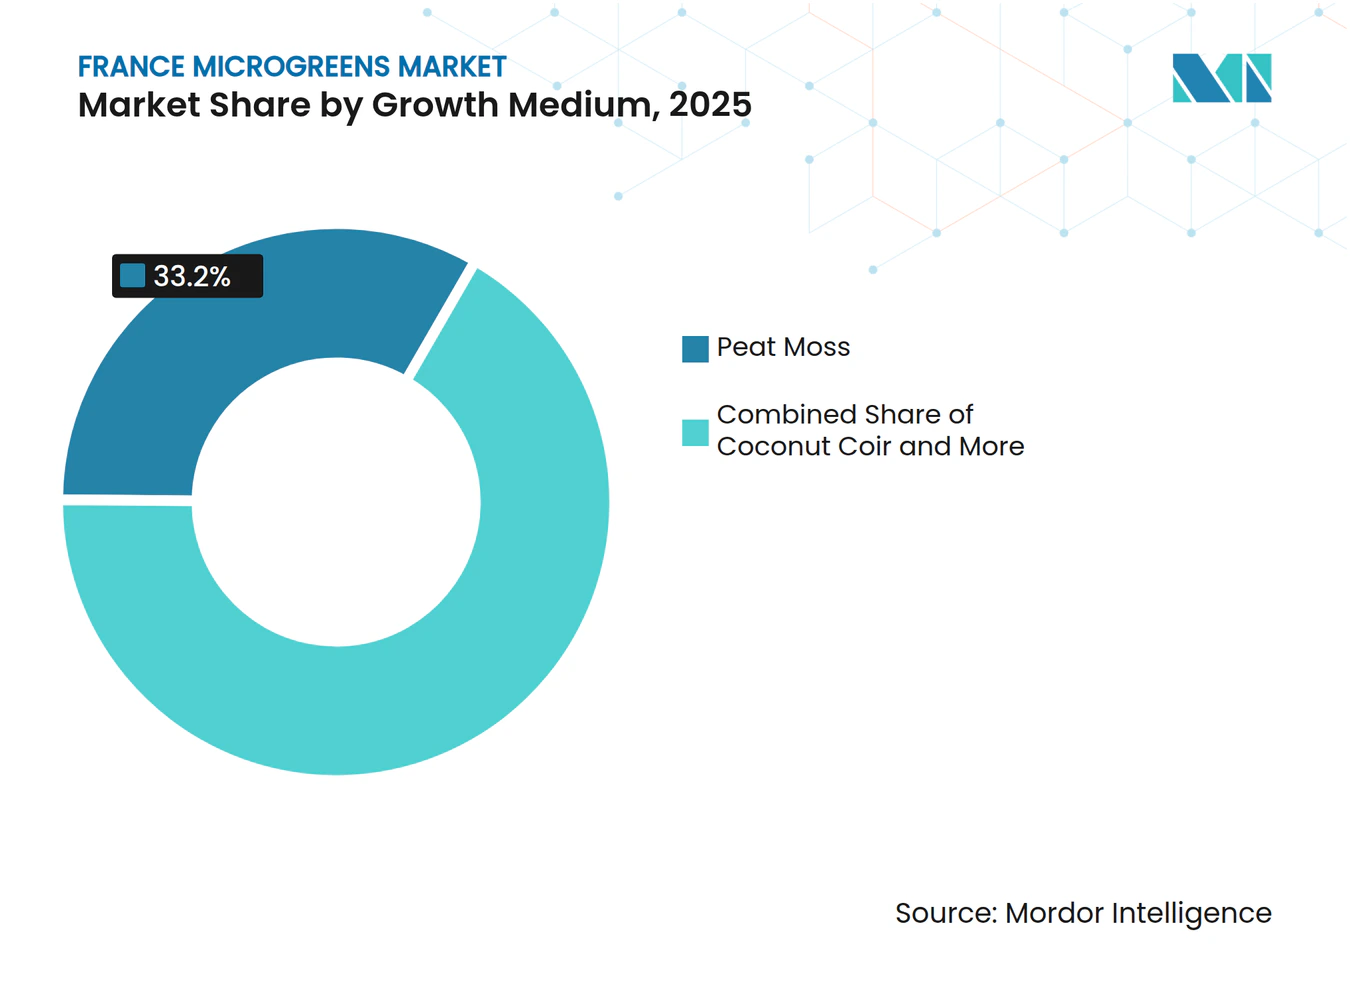
- Por medio de crecimiento, el musgo de turba fue el segmento más grande con una participación del 33,2% en 2025 porque los cultivadores valoran sus propiedades de manejo conocidas, mientras que la fibra de coco es el segmento de más rápido crecimiento, con una CAGR proyectada del 8,2% de 2026 a 2031.
- Por canal de distribución, los supermercados e hipermercados fueron el segmento más grande, con una participación del 37,8% en 2025, ya que ofrecen un amplio alcance al consumidor, mientras que los canales en línea son el segmento de más rápido crecimiento, con una CAGR proyectada del 9,5% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos funcionales y ricos en nutrientes | +1.5% | Nacional, con ganancias tempranas en París, Lyon y Marsella | Corto plazo (≤ 2 años) |
| Expansión de aplicaciones gastronómicas premium lideradas por chefs | +1.2% | Nacional, concentrado en París, la Costa Azul y Lyon | Mediano plazo (2-4 años) |
| Crecimiento de la agricultura vertical interior y la producción durante todo el año | +1.3% | Nacional, con ganancias tempranas en Île-de-France, Provenza-Alpes-Costa Azul y Auvernia-Ródano-Alpes | Mediano plazo (2-4 años) |
| Introducción de microvegetales listos para cosechar en supermercados | +0.9% | Nacional, con ganancias tempranas en Bretaña y Países del Loira | Corto plazo (≤ 2 años) |
| Sustitución de microvegetales importados mediante abastecimiento local | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Modelos de entrega ultrafresca habilitados por ciclos de cosecha cortos | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Funcionales y Ricos en Nutrientes
Los consumidores franceses están otorgando mayor valor a los alimentos que se integran en sus rutinas diarias de salud y bienestar. Los microvegetales aportan glucosinolatos en las variedades de brócoli y rábano, antocianinas en el repollo morado y el amaranto, y luteína en los brotes de guisante. Estas características respaldan el interés en alimentos asociados con la inmunidad, la salud metabólica y la energía. Los servicios de entrega por suscripción y los formatos de bandejas vivas indican que las compras están convirtiéndose en parte de las rutinas habituales del hogar. Los hogares urbanos más jóvenes también están más familiarizados con la presentación al estilo restaurante y las guarniciones frescas. Esta combinación respalda la demanda tanto en usos orientados a la salud como culinarios en el mercado de microvegetales de Francia.
Expansión de Aplicaciones Gastronómicas Premium Lideradas por Chefs
Los restaurantes de alta cocina ofrecen a los productores de microvegetales una vía creíble para generar demanda antes de buscar una distribución minorista más amplia. Las cocinas profesionales utilizan variedades como la albahaca, el tagete y el shiso porque añaden sabor distintivo y detalle visual a los platos servidos. Una vez que los chefs utilizan regularmente una variedad, los minoristas pueden ver evidencia más clara de la familiaridad del consumidor. VIF Systems, respaldado por Limagrain, ha posicionado los establecimientos de restauración como un canal de venta importante para sus cosechas de micro-cápsulas a través del canal de Cafés, Hôtels, Restaurants. Este canal ayuda a los productores a establecer una demanda recurrente antes de incurrir en los costos de los listados minoristas amplios. La concentración de restaurantes premium en Francia sigue siendo, por tanto, una vía de acceso al mercado importante para los cultivadores especializados.
Crecimiento de la Agricultura Vertical Interior y la Producción Durante Todo el Año
La producción interior ayuda a abordar las brechas de suministro estacional que habían impulsado las compras de microvegetales importados durante el invierno. Los cultivadores pueden programar cosechas durante todo el año y proporcionar a los clientes un suministro predecible. VIF Systems ha desarrollado unidades basadas en contenedores para las granjas de miembros de la cooperativa Limagrain en Auvernia, creando una fuente adicional de ingresos sin necesidad de construir una instalación dedicada. Los operadores de granjas verticales pueden mejorar su posición de costos gestionando su consumo de electricidad de manera más activa. Una investigación publicada en 2026 encontró que la participación en los mercados de energía del día anterior podría reducir los costos de iluminación de las granjas verticales entre un 15% y un 32%[1]. Esto convierte la gestión energética en una parte práctica de la planificación de la producción en lugar de una consideración de back-office.
Introducción de Microvegetales Listos para Cosechar en Supermercados
Las bandejas vivas en los pasillos de los supermercados amplían la distribución de microvegetales más allá de las tiendas especializadas y los compradores de restaurantes. Este formato permite a los compradores cosechar las verduras en casa en lugar de adquirir productos precortados, lo que puede extender la vida útil aprovechable y diferenciar los microvegetales de los productos de ensalada envasados. Dado que las verduras continúan creciendo hasta que se cortan, los hogares pueden consumirlas durante varios días, reduciendo el desperdicio en comparación con las alternativas preenvasadas. Posicionar las bandejas vivas junto a las hierbas frescas y las plantas de interior puede reducir la barrera para los compradores primerizos, ya que la decisión de compra resulta familiar en lugar de desconocida. Este enfoque amplía el público minorista de los microvegetales en Francia y ofrece a los minoristas una justificación más clara para almacenar microvegetales en tiendas donde los clientes buscan productos frescos y premium. Para los minoristas, el formato también ofrece un producto visible y distintivo que puede atraer la atención dentro de la sección de productos frescos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos requisitos energéticos y de capital para la producción en entornos controlados | -1.2% | Nacional | Largo plazo (≥ 4 años) |
| Conciencia limitada del consumidor y precios minoristas premium | -0.9% | Nacional, más pronunciado en zonas rurales y centros urbanos más pequeños | Corto plazo (≤ 2 años) |
| Restricciones de etiquetado orgánico para la producción de microvegetales sin suelo | -0.5% | Nacional | Largo plazo (≥ 4 años) |
| Carga de cumplimiento en seguridad alimentaria, trazabilidad y mano de obra calificada | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos Energéticos y de Capital para la Producción en Entornos Controlados
La electricidad es una consideración de costo importante para la producción de microvegetales en entornos controlados en Francia. Una evaluación del ciclo de vida de 2024 de una granja aeropónica interior en el área de París encontró que la electricidad en la granja podría representar hasta el 60% de su huella de carbono[2]. Bioplants France SAS invirtió 8,7 millones de EUR (9,4 millones de USD) en su complejo de invernaderos de 14.500 metros cuadrados en Anjou en 2021. Esta escala de inversión ayuda a explicar por qué muchos operadores siguen siendo productores artesanales en lugar de grandes granjas industriales. Una investigación publicada en 2026 señaló que la carga energética limita el papel comercial de la agricultura vertical a cultivos de mayor valor, incluidos los microvegetales, las hierbas y las verduras de hoja. Los productores sin acuerdos favorables de electricidad u opciones de energía renovable enfrentan márgenes más ajustados a medida que crece la competencia.
Conciencia Limitada del Consumidor y Precios Minoristas Premium
Los microvegetales siguen siendo desconocidos para muchos compradores franceses del mercado masivo, especialmente fuera de las grandes áreas urbanas. Los productores deben explicar cómo usar el producto y por qué difiere de las hojas de ensalada estándar o las hierbas. Los altos costos de producción interior sitúan a los microvegetales en un rango de precios minoristas premium. Esto puede hacer que las compras sean más sensibles a la presión del presupuesto familiar. La diferencia entre la fuerte demanda de los restaurantes y la limitada penetración en la cesta de la compra minorista sugiere que la educación del consumidor llevará tiempo. Los minoristas también pueden retrasar la colocación en estantes privilegiados cuando las tasas de prueba no proporcionan suficiente evidencia de demanda repetida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cultivo:
El Brócoli Tiene la Mayor Participación Mientras que la Albahaca es el Tipo de Más Rápido CrecimientoEl brócoli fue el tipo de cultivo más grande, representando el 27,5% del tamaño del mercado de microvegetales de Francia en 2025. Su perfil suave lo hace adecuado para una variedad de platos de restaurante y productos minoristas orientados a la salud. El brócoli también se beneficia de su reconocimiento establecido entre los consumidores dentro de las verduras Brassica. La literatura científica ha documentado concentraciones más altas de glucosinolatos y precursores de sulforafano en los microvegetales Brassica que en las verduras maduras. El repollo, la coliflor y el rábano sirven para necesidades más específicas de sabor y presentación. El rábano ofrece intensidad picante, mientras que la coliflor apoya mezclas de ensalada más suaves. La rúcula y los guisantes son particularmente relevantes para los menús de restaurantes, donde el sabor, la textura y los ciclos de crecimiento cortos son importantes. La industria de microvegetales de Francia puede usar esta combinación de variedades familiares y distintivas para atender tanto la demanda minorista como la del sector de servicios de alimentación.
La albahaca es el tipo de cultivo de más rápido crecimiento, con una CAGR proyectada del 9,5% de 2026 a 2031. La cocina centrada en hierbas y las comidas de origen vegetal respaldan la demanda de microvegetales de albahaca. Su ciclo rápido y su favorable perfil de uso de luz también lo hacen atractivo para los cultivadores interiores que buscan mayor producción en espacios limitados. Esta combinación vincula la demanda del consumidor con un perfil de producción adecuado para entornos controlados. Las mezclas de lechuga y achicoria se adaptan a los formatos de ensalada lista para comer en supermercados y tiendas especializadas. Estos tipos pueden respaldar compras de mayor volumen a precios más accesibles. Los brotes de girasol, la remolacha, el shiso, la toona y las hierbas especiales ofrecen a los chefs opciones para menús de temporada. Su uso refleja la continua experimentación culinaria en el mercado de microvegetales de Francia. Los productores pueden, por tanto, diversificarse sin alejarse de las cualidades premium que definen la categoría. Esta cartera de cultivos más amplia ayuda a los cultivadores a equilibrar las variedades familiares con la demanda especializada de los restaurantes. También ofrece a los minoristas más opciones al construir un surtido de prueba.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Cultivo:
La Agricultura Interior es el Método Más Grande Mientras que la Agricultura Vertical es el Método de Más Rápido CrecimientoLa agricultura interior fue el método de cultivo más grande, con el 34,3% del segmento en 2025. Permite a los cultivadores limitar las fluctuaciones de rendimiento relacionadas con el clima y programar cosechas durante todo el año. Esta consistencia es valiosa para las cadenas minoristas y los compradores del sector de servicios de alimentación que necesitan un suministro confiable. Los sistemas interiores también utilizan una huella de terreno limitada, lo que respalda la producción cerca de los grandes centros de demanda. La agricultura en invernaderos comerciales y otros métodos siguen siendo relevantes para los cultivadores con terrenos rurales y menor capacidad de inversión. Sin embargo, la dependencia de la luz natural puede crear limitaciones estacionales. Esas limitaciones pueden ser difíciles para los compradores que requieren contratos de suministro durante todo el año. El sector de microvegetales de Francia está, por tanto, prestando mayor atención a los métodos que mejoran la continuidad del suministro.
La agricultura vertical es el método de cultivo de más rápido crecimiento, con una CAGR proyectada del 7,4% de 2026 a 2031. Los formatos de contenedores distribuidos pueden reducir la barrera de entrada en comparación con los invernaderos comerciales convencionales. VIF Systems desarrolló un modelo que coloca contenedores de producción en las granjas de la cooperativa Limagrain en Auvernia. Los sistemas crean una opción para que los propietarios de tierras más pequeños añadan producción en entornos controlados. También permiten la introducción de capacidad de producción en ubicaciones agrícolas existentes. La competitividad en costos sigue dependiendo de producir más biomasa por cada unidad de luz. Un estudio de 2026 vinculó la agricultura vertical competitiva en costos con niveles de luz diaria efectivos y una conversión eficiente de la luz en biomasa. Esto sitúa los protocolos de iluminación energéticamente eficientes en el centro de las decisiones de los operadores. El mercado de microvegetales de Francia favorecerá a los operadores verticales que puedan mantener la calidad del cultivo mientras controlan el uso de energía. Este requisito hace que la capacidad operativa sea tan importante como el sistema de cultivo físico.
Por Medio de Crecimiento:
El Musgo de Turba es el Medio Más Grande Mientras que la Fibra de Coco es el Medio de Más Rápido CrecimientoEl musgo de turba fue el medio de crecimiento más grande, representando una participación del 33,2% en 2025. Su retención de agua, amortiguación del pH y composición libre de malezas lo convierten en una opción familiar para los cultivadores. Estas características ofrecen a los productores un punto de partida predecible para la producción a pequeña y gran escala comercial. El suelo sigue siendo importante para los cultivadores que buscan un posicionamiento orgánico certificado. Las normas de producción orgánica de la Unión Europea requieren que las plantas se cultiven en suelo vivo, lo que limita el etiquetado orgánico para los cultivos hidropónicos y otros cultivos sin suelo. El papel tisú tiene un papel menor en el cultivo doméstico, la educación y los formatos de residuos mínimos. Las mezclas de lana de roca y perlita siguen siendo relevantes para los sistemas que priorizan el control del pH. El tamaño del mercado de microvegetales de Francia para la producción basada en suelo sigue vinculado a la demanda de productos con certificación orgánica.
La fibra de coco fue el medio de crecimiento de más rápido crecimiento, con una CAGR proyectada del 8,2% de 2026 a 2031. La horticultura europea está avanzando hacia sustratos con bajo contenido de turba y libres de turba a medida que se fortalecen los compromisos medioambientales. El proyecto PEATLESS comenzó en mayo de 2025 con 12 socios de 4 países para desarrollar formulaciones con bajo contenido de turba y libres de turba para la horticultura comercial. Este trabajo señala un cambio a largo plazo en las decisiones de abastecimiento para los cultivadores franceses. Las esteras de fibra de coco también son compatibles con los sistemas acuapónicos y otros sistemas sin suelo. Pueden ayudar a los productores a alejarse de la turba sin cambiar el propósito central de su operación de cultivo. Un estudio científico de 2026 advirtió que las limitaciones en el suministro global de fibra de coco podrían afectar la disponibilidad a medida que se expande la demanda hortícola. Los productores que cambien hacia la fibra de coco deberán gestionar tanto los objetivos de sostenibilidad como la fiabilidad del suministro. Este equilibrio dará forma a la selección de medios en todo el mercado de microvegetales de Francia. También puede alentar a los cultivadores a mantener más de 1 opción de sustrato.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados e Hipermercados son el Canal Más Grande Mientras que los Canales en Línea son el Canal de Más Rápido CrecimientoLos supermercados e hipermercados fueron el canal de distribución más grande, con una participación del 37,8% en 2025. Son el principal vínculo entre los cultivadores y los consumidores del mercado masivo. Su alcance los hace importantes para llevar los microvegetales más allá de los puntos de venta especializados. Las tiendas minoristas especializadas continúan atendiendo a los consumidores que buscan productos premium y orientados a la salud. Estos compradores pueden estar más dispuestos a pagar precios por bandeja que son difíciles de mantener en los formatos de supermercados convencionales. Los distribuidores del sector de servicios de alimentación proporcionan volumen a restaurantes y cuentas de restauración. Este volumen puede respaldar el flujo de caja y la planificación de la capacidad de producción. El mercado de microvegetales de Francia depende de estos canales tanto para el acceso amplio como para una base de clientes profesionales confiable.
Los canales en línea son la vía de distribución de más rápido crecimiento, con una CAGR proyectada del 9,5% de 2026 a 2031. Las cajas de suscripción de granjas y los servicios de entrega directa al consumidor pueden construir relaciones recurrentes sin depender completamente de los listados minoristas. Este modelo es adecuado para los profesionales urbanos que valoran las entregas regulares de productos frescos. También ofrece a los productores contacto directo con los clientes y sus preferencias. Las ventas directas al consumidor y los mercados de agricultores pueden ofrecer a los cultivadores márgenes más sólidos y retroalimentación inmediata sobre las variedades. Esa retroalimentación puede ayudar a los productores a ajustar las mezclas de cultivos más rápidamente. Las asociaciones con kits de comidas y restauración ofrecen una salida adicional para los servicios listos para comer. Las bandejas vivas pueden ser útiles en estos canales porque permanecen utilizables más tiempo que las verduras cortadas. Estos modelos ofrecen al sector de microvegetales de Francia varias formas de llegar a los consumidores más allá de las tiendas convencionales. También reducen la dependencia de un único minorista o cuenta del sector de servicios de alimentación.
Análisis Geográfico
El oeste de Francia, particularmente Maine-et-Loire en Países del Loira, sigue siendo un importante centro de producción para el mercado de microvegetales de Francia. La región se beneficia de una infraestructura agrícola establecida y una sólida base de experiencia hortícola que respalda la producción en invernaderos durante todo el año. Bioplant Frans SAS opera un complejo de invernaderos de 14.500 metros cuadrados en Anjou, que reportó 3,8 millones de EUR (4,1 millones de USD) en ingresos en 2024. Bretaña y Países del Loira fueron de las primeras regiones en introducir bandejas listas para cosechar en supermercados convencionales, dando a la zona una ventaja temprana en la familiaridad del consumidor. Este adelanto ha ayudado a los productores locales a construir relaciones minoristas estables y mantener una presencia constante en los estantes de las principales redes de distribución.
Île-de-France y grandes ciudades como Lyon, Burdeos y Marsella representan una demanda significativa de restaurantes, mercados gastronómicos y minoristas especializados. Los compradores en estas áreas favorecen a los productores que pueden entregar en el mismo día, lo que hace que la proximidad a los centros urbanos sea una consideración operativa clave. París sigue siendo particularmente importante debido a su concentración de profesionales de la gastronomía y la fuerte demanda de servicios de alimentación premium, con chefs y compradores especializados que buscan constantemente microvegetales frescos y de alta calidad. Lyon está emergiendo como un centro secundario de producción y demanda, respaldado por una creciente capacidad del sector de servicios de alimentación y una base en expansión de restaurantes independientes. Los sitios de producción urbana ayudan a reducir las distancias de entrega y respaldan la frescura del producto, haciéndolos cada vez más atractivos para los productores que se dirigen a compradores con base en la ciudad.
Provenza-Alpes-Costa Azul y Occitania muestran una estrecha alineación entre la producción y la demanda local premium. La Costa Azul tiene una alta concentración de restaurantes que valoran los productos especiales frescos de origen local, creando una demanda constante de microvegetales suministrados por cultivadores cercanos. Occitania está desarrollando una red de pequeñas instalaciones de producción urbanas y subterráneas centradas en las ventas a restaurantes locales, con productores en ciudades como Toulouse y Montpellier ampliando su capacidad para satisfacer el creciente interés del segmento de servicios de alimentación. Estos patrones regionales permiten al mercado de microvegetales de Francia perseguir la distribución nacional mientras mantiene cadenas de suministro locales más cortas, apoyando tanto la calidad del producto como la viabilidad de los productores regionales.
Panorama Competitivo
Concentración del Mercado
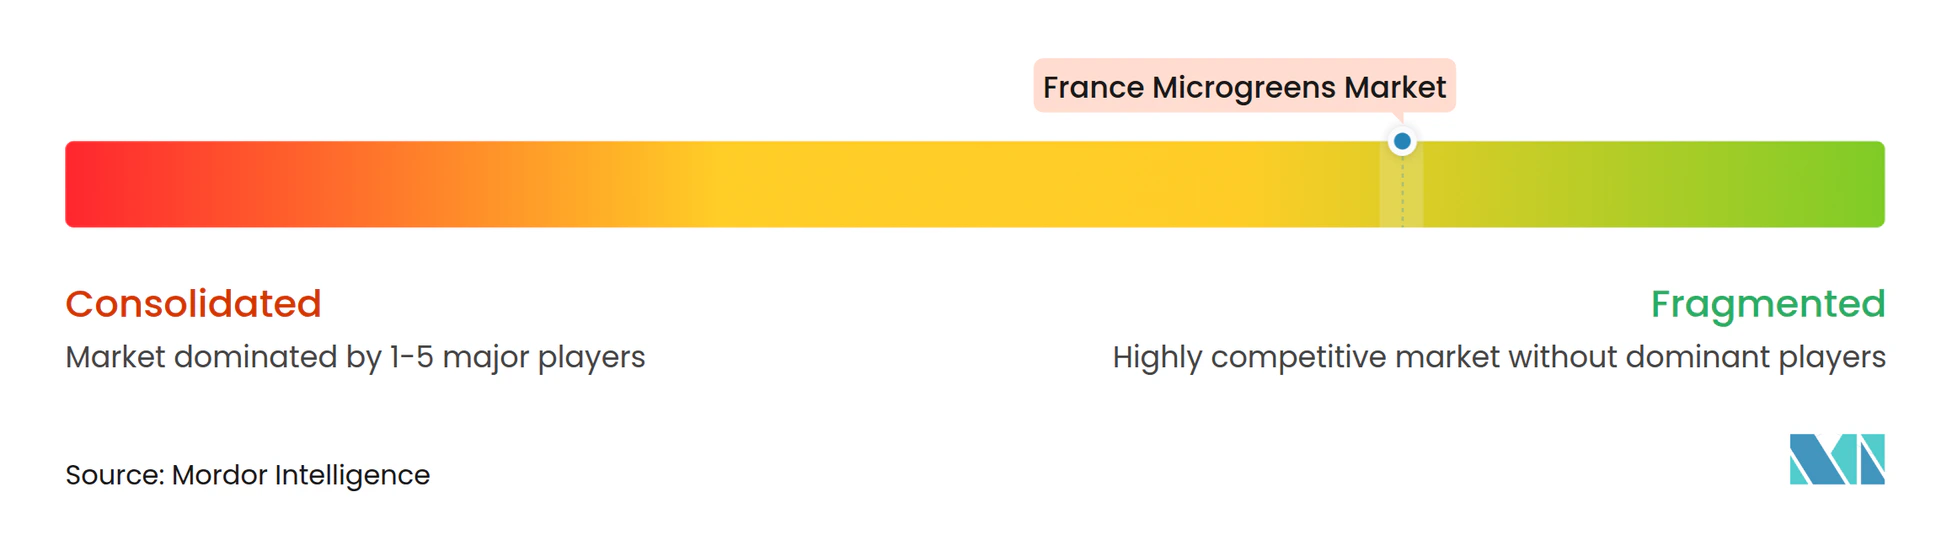
El mercado de microvegetales de Francia está fragmentado en 2025, con varios cientos de productores pequeños y medianos junto a un número limitado de marcas con distribución regional o nacional. La mayoría de los operadores artesanales atienden a restaurantes locales, mercados de agricultores o tiendas especializadas. Esta estructura mantiene alto el poder de negociación de los compradores y restringe el poder de fijación de precios para los cultivadores más pequeños. Bioplant Frans SAS tiene una posición comercialmente avanzada a través de la distribución en supermercados y un gran complejo de invernaderos dedicado a la producción de microvegetales. VIF Systems utiliza un modelo de producción distribuida basado en tecnología a través de su relación con las granjas de la cooperativa Limagrain.
Sigue existiendo una clara oportunidad para un operador capaz de proporcionar un suministro nacional confiable mientras construye una marca de consumo reconocida. Los grandes minoristas pueden requerir volúmenes que los productores artesanales individuales pueden tener dificultades para proporcionar de manera consistente. Esto crea espacio para la agregación cooperativa o cultivadores con mayor capacidad en entornos controlados. Limagrain adquirió una participación del 25% en VIF Systems después de una ronda de financiación inicial anterior, mostrando interés en la tecnología de producción escalable[3]. El mercado de microvegetales de Francia puede, por tanto, atraer inversión cuando un modelo de producción ofrece un despliegue repetible en lugar de solo ventas locales.
La eficiencia energética se está convirtiendo en un factor competitivo significativo para los cultivadores interiores. Los operadores que gestionan la demanda de iluminación y la adquisición de electricidad pueden proteger los márgenes de manera más efectiva. Dado que los costos de energía representan una parte significativa de los gastos operativos, las inversiones en sistemas de iluminación eficientes pueden generar retornos medibles con el tiempo. Las elecciones de medio de crecimiento también pueden convertirse en un punto de diferenciación a medida que la reducción de la turba gana atención. La presión regulatoria y las expectativas de sostenibilidad están impulsando a los cultivadores a evaluar sustratos alternativos como la fibra de coco y la fibra de madera. El mercado de microvegetales de Francia probablemente recompensará a las empresas que combinen calidad consistente con un control efectivo de costos.
Líderes de la Industria de Microvegetales de Francia
-
NEOpouss
-
La Pousseraie
-
Les Pousses Vertes
-
Cycloponics
-
Ma Micropousse Culinaire
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microvegetales de Francia Empresas cubiertas en este informe
- Bioplant Frans SAS (Max Schwarz AG)
- NEOpouss
- La Pousseraie
- Les Pousses Vertes
- A vos pousses
- Hydropousse
- VIF Systems (Limagrain)
- Futura Gaïa
- Champerché
- Cycloponics
- Ma Micropousse Culinaire
- Chef’s Farm (Growy)
- METRO France (METRO AG)
- Auchan Retail France SAS (ELO Group)
- Carrefour SA
Desarrollos recientes de la industria en Mercado de Microvegetales de Francia
- Marzo de 2026: QSF – Quête de Saveurs & Fraîcheur lanzó una granja vertical urbana de microvegetales en Draguignan, Var, produciendo variedades que incluyen brócoli, guisante, girasol, rábano, remolacha, mostaza y cilantro en un entorno controlado. La granja abastece a restaurantes, servicios de restauración y AMAP en toda el área de Dracénie, añadiendo producción local de microvegetales en entorno controlado al mercado aún emergente en el Var y la Costa Azul.
- Marzo de 2026: Midiflore Group, un productor de flores comestibles y hierbas aromáticas con sede en el Var, integró el negocio de mini-verduras premium de Éric Roy, Jardin des Roys, en Saint-Genouph cerca de Tours en 2026, estableciendo un segundo sitio de producción fuera de su base mediterránea. La combinación amplía la cartera de productos de Midiflore y crea capacidades de producción complementarias en el Var y el Valle del Loira, apoyando su suministro de productos franceses premium al mercado de la gastronomía.
- Enero de 2026: Futura Gaïa desarrolló su primera instalación de producción en entorno controlado a escala industrial en Plan d'Orgon, Bouches-du-Rhône, con una superficie planificada de 4.700 m² y una inversión estimada de 13,8 a 14,9 millones de USD. El proyecto siguió a la validación de la instalación piloto de 1.800 m² de la empresa en Tarascon, que había estado operativa desde 2021, apoyando la transición de Futura Gaïa de la producción a escala piloto hacia la agricultura vertical a escala comercial.
Alcance del Informe del Mercado de Microvegetales de Francia
Los microvegetales son plantas jóvenes y comestibles cosechadas poco después de la germinación, típicamente en la etapa de cotiledón o de la primera hoja verdadera. Se valoran por sus sabores concentrados, nutrientes, colores y su uso como ingredientes frescos en ensaladas, guarniciones y alimentos preparados.
El Informe del Mercado de Microvegetales de Francia segmenta la industria por Tipo de Cultivo (Brócoli, Repollo, Coliflor, Rúcula, Guisantes, Albahaca, Rábano, Lechuga y Achicoria, y Otros), Método de Cultivo (Agricultura Interior, Agricultura Vertical, Agricultura en Invernaderos Comerciales y Otros), Medio de Crecimiento (Musgo de Turba, Suelo, Fibra de Coco, Papel Tisú y Otros) y Canal de Distribución (Supermercados e Hipermercados, Tiendas Minoristas Especializadas, Canales en Línea, Distribuidores del Sector de Servicios de Alimentación, Venta Directa al Consumidor y Mercados de Agricultores, y Otros). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Brócoli |
| Repollo |
| Coliflor |
| Rúcula |
| Guisantes |
| Albahaca |
| Rábano |
| Lechuga y Achicoria |
| Otros Tipos |
| Agricultura Interior |
| Agricultura Vertical |
| Agricultura en Invernaderos Comerciales |
| Otros Métodos de Cultivo |
| Musgo de Turba |
| Suelo |
| Fibra de Coco |
| Papel Tisú |
| Otros Medios de Crecimiento |
| Supermercados e Hipermercados |
| Tiendas Minoristas Especializadas |
| Canales en Línea |
| Distribuidores del Sector de Servicios de Alimentación |
| Venta Directa al Consumidor y Mercados de Agricultores |
| Otros Canales de Distribución |
| Por Tipo de Cultivo | Brócoli |
| Repollo | |
| Coliflor | |
| Rúcula | |
| Guisantes | |
| Albahaca | |
| Rábano | |
| Lechuga y Achicoria | |
| Otros Tipos | |
| Por Método de Cultivo | Agricultura Interior |
| Agricultura Vertical | |
| Agricultura en Invernaderos Comerciales | |
| Otros Métodos de Cultivo | |
| Por Medio de Crecimiento | Musgo de Turba |
| Suelo | |
| Fibra de Coco | |
| Papel Tisú | |
| Otros Medios de Crecimiento | |
| Por Canal de Distribución | Supermercados e Hipermercados |
| Tiendas Minoristas Especializadas | |
| Canales en Línea | |
| Distribuidores del Sector de Servicios de Alimentación | |
| Venta Directa al Consumidor y Mercados de Agricultores | |
| Otros Canales de Distribución |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de microvegetales de Francia para 2031?
Se prevé que el mercado de microvegetales de Francia alcance 89,80 millones de USD en 2031, creciendo a una CAGR del 6,74% desde 2026. Esto refleja la demanda continua de productos frescos y ricos en nutrientes y un suministro confiable durante todo el año.
¿Qué tipo de cultivo lidera las ventas de microvegetales en Francia?
El brócoli fue el tipo de cultivo más grande con una participación del 27,5% en 2025, respaldado por su perfil de sabor familiar y su posicionamiento en salud. Sirve tanto para aplicaciones en restaurantes como para uso minorista orientado a la salud.
¿Qué tipo de cultivo de microvegetales se proyecta que crezca más rápido en Francia?
Se proyecta que la albahaca sea el tipo de cultivo de más rápido crecimiento, con una CAGR del 9,5% de 2026 a 2031. Su perfil de hierba y su rápido ciclo de producción interior respaldan esta posición.
¿Por qué es importante la agricultura interior para los productores franceses de microvegetales?
La agricultura interior fue el método de producción más grande con una participación del 34,3% en 2025 porque respalda las cosechas durante todo el año y un suministro confiable. También ayuda a reducir los cambios de producción relacionados con el clima.
¿Cuál es el canal de ventas de más rápido crecimiento para los microvegetales en Francia?
Se proyecta que los canales en línea crezcan a una CAGR del 9,5% hasta 2031, respaldados por suscripciones y entrega directa al consumidor. Estos modelos pueden crear compras recurrentes y retroalimentación directa del cliente.
¿Qué limita una adopción más amplia de microvegetales en Francia?
Los altos costos de electricidad, los precios premium, la conciencia limitada del consumidor y las restricciones de etiquetado orgánico para los sistemas sin suelo siguen siendo restricciones importantes. Estos factores pueden restringir los márgenes y ralentizar una adopción minorista más amplia.