
Tamanho e Participação do Mercado de Sistemas de Alimentação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 6.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Alimentação por Mordor Intelligence
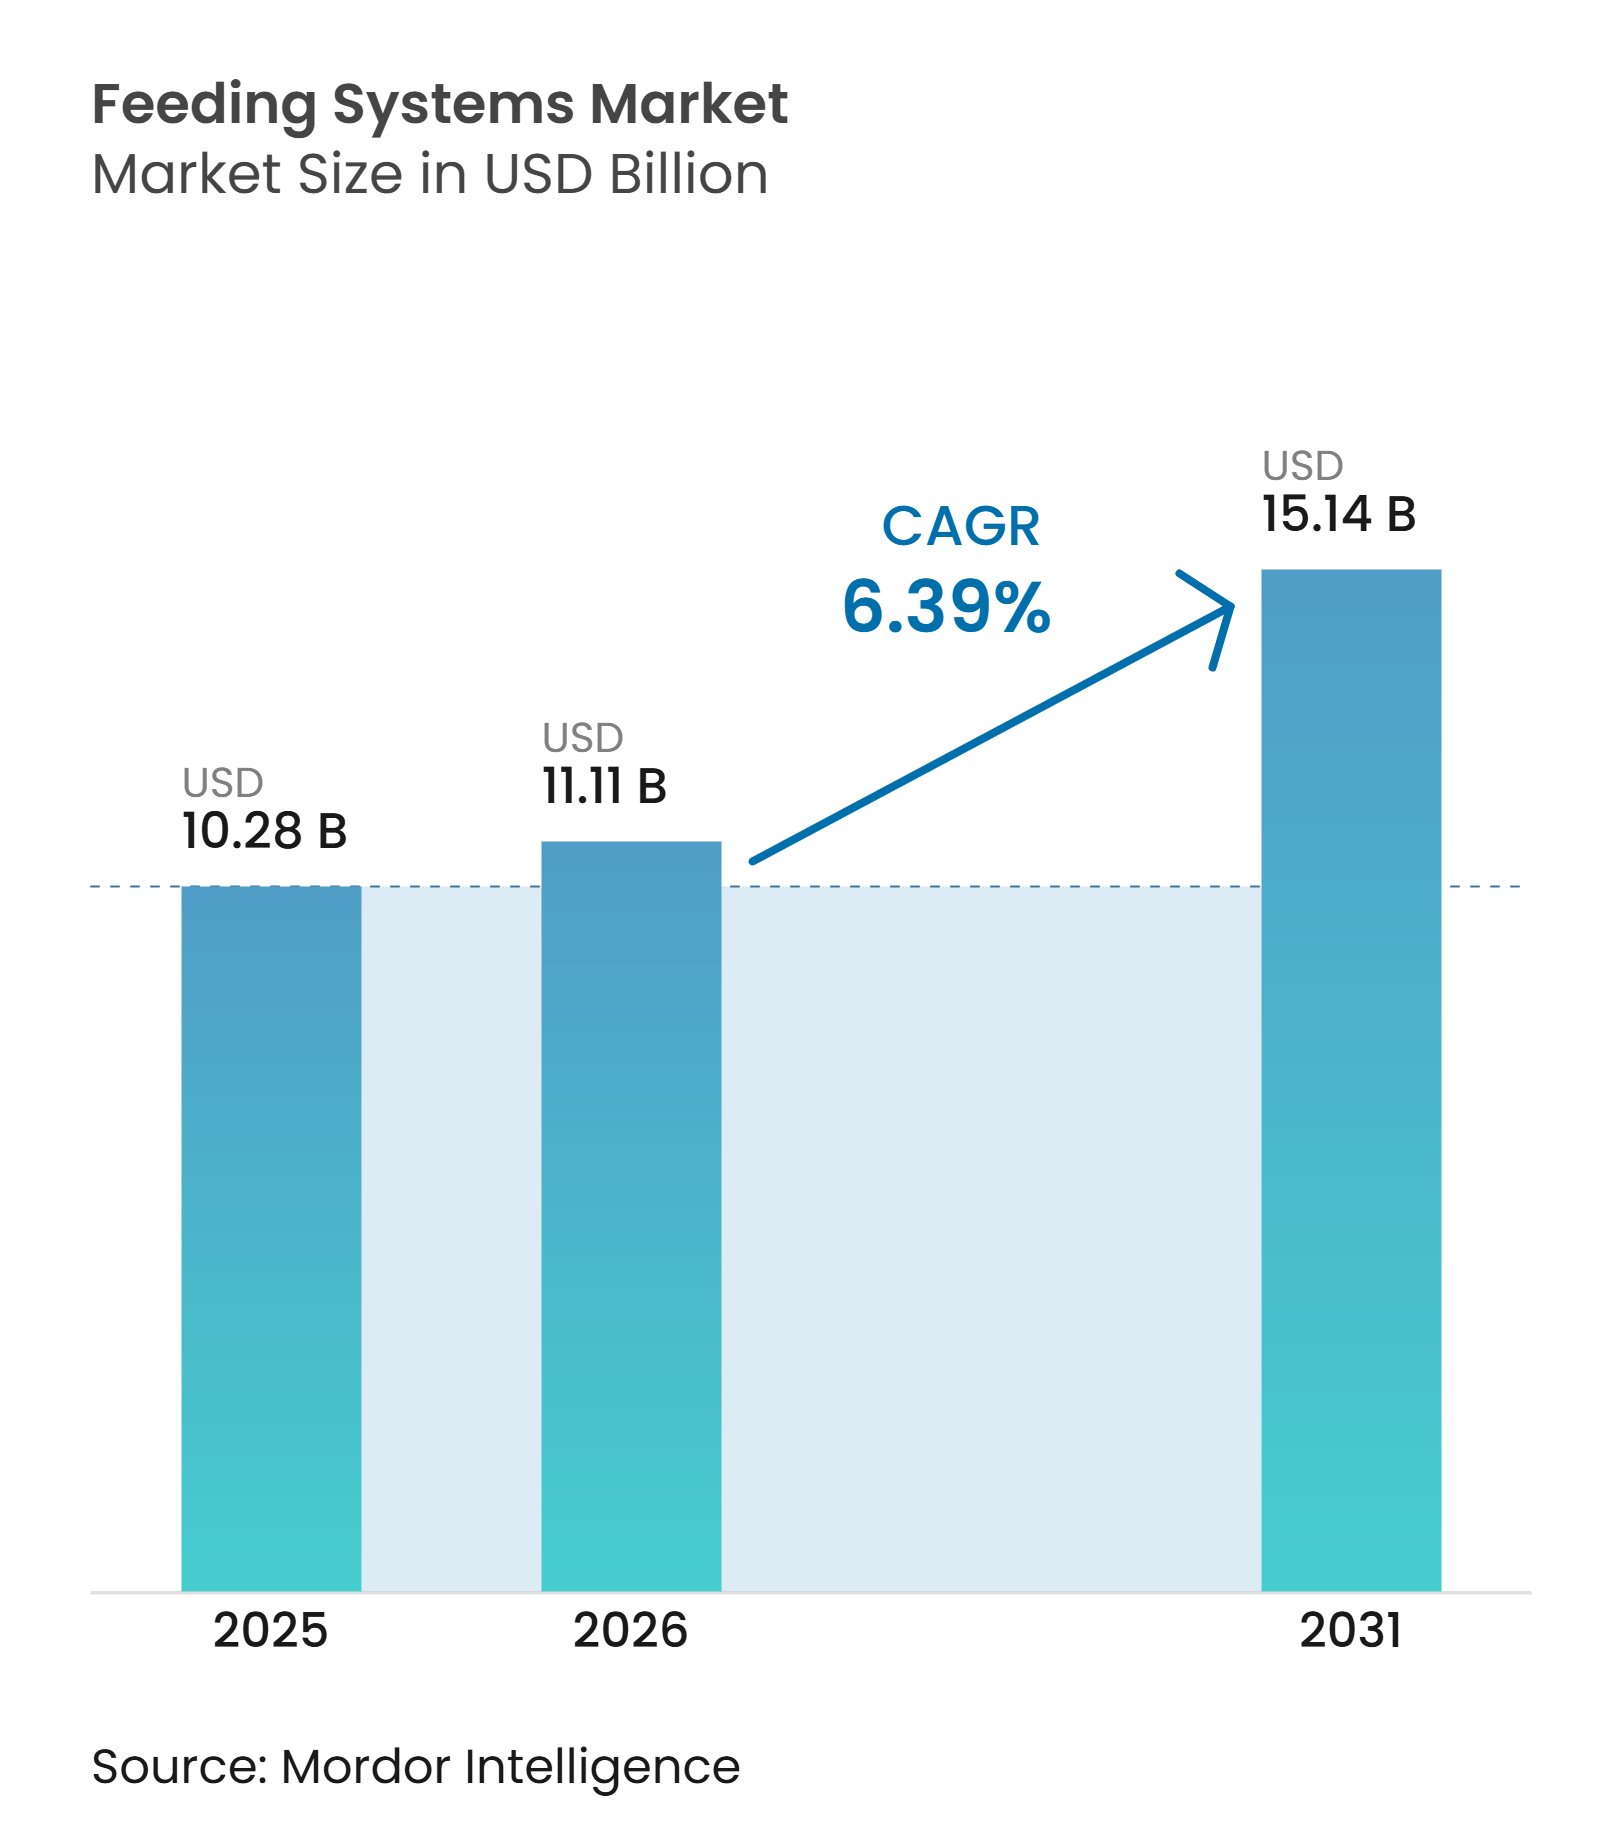
O mercado de sistemas de alimentação está estimado para crescer de 10,28 bilhões de USD em 2025 e 11,11 bilhões de USD em 2026, para atingir 15,14 bilhões de USD até 2031, a um CAGR estimado de 6,39% de 2026 a 2031. Este crescimento é sustentado pelo aumento do tamanho e da comercialização das fazendas pecuárias, o que está criando uma maior necessidade de equipamentos confiáveis e eficientes para o manuseio e distribuição de ração. À medida que as operações agrícolas se expandem, a escassez de mão de obra está incentivando os produtores a adotar sistemas de alimentação automatizados em operações de laticínios, aves, suínos e bovinos, a fim de reduzir o trabalho manual e manter cronogramas de alimentação consistentes. Em resposta, os fornecedores de equipamentos estão cada vez mais focados em robótica, controles conectados e tecnologias de racionamento de precisão, ajudando os agricultores a melhorar a precisão da alimentação enquanto monitoram o uso de ração e o desempenho operacional. Ao mesmo tempo, os fornecedores têm a oportunidade de oferecer sistemas modulares e escaláveis que podem ser integrados à infraestrutura agrícola existente, permitindo que os produtores introduzam automação sem realizar uma reformulação completa do celeiro. O crescente foco na sustentabilidade também está apoiando a adoção, pois sistemas que rastreiam o consumo de ração, as taxas de conversão e a frequência de alimentação podem ajudar as fazendas a identificar desperdícios e melhorar a utilização de recursos.
Principais Conclusões do Relatório
- Por tipo, os sistemas de alimentação por esteira detinham 41,9% da participação do mercado de sistemas de alimentação em 2025, enquanto os sistemas de alimentação autopropulsionados estão projetados para crescer ao CAGR mais rápido de 7,8% de 2026 a 2031.
- Por pecuária, os ruminantes detinham 45,9% da participação do mercado de sistemas de alimentação em 2025, enquanto as aves estão projetadas para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031.
- Por tecnologia, os sistemas de alimentação automatizados detinham 65,2% do tamanho do mercado de sistemas de alimentação em 2025 e estão projetados para crescer ao CAGR mais rápido de 7,4% de 2026 a 2031.
- Por função, os sistemas de controle responderam por 38,8% da participação do mercado de sistemas de alimentação automatizados em 2025, enquanto os sistemas de mistura estão projetados para crescer ao CAGR mais rápido de 7,9% de 2026 a 2031.
- Por geografia, a Europa respondeu por 32,9% da participação do mercado de sistemas de alimentação em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao CAGR mais rápido de 8,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da produção pecuária e comercialização de fazendas | +1.50% | Global, maior impacto na China, Índia, Brasil e África Subsaariana | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra e aumento dos custos de mão de obra agrícola | +1.20% | América do Norte, Europa, Japão, Austrália e Leste Asiático | Curto prazo (≤ 2 anos) |
| Alimentação de precisão para melhor conversão alimentar | +1.00% | Global, liderado pelos Estados Unidos, Países Baixos, China e Brasil | Médio prazo (2-4 anos) |
| Integração de IoT, robótica e IA | +0.80% | América do Norte, Europa e mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por retrofit modular de fazendas de médio porte | +0.70% | Ásia-Pacífico, América do Sul, Europa Oriental, Oriente Médio e África | Médio prazo (2-4 anos) |
| Monitoramento da intensidade de carbono na produção pecuária | +0.50% | Mercados da União Europeia, América do Norte e Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção Pecuária e Comercialização de Fazendas
A expansão comercial da pecuária é uma fonte central de demanda por equipamentos de alimentação. Fazendas de laticínios, aves, suínos e bovinos precisam de uma entrega de ração mais repetível à medida que avançam além das operações em escala familiar. Os processos manuais tornam-se mais difíceis de gerenciar quando o número de animais, os grupos de alimentação e os volumes diários de ração aumentam. O Brasil ilustra essa mudança porque a produção de carne de frango está projetada para atingir 15,8 milhões de toneladas em 2026, enquanto a receita de exportação de frango atingiu 9,8 bilhões de USD em 2025. Uma fazenda leiteira com 1.000 vacas requer um layout de alimentação diferente de uma operação com 500 vacas, porque a logística de ração cresce mais rapidamente do que o número de animais isoladamente[1]. A China e a Índia estão comercializando a produção de ruminantes, aves e suínos ao mesmo tempo, o que sustenta a demanda por novas instalações e substituições. Sistemas de esteira, guiados por trilho e autopropulsionados podem ajudar fazendas maiores a manter a entrega de ração para vários grupos de animais. Essa expansão sustenta o mercado de sistemas de alimentação porque os equipamentos se tornam parte da capacidade de produção diária, em vez de uma atualização opcional.
Escassez de Mão de Obra e Aumento dos Custos de Mão de Obra Agrícola
As restrições de mão de obra agrícola estão incentivando os operadores pecuários a avaliar a automação com mais seriedade. A União Europeia perdeu o equivalente a 3,0 milhões de trabalhadores agrícolas em tempo integral ao longo do período de 2010 a 2025, de acordo com o Serviço de Estatísticas da União Europeia. Enquanto isso, os salários agrícolas nos Estados Unidos cresceram mais rapidamente do que a inflação geral durante o período de 2019 a 2024. A alimentação automatizada pode reduzir o tempo necessário para a preparação e entrega repetidas de ração. Em 2025, um estudo do Departamento de Ciência Animal da Universidade de Minnesota constatou que rebanhos que utilizam robôs de alimentação automatizados recebiam ração 10,7 vezes por dia, em comparação com 1 a 2 vezes para sistemas convencionais, e registraram 33% menos variação diária de matéria seca nos cochos de alimentação para rebanhos com robôs automatizados. Um relatório de campo de 2026 do Politecnico di Milano constatou que a automação permitiu que equipes italianas de laticínios com 2 pessoas transferissem o trabalho de alimentação para o gerenciamento de saúde animal e reprodução[2]. O Japão enfrenta uma necessidade semelhante porque uma força de trabalho rural envelhecida não foi substituída na taxa necessária. O mercado de sistemas de alimentação se beneficia quando os operadores consideram a economia de mão de obra necessária para manter as operações agrícolas.
Alimentação de Precisão para Melhor Conversão Alimentar
A alimentação de precisão está se tornando mais importante nas operações pecuárias comerciais. Ela utiliza rações calibradas e cronogramas de alimentação para animais individuais ou grupos definidos. A ração é o maior custo operacional para muitas fazendas pecuárias, portanto, mesmo uma pequena melhoria na conversão alimentar pode ser relevante em escala. Uma pesquisa baseada em sensores publicada em 2026 constatou que a espectroscopia de infravermelho próximo e plataformas conectadas podem ajustar as rações usando dados de umidade e nutrientes da forragem[3]. Isso pode reduzir a diferença entre a ração formulada e a ração que chega ao cocho. O mesmo equipamento pode criar registros detalhados que apoiam a reprodução, o monitoramento de saúde e a contabilidade de carbono. Os Países Baixos têm uma alta concentração de instalações comerciais de alimentação de precisão, apoiadas em parte pelos requisitos de eficiência no uso de nitrogênio. Essas condições sustentam o mercado de sistemas de alimentação ao ampliar o valor dos equipamentos além do simples manuseio de ração.
Integração de Internet das Coisas, Robótica e Inteligência Artificial em Equipamentos de Alimentação
Sensores conectados, robótica e inteligência artificial estão mudando o papel dos equipamentos de alimentação nas fazendas pecuárias. Esses sistemas podem reduzir a mão de obra em cada ciclo de alimentação enquanto geram dados para decisões de gestão da fazenda. Controles adaptativos podem usar a ocupação dos currais, padrões de triagem, visitas à ordenha e outros dados de comportamento animal para ajustar o tempo e as quantidades de alimentação. Um estudo de 2026 publicado pela npj Veterinary Sciences constatou que gêmeos digitais de animais podem integrar composição da ração, padrões de ingestão, peso corporal, observações de sensores e registros da fazenda para identificar desequilíbrios nutricionais e monitorar riscos de intensidade de metano antes que as perdas de produção aumentem[4]. A pesquisa descreve os gêmeos digitais como representações continuamente atualizadas que conectam dados biológicos, comportamentais, ambientais e de gestão para avaliar resultados no nível do animal e da fazenda. A aplicação de curto prazo dessas ferramentas provavelmente será mais forte no suporte à decisão do que no controle totalmente autônomo. Sistemas de controle proprietários podem dificultar a integração quando as fazendas utilizam equipamentos de vários fornecedores, aumentando o valor de plataformas interoperáveis e criando barreiras de adoção para fazendas que precisam conectar infraestruturas mais antigas de alimentação, ordenha e monitoramento animal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de equipamentos e instalação | -1.90% | Global, mais agudo na Índia, África Subsaariana, Brasil e moderado nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Restrições de integração de infraestrutura e interoperabilidade | -1.10% | Estados Unidos, Alemanha, China, Brasil, Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Financiamento limitado e suporte técnico para pequenas fazendas | -0.90% | Índia, Nigéria, Brasil, México, Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Variabilidade da forragem e risco de calibração de sensores | -0.40% | Estados Unidos, Canadá, França, Brasil e regiões de produção temperada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Equipamentos e Instalação
Sistemas de alimentação avançados podem exigir unidades robóticas, esteiras, silos, controles eletrônicos, obras civis e comissionamento. Esses requisitos tornam o investimento inicial difícil de financiar para muitos operadores de fazendas. Instalações de sistemas completos para fazendas leiteiras comerciais podem ultrapassar 500.000 USD. Os custos de ração podem representar 60-70% das despesas operacionais pecuárias quando os preços das commodities são voláteis, o que pode tornar as decisões de capital mais cautelosas. Os altos custos dos projetos podem concentrar as compras entre as maiores fazendas. Isso pode levar os fornecedores a focar seus projetos em grandes rebanhos e deixar as fazendas de médio porte com menos opções adequadas. A depreciação cambial e o financiamento local limitado aumentam o custo dos equipamentos importados no Sul da Ásia e na África Subsaariana. Essas barreiras podem retardar a adoção no mercado de sistemas de alimentação mesmo onde as necessidades de mão de obra e produção favorecem a automação.
Restrições de Integração de Infraestrutura e Interoperabilidade
Celeiros mais antigos e equipamentos já instalados podem dificultar a implantação de novos projetos de automação. As fazendas podem precisar conectar sistemas de alimentação com controles de sala de ordenha, unidades de ordenha robótica, controles climáticos, redes de sensores e sistemas elétricos existentes. A Alemanha e a China têm alto nível de mecanização de base, o que pode aumentar o ônus de integração para fazendas que já utilizam várias tecnologias. A comunicação deficiente entre sistemas pode reduzir a precisão das rações e atrasar alertas operacionais. Softwares de alimentação de diferentes fornecedores também podem usar formatos de dados incompatíveis. Isso limita a capacidade de criar uma visão de gestão unificada das atividades da fazenda. Protocolos abertos de dispositivos conectados poderiam reduzir essas restrições, mas plataformas de dados proprietárias continuam sendo comercialmente atraentes para os fornecedores de equipamentos. A restrição pode atrasar as compras no mercado de sistemas de alimentação quando o valor de um novo sistema depende de sua conexão com ativos mais antigos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
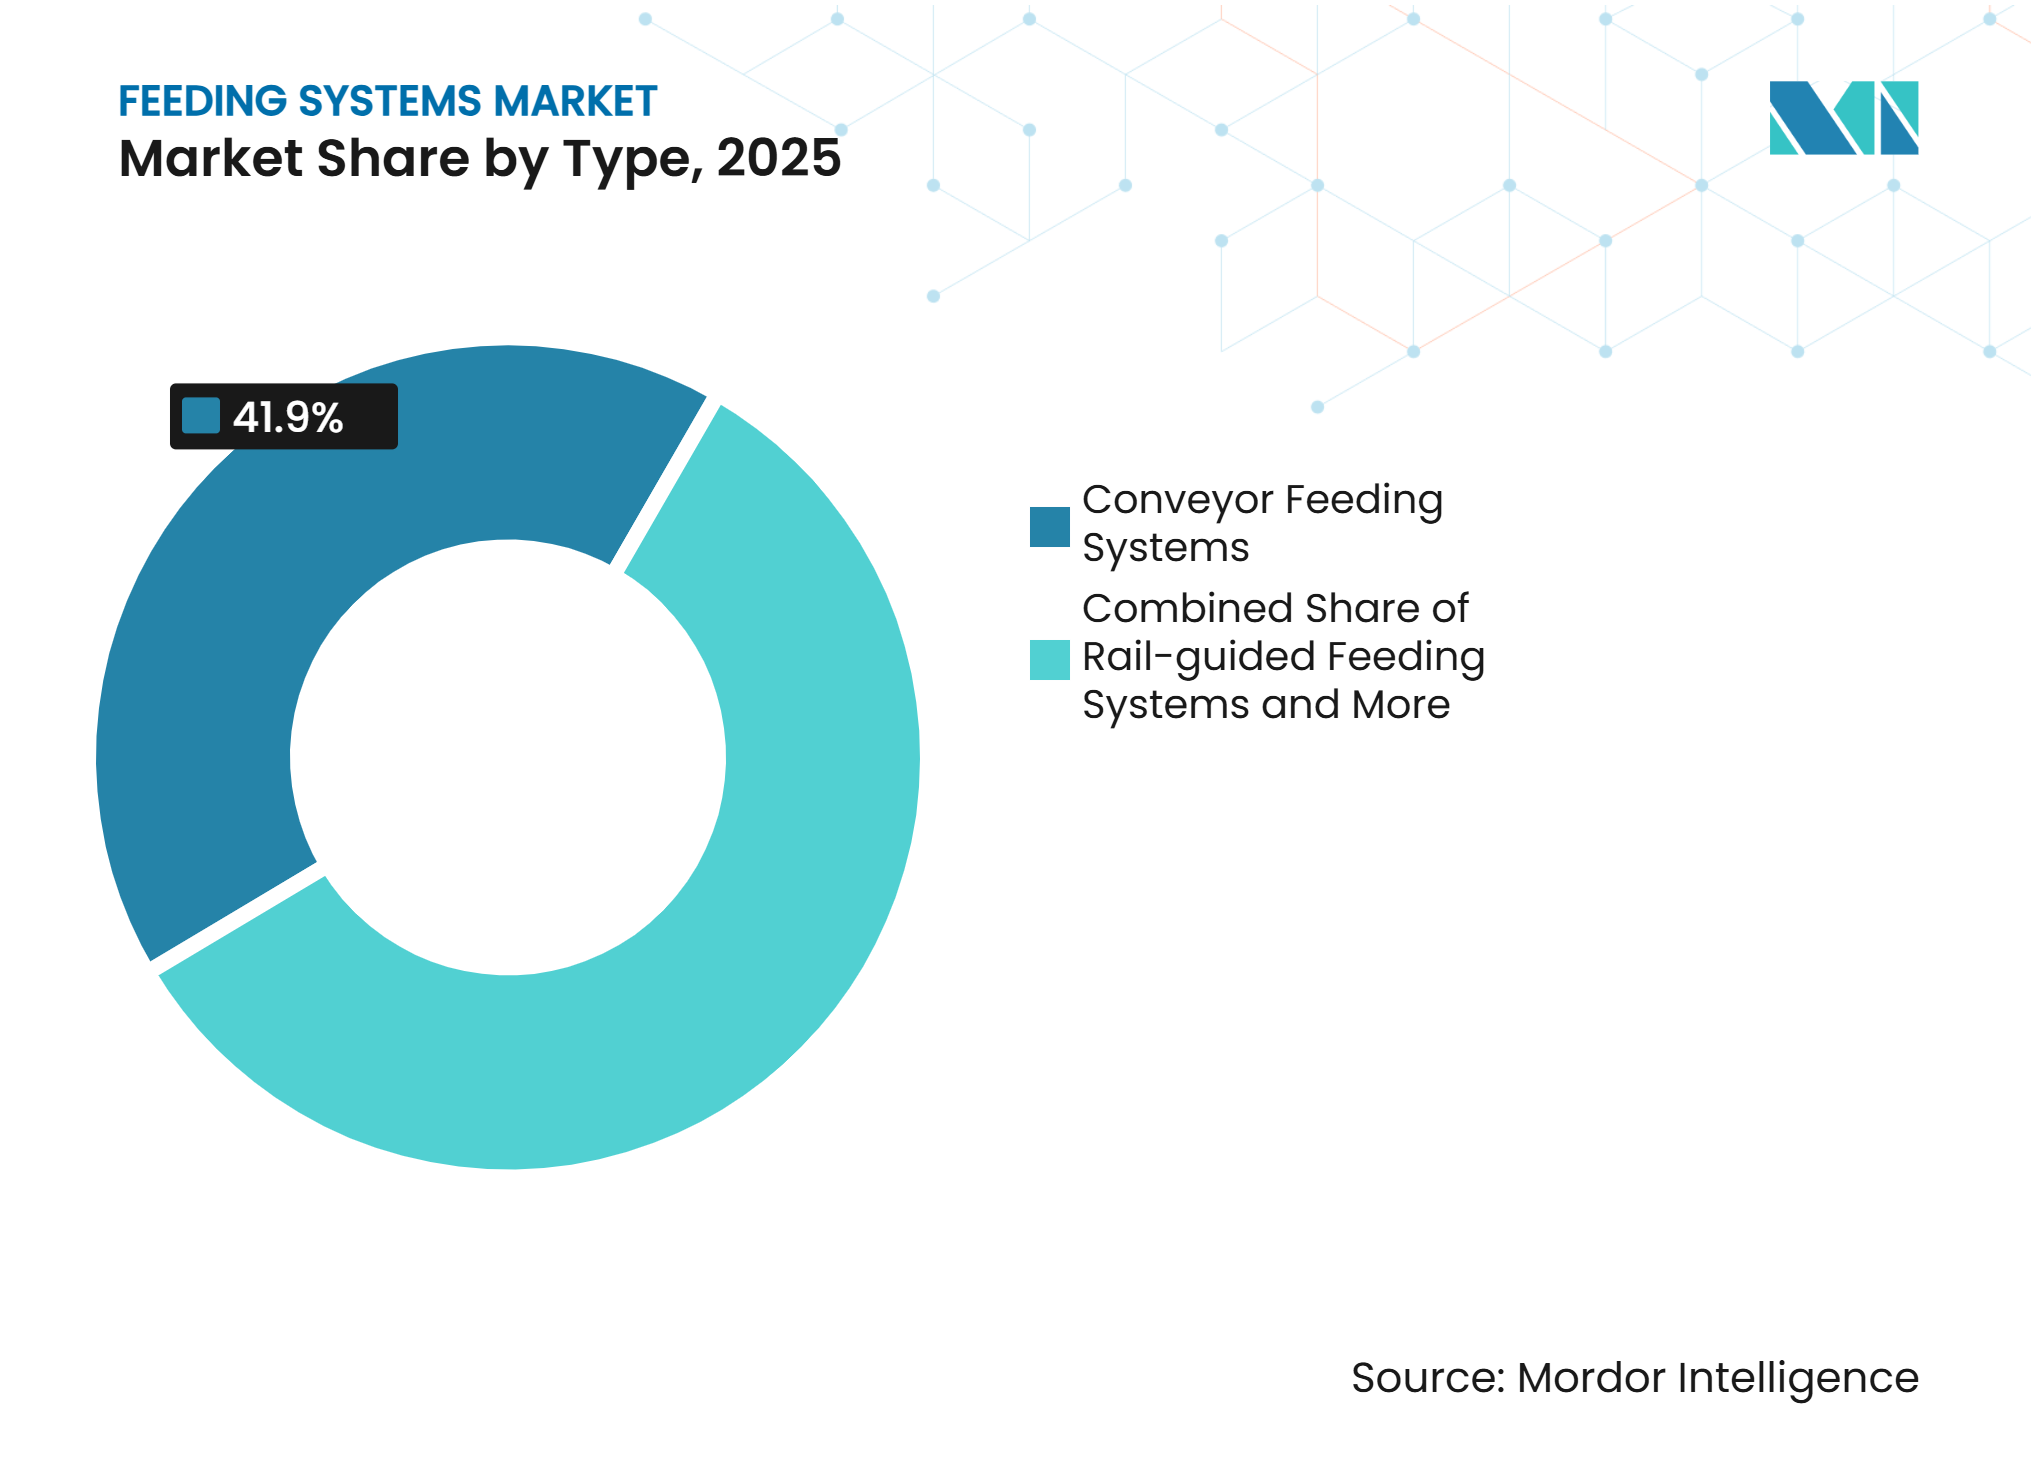
Sistemas de Esteira Lideram a Demanda Instalada e Sistemas Autopropulsionados Crescem Mais RapidamenteOs sistemas de alimentação por esteira detinham 41,9% do tamanho do mercado de sistemas de alimentação em 2025, tornando-os a maior categoria por tipo. Sua base instalada é mais forte em grandes operações de laticínios e suínos com layouts fixos de celeiro. Os sistemas de alimentação guiados por trilho seguiram as esteiras entre os tipos de sistemas nomeados. As esteiras são adequadas para alimentação de alto rendimento em vários grupos de animais. Fazendas com mais de 500 cabeças podem usar sua capacidade de entrega contínua para gerenciar grandes volumes diários de ração. Sua vida útil operacional pode se estender por 15 a 20 anos com manutenção de rotina. Essa longa vida útil sustenta a demanda contínua por correntes, controles, sensores e peças de reposição. Os sistemas guiados por trilho continuam relevantes em instalações leiteiras construídas especificamente para esse fim, onde a repetibilidade e a integração com a sala de ordenha justificam os maiores custos de engenharia civil.
Os sistemas de alimentação autopropulsionados estão previstos para crescer a um CAGR de 7,8% de 2026 a 2031, tornando-os a categoria de crescimento mais rápido entre os tipos de sistemas de alimentação declarados. Seu crescimento é sustentado pela crescente adoção entre fazendas de médio porte que buscam superar as práticas convencionais de alimentação baseadas em tratores e vagões misturadores. Como esses sistemas não requerem trilhos embutidos ou extensas modificações no celeiro, são bem adequados para projetos de retrofit modular, permitindo que as fazendas introduzam automação com menos alterações de infraestrutura. Apoiando essa tendência, a Trioliet B.V. apresentou o Triomatic WP 2 600 na EuroTier 2024, projetado para fazendas com 600 a 800 unidades pecuárias, com o sistema escalável para quatro robôs atendendo até 2.500 unidades pecuárias. Os benefícios de produtividade dos sistemas de alimentação robótica fortalecem ainda mais o caso de adoção, com fazendas que utilizam sistemas de alimentação robótica. Esses benefícios, combinados com instalação mais fácil e escalabilidade, estão estimados para sustentar a adoção contínua de sistemas de alimentação autopropulsionados à medida que as fazendas pecuárias de médio porte transitam cada vez mais para a alimentação automatizada e de precisão.



Por Pecuária:
Ruminantes Detêm a Maior Participação e Aves Registram o Maior CrescimentoOs ruminantes responderam por 45,9% da participação do mercado de sistemas de alimentação em 2025, a maior participação entre as categorias pecuárias. As fazendas de laticínios e bovinos precisam de infraestrutura substancial para mistura, distribuição e empurramento de ração. As fazendas leiteiras formam a principal base instalada para equipamentos automatizados de mistura e distribuição por trilho. A frequência de alimentação e a consistência das rações têm um papel direto nas operações diárias de laticínios. A Europa, a América do Norte e a América do Sul têm densa produção bovina que sustenta essa posição. Os suínos são outra categoria estabelecida no mercado de sistemas de alimentação. A alimentação eletrônica de porcas e a entrega específica por fase têm sido utilizadas em instalações suínas por mais tempo do que em aves. Essas fazendas estão gerando demanda por substituição e atualização à medida que adotam plataformas digitais de gestão de rebanhos.
As aves estão estimadas para expandir a um CAGR de 8,2% de 2026 a 2031, a taxa de crescimento divulgada mais rápida entre as categorias pecuárias. As fazendas de frangos de corte e poedeiras estão se tornando mais industrializadas na Ásia-Pacífico, América do Sul e partes da África Subsaariana. China, Índia, Tailândia e Vietnã estão migrando da produção avícola de subsistência para operações integradas maiores. Essa transição sustenta as primeiras compras de alimentadores de prato, esteiras de corrente e sistemas de distribuição volumétrica. A Big Dutchman AG introduziu o sensor de ração iDOL 29 atualizado para sistemas de alimentação de prato para frangos de corte em 2026. Ele suporta configuração sem contato por meio de smartphone. A categoria Outros inclui aquicultura, cavalos e ovinos, onde os produtores estão aplicando métodos de alimentação de precisão desenvolvidos em operações leiteiras.
Por Tecnologia:
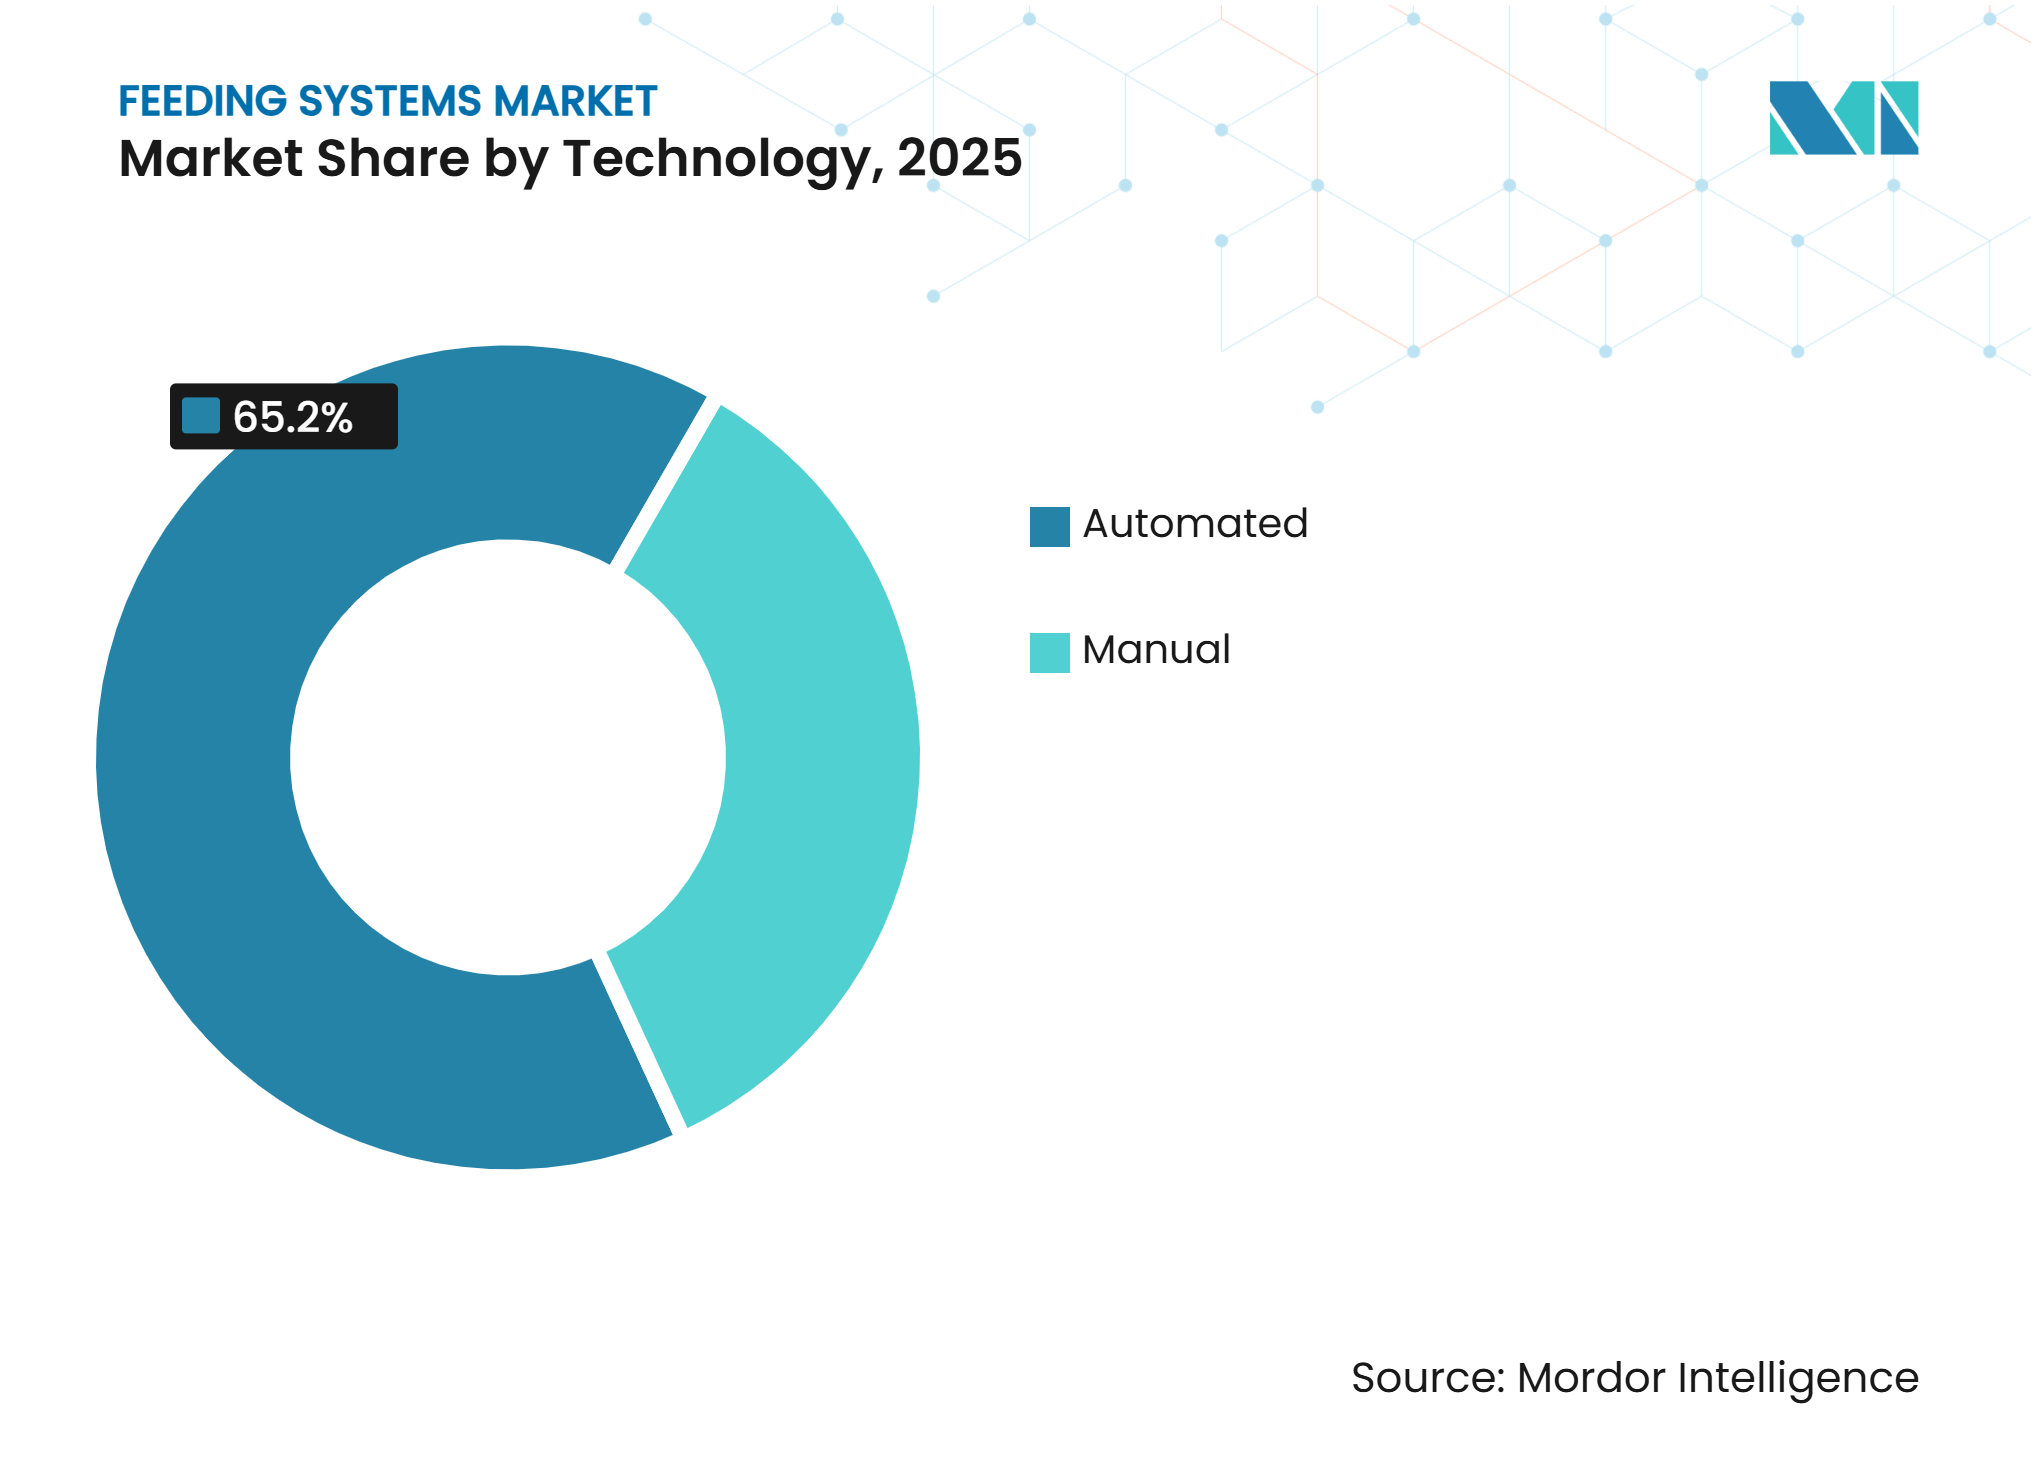
Sistemas Automatizados Mantêm uma Clara Liderança em ReceitaOs sistemas de alimentação automatizados responderam por 65,2% do mercado de sistemas de alimentação em 2025, tornando-os a categoria de tecnologia dominante. Sua forte posição de mercado é sustentada por uma ampla gama de soluções, desde sistemas de esteira semiautomáticos com controles eletrônicos até unidades robóticas totalmente autônomas, permitindo que as fazendas selecionem equipamentos de acordo com seus requisitos de automação e capacidade de investimento. Os custos podem variar de cerca de 15.000 USD para unidades modulares de nível básico a mais de 500.000 USD para sistemas robóticos integrados de celeiro completo. A inovação de produtos está apoiando ainda mais a adoção, com a Lely introduzindo o Vector MFR Next em março de 2025, que aumentou a capacidade de carregamento de ração e permitiu o carregamento simultâneo de dois robôs. Esses desenvolvimentos estão estimados para fortalecer a demanda por sistemas automatizados à medida que as fazendas pecuárias buscam cada vez mais soluções escaláveis que melhorem a eficiência da alimentação enquanto reduzem a intervenção manual.
Os sistemas de alimentação automatizados estão projetados para crescer ao CAGR mais rápido de 7,4% de 2026 a 2031, sustentados pelo aumento dos custos de mão de obra e pela crescente necessidade de alimentação consistente e dados em tempo real da fazenda. Sua adoção está estimada para se expandir à medida que as fazendas pecuárias buscam reduzir a intervenção manual, melhorar a precisão da alimentação e otimizar a utilização da ração. A maior disponibilidade de tecnologias escaláveis, melhores opções de financiamento e suporte técnico em expansão também devem incentivar a adoção, particularmente entre fazendas comerciais de médio e grande porte em transição de práticas convencionais de alimentação. Os Sistemas de Alimentação Manual continuam relevantes onde os orçamentos de investimento são limitados. Eles também permanecem importantes onde os layouts dos celeiros não suportam hardware automatizado.

Por Função:
Sistemas de Controle Sustentam o Rendimento Enquanto Mistura, Enchimento e Peneiramento Ganham ImportânciaOs sistemas de controle responderam por 38,8% do mercado de sistemas de alimentação automatizados em 2025, tornando-os a principal categoria funcional. Sua dominância é sustentada pelo uso crescente de monitoramento eletrônico e controles baseados em software para gerenciar cronogramas de alimentação, rastrear o consumo de ração e manter uma entrega consistente de rações. À medida que as fazendas se tornam mais automatizadas, os sistemas de controle também fornecem dados que podem ajudar os produtores a monitorar o desempenho da alimentação e identificar ineficiências operacionais.
Os sistemas de mistura estão projetados para crescer ao CAGR mais rápido de 7,9% de 2026 a 2031, sustentados pela crescente necessidade de preparação de rações precisa e consistente à medida que as fazendas pecuárias se expandem. Os equipamentos modernos de mistura integram tecnologias de pesagem e células de carga para melhorar a medição de ingredientes e obter lotes de ração mais uniformes. A introdução pela Trioliet B.V. de seu sistema de células de carga de viga diferencial de dupla extremidade em julho de 2026 reflete essa mudança em direção a maior precisão de pesagem em misturadores-alimentadores. Seu arranjo de pesagem de cinco pontos é projetado para compensar as cargas dinâmicas de mistura e melhorar o registro de peso, apoiando uma preparação de rações mais precisa. À medida que os produtores priorizam cada vez mais a consistência da ração, a redução de erros de formulação e o uso eficiente de ingredientes, espera-se que os sistemas de mistura ganhem adoção nas operações pecuárias comerciais.
Análise Geográfica
A Europa deteve a maior participação do mercado de sistemas de alimentação, respondendo por 32,9% em 2025. A forte demanda é sustentada pelos setores estabelecidos de pecuária leiteira, bovina e suína da região, particularmente na Alemanha, França, Países Baixos e Dinamarca. A indústria pecuária madura da região e a base de equipamentos estabelecida também estão apoiando o investimento contínuo em tecnologias de alimentação automatizadas, à medida que os produtores buscam melhorar a consistência da alimentaço, a eficiência da mão de obra e o controle operacional.
A Ásia-Pacífico está projetada para registrar o crescimento mais rápido, expandindo a um CAGR de 9,3% de 2026 a 2031. O crescimento da região está sendo impulsionado pela crescente comercialização e modernização da pecuária, particularmente na China, Índia e Sudeste Asiático. A expansão de operações pecuárias maiores e mais integradas está incentivando investimentos em equipamentos de alimentação automatizados, enquanto as restrições de mão de obra e a necessidade de entrega consistente de ração estão apoiando ainda mais a adoção.
Em outras regiões, a demanda também está sendo sustentada pela transição gradual das práticas convencionais de alimentação para sistemas automatizados e baseados em precisão. O crescimento do tamanho das fazendas, o aumento das necessidades de mão de obra e a necessidade de melhorar a utilização da ração estão incentivando os produtores a modernizar as operações de alimentação. No entanto, a adoção varia por mercado dependendo da escala da fazenda, disponibilidade de infraestrutura, capacidade de investimento e acesso a suporte técnico, criando oportunidades para fornecedores que oferecem soluções de alimentação escaláveis e adaptáveis.
Cenário Competitivo
Concentração do Mercado
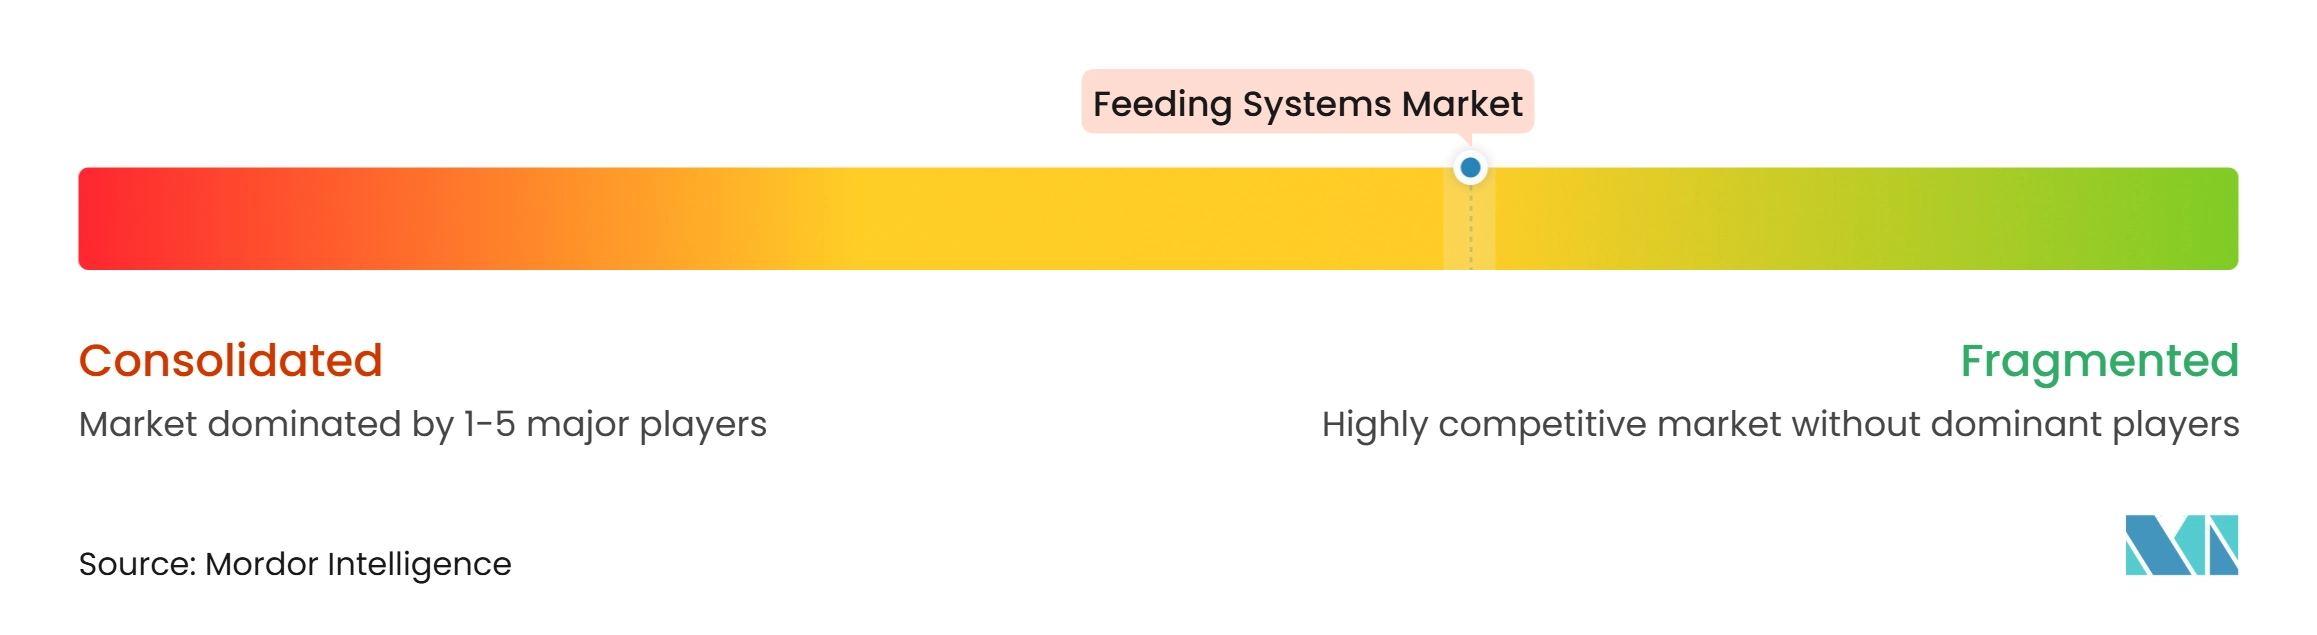
O mercado de sistemas de alimentação é moderadamente fragmentado, com os cinco maiores fabricantes respondendo coletivamente por uma parcela significativa do mercado em 2025. A GEA Group Aktiengesellschaft detinha uma posição de liderança por meio de sua divisão Farm Technologies. A Tetra Laval Group mantém uma forte presença por meio de seu portfólio de produtos DeLaval, enquanto a Lely é outro fornecedor proeminente de soluções de alimentação automatizadas. O restante do mercado é atendido por fornecedores regionais e fabricantes específicos para pecuária, incluindo a Rovibec Agrisolutions, que opera em laticínios da América do Norte, a BouMatic, que atende operações leiteiras robóticas na Europa e América do Norte, e a Valmetal, que fornece sistemas de esteira mecânicos e semiautomatizados.
Os grandes fornecedores estão fortalecendo posições tecnológicas em vez de focar apenas na expansão geográfica. A Trioliet B.V. introduziu o Triomatic WP 2 600 em 2024 e o sistema de pesagem de viga diferencial de dupla extremidade em 2026. A Lely lançou o Vector MFR Next em março de 2025 com 35% mais capacidade de carregamento de ração. A Big Dutchman AG e a Schauer Agrotronic GmbH focam na automação de aves e suínos. Controles específicos por espécie e materiais compatíveis com biossegurança criam uma posição diferenciada nessas aplicações. Essas estratégias refletem a demanda por alimentação mais precisa e menores necessidades diárias de mão de obra.
Sistemas de retrofit modulares abaixo de 25.000 USD continuam sendo uma abertura clara para fazendas com 60 a 100 cabeças. A integração com aquicultura também permanece relevante na categoria de pecuária Outros. Sistemas de controle habilitados por inteligência artificial podem criar registros documentados de alimentação em vários designs de celeiro. Patentes para sistemas de alimentação pecuária conectados na China em 2025 e 2026 indicam interesse contínuo em calibração de sensores e ajuste de rações em tempo real. A conformidade com a Norma Internacional ISO 11684 e a Norma Internacional ISO 4254 pode favorecer fornecedores estabelecidos porque a certificação adiciona tempo e custo. Fornecedores de equipamentos que simplificam a integração podem abordar uma importante barreira de adoção. Os principais fabricantes mantêm uma presença significativa, mas uma parcela substancial do mercado permanece distribuída entre fornecedores regionais e fabricantes de equipamentos especializados. Essa ampla base de fornecedores limita a dominância de empresas individuais e cria uma estrutura de mercado relativamente equilibrada entre fornecedores globais e regionais de sistemas de alimentação.
Líderes do Setor de Sistemas de Alimentação
-
GEA Group Aktiengesellschaft
-
Tetra Laval Group
-
Lely
-
Trioliet B.V.
-
Big Dutchman AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Alimentação Empresas cobertas neste relatório
- GEA Group Aktiengesellschaft
- Trioliet B.V.
- Tetra Laval Group
- Lely
- VDL Groep B.V.
- AGCO Corporation
- ScaleAQ
- BouMatic
- Rovibec Agrisolutions
- AKVA Group ASA
- Dairymaster
- Maskinfabrikken Cormall A/S
- Schauer Agrotronic GmbH
- Big Dutchman AG
- Valmetal
Desenvolvimentos industriais recentes em Mercado de Sistemas de Alimentação
- Julho de 2026: A Trioliet B.V. introduziu o novo sistema de pesagem por células de carga de viga diferencial de dupla extremidade como equipamento padrão em todos os misturadores-alimentadores tandem de eixo duplo Solomix. O arranjo de 5 pontos compensa as cargas dinâmicas de mistura e fornece medição mais precisa das rações.
- Março de 2025: A Lely introduziu o robô de mistura e alimentação Vector MFR Next. Ele tem 35% mais capacidade de carregamento de ração, suporta cargas de até 800 kg e permite que 2 robôs carreguem em 1 centro de alimentação para fazendas com mais de 800 vacas.
- Outubro de 2024: A Trioliet B.V. apresentou o robô de alimentação Triomatic WP 2 600 na Eurotier 2024 em Hanover, Alemanha. O sistema tem capacidade de 6 m³ e pode escalar para 4 robôs para até 2.500 unidades pecuárias.
Escopo do Relatório Global do Mercado de Sistemas de Alimentação
Os sistemas de alimentação são equipamentos e soluções automatizadas ou mecânicas utilizadas para armazenar, manusear, misturar, transportar, distribuir e entregar ração ao gado de forma controlada e eficiente. O relatório do mercado de sistemas de alimentação é segmentado por tipo (sistemas de alimentação guiados por trilho, sistemas de alimentação por esteira, sistemas de alimentação autopropulsionados), por pecuária (ruminantes, aves, suínos e outros), por tecnologia (automatizado e manual), por função (controle, mistura, enchimento e peneiramento e outros) e por geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Alimentação Guiados por Trilho |
| Sistemas de Alimentação por Esteira |
| Sistemas de Alimentação Autopropulsionados |
| Ruminantes |
| Aves |
| Suínos |
| Outros |
| Automatizado |
| Manual |
| Controle |
| Mistura |
| Enchimento e Peneiramento |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo | Sistemas de Alimentação Guiados por Trilho | |
| Sistemas de Alimentação por Esteira | ||
| Sistemas de Alimentação Autopropulsionados | ||
| Por Pecuária | Ruminantes | |
| Aves | ||
| Suínos | ||
| Outros | ||
| Por Tecnologia | Automatizado | |
| Manual | ||
| Por Função | Controle | |
| Mistura | ||
| Enchimento e Peneiramento | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de sistemas de alimentação em 2026?
O tamanho do mercado de sistemas de alimentação é de 11,11 bilhões de USD em 2026 e está previsto para atingir 15,14 bilhões de USD até 2031.
Qual tipo de sistema de alimentação está crescendo mais rapidamente?
Os sistemas de alimentação autopropulsionados estão projetados para crescer a um CAGR de 7,8% de 2026 a 2031.
Qual categoria pecuária tem as melhores perspectivas de crescimento?
As aves estão projetadas para crescer ao CAGR mais rápido de 8,2% de 2026 a 2031.
Qual região está crescendo mais rapidamente para equipamentos de alimentação?
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,1% até 2031, sustentada pela expansão comercial na China, Índia e Sudeste Asiático.