
Marktgröße und Marktanteile für Fütterungssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
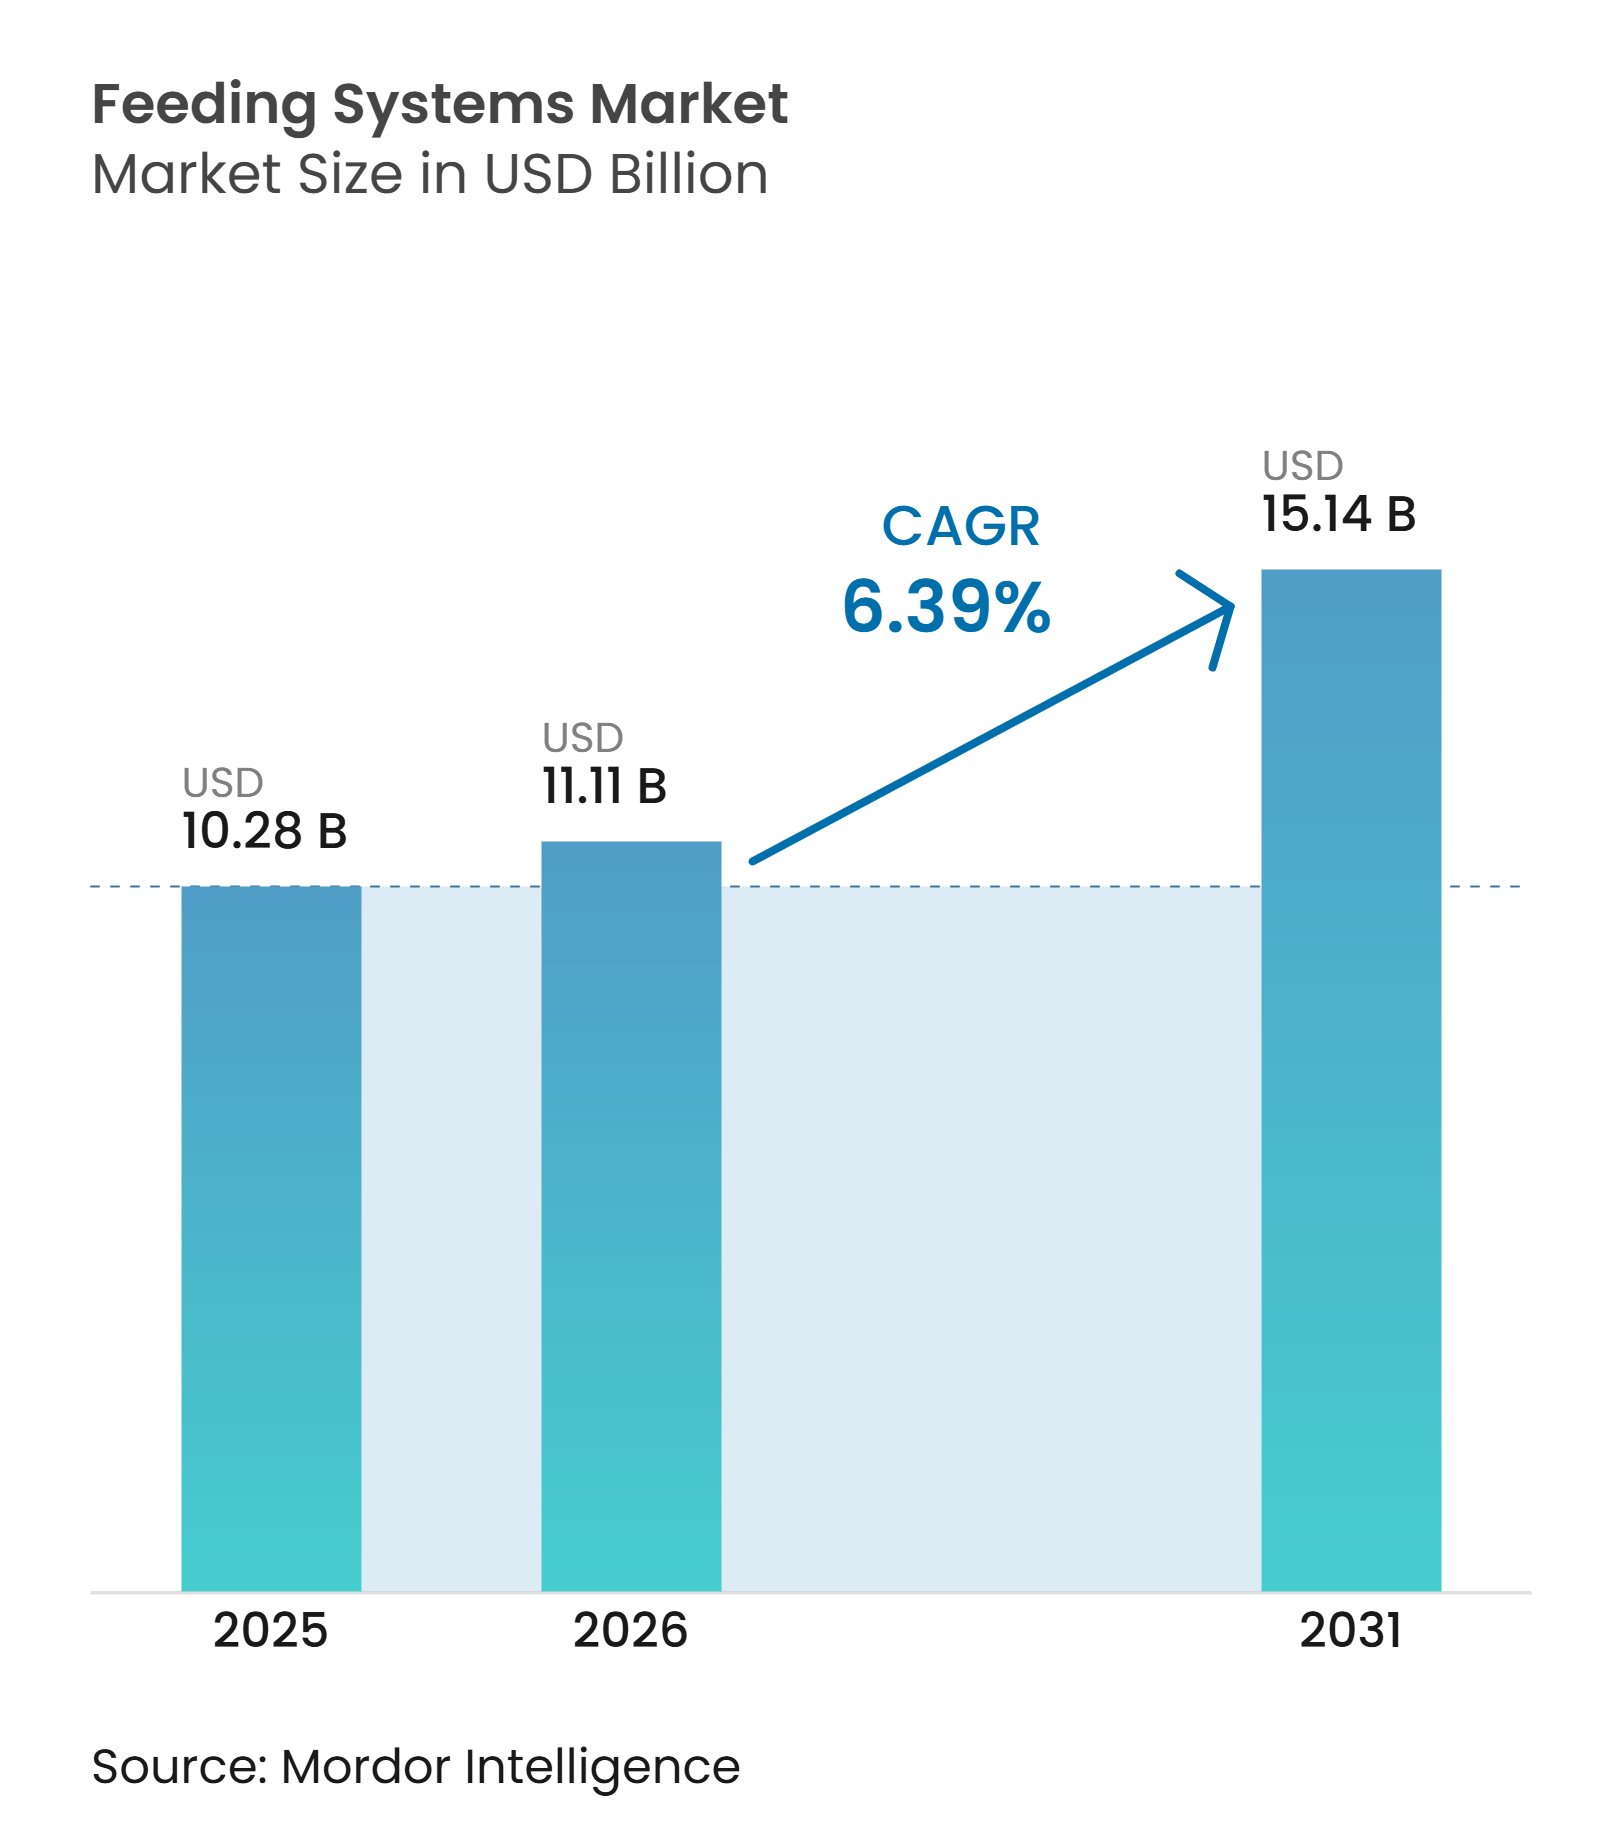
| Marktgröße (2026) | 11.11 Milliarden US-Dollar |
| Marktgröße (2031) | 15.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 6.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fütterungssysteme von Mordor Intelligence
Der Markt für Fütterungssysteme wird voraussichtlich von 10,28 Milliarden USD im Jahr 2025 und 11,11 Milliarden USD im Jahr 2026 auf 15,14 Milliarden USD bis 2031 wachsen, bei einer geschätzten CAGR von 6,39 % von 2026 bis 2031. Dieses Wachstum wird durch die zunehmende Größe und Kommerzialisierung von Nutztierbetrieben gestützt, die einen größeren Bedarf an zuverlässigen und effizienten Futtermittelhandhabungs- und -liefergeräten schafft. Da sich die Betriebsabläufe auf Farmen ausweiten, ermutigen Arbeitskräftemangel die Erzeuger, automatisierte Fütterungssysteme in Milch-, Geflügel-, Schweine- und Rinderbetrieben einzuführen, um manuelle Arbeit zu reduzieren und konsistente Fütterungspläne aufrechtzuerhalten. Als Reaktion darauf konzentrieren sich Gerätehersteller zunehmend auf Robotik, vernetzte Steuerungen und Präzisionsrationierungstechnologien, die Landwirten helfen, die Fütterungsgenauigkeit zu verbessern und gleichzeitig den Futtermittelverbrauch und die Betriebsleistung zu überwachen. Gleichzeitig haben Lieferanten die Möglichkeit, modulare und skalierbare Systeme anzubieten, die in bestehende Farminfrastrukturen integriert werden können, sodass Erzeuger die Automatisierung einführen können, ohne eine vollständige Stallumgestaltung vornehmen zu müssen. Der wachsende Fokus auf Nachhaltigkeit unterstützt ebenfalls die Einführung, da Systeme, die den Futterverbrauch, Umwandlungsquoten und Fütterungshäufigkeit verfolgen, Farmen dabei helfen können, Verschwendung zu identifizieren und die Ressourcennutzung zu verbessern.
Wichtigste Erkenntnisse des Berichts
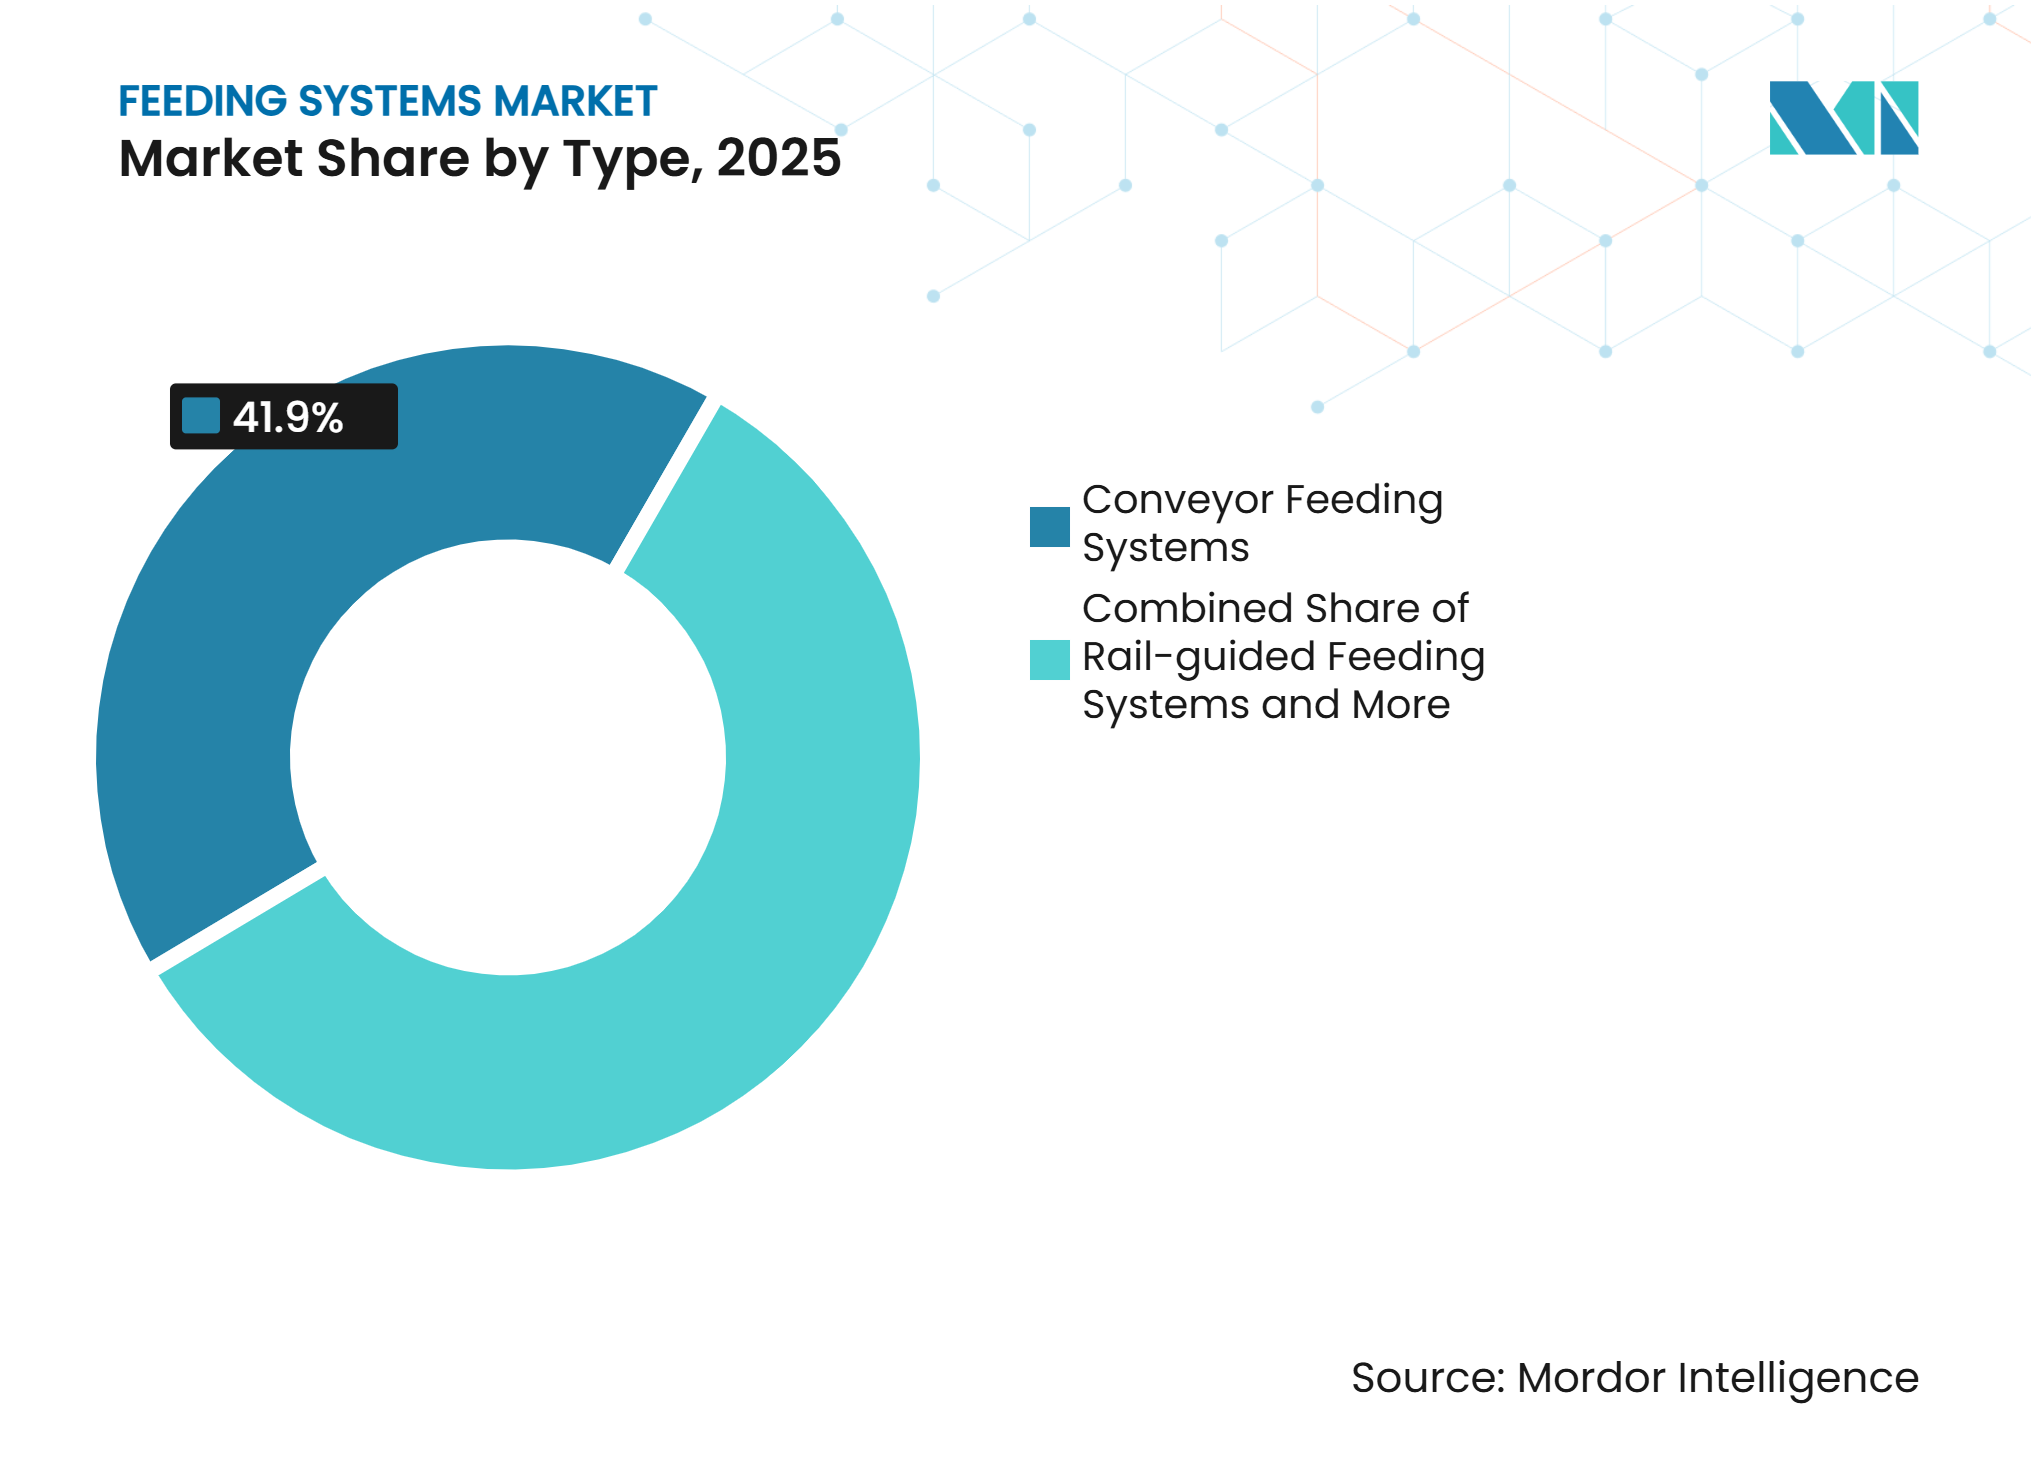
- Nach Typ hielten Förderer-Fütterungssysteme im Jahr 2025 einen Marktanteil von 41,9 % am Markt für Fütterungssysteme, während selbstfahrende Fütterungssysteme voraussichtlich mit der schnellsten CAGR von 7,8 % von 2026 bis 2031 wachsen werden.
- Nach Nutztierart hielten Wiederkäuer im Jahr 2025 einen Marktanteil von 45,9 % am Markt für Fütterungssysteme, während Geflügel voraussichtlich mit der schnellsten CAGR von 8,2 % von 2026 bis 2031 wachsen wird.
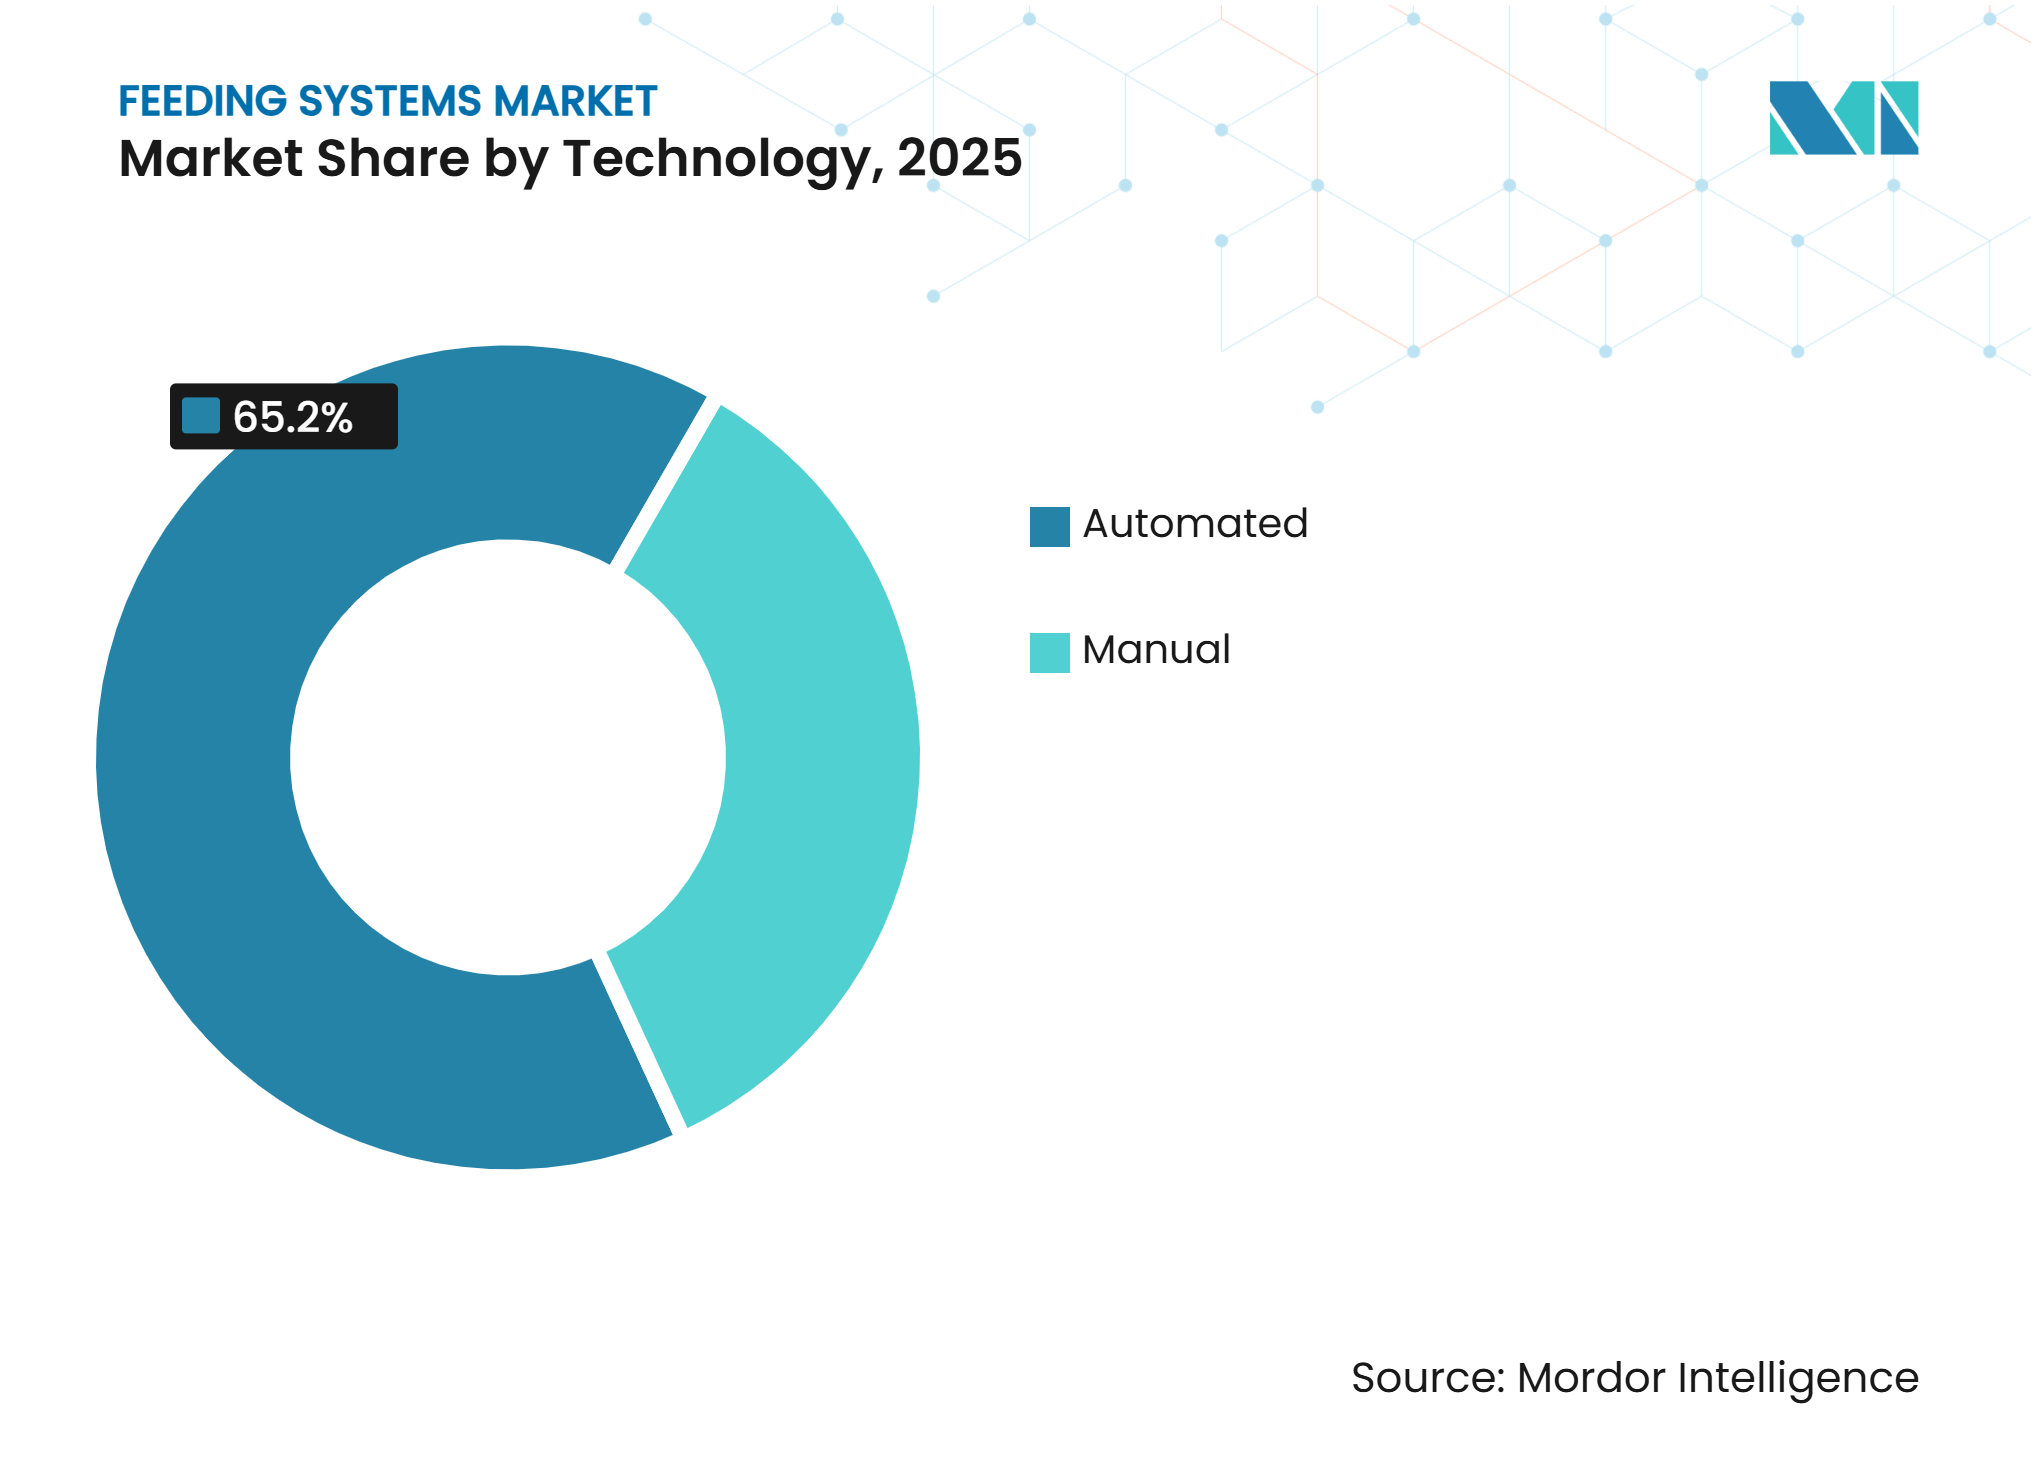
- Nach Technologie hielten automatisierte Fütterungssysteme im Jahr 2025 einen Marktanteil von 65,2 % am Markt für Fütterungssysteme und werden voraussichtlich mit der schnellsten CAGR von 7,4 % von 2026 bis 2031 wachsen.
- Nach Funktion machten Steuerungssysteme im Jahr 2025 einen Anteil von 38,8 % am Markt für automatisierte Fütterungssysteme aus, während Mischsysteme voraussichtlich mit der schnellsten CAGR von 7,9 % von 2026 bis 2031 wachsen werden.
- Nach Geografie entfiel auf Europa im Jahr 2025 ein Marktanteil von 32,9 % am Markt für Fütterungssysteme, während Asien-Pazifik voraussichtlich bis 2031 mit der schnellsten CAGR von 8,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nutztierproduktion und Kommerzialisierung von Farmen | +1.50% | Global, stärkste Auswirkung in China, Indien, Brasilien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel und steigende Arbeitslöhne in der Landwirtschaft | +1.20% | Nordamerika, Europa, Japan, Australien und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Präzisionsfütterung für bessere Futterumwandlung | +1.00% | Global, angeführt von den Vereinigten Staaten, den Niederlanden, China und Brasilien | Mittelfristig (2–4 Jahre) |
| IoT, Robotik und Integration von künstlicher Intelligenz | +0.80% | Nordamerika, Europa und entwickelte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Modulare Nachrüstungsnachfrage von mittelgroßen Farmen | +0.70% | Asien-Pazifik, Südamerika, Osteuropa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Überwachung der Kohlenstoffintensität in der Nutztierproduktion | +0.50% | Märkte der Europäischen Union, Nordamerika und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nutztierproduktion und Kommerzialisierung von Farmen
Die kommerzielle Expansion der Nutztierhaltung ist eine zentrale Nachfragequelle für Fütterungsgeräte. Milch-, Geflügel-, Schweine- und Rinderbetriebe benötigen eine zuverlässigere Futterlieferung, wenn sie über familiengeführte Betriebe hinauswachsen. Manuelle Prozesse werden schwieriger zu handhaben, wenn die Tierzahlen, Fütterungsgruppen und täglichen Rationenmengen zunehmen. Brasilien veranschaulicht diesen Wandel, da die Hühnerfleischproduktion voraussichtlich 15,8 Millionen Tonnen im Jahr 2026 erreichen wird, während die Exporterlöse aus Hühnerfleisch im Jahr 2025 9,8 Milliarden USD erreichten. Ein Milchviehbetrieb mit 1.000 Kühen erfordert ein anderes Fütterungslayout als ein Betrieb mit 500 Kühen, da die Futterlogistik schneller steigt als die Tierzahl allein[1]. China und Indien kommerzialisieren gleichzeitig die Wiederkäuer-, Geflügel- und Schweineproduktion, was die Nachfrage nach Neuinstallationen und Ersatz unterstützt. Förderer-, schienengeführte und selbstfahrende Systeme können größeren Farmen helfen, die Futterlieferung über mehrere Tiergruppen hinweg aufrechtzuerhalten. Diese Expansion unterstützt den Markt für Fütterungssysteme, da Geräte zu einem Teil der täglichen Produktionskapazität werden und nicht nur ein optionales Upgrade darstellen.
Arbeitskräftemangel und steigende Arbeitslöhne in der Landwirtschaft
Arbeitskräfteengpässe in der Landwirtschaft veranlassen Nutztierhalter, die Automatisierung ernsthafter zu prüfen. Die Europäische Union verlor im Zeitraum 2010–2025 laut dem Statistischen Amt der Europäischen Union das Äquivalent von 3,0 Millionen Vollzeitarbeitskräften in der Landwirtschaft. Gleichzeitig stiegen die Agrarlöhne in den Vereinigten Staaten im Zeitraum 2019–2024 schneller als die allgemeine Inflation. Automatisierte Fütterung kann den Zeitaufwand für die wiederholte Futtervorbereitung und -lieferung reduzieren. Im Jahr 2025 stellte eine Studie des Fachbereichs Tierwissenschaften der Universität Minnesota fest, dass Herden, die automatisierte Fütterungsroboter verwenden, 10,7 Mal täglich Futter erhielten, verglichen mit 1–2 Mal bei konventionellen Systemen, und eine um 33 % geringere tägliche Trockenmassevariation in den Futtertrögen für automatisierte Roboterherden verzeichneten. Ein Feldbericht aus dem Jahr 2026 vom Politecnico di Milano stellte fest, dass die Automatisierung es 2-köpfigen italienischen Milchviehteams ermöglichte, die Fütterungsarbeit auf Tiergesundheit und Reproduktionsmanagement zu verlagern[2]. Japan steht vor einem ähnlichen Bedarf, da eine alternde ländliche Arbeitnehmerschaft nicht im erforderlichen Maß ersetzt wurde. Der Markt für Fütterungssysteme profitiert, wenn Betreiber Arbeitseinsparungen als notwendig erachten, um den Farmbetrieb aufrechtzuerhalten.
Präzisionsfütterung für bessere Futterumwandlung
Präzisionsfütterung gewinnt in kommerziellen Nutztierbetrieben zunehmend an Bedeutung. Sie verwendet kalibrierte Rationen und Fütterungspläne für einzelne Tiere oder definierte Gruppen. Futter ist der höchste Betriebskostenfaktor für viele Nutztierbetriebe, sodass selbst eine kleine Verbesserung der Futterumwandlung im großen Maßstab von Bedeutung sein kann. Sensorbasierte Forschung, die 2026 veröffentlicht wurde, ergab, dass Nah-Infrarot-Spektroskopie und vernetzte Plattformen Rationen anhand von Futterfeuchtigkeit und Nährstoffdaten anpassen können[3]. Dies kann die Differenz zwischen der formulierten Ration und der Ration, die den Futtertrog erreicht, verringern. Dieselben Geräte können detaillierte Aufzeichnungen erstellen, die Zucht, Gesundheitsüberwachung und Kohlenstoffbilanzierung unterstützen. Die Niederlande verfügen über eine hohe Konzentration kommerzieller Präzisionsfütterungsinstallationen, die teilweise durch Anforderungen an die Stickstoffnutzungseffizienz unterstützt werden. Diese Bedingungen unterstützen den Markt für Fütterungssysteme, indem sie den Wert von Geräten über die reine Futterhandhabung hinaus erweitern.
Integration von Internet der Dinge, Robotik und künstlicher Intelligenz in Fütterungsgeräte
Vernetzte Sensoren, Robotik und künstliche Intelligenz verändern die Rolle von Fütterungsgeräten auf Nutztierbetrieben. Diese Systeme können den Arbeitsaufwand für jeden Fütterungszyklus reduzieren und gleichzeitig Daten für Farmmanagement-Entscheidungen generieren. Adaptive Steuerungen können Stallbelegung, Sortiermuster, Melkbesuche und andere Verhaltensweisen der Tiere nutzen, um Fütterungszeiten und -mengen anzupassen. Eine 2026 in npj Veterinary Sciences veröffentlichte Studie ergab, dass digitale Zwillinge von Tieren Futterzusammensetzung, Aufnahmemuster, Körpergewicht, Sensorbeobachtungen und Farmaufzeichnungen integrieren können, um Nährstoffungleichgewichte zu identifizieren und Methanintensitätsrisiken zu überwachen, bevor Produktionsverluste zunehmen[4]. Die Forschung beschreibt digitale Zwillinge als kontinuierlich aktualisierte Darstellungen, die biologische, verhaltensbezogene, umweltbezogene und managementbezogene Daten verbinden, um Ergebnisse auf Tier- und Farmebene zu bewerten. Die kurzfristige Anwendung dieser Werkzeuge wird voraussichtlich am stärksten in der Entscheidungsunterstützung sein, anstatt in vollständig autonomer Steuerung. Proprietäre Steuerungssysteme können die Integration erschweren, wenn Farmen Geräte von mehreren Lieferanten verwenden, was den Wert interoperabler Plattformen erhöht und Einführungsbarrieren für Farmen schafft, die ältere Fütterungs-, Melk- und Tierüberwachungsinfrastrukturen verbinden müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Geräte und Installation | -1.90% | Global, am stärksten in Indien, Subsahara-Afrika, Brasilien und moderat in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Infrastrukturintegration und Interoperabilität | -1.10% | Vereinigte Staaten, Deutschland, China, Brasilien, Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Finanzierung und technischer Support für kleine Farmen | -0.90% | Indien, Nigeria, Brasilien, Mexiko, Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Futtervariabilität und Risiko der Sensorkalibrierung | -0.40% | Vereinigte Staaten, Kanada, Frankreich, Brasilien und gemäßigte Produktionsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Geräte und Installation
Fortschrittliche Fütterungssysteme können Robotereinheiten, Förderer, Silos, elektronische Steuerungen, Bauarbeiten und Inbetriebnahme erfordern. Diese Anforderungen machen die Anfangsinvestition für viele Farmbetreiber schwer finanzierbar. Vollständige Systeminstallationen für kommerzielle Milchviehbetriebe können 500.000 USD übersteigen. Futterkosten können 60–70 % der Betriebskosten in der Nutztierhaltung ausmachen, wenn die Rohstoffpreise volatil sind, was Kapitalentscheidungen vorsichtiger machen kann. Hohe Projektkosten können den Kauf auf die größten Farmen konzentrieren. Dies kann Lieferanten dazu veranlassen, ihre Designs auf große Herden auszurichten und mittelgroße Farmen mit weniger geeigneten Optionen zurückzulassen. Währungsabwertung und begrenzte lokale Finanzierungsmöglichkeiten erhöhen die Kosten für importierte Geräte in Südasien und Subsahara-Afrika. Diese Barrieren können die Einführung im Markt für Fütterungssysteme verlangsamen, selbst wenn Arbeits- und Produktionsbedürfnisse die Automatisierung begünstigen.
Einschränkungen bei der Infrastrukturintegration und Interoperabilität
Ältere Ställe und vorhandene Geräte können neue Automatisierungsprojekte schwer installierbar machen. Farmen müssen möglicherweise Fütterungssysteme mit Melkstandsteuerungen, Robotermelkeinheiten, Klimasteuerungen, Sensornetzwerken und bestehenden Elektrosystemen verbinden. Deutschland und China verfügen über eine hohe Basismechanisierung, was die Integrationsbelastung für Farmen erhöhen kann, die bereits mehrere Technologien nutzen. Schlechte Kommunikation zwischen Systemen kann die Rationierungsgenauigkeit verringern und Betriebswarnungen verzögern. Fütterungssoftware verschiedener Lieferanten kann auch inkompatible Datenformate verwenden. Dies schränkt die Möglichkeit ein, eine einheitliche Managementansicht über alle Farmaktivitäten hinweg zu erstellen. Offene Protokolle für vernetzte Geräte könnten diese Einschränkungen verringern, aber proprietäre Datenplattformen bleiben für Gerätehersteller kommerziell attraktiv. Das Hemmnis kann Käufe im Markt für Fütterungssysteme verzögern, wenn der Wert eines neuen Systems davon abhängt, es mit älteren Anlagen zu verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fördersysteme führen die installierte Nachfrage an und selbstfahrende Systeme wachsen am schnellstenFörderer-Fütterungssysteme hielten im Jahr 2025 einen Marktanteil von 41,9 % am Markt für Fütterungssysteme und sind damit die größte Typkategorie. Ihre installierte Basis ist am stärksten in großen Milchvieh- und Schweinebetrieben mit festen Stalllayouts. Schienengeführte Fütterungssysteme folgten den Förderern unter den genannten Systemtypen. Förderer eignen sich für die Hochdurchsatzfütterung über mehrere Tiergruppen hinweg. Farmen mit mehr als 500 Tieren können ihre kontinuierliche Lieferkapazität nutzen, um große tägliche Futtermengen zu bewältigen. Ihre Betriebslebensdauer kann sich bei routinemäßiger Wartung auf 15–20 Jahre erstrecken. Diese lange Lebensdauer unterstützt die anhaltende Nachfrage nach Ketten, Steuerungen, Sensoren und Ersatzteilen. Schienengeführte Systeme bleiben in zweckgebauten Milchviehanlagen relevant, wo Wiederholbarkeit und Melkstandintegration höhere Baukosten rechtfertigen.
Selbstfahrende Fütterungssysteme werden voraussichtlich mit einer CAGR von 7,8 % von 2026 bis 2031 wachsen und sind damit die am schnellsten wachsende Kategorie unter den genannten Fütterungssystemtypen. Ihr Wachstum wird durch die zunehmende Einführung bei mittelgroßen Farmen unterstützt, die über konventionelle traktor- und mischwagenbasierte Fütterungspraktiken hinausgehen möchten. Da diese Systeme keine eingebetteten Schienen oder umfangreiche Stallmodifikationen erfordern, eignen sie sich gut für modulare Nachrüstprojekte, sodass Farmen die Automatisierung mit weniger Infrastrukturänderungen einführen können. Zur Unterstützung dieses Trends stellte Trioliet B.V. den Triomatic WP 2 600 auf der EuroTier 2024 vor, der für Farmen mit 600–800 Vieheinheiten konzipiert ist, wobei das System auf vier Roboter für bis zu 2.500 Vieheinheiten skalierbar ist. Die Produktivitätsvorteile der automatisierten Fütterung stärken den Einführungsfall weiter, wobei Farmen robotergestützte Fütterungssysteme nutzen. Diese Vorteile, kombiniert mit einfacherer Installation und Skalierbarkeit, werden voraussichtlich die weitere Einführung selbstfahrender Fütterungssysteme unterstützen, da mittelgroße Nutztierbetriebe zunehmend auf automatisierte und präzise Fütterung umsteigen.



Nach Nutztierart:
Wiederkäuer halten den größten Anteil und Geflügel verzeichnet das höchste WachstumWiederkäuer machten im Jahr 2025 einen Marktanteil von 45,9 % am Markt für Fütterungssysteme aus, den größten Anteil unter den Nutztierkategorien. Milchvieh- und Rinderbetriebe benötigen erhebliche Infrastruktur für Mischung, Verteilung und Futterschieben. Milchviehbetriebe bilden die wichtigste installierte Basis für automatisierte Misch- und Schienenverteilungsgeräte. Fütterungshäufigkeit und Rationskonsistenz spielen eine direkte Rolle im täglichen Milchviehbetrieb. Europa, Nordamerika und Südamerika verfügen über eine dichte Rinderproduktion, die diese Position unterstützt. Schweine sind eine weitere etablierte Kategorie im Markt für Fütterungssysteme. Elektronische Sauenfütterung und phasenspezifische Lieferung werden in Schweinebetrieben schon länger eingesetzt als in der Geflügelhaltung. Diese Betriebe generieren Ersatz- und Upgrade-Nachfrage, da sie digitale Herdenmanagementplattformen einführen.
Geflügel wird voraussichtlich mit einer CAGR von 8,2 % von 2026 bis 2031 expandieren, der schnellsten offengelegten Wachstumsrate unter den Nutztierkategorien. Broiler- und Legehennenbetriebe werden in Asien-Pazifik, Südamerika und Teilen Subsahara-Afrikas zunehmend industrialisiert. China, Indien, Thailand und Vietnam verlagern sich von der Hinterhofgeflügelhaltung hin zu größeren integrierten Betrieben. Dieser Übergang unterstützt Erstkäufe von Tellerfutterautomaten, Kettenfördersystemen und volumetrischen Verteilungssystemen. Big Dutchman AG führte 2026 den verbesserten iDOL 29 Futtersensor für Broiler-Tellerfütterungssysteme ein. Er unterstützt die kontaktlose Konfiguration über ein Smartphone. Die Kategorie Sonstige umfasst Aquakultur, Pferde und Schafe, wo Erzeuger Präzisionsfütterungsmethoden anwenden, die in der Milchviehhaltung entwickelt wurden.
Nach Technologie:
Automatisierte Systeme behalten einen klaren UmsatzvorsprungAutomatisierte Fütterungssysteme machten im Jahr 2025 65,2 % des Marktes für Fütterungssysteme aus und sind damit die dominante Technologiekategorie. Ihre starke Marktposition wird durch ein breites Lösungsspektrum unterstützt, von halbautomatischen Fördersystemen mit elektronischen Steuerungen bis hin zu vollständig autonomen Robotereinheiten, sodass Farmen Geräte entsprechend ihren Automatisierungsanforderungen und Investitionskapazitäten auswählen können. Die Kosten können von rund 15.000 USD für Einstiegsmodule bis zu mehr als 500.000 USD für integrierte vollständige Stallrobotiksysteme reichen. Produktinnovationen unterstützen die Einführung weiter, wobei Lely im März 2025 den Vector MFR Next einführte, der die Futterladungskapazität erhöhte und das gleichzeitige Laden von zwei Robotern ermöglichte. Diese Entwicklungen werden voraussichtlich die Nachfrage nach automatisierten Systemen stärken, da Nutztierbetriebe zunehmend nach skalierbaren Lösungen suchen, die die Fütterungseffizienz verbessern und gleichzeitig manuelle Eingriffe reduzieren.
Automatisierte Fütterungssysteme werden voraussichtlich mit der schnellsten CAGR von 7,4 % von 2026 bis 2031 wachsen, unterstützt durch steigende Arbeitskosten und den zunehmenden Bedarf an konsistenter Fütterung und Echtzeit-Farmdaten. Ihre Einführung wird voraussichtlich zunehmen, da Nutztierbetriebe manuelle Eingriffe reduzieren, die Fütterungsgenauigkeit verbessern und die Futternutzung optimieren möchten. Eine größere Verfügbarkeit skalierbarer Technologien, verbesserte Finanzierungsoptionen und erweiterter technischer Support werden ebenfalls erwartet, die Einführung zu fördern, insbesondere bei mittelgroßen und großen kommerziellen Farmen, die von konventionellen Fütterungspraktiken abweichen. Manuelle Fütterungssysteme bleiben relevant, wo Investitionsbudgets begrenzt sind. Sie bleiben auch wichtig, wo Stalllayouts keine automatisierte Hardware unterstützen können.

Nach Funktion:
Steuerungssysteme unterstützen den Durchsatz, während Mischung, Befüllung und Siebung an Bedeutung gewinnenSteuerungssysteme machten im Jahr 2025 38,8 % des Marktes für automatisierte Fütterungssysteme aus und sind damit die führende Funktionskategorie. Ihre Dominanz wird durch den zunehmenden Einsatz elektronischer Überwachung und softwarebasierter Steuerungen zur Verwaltung von Fütterungsplänen, Verfolgung des Futterverbrauchs und Aufrechterhaltung einer konsistenten Rationenlieferung unterstützt. Da Farmen stärker automatisiert werden, liefern Steuerungssysteme auch Daten, die Erzeugern helfen können, die Fütterungsleistung zu überwachen und betriebliche Ineffizienzen zu identifizieren.
Mischsysteme werden voraussichtlich mit der schnellsten CAGR von 7,9 % von 2026 bis 2031 wachsen, unterstützt durch den zunehmenden Bedarf an genauer und konsistenter Rationenvorbereitung, da Nutztierbetriebe expandieren. Moderne Mischgeräte integrieren Wäge- und Wägezellentechnologien, um die Zutatenabmessung zu verbessern und gleichmäßigere Futterchargen zu erzielen. Die Einführung des Double Ended Differential Beam Wägezellensystems von Trioliet B.V. im Juli 2026 spiegelt diesen Wandel hin zu größerer Wägegenauigkeit in Mischfuttergeräten wider. Seine Fünf-Punkt-Wägeanordnung ist darauf ausgelegt, dynamische Mischlasten zu kompensieren und die Gewichtsregistrierung zu verbessern, was eine genauere Rationenvorbereitung unterstützt. Da Erzeuger zunehmend Futterkonsistenz, reduzierte Formulierungsfehler und effizienten Einsatz von Zutaten priorisieren, werden Mischsysteme voraussichtlich in kommerziellen Nutztierbetrieben an Verbreitung gewinnen.
Geografische Analyse
Europa hielt den größten Anteil am Markt für Fütterungssysteme und machte im Jahr 2025 32,9 % aus. Die starke Nachfrage wird durch die etablierten kommerziellen Milchvieh-, Rinder- und Schweinehaltungssektoren der Region unterstützt, insbesondere in Deutschland, Frankreich, den Niederlanden und Dänemark. Die reife Nutztierwirtschaft der Region und die etablierte Gerätebasis unterstützen auch weiterhin Investitionen in automatisierte Fütterungstechnologien, da Erzeuger die Fütterungskonsistenz, Arbeitseffizienz und Betriebskontrolle verbessern möchten.
Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen und von 2026 bis 2031 mit einer CAGR von 9,3 % expandieren. Das Wachstum der Region wird durch die zunehmende Kommerzialisierung und Modernisierung der Nutztierhaltung angetrieben, insbesondere in China, Indien und Südostasien. Die Expansion größerer und stärker integrierter Nutztierbetriebe fördert Investitionen in automatisierte Fütterungsgeräte, während Arbeitskräfteengpässe und der Bedarf an konsistenter Futterlieferung die Einführung weiter unterstützen.
In anderen Regionen wird die Nachfrage auch durch den schrittweisen Übergang von konventionellen Fütterungspraktiken hin zu automatisierten und präzisionsbasierten Systemen unterstützt. Wachsende Farmgrößen, steigende Arbeitsanforderungen und der Bedarf zur Verbesserung der Futternutzung ermutigen Erzeuger, Fütterungsabläufe zu modernisieren. Die Einführung variiert jedoch je nach Markt in Abhängigkeit von Farmgröße, Infrastrukturverfügbarkeit, Investitionskapazität und Zugang zu technischem Support, was Chancen für Lieferanten schafft, die skalierbare und anpassungsfähige Fütterungslösungen anbieten.
Wettbewerbslandschaft
Marktkonzentration
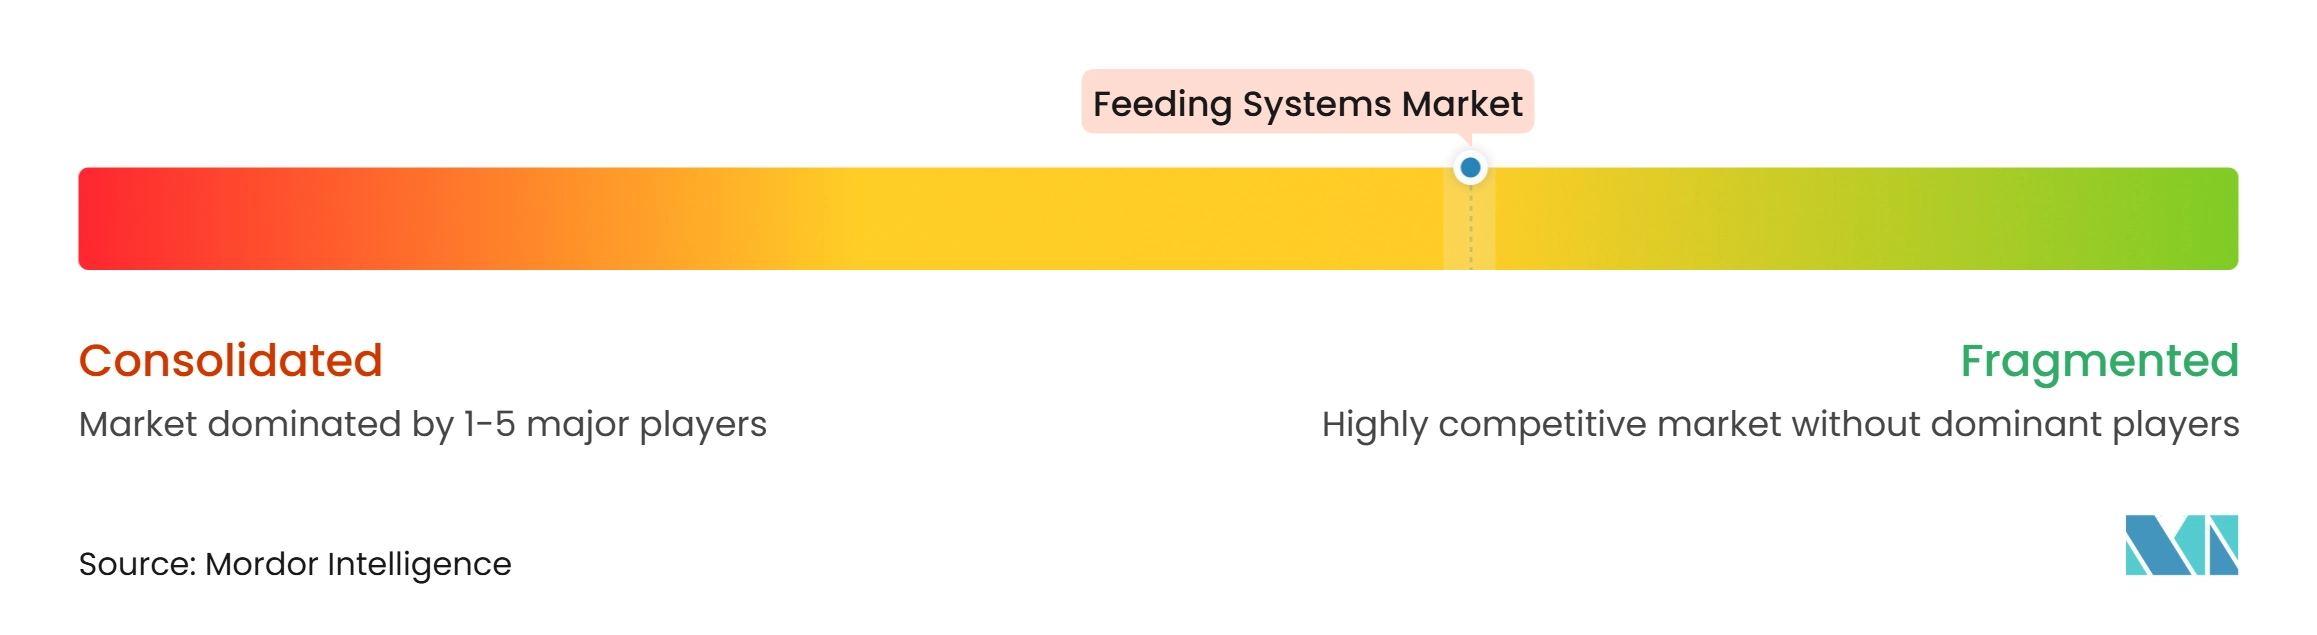
Der Markt für Fütterungssysteme ist mäßig fragmentiert, wobei die fünf größten Hersteller im Jahr 2025 gemeinsam einen erheblichen Marktanteil halten. GEA Group Aktiengesellschaft hielt durch seine Farm Technologies Division eine führende Position. Tetra Laval Group ist durch sein DeLaval-Produktportfolio stark vertreten, während Lely ein weiterer prominenter Lieferant automatisierter Fütterungslösungen ist. Der verbleibende Markt wird von regionalen Lieferanten und nutztierspezifischen Herstellern bedient, darunter Rovibec Agrisolutions, das in der nordamerikanischen Milchwirtschaft tätig ist, BouMatic, das Roboter-Milchviehbetriebe in Europa und Nordamerika bedient, und Valmetal, das mechanische und halbautomatisierte Fördersysteme liefert.
Große Lieferanten stärken ihre Technologiepositionen, anstatt sich nur auf geografische Expansion zu konzentrieren. Trioliet B.V. stellte 2024 den Triomatic WP 2 600 und 2026 das Double Ended Differential Beam Wägesystem vor. Lely brachte im März 2025 den Vector MFR Next mit 35 % mehr Futterladungskapazität auf den Markt. Big Dutchman AG und Schauer Agrotronic GmbH konzentrieren sich auf die Automatisierung von Geflügel- und Schweinehaltung. Artenspezifische Steuerungen und biosicherheitskompatible Materialien schaffen eine differenzierte Position in diesen Anwendungen. Diese Strategien spiegeln die Nachfrage nach genauerer Fütterung und geringerem täglichem Arbeitsbedarf wider.
Modulare Nachrüstsysteme unter 25.000 USD bleiben eine klare Möglichkeit für Farmen mit 60–100 Tieren. Die Integration von Aquakultur bleibt ebenfalls relevant innerhalb der Nutztierkategorie Sonstige. Durch künstliche Intelligenz aktivierte Steuerungssysteme können dokumentierte Fütterungsprotokolle über verschiedene Stalldesigns hinweg erstellen. Patente für vernetzte Nutztierfütterungssysteme in China in den Jahren 2025 und 2026 deuten auf anhaltendes Interesse an Sensorkalibrierung und Echtzeit-Rationenanpassung hin. Die Einhaltung der Normen der Internationalen Organisation für Normung 11684 und der Internationalen Organisation für Normung 4254 kann etablierte Lieferanten begünstigen, da die Zertifizierung Zeit und Kosten hinzufügt. Gerätehersteller, die die Integration vereinfachen, können eine wichtige Einführungsbarriere adressieren. Die führenden Hersteller behalten eine bedeutende Präsenz, aber ein erheblicher Teil des Marktes verbleibt bei regionalen Lieferanten und spezialisierten Geräteherstellern. Diese breite Lieferantenbasis begrenzt die Dominanz einzelner Unternehmen und schafft eine relativ ausgewogene Marktstruktur bei globalen und regionalen Fütterungssystemanbietern.
Marktführer im Bereich Fütterungssysteme
-
GEA Group Aktiengesellschaft
-
Tetra Laval Group
-
Lely
-
Trioliet B.V.
-
Big Dutchman AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fütterungssysteme Unternehmen in diesem Bericht
- GEA Group Aktiengesellschaft
- Trioliet B.V.
- Tetra Laval Group
- Lely
- VDL Groep B.V.
- AGCO Corporation
- ScaleAQ
- BouMatic
- Rovibec Agrisolutions
- AKVA Group ASA
- Dairymaster
- Maskinfabrikken Cormall A/S
- Schauer Agrotronic GmbH
- Big Dutchman AG
- Valmetal
Neueste Industrielle Entwicklungen in Markt für Fütterungssysteme
- Juli 2026: Trioliet B.V. führte das neue Double Ended Differential Beam Wägezellensystem als Standardausrüstung für alle Solomix Tandemachsen-Mischfuttergeräte ein. Die 5-Punkt-Anordnung kompensiert dynamische Mischlasten und ermöglicht eine genauere Futterrationsmessung.
- März 2025: Lely stellte den Vector MFR Next Misch- und Fütterungsroboter vor. Er verfügt über eine um 35 % größere Futterladungskapazität, unterstützt Lasten bis zu 800 kg und ermöglicht es 2 Robotern, an 1 Futterzentrum für Farmen mit mehr als 800 Kühen zu laden.
- Oktober 2024: Trioliet B.V. stellte den Triomatic WP 2 600 Fütterungsroboter auf der Eurotier 2024 in Hannover, Deutschland vor. Das System hat eine Kapazität von 6 m³ und kann auf 4 Roboter für bis zu 2.500 Vieheinheiten skaliert werden.
Berichtsumfang des globalen Marktes für Fütterungssysteme
Fütterungssysteme sind Geräte und automatisierte oder mechanische Lösungen, die zur Lagerung, Handhabung, Mischung, Transport, Verteilung und Lieferung von Futter an Nutztiere auf kontrollierte und effiziente Weise verwendet werden. Der Marktbericht für Fütterungssysteme ist segmentiert nach Typ (schienengeführte Fütterungssysteme, Förderer-Fütterungssysteme, selbstfahrende Fütterungssysteme), nach Nutztierart (Wiederkäuer, Geflügel, Schweine und andere), nach Technologie (automatisiert und manuell), nach Funktion (Steuerung, Mischung, Befüllung & Siebung und weitere) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schienengeführte Fütterungssysteme |
| Förderer-Fütterungssysteme |
| Selbstfahrende Fütterungssysteme |
| Wiederkäuer |
| Geflügel |
| Schweine |
| Sonstige |
| Automatisiert |
| Manuell |
| Steuerung |
| Mischung |
| Befüllung & Siebung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Typ | Schienengeführte Fütterungssysteme | |
| Förderer-Fütterungssysteme | ||
| Selbstfahrende Fütterungssysteme | ||
| Nach Nutztierart | Wiederkäuer | |
| Geflügel | ||
| Schweine | ||
| Sonstige | ||
| Nach Technologie | Automatisiert | |
| Manuell | ||
| Nach Funktion | Steuerung | |
| Mischung | ||
| Befüllung & Siebung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor für Fütterungssysteme im Jahr 2026?
Die Marktgröße für Fütterungssysteme beträgt im Jahr 2026 11,11 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 15,14 Milliarden USD erreichen.
Welcher Fütterungssystemtyp wächst am schnellsten?
Selbstfahrende Fütterungssysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,8 % wachsen.
Welche Nutztierkategorie hat die stärksten Wachstumsaussichten?
Geflügel wird voraussichtlich von 2026 bis 2031 mit der schnellsten CAGR von 8,2 % wachsen.
Welche Region wächst am schnellsten bei Fütterungsgeräten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,1 % wachsen, unterstützt durch kommerzielle Expansion in China, Indien und Südostasien.