
Taille et part du marché des systèmes d'alimentation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
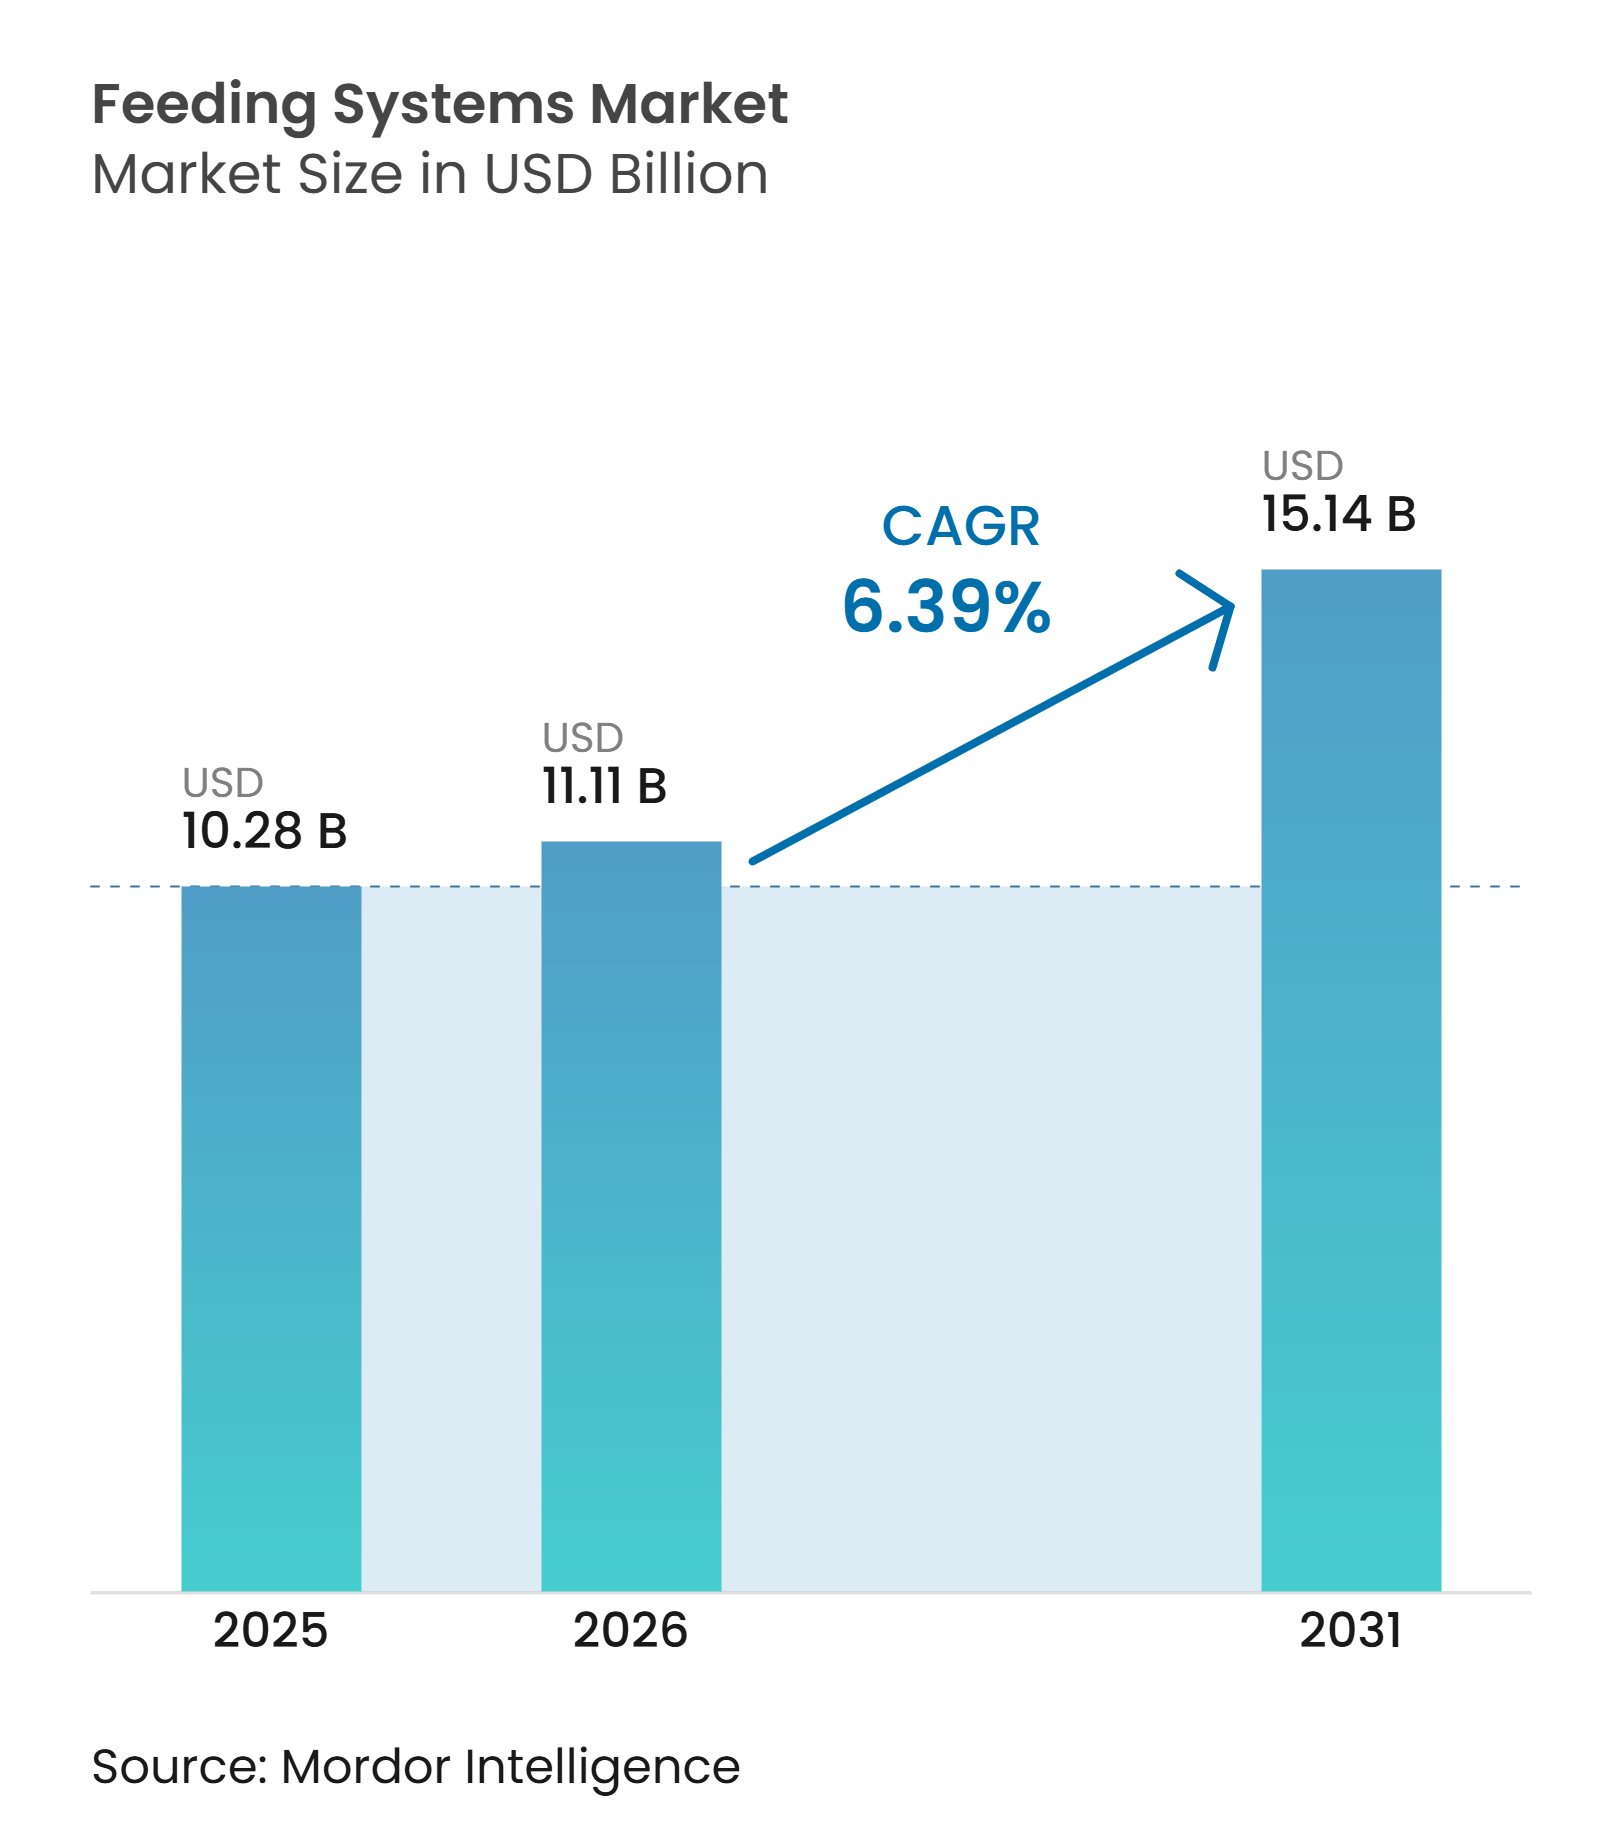
| Taille du Marché (2026) | 11.11 Milliards de dollars |
| Taille du Marché (2031) | 15.14 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 6.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'alimentation par Mordor Intelligence
Le marché des systèmes d'alimentation est estimé à 10,28 milliards USD en 2025 et 11,11 milliards USD en 2026, pour atteindre 15,14 milliards USD d'ici 2031, à un CAGR estimé de 6,39 % de 2026 à 2031. Cette croissance est soutenue par l'augmentation de la taille et la commercialisation des exploitations d'élevage, qui crée un besoin accru d'équipements fiables et efficaces pour la manutention et la distribution des aliments. À mesure que les exploitations s'agrandissent, les pénuries de main-d'œuvre incitent les producteurs à adopter des systèmes d'alimentation automatisés dans les secteurs laitier, avicole, porcin et bovin, afin de réduire le travail manuel et de maintenir des horaires d'alimentation réguliers. En réponse, les fournisseurs d'équipements se concentrent de plus en plus sur la robotique, les commandes connectées et les technologies de rationnement de précision, aidant les agriculteurs à améliorer la précision de l'alimentation tout en surveillant la consommation d'aliments et les performances opérationnelles. Dans le même temps, les fournisseurs ont la possibilité de proposer des systèmes modulaires et évolutifs pouvant être intégrés dans l'infrastructure agricole existante, permettant aux producteurs d'introduire l'automatisation sans entreprendre une refonte complète de la grange. L'accent croissant mis sur la durabilité soutient également l'adoption, car les systèmes qui suivent la consommation d'aliments, les taux de conversion et la fréquence d'alimentation peuvent aider les exploitations à identifier les gaspillages et à améliorer l'utilisation des ressources.
Points clés du rapport
- Par type, les systèmes d'alimentation à convoyeur détenaient 41,9 % de la part du marché des systèmes d'alimentation en 2025, tandis que les systèmes d'alimentation automoteurs devraient croître au CAGR le plus rapide de 7,8 % de 2026 à 2031.
- Par bétail, les ruminants détenaient 45,9 % de la part du marché des systèmes d'alimentation en 2025, tandis que les volailles devraient croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
- Par technologie, les systèmes d'alimentation automatisés détenaient 65,2 % de la taille du marché des systèmes d'alimentation en 2025 et devraient croître au CAGR le plus rapide de 7,4 % de 2026 à 2031.
- Par fonction, les systèmes de contrôle représentaient 38,8 % de la part du marché des systèmes d'alimentation automatisés en 2025, tandis que les systèmes de mélange devraient croître au CAGR le plus rapide de 7,9 % de 2026 à 2031.
- Par géographie, l'Europe représentait 32,9 % de la part du marché des systèmes d'alimentation en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 8,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la production animale et commercialisation des exploitations | +1.50% | Mondial, impact le plus élevé en Chine, en Inde, au Brésil et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre et hausse des coûts de la main-d'œuvre agricole | +1.20% | Amérique du Nord, Europe, Japon, Australie et Asie de l'Est | Court terme (≤ 2 ans) |
| Alimentation de précision pour une meilleure conversion alimentaire | +1.00% | Mondial, porté par les États-Unis, les Pays-Bas, la Chine et le Brésil | Moyen terme (2-4 ans) |
| Intégration de l'IoT, de la robotique et de l'IA | +0.80% | Amérique du Nord, Europe et marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de modernisation modulaire des exploitations de taille moyenne | +0.70% | Asie-Pacifique, Amérique du Sud, Europe de l'Est, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Surveillance de l'intensité carbone pour la production animale | +0.50% | Marchés de l'Union européenne, Amérique du Nord et Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la production animale et commercialisation des exploitations
L'expansion commerciale de l'élevage est une source centrale de demande pour les équipements d'alimentation. Les exploitations laitières, avicoles, porcines et bovines ont besoin d'une distribution d'aliments plus répétable à mesure qu'elles dépassent le stade des exploitations familiales. Les processus manuels deviennent plus difficiles à gérer lorsque le nombre d'animaux, les groupes d'alimentation et les volumes de rations journalières augmentent. Le Brésil illustre ce changement, car la production de viande de poulet devrait atteindre 15,8 millions de tonnes en 2026, tandis que les recettes d'exportation de poulet ont atteint 9,8 milliards USD en 2025. Une exploitation laitière de 1 000 vaches nécessite une organisation de l'alimentation différente d'une exploitation de 500 vaches, car la logistique alimentaire augmente plus vite que le seul effectif[1]. La Chine et l'Inde commercialisent simultanément la production de ruminants, de volailles et de porcs, ce qui soutient la demande de nouvelles installations et de remplacement. Les systèmes à convoyeur, sur rail et automoteurs peuvent aider les grandes exploitations à maintenir la distribution d'aliments entre plusieurs groupes d'animaux. Cette expansion soutient le marché des systèmes d'alimentation, car les équipements font partie intégrante de la capacité de production quotidienne plutôt que d'être une mise à niveau facultative.
Pénuries de main-d'œuvre et hausse des coûts de la main-d'œuvre agricole
Les contraintes en matière de main-d'œuvre agricole incitent les éleveurs à envisager l'automatisation plus sérieusement. L'Union européenne a perdu l'équivalent de 3,0 millions de travailleurs agricoles à temps plein sur la période 2010-2025, selon l'Office statistique de l'Union européenne. Parallèlement, les salaires agricoles aux États-Unis ont augmenté plus vite que l'inflation générale au cours de la période 2019-2024. L'alimentation automatisée peut réduire le temps nécessaire à la préparation et à la distribution répétées des aliments. En 2025, une étude du Département des sciences animales de l'Université du Minnesota a révélé que les troupeaux utilisant des robots d'alimentation automatisés recevaient des aliments 10,7 fois par jour, contre 1 à 2 fois pour les systèmes conventionnels, et enregistraient une variation quotidienne de la matière sèche 33 % plus faible dans les auges pour les troupeaux avec robots automatisés. Un rapport de terrain de 2026 du Politecnico di Milano a constaté que l'automatisation permettait aux équipes laitières italiennes de 2 personnes de consacrer le travail d'alimentation à la gestion de la santé animale et de la reproduction[2]. Le Japon fait face à un besoin similaire, car une main-d'œuvre rurale vieillissante n'a pas été remplacée au rythme requis. Le marché des systèmes d'alimentation bénéficie de la situation lorsque les exploitants considèrent les économies de main-d'œuvre comme nécessaires au maintien des opérations agricoles.
Alimentation de précision pour une meilleure conversion alimentaire
L'alimentation de précision devient de plus en plus importante dans les exploitations d'élevage commerciales. Elle utilise des rations calibrées et des horaires d'alimentation pour des animaux individuels ou des groupes définis. L'alimentation représente le coût d'exploitation le plus élevé pour de nombreuses exploitations d'élevage, de sorte que même une légère amélioration de la conversion alimentaire peut avoir de l'importance à grande échelle. Une recherche basée sur des capteurs publiée en 2026 a révélé que la spectroscopie proche infrarouge et les plateformes connectées peuvent ajuster les rations en utilisant les données d'humidité et de valeur nutritive des fourrages[3]. Cela peut réduire l'écart entre la ration formulée et la ration qui parvient à l'auge. Le même équipement peut créer des enregistrements détaillés qui soutiennent la sélection génétique, le suivi sanitaire et la comptabilité carbone. Les Pays-Bas présentent une forte concentration d'installations d'alimentation de précision commerciales, soutenues en partie par des exigences d'efficacité d'utilisation de l'azote. Ces conditions soutiennent le marché des systèmes d'alimentation en étendant la valeur des équipements au-delà de la seule manutention des aliments.
Intégration de l'Internet des objets, de la robotique et de l'intelligence artificielle dans les équipements d'alimentation
Les capteurs connectés, la robotique et l'intelligence artificielle transforment le rôle des équipements d'alimentation dans les exploitations d'élevage. Ces systèmes peuvent réduire la main-d'œuvre pour chaque cycle d'alimentation tout en générant des données pour les décisions de gestion agricole. Les commandes adaptatives peuvent utiliser l'occupation des parcs, les schémas de tri, les visites à la salle de traite et d'autres données comportementales animales pour ajuster le calendrier et les quantités d'alimentation. Une étude de 2026 publiée par npj Veterinary Sciences a révélé que les jumeaux numériques animaux peuvent intégrer la composition des aliments, les schémas d'ingestion, le poids corporel, les observations des capteurs et les données de l'exploitation pour identifier les déséquilibres nutritionnels et surveiller les risques d'intensité en méthane avant que les pertes de production n'augmentent[4]. La recherche décrit les jumeaux numériques comme des représentations continuellement mises à jour qui connectent des données biologiques, comportementales, environnementales et de gestion pour évaluer les résultats au niveau de l'animal et de l'exploitation. L'application à court terme de ces outils sera probablement la plus forte dans l'aide à la décision plutôt que dans le contrôle entièrement autonome. Les systèmes de contrôle propriétaires peuvent rendre l'intégration difficile lorsque les exploitations utilisent des équipements de plusieurs fournisseurs, ce qui augmente la valeur des plateformes interopérables et crée des obstacles à l'adoption pour les exploitations qui doivent connecter une infrastructure d'alimentation, de traite et de surveillance animale plus ancienne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement et d'installation initiaux | -1.90% | Mondial, plus aigu en Inde, en Afrique subsaharienne, au Brésil et modéré aux États-Unis | Court terme (≤ 2 ans) |
| Contraintes d'intégration des infrastructures et d'interopérabilité | -1.10% | États-Unis, Allemagne, Chine, Brésil, Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Financement limité et soutien technique insuffisant pour les petites exploitations | -0.90% | Inde, Nigéria, Brésil, Mexique, Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Variabilité des fourrages et risque d'étalonnage des capteurs | -0.40% | États-Unis, Canada, France, Brésil et régions de production tempérées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et d'installation initiaux
Les systèmes d'alimentation avancés peuvent nécessiter des unités robotiques, des convoyeurs, des silos, des commandes électroniques, des travaux de génie civil et une mise en service. Ces exigences rendent l'investissement initial difficile à financer pour de nombreux exploitants agricoles. Les installations complètes pour les exploitations laitières commerciales peuvent dépasser 500 000 USD. Les coûts alimentaires peuvent représenter 60 à 70 % des charges d'exploitation de l'élevage lorsque les prix des matières premières sont volatils, ce qui peut rendre les décisions d'investissement plus prudentes. Des coûts de projet élevés peuvent concentrer les achats parmi les plus grandes exploitations. Cela peut inciter les fournisseurs à concevoir des produits pour les grands troupeaux et laisser les exploitations de taille moyenne avec moins d'options adaptées. La dépréciation des devises et le financement local limité s'ajoutent au coût des équipements importés en Asie du Sud et en Afrique subsaharienne. Ces obstacles peuvent ralentir l'adoption sur le marché des systèmes d'alimentation, même là où les besoins en main-d'œuvre et en production favorisent l'automatisation.
Contraintes d'intégration des infrastructures et d'interopérabilité
Les granges plus anciennes et les équipements existants peuvent rendre difficile l'installation de nouveaux projets d'automatisation. Les exploitations peuvent avoir besoin de connecter les systèmes d'alimentation aux commandes de la salle de traite, aux unités de traite robotisées, aux commandes climatiques, aux réseaux de capteurs et aux systèmes électriques existants. L'Allemagne et la Chine présentent un niveau de mécanisation de base élevé, ce qui peut alourdir la charge d'intégration pour les exploitations qui utilisent déjà plusieurs technologies. Une mauvaise communication entre les systèmes peut réduire la précision des rations et retarder les alertes opérationnelles. Les logiciels d'alimentation de différents fournisseurs peuvent également utiliser des formats de données incompatibles. Cela limite la capacité à créer une vue de gestion unique de l'ensemble des activités agricoles. Les protocoles ouverts pour les appareils connectés pourraient réduire ces contraintes, mais les plateformes de données propriétaires restent commercialement attractives pour les fournisseurs d'équipements. Ce frein peut retarder les achats sur le marché des systèmes d'alimentation lorsque la valeur d'un nouveau système dépend de sa connexion avec des actifs plus anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
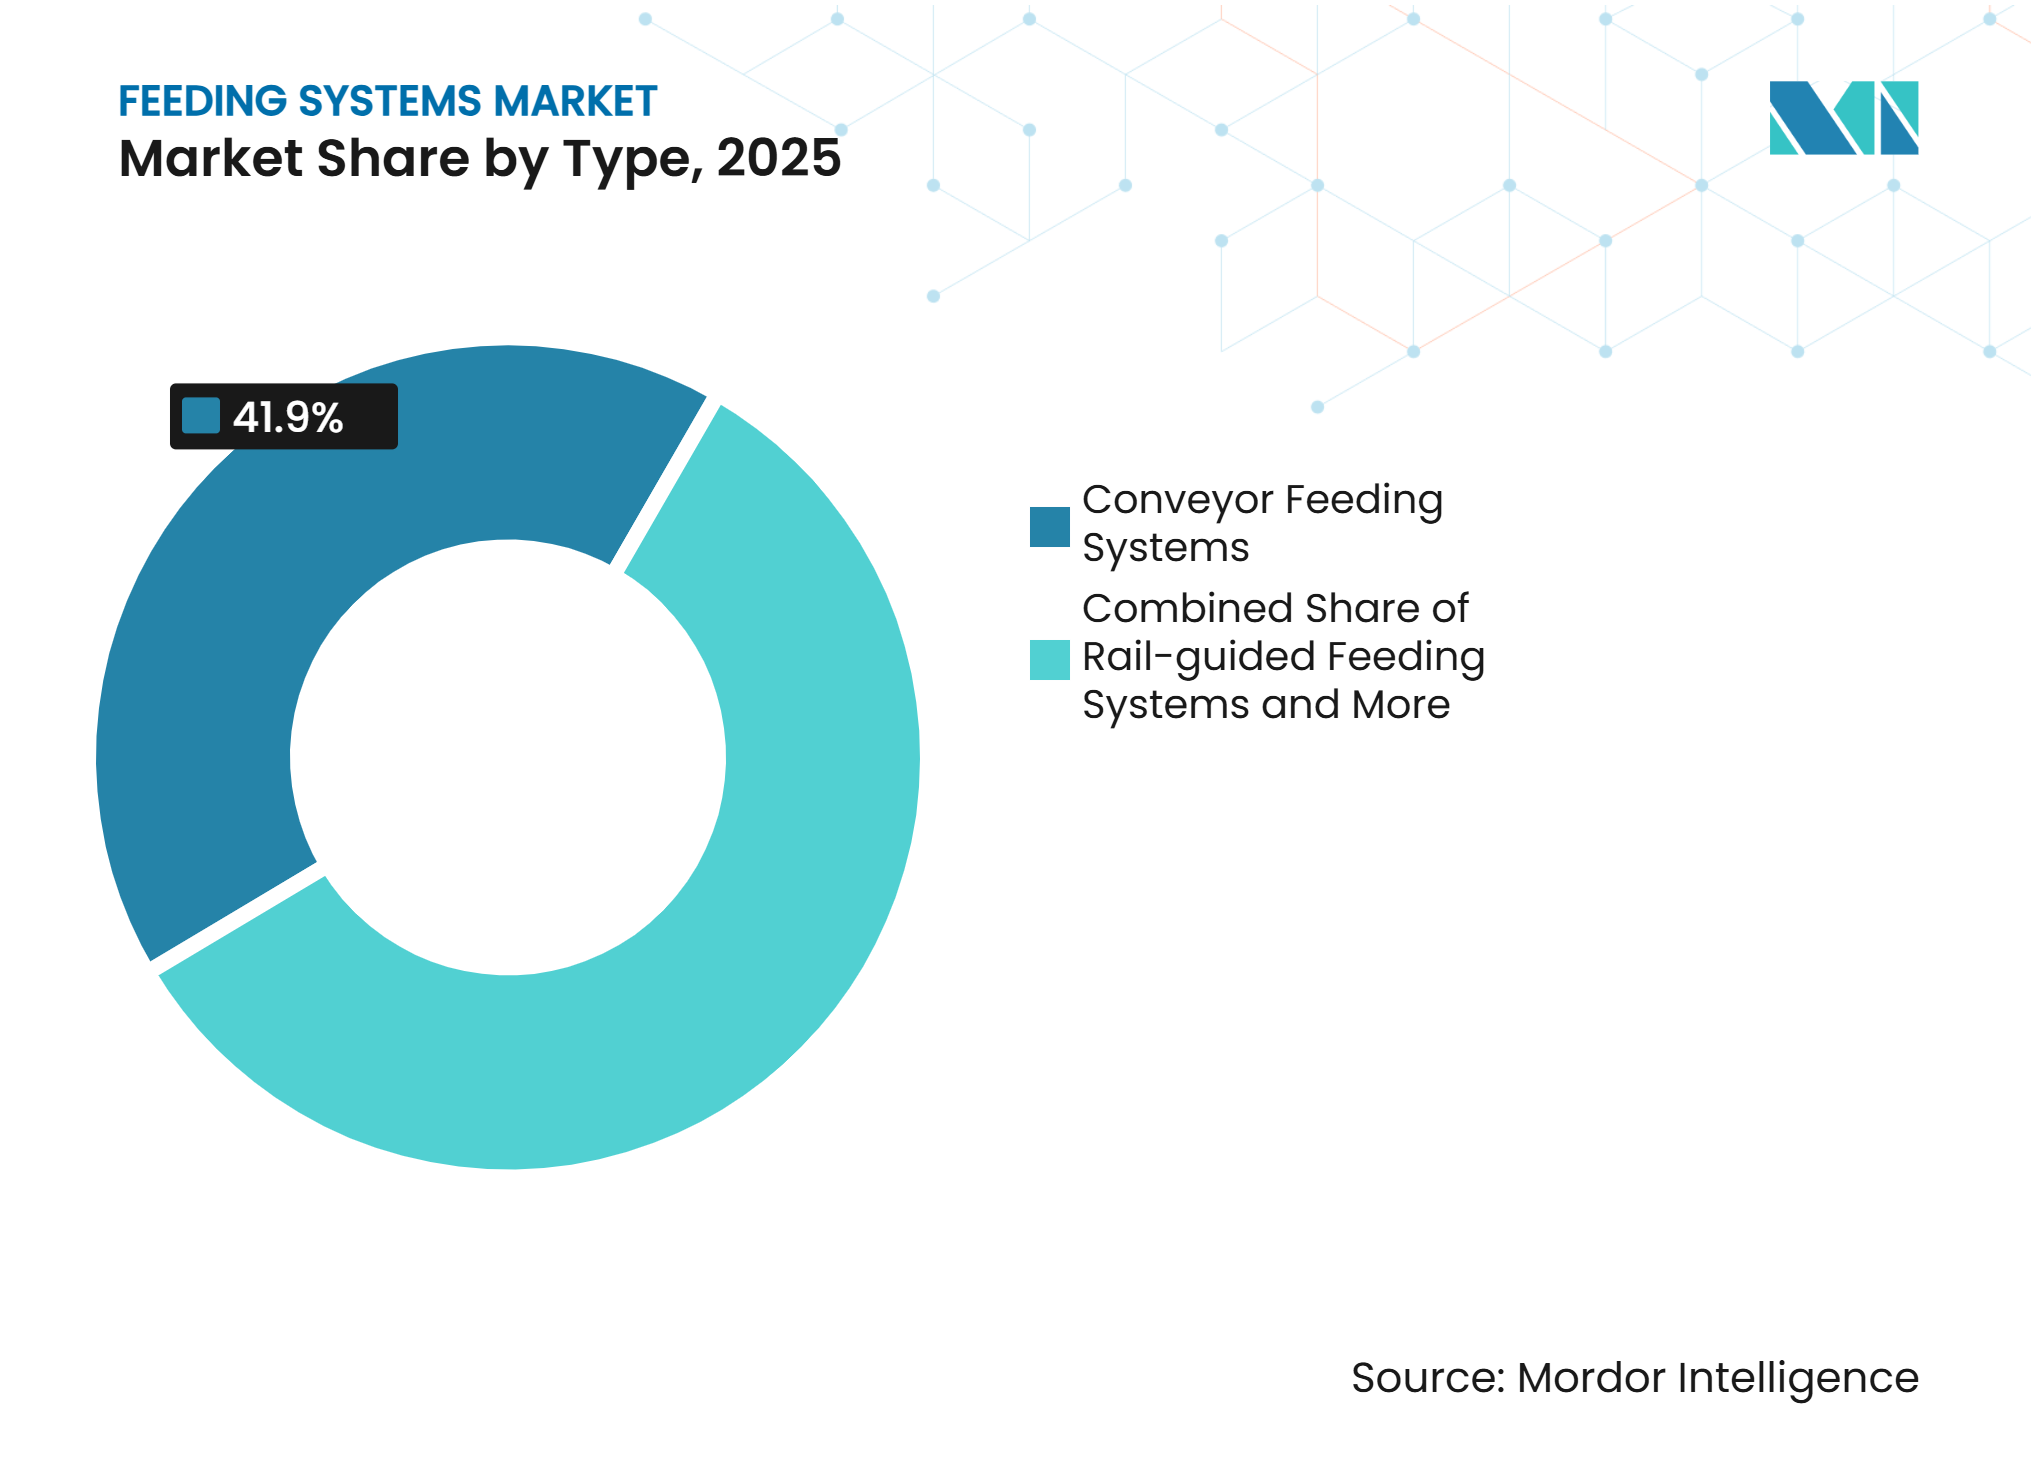
les systèmes à convoyeur dominent la demande installée et les systèmes automoteurs connaissent la croissance la plus rapideLes systèmes d'alimentation à convoyeur détenaient 41,9 % de la taille du marché des systèmes d'alimentation en 2025, ce qui en fait la plus grande catégorie par type. Leur base installée est la plus forte dans les grandes exploitations laitières et porcines avec des aménagements de granges fixes. Les systèmes d'alimentation sur rail suivaient les convoyeurs parmi les types de systèmes nommés. Les convoyeurs conviennent à une alimentation à haut débit pour plusieurs groupes d'animaux. Les exploitations de plus de 500 têtes peuvent utiliser leur capacité de distribution continue pour gérer de grands volumes d'aliments quotidiens. Leur durée de vie opérationnelle peut s'étendre sur 15 à 20 ans avec un entretien régulier. Cette longue durée de vie soutient la demande continue de chaînes, de commandes, de capteurs et de pièces de rechange. Les systèmes sur rail restent pertinents dans les installations laitières spécialement conçues où la répétabilité et l'intégration à la salle de traite justifient des coûts de génie civil plus élevés.
Les systèmes d'alimentation automoteurs devraient croître à un CAGR de 7,8 % de 2026 à 2031, ce qui en fait la catégorie à la croissance la plus rapide parmi les types de systèmes d'alimentation mentionnés. Leur croissance est soutenue par une adoption croissante parmi les exploitations de taille moyenne cherchant à dépasser les pratiques d'alimentation conventionnelles basées sur les tracteurs et les wagons mélangeurs. Comme ces systèmes ne nécessitent pas de rails encastrés ni de modifications importantes des granges, ils sont bien adaptés aux projets de modernisation modulaire, permettant aux exploitations d'introduire l'automatisation avec moins de changements d'infrastructure. Dans ce sens, Trioliet B.V. a présenté le Triomatic WP 2 600 à EuroTier 2024, conçu pour les exploitations de 600 à 800 unités de bétail, le système étant évolutif jusqu'à quatre robots desservant jusqu'à 2 500 unités de bétail. Les avantages de productivité de l'alimentation automatisée renforcent encore le cas d'adoption, avec des exploitations utilisant des systèmes d'alimentation robotisés. Ces avantages, combinés à une installation plus facile et à l'évolutivité, devraient soutenir l'adoption continue des systèmes d'alimentation automoteurs à mesure que les exploitations d'élevage de taille moyenne transitent de plus en plus vers une alimentation automatisée et de précision.



Par bétail :
les ruminants détiennent la plus grande part et les volailles enregistrent la croissance la plus élevéeLes ruminants représentaient 45,9 % de la part du marché des systèmes d'alimentation en 2025, la plus grande part parmi les catégories de bétail. Les exploitations laitières et bovines ont besoin d'une infrastructure substantielle pour le mélange, la distribution et le poussage des aliments. Les exploitations laitières constituent la principale base installée pour les équipements de mélange automatisé et de distribution sur rail. La fréquence d'alimentation et la cohérence des rations jouent un rôle direct dans les opérations laitières quotidiennes. L'Europe, l'Amérique du Nord et l'Amérique du Sud ont une production bovine dense qui soutient cette position. Les porcs constituent une autre catégorie établie au sein du marché des systèmes d'alimentation. L'alimentation électronique des truies et la distribution spécifique aux phases ont été utilisées dans les installations porcines depuis plus longtemps que dans les élevages avicoles. Ces exploitations génèrent une demande de remplacement et de mise à niveau à mesure qu'elles adoptent des plateformes numériques de gestion des troupeaux.
Les volailles devraient se développer à un CAGR de 8,2 % de 2026 à 2031, le taux de croissance divulgué le plus rapide parmi les catégories de bétail. Les exploitations de poulets de chair et de pondeuses deviennent plus industrialisées en Asie-Pacifique, en Amérique du Sud et dans certaines parties de l'Afrique subsaharienne. La Chine, l'Inde, la Thaïlande et le Vietnam passent d'une production avicole de basse-cour à des opérations intégrées plus importantes. Cette transition soutient les premiers achats de mangeoires à plateau, de convoyeurs à chaîne et de systèmes de distribution volumétrique. Big Dutchman AG a présenté le capteur d'alimentation iDOL 29 amélioré pour les systèmes d'alimentation à plateau pour poulets de chair en 2026. Il prend en charge la configuration sans contact via un smartphone. La catégorie Autres comprend l'aquaculture, les chevaux et les moutons, où les producteurs appliquent des méthodes d'alimentation de précision développées dans les exploitations laitières.
Par technologie :
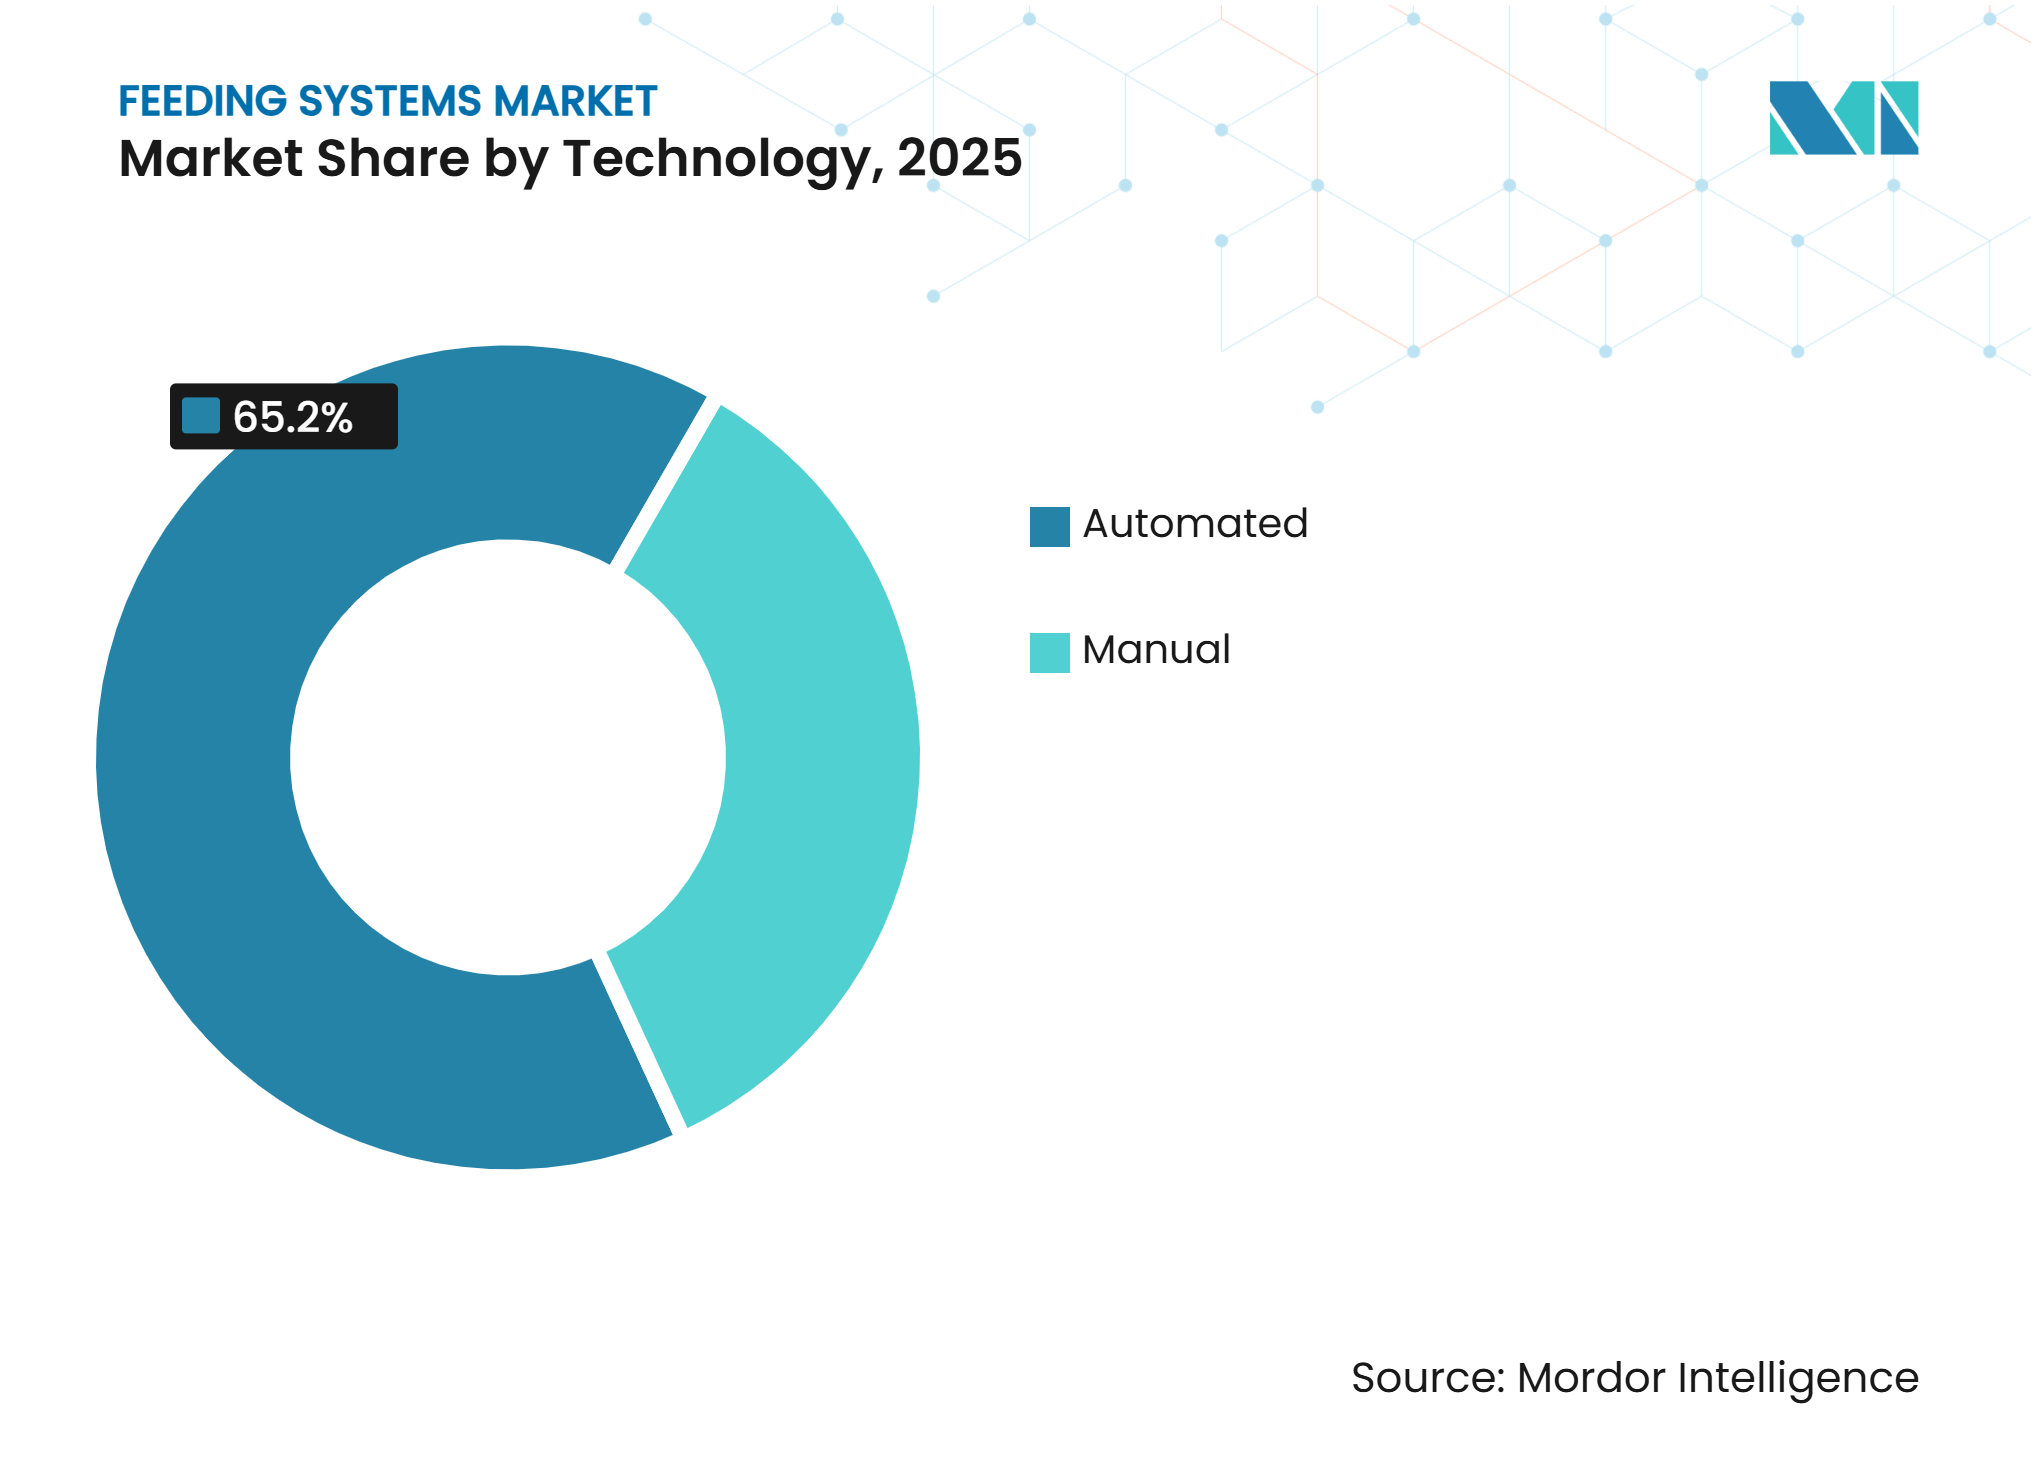
les systèmes automatisés maintiennent une nette avance en termes de revenusLes systèmes d'alimentation automatisés représentaient 65,2 % du marché des systèmes d'alimentation en 2025, ce qui en fait la catégorie technologique dominante. Leur forte position sur le marché est soutenue par une large gamme de solutions, allant des systèmes à convoyeur semi-automatiques avec commandes électroniques aux unités robotiques entièrement autonomes, permettant aux exploitations de sélectionner des équipements en fonction de leurs besoins en automatisation et de leur capacité d'investissement. Les coûts peuvent aller d'environ 15 000 USD pour les unités modulaires d'entrée de gamme à plus de 500 000 USD pour les systèmes robotiques intégrés pour grange complète. L'innovation produit soutient également l'adoption, Lely ayant présenté le Vector MFR Next en mars 2025, qui a augmenté la capacité de chargement des aliments et permis le chargement simultané de deux robots. Ces développements devraient renforcer la demande de systèmes automatisés à mesure que les exploitations d'élevage recherchent de plus en plus des solutions évolutives qui améliorent l'efficacité de l'alimentation tout en réduisant l'intervention manuelle.
Les systèmes d'alimentation automatisés devraient croître au CAGR le plus rapide de 7,4 % de 2026 à 2031, soutenus par la hausse des coûts de main-d'œuvre et le besoin croissant d'une alimentation cohérente et de données agricoles en temps réel. Leur adoption devrait s'étendre à mesure que les exploitations d'élevage cherchent à réduire l'intervention manuelle, à améliorer la précision de l'alimentation et à optimiser l'utilisation des aliments. Une plus grande disponibilité de technologies évolutives, de meilleures options de financement et un soutien technique élargi devraient également encourager l'adoption, en particulier parmi les exploitations commerciales de taille moyenne et grande qui passent des pratiques d'alimentation conventionnelles. Les systèmes d'alimentation manuels restent pertinents là où les budgets d'investissement sont limités. Ils restent également importants là où les aménagements des granges ne peuvent pas accueillir du matériel automatisé.

Par fonction :
les systèmes de contrôle soutiennent le débit tandis que le mélange, le remplissage et le criblage gagnent en importanceLes systèmes de contrôle représentaient 38,8 % du marché des systèmes d'alimentation automatisés en 2025, ce qui en fait la catégorie fonctionnelle dominante. Leur domination est soutenue par l'utilisation croissante de la surveillance électronique et des commandes logicielles pour gérer les horaires d'alimentation, suivre la consommation d'aliments et maintenir une distribution de rations cohérente. À mesure que les exploitations deviennent plus automatisées, les systèmes de contrôle fournissent également des données qui peuvent aider les producteurs à surveiller les performances d'alimentation et à identifier les inefficacités opérationnelles.
Les systèmes de mélange devraient croître au CAGR le plus rapide de 7,9 % de 2026 à 2031, soutenus par le besoin croissant de préparation de rations précise et cohérente à mesure que les exploitations d'élevage s'agrandissent. Les équipements de mélange modernes intègrent des technologies de pesage et de cellules de charge pour améliorer la mesure des ingrédients et obtenir des lots d'aliments plus uniformes. L'introduction par Trioliet B.V. de son système de cellule de charge à poutre différentielle à double extrémité en juillet 2026 reflète cette évolution vers une plus grande précision de pesage dans les mélangeuses-distributeurs. Son arrangement de pesage à cinq points est conçu pour compenser les charges de mélange dynamiques et améliorer l'enregistrement du poids, soutenant une préparation de rations plus précise. À mesure que les producteurs accordent de plus en plus d'importance à la cohérence des aliments, à la réduction des erreurs de formulation et à l'utilisation efficace des ingrédients, les systèmes de mélange devraient gagner en adoption dans les exploitations d'élevage commerciales.
Analyse géographique
L'Europe détenait la plus grande part du marché des systèmes d'alimentation, représentant 32,9 % en 2025. La forte demande est soutenue par les secteurs établis de l'élevage laitier, bovin et porcin commerciaux de la région, notamment en Allemagne, en France, aux Pays-Bas et au Danemark. L'industrie d'élevage mature de la région et la base d'équipements établie soutiennent également les investissements continus dans les technologies d'alimentation automatisées, les producteurs cherchant à améliorer la cohérence de l'alimentation, l'efficacité de la main-d'œuvre et le contrôle opérationnel.
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, se développant à un CAGR de 9,3 % de 2026 à 2031. La croissance de la région est portée par la commercialisation et la modernisation croissantes de l'élevage, notamment en Chine, en Inde et en Asie du Sud-Est. L'expansion d'exploitations d'élevage plus grandes et plus intégrées encourage les investissements dans les équipements d'alimentation automatisés, tandis que les contraintes de main-d'œuvre et le besoin d'une distribution d'aliments cohérente soutiennent également l'adoption.
Dans les autres régions, la demande est également soutenue par la transition progressive des pratiques d'alimentation conventionnelles vers des systèmes automatisés et basés sur la précision. L'augmentation de la taille des exploitations, les besoins croissants en main-d'œuvre et la nécessité d'améliorer l'utilisation des aliments incitent les producteurs à moderniser leurs opérations d'alimentation. Cependant, l'adoption varie selon les marchés en fonction de la taille des exploitations, de la disponibilité des infrastructures, de la capacité d'investissement et de l'accès au soutien technique, créant des opportunités pour les fournisseurs proposant des solutions d'alimentation évolutives et adaptables.
Paysage concurrentiel
Concentration du Marché
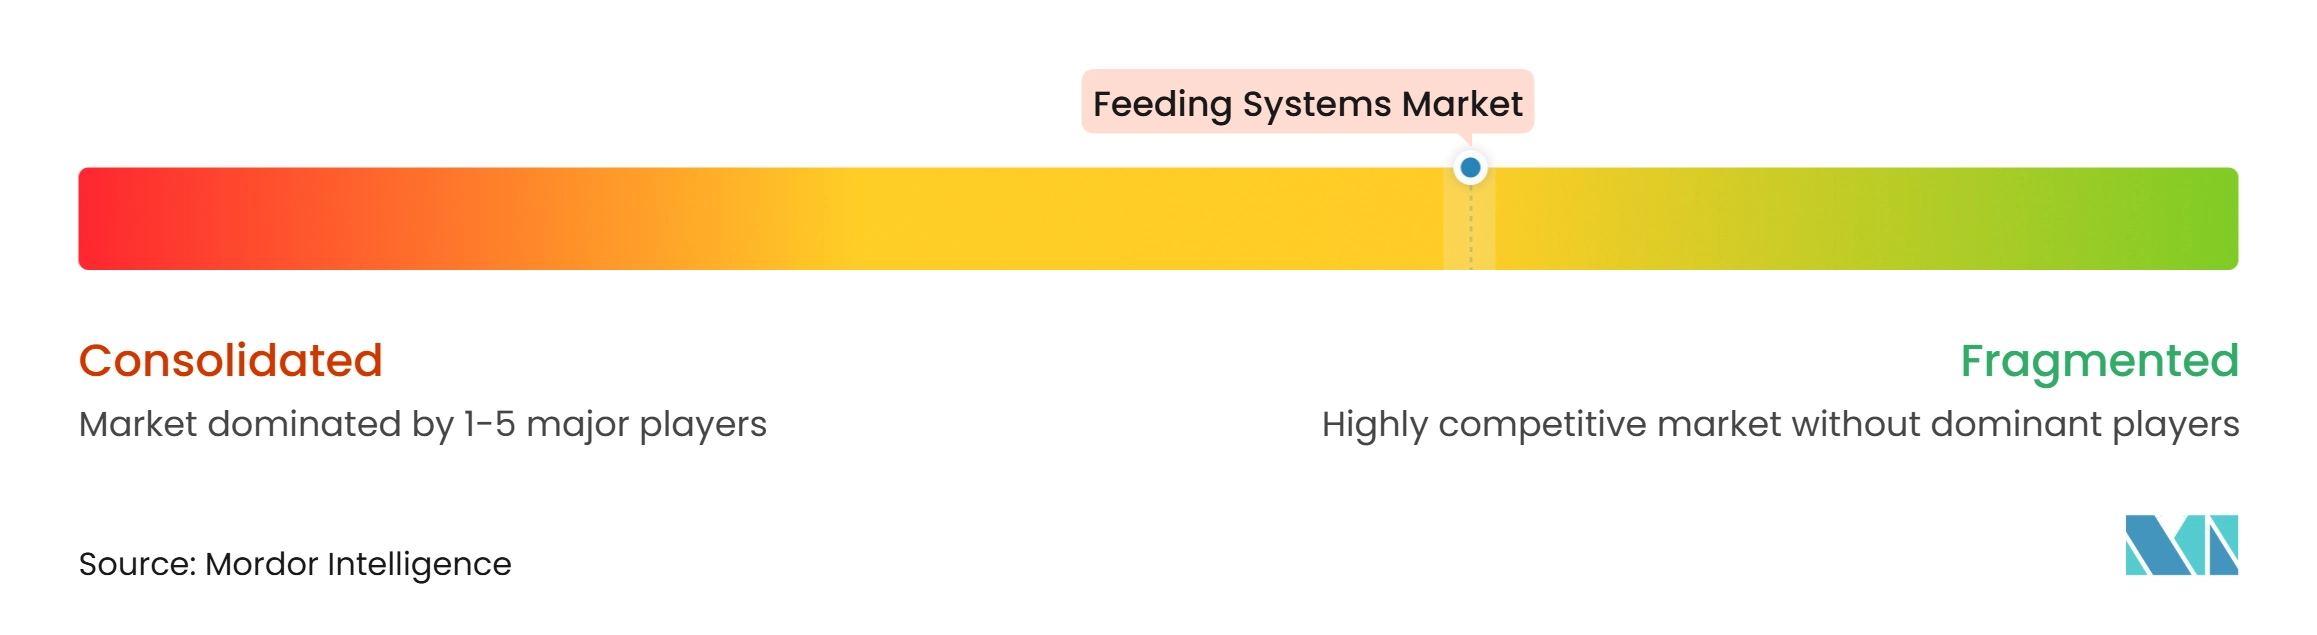
Le marché des systèmes d'alimentation est modérément fragmenté, les cinq plus grands fabricants représentant collectivement une part significative du marché en 2025. GEA Group Aktiengesellschaft occupait une position de leader grâce à sa division Farm Technologies. Tetra Laval Group maintient une forte présence grâce à son portefeuille de produits DeLaval, tandis que Lely est un autre fournisseur de premier plan de solutions d'alimentation automatisées. Le reste du marché est desservi par des fournisseurs régionaux et des fabricants spécialisés par espèce, notamment Rovibec Agrisolutions, qui opère dans le secteur laitier nord-américain, BouMatic, qui sert les opérations laitières robotisées en Europe et en Amérique du Nord, et Valmetal, qui fournit des systèmes à convoyeur mécaniques et semi-automatisés.
Les grands fournisseurs renforcent leurs positions technologiques plutôt que de se concentrer uniquement sur l'expansion géographique. Trioliet B.V. a présenté le Triomatic WP 2 600 en 2024 et le système de pesage à poutre différentielle à double extrémité en 2026. Lely a lancé le Vector MFR Next en mars 2025 avec une capacité de chargement d'aliments supérieure de 35 %. Big Dutchman AG et Schauer Agrotronic GmbH se concentrent sur l'automatisation avicole et porcine. Les commandes spécifiques aux espèces et les matériaux compatibles avec la biosécurité créent une position différenciée dans ces applications. Ces stratégies reflètent la demande d'une alimentation plus précise et de besoins en main-d'œuvre quotidienne réduits.
Les systèmes de modernisation modulaire en dessous de 25 000 USD restent une opportunité claire pour les exploitations de 60 à 100 têtes. L'intégration de l'aquaculture reste également pertinente dans la catégorie de bétail Autres. Les systèmes de contrôle activés par l'intelligence artificielle peuvent créer des journaux d'alimentation documentés dans des conceptions de granges variées. Les brevets pour les systèmes d'alimentation du bétail connectés en Chine en 2025 et 2026 indiquent un intérêt continu pour l'étalonnage des capteurs et l'ajustement des rations en temps réel. La conformité aux normes de l'Organisation internationale de normalisation 11684 et de l'Organisation internationale de normalisation 4254 peut favoriser les fournisseurs établis, car la certification ajoute du temps et des coûts. Les fournisseurs d'équipements qui simplifient l'intégration peuvent répondre à un obstacle important à l'adoption. Les principaux fabricants maintiennent une présence significative, mais une part substantielle du marché reste distribuée parmi les fournisseurs régionaux et les fabricants d'équipements spécialisés. Cette large base de fournisseurs limite la domination des entreprises individuelles et crée une structure de marché relativement équilibrée entre les fournisseurs de systèmes d'alimentation mondiaux et régionaux.
Leaders du secteur des systèmes d'alimentation
-
GEA Group Aktiengesellschaft
-
Tetra Laval Group
-
Lely
-
Trioliet B.V.
-
Big Dutchman AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'alimentation Entreprises couvertes dans ce rapport
- GEA Group Aktiengesellschaft
- Trioliet B.V.
- Tetra Laval Group
- Lely
- VDL Groep B.V.
- AGCO Corporation
- ScaleAQ
- BouMatic
- Rovibec Agrisolutions
- AKVA Group ASA
- Dairymaster
- Maskinfabrikken Cormall A/S
- Schauer Agrotronic GmbH
- Big Dutchman AG
- Valmetal
Développements industriels récents dans Marché des systèmes d'alimentation
- Juillet 2026 : Trioliet B.V. a présenté le nouveau système de pesage à cellule de charge à poutre différentielle à double extrémité comme équipement standard sur toutes les mélangeuses-distributeurs tandem Solomix. L'arrangement à 5 points compense les charges de mélange dynamiques et fournit une mesure de ration alimentaire plus précise.
- Mars 2025 : Lely a présenté le robot de mélange et d'alimentation Vector MFR Next. Il dispose d'une capacité de chargement d'aliments supérieure de 35 %, prend en charge des charges allant jusqu'à 800 kg et permet à 2 robots de se charger à 1 centre d'alimentation pour les exploitations de plus de 800 vaches.
- Octobre 2024 : Trioliet B.V. a présenté le robot d'alimentation Triomatic WP 2 600 à Eurotier 2024 à Hanovre, en Allemagne. Le système a une capacité de 6 m³ et peut évoluer jusqu'à 4 robots pour jusqu'à 2 500 unités de bétail.
Portée du rapport sur le marché mondial des systèmes d'alimentation
Les systèmes d'alimentation sont des équipements et des solutions automatisées ou mécaniques utilisés pour stocker, manutentionner, mélanger, transporter, distribuer et livrer des aliments pour animaux au bétail de manière contrôlée et efficace. Le rapport sur le marché des systèmes d'alimentation est segmenté par type (systèmes d'alimentation sur rail, systèmes d'alimentation à convoyeur, systèmes d'alimentation automoteurs), par bétail (ruminants, volailles, porcs et autres), par technologie (automatisé et manuel), par fonction (contrôle, mélange, remplissage & criblage, et autres), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes d'alimentation sur rail |
| Systèmes d'alimentation à convoyeur |
| Systèmes d'alimentation automoteurs |
| Ruminants |
| Volailles |
| Porcs |
| Autres |
| Automatisé |
| Manuel |
| Contrôle |
| Mélange |
| Remplissage et criblage |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type | Systèmes d'alimentation sur rail | |
| Systèmes d'alimentation à convoyeur | ||
| Systèmes d'alimentation automoteurs | ||
| Par bétail | Ruminants | |
| Volailles | ||
| Porcs | ||
| Autres | ||
| Par technologie | Automatisé | |
| Manuel | ||
| Par fonction | Contrôle | |
| Mélange | ||
| Remplissage et criblage | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des systèmes d'alimentation en 2026 ?
La taille du marché des systèmes d'alimentation est de 11,11 milliards USD en 2026 et devrait atteindre 15,14 milliards USD d'ici 2031.
Quel type de système d'alimentation connaît la croissance la plus rapide ?
Les systèmes d'alimentation automoteurs devraient croître à un CAGR de 7,8 % de 2026 à 2031.
Quelle catégorie de bétail présente les meilleures perspectives de croissance ?
Les volailles devraient croître au CAGR le plus rapide de 8,2 % de 2026 à 2031.
Quelle région connaît la croissance la plus rapide pour les équipements d'alimentation ?
L'Asie-Pacifique devrait croître à un CAGR de 8,1 % jusqu'en 2031, soutenue par l'expansion commerciale en Chine, en Inde et en Asie du Sud-Est.