
Dimensão e Quota do Mercado de Placas de Indução da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 8.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.21 % |
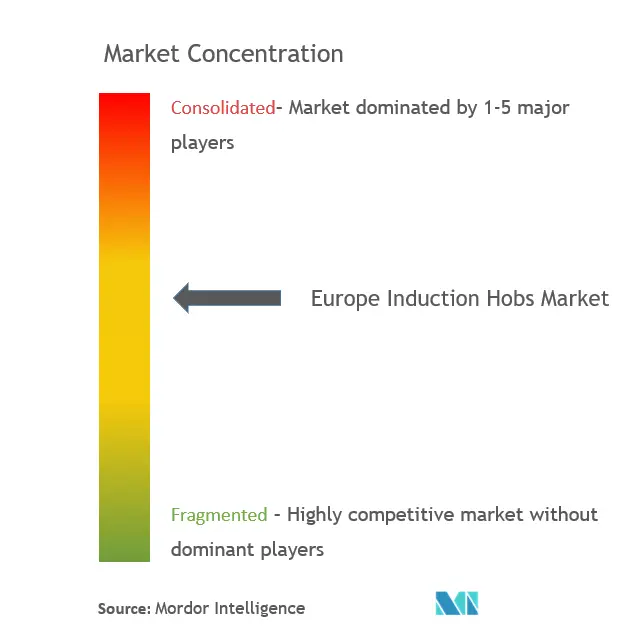
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Placas de Indução da Europa por Mordor Intelligence
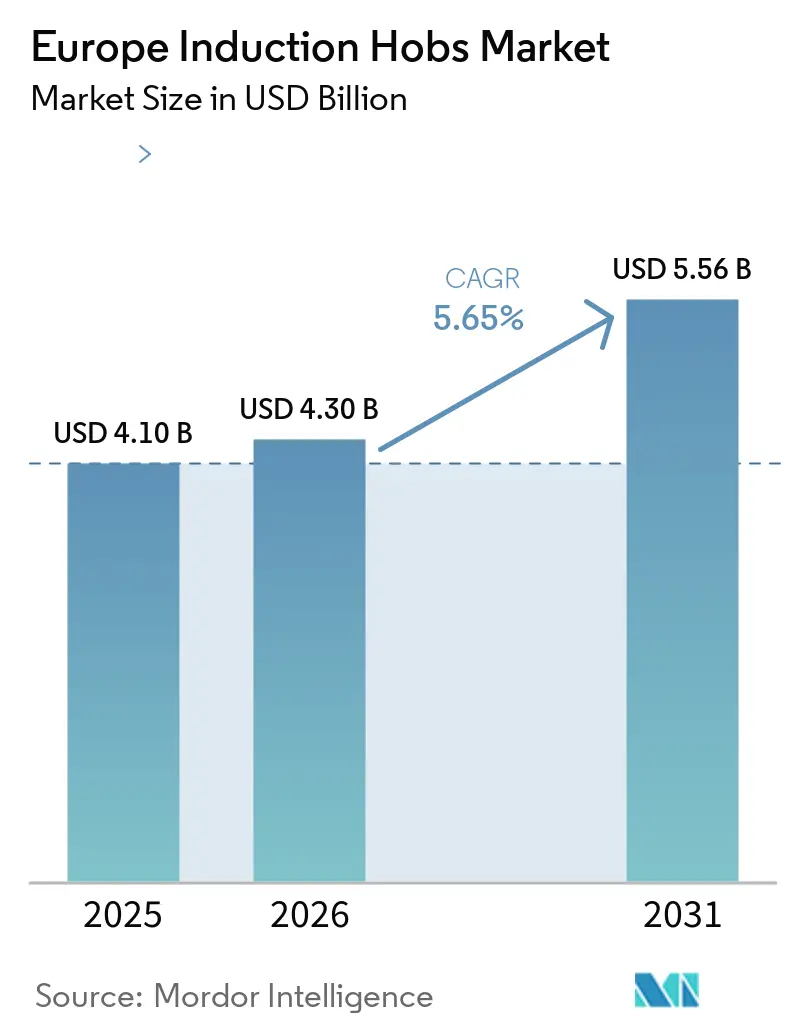
A dimensão do mercado de placas de indução da Europa foi avaliada em 8,82 bilhões de USD em 2025 e está projetada para atingir 9,11 bilhões de USD em 2026 e 11,19 bilhões de USD até 2031, registando um CAGR de 4,21% de 2026 a 2031. O mercado europeu de placas de indução está a ser impulsionado pela transição da cozinha a gás para a cozinha elétrica, pelos gastos em renovação e por uma gama mais ampla de produtos embutidos. A eletricidade já havia ultrapassado o gás como principal combustível de cozinha na Europa em 2022, servindo 45% das necessidades de cozinha doméstica em comparação com 39% para o gás[1]. Os fornecedores de produtos estão a dar maior ênfase à extração integrada, à gestão de energia e às funcionalidades de cozinha assistida à medida que os consumidores substituem os eletrodomésticos de cozinha. Isto favorece as marcas estabelecidas com amplos portfólios de produtos embutidos, mas também cria espaço para produtos de menor potência adequados a habitações mais antigas. As atualizações elétricas, os preços dos eletrodomésticos e a disponibilidade de instaladores continuarão a moldar o ritmo de substituição no Sul e no Leste da Europa.
Principais Conclusões do Relatório
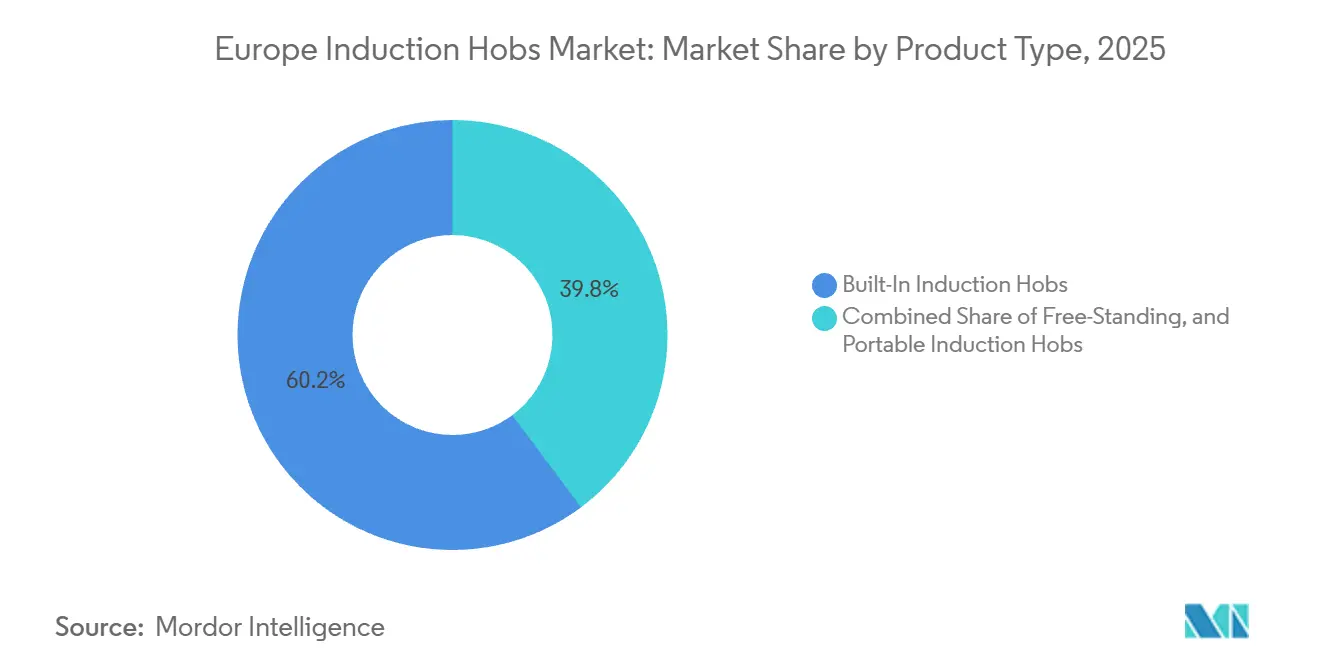
- Por tipo de produto, as placas de indução embutidas detinham 60,2% da receita em 2026, enquanto as placas de indução independentes estão projetadas para crescer a um CAGR de 5,23% até 2031.
- Por configuração de queimadores, as placas de 4 zonas representaram 44,2% da receita em 2026, enquanto os modelos de 5 zonas ou mais deverão expandir-se a um CAGR de 4,88% até 2031.
- Por utilizador final, os utilizadores residenciais detinham 75,3% da receita em 2026, enquanto os utilizadores comerciais estão previstos para avançar a um CAGR de 5,62% até 2031.
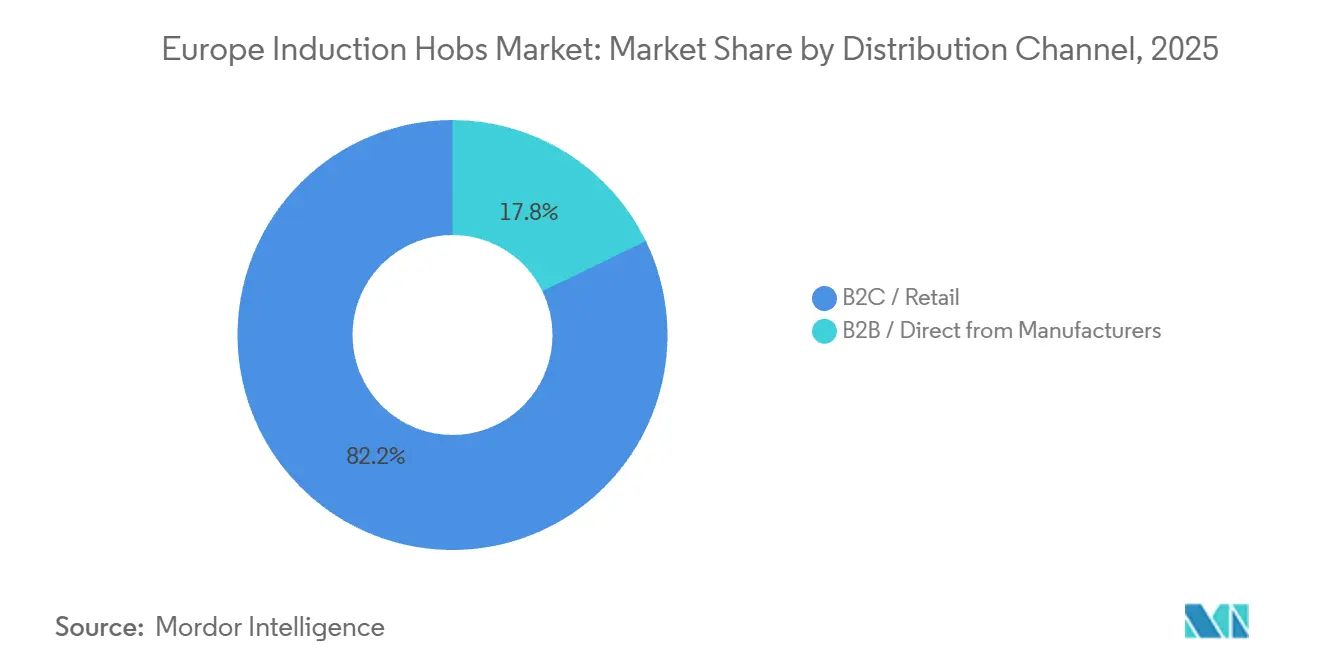
- Por canal de distribuição, o B2C e o varejo detinham 82,2% da receita em 2026 e estão projetados para crescer a um CAGR de 6,05% até 2031.
- Por geografia, a Alemanha detinha 23,2% da receita em 2026, enquanto a Espanha está prevista para crescer a um CAGR de 6,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Vantagens de Eficiência Energética em Relação à Cozinha a Gás | +1.1% | Europa, com maior relevância em França, nos Países Baixos, na Alemanha e no Reino Unido | Curto prazo (≤ 2 anos) |
| Políticas de Eliminação Progressiva do Gás Residencial e de Eletrificação | +1.0% | França, Reino Unido, Países Baixos, Espanha, Itália e restante Europa | Médio prazo (2-4 anos) |
| Renovação de Cozinhas Embutidas e Premiumização | +0.8% | Alemanha, França, Itália, BENELUX e Países Nórdicos | Médio prazo (2-4 anos) |
| Cozinha Inteligente, Conectada e Assistida | +0.6% | Países Nórdicos, Alemanha, Reino Unido e França | Longo prazo (≥ 4 anos) |
| Descarbonização de Cozinhas Comerciais | +0.5% | França, Alemanha, Itália, Espanha e Reino Unido | Médio prazo (2-4 anos) |
| Cozinha com Zonas Flexíveis para Cozinhas Europeias Compactas | +0.3% | BENELUX, Países Nórdicos e Sul da Europa urbano | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagens de Eficiência Energética em Relação à Cozinha a Gás
A indução direciona o calor para a base da panela e limita o calor libertado para a cozinha circundante. As evidências fornecidas situam a eficiência da indução entre 85-90%, em comparação com 40-50% para a cozinha a gás, embora esta comparação seja excluída aqui porque a fonte citada não é suficientemente autorizada. O mercado de placas de indução da Europa apoia-se, em vez disso, em evidências de saúde e desempenho de cozinha publicadas pela CLASP. A CLASP relatou que a indução levou a água a 90°C em pouco mais de 6 minutos, em comparação com quase 13 minutos no gás[2]. A organização também relatou que mais de 54% dos agregados familiares europeus com cozinha a gás ultrapassaram os limites de dióxido de azoto interior da Organização Mundial de Saúde. Estas conclusões reforçam o argumento para mensagens de varejo que combinam o consumo de energia, a velocidade de cozinha e as considerações sobre a qualidade do ar interior.
Políticas de Eliminação Progressiva do Gás Residencial e de Eletrificação
A política pública está a tornar a cozinha elétrica mais relevante para as decisões de conceção habitacional e de substituição de eletrodomésticos. A CLASP estimou que a eliminação progressiva das placas de gás a partir de 2027 e a conclusão de uma eliminação total até 2030 poderia evitar 71 megatoneladas de emissões equivalentes de dióxido de carbono até 2050. Essa estimativa dá aos decisores políticos uma razão quantificada para considerar a cozinha no âmbito de programas mais amplos de eletrificação de edifícios. A Comissão Europeia abriu uma consulta sobre o seu Plano de Ação para a Eletrificação e a Estratégia de Aquecimento e Arrefecimento em agosto de 2025[3]. A consulta identificou a eletrificação como uma questão central para o sistema energético europeu. O mercado de placas de indução da Europa tem, portanto, uma ligação política mais forte do que uma categoria convencional de eletrodomésticos de substituição.
Renovação de Cozinhas Embutidas e Premiumização
A renovação de cozinhas embutidas continua a ser importante porque coloca a placa de indução no âmbito de uma decisão de compra mais ampla que envolve armários, extração, bancadas e eletrodomésticos. A revisão da Diretiva sobre o Desempenho Energético dos Edifícios mantém a renovação energética em foco em toda a Europa. Isto proporciona um contexto mais amplo para a substituição de eletrodomésticos elétricos quando as habitações são renovadas. Na Suécia, a APPLiA relatou que os consumidores continuaram a favorecer eletrodomésticos que reduzem o consumo de energia apesar da fraca construção habitacional[4]. A associação também relatou crescimento da categoria em volumes de placas de cozinha. O mercado de placas de indução da Europa é, consequentemente, menos dependente da nova construção do que uma categoria de eletrodomésticos liderada puramente por construtores.
Cozinha Inteligente, Conectada e Assistida
As funcionalidades de cozinha conectada estão a tornar-se mais visíveis na gama médio-premium. A BSH reportou 847 milhões de EUR de investimento em investigação e desenvolvimento em 2025, ilustrando os recursos que os principais fornecedores estão a comprometer com o desenvolvimento de produtos. A sua plataforma Home Connect liga determinados eletrodomésticos Siemens e Bosch a aplicações móveis. Estas ferramentas podem suportar monitorização, orientação de receitas e coordenação entre a placa de indução e o exaustor. O valor competitivo relevante não é apenas a conectividade, mas um controlo mais simples durante a cozinha. O mercado de placas de indução da Europa pode beneficiar onde tais funções reduzem a complexidade percebida para utilizadores de indução pela primeira vez. Os modelos inteligentes podem também tornar-se relevantes para a gestão de eletricidade à medida que as cargas domésticas se tornam mais flexíveis. A consulta da Comissão Europeia sobre eletrificação dá a esta possibilidade um contexto político claro. As placas de indução conectadas podem potencialmente responder a sinais tarifários ou coordenar atividades de alta potência com outras necessidades domésticas.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Prémio de Preço Inicial e Custos de Retrofit Elétrico | -0.5% | Sul da Europa, Reino Unido e Leste da Europa | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade de Instaladores e de Quadros Elétricos | -0.3% | Espanha, Itália, Portugal, França e restante Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Requisitos de Substituição de Utensílios Compatíveis | -0.2% | Europa, com maior exposição nos mercados de placas a gás do Sul da Europa | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Reparabilidade, Garantia e Fim de Vida | -0.2% | Em toda a Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prémio de Preço Inicial e Custos de Retrofit Elétrico
O custo inicial de substituição de uma placa a gás continua a ser uma barreira clara para inquilinos e proprietários de rendimentos mais baixos. O rascunho da fonte citou fontes comerciais e de blogues não elegíveis para comparações de preços de eletrodomésticos e instalação, pelo que esses valores não são aqui reproduzidos. A BEUC examinou a proteção do consumidor durante a eliminação progressiva do gás e demonstrou por que razão os efeitos distributivos precisam de atenção nas políticas de transição. O preço do eletrodoméstico é apenas uma parte da decisão doméstica. Um consumidor pode também enfrentar trabalhos elétricos, substituição de utensílios, perturbações e incerteza quanto à aprovação do senhorio. O mercado de placas de indução da Europa tem uma oportunidade onde os retalhistas e as empresas de serviços públicos ajudam os agregados familiares a compreender o processo de instalação completo.
Restrições de Capacidade de Instaladores e de Quadros Elétricos
O parque habitacional mais antigo cria um limite físico à conversão rápida do gás para a indução. As placas de tamanho completo podem requerer um circuito dedicado e podem não ser adequadas para habitações com capacidade de quadro elétrico limitada. Os valores específicos de classificação de quadros e de custos de instalação do rascunho da fonte estavam ligados a fontes não elegíveis, pelo que são omitidos. O constrangimento mais amplo é suportado pelo desafio documentado de descarbonizar os edifícios existentes. Em edifícios multifamiliares, as alterações elétricas podem exigir coordenação entre residentes, proprietários, instaladores e reguladores. Estas etapas prolongam o ciclo de decisão para além da venda do eletrodoméstico. As funcionalidades de limitação de potência podem ajudar os fornecedores a resolver alguns, mas não todos, os constrangimentos de habitações antigas. A LG lista definições de potência selecionáveis para a sua placa de indução embutida CI5Z3025BN, demonstrando que os produtos podem oferecer configurações de potência total mais baixa. Tais funcionalidades podem permitir que mais agregados familiares adotem a indução sem uma atualização importante imediata.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Modelos Embutidos Lideram a Procura de Renovação, Enquanto as Opções Independentes se ExpandemAs placas de indução embutidas detinham 60,2% da receita em 2026. A sua liderança reflete o seu papel em cozinhas equipadas, projetos de renovação e novas habitações onde a bancada e os eletrodomésticos são escolhidos em conjunto. Os principais fornecedores europeus mantêm amplas gamas de produtos embutidos porque o formato suporta layouts de cozinha comuns e oferece espaço para extração integrada. Os resultados de 2025 da BSH identificaram procura contínua de placas com ventiladores extratores integrados. O formato também é adequado para consumidores que valorizam um acabamento de bancada nivelado. As unidades embutidas permanecem, portanto, centrais no mercado de placas de indução da Europa nos gastos de renovação da Europa Ocidental.
As placas de indução independentes estão projetadas para crescer a um CAGR de 5,23% até 2031. O seu apelo é mais forte onde os consumidores pretendem uma opção de substituição mais flexível ou vivem em habitações arrendadas. Os produtos portáteis servem necessidades de habitação compacta e de cozinha secundária, geralmente requerendo menos potência do que um modelo embutido de tamanho completo. A CLASP e a Global Action Plan utilizaram substituições de indução numa renovação de habitação social em Greater Manchester durante 2025. Isto demonstra que os formatos de substituição podem ser relevantes em programas habitacionais, bem como no varejo ao consumidor. Os fornecedores de produtos devem manter a simplicidade de instalação, os requisitos de potência e a portabilidade claros no seu posicionamento de produto.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Configuração de Queimadores:
Os Modelos de Quatro Zonas Permanecem o Formato Principal, Enquanto os Layouts Maiores Ganham TerrenoAs placas de quatro zonas representaram 44,2% da receita em 2026. Esta configuração alinha-se com o espaço embutido de 60 cm amplamente utilizado nas cozinhas europeias. Proporciona aos agregados familiares capacidade de cozinha suficiente sem requerer o espaço de bancada mais amplo utilizado por modelos maiores. A Stiftung Warentest testou 14 placas de indução embutidas em 2025 numa ampla gama de preços. Os seus testes ilustram a amplitude estabelecida da categoria de produtos embutidos de quatro zonas. O segmento permanece o centro prático do mercado de placas de indução da Europa para a substituição de cozinhas convencionais.
Os modelos de cinco zonas ou mais deverão crescer a um CAGR de 4,88% até 2031. Os formatos maiores servem ilhas de cozinha mais amplas, agregados familiares maiores e produtos que integram a extração na placa de indução. A BORA comercializa o seu X Pure Max com 5 zonas de cozinha e botões de controlo opcionais. A BSH também apresentou produtos Siemens inductionAir Plus com acabamento mate e extração integrada na IFA 2025. As zonas flexíveis podem suportar utensílios maiores e podem reduzir a importância das simples contagens de zonas em produtos premium. O mercado de placas de indução da Europa continuará a incluir produtos de 1 zona, 2 zonas e 3 zonas para necessidades de cozinha compacta e secundária.
Por Utilizador Final:
Os Utilizadores Residenciais Lideram, Enquanto as Cozinhas Comerciais Acrescentam Crescimento de ValorOs clientes residenciais detinham 75,3% da receita em 2026. As renovações domésticas, a substituição de eletrodomésticos a gás e o interesse em cozinhas embutidas modernas sustentam esta liderança. A procura residencial é moldada pelos orçamentos individuais dos consumidores, pelas condições habitacionais locais e pelo acesso à instalação elétrica. A transição para a cozinha elétrica também liga as compras domésticas a prioridades mais amplas de saúde pública e de energia nos edifícios. O trabalho da CLASP sobre a qualidade do ar interior confere a esta questão uma relevância mais ampla para além do design de eletrodomésticos. O segmento residencial permanece, portanto, a base de volume primária para o setor de placas de indução da Europa.
Os utilizadores comerciais estão previstos para crescer a um CAGR de 5,62% até 2031. Restaurantes, hotéis e cozinhas institucionais podem valorizar a indução pelo controlo de calor, conforto na cozinha e alinhamento com os objetivos de descarbonização. A Comissão Europeia lançou um leilão piloto de 1 bilhão de EUR para a descarbonização do calor industrial em outubro de 2025, listando o aquecimento por indução entre as tecnologias apoiadas. A Electrolux Professional lançou a sua gama modular e-XP e as soluções de indução de zona livre Thermaline durante 2025. Os compradores comerciais consideram frequentemente as necessidades operacionais do ciclo de vida e o suporte de serviço com mais atenção do que os clientes residenciais. Isto favorece os fornecedores que podem fornecer produtos especializados, suporte de instalação e manutenção contínua.
Por Canal de Distribuição:
O B2C e o Varejo Lideram as Vendas e Continuam a Expandir-seOs canais B2C e de varejo detinham 82,2% da receita em 2026. Os consumidores fazem cada vez mais as suas escolhas de eletrodomésticos através de showrooms, lojas de marca, sítios web de retalhistas e especialistas em cozinha. As demonstrações físicas são úteis porque a indução, a extração integrada e a cozinha assistida podem ser mais fáceis de compreender em uso do que numa especificação de produto. A BORA realizou o seu Truck Tour por 12 países europeus durante 2025, levando demonstrações de cozinha a feiras comerciais, eventos de revendedores e outros locais voltados para o consumidor. Tal atividade apoia a educação do consumidor no ponto onde a escolha do produto é feita. O varejo permanece, portanto, importante tanto para a descoberta do produto como para a conversão.
O B2C e o varejo estão também previstos para crescer a um CAGR de 6,05% até 2031. Este padrão sugere que o papel do consumidor na especificação está a expandir-se mesmo quando um projeto de cozinha inclui instaladores ou construtores. As vendas B2B e diretas permanecem relevantes para promotores imobiliários, organismos de habitação social, hotéis e compradores institucionais. Estes canais podem gerar encomendas maiores e requerem suporte mais detalhado de produto, serviço e conformidade. Os eletrodomésticos conectados podem fornecer aos fornecedores dados que suportam o planeamento de manutenção em ambientes comerciais. O setor de placas de indução da Europa necessita de abordagens de vendas distintas para compras domésticas lideradas por showroom e encomendas institucionais lideradas por projetos.
Análise Geográfica
Mercado Alemão de Placas de Indução
A Alemanha deteve 23,2% da receita em 2026. Combina uma grande base de eletrodomésticos, uma procura consolidada de renovação de cozinhas e vários fornecedores de destaque com portfólios robustos de produtos de encastre. A procura alemã contribuiu para tornar as placas de encastre niveladas e os sistemas de extração integrados visíveis no segmento premium. A BSH reportou que o seu negócio europeu de encastre cresceu 4% durante 2025, com resultados positivos na Alemanha, Espanha, Países Baixos e Itália. A Alemanha mantém-se, portanto, relevante como mercado de receita e ponto de referência para o desenvolvimento de produtos. A França também ocupa uma posição significativa, uma vez que a eletrificação de edifícios e a política energética doméstica estão a receber uma atenção crescente no que diz respeito aos eletrodomésticos elétricos. A Itália continua relevante porque a procura de substituição, os hábitos de cozinha a gás e os incentivos à renovação continuam a moldar a escolha de eletrodomésticos.
Mercado de Placas de Indução de Espanha e do Reino Unido
Espanha deverá registar um CAGR de 6,15% até 2031, a taxa mais elevada entre os países listados. A renovação do setor da hotelaria e a substituição de eletrodomésticos domésticos proporcionam um contexto favorável à procura. O ritmo de adoção continuará a depender da capacidade de instalação local e do poder de compra das famílias. O Reino Unido mantém-se relevante porque as discussões políticas e os programas de reabilitação continuam a examinar a cozinha elétrica. A CLASP e o Global Action Plan apresentaram uma proposta de política para a cozinha elétrica no Parlamento do Reino Unido em 2025. O BENELUX combina uma mistura de produtos relativamente premium com a procura de renovação de edifícios. Os Países Baixos ilustram também como as mudanças de política podem alterar o ritmo, mas não necessariamente a direção, da eletrificação de edifícios.
Mercado de Placas de Indução dos Países Nórdicos e da Europa Central e Oriental
Os países nórdicos mostram como pode ser uma adoção madura de indução. A APPLiA Sweden reportou que a indução representou cerca de 80% das placas de encastre vendidas na Suécia em 2025. O crescimento na Suécia, Dinamarca e Finlândia deverá, portanto, incidir mais na atualização de produtos, acabamentos premium e configurações de maior dimensão do que na adoção pela primeira vez. A Europa Central e Oriental encontra-se numa fase mais inicial da transição do gás para a cozinha elétrica. A infraestrutura elétrica mais antiga e os orçamentos domésticos mais reduzidos podem abrandar as decisões de substituição nestes mercados. Ao mesmo tempo, isto cria uma oportunidade substancial a longo prazo para produtos de gama média e com gestão de potência. O mercado europeu de placas de indução necessitará de uma abordagem mais orientada para o valor nestes países do que nos mercados maduros do Norte e Oeste da Europa.
Panorama Competitivo
O mercado de placas de indução da Europa é liderado por fornecedores de eletrodomésticos estabelecidos. A BSH, a Electrolux, a Miele e a Arçelik detêm posições fortes nas categorias de eletrodomésticos premium e de mercado médio. A BSH reportou 15 bilhões de EUR em receitas e 847 milhões de EUR em investimento em investigação e desenvolvimento para 2025. O seu foco na extração integrada e na cozinha conectada suporta uma ampla estratégia de produto. A Miele utiliza sistemas de cozinha com sensores para diferenciar as ofertas premium, enquanto a BORA continua a desenvolver a categoria de extração por baixo. A concorrência baseia-se na integração do produto, no desempenho, na adequação à instalação e no alcance de distribuição, e não apenas numa única funcionalidade.
A Electrolux está a investir no desenvolvimento de eletrodomésticos energeticamente eficientes e em acabamentos premium de placas de indução. O grupo reportou um empréstimo de 200 milhões de EUR do Banco Europeu de Investimento em 2025 para investigação e desenvolvimento de eletrodomésticos energeticamente eficientes de próxima geração. A Electrolux também promoveu a sua placa SaphirMatt na Europa durante 2025. A BORA expandiu a sua linha premium com o X Pure Max e integrou o produto na sua estratégia de cozinha completa BIG4 em 2026. A BSH apresentou as placas Siemens inductionAir Plus com acabamento mate na IFA 2025. Estes movimentos mostram concorrência contínua em produtos que combinam cozinha, extração, acabamento de material e funções digitais.
Os fornecedores asiáticos também contribuem para a concorrência de preços e funcionalidades na Europa. A LG oferece um modelo de indução embutido com definições de potência configuráveis, o que é relevante para habitações com capacidade elétrica variada. A Arçelik mantém uma ampla presença europeia de eletrodomésticos através da sua marca Beko e pode competir em vários escalões de preço. As regras europeias atualizadas de modo de espera para eletrodomésticos em rede, que entraram em vigor em maio de 2025, acrescentam requisitos de conformidade para produtos conectados. Estes requisitos podem favorecer fornecedores maiores com recursos estabelecidos de teste e desenvolvimento de produtos. Os produtos de indução de baixa potência permanecem uma área aberta importante para habitações com sistemas elétricos mais antigos. Os fornecedores que combinam suporte de instalação claro com preços acessíveis podem encontrar maior tração no Sul e no Leste da Europa.
Líderes do Setor de Placas de Indução da Europa
-
BSH Home Appliances
-
Electrolux AB
-
Whirlpool Corporation
-
Miele & Cie. KG
-
Arçelik A.Ş.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Placas de Indução Empresas cobertas neste relatório
- BSH Home Appliances
- Electrolux AB
- Whirlpool Corporation
- Miele & Cie. KG
- Arçelik A.Ş.
- Haier Smart Home Co., Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- BORA GmbH & Co. KG
- Gorenje Group, Hisense Europe
- SMEG S.p.A.
- Elica S.p.A.
- Fulgor Milano S.p.A.
- Fagor Industrial S. Coop.
- Midea Group / Comfee
- Franke Group
- Teka Industrial S.A.
- Novy N.V.
- Groupe Brandt
- Klarstein
Desenvolvimentos industriais recentes em Mercado Europeu de Placas de Indução
- Outubro de 2026: Lançamento do BORA X Pure Max com 5 zonas de cozinha e botões de controlo opcionais, expandindo o segmento premium de indução com extração por baixo da BORA. A empresa também apresentou o sistema de vácuo portátil BORA QVac Move como parte da sua estratégia de cozinha completa BIG4 na KBB Birmingham 2026.
- Setembro de 2025: A BSH apresenta as placas Siemens Matte Edition inductionAir Plus na IFA 2025, expandindo a gama para incluir um exaustor de extração por baixo integrado com fryingSensor Plus e acabamento mate preto profundo, cobrindo o portfólio completo de indução e exaustores Siemens.
- Agosto de 2025: Abertura da consulta do Plano de Ação para a Eletrificação da UE, visando a aceleração do consumo de energia da UE, então 70% dependente de combustíveis fósseis, em direção à eletrificação e listando a cozinha como uma aplicação doméstica prioritária.
Âmbito do Relatório do Mercado de Placas de Indução da Europa
Uma placa de indução é uma nova forma de cozinhar que é muito mais rápida e segura do que as tradicionais placas a gás ou elétricas. A própria placa de indução permanece quase completamente fria, pois a indução coloca o calor diretamente na base da panela. Há menos risco de se queimar na placa, e o bloqueio de segurança para crianças integrado proporciona uma tranquilidade adicional e o mais alto nível de segurança. O mercado de placas de indução da Europa é segmentado por Produto (Embutida e Independente), por Utilizador Final (Doméstico e Comercial), por Canal de Distribuição (Online e Offline) e por País (Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa).
Visão geral da segmentação
| Placas de Indução Embutidas |
| Placas de Indução Independentes |
| Placas de Indução Portáteis |
| 1 Zona |
| 2 Zonas |
| 3 Zonas |
| 4 Zonas |
| 5 Zonas ou Mais |
| Residencial | |
| Comercial | HoReCa (Hotéis, Restaurantes e Cafés/Catering) |
| Cozinhas Institucionais | |
| Cantinas Corporativas e de Escritório | |
| Outras Aplicações Comerciais, incluindo Transportes, Varejo e Saúde |
| B2B / Direto dos Fabricantes | |
| B2C / Varejo | Lojas Multimarca |
| Lojas Exclusivas de Marca | |
| Online | |
| Outros Canais de Distribuição |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tipo de Produto | Placas de Indução Embutidas | |
| Placas de Indução Independentes | ||
| Placas de Indução Portáteis | ||
| Por Configuração de Queimadores | 1 Zona | |
| 2 Zonas | ||
| 3 Zonas | ||
| 4 Zonas | ||
| 5 Zonas ou Mais | ||
| Por Utilizador Final | Residencial | |
| Comercial | HoReCa (Hotéis, Restaurantes e Cafés/Catering) | |
| Cozinhas Institucionais | ||
| Cantinas Corporativas e de Escritório | ||
| Outras Aplicações Comerciais, incluindo Transportes, Varejo e Saúde | ||
| Por Canal de Distribuição | B2B / Direto dos Fabricantes | |
| B2C / Varejo | Lojas Multimarca | |
| Lojas Exclusivas de Marca | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é a dimensão esperada do mercado de placas de indução da Europa até 2031?
Prevê-se que o mercado de placas de indução da Europa atinja 11,19 bilhões de USD até 2031, crescendo a um CAGR de 4,21% a partir de 2027.
Qual o tipo de produto que lidera as vendas de placas de indução na Europa?
As placas de indução embutidas lideram com uma quota de 60,2% em 2026, por serem centrais em projetos de renovação e cozinhas equipadas.
Qual o país europeu com crescimento mais rápido para as placas de indução?
Prevê-se que a Espanha cresça a um CAGR de 6,15% até 2031, apoiada pela substituição de eletrodomésticos domésticos e pela atividade de renovação da hotelaria.
Por que razão os consumidores estão a migrar das placas a gás para a indução?
A indução suporta uma cozinha mais rápida e evita a combustão na superfície de cozinha. A CLASP reportou que a cozinha a gás pode aumentar a exposição interior ao dióxido de azoto
O que atrasa a adoção em habitações europeias mais antigas?
Os limites dos quadros elétricos, a necessidade de trabalhos de instalação e os custos iniciais mais elevados para os agregados familiares podem atrasar as decisões de substituição.