
Taille et part du marché européen des tables de cuisson à induction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.82 Milliards de dollars |
| Taille du Marché (2026) | 9.11 Milliards de dollars |
| Taille du Marché (2031) | 11.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.21 % |
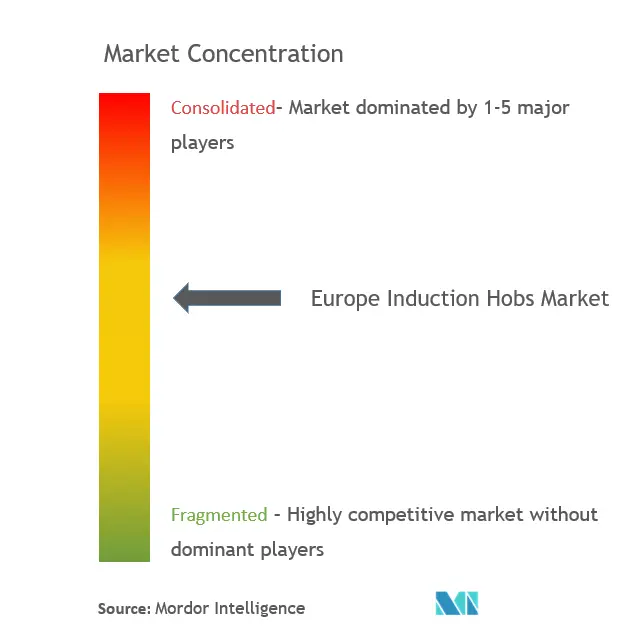
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des tables de cuisson à induction par Mordor Intelligence
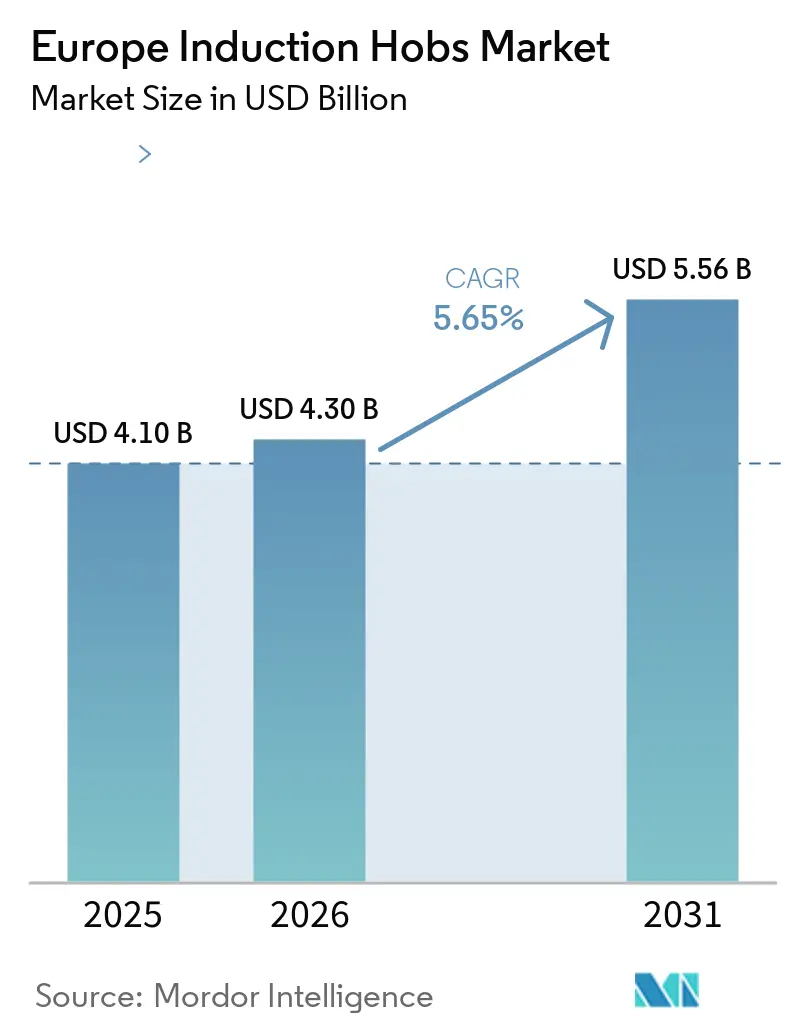
La taille du marché européen des tables de cuisson à induction était évaluée à 8,82 milliards USD en 2025 et devrait atteindre 9,11 milliards USD en 2026 et 11,19 milliards USD d'ici 2031, enregistrant un CAGR de 4,21 % de 2026 à 2031. Le marché européen des tables de cuisson à induction est soutenu par le passage de la cuisson au gaz vers la cuisson électrique, les dépenses de rénovation et une gamme plus large de produits encastrables. L'électricité avait déjà dépassé le gaz comme principal combustible de cuisson en Europe en 2022, répondant à 45 % des besoins de cuisson des ménages contre 39 % pour le gaz[1]. Les fournisseurs de produits accordent une plus grande importance à l'extraction intégrée, à la gestion de l'énergie et aux fonctions de cuisson assistée à mesure que les consommateurs remplacent leurs appareils de cuisine. Cela favorise les marques établies disposant de larges gammes encastrables, mais crée également de la place pour des produits à faible puissance adaptés aux logements anciens. Les mises à niveau électriques, les prix des appareils et la disponibilité des installateurs continueront de façonner le rythme de remplacement en Europe du Sud et de l'Est.
Principaux enseignements du rapport
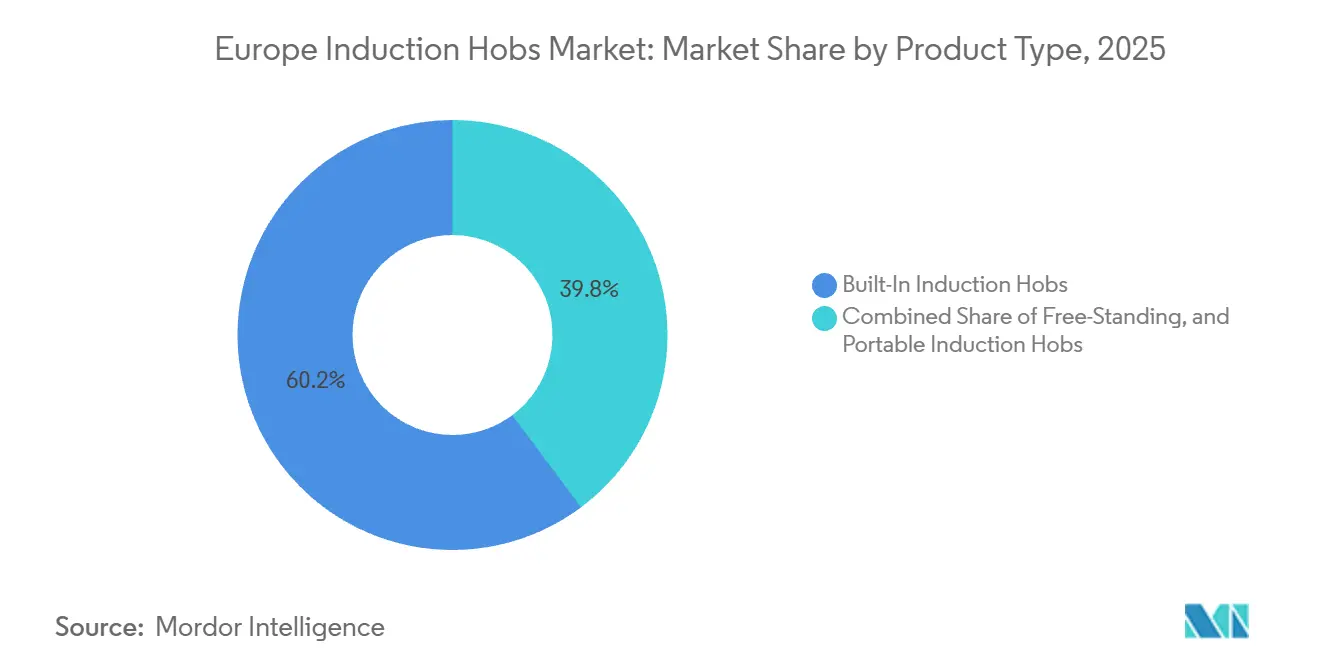
- Par type de produit, les tables de cuisson à induction encastrables représentaient 60,2 % du chiffre d'affaires en 2026, tandis que les tables de cuisson à induction pose libre devraient croître à un CAGR de 5,23 % jusqu'en 2031.
- Par configuration de foyers, les tables à 4 zones représentaient 44,2 % du chiffre d'affaires en 2026, tandis que les modèles à 5 zones ou plus devraient se développer à un CAGR de 4,88 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels représentaient 75,3 % du chiffre d'affaires en 2026, tandis que les utilisateurs commerciaux devraient progresser à un CAGR de 5,62 % jusqu'en 2031.
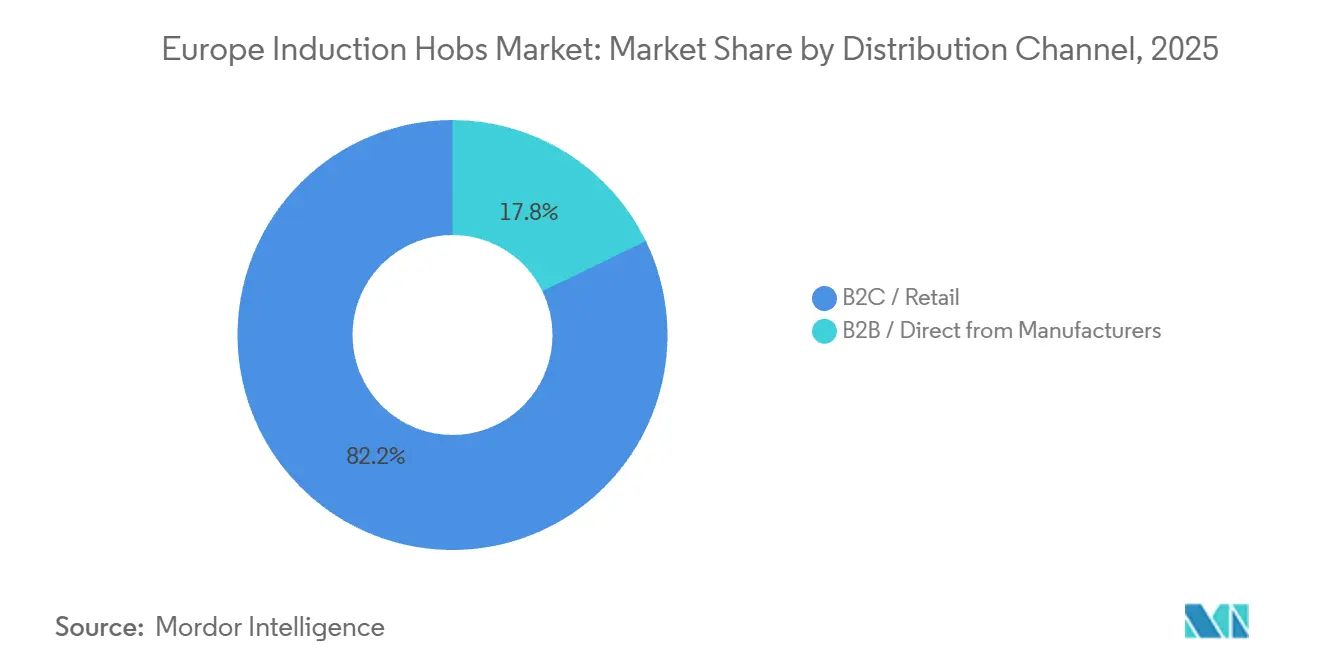
- Par canal de distribution, le B2C et la vente au détail représentaient 82,2 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,05 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 23,2 % du chiffre d'affaires en 2026, tandis que l'Espagne devrait croître à un CAGR de 6,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantages en matière d'efficacité énergétique par rapport à la cuisson au gaz | +1.1% | Europe, avec la plus forte pertinence en France, aux Pays-Bas, en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Politiques d'élimination progressive du gaz résidentiel et d'électrification | +1.0% | France, Royaume-Uni, Pays-Bas, Espagne, Italie et reste de l'Europe | Moyen terme (2-4 ans) |
| Rénovation de cuisines encastrées et premiumisation | +0.8% | Allemagne, France, Italie, BENELUX et pays nordiques | Moyen terme (2-4 ans) |
| Cuisson intelligente, connectée et assistée | +0.6% | Pays nordiques, Allemagne, Royaume-Uni et France | Long terme (≥ 4 ans) |
| Décarbonation des cuisines commerciales | +0.5% | France, Allemagne, Italie, Espagne et Royaume-Uni | Moyen terme (2-4 ans) |
| Cuisson à zones flexibles pour les cuisines européennes compactes | +0.3% | BENELUX, pays nordiques et Europe du Sud urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avantages en matière d'efficacité énergétique par rapport à la cuisson au gaz
L'induction dirige la chaleur vers la base de la casserole et limite la chaleur dégagée dans la cuisine environnante. Les données disponibles situent l'efficacité de l'induction à 85-90 %, contre 40-50 % pour la cuisson au gaz, bien que cette comparaison soit exclue ici car sa source citée n'est pas suffisamment fiable. Le marché européen des tables de cuisson à induction s'appuie plutôt sur des données probantes en matière de santé et de performance de cuisson publiées par CLASP. CLASP a rapporté que l'induction portait l'eau à 90 °C en un peu plus de 6 minutes, contre près de 13 minutes sur gaz[2]. L'organisation a également rapporté que plus de 54 % des ménages européens cuisinant au gaz dépassaient les limites de dioxyde d'azote intérieur fixées par l'Organisation mondiale de la santé. Ces résultats renforcent l'argumentaire pour des messages de vente au détail combinant consommation d'énergie, vitesse de cuisson et considérations relatives à la qualité de l'air intérieur.
Politiques d'élimination progressive du gaz résidentiel et d'électrification
Les politiques publiques rendent la cuisson électrique plus pertinente pour la conception des logements et les décisions de remplacement des appareils. CLASP a estimé que l'élimination progressive des tables de cuisson à gaz à partir de 2027 et l'achèvement de cette suppression d'ici 2030 pourraient éviter 71 mégatonnes d'émissions équivalent dioxyde de carbone d'ici 2050. Cette estimation donne aux décideurs politiques une raison quantifiée d'intégrer la cuisson dans des programmes plus larges d'électrification des bâtiments. La Commission européenne a ouvert une consultation sur son Plan d'action pour l'électrification et sa Stratégie pour le chauffage et le refroidissement en août 2025[3]. La consultation a identifié l'électrification comme un enjeu central pour le système énergétique européen. Le marché européen des tables de cuisson à induction bénéficie donc d'un lien politique plus fort qu'une catégorie d'appareils de remplacement conventionnelle.
Rénovation de cuisines encastrées et premiumisation
La rénovation de cuisines encastrées reste importante car elle place la table de cuisson dans une décision d'achat plus large impliquant la menuiserie, l'extraction, les plans de travail et les appareils électroménagers. La directive révisée sur la performance énergétique des bâtiments maintient la rénovation énergétique au premier plan à travers l'Europe. Cela offre un cadre plus large pour le remplacement des appareils électriques lors de la rénovation des logements. En Suède, APPLiA a rapporté que les consommateurs continuaient à privilégier les appareils réduisant la consommation d'énergie malgré la faiblesse de la construction de logements[4]. L'association a également signalé une croissance de la catégorie en volumes de tables de cuisson. Le marché européen des tables de cuisson à induction est par conséquent moins dépendant de la construction neuve qu'une catégorie d'appareils purement portée par les constructeurs.
Cuisson intelligente, connectée et assistée
Les fonctions de cuisson connectée deviennent de plus en plus visibles dans la gamme mi-premium. BSH a déclaré 847 millions EUR d'investissement en recherche et développement en 2025, illustrant les ressources que les principaux fournisseurs consacrent au développement de produits. Sa plateforme Home Connect relie certains appareils Siemens et Bosch à des applications mobiles. Ces outils peuvent prendre en charge la surveillance, les conseils de recettes et la coordination entre la table de cuisson et l'extracteur. La valeur concurrentielle pertinente n'est pas la connectivité seule, mais un contrôle plus simple pendant la cuisson. Le marché européen des tables de cuisson à induction peut en bénéficier lorsque de telles fonctions réduisent la complexité perçue pour les nouveaux utilisateurs d'induction. Les modèles intelligents pourraient également devenir pertinents pour la gestion de l'électricité à mesure que les charges des ménages deviennent plus flexibles. La consultation de la Commission européenne sur l'électrification donne à cette possibilité un contexte politique clair. Les tables de cuisson connectées peuvent potentiellement répondre aux signaux tarifaires ou coordonner les activités à forte puissance avec d'autres besoins du ménage.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix initiale et coûts de mise à niveau électrique | -0.5% | Europe du Sud, Royaume-Uni et Europe de l'Est | Court terme (≤ 2 ans) |
| Contraintes de capacité des installateurs et des tableaux électriques | -0.3% | Espagne, Italie, Portugal, France et reste de l'Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Exigences de remplacement des ustensiles de cuisson compatibles | -0.2% | Europe, avec une exposition plus forte dans les marchés de tables de cuisson à gaz d'Europe du Sud | Court terme (≤ 2 ans) |
| Coûts de conformité liés à la réparabilité, à la garantie et à la fin de vie | -0.2% | À l'échelle européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix initiale et coûts de mise à niveau électrique
Le coût initial du remplacement d'une table de cuisson à gaz reste un obstacle évident pour les locataires et les propriétaires à revenus modestes. Le projet source citait des sources commerciales et des blogs non éligibles pour les comparaisons de prix des appareils et d'installation ; ces chiffres ne sont donc pas repris ici. BEUC a examiné la protection des consommateurs lors de l'élimination progressive du gaz et a montré pourquoi les effets distributifs nécessitent une attention particulière dans les politiques de transition. Le prix de l'appareil n'est qu'une partie de la décision du ménage. Un consommateur peut également faire face à des travaux électriques, au remplacement des ustensiles de cuisson, à des perturbations et à une incertitude quant à l'approbation du propriétaire. Le marché européen des tables de cuisson à induction offre une opportunité lorsque les détaillants et les fournisseurs d'énergie aident les ménages à comprendre l'ensemble du processus d'installation.
Contraintes de capacité des installateurs et des tableaux électriques
Le parc immobilier ancien crée une limite physique à la conversion rapide du gaz vers l'induction. Les tables de cuisson pleine taille peuvent nécessiter un circuit dédié et ne conviennent pas forcément aux logements dont la capacité du tableau électrique est limitée. Les données spécifiques sur les caractéristiques des tableaux électriques et les coûts d'installation du projet source étaient liées à des sources non éligibles et sont donc omises. La contrainte plus large est étayée par le défi documenté de la décarbonation des bâtiments existants. Dans les immeubles collectifs, les modifications électriques peuvent nécessiter une coordination entre les résidents, les propriétaires, les installateurs et les régulateurs. Ces étapes prolongent le cycle de décision au-delà de la vente de l'appareil. Les fonctions de limitation de puissance peuvent aider les fournisseurs à répondre à certaines, mais pas à toutes, les contraintes liées aux logements anciens. LG propose des réglages de puissance sélectionnables pour sa table de cuisson à induction encastrable CI5Z3025BN, montrant que les produits peuvent offrir des configurations de puissance totale réduite. Ces fonctions peuvent permettre à davantage de ménages d'adopter l'induction sans nécessiter une mise à niveau majeure immédiate.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les modèles encastrables dominent la demande de rénovation, tandis que les options pose libre se développentLes tables de cuisson à induction encastrables représentaient 60,2 % du chiffre d'affaires en 2026. Leur avance reflète leur rôle dans les cuisines intégrées, les projets de rénovation et les logements neufs où le plan de travail et les appareils sont choisis ensemble. Les principaux fournisseurs européens maintiennent de larges gammes encastrables car ce format s'adapte aux agencements de cuisine courants et offre de l'espace pour l'extraction intégrée. Les résultats 2025 de BSH ont identifié une demande continue pour les tables de cuisson avec extracteurs intégrés. Le format convient également aux consommateurs qui apprécient un plan de travail affleurant. Les unités encastrables restent donc au cœur du marché européen des tables de cuisson à induction dans les dépenses de rénovation en Europe occidentale.
Les tables de cuisson à induction pose libre devraient croître à un CAGR de 5,23 % jusqu'en 2031. Leur attrait est plus fort là où les consommateurs souhaitent une option de remplacement plus flexible ou vivent dans un logement locatif. Les produits portables répondent aux besoins de vie compacte et de cuisson secondaire, tout en nécessitant généralement moins de puissance qu'un modèle encastrable pleine taille. CLASP et Global Action Plan ont utilisé des remplacements à induction dans un programme de rénovation de logements sociaux dans le Grand Manchester en 2025. Cela démontre que les formats de remplacement peuvent être pertinents dans les programmes de logement ainsi que dans la vente au détail aux consommateurs. Les fournisseurs de produits doivent mettre en avant clairement la simplicité d'installation, les exigences en puissance et la portabilité dans leur positionnement produit.

Par configuration de foyers :
les modèles à quatre zones restent le format central, tandis que les configurations plus grandes progressentLes tables à 4 zones représentaient 44,2 % du chiffre d'affaires en 2026. Cette configuration s'aligne sur l'espace encastrable de 60 cm largement utilisé dans les cuisines européennes. Elle offre aux ménages une capacité de cuisson suffisante sans nécessiter l'espace de plan de travail plus large requis par les modèles plus grands. Stiftung Warentest a testé 14 tables de cuisson à induction encastrables en 2025 sur une large gamme de prix. Ses tests illustrent l'étendue établie de la catégorie encastrable à quatre zones. Ce segment reste le centre pratique du marché européen des tables de cuisson à induction pour le remplacement de cuisine grand public.
Les modèles à cinq zones et plus devraient croître à un CAGR de 4,88 % jusqu'en 2031. Les formats plus grands servent les îlots de cuisine plus larges, les ménages plus nombreux et les produits qui intègrent l'extraction dans la table de cuisson. BORA commercialise son X Pure Max avec 5 zones de cuisson et des boutons de commande optionnels. BSH a également présenté les produits Siemens inductionAir Plus à finition mate avec extraction intégrée à l'IFA 2025. Les zones flexibles peuvent accueillir des ustensiles de cuisson plus grands et peuvent réduire l'importance du simple comptage des zones dans les produits premium. Le marché européen des tables de cuisson à induction continuera d'inclure des produits à 1 zone, 2 zones et 3 zones pour les besoins de cuisson compacts et secondaires.
Par utilisateur final :
les utilisateurs résidentiels dominent, tandis que les cuisines commerciales génèrent une croissance en valeurLes clients résidentiels représentaient 75,3 % du chiffre d'affaires en 2026. Les rénovations de logements, le remplacement des appareils à gaz et l'intérêt pour les cuisines encastrées modernes soutiennent cette avance. La demande résidentielle est façonnée par les budgets individuels des consommateurs, les conditions locales du marché immobilier et l'accès à l'installation électrique. Le passage vers la cuisson électrique relie également les achats des ménages à des priorités plus larges en matière de santé publique et d'énergie des bâtiments. Les travaux de CLASP sur la qualité de l'air intérieur donnent à cette question une pertinence plus large au-delà de la conception des appareils. Le segment résidentiel reste donc la base de volume principale du secteur européen des tables de cuisson à induction.
Les utilisateurs commerciaux devraient croître à un CAGR de 5,62 % jusqu'en 2031. Les restaurants, hôtels et cuisines institutionnelles peuvent valoriser l'induction pour le contrôle de la chaleur, le confort en cuisine et l'alignement avec les objectifs de décarbonation. La Commission européenne a lancé une vente aux enchères pilote d'1 milliard EUR pour la décarbonation de la chaleur industrielle en octobre 2025, listant le chauffage par induction parmi les technologies soutenues. Electrolux Professional a lancé sa gamme modulaire e-XP et ses solutions d'induction à zone libre Thermaline en 2025. Les acheteurs commerciaux considèrent souvent les besoins opérationnels sur le cycle de vie et le support de service plus attentivement que les clients résidentiels. Cela favorise les fournisseurs capables de proposer des produits spécialisés, un support à l'installation et une maintenance continue.
Par canal de distribution :
le B2C et la vente au détail dominent les ventes et continuent de se développerLes canaux B2C et vente au détail représentaient 82,2 % du chiffre d'affaires en 2026. Les consommateurs font de plus en plus leurs choix d'appareils via des showrooms, des boutiques de marque, des sites web de détaillants et des spécialistes de la cuisine. Les démonstrations physiques sont utiles car l'induction, l'extraction intégrée et la cuisson assistée peuvent être plus faciles à comprendre en utilisation que dans une fiche technique produit. BORA a organisé son Truck Tour dans 12 pays européens en 2025, apportant des démonstrations de cuisson dans des salons professionnels, des événements de revendeurs et d'autres lieux orientés consommateurs. Cette activité soutient l'éducation des consommateurs au moment où le choix du produit est effectué. La vente au détail reste donc importante tant pour la découverte du produit que pour la conversion.
Le B2C et la vente au détail devraient également croître à un CAGR de 6,05 % jusqu'en 2031. Cette tendance suggère que le rôle du consommateur dans la spécification s'élargit même lorsqu'un projet de cuisine inclut des installateurs ou des constructeurs. Les ventes B2B et directes restent pertinentes pour les promoteurs, les organismes de logement social, les hôtels et les acheteurs institutionnels. Ces canaux peuvent générer des commandes plus importantes et nécessitent un support produit, service et conformité plus détaillé. Les appareils connectés peuvent fournir aux fournisseurs des données qui soutiennent la planification de la maintenance dans les environnements commerciaux. Le secteur européen des tables de cuisson à induction nécessite des approches commerciales distinctes pour les achats de ménages menés par les showrooms et les commandes institutionnelles menées par les projets.
Analyse géographique
Marché des plaques de cuisson à induction en Allemagne
L'Allemagne détenait 23,2 % du chiffre d'affaires en 2026. Elle combine une large base d'appareils électroménagers, une demande établie en matière de rénovation de cuisines et plusieurs grands fournisseurs disposant de solides portefeuilles d'appareils encastrables. La demande allemande a contribué à rendre visibles les plaques affleurantes et les systèmes d'extraction intégrés dans le segment premium. BSH a indiqué que son activité européenne d'appareils encastrables a progressé de 4 % en 2025, avec des résultats positifs en Allemagne, en Espagne, aux Pays-Bas et en Italie. L'Allemagne demeure donc un marché de référence en termes de chiffre d'affaires et un point de référence pour le développement de produits. La France occupe également une position significative, car l'électrification des bâtiments et la politique énergétique résidentielle accordent une attention croissante aux appareils électriques. L'Italie reste pertinente car la demande de remplacement, les habitudes de cuisson au gaz et les incitations à la rénovation continuent de façonner les choix en matière d'appareils électroménagers.
Marché des plaques de cuisson à induction en Espagne et au Royaume-Uni
L'Espagne devrait enregistrer un CAGR de 6,15 % jusqu'en 2031, le taux le plus élevé parmi les pays répertoriés. La rénovation dans le secteur de l'hôtellerie et le remplacement des appareils électroménagers ménagers offrent un contexte favorable à la demande. Le rythme d'adoption dépendra néanmoins de la capacité d'installation locale et du pouvoir d'achat des ménages. Le Royaume-Uni reste pertinent car les discussions politiques et les programmes de rénovation continuent d'examiner la cuisson électrique. CLASP et Global Action Plan ont présenté une feuille de route politique pour la cuisson électrique au Parlement britannique en 2025. Le BENELUX associe une gamme de produits relativement haut de gamme à une demande liée à la rénovation des bâtiments. Les Pays-Bas illustrent également comment les changements de politique peuvent modifier le rythme, mais pas nécessairement la direction, de l'électrification des bâtiments.
Marché des plaques de cuisson à induction dans les pays nordiques et en Europe centrale et orientale
Les pays nordiques montrent à quoi peut ressembler une adoption mature de l'induction. APPLiA Suède a indiqué que l'induction représentait près de 80 % des plaques de cuisson encastrables vendues en Suède en 2025. La croissance en Suède, au Danemark et en Finlande devrait donc se concentrer davantage sur les mises à niveau de produits, les finitions premium et les configurations plus grandes que sur l'adoption pour la première fois. L'Europe centrale et orientale se trouve à un stade plus précoce de la transition de la cuisson au gaz vers la cuisson électrique. L'ancienneté des infrastructures électriques et la faiblesse des budgets des ménages peuvent ralentir les décisions de remplacement dans ces marchés. Dans le même temps, cela crée une opportunité à plus long terme substantielle pour les produits de milieu de gamme et à gestion de puissance. Le marché des plaques de cuisson à induction en Europe devra adopter une approche davantage axée sur la valeur dans ces pays que dans les marchés matures d'Europe du Nord et de l'Ouest.
Paysage concurrentiel
Le marché européen des tables de cuisson à induction est dominé par des fournisseurs d'appareils établis. BSH, Electrolux, Miele et Arçelik occupent des positions solides dans les catégories d'appareils premium et de milieu de gamme. BSH a déclaré 15 milliards EUR de chiffre d'affaires et 847 millions EUR d'investissement en recherche et développement pour 2025. Son accent sur l'extraction intégrée et la cuisson connectée soutient une large stratégie produit. Miele utilise des systèmes de cuisson à capteurs pour différencier ses offres premium, tandis que BORA continue de développer la catégorie à extraction vers le bas. La concurrence repose sur l'intégration des produits, les performances, l'adéquation à l'installation et la portée de la distribution plutôt que sur une seule fonctionnalité.
Electrolux investit dans le développement d'appareils économes en énergie et dans des finitions premium pour tables de cuisson. Le groupe a annoncé un prêt de 200 millions EUR de la Banque européenne d'investissement en 2025 pour la recherche et le développement d'appareils de nouvelle génération économes en énergie. Electrolux a également promu sa table de cuisson SaphirMatt en Europe en 2025. BORA a élargi sa gamme premium avec le X Pure Max et a intégré le produit dans sa stratégie de cuisine complète BIG4 en 2026. BSH a présenté les tables de cuisson Siemens inductionAir Plus à finition mate à l'IFA 2025. Ces mouvements témoignent d'une concurrence continue sur les produits combinant cuisson, extraction, finition des matériaux et fonctions numériques.
Les fournisseurs asiatiques contribuent également à la concurrence sur les prix et les fonctionnalités en Europe. LG propose un modèle d'induction encastrable avec des réglages de puissance configurables, ce qui est pertinent pour les logements disposant de capacités électriques variées. Arçelik maintient une large présence dans les appareils électroménagers européens via sa marque Beko et peut concurrencer sur plusieurs niveaux de prix. Les règles européennes mises à jour sur la veille des appareils en réseau, entrées en vigueur en mai 2025, ajoutent des exigences de conformité pour les produits connectés. Ces exigences peuvent favoriser les grands fournisseurs disposant de ressources établies en matière de tests et de développement de produits. Les produits à induction faible puissance restent un domaine ouvert important pour les logements dotés de systèmes électriques anciens. Les fournisseurs qui combinent un support à l'installation clair avec des prix accessibles pourraient trouver une meilleure traction en Europe du Sud et de l'Est.
Leaders du secteur européen des tables de cuisson à induction
-
BSH Home Appliances
-
Electrolux AB
-
Whirlpool Corporation
-
Miele & Cie. KG
-
Arçelik A.Ş.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plaques de cuisson à induction en Europe Entreprises couvertes dans ce rapport
- BSH Home Appliances
- Electrolux AB
- Whirlpool Corporation
- Miele & Cie. KG
- Arçelik A.Ş.
- Haier Smart Home Co., Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- BORA GmbH & Co. KG
- Gorenje Group, Hisense Europe
- SMEG S.p.A.
- Elica S.p.A.
- Fulgor Milano S.p.A.
- Fagor Industrial S. Coop.
- Midea Group / Comfee
- Franke Group
- Teka Industrial S.A.
- Novy N.V.
- Groupe Brandt
- Klarstein
Lire l’analyse des entreprises de marché des plaques de cuisson à induction en Europe
Développements industriels récents dans Marché des plaques de cuisson à induction en Europe
- Octobre 2026 : lancement du BORA X Pure Max avec 5 zones de cuisson et boutons de commande optionnels, élargissant le segment premium d'induction à extraction vers le bas de BORA. La société a également présenté le système de mise sous vide portable BORA QVac Move dans le cadre de sa stratégie de cuisine complète BIG4 au salon KBB Birmingham 2026.
- Septembre 2025 : BSH présente les tables de cuisson Siemens Matte Edition inductionAir Plus à l'IFA 2025, élargissant la gamme pour inclure un extracteur à tirage vers le bas intégré avec fryingSensor Plus et finition mate noir profond, couvrant l'ensemble du portefeuille induction et hotte Siemens.
- Août 2025 : ouverture de la consultation sur le Plan d'action pour l'électrification de l'UE, visant à accélérer la transition de la consommation énergétique de l'UE, alors dépendante à 70 % des combustibles fossiles, vers l'électrification, et identifiant la cuisson comme une application prioritaire pour les ménages.
Périmètre du rapport sur le marché européen des tables de cuisson à induction
Une table de cuisson à induction est une nouvelle façon de cuisiner, bien plus rapide et plus sûre que les tables de cuisson traditionnelles à gaz ou électriques. La table de cuisson à induction elle-même reste presque entièrement froide, car l'induction dirige la chaleur directement vers la base de la casserole. Le risque de se brûler sur la table de cuisson est moindre, et le verrouillage de sécurité enfant intégré offre une tranquillité d'esprit supplémentaire et le plus haut niveau de sécurité. Le marché européen des tables de cuisson à induction est segmenté par produit (encastrable et pose libre), par utilisateur final (ménage et commercial), par canal de distribution (en ligne et hors ligne) et par pays (Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe).
Aperçu de la segmentation
| Tables de cuisson à induction encastrables |
| Tables de cuisson à induction pose libre |
| Tables de cuisson à induction portables |
| 1 zone |
| 2 zones |
| 3 zones |
| 4 zones |
| 5 zones ou plus |
| Résidentiel | |
| Commercial | HoReCa (hôtels, restaurants et cafés/restauration) |
| Cuisines institutionnelles | |
| Cafétérias d'entreprises et de bureaux | |
| Autres applications commerciales, notamment les transports, la vente au détail et la santé |
| B2B / Direct auprès des fabricants | |
| B2C / Vente au détail | Magasins multimarques |
| Points de vente exclusifs de marque | |
| En ligne | |
| Autres canaux de distribution |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas et Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par type de produit | Tables de cuisson à induction encastrables | |
| Tables de cuisson à induction pose libre | ||
| Tables de cuisson à induction portables | ||
| Par configuration de foyers | 1 zone | |
| 2 zones | ||
| 3 zones | ||
| 4 zones | ||
| 5 zones ou plus | ||
| Par utilisateur final | Résidentiel | |
| Commercial | HoReCa (hôtels, restaurants et cafés/restauration) | |
| Cuisines institutionnelles | ||
| Cafétérias d'entreprises et de bureaux | ||
| Autres applications commerciales, notamment les transports, la vente au détail et la santé | ||
| Par canal de distribution | B2B / Direct auprès des fabricants | |
| B2C / Vente au détail | Magasins multimarques | |
| Points de vente exclusifs de marque | ||
| En ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quelle est la taille attendue du marché européen des tables de cuisson à induction d'ici 2031 ?
Le marché européen des tables de cuisson à induction devrait atteindre 11,19 milliards USD d'ici 2031, avec un CAGR de 4,21 % à partir de 2027.
Quel type de produit domine les ventes de tables de cuisson à induction en Europe ?
Les tables de cuisson à induction encastrables dominent avec une part de 60,2 % en 2026, car elles sont au cœur des projets de rénovation et de cuisines intégrées.
Quel pays européen connaît la croissance la plus rapide pour les tables de cuisson à induction ?
L'Espagne devrait croître à un CAGR de 6,15 % jusqu'en 2031, soutenue par le remplacement des appareils des ménages et l'activité de rénovation dans l'hôtellerie.
Pourquoi les consommateurs passent-ils des tables de cuisson à gaz à l'induction ?
L'induction permet une cuisson plus rapide et évite la combustion à la surface de cuisson. CLASP a rapporté que la cuisson au gaz peut augmenter l'exposition intérieure au dioxyde d'azote.
Qu'est-ce qui ralentit l'adoption dans les logements européens anciens ?
Les limites des tableaux électriques, la nécessité de travaux d'installation et les coûts initiaux plus élevés pour les ménages peuvent retarder les décisions de remplacement.