
Tamanho e Participação do Mercado de Gelo Seco
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.12 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gelo Seco por Mordor Intelligence
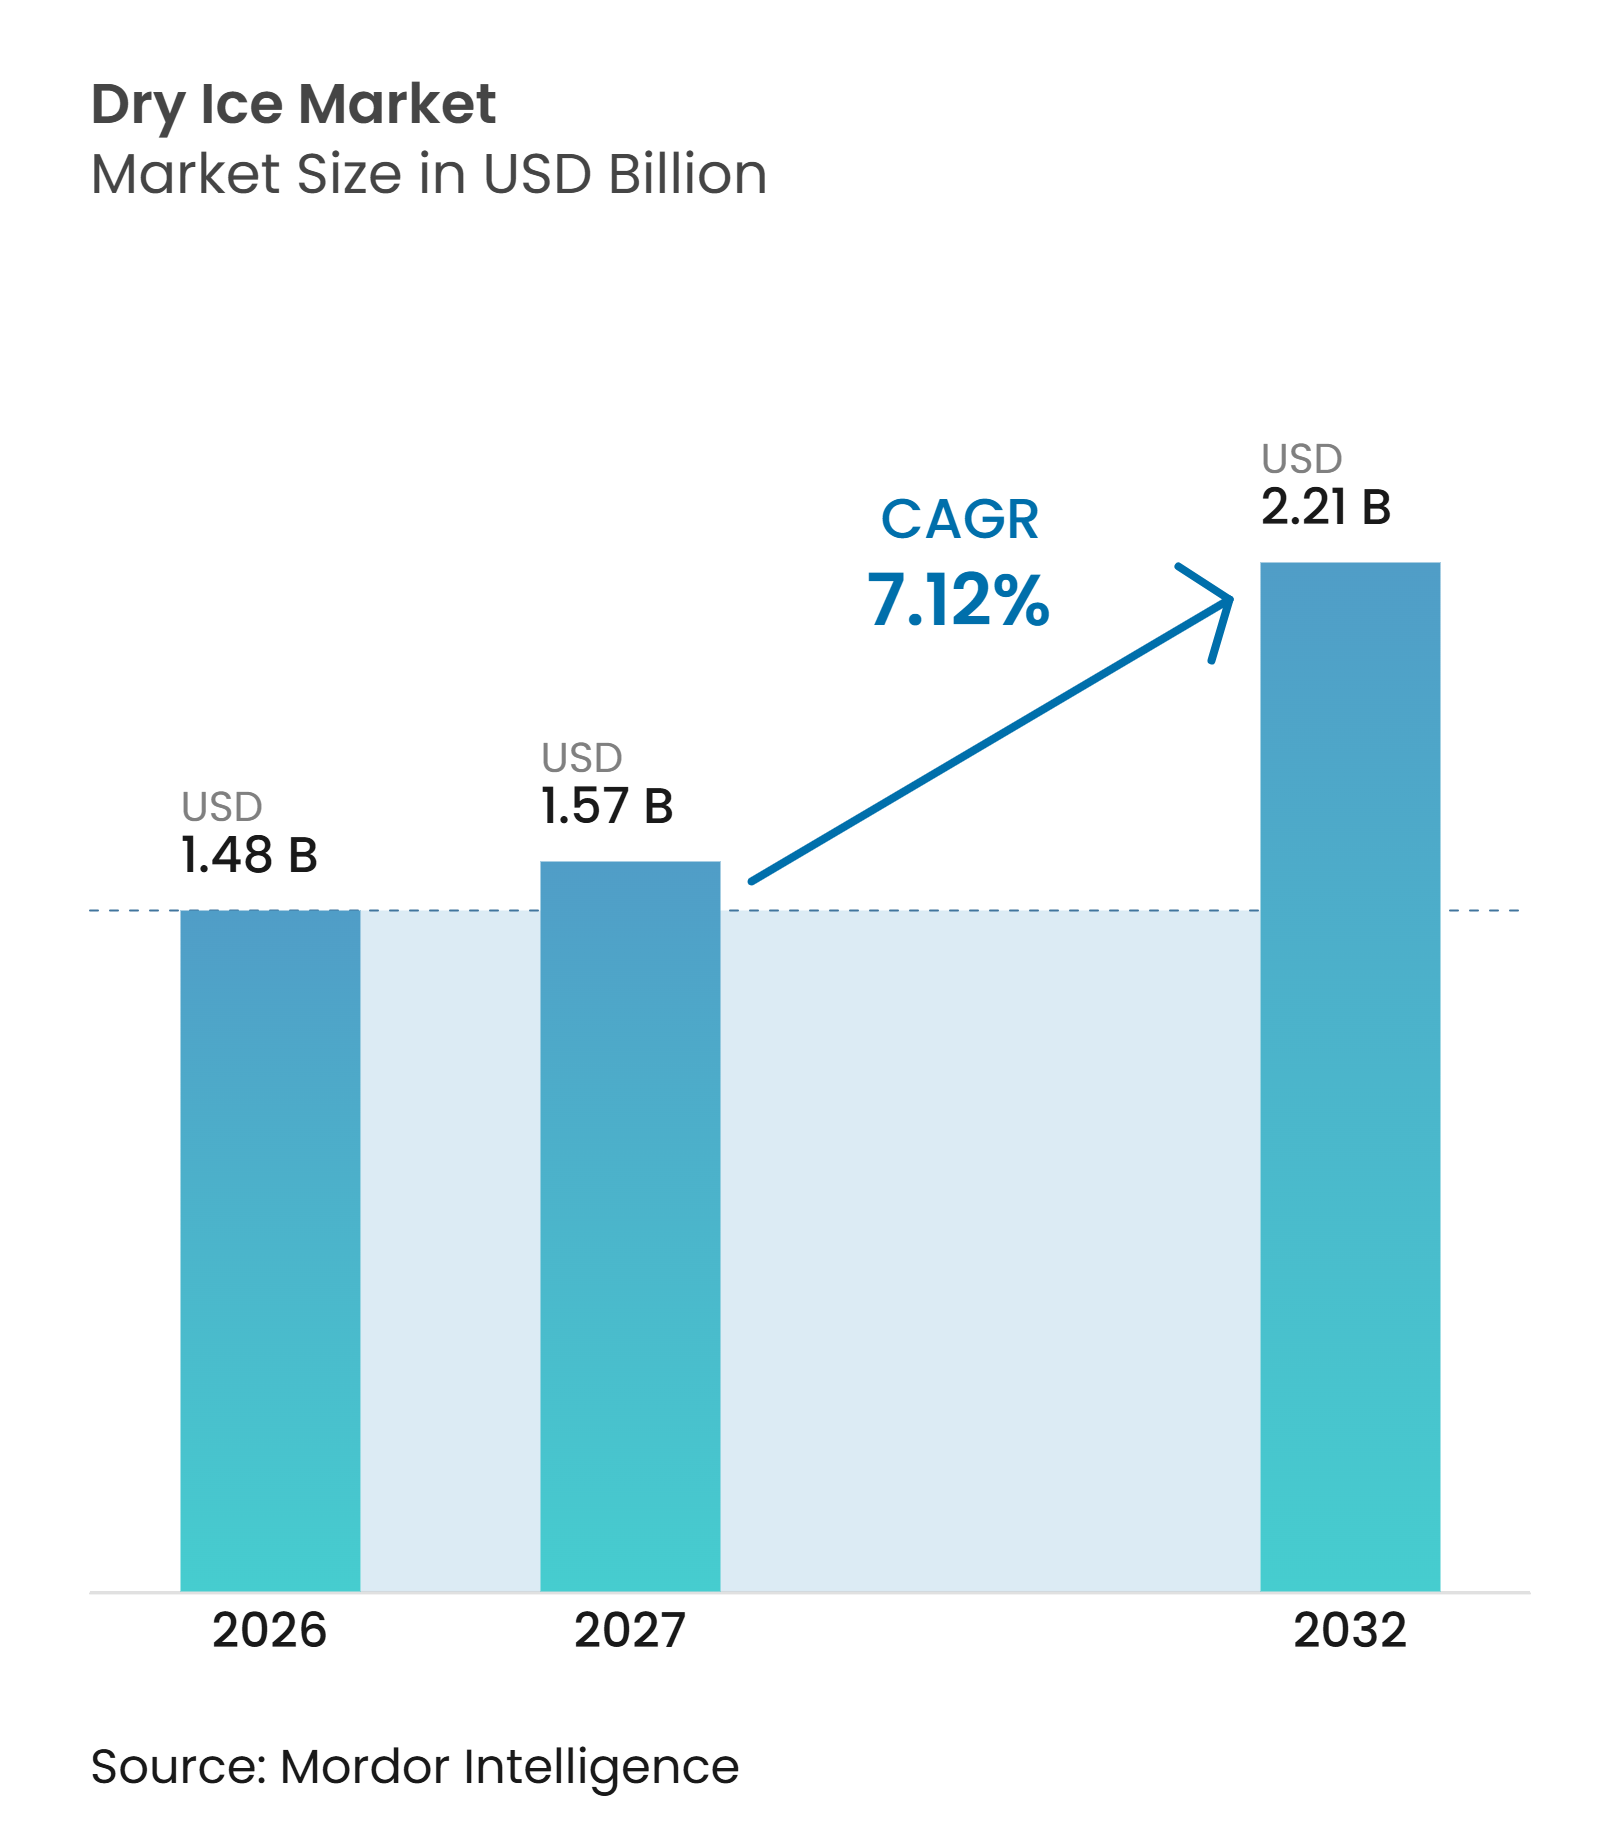
O mercado de gelo seco foi avaliado em 1,48 bilhões de USD em 2026 e tem projeção de crescer de 1,57 bilhões de USD em 2027 para 2,21 bilhões de USD até 2032, registrando um CAGR de 7,12% durante 2027–2032. O mercado está se expandindo de forma constante, impulsionado pelo uso crescente de dióxido de carbono sólido como meio de resfriamento, congelamento e limpeza em operações industriais e comerciais. O gelo seco ganhou importância devido à sua temperatura extremamente baixa, sublimação direta do estado sólido para o gasoso sem deixar resíduo líquido e adequação para processos que exigem condições térmicas controladas. Os avanços contínuos nas tecnologias de recuperação, purificação, liquefação de CO₂ e fabricação de gelo seco estão melhorando a eficiência da produção e apoiando a disponibilidade de produtos com qualidade consistente.
Principais Conclusões do Relatório
-
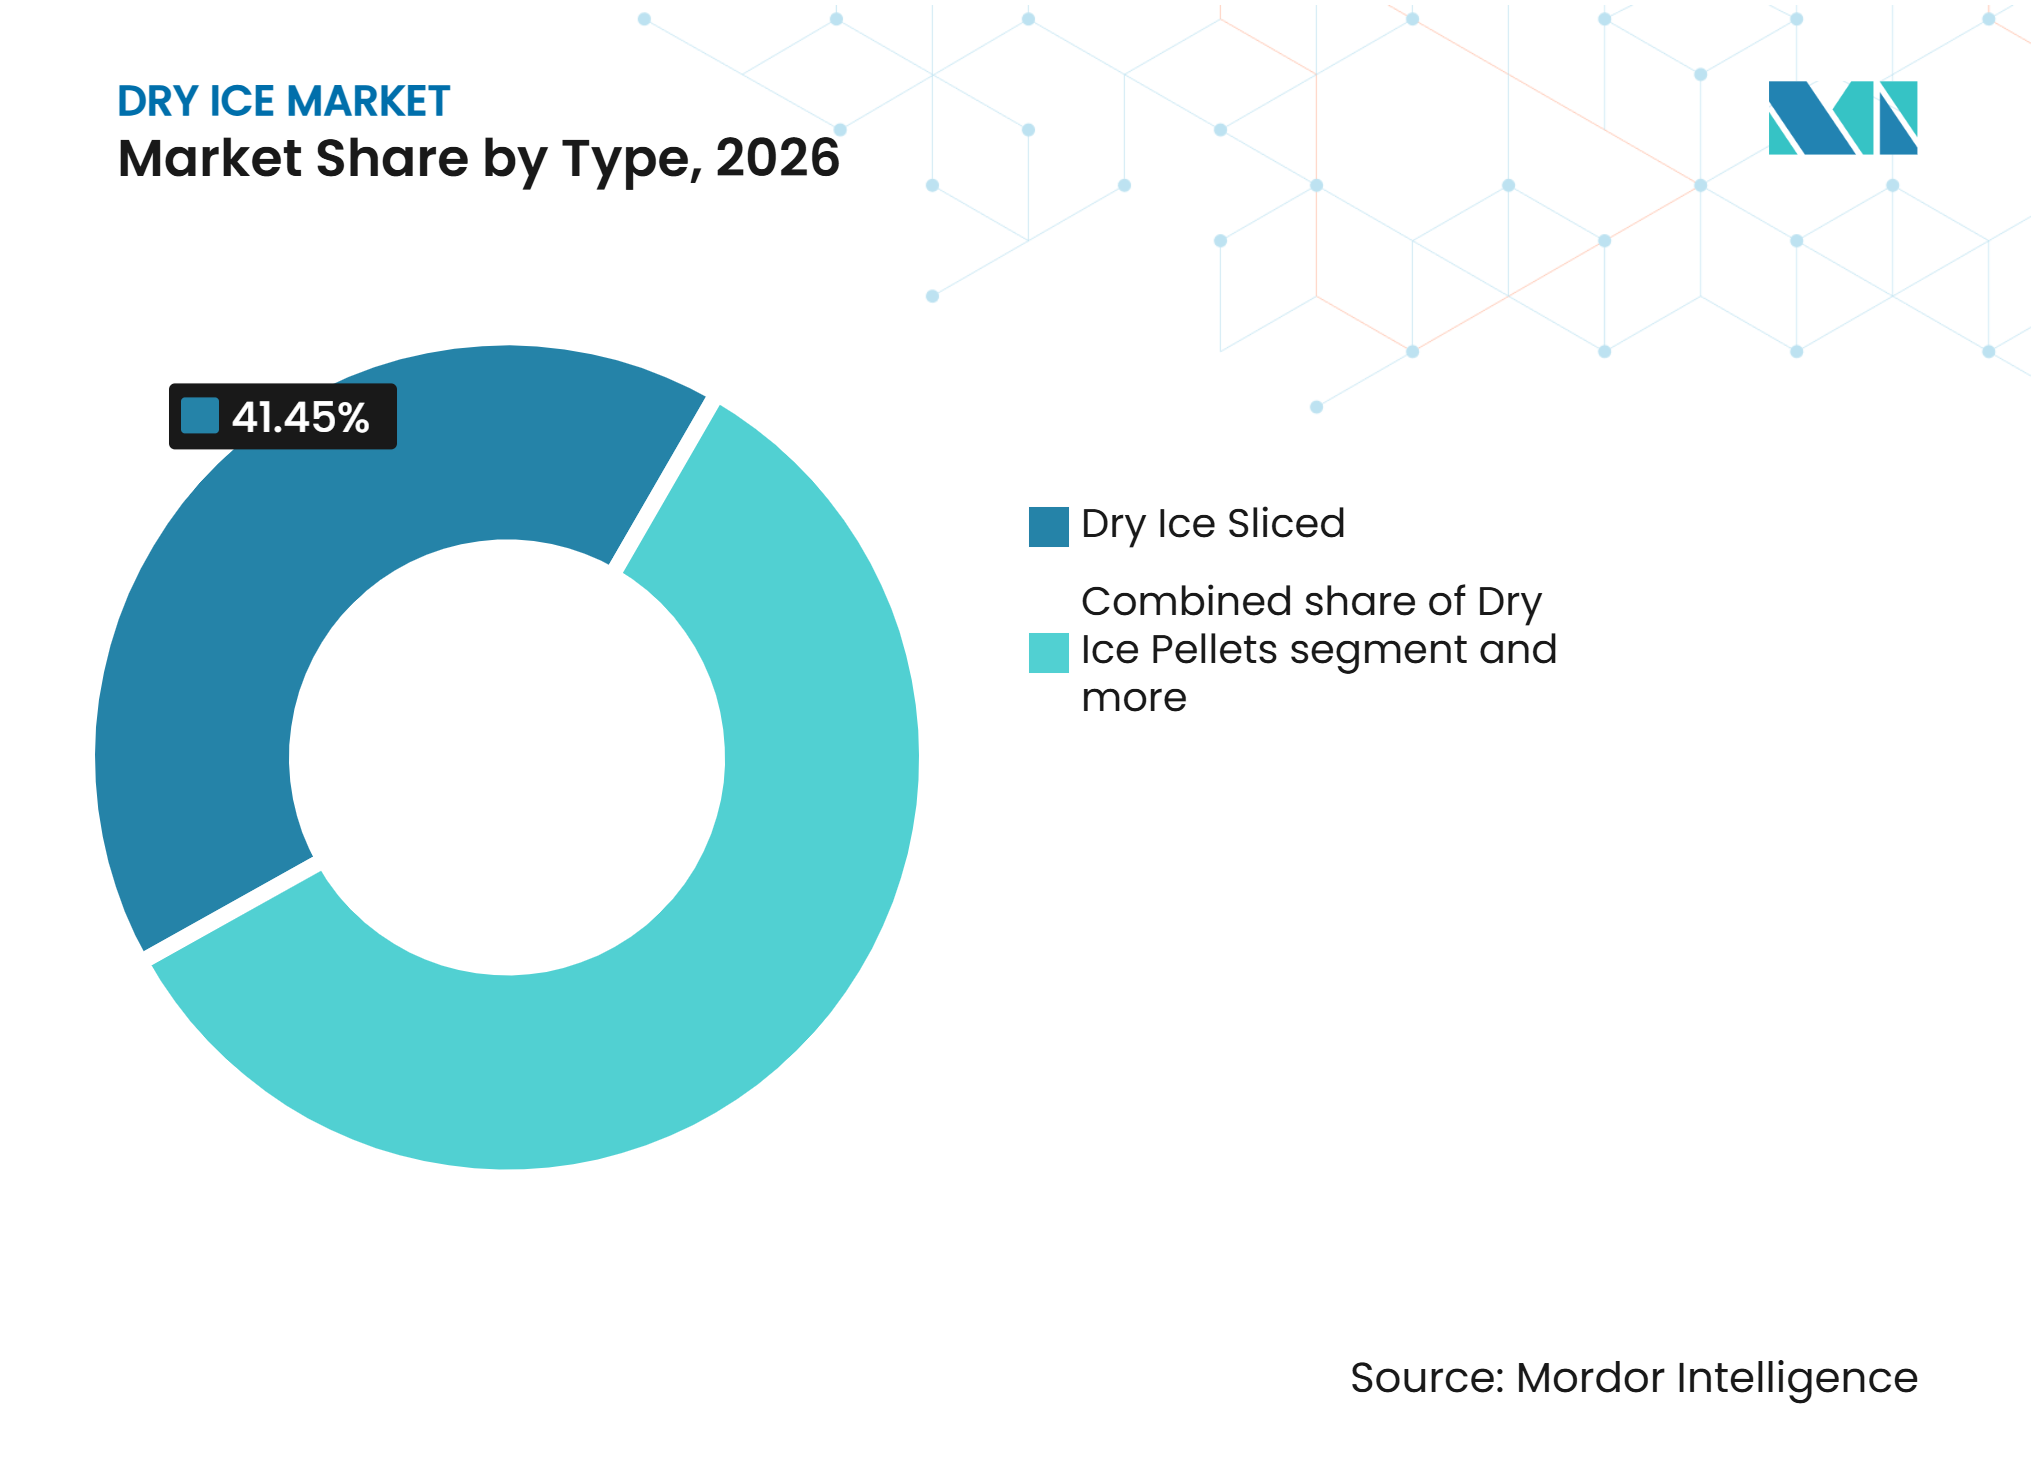
Por tipo, o Gelo Seco Fatiado deteve 41,45% da participação do mercado de gelo seco em 2026, enquanto os Pellets de Gelo Seco têm previsão de crescer a um CAGR de 7,67% até 2032.
-
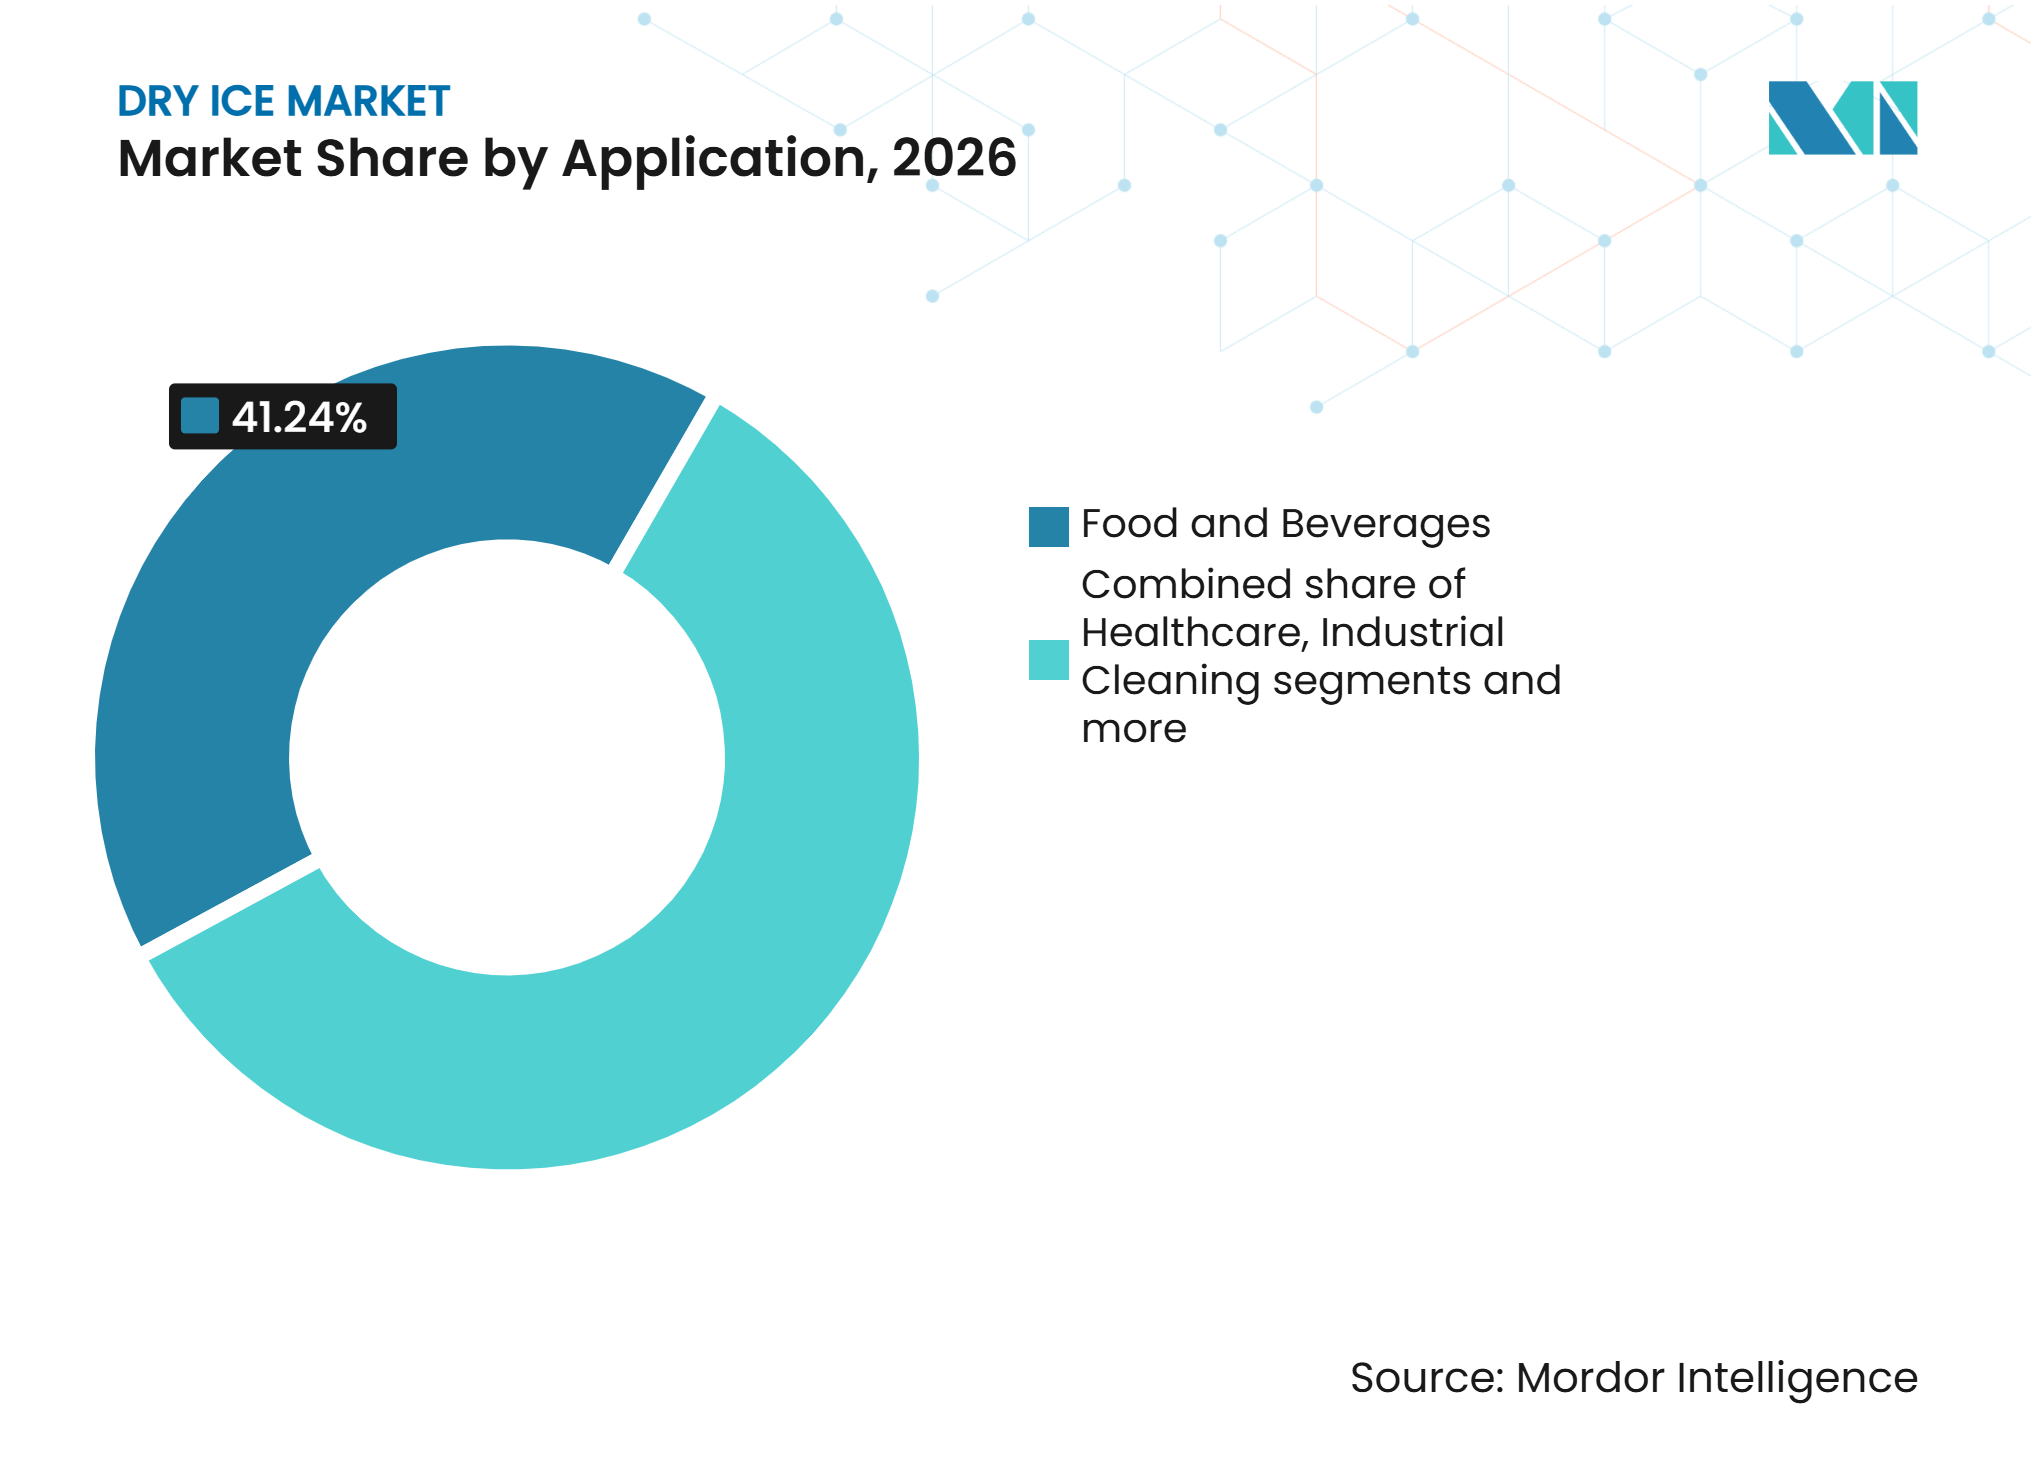
Por aplicação, Alimentos e Bebidas responderam por 41,24% da participação do mercado de gelo seco em 2026, enquanto a Saúde tem projeção de expansão a um CAGR de 8,63% até 2032.
-
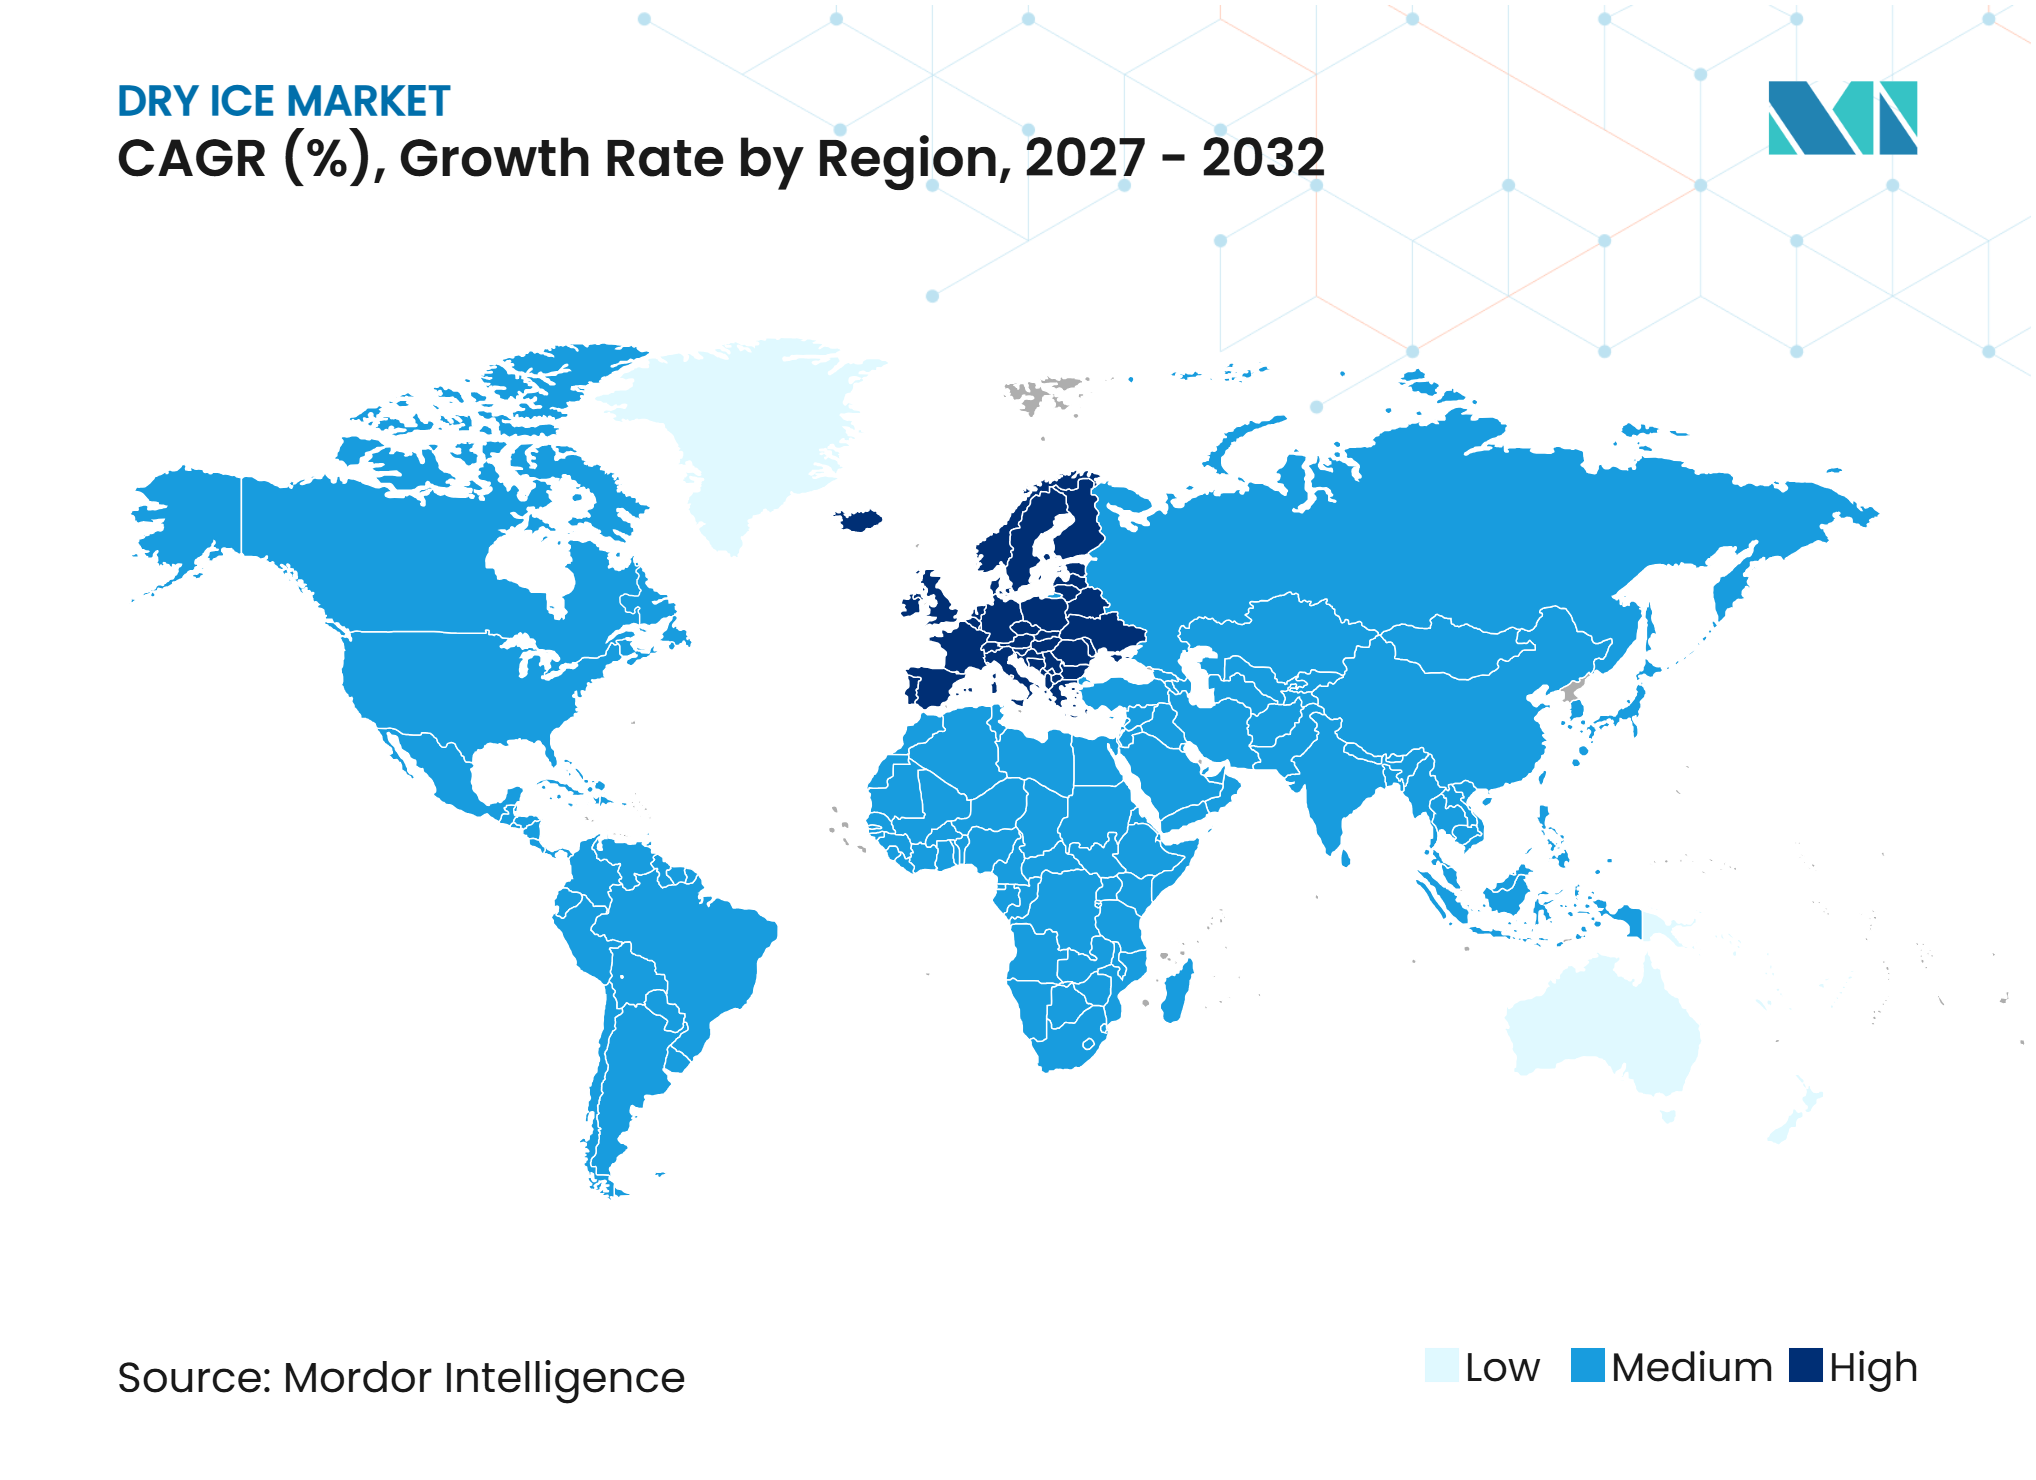
Por geografia, a Ásia-Pacífico deteve 33,12% da participação do mercado de gelo seco em 2026, enquanto a Europa tem previsão de avançar a um CAGR de 7,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por transporte de alimentos com controle de temperatura | +1.5% | Global, com intensidade na Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Adoção crescente do jateamento com gelo seco para limpeza industrial | +1.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2–4 anos) |
| Expansão do processamento e preservação de alimentos congelados | +1.0% | Núcleo da Ásia-Pacífico (China, Índia, Japão), América do Norte | Curto prazo (≤ 2 anos) |
| Demanda crescente dos setores de processamento de carne, frutos do mar e aves | +0.8% | Núcleo da Ásia-Pacífico, expansão para América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos na fabricação e pelletização de gelo seco | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Expansão da infraestrutura de recuperação e reciclagem de dióxido de carbono | +0.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Transporte de Alimentos com Controle de Temperatura
A crescente demanda por transporte de alimentos com controle de temperatura está impulsionando o mercado, à medida que fabricantes de alimentos congelados, exportadores de frutos do mar e distribuidores de alimentos exigem cada vez mais soluções de resfriamento confiáveis para manter a qualidade dos produtos durante o transporte. A expansão dos embarques de alimentos congelados de longa distância e das redes de distribuição especializadas está aumentando o uso de gelo seco em embalagens isoladas, devido à sua capacidade de manter baixas temperaturas. Por exemplo, em outubro de 2025, a Snowman Logistics iniciou a construção de um novo armazém com controle de temperatura em Pune, Índia, sob o modelo Built-to-Suit (BTS) desenvolvido pela Whitecastle Infra. A instalação, com capacidade planejada de 5.900 paletes, foi projetada para atender às indústrias de sorvete, laticínios, carne, aves e frutos do mar. Tais investimentos em infraestrutura de logística com controle de temperatura estão fortalecendo o ecossistema de suporte para os fabricantes de gelo seco, criando demanda adicional por soluções especializadas de resfriamento e transporte.
Adoção Crescente do Jateamento com Gelo Seco para Limpeza Industrial
A adoção crescente do jateamento com gelo seco para limpeza industrial está apoiando o mercado de gelo seco, à medida que os fabricantes buscam métodos de limpeza eficientes e não abrasivos para a manutenção de equipamentos de produção, máquinas, moldes e superfícies de processamento. O jateamento com gelo seco utiliza pellets de CO₂ sólido propelidos em alta velocidade para remover graxa, adesivos, depósitos de carbono e outros contaminantes sem introduzir umidade ou deixar resíduos abrasivos secundários. Sua capacidade de limpar geometrias complexas, componentes delicados e maquinários de difícil acesso sem exigir desmontagem extensiva dos equipamentos está impulsionando sua integração nas operações de manutenção industrial. Além disso, o processo minimiza o tempo de inatividade relacionado à limpeza e reduz a necessidade de solventes químicos e materiais abrasivos convencionais, tornando-o adequado para ambientes de fabricação de precisão e de produção sensíveis à contaminação.
Expansão do Processamento e Preservação de Alimentos Congelados
As operações de processamento e preservação de alimentos congelados estão incorporando cada vez mais técnicas de congelamento rápido, redução de temperatura e resfriamento controlado. O crescimento da produção de refeições prontas congeladas, vegetais processados, produtos cárneos, frutos do mar e sobremesas congeladas está impulsionando a demanda por soluções de resfriamento eficientes que ajudam a preservar a textura, a qualidade e a estabilidade de prateleira dos produtos. O gelo seco apoia essas operações por meio de absorção rápida de calor e resfriamento sem umidade, tornando-o adequado para ingredientes sensíveis à temperatura e ambientes de processamento especializados. Além disso, a modernização das instalações de processamento de alimentos e a adoção crescente de tecnologias avançadas de congelamento estão incentivando os fabricantes a integrar o gelo seco nos fluxos de trabalho de produção, apoiando a demanda por dióxido de carbono sólido em todo o setor de processamento de alimentos congelados.
Demanda Crescente dos Setores de Processamento de Carne, Frutos do Mar e Aves
A demanda crescente dos setores de processamento de carne, frutos do mar e aves está impulsionando o mercado. O gelo seco é utilizado em operações de moagem de carne, redução de temperatura, porcionamento e processamento, enquanto suas propriedades de resfriamento rápido apoiam o manuseio de frutos do mar e produtos de aves altamente perecíveis. O aumento da produção de carne, a expansão do processamento comercial de aves e o crescimento das atividades de processamento de frutos do mar estão fortalecendo a necessidade de soluções confiáveis de processamento em baixas temperaturas. Por exemplo, de acordo com o Departamento de Pecuária e Laticínios da Índia, a produção de carne do país atingiu 10,50 milhões de toneladas em 2024–25, com as aves contribuindo com aproximadamente 5,18 milhões de toneladas[1]. A expansão dos volumes de processamento de carne e aves está criando requisitos adicionais para soluções de gestão de temperatura e preservação, apoiando a demanda por gelo seco em operações de processamento de proteínas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perdas por sublimação e vida útil limitada do estoque | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Riscos de segurança ocupacional associados à exposição ao CO₂ | -0.3% | Global, particularmente mais rigoroso na América do Norte e Europa | Médio prazo (2–4 anos) |
| Risco de acúmulo de pressão em recipientes de armazenamento fechados | -0.2% | Global | Curto prazo (≤ 2 anos) |
| Alto investimento de capital em infraestrutura de fabricação | -0.4% | Principalmente Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perdas por Sublimação e Vida Útil Limitada do Estoque
As perdas por sublimação e a vida útil limitada do estoque restringem o crescimento do mercado de gelo seco. O dióxido de carbono sólido se converte continuamente em gás quando exposto a temperaturas ambientes, resultando em perda inevitável de produto durante o armazenamento, manuseio e transporte. A taxa de sublimação aumenta com isolamento inadequado, abertura frequente de recipientes e exposição prolongada às condições ambientes, reduzindo a quantidade de gelo seco utilizável disponível para os usuários finais. Essas características criam desafios na manutenção dos níveis de estoque, no planejamento de compras em grandes volumes e na gestão da disponibilidade de produtos em redes de distribuição geograficamente dispersas. Fabricantes e distribuidores devem manter ciclos frequentes de reabastecimento e investir em recipientes de armazenamento isolados especializados para minimizar as perdas de produto, o que aumenta a complexidade operacional e limita a viabilidade econômica de manter grandes estoques por períodos prolongados.
Riscos de Segurança Ocupacional Associados à Exposição ao CO₂
Os riscos de segurança ocupacional associados à exposição ao CO₂ restringem o crescimento do mercado de gelo seco devido aos potenciais riscos à saúde decorrentes do gás dióxido de carbono liberado durante a sublimação. O gelo seco se converte continuamente em gás CO₂, que pode se acumular em instalações de armazenamento fechadas ou com ventilação inadequada, veículos de transporte e áreas de manuseio, deslocando o oxigênio e criando condições de trabalho perigosas. A exposição a concentrações elevadas de dióxido de carbono pode causar dores de cabeça, tontura, dificuldades respiratórias e, em casos graves, inconsciência ou asfixia. Como resultado, fabricantes, distribuidores e usuários finais de gelo seco devem implementar sistemas de ventilação adequados, equipamentos de monitoramento de CO₂, procedimentos especializados de manuseio e treinamento de segurança para os funcionários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Formato Fatiado Ancora o Volume; os Pellets Impulsionam a Curva de CrescimentoO segmento de gelo seco fatiado respondeu por 41,45% do mercado de gelo seco em 2026, mantendo sua posição de liderança devido às suas dimensões físicas padronizadas, facilidade de porcionamento e flexibilidade na personalização da espessura. Sua geometria uniforme permite medição precisa de peso, taxas de sublimação previsíveis e dimensionamento consistente do produto. A estrutura plana facilita o empilhamento eficiente, a embalagem e a utilização do espaço durante o armazenamento e o manuseio. A disponibilidade de dimensões de fatias personalizadas permite que os compradores adquiram produtos de acordo com requisitos operacionais específicos, enquanto o formato pré-cortado simplifica o manuseio e elimina requisitos adicionais de modelagem.
O segmento de pellets de gelo seco tem projeção de registrar o crescimento mais rápido, a um CAGR de 7,67% no período 2027–2032, apoiado pela crescente demanda por dimensões padronizadas de pellets, capacidades de produção automatizada e dosagem precisa de material. Sua estrutura cilíndrica e disponibilidade em múltiplos diâmetros permitem que os fabricantes atendam a especificações específicas de produto e mantenham consistência entre os lotes de produção. O processo de pelletização suporta a fabricação contínua, permitindo que os produtores otimizem os volumes de produção e mantenham a uniformidade na qualidade do produto. A compatibilidade com equipamentos automatizados de alimentação, medição e dosagem melhora ainda mais a eficiência operacional e reduz a intervenção manual.



Por Aplicação:
Alimentos e Bebidas Ancora a Demanda; Saúde Sustenta o Crescimento Mais AcentuadoAlimentos e Bebidas detiveram uma participação de 41,24% nas aplicações em 2026, apoiados pelo uso crescente de gelo seco em processamento de alimentos, congelamento rápido, resfriamento e operações de preservação. Sua capacidade de manter temperaturas extremamente baixas sem gerar resíduo líquido o torna adequado para o manuseio de tais produtos. O uso crescente de técnicas de congelamento rápido na fabricação de alimentos também está fortalecendo a demanda por gelo seco como meio de controle de temperatura. De acordo com o Departamento de Agricultura dos Estados Unidos (USDA), em 2025, os estoques de armazenamento a frio dos Estados Unidos em dezembro incluíam aproximadamente 1,27 bilhão de libras de frutas congeladas, 2,02 bilhões de libras de vegetais congelados e 1,12 bilhão de libras de batatas congeladas, destacando a escala substancial das atividades de preservação de alimentos congelados e a necessidade associada de soluções confiáveis de gestão de temperatura[2].
A Saúde é o segmento de aplicação de crescimento mais rápido, com projeção de registrar um CAGR de 8,63% no período 2027–2032, impulsionado pelos requisitos crescentes para o manuseio em temperaturas ultrabaixas de materiais biológicos sensíveis à temperatura, produtos farmacêuticos e amostras de pesquisa clínica. A expansão da pesquisa em biotecnologia, o desenvolvimento de terapias biológicas avançadas e o transporte crescente de materiais médicos especializados estão fortalecendo a necessidade de soluções confiáveis de envio criogênico. O gelo seco desempenha um papel importante na manutenção de condições estáveis de baixa temperatura durante o transporte, particularmente para produtos que exigem ambientes de armazenamento em congelamento profundo. A adoção crescente de terapias celulares e gênicas, a expansão das atividades de ensaios clínicos e o aumento do movimento transfronteiriço de amostras biológicas estão criando requisitos adicionais para embalagens e transporte especializados com controle de temperatura.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detém a maior participação do mercado de gelo seco, com 33,12% em 2026, apoiada pela escala da região no processamento de alimentos congelados, pela expansão da infraestrutura de cadeia de frio farmacêutica e pela crescente adoção industrial de dióxido de carbono sólido. A crescente necessidade de manuseio com controle de temperatura de produtos perecíveis, combinada com investimentos em infraestrutura de preservação e distribuição de alimentos, está fortalecendo a demanda regional. A expansão da fabricação de alimentos congelados e do comércio internacional de alimentos também está aumentando a necessidade de soluções confiáveis de preservação em baixas temperaturas. De acordo com a Associação Japonesa de Alimentos Congelados, o consumo de alimentos congelados do Japão atingiu aproximadamente 3,03 milhões de toneladas em 2025, em comparação com 2,92 milhões de toneladas em 2024[3]. Esse crescimento reflete a escala crescente de produção e consumo de alimentos congelados em toda a região, apoiando a demanda por soluções de resfriamento e preservação baseadas em gelo seco.
Europa
A Europa é o mercado regional de crescimento mais rápido, com projeção de registrar um CAGR de 7,91% no período 2027–2032, impulsionado por investimentos crescentes em logística farmacêutica, tecnologias de processamento de alimentos e soluções de limpeza industrial. A base industrial estabelecida da região e o foco na eficiência da produção estão incentivando a adoção de processos de limpeza baseados em gelo seco para manutenção de equipamentos e tratamento de superfícies. A expansão da pesquisa em biotecnologia, das redes especializadas de distribuição farmacêutica e dos embarques médicos sensíveis à temperatura está criando demanda adicional por soluções de manuseio em baixas temperaturas. A adoção crescente de operações de fabricação automatizadas e a modernização das instalações industriais estão apoiando ainda mais a integração das tecnologias de gelo seco nos setores industriais regionais.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte mantém uma presença significativa no mercado de gelo seco, apoiada por sua infraestrutura estabelecida de gases industriais, amplas capacidades de produção de CO₂ e redes de distribuição farmacêutica. A presença de instalações especializadas de fabricação de gelo seco e sistemas de fornecimento estabelecidos fortalece a disponibilidade de produtos e apoia a demanda industrial consistente. A América do Sul está experimentando oportunidades de mercado crescentes por meio de seu setor de processamento de carne, exportações de frutos do mar e desenvolvimento de infraestrutura de preservação de alimentos, criando demanda por soluções especializadas de resfriamento em cadeias de suprimentos orientadas para exportação. A região do Oriente Médio e África está se expandindo gradualmente por meio de investimentos em distribuição farmacêutica, processamento de alimentos e infraestrutura logística moderna.
Cenário Competitivo
Concentração do Mercado
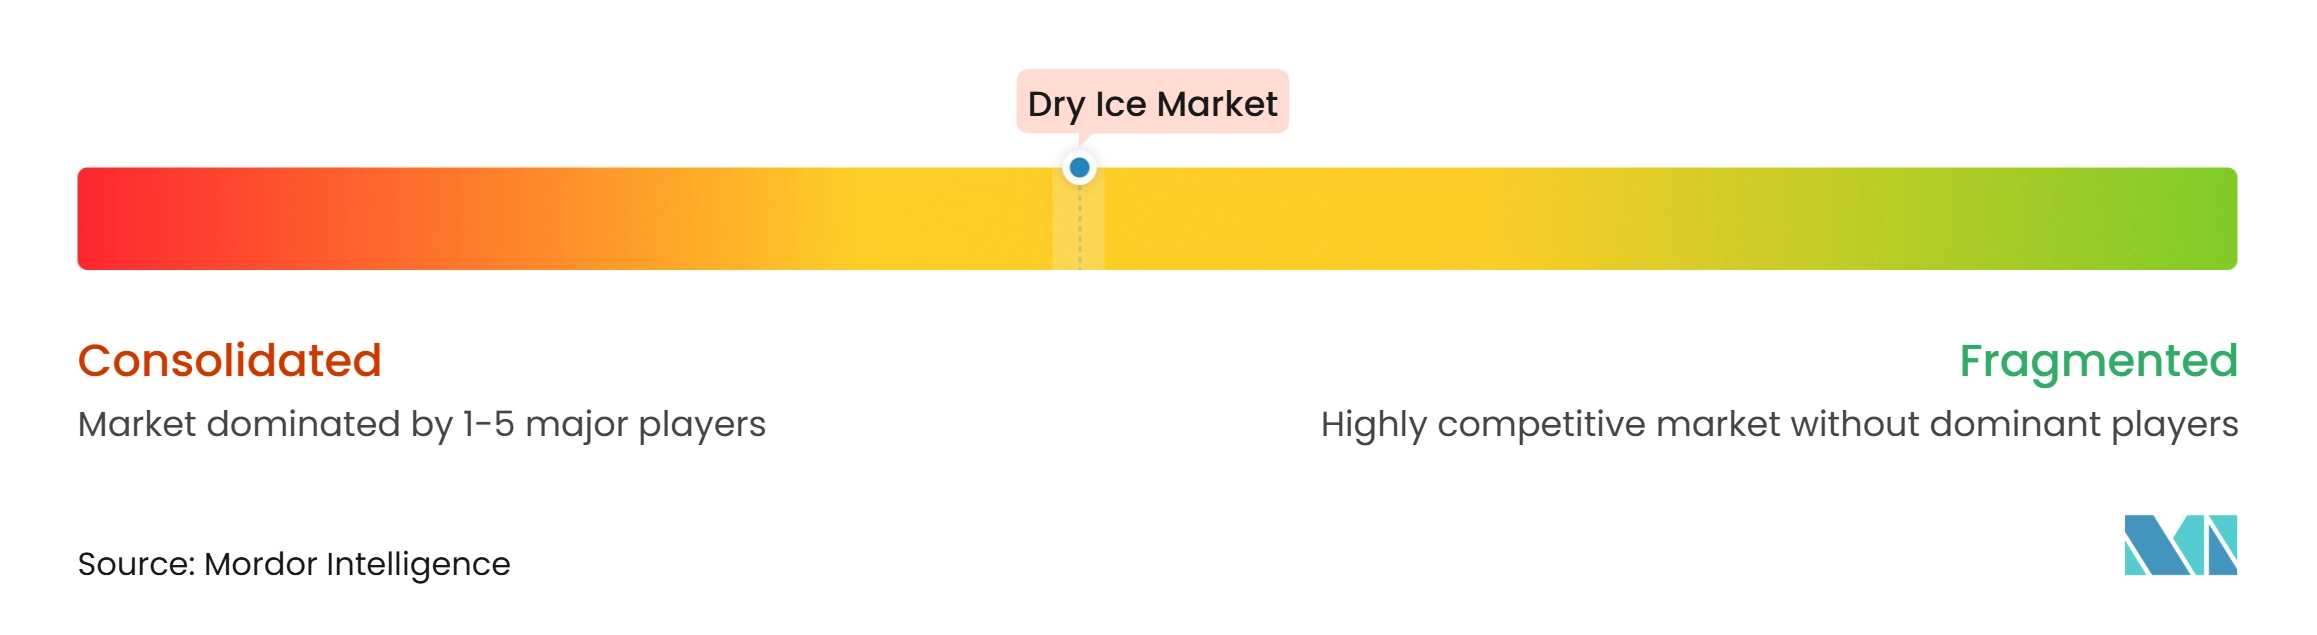
O mercado de gelo seco é moderadamente consolidado, com grandes participantes como Linde plc, Air Liquide S.A., Messer SE & Co. KGaA, Air Products and Chemicals, Inc. e SICGIL Industrial Gases Limited mantendo fortes posições competitivas por meio de suas capacidades de produção, redes estabelecidas de fornecimento de CO₂ e extensa infraestrutura de distribuição. O cenário competitivo inclui empresas integradas de gases industriais e fabricantes especializados de gelo seco, com a concorrência centrada principalmente na capacidade de produção, qualidade do produto, confiabilidade do fornecimento, alcance geográfico e capacidades de atendimento ao cliente. As empresas integradas de gases que possuem ou controlam a infraestrutura upstream de recuperação, purificação e liquefação de CO₂ podem manter maior continuidade de fornecimento e estabilidade de preços durante escassez periódica de CO₂ que restringe os distribuidores independentes.
As empresas líderes estão fortalecendo suas posições de mercado por meio de investimentos em instalações de recuperação de CO₂, capacidade de produção de gelo seco, infraestrutura de armazenamento e redes de distribuição. Sua capacidade de integrar o fornecimento upstream de dióxido de carbono com a fabricação downstream de gelo seco proporciona vantagens operacionais no gerenciamento da disponibilidade de matéria-prima e no atendimento às variadas necessidades dos clientes. Por exemplo, a Linde opera em mais de 80 países e fornece soluções de gases industriais e engenharia para os setores de alimentos e bebidas, saúde e fabricação, enquanto a SICGIL desenvolveu infraestrutura dedicada de produção, armazenamento e distribuição de gelo seco em toda a Índia. Tais investimentos permitem que os fabricantes estabelecidos melhorem a confiabilidade do fornecimento, ampliem a cobertura de clientes e fortaleçam seu posicionamento competitivo.
O cenário competitivo também é caracterizado pela ênfase crescente na eficiência da produção, utilização de CO₂, personalização de produtos e resiliência da cadeia de suprimentos. Os participantes do mercado estão investindo em sistemas automatizados de pelletização, controles avançados de produção e tecnologias de recuperação de CO₂ para minimizar as perdas de matéria-prima e melhorar a eficiência da fabricação. A disponibilidade de diferentes tamanhos de pellets, dimensões de blocos e formatos personalizados de gelo seco está se tornando um fator competitivo importante, permitindo que os fornecedores atendam às variadas especificações dos clientes. Além disso, parcerias regionais de distribuição, instalações de produção localizadas e acordos de longo prazo para fornecimento de CO₂ estão ganhando importância à medida que as empresas buscam reduzir as perdas de sublimação relacionadas ao transporte e melhorar a confiabilidade das entregas.
Líderes do Setor de Gelo Seco
-
Linde plc
-
Air Liquide S.A.
-
Messer SE & Co. KGaA
-
Air Products and Chemicals, Inc.
-
SICGIL Industrial Gases Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gelo Seco Empresas cobertas neste relatório
- Linde plc
- Air Liquide S.A.
- Messer SE & Co. KGaA
- Air Products and Chemicals, Inc.
- SICGIL Industrial Gases Limited
- Continental Carbonic Products, Inc.
- Taiyo Nippon Sanso Corporation
- SOL Group
- Gulf Cryo Holding
- Cold Jet LLC
- Yara International ASA
- Reliant Holdings Ltd
- Premier Carbonic Pvt Ltd.
- Bhavani dry ice solutions pvt. ltd.
- ASCO Carbon Dioxide Ltd.
- Polar Ice Solutions, Inc.
- Osaka Gas Liquid Co., Ltd.
- Pro Trockeneis GmbH
- Iwatani Corporation
- Emory Dry Ice
Desenvolvimentos industriais recentes em Mercado de Gelo Seco
- Setembro de 2026: A Gulf Cryo anunciou que está no caminho certo para expandir significativamente sua capacidade regional de produção de CO₂ de 700 toneladas métricas por dia (MTPD) para 1.300 MTPD até o final de 2026, equivalente a mais de 470.000 toneladas métricas anualmente.
- Setembro de 2026: A Air Liquide Pacific inaugurou uma nova instalação de Gases Embalados e Gelo Seco em Darwin, Território do Norte, expandindo as capacidades de fornecimento local para clientes em toda a região. A instalação opera o enchimento de cilindros de alta pressão para gases industriais e de grau alimentício, incluindo Argônio, Nitrogênio, Oxigênio e CO2.
- Maio de 2026: A Nippon Sanso lançou uma instalação totalmente automatizada de produção e recuperação de gelo seco em Köping para atender à demanda por soluções de resfriamento com gelo seco nos setores de aviação, alimentício, farmacêutico e de limpeza industrial em toda a região nórdica.
Escopo do Relatório Global do Mercado de Gelo Seco
O gelo seco é a forma sólida do dióxido de carbono (CO₂). Ao contrário do gelo comum, ele não derrete em líquido sob pressão atmosférica normal; em vez disso, sofre sublimação, passando diretamente do estado sólido para o gasoso. O Mercado de Gelo Seco é segmentado por tipo, aplicação e geografia. Com base no tipo, o mercado é segmentado em gelo seco fatiado, pellets de gelo seco, blocos de gelo seco e outros. Com base na aplicação, o mercado é segmentado em alimentos e bebidas, armazenamento e transporte, saúde, limpeza industrial e outros. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e a previsão do mercado foram realizados com base no valor (em USD).
Visão geral da segmentação
| Gelo Seco Fatiado |
| Pellets de Gelo Seco |
| Blocos de Gelo Seco |
| Outros |
| Alimentos e Bebidas |
| Armazenamento e Transporte |
| Saúde |
| Limpeza Industrial |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo | Gelo Seco Fatiado | |
| Pellets de Gelo Seco | ||
| Blocos de Gelo Seco | ||
| Outros | ||
| Por Aplicação | Alimentos e Bebidas | |
| Armazenamento e Transporte | ||
| Saúde | ||
| Limpeza Industrial | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor de gelo seco até 2032?
O mercado de gelo seco tem projeção de atingir 2,21 bilhões de USD até 2032, a partir de 1,57 bilhões de USD em 2027, a um CAGR de 7,12%.
Qual tipo de gelo seco detém a maior participação?
O Gelo Seco Fatiado é o maior tipo, respondendo por 41,45% da receita em 2026. Seu uso no processamento de alimentos e na logística de cadeia de frio sustenta essa posição.
Qual tipo de gelo seco está crescendo mais rapidamente?
Os Pellets de Gelo Seco têm previsão de crescer a um CAGR de 7,67% até 2032. Os pelletizadores estão sendo desenvolvidos para aplicações de cadeia de frio e limpeza industrial.
Qual é a maior aplicação para o gelo seco?
Alimentos e Bebidas é a principal aplicação, com uma participação de 41,24% em 2026. A produção de alimentos congelados e a entrega com controle de temperatura sustentam a demanda.