
ドライアイス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.21 十億米ドル |
| 成長率 (2027 - 2032) | 7.12 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライアイス市場分析
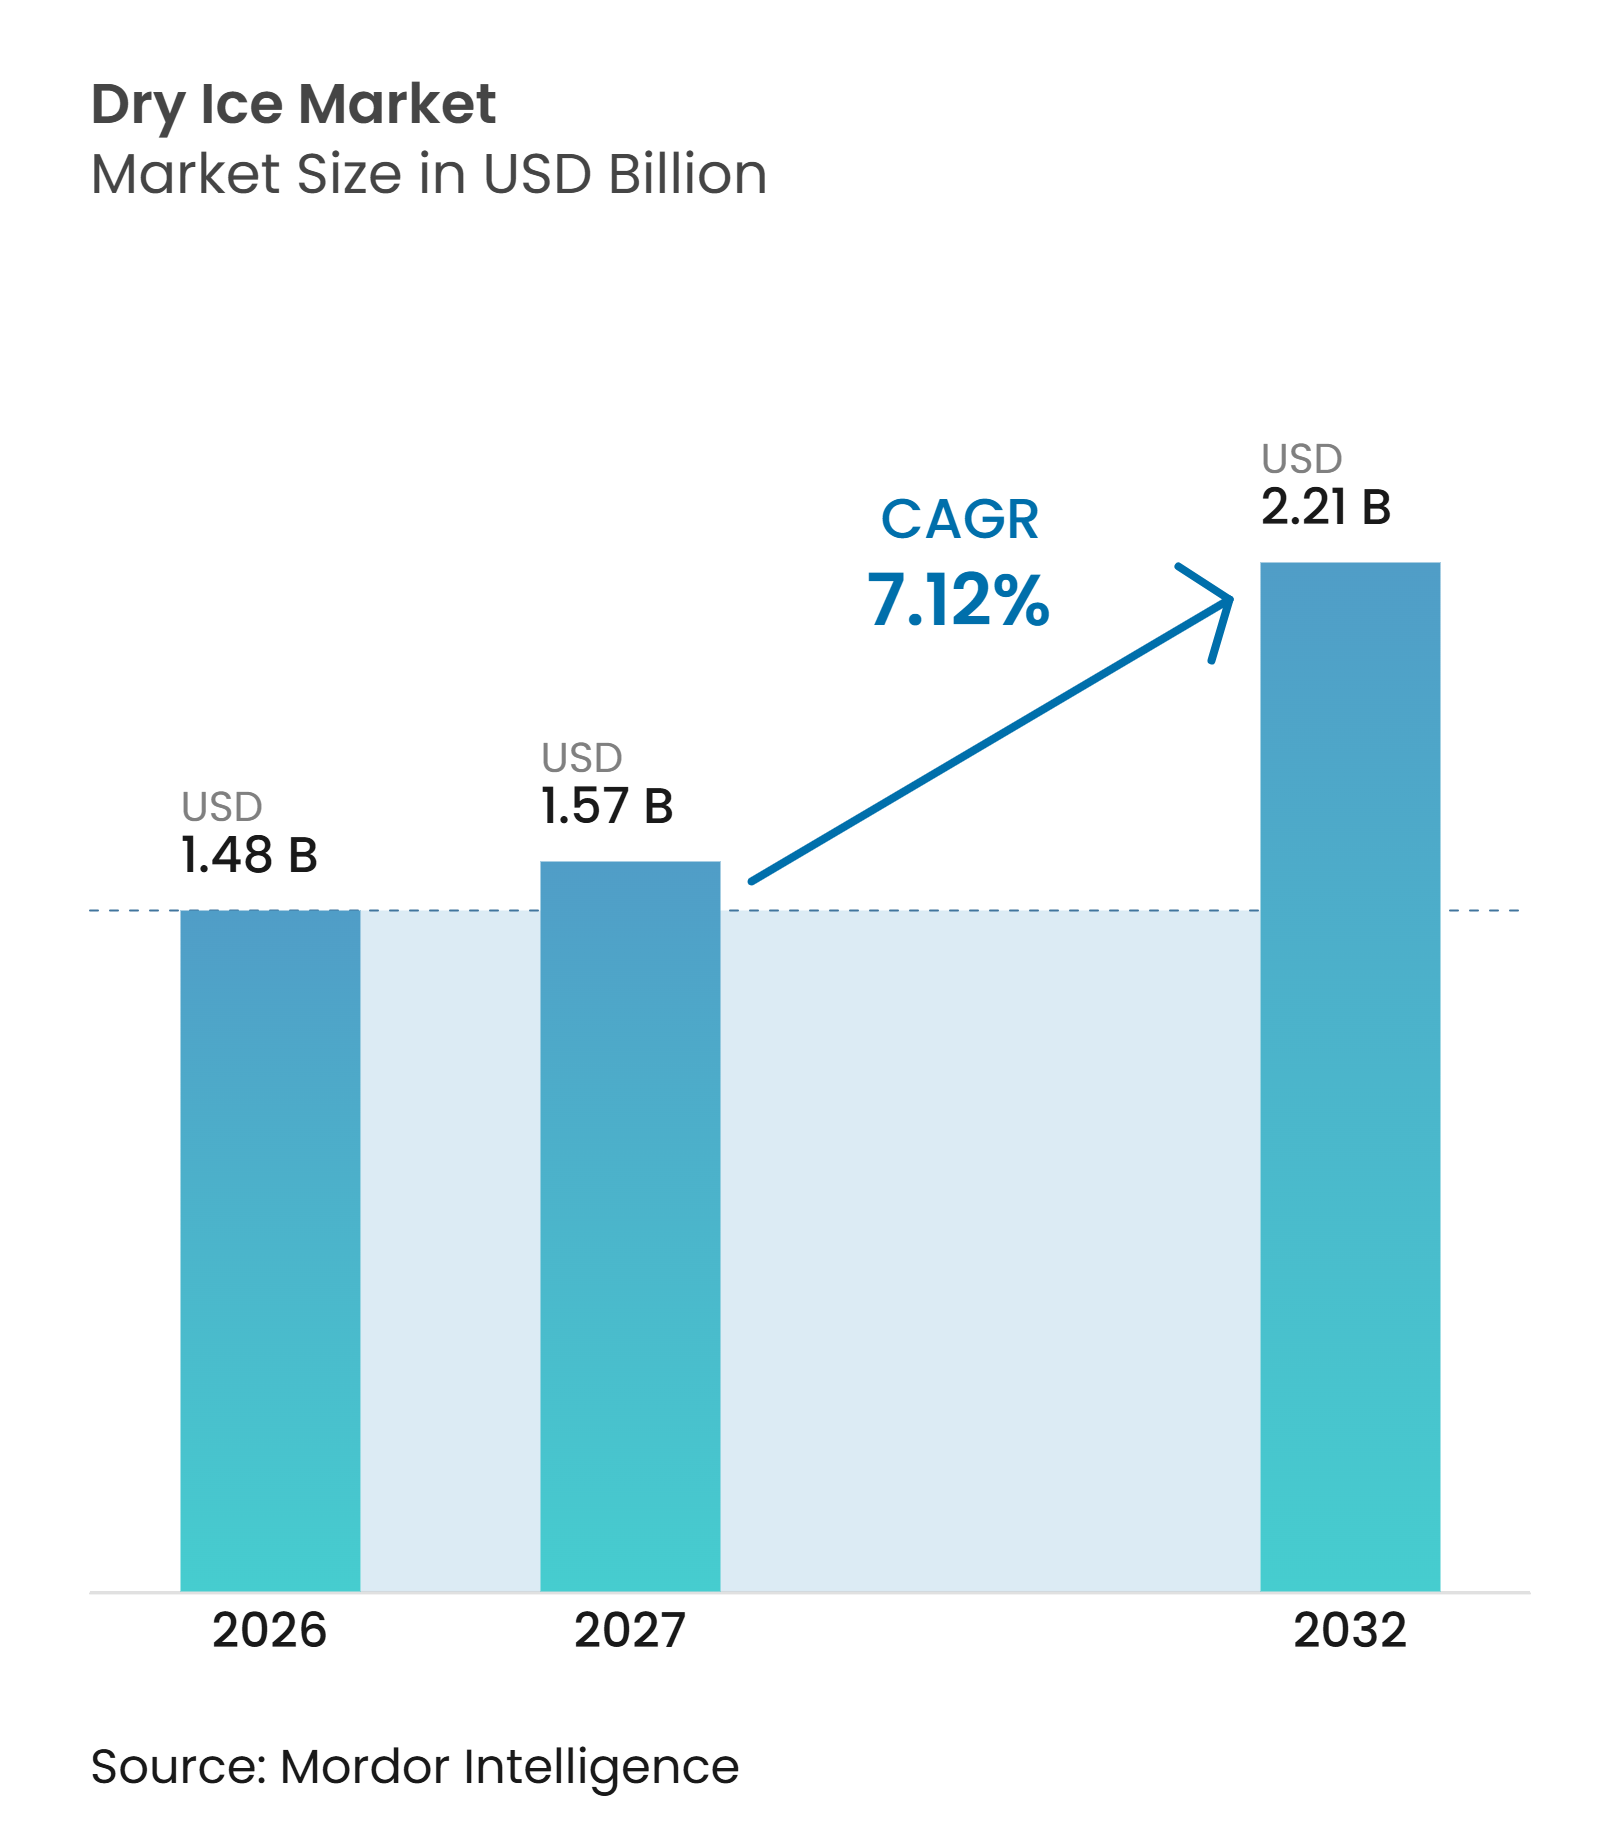
ドライアイス市場は2026年に1.48 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には2.21 ビリオン 米ドルへと成長し、2027年~2032年の期間においてCAGR 7.12%を記録すると予測されています。市場は着実に拡大しており、工業・商業活動全般にわたる冷却・冷凍・洗浄媒体としての固体二酸化炭素の利用増加が牽引しています。ドライアイスは、その極めて低い温度、液体残留物を残さず固体から気体へ直接昇華する特性、および制御された熱条件を必要とするプロセスへの適合性から重要性を増しています。CO₂の回収・精製・液化およびドライアイス製造技術の継続的な進歩が生産効率を向上させ、安定した品質の製品供給を支えています。
主要レポートのポイント
-
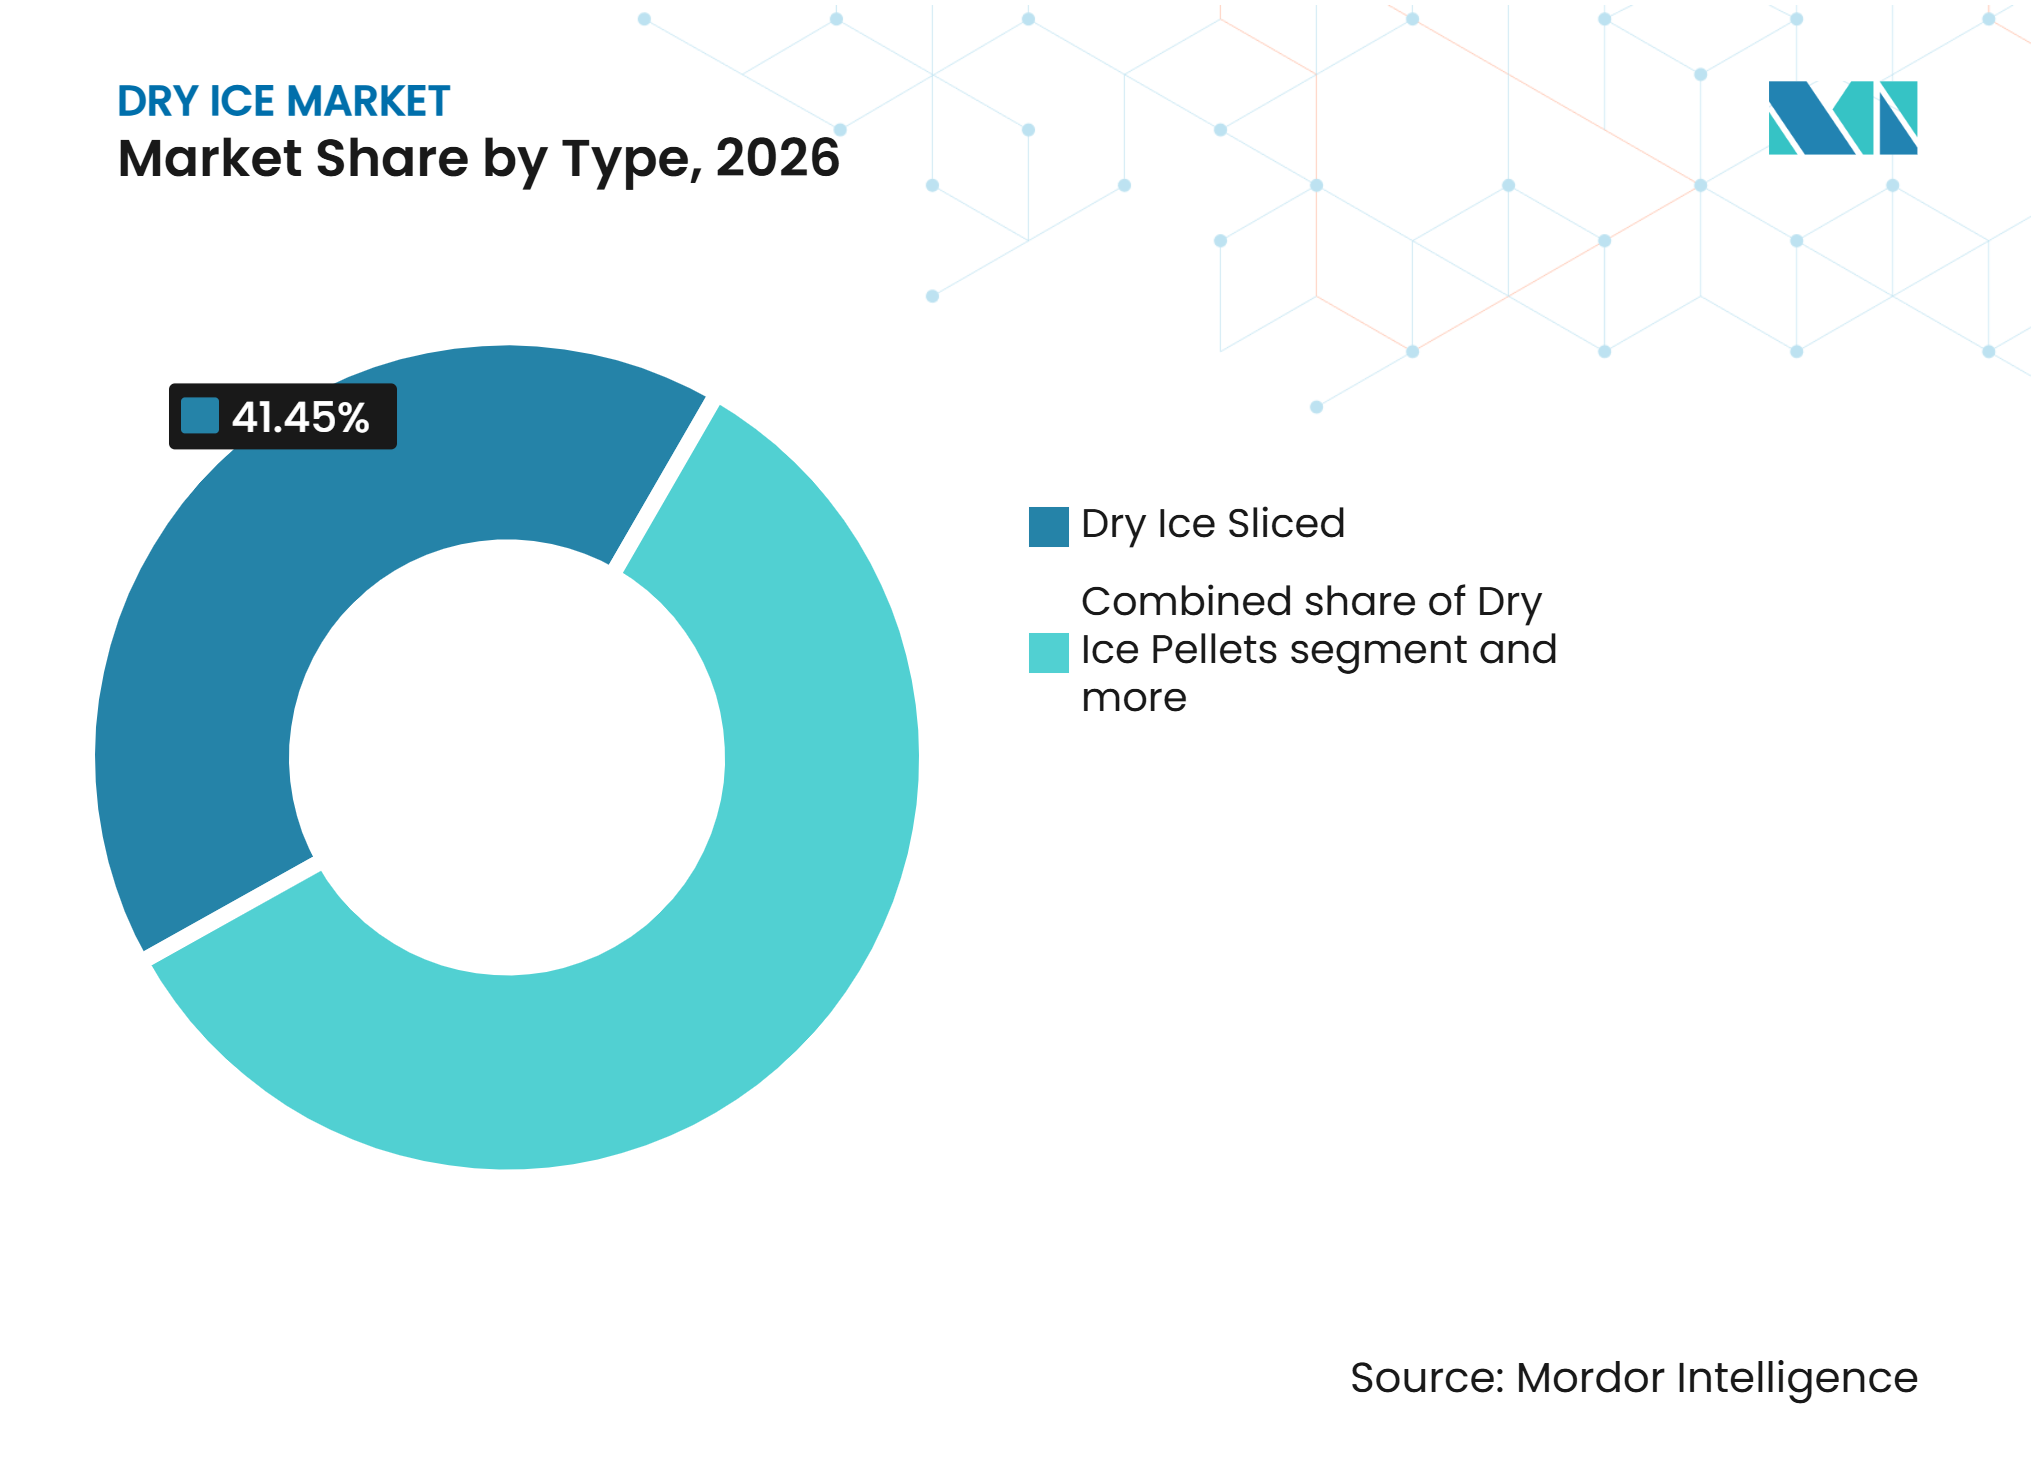
タイプ別では、スライスドライアイスが2026年のドライアイス市場シェアの41.45%を占め、ドライアイスペレットは2032年にかけてCAGR 7.67%で成長すると予測されています。
-
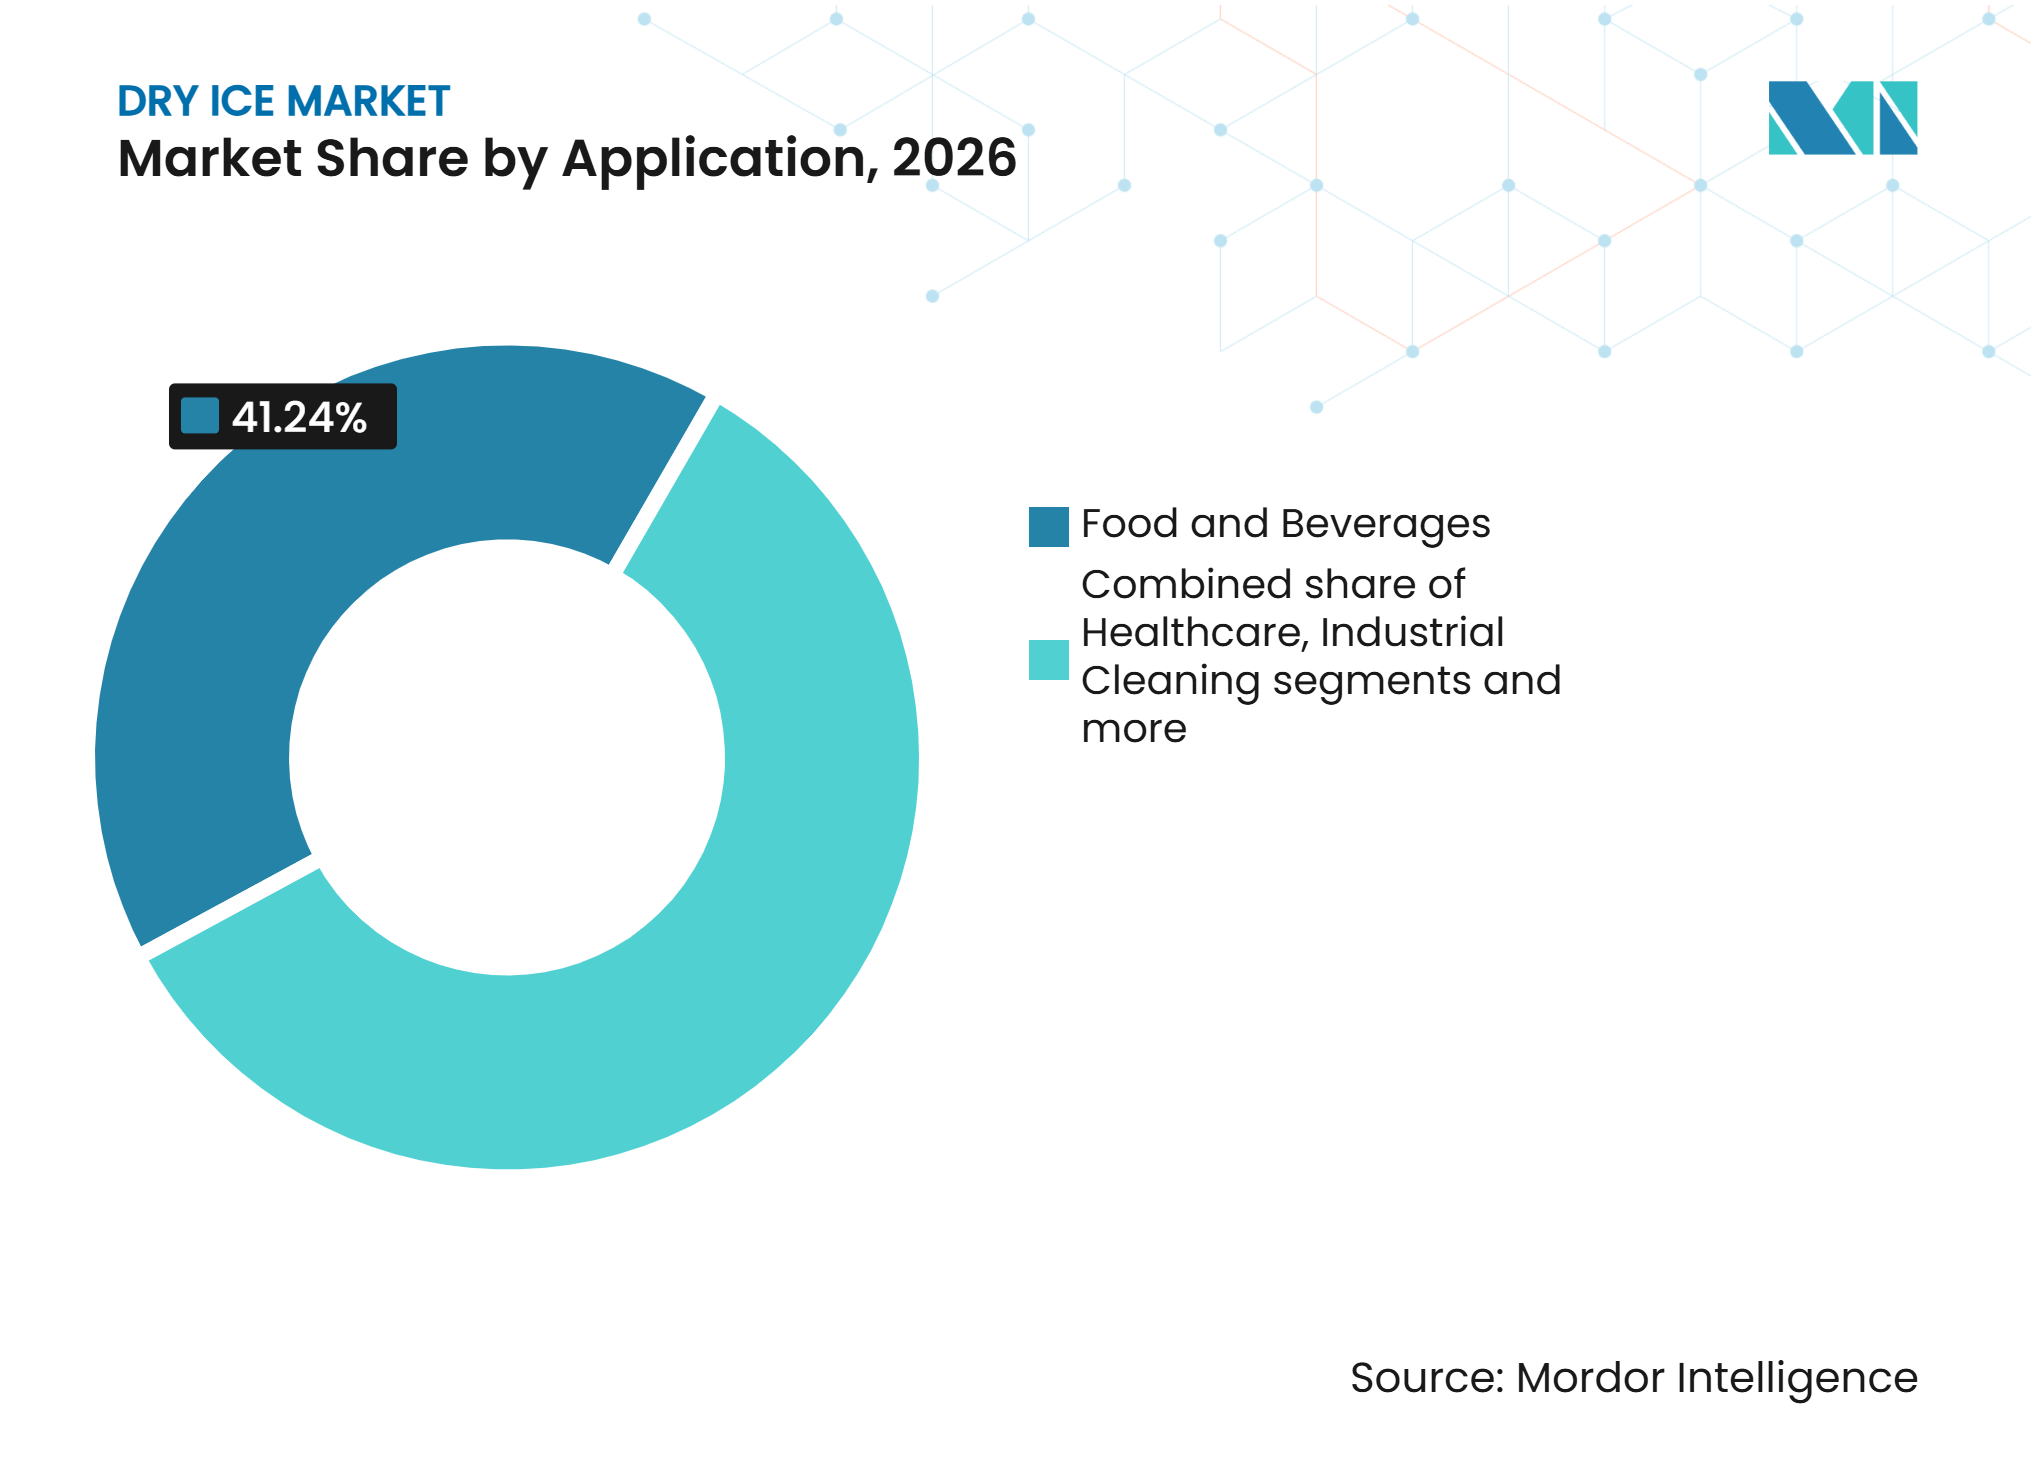
用途別では、食品・飲料が2026年のドライアイス市場シェアの41.24%を占め、ヘルスケアは2032年にかけてCAGR 8.63%で拡大すると予測されています。
-
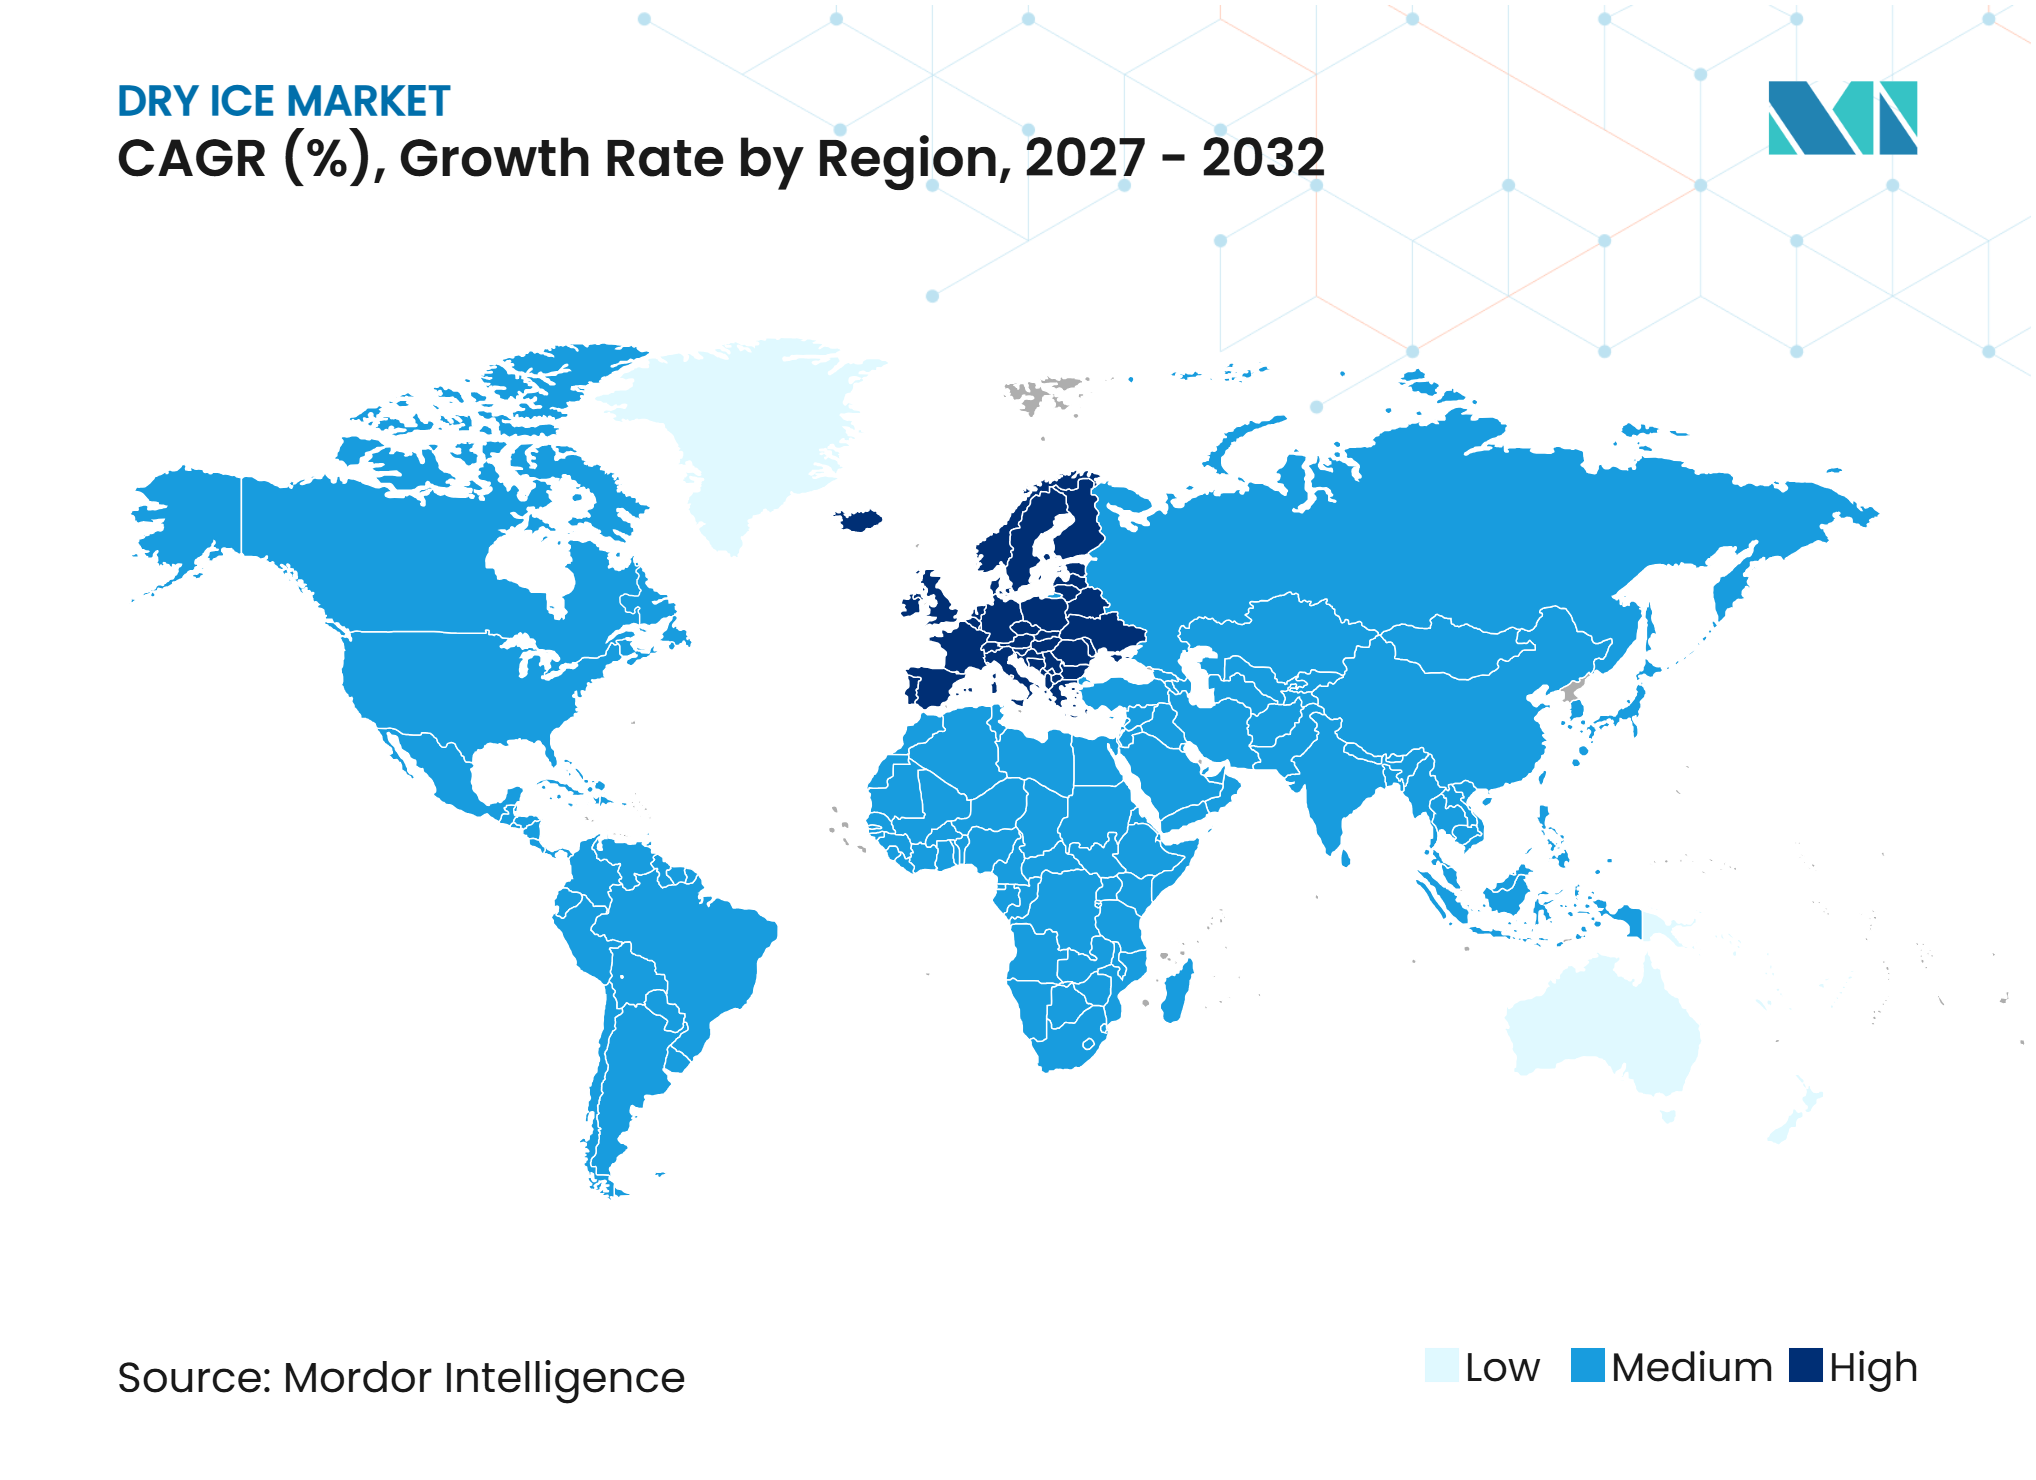
地域別では、アジア太平洋が2026年のドライアイス市場シェアの33.12%を占め、欧州は2032年にかけてCAGR 7.91%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 温度管理された食品輸送に対する需要の拡大 | +1.5% | アジア太平洋および北米を中心にグローバル | 中期(2~4年) |
| 工業用洗浄向けドライアイスブラスティングの採用増加 | +1.2% | 北米および欧州が主導するグローバル | 中期(2~4年) |
| 冷凍食品加工・保存の拡大 | +1.0% | アジア太平洋中核(中国、インド、日本)、北米 | 短期(2年以内) |
| 食肉・水産・家禽加工産業からの需要増加 | +0.8% | アジア太平洋中核、南米・中東・アフリカへの波及 | 短期(2年以内) |
| ドライアイス製造およびペレット化における技術革新 | +0.6% | グローバル | 長期(4年以上) |
| 二酸化炭素回収・リサイクルインフラの拡大 | +0.5% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
温度管理された食品輸送に対する需要の拡大
温度管理された食品輸送に対する需要の高まりが市場を牽引しており、冷凍食品メーカー、水産物輸出業者、食品流通業者は、輸送中の製品品質を維持するための信頼性の高い冷却ソリューションをますます必要としている。長距離冷凍食品輸送および専門的な流通ネットワークの拡大により、低温を維持する能力を持つドライアイスの断熱包装への使用が増加している。例えば、2025年10月、Snowman Logisticsは、Whitecastle Infraが開発したビルト・トゥ・スーツ(BTS)モデルのもと、インドのプネーに新たな温度管理倉庫の建設を開始した。5,900パレットの計画容量を持つ同施設は、アイスクリーム、乳製品、食肉、家禽、水産物業界にサービスを提供するよう設計されている。温度管理物流インフラへのこうした投資は、専門的な冷却・輸送ソリューションへの追加需要を生み出すことで、ドライアイスメーカーを支える生態系を強化している。
工業用洗浄向けドライアイスブラスティングの採用増加
工業用洗浄向けドライアイスブラスティングの採用増加がドライアイス市場を支えており、製造業者が生産設備、機械、金型、加工面のメンテナンスに効率的で非研磨性の洗浄方法を求めています。ドライアイスブラスティングは、高速で噴射された固体CO₂ペレットを使用して、水分を持ち込まず二次研磨残留物を残すことなく、グリース、接着剤、カーボン堆積物、その他の汚染物質を除去します。複雑な形状、精密部品、アクセスが困難な機械を大規模な分解なしに洗浄できる能力が、工業メンテナンス作業への統合を促進しています。さらに、このプロセスは洗浄に関連するダウンタイムを最小化し、化学溶剤や従来の研磨材の必要性を低減するため、精密製造や汚染に敏感な生産環境に適しています。
冷凍食品加工・保存の拡大
冷凍食品加工・保存の工程では、急速冷凍、温度低下、制御冷却技術の導入が進んでいます。冷凍調理済み食品、加工野菜、食肉製品、水産物、冷凍デザートの生産増加が、製品の食感・品質・保存安定性の維持に役つ効率的な冷却ソリューションへの需要を高めています。ドライアイスは、急速な熱吸収と水分を発生させない冷却により、温度に敏感な原材料や特殊な加工環境に適しており、これらの工程を支えています。さらに、食品加工施設の近代化と先進的な冷凍技術の採用増加が、製造業者によるドライアイスの生産工程への統合を促進し、冷凍食品加工産業全体での固体二酸化炭素への需要を支えています。
食肉・水産・家禽加工産業からの需要増加
食肉・水産・家禽加工産業からの需要増加が市場を牽引しています。ドライアイスは食肉の粉砕、温度低下、分割、加工工程に使用されており、その急速冷却特性は腐敗しやすい水産物や家禽製品の取り扱いを支えています。食肉生産の増加、商業的な家禽加工の拡大、水産物加工活動の成長が、信頼性の高い低温加工ソリューションへの需要を強化しています。例えば、インドの畜産・酪農省によると、同国の食肉生産量は2024年~2025年に1,050万トンに達し、家禽が約518万トンを占めました[1]。食肉・家禽加工量の拡大は、温度管理・保存ソリューションへの追加需要を生み出し、タンパク質加工工程全体でのドライアイスへの需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 昇華損失と限られた在庫寿命 | -0.5% | グローバル | 短期(2年以内) |
| CO₂曝露に伴う労働安全リスク | -0.3% | グローバル、特に北米・欧州で規制が厳格 | 中期(2~4年) |
| 密閉保管容器内の圧力上昇リスク | -0.2% | グローバル | 短期(2年以内) |
| 製造インフラへの高い設備投資 | -0.4% | 主にアジア太平洋および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
昇華損失と限られた在庫寿命
昇華損失と限られた在庫寿命がドライアイス市場の成長を制約しています。固体二酸化炭素は周囲温度にさらされると継続的に気体に変換され、保管・取り扱い・輸送中に避けられない製品損失が生じます。昇華速度は、断熱不足、容器の頻繁な開閉、周囲条件への長時間の露出によって増加し、エンドユーザーが利用できるドライアイスの量が減少します。これらの特性は、在庫水準の維持、大量調達の計画、地理的に分散した流通ネットワーク全体での製品供給管理に課題をもたらします。製造業者と流通業者は、製品損失を最小化するために頻繁な補充サイクルを維持し、専門的な断熱保管容器に投資しなければならず、これが運営の複雑さを増大させ、長期間にわたる大量在庫維持の経済的実現可能性を制限しています。
CO₂曝露に伴う労働安全リスク
CO₂曝露に伴う労働安全リスクは、昇華中に放出される二酸化炭素ガスによる潜在的な健康被害からドライアイス市場の成長を制約しています。ドライアイスは継続的にCO₂ガスに変換され、密閉または換気が不十分な保管施設、輸送車両、取り扱いエリアに蓄積し、酸素を置換して危険な作業環境を生み出す可能性があります。高濃度の二酸化炭素への曝露は、頭痛、めまい、呼吸困難を引き起こし、重篤な場合には意識喪失や窒息を招く可能性があります。そのため、ドライアイスの製造業者、流通業者、エンドユーザーは、適切な換気システム、CO₂モニタリング機器、専門的な取り扱い手順、および従業員の安全教育を実施しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スライス形状が数量を支え、ペレットが成長曲線を牽引スライスドライアイスセグメントは2026年のドライアイス市場の41.45%を占め、標準化された物理的寸法、分割のしやすさ、厚みのカスタマイズの柔軟性により首位を維持しています。均一な形状により、正確な重量測定、予測可能な昇華速度、一貫した製品サイズが実現します。平坦な構造は、保管・取り扱い時の効率的な積み重ね、包装、スペース活用を促進します。カスタマイズされたスライス寸法の入手可能性により、購入者は特定の運用要件に応じた製品を調達でき、プレカット形状により取り扱いが簡素化され、追加の成形作業が不要になります。
ドライアイスペレットセグメントは、2027年~2032年にかけてCAGR 7.67%で最も速い成長を記録すると予測されており、標準化されたペレット寸法への需要増加、自動化された生産能力、精密な材料供給が支えています。円筒形の構造と複数の直径での入手可能性により、製造業者は特定の製品仕様を満たし、生産バッチ全体で一貫性を維持できます。ペレット化プロセスは連続製造を支援し、生産者が生産量を最適化し製品品質の均一性を維持できるようにします。自動供給・計量・分配機器との互換性が運用効率をさらに向上させ、手作業の介入を削減します。



用途別:
食品・飲料が需要を支え、ヘルスケアが最も急峻な成長を持続食品・飲料は2026年に用途別シェアの41.24%を占め、食品加工、急速冷凍、冷却、保存工程でのドライアイスの利用増加に支えられています。液体残留物を生成せずに極めて低い温度を維持できる能力が、これらの製品の取り扱いに適しています。食品製造における急速冷凍技術の利用増加も、温度管理媒体としてのドライアイスへの需要を強化しています。米国農務省(USDA)によると、2025年12月時点の米国の冷蔵保管在庫には、約12.7 ビリオン ポンドの冷凍果物、20.2 ビリオン ポンドの冷凍野菜、11.2 ビリオン ポンドの冷凍ポテトが含まれており、冷凍食品保存活動の相当な規模と、信頼性の高い温度管理ソリューションへの関連需要が浮き彫りになっています[2]。
ヘルスケアは最も成長の速い用途セグメントであり、2027年~2032年にかけてCAGR 8.63%を記録すると予測されており、温度に敏感な生物材料、医薬品、臨床研究検体の超低温取り扱いへの需要増加が牽引しています。バイオテクノロジー研究の拡大、先進的なバイオロジック療法の開発、専門的な医療材料の輸送増加が、信頼性の高い極低温輸送ソリューションへの需要を強化しています。ドライアイスは、特に深冷保管環境を必要とする製品の輸送中に安定した低温条件を維持する上で重要な役割を果たしています。細胞・遺伝子療法の採用拡大、臨床試験活動の拡大、生物学的サンプルの国境を越えた移動の増加が、専門的な温度管理包装・輸送への追加需要を生み出しています。

地域分析
アジア太平洋
アジア太平洋は2026年のドライアイス市場で33.12%の最大シェアを占めており、冷凍食品加工の規模、拡大する医薬品コールドチェーンインフラ、固体二酸化炭素の工業的採用増加に支えられています。腐敗しやすい製品の温度管理取り扱いへの需要増加と、食品保存・流通インフラへの投資が地域需要を強化しています。冷凍食品製造と国際食品貿易の拡大も、信頼性の高い低温保存ソリューションへの需要を高めています。日本冷凍食品協会によると、日本の冷凍食品消費量は2024年の292万トンに対し、2025年には約303万トンに達しました[3]。この成長は、地域全体での冷凍食品生産・消費の規模拡大を反映しており、ドライアイスを活用した冷却・保存ソリューションへの需要を支えています。
ヨーロッパ
欧州は最も成長の速い地域市場であり、2027年~2032年にかけてCAGR 7.91%を記録すると予測されており、医薬品物流、食品加工技術、工業用洗浄ソリューションへの投資増加が牽引しています。同地域の確立された製造基盤と生産効率への注力が、設備メンテナンスおよび表面処理向けのドライアイスを活用した洗浄プロセスの採用を促進しています。バイオテクノロジー研究の拡大、専門的な医薬品流通ネットワーク、温度に敏感な医療品輸送の増加が、低温取り扱いソリューションへの追加需要を生み出しています。自動化された製造工程の採用拡大と工業施設の近代化が、地域産業全体でのドライアイス技術の統合をさらに支えています。
北米、南米、中東・アフリカ
北米は、確立された工業ガスインフラ、広範なCO₂生産能力、医薬品流通ネットワークに支えられ、ドライアイス市場で重要な存在感を維持しています。専門的なドライアイス製造施設と確立された供給システムの存在が、製品の入手可能性を強化し、安定した工業需要を支えています。南米は、食肉加工産業、水産物輸出、食品保存インフラの発展を通じて市場機会が拡大しており、輸出志向のサプライチェーン全体で専門的な冷却ソリューションへの需要を生み出しています。中東・アフリカ地域は、医薬品流通、食品加工、近代的な物流インフラへの投資を通じて徐々に拡大しています。
競合環境
市場集中度
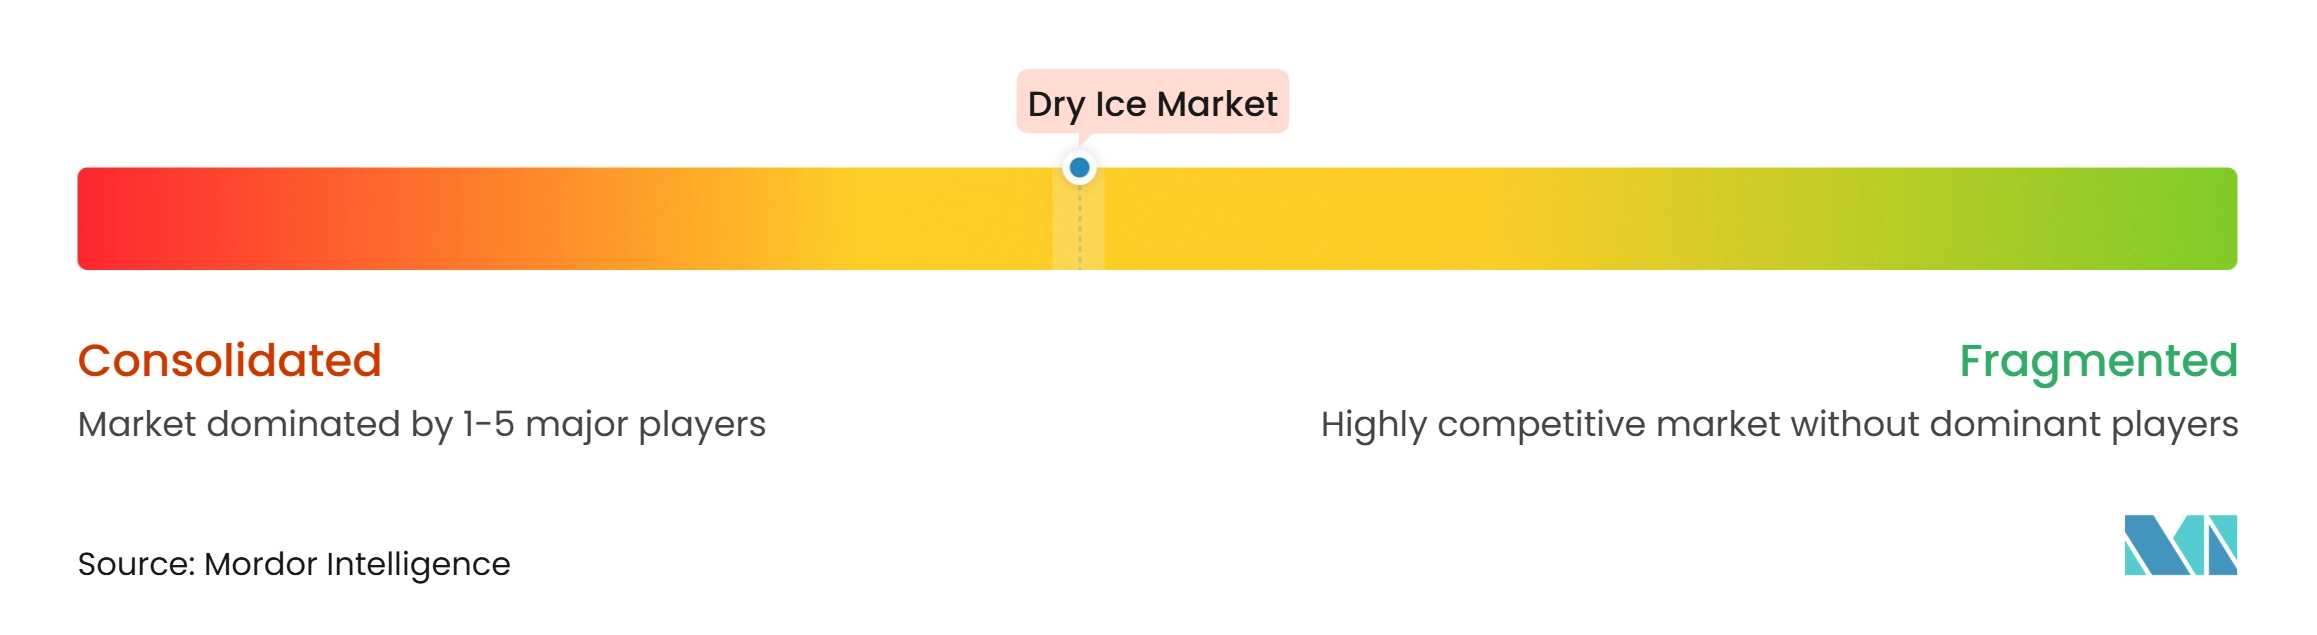
ドライアイス市場は適度に集約されており、Linde plc、Air Liquide S.A.、Messer SE & Co. KGaA、Air Products and Chemicals, Inc.、SICGIL Industrial Gases Limitedなどの主要プレーヤーが、生産能力、確立されたCO₂供給ネットワーク、広範な流通インフラを通じて強固な競争的地位を維持しています。競合環境には、統合型工業ガス企業と専門的なドライアイスメーカーが含まれており、競争は主に生産能力、製品品質、供給信頼性、地理的リーチ、顧客サービス能力を中心に展開されています。上流のCO₂回収・精製・液化インフラを所有または管理する統合型ガス企業は、独立系流通業者を制約する定期的なCO₂不足時においても、より高い供給継続性と価格安定性を維持できます。
主要企業は、CO₂回収施設、ドライアイス生産能力、保管インフラ、流通ネットワークへの投資を通じて市場ポジションを強化しています。上流の二酸化炭素調達と下流のドライアイス製造を統合する能力が、原材料の入手可能性の管理と多様な顧客要件への対応において運営上の優位性をもたらしています。例えば、Lindeは80カ国以上で事業を展開し、食品・飲料、ヘルスケア、製造業にわたって工業ガスおよびエンジニアリングソリューションを提供しており、SICGILはインド全土でドライアイスの専用生産・保管・流通インフラを整備しています。このような投資により、確立されたメーカーは供給信頼性を向上させ、顧客カバレッジを拡大し、競争的ポジションを強化することができます。
競合環境はまた、生産効率、CO₂利用、製品カスタマイズ、サプライチェーンの強靭性への注力の高まりによっても特徴付けられています。市場参加者は、原材料損失を最小化し製造効率を向上させるために、自動化されたペレット化システム、先進的な生産管理、CO₂回収技術に投資しています。異なるペレットサイズ、ブロック寸法、カスタマイズされたドライアイス形状の入手可能性が重要な競争要因となっており、サプライヤーが多様な顧客仕様に対応できるようにしています。さらに、輸送に関連する昇華損失を低減し配送信頼性を向上させるために、地域流通パートナーシップ、地域生産施設、長期的なCO₂調達契約の重要性が高まっています。
ドライアイス産業のリーダー企業
-
Linde plc
-
Air Liquide S.A.
-
Messer SE & Co. KGaA
-
Air Products and Chemicals, Inc.
-
SICGIL Industrial Gases Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ドライアイス市場 このレポートでカバーされる企業
- Linde plc
- Air Liquide S.A.
- Messer SE & Co. KGaA
- Air Products and Chemicals, Inc.
- SICGIL Industrial Gases Limited
- Continental Carbonic Products, Inc.
- Taiyo Nippon Sanso Corporation
- SOL Group
- Gulf Cryo Holding
- Cold Jet LLC
- Yara International ASA
- Reliant Holdings Ltd
- Premier Carbonic Pvt Ltd.
- Bhavani dry ice solutions pvt. ltd.
- ASCO Carbon Dioxide Ltd.
- Polar Ice Solutions, Inc.
- Osaka Gas Liquid Co., Ltd.
- Pro Trockeneis GmbH
- Iwatani Corporation
- Emory Dry Ice
最近の産業開発事情 ドライアイス市場
- 2026年9月:Gulf Cryoは、地域のCO₂生産能力を1日700メトリックトン(MTPD)から2026年末までに1,300 MTPDへと大幅に拡大する計画が順調に進んでいると発表しました。これは年間47万トン以上に相当します。
- 2026年9月:Air Liquide Pacificは、ノーザンテリトリーのダーウィンに新たなパッケージドガスおよびドライアイス施設を開設し、地域全体の顧客向けの現地供給能力を拡大しました。この施設では、アルゴン、窒素、酸素、CO2を含む工業用および食品グレードのガスの高圧シリンダー充填を行っています。
- 2026年5月:Nippon Sansоは、北欧地域の航空、食品、医薬品、工業用洗浄分野でのドライアイス冷却ソリューションへの需要に対応するため、ケーピングに完全自動化されたドライアイス生産・回収施設を開設しました。
世界のドライアイス市場レポートの調査範囲
ドライアイスは二酸化炭素(CO₂)の固体形態です。通常の氷とは異なり、通常の大気圧下では液体に溶けず、代わりに昇華し、固体から直接気体に変化します。ドライアイス市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、スライスドライアイス、ドライアイスペレット、ブロックドライアイス、その他に区分されています。用途別では、食品・飲料、保管・輸送、ヘルスケア、工業用洗浄、その他に区分されています。地域別では、北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で算出されています。
セグメンテーション概要
| スライスドライアイス |
| ドライアイスペレット |
| ブロックドライアイス |
| その他 |
| 食品・飲料 |
| 保管・輸送 |
| ヘルスケア |
| 工業用洗浄 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | スライスドライアイス | |
| ドライアイスペレット | ||
| ブロックドライアイス | ||
| その他 | ||
| 用途別 | 食品・飲料 | |
| 保管・輸送 | ||
| ヘルスケア | ||
| 工業用洗浄 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのドライアイスセクターの予測規模は?
ドライアイス市場は、2027年の1.57 ビリオン 米ドルから2032年には2.21 ビリオン ドルに達すると予測されており、CAGR 7.12%で成長します。
最大のシェアを持つドライアイスのタイプは?
スライスドライアイスが最大のタイプであり、2026年の売上の41.45%を占めています。食品加工とコールドチェーン物流での使用がこの地位を支えています。
最も成長の速いドライアイスのタイプは?
ドライアイスペレットは2032年にかけてCAGR 7.67%で成長すると予測されています。ペレット化装置はコールドチェーンおよび工業用洗浄用途向けに開発が進んでいます。
ドライアイスの最大の用途は?
食品・飲料が主要な用途であり、2026年に41.24%のシェアを占めています。冷凍食品生産と温度管理配送が需要を支えています。