
Taille et part du marché de la glace carbonique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 2.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la glace carbonique par Mordor Intelligence
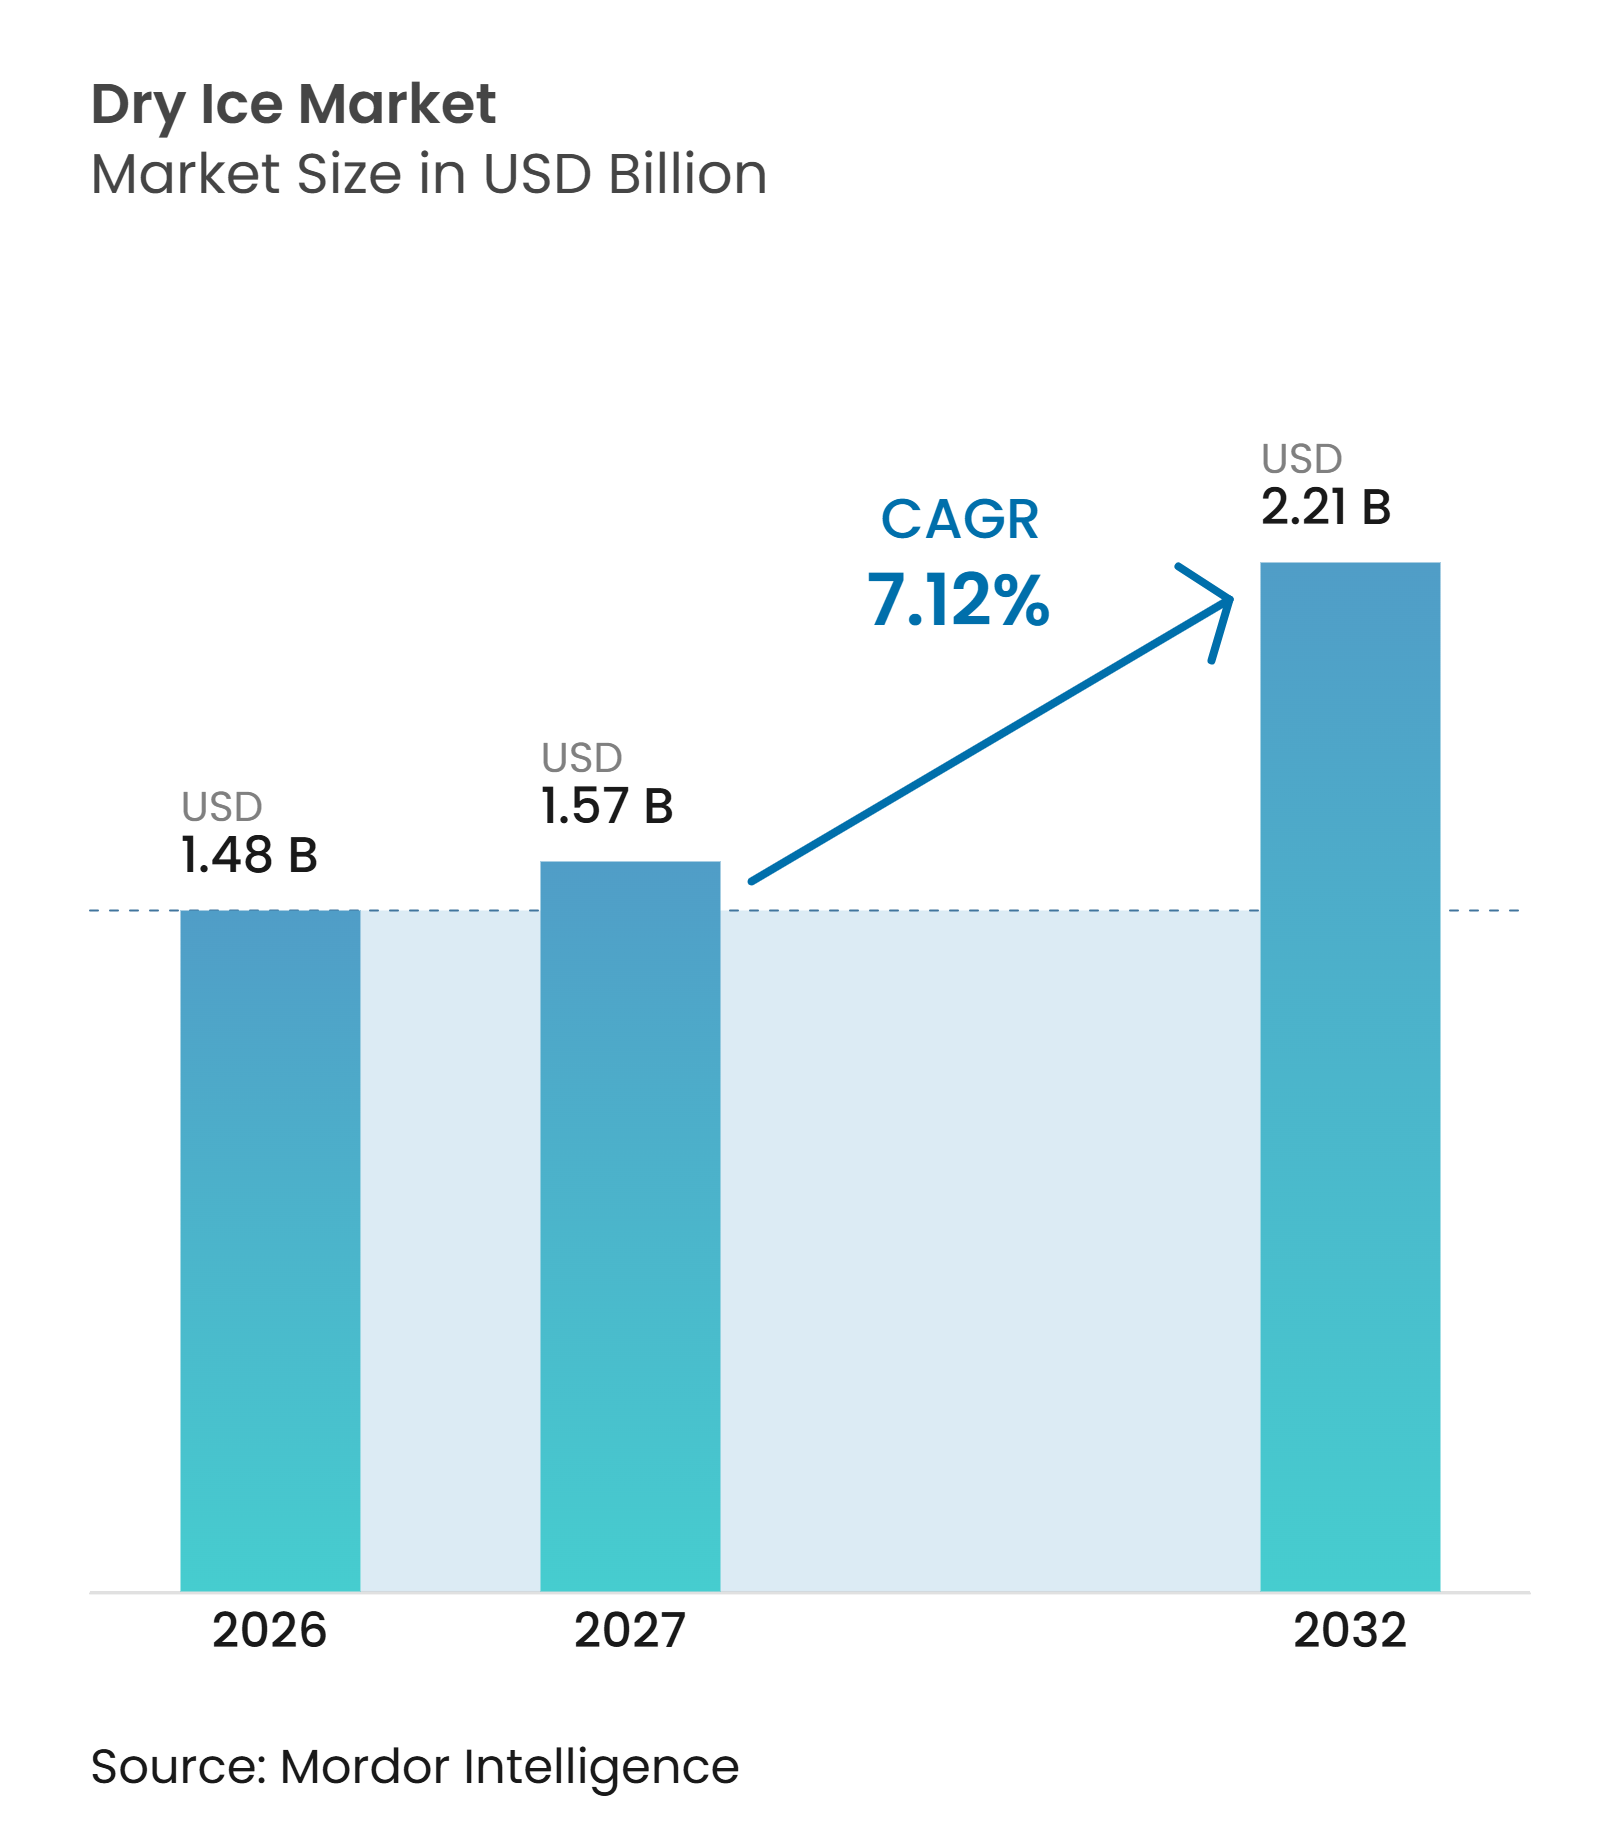
Le marché de la glace carbonique était évalué à 1,48 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 à 2,21 milliards USD d'ici 2032, enregistrant un CAGR de 7,12 % durant la période 2027–2032. Le marché se développe régulièrement, porté par l'utilisation croissante du dioxyde de carbone solide comme milieu de refroidissement, de congélation et de nettoyage dans les opérations industrielles et commerciales. La glace carbonique a gagné en importance grâce à sa température extrêmement basse, sa sublimation directe de l'état solide à l'état gazeux sans laisser de résidu liquide, et son adéquation aux procédés nécessitant des conditions thermiques contrôlées. Les avancées continues dans les technologies de récupération, de purification, de liquéfaction du CO₂ et de fabrication de glace carbonique améliorent l'efficacité de la production et soutiennent la disponibilité de produits de qualité constante.
Principaux enseignements du rapport
-
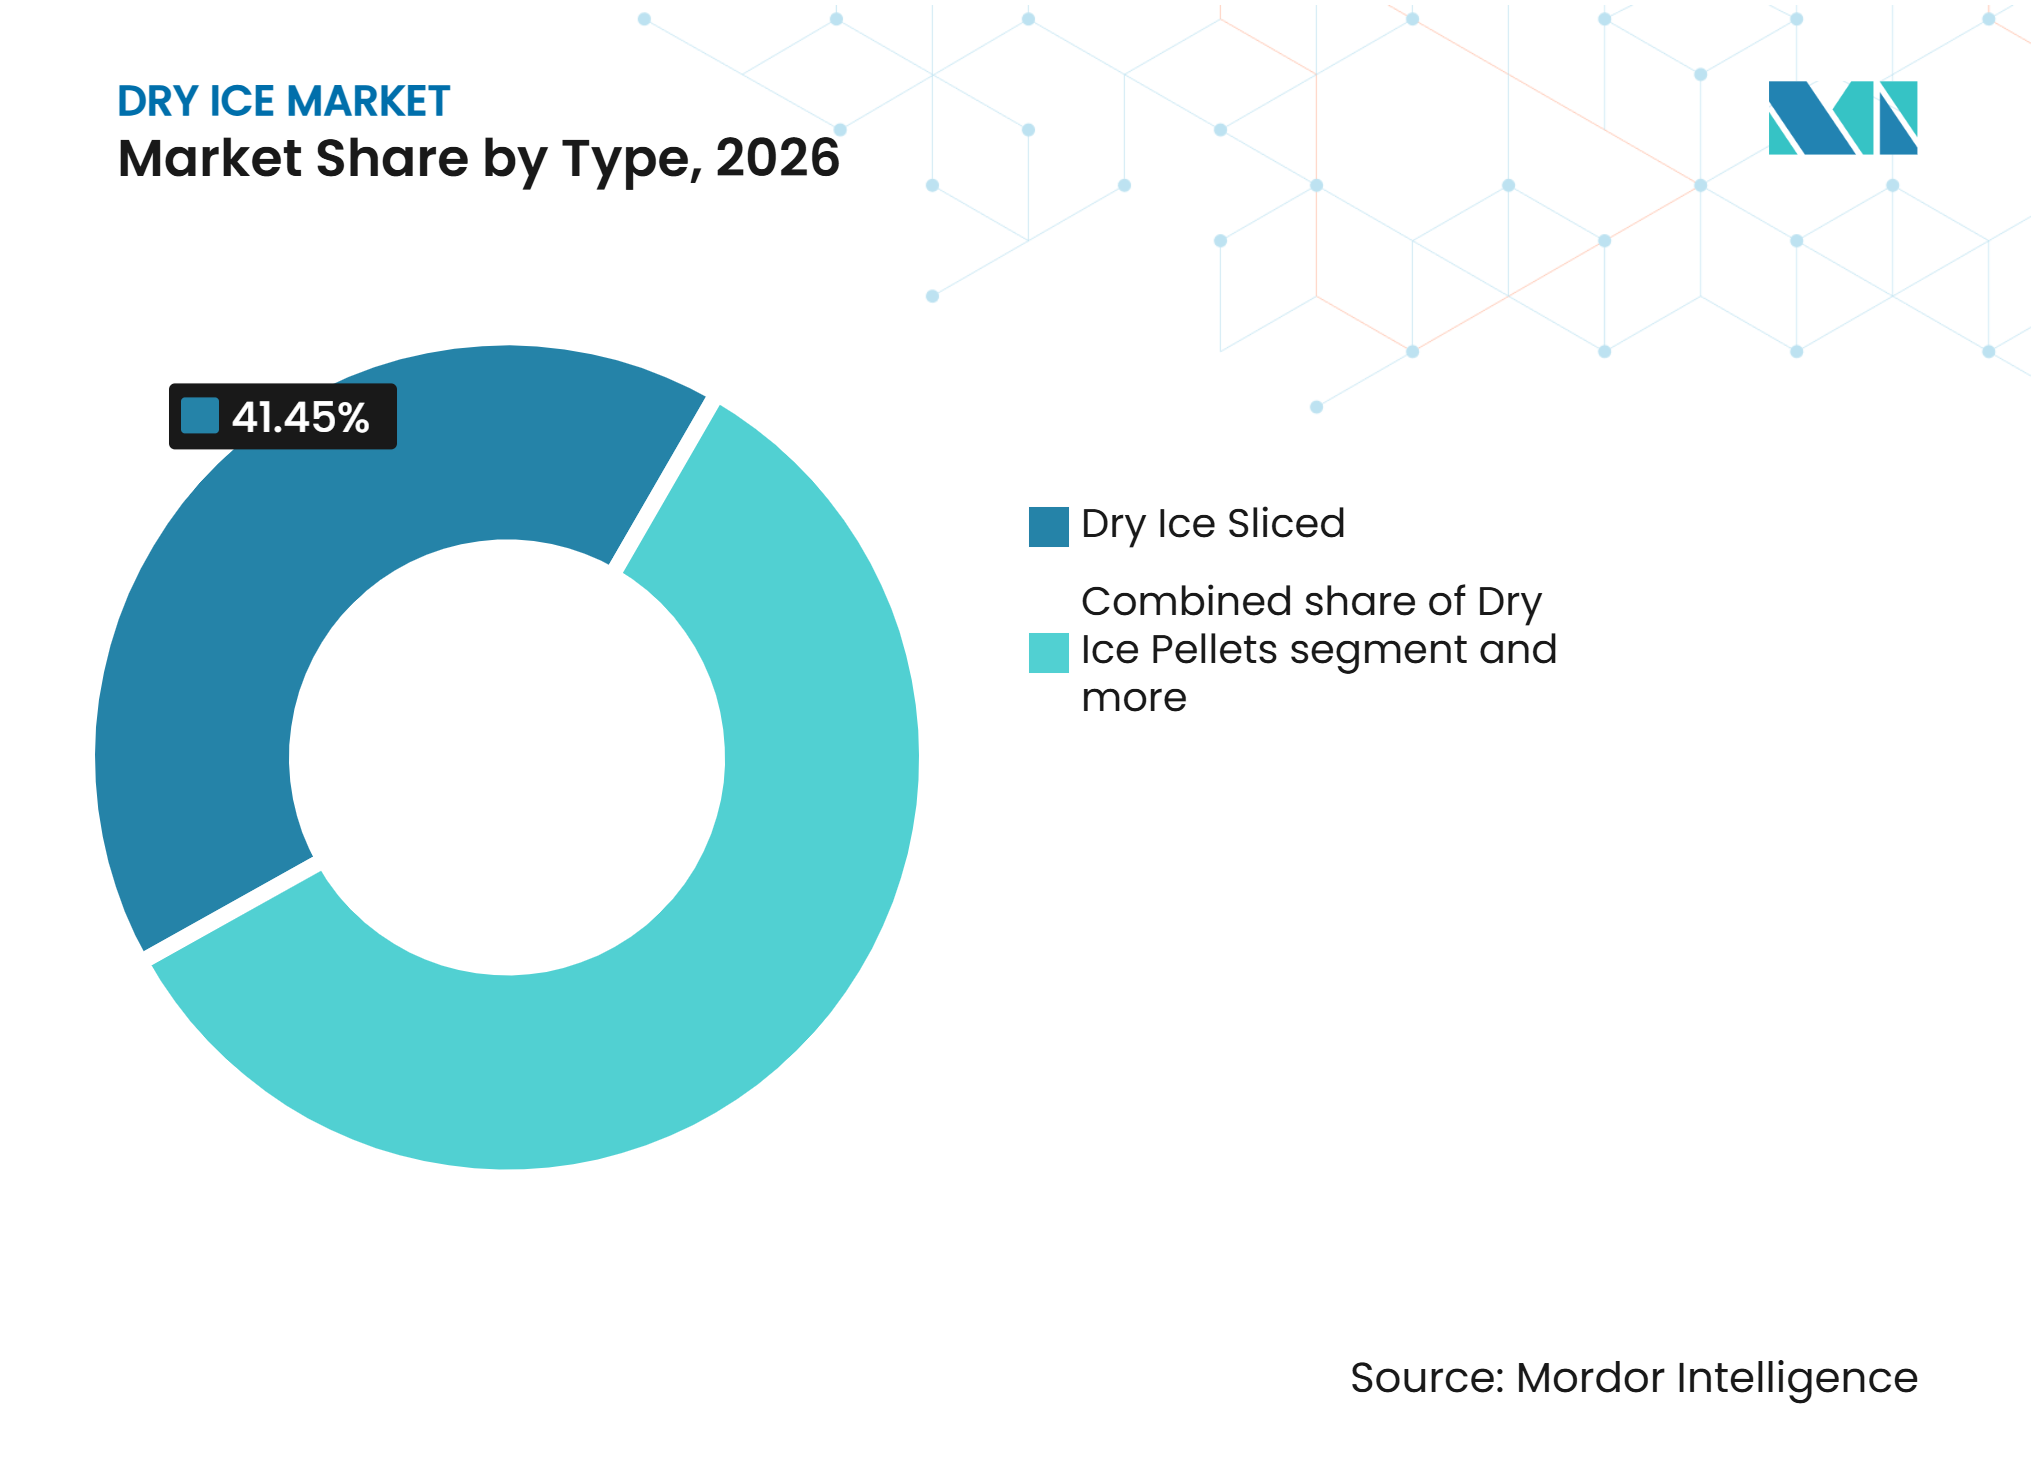
Par type, la glace carbonique en tranches détenait 41,45 % de la part du marché de la glace carbonique en 2026, tandis que les granulés de glace carbonique devraient croître à un CAGR de 7,67 % jusqu'en 2032.
-
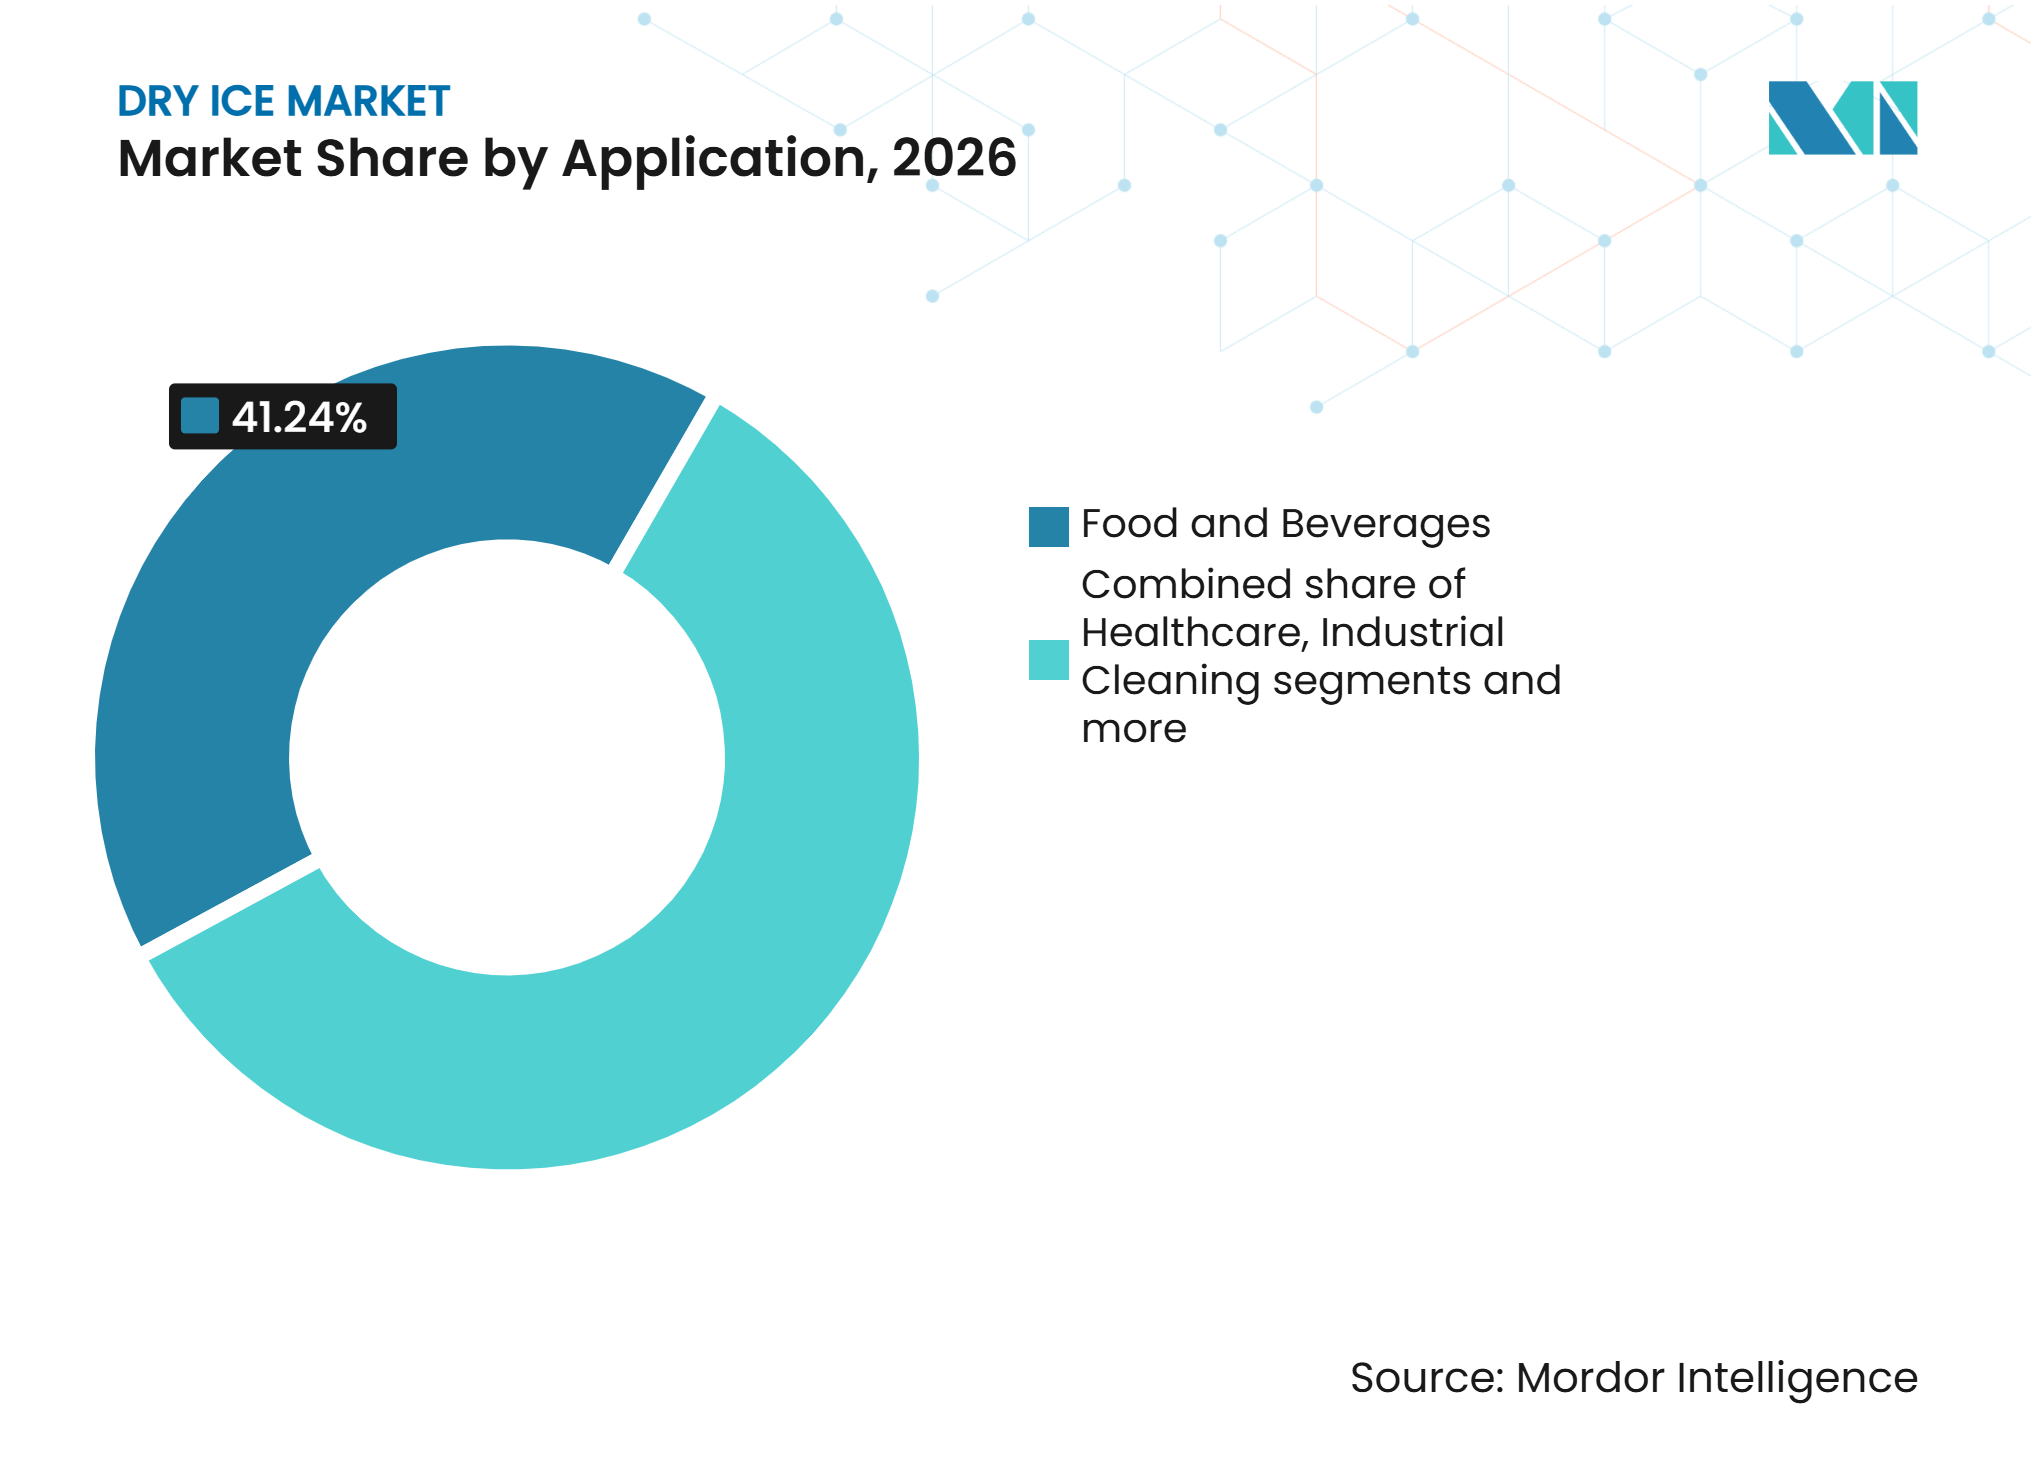
Par application, l'alimentation et les boissons représentaient 41,24 % de la part du marché de la glace carbonique en 2026, tandis que la santé devrait se développer à un CAGR de 8,63 % jusqu'en 2032.
-
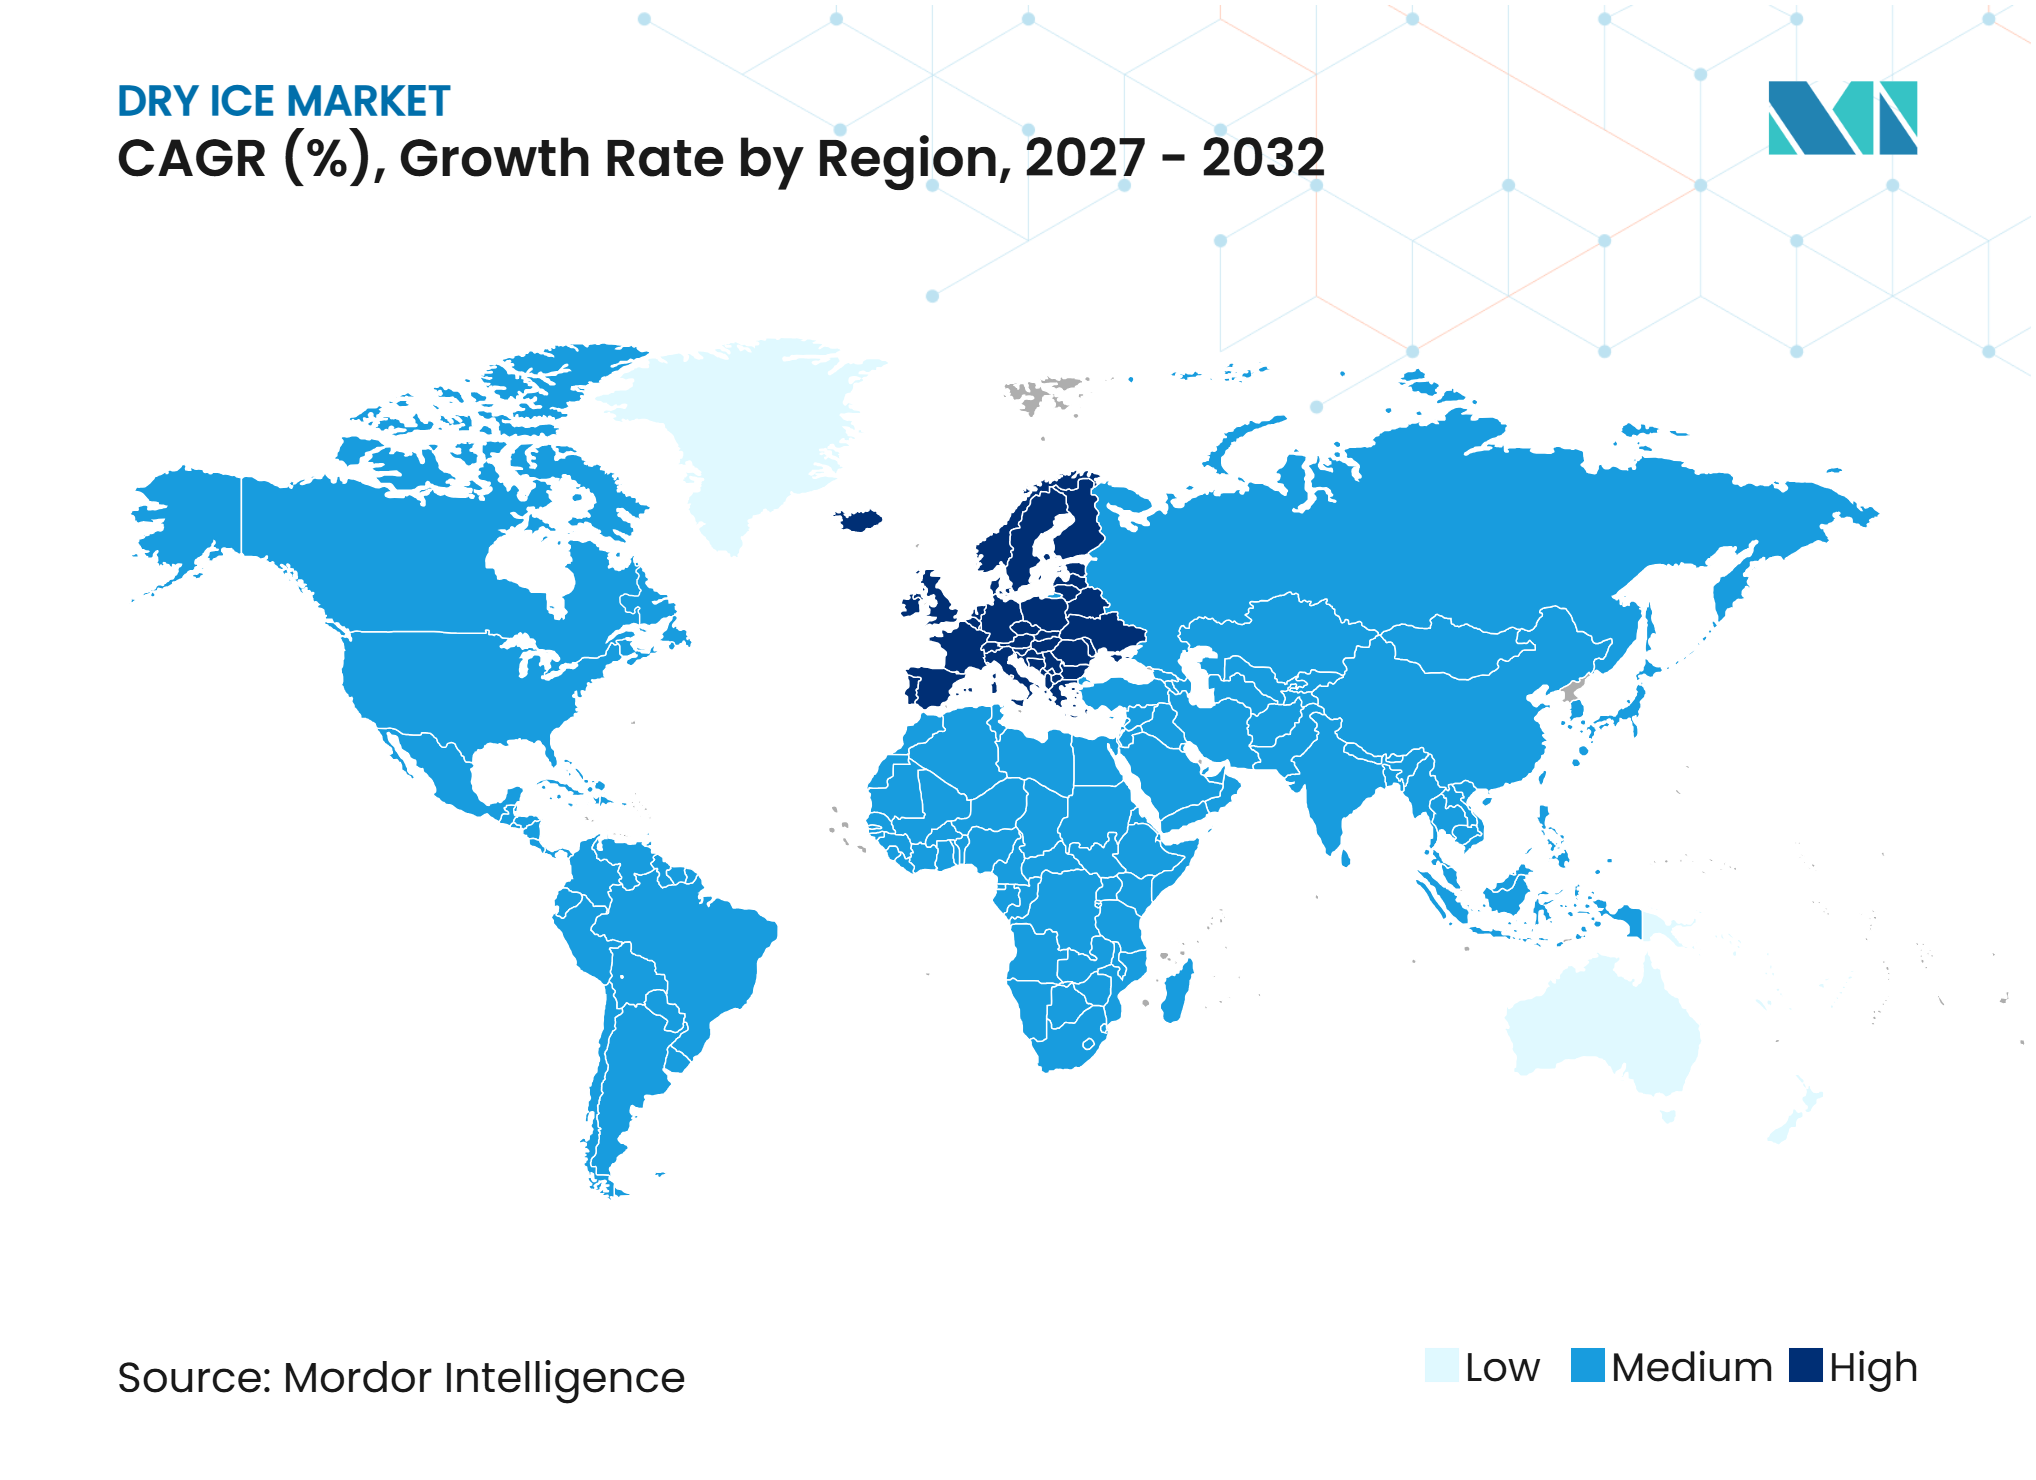
Par géographie, l'Asie-Pacifique détenait 33,12 % de la part du marché de la glace carbonique en 2026, tandis que l'Europe devrait progresser à un CAGR de 7,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de transport alimentaire à température contrôlée | +1.5% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption croissante du décapage à la glace carbonique pour le nettoyage industriel | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Expansion de la transformation et de la conservation des aliments surgelés | +1.0% | Cœur Asie-Pacifique (Chine, Inde, Japon), Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante des industries de transformation de la viande, des fruits de mer et de la volaille | +0.8% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud, le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Avancées technologiques dans la fabrication et la granulation de la glace carbonique | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Expansion de l'infrastructure de récupération et de recyclage du dioxyde de carbone | +0.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de transport alimentaire à température contrôlée
La demande croissante de transport alimentaire à température contrôlée stimule le marché, car les fabricants d'aliments surgelés, les exportateurs de fruits de mer et les distributeurs alimentaires ont de plus en plus besoin de solutions de refroidissement fiables pour maintenir la qualité des produits pendant le transit. L'expansion des expéditions de produits surgelés sur de longues distances et des réseaux de distribution spécialisés accroît l'utilisation de la glace carbonique dans les emballages isothermes en raison de sa capacité à maintenir des températures basses. Par exemple, en octobre 2025, Snowman Logistics a commencé la construction d'un nouvel entrepôt à température contrôlée à Pune, en Inde, selon le modèle Built-to-Suit (BTS) développé par Whitecastle Infra. L'installation, d'une capacité prévue de 5 900 palettes, est conçue pour servir les secteurs de la crème glacée, des produits laitiers, de la viande, de la volaille et des fruits de mer. De tels investissements dans les infrastructures logistiques à température contrôlée renforcent l'écosystème de soutien aux fabricants de glace carbonique en créant une demande supplémentaire pour des solutions de refroidissement et de transport spécialisées.
Adoption croissante du décapage à la glace carbonique pour le nettoyage industriel
L'adoption croissante du décapage à la glace carbonique pour le nettoyage industriel soutient le marché de la glace carbonique, car les fabricants recherchent des méthodes de nettoyage efficaces et non abrasives pour l'entretien des équipements de production, des machines, des moules et des surfaces de traitement. Le décapage à la glace carbonique utilise des granulés de CO₂ solide propulsés à grande vitesse pour éliminer les graisses, les adhésifs, les dépôts de carbone et autres contaminants sans introduire d'humidité ni laisser de résidus abrasifs secondaires. Sa capacité à nettoyer des géométries complexes, des composants délicats et des machines difficiles d'accès sans nécessiter un démontage important des équipements favorise son intégration dans les opérations de maintenance industrielle. De plus, le procédé minimise les temps d'arrêt liés au nettoyage et réduit le recours aux solvants chimiques et aux matériaux abrasifs conventionnels, le rendant adapté à la fabrication de précision et aux environnements de production sensibles à la contamination.
Expansion de la transformation et de la conservation des aliments surgelés
Les opérations de transformation et de conservation des aliments surgelés intègrent de plus en plus des techniques de congélation rapide, de réduction de température et de refroidissement contrôlé. La production croissante de plats cuisinés surgelés, de légumes transformés, de produits carnés, de fruits de mer et de desserts glacés stimule la demande de solutions de refroidissement efficaces qui contribuent à préserver la texture, la qualité et la stabilité des produits. La glace carbonique soutient ces opérations grâce à une absorption rapide de la chaleur et un refroidissement sans humidité, la rendant adaptée aux ingrédients sensibles à la température et aux environnements de traitement spécialisés. Par ailleurs, la modernisation des installations de transformation alimentaire et l'adoption croissante de technologies de congélation avancées encouragent les fabricants à intégrer la glace carbonique dans leurs flux de production, soutenant la demande de dioxyde de carbone solide dans l'ensemble du secteur de la transformation des aliments surgelés.
Demande croissante des industries de transformation de la viande, des fruits de mer et de la volaille
La demande croissante des industries de transformation de la viande, des fruits de mer et de la volaille stimule le marché. La glace carbonique est utilisée dans le broyage de la viande, la réduction de température, le portionnement et les opérations de transformation, tandis que ses propriétés de refroidissement rapide soutiennent la manipulation des fruits de mer et des produits de volaille hautement périssables. L'augmentation de la production de viande, l'expansion de la transformation commerciale de la volaille et le développement des activités de transformation des fruits de mer renforcent le besoin de solutions de traitement fiables à basse température. Par exemple, selon le Département de l'élevage et des produits laitiers de l'Inde, la production de viande du pays a atteint 10,50 millions de tonnes en 2024–25, la volaille contribuant à environ 5,18 millions de tonnes[1]. L'expansion des volumes de transformation de la viande et de la volaille crée des besoins supplémentaires en matière de gestion de la température et de solutions de conservation, soutenant la demande de glace carbonique dans les opérations de transformation des protéines.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pertes par sublimation et durée de vie limitée des stocks | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Risques pour la sécurité au travail liés à l'exposition au CO₂ | -0.3% | Mondial, particulièrement plus strict en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Risque de surpression dans les conteneurs de stockage hermétiques | -0.2% | Mondial | Court terme (≤ 2 ans) |
| Investissement en capital élevé dans l'infrastructure de fabrication | -0.4% | Principalement Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pertes par sublimation et durée de vie limitée des stocks
Les pertes par sublimation et la durée de vie limitée des stocks freinent la croissance du marché de la glace carbonique. Le dioxyde de carbone solide se convertit continuellement en gaz lorsqu'il est exposé aux températures ambiantes, entraînant une perte inévitable de produit lors du stockage, de la manipulation et du transport. Le taux de sublimation augmente avec une isolation insuffisante, l'ouverture fréquente des conteneurs et une exposition prolongée aux conditions ambiantes, réduisant la quantité de glace carbonique utilisable disponible pour les utilisateurs finaux. Ces caractéristiques créent des difficultés pour maintenir les niveaux de stocks, planifier les achats en vrac et gérer la disponibilité des produits dans des réseaux de distribution géographiquement dispersés. Les fabricants et les distributeurs doivent maintenir des cycles de réapprovisionnement fréquents et investir dans des conteneurs de stockage isolés spécialisés pour minimiser les pertes de produits, ce qui accroît la complexité opérationnelle et limite la faisabilité économique du maintien de grands stocks sur de longues périodes.
Risques pour la sécurité au travail liés à l'exposition au CO₂
Les risques pour la sécurité au travail liés à l'exposition au CO₂ freinent la croissance du marché de la glace carbonique en raison des risques potentiels pour la santé découlant du gaz carbonique libéré lors de la sublimation. La glace carbonique se convertit continuellement en gaz CO₂, qui peut s'accumuler dans des installations de stockage fermées ou mal ventilées, des véhicules de transport et des zones de manipulation, déplaçant l'oxygène et créant des conditions de travail dangereuses. L'exposition à des concentrations élevées de dioxyde de carbone peut provoquer des maux de tête, des vertiges, des difficultés respiratoires et, dans les cas graves, une perte de conscience ou une asphyxie. En conséquence, les fabricants, distributeurs et utilisateurs finaux de glace carbonique doivent mettre en place des systèmes de ventilation adéquats, des équipements de surveillance du CO₂, des procédures de manipulation spécialisées et une formation à la sécurité des employés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le format en tranches ancre les volumes ; les granulés tirent la courbe de croissanceLe segment de la glace carbonique en tranches représentait 41,45 % du marché de la glace carbonique en 2026, maintenant sa position de leader grâce à ses dimensions physiques standardisées, sa facilité de portionnement et sa flexibilité dans la personnalisation de l'épaisseur. Sa géométrie uniforme permet une mesure précise du poids, des taux de sublimation prévisibles et un dimensionnement constant des produits. La structure plate facilite l'empilement efficace, l'emballage et l'utilisation de l'espace lors du stockage et de la manipulation. La disponibilité de dimensions de tranches personnalisées permet aux acheteurs de se procurer des produits selon des exigences opérationnelles spécifiques, tandis que le format prédécoupé simplifie la manipulation et élimine les besoins de façonnage supplémentaires.
Le segment des granulés de glace carbonique devrait enregistrer la croissance la plus rapide à un CAGR de 7,67 % sur la période 2027–2032, soutenu par la demande croissante de dimensions de granulés standardisées, de capacités de production automatisées et de distribution précise des matériaux. Leur structure cylindrique et leur disponibilité en plusieurs diamètres permettent aux fabricants de répondre à des spécifications de produits précises et de maintenir la cohérence entre les lots de production. Le processus de granulation soutient la fabrication en continu, permettant aux producteurs d'optimiser les volumes de production et de maintenir l'uniformité de la qualité des produits. La compatibilité avec les équipements d'alimentation, de dosage et de distribution automatisés améliore encore l'efficacité opérationnelle et réduit l'intervention manuelle.



Par application :
l'alimentation et les boissons ancrent la demande ; la santé soutient la croissance la plus forteL'alimentation et les boissons détenaient une part d'application de 41,24 % en 2026, soutenue par l'utilisation croissante de la glace carbonique dans la transformation alimentaire, la congélation rapide, le refroidissement et les opérations de conservation. Sa capacité à maintenir des températures extrêmement basses sans générer de résidu liquide la rend adaptée à la manipulation de tels produits. L'utilisation croissante de techniques de congélation rapide dans la fabrication alimentaire renforce également la demande de glace carbonique comme milieu de contrôle de la température. Selon le Département de l'agriculture des États-Unis (USDA), en 2025, les stocks en entrepôts frigorifiques des États-Unis au mois de décembre comprenaient environ 1,27 milliard de livres de fruits surgelés, 2,02 milliards de livres de légumes surgelés et 1,12 milliard de livres de pommes de terre surgelées, soulignant l'échelle substantielle des activités de conservation des aliments surgels et le besoin associé de solutions fiables de gestion de la température[2].
La santé est le segment d'application à la croissance la plus rapide, devrait enregistrer un CAGR de 8,63 % sur la période 2027–2032, porté par les besoins croissants de manipulation à ultra-basse température de matériaux biologiques sensibles à la température, de produits pharmaceutiques et d'échantillons de recherche clinique. L'expansion de la recherche en biotechnologie, le développement de thérapies biologiques avancées et le transport croissant de matériaux médicaux spécialisés renforcent le besoin de solutions d'expédition cryogénique fiables. La glace carbonique joue un rôle important dans le maintien de conditions stables à basse température pendant le transit, en particulier pour les produits nécessitant des environnements de stockage à congélation profonde. L'adoption croissante des thérapies cellulaires et géniques, l'expansion des activités d'essais cliniques et le mouvement transfrontalier croissant d'échantillons biologiques créent des besoins supplémentaires pour des emballages et des transports spécialisés à température contrôlée.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détient la plus grande part du marché de la glace carbonique à 33,12 % en 2026, soutenue par l'envergure de la région dans la transformation des aliments surgelés, l'expansion de l'infrastructure de chaîne du froid pharmaceutique et l'adoption industrielle croissante du dioxyde de carbone solide. Le besoin croissant de manipulation à température contrôlée des produits périssables, combiné aux investissements dans l'infrastructure de conservation et de distribution alimentaires, renforce la demande régionale. L'expansion de la fabrication d'aliments surgelés et du commerce alimentaire international accroît également le besoin de solutions de conservation fiables à basse température. Selon l'Association japonaise des aliments surgelés, la consommation d'aliments surgelés au Japon a atteint environ 3,03 millions de tonnes en 2025, contre 2,92 millions de tonnes en 2024[3]. Cette croissance reflète l'échelle croissante de la production et de la consommation d'aliments surgelés dans la région, soutenant la demande de solutions de refroidissement et de conservation à base de glace carbonique.
Europe
L'Europe est le marché régional à la croissance la plus rapide, devrait enregistrer un CAGR de 7,91 % sur la période 2027–2032, porté par les investissements croissants dans la logistique pharmaceutique, les technologies de transformation alimentaire et les solutions de nettoyage industriel. La base manufacturière établie de la région et l'accent mis sur l'efficacité de la production encouragent l'adoption de procédés de nettoyage à base de glace carbonique pour l'entretien des équipements et le traitement des surfaces. L'expansion de la recherche en biotechnologie, des réseaux de distribution pharmaceutique spécialisés et des expéditions médicales sensibles à la température crée une demande supplémentaire pour des solutions de manipulation à basse température. L'adoption croissante d'opérations de fabrication automatisées et la modernisation des installations industrielles soutiennent davantage l'intégration des technologies de glace carbonique dans les industries régionales.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord maintient une présence significative sur le marché de la glace carbonique, soutenue par son infrastructure de gaz industriels établie, ses importantes capacités de production de CO₂ et ses réseaux de distribution pharmaceutique. La présence d'installations spécialisées de fabrication de glace carbonique et de systèmes d'approvisionnement établis renforce la disponibilité des produits et soutient une demande industrielle constante. L'Amérique du Sud connaît des opportunités de marché croissantes grâce à son industrie de transformation de la viande, ses exportations de fruits de mer et le développement de l'infrastructure de conservation alimentaire, créant une demande de solutions de refroidissement spécialisées dans les chaînes d'approvisionnement orientées vers l'exportation. La région Moyen-Orient et Afrique se développe progressivement grâce aux investissements dans la distribution pharmaceutique, la transformation alimentaire et l'infrastructure logistique moderne.
Paysage concurrentiel
Concentration du Marché
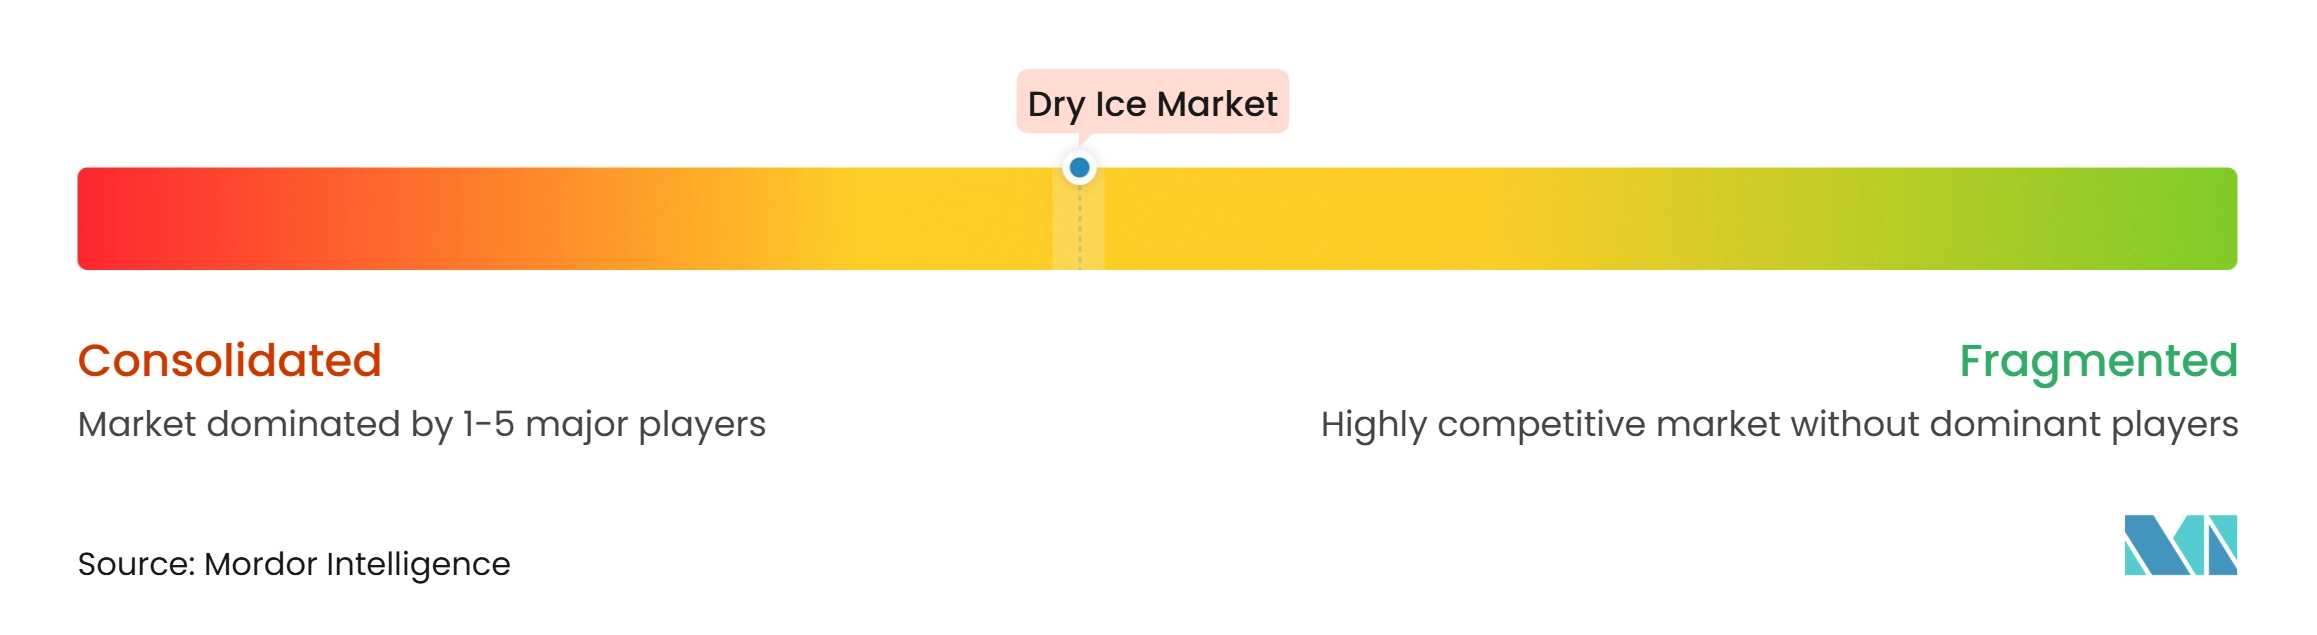
Le marché de la glace carbonique est modérément consolidé, avec des acteurs majeurs tels que Linde plc, Air Liquide S.A., Messer SE & Co. KGaA, Air Products and Chemicals, Inc. et SICGIL Industrial Gases Limited maintenant de solides positions concurrentielles grâce à leurs capacités de production, leurs réseaux d'approvisionnement en CO₂ établis et leur vaste infrastructure de distribution. Le paysage concurrentiel comprend des sociétés de gaz industriels intégrées et des fabricants spécialisés de glace carbonique, la concurrence étant largement centrée sur la capacité de production, la qualité des produits, la fiabilité de l'approvisionnement, la portée géographique et les capacités de service à la clientèle. Les sociétés de gaz intégrées qui possèdent ou contrôlent l'infrastructure amont de récupération, de purification et de liquéfaction du CO₂ peuvent maintenir une plus grande continuité d'approvisionnement et une stabilité des prix lors des pénuries périodiques de CO₂ qui contraignent les distributeurs indépendants.
Les entreprises leaders renforcent leurs positions sur le marché grâce à des investissements dans des installations de récupération de CO₂, des capacités de production de glace carbonique, des infrastructures de stockage et des réseaux de distribution. Leur capacité à intégrer l'approvisionnement en dioxyde de carbone en amont avec la fabrication de glace carbonique en aval offre des avantages opérationnels dans la gestion de la disponibilité des matières premières et la satisfaction des diverses exigences des clients. Par exemple, Linde opère dans plus de 80 pays et fournit des solutions de gaz industriels et d'ingénierie dans les secteurs de l'alimentation et des boissons, de la santé et de la fabrication, tandis que SICGIL a développé une infrastructure dédiée à la production, au stockage et à la distribution de glace carbonique à travers l'Inde. Ces investissements permettent aux fabricants établis d'améliorer la fiabilité de l'approvisionnement, d'élargir la couverture clientèle et de renforcer leur positionnement concurrentiel.
Le paysage concurrentiel est également caractérisé par un accent croissant sur l'efficacité de la production, l'utilisation du CO₂, la personnalisation des produits et la résilience de la chaîne d'approvisionnement. Les acteurs du marché investissent dans des systèmes de granulation automatisés, des contrôles de production avancés et des technologies de récupération du CO₂ pour minimiser les pertes de matières premières et améliorer l'efficacité de la fabrication. La disponibilité de différentes tailles de granulés, de dimensions de blocs et de formats de glace carbonique personnalisés devient un facteur concurrentiel important, permettant aux fournisseurs de répondre aux spécifications variées des clients. De plus, les partenariats de distribution régionaux, les installations de production localisées et les accords d'approvisionnement en CO₂ à long terme gagnent en importance à mesure que les entreprises cherchent à réduire les pertes par sublimation liées au transport et à améliorer la fiabilité des livraisons.
Leaders du secteur de la glace carbonique
-
Linde plc
-
Air Liquide S.A.
-
Messer SE & Co. KGaA
-
Air Products and Chemicals, Inc.
-
SICGIL Industrial Gases Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la glace carbonique Entreprises couvertes dans ce rapport
- Linde plc
- Air Liquide S.A.
- Messer SE & Co. KGaA
- Air Products and Chemicals, Inc.
- SICGIL Industrial Gases Limited
- Continental Carbonic Products, Inc.
- Taiyo Nippon Sanso Corporation
- SOL Group
- Gulf Cryo Holding
- Cold Jet LLC
- Yara International ASA
- Reliant Holdings Ltd
- Premier Carbonic Pvt Ltd.
- Bhavani dry ice solutions pvt. ltd.
- ASCO Carbon Dioxide Ltd.
- Polar Ice Solutions, Inc.
- Osaka Gas Liquid Co., Ltd.
- Pro Trockeneis GmbH
- Iwatani Corporation
- Emory Dry Ice
Développements industriels récents dans Marché de la glace carbonique
- Septembre 2026 : Gulf Cryo a annoncé qu'il est en bonne voie pour augmenter significativement sa capacité régionale de production de CO₂ de 700 tonnes métriques par jour (MTPD) à 1 300 MTPD d'ici fin 2026, soit l'équivalent de plus de 470 000 tonnes métriques par an.
- Septembre 2026 : Air Liquide Pacific a ouvert une nouvelle installation de gaz conditionnés et de glace carbonique à Darwin, dans le Territoire du Nord, élargissant les capacités d'approvisionnement local pour les clients de la région. L'installation assure le remplissage de bouteilles haute pression pour les gaz industriels et alimentaires, notamment l'argon, l'azote, l'oxygène et le CO2.
- Mai 2026 : Nippon Sanso a lancé une installation entièrement automatisée de production et de récupération de glace carbonique à Köping pour répondre à la demande de solutions de refroidissement à la glace carbonique dans les secteurs des compagnies aériennes, de l'alimentation, de la pharmacie et du nettoyage industriel dans la région nordique.
Périmètre du rapport mondial sur le marché de la glace carbonique
La glace carbonique est la forme solide du dioxyde de carbone (CO₂). Contrairement à la glace ordinaire, elle ne fond pas en liquide sous pression atmosphérique normale ; au lieu de cela, elle subit une sublimation, passant directement de l'état solide à l'état gazeux. Le marché de la glace carbonique est segmenté par type, application et géographie. Par type, le marché est segmenté en glace carbonique en tranches, granulés de glace carbonique, blocs de glace carbonique et autres. Par application, le marché est segmenté en alimentation et boissons, stockage et transport, santé, nettoyage industriel et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en USD).
Aperçu de la segmentation
| Glace carbonique en tranches |
| Granulés de glace carbonique |
| Blocs de glace carbonique |
| Autres |
| Alimentation et boissons |
| Stockage et transport |
| Santé |
| Nettoyage industriel |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Glace carbonique en tranches | |
| Granulés de glace carbonique | ||
| Blocs de glace carbonique | ||
| Autres | ||
| Par application | Alimentation et boissons | |
| Stockage et transport | ||
| Santé | ||
| Nettoyage industriel | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du secteur de la glace carbonique d'ici 2032 ?
Le marché de la glace carbonique devrait atteindre 2,21 milliards USD d'ici 2032, contre 1,57 milliard USD en 2027, à un CAGR de 7,12 %.
Quel type de glace carbonique détient la plus grande part ?
La glace carbonique en tranches est le type le plus important, représentant 41,45 % des revenus en 2026. Son utilisation dans la transformation alimentaire et la logistique de la chaîne du froid soutient cette position.
Quel type de glace carbonique connaît la croissance la plus rapide ?
Les granulés de glace carbonique devraient croître à un CAGR de 7,67 % jusqu'en 2032. Des granulatrices sont développées pour les applications de chaîne du froid et de nettoyage industriel.
Quelle est la principale application de la glace carbonique ?
L'alimentation et les boissons est l'application principale, avec une part de 41,24 % en 2026. La production d'aliments surgelés et la livraison à température contrôlée soutiennent la demande.