
Tamanho e Participação do Mercado de Verificação de Banco de Dados e Rede de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.17 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.85 % |
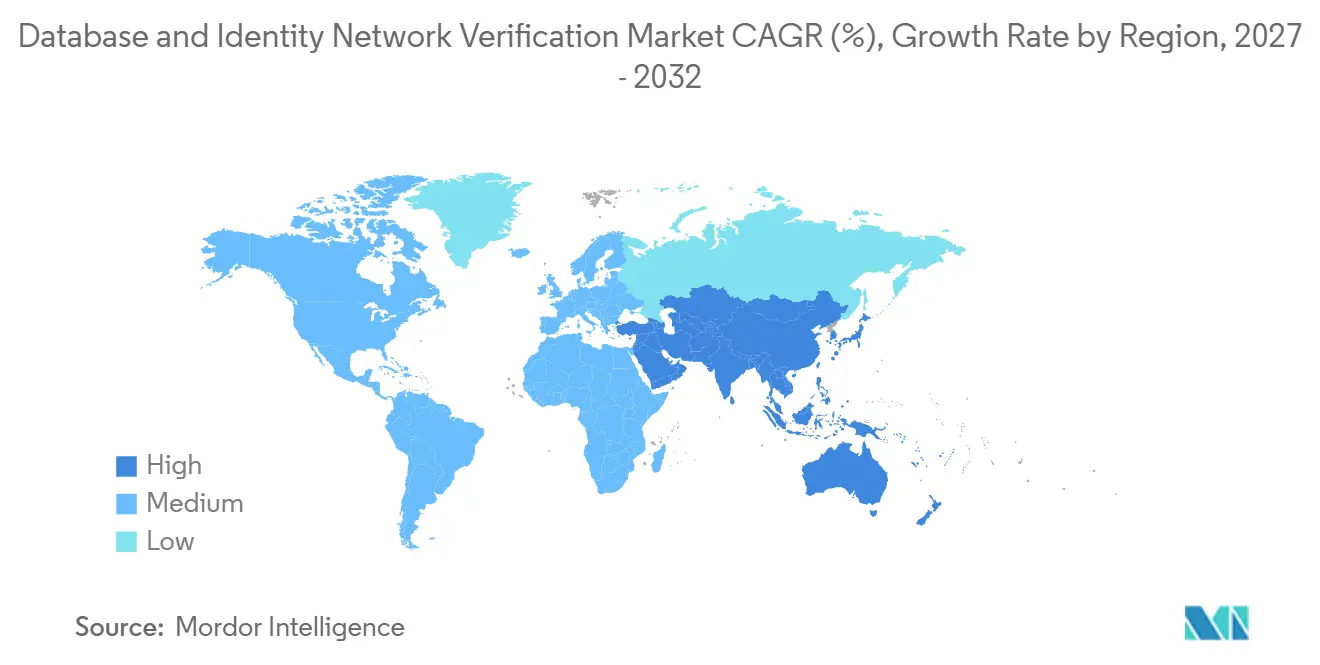
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
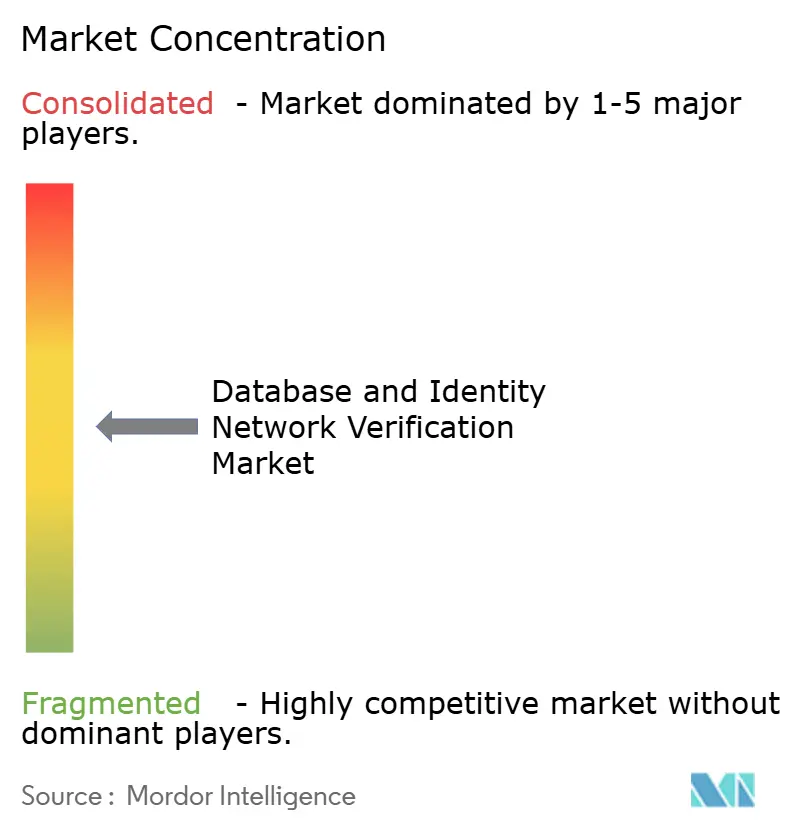
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Verificação de Banco de Dados e Rede de Identidade pela Mordor Intelligence
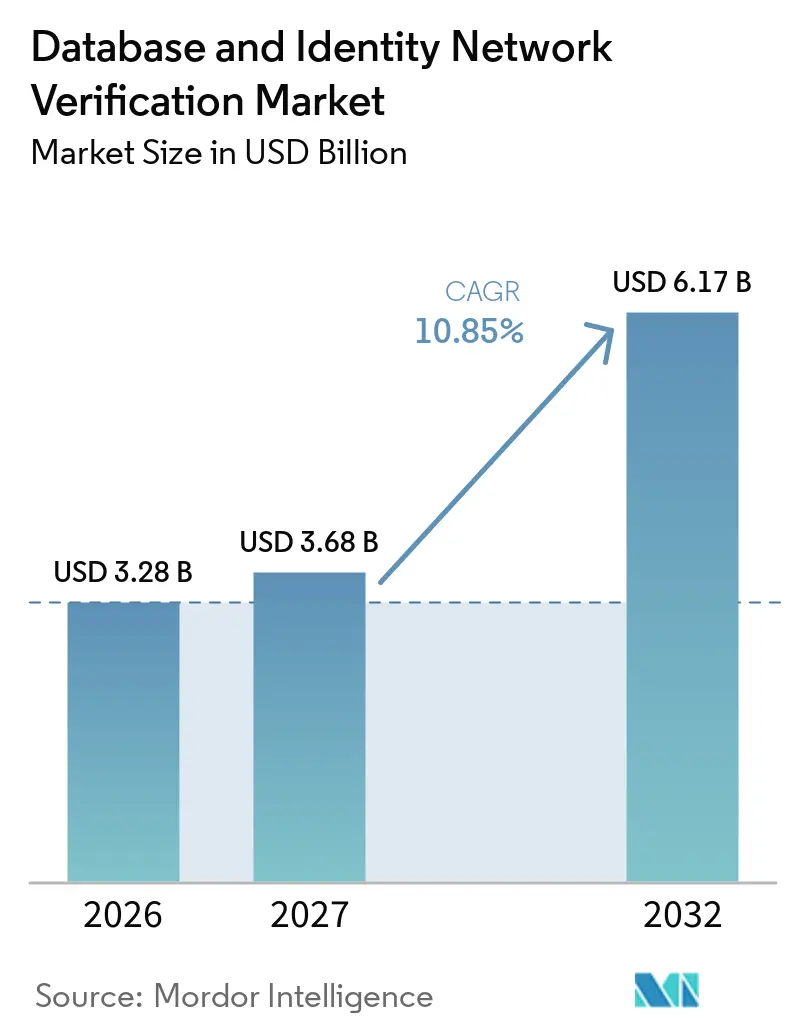
O tamanho do mercado de verificação de banco de dados e rede de identidade está projetado para expandir de 3,28 bilhões de USD em 2026 e 3,68 bilhões de USD em 2027 para 6,17 bilhões de USD até 2032, registrando um CAGR de 10,85% entre 2027 e 2032. O mercado de verificação de banco de dados e rede de identidade está sendo moldado por fraudes mais sofisticadas, obrigações mais rígidas de conheça seu cliente e antilavagem de dinheiro, e pela migração para interações de identidade digital em serviços bancários, governo e comércio. O lançamento da Carteira de Identidade Digital da UE e a aceitação nos EUA de credenciais digitais verificáveis estão tornando os controles de identidade uma prioridade de conformidade para organizações regulamentadas. Os compradores buscam cada vez mais plataformas que combinem correspondência de banco de dados, verificação de documentos, sinais biométricos, decisões de risco e monitoramento contínuo em um único fluxo de trabalho. Essa preferência favorece provedores com ampla cobertura de dados, credenciais de conformidade claras e opções de implantação que funcionem de acordo com as regras locais de dados.
Principais Conclusões do Relatório
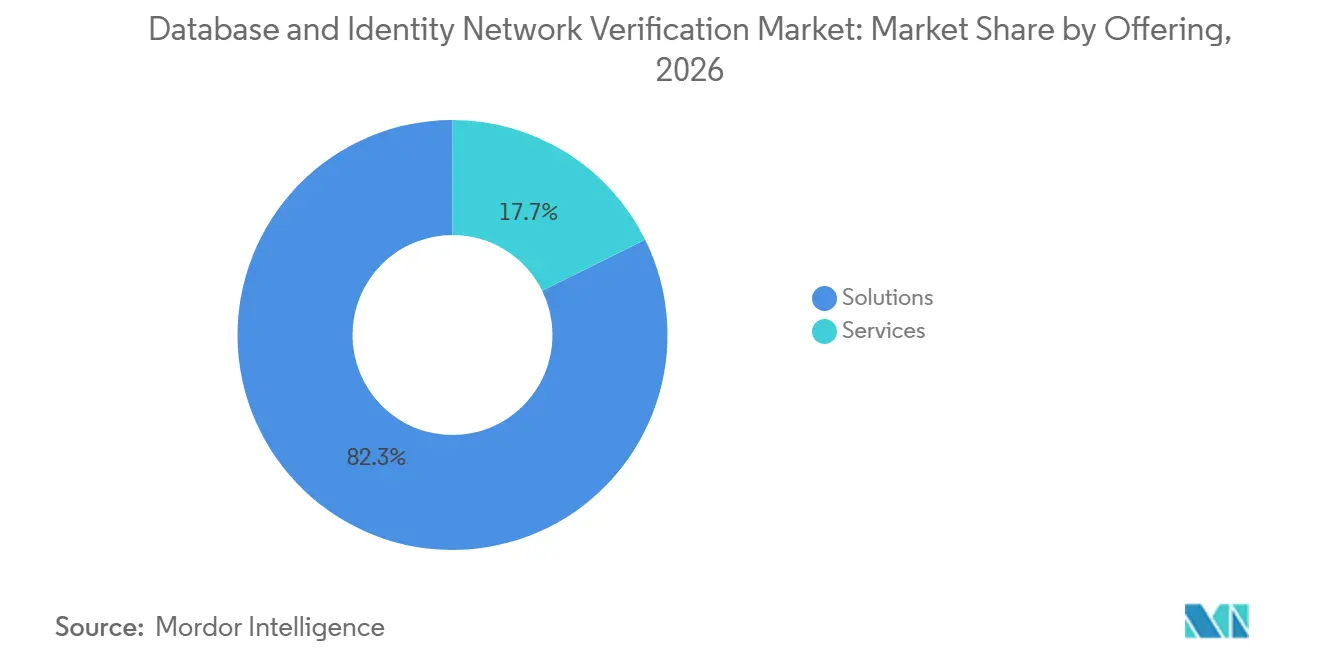
- Por soluções de oferta, o mercado está projetado para expandir a um CAGR de 11,25% até 2032 e gerar uma participação de 82,31% em 2026 no mercado de verificação de banco de dados e rede de identidade.
- Por método de verificação, a verificação de banco de dados e dados deteve a maior participação em 2026, com 38,43%, enquanto a verificação de identidade digital e credencial verificável está projetada para expandir a um CAGR de 11,84% até 2032.
- Por implantação, a nuvem deteve 69,29% da participação do mercado de verificação de banco de dados e rede de identidade em 2026, e o segmento deve expandir a um CAGR de 11,43% até 2032.
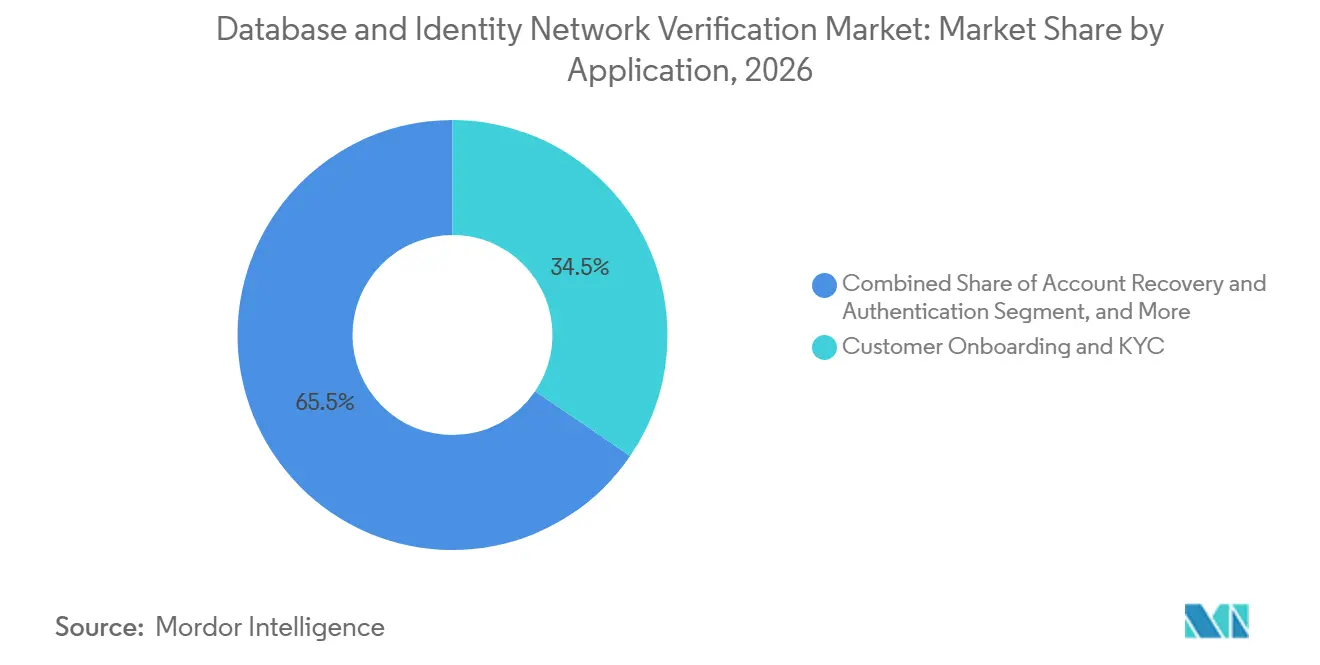
- Por aplicação, a integração de clientes e KYC deteve 34,52% do tamanho do mercado de verificação de banco de dados e rede de identidade em 2026, enquanto Conheça Seu Negócio e propriedade beneficiária estão projetados para expandir a um CAGR de 12,05% até 2032.
- Por usuário final, o BFSI deteve 38,22% da participação do mercado de verificação de banco de dados e rede de identidade em 2026, enquanto o governo e o setor público estão projetados para expandir a um CAGR de 11,98% até 2032.
- Por geografia, a América do Norte deteve a maior posição em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fortalecimento dos Requisitos de KYC, AML e Identidade Digital | +2.8% | Global, com mandatos concentrados na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescentes Riscos de Fraude por Identidade Sintética, Deepfake e Tomada de Controle de Contas | +2.2% | Global, com maior gravidade nos principais mercados da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Soluções de Integração Remota e Pagamentos Digitais | +1.7% | Principais mercados da Ásia-Pacífico, com expansão para a América do Sul e África | Médio prazo (2-4 anos) |
| Demanda Crescente por Cobertura de Identidade Transfronteiriça e Correspondência de Dados Localizada | +1.3% | Corredores comerciais da Ásia-Pacífico, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Avanços na Tomada de Decisão de Risco Baseada em IA e Monitoramento Contínuo | +1.1% | Global | Médio prazo (2-4 anos) |
| Expansão do Uso de Identidades Digitais Reutilizáveis e Credenciais Verificáveis | +0.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fortalecimento dos Requisitos Regulatórios de KYC, AML e Identidade Digital
O mercado de verificação de banco de dados e rede de identidade está se beneficiando de regulamentações que exigem uma integração digital mais confiável. O Regulamento Antilavagem de Dinheiro da UE cria um conjunto único de regras para entidades obrigadas e exige a aceitação da Carteira de Identidade Digital da UE para a devida diligência do cliente até 2027. O regulamento eIDAS 2.0 exige que cada estado-membro disponibilize pelo menos 1 carteira até o final de 2026. Nos Estados Unidos, as agências bancárias federais esclareceram em 8 de setembro de 2026 que carteiras de motorista móveis emitidas pelo estado e credenciais digitais verificáveis emitidas pelo governo podem satisfazer os requisitos do Programa de Identificação do Cliente quando utilizadas de forma adequada.[1] Esses requisitos tornam as conexões de identidade digital credenciadas mais importantes na seleção de fornecedores. Eles também deslocam a influência de aquisição para as equipes de conformidade e risco, o que pode encurtar as decisões para fornecedores que já atendem aos padrões exigidos.
Crescentes Riscos de Fraude por Identidade Sintética, Deepfake e Tomada de Controle de Contas
O aumento das perdas por fraude está impulsionando o mercado de verificação de banco de dados e rede de identidade em direção a controles em camadas, em vez de verificações isoladas de documentos. Os consumidores norte-americanos relataram perdas substanciais por fraude digital, enquanto a fraude por tomada de controle de contas aumentou ano a ano e representou uma parcela notável das fraudes digitais suspeitas globalmente. A Entrust relatou que deepfakes apareceram em 1 a cada 5 tentativas de fraude biométrica, os ataques de injeção aumentaram 40% e as tentativas de selfie falsificadas aumentaram 58% em 1 ano. A mesma atualização da TransUnion estimou as potenciais perdas de credores norte-americanos com identidades sintéticas em 2,6 bilhões de USD no final de 2025. Esses ataques podem combinar detalhes autênticos de registros com elementos falsos, o que torna os sinais de banco de dados e rede valiosos antes que um documento seja aceito. A tomada de controle de contas também mostra por que muitos compradores estão estendendo a verificação para autenticação e monitoramento pós-integração.
Adoção Crescente de Soluções de Integração Remota e Pagamentos Digitais
A abertura remota de contas e os pagamentos instantâneos estão criando uma demanda sustentada em todo o mercado de verificação de banco de dados e rede de identidade. O DigiLocker da Índia apoiou mais de 620 milhões de usuários e emitiu mais de 9,5 bilhões de documentos digitais, criando uma grande base para fluxos de verificação vinculados ao governo. O Banco de Reserva da Índia relatou que a Interface de Pagamentos Unificada processou 185,8 bilhões de transações no ano fiscal de 2025-26, ilustrando a escala operacional que as verificações de identidade devem suportar. O governo de Singapura descreveu o Singpass como um sistema nacional de identidade digital utilizado em serviços públicos e privados. Esses ambientes recompensam a correspondência rápida com registros confiáveis e reduzem a praticidade da revisão manual. O lançamento da Verificação de Banco de Dados dos EUA pela Veriff em maio de 2025 também mostrou como os provedores estão levando a correspondência de registros para serviços financeiros, jogos, comércio eletrônico e saúde.
Demanda Crescente por Cobertura de Identidade Transfronteiriça e Correspondência de Dados Localizada
A atividade transfronteiriça está aumentando a demanda por provedores de verificação capazes de operar em diferentes registros comerciais e regras de propriedade. O Grupo de Ação Financeira Internacional identificou a transparência da propriedade beneficiária como um elemento central dos esforços contra as finanças ilícitas. O mercado de verificação de banco de dados e rede de identidade, portanto, tem uma necessidade clara de registros comerciais atualizados, correspondência de entidades e mapeamento de propriedade que possam ser aplicados de forma consistente entre jurisdições. A Trulioo relatou em outubro de 2025 que seu volume de transações de KYB nos EUA havia aumentado 1.996% desde 2023 e 102% ano a ano. Esse aumento mostra com que rapidez a verificação de negócios está se tornando central para a integração comercial. A correspondência local permanece necessária porque os nomes de entidades legais, os registros de propriedade e os campos de registro disponíveis variam por país. Os provedores que conseguem combinar ampla cobertura com fontes de dados rastreáveis estão melhor posicionados para atender clientes internacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Permissões de Acesso a Dados Fragmentadas e Qualidade Inconsistente dos Registros | -2.0% | África, América do Sul e partes da Ásia-Pacífico com registros civis subdesenvolvidos | Médio prazo (2-4 anos) |
| Complexidade na Conformidade com Privacidade, Localização de Dados e Gestão de Consentimento | -1.8% | Global, com requisitos rigorosos na UE, China, Índia e estados do Golfo | Longo prazo (≥ 4 anos) |
| Altas Taxas de Recusa Incorreta Devido a Registros de Identidade Incompletos ou Não Padronizados | -1.3% | África Subsaariana, Ásia-Pacífico rural e América do Sul | Médio prazo (2-4 anos) |
| Altos Custos de Integração, Garantia de Identidade e Curadoria Contínua de Dados | -1.0% | Global, com efeito desproporcional sobre compradores de médio porte e pequenas empresas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Permissões de Acesso a Dados Fragmentadas e Qualidade Inconsistente dos Registros
A cobertura desigual dos registros limita a consistência com que o mercado de verificação de banco de dados e rede de identidade pode atender às economias emergentes. Os registros civis podem ser mantidos por agências separadas, atualizados em cronogramas diferentes ou disponibilizados sem interfaces de programação de aplicativos padronizadas. Essas condições dificultam a confirmação do registro de uma pessoa ou empresa em tempo real. O problema é especialmente relevante para programas de KYB transfronteiriços, onde nomes legais, dados de propriedade beneficiária e evidências de suporte não são apresentados de forma uniforme. O trabalho adicional aumenta o custo de entrada em cada novo país e enfraquece a economia de um preço padrão por verificação. Também pode levar a recusas incorretas quando usuários legítimos não conseguem ser correspondidos a registros incompletos ou desatualizados.
Complexidade na Conformidade com Privacidade, Localização de Dados e Gestão de Consentimento
As regras de privacidade e localização de dados podem exigir que o mercado de verificação de banco de dados e rede de identidade opere infraestruturas separadas em países individuais. As Regras de Proteção de Dados Pessoais Digitais da Índia de 2025 estabelecem disposições de implementação para a Lei de Proteção de Dados Pessoais Digitais.[2] O Banco de Reserva da Índia exige que os dados do sistema de pagamento sejam armazenados apenas em sistemas localizados na Índia. A Lei de Proteção de Informações Pessoais da China inclui requisitos para determinadas transferências transfronteiriças de informações pessoais. A autoridade de proteção de dados do Quênia emitiu orientações sobre transferências transfronteiriças de dados. Cada regra pode adicionar revisão jurídica, gestão de consentimento, processamento local e controles operacionais. Isso reduz a vantagem de custo que uma única rede de dados global proporcionaria de outra forma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Soluções Integradas Apoiam a Adoção de PlataformasAs soluções estão projetadas para expandir a um CAGR de 11,25% de 2027 a 2032 no mercado de verificação de banco de dados e rede de identidade. Os compradores estão selecionando plataformas integradas que reúnem orquestração, decisões de risco, triagem antilavagem de dinheiro e relatórios de conformidade em um único contrato. Isso reduz o número de sistemas que uma equipe de integração deve conectar e gerenciar. Também oferece à equipe de conformidade uma visão mais consistente dos registros de decisão e escalações. Em outubro de 2025, a Trulioo introduziu autenticação biométrica aprimorada, inteligência dinâmica de KYB e monitoramento de empresas em tempo real como elementos de sua plataforma unificada.
Os serviços permanecem importantes para implementação, integração de sistemas legados e trabalho de consultoria regulatória. As instituições financeiras com sistemas de integração mais antigos frequentemente precisam desse suporte ao se adaptarem aos novos padrões de identidade digital. A distinção entre as 2 ofertas está se estreitando porque as plataformas de software agora incluem mais atualizações automatizadas, detecção de vivacidade e configuração de fluxo de trabalho. O licenciamento de plataformas também está se tornando mais comum do que o preço por transação isolada. Esse modelo vincula a receita do fornecedor à atividade de integração do cliente e pode aumentar os custos de migração após a incorporação de uma plataforma. No setor de verificação de banco de dados e rede de identidade, os provedores pontuais podem enfrentar pressão de preços quando plataformas amplas agrupam tipos de verificação individuais em uma única oferta.
Por Método de Verificação:
Credenciais Digitais Elevam a Importância dos PadrõesA verificação de banco de dados e dados deteve a maior posição no mercado de verificação de banco de dados e rede de identidade em 2026. Ela atua como uma camada de correspondência em tempo real com registros governamentais e comerciais, seja como primeira etapa ou em conjunto com verificações de documentos e biométricas. A verificação de documentos permanece importante onde as fontes de dados autorizadas são limitadas ou um documento original deve ser examinado. A verificação biométrica adiciona controles de vivacidade e correspondência facial que podem ajudar a detectar falsificação de identidade. Sinais não biométricos, incluindo inteligência telefônica e verificações baseadas em conhecimento, são mais frequentemente usados para apoiar o monitoramento contínuo do que para estabelecer identidade por conta própria.
A verificação de identidade digital e credencial verificável está projetada para expandir a um CAGR de 11,84% até 2032. O W3C publicou as Credenciais Verificáveis 2.0 como padrão formal da web em 15 de maio de 2025. A especificação suporta credenciais que podem ser expressas, trocadas e verificadas em formato legível por máquina. Os testes de conformidade da Fundação OpenID para OpenID4VP e OpenID4VCI estão disponíveis para autocertificação. Os padrões oferecem aos programas de carteiras nacionais e aos provedores do setor privado um caminho mais claro em direção à interoperabilidade. Os provedores que estabelecerem fluxos de credenciais compatíveis antes das grandes implantações de carteiras podem estar melhor preparados à medida que a demanda empresarial se expande.
Por Implantação:
A Nuvem Mantém o Maior Papel Enquanto o Híbrido Apoia as Regras LocaisA implantação em nuvem representou 69,29% do tamanho do mercado de verificação de banco de dados e rede de identidade em 2026. A entrega baseada em API atrai compradores de fintech e plataformas que precisam de integração rápida, atualizações centralizadas e registros de auditoria escaláveis. As plataformas em nuvem também podem atualizar regras e modelos de risco sem exigir que as equipes dos clientes instalem novas versões localmente. Esses recursos são úteis quando um provedor atende a múltiplos canais de clientes ou se expande para novas regiões. A implantação em nuvem gerenciada pode, portanto, reduzir o ônus operacional de manter um programa de verificação.
A implantação local permanece relevante onde agências governamentais ou centros financeiros exigem o tratamento local de dados de identidade sensíveis. A implantação híbrida está se tornando mais útil para organizações multinacionais que precisam de processamento local enquanto utilizam modelos de fraude compartilhados e ferramentas globais de fluxo de trabalho. Essa configuração pode suportar obrigações de residência de dados sem exigir que cada função seja reconstruída país a país. A Sumsub declarou em 2026 que sua infraestrutura de confiança atendia a mais de 4.000 clientes globais, destacando a necessidade de modelos operacionais flexíveis entre jurisdições. A flexibilidade de implantação agora é avaliada durante a aquisição, em vez de ser tratada apenas como uma configuração técnica após a compra. No setor de verificação de banco de dados e rede de identidade, os provedores vinculados a um único modelo de entrega podem ser excluídos de oportunidades que exigem controles locais.
Por Aplicação:
A Transparência de Propriedade Impulsiona a Demanda por Verificação de NegóciosA integração de clientes e KYC representou 34,52% do tamanho do mercado de verificação de banco de dados e rede de identidade em 2026. A abertura de contas permanece o principal ponto em que as empresas regulamentadas devem verificar a identidade de um cliente. A aplicação reúne verificações de banco de dados, revisão de documentos, correspondência biométrica, triagem de sanções e gestão de casos. Sua importância é sustentada por obrigações legais sob as regras antilavagem de dinheiro e de devida diligência do cliente. As organizações também utilizam esses controles para reduzir o atrito ao aprovar clientes legítimos mais rapidamente quando dados confiáveis estão disponíveis.
Conheça Seu Negócio e propriedade beneficiária estão projetados para expandir a um CAGR de 12,05% até 2032. A FinCEN emitiu uma regra final provisória sobre relatórios de Informações de Propriedade Beneficiária que entrou em vigor em 26 de março de 2025. A Trulioo lançou seu Agente de Descoberta de UBO em julho de 2026 para automatizar o mapeamento da estrutura de propriedade beneficiária em múltiplas jurisdições. A triagem antilavagem de dinheiro e de sanções também está se tornando mais imediata à medida que os pagamentos se movem mais rapidamente. A recuperação de contas e a autenticação estão ganhando atenção porque a tomada de controle de contas pode ocorrer após uma decisão de integração originalmente válida. A prevenção de fraudes e o monitoramento de transações estão cada vez mais integrados na mesma pilha de identidade, à medida que sinais contínuos substituem revisões periódicas.

Por Usuário Final:
O BFSI Mantém a Maior Base de GastosO BFSI representou 38,22% do tamanho do mercado de verificação de banco de dados e rede de identidade em 2026. Bancos, seguradoras, provedores de pagamento e outras empresas financeiras enfrentam obrigações sobrepostas de KYC, antilavagem de dinheiro e devida diligência do cliente. Sua exposição à tomada de controle de contas, fraude em pagamentos e fraude por identidade sintética sustenta os gastos tanto na integração quanto após a abertura de uma conta. A Entrust constatou que a tomada de controle de contas representou 55% dos incidentes de serviços bancários digitais e que 82% das fraudes relacionadas a pagamentos estavam concentradas durante a autenticação. Isso torna a verificação contínua mais valiosa para os compradores de serviços financeiros.
O governo e o setor público estão projetados para expandir a um CAGR de 11,98% até 2032. Os serviços públicos precisam de comprovação de identidade confiável para pagamentos de benefícios, acesso de cidadãos e uso seguro de sistemas governamentais digitais. A Administração de Serviços Gerais dos EUA continuou a operar o Login.gov como um serviço de login compartilhado para agências governamentais. Os usuários de varejo e comércio eletrônico estão adotando verificações de identidade para compras com restrição de idade, fraude em devoluções e controles de marketplace. Os provedores de telecomunicações podem fornecer sinais relacionados a dispositivos, números de celular e SIM como controles secundários. Plataformas de saúde, seguros, jogos e economia compartilhada também precisam de garantia de identidade escalável à medida que as interações digitais se expandem.
Análise Geográfica
A América do Norte deteve a maior posição no mercado de verificação de banco de dados e rede de identidade em 2026. A região tem uma alta concentração de instituições financeiras, empresas de tecnologia focadas em identidade e empresas de plataformas digitais. A orientação federal dos EUA emitida em 8 de setembro de 2026 esclareceu o uso potencial de carteiras de motorista móveis e credenciais digitais verificáveis nos Programas de Identificação do Cliente. Isso oferece aos compradores regulamentados um caminho mais claro para a integração de credenciais digitais. A Trulioo declarou que processou mais de 20 milhões de transações de verificação para clientes norte-americanos em 2025.
A Europa tem uma forte razão regulatória para atualizar sua infraestrutura de identidade. O regulamento eIDAS 2.0 fornece a base para as Carteiras de Identidade Digital Europeias, enquanto o Regulamento Antilavagem de Dinheiro harmoniza os requisitos para entidades obrigadas. A Veriff recebeu certificação sob o Quadro de Confiança de Identidade Digital e Atributos do Reino Unido em fevereiro de 2026. Alemanha, Reino Unido e França permanecem importantes centros de receita porque combinam grandes setores financeiros com programas ativos de identidade digital. Itália, Espanha e mercados nórdicos provavelmente ganharão importância à medida que os programas de carteiras entrarem em uso mais amplo. O mercado de verificação de banco de dados e rede de identidade na Europa, portanto, recompensa os provedores que conseguem demonstrar conformidade com os padrões e cobertura regional.
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,81% até 2032. Os programas governamentais de identificação eletrônica, as finanças com foco em dispositivos móveis e os sistemas de pagamento rápido estão criando um ambiente de alto volume para a correspondência de banco de dados. O DigiLocker e a infraestrutura de pagamentos da Índia mostram a escala das interações de identidade digital na região. A Jumio lançou o selfie.DONE na Ásia-Pacífico em setembro de 2026 e relatou um aumento de 20% nas taxas de conclusão de verificação, com até 60% dos usuários capazes de se autenticar sem nova digitalização de documentos. O Oriente Médio é apoiado pela digitalização e pelo licenciamento de fintech, embora as regras locais de dados moldem as escolhas de implantação. A África tem potencial por meio do dinheiro móvel, mas a qualidade dos registros pode limitar a precisão. A América do Sul é liderada pela atividade de finanças digitais do Brasil, e a Veriff abriu uma sede em São Paulo em maio de 2025 após relatar um crescimento de 2,5 vezes no volume de negócios na região durante 2024.
Cenário Competitivo
O mercado de verificação de banco de dados e rede de identidade é moderadamente fragmentado. Trulioo, Jumio, Socure e Veriff competem como plataformas globais amplas, enquanto iDenfy, PXL Vision, Innovatrics e AuthenticID estão entre os provedores mais especializados. Os compradores estão dando mais peso ao alcance da rede de dados de um provedor, à capacidade de orquestração e à capacidade de gerenciar o ciclo de vida completo da identidade do cliente. A Jumio anunciou em junho de 2026 que poderia suportar a aceitação de identificação digital em mais de 60 países e territórios por meio de uma única integração com a Trinsic. Esse movimento ilustra o valor de reduzir o trabalho de integração país a país para clientes multinacionais.
Os provedores de plataformas estão se expandindo além de uma verificação inicial de documento ou banco de dados para prevenção de fraudes, autenticação, monitoramento e verificação de negócios. A Socure adquiriu a Fravity em agosto de 2026 e captou 156 milhões de USD em financiamento para crescimento, expandindo seu foco em investigação de fraudes após a aquisição. A Veriff recebeu a certificação da Aliança FIDO para IDV Totalmente Automático em abril de 2026, fortalecendo sua posição de interoperabilidade para compradores empresariais regulamentados. A Trulioo também introduziu capacidades avançadas de identidade em outubro de 2025 que combinaram autenticação biométrica, inteligência de KYB e monitoramento de empresas. Esses movimentos mostram por que o desempenho individual de verificação por si só não é mais suficiente para grandes programas de aquisição.
Especialistas em fraude na camada de banco de dados, como SentiLink e Prove Identity, permanecem relevantes porque os sinais de registro e crédito podem identificar padrões de identidade sintética que os controles biométricos isolados podem não detectar. A verificação de identidade reutilizável e de propriedade beneficiária transfronteiriça permanecem áreas onde os provedores buscam ofertas mais completas e interoperáveis. A Sumsub reposicionou sua oferta em 2026 como uma infraestrutura de confiança baseada em IA que conecta verificação, prevenção de fraudes, monitoramento de transações e fluxos de trabalho de conformidade.[3] A concorrência provavelmente permanecerá ativa porque o acesso a registros regionais, as certificações de padrões e as capacidades de localização de dados variam significativamente entre os provedores. O mercado de verificação de banco de dados e rede de identidade favorece empresas que conseguem combinar alcance global com controles de dados locais. Também deixa espaço para especialistas que resolvem problemas de alto valor em um tipo específico de fraude, método de verificação ou geografia.
Líderes do Setor de Verificação de Banco de Dados e Rede de Identidade
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Sumsub Inc.
-
Socure, Inc.
-
Jumio Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Verificação de Banco de Dados e Rede de Identidade Empresas cobertas neste relatório
- Trulioo Information Services Inc.
- Veriff OÜ
- Sumsub Inc.
- Persona Identities, Inc.
- Socure, Inc.
- Jumio Corporation
- AU10TIX Ltd.
- Mitek Systems, Inc.
- IDnow GmbH
- Signicat AS
- ID.me, Inc.
- Incode Technologies, Inc.
- Regula Forensics Inc.
- Innovatrics, s.r.o.
- iDenfy UAB
- PXL Vision AG
- Shufti Pro Ltd.
- HyperVerge, Inc.
- AuthenticID, Inc.
- Facephi Biometria, S.A.
- Yoti Ltd.
- SentiLink, Inc.
- PROVE IDENTITY, INC.
- Intellicheck, Inc.
Desenvolvimentos industriais recentes em Mercado de Verificação de Banco de Dados e Rede de Identidade
- Outubro de 2026: A Trulioo firmou parceria com a Fiserv para fornecer verificação de identidade e negócios para integração de comerciantes e subscrição em mercados internacionais por meio de um único ponto de integração, permitindo verificação consistente em múltiplas jurisdições sem exigir a reconstrução de processos mercado a mercado. A parceria estende a cobertura de verificação da Trulioo para a rede global de processamento de comerciantes da Fiserv e ressalta a tendência de consolidação empresarial de infraestrutura de identidade e pagamento sob menos relacionamentos com fornecedores.
- Setembro de 2026: A Jumio concluiu o lançamento mundial do selfie.DONE para a região EMEA em 28 de setembro de 2026, alcançando cobertura de implantação global completa após lançamentos sequenciais na América do Sul, América do Norte e Ásia-Pacífico. A solução de identidade reutilizável permite que usuários previamente verificados por meio do gráfico de identidade global da Jumio se autentiquem em interações subsequentes usando apenas uma selfie, reduzindo os requisitos de nova digitalização de documentos e o atrito de verificação em escala.
- Agosto de 2026: A Socure captou 156 milhões de USD em financiamento estratégico para crescimento e adquiriu a Fravity, uma plataforma de IA agêntica para investigação de fraudes, em 27 de agosto de 2026. A transação expandiu a atuação da Socure em gestão de risco pós-integração baseada em IA e estabeleceu uma avaliação de 5,2 bilhões de USD.
- Junho de 2026: A Jumio tornou-se o primeiro provedor de inteligência de identidade a permitir a aceitação de identificação digital em mais de 60 países e territórios por meio de uma única integração com o gateway de credenciais Trinsic. O acordo suporta identificações digitais compatíveis com eIDAS em quase 20 países da UE sem exigir relacionamentos separados com fornecedores ou credenciamento país a país para os clientes.
Escopo do Relatório Global do Mercado de Verificação de Banco de Dados e Rede de Identidade
O Mercado de Verificação de Banco de Dados e Rede de Identidade refere-se ao mercado de soluções de software e serviços que validam registros de banco de dados, verificam identidades pessoais e empresariais, autenticam documentos de identidade e atributos biométricos, e estabelecem a precisão, legitimidade e confiabilidade de identidades digitais em sistemas e redes interconectados.
O Relatório de Verificação de Banco de Dados e Rede de Identidade é Segmentado por Oferta (Soluções e Serviços), Método de Verificação (Verificação de Banco de Dados e Dados, Verificação de Documentos, Verificação Biométrica, Verificação Não Biométrica e Verificação de Identidade Digital e Credencial Verificável), Implantação (Nuvem, Local e Híbrido), Aplicação (Integração de Clientes e KYC, Conheça Seu Negócio e Propriedade Beneficiária, Triagem Antilavagem de Dinheiro e Sanções, Recuperação de Contas e Autenticação, Prevenção de Fraudes e Monitoramento de Transações e Verificação de Identidade de Força de Trabalho e Cidadãos), Usuário Final (BFSI, Governo e Setor Público, Varejo e Comércio Eletrônico, Telecomunicações, Saúde e Seguros e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Verificação de Banco de Dados e Dados |
| Verificação de Documentos |
| Verificação Biométrica |
| Verificação Não Biométrica |
| Verificação de Identidade Digital e Credencial Verificável |
| Nuvem |
| Local |
| Híbrido |
| Integração de Clientes e KYC |
| Conheça Seu Negócio e Propriedade Beneficiária |
| Triagem Antilavagem de Dinheiro e Sanções |
| Recuperação de Contas e Autenticação |
| Prevenção de Fraudes e Monitoramento de Transações |
| Verificação de Identidade de Força de Trabalho e Cidadãos |
| BFSI |
| Governo e Setor Público |
| Varejo e Comércio Eletrônico |
| Telecomunicações |
| Saúde e Seguros |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Egito | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Método de Verificação | Verificação de Banco de Dados e Dados | |
| Verificação de Documentos | ||
| Verificação Biométrica | ||
| Verificação Não Biométrica | ||
| Verificação de Identidade Digital e Credencial Verificável | ||
| Por Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Integração de Clientes e KYC | |
| Conheça Seu Negócio e Propriedade Beneficiária | ||
| Triagem Antilavagem de Dinheiro e Sanções | ||
| Recuperação de Contas e Autenticação | ||
| Prevenção de Fraudes e Monitoramento de Transações | ||
| Verificação de Identidade de Força de Trabalho e Cidadãos | ||
| Por Usuário Final | BFSI | |
| Governo e Setor Público | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações | ||
| Saúde e Seguros | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de verificação de banco de dados e rede de identidade?
O mercado de verificação de banco de dados e rede de identidade está projetado para crescer de 3,28 bilhões de USD em 2026 para 6,17 bilhões de USD até 2032, a um CAGR de 10,85% de 2027 a 2032.
O que está impulsionando a demanda por verificação de banco de dados e rede de identidade?
O risco de fraude, a integração digital, o crescimento dos pagamentos e as obrigações de KYC e antilavagem de dinheiro estão apoiando a adoção.
Qual modelo de implantação detém a posição de liderança?
A implantação em nuvem deteve 69,29% em 2026 porque a entrega baseada em API suporta integração rápida e atualizações centralizadas de conformidade.
Qual aplicação está se expandindo mais rapidamente?
Conheça Seu Negócio e propriedade beneficiária estão projetados para expandir a um CAGR de 12,05% até 2032.
Qual usuário final detém a maior posição de gastos?
O BFSI deteve 38,22% em 2026 devido aos seus requisitos de KYC, antilavagem de dinheiro e devida diligência do cliente.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,81% até 2032, apoiada por sistemas de identificação eletrônica, finanças móveis e pagamentos digitais.