
Taille et part du marché de la vérification des bases de données et des réseaux d'identité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.68 Milliards de dollars |
| Taille du Marché (2032) | 6.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vérification des bases de données et des réseaux d'identité par Mordor Intelligence
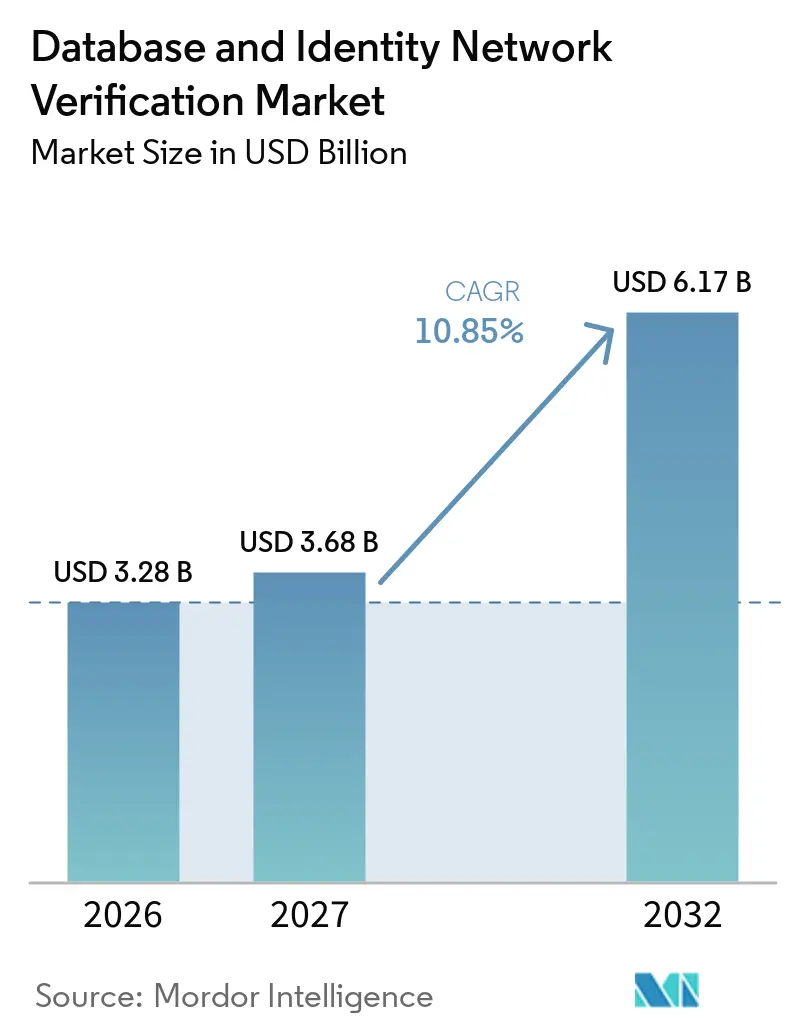
La taille du marché de la vérification des bases de données et des réseaux d'identité devrait s'étendre de 3,28 milliards USD en 2026 et 3,68 milliards USD en 2027 à 6,17 milliards USD d'ici 2032, enregistrant un CAGR de 10,85 % entre 2027 et 2032. Le marché de la vérification des bases de données et des réseaux d'identité est façonné par des fraudes de plus en plus sophistiquées, des obligations plus strictes en matière de connaissance du client et de lutte contre le blanchiment d'argent, ainsi que par l'évolution vers des interactions d'identité numérique dans les secteurs bancaire, gouvernemental et commercial. Le déploiement du portefeuille d'identité numérique de l'UE et l'acceptation par les États-Unis des justificatifs d'identité numériques vérifiables font des contrôles d'identité une priorité de conformité pour les organisations réglementées. Les acheteurs recherchent de plus en plus des plateformes qui combinent la correspondance de bases de données, les vérifications de documents, les signaux biométriques, les décisions de risque et la surveillance continue dans un flux de travail unique. Cette préférence favorise les fournisseurs disposant d'une large couverture de données, de références de conformité claires et d'options de déploiement adaptées aux règles locales en matière de données.
Points clés du rapport
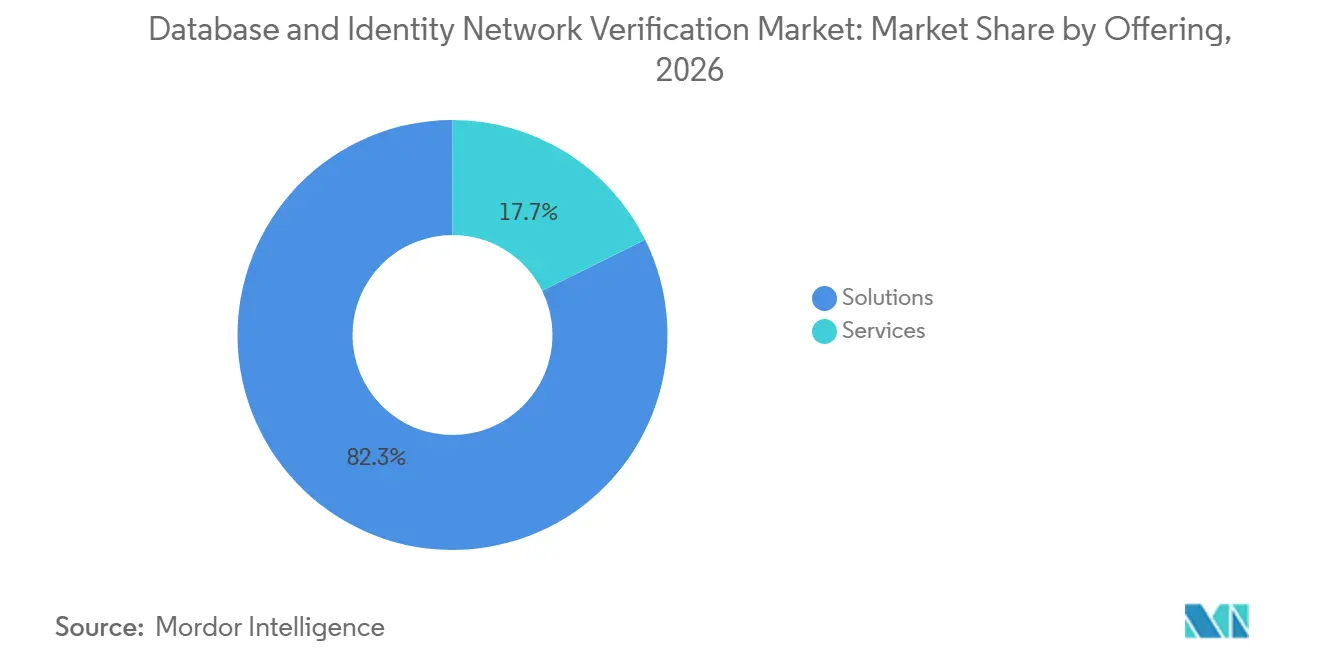
- Par offre de solutions, le marché devrait se développer à un CAGR de 11,25 % jusqu'en 2032 et générer une part de 82,31 % en 2026 sur le marché de la vérification des bases de données et des réseaux d'identité.
- Par méthode de vérification, la vérification des bases de données et des données a détenu la plus grande part en 2026 à 38,43 %, tandis que la vérification de l'identité numérique et des justificatifs vérifiables devrait se développer à un CAGR de 11,84 % jusqu'en 2032.
- Par déploiement, le cloud a détenu 69,29 % de la part du marché de la vérification des bases de données et des réseaux d'identité en 2026, et le segment devrait se développer à un CAGR de 11,43 % jusqu'en 2032.
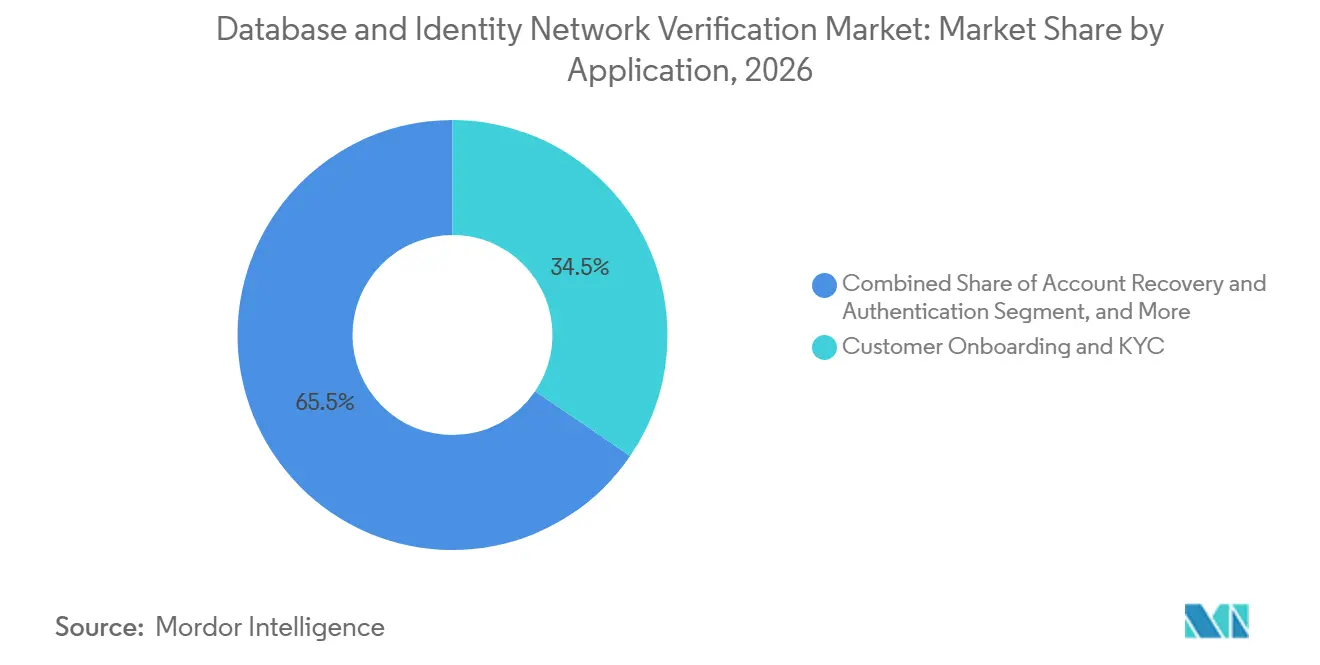
- Par application, l'intégration des clients et le KYC ont représenté 34,52 % de la taille du marché de la vérification des bases de données et des réseaux d'identité en 2026, tandis que la connaissance de l'entreprise et la propriété effective devraient se développer à un CAGR de 12,05 % jusqu'en 2032.
- Par utilisateur final, le BFSI a détenu 38,22 % de la part du marché de la vérification des bases de données et des réseaux d'identité en 2026, tandis que le gouvernement et le secteur public devraient se développer à un CAGR de 11,98 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu la position la plus importante en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences en matière de KYC, de lutte contre le blanchiment d'argent et d'identité numérique | +2.8% | Mondial, avec des mandats concentrés en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risques croissants de fraude liés aux identités synthétiques, aux deepfakes et à la prise de contrôle de comptes | +2.2% | Mondial, avec la plus grande sévérité en Amérique du Nord et dans les marchés principaux d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des solutions d'intégration à distance et de paiement numérique | +1.7% | Marchés principaux d'Asie-Pacifique, avec des retombées en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Demande croissante de couverture d'identité transfrontalière et de correspondance de données localisée | +1.3% | Corridors commerciaux d'Asie-Pacifique, d'Europe et du Moyen-Orient | Moyen terme (2-4 ans) |
| Avancées dans la prise de décision de risque pilotée par l'IA et la surveillance continue | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Utilisation croissante des identités numériques réutilisables et des justificatifs vérifiables | +0.8% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences réglementaires en matière de KYC, de lutte contre le blanchiment d'argent et d'identité numérique
Le marché de la vérification des bases de données et des réseaux d'identité bénéficie de réglementations qui exigent une intégration numérique plus fiable. Le règlement européen sur la lutte contre le blanchiment d'argent crée un règlement unique pour les entités assujetties et exige l'acceptation du portefeuille d'identité numérique de l'UE pour la diligence raisonnable à l'égard des clients d'ici 2027. Le règlement eIDAS 2.0 exige que chaque État membre mette à disposition au moins 1 portefeuille d'ici fin 2026. Aux États-Unis, les agences bancaires fédérales ont précisé le 8 septembre 2026 que les permis de conduire mobiles délivrés par les États et les justificatifs d'identité numériques vérifiables émis par le gouvernement peuvent satisfaire aux exigences du programme d'identification des clients lorsqu'ils sont utilisés de manière appropriée.[1] Ces exigences rendent les connexions d'identité numérique accréditées plus importantes lors de la sélection des fournisseurs. Elles déplacent également l'influence des achats vers les équipes de conformité et de gestion des risques, ce qui peut raccourcir les délais de décision pour les fournisseurs qui satisfont déjà aux normes requises.
Risques croissants de fraude liés aux identités synthétiques, aux deepfakes et à la prise de contrôle de comptes
L'augmentation des pertes liées à la fraude pousse le marché de la vérification des bases de données et des réseaux d'identité vers des contrôles en couches plutôt que vers des vérifications de documents isolées. Les consommateurs américains ont signalé des pertes substantielles dues à la fraude numérique, tandis que la fraude par prise de contrôle de comptes a augmenté d'une année sur l'autre et représentait une part notable des fraudes numériques suspectées à l'échelle mondiale. Entrust a signalé que les deepfakes apparaissaient dans 1 tentative de fraude biométrique sur 5, que les attaques par injection avaient augmenté de 40 % et que les tentatives de selfies deepfakés avaient augmenté de 58 % en 1 an. La même mise à jour de TransUnion estimait les pertes potentielles des prêteurs américains dues aux identités synthétiques à 2,6 milliards USD à fin 2025. Ces attaques peuvent mlanger des détails de registre authentiques avec de faux éléments, ce qui rend les signaux de bases de données et de réseaux précieux avant qu'un document ne soit accepté. La prise de contrôle de comptes montre également pourquoi de nombreux acheteurs étendent la vérification à l'authentification et à la surveillance post-intégration.
Adoption croissante des solutions d'intégration à distance et de paiement numérique
L'ouverture de comptes à distance et les paiements instantanés créent une demande soutenue sur l'ensemble du marché de la vérification des bases de données et des réseaux d'identité. DigiLocker en Inde a soutenu plus de 620 millions d'utilisateurs et émis plus de 9,5 milliards de documents numériques, créant une large base pour les flux de vérification liés au gouvernement. La Banque de réserve de l'Inde a indiqué que l'interface de paiements unifiés a traité 185,8 milliards de transactions au cours de l'exercice 2025-26, illustrant l'échelle opérationnelle que les vérifications d'identité doivent prendre en charge. Le gouvernement de Singapour a décrit Singpass comme un système d'identité numérique national utilisé dans les services publics et privés. Ces environnements récompensent la correspondance rapide avec des registres fiables et réduisent la praticabilité de la révision manuelle. Le lancement par Veriff en mai 2025 de la vérification de bases de données aux États-Unis a également montré comment les fournisseurs intègrent la correspondance de registres dans les services financiers, les jeux, le commerce électronique et la santé.
Demande croissante de couverture d'identité transfrontalière et de correspondance de données localisée
L'activité transfrontalière accroît la demande de fournisseurs de vérification capables de travailler avec différents registres commerciaux et règles de propriété. Le Groupe d'action financière a identifié la transparence de la propriété effective comme un élément central des efforts contre la finance illicite. Le marché de la vérification des bases de données et des réseaux d'identité a donc un besoin clair de registres commerciaux actuels, de correspondance d'entités et de cartographie de la propriété pouvant être appliqués de manière cohérente dans toutes les juridictions. Trulioo a indiqué en octobre 2025 que son volume de transactions KYB aux États-Unis avait augmenté de 1 996 % depuis 2023 et de 102 % d'une année sur l'autre. Cette augmentation montre à quelle vitesse la vérification des entreprises devient centrale pour l'intégration commerciale. La correspondance locale reste nécessaire car les noms d'entités juridiques, les registres de propriété et les champs de registre disponibles varient selon les pays. Les fournisseurs capables de combiner une large couverture avec des sources de données traçables sont mieux placés pour servir les clients internationaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Autorisations d'accès aux données fragmentées et qualité des registres incohérente | -2.0% | Afrique, Amérique du Sud et parties de l'Asie-Pacifique avec des registres civils sous-développés | Moyen terme (2-4 ans) |
| Complexité de la conformité en matière de confidentialité, de localisation des données et de gestion du consentement | -1.8% | Mondial, avec des exigences strictes dans l'UE, en Chine, en Inde et dans les États du Golfe | Long terme (≥ 4 ans) |
| Taux de refus erronés élevés en raison de registres d'identité incomplets ou non standardisés | -1.3% | Afrique subsaharienne, Asie-Pacifique rurale et Amérique du Sud | Moyen terme (2-4 ans) |
| Coûts élevés d'intégration, d'assurance d'identité et de conservation continue des données | -1.0% | Mondial, avec un effet disproportionné sur les acheteurs du marché intermédiaire et des petites entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Autorisations d'accès aux données fragmentées et qualité des registres incohérente
La couverture inégale des registres limite la cohérence avec laquelle le marché de la vérification des bases de données et des réseaux d'identité peut servir les économies émergentes. Les registres civils peuvent être détenus par des agences distinctes, mis à jour selon des calendriers différents ou mis à disposition sans interfaces de programmation d'applications standardisées. Ces conditions rendent plus difficile la confirmation en temps réel du dossier d'une personne ou d'une entreprise. Le problème est particulièrement important pour les programmes KYB transfrontaliers, où les noms légaux, les données de propriété effective et les pièces justificatives ne sont pas présentés de manière uniforme. Le travail supplémentaire augmente le coût d'entrée dans chaque nouveau pays et affaiblit l'économie d'un prix standard par vérification. Cela peut également entraîner des refus erronés lorsque des utilisateurs légitimes ne peuvent pas être associés à des registres incomplets ou obsolètes.
Complexité de la conformité en matière de confidentialité, de localisation des données et de gestion du consentement
Les règles de confidentialité et de localisation des données peuvent obliger le marché de la vérification des bases de données et des réseaux d'identité à exploiter des infrastructures distinctes dans des pays individuels. Les règles indiennes de protection des données personnelles numériques de 2025 définissent les dispositions de mise en œuvre de la loi sur la protection des données personnelles numériques.[2] La Banque de réserve de l'Inde exige que les données des systèmes de paiement soient stockées uniquement dans des systèmes situés en Inde. La loi chinoise sur la protection des informations personnelles comprend des exigences pour certains transferts transfrontaliers d'informations personnelles. L'autorité kényane de protection des données a publié des orientations sur les transferts transfrontaliers de données. Chaque règle peut ajouter une révision juridique, une gestion du consentement, un traitement local et des contrôles opérationnels. Cela réduit l'avantage de coût qu'un réseau de données mondial unique offrirait autrement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les solutions intégrées soutiennent l'adoption des plateformesLes solutions devraient se développer à un CAGR de 11,25 % de 2027 à 2032 sur le marché de la vérification des bases de données et des réseaux d'identité. Les acheteurs sélectionnent des plateformes intégrées qui regroupent l'orchestration, les décisions de risque, le filtrage anti-blanchiment d'argent et le reporting de conformité dans un seul contrat. Cela réduit le nombre de systèmes qu'une équipe d'intégration doit connecter et gérer. Cela donne également au personnel de conformité une vue plus cohérente des enregistrements de décisions et des escalades. En octobre 2025, Trulioo a introduit une authentification biométrique améliorée, une intelligence KYB dynamique et une surveillance des entreprises en temps réel comme éléments de sa plateforme unifiée.
Les services restent importants pour la mise en œuvre, l'intégration des systèmes existants et le conseil réglementaire. Les institutions financières disposant d'anciens systèmes d'intégration ont souvent besoin de ce soutien lorsqu'elles s'adaptent aux nouvelles normes d'identité numérique. La distinction entre les 2 offres se réduit car les plateformes logicielles incluent désormais davantage de mises à jour automatisées, de détection de vivacité et de configuration des flux de travail. La licence de plateforme devient également plus courante que la tarification par transaction isolée. Ce modèle lie les revenus des fournisseurs à l'activité d'intégration des clients et peut augmenter les coûts de changement une fois qu'une plateforme est intégrée. Dans le secteur de la vérification des bases de données et des réseaux d'identité, les fournisseurs ponctuels peuvent faire face à une pression sur les prix lorsque des plateformes larges regroupent des types de vérification individuels dans une offre unique.
Par méthode de vérification :
les justificatifs numériques rehaussent l'importance des normesLa vérification des bases de données et des données a détenu la position la plus importante sur le marché de la vérification des bases de données et des réseaux d'identité en 2026. Elle agit comme une couche de correspondance en temps réel avec les registres gouvernementaux et commerciaux, soit comme première étape, soit en parallèle avec les vérifications de documents et biométriques. La vérification des documents reste importante lorsque les sources de données faisant autorité sont limitées ou qu'un document original doit être examiné. La vérification biométrique ajoute des contrôles de vivacité et de correspondance faciale qui peuvent aider à détecter l'usurpation d'identité. Les signaux non biométriques, notamment le renseignement téléphonique et les vérifications basées sur les connaissances, sont plus souvent utilisés pour soutenir la surveillance continue que pour établir l'identité par eux-mêmes.
La vérification de l'identité numérique et des justificatifs vérifiables devrait se développer à un CAGR de 11,84 % jusqu'en 2032. Le W3C a publié les justificatifs vérifiables 2.0 en tant que norme web formelle le 15 mai 2025. La spécification prend en charge les justificatifs pouvant être exprimés, échangés et vérifiés dans un format lisible par machine. Les tests de conformité de la Fondation OpenID pour OpenID4VP et OpenID4VCI sont disponibles pour l'autocertification. Les normes offrent aux programmes de portefeuilles nationaux et aux fournisseurs du secteur privé une voie plus claire vers l'interopérabilité. Les fournisseurs qui établissent des flux de justificatifs conformes avant les déploiements de grands portefeuilles pourraient être mieux préparés à mesure que la demande des entreprises se développe.
Par déploiement :
le cloud conserve le rôle le plus important tandis que le hybride soutient les règles localesLe déploiement cloud représentait 69,29 % de la taille du marché de la vérification des bases de données et des réseaux d'identité en 2026. La livraison axée sur les API séduit les acheteurs de fintech et de plateformes qui ont besoin d'une intégration rapide, de mises à jour centralisées et d'enregistrements d'audit évolutifs. Les plateformes cloud peuvent également mettre à jour les règles et les modèles de risque sans que les équipes clientes n'aient à installer de nouvelles versions localement. Ces fonctionnalités sont utiles lorsqu'un fournisseur sert plusieurs canaux clients ou s'étend dans de nouvelles régions. Le déploiement cloud géré peut donc réduire la charge opérationnelle liée à la maintenance d'un programme de vérification.
Le déploiement sur site reste pertinent là où les agences gouvernementales ou les centres financiers exigent un traitement local des données d'identité sensibles. Le déploiement hybride devient plus utile pour les organisations multinationales qui ont besoin d'un traitement local tout en utilisant des modèles de fraude partagés et des outils de flux de travail mondiaux. Cette configuration peut prendre en charge les obligations de résidence des données sans nécessiter que chaque fonction soit reconstruite pays par pays. Sumsub a déclaré en 2026 que son infrastructure de confiance servait plus de 4 000 clients mondiaux, soulignant la nécessité de modèles opérationnels flexibles dans toutes les juridictions. La flexibilité de déploiement est désormais évaluée lors des achats plutôt que traitée uniquement comme un paramètre technique après l'achat. Dans le secteur de la vérification des bases de données et des réseaux d'identité, les fournisseurs liés à un seul modèle de livraison peuvent être exclus des opportunités nécessitant des contrôles locaux.
Par application :
la transparence de la propriété stimule la demande de vérification des entreprisesL'intégration des clients et le KYC représentaient 34,52 % de la taille du marché de la vérification des bases de données et des réseaux d'identité en 2026. L'ouverture de compte reste le principal point auquel les entreprises réglementées doivent vérifier l'identité d'un client. L'application regroupe les vérifications de bases de données, la révision des documents, la correspondance biométrique, le filtrage des sanctions et la gestion des dossiers. Son importance est soutenue par les obligations légales en vertu des règles de lutte contre le blanchiment d'argent et de diligence raisonnable à l'égard des clients. Les organisations utilisent également ces contrôles pour réduire les frictions en approuvant plus rapidement les clients légitimes lorsque des données fiables sont disponibles.
La connaissance de l'entreprise et la propriété effective devraient se développer à un CAGR de 12,05 % jusqu'en 2032. Le FinCEN a publié une règle finale provisoire sur le reporting des informations de propriété effective qui est entrée en vigueur le 26 mars 2025. Trulioo a lancé son agent de découverte UBO en juillet 2026 pour automatiser la cartographie de la structure de propriété effective dans plusieurs juridictions. Le filtrage anti-blanchiment d'argent et des sanctions devient également plus immédiat à mesure que les paiements s'accélèrent. La récupération de compte et l'authentification attirent l'attention car la prise de contrôle de compte peut survenir après une décision d'intégration initialement valide. La prévention de la fraude et la surveillance des transactions sont de plus en plus intégrées dans la même pile d'identité, les signaux continus remplaçant les révisions périodiques.

Par utilisateur final :
le BFSI conserve la plus grande base de dépensesLe BFSI représentait 38,22 % de la taille du marché de la vérification des bases de données et des réseaux d'identité en 2026. Les banques, les assureurs, les prestataires de paiement et autres entreprises financières font face à des obligations KYC, de lutte contre le blanchiment d'argent et de diligence raisonnable à l'égard des clients qui se chevauchent. Leur exposition à la prise de contrôle de comptes, à la fraude aux paiements et à la fraude aux identités synthétiques soutient les dépenses tant lors de l'intégration qu'après l'ouverture d'un compte. Entrust a constaté que la prise de contrôle de comptes représentait 55 % des incidents bancaires numériques et que 82 % des fraudes liées aux paiements étaient concentrées lors de l'authentification. Cela rend la vérification continue plus précieuse pour les acheteurs de services financiers.
Le gouvernement et le secteur public devraient se développer à un CAGR de 11,98 % jusqu'en 2032. Les services publics ont besoin d'une vérification d'identité fiable pour les paiements de prestations, l'accès des citoyens et l'utilisation sécurisée des systèmes gouvernementaux numériques. L'Administration des services généraux des États-Unis a continué d'exploiter Login.gov comme service de connexion partagé pour les agences gouvernementales. Les utilisateurs du commerce de détail et du commerce électronique adoptent des vérifications d'identité pour les achats soumis à des restrictions d'âge, la fraude aux retours et les contrôles des places de marché. Les fournisseurs de télécommunications peuvent fournir des signaux liés aux appareils, aux numéros de téléphone mobile et aux cartes SIM comme contrôles secondaires. Les plateformes de santé, d'assurance, de jeux et d'économie de partage ont également besoin d'une assurance d'identité évolutive à mesure que les interactions numériques se développent.
Analyse géographique
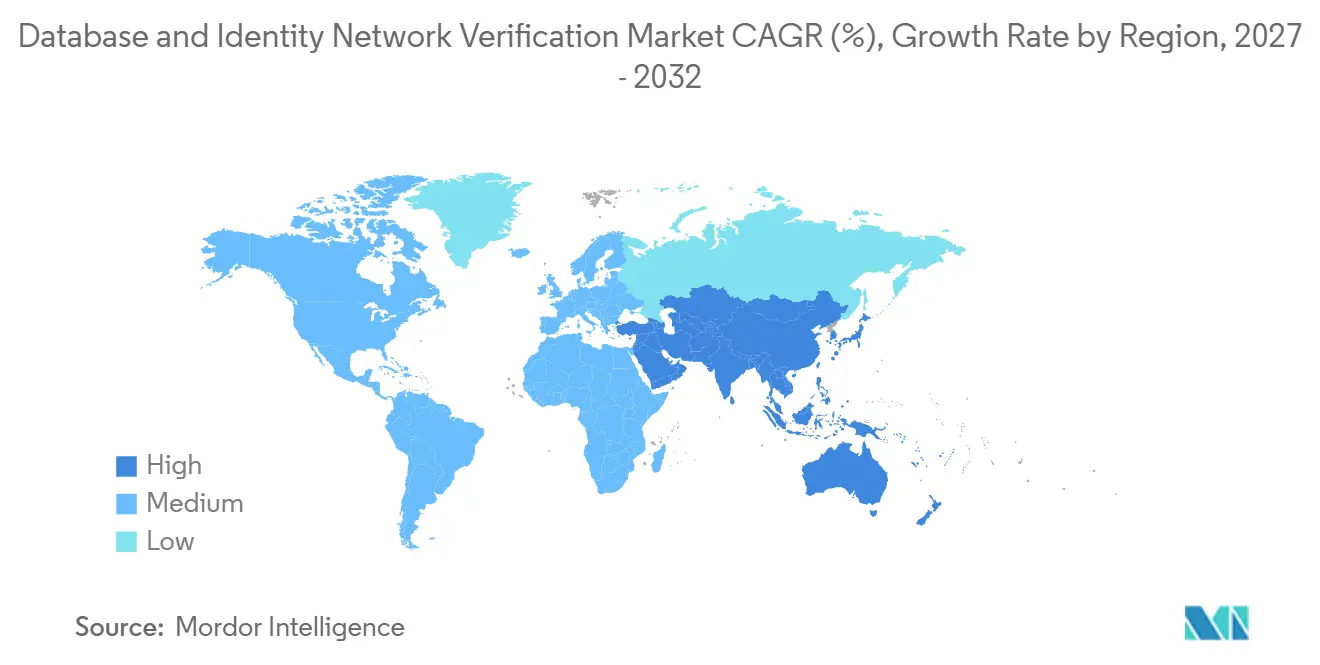
L'Amérique du Nord a détenu la position la plus importante sur le marché de la vérification des bases de données et des réseaux d'identité en 2026. La région présente une forte concentration d'institutions financières, d'entreprises technologiques axées sur l'identité et d'entreprises de plateformes numériques. Les orientations fédérales américaines publiées le 8 septembre 2026 ont clarifié l'utilisation potentielle des permis de conduire mobiles et des justificatifs d'identité numériques vérifiables dans les programmes d'identification des clients. Cela offre aux acheteurs réglementés une voie plus claire pour l'intégration des justificatifs numériques. Trulioo a déclaré avoir traité plus de 20 millions de transactions de vérification pour des clients américains en 2025.
L'Europe a une forte raison réglementaire de moderniser son infrastructure d'identité. Le règlement eIDAS 2.0 fournit la base des portefeuilles d'identité numérique européens, tandis que le règlement sur la lutte contre le blanchiment d'argent harmonise les exigences pour les entités assujetties. Veriff a reçu la certification dans le cadre du cadre de confiance pour l'identité numérique et les attributs du Royaume-Uni en février 2026. L'Allemagne, le Royaume-Uni et la France restent d'importants centres de revenus car ils combinent de grands secteurs financiers avec des programmes d'identité numérique actifs. L'Italie, l'Espagne et les marchés nordiques sont susceptibles de gagner en importance à mesure que les programmes de portefeuilles entrent dans une utilisation plus large. Le marché de la vérification des bases de données et des réseaux d'identité en Europe récompense donc les fournisseurs capables de démontrer leur conformité aux normes et leur couverture régionale.
L'Asie-Pacifique devrait se développer à un CAGR de 11,81 % jusqu'en 2032. Les programmes d'identité électronique gouvernementaux, la finance axée sur le mobile et les systèmes de paiement rapide créent un environnement à grand volume pour la correspondance de bases de données. DigiLocker en Inde et l'infrastructure de paiement illustrent l'échelle des interactions d'identité numérique dans la région. Jumio a lancé selfie.DONE en Asie-Pacifique en septembre 2026 et a signalé une augmentation de 20 % des taux d'achèvement de vérification, avec jusqu'à 60 % des utilisateurs capables de s'authentifier sans rescanner de document. Le Moyen-Orient est soutenu par la numérisation et les licences fintech, bien que les règles locales en matière de données façonnent les choix de déploiement. L'Afrique a un potentiel grâce à la monnaie mobile, mais la qualité des registres peut limiter la précision. L'Amérique du Sud est menée par l'activité de finance numérique du Brésil, et Veriff a ouvert un siège à São Paulo en mai 2025 après avoir signalé une croissance de 2,5 fois du volume d'activité dans la région en 2024.
Paysage concurrentiel
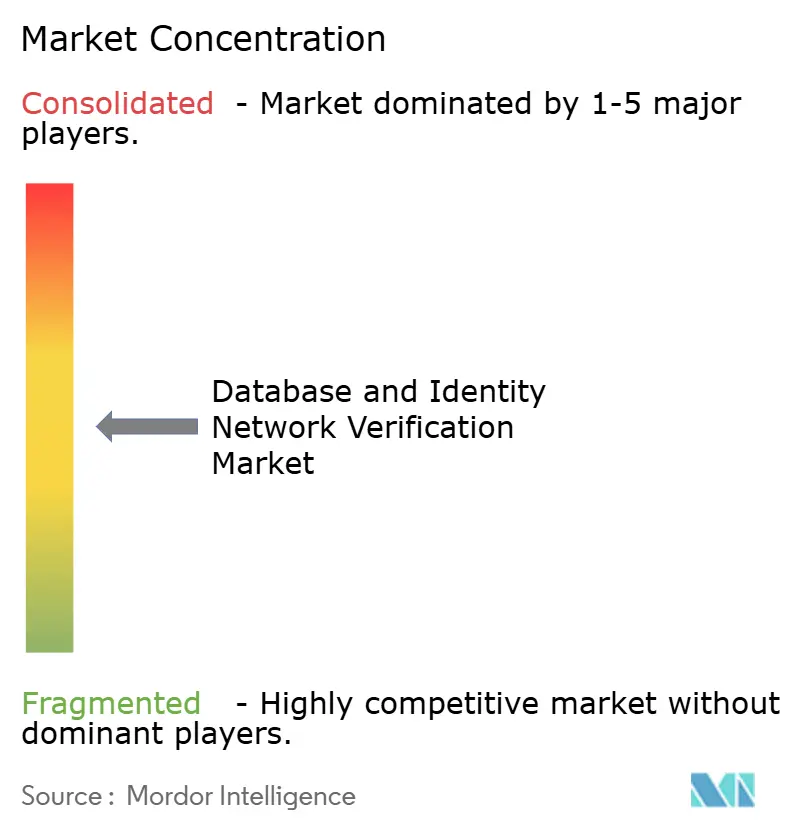
Le marché de la vérification des bases de données et des réseaux d'identité est modérément fragmenté. Trulioo, Jumio, Socure et Veriff se positionnent comme des plateformes mondiales larges, tandis qu'iDenfy, PXL Vision, Innovatrics et AuthenticID figurent parmi les fournisseurs plus spécialisés. Les acheteurs accordent davantage d'importance à la portée du réseau de données d'un fournisseur, à sa capacité d'orchestration et à sa capacité à gérer l'ensemble du cycle de vie de l'identité client. Jumio a annoncé en juin 2026 qu'il pouvait prendre en charge l'acceptation des identités numériques dans plus de 60 pays et territoires via une seule intégration Trinsic. Cette démarche illustre la valeur de la réduction du travail d'intégration pays par pays pour les clients multinationaux.
Les fournisseurs de plateformes s'étendent au-delà d'une vérification initiale de document ou de base de données vers la prévention de la fraude, l'authentification, la surveillance et la vérification des entreprises. Socure a acquis Fravity en août 2026 et levé 156 millions USD de financement de croissance, élargissant son focus sur l'investigation de la fraude à la suite de l'acquisition. Veriff a reçu la certification de la FIDO Alliance pour Full Auto IDV en avril 2026, renforçant sa position d'interopérabilité pour les acheteurs d'entreprises réglementées. Trulioo a également introduit des capacités d'identité avancées en octobre 2025 combinant l'authentification biométrique, l'intelligence KYB et la surveillance des entreprises. Ces démarches montrent pourquoi la performance individuelle des vérifications seule n'est plus suffisante pour les grands programmes d'approvisionnement.
Les spécialistes de la fraude au niveau des bases de données tels que SentiLink et Prove Identity restent pertinents car les signaux de registre et de crédit peuvent identifier des schémas d'identité synthétique que les seuls contrôles biométriques pourraient ne pas détecter. L'identité réutilisable et la vérification transfrontalière de la propriété effective restent des domaines où les fournisseurs cherchent des offres plus complètes et interopérables. Sumsub a repositionné son offre en 2026 comme une infrastructure de confiance alimentée par l'IA qui connecte la vérification, la prévention de la fraude, la surveillance des transactions et les flux de travail de conformité.[3] La concurrence devrait rester active car l'accès aux registres régionaux, les certifications de normes et les capacités de localisation des données varient considérablement entre les fournisseurs. Le marché de la vérification des bases de données et des réseaux d'identité favorise les entreprises capables de combiner une portée mondiale avec des contrôles de données locaux. Il laisse également de la place aux spécialistes qui résolvent des problèmes à haute valeur ajoutée dans un type de fraude, une méthode de vérification ou une géographie particulière.
Leaders du secteur de la vérification des bases de données et des réseaux d'identité
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Sumsub Inc.
-
Socure, Inc.
-
Jumio Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vérification des bases de données et des réseaux d'identité Entreprises couvertes dans ce rapport
- Trulioo Information Services Inc.
- Veriff OÜ
- Sumsub Inc.
- Persona Identities, Inc.
- Socure, Inc.
- Jumio Corporation
- AU10TIX Ltd.
- Mitek Systems, Inc.
- IDnow GmbH
- Signicat AS
- ID.me, Inc.
- Incode Technologies, Inc.
- Regula Forensics Inc.
- Innovatrics, s.r.o.
- iDenfy UAB
- PXL Vision AG
- Shufti Pro Ltd.
- HyperVerge, Inc.
- AuthenticID, Inc.
- Facephi Biometria, S.A.
- Yoti Ltd.
- SentiLink, Inc.
- PROVE IDENTITY, INC.
- Intellicheck, Inc.
Développements industriels récents dans Marché de la vérification des bases de données et des réseaux d'identité
- Octobre 2026 : Trulioo s'est associé à Fiserv pour fournir la vérification d'identité et d'entreprise pour l'intégration des marchands et la souscription sur les marchés internationaux via un seul point d'intégration, permettant une vérification cohérente multi-juridictions sans nécessiter de reconstruction des processus marché par marché. Le partenariat étend la couverture de vérification de Trulioo au réseau mondial de traitement des marchands de Fiserv et souligne la tendance à la consolidation d'entreprise de l'infrastructure d'identité et de paiement sous moins de relations fournisseurs.
- Septembre 2026 : Jumio a achevé le déploiement mondial de selfie.DONE dans la région EMEA le 28 septembre 2026, atteignant une couverture de déploiement mondiale complète après des lancements séquentiels en Amérique du Sud, en Amérique du Nord et en Asie-Pacifique. La solution d'identité réutilisable permet aux utilisateurs précédemment vérifiés via le graphe d'identité mondial de Jumio de s'authentifier lors d'interactions ultérieures en utilisant uniquement un selfie, réduisant les exigences de rescanner de documents et les frictions de vérification à grande échelle.
- Août 2026 : Socure a levé 156 millions USD de financement de croissance stratégique et a acquis Fravity, une plateforme d'IA agentique pour l'investigation de la fraude, le 27 août 2026. La transaction a élargi l'orientation de Socure vers la gestion des risques post-intégration pilotée par l'IA et a établi une valorisation de 5,2 milliards USD.
- Juin 2026 : Jumio est devenu le premier fournisseur de renseignements sur l'identité à permettre l'acceptation des identités numériques dans plus de 60 pays et territoires via une seule intégration avec la passerelle de justificatifs Trinsic. L'arrangement prend en charge les identités numériques conformes à eIDAS dans près de 20 pays de l'UE sans nécessiter de relations fournisseurs distinctes ou d'accréditation pays par pays pour les clients.
Périmètre du rapport mondial sur le marché de la vérification des bases de données et des réseaux d'identité
Le marché de la vérification des bases de données et des réseaux d'identité désigne le marché des solutions logicielles et des services qui valident les enregistrements de bases de données, vérifient les identités personnelles et professionnelles, authentifient les documents d'identité et les attributs biométriques, et établissent l'exactitude, la légitimité et la fiabilité des identités numériques dans des systèmes et réseaux interconnectés.
Le rapport sur la vérification des bases de données et des réseaux d'identité est segmenté par offre (solutions et services), méthode de vérification (vérification des bases de données et des données, vérification des documents, vérification biométrique, vérification non biométrique et vérification de l'identité numérique et des justificatifs vérifiables), déploiement (cloud, sur site et hybride), application (intégration des clients et KYC, connaissance de l'entreprise et propriété effective, filtrage anti-blanchiment d'argent et des sanctions, récupération de compte et authentification, prévention de la fraude et surveillance des transactions, et vérification de l'identité des employés et des citoyens), utilisateur final (BFSI, gouvernement et secteur public, commerce de détail et commerce électronique, télécommunications, santé et assurance, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Vérification des bases de données et des données |
| Vérification des documents |
| Vérification biométrique |
| Vérification non biométrique |
| Vérification de l'identité numérique et des justificatifs vérifiables |
| Cloud |
| Sur site |
| Hybride |
| Intégration des clients et KYC |
| Connaissance de l'entreprise et propriété effective |
| Filtrage anti-blanchiment d'argent et des sanctions |
| Récupération de compte et authentification |
| Prévention de la fraude et surveillance des transactions |
| Vérification de l'identité des employés et des citoyens |
| BFSI |
| Gouvernement et secteur public |
| Commerce de détail et commerce électronique |
| Télécommunications |
| Santé et assurance |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Kenya | |
| Égypte | |
| Reste de l'Afrique |
| Par offre | Solutions | |
| Services | ||
| Par méthode de vérification | Vérification des bases de données et des données | |
| Vérification des documents | ||
| Vérification biométrique | ||
| Vérification non biométrique | ||
| Vérification de l'identité numérique et des justificatifs vérifiables | ||
| Par déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Intégration des clients et KYC | |
| Connaissance de l'entreprise et propriété effective | ||
| Filtrage anti-blanchiment d'argent et des sanctions | ||
| Récupération de compte et authentification | ||
| Prévention de la fraude et surveillance des transactions | ||
| Vérification de l'identité des employés et des citoyens | ||
| Par utilisateur final | BFSI | |
| Gouvernement et secteur public | ||
| Commerce de détail et commerce électronique | ||
| Télécommunications | ||
| Santé et assurance | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vérification des bases de données et des réseaux d'identité ?
Le marché de la vérification des bases de données et des réseaux d'identité devrait augmenter de 3,28 milliards USD en 2026 à 6,17 milliards USD d'ici 2032, à un CAGR de 10,85 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de vérification des bases de données et des réseaux d'identité ?
Le risque de fraude, l'intégration numérique, la croissance des paiements et les obligations KYC et de lutte contre le blanchiment d'argent soutiennent l'adoption.
Quel modèle de déploiement occupe la position dominante ?
Le déploiement cloud représentait 69,29 % en 2026 car la livraison basée sur les API prend en charge une intégration rapide et des mises à jour de conformité centralisées.
Quelle application se développe le plus rapidement ?
La connaissance de l'entreprise et la propriété effective devraient se développer à un CAGR de 12,05 % jusqu'en 2032.
Quel utilisateur final détient la plus grande position de dépenses ?
Le BFSI représentait 38,22 % en 2026 en raison de ses exigences KYC, de lutte contre le blanchiment d'argent et de diligence raisonnable à l'égard des clients.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,81 % jusqu'en 2032, soutenue par les systèmes d'identité électronique, la finance mobile et les paiements numériques.