
Marktgröße und Marktanteil für Datenbank- und Identitätsnetzwerk-Verifizierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.68 Milliarden US-Dollar |
| Marktgröße (2032) | 6.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datenbank- und Identitätsnetzwerk-Verifizierung von Mordor Intelligence
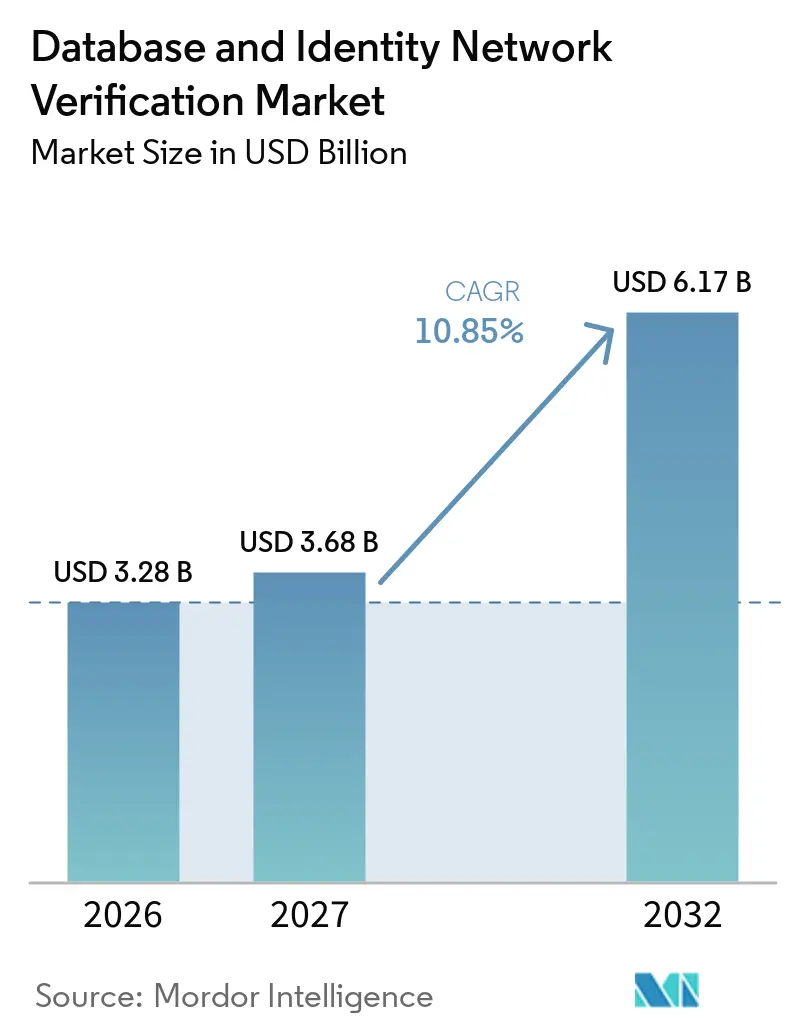
Die Marktgröße für Datenbank- und Identitätsnetzwerk-Verifizierung wird voraussichtlich von 3,28 Milliarden USD im Jahr 2026 und 3,68 Milliarden USD im Jahr 2027 auf 6,17 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 10,85 % zwischen 2027 und 2032. Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung wird durch ausgefeilteren Betrug, strengere Know-Your-Customer- und Geldwäschebekämpfungspflichten sowie die Verlagerung hin zu digitalen Identitätsinteraktionen im Bankwesen, in der Verwaltung und im Handel geprägt. Die Einführung des EU-Digitalidentitäts-Wallets und die US-amerikanische Akzeptanz verifizierbarer digitaler Nachweise machen Identitätskontrollen zu einer Compliance-Priorität für regulierte Organisationen. Käufer suchen zunehmend nach Plattformen, die Datenbankabgleich, Dokumentenprüfungen, biometrische Signale, Risikoentscheidungen und laufende Überwachung in einem einzigen Workflow kombinieren. Diese Präferenz begünstigt Anbieter mit breiter Datenabdeckung, klaren Compliance-Nachweisen und Bereitstellungsoptionen, die lokale Datenvorschriften erfüllen.
Wichtigste Erkenntnisse des Berichts
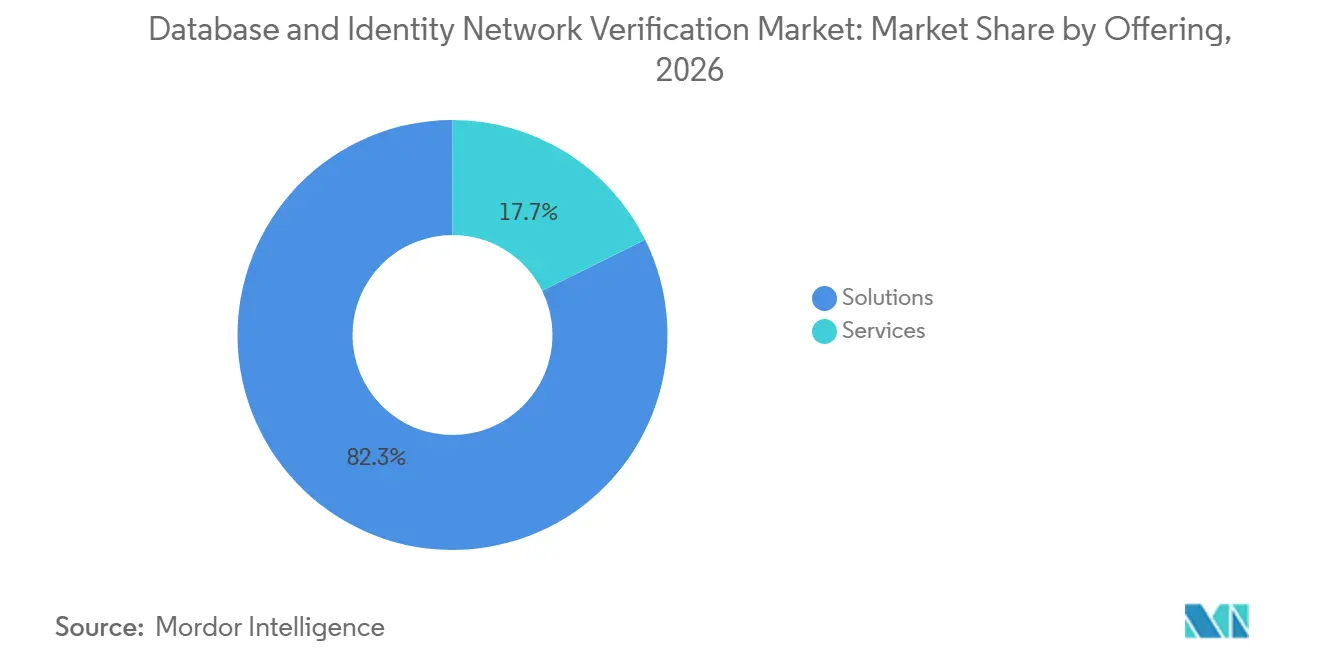
- Nach Angebotslösungen wird der Markt voraussichtlich bis 2032 mit einer CAGR von 11,25 % wachsen und im Jahr 2026 einen Anteil von 82,31 % am Markt für Datenbank- und Identitätsnetzwerk-Verifizierung erzielen.
- Nach Verifizierungsmethode hielt die Datenbank- und Datenverifizierung im Jahr 2026 mit 38,43 % den größten Anteil, während die Verifizierung digitaler Identitäten und verifizierbarer Nachweise bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen wird.
- Nach Bereitstellung hielt die Cloud im Jahr 2026 einen Anteil von 69,29 % am Markt für Datenbank- und Identitätsnetzwerk-Verifizierung, und das Segment wird bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen.
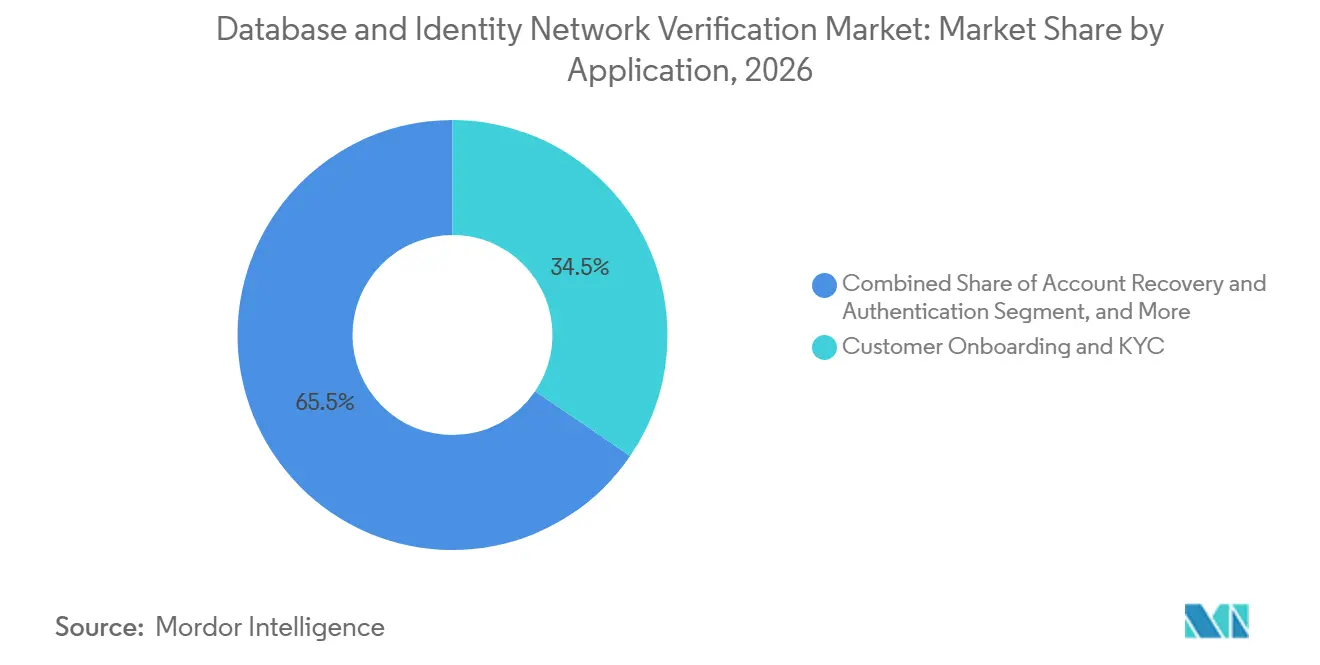
- Nach Anwendung hielt Kunden-Onboarding und KYC im Jahr 2026 einen Anteil von 34,52 % an der Marktgröße für Datenbank- und Identitätsnetzwerk-Verifizierung, während Know Your Business und wirtschaftliches Eigentum bis 2032 voraussichtlich mit einer CAGR von 12,05 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2026 einen Anteil von 38,22 % am Markt für Datenbank- und Identitätsnetzwerk-Verifizierung, während der Regierungs- und öffentliche Sektor bis 2032 voraussichtlich mit einer CAGR von 11,98 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 die größte Position, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der KYC-, AML- und digitalen Identitätsanforderungen | +2.8% | Global, mit Schwerpunkt der Vorschriften in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Risiken durch synthetische Identitäten, Deepfakes und Kontoübernahme-Betrug | +2.2% | Global, mit höchster Schwere in Nordamerika und den Kernmärkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von Remote-Onboarding und digitalen Zahlungslösungen | +1.7% | Kernmärkte des asiatisch-pazifischen Raums, mit Ausstrahlungseffekten auf Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach grenzüberschreitender Identitätsabdeckung und lokalisiertem Datenabgleich | +1.3% | Handelskorridore in Asien-Pazifik, Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI-gesteuerter Risikoentscheidung und kontinuierlicher Überwachung | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung wiederverwendbarer digitaler Identitäten und verifizierbarer Nachweise | +0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der regulatorischen Anforderungen an KYC, AML und digitale Identität
Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung profitiert von Vorschriften, die ein zuverlässigeres digitales Onboarding erfordern. Die EU-Geldwäschebekämpfungsverordnung schafft ein einheitliches Regelwerk für verpflichtete Unternehmen und verlangt bis 2027 die Akzeptanz des EU-Digitalidentitäts-Wallets für die Sorgfaltspflicht gegenüber Kunden. Die eIDAS-2.0-Verordnung verpflichtet jeden Mitgliedstaat, bis Ende 2026 mindestens 1 Wallet bereitzustellen. In den Vereinigten Staaten haben die föderalen Bankaufsichtsbehörden am 8. September 2026 klargestellt, dass von Bundesstaaten ausgestellte mobile Führerscheine und staatlich ausgestellte verifizierbare digitale Nachweise die Anforderungen des Kundenkennzeichnungsprogramms erfüllen können, wenn sie angemessen eingesetzt werden.[1] Diese Anforderungen machen akkreditierte digitale Identitätsverbindungen bei der Anbieterauswahl wichtiger. Sie verlagern auch den Beschaffungseinfluss auf Compliance- und Risikoteams, was Entscheidungen für Anbieter, die bereits die erforderlichen Standards erfüllen, beschleunigen kann.
Zunehmende Risiken durch synthetische Identitäten, Deepfakes und Kontoübernahme-Betrug
Steigende Betrugsverluste treiben den Markt für Datenbank- und Identitätsnetzwerk-Verifizierung hin zu mehrschichtigen Kontrollen anstelle isolierter Dokumentenprüfungen. US-amerikanische Verbraucher meldeten erhebliche Verluste durch digitalen Betrug, während Kontoübernahme-Betrug im Jahresvergleich zunahm und weltweit einen nennenswerten Anteil des vermuteten digitalen Betrugs ausmachte. Entrust berichtete, dass Deepfakes bei 1 von 5 biometrischen Betrugsversuchen auftraten, Injection-Angriffe um 40 % zunahmen und Deepfake-Selfie-Versuche innerhalb eines Jahres um 58 % stiegen. Dieselbe TransUnion-Aktualisierung schätzte die potenziellen Verluste US-amerikanischer Kreditgeber durch synthetische Identitäten auf 2,6 Milliarden USD Ende 2025. Diese Angriffe können authentische Registrierungsdaten mit falschen Elementen vermischen, was Datenbank- und Netzwerksignale wertvoll macht, bevor ein Dokument akzeptiert wird. Kontoübernahmen zeigen auch, warum viele Käufer die Verifizierung auf Authentifizierung und Überwachung nach dem Onboarding ausweiten.
Wachsende Akzeptanz von Remote-Onboarding und digitalen Zahlungslösungen
Die Eröffnung von Konten aus der Ferne und Sofortzahlungen schaffen eine anhaltende Nachfrage im gesamten Markt für Datenbank- und Identitätsnetzwerk-Verifizierung. Indiens DigiLocker hat mehr als 620 Millionen Nutzer unterstützt und mehr als 9,5 Milliarden digitale Dokumente ausgestellt, was eine breite Basis für staatlich verknüpfte Verifizierungsabläufe schafft. Die Reserve Bank of India berichtete, dass das Unified Payments Interface im Geschäftsjahr 2025–26 185,8 Milliarden Transaktionen verarbeitete, was den Betriebsumfang verdeutlicht, den Identitätsprüfungen unterstützen müssen. Die Regierung Singapurs hat Singpass als nationales digitales Identitätssystem beschrieben, das in öffentlichen und privaten Diensten eingesetzt wird. Diese Rahmenbedingungen belohnen schnellen Abgleich mit vertrauenswürdigen Datensätzen und verringern die Praktikabilität manueller Überprüfungen. Die Einführung der US-Datenbankverifizierung durch Veriff im Mai 2025 zeigte auch, wie Anbieter den Registrierungsabgleich in Finanzdienstleistungen, Gaming, E-Commerce und das Gesundheitswesen einbringen.
Steigende Nachfrage nach grenzüberschreitender Identitätsabdeckung und lokalisiertem Datenabgleich
Grenzüberschreitende Aktivitäten steigern die Nachfrage nach Verifizierungsanbietern, die mit verschiedenen Unternehmensregistern und Eigentumsregeln arbeiten können. Die Financial Action Task Force hat die Transparenz des wirtschaftlichen Eigentums als Kernelement der Bemühungen gegen illegale Finanzierung identifiziert. Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung hat daher einen klaren Bedarf an aktuellen Unternehmensunterlagen, Entitätsabgleich und Eigentumskartierung, die konsistent über Rechtsordnungen hinweg angewendet werden können. Trulioo berichtete im Oktober 2025, dass sein US-KYB-Transaktionsvolumen seit 2023 um 1.996 % und im Jahresvergleich um 102 % gestiegen war. Dieser Anstieg zeigt, wie schnell die Unternehmensverifizierung zum zentralen Element des kommerziellen Onboardings wird. Lokaler Abgleich bleibt notwendig, da juristische Namen, Eigentumsunterlagen und verfügbare Registerfelder je nach Land variieren. Anbieter, die eine breite Abdeckung mit nachvollziehbaren Datenquellen verbinden können, sind besser positioniert, um internationale Kunden zu bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Datenzugriffsberechtigungen und inkonsistente Registerqualität | -2.0% | Afrika, Südamerika und Teile des asiatisch-pazifischen Raums mit unterentwickelten Personenstandsregistern | Mittelfristig (2–4 Jahre) |
| Komplexität bei der Einhaltung von Datenschutzvorschriften, Datenlokalisierung und Einwilligungsmanagement | -1.8% | Global, mit strengen Anforderungen in der EU, China, Indien und den Golfstaaten | Langfristig (≥ 4 Jahre) |
| Höhere Ablehnungsraten aufgrund unvollständiger oder nicht standardisierter Identitätsdatensätze | -1.3% | Subsahara-Afrika, ländlicher asiatisch-pazifischer Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Integration, Identitätssicherung und laufende Datenpflege | -1.0% | Global, mit unverhältnismäßig starker Auswirkung auf mittelständische und kleine Unternehmenskäufer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenzugriffsberechtigungen und inkonsistente Registerqualität
Ungleichmäßige Registerabdeckung schränkt ein, wie konsistent der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung Schwellenländer bedienen kann. Personenstandsunterlagen können von verschiedenen Behörden geführt, nach unterschiedlichen Zeitplänen aktualisiert oder ohne standardisierte Programmierschnittstellen bereitgestellt werden. Diese Bedingungen erschweren die Echtzeit-Bestätigung der Daten einer Person oder eines Unternehmens. Das Problem ist besonders relevant für grenzüberschreitende KYB-Programme, bei denen juristische Namen, Daten zum wirtschaftlichen Eigentum und Belege nicht einheitlich präsentiert werden. Der zusätzliche Aufwand erhöht die Kosten für den Eintritt in jedes neue Land und schwächt die Wirtschaftlichkeit eines standardisierten Preises pro Verifizierung. Dies kann auch zu falschen Ablehnungen führen, wenn legitime Nutzer nicht mit unvollständigen oder veralteten Datensätzen abgeglichen werden können.
Komplexität bei der Einhaltung von Datenschutzvorschriften, Datenlokalisierung und Einwilligungsmanagement
Datenschutz- und Datenlokalisierungsvorschriften können den Markt für Datenbank- und Identitätsnetzwerk-Verifizierung dazu zwingen, in einzelnen Ländern separate Infrastrukturen zu betreiben. Indiens Datenschutzregeln für personenbezogene Digitaldaten 2025 legen Umsetzungsbestimmungen für das Datenschutzgesetz für personenbezogene Digitaldaten fest.[2] Die Reserve Bank of India verlangt, dass Zahlungssystemdaten ausschließlich in Systemen gespeichert werden, die sich in Indien befinden. Chinas Gesetz zum Schutz personenbezogener Informationen enthält Anforderungen für bestimmte grenzüberschreitende Übermittlungen personenbezogener Informationen. Kenias Datenschutzbehrde hat Leitlinien zu grenzüberschreitenden Datenübermittlungen herausgegeben. Jede Vorschrift kann rechtliche Prüfungen, Einwilligungsmanagement, lokale Verarbeitung und betriebliche Kontrollen hinzufügen. Dies verringert den Kostenvorteil, den ein einziges globales Datennetzwerk andernfalls bieten würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Integrierte Lösungen unterstützen die PlattformakzeptanzLösungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,25 % im Markt für Datenbank- und Identitätsnetzwerk-Verifizierung wachsen. Käufer wählen integrierte Plattformen, die Orchestrierung, Risikoentscheidungen, Geldwäschebekämpfungs-Screening und Compliance-Berichterstattung in einem einzigen Vertrag zusammenfassen. Dies reduziert die Anzahl der Systeme, die ein Onboarding-Team verbinden und verwalten muss. Es gibt dem Compliance-Personal auch einen konsistenteren Überblick über Entscheidungsunterlagen und Eskalationen. Im Oktober 2025 führte Trulioo erweiterte biometrische Authentifizierung, dynamische KYB-Intelligenz und Echtzeit-Unternehmensüberwachung als Elemente seiner einheitlichen Plattform ein.
Dienstleistungen bleiben wichtig für Implementierung, Integration von Legacy-Systemen und regulatorische Beratungsarbeit. Finanzinstitute mit älteren Onboarding-Systemen benötigen diese Unterstützung häufig, wenn sie sich an neue digitale Identitätsstandards anpassen. Die Unterscheidung zwischen den 2 Angeboten wird geringer, da Softwareplattformen nun mehr automatisierte Updates, Lebenderkennung und Workflow-Konfiguration umfassen. Plattformlizenzierung wird auch häufiger als isolierte Transaktionspreisgestaltung. Dieses Modell verknüpft die Anbietereinnahmen mit der Kunden-Onboarding-Aktivität und kann die Wechselkosten erhöhen, nachdem eine Plattform eingebettet ist. In der Branche für Datenbank- und Identitätsnetzwerk-Verifizierung können Einzelanbieter unter Preisdruck geraten, wenn breite Plattformen einzelne Prüfungstypen in ein einziges Angebot bündeln.
Nach Verifizierungsmethode:
Digitale Nachweise erhöhen die Bedeutung von StandardsDatenbank- und Datenverifizierung hielt im Jahr 2026 die größte Position im Markt für Datenbank- und Identitätsnetzwerk-Verifizierung. Sie fungiert als Echtzeit-Abgleichsschicht gegenüber staatlichen und kommerziellen Datensätzen, entweder als erster Schritt oder parallel zu Dokumenten- und biometrischen Prüfungen. Die Dokumentenverifizierung bleibt wichtig, wo maßgebliche Datenquellen begrenzt sind oder ein Originaldokument geprüft werden muss. Die biometrische Verifizierung fügt Lebenderkennungs- und Gesichtsabgleichskontrollen hinzu, die bei der Erkennung von Identitätsdiebstahl helfen können. Nicht-biometrische Signale, einschließlich Telefonintelligenz und wissensbasierter Prüfungen, werden häufiger zur Unterstützung der kontinuierlichen Überwachung als zur eigenständigen Identitätsfeststellung eingesetzt.
Die Verifizierung digitaler Identitäten und verifizierbarer Nachweise wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen. Das W3C veröffentlichte Verifiable Credentials 2.0 am 15. Mai 2025 als formalen Webstandard. Die Spezifikation unterstützt Nachweise, die in einem maschinenlesbaren Format ausgedrückt, ausgetauscht und verifiziert werden können. OpenID Foundation-Konformitätstests für OpenID4VP und OpenID4VCI sind zur Selbstzertifizierung verfügbar. Die Standards geben nationalen Wallet-Programmen und Anbietern aus dem privaten Sektor einen klareren Weg zur Interoperabilität. Anbieter, die konforme Nachweisabläufe vor großen Wallet-Einführungen etablieren, sind möglicherweise besser vorbereitet, wenn die Unternehmensnachfrage steigt.
Nach Bereitstellung:
Cloud behält die größte Rolle, während Hybrid lokale Vorschriften unterstütztDie Cloud-Bereitstellung machte im Jahr 2026 69,29 % der Marktgröße für Datenbank- und Identitätsnetzwerk-Verifizierung aus. API-first-Bereitstellung spricht Fintech- und Plattformkäufer an, die eine schnelle Integration, zentralisierte Updates und skalierbare Prüfprotokolle benötigen. Cloud-Plattformen können auch Regeln und Risikomodelle aktualisieren, ohne dass Kundenteams neue Versionen lokal installieren müssen. Diese Funktionen sind nützlich, wenn ein Anbieter mehrere Kundenkanäle bedient oder in neue Regionen expandiert. Verwaltete Cloud-Bereitstellung kann daher den Betriebsaufwand für die Aufrechterhaltung eines Verifizierungsprogramms reduzieren.
On-Premises-Bereitstellung bleibt relevant, wo Regierungsbehörden oder Finanzzentren eine lokale Verarbeitung sensibler Identitätsdaten erfordern. Hybride Bereitstellung wird für multinationale Organisationen nützlicher, die lokale Verarbeitung benötigen und gleichzeitig gemeinsame Betrugsmodelle und globale Workflow-Tools nutzen. Diese Konfiguration kann Datenspeicherungspflichten erfüllen, ohne dass jede Funktion länderspezifisch neu aufgebaut werden muss. Sumsub erklärte 2026, dass seine Vertrauensinfrastruktur mehr als 4.000 globale Kunden bediente, was den Bedarf an flexiblen Betriebsmodellen über Rechtsordnungen hinweg unterstreicht. Bereitstellungsflexibilität wird nun während der Beschaffung bewertet und nicht erst nach dem Kauf als technische Einstellung behandelt. In der Branche für Datenbank- und Identitätsnetzwerk-Verifizierung können Anbieter, die an ein einziges Bereitstellungsmodell gebunden sind, von Möglichkeiten ausgeschlossen werden, die lokale Kontrollen erfordern.
Nach Anwendung:
Eigentumstransparenz treibt die Nachfrage nach Unternehmensverifizierung anKunden-Onboarding und KYC machten im Jahr 2026 34,52 % der Marktgröße für Datenbank- und Identitätsnetzwerk-Verifizierung aus. Die Kontoeröffnung bleibt der primäre Punkt, an dem regulierte Unternehmen die Identität eines Kunden verifizieren müssen. Die Anwendung vereint Datenbankprüfungen, Dokumentenprüfung, biometrischen Abgleich, Sanktionsscreening und Fallmanagement. Ihre Bedeutung wird durch gesetzliche Pflichten im Rahmen der Geldwäschebekämpfungs- und Sorgfaltspflichtregeln aufrechterhalten. Organisationen nutzen diese Kontrollen auch, um Reibungsverluste zu reduzieren, indem legitime Kunden schneller genehmigt werden, wenn vertrauenswürdige Daten verfügbar sind.
Know Your Business und wirtschaftliches Eigentum werden bis 2032 voraussichtlich mit einer CAGR von 12,05 % wachsen. FinCEN erließ eine vorläufige endgültige Regel zur Meldung von Informationen zum wirtschaftlichen Eigentum, die am 26. März 2025 in Kraft trat. Trulioo startete im Juli 2026 seinen UBO Discovery Agent, um die Kartierung von Strukturen des wirtschaftlichen Eigentums über mehrere Rechtsordnungen hinweg zu automatisieren. Geldwäschebekämpfungs- und Sanktionsscreening wird auch unmittelbarer, da Zahlungen schneller abgewickelt werden. Kontowiederherstellung und Authentifizierung gewinnen an Aufmerksamkeit, da Kontoübernahmen nach einer ursprünglich gültigen Onboarding-Entscheidung auftreten können. Betrugsprävention und Transaktionsüberwachung werden zunehmend in denselben Identitäts-Stack integriert, da laufende Signale periodische Überprüfungen ersetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
BFSI behält die größte AusgabenbasisBFSI machte im Jahr 2026 38,22 % der Marktgröße für Datenbank- und Identitätsnetzwerk-Verifizierung aus. Banken, Versicherer, Zahlungsanbieter und andere Finanzunternehmen unterliegen überschneidenden KYC-, Geldwäschebekämpfungs- und Sorgfaltspflichten gegenüber Kunden. Ihre Exposition gegenüber Kontoübernahmen, Zahlungsbetrug und synthetischem Identitätsbetrug unterstützt Ausgaben sowohl beim Onboarding als auch nach der Kontoeröffnung. Entrust stellte fest, dass Kontoübernahmen 55 % der digitalen Banking-Vorfälle ausmachten und dass 82 % des zahlungsbezogenen Betrugs während der Authentifizierung konzentriert war. Dies macht die kontinuierliche Verifizierung für Käufer aus dem Finanzdienstleistungsbereich wertvoller.
Der Regierungs- und öffentliche Sektor wird bis 2032 voraussichtlich mit einer CAGR von 11,98 % wachsen. Öffentliche Dienste benötigen zuverlässige Identitätsprüfung für Sozialleistungszahlungen, Bürgerzugang und die sichere Nutzung digitaler Regierungssysteme. Die US General Services Administration hat Login.gov weiterhin als gemeinsamen Anmeldedienst für Regierungsbehörden betrieben. Einzelhandels- und E-Commerce-Nutzer übernehmen Identitätsprüfungen für altersbeschränkte Käufe, Rückgabebetrug und Marktplatzkontrollen. Telekommunikationsanbieter können Geräte-, Mobilfunknummer- und SIM-bezogene Signale als sekundäre Kontrollen liefern. Gesundheitswesen, Versicherungen, Gaming und Sharing-Economy-Plattformen benötigen ebenfalls skalierbare Identitätssicherung, da digitale Interaktionen zunehmen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 die größte Position im Markt für Datenbank- und Identitätsnetzwerk-Verifizierung. Die Region weist eine hohe Konzentration von Finanzinstituten, auf Identität ausgerichteten Technologieunternehmen und digitalen Plattformunternehmen auf. US-amerikanische Bundesbehördenleitlinien vom 8. September 2026 klärten die potenzielle Nutzung mobiler Führerscheine und verifizierbarer digitaler Nachweise in Kundenkennzeichnungsprogrammen. Dies gibt regulierten Käufern einen klareren Weg für das Onboarding digitaler Nachweise. Trulioo erklärte, dass es 2025 mehr als 20 Millionen Verifizierungstransaktionen für US-Kunden verarbeitete.
Europa hat einen starken regulatorischen Grund, seine Identitätsinfrastruktur zu modernisieren. Die eIDAS-2.0-Verordnung bildet die Grundlage für Europäische Digitalidentitäts-Wallets, während die Geldwäschebekämpfungsverordnung die Anforderungen für verpflichtete Unternehmen harmonisiert. Veriff erhielt im Februar 2026 eine Zertifizierung im Rahmen des britischen Rahmens für digitale Identität und Attribute. Deutschland, das Vereinigte Königreich und Frankreich bleiben wichtige Umsatzzentren, da sie große Finanzsektoren mit aktiven digitalen Identitätsprogrammen verbinden. Italien, Spanien und die nordischen Märkte werden voraussichtlich an Bedeutung gewinnen, wenn Wallet-Programme breiter eingesetzt werden. Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung in Europa belohnt daher Anbieter, die die Einhaltung von Standards und regionale Abdeckung nachweisen können.
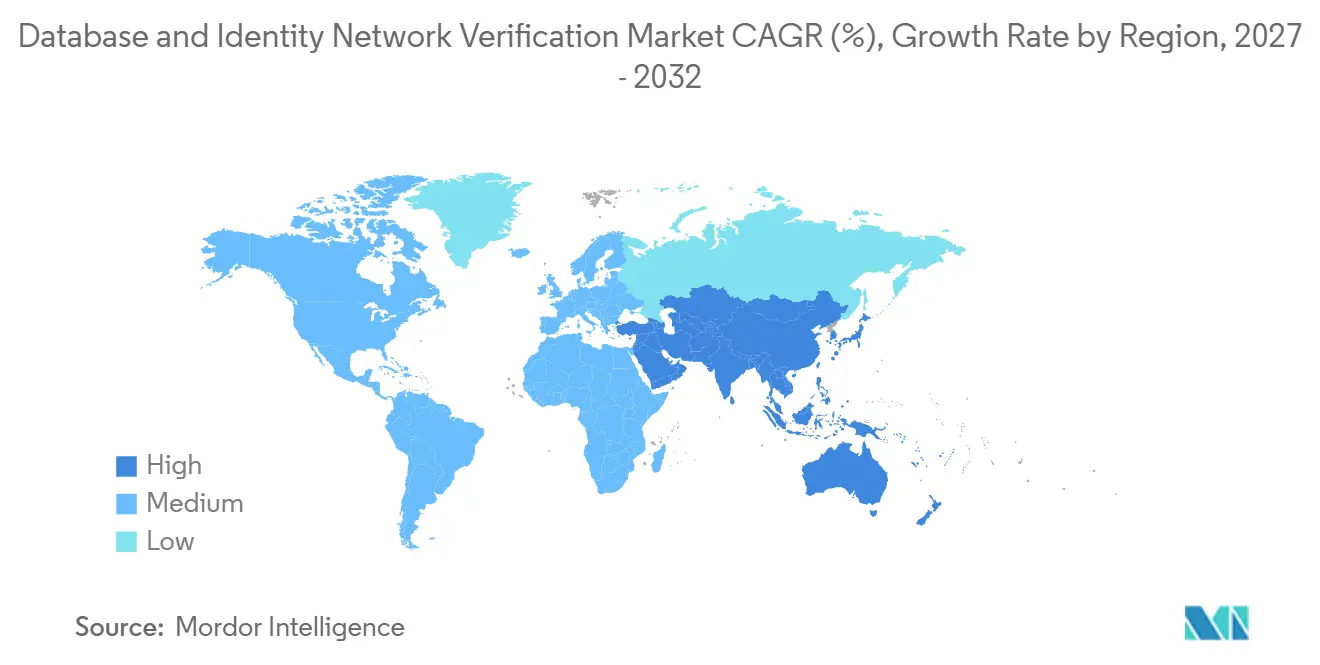
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen. Staatliche E-ID-Programme, Mobile-First-Finanzierung und schnelle Zahlungssysteme schaffen ein hochvolumiges Umfeld für den Datenbankabgleich. Indiens DigiLocker und Zahlungsinfrastruktur zeigen das Ausmaß digitaler Identitätsinteraktionen in der Region. Jumio startete selfie.DONE im asiatisch-pazifischen Raum im September 2026 und berichtete von einer 20-prozentigen Steigerung der Verifizierungsabschlussraten, wobei bis zu 60 % der Nutzer sich ohne erneutes Scannen von Dokumenten authentifizieren konnten. Der Nahe Osten wird durch Digitalisierung und Fintech-Lizenzierung unterstützt, obwohl lokale Datenvorschriften die Bereitstellungsentscheidungen beeinflussen. Afrika hat Potenzial durch Mobile Money, aber die Registerqualität kann die Genauigkeit einschränken. Südamerika wird von Brasiliens digitaler Finanzaktivität angeführt, und Veriff eröffnete im Mai 2025 einen Hauptsitz in São Paulo, nachdem es 2024 ein 2,5-faches Wachstum des Geschäftsvolumens in der Region gemeldet hatte.
Wettbewerbslandschaft
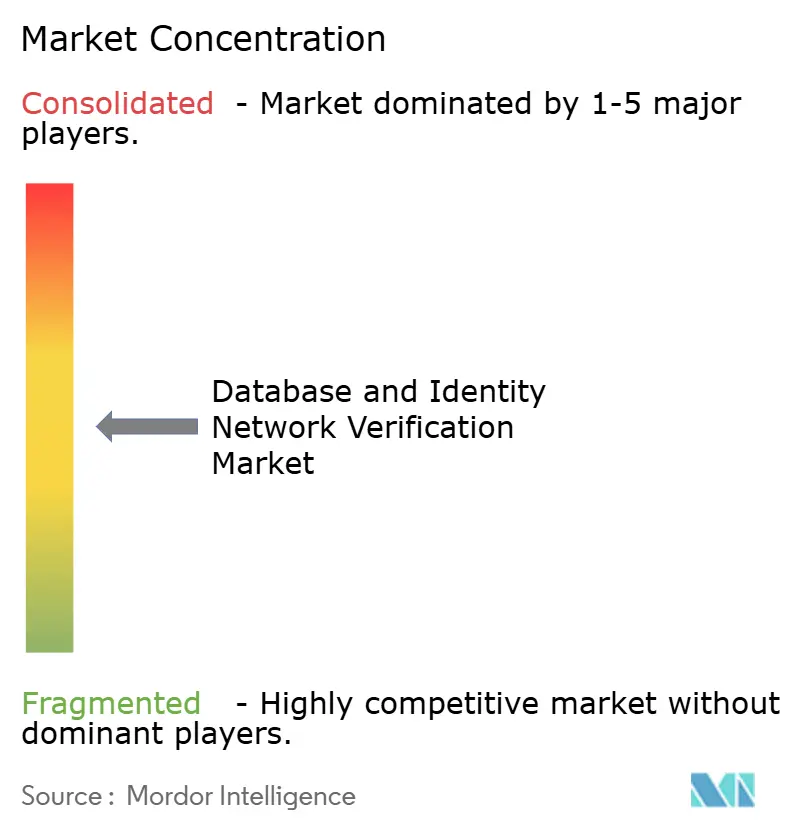
Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung ist mäßig fragmentiert. Trulioo, Jumio, Socure und Veriff konkurrieren als breite globale Plattformen, während iDenfy, PXL Vision, Innovatrics und AuthenticID zu den spezialisierten Anbietern gehören. Käufer legen mehr Gewicht auf die Reichweite des Datennetzwerks eines Anbieters, die Orchestrierungsfähigkeit und die Fähigkeit, den gesamten Lebenszyklus der Kundenidentität zu verwalten. Jumio gab im Juni 2026 bekannt, dass es die Akzeptanz digitaler IDs in mehr als 60 Ländern und Territorien über eine einzige Trinsic-Integration unterstützen kann. Dieser Schritt verdeutlicht den Wert der Reduzierung länderspezifischer Integrationsarbeit für multinationale Kunden.
Plattformanbieter erweitern ihr Angebot über eine anfängliche Dokument- oder Datenbankprüfung hinaus auf Betrugsprävention, Authentifizierung, Überwachung und Unternehmensverifizierung. Socure erwarb Fravity im August 2026 und erhielt 156 Millionen USD an Wachstumsfinanzierung, wodurch sein Fokus auf Betrugsermittlung nach der Übernahme ausgeweitet wurde. Veriff erhielt im April 2026 die FIDO Alliance-Zertifizierung für Full Auto IDV, was seine Interoperabilitätsposition für regulierte Unternehmenskäufer stärkte. Trulioo führte im Oktober 2025 auch erweiterte Identitätsfunktionen ein, die biometrische Authentifizierung, KYB-Intelligenz und Unternehmensüberwachung kombinierten. Diese Schritte zeigen, warum die Leistung einzelner Prüfungen allein für große Beschaffungsprogramme nicht mehr ausreicht.
Datenbankschicht-Betrugsexperten wie SentiLink und Prove Identity bleiben relevant, da Register- und Kreditsignale synthetische Identitätsmuster erkennen können, die biometrische Kontrollen allein möglicherweise nicht erkennen. Wiederverwendbare Identität und grenzüberschreitende Verifizierung des wirtschaftlichen Eigentums bleiben Bereiche, in denen Anbieter nach vollständigeren, interoperableren Angeboten suchen. Sumsub positionierte sein Angebot 2026 als KI-gestützte Vertrauensinfrastruktur neu, die Verifizierung, Betrugsprävention, Transaktionsüberwachung und Compliance-Workflows verbindet.[3] Der Wettbewerb wird voraussichtlich aktiv bleiben, da regionaler Registerzugang, Standardszertifizierungen und Datenlokalisierungsfähigkeiten unter den Anbietern erheblich variieren. Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung begünstigt Unternehmen, die globale Reichweite mit lokalen Datenkontrollen kombinieren können. Er lässt auch Raum für Spezialisten, die hochwertige Probleme in einem bestimmten Betrugstyp, einer Verifizierungsmethode oder einer Geografie lösen.
Branchenführer im Bereich Datenbank- und Identitätsnetzwerk-Verifizierung
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Sumsub Inc.
-
Socure, Inc.
-
Jumio Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenbank- und Identitätsnetzwerk-Verifizierung Unternehmen in diesem Bericht
- Trulioo Information Services Inc.
- Veriff OÜ
- Sumsub Inc.
- Persona Identities, Inc.
- Socure, Inc.
- Jumio Corporation
- AU10TIX Ltd.
- Mitek Systems, Inc.
- IDnow GmbH
- Signicat AS
- ID.me, Inc.
- Incode Technologies, Inc.
- Regula Forensics Inc.
- Innovatrics, s.r.o.
- iDenfy UAB
- PXL Vision AG
- Shufti Pro Ltd.
- HyperVerge, Inc.
- AuthenticID, Inc.
- Facephi Biometria, S.A.
- Yoti Ltd.
- SentiLink, Inc.
- PROVE IDENTITY, INC.
- Intellicheck, Inc.
Neueste Industrielle Entwicklungen in Markt für Datenbank- und Identitätsnetzwerk-Verifizierung
- Oktober 2026: Trulioo ging eine Partnerschaft mit Fiserv ein, um Identitäts- und Unternehmensverifizierung für das Onboarding und die Zeichnung von Händlern auf internationalen Märkten über einen einzigen Integrationspunkt bereitzustellen, was eine konsistente Verifizierung über mehrere Rechtsordnungen hinweg ermöglicht, ohne dass marktspezifische Prozessneuerstellungen erforderlich sind. Die Partnerschaft erweitert die Verifizierungsabdeckung von Trulioo auf das globale Händlerverarbeitungsnetzwerk von Fiserv und unterstreicht den Trend zur Unternehmenskonsolidierung von Identitäts- und Zahlungsinfrastruktur unter weniger Anbieterbeziehungen.
- September 2026: Jumio schloss am 28. September 2026 den weltweiten Rollout von selfie.DONE in der EMEA-Region ab und erreichte damit eine vollständige globale Bereitstellungsabdeckung nach sequenziellen Einführungen in Südamerika, Nordamerika und dem asiatisch-pazifischen Raum. Die wiederverwendbare Identitätslösung ermöglicht es Nutzern, die zuvor über Jumios globalen Identitätsgraphen verifiziert wurden, sich bei nachfolgenden Interaktionen nur mit einem Selfie zu authentifizieren, wodurch die Anforderungen an das erneute Scannen von Dokumenten und Verifizierungsreibungsverluste im großen Maßstab reduziert werden.
- August 2026: Socure erhielt 156 Millionen USD an strategischer Wachstumsfinanzierung und erwarb am 27. August 2026 Fravity, eine agentische KI-Plattform für Betrugsermittlung. Die Transaktion erweiterte Socures Vorstoß in das KI-gesteuerte Risikomanagement nach dem Onboarding und etablierte eine Bewertung von 5,2 Milliarden USD.
- Juni 2026: Jumio wurde der erste Anbieter von Identitätsintelligenz, der die Akzeptanz digitaler IDs in mehr als 60 Ländern und Territorien über eine einzige Integration mit dem Nachweisgateway Trinsic ermöglichte. Die Vereinbarung unterstützt eIDAS-konforme digitale IDs in fast 20 EU-Ländern, ohne dass separate Anbieterbeziehungen oder länderspezifische Akkreditierungen für Kunden erforderlich sind.
Globaler Berichtsumfang für den Markt für Datenbank- und Identitätsnetzwerk-Verifizierung
Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung bezieht sich auf den Markt für Softwarelösungen und Dienstleistungen, die Datenbankeinträge validieren, persönliche und geschäftliche Identitäten verifizieren, Identitätsdokumente und biometrische Merkmale authentifizieren sowie die Genauigkeit, Legitimität und Vertrauenswürdigkeit digitaler Identitäten in vernetzten Systemen und Netzwerken sicherstellen.
Der Bericht zur Datenbank- und Identitätsnetzwerk-Verifizierung ist segmentiert nach Angebot (Lösungen und Dienstleistungen), Verifizierungsmethode (Datenbank- und Datenverifizierung, Dokumentenverifizierung, biometrische Verifizierung, nicht-biometrische Verifizierung und Verifizierung digitaler Identitäten und verifizierbarer Nachweise), Bereitstellung (Cloud, On-Premises und Hybrid), Anwendung (Kunden-Onboarding und KYC, Know Your Business und wirtschaftliches Eigentum, Geldwäschebekämpfungs- und Sanktionsscreening, Kontowiederherstellung und Authentifizierung, Betrugsprävention und Transaktionsüberwachung sowie Verifizierung von Mitarbeiter- und Bürgeridentitäten), Endnutzer (BFSI, Regierung und öffentlicher Sektor, Einzelhandel und E-Commerce, Telekommunikation, Gesundheitswesen und Versicherungen sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Datenbank- und Datenverifizierung |
| Dokumentenverifizierung |
| Biometrische Verifizierung |
| Nicht-biometrische Verifizierung |
| Verifizierung digitaler Identitäten und verifizierbarer Nachweise |
| Cloud |
| On-Premises |
| Hybrid |
| Kunden-Onboarding und KYC |
| Know Your Business und wirtschaftliches Eigentum |
| Geldwäschebekämpfungs- und Sanktionsscreening |
| Kontowiederherstellung und Authentifizierung |
| Betrugsprävention und Transaktionsüberwachung |
| Verifizierung von Mitarbeiter- und Bürgeridentitäten |
| BFSI |
| Regierung und öffentlicher Sektor |
| Einzelhandel und E-Commerce |
| Telekommunikation |
| Gesundheitswesen und Versicherungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | Lösungen | |
| Dienstleistungen | ||
| Nach Verifizierungsmethode | Datenbank- und Datenverifizierung | |
| Dokumentenverifizierung | ||
| Biometrische Verifizierung | ||
| Nicht-biometrische Verifizierung | ||
| Verifizierung digitaler Identitäten und verifizierbarer Nachweise | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Kunden-Onboarding und KYC | |
| Know Your Business und wirtschaftliches Eigentum | ||
| Geldwäschebekämpfungs- und Sanktionsscreening | ||
| Kontowiederherstellung und Authentifizierung | ||
| Betrugsprävention und Transaktionsüberwachung | ||
| Verifizierung von Mitarbeiter- und Bürgeridentitäten | ||
| Nach Endnutzer | BFSI | |
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und E-Commerce | ||
| Telekommunikation | ||
| Gesundheitswesen und Versicherungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung?
Der Markt für Datenbank- und Identitätsnetzwerk-Verifizierung wird voraussichtlich von 3,28 Milliarden USD im Jahr 2026 auf 6,17 Milliarden USD bis 2032 wachsen, mit einer CAGR von 10,85 % von 2027 bis 2032.
Was treibt die Nachfrage nach Datenbank- und Identitätsnetzwerk-Verifizierung an?
Betrugsrisiken, digitales Onboarding, Zahlungswachstum sowie KYC- und Geldwäschebekämpfungspflichten unterstützen die Akzeptanz.
Welches Bereitstellungsmodell hat die führende Position?
Die Cloud-Bereitstellung hielt im Jahr 2026 einen Anteil von 69,29 %, da API-basierte Bereitstellung eine schnelle Integration und zentralisierte Compliance-Updates unterstützt.
Welche Anwendung wächst am schnellsten?
Know Your Business und wirtschaftliches Eigentum werden bis 2032 voraussichtlich mit einer CAGR von 12,05 % wachsen.
Welcher Endnutzer hat die größte Ausgabenposition?
BFSI hielt im Jahr 2026 einen Anteil von 38,22 % aufgrund seiner KYC-, Geldwäschebekämpfungs- und Sorgfaltspflichtanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen, unterstützt durch E-ID-Systeme, Mobile Finance und digitale Zahlungen.