
Tamanho e Participação do Mercado de Bijuterias
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 65.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 84.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.49 % |
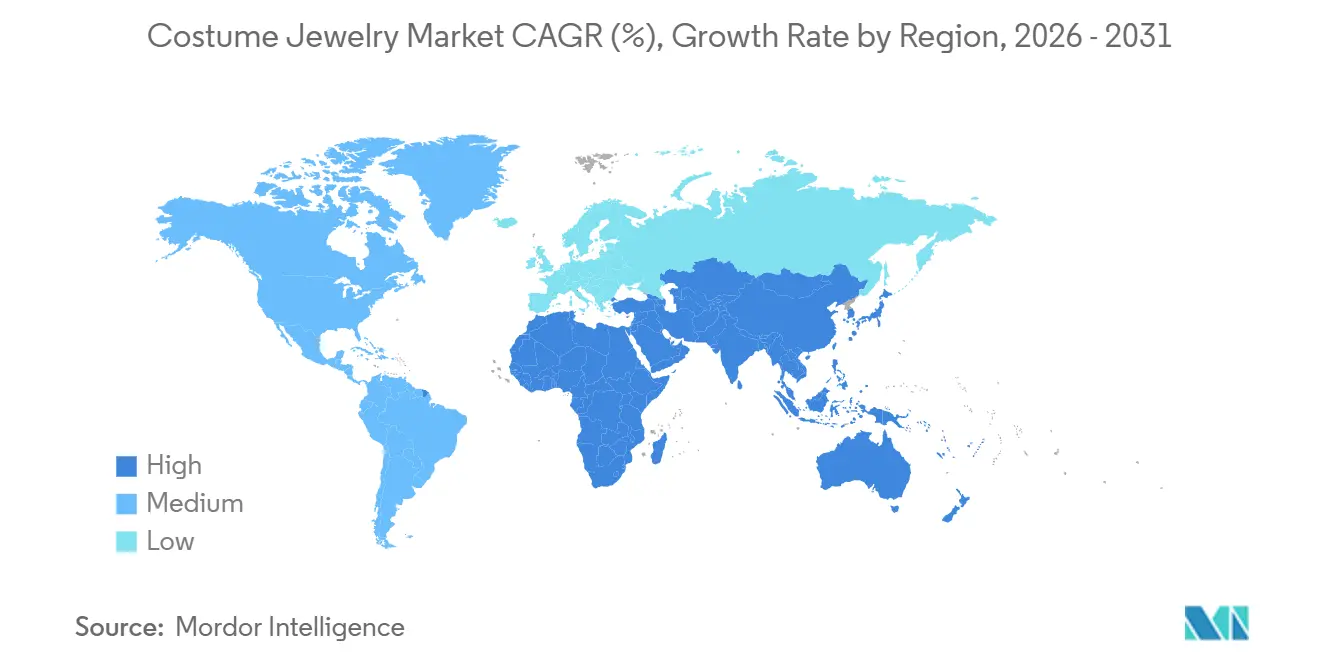
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
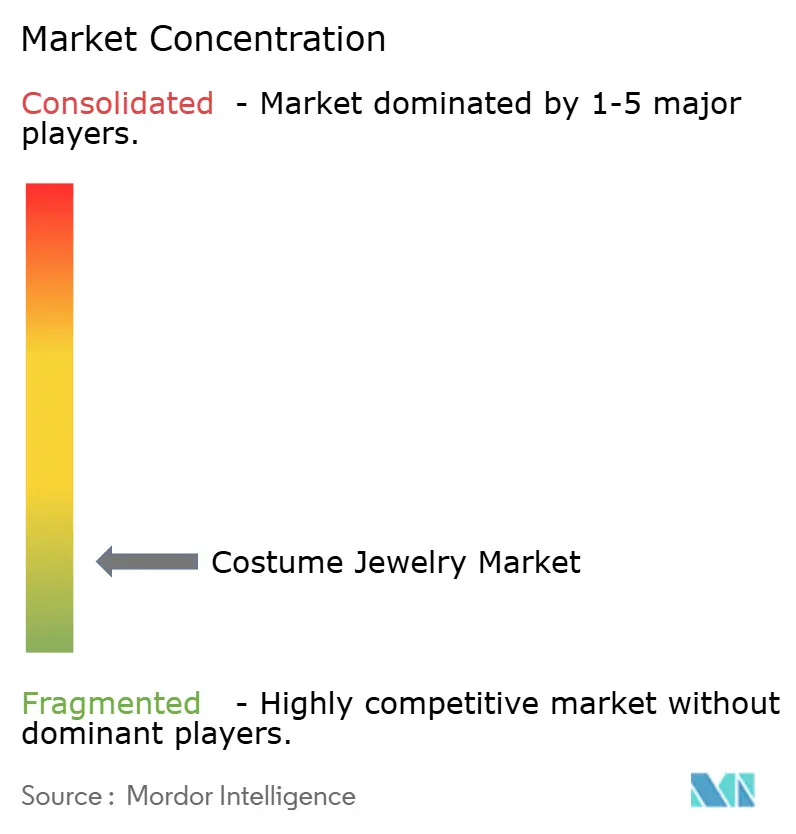
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bijuterias por Mordor Intelligence
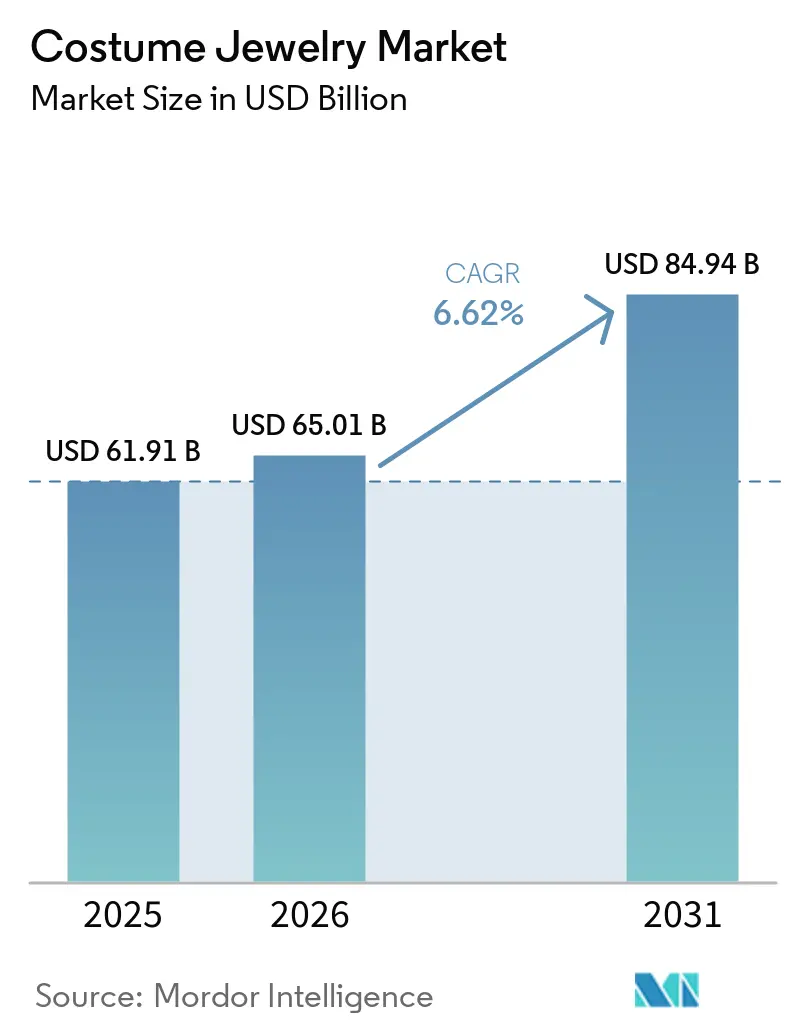
O mercado de bijuterias foi avaliado em 61,91 bilhões de USD em 2025, com projeção de crescimento para 65,01 bilhões de USD em 2026, e expectativa de atingir 84,94 bilhões de USD até 2031, registrando um CAGR de 5,49% durante 2026–2031. Esse crescimento evidencia uma mudança nas preferências dos consumidores, com acessibilidade de preços e adaptabilidade às tendências ganhando prioridade sobre o prestígio tradicional associado às joias finas. Essa tendência é particularmente evidente entre os consumidores da Geração Z e millennials, que enxergam os acessórios como itens de moda descartáveis, e não como investimentos de longo prazo. A influência das redes sociais reduziu significativamente os ciclos de tendências de 6 a 12 meses para apenas 2 a 4 semanas, levando as marcas a adotar processos ágeis de design e fabricação que priorizam materiais de baixo custo e prototipagem rápida. A região Ásia-Pacífico liderou o mercado com uma participação de 36,40% em 2025, enquanto a região do Oriente Médio e África deve registrar o crescimento mais rápido, com um CAGR de 8,01%. Esse crescimento é impulsionado pelo aumento da renda disponível e pela maior aceitação cultural de joias de destaque em países como os Emirados Árabes Unidos e a Arábia Saudita.
Principais Conclusões do Relatório
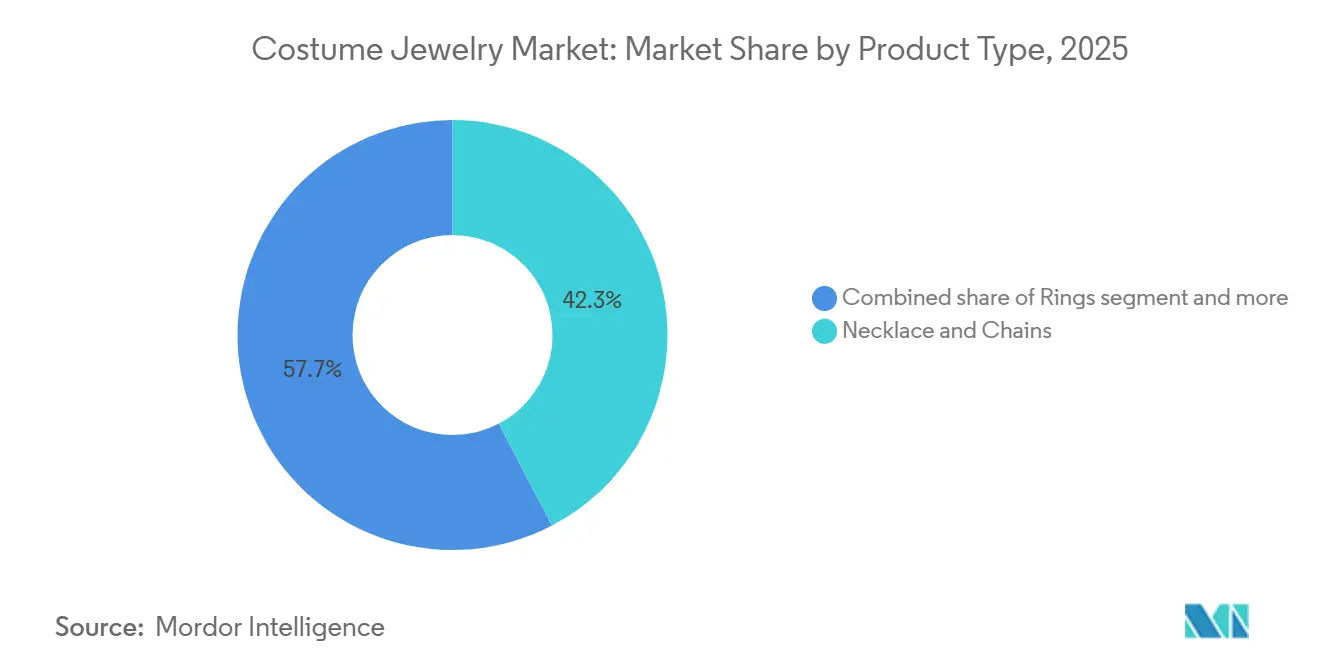
- Por tipo de produto, colares e correntes lideraram com uma participação de receita de 42,34% no mercado de bijuterias em 2025; os anéis devem registrar o CAGR mais rápido de 6,21% até 2031.
- Por material, os itens de base metálica responderam por 35,18% da receita de 2025, enquanto as peças de vidro e cristal devem crescer a um CAGR de 7,32% ao longo de 2026-2031.
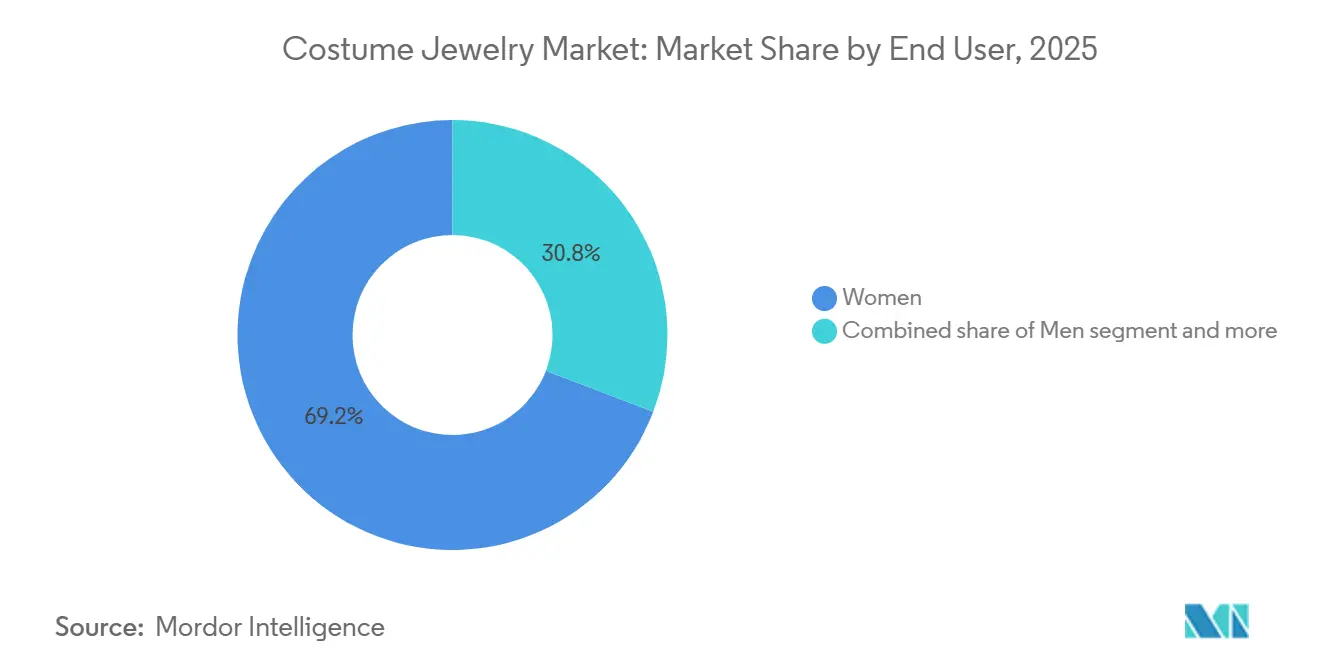
- Por usuário final, as mulheres representaram 69,19% do consumo de 2025; as joias masculinas avançam a um CAGR de 6,56% até 2031.
- Por canal de distribuição, as lojas físicas mantiveram uma participação de 84,15% no mercado de bijuterias em 2025, mas os canais online devem se expandir a um CAGR de 7,81% até 2031.
- Por geografia, a Ásia-Pacífico capturou 36,40% da participação do mercado de bijuterias em 2025; a região do Oriente Médio e África deve registrar o CAGR mais rápido de 7,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade em comparação com joias finas | +1.2% | Global, com efeito pronunciado na Ásia-Pacífico e na América Latina | Médio prazo (2 a 4 anos) |
| Moda rápida e consumo orientado por tendências | +1.0% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Influência crescente das redes sociais e influenciadores de moda | +0.9% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Adoção de impressão 3D em pequenas tiragens para peças personalizadas em massa | +0.6% | América do Norte, Europa e polos selecionados da Ásia-Pacífico (China, Japão, Coreia do Sul) | Médio prazo (2 a 4 anos) |
| Ascensão das joias sem gênero/unissex | +0.5% | América do Norte, Europa, com tração emergente no Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Inovação em design e versatilidade de materiais | +0.7% | Global, com concentração de pesquisa e desenvolvimento na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Acessibilidade em comparação com joias finas
Os consumidores conscientes de preços enxergam as bijuterias como uma forma de gerenciar a incerteza econômica, direcionando os gastos discricionários para itens que oferecem apelo estético sem o compromisso financeiro dos metais preciosos. Essa abordagem se alinha à economia da moda rápida, onde custos unitários abaixo de 50 USD incentivam a experimentação de tendências sem preocupações financeiras significativas. As bijuterias oferecem aos consumidores a flexibilidade de se manterem atualizados com as tendências em constante mudança sem as implicações financeiras de longo prazo associadas às joias finas. O uso de diamantes cultivados em laboratório e metais reciclados reduz ainda mais a diferença de preço com as joias finas, permitindo que as marcas de bijuterias ofereçam estéticas semelhantes às de pedras preciosas a um custo menor. Esses materiais não apenas reduzem os custos de produção, mas também atendem à crescente demanda dos consumidores por produtos sustentáveis e de origem ética. Isso se alinha às preferências de 78% dos consumidores norte-americanos que priorizam a origem ética em suas decisões de compra, refletindo uma mudança mais ampla em direção ao consumo responsável.
Moda rápida e consumo orientado por tendências
A moda rápida e o consumo orientado por tendências atuam como principais fatores estruturais do mercado global de bijuterias, ao encurtar os ciclos da moda e acelerar a taxa com que os consumidores atualizam seu estilo pessoal. À medida que as marcas de vestuário replicam rapidamente as tendências das passarelas e das redes sociais, os consumidores buscam cada vez mais acessórios complementares para completar seus looks, posicionando as bijuterias como um componente acessível e essencial dos guarda-roupas de moda rápida. A rápida disseminação de tendências por plataformas como TikTok e Instagram reduz ainda mais o tempo entre o surgimento de uma tendência e sua adoção em massa, promovendo compras frequentes e impulsivas em detrimento de compras ocasionais. Dados do setor indicam que as marcas de moda rápida lançam novas coleções com frequência, dependendo fortemente da replicação de tendências e de ciclos de produção acelerados. Isso cria um ambiente de consumo em que a novidade e a imediatidade dominam o comportamento de compra. Consequentemente, a demanda torna-se altamente responsiva aos ciclos de tendências, com as decisões de compra sendo mais influenciadas pela estética, pela cultura dos influenciadores e pela validação social do que pela durabilidade ou pelo valor intrínseco, sustentando o crescimento de volume no mercado de bijuterias.
Influência crescente das redes sociais e influenciadores de moda
A crescente influência das redes sociais e dos influenciadores de moda é um fator significativo do mercado global de bijuterias. As plataformas digitais moldam cada vez mais a forma como os consumidores descobrem, avaliam e adotam tendências de joias. Em regiões com alta penetração de redes sociais, como a Coreia do Sul, onde, em 2024, aproximadamente 45,8% dos entrevistados identificaram o Instagram como a plataforma mais utilizada, a exposição dos consumidores a conteúdo de moda é tanto concentrada quanto contínua [1]. Essa maior exposição reforça a consciência sobre tendências e acelera os ciclos de compra. Tal ambiente permite que as marcas utilizem o marketing de influenciadores, o conteúdo gerado por usuários e o engajamento em tempo real para aumentar a visibilidade e impulsionar as conversões, especialmente para produtos acessíveis e sensíveis a tendências, como as bijuterias. Além disso, as redes sociais criam um ciclo de retroalimentação de personalização, validação e engajamento recorrente, que fortalece a retenção de clientes e o valor ao longo do tempo. As marcas que combinam narrativa digital com ofertas de produtos personalizáveis se beneficiam dessa dinâmica. Por exemplo, o sistema modular de charms da Pandora ilustra como a personalização, aliada ao compartilhamento social, pode sustentar o engajamento dos clientes. Em 2025, 41% dos compradores da Pandora retornaram dentro de 90 dias, destacando a eficácia dessa abordagem [2]. O conteúdo gerado por usuários que exibe escolhas individuais de estilo não apenas amplia o alcance da marca, mas também serve como prova social, reduzindo a hesitação na compra e incentivando a experimentação.
Adoção de impressão 3D em pequenas tiragens para peças personalizadas em massa
A adoção da impressão 3D em pequenas tiragens está se tornando um fator significativo no mercado global de bijuterias, possibilitando uma produção altamente flexível e sob demanda de designs. Essa tecnologia permite iterações rápidas para se adaptar às mudanças nas preferências dos consumidores. Ao contrário da fabricação tradicional, que normalmente exige grandes lotes de produção e longos prazos de entrega, a manufatura aditiva permite que marcas e designers independentes produzam pequenas tiragens ou até peças únicas de forma economicamente viável. Essa abordagem se alinha à natureza acelerada das tendências de moda, onde os estilos podem ganhar e perder popularidade rapidamente. Consequentemente, a impressão 3D minimiza os riscos de estoque, encurta os ciclos de desenvolvimento de produtos e permite que os fabricantes respondam prontamente a tendências de nicho e microssegmentos dentro do mercado de bijuterias. Além disso, a impressão 3D atende à crescente demanda por personalização e customização em massa, que são cada vez mais centrais nas expectativas dos consumidores de acessórios de moda. Os consumidores buscam peças únicas e diferenciadas que reflitam suas identidades individuais, em vez de designs produzidos em massa. A manufatura aditiva suporta a customização em escala sem aumentar significativamente a complexidade da produção, atendendo efetivamente a essas preferências em evolução dos consumidores.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de commodities de metais base comprimindo margens | -0.8% | Global, com impacto agudo nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proliferação de falsificações baratas diluindo o valor da marca | -0.6% | Global, concentrado em canais de comércio eletrônico e fornecimento no Extremo Oriente Asiático | Médio prazo (2 a 4 anos) |
| Percepção de menor qualidade e durabilidade | -0.4% | Global, mais forte em mercados maduros (América do Norte, Europa) | Longo prazo (≥ 4 anos) |
| Sensibilidade cutânea e preocupações com a saúde | -0.3% | Europa (conformidade com REACH), América do Norte (Proposição 65 da Califórnia), emergente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços de commodities de metais base comprimindo margens
As flutuações nos preços das commodities de metais base representam uma restrição significativa para o mercado global de bijuterias, pois metais como latão, cobre, aço e níquel continuam sendo fundamentais na fabricação de peças acessíveis. Interrupções na cadeia de suprimentos, decorrentes de tensões geopolíticas, operações de mineração e mudanças tarifárias, geram aumentos de custos, reduzindo as margens de fabricantes e varejistas. De acordo com o Banco Mundial, em novembro de 2024, o preço médio mensal do cobre atingiu mais de 9.000 USD por tonelada métrica, aumentando em relação a 8.000 USD por tonelada métrica em novembro de 2023, impactando os custos de produção dos fabricantes que utilizam ligas à base de cobre em seus designs Dados de Preços de Commodities do Banco Mundial (The Pink Sheet), worldbank.org">[3]. Essas condições de mercado exigem que os fabricantes implementem estratégias de gestão de custos: absorvendo despesas com materiais, ajustando os preços ao consumidor ou selecionando materiais alternativos. Varejistas de joias de moda rápida como Claire's e H&M, que operam com margens reduzidas, sofrem impactos diretos nos lucros com as variações de preços. Os aumentos de custos afetam os acordos de fornecimento e os cronogramas de produção, limitando a capacidade de resposta do mercado. Como resultado, a gestão do risco de preços de metais base tornou-se um requisito estratégico, com empresas implementando estratégias de hedge e diversificação de materiais para manter a estabilidade operacional no mercado.
Proliferação de falsificações baratas diluindo o valor da marca
O mercado global de bijuterias enfrenta desafios operacionais devido à crescente prevalência de produtos falsificados de baixo custo, que minam o valor das marcas e corroem a confiança dos consumidores. Por exemplo, em junho de 2025, agentes alfandegários dos Estados Unidos interceptaram cinco remessas de joias falsificadas da Cartier e Van Cleef & Arpels avaliadas em 25 milhões de USD, evidenciando a escala dessas atividades não autorizadas. Operações temporárias de varejo online que encerram suas atividades após a conclusão das transações dificultam a fiscalização regulatória e os esforços de proteção ao consumidor. Além disso, a proliferação de plataformas de comércio eletrônico não registradas e o marketing em redes sociais facilitaram a distribuição de produtos falsificados, afetando negativamente os fluxos de receita de marcas estabelecidas como Swarovski e Chanel. A insatisfação dos consumidores com produtos falsificados gera avaliações negativas e diminui a confiança na categoria. Em resposta, os líderes de mercado estão adotando tecnologias de verificação, como sistemas de certificação em blockchain e embalagens com recursos de segurança aprimorados, além de formar parcerias com marketplaces digitais para melhorar os mecanismos de monitoramento e fiscalização. Apesar desses esforços, as operações de falsificação continuam representando riscos significativos para a sustentabilidade e a integridade do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Colares Lideram a CategoriaColares e correntes responderam por 42,34% da receita em 2025, destacando sua versatilidade e adequação como presentes. Espera-se que o subsegmento de anéis cresça a um CAGR de 6,21%, contribuindo para a expansão do tamanho do mercado de joias de moda entre 2026 e 2031. Os conjuntos de anéis empilháveis são particularmente populares entre os consumidores mais jovens devido à sua flexibilidade de sobreposição. Os brincos continuam sendo itens essenciais do dia a dia, enquanto correntes e pingentes se beneficiam das tendências de sobreposição influenciadas por vídeos de estilo de influenciadores nas redes sociais. Além disso, módulos com sensores inteligentes integrados a pingentes demonstram a fusão de acessórios com tecnologia vestível, criando novas oportunidades de valor.
Peças de joias transformáveis, como aquelas que podem ser convertidas de colares curtos em pulseiras de dupla volta, atendem à demanda dos consumidores por multifuncionalidade e expandem ainda mais o mercado de joias de moda. A impressão aditiva suporta lançamentos de produtos de nicho, permitindo que os designers experimentem formas inovadoras sem a necessidade de moldes caros. Correntes com elos geométricos sem distinção de gênero atraem um amplo público, reforçando temas de inclusividade. Lançamentos de edições limitadas vinculados a eventos da cultura pop criam uma sensação de escassez, impulsionando as vendas a preço cheio e sustentando as margens de lucro.

Por Material:
Dominância dos Metais Base Enfrenta Pressão da InovaçãoAs joias de base metálica detiveram a maior participação de mercado no mercado global de bijuterias, respondendo por 35,18% da receita total em 2025. Essa demanda é impulsionada pelas preferências dos consumidores por durabilidade e retenção de valor a longo prazo. As empresas estão expandindo seus portfólios de produtos combinando metais tradicionais com designs modernos para aumentar a penetração de mercado em diversos segmentos de clientes. Os fabricantes estão adotando tecnologias avançadas de revestimento e acabamentos hipoalergênicos para melhorar a qualidade dos produtos e a experiência do usuário. Além disso, o segmento está crescendo por meio de colaborações estratégicas com designers de moda e influenciadores, com o objetivo de manter a presença no mercado e aumentar o engajamento dos consumidores.
O segmento de joias de vidro e cristal deve crescer a um CAGR de 7,32% até 2031, impulsionado por avanços nas tecnologias de corte de facetas que imitam as propriedades das pedras preciosas naturais. A receita da Swarovski com diamantes sintéticos dobrou em 2024, refletindo a crescente aceitação do mercado por materiais alternativos nas linhas de produtos principais. Empresas como H&M e Zara estão utilizando materiais plásticos, acrílicos e de resina para agilizar os ciclos de produção, enquanto marcas como Wolf Circus e SOKO estão incorporando madeira reciclada, compósitos têxteis e polímeros de PLA de base biológica. Essas inovações de materiais estão expandindo as capacidades de fabricação ao mesmo tempo em que atendem à crescente demanda por produtos de joias sustentáveis e diferenciados.
Por Usuário Final:
Dominância Feminina Desafiada pelo Crescimento MasculinoAs mulheres representaram 69,19% das compras globais de bijuterias em 2025, refletindo padrões de compra estabelecidos e a ampla variedade de acessórios na moda feminina. Empresas como Claire's, Accessorize e BaubleBar mantêm seu foco principal nesse segmento por meio de coleções periódicas e parcerias estratégicas. O mercado está evoluindo à medida que empresas como Swarovski e H&M introduzem linhas de produtos sem distinção de gênero. Os varejistas implementam análise de dados para otimizar seus portfólios de produtos e iniciativas de marketing para consumidoras do sexo feminino, sustentando sua posição no mercado.
O segmento de joias masculinas apresenta substancial potencial de crescimento com um CAGR projetado de 6,56%. Essa expansão está correlacionada com o aumento da visibilidade no mercado por meio de figuras públicas masculinas usando pérolas, correntes e anéis de sinete. Empresas como Vitaly e Miansai estão desenvolvendo suas linhas de produtos masculinos e estabelecendo parcerias com marcas de streetwear para atender à crescente demanda do mercado. Os varejistas ampliaram seu estoque de joias masculinas e implementaram estratégias de varejo direcionadas. Marcas como Missoma oferecem designs sem distinção de gênero e minimalistas que se alinham às preferências dos consumidores da Geração Z e millennials por expressão individualizada por meio de compras de joias.
Por Canal de Distribuição:
A Transformação Digital se AceleraAs lojas de varejo físicas permaneceram como o canal de distribuição dominante para bijuterias em 2025, respondendo por 84,15% da receita total. Essa forte posição de mercado é atribuída à oportunidade de interação direta com o produto em varejistas estabelecidos como Swarovski, Claire's e Chanel. Essas lojas permitem que os clientes avaliem os produtos em primeira mão e recebam assistência profissional. Os varejistas mantêm sua participação de mercado por meio de demonstrações de produtos e consultorias no local, que são particularmente importantes para mercadorias elaboradas. Além disso, os principais varejistas estão aprimorando suas operações físicas oferecendo consultorias com agendamento prévio e realizando lançamentos de coleções. Os principais pontos de venda em mercados importantes integram as operações de vendas ao patrimônio histórico da empresa para fomentar a fidelidade dos clientes.
As vendas online de bijuterias devem crescer a uma taxa de crescimento anual composta (CAGR) de 7,81% até 2031. Varejistas de comércio eletrônico, como BaubleBar, estão aproveitando a tecnologia de realidade aumentada (RA) para possibilitar a visualização virtual de produtos. Além disso, participantes do mercado de luxo como LVMH estão adotando sistemas de blockchain para garantir a autenticação de produtos e facilitar as operações no mercado secundário. Plataformas de redes sociais, incluindo Instagram e TikTok, desempenham um papel significativo na promoção de produtos por meio de parcerias com influenciadores e ofertas por tempo limitado. Os principais participantes do mercado estão implementando estratégias de distribuição integradas que combinam os benefícios do varejo digital e físico, oferecendo serviços como ajustes de produtos, processos de devolução simplificados e opções de retirada na loja.
Análise Geográfica
Mercado de Bijuterias na Ásia-Pacífico
A Ásia-Pacífico manteve sua liderança no mercado de bijuterias, respondendo por 36,40% da receita global em 2025. Essa dominância é impulsionada pela infraestrutura de fornecedores bem estabelecida da China e pela crescente base de consumidores de renda média da Índia, que suportam a produção com boa relação custo-benefício e a adaptabilidade ao mercado. Além disso, as capacidades de fabricação e a expertise em design do Japão elevam os padrões de qualidade dos produtos regionais. O crescimento do comércio eletrônico e as estratégias de marketing direcionadas melhoram ainda mais a penetração no mercado. A urbanização, a evolução das preferências dos consumidores e as influências culturais continuam a sustentar o crescimento do mercado, atraindo fabricantes multinacionais e regionais.
Mercado de Bijuterias no Oriente Médio e África
Espera-se que a região do Oriente Médio e África registre o maior CAGR de 7,55% até 2031, impulsionado pelo aumento da participação feminina na força de trabalho e pelo crescente interesse dos consumidores em metais alternativos e designs contemporâneos. De acordo com a Autoridade Geral de Estatísticas (GASTAT), a taxa de participação feminina na força de trabalho da Arábia Saudita atingiu 36,2% no terceiro trimestre de 2024. As reformas no setor de varejo da Arábia Saudita expandiram os espaços comerciais e facilitaram a entrada de marcas internacionais. A crescente demanda por acessórios acessíveis entre os consumidores mais jovens e a expansão de varejistas globais estão remodelando a dinâmica competitiva. Além disso, a evolução das regulamentações e o aumento da penetração do mercado digital estão criando novas oportunidades de receita tanto para empresas estabelecidas quanto para novos entrantes.
Mercado de Bijuterias na América do Norte e Europa
A América do Norte e a Europa continuam sendo mercados críticos para segmentos premium e inovação em joias de moda. Essas regiões desenvolvidas abrigam marcas de luxo estabelecidas e empresas de comércio eletrônico que influenciam as práticas de sustentabilidade, a personalização de produtos e as operações de varejo multicanal. Nos Estados Unidos, as regulamentações de fiscalização aduaneira ajudam a reduzir as importações de produtos falsificados, protegendo os fabricantes autorizados e garantindo a qualidade do mercado. Na Europa, a demanda dos consumidores por materiais com certificação responsável obriga as empresas a fornecer documentação da cadeia de suprimentos e aumentar a transparência operacional. Ambas as regiões servem como principais campos de teste para iniciativas de varejo, como consultorias remotas e programas de devolução de produtos, antes da implementação global, sublinhando sua importância estratégica no mercado de joias de moda.
Cenário Competitivo
O mercado de bijuterias é fragmentado, com grandes empresas internacionais como LVMH, Chanel e Swarovski liderando o segmento de alto padrão. Essas empresas fortalecem sua posição de mercado por meio de reformas em lojas e iniciativas de marketing direcionadas com o objetivo de preservar o valor da marca. Suas estratégias incluem colaborações de produtos, lançamentos de edições limitadas e otimização das experiências de varejo para sustentar seu posicionamento premium.
Os segmentos de médio porte e de moda rápida são altamente competitivos, com empresas como H&M, Zara e Buckley London competindo ao lado de inúmeros players regionais. Essas empresas focam em consumidores conscientes de valor lançando coleções sistemáticas de produtos adaptadas às tendências do mercado. Sua forte presença em plataformas de comércio eletrônico permite que respondam eficientemente às demandas dos consumidores, enquanto parcerias com criadores de conteúdo e celebridades ajudam a aumentar a penetração no mercado, especialmente entre os públicos mais jovens.
Os novos entrantes no mercado estão aproveitando avanços tecnológicos como impressão 3D para coleções limitadas, sistemas de personalização baseados em inteligência artificial e recursos integrados de monitoramento de saúde em bijuterias. Essas inovações atendem a consumidores que buscam acessórios personalizados e funcionais. Além disso, empresas que demonstram conformidade ambiental por meio de relatórios transparentes e fornecimento de materiais sustentáveis estão ganhando espaço, especialmente entre os consumidores millennials na Europa e na América do Norte. Essa mudança cria oportunidades para novos entrantes que incorporam medidas de sustentabilidade desde o início, em vez de adotá-las em estágios posteriores do crescimento do negócio.
Líderes do Setor de Bijuterias
-
LVMH Moët Hennessy Louis Vuitton
-
Swarovski AG
-
Claire's Holdings LLC
-
Chanel Limited
-
Kering S.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bijuterias Empresas cobertas neste relatório
- LVMH (Moet Hennessy Louis Vuitton)
- Kering S.A.
- Swarovski AG
- Clairea's Holdings LLC
- Billig Jewelers, Inc.
- Richemont SA
- Fossil Group Inc.
- BaubleBar Inc.
- H&M Group (H&M Accessories)
- Inditex (Zara Accessories)
- Authentic Brands Group, LLC
- Lovisa Holdings Ltd.
- Natura &Co Holding S.A.
- Chanel Limited
- Tory Burch LLC
- Stella & Dot LLC
- Buckle Inc.
- Giorgio Armani S.p.A
- The Colibri Group
- Pandora A/S
Desenvolvimentos industriais recentes em Mercado de Bijuterias
- Março de 2026: A Pandora anunciou a introdução de uma nova linha de joias banhadas a platina em 2026 como parte de sua estratégia para reduzir a dependência dos custos flutuantes de matérias-primas, como a prata esterlina, e para fortalecer sua presença no mercado de bijuterias. Essa iniciativa enfatiza técnicas de revestimento econômicas que oferecem uma aparência premium garantindo acessibilidade para uma ampla base de consumidores. A estratégia está alinhada ao objetivo da Pandora de fornecer joias de metais preciosos projetadas para uso diário, equilibrando acessibilidade, estilo e escalabilidade em seu portfólio global de produtos.
- Março de 2025: A Swarovski, fabricante de joias e acessórios de cristal, inaugurou sua segunda maior loja física na Índia, localizada em Nova Délhi. A loja apresentou as coleções de joias da empresa e produtos de decoração de casa em cristal.
- Março de 2025: A Aulerth, uma marca de joias inspirada na alta costura, colaborou com o designer de moda Suneet Varma para lançar a coleção 'Mehr'. Essa coleção incluiu colares, anéis, brincos e pulseiras, com preços variando de INR 4.000 a INR 55.000.
- Novembro de 2024: A Renaissance Global Limited (RGL) lançou a Renaei, uma marca de joias de moda, na Amazon nos Estados Unidos. A marca ofereceu produtos com preços entre 12 e 20 USD, atendendo à crescente demanda dos consumidores por joias acessíveis.
Escopo do Relatório Global do Mercado de Bijuterias
Visão geral da segmentação
| Anéis |
| Colares e Correntes |
| Brincos |
| Pulseiras e Braceletes |
| Pingentes |
| Outros Tipos de Produto (Broches e Alfinetes, e Abotoaduras e Studs, etc.) |
| Base Metálica |
| Plásticos e Acrílicos |
| Vidro e Cristal |
| Outros (Madeira, Resina, Couro e Tecido, etc.) |
| Feminino |
| Masculino |
| Unissex |
| Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Anéis | |
| Colares e Correntes | ||
| Brincos | ||
| Pulseiras e Braceletes | ||
| Pingentes | ||
| Outros Tipos de Produto (Broches e Alfinetes, e Abotoaduras e Studs, etc.) | ||
| Por Material | Base Metálica | |
| Plásticos e Acrílicos | ||
| Vidro e Cristal | ||
| Outros (Madeira, Resina, Couro e Tecido, etc.) | ||
| Por Usuário Final | Feminino | |
| Masculino | ||
| Unissex | ||
| Por Canal de Distribuição | Lojas de Varejo Físicas | |
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de bijuterias?
O mercado de bijuterias é avaliado em 65,01 bilhões de USD em 2026 e deve atingir 84,94 bilhões de USD até 2031.
Qual região lidera o mercado de bijuterias?
A Ásia-Pacífico detém a maior posição regional com 36,40% de participação de mercado em 2025, impulsionada pela força de fabricação da China e pela crescente classe média da Índia.
Qual segmento de produto está crescendo mais rapidamente?
Os anéis devem registrar o maior CAGR de 6,21% entre 2026 e 2031, superando colares, pulseiras e outras categorias.
Com que velocidade o varejo online de joias está se expandindo?
Os canais online devem crescer a um CAGR de 7,81% até 2031, à medida que os recursos de comércio social e as provas virtuais ganham espaço.