
コスチュームジュエリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 65.01 十億米ドル |
| 市場規模 (2031) | 84.94 十億米ドル |
| 成長率 (2026 - 2031) | 5.49 % |
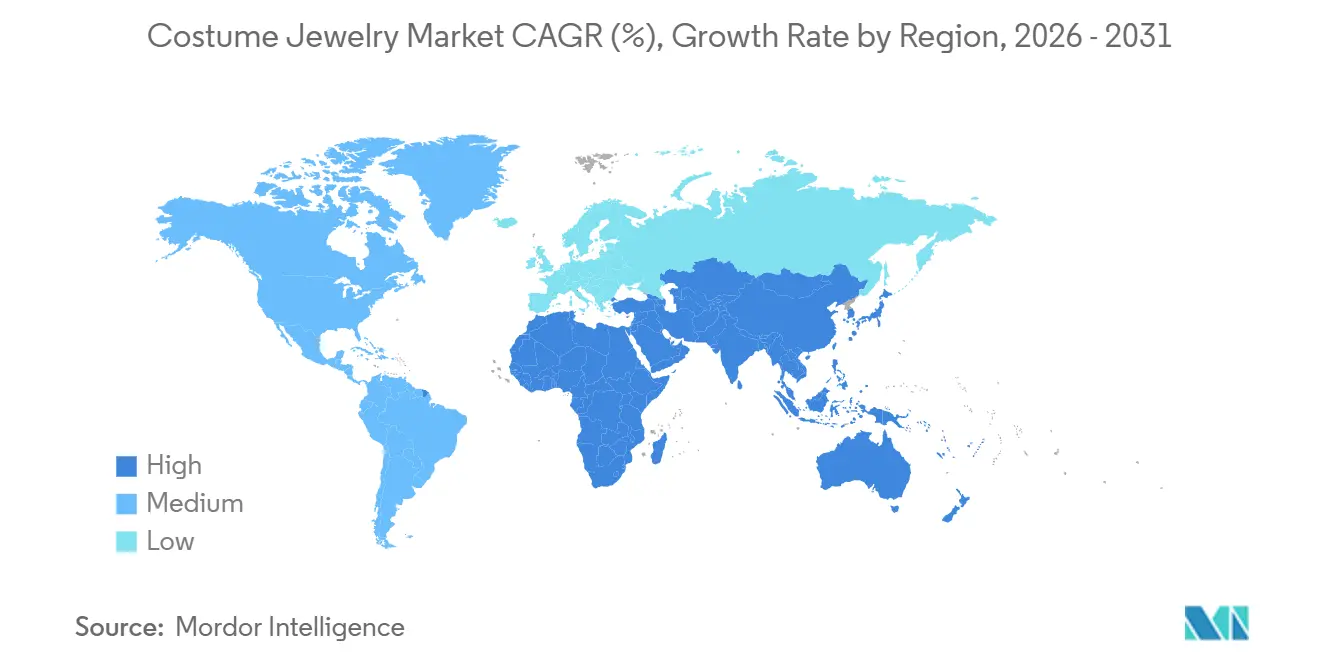
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
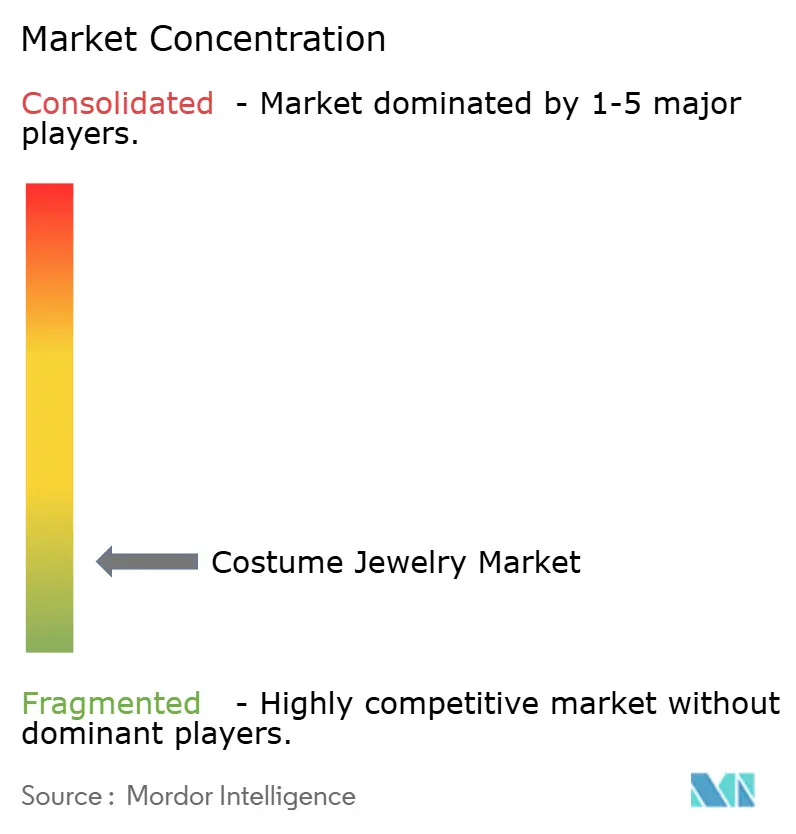
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
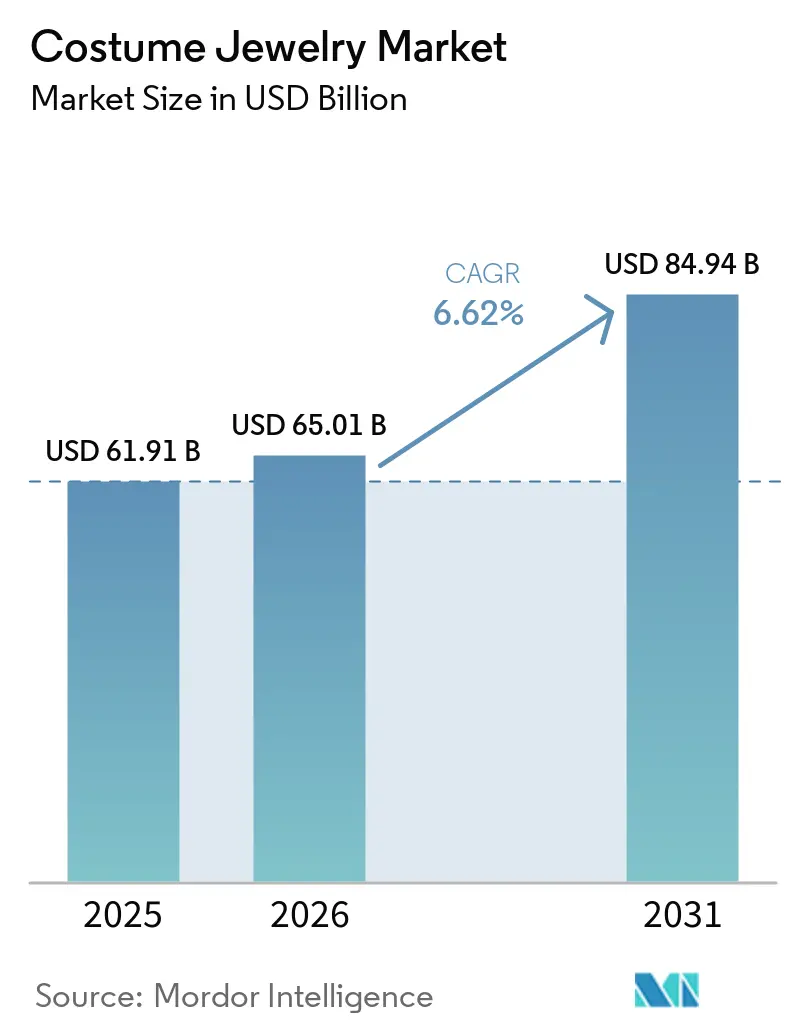
Mordor Intelligenceによるコスチュームジュエリー市場分析
コスチュームジュエリー市場は2025年に619.1 ビリオン 米ドルに達し、2026年には650.1 ビリオン 米ドルに成長し、2031年には849.4 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.49%を記録する見込みです。この成長は消費者の嗜好の変化を示しており、ファインジュエリーに関連する伝統的な高級感よりも、手頃な価格とトレンドへの適応性が優先されています。このトレンドは特にZ世代とミレニアル世代の消費者の間で顕著であり、彼らはアクセサリーを長期的な投資ではなく使い捨てのファッションアイテムとして捉えています。ソーシャルメディアの影響により、トレンドサイクルは6〜12ヶ月からわずか2〜4週間に大幅に短縮され、ブランドは低コスト素材と迅速なプロトタイピングを優先したアジャイルなデザインおよび製造プロセスの採用余儀なくされています。アジア太平洋地域は2025年に36.40%のシェアで市場をリードし、中東・アフリカ地域はCAGR 8.01%で最も速い成長を遂げると予測されています。この成長は、アラブ首長国連邦やサウジアラビアなどの国々における可処分所得の増加とステートメントジュエリーに対する文化的受容の高まりによって牽引されています。
主要レポートのポイント
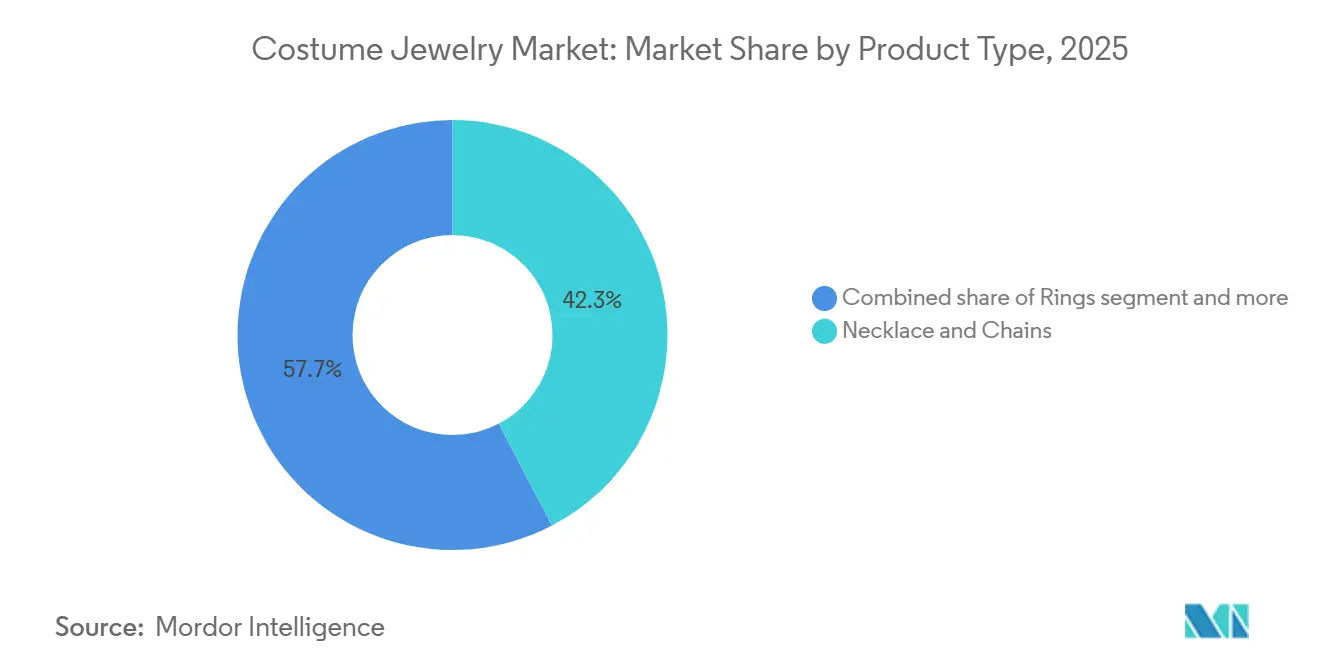
- 製品タイプ別では、ネックレス・チェーンが2025年のコスチュームジュエリー市場において42.34%の収益シェアでトップとなり、リングは2031年までに最速の6.21% CAGRを記録すると予測されています。
- 素材別では、金属系アイテムが2025年の収益の35.18%を占め、ガラス・クリスタル製品は2026年から2031年にかけてCAGR 7.32%で成長すると予測されています。
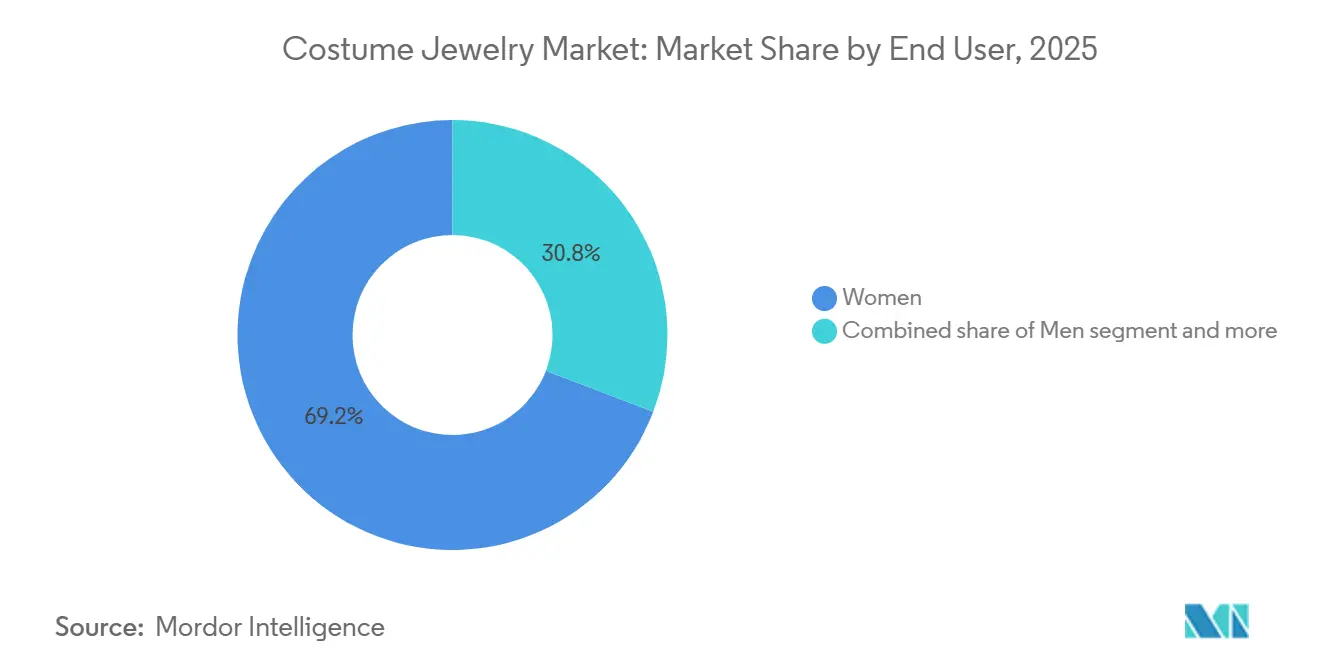
- エンドユーザー別では、女性が2025年の消費の69.19%を占め、男性向けジュエリーは2031年までCAGR 6.56%で拡大しています。
- 流通チャネル別では、オフラインストアが2025年のコスチュームジュエリー市場において84.15%のシェアを維持しており、オンラインチャネルは2031年までCAGR 7.81%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のコスチュームジュエリー市場シェアの36.40%を占め、中東・アフリカ地域は2031年までCAGR 7.55%で最速の成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファインジュエリーと比較した手頃な価格 | +1.2% | アジア太平洋およびラテンアメリカで顕著な影響を持つグローバル | 中期(2〜4年) |
| ファストファッションとトレンド主導の消費 | +1.0% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| ソーシャルメディアとファッションインフルエンサーの影響力の高まり | +0.9% | 北米、欧州、都市部のアジア太平洋で最も強いグローバル | 短期(2年以内) |
| マスカスタマイズ製品を可能にする短期3Dプリンティングの採用 | +0.6% | 北米、欧州、および一部のアジア太平洋ハブ(中国、日本、韓国) | 中期(2〜4年) |
| ジェンダーレス・ユニセックスジュエリーの台頭 | +0.5% | 北米、欧州、中東およびアジア太平洋での新興トラクション | 長期(4年以上) |
| デザインイノベーションと素材の多様性 | +0.7% | 欧州と北米に研究開発が集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ファインジュエリーと比較した手頃な価格
価格意識の高い消費者は、コスチュームジュエリーを経済的不確実性を管理する手段として捉え、貴金属への財務的コミットメントなしに審美的な魅力を提供するアイテムへの裁量支出を向けています。このアプローチはファストファッションアパレルの経済性と一致しており、50米ドル未満の単価がトレンドの試行を大きな財務的懸念なしに促進します。コスチュームジュエリーは、ファインジュエリーに関連する長期的な財務的影響なしに、変化するトレンドに対応し続ける柔軟性を消費者に提供します。ラボグロウンダイヤモンドやリサイクル金属の使用により、ファインジュエリーとの価格差がさらに縮まり、コスチュームジュエリーブランドは低コストで宝石のような美観を提供できるようになっています。これらの素材は生産コストを削減するだけでなく、持続可能で倫理に調達された製品に対する消費者需要の高まりにも対応しています。これは、購買決定において倫理的調達を優先する米国消費者の78%の嗜好と一致しており、責任ある消費への広範なシフトを反映しています。
ファストファッションとトレンド主導の消費
ファストファッションとトレンド主導の消費は、ファッションサイクルを短縮し、消費者が個人スタイルを更新する度を加速させることで、グローバルコスチュームジュエリー市場の主要な構造的促進要因として機能しています。アパレルブランドがランウェイやソーシャルメディアのトレンドを迅速に複製するにつれ、消費者はコーディネートを完成させる補完的なアクセサリーをますます求めるようになり、コスチュームジュエリーをファストファッションのワードローブにおける手頃で不可欠なコンポーネントとして位置づけています。TikTokやInstagramなどのプラットフォームを通じたトレンドの急速な拡散は、トレンドの出現から大衆への普及までの時間をさらに短縮し、散発的な購買よりも頻繁な衝動買いを促進しています。業界データによると、ファストファッションブランドは頻繁に新コレクションを発売し、トレンドの複製と迅速な生産サイクルに大きく依存しています。これにより、新規性と即時性が購買行動を支配する消費環境が生まれています。その結果、需要はトレンドサイクルに対して非常に敏感になり、購買決定は耐久性や本質的な価値よりも美観、インフルエンサー文化、社会的承認によって主導され、コスチュームジュエリー市場における持続的な数量成長を支えています。
ソーシャルメディアとファッションインフルエンサーの影響力の高まり
ソーシャルメディアとファッションインフルエンサーの影響力の高まりは、グローバルコスチュームジュエリー市場の重要な促進要因です。デジタルプラットフォームは、消費者がジュエリートレンドを発見し、評価し、採用する方法をますます形成しています。2024年に約45.8%の回答者がInstagramを最も頻繁に使用するプラットフォームとして挙げた韓国のようなソーシャルメディア普及率の高い地域では、消費者のファッションコンテンツへの露出は集中的かつ継続的です [1]。この高まった露出はトレンド認識を強化し、購買サイクルを加速させます。このような環境により、ブランドはインフルエンサーマーケティング、ユーザー生成コンテンツ、リアルタイムエンゲージメントを活用して、特にコスチュームジエリーのような手頃でトレンドに敏感な製品の視認性を高め、コンバージョンを促進できます。さらに、ソーシャルメディアはパーソナライゼーション、承認、繰り返しエンゲージメントのフィードバックループを生み出し、顧客維持率とライフタイムバリューを強化します。デジタルストーリーテリングとカスタマイズ可能な製品提供を組み合わせるブランドはこのダイナミクスから恩恵を受けます。例えば、Pandoraのモジュラーチャームシステムは、パーソナライゼーションとソーシャルシェアリングを組み合わせることで顧客エンゲージメントを持続させる方法を示しています。2025年には、Pandoraの購入者の41%が90日以内に再購入しており、このアプローチの有効性を示しています [2]。個人のスタイリング選択を紹介するユーザー生成コンテンツは、ブランドリーチを拡大するだけでなく、社会的証明として機能し、購買への躊躇を減らし、試行を促進します。
マスカスタマイズ製品を可能にする短期3Dプリンティングの採用
短期3Dプリンティングの採用は、グローバルコスチュームジュエリー市場において重要な要因となりつつあり、デザインの高度に柔軟なオンデマンド生産を可能にしています。この技術は、変化する消費者の嗜好に適応するための迅速な反復を可能にします。大規模な生産バッチと長いリードタイムを通常必要とする従来の製造とは異なり、積層造形はブランドや独立デザイナーが小ロットや単品でも経済的に生産することを可能にします。このアプローチは、スタイルが急速に人気を得たり失ったりするファッショントレンドの急速な性質と一致しています。その結果、3Dプリンティングは在庫リスクを最小化し、製品開発サイクルを短縮し、コスチュームジュエリー市場内のニッチなトレンドやマイクロセグメントに迅速に対応することをメーカーに可能にします。さらに、3Dプリンティングはパーソナライゼーションとマスカスタマイゼーションへの高まる需要に対応しており、これらはファッションアクセサリーにおける消費者の期待においてますます中心的な位置を占めています。消費者は大量生産されたデザインではなく、個人のアイデンティティを反映したユニークで差別化された製品を求めています。積層造形は生産の複雑さを大幅に増加させることなくスケールでのカスタマイゼーションをサポートし、これらの進化する消費者の嗜好に効果的に対応しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マージンを圧迫するベースメタルコモディティ価格の変動 | -0.8% | アジア太平洋製造ハブに深刻な影響を与えるグローバル | 短期(2年以内) |
| ブランドエクイティを希薄化する低価格模倣品の増殖 | -0.6% | グローバル、電子商取引チャネルおよび極東アジアの調達に集中 | 中期(2〜4年) |
| 品質と耐久性に対する認識の低さ | -0.4% | 成熟市場(北米、欧州)で最も強いグローバル | 長期(4年以上) |
| 皮膚感受性と健康上の懸念 | -0.3% | 欧州(REACH準拠)、北米(カリフォルニア州プロポジション65)、アジア太平洋で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マージンを圧迫するベースメタルコモディティ価格の変動
ベースメタルコモディティ価格の変動は、真鍮、銅、鋼鉄、ニッケルなどの金属が手頃な製品の製造において基本的な役割を果たしているため、グローバルコスチュームジュエリー市場に対する重大な制約を生み出しています。地政学的緊張、採掘業務、関税変更に起因するサプライチェーンの混乱はコスト増加を生み出し、メーカーと小売業者のマージンを低下させます。世界銀行によると、2024年11月の銅の平均月次価格は1メートルトンあたり9,000米ドルを超え、2023年11月の1メートルトンあたり8,000米ドルから上昇し、設計に銅系合金を使用するメーカーの生産コストに影響を与えています [3]。これらの市場状況は、メーカーにコスト管理戦略の実施を求めており、材料費の吸収、消費者価格の調整、または代替材料の選択が含まれます。Claire'sやH&Mのような低マージン運営を維持するファストファッションジュエリー小売業者は、価格変動から直接的な利益への影響を受けます。コスト増加はサプライ契約と生産スケジュールに影響を与え、市場の応答性を制限します。その結果、ベースメタル価格リスク管理は戦略的要件となり、企業は市場における運営の安定性を維持するためにヘッジ戦略と素材の多様化を実施しています。
ブランドエクイティを希薄化する低価格模倣品の増殖
グローバルコスチュームジュエリー市場は、ブランド価値を損ない消費者の信頼を侵食する低コスト模倣品の増加による運営上の課題に直面しています。例えば、2025年6月、米国税関当局は2,500万米ドル相当のCartierおよびVan Cleef & Arpelsの模倣ジュエリーの5件の積荷を差し押さえ、これらの不正活動の規模を浮き彫りにしました。取引完了後に閉鎖される一時的なオンライン小売業者は、規制執行と消費者保護の取り組みを妨げています。さらに、未登録の電子商取引プラットフォームとソーシャルメディアマーケティングの増殖が模倣品の流通を促進し、SwarovskiやChanelなどの確立されたブランドの収益源に悪影響を与えています。模倣品に対する消費者の不満はネガティブなフィードバックとカテゴリーへの信頼の低下につながります。これに対応して、市場リーダーはブロックチェーン認証システムやセキュリティ強化パッケージングなどの検証技術を採用し、デジタルマーケットプレイスとのパートナーシップを形成して監視と執行メカニズムを改善しています。これらの取り組みにもかかわらず、模倣品業者は市場の持続可能性と完全性に対して重大なリスクをもたらし続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ネックレスがカテゴリーリーダーシップを牽引ネックレス・チェーンは2025年の収益の42.34%を占め、その多様性とギフトとしての適切さを示しています。リングのサブカテゴリーは6.21%のCAGRで成長すると予測されており、2026年から2031年にかけてファッションジュエリー市場規模の拡大に貢献します。スタッカブルリングセットは、レイヤリングの柔軟性から若い消費者の間で特に人気があります。イヤリングは引き続き日常的な必需品であり、チェーンとペンダントはソーシャルメディアインフルエンサーのスタイリング動画に影響されたレイヤリングトレンドから恩恵を受けています。さらに、ペンダントに統合されスマートセンサーモジュールはアクセサリーとウェアラブルテクノロジーの融合を示し、新たな価値機会を生み出しています。
チョーカーからダブルラップブレスレットに変形できるものなど、変形可能なジュエリー製品は多機能性に対する消費者需要に応え、ファッションジュエリー市場をさらに拡大します。積層造形プリンティングはニッチな製品ラインチの立ち上げをサポートし、デザイナーが高価な金型を必要とせずに革新的な形状を試すことを可能にします。幾何学的なリンクを持つジェンダーニュートラルなチェーンは幅広い層に訴求し、インクルーシビティのテーマを強化します。ポップカルチャーイベントに関連した限定版リリースは希少感を生み出し、定価販売を促進し利益マージンを支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材別:
金属系の優位性がイノベーションの圧力に直面金属系ジュエリーはグローバルコスチュームジュエリー市場で最大の市場シェアを保持し、2025年の総収益の35.18%を占めました。この需要は耐久性と長期的な価値保持に対する消費者の嗜好によって牽引されています。企業は従来の金属と現代的なデザインを組み合わせて製品ポートフォリオを拡大し、さまざまな顧客セグメントへの市場浸透を高めています。メーカーは製品品質とユーザーエクスペリエンスを向上させるために高度なメッキ技術と低アレルギー性仕上げを採用しています。さらに、このセグメントはファッションデザイナーやインフルエンサーとの戦略的コラボレーションを通じて成長しており、市場プレゼンスの維持と消費者エンゲージメントの向上を目指しています。
ガラス・クリスタルジュエリーセグメントは、天然宝石の特性を模倣するファセットカット技術の進歩に支えられ、2031年までCAGR 7.32%で成長すると予測されています。Swarovskiの合成ダイヤモンド収益は2024年に倍増し、コア製品ラインにおける代替素材への市場受容の高まりを反映しています。H&MやZaraなどの企業はプラスチック、アクリル、樹脂素材を活用して生産サイクルを合理化し、Wolf CircusやSOKOなどのブランドはリサイクルウッド、テキスタイルコンポジット、バイオベースのPLAポリマーを取り入れています。これらの素材イノベーションは製造能力を拡大しながら、持続可能で差別化されたジュエリー製品への高まる需要に対応しています。
エンドユーザー別:
女性の優位性が男性の成長に挑戦される女性は2025年のグローバルコスチュームジュエリー購入の69.19%を占め、確立された購買パターンと女性ファッションにおけるアクセサリーの広範な品揃えを反映しています。Claire's、Accessorize、BaubleBarなどの企業は、定期的なコレクションと戦略的パートナーシップを通じてこのセグメントへの主要な注力を維持しています。SwarovskiやH&Mなどの企業がジェンダーニュートラルな製品ラインを導入するにつれ、市場は進化しています。小売業者はデータ分析を実施して女性消費者向けの製品ポートフォリオとマーケティング施策を最適化し、市場ポジションを維持しています。
男性ジュエリーセグメントは、予測CAGR 6.56%で相当な成長ポテンシャルを示しています。この拡大は、パール、チェーン、シグネットリングを着用する男性の公人を通じた市場での可視性の向上と相関しています。VitalyやMiansaiなどの企業は男性向け製品ラインを開発し、増加する市場需要に対応するためにストリートウェアブランドとのパートナーシップを確立しています。小売業者は男性ジュエリーの在庫を拡大し、ターゲットを絞った小売戦略を実施しています。Missomaなどのブランドは、ジュエリー購入を通じた個性的な表現に対するZ世代とミレニアル世代の消費者の嗜好に合致したジェンダーニュートラルでミニマリストなデザインを提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションが加速オフラインリテールストアは2025年のコスチュームジュエリーの主要な流通チャネルとして残り、総収益の84.15%を占めました。この強固な市場ポジションは、Swarovski、Claire's、Chanelなどの確立された小売業者での直接的な製品体験の機会に起因しています。これらの店舗では、顧客が製品を直接評価し、専門的なサポートを受けることができます。小売業者は製品デモンストレーションとオンサイトコンサルテーションを通じて市場シェアを維持しており、これは複雑な商品において特に重要です。さらに、主要小売業者は予約制コンサルテーションの提供やコレクション発表会の開催により、物理的な運営を強化しています。主要市場の主要小売拠点は、顧客ロイヤルティを育成するために販売業務と企業の歴史を統合しています。
オンラインコスチュームジュエリー販売は2031年までCAGR 7.81%で成長すると予測されています。BaubleBarなどの電子商取引小売業者は、拡張現実(AR)技術を活用してバーチャル製品ビジュアライゼーションを可能にしています。さらに、LVMHなどの高級市場参加者は製品認証を確保し二次市場業務を促進するためにブロックチェーンシステムを採用しています。InstagramやTikTokなどのソーシャルメディアプラットフォームは、インフルエンサーパートナーシップと期間限定オファーを通じた製品プロモーションにおいて重要な役割を果たしています。主要市場プレイヤーは、製品調整、合理化された返品プロセス、店舗受け取りオプションなどのサービスを提供し、デジタルと物理的な小売の利点を組み合わせた統合流通戦略を実施しています。
地域分析
アジア太平洋コスチュームジュエリー市場
アジア太平洋はコスチュームジュエリー市場でのリーダーシップを維持し、2025年のグローバル収益の36.40%を占めました。この優位性は、中国の確立されたサプライヤーインフラと、費用対効果の高い生産と市場適応性を支えるインドの成長する中間所得消費者層によって牽引されています。さらに、日本の製造能力とデザイン専門知識は地域の製品品質基準を向上させています。電子商取引の成長とターゲットを絞ったマーケティング戦略は市場浸透をさらに改善しています。都市化、進化する消費者の嗜好、文化的影響が市場成長を持続させ、多国籍および地域のメーカーを引き付けています。
中東・アフリカコスチュームジュエリー市場
中東・アフリカ地域は2031年までCAGR 7.55%で最高の成長を記録すると予測されており、女性の労働力参加率の増加と代替金属や現代的なデザインへの消費者関心の高まりによって牽引されています。統計総局(GASTAT)によると、サウジアラビアの女性労働力参加率は2024年第3四半期に36.2%に達しました。サウジアラビアの小売セクター改革は小売スペースを拡大し、国際ブランドの参入を促進しました。若い消費者の間での手頃なアクセサリーへの需要の高まりとグローバル小売業者による市場拡大が競争ダイナミクスを再形成しています。さらに、進化する規制とデジタル市場浸透の増加が、確立された企業と新規参入者の両方に新たな収益機会を生み出しています。
北米および欧州コスチュームジュエリー市場
北米と欧州はファッションジュエリーのプレミアムセグメントとイノベーションにおいて重要な市場であり続けています。これらの先進地域は、持続可能性の実践、製品カスタマイゼーション、マルチチャネル小売業務に影響を与える確立された高級ブランドと電子商取引企業の本拠地です。米国では、税関執行規制が模倣品輸入の削減を支援し、認定メーカーを保護し市場品質を確保しています。欧州では、認定された責任ある素材への消費者需要が企業にサプライチェーン文書の提供と運営の透明性の向上を求めています。両地域は、リモートコンサルテーションや製品返品プログラムなどの小売イニシアチブのグローバル展開前の主要なテスト場として機能しており、ファッションジュエリー市場における戦略的重要性を示しています。
競合環境
コスチュームジュエリー市場は断片化しており、LVMH、Chanel、Swarovskiなどの主要な国際企業がハイエンドセグメントをリードしています。これらの企業は、ブランド価値の維持を目的とした店舗改装とターゲットを絞ったマーケティング施策を通じて市場ポジションを強化しています。その戦略には、製品コラボレーション、限定版リリース、プレミアムポジショニングを維持するための小売体験の最適化が含まれます。
中間層とファストファッションセグメントは非常に競争が激しく、H&M、Zara、Buckley Londonなどの企業が多数の地域プレイヤーと競合しています。これらの企業は、市場トレンドに合わせた体系的な製品コレクションを発売することで価格意識の高い消費者に注力しています。電子商取引プラットフォームでの強力なプレゼンスにより、消費者需要に効率的に対応でき、コンテンツクリエイーや著名人とのパートナーシップが特に若い層への市場浸透を高めています。
市場への新規参入者は、限定コレクション向けの3Dプリンティング、AIベースのカスタマイゼーションシステム、コスチュームジュエリーへの統合型健康モニタリング機能などの技術的進歩を活用しています。これらのイノベーションは、パーソナライズされた機能的なアクセサリーを求める消費者に対応しています。さらに、透明なレポーティングと持続可能な素材調達を通じて環境コンプライアンスを示す企業は、特に欧州と北米のミレニアル世代の消費者の間で支持を得ています。このシフトは、ビジネス成長の後期段階で持続可能性対策を採用するのではなく、最初から持続可能性対策を組み込む新規参入者に機会を生み出しています。
コスチュームジュエリー業界リーダー
-
LVMH Moët Hennessy Louis Vuitton
-
Swarovski AG
-
Claire's Holdings LLC
-
Chanel Limited
-
Kering S.A
- 注:主要企業の掲載順は順位を示すものではありません。
コスチュームジュエリー市場 このレポートでカバーされる企業
- LVMH (Moet Hennessy Louis Vuitton)
- Kering S.A.
- Swarovski AG
- Clairea's Holdings LLC
- Billig Jewelers, Inc.
- Richemont SA
- Fossil Group Inc.
- BaubleBar Inc.
- H&M Group (H&M Accessories)
- Inditex (Zara Accessories)
- Authentic Brands Group, LLC
- Lovisa Holdings Ltd.
- Natura &Co Holding S.A.
- Chanel Limited
- Tory Burch LLC
- Stella & Dot LLC
- Buckle Inc.
- Giorgio Armani S.p.A
- The Colibri Group
- Pandora A/S
最近の産業開発事情 コスチュームジュエリー市場
- 2026年3月:Pandoraは、スターリングシルバーなどの変動する原材料コストへの依存を低減し、コスチュームジュエリー市場でのプレゼンスを強化する戦略の一環として、2026年に新しいプラチナメッキジュエリーラインを導入すると発表しました。このイニシアチブは、プレミアムな外観を提供しながら幅広い消費者層への手頃な価格を確保する費用対効果の高いメッキ技術を強調しています。この戦略は、日常使用向けに設計された貴金属ジュエリーを提供するというPandoraの目標と一致しており、グローバル製品ポートフォリオ内でアクセシビリティ、スタイル、スケーラビリティのバランスを取っています。
- 2025年3月:クリスタルジュエリーとアクセサリーのメーカーであるSwarovskiは、ニューデリーに位置するインド第2位の規模の物理的小売店をオープンしました。この店舗では、同社のジュエリーコレクションとクリスタルホームデコレーション製品が展示されました。
- 2025年3月:クチュールにインスパイアされたジュエリーブランドのAulerthは、ファッションデザイナーのSuneet Varmaとコラボレーションして「Mehr」コレクションを発表しました。このコレクションにはネックレス、リング、イヤリング、バングルが含まれ、価格は4,000インドルピーから55,000インドルピーの範囲でした。
- 2024年11月:Renaissance Global Limited(RGL)は、米国のAmazonでファッションジュエリーブランドのRenaeiを発売しました。このブランドは12米ドルから20米ドルの価格帯の製品を提供し、手頃なジュエリーへの高まる消費者需要に対応しました。
グローバルコスチュームジュエリー市場レポートの範囲
セグメンテーション概要
| リング |
| ネックレス・チェーン |
| イヤリング |
| ブレスレット・バングル |
| ペンダント |
| その他の製品タイプ(ブローチ・ピン、カフリンクス・スタッドなど) |
| 金属系 |
| プラスチック・アクリル |
| ガラス・クリスタル |
| その他(ウッド、樹脂、レザー・ファブリックなど) |
| 女性 |
| 男性 |
| ユニセックス |
| オフラインリテールストア |
| オンラインリテールストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | リング | |
| ネックレス・チェーン | ||
| イヤリング | ||
| ブレスレット・バングル | ||
| ペンダント | ||
| その他の製品タイプ(ブローチ・ピン、カフリンクス・スタッドなど) | ||
| 素材別 | 金属系 | |
| プラスチック・アクリル | ||
| ガラス・クリスタル | ||
| その他(ウッド、樹脂、レザー・ファブリックなど) | ||
| エンドユーザー別 | 女性 | |
| 男性 | ||
| ユニセックス | ||
| 流通チャネル別 | オフラインリテールストア | |
| オンラインリテールストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コスチュームジュエリー市場の現在の規模はどのくらいですか?
コスチュームジュエリー市場は2026年に650.1 ビリオン 米ドルと評価されており、2031年までに849.4 ビリオン 米ドルに達すると予測されています。
どの地域がコスチュームジュエリー市場をリードしていますか?
アジア太平洋は2025年に36.40%の市場シェアで最大の地域ポジションを保持しており、中国の製造力とインドの成長する中間層によって牽引されています。
どの製品セグメントが最も速く成長していますか?
リングは2026年から2031年にかけて最高の6.21% CAGRを記録すると予測されており、ネックレス、ブレスレット、その他のカテゴリーを上回っています。
オンラインジュエリー小売はどのくらいの速さで拡大していますか?
オンラインチャネルは、ソーシャルコマース機能とバーチャル試着が普及するにつれ、2031年までCAGR 7.81%で成長すると予測されています。