
Tamanho e Participação do Mercado de Leite de Coco em Pó
Visão Geral do Mercado
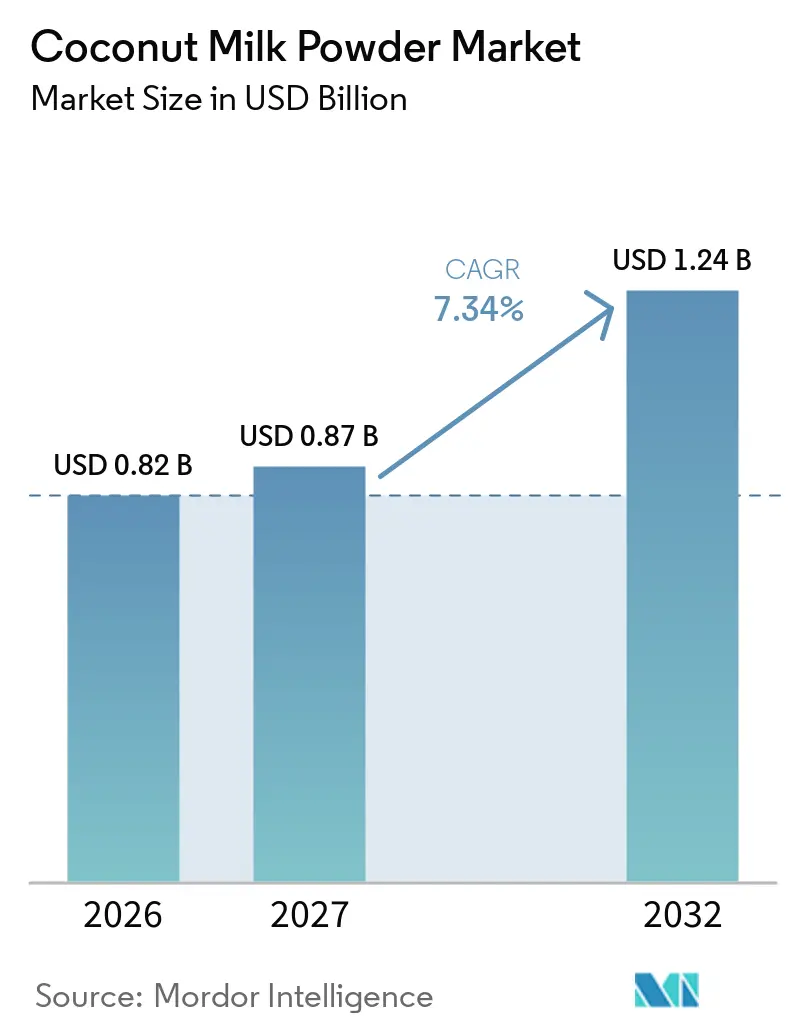
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.34 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
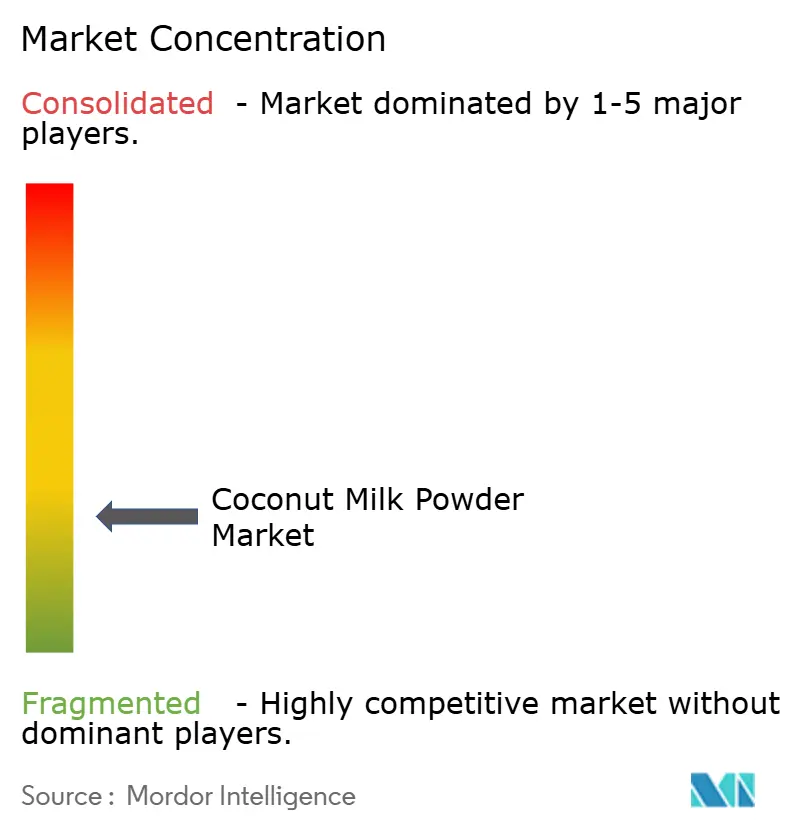
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leite de Coco em Pó pela Mordor Intelligence
O tamanho do mercado de leite de coco em pó está projetado para ser de 0,82 mil milhões de USD em 2026, 0,87 mil milhões de USD em 2027, e atingir 1,24 mil milhões de USD até 2032, com crescimento projetado a uma CAGR de 7,34% entre 2027 e 2032. A categoria está a expandir-se para além da sua concentração anterior em aplicações de alimentos étnicos, avançando para a produção alimentar mais ampla, onde a formulação sem laticínios e o armazenamento estável são importantes. A procura por produtos lácteos de origem vegetal, a maior disponibilidade de alimentos asiáticos e os benefícios práticos dos formatos em pó sustentam esta mudança. O formato em pó oferece transporte e armazenamento mais fáceis do que o leite de coco fresco ou enlatado, o que ajuda os fabricantes e os operadores de serviços de alimentação a gerir os seus inventários. Os produtores com diversificação de fornecimento e acordos de abastecimento de longo prazo estão melhor posicionados para gerir a volatilidade das matérias-primas, à medida que a procura da China intensifica a concorrência pelo coco. O mercado de leite de coco em pó permanece fragmentado, enquanto a certificação, a qualidade do produto e a fiabilidade do fornecimento moldam o posicionamento competitivo.
Principais Conclusões do Relatório
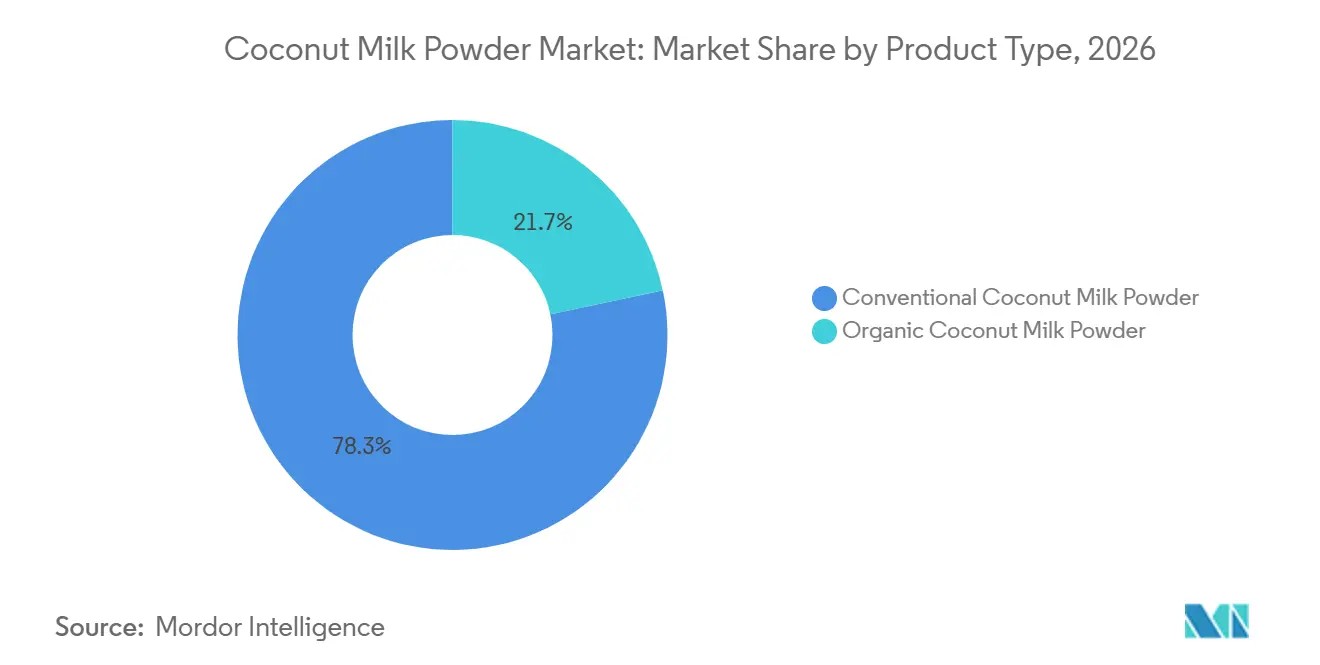
- Por tipo de produto, o leite de coco em pó convencional detinha 78,32% da quota do mercado de leite de coco em pó em 2026, enquanto o leite de coco em pó orgânico está previsto crescer a uma CAGR de 8,55% até 2032.
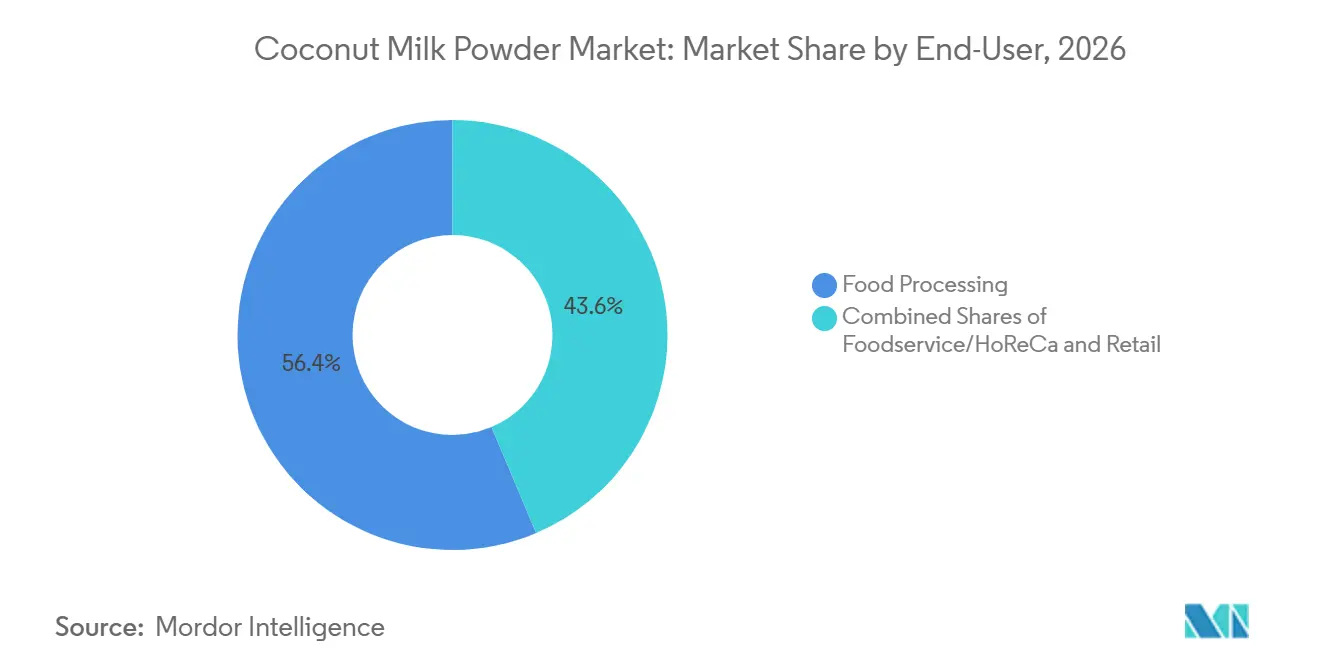
- Por utilizador final, o processamento de alimentos representou 56,37% do tamanho do mercado de leite de coco em pó em 2026, enquanto os serviços de alimentação/HoReCa estão previstos crescer a uma CAGR de 9,01% até 2032.
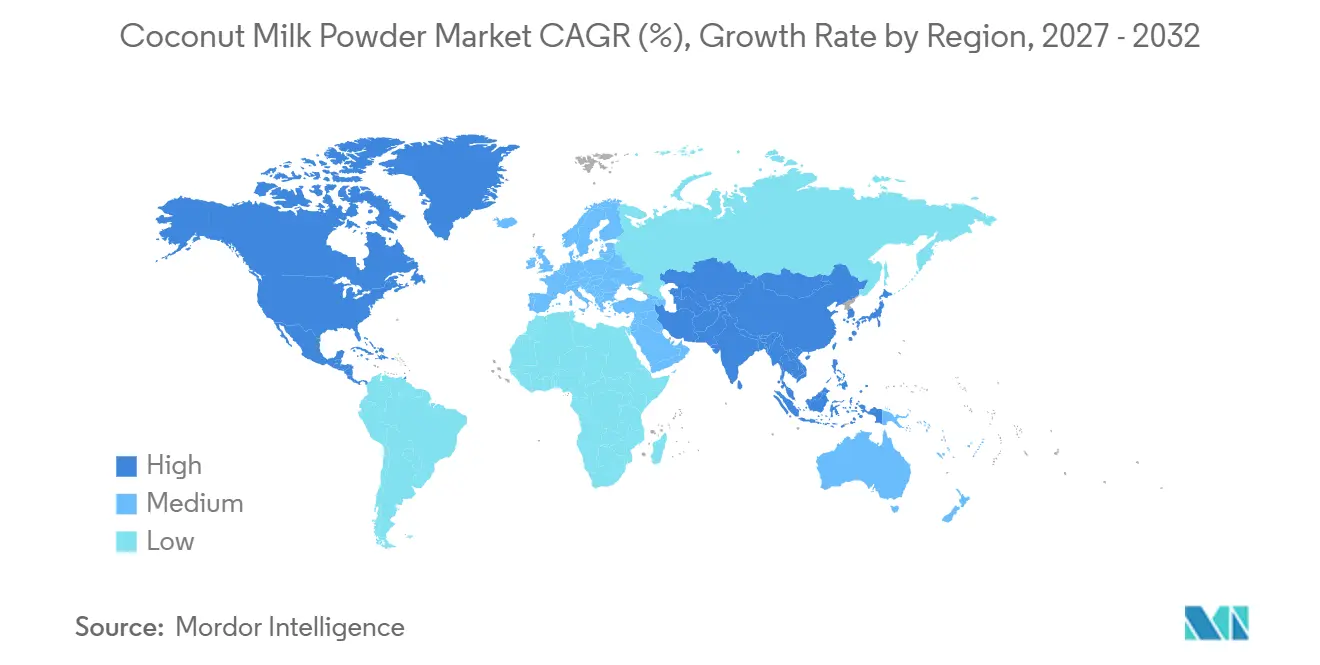
- Por geografia, a Ásia-Pacífico detinha 38,25% da quota do mercado de leite de coco em pó em 2026, enquanto a Europa está prevista crescer a uma CAGR de 9,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por alternativas lácteas de origem vegetal | +1.7% | Global, com intensidade na América do Norte, Europa e mercados urbanos da APAC | Médio prazo (2–4 anos) |
| Expansão de alimentos instantâneos e refeições prontas para preparar | +1.4% | Global; concentrado na Europa, América do Norte e Leste Asiático | Médio prazo (2–4 anos) |
| Demanda crescente por ingredientes convenientes e estáveis em prateleira | +1.2% | Global, com relevância particular em mercados emergentes e centros de processamento de alimentos | Longo prazo (≥ 4 anos) |
| Demanda crescente de operadores de serviços de alimentação e hospitalidade | +1.1% | Núcleo APAC, expansão para América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Popularidade crescente da culinária asiática e tropical | +0.9% | América do Norte, Europa, Oriente Médio; reforçada nos mercados domésticos da APAC | Curto prazo (≤ 2 anos) |
| Avanços em inovação de produtos e formulações com rótulo limpo | +0.7% | Europa, América do Norte; penetração em estágio inicial no varejo premium da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Alternativas Lácteas de Origem Vegetal
O mercado de leite de coco em pó se beneficia da demanda por ingredientes sem laticínios que podem ser utilizados em diversas receitas de alimentos e bebidas. Os processadores de alimentos podem usar o leite de coco em pó em formulações sem alérgenos e veganas sem as necessidades de refrigeração das alternativas líquidas. O mercado de leite de coco em pó também tem espaço para crescer quando os fabricantes melhoram o sabor e o preço, que continuam sendo barreiras importantes para os consumidores de leite de origem vegetal. Os fornecedores de pó podem responder apoiando o desenvolvimento de receitas que melhorem o desempenho sensorial sem criar requisitos adicionais de cadeia de frio. Esse trabalho é particularmente relevante para fabricantes que substituem ingredientes lácteos em receitas onde a textura, a estabilidade e o sabor familiar influenciam as compras repetidas. O formato também permite que os produtores preparem bases concentradas e adaptem os níveis de água para diferentes produtos finais sem alterar o ingrediente principal.
Popularidade Crescente da Culinária Asiática e Tropical
O mercado de leite de coco em pó é apoiado por fabricantes de alimentos que precisam de ingredientes com armazenamento confiável e manuseio simples. O pó pode ser embalado, transportado e armazenado por mais tempo do que o leite de coco fresco, o que reduz a complexidade de atender a locais de produção de alimentos distantes. Seu formato seco permite que os formuladores controlem a adição de água em sopas, molhos, bebidas, produtos de panificação e refeições prontas. Essa flexibilidade é importante para produtos prontos para preparar e prontos para aquecer, onde a preparação consistente é importante em escala. O mercado de leite de coco em pó pode, portanto, se beneficiar da expansão dos alimentos de conveniência, particularmente onde a logística refrigerada é limitada ou cara. Os fabricantes também podem manter o pó como um ingrediente padronizado em várias linhas de produtos, o que apoia o planejamento e reduz a variação no manuseio. Isso é útil quando um fabricante produz vários sabores ou formatos de embalagem na mesma instalação. Também pode simplificar as aquisições porque o ingrediente pode ser comprado a granel e alocado em aplicações de panificação, bebidas, molhos e sobremesas.
Demanda Crescente de Operadores de Serviços de Alimentação e Hospitalidade
O mercado de leite de coco em pó está ganhando apoio de restaurantes e operadores de hospitalidade que utilizam ingredientes de coco em diversas ocasiões de refeição. O café da manhã foi a ocasião de refeição fora de casa com crescimento mais rápido, de 13,7%, em comparação com 5,7% para o jantar, de acordo com a Nestlé Professional em janeiro de 2026. Esse padrão expande o uso além de caril e sobremesas para smoothies, lattes, mingaus e outros produtos de café da manhã. O pó permite que as cozinhas variem a concentração do leite de coco ajustando a quantidade de água adicionada, apoiando a flexibilidade do cardápio. A vida útil não aberta de 12 a 24 meses e a capacidade de misturar o pó em misturas de especiarias secas também tornam o formato prático para cozinhas profissionais. O mercado de leite de coco em pó também é beneficiado pelo interesse contínuo em pratos asiáticos e tropicais, que utilizam ingredientes de coco em formatos de cardápio familiares. Isso permite que os operadores usem um ingrediente em cardápios de bebidas, salgados e sobremesas, em vez de manter produtos líquidos separados. O formato é adequado para cozinhas que precisam ajustar rapidamente a produção entre diferentes períodos do dia e ciclos de cardápio. Também reduz o risco de estoque líquido não utilizado quando a demanda por um prato específico muda.
Inovação Crescente de Produtos e Formulações com Rótulo Limpo
O mercado de leite de coco em pó é apoiado por melhorias de processo que elevam a qualidade do produto e ampliam as opções de formulação. Um estudo de 2025 da Universidade Estadual de Luzon Central identificou uma temperatura de entrada de 170°C, sólidos de alimentação de 27% e uma velocidade do disco atomizador de 22.000 rpm como condições que produziram pó com 3,2% de umidade, 89,4% de solubilidade e uma pontuação sensorial de 8,1 em 10[1]. Um estudo separado de 2025 descobriu que a secagem por ar quente assistida por infravermelho poderia produzir leite de coco em pó com um índice de Hausner de 1,10, teor de proteína de 12,43% e atividade de eliminação de radicais livres DPPH de 79,25%. Os fabricantes também estão usando carreadores de maltodextrina derivada de tapioca e buscando certificações orgânicas, Halal, Kosher e de segurança alimentar. Essas etapas ajudam os fornecedores a atender aos requisitos de varejo premium e exportação, mantendo uma posição de ingrediente mais limpa. O mercado de leite de coco em pó se beneficia à medida que os fornecedores melhoram a solubilidade, a consistência da qualidade e a cobertura de certificação. Essas capacidades são importantes porque importadores e marcas de alimentos precisam tanto de desempenho técnico quanto de documentação que suporte suas alegações de produto. Fornecedores que podem fornecer registros consistentes podem ser mais fáceis de qualificar para programas de alimentos de marca e cadeias de fornecimento de exportação. O desenvolvimento de produtos, portanto, depende da expertise em processamento, bem como de uma compreensão clara dos requisitos de certificação e rotulagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de pós de leite de origem vegetal alternativos | −0.5% | América do Norte, Europa (amêndoa/aveia dominantes), APAC (concorrência de arroz/soja) | Curto prazo (≤ 2 anos) |
| Altos custos de processamento e produção | −0.4% | Global, mais agudo para processadores no Sudeste Asiático e Sul da Ásia | Médio prazo (2–4 anos) |
| Consciência limitada dos consumidores em determinados mercados | −0.3% | África Subsaariana, Europa Oriental, partes da América Latina | Longo prazo (≥ 4 anos) |
| Flutuações no fornecimento de coco e nos preços das matérias-primas | −0.4% | Centros de produção da APAC (Indonésia, Filipinas, Sri Lanka); expansão para mercados importadores da Europa e do Oriente Médio e África | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Outros Pós de Leite de Origem Vegetal
O mercado de leite de coco em pó compete com pós de aveia, amêndoa, arroz e soja por atenção em formulações de alimentos e bebidas sem laticínios. Essas alternativas podem se adequar às mesmas aplicações amplas, incluindo produtos de panificação, bebidas e substitutos lácteos. O pó de aveia tem vantagem em alguns mercados temperados porque culturas disponíveis localmente podem reduzir os custos de frete de matérias-primas. O pó de coco mantém uma posição distinta onde um perfil de gordura mais rico e um sabor específico são necessários, particularmente em receitas do Sudeste Asiático e em alimentos funcionais selecionados. O mercado de leite de coco em pó deve continuar a demonstrar desempenho em aplicações onde a substituição direta altera o sabor, a textura ou a identidade do produto. Os fornecedores podem proteger sua posição concentrando-se em receitas onde o sabor de coco é central e não intercambiável. Isso inclui caril, sobremesas tropicais, bebidas de coco e outros produtos onde uma base vegetal diferente alteraria o resultado pretendido. A resposta não elimina a pressão de preços, mas pode ajudar os fornecedores a evitar competir apenas no custo de commodities.
Altos Custos de Processamento e Flutuações no Fornecimento de Coco
O mercado de leite de coco em pó enfrenta pressão de custos decorrente de mudanças no fornecimento de matérias-primas, eventos climáticos, pragas e demanda crescente por cocos a granel. O Ministério Coordenador de Assuntos Alimentares da Indonésia relatou em maio de 2025 que a crescente demanda chinesa por café misturado com coco elevou os preços na porteira das fazendas indonésias de IDR 10.000 para IDR 25.000-30.000 por noz em 1 ano. A secagem por atomização também requer equipamentos com uso intensivo de capital, o que pode pressionar as margens dos processadores de menor volume. A perturbação é mais grave quando os processadores domésticos competem com as exportações a granel pelos mesmos cocos. A aquisição de múltiplas origens, contratos de preço fixo e sistemas de secagem energeticamente eficientes podem reduzir a exposição, mas não eliminam o risco de fornecimento subjacente. O risco é mais visível para processadores que dependem de compras no mercado spot e não têm relacionamentos diretos com produtores. Perturbações climáticas e surtos de pragas podem reduzir ainda mais os cocos disponíveis ao mesmo tempo em que a demanda de exportação eleva os preços de compra locais. Gerenciar essa exposição requer planejamento de aquisições juntamente com investimentos em eficiência de processamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Produtos Convencionais Mantêm Escala Enquanto Produtos Orgânicos Constroem Demanda PremiumO leite de coco em pó convencional detinha 78,32% da participação do mercado de leite de coco em pó em 2026. Cadeias de fornecimento estabelecidas, ampla certificação de segurança alimentar e preços adequados para fabricantes de alimentos sensíveis a custos sustentam essa posição. Fabricantes de panificação, produtores de sopas e empresas de bebidas frequentemente priorizam o custo unitário e o desempenho confiável em lotes em detrimento da certificação orgânica. Graus com alto teor de gordura, com 40%-70% de teor de gordura, continuam sendo importantes para cozinhas profissionais e fábricas de alimentos que precisam de riqueza e reconstituição consistente. Graus com teor reduzido de gordura e otimizados para reconstituição atendem a aplicações mais especializadas de pó para bebidas e alternativas lácteas.
A certificação de segurança alimentar tornou-se uma rota importante para os canais de importação da Europa Ocidental e da América do Norte. A certificação BRCGS, FSSC 22000 e IFS pode afetar o acesso dos fornecedores mesmo quando um comprador está adquirindo material convencional. O leite de coco em pó orgânico tem previsão de crescer a um CAGR de 8,55% até 2032, acima da taxa geral do mercado de leite de coco em pó. Marcas de alimentos com rótulo limpo e compradores de varejo focados em saúde estão apoiando essa demanda por meio do interesse nos padrões orgânicos da UE e do USDA. As formulações orgânicas enfrentam regras mais rígidas de aditivos porque o caseinato de sódio convencional pode desqualificar um produto da certificação orgânica. Isso cria demanda por carreadores de maltodextrina à base de tapioca ou certificados organicamente e dá aos produtores com dupla certificação uma posição diferenciada.
Por Usuário Final:
Processamento de Alimentos Lidera Enquanto Serviços de Alimentação Ampliam os Casos de UsoO processamento de alimentos representou 56,37% do tamanho do mercado de leite de coco em pó em 2026. Essa posição reflete o uso de longa data em panificação, confeitaria, bebidas, snacks, sopas, molhos e produtos substitutos de laticínios. Os fabricantes de panificação e confeitaria usam o pó para adicionar riqueza de gordura e sabor de coco sem manuseio refrigerado. O café com leite de coco e os shakes proteicos de origem vegetal estão expandindo as aplicações de bebidas em menus de varejo e serviço rápido. Sopas, molhos e caldos continuam sendo usos estáveis, especialmente no Sudeste Asiático e em instalações ocidentais que produzem refeições prontas étnicas.
Os serviços de alimentação/HoReCa têm previsão de crescer a um CAGR de 9,01% até 2032, tornando-o o segmento de usuário final com crescimento mais rápido no mercado de leite de coco em pó. Os restaurantes usam o formato para pratos asiáticos, sobremesas, bebidas de café da manhã e smoothies tropicais porque permite uma preparação flexível. Pesquisas sobre aglomeração em leito fluidizado com ligantes de goma xantana indicam que estruturas de partículas mais abertas podem reduzir o tempo de reconstituição e melhorar o uso em formatos de alimentos instantâneos[2]. A demanda no varejo inclui supermercados, hipermercados, lojas de conveniência e canais online. Os canais online são úteis para marcas orgânicas e com rótulo limpo de venda direta ao consumidor que desejam alcançar consumidores fora dos mercados estabelecidos de alimentos de coco.

Análise Geográfica
Mercado de Leite de Coco em Pó na APAC
A Ásia-Pacífico detinha 38,25% da participação no mercado de leite de coco em pó em 2026. A região combina o fornecimento de matérias-primas com um consumo culinário doméstico substancial. As Filipinas, a Indonésia, o Sri Lanka, o Vietnã e a Índia possuem infraestrutura de exportação consolidada e uma base crescente de instalações de processamento com certificação de segurança alimentar. A China está se tornando um mercado cada vez mais relevante à medida que o leite de coco se torna mais comum em aplicações de café. Essa demanda também está intensificando a concorrência por cocos in natura, o que pode pressionar os processadores locais.
Mercado de Leite de Coco em Pó no Japão e na Indonésia
Os volumes de importação de coco no Japão aumentaram de 3.000 toneladas em 2001 para 6.000 toneladas em 2023, refletindo a demanda contínua de aplicações em alimentos plant-based e funcionais. A Indonésia ilustra a tensão de oferta no mercado de leite de coco em pó, pois é um dos principais produtores de coco ao mesmo tempo em que os processadores ainda enfrentam escassez local. As exportações a granel para a China podem oferecer preços de porteira mais elevados do que as vendas domésticas para fabricantes de leite de coco. Isso pode reduzir as taxas de utilização nas instalações de processamento integradas e pressionar os operadores de menor porte. Fornecedores com relacionamentos de longo prazo com agricultores e diversificação de fontes de abastecimento tendem a ser mais resilientes nesse ambiente.
Mercado de Leite de Coco em Pó nas Américas e na EMEA
A Europa tem previsão de expansão a um CAGR de 9,55% até 2032, o que a torna a geografia de crescimento mais acelerado no mercado de leite de coco em pó. A demanda é sustentada pela culinária asiática, pela demanda por alimentos halal e pelas vantagens de armazenamento do pó nas cadeias de suprimentos de importação. Os requisitos de certificação que abrangem BRCGS, FSSC 22000, IFS, aprovação halal e certificados eletrônicos de inspeção para importações orgânicas da UE podem favorecer fornecedores de maior porte com sistemas de conformidade já estabelecidos. A América do Norte permanece um mercado maduro, porém ativo, sustentado por formulações sem laticínios e pela demanda no varejo por produtos com rótulo limpo e não transgênicos. A América do Sul apresenta demanda em estágio inicial no Brasil e na Colômbia, enquanto o Oriente Médio se beneficia do processamento de alimentos com certificação halal nos Emirados Árabes Unidos e na Arábia Saudita. A África apresenta menor adoção atual, pois produtos premium enfrentam restrições de renda, embora uma maior conscientização sobre alimentação plant-based crie uma oportunidade de longo prazo.
Cenário Competitivo
O mercado de leite de coco em pó tem uma estrutura fragmentada que combina empresas alimentícias multinacionais com processadores regionais especializados. A Nestlé S.A. compete ao lado de fornecedores nas Filipinas, Indonésia, Sri Lanka, Malásia, Tailândia e Vietnã. Os fornecedores industriais concentram-se em especificações de produto, fornecimento confiável, capacidade avançada de secagem por atomização e certificação de segurança alimentar reconhecida. Os fornecedores de varejo premium competem por meio de combinações de certificações orgânicas, Halal, Kosher e outras. Essa divisão reflete as diferentes necessidades dos fabricantes de alimentos de alto volume e dos compradores de varejo de marcas.
A aplicação do conhecimento de processamento de leite em pó da Nestlé ao leite de coco apoia sua capacidade de produto no mercado de leite de coco em pó. O Grupo CBL adquiriu a PT Tri Jaya Tangguh na Indonésia em janeiro de 2026 por mais de 25 milhões de USD, com apoio da Corporação Financeira Internacional, para garantir acesso à capacidade de processamento e matérias-primas. A aquisição dá ao Grupo CBL uma posição direta em um importante país produtor de coco e apoia as exportações por meio das relações comerciais da Indonésia. A Vita Coco concluiu sua aquisição da Copra em julho de 2026 por 175 milhões de USD à vista, com um piso de earnout de 45 milhões de USD e um teto de 100 milhões de USD pagável em 2029 com base no desempenho de 2028[3]. Essa transação expande a posição da Vita Coco em ingredientes de coco e indica uma intenção de expandir a Copra além de seu negócio principal nas Américas.
Oportunidades competitivas permanecem no fornecimento de marcas próprias para varejistas de desconto e orgânicos europeus. Produtos enriquecidos com TCM, fortificados e de dissolução instantânea são outras áreas onde os fornecedores podem se diferenciar. Os mercados emergentes também oferecem espaço para fornecedores que possam estabelecer distribuição de produtos premium. O mercado de leite de coco em pó está exposto aos custos de matérias-primas, portanto, o acesso ao fornecimento continua sendo tão importante quanto o desenvolvimento de produtos. Grandes empresas podem ganhar escala por meio de aquisições, mas os processadores regionais continuam sendo relevantes porque o fornecimento, o conhecimento de processamento local e a certificação de exportação estão distribuídos por vários países.
Líderes do Setor de Leite de Coco em Pó
-
Nestlé S.A.
-
Thai Coconut Public Company Limited
-
Primex Coco Products, Inc.
-
Axelum Resources Corp.
-
Renuka Foods PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Leite de Coco em Pó Empresas cobertas neste relatório
- Nestlé S.A.
- Axelum Resources Corp.
- S & P Industries Sdn Bhd
- Renuka Foods PLC
- Thai Coconut Public Company Limited
- The Coconut Company (UK) Ltd.
- Cocomi Bio Organic
- Sambu Group
- Pulau Sambu Singapore Pte Ltd.
- Celebes Coconut Corporation
- Primex Coco Products, Inc.
- AYAM SARL
- BareOrganics, LLC
- Natural Sourcing, LLC
- Fiesta Ingredients Australia Pty Ltd.
- Enerhealth Botanicals
- Grace Foods Canada Inc.
- Kaira Organic World
- Midira Naturals Private Limited
- Viet Delta Corporation
Desenvolvimentos industriais recentes em Mercado de Leite de Coco em Pó
- Março de 2026: A Kalpaka lançou uma linha composta por leite de coco em pó, farinha de coco e chips de coco. O leite de coco em pó oferece uma alternativa estável em prateleira ao leite de coco fresco e enlatado para uso doméstico e em serviços de alimentação.
- Março de 2025: A TTC AgriS, do Vietnã, e o Grupo Sungai Budi, da Indonésia, firmaram um acordo de cooperação estratégica para desenvolver uma plataforma de produção e comercialização de produtos derivados do coco. A iniciativa foi planejada com uma capacidade inicial de 120 milhões de litros/quilogramas, com potencial de expansão para 300 milhões de litros/quilogramas em fases subsequentes.
- Fevereiro de 2025: A Thai Coconut Public Company Limited aprovou um investimento nas Filipinas por meio de uma subsidiária, NOVOCOCONUT INC., para fortalecer o acesso a matérias-primas e expandir a capacidade de produção de leite de coco e produtos de água de coco.
Escopo do Relatório Global do Mercado de Leite de Coco em Pó
O mercado de leite de coco em pó é segmentado por tipo de produto, usuário final e geografia. Por tipo de produto, o mercado é segmentado em leite de coco em pó orgânico e leite de coco em pó convencional. Por usuário final, o mercado é segmentado em processamento de alimentos, serviços de alimentação/HoReCa e varejo. O segmento de processamento de alimentos é ainda categorizado em panificação e confeitaria, bebidas, snacks, sopas, molhos e caldos, alternativas lácteas e outros. O segmento de varejo inclui supermercados/hipermercados, lojas de conveniência, canais de varejo online e outros. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Leite de Coco em Pó Orgânico |
| Leite de Coco em Pó Convencional |
| Processamento de Alimentos | Panificação e Confeitaria |
| Bebidas | |
| Snacks | |
| Sopas, Molhos e Caldos | |
| Alternativas Lácteas | |
| Outros | |
| Serviços de Alimentação/HoReCa | |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Canais de Varejo Online | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Leite de Coco em Pó Orgânico | |
| Leite de Coco em Pó Convencional | ||
| Usuário Final | Processamento de Alimentos | Panificação e Confeitaria |
| Bebidas | ||
| Snacks | ||
| Sopas, Molhos e Caldos | ||
| Alternativas Lácteas | ||
| Outros | ||
| Serviços de Alimentação/HoReCa | ||
| Varejo | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Canais de Varejo Online | ||
| Outros | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão do mercado de leite de coco em pó até 2032?
A categoria está projetada para crescer de 0,87 mil milhões de USD em 2027 para 1,24 mil milhões de USD até 2032, a uma CAGR de 7,34%.
Qual tipo de produto tem a maior participação no mercado de leite de coco em pó?
O leite de coco em pó convencional liderou com 78,32% em 2026 porque possui cadeias de fornecimento estabelecidas, ampla certificação e preços acessíveis.
Qual segmento de leite de coco em pó está crescendo mais rapidamente?
Os serviços de alimentação/HoReCa têm previsão de crescer a um CAGR de 9,01% até 2032, apoiados por restaurantes e operadores de hospitalidade.
Qual região lidera a demanda por leite de coco em pó?
A Ásia-Pacífico detinha 38,25% em 2026 porque combina grande capacidade de produção com forte demanda culinária.