
Marktgröße und Marktanteil für Kokosmilchpulver
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.87 Milliarden US-Dollar |
| Marktgröße (2032) | 1.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.34 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Kokosmilchpulvermarktes durch Mordor Intelligence
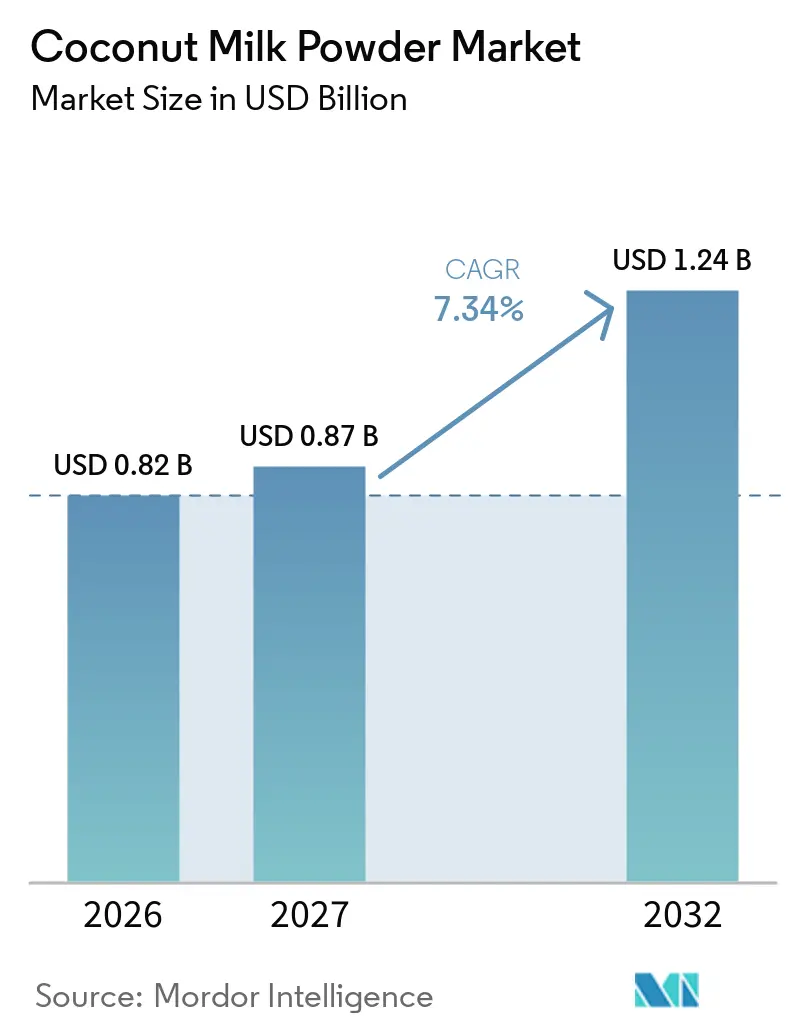
Die Marktgröße für Kokosmilchpulver wird voraussichtlich im Jahr 2026 bei 0,82 Milliarden USD, im Jahr 2027 bei 0,87 Milliarden USD liegen und bis 2032 einen Wert von 1,24 Milliarden USD erreichen; für den Zeitraum 2027 bis 2032 wird ein CAGR von 7,34 % prognostiziert. Die Kategorie entwickelt sich über ihre frühere Konzentration auf ethnische Lebensmittelanwendungen hinaus und dringt in die breitere Lebensmittelproduktion vor, wo milchfreie Formulierungen und eine stabile Lagerung von Bedeutung sind. Die Nachfrage nach pflanzlichen Milchprodukten, die breitere Verfügbarkeit asiatischer Lebensmittel sowie die praktischen Vorteile von Pulverformaten unterstützen diesen Wandel. Pulver bietet im Vergleich zu frischer oder konservierter Kokosmilch einfachere Transport- und Lagermöglichkeiten, was Herstellern und Gastronomiebetreibern das Bestandsmanagement erleichtert. Produzenten mit diversifizierter Beschaffung und langfristigen Liefervereinbarungen sind besser positioniert, um die Volatilität der Rohstoffe zu bewältigen, da die Nachfrage aus China den Wettbewerb um Kokosnüsse verschärft. Der Kokosmilchpulver-Markt bleibt fragmentiert, während Zertifizierung, Produktqualität und Lieferzuverlässigkeit die Wettbewerbspositionierung prägen.
Wesentliche Erkenntnisse des Berichts
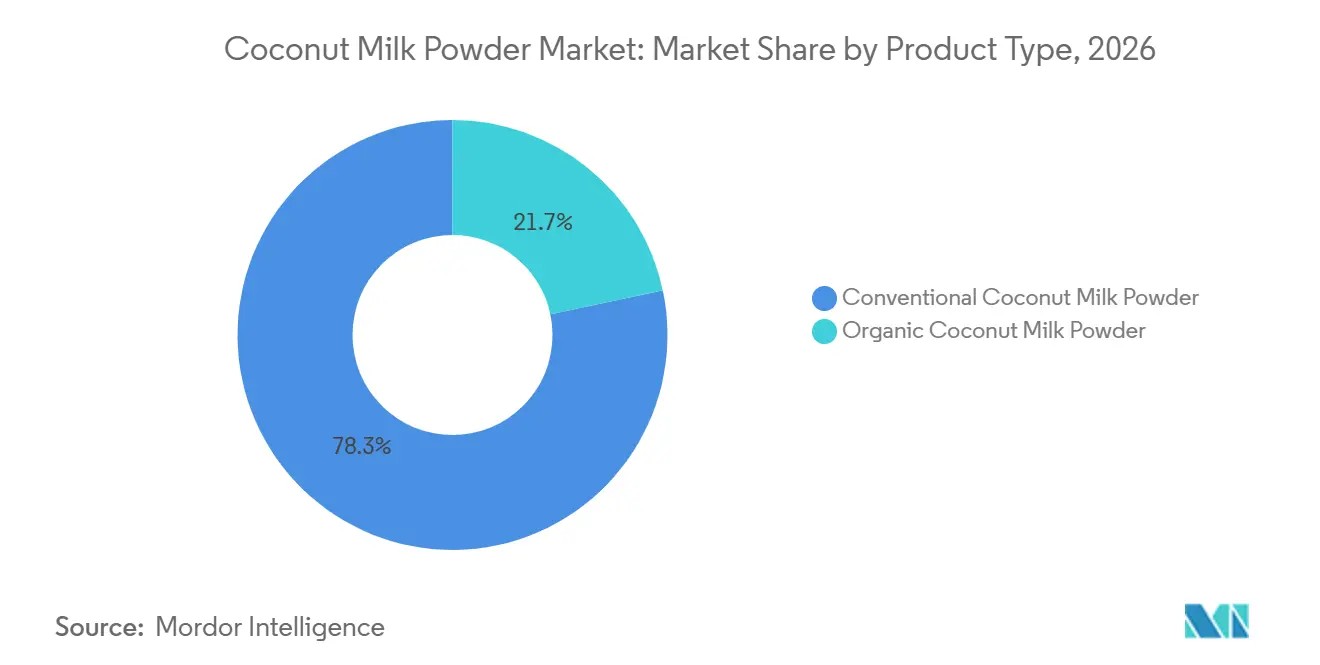
- Nach Produkttyp hielt konventionelles Kokosmilchpulver im Jahr 2026 einen Marktanteil von 78,32 % am Kokosmilchpulver-Markt, während biologisches Kokosmilchpulver bis 2032 voraussichtlich mit einem CAGR von 8,55 % wachsen wird.
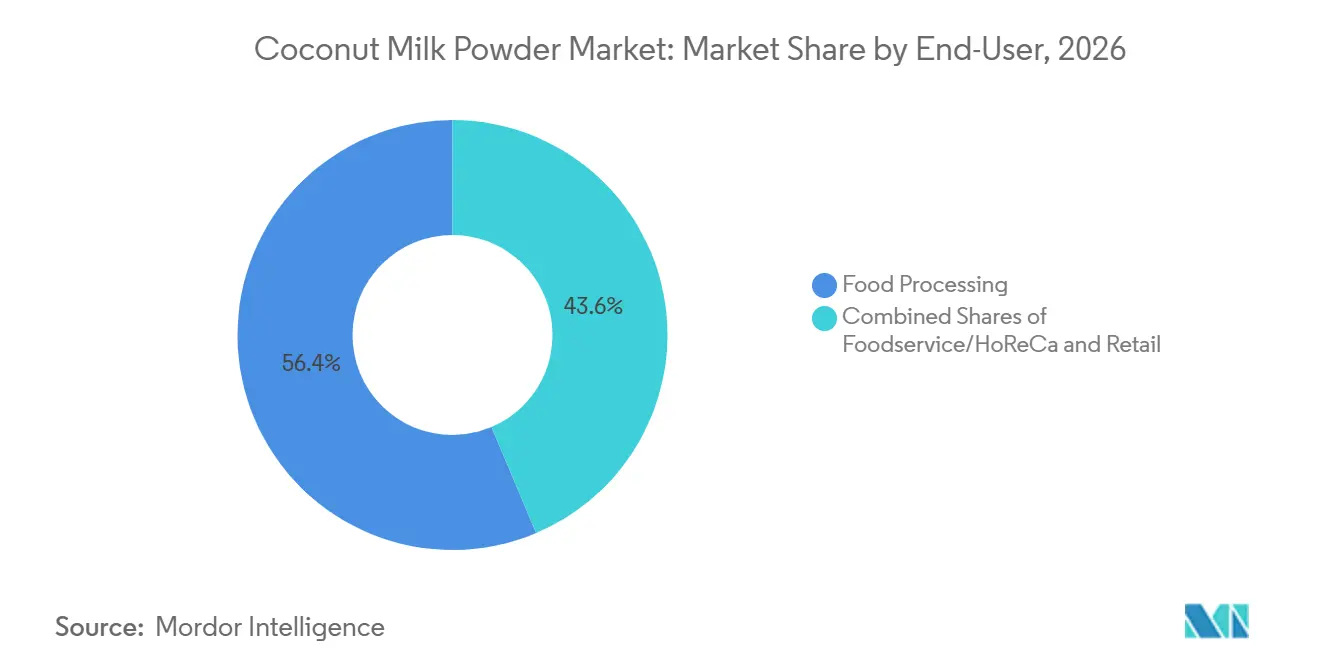
- Nach Endverbraucher entfiel im Jahr 2026 ein Anteil von 56,37 % der Kokosmilchpulver-Marktgröße auf die Lebensmittelverarbeitung, während der Bereich Gastronomie/HoReCa bis 2032 voraussichtlich mit einem CAGR von 9,01 % wachsen wird.
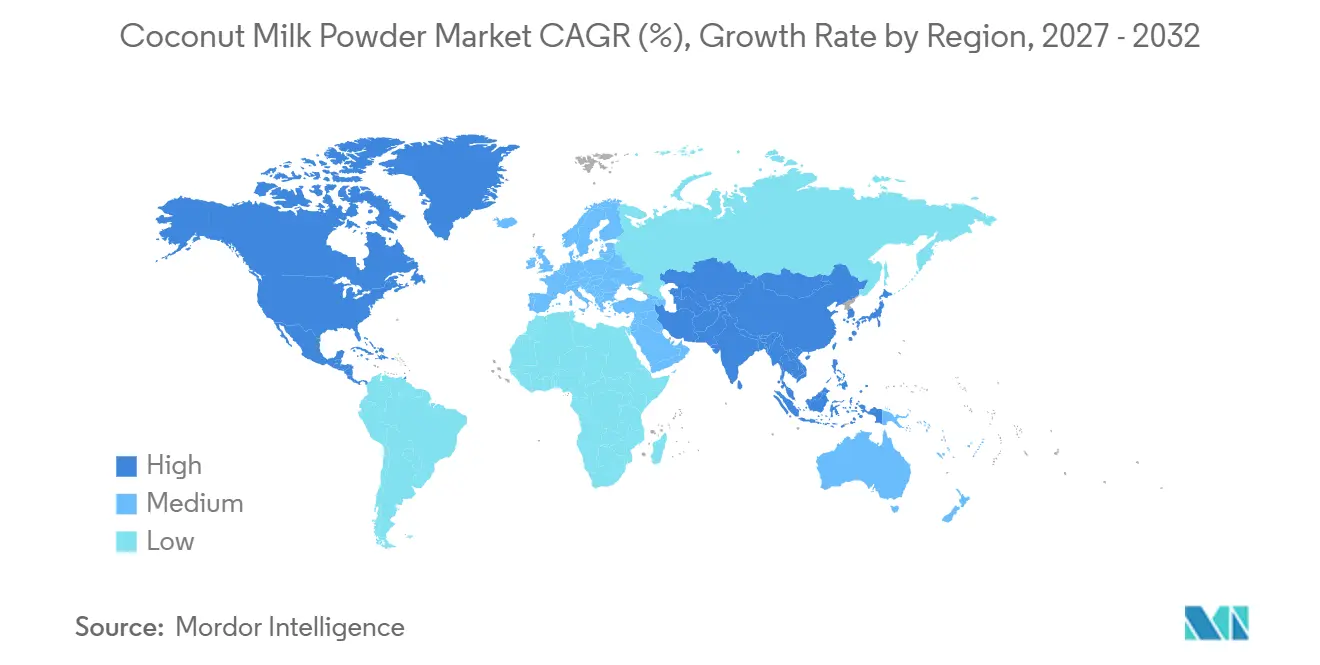
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,25 % am Kokosmilchpulver-Markt, während Europa bis 2032 voraussichtlich mit einem CAGR von 9,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für pflanzliche Milchalternativen | +1.7% | Global, mit Schwerpunkt in Nordamerika, Europa und städtischen Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Instantlebensmitteln und zubereitungsfertigen Mahlzeiten | +1.4% | Global; konzentriert in Europa, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen und lagerstabilen Zutaten | +1.2% | Global, mit besonderer Relevanz in Schwellenmärkten und Lebensmittelverarbeitungszentren | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage von Gastronomie- und Hotelleriebetreibern | +1.1% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit asiatischer und tropischer Küche | +0.9% | Nordamerika, Europa, Naher Osten; verstärkt in den Inlandsmärkten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Produktinnovation und Clean-Label-Formulierungen | +0.7% | Europa, Nordamerika; frühphasige Durchdringung im Premium-Einzelhandel des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für pflanzliche Milchalternativen
Der Kokosmilchpulvermarkt profitiert von der Nachfrage nach milchfreien Zutaten, die in Lebensmittel- und Getränkerezepturen eingesetzt werden können. Lebensmittelhersteller können Kokosmilchpulver in allergenfreien und veganen Formulierungen verwenden, ohne die Kühlungsanforderungen flüssiger Alternativen erfüllen zu müssen. Der Kokosmilchpulvermarkt hat auch Wachstumspotenzial, wenn Hersteller Geschmack und Preisgestaltung verbessern, die nach wie vor wichtige Hindernisse für Verbraucher pflanzlicher Milch darstellen. Pulverlieferanten können reagieren, indem sie die Rezepturentwicklung unterstützen, die die sensorische Leistung verbessert, ohne zusätzliche Kühlkettenanforderungen zu schaffen. Diese Arbeit ist besonders relevant für Hersteller, die Milchzutaten in Rezepturen ersetzen, bei denen Mundgefühl, Stabilität und vertrauter Geschmack den Wiederholungskauf beeinflussen. Das Format ermöglicht es Produzenten auch, konzentrierte Basen herzustellen und den Wassergehalt für verschiedene Fertigprodukte anzupassen, ohne die Kernzutat zu ändern.
Zunehmende Beliebtheit asiatischer und tropischer Küche
Der Kokosmilchpulvermarkt wird von Lebensmittelherstellern unterstützt, die Zutaten mit zuverlässiger Lagerung und unkomplizierter Handhabung benötigen. Pulver kann länger verpackt, transportiert und gelagert werden als frische Kokosmilch, was die Komplexität der Versorgung entfernter Lebensmittelproduktionsstätten reduziert. Das Trockenformat ermöglicht es Formulierern, die Wasserzugabe bei Suppen, Saucen, Getränken, Backwaren und zubereiteten Mahlzeiten zu kontrollieren. Diese Flexibilität ist wichtig für zubereitungsfertige und aufwärmfertige Produkte, bei denen eine konsistente Zubereitung im großen Maßstab wichtig ist. Der Kokosmilchpulvermarkt kann daher von der Ausweitung von Convenience-Lebensmitteln profitieren, insbesondere dort, wo gekühlte Logistik begrenzt oder teuer ist. Hersteller können Pulver auch als standardisierte Zutat für mehrere Produktlinien vorhalten, was die Planung unterstützt und Handhabungsschwankungen reduziert. Dies ist nützlich, wenn ein Hersteller mehrere Geschmacksrichtungen oder Verpackungsformate aus derselben Anlage produziert. Es kann auch die Beschaffung vereinfachen, da die Zutat in großen Mengen eingekauft und für Back-, Getränke-, Saucen- und Dessertanwendungen aufgeteilt werden kann.
Wachsende Nachfrage von Gastronomie- und Hotelleriebetreibern
Der Kokosmilchpulvermarkt gewinnt Unterstützung von Restaurants und Hotelleriebetreibern, die Kokosnusszutaten bei verschiedenen Mahlzeitenanlässen verwenden. Das Frühstück war laut Nestlé Professional im Januar 2026 der am schnellsten wachsende Außer-Haus-Gastronomieanlass mit 13,7 %, verglichen mit 5,7 % beim Abendessen. Dieses Muster erweitert die Verwendung über Currys und Desserts hinaus auf Smoothies, Latte-Getränke, Porridge und andere Frühstücksprodukte. Pulver ermöglicht es Küchen, die Kokosmilchkonzentration durch Anpassung der zugegebenen Wassermenge zu variieren, was die Menüflexibilität unterstützt. Eine ungeöffnete Haltbarkeit von 12–24 Monaten und die Möglichkeit, das Pulver in trockene Gewürzmischungen einzumischen, machen das Format auch für professionelle Küchen praktisch. Der Kokosmilchpulvermarkt wird auch durch das anhaltende Interesse an asiatischen und tropischen Gerichten unterstützt, die Kokosnusszutaten in vertrauten Menüformaten verwenden. Dies ermöglicht es Betreibern, eine Zutat für Getränke-, herzhafte und Dessertmenüs zu verwenden, anstatt separate Flüssigprodukte vorzuhalten. Das Format eignet sich für Küchen, die die Produktion schnell über Tageszeiten und Menüzyklen hinweg anpassen müssen. Es reduziert auch das Risiko ungenutzter flüssiger Lagerbestände, wenn sich die Nachfrage nach einem bestimmten Gericht ändert.
Zunehmende Produktinnovation und Clean-Label-Formulierungen
Der Kokosmilchpulvermarkt wird durch Prozessverbesserungen unterstützt, die die Produktqualität steigern und Formulierungsoptionen erweitern. Eine Studie der Central Luzon State University aus dem Jahr 2025 identifizierte eine Einlasstemperatur von 170 °C, einen Feststoffgehalt im Zulauf von 27 % und eine Zerstäuberscheibengeschwindigkeit von 22.000 U/min als Bedingungen, die ein Pulver mit 3,2 % Feuchtigkeitsgehalt, 89,4 % Löslichkeit und einem sensorischen Score von 8,1 von 10 erzeugten[1]. Eine weitere Studie aus dem Jahr 2025 ergab, dass infrarotunterstütztes Heißlufttrocknen Kokosmilchpulver mit einem Hausner-Verhältnis von 1,10, einem Proteingehalt von 12,43 % und einer DPPH-Antioxidans-Radikalfangaktivität von 79,25 % erzeugen kann. Hersteller verwenden auch Maltodextrin-Träger auf Tapiokabasis und streben Bio-, Halal-, Koscher- und Lebensmittelsicherheitszertifizierungen an. Diese Schritte helfen Lieferanten, Premium-Einzelhandels- und Exportanforderungen zu erfüllen und gleichzeitig eine sauberere Zutatposition beizubehalten. Der Kokosmilchpulvermarkt gewinnt, wenn Lieferanten Löslichkeit, Qualitätskonsistenz und Zertifizierungsabdeckung verbessern. Diese Fähigkeiten sind wichtig, weil Importeure und Lebensmittelmarken sowohl technische Leistung als auch Dokumentation benötigen, die ihre Produktaussagen unterstützt. Lieferanten, die konsistente Aufzeichnungen bereitstellen können, lassen sich leichter für Markenlebensmittelprogramme und Exportlieferketten qualifizieren. Die Produktentwicklung hängt daher sowohl von Verarbeitungsexpertise als auch von einem klaren Verständnis der Zertifizierungs- und Kennzeichnungsanforderungen ab.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch alternative pflanzliche Milchpulver | −0.5% | Nordamerika, Europa (Mandel/Hafer dominant), Asien-Pazifik (Reis/Soja-Wettbewerb) | Kurzfristig (≤ 2 Jahre) |
| Hohe Verarbeitungs- und Produktionskosten | −0.4% | Global, am stärksten ausgeprägt bei Verarbeitern in Südostasien und Südasien | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherbekanntheit in bestimmten Märkten | −0.3% | Subsahara-Afrika, Osteuropa, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Schwankungen im Kokosnussangebot und bei den Rohstoffpreisen | −0.4% | Asien-Pazifik-Produktionszentren (Indonesien, Philippinen, Sri Lanka); Ausstrahlungseffekte auf importierende Märkte in Europa und dem Nahen Osten und Afrika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch andere pflanzliche Milchpulver
Der Kokosmilchpulvermarkt konkurriert mit Hafer-, Mandel-, Reis- und Sojaproteinpulvern um Aufmerksamkeit in milchfreien Lebensmittel- und Getränkeformulierungen. Diese Alternativen können für dieselben breiten Anwendungen geeignet sein, einschließlich Backwaren, Getränke und Milchersatzprodukte. Haferpulver hat in einigen gemäßigten Märkten einen Vorteil, weil lokal verfügbare Ernten die Rohstoff-Frachtkosten senken können. Kokosnusspulver behält eine eigenständige Position, wo ein reicheres Fettprofil und ein spezifischer Geschmack benötigt werden, insbesondere in südostasiatischen Rezepten und ausgewählten Funktionslebensmitteln. Der Kokosmilchpulvermarkt muss weiterhin seine Leistungsfähigkeit in Anwendungen demonstrieren, bei denen eine direkte Substitution Geschmack, Textur oder Produktidentität verändert. Lieferanten können ihre Position schützen, indem sie sich auf Rezepte konzentrieren, bei denen der Kokosnussgeschmack zentral und nicht austauschbar ist. Dazu gehören Currys, tropische Desserts, Kokosnussgetränke und andere Produkte, bei denen eine andere pflanzliche Basis das beabsichtigte Ergebnis verändern würde. Die Reaktion beseitigt den Preisdruck nicht, kann aber Lieferanten helfen, nicht nur auf Rohstoffkosten zu konkurrieren.
Hohe Verarbeitungskosten und Schwankungen im Kokosnussangebot
Der Kokosmilchpulvermarkt steht unter Kostendruck durch Verschiebungen im Rohstoffangebot, Wetterereignisse, Schädlinge und steigende Nachfrage nach Kokosnüssen in großen Mengen. Das indonesische Koordinierungsministerium für Lebensmittelangelegenheiten berichtete im Mai 2025, dass die steigende chinesische Nachfrage nach Kokosnuss-Mischkaffee die indonesischen Erzeugerpreise innerhalb eines Jahres von IDR 10.000 auf IDR 25.000–30.000 pro Nuss trieb. Sprühtrocknung erfordert auch kapitalintensive Ausrüstung, was die Margen für Verarbeiter mit geringerem Volumen belasten kann. Die Störung ist am stärksten, wenn inländische Verarbeiter mit Massenexporten um dieselben Kokosnüsse konkurrieren. Beschaffung aus mehreren Herkunftsländern, Festpreisverträge und energieeffiziente Trocknungssysteme können die Exposition reduzieren, beseitigen aber das zugrunde liegende Angebotsrisiko nicht. Das Risiko ist für Verarbeiter, die auf Spotkäufe angewiesen sind und keine direkten Beziehungen zu Erzeugern haben, deutlicher sichtbar. Wetterstörungen und Schädlingsbefall können das verfügbare Kokosnussangebot weiter reduzieren, während die Exportnachfrage die lokalen Einkaufspreise erhöht. Die Bewältigung dieser Exposition erfordert Beschaffungsplanung neben Investitionen in die Verarbeitungseffizienz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konventionelle Produkte behalten ihre Größe, während biologische Produkte Premium-Nachfrage aufbauenKonventionelles Kokosmilchpulver hielt im Jahr 2026 einen Marktanteil von 78,32 % am Kokosmilchpulvermarkt. Etablierte Lieferketten, breite Lebensmittelsicherheitszertifizierung und Preisgestaltung, die kostensensiblen Lebensmittelherstellern entgegenkommt, unterstützen diese Position. Backwarenhersteller, Suppenproduzenten und Getränkeunternehmen priorisieren oft Stückkosten und zuverlässige Chargenleistung gegenüber Bio-Zertifizierung. Vollfettsorten mit 40–70 % Fettgehalt bleiben wichtig für professionelle Küchen und Lebensmittelfabriken, die Reichhaltigkeit und konsistente Rekonstitution benötigen. Fettreduzierte und rekonstituierungsoptimierte Sorten bedienen speziellere Getränkepulver- und Milchalternativanwendungen.
Lebensmittelsicherheitszertifizierung ist zu einem wichtigen Zugang zu westeuropäischen und nordamerikanischen Importkanälen geworden. BRCGS-, FSSC-22000- und IFS-Zertifizierung kann den Lieferantenzugang beeinflussen, selbst wenn ein Käufer konventionelles Material einkauft. Biologisches Kokosmilchpulver soll bis 2032 mit einem CAGR von 8,55 % wachsen, über der Gesamtrate für den Kokosmilchpulvermarkt. Clean-Label-Lebensmittelmarken und gesundheitsorientierte Einzelhandelskäufer unterstützen diese Nachfrage durch Interesse an EU- und USDA-Bio-Standards. Biologische Formulierungen unterliegen strengeren Zusatzstoffregeln, da konventionelles Natriumkaseinat ein Produkt von der Bio-Zertifizierung ausschließen kann. Dies schafft Nachfrage nach Maltodextrin-Trägern auf Tapiokabasis oder biologisch zertifizierten Maltodextrin-Trägern und gibt doppelt zertifizierten Produzenten eine differenzierte Position.
Nach Endverbraucher:
Lebensmittelverarbeitung führt, während Gastronomie Anwendungsfälle erweitertDie Lebensmittelverarbeitung entfiel im Jahr 2026 auf 56,37 % der Marktgröße für Kokosmilchpulver. Diese Position spiegelt die langjährige Verwendung in Backwaren, Süßwaren, Getränken, Snacklebensmitteln, Suppen, Saucen und Milchalternativprodukten wider. Backwaren- und Süßwarenhersteller verwenden das Pulver, um Fettreichtum und Kokosnussgeschmack ohne gekühlte Handhabung hinzuzufügen. Kokosmilchkaffee und pflanzliche Proteinshakes erweitern Getränkeanwendungen im Einzel- und Schnellgastronomiebereich. Suppen, Saucen und Soßen bleiben stabile Verwendungszwecke, insbesondere in Südostasien und westlichen Einrichtungen, die ethnische Fertiggerichte produzieren.
Gastronomie/HoReCa soll bis 2032 mit einem CAGR von 9,01 % wachsen und ist damit das am schnellsten wachsende Endverbrauchersegment im Kokosmilchpulvermarkt. Restaurants verwenden das Format für asiatische Gerichte, Desserts, Frühstücksgetränke und tropische Smoothies, da es eine flexible Zubereitung ermöglicht. Forschungen zur Wirbelschichtagglomeration mit Xanthan-Bindemitteln zeigen, dass offenere Partikelstrukturen die Rekonstitutionszeit verkürzen und die Verwendung in Instantlebensmittelformaten verbessern können[2]. Die Einzelhandelsnachfrage umfasst Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Kanäle. Online-Kanäle sind nützlich für Direct-to-Consumer-Bio- und Clean-Label-Marken, die Verbraucher außerhalb etablierter Kokosnusslebensmittelmärkte erreichen möchten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Kokosmilchpulver
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,25 % am Kokosmilchpulver-Markt. Die Region verbindet ein bedeutendes Rohstoffangebot mit einem erheblichen inländischen kulinarischen Verbrauch. Die Philippinen, Indonesien, Sri Lanka, Vietnam und Indien verfügen über eine etablierte Exportinfrastruktur und eine wachsende Basis an lebensmittelsicherheitszertifizierten Verarbeitungsanlagen. China entwickelt sich zu einem immer wichtigeren Markt, da Kokosmilch in Kaffeeanwendungen immer verbreiteter wird. Diese Nachfrage erhöht auch den Wettbewerb um rohe Kokosnüsse, was lokale Verarbeiter unter Druck setzen kann.
Markt für Kokosmilchpulver in Japan und Indonesien
Japans Kokosimportvolumen stieg von 3.000 Tonnen im Jahr 2001 auf 6.000 Tonnen im Jahr 2023, was die anhaltende Nachfrage aus pflanzlichen und funktionellen Lebensmittelanwendungen widerspiegelt. Indonesien veranschaulicht die Versorgungsspannung im Kokosmilchpulver-Markt, da es ein führender Kokosnussproduzent ist, während Verarbeiter dennoch mit lokalen Engpässen konfrontiert sind. Massenexporte nach China können höhere Erzeugerpreise erzielen als Inlandsverkäufe an Kokosmilchhersteller. Dies kann die Auslastungsraten integrierter Verarbeitungsanlagen senken und kleinere Betreiber unter Druck setzen. Lieferanten mit langfristigen Landwirtsbeziehungen und diversifizierter Beschaffung können in diesem Umfeld widerstandsfähiger sein.
Markt für Kokosmilchpulver in Nord- und Südamerika sowie EMEA
Für Europa wird bis 2032 ein CAGR von 9,55 % prognostiziert, was es zur am schnellsten wachsenden Region im Kokosmilchpulver-Markt macht. Die Nachfrage wird durch asiatische Küche, Halal-Lebensmittelnachfrage und die Lagervorteile von Pulver in Import-Lieferketten gestützt. Zertifizierungsanforderungen, die BRCGS, FSSC 22000, IFS, Halal-Zulassung und elektronische Inspektionszertifikate für EU-Bio-Importe umfassen, können größere Lieferanten mit etablierten Compliance-Systemen begünstigen. Nordamerika bleibt ein reifer, aber aktiver Markt, gestützt durch milchfreie Formulierungen und die Einzelhandelsnachfrage nach Clean-Label- und Non-GMO-Produkten. Südamerika verzeichnet eine frühe Nachfrage in Brasilien und Kolumbien, während der Nahe Osten von halal-zertifizierter Lebensmittelverarbeitung in den Vereinigten Arabischen Emiraten und Saudi-Arabien profitiert. Afrika weist eine geringere aktuelle Akzeptanz auf, da Premiumprodukte auf Einkommensbeschränkungen stoßen, obwohl ein wachsendes Bewusstsein für pflanzliche Produkte eine langfristige Chance schafft.
Wettbewerbslandschaft
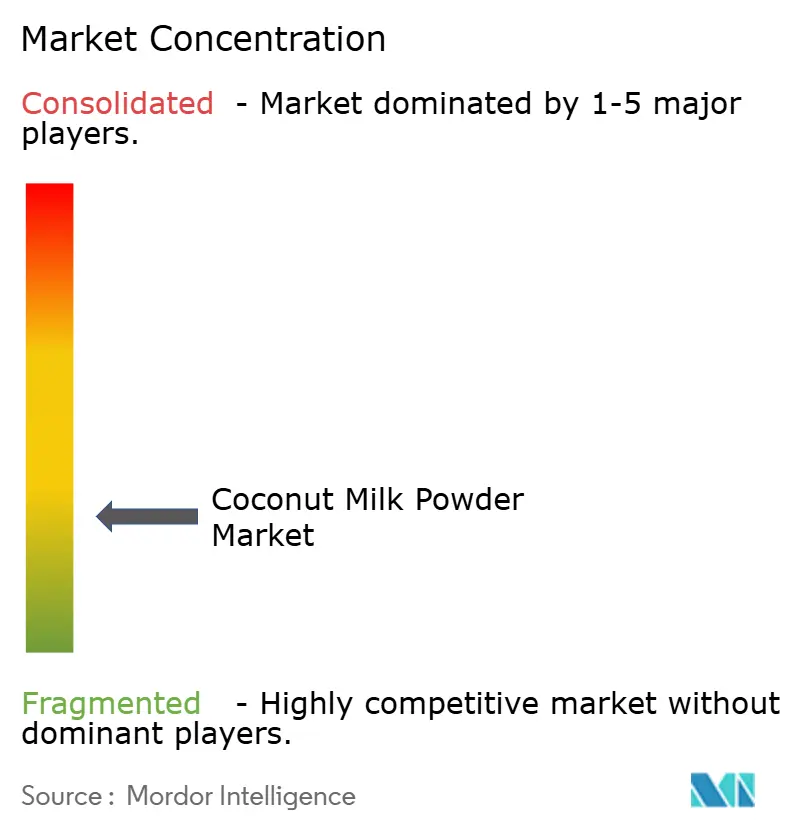
Der Kokosmilchpulvermarkt hat eine fragmentierte Struktur, die multinationale Lebensmittelunternehmen mit spezialisierten regionalen Verarbeitern kombiniert. Nestlé S.A. konkurriert neben Lieferanten auf den Philippinen, in Indonesien, Sri Lanka, Malaysia, Thailand und Vietnam. Industrielieferanten konzentrieren sich auf Produktspezifikationen, zuverlässige Versorgung, fortschrittliche Sprühtrocknungskapazität und anerkannte Lebensmittelsicherheitszertifizierung. Premium-Einzelhandelslieferanten konkurrieren durch Bio-, Halal-, Koscher- und andere Zertifizierungskombinationen. Diese Aufteilung spiegelt die unterschiedlichen Bedürfnisse von Großmengen-Lebensmittelherstellern und Marken-Einzelhandelskäufern wider.
Nestlés Anwendung von Milchpulver-Verarbeitungswissen auf Kokosmilch unterstützt seine Produktkompetenz im Kokosmilchpulvermarkt. CBL Group erwarb PT Tri Jaya Tangguh in Indonesien im Januar 2026 für mehr als 25 Millionen USD, mit Unterstützung der International Finance Corporation, um Zugang zu Verarbeitungskapazität und Rohstoffen zu sichern. Die Akquisition gibt CBL Group eine direkte Position in einem bedeutenden Kokosnuss produzierenden Land und unterstützt Exporte über Indonesiens Handelsbeziehungen. Vita Coco schloss die Akquisition von Copra im Juli 2026 für 175 Millionen USD im Voraus ab, mit einem Earnout-Mindestbetrag von 45 Millionen USD und einer Obergrenze von 100 Millionen USD, zahlbar im Jahr 2029 basierend auf der Leistung von 2028[3]. Diese Transaktion erweitert Vita Cocos Position im Bereich Kokosnusszutaten und signalisiert die Absicht, Copra außerhalb seines Kerngeschäfts in Amerika zu wachsen.
Wettbewerbsmöglichkeiten bestehen weiterhin in der Eigenmarkenversorgung für europäische Discount- und Bio-Einzelhändler. MCT-angereicherte, angereicherte und sofort lösliche Produkte sind weitere Bereiche, in denen sich Lieferanten differenzieren können. Schwellenmärkte bieten auch Raum für Lieferanten, die Vertrieb für Premium-Produkte aufbauen können. Der Kokosmilchpulvermarkt ist den Rohstoffkosten ausgesetzt, sodass der Zugang zur Versorgung genauso wichtig bleibt wie die Produktentwicklung. Große Unternehmen können durch Akquisitionen Skaleneffekte erzielen, aber regionale Verarbeiter bleiben relevant, weil Beschaffung, lokales Verarbeitungswissen und Exportzertifizierung auf mehrere Länder verteilt sind.
Marktführer im Kokosmilchpulverbereich
-
Nestlé S.A.
-
Thai Coconut Public Company Limited
-
Primex Coco Products, Inc.
-
Axelum Resources Corp.
-
Renuka Foods PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kokosmilchpulver-Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- Axelum Resources Corp.
- S & P Industries Sdn Bhd
- Renuka Foods PLC
- Thai Coconut Public Company Limited
- The Coconut Company (UK) Ltd.
- Cocomi Bio Organic
- Sambu Group
- Pulau Sambu Singapore Pte Ltd.
- Celebes Coconut Corporation
- Primex Coco Products, Inc.
- AYAM SARL
- BareOrganics, LLC
- Natural Sourcing, LLC
- Fiesta Ingredients Australia Pty Ltd.
- Enerhealth Botanicals
- Grace Foods Canada Inc.
- Kaira Organic World
- Midira Naturals Private Limited
- Viet Delta Corporation
Neueste Industrielle Entwicklungen in Kokosmilchpulver-Markt
- März 2026: Kalpaka führte ein Sortiment ein, das Kokosmilchpulver, Kokosmehl und Kokoschips umfasst. Das Kokosmilchpulver bietet eine lagerstabile Alternative zu frischer und konservierter Kokosmilch für den Haushaltsgebrauch und Gastronomieanwendungen.
- März 2025: Das vietnamesische Unternehmen TTC AgriS und Indonesiens Sungai Budi Group schlossen eine strategische Kooperationsvereinbarung zur Entwicklung einer Produktions- und Handelsplattform für Kokosnussprodukte. Die Initiative wurde mit einer anfänglichen Kapazität von 120 Millionen Litern/Kilogramm geplant, mit potenziellem Ausbau auf 300 Millionen Liter/Kilogramm in nachfolgenden Phasen.
- Februar 2025: Thai Coconut Public Company Limited genehmigte eine Investition auf den Philippinen über eine Tochtergesellschaft, NOVOCOCONUT INC., um den Zugang zu Rohstoffen zu stärken und die Produktionskapazität für Kokosmilch- und Kokoswasserprodukte zu erweitern.
Berichtsumfang des globalen Kokosmilchpulvermarktes
Der Kokosmilchpulvermarkt ist nach Produkttyp, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in biologisches Kokosmilchpulver und konventionelles Kokosmilchpulver segmentiert. Nach Endverbraucher ist der Markt in Lebensmittelverarbeitung, Gastronomie/HoReCa und Einzelhandel segmentiert. Das Lebensmittelverarbeitungssegment ist weiter unterteilt in Backwaren und Süßwaren, Getränke, Snacklebensmittel, Suppen, Saucen und Soßen, Milchalternativen und Sonstiges. Das Einzelhandelssegment umfasst Supermärkte/Verbrauchermärkte, Convenience-Stores, Online-Einzelhandelskanäle und Sonstiges. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Biologisches Kokosmilchpulver |
| Konventionelles Kokosmilchpulver |
| Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Getränke | |
| Snacklebensmittel | |
| Suppen, Saucen und Soßen | |
| Milchalternativen | |
| Sonstiges | |
| Gastronomie/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelskanäle | |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Biologisches Kokosmilchpulver | |
| Konventionelles Kokosmilchpulver | ||
| Endverbraucher | Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Getränke | ||
| Snacklebensmittel | ||
| Suppen, Saucen und Soßen | ||
| Milchalternativen | ||
| Sonstiges | ||
| Gastronomie/HoReCa | ||
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanäle | ||
| Sonstiges | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Kokosmilchpulvermarkt bis 2032?
Die Kategorie soll von 0,87 Milliarden USD im Jahr 2027 auf 1,24 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 7,34 %.
Welcher Produkttyp hat den größten Marktanteil im Kokosmilchpulvermarkt?
Konventionelles Kokosmilchpulver führte im Jahr 2026 mit 78,32 %, da es über etablierte Lieferketten, breite Zertifizierung und zugängliche Preisgestaltung verfügt.
Welches Kokosmilchpulversegment wächst am schnellsten?
Gastronomie/HoReCa soll bis 2032 mit einem CAGR von 9,01 % wachsen, unterstützt durch Restaurants und Hotelleriebetreiber.
Welche Region führt die Nachfrage nach Kokosmilchpulver an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,25 %, da es bedeutende Produktionskapazität mit starker kulinarischer Nachfrage verbindet.