
ココナッツミルクパウダー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.87 十億米ドル |
| 市場規模 (2032) | 1.24 十億米ドル |
| 成長率 (2027 - 2032) | 7.34 % |
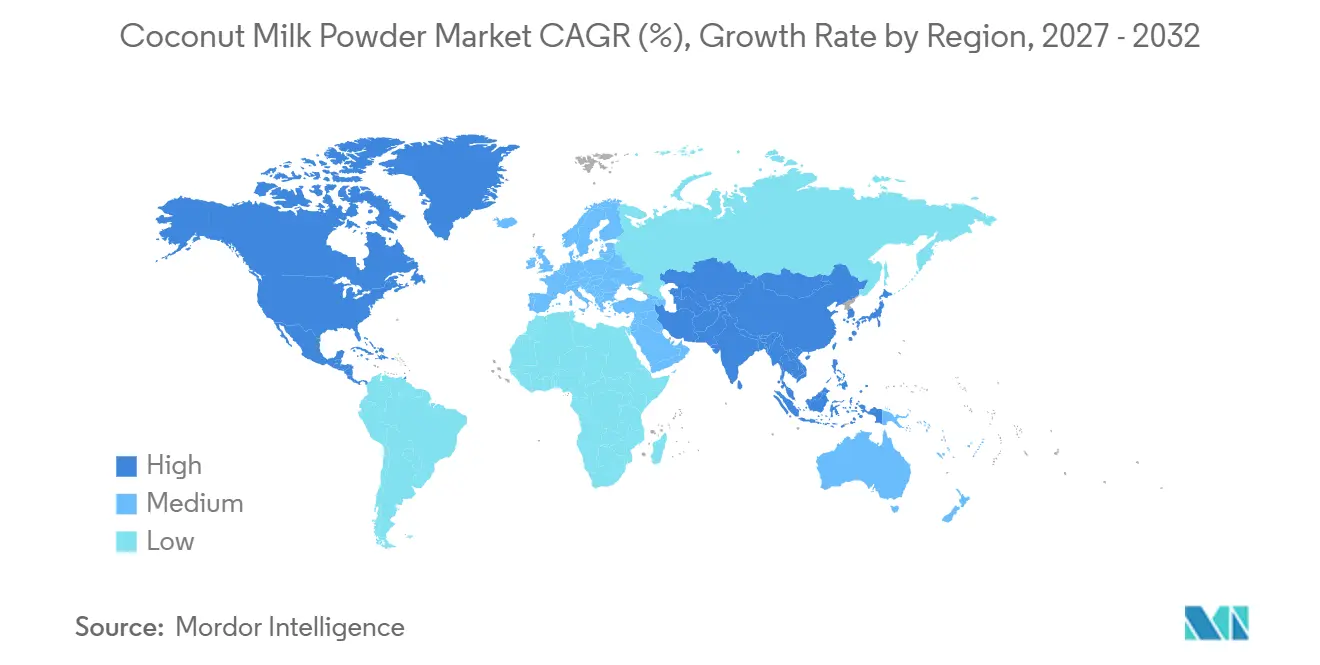
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
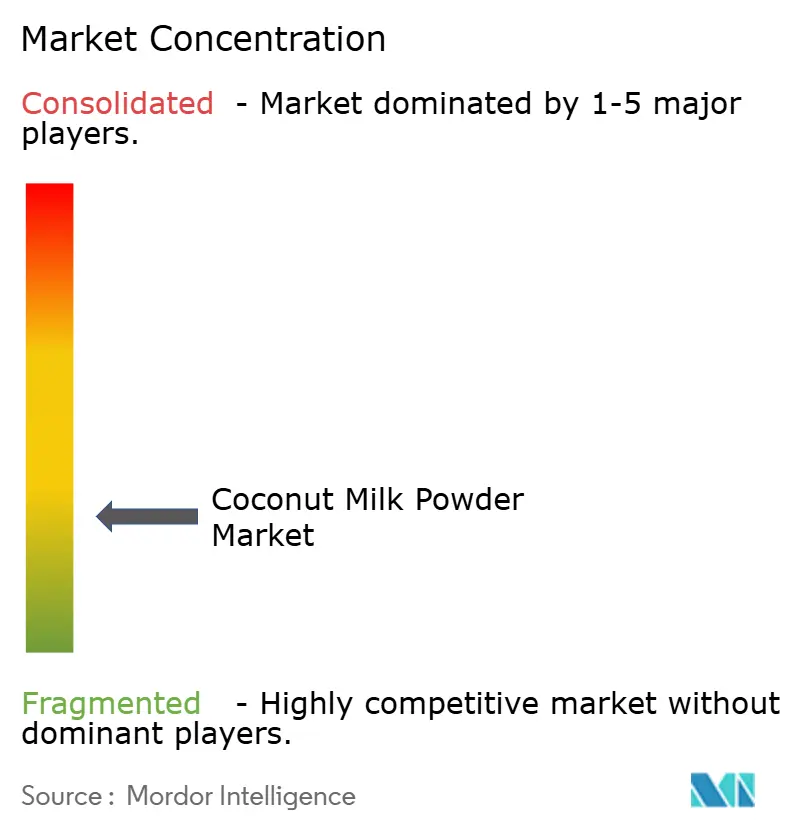
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるココナッツミルクパウダー市場分析
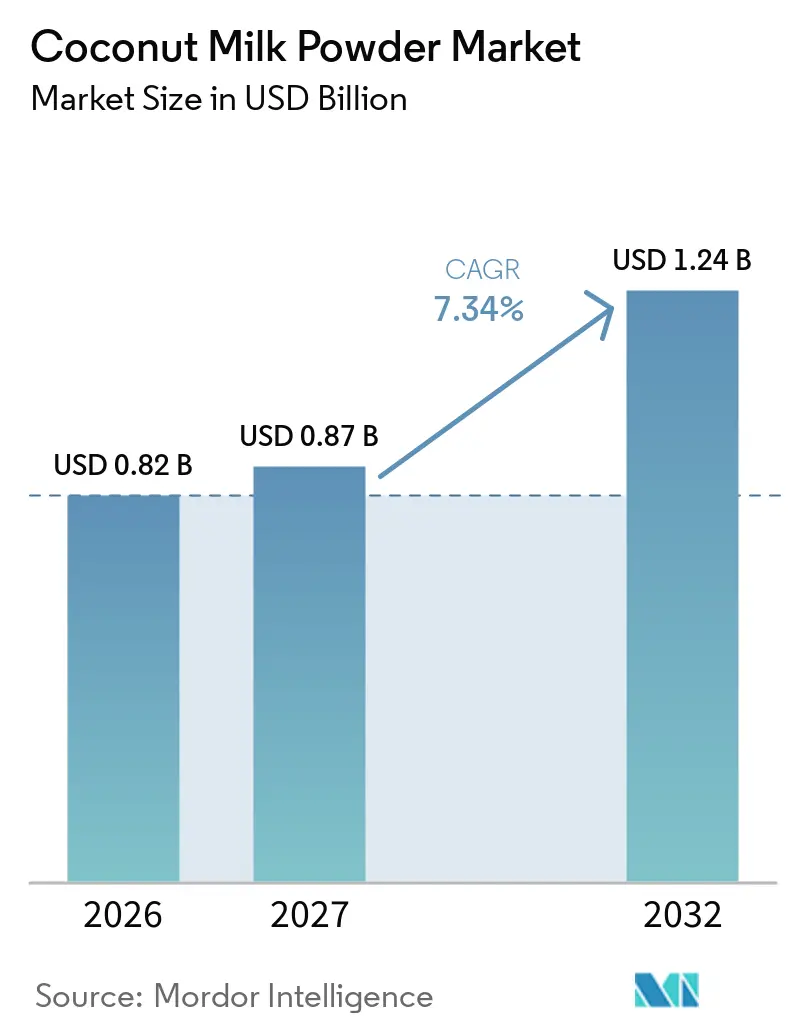
ココナッツミルクパウダーの市場規模は、2026年に8.2億米ドル、2027年に8.7億米ドルと予測され、2032年までに12.4億米ドルに達する見込みであり、2027年から2032年にかけてCAGR 7.34%で成長すると予測されています。このカテゴリーは、従来のエスニック食品用途への集中から脱却し、乳製品不使用の配合および安定した保存性が重視される幅広い食品製造分野へと移行しています。植物性乳製品需要の拡大、アジア系食品の普及、およびパウダー形態の実用的なメリットがこの移行を後押ししています。パウダーは生のまたは缶入りのココナッツミルクと比較して輸送・保管が容易であり、メーカーおよびフードサービス事業者の在庫管理に貢献しています。中国からの需要増加によりココナッツをめぐる競争が激化する中、調達先を多様化し長期的な供給契約を締結しているメーカーは、原材料価格の変動への対応において有利な立場にあります。ココナッツミルクパウダー市場は依然として断片化されており、認証、製品品質、および供給の安定性が競争上のポジショニングを左右しています。
レポートの主要ポイント
- 製品タイプ別では、コンベンショナルココナッツミルクパウダーが2026年のココナッツミルクパウダー市場シェアの78.32%を占め、一方オーガニックココナッツミルクパウダーは2032年にかけてCAGR 8.55%で成長すると予測されています。
- エンドユーザー別では、食品加工が2026年のココナッツミルクパウダー市場規模の56.37%を占め、一方フードサービス/ホレカ(HoReCa)は2032年にかけてCAGR 9.01%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のココナッツミルクパウダー市場シェアの38.25%を占め、一方欧州は2032年にかけてCAGR 9.55%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性乳製品代替品に対する消費者の嗜好の高まり | +1.7% | 北米、欧州、アジア太平洋都市部市場で特に強く、グローバル全体 | 中期(2〜4年) |
| インスタント食品および調理済み食品の拡大 | +1.4% | 欧州、北米、東アジアに集中し、グローバル全体 | 中期(2〜4年) |
| 便利で常温保存可能な原材料への需要の高まり | +1.2% | 新興市場および食品加工拠点で特に顕著、グローバル全体 | 長期(4年以上) |
| フードサービスおよびホスピタリティ事業者からの需要の増加 | +1.1% | アジア太平洋がコア、北米および西欧へ波及 | 中期(2〜4年) |
| アジア料理およびトロピカル料理の人気上昇 | +0.9% | 北米、欧州、中東;アジア太平洋国内市場でも強化 | 短期(2年以内) |
| 製品イノベーションおよびクリーンラベル配合の進展 | +0.7% | 欧州、北米;アジア太平洋プレミアム小売での初期段階の浸透 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性乳製品代替品に対する消費者の嗜好の高まり
ココナッツミルクパウダー市場は、食品・飲料レシピ全般に活用できる乳製品不使用原材料への需要から恩恵を受けています。食品加工業者は、液体代替品の冷蔵保管を必要とせずに、アレルゲンフリーおよびヴィーガン配合にココナッツミルクパウダーを使用できます。また、植物性ミルク消費者にとって依然として重要な障壁である味と価格をメーカーが改善することで、ココナッツミルクパウダー市場にはさらなる成長余地があります。パウダーサプライヤーは、追加の低温輸送要件を生じさせることなく官能的なパフォーマンスを向上させるレシピ開発を支援することで対応できます。この取り組みは、口当たり、安定性、および親しみやすい風味がリピート購入に影響する乳製品原材料の代替を行うメーカーにとって特に重要です。このフォーマットにより、生産者はコア原材料を変えることなく、濃縮ベースを調製し、異なる最終製品に合わせて水分量を調整することも可能です。
アジア料理およびトロピカル料理人気上昇
ココナッツミルクパウダー市場は、信頼性の高い保存と取り扱いの容易さを必要とする食品メーカーによって支えられています。パウダーは生ココナッツミルクよりも長期間の梱包・輸送・保管が可能であり、遠隔地の食品生産拠点へのサービス提供の複雑さを軽減します。乾燥フォーマットにより、配合担当者はスープ、ソース、飲料、ベーカリー製品、調理済み食品にわたって水分添加量を管理できます。この柔軟性は、大規模での一貫した調製が重要な調理済み食品および加熱調理済み食品において重要です。したがって、ココナッツミルクパウダー市場は、特に冷蔵物流が限られているか高コストな地域において、コンビニエンスフードの拡大から恩恵を受けることができます。メーカーはまた、複数の製品ラインにわたる標準化された原材料としてパウダーを保管することができ、計画立案を支援し取り扱いのばらつきを低減します。これは、同一施設から複数のフレーバーやパッケージ形態を生産するメーカーにとって有用です。また、原材料をまとめて購入してベーカリー、飲料、ソース、デザートの各用途に配分できるため、調達を簡素化することもできます。
フードサービスおよびホスピタリティ事業者からの需要の増加
ココナッツミルクパウダー市場は、複数の食事機会にわたってココナッツ原材料を使用するレストランやホスピタリティ事業者からの支持を得ています。Nestlé Professionalが2026年1月に発表したデータによると、朝食は外食機会の中で最も成長が速く13.7%であり、夕食の5.7%と比較して高い水準にあります。このパターンにより、カレーやデザートを超えて、スムージー、ラテ、ポリッジ、その他の朝食製品への用途が拡大しています。パウダーを使用することで、厨房は加える水の量を調整してココナッツミルクの濃度を変えることができ、メニューの柔軟性を支援します。未開封時の賞味期限が12〜24ヶ月であること、およびパウダーをドライスパイスミックスに混合できることも、このフォーマットをプロの厨房にとって実用的なものにしています。ココナッツミルクパウダー市場は、ココナッツ原材料を馴染みのあるメニュー形式で使用するアジア料理やトロピカル料理への継続的な関心によっても支えられています。これにより、事業者は別々の液体製品を維持する代わりに、飲料、惣菜、デザートのメニューにわたって一つの原材料を使用できます。このフォーマットは、時間帯やメニューサイクルにわたって生産量を迅速に調整する必要がある厨房に適しています。また、特定の料理への需要が変化した際に、未使用の液体在庫のリスクを低減します。
製品イノベーションおよびクリーンラベル配合の進展
ココナッツミルクパウダー市場は、製品品質を向上させ配合オプションを拡大するプロセス改善によって支えられています。セントラルルソン州立大学の2025年の研究では、入口温度170℃、フィード固形分27%、アトマイザーディスク速度22,000rpmの条件が、水分3.2%、溶解度89.4%、官能スコア10点満点中8.1点のパウダーを生産する条件として特定されました[1]。別の2025年の研究では、赤外線補助熱風乾燥によりハウスナー比1.10、タンパク質含有量12.43%、DPPH抗酸化ラジカル消去活性79.25%のココナッツミルクパウダーが製造できることが明らかになりました。メーカーはまた、タピオカ由来のマルトデキストリンキャリアを使用し、オーガニック、ハラール、コーシャー、および食品安全認証の取得を進めています。これらの取り組みにより、サプライヤーはよりクリーンな原材料ポジションを維持しながら、プレミアム小売および輸出要件に対応できます。サプライヤーが溶解性、品質の一貫性、および認証カバレッジを改善するにつれて、ココナッツミルクパウダー市場は恩恵を受けます。輸入業者や食品ブランドは技術的なパフォーマンスと製品クレームを裏付ける文書の両方を必要とするため、これらの能力は重要です。一貫した記録を提供できるサプライヤーは、ブランド食品プログラムや輸出サプライチェーンへの認定が容易になる可能性があります。したがって、製品開発は加工の専門知識だけでなく、認証およびラベリング要件の明確な理解にも依存しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替植物性ミルクパウダーとの競合 | −0.5% | 北米、欧州(アーモンド・オーツ麦が主流)、アジア太平洋(米・大豆との競合) | 短期(2年以内) |
| 高い加工・生産コスト | −0.4% | 東南アジアおよび南アジアの加工業者に最も深刻、グローバル全体 | 中期(2〜4年) |
| 特定市場における消費者認知度の低さ | −0.3% | サブサハラアフリカ、東欧、ラテンアメリカの一部 | 長期(4年以上) |
| ココナッツ供給および原材料価格の変動 | −0.4% | アジア太平洋生産拠点(インドネシア、フィリピン、スリランカ);欧州および中東・アフリカ輸入市場への波及 | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
他の植物性ミルクパウダーとの競合
ココナッツミルクパウダー市場は、乳製品不使用の食品・飲料配合において、オーツ麦、アーモンド、米、大豆パウダーと注目を競い合っています。これらの代替品は、ベーカリー製品、飲料、乳製品代替品を含む同様の幅広い用途に対応できます。オーツ麦パウダーは、地元で入手可能な作物が原材料の輸送コストを削減できるため、一部の温帯市場で優位性を持っています。ココナッツパウダーは、特に東南アジアのレシピや特定の機能性食品において、より豊かな脂肪プロファイルと特有の風味が必要な場合に独自のポジションを維持しています。ココナッツミルクパウダー市場は、直接代替が味、食感、または製品のアイデンティティを変えてしまう用途においてパフォーマンスを実証し続ける必要があります。サプライヤーは、ココナッツの風味が中心的であり代替不可能なレシピに注力することでポジションを守ることができます。これには、カレー、トロピカルデザート、ココナッツ飲料、および異なる植物性ベースでは意図した結果が変わってしまうその他の製品が含まれます。この対応は価格圧力を排除するものではありませんが、サプライヤーがコモディティコストのみで競争することを避けるのに役立ちます。
高い加工コストとココナッツ供給の変動
ココナッツミルクパウダー市場は、原材料供給の変動、気象現象、病害虫、およびバルクコナッツへの需要増加によるコスト圧力に直面しています。インドネシアの食料担当調整省は2025年5月、ココナッツ配合コーヒーに対する中国の需要増加により、インドネシアの農場出荷価格が1年以内にIDR 10,000からIDR 25,000〜30,000/個に上昇したと報告しました。スプレードライには資本集約的な設備も必要であり、小規模加工業者の利益率を圧迫する可能性があります。国内加工業者が同じコナッツをめぐってバルク輸出と競合する場合、混乱は最も深刻になります。複数産地からの調達、固定価格契約、およびエネルギー効率の高い乾燥システムはリスクへの露出を低減できますが、根本的な供給リスクを排除するものではありません。このリスクは、スポット購入に依存し生産者との直接関係を持たない加工業者にとってより顕著です。気象の混乱や病害虫の発生は、輸出需要が地元の買い付け価格を引き上げるのと同時に、入手可能なコナッツをさらに減少させる可能性があります。このリスクへの対応には、加工効率への投資と並行した調達計画が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
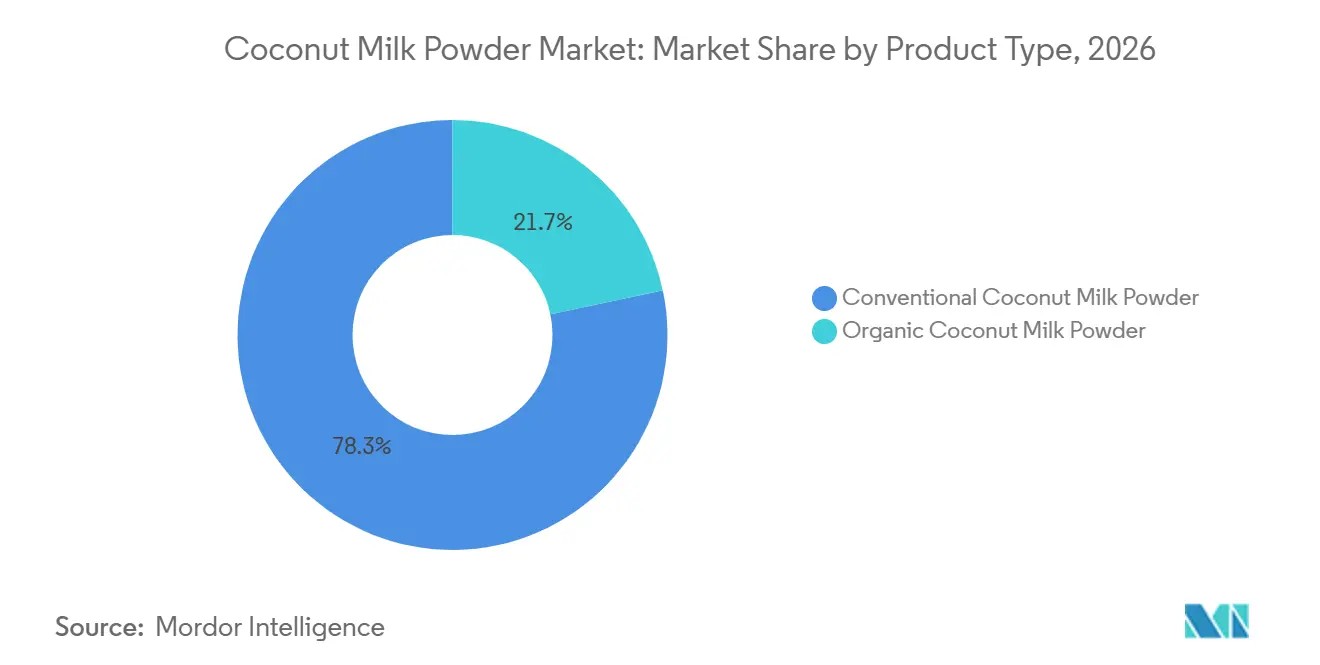
コンベンショナル製品が規模を維持しながらオーガニック製品がプレミアム需要を構築コンベンショナルココナッツミルクパウダーは2026年のココナッツミルクパウダー市場シェアの78.32%を占めました。確立されたサプライチェーン、幅広い食品安全認証、およびコスト重視の食品メーカーに適した価格設定がこのポジションを支えています。ベーカリーメーカー、スープメーカー、飲料メーカーは多くの場合、オーガニック認証よりも単位コストと信頼性の高いバッチパフォーマンスを優先します。脂肪含有量40〜70%のフルファットグレードは、豊かさと一貫した再溶解性を必要とするプロの厨房や食品工場にとって引き続き重要です。低脂肪グレードおよび再溶解最適化グレードは、より特化した飲料パウダーおよび乳製品代替用途に対応しています。
食品安全認証は、西欧および北米の輸入チャネルへの重要なルートとなっています。BRCGS、FSSC 22000、およびIFS認証は、バイヤーがコンベンショナル原材料を購入している場合でも、サプライヤーのアクセスに影響を与える可能性があります。オーガニックココナッツミルクパウダーは、ココナッツミルクパウダー市場全体の成長率を上回るCAGR 8.55%で2032年まで成長すると予測されています。クリーンラベル食品ブランドおよび健康志向の小売バイヤーが、EUおよびUSDAオーガニック基準への関心を通じてこの需要を支えています。コンベンショナルのカゼイン酸ナトリウムはオーガニック認証から製品を除外する可能性があるため、オーガニック配合はより厳格な添加物規則に直面しています。これにより、タピオカベースまたはオーガニック認証済みのマルトデキストリンキャリアへの需要が生まれ、デュアル認証取得の生産者に差別化されたポジションをもたらします。
エンドユーザー別:
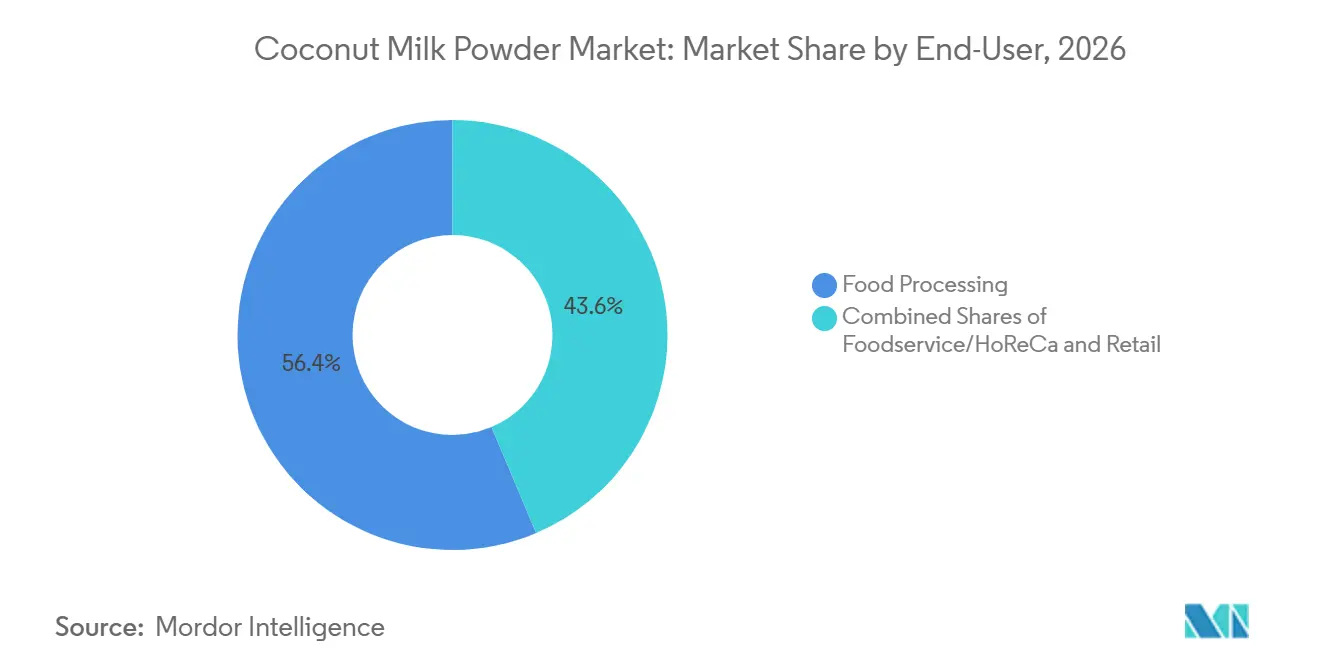
食品加工がリードしながらフードサービスが用途を拡大食品加工は2026年のココナッツミルクパウダ市場規模の56.37%を占めました。このポジションは、ベーカリー、菓子、飲料、スナック食品、スープ、ソース、乳製品代替製品にわたる長年の使用実績を反映しています。ベーカリーおよび菓子メーカーは、冷蔵保管を必要とせずに脂肪の豊かさとココナッツの風味を加えるためにパウダーを使用しています。ココナッツミルクコーヒーおよび植物性プロテインシェイクは、小売およびクイックサービスメニューにわたって飲料用途を拡大しています。スープ、ソース、グレービーは、特に東南アジアおよびエスニック調理済み食品を生産する西洋の施設において安定した用途として残っています。
フードサービス/HoReCaは2032年にかけてCAGR 9.01%で成長すると予測されており、ココナッツミルクパウダー市場において最も成長が速いエンドユーザーセグメントとなっています。レストランは、柔軟な調製が可能なため、アジア料理、デザート、朝食飲料、トロピカルスムージーにこのフォーマットを使用しています。キサンタンガムバインダーを用いた流動層造粒に関する研究では、より開放的な粒子構造が再溶解時間を短縮し、インスタント食品フォーマットでの使用を改善できることが示されています[2]。小売需要にはスーパーマーケット、ハイパーマーケット、コンビニエンスストア、およびオンラインチャネルが含まれます。オンラインチャネルは、確立されたココナッツ食品市場の外で消費者にリーチしたいダイレクト・トゥ・コンシューマーのオーガニックおよびクリーンラベルブランドにとって有用です。

地域分析
アジア太平洋地域のココナッツミルクパウダー市場
アジア太平洋地域は2026年のココナッツミルクパウダー市場シェアの38.25%を占めた。同地域は主要な原材料供給と国内料理消費の大きな需要を兼ね備えている。フィリピン、インドネシア、スリランカ、ベトナム、インドは輸出インラを整備しており、食品安全認証を取得した加工施設の基盤も拡大している。中国では、コーヒー用途においてココナッツミルクの普及が進むにつれ、より重要な市場となりつつある。この需要の高まりは生ココナッツをめぐる競争も激化させており、地元加工業者への圧力となり得る。
日本およびインドネシアのココナッツミルクパウダー市場
日本のココナッツ輸入量は2001年の3,000トンから2023年には6,000トンに増加しており、植物性食品および機能性食品用途における継続的な需要を反映している。インドネシアは、主要なココナッツ生産国でありながら加工業者が依然として国内不足に直面しているという、ココナッツミルクパウダー市場における供給の緊張を示す好例である。中国への大量輸出は、ココナッツミルクメーカーへの国内販売よりも高い農場出荷価格をもたらす場合がある。これにより、統合加工施設の稼働率が低下し、中小規模の事業者が圧力にさらされる可能性がある。農家との長期的な関係と多様化した調達体制を持つサプライヤーは、このような環境においてより高い回復力を発揮できる。
南北アメリカおよびEMEAのココナッツミルクパウダー市場
欧州は2032年までに9.55%のCAGRで拡大すると予測されており、ココナッツミルクパウダー市場において最も成長の速い地域となっている。需要はアジア料理、ハラール食品需要、および輸入サプライチェーンにおけるパウダーの保管上の優位性によって支えられている。BRCGS、FSSC 22000、IFS、ハラール認証、およびEUオーガニック輸入向け電子検査証明書を含む認証要件は、確立されたコンプライアンス体制を持つ大手サプライヤーに有利に働く可能性がある。北米は乳製品不使用の処方製品や、クリーンラベルおよび非遺伝子組み換え製品に対する小売需要に支えられた、成熟しながらも活発な市場であり続けている。南米ではブラジルとコロンビアで初期段階の需要が見られる一方、中東はアラブ首長国連邦とサウジアラビアにおけるハラール認証食品加工の恩恵を受けている。アフリカでは高価格帯製品が所得制約に直面しているため現時点での普及率は低いが、植物性食品への認知の広がりが長期的な機会を生み出している。
競争環境
ココナッツミルクパウダー市場は、多国籍食品企業と専門的な地域加工業者が混在する断片化した構造を持っています。Nestlé S.A.は、フィリピン、インドネシア、スリランカ、マレーシア、タイ、ベトナムのサプライヤーと競合しています。産業向けサプライヤーは製品仕様、安定した供給、高度なスプレードライ能力、および認知された食品安全認証に注力しています。プレミアム小売サプライヤーはオーガニック、ハラール、コーシャー、およびその他の認証の組み合わせを通じて競合しています。この分断は、大量生産食品メーカーとブランド小売バイヤーの異なるニーズを反映しています。
Nestléのミルクパウダー加工知識のコナッツミルクへの応用は、ココナッツミルクパウダー市場における製品能力を支えています。CBLグループは2026年1月、加工能力と原材料へのアクセスを確保するため、国際金融公社の支援を受けてインドネシアのPT Tri Jaya Tangguhを2,500万 米ドル超で買収しました。この買収により、CBLグループは主要なコナッツ生産国に直接的なポジションを確立し、インドネシアの貿易関係を通じた輸出を支援します。Vita Cocoは2026年7月、Copraの買収を1億7,500万 米ドルの前払いで完了し、2028年の業績に基づいて2029年に支払われるアーンアウトの下限4,500万 米ドル、上限1億 米ドルが設定されています[3]。この取引はVita Cocoのコナッツ原材料全体にわたるポジションを拡大し、Copraのコアとなるアメリカ大陸ビジネス以外での成長意図を示しています。
欧州のディスカウントおよびオーガニック小売業者向けプライベートラベル供給において競争機会が残っています。MCT強化、強化、およびインスタント溶解製品は、サプライヤーが差別化できるその他の分野です。新興市場もまた、プレミアム製品の流通を確立できるサプライヤーに余地を提供しています。ココナッツミルクパウダー市場は原材料コストにさらされているため、供給へのアクセスは製品開発と同様に重要です。大企業は買収を通じて規模を拡大できますが、調達、地域の加工知識、および輸出認証が複数の国に分散しているため、地域加工業者は引き続き重要な存在です。
ココナッツミルクパウダー産業のリーダー企業
-
Nestlé S.A.
-
Thai Coconut Public Company Limited
-
Primex Coco Products, Inc.
-
Axelum Resources Corp.
-
Renuka Foods PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ココナッツミルクパウダー市場 このレポートでカバーされる企業
- Nestlé S.A.
- Axelum Resources Corp.
- S & P Industries Sdn Bhd
- Renuka Foods PLC
- Thai Coconut Public Company Limited
- The Coconut Company (UK) Ltd.
- Cocomi Bio Organic
- Sambu Group
- Pulau Sambu Singapore Pte Ltd.
- Celebes Coconut Corporation
- Primex Coco Products, Inc.
- AYAM SARL
- BareOrganics, LLC
- Natural Sourcing, LLC
- Fiesta Ingredients Australia Pty Ltd.
- Enerhealth Botanicals
- Grace Foods Canada Inc.
- Kaira Organic World
- Midira Naturals Private Limited
- Viet Delta Corporation
最近の産業開発事情 ココナッツミルクパウダー市場
- 2026年3月:Kalpakaがコナッツミルクパウダー、コナッツフラワー、コナッツチップスからなる製品ラインを発売しました。コナッツミルクパウダーは、家庭料理およびフードサービス用途において生コナッツミルクや缶詰コナッツミルクの常温保存可能な代替品を提供します。
- 2025年3月:ベトナムのTTC AgriSとインドネシアのSungai Budi Groupが、コナッツ由来製品の生産・商業プラットフォームを開発するための戦略的協力協定を締結しました。この取り組みは初期能力1億2,000万リットル/キログラムで計画され、その後のフェーズで3億リットル/キログラムへの拡大が見込まれています。
- 2025年2月:Thai Coconut Public Company Limitedが、原材料へのアクセスを強化しコナッツミルクおよびコナッツウォーター製品の生産能力を拡大するため、子会社NOVOCOCONUT INC.を通じてフィリピンへの投資を承認しました。
グローバルココナッツミルクパウダー市場レポートの調査範囲
ココナッツミルクパウダー市場は、製品タイプ、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はオーガニックココナッツミルクパウダーとコンベンショナルココナッツミルクパウダーにセグメント化されています。エンドユーザー別では、市場は食品加工、フードサービス/HoReCa、および小売にセグメント化されています。食品加工セグメントはさらに、ベーカリーおよび菓子、飲料、スナック食品、スープ・ソース・グレービー、乳製品代替品、およびその他に分類されています。小売セグメントにはスーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売チャネル、およびその他が含まれます。地理的には、市場は北米、欧州、アジア太平洋、南米、ならびに中東・アフリカにセグメント化されています。市場規模の算定は、上記すべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| オーガニックコナッツミルクパウダー |
| コンベンショナルコナッツミルクパウダー |
| 食品加工 | ベーカリーおよび菓子 |
| 飲料 | |
| スナック食品 | |
| スープ、ソース、グレービー | |
| 乳製品代替品 | |
| その他 | |
| フードサービス/HoReCa | |
| 小売 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売チャネル | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | オーガニックコナッツミルクパウダー | |
| コンベンショナルコナッツミルクパウダー | ||
| エンドユーザー | 食品加工 | ベーカリーおよび菓子 |
| 飲料 | ||
| スナック食品 | ||
| スープ、ソース、グレービー | ||
| 乳製品代替品 | ||
| その他 | ||
| フードサービス/HoReCa | ||
| 小売 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コナッツミルクパウダー市場の2032年までの予測はどのようなものですか?
このカテゴリーは、2027年の8.7億米ドルから2032年までに12.4億米ドルへ、CAGR 7.34%で拡大すると予測されています。
最大のコナッツミルクパウダー市場シェアを持つ製品タイプはどれですか?
コンベンショナルコナッツミルクパウダーが2026年に78.32%でリードしており、確立されたサプライチェーン、幅広い認証、およびアクセスしやすい価格設定がその理由です。
最も成長が速いコナッツミルクパウダーセグメントはどれですか?
フードサービス/HoReCaはレストランやホスピタリティ事業者に支えられ、2032年にかけてCAGR 9.01%で成長すると予測されています。
コナッツミルクパウダーの需要をリードしている地域はどこですか?
アジア太平洋は主要な生産能力と強い料理需要を兼ね備えているため、2026年に38.25%を占めました。