
Tamanho e Participação do Mercado de Condroplastia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
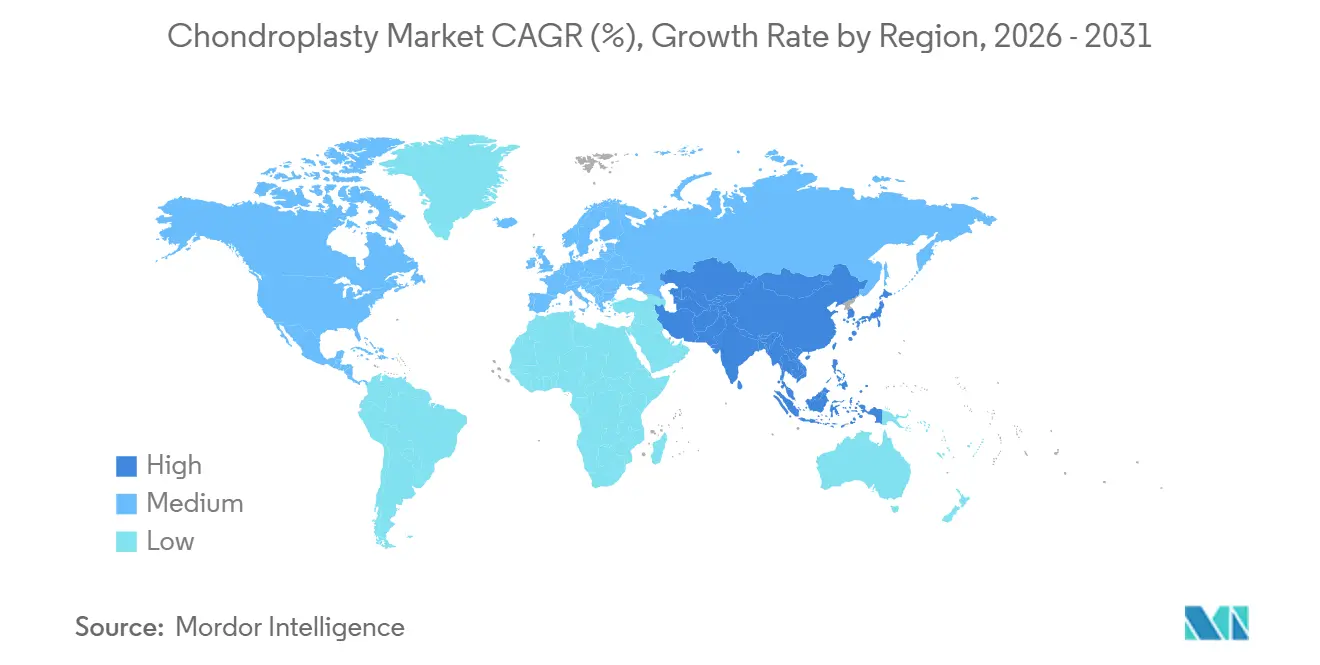
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Condroplastia por Mordor Intelligence
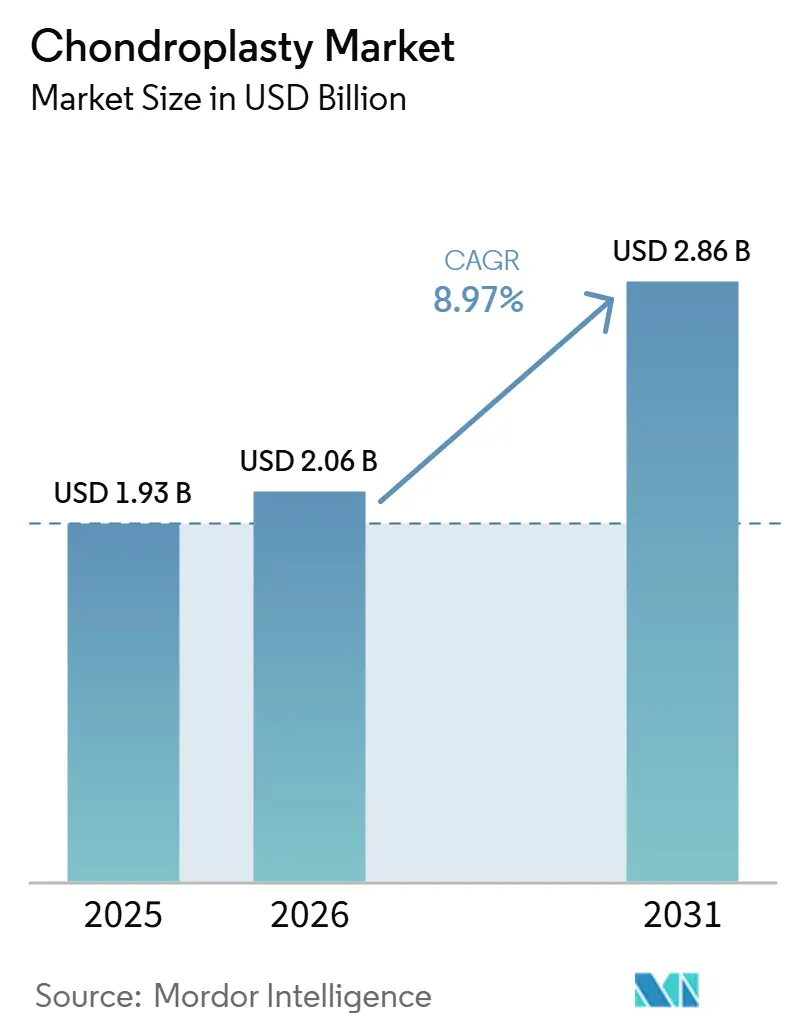
O tamanho do Mercado de Condroplastia está projetado em 2,06 bilhões de USD em 2026, 2,20 bilhões de USD em 2027, e deve atingir 3,05 bilhões de USD até 2032, crescendo a um CAGR de 6,78% de 2027 a 2032.
O mercado de condroplastia é sustentado pela crescente carga de osteoartrite, lesões esportivas e danos à cartilagem pós-traumáticos, que aumentam a necessidade de tratamento antes que a doença articular atinja um estágio avançado. O envelhecimento das populações e as maiores taxas de obesidade estão aumentando o número de pacientes que necessitam de tratamento de preservação articular, enquanto pacientes de meia-idade ativos estão criando demanda por tratamentos que mantenham a mobilidade e a capacidade de trabalho. Os procedimentos também estão migrando para ambientes ambulatoriais, onde os prestadores buscam custos mais baixos, fluxo de casos previsível, períodos de recuperação mais curtos e instrumentos que possam suportar um giro eficiente. As empresas estão alinhando instrumentos e sistemas de energia com o reparo biológico da cartilagem, o que aumenta o papel da condroplastia em procedimentos complexos que incluem preparação de defeitos, tratamento de margens e colocação subsequente de implantes. A durabilidade do reparo a longo prazo e as regras de pagamento ainda limitam o ritmo de adoção em partes do mercado de condroplastia, particularmente onde as instalações precisam justificar os custos de equipamentos premium por meio de reembolso consistente e evidências de valor clínico.
Principais Conclusões do Relatório
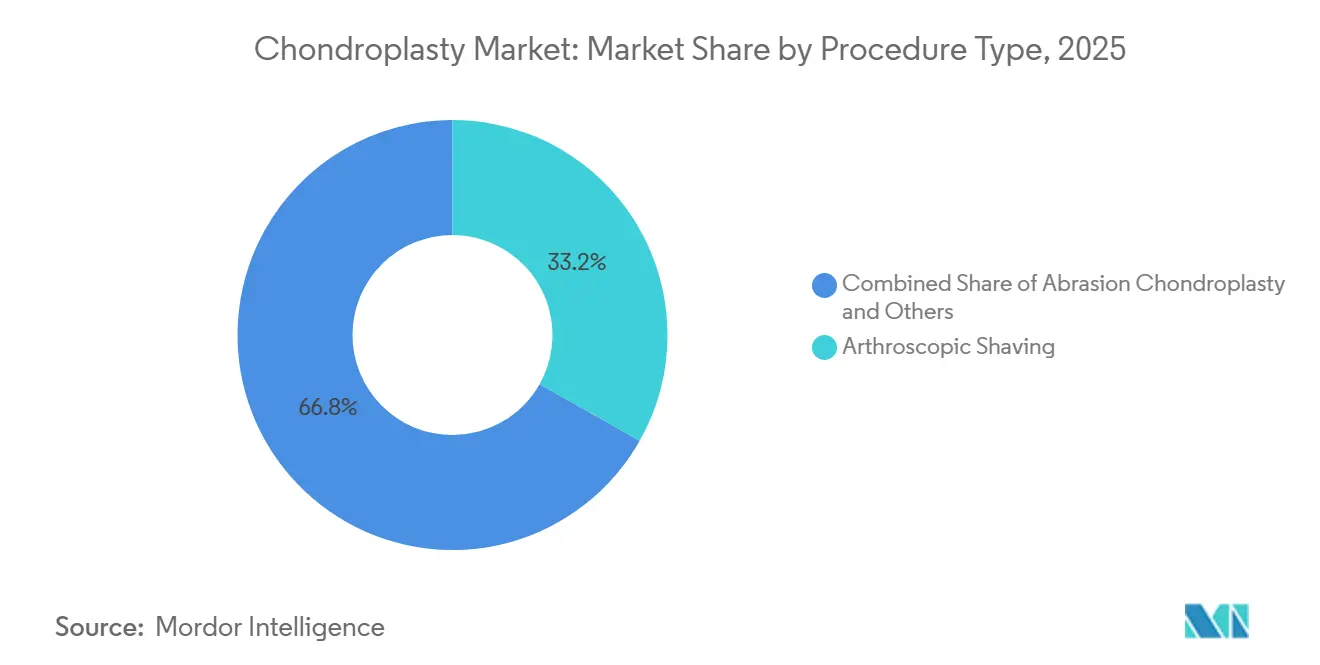
- Por tipo de procedimento, o raspamento artroscópico deteve 33,18% da participação do mercado de condroplastia em 2026, enquanto a condroplastia assistida por laser tem previsão de crescer a um CAGR de 9,27% até 2032.
- Por anatomia, o joelho deteve 67,11% da receita em 2026, enquanto a condroplastia do quadril tem previsão de crescer a um CAGR de 7,97% até 2032.
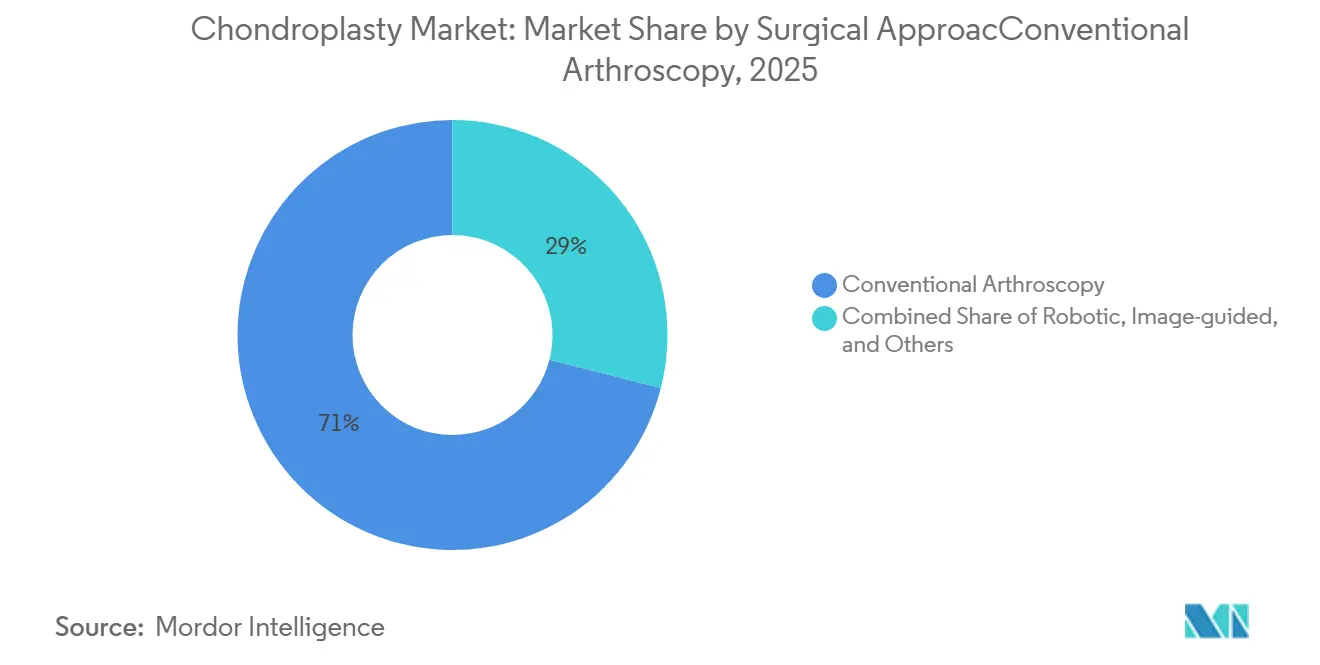
- Por abordagem cirúrgica, a artroscopia convencional deteve 71,03% da receita em 2026, enquanto a artroscopia assistida por robótica tem previsão de crescer a um CAGR de 12,13% até 2032.
- Por usuário final, os hospitais detiveram 58,12% da receita em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,12% até 2032.
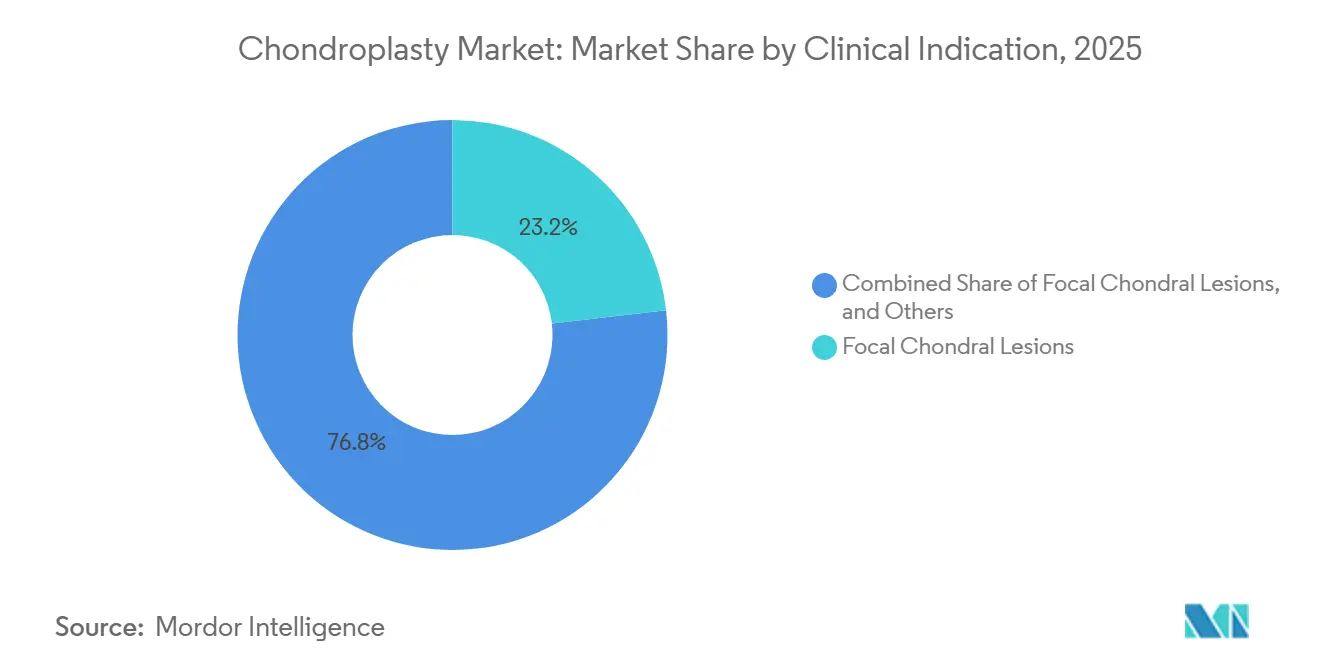
- Por indicação clínica, as lesões condrais focais detiveram 23,17% da receita em 2026, enquanto a osteoartrite em estágio inicial tem previsão de crescer a um CAGR de 8,76% até 2032.
- Por canal de distribuição, as vendas diretas detiveram 56,23% da receita em 2026, enquanto as organizações de compras em grupo e as redes de distribuição integradas têm previsão de crescer a um CAGR de 7,30% até 2032.
- Por geografia, a América do Norte deteve 39,67% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Osteoartrite e Defeitos Focais de Cartilagem | +2.50% | Global, concentrado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento de Lesões Esportivas no Joelho, Ombro e Quadril | +1.80% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tendência à Preservação Articular e Artroscopia Minimamente Invasiva | +2.20% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade Ortopédica Ambulatorial e de Medicina Esportiva | +1.50% | América do Norte como primária, Europa como secundária | Curto prazo (≤ 2 anos) |
| Padronização de Procedimentos por Meio de Microperfuração com Profundidade Controlada e Ablação por Radiofrequência | +0.90% | América do Norte, Alemanha e Japão | Médio prazo (2-4 anos) |
| Demanda dos Cirurgiões por Adjuvantes de Reparo de Cartilagem em Estágio Único e Prontos para Uso | +0.80% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Osteoartrite e Defeitos Focais de Cartilagem
Um estudo de 2024 publicado na PLOS ONE relatou que a osteoartrite afetou 607 milhões de pessoas em todo o mundo, o que está expandindo o conjunto de pacientes para procedimentos de desbridamento de cartilagem. A carga da doença está se expandindo além dos pacientes mais velhos, pois a incidência aumentou na população em idade ativa de 30 a 60 anos[1]. A ficha informativa de osteoartrite de 2024 da Organização Mundial da Saúde identifica a osteoartrite do joelho como a forma mais comum da doença, com 365 milhões de pessoas afetadas globalmente. Esse padrão mantém o joelho como elemento central do mercado de condroplastia, pois os defeitos de cartilagem do joelho são frequentemente tratados durante o atendimento artroscópico. O aumento esperado nos casos de osteoartrite do quadril também sustenta a demanda por procedimentos no quadril. O mercado de condroplastia, portanto, possui uma base de demanda mais ampla do que aquela dependente exclusivamente de lesões esportivas isoladas.
Crescimento de Lesões Esportivas no Joelho, Ombro e Quadril
Esportes e atividades recreativas continuam a criar um fluxo sustentado de lesões no joelho, ombro e quadril que podem envolver danos à cartilagem. Um estudo de fevereiro de 2025 publicado pela Healio identificou 6.689.422 lesões no ombro em casos de pronto-socorro, sendo que 45,84% estavam relacionadas a esportes e recreação. Uma análise de 2025 na revista Knee Surgery, Sports Traumatology, Arthroscopy relatou patologias do joelho em 75,50% de 9.432 registros do registro alemão de artroscopia, sendo as lesões meniscais que requerem ressecção o maior grupo diagnóstico. Essas condições são comumente tratadas juntamente com o tratamento de cartilagem no mesmo procedimento artroscópico. As taxas de lesão também estão aumentando entre pessoas com idades entre 45 e 64 anos, o que combina a demanda por lesões agudas com o cuidado articular degenerativo precoce. Esse grupo etário tem maior probabilidade de favorecer procedimentos que preservem a função articular e retardem a cirurgia de substituição.
Tendência à Preservação Articular e Artroscopia Minimamente Invasiva
Os cirurgiões utilizam cada vez mais a condroplastia como parte de um plano de preservação articular, e não apenas como um procedimento de desbridamento isolado. Ela pode preparar um defeito de cartilagem para scaffolds, implantes ou adjuvantes biológicos durante a mesma intervenção. Um estudo de 2024 no Journal of Cartilage & Joint Preservation relatou melhora nos resultados dos pacientes no acompanhamento de 1 ano e 2 anos após desbridamento artroscópico e condroplastia para osteoartrite do joelho de leve a moderada. O estudo envolveu áreas de perda de cartilagem de 2 a 9 cm² e pacientes com doença de grau 2 a 3 de Kellgren-Lawrence. Os implantes de reparo de cartilagem também receberam maior atenção em procedimentos que podem retardar a artroplastia. Esse desenvolvimento sustenta o mercado de condroplastia porque a preparação da superfície, o dimensionamento do defeito e o tratamento das margens utilizam o mesmo ecossistema de procedimentos.
Expansão da Capacidade Ortopédica Ambulatorial e de Medicina Esportiva
O atendimento ortopédico ambulatorial está se tornando mais importante à medida que prestadores e pagadores transferem procedimentos adequados dos ambientes hospitalares. A regra de pagamento de 2026 adicionou 573 códigos à lista de procedimentos cobertos pelos centros cirúrgicos ambulatoriais. Também removeu 285 procedimentos musculoesqueléticos da lista de procedimentos exclusivamente hospitalares do Medicare, incluindo 266 procedimentos que entraram em vigor em 2026. A ortopedia representou 68,00% do volume dos centros cirúrgicos ambulatoriais em 2025, em comparação com 52,00% em 2018. Essa mudança torna os procedimentos artroscópicos curtos e padronizados mais práticos para uma gama mais ampla de instalações. O mercado de condroplastia se beneficia quando os centros ambulatoriais utilizam instrumentos de uso único que se adequam ao fluxo de casos previsível e às metas de custo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Durabilidade a Longo Prazo Variável do Reparo com Fibrocartilagem | -0.90% | Global | Longo prazo (≥ 4 anos) |
| Reembolso Desigual e Requisitos de Evidência dos Pagadores | -1.30% | América do Norte e Europa como primárias | Médio prazo (2-4 anos) |
| Risco de Lesão do Osso Subcondral por Profundidade de Desbridamento Inconsistente | -0.60% | Global | Médio prazo (2-4 anos) |
| Barreiras de Treinamento, Volume de Casos e Equipamentos de Capital em Mercados Emergentes | -0.70% | Ásia-Pacífico como núcleo, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Durabilidade a Longo Prazo Variável do Reparo com Fibrocartilagem
A condroplastia pode produzir fibrocartilagem em vez da cartilagem hialina encontrada nas superfícies articulares saudáveis. A fibrocartilagem não oferece a mesma distribuição de carga a longo prazo sob estresse mecânico repetido. Um resumo do Congresso ISAKOS de 2025 descrevendo uma coorte de 95 pacientes relatou taxas de reoperação de 31,80% para condroplastia mecânica e 33,30% para ablação por radiofrequência. A mesma coorte relatou taxas de falha de 18,80% e 28,60%, respectivamente, no acompanhamento médio. Esses resultados podem limitar a confiança na condroplastia como solução definitiva para alguns pacientes. O procedimento pode, em vez disso, ser utilizado com mais frequência como etapa de preparação antes do reparo de cartilagem baseado em scaffold ou biológico.
Reembolso Desigual e Requisitos de Evidência dos Pagadores
As regras de pagamento podem limitar a receita dos procedimentos porque a condroplastia é frequentemente agrupada com procedimentos artroscópicos maiores. Isso a torna não faturável separadamente em muitos casos e reduz o argumento financeiro para uma intervenção isolada. As bibliotecas de códigos dos pagadores podem aumentar o risco de negações e recuperações de sinistros para grupos ortopédicos. Nos Estados Unidos, as taxas de negação relatadas em sinistros de artroscopia com múltiplos procedimentos atingiram 30,00% sob a lógica de codificação agrupada. As regras de pagamento alemãs também reduziram o reembolso para custos de instrumentos artroscópicos, o que pode restringir o uso de equipamentos mais novos. O mercado de condroplastia enfrenta um caminho de adoção mais lento para sistemas assistidos por laser e por robótica quando as instalações não conseguem equiparar os custos dos dispositivos com pagamentos confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
O Raspamento Artroscópico Lidera Enquanto os Procedimentos Assistidos por Laser Ganham UsoO raspamento artroscópico representou 33,18% da receita de 2026 e permaneceu como o maior tipo de procedimento no mercado de condroplastia. Seu papel estabelecido no desbridamento de cartilagem sustenta o uso em uma grande base instalada de sistemas de artroscopia convencional. A técnica se encaixa em fluxos de trabalho cirúrgicos familiares e pode ser utilizada com uma variedade de instrumentos de suporte. A condroplastia assistida por laser tem previsão de expandir a um CAGR de 9,27% até 2032, tornando-a o tipo de procedimento de crescimento mais rápido. Uma metanálise de 2025 publicada na Lasers in Medical Science relatou tempos operatórios mais curtos e maior satisfação dos pacientes para procedimentos ortopédicos assistidos por laser em comparação com as alternativas convencionais. A ablação por radiofrequência também permanece relevante para prestadores de serviços ambulatoriais que buscam tratamento tecidual previsível e tempos de procedimento curtos[2].
A condroplastia por abrasão, a remoção de tecido e o desbridamento continuam a ser utilizados em conjunto com procedimentos de reparo meniscal e ligamentar. Esses procedimentos mantêm um lugar estável no mercado de condroplastia porque muitos defeitos de cartilagem são identificados durante cirurgias artroscópicas relacionadas. A condroplastia patelar e a condroplastia meniscal atendem a necessidades clínicas mais específicas, incluindo distúrbios de rastreamento patelar e lacerações de retalho meniscal. Sua contribuição é mais incremental do que a dos principais tipos de procedimento. Em todo o segmento, os cirurgiões buscam maior controle sobre a profundidade do tecido e a preparação da superfície. Essa preferência favorece instrumentos com feedback de profundidade ou recursos de detecção de pressão. Isso pode reduzir a dependência do raspamento mecânico básico, direcionando os gastos para sistemas baseados em energia e a laser. O tamanho do mercado de condroplastia para procedimentos assistidos por laser deve aumentar à medida que as instalações atribuem maior importância à precisão e à eficiência do fluxo de trabalho.


Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Anatomia:
Os Procedimentos no Joelho Permanecem Centrais Enquanto os Procedimentos no Quadril AvançamO joelho representou 67,11% da receita do segmento anatômico em 2026 e manteve a posição de liderança no mercado de condroplastia. Sua posição reflete a grande carga global de osteoartrite do joelho e o elevado número de lesões esportivas no joelho. Os procedimentos no joelho também se beneficiam de vias de artroscopia estabelecidas em hospitais e centros ambulatoriais. A condroplastia do quadril tem previsão de crescer a um CAGR de 7,97% até 2032, à frente dos demais segmentos anatômicos. O maior uso da osteocondropastia assistida por inteligência artificial pode aumentar a confiança na correção da morfologia em came durante a artroscopia do quadril. Uma ressecção mais precisa pode ajudar os cirurgiões a evitar tanto a correção incompleta quanto a remoção excessiva de osso.
A condroplastia do ombro está associada a patologias do manguito rotador e do lábio que ocorrem no tratamento de lesões esportivas. Seu volume de procedimentos acompanha a carga contínua de lesões no ombro entre adultos ativos. A condroplastia do tornozelo atende pacientes com lesões osteocondrais do tálus e é mais relevante para grupos de pacientes mais jovens e ativos. Os procedimentos de punho e cotovelo atendem populações menores, incluindo atletas de elite e trabalhadores em funções manuais exigentes. As articulações pequenas detêm uma participação menor da receita do mercado de condroplastia, mas se beneficiam dos avanços em ferramentas de artroscopia miniaturizadas. Espera-se que os procedimentos de joelho e quadril representem uma parcela maior do uso de adjuvantes biológicos à medida que as opções de reparo se desenvolvem. Fabricantes com ponteiras específicas para cada anatomia e recursos de controle de profundidade podem estar melhor alinhados com essa mudança. O mercado de condroplastia pode, portanto, ver mais valor migrar para instrumentos especializados em vez de instrumentos de uso geral.
Por Abordagem Cirúrgica:
A Artroscopia Convencional Mantém Escala Enquanto a Robótica CresceA artroscopia convencional deteve 71,03% da receita por abordagem cirúrgica em 2026 e constituiu a maior participação do tamanho do mercado de condroplastia para este segmento. É familiar aos cirurgiões e compatível com a infraestrutura existente das salas de operação. Os tempos de procedimento curtos também a tornam adequada para centros cirúrgicos ambulatoriais que necessitam de rotatividade eficiente de salas. A artroscopia assistida por robótica tem previsão de crescer a um CAGR de 12,13% até 2032, a taxa mais elevada entre os segmentos avaliados. Uma revisão de 2025 no PMC relatou que os sistemas robóticos podem oferecer suporte à precisão de movimento submilimétrica e ao mapeamento intra-articular. Essas capacidades podem melhorar o planejamento e reduzir a variação em procedimentos tecnicamente exigentes.
A artroscopia guiada por imagem oferece suporte de navegação em casos complexos sem o requisito de capital total de uma plataforma robótica. A condroplastia aberta e mini-aberta aborda casos em que o acesso artroscópico permanece difícil. Sua participação tende a diminuir à medida que a visualização e o acesso artroscópico melhoram. Em 2025, nenhuma plataforma de artroscopia robótica ou assistida por inteligência artificial havia recebido aprovação completa para uso geral nos Estados Unidos. O cronograma regulatório influenciará, portanto, a adoção em todo o mercado de condroplastia. Os centros cirúrgicos ambulatoriais tendem a preferir sistemas modulares com custos por caso gerenciáveis. Os fabricantes que projetam sistemas menores para volumes de casos ambulatoriais podem ter vantagem sobre os fornecedores de plataformas em escala hospitalar. O setor de condroplastia tende a atribuir maior valor a designs que correspondam tanto à precisão clínica quanto à economia das instalações.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final:
Os Hospitais Lideram Enquanto os Centros Cirúrgicos Ambulatoriais se ExpandemOs hospitais capturaram 58,12% da receita por usuário final em 2026 e permaneceram como o maior ambiente no mercado de condroplastia. Eles gerenciam casos complexos que podem envolver múltiplas patologias, capacidade de internação e equipes de especialistas. Os centros médicos acadêmicos também concentram cirurgiões que utilizam abordagens mais recentes de tratamento de cartilagem. Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,12% até 2032. Seu crescimento reflete a política de pagamento, os menores custos do local de atendimento e a eficiência da prestação ortopédica ambulatorial. Os procedimentos ortopédicos representaram mais de 68,00% do volume dos centros cirúrgicos ambulatoriais até 2025, o que demonstra a importância desse ambiente de atendimento.
As clínicas ortopédicas e de medicina esportiva representam um canal menor, mas em desenvolvimento, para o mercado de condroplastia. Algumas clínicas estão considerando a artroscopia em consultório quando dispositivos miniaturizados de visualização direta são adequados. Os institutos acadêmicos e de pesquisa representam uma fonte pequena, mas importante, de receita para a avaliação clínica de plataformas robóticas e a laser. A outra categoria inclui instalações de saúde militares e de veteranos que atendem pacientes com danos à cartilagem relacionados a esportes. Os hospitais estão respondendo à concorrência ambulatorial desenvolvendo seus próprios programas ortopédicos e estabelecendo parcerias com centros cirúrgicos ambulatoriais. Essa resposta reduz a distinção entre os maiores grupos de usuários finais. Também cria uma rede de procedimentos mais distribuída em todo o mercado de condroplastia. Os fornecedores precisam apoiar tanto os processos de compra hospitalar quanto as necessidades operacionais dos centros ambulatoriais.
Por Indicação Clínica:
As Lesões Focais Lideram Enquanto a Osteoartrite Precoce Amplia a DemandaAs lesões condrais focais representaram 23,17% da receita por indicação clínica em 2026 e permaneceram como a principal indicação no mercado de condroplastia. Essas lesões têm limites definidos, tamanhos de defeito mensuráveis e expectativas de tratamento estabelecidas. Sua clareza clínica as tornou um caso de uso central para o tratamento artroscópico de cartilagem. A osteoartrite em estágio inicial tem previsão de crescer a um CAGR de 8,76% até 2032. Isso reflete um uso mais amplo da condroplastia em doenças crônicas e progressivas, e não apenas em defeitos traumáticos discretos. Um estudo de 2024 no Journal of Cartilage & Joint Preservation encontrou melhores desfechos relatados pelos pacientes no acompanhamento de 1 ano e 2 anos para pacientes com osteoartrite leve a moderada submetidos a desbridamento artroscópico e condroplastia.
A lesão de cartilagem relacionada a esportes e o dano de cartilagem pós-traumático formam outro grupo de indicações importante. Esses casos se beneficiam dos altos níveis de atividade da população de pacientes afetada e de sua preferência pela preservação articular. A osteocondrite dissecante permanece uma indicação menor, mas estabelecida, entre adolescentes e adultos jovens. O tratamento artroscópico pode ser a primeira intervenção antes do enxerto ósseo ou do transplante de cartilagem. As lacerações meniscais e de retalho condral frequentemente se sobrepõem ao reparo meniscal e são frequentemente tratadas durante o mesmo procedimento. A transição das lesões focais para a osteoartrite precoce amplia o papel clínico do mercado de condroplastia. Isso traz mais pacientes com doenças crônicas para a via do procedimento. Também aumenta a importância de evidências que sustentem desfechos duráveis em diversas condições de cartilagem.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição:
As Vendas Diretas Lideram Enquanto as Compras Consolidadas CrescemAs vendas diretas detiveram 56,23% da receita por canal de distribuição em 2026 e lideraram o mercado de condroplastia. As vendas de dispositivos ortopédicos dependem fortemente da educação do cirurgião, do treinamento prático e do suporte ao procedimento. Esses serviços podem diferenciar os produtos além do preço de tabela. As organizações de compras em grupo e as redes de distribuição integradas têm previsão de crescer a um CAGR de 7,30% até 2032. Seu crescimento reflete a consolidação dos sistemas hospitalares e o uso de compras coletivas para gerenciar os custos de dispositivos. Os distribuidores permanecem importantes nos mercados de médio porte e nas regiões onde a formação de uma equipe de vendas direta é menos prática.
O crescimento das compras em grupo pode exercer pressão sobre os preços dos instrumentos de condroplastia premium. Os contratos padrão podem restringir o escopo para descartáveis a laser ou robóticos de maior preço, a menos que os desfechos clínicos sustentem claramente seu valor. O outro canal inclui o comércio eletrônico e o atendimento híbrido direto a centros cirúrgicos ambulatoriais. Esse canal está ganhando relevância onde os centros ambulatoriais criam sistemas de compras fora dos contratos de organizações de compras em grupo. Os fabricantes estão respondendo com pedidos digitais, ferramentas de gestão de estoque e embalagens projetadas para centros cirúrgicos ambulatoriais. Essas capacidades melhoram o ajuste operacional para os clientes no mercado de condroplastia. O atendimento mais rápido está se tornando importante ao lado do desempenho clínico e da qualidade do produto. As estratégias de distribuição precisarão refletir tanto as compras hospitalares consolidadas quanto a demanda ambulatorial descentralizada.
Análise Geográfica
Mercado de Condroplastia da América do Norte
A América do Norte deteve 39,67% da receita em 2026 e representou a maior participação geográfica do mercado de condroplastia. A região possui uma estrutura de reembolso madura, alta densidade de especialistas e uso generalizado de centros cirúrgicos ambulatoriais ortopédicos. Em 2026, a remoção de 266 procedimentos musculoesqueléticos da lista de internação exclusiva do Medicare apoia ainda mais a migração de casos para o ambiente ambulatorial. Os Estados Unidos respondem pela maior parte da receita regional por possuírem uma grande base instalada de sistemas de ablação por radiofrequência e a laser. A Vericel reportou crescimento de receita de 30,00% ano a ano para o MACI, atingindo 56,40 milhões de USD no primeiro trimestre de 2026. Isso sustenta a via mais ampla de preservação articular que inclui a preparação de superfície e o tratamento de cartilagem.
Mercado de Condroplastia da Europa
A Europa permanece um importante contribuidor regional para o mercado de condroplastia, liderada pela Alemanha, pelo Reino Unido, pela França, pela Itália e pela Espanha. A Alemanha expandiu sua lista de procedimentos de artroscopia ambulatorial em janeiro de 2026, reduzindo a dependência do tratamento hospitalar para artroscopia do joelho. A partir de julho de 2026, o país introduziu uma seção de pagamento dedicada à artroscopia com um aumento de 5,00% nas honorários para procedimentos especializados relevantes. O Reino Unido utiliza estruturas de aquisição e requisitos de acesso a dispositivos médicos que influenciam a adoção de equipamentos. França, Itália e Espanha apresentam volumes sólidos de procedimentos, mas utilizam avaliações de cobertura baseadas em evidências que podem retardar a adoção de dispositivos premium. A Polônia e os países nórdicos estão aumentando sua contribuição à medida que a capacidade especializada e o investimento privado em saúde se desenvolvem.
Mercado de Condroplastia da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,23% até 2032 e é a região de crescimento mais rápido no mercado de condroplastia. Um estudo de 2024 na PLOS ONE relatou 158 milhões de casos prevalentes de osteoartrite no Leste Asiático em 2021, enquanto a Ásia-Pacífico de alta renda apresentou a maior taxa de prevalência padronizada por idade do mundo. O Japão e a Coreia do Sul são mercados orientados para a inovação, com sistemas de reembolso complexos e interesse ativo em cuidados regenerativos. A China possui hospitais privados avançados nas principais cidades, enquanto a adoção mais ampla depende da aprovação regulatória e da inclusão no catálogo de compras. A Índia está centrada em hospitais privados em áreas metropolitanas, onde a sensibilidade ao preço e o financiamento afetam a aquisição de equipamentos de capital. O Oriente Médio e África e a América do Sul são contribuintes regionais menores, tendo os países do Conselho de Cooperação do Golfo e o Brasil como seus principais pontos de acesso. O turismo médico e o crescimento de hospitais ortopédicos privados sustentam a demanda nessas áreas emergentes.
Cenário Competitivo
Concentração do Mercado
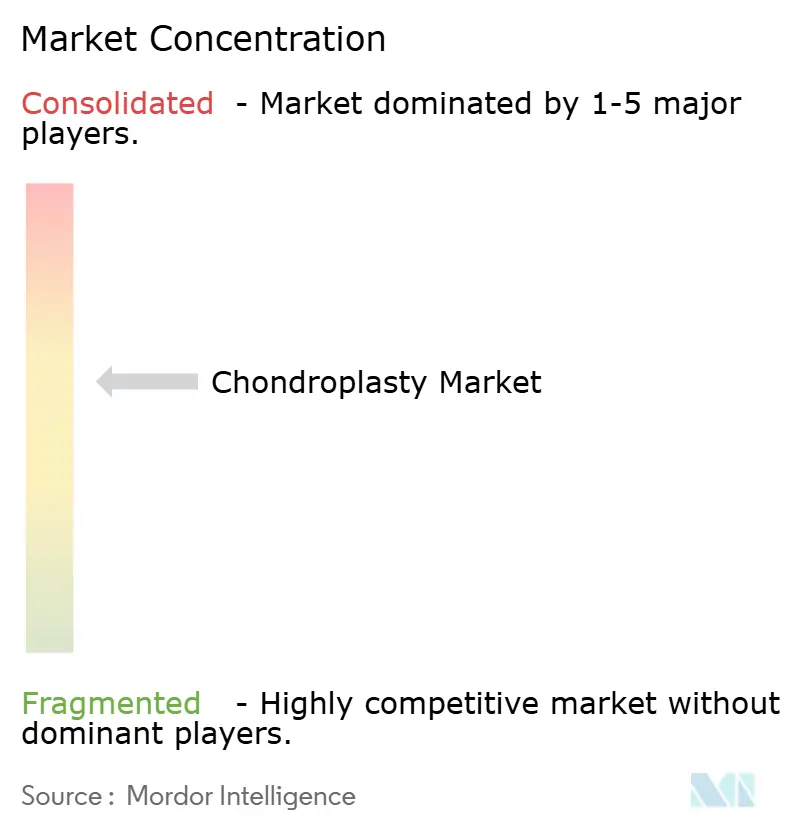
O mercado de condroplastia é moderadamente concentrado em instrumentos artroscópicos e dispositivos de energia. Arthrex, Stryker, Smith+Nephew, Zimmer Biomet e CONMED são os principais fornecedores de produtos de raspamento artroscópico e ablação por radiofrequência. A concorrência é mais fragmentada em adjuvantes biológicos, onde Vericel, Anika Therapeutics, Geistlich Pharma, Regentis Biomaterials e Bioventus atendem a categorias de produtos distintas. A artroscopia convencional enfrenta forte pressão de preços porque a diferenciação é incremental e os contratos de compras em grupo influenciam as decisões de compra. A familiaridade dos cirurgiões e o suporte ao treinamento sustentam a retenção de produtos nessa parte do mercado de condroplastia. Os sistemas robóticos e assistidos por laser permanecem em categorias de estágio mais inicial, onde dados clínicos e marcos regulatórios podem moldar a adoção.
A Zimmer Biomet concluiu a aquisição da Monogram Technologies em outubro de 2025 por um valor empresarial de 168,00 milhões de USD. A transação adicionou um sistema robótico de artroplastia total do joelho semiautônomo baseado em tomografia computadorizada e impulsionado por inteligência artificial, com autorização FDA 510(k) recebida em março de 2025. A empresa espera comercializar a tecnologia com implantes Zimmer Biomet no início de 2027. A Smith+Nephew obteve um novo código CPT de Categoria I para o Implante de Reparo de Cartilagem CARTIHEAL AGILI-C, que entra em vigor em 1º de janeiro de 2027. Isso pode reduzir a incerteza dos pagadores e apoiar protocolos estruturados de reparo de cartilagem que incluem a preparação por condroplastia. A Smith+Nephew também publicou os resultados de um ensaio multicêntrico de 5 anos para o CARTIHEAL em abril de 2026. Os resultados mostraram melhores resultados gerais de KOOS do que o cuidado cirúrgico padrão ao longo de 60 meses para os grupos de pacientes relatados[3].
A Vericel deteve uma participação estimada de 57,80% no segmento biológico de reparo de cartilagem no ano fiscal de 2025. Sua receita com MACI cresceu mais de 20,00% por 3 anos consecutivos, e a aprovação da FDA de sua instalação de fabricação em Burlington em março de 2026 expandiu a capacidade de produção. A NuOrtho Surgical representa um concorrente especializado menor em sistemas de ablação por radiofrequência para condroplastia do joelho. Fornecedores menores podem construir fidelidade por meio de validação clínica focada e suporte específico ao procedimento. Nenhum concorrente atualmente combina microperfuração com profundidade controlada com robótica de uso único a preços projetados para centros cirúrgicos ambulatoriais. Isso deixa espaço para novas soluções que combinem precisão com economia ambulatorial viável. O mercado de condroplastia provavelmente permanecerá competitivo à medida que grandes fornecedores constroem portfólios de tecnologia e empresas menores se concentram em necessidades procedimentais específicas.
Líderes do Setor de Condroplastia
-
Stryker Corporation
-
Smith & Nephew plc
-
Arthrex, Inc.
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Condroplastia Empresas cobertas neste relatório
- Arthrex
- Stryker
- Smiths Group
- Zimmer Biomet
- Johnson & Johnson
- Conmed
- Medtronic
- B. Braun
- Olympus
- Karl Storz
- Richard Wolf
- Vericel
- Anika Therapeutics
- Geistlich Pharma
- Regentis Biomaterials Ltd.
- Bioventus
- Episurf Medical
- Trice Medical
- Enovis Corporation
- Exactech
- NuOrtho Surgical, Inc.
Desenvolvimentos industriais recentes em Mercado de Condroplastia
- Abril de 2026: A Smith+Nephew publicou dados de ensaio clínico randomizado multicêntrico de 5 anos para seu Implante de Reparo de Cartilagem CARTIHEAL AGILI-C, demonstrando pontuações gerais de KOOS superiores em comparação com o cuidado cirúrgico padrão, desbridamento e microfractura, em todos os pontos de tempo até 60 meses. Os resultados incluíram melhores resultados de dor, função e qualidade de vida. Os resultados foram comparáveis nos subgrupos com e sem osteoartrite, KL 0-3, o que ampliou a relevância clínica dos achados relatados. O Implante CARTIHEAL é o único dispositivo aprovado pela FDA para defeitos de cartilagem e osteocondrais em pacientes com ou sem osteoartrite de leve a moderada. O desenvolvimento apoia o uso do reparo de cartilagem em pacientes cuja via de tratamento poderia, de outra forma, progredir para procedimentos articulares mais invasivos.
- Fevereiro de 2026: A Arthrex lançou o implante TightRope SB, o primeiro dispositivo de botão macio totalmente em sutura para reconstrução do ligamento cruzado anterior a chegar ao mercado dos Estados Unidos. A empresa relatou que 2.000 implantes foram utilizados em procedimentos desde o lançamento. O produto estende a plataforma de medicina esportiva minimamente invasiva da Arthrex no joelho. O joelho também é o maior segmento anatômico para instrumentação de condroplastia. O lançamento, portanto, fortalece a presença da Arthrex entre os cirurgiões que gerenciam lesões no joelho e casos de preservação articular. Sua relevância é baseada no uso procedural adjacente, e não em um lançamento direto de produto de condroplastia.
Escopo do Relatório Global do Mercado de Condroplastia
De acordo com o escopo do relatório, a condroplastia refere-se a procedimentos cirúrgicos e tecnologias associadas utilizadas para reparar, alisar, remodelar ou remover cartilagem articular danificada dentro das articulações, a fim de restaurar a função, aliviar a dor e retardar a progressão de condições articulares degenerativas. Os procedimentos de condroplastia são comumente realizados por meio de técnicas artroscópicas, guiadas por imagem, assistidas por robótica e outras técnicas minimamente invasivas para o tratamento de defeitos de cartilagem decorrentes de lesões esportivas, trauma, osteoartrite e outros distúrbios musculoesqueléticos.
O mercado de condroplastia é segmentado por tipo de procedimento em Raspamento Artroscópico, Condroplastia por Abrasão, Condroplastia por Ablação com Radiofrequência, Condroplastia Patelar, Condroplastia de Reparo Meniscal, Remoção de Tecido e Desbridamento, Condroplastia Assistida por Laser e Outros; por anatomia em Joelho, Ombro, Quadril, Tornozelo, Punho e Cotovelo e Outras Anatomias de Pequenas Articulações; por abordagem cirúrgica em Artroscopia Convencional, Artroscopia Assistida por Robótica, Artroscopia Guiada por Imagem, Condroplastia Aberta ou Mini-Aberta e Outros; por usuário final em Hospitais, Centros Cirúrgicos Ambulatoriais, Clínicas Ortopédicas e de Medicina Esportiva, Institutos Acadêmicos e de Pesquisa e Outros; por indicação clínica em Lesões Condrais Focais, Osteocondrite Dissecante, Lacerações de Retalho Meniscal e Condral, Osteoartrite em Estágio Inicial, Lesão de Cartilagem Relacionada a Esportes, Dano à Cartilagem Pós-Traumático e Outros; por canal de distribuição em Vendas Diretas, Distribuidores, Organizações de Compras em Grupo e Redes de Distribuição Integradas e Outros; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Raspamento Artroscópico |
| Condroplastia por Abrasão |
| Condroplastia por Ablação com Radiofrequência |
| Condroplastia Patelar |
| Condroplastia de Reparo Meniscal |
| Remoção de Tecido e Desbridamento |
| Condroplastia Assistida por Laser |
| Outros |
| Joelho |
| Ombro |
| Quadril |
| Tornozelo |
| Punho e Cotovelo |
| Outras Anatomias de Pequenas Articulações |
| Artroscopia Convencional |
| Artroscopia Assistida por Robótica |
| Artroscopia Guiada por Imagem |
| Condroplastia Aberta ou Mini-Aberta |
| Outros |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Ortopédicas e de Medicina Esportiva |
| Institutos Acadêmicos e de Pesquisa |
| Outros |
| Lesões Condrais Focais |
| Osteocondrite Dissecante |
| Lacerações de Retalho Meniscal e Condral |
| Osteoartrite em Estágio Inicial |
| Lesão de Cartilagem Relacionada a Esportes |
| Dano à Cartilagem Pós-Traumático |
| Outros |
| Vendas Diretas |
| Distribuidores |
| Organizações de Compras em Grupo e Redes de Distribuição Integradas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Procedimento | Raspamento Artroscópico | |
| Condroplastia por Abrasão | ||
| Condroplastia por Ablação com Radiofrequência | ||
| Condroplastia Patelar | ||
| Condroplastia de Reparo Meniscal | ||
| Remoção de Tecido e Desbridamento | ||
| Condroplastia Assistida por Laser | ||
| Outros | ||
| Por Anatomia | Joelho | |
| Ombro | ||
| Quadril | ||
| Tornozelo | ||
| Punho e Cotovelo | ||
| Outras Anatomias de Pequenas Articulações | ||
| Por Abordagem Cirúrgica | Artroscopia Convencional | |
| Artroscopia Assistida por Robótica | ||
| Artroscopia Guiada por Imagem | ||
| Condroplastia Aberta ou Mini-Aberta | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Ortopédicas e de Medicina Esportiva | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros | ||
| Por Indicação Clínica | Lesões Condrais Focais | |
| Osteocondrite Dissecante | ||
| Lacerações de Retalho Meniscal e Condral | ||
| Osteoartrite em Estágio Inicial | ||
| Lesão de Cartilagem Relacionada a Esportes | ||
| Dano à Cartilagem Pós-Traumático | ||
| Outros | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Distribuidores | ||
| Organizações de Compras em Grupo e Redes de Distribuição Integradas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos procedimentos de condroplastia?
A base de procedimentos está se expandindo porque a osteoartrite, as lesões esportivas e o dano de cartilagem pós-traumático estão aumentando a demanda por cuidados de preservação articular. O mercado de condroplastia tem previsão de crescer a um CAGR de 6,78% de 2027 a 2032. O envelhecimento da população, a obesidade e a preferência por preservar a função articular antes da cirurgia de substituição estão ampliando a base de pacientes relevante. A tendência para a intervenção mais precoce também aumenta a importância dos procedimentos que tratam o dano de cartilagem antes que os pacientes entrem em vias de doença mais avançada.
Qual tipo de procedimento lidera a receita de condroplastia?
O raspamento artroscópico liderou a receita por tipo de procedimento com 33,18% em 2026. A condroplastia assistida por laser tem previsão de crescer mais rapidamente, a um CAGR de 9,27% até 2032. O raspamento artroscópico tem um papel estabelecido no desbridamento e funciona com a grande base instalada de sistemas de artroscopia convencional. Os sistemas a laser podem atrair interesse onde os cirurgiões buscam tempos operatórios mais curtos, tratamento tecidual preciso e uma experiência para o paciente que sustente o argumento clínico para equipamentos mais avançados.
Por que os centros cirúrgicos ambulatoriais são importantes para a condroplastia?
Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,12% até 2032 porque os procedimentos ortopédicos estão migrando para ambientes ambulatoriais de menor custo. Eles favorecem procedimentos curtos e padronizados e dispositivos de uso único que podem sustentar um fluxo de casos consistente, menores custos por procedimento e rotatividade eficiente de salas. Esse ambiente aumenta o valor do design de instrumentos, embalagem, serviço e modelos de estoque que se adequam às necessidades operacionais de centros independentes e instalações ambulatoriais afiliadas a hospitais.
Qual articulação representa a maior participação dos procedimentos de condroplastia?
Os procedimentos no joelho representaram 67,11% da receita do segmento anatômico em 2026. A elevada carga de osteoartrite do joelho e de lesões esportivas sustenta essa posição. A artroscopia do joelho também possui vias de tratamento estabelecidas em hospitais e centros cirúrgicos ambulatoriais, sustentando seu papel contínuo como o principal segmento anatômico. Os procedimentos no quadril têm previsão de crescer mais rapidamente à medida que a osteocondropastia assistida por inteligência artificial e os fluxos de trabalho de artroscopia relacionados criam maior confiança no tratamento das condições de cartilagem do quadril.
O que limita a adoção de tecnologias avançadas de condroplastia?
O agrupamento de pagamentos, a cobertura inconsistente, os custos de capital e as preocupações com a durabilidade a longo prazo podem retardar a adoção de sistemas assistidos por laser e por robótica. Os prestadores também precisam de treinamento adequado, volumes de procedimentos e evidências de valor clínico antes de poderem justificar o investimento em plataformas de maior custo. Esses fatores são especialmente importantes em mercados emergentes, onde orçamentos de capital, disponibilidade de cirurgiões e acesso a equipamentos avançados podem limitar a adoção apesar da crescente demanda clínica.
Qual região está crescendo mais rapidamente para a condroplastia?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,23% até 2032. A alta prevalência de osteoartrite e a expansão da capacidade de especialistas sustentam a demanda regional. O Japão e a Coreia do Sul são mercados orientados para a inovação, enquanto a China e a Índia oferecem crescimento por meio de populações de pacientes maiores e expansão da capacidade de hospitais privados. A adoção difere dentro da região porque as aprovações regulatórias, as regras de compras, a sensibilidade ao preço e as opções de financiamento local afetam a capacidade dos prestadores de introduzir tecnologia intensiva em capital.