
軟骨形成術市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.20 十億米ドル |
| 市場規模 (2032) | 3.05 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軟骨形成術市場分析
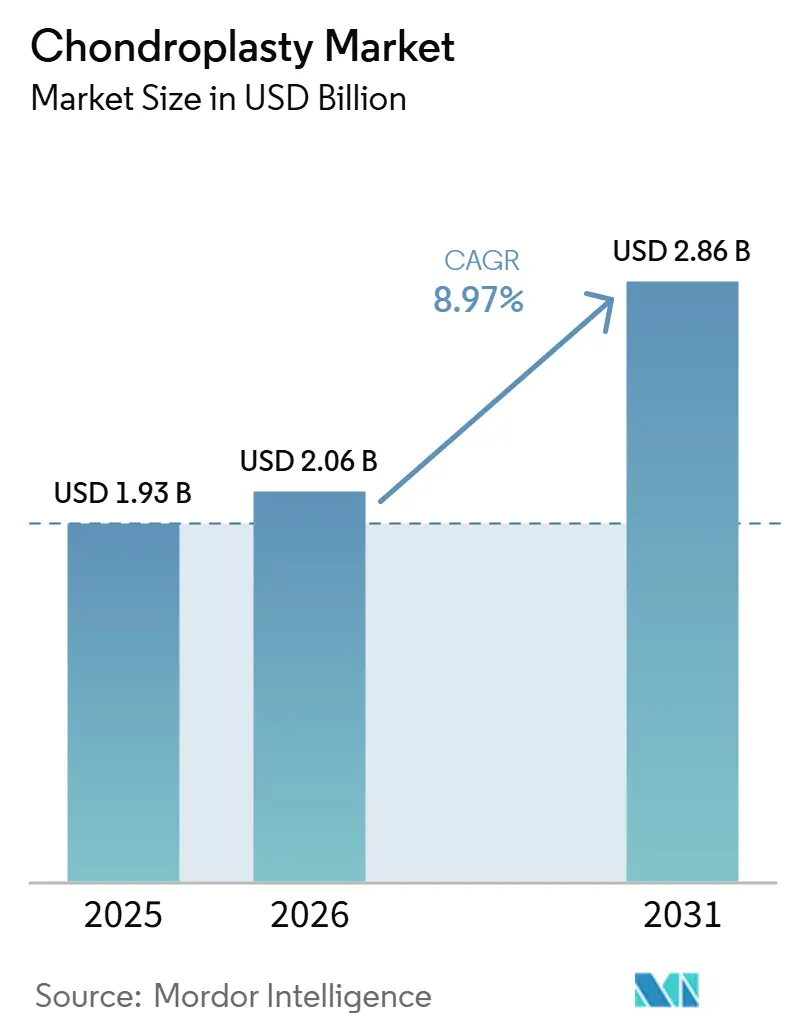
軟骨形成術市場規模は、2026年に20.6 ビリオン 米ドル、2027年に22.0 ビリオン 米ドルと予測され、2032年までに30.5 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.78%で成長する見込みです。
軟骨形成術市場は、変形性関節症、スポーツ傷害、および外傷後軟骨損傷の増大する負担によって支えられており、関節疾患が進行段階に達する前に治療の必要性が高まっています。高齢化社会と肥満率の上昇により、関節温存治療を必要とする患者数が増加しており、活動的な中年患者は可動性と労働能力を維持する治療への需要を生み出しています。処置は外来設定へと移行しており、医療提供者はコスト削減、予測可能な症例フロー、回復期間の短縮、および効率的なターンアラウンドを支援できる器具を求めています。企業は器具とエネルギーシステムを生物学的軟骨修復と連携させており、これにより欠損部の準備、辺縁部の治療、および後続のインプラント配置を含む複雑な処置における軟骨形成術の役割が拡大しています。長期的な修復の耐久性と支払いルールは、特に施設が一貫した償還と臨床的価値の証拠を通じてプレミアム機器コストを正当化しなければならない軟骨形成術市場の一部において、採用ペースを依然として制限しています。
主要レポートのポイント
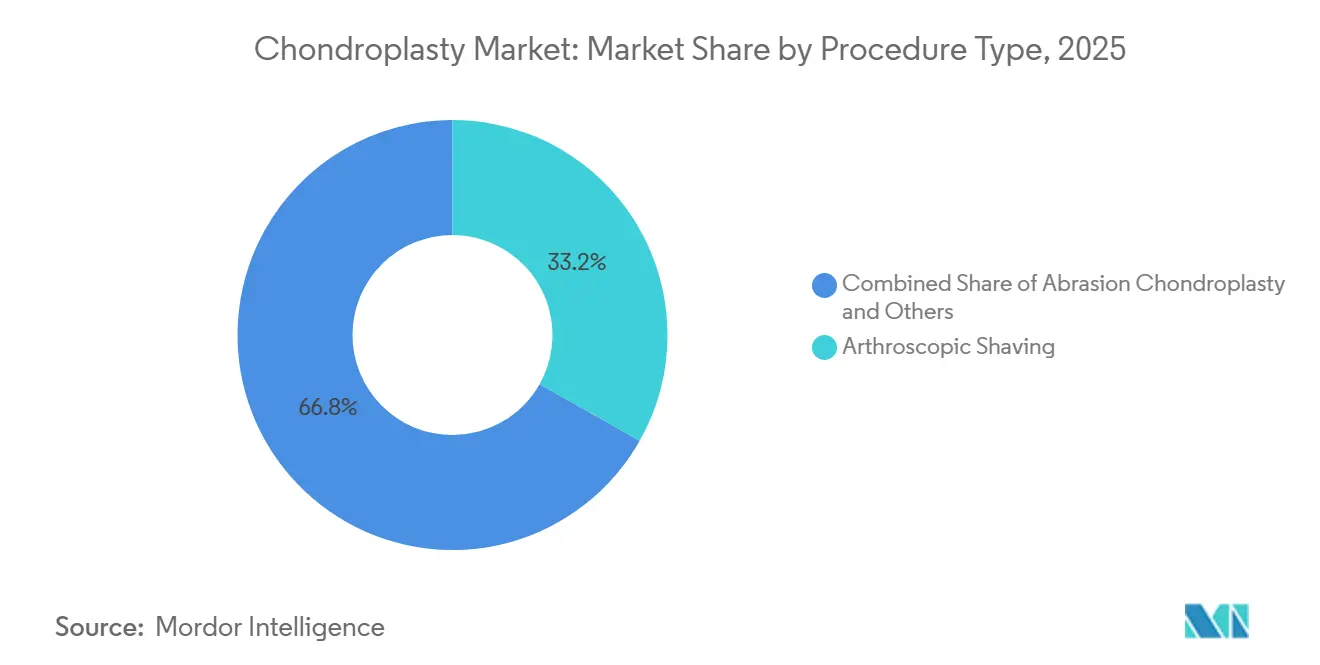
- 術式タイプ別では、関節鏡下シェービングが2026年の軟骨形成術市場シェアの33.18%を占め、レーザー支援軟骨形成術は2032年までに9.27%のCAGRで成長すると予測されています。
- 解剖部位別では、膝関節が2026年の収益の67.11%を占め、股関節軟骨形成術は2032年までに7.97%のCAGRで成長すると予測されています。
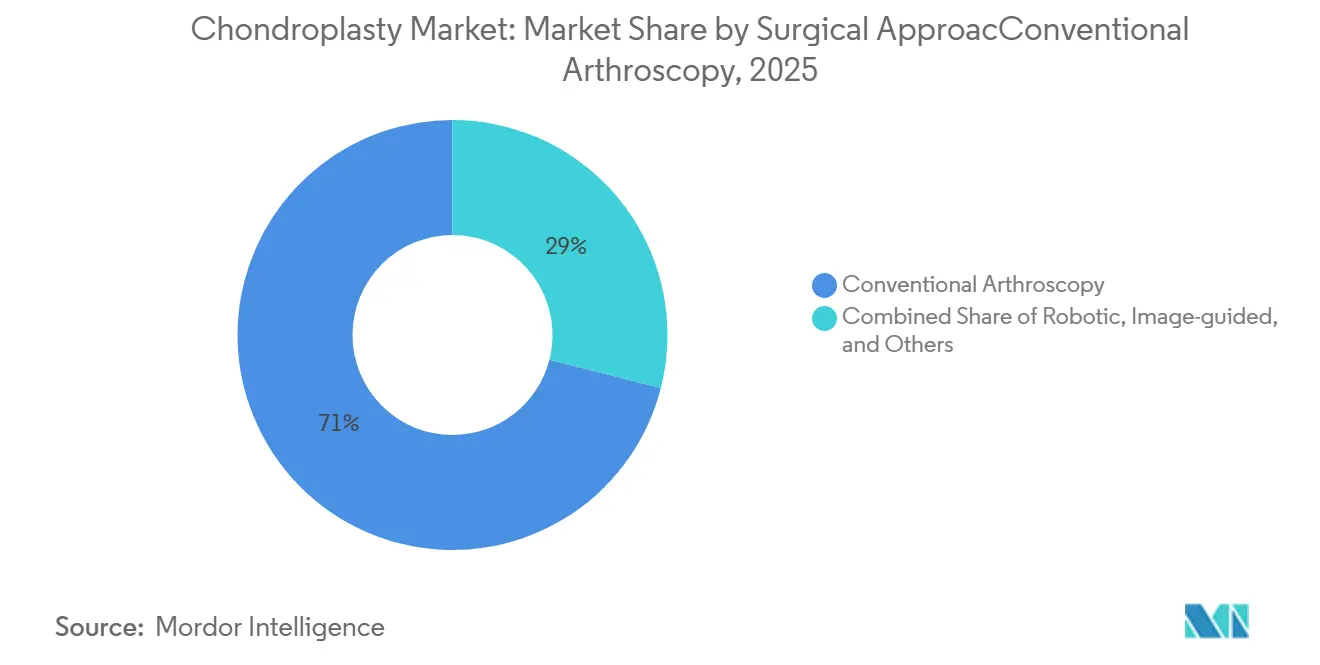
- 外科的アプローチ別では、従来型関節鏡手術が2026年の収益の71.03%を占め、ロボット支援関節鏡手術は2032年までに12.13%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の58.12%を占め、外来手術センターは2032年までに9.12%のCAGRで成長すると予測されています。
- 臨床適応別では、限局性軟骨病変が2026年の収益の23.17%を占め、早期変形性関節症は2032年までに8.76%のCAGRで成長すると予測されています。
- 流通チャネル別では、直接販売が2026年の収益の56.23%を占め、グループ購買組織および統合デリバリーネットワークは2032年までに7.30%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の39.67%を占め、アジア太平洋地域は2032年までに8.23%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 変形性関節症および限局性軟骨欠損の増大する負担 | +2.50% | 世界規模、アジア太平洋および北米に集中 | 長期(4年以上) |
| スポーツ関連の膝・肩・股関節傷害の増加 | +1.80% | 北米および欧州、アジア太平洋への拡大を伴う | 中期(2〜4年) |
| 関節温存および低侵襲関節鏡手術への移行 | +2.20% | 世界規模 | 長期(4年以上) |
| 外来整形外科およびスポーツ医学キャパシティの拡大 | +1.50% | 北米が主要、欧州が二次 | 短期(2年以内) |
| 深度制御マイクロドリリングおよびRFアブレーションによる処置の標準化 | +0.90% | 北米、ドイツ、および日本 | 中期(2〜4年) |
| 単一ステージ・既製品の軟骨修復補助材に対する外科医の需要 | +0.80% | 北米および西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
変形性関節症および限局性軟骨欠損の増大する負担
2024年のPLOS ONE研究は、変形性関節症が世界で6億700万人に影響を与えていると報告しており、軟骨デブリードマン処置の患者プールが拡大しています。30〜60歳の労働年齢人口における発症率が増加しているため、疾患負担は高齢患者を超えて広がっています[1]。世界保健機関の2024年変形性関節症ファクトシートは、膝変形性関節症を最も一般的な疾患形態として特定しており、世界で3億6,500万人が罹患しています。このパターンにより膝軟骨欠損が関節鏡治療中に頻繁に処置されるため、膝は軟骨形成術市場の中心に位置し続けています。股関節変形性関節症症例の増加も、股関節処置への需要を支えています。したがって、軟骨形成術市場は、孤立したスポーツ傷害のみに依存するものよりも広い需要基盤を持っています。
スポーツ関連の膝・肩・股関節傷害の増加
スポーツおよびレクリエーション活動は、軟骨損傷を伴う可能性のある膝・肩・股関節傷害の持続的な流れを生み出し続けています。2025年2月にHealioが発表した研究では、救急外来症例において6,689,422件の肩傷害が確認され、そのうち45.84%がスポーツおよびレクリエーションに関連していました。2025年のKnee Surgery, Sports Traumatology, Arthroscopy誌の分析では、ドイツの関節鏡レジストリの9,432件のエントリーのうち75.50%に膝病変が認められ、切除を必要とする半月板病変が最大の診断グループでした。これらの状態は、同一の関節鏡処置において軟骨治療と並行して管理されることが多いです。45〜64歳の人々における傷害率も増加しており、急性傷害の需要と早期変性関節ケアが組み合わさっています。この年齢層は、関節機能を温存し、置換手術を遅らせる処置を好む傾向があります。
関節温存および低侵襲関節鏡手術への移行
外科医は、軟骨形成術を単独のデブリードマン処置としてだけでなく、関節温存計画の一部として使用することが増えています。同一の介入中に、軟骨欠損を足場、インプラント、または生物学的補助材のために準備することができます。2024年のJournal of Cartilage & Joint Preservation誌の研究では、軽度から中等度の膝変形性関節症に対する関節鏡下デブリードマンおよび軟骨形成術後の1年および2年フォローアップにおける患者アウトカムの改善が報告されました。この研究は、2〜9 cm²の軟骨喪失領域およびKellgren-Lawrenceグレード2〜3の疾患を持つ患者を対象としていました。軟骨修復インプラントも、人工関節置換術を遅らせる可能性のある処置において注目を集めています。この進展は、表面準備、欠損サイジング、および辺縁部治療が同じ処置エコシステムを使用するため、軟骨形成術市場を支えています。
外来整形外科およびスポーツ医学キャパシティの拡大
医療提供者と支払者が適切な処置を入院設定から移行させるにつれて、外来整形外科ケアの重要性が高まっています。2026年の支払いルールにより、外来手術センターの対象処置リストに573コードが追加されました。また、2026年に発効した266処置を含む285の筋骨格系処置がメディケアの入院専用リストから削除されました。整形外科は2025年の外来手術センター件数の68.00%を占め、2018年の52.00%から増加しました。この移行により、短時間で標準化された関節鏡処置が、より幅広い施設にとって実用的になっています。外来センターが予測可能な症例フローとコスト目標に適合した単回使用器具を使用する場合、軟骨形成術市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 線維軟骨修復の長期耐久性のばらつき | -0.90% | 世界規模 | 長期(4年以上) |
| 不均一な償還と支払者のエビデンス要件 | -1.30% | 北米および欧州が主要 | 中期(2〜4年) |
| 一貫性のないデブリードマン深度による軟骨下骨傷害リスク | -0.60% | 世界規模 | 中期(2〜4年) |
| 新興市場におけるトレーニング、症例件数、および資本設備の障壁 | -0.70% | アジア太平洋が中核、中東・アフリカへの拡大を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
線維軟骨修復の長期耐久性のばらつき
軟骨形成術は、健康な関節面に見られるヒアリン軟骨ではなく、線維軟骨を生成する可能性があります。線維軟骨は、繰り返しの機械的ストレス下で同等の長期荷重分散を提供しません。95名のコホートを対象とした2025年のISAKOS学会抄録では、機械的軟骨形成術の再手術率が31.80%、高周波アブレーションが33.30%と報告されました。同コホートでは、平均フォローアップ時の失敗率がそれぞれ18.80%および28.60%と報告されました。これらのアウトカムは、一部の患者において軟骨形成術を決定的な解決策として信頼することを制限する可能性があります。この処置は、足場ベースまたは生物学的軟骨修復の前の準備ステップとして、より頻繁に使用される可能性があります。
不均一な償還と支払者のエビデンス要件
軟骨形成術はより大きな関節鏡処置にバンドルされることが多いため、支払いルールが処置収益を制限する可能性があります。これにより、多くの場合、個別請求が不可能となり、単独介入の財務的根拠が低下します。支払者のコードライブラリは、整形外科グループにおける請求拒否と返還のリスクを高める可能性があります。米国では、複数処置の関節鏡請求における報告された拒否率が、バンドルコーディングロジックの下で30.00%に達しました。ドイツの支払いルールも関節鏡器具コストの償還を削減しており、新しい機器の使用を制約する可能性があります。施設がデバイスコストと信頼性の高い支払いを一致させることができない場合、軟骨形成術市場はレーザー支援およびロボット支援システムの採用が遅くなるという課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処置タイプ別:
関節鏡下シェービングがリードし、レーザー支援処置の使用が拡大関節鏡下シェービングは2026年の収益の33.18%を占め、軟骨形成術市場において最大の術式タイプとしての地位を維持しました。軟骨デブリードマンにおける確立された役割が、従来型関節鏡システムの大規模な導入基盤全体での使用を支えています。この技術は慣れ親しんだ手術ワークフローに適合し、幅広い補助器具と組み合わせて使用できます。レーザー支援軟骨形成術は2032年までに9.27%のCAGRで拡大すると予測されており、最も成長の速い術式タイプとなっています。2025年にLasers in Medical Scienceに掲載されたメタアナリシスでは、レーザー支援整形外科手術が従来の代替手術と比較して手術時間が短く、患者満足度が高いことが報告されました。高周波アブレーションも、予測可能な組織治療と短い手術時間を求める外来プロバイダーにとって引き続き有用です[2]。
アブレーション軟骨形成術、組織除去、およびデブリードマンは、半月板および靭帯修復手術と組み合わせて引き続き使用されています。多くの軟骨欠損が関連する関節鏡手術中に発見されるため、これらの術式は軟骨形成術市場において安定した位置を維持しています。膝蓋骨修復および半月板修復軟骨形成術は、膝蓋骨追跡障害や半月板フラップ断裂を含む、より限定的な臨床ニーズに対応しています。これらの貢献は、主要な術式タイプと比較して漸進的なものにとどまっています。セグメント全体を通じて、外科医は組織深度と表面処理に対するより優れた制御を求めています。この傾向は、深度フィードバックや圧力感知機能を備えた器具を支持するものです。これにより、基本的な機械的シェービングへの依存が低下し、エネルギーベースおよびレーザーシステムへの支出が促進される可能性があります。施設が精度とワークフロー効率をより重視するにつれ、レーザー支援術式における軟骨形成術市場規模は拡大すると見込まれています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
解剖部位別:
膝処置が中心的位置を維持し、股関節処置が進展膝関節は2026年の解剖部位セグメント収益の67.11%を占め、軟骨形成術市場においてトップの地位を維持しました。この地位は、膝変形性関節症の世界的な大きな疾病負担と、膝スポーツ傷害の多さを反映しています。膝関節手術はまた、病院および外来センターにおける確立された関節鏡手術経路の恩恵を受けています。股関節軟骨形成術は2032年までに7.97%のCAGRで成長すると予測されており、他の解剖部位セグメントを上回っています。AI支援骨軟骨形成術の活用拡大により、股関節鏡手術中のカム形態矯正に対する信頼性が向上する可能性があります。より正確な切除は、外科医が不完全な矯正と過度な骨除去の両方を回避するのに役立ちます。
肩関節軟骨形成術は、スポーツ関連傷害ケアで発生する腱板および関節唇の病変と関連しています。その術式件数は、活動的な成人における肩関節傷害の継続的な負担に伴って推移しています。足関節軟骨形成術は、距骨骨軟骨病変を有する患者に対応し、若年層および活動的な患者グループに最も関連性が高いです。手関節および肘関節の術式は、エリートアスリートや過酷な手作業に従事する労働者を含む、より小規模な患者集団に対応しています。小関節は軟骨形成術市場収益においてより小さなシェアを占めていますが、小型化された関節鏡ツールの進歩から恩恵を受けています。修復オプションが発展するにつれ、膝関節および股関節の術式が生物学的補助剤使用においてより大きなシェアを占めると予想されています。解剖部位特異的なチップと深度制御機能を持つメーカーは、このシフトにより適合できる可能性があります。したがって、軟骨形成術市場では、汎用器具よりも専門化された器具へとより多くの価値が移行する可能性があります。
外科的アプローチ別:
従来の関節鏡手術が規模を維持し、ロボット手術が成長従来型関節鏡手術は2026年の外科的アプローチ収益の71.03%を占め、このセグメントにおける軟骨形成術市場規模の最大シェアを形成しました。外科医に広く普及しており、既存の手術室インフラと互換性があります。手術時間が短いことも、効率的な室内回転を必要とする外来手術センターへの適性を高めています。ロボット支援関節鏡手術は2032年までに12.13%のCAGRで成長すると予測されており、評価されたセグメントの中で最も高い成長率となっています。2025年のPMCのレビューでは、ロボットシステムがサブミリメートルの動作精度と関節内マッピングをサポートできることが報告されました。これらの機能により、技術的に要求の高い術式における計画の改善とばらつきの低減が期待できます。
画像誘導関節鏡手術は、ロボットプラットフォームの全資本要件を必要とせずに、複雑な症例においてナビゲーションサポートを提供します。開放的および小切開軟骨形成術は、関節鏡アクセスが依然として困難な症例に対応します。可視化および関節鏡アクセスが改善するにつれ、これらのシェアは低下する可能性があります。2025年時点では、米国での一般使用に対する完全承認を取得したロボットまたはAI支援関節鏡プラットフォームは存在しませんでした。したがって、規制のタイミングが軟骨形成術市場全体の普及に影響を与えることになります。外来手術センターは、管理可能な症例あたりコストを持つモジュール式システムを好む可能性があります。外来症例件数に対応した小型システムを設計するメーカーは、病院規模のプラットフォームプロバイダーに対して優位性を持つ可能性があります。軟骨形成術産業は、臨床精度と施設経済性の両方に適合した設計をより重視するようになると考えられます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院がリードし、外来手術センターが拡大病院は2026年のエンドユーザー収益の58.12%を獲得し、軟骨形成術市場において最大の医療環境としての地位を維持しました。病院は複数の病態を伴う複雑な症例、入院患者対応能力、および専門家チームを管理しています。学術医療センターもまた、新しい軟骨治療アプローチを使用する外科医を集中させています。外来手術センターは2032年までに9.12%のCAGRで成長すると予測されています。その成長は、支払い政策、より低い医療提供場所コスト、および外来整形外科デリバリーの効率性を反映しています。整形外科手術は2025年を通じて外来手術センター件数の68.00%以上を占めており、この医療環境の重要性を示しています。
整形外科およびスポーツ医学クリニックは、軟骨形成術市場において規模は小さいながらも発展しつつあるチャネルを代表しています。一部のクリニックでは、小型化された直接可視化デバイスが適切な場合に、オフィスベースの関節鏡手術を検討しています。学術・研究機関は、ロボットおよびレーザープラットフォームの臨床評価において規模は小さいながらも重要な収益源を代表しています。その他のカテゴリーには、スポーツ関連軟骨損傷を有する患者に対応する軍および退役軍人医療施設が含まれます。病院は、独自の整形外科プログラムを構築し、外来手術センターとのパートナーシップを締結することで、外来競争に対応しています。この対応により、最大のエンドユーザーグループ間の区別が薄れています。また、軟骨形成術市場全体にわたって、より分散した術式ネットワークが形成されています。サプライヤーは、病院の購買プロセスと外来センターの運営ニーズの両方をサポートする必要があります。
臨床適応別:
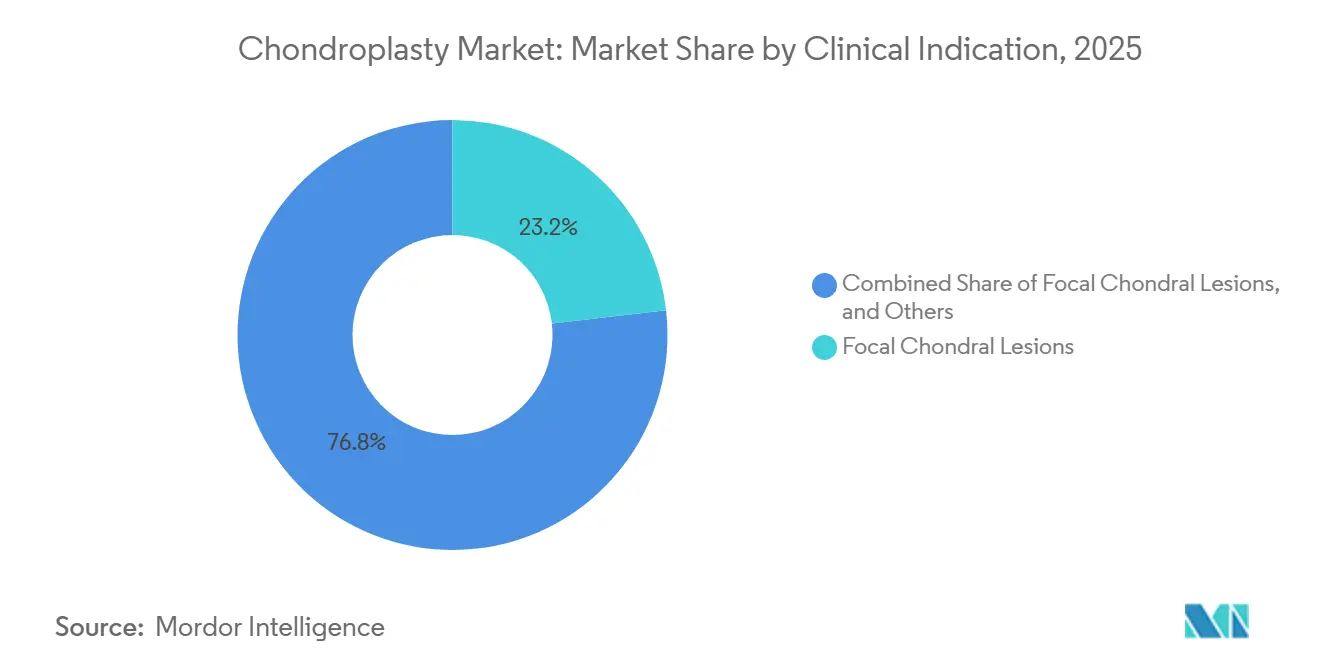
限局性病変がリードし、早期変形性関節症が需要を拡大限局性軟骨病変は2026年の臨床適応収益の23.17%を占め、軟骨形成術市場において主要な適応症としての地位を維持しました。これらの病変は明確な境界、測定可能な欠損サイズ、および確立された治療期待値を持っています。その臨床的明確さにより、関節鏡下軟骨治療の中核的な使用事例となっています。早期変形性関節症は2032年までに8.76%のCAGRで成長すると予測されています。これは、離散的な外傷性欠損だけでなく、慢性的かつ進行性の疾患における軟骨形成術のより広範な使用を反映しています。2024年のJournal of Cartilage & Joint Preservationの研究では、軽度から中等度の変形性関節症を有し、関節鏡下デブリードマンおよび軟骨形成術を受けた患者において、1年および2年フォローアップ時の患者報告アウトカムが改善したことが示されました。
スポーツ関連軟骨傷害および外傷後軟骨損傷は、もう一つの重要な適応症グループを形成しています。これらの症例は、罹患患者集団の高い活動レベルと関節温存への選好から恩恵を受けています。離断性骨軟骨炎は、青少年および若年成人における規模は小さいながらも確立された適応症として残っています。関節鏡下治療は、骨移植または軟骨移植前の最初の介入となる場合があります。半月板および軟骨フラップ断裂は半月板修復と頻繁に重複し、同一手術中に治療されることが多いです。限局性病変から早期変形性関節症への移行は、軟骨形成術市場の臨床的役割を拡大させます。これにより、より多くの慢性疾患患者が術式経路に組み込まれます。また、様々な軟骨状態にわたる持続的なアウトカムを支持するエビデンスの重要性も高まります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
直接販売がリードし、集約購買が成長直接販売は2026年の流通チャネル収益の56.23%を占め、軟骨形成術市場をリードしました。整形外科デバイスの販売は、外科医教育、実践的なトレーニング、および術式サポートに大きく依存しています。これらのサービスは、定価だけを超えた製品の差別化を可能にします。グループ購買組織および統合デリバリーネットワークは2032年までに7.30%のCAGRで成長すると予測されています。その成長は、病院システムの統合とデバイスコスト管理のための集団調達の活用を反映しています。ディストリビューターは、中間層市場および直接販売チームの構築が現実的でない地域において引き続き重要な役割を果たしています。
グループ購買の成長は、プレミアム軟骨形成術器具に価格圧力をかける可能性があります。臨床アウトカムがその価値を明確に支持しない限り、標準契約は高価格のレーザーまたはロボット用ディスポーザブルの範囲を狭める可能性があります。その他のチャネルには、電子商取引および外来手術センターへのハイブリッド直接フルフィルメントが含まれます。このチャネルは、外来センターがグループ購買契約外の調達システムを構築する場合に関連性を高めています。メーカーは、外来手術センター向けに設計されたデジタル注文、在庫ツール、および包装で対応しています。これらの機能は、軟骨形成術市場の顧客に対する運営上の適合性を向上させます。臨床性能と製品品質と並んで、迅速なフルフィルメントが重要性を増しています。流通戦略は、統合された病院購買と分散した外来需要の両方を反映する必要があます。
地域分析
北米軟骨形成術市場
北米は2026年の収益の39.67%を占め、軟骨形成術市場において最大の地理的シェアを代表しました。この地域は成熟した償還構造、高い専門医密度、および整形外科外来手術センターの広範な普及を有しています。2026年には、メディケアの入院患者専用リストから266の筋骨格系術式が削除されたことで、外来症例への移行がさらに支援されています。米国は高周波アブレーションおよびレーザーシステムの大規模な導入基盤を有しているため、地域収益の大部分を占めています。Vericelは、2026年第1四半期においてMACIの前年比30.00%の収益成長を報告し、564.0 ミリオン 米ドルに達しました。これは、表面処理および軟骨治療を含む広範な関節温存経路を支持するものです。
欧州軟骨形成術市場
欧州は軟骨形成術市場において引き続き重要な地域的貢献者であり、ドイツ、英国、フランス、イタリア、スペインが主導している。ドイツは2026年1月に外来関節鏡処置リストを拡大し、膝関節鏡検査における入院治療への依存度を低減した。同国は2026年7月より、関連専門医処置に対して5.00%の報酬引き上げを伴う専用関節鏡支払い区分を導入した。英国は、機器の採用に影響を与える調達フレームワークおよび医療機器アクセス要件を活用している。フランス、イタリア、スペインは堅調な処置件数を有するものの、エビデンスに基づく保険適用評価を採用しており、プレミアム機器の普及が遅れる場合がある。ポーランドおよび北欧諸国は、専門医キャパシティおよび民間医療投資の発展に伴い、その貢献度を高めてい。
アジア太平洋、中東・アフリカおよび南米軟骨形成術市場
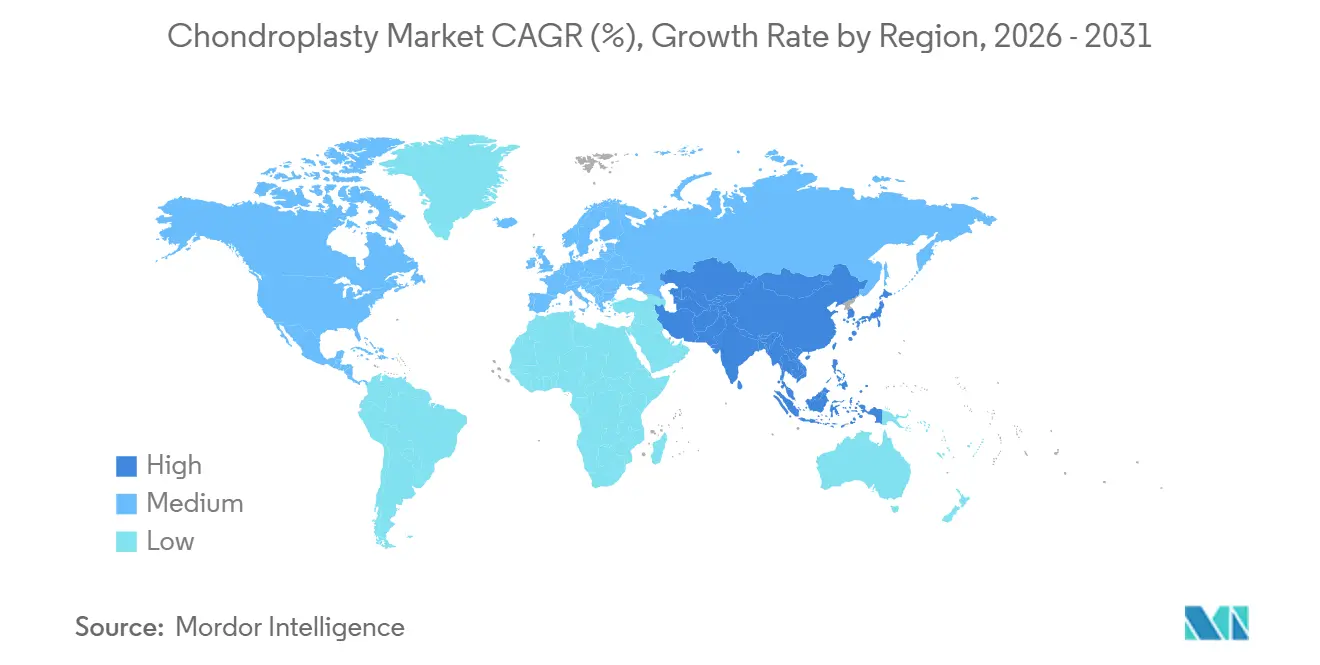
アジア太平洋地域は2032年までに8.23%のCAGRで成長すると予測されており、軟骨形成術市場において最も成長の速い地域です。2024年のPLOS ONEの研究では、2021年の東アジアにおける変形性関節症の有病者数が1億5,800万人と報告され、高所得アジア太平洋地域が世界最高の年齢標準化有病率を示しました。日本と韓国は、複雑な償還システムと再生医療への積極的な関心を持つイノベーション志向の市場です。中国は主要都市に先進的な民間病院を有していますが、より広範な普及は規制承認と調達カタログへの掲載に依存しています。インドは大都市圏の民間病院を中心としており、価格感度とファイナンシングが資本機器の導入に影響を与えています。中東・アフリカおよび南米は地域的に小規模な貢献者であり、湾岸協力会議諸国とブラジルが主要なアクセスポイントとなっています。医療観光と民間整形外科病院の成長が、これらの新興地域における需要を支えています。
競合環境
市場集中度
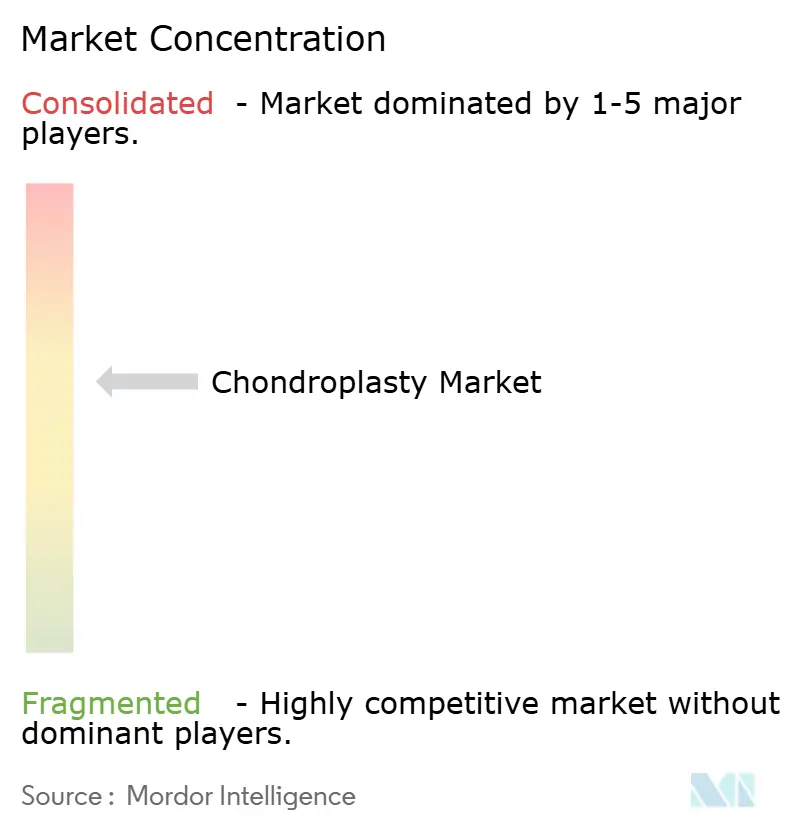
軟骨形成術市場は、関節鏡器具とエネルギーデバイスにおいて中程度に集中しています。Arthrex、Stryker、Smith+Nephew、Zimmer Biomet、およびCONMEDは、関節鏡下シェービングおよび高周波アブレーション製品の主要サプライヤーです。生物学的補助材では競争がより分散しており、Vericel、Anika Therapeutics、Geistlich Pharma、Regentis Biomaterials、およびBioventusが異なる製品カテゴリに対応しています。従来の関節鏡手術は、差別化が漸進的であり、グループ購買契約が購買決定に影響を与えるため、強い価格圧力があります。外科医の習熟度とトレーニングサポートが、軟骨形成術市場のこの部分における製品の維持を支えています。ロボットおよびレーザー支援システムは、臨床データと規制マイルストーンが採用を形成できる、より初期段階のカテゴリであり続けています。
Zimmer Biometは2025年10月にMonogram Technologiesの買収を完了し、企業価値は1億6,800万米ドルでした。この取引により、2025年3月にFDA 510(k)クリアランスを受けたAI駆動、CTベース、半自律型全膝関節置換術ロボットシステムが追加されました。同社は2027年初頭までにZimmer Biometインプラントでこの技術を商業化する予定です。Smith+Nephewは、2027年1月1日に発効するCARTIHEAL AGILI-C軟骨修復インプラントの新しいカテゴリI CPTコードを取得しました。これにより、支払者の不確実性が低減し、軟骨形成術準備を含む構造化された軟骨修復プロトコルが支援される可能性があります。Smith+Nephewはまた、2026年4月にCARTIHEALの5年間の多施設試験結果を発表しました。結果は、報告された患者グループにおいて60ヶ月を通じて外科的標準治療よりも全体的なKOOSアウトカムが優れていることを示しました[3]。
Vericelは2025年度に軟骨修復生物学的セグメントの推定57.80%のシェアを保有していました。そのMACIの収益は3年連続で20.00%以上成長し、2026年3月のFDAによるバーリントン製造施設の承認により生産能力が拡大しました。NuOrtho Surgicalは、膝軟骨形成術向け高周波アブレーションシステムにおけるより小規模な専門競合他社を代表しています。小規模サプライヤーは、集中した臨床検証と処置特異的サポートを通じてロイヤルティを構築できます。現在、深度制御マイクロドリリングと外来手術センター向けの価格帯で設計された単回使用ロボット工学を組み合わせた競合他社はいません。これにより、精度と実用的な外来経済を組み合わせた新しいソリューションの余地が残されています。大手サプライヤーが技術ポートフォリオを構築し、小規模企業が特定の処置ニーズに集中するにつれて、軟骨形成術市場は競争力を維持する可能性があります。
軟骨形成術産業リーダー
-
Stryker Corporation
-
Smith & Nephew plc
-
Arthrex, Inc.
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
軟骨形成術市場 このレポートでカバーされる企業
- Arthrex
- Stryker
- Smiths Group
- Zimmer Biomet
- Johnson & Johnson
- Conmed
- Medtronic
- B. Braun
- Olympus
- Karl Storz
- Richard Wolf
- Vericel
- Anika Therapeutics
- Geistlich Pharma
- Regentis Biomaterials Ltd.
- Bioventus
- Episurf Medical
- Trice Medical
- Enovis Corporation
- Exactech
- NuOrtho Surgical, Inc.
最近の産業開発事情 軟骨形成術市場
- 2026年4月:Smith+Nephewは、CARTIHEAL AGILI-C軟骨修復インプラントの5年間の多施設無作為化対照試験データを発表し、60ヶ月までのすべての時点において、デブリードマンおよびマイクロフラクチャーを含む外科的標準治療と比較して全体的なKOOSスコアが優れていることを実証しました。結果には、疼痛、機能、および生活の質のアウトカムの改善が含まれていました。変形性関節症および非変形性関節症サブグループ(KL 0〜3)において結果は同等であり、報告された知見の臨床的関連性が広がりました。CARTIHEALインプラントは、軽度から中等度の変形性関節症を有するまたは有ない患者の軟骨および骨軟骨欠損に対してFDA承認を受けた唯一のデバイスです。この開発は、治療経路がより侵襲的な関節処置に向かって進む可能性のある患者における軟骨修復の使用を支援します。
- 2026年2月:Arthrexは、米国市場に到達した前十字靭帯再建術向け初の全縫合ソフトボタンデバイスであるTightRope SBインプラントをリリースしました。同社は、発売以来2,000件のインプラントが処置に使用されたと報告しました。この製品は、膝におけるArthrexの低侵襲スポーツ医学プラットフォームを拡張します。膝はまた、軟骨形成術器具の最大の解剖学的セグメントでもあります。したがって、このローンチは、膝傷害および関節温存症例を管理する外科医の間でのArthrexの存在感を強化します。その関連性は、直接的な軟骨形成術製品のローンチではなく、隣接する処置の使用に基づいています。
世界の軟骨形成術市場レポートの範囲
レポートの範囲として、軟骨形成術とは、関節内の損傷した関節軟骨を修復、平滑化、再形成、または除去するために使用される外科的処置および関連技術を指し、機能を回復し、疼痛を緩和し、変性関節疾患の進行を遅らせることを目的としています。軟骨形成術処置は、スポーツ傷害、外傷、変形性関節症、およびその他の筋骨格系疾患から生じる軟骨欠損の治療のために、関節鏡、画像誘導、ロボット支援、およびその他の低侵襲技術を使用して一般的に実施されます。
軟骨形成術市場は、処置タイプ別に関節鏡下シェービング、アブレーション軟骨形成術、高周波アブレーション軟骨形成術、膝蓋骨軟骨形成術、半月板修復軟骨形成術、組織除去およびデブリードマン、レーザー支援軟骨形成術、およびその他にセグメント化されています。解剖部位別には膝、肩、股関節、足首、手首および肘、およびその他の小関節解剖部位にセグメント化されています。外科的アプローチ別には従来の関節鏡手術、ロボット支援関節鏡手術、画像誘導関節鏡手術、開放的またはミニ開放的軟骨形成術、およびその他にセグメント化されています。エンドユーザー別には病院、外来手術センター、整形外科およびスポーツ医学クリニック、学術・研究機関、およびその他にセグメント化されています。臨床適応別には限局性軟骨病変、離断性骨軟骨炎、半月板および軟骨フラップ断裂、早期変形性関節症、スポーツ関連軟骨傷害、外傷後軟骨損傷、およびその他にセグメント化されています。流通チャネル別には直接販売、ディストリビューター、グループ購買組織および統合デリバリーネットワーク、およびその他にセグメント化されています。地域別には北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 関節鏡下シェービング |
| アブレーション軟骨形成術 |
| 高周波アブレーション軟骨形成術 |
| 膝蓋骨軟骨形成術 |
| 半月板修復軟骨形成術 |
| 組織除去およびデブリードマン |
| レーザー支援軟骨形成術 |
| その他 |
| 膝 |
| 肩 |
| 股関節 |
| 足首 |
| 手首および肘 |
| その他の小関節解剖部位 |
| 従来の関節鏡手術 |
| ロボット支援関節鏡手術 |
| 画像誘導関節鏡手術 |
| 開放的またはミニ開放的軟骨形成術 |
| その他 |
| 病院 |
| 外来手術センター |
| 整形外科およびスポーツ医学クリニック |
| 学術・研究機関 |
| その他 |
| 限局性軟骨病変 |
| 離断性骨軟骨炎 |
| 半月板および軟骨フラップ断裂 |
| 早期変形性関節症 |
| スポーツ関連軟骨傷害 |
| 外傷後軟骨損傷 |
| その他 |
| 直接販売 |
| ディストリビューター |
| グループ購買組織および統合デリバリーネットワーク |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 処置タイプ別 | 関節鏡下シェービング | |
| アブレーション軟骨形成術 | ||
| 高周波アブレーション軟骨形成術 | ||
| 膝蓋骨軟骨形成術 | ||
| 半月板修復軟骨形成術 | ||
| 組織除去およびデブリードマン | ||
| レーザー支援軟骨形成術 | ||
| その他 | ||
| 解剖部位別 | 膝 | |
| 肩 | ||
| 股関節 | ||
| 足首 | ||
| 手首および肘 | ||
| その他の小関節解剖部位 | ||
| 外科的アプローチ別 | 従来の関節鏡手術 | |
| ロボット支援関節鏡手術 | ||
| 画像誘導関節鏡手術 | ||
| 開放的またはミニ開放的軟骨形成術 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 整形外科およびスポーツ医学クリニック | ||
| 学術・研究機関 | ||
| その他 | ||
| 臨床適応別 | 限局性軟骨病変 | |
| 離断性骨軟骨炎 | ||
| 半月板および軟骨フラップ断裂 | ||
| 早期変形性関節症 | ||
| スポーツ関連軟骨傷害 | ||
| 外傷後軟骨損傷 | ||
| その他 | ||
| 流通チャネル別 | 直接販売 | |
| ディストリビューター | ||
| グループ購買組織および統合デリバリーネットワーク | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
軟骨形成術処置の成長を促進しているものは何ですか?
変形性関節症、スポーツ傷害、および外傷後軟骨損傷が関節温存ケアへの需要を高めているため、術式基盤は拡大しています。軟骨形成術市場は2027年から2032年にかけてCAGR 6.78%で成長すると予測されています。高齢化人口、肥満、および置換手術前に関節機能を温存したいという選好が、関連する患者基盤を拡大しています。より早期の介入への移行も、患者がより進行した疾患経路に入る前に軟骨損傷に対処する術式の重要性を高めています。
どの処置タイプが軟骨形成術収益をリードしていますか?
関節鏡下シェービングは2026年に33.18%で術式タイプ収益をリードしました。レーザー支援軟骨形成術は2032年までに9.27%のCAGRでより速く成長すると予測されています。関節鏡下シェービングはデブリードマンにおける確立された役割を持ち、従来型関節鏡システムの大規模な導入基盤と連携して機能します。レーザーシステムは、外科医が短い手術時間、精密な組織治療、およびより高度な機器の臨床的根拠を支持する患者体験を求める場合に関心を集める可能性があります。
なぜ外来手術センターは軟骨形成術にとって重要ですか?
整形外科手術がより低コストの外来環境へと移行しているため、外来手術センターは2032年までに9.12%のCAGRで成長すると予測されています。外来手術センターは、一貫した症例フロー、より低い術式あたりコスト、および効率的な室内回転をサポートできる短時間の標準化された術式と単回使用デバイスを好みます。この環境は、独立センターおよび病院系列の外来施設の運営ニーズに適合した器具設計、包装、サービス、および在庫モデルの価値を高めます。
どの関節が軟骨形成術処置の最大シェアを占めていますか?
膝関節手術は2026年の解剖部位セグメント収益の67.11%を占めました。膝変形性関節症とスポーツ傷害の高い負担がこ地位を支えています。膝関節鏡手術はまた、病院および外来手術センターにおける確立された治療経路を持ち、主要な解剖部位セグメントとしての継続的な役割を支持しています。AI支援骨軟骨形成術および関連する関節鏡ワークフローが股関節軟骨状態の治療に対するより大きな信頼を生み出すにつれ、股関節手術はより速く成長すると予測されています。
高度な軟骨形成術技術の採用を制限するものは何ですか?
支払いのバンドル化、不均一なカバレッジ、資本コスト、および長期耐久性への懸念が、レーザー支援およびロボット支援システムの採用を遅らせる可能性があります。医療提供者はまた、より高コストのプラットフォームへの投資を正当化する前に、適切なトレーニング、処置件数、および臨床的価値のエビデンスを必要としています。これらの要因は、資本予算、外科医の可用性、および高度な機器へのアクセスが、増大する臨床需要にもかかわらず採用を制限する可能性がある新興市場において特に重要です。
軟骨形成術において最も速く成長している地域はどこですか?
アジア太平洋地域は2032年までに8.23%のCAGRで成長すると予測されています。高い変形性関節症有病率と拡大する専門医キャパシティが地域需要を支えています。日本と韓国はイノベーション志向の市場であり、中国とインドはより大きな患者人口と拡大する民間病院キャパシティを通じて成長を提供しています。規制承認、調達規則、価格感度、および地域ファイナンシングオプションが資本集約型技術を導入するプロバイダーの能力に影響を与えるため、地域内での普及は異なります。