
Chondroplastik-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.20 Milliarden US-Dollar |
| Marktgröße (2032) | 3.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chondroplastik-Marktanalyse von Mordor Intelligence
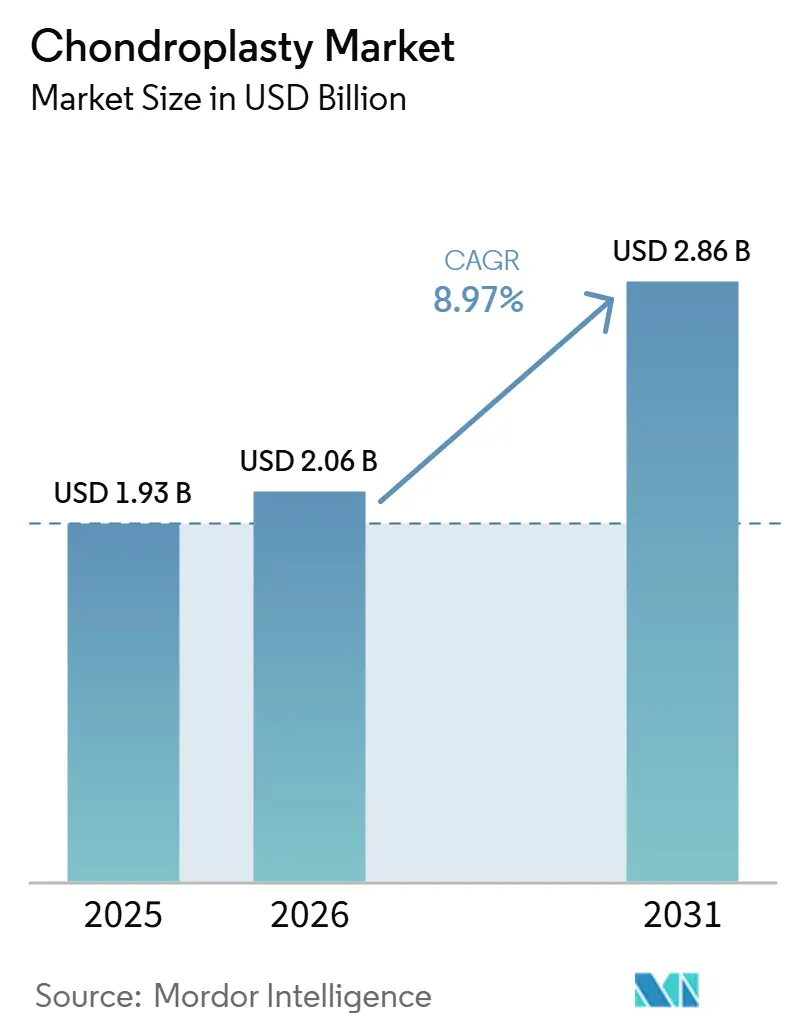
Die Größe des Chondroplastie-Marktes wird für 2026 auf 2,06 Milliarden USD, für 2027 auf 2,20 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 3,05 Milliarden USD erreichen, mit einer CAGR von 6,78 % von 2027 bis 2032.
Der Chondroplastik-Markt wird durch eine wachsende Belastung durch Arthrose, Sportverletzungen und posttraumatische Knorpelschäden gestützt, die den Behandlungsbedarf erhöhen, bevor die Gelenkerkrankung ein fortgeschrittenes Stadium erreicht. Alternde Bevölkerungen und höhere Adipositasraten erhöhen die Anzahl der Patienten, die eine gelenkerhaltende Behandlung benötigen, während aktive Patienten mittleren Alters eine Nachfrage nach Behandlungen schaffen, die Mobilität und Arbeitsfähigkeit erhalten. Eingriffe verlagern sich zudem in ambulante Einrichtungen, in denen Anbieter niedrigere Kosten, vorhersehbare Fallabläufe, kürzere Erholungszeiten und Instrumente anstreben, die einen effizienten Durchlauf unterstützen können. Unternehmen stimmen Instrumente und Energiesysteme auf die biologische Knorpelreparatur ab, was die Rolle der Chondroplastik bei komplexen Eingriffen erhöht, die Defektvorbereitung, Randbehandlung und anschließende Implantatplatzierung umfassen. Die langfristige Reparaturhaltbarkeit und Vergütungsregelungen begrenzen nach wie vor das Adoptionsniveau in Teilen des Chondroplastik-Marktes, insbesondere dort, wo Einrichtungen die Kosten für Premiumgeräte durch konsistente Erstattung und Nachweise des klinischen Nutzens rechtfertigen müssen.
Wichtigste Erkenntnisse des Berichts
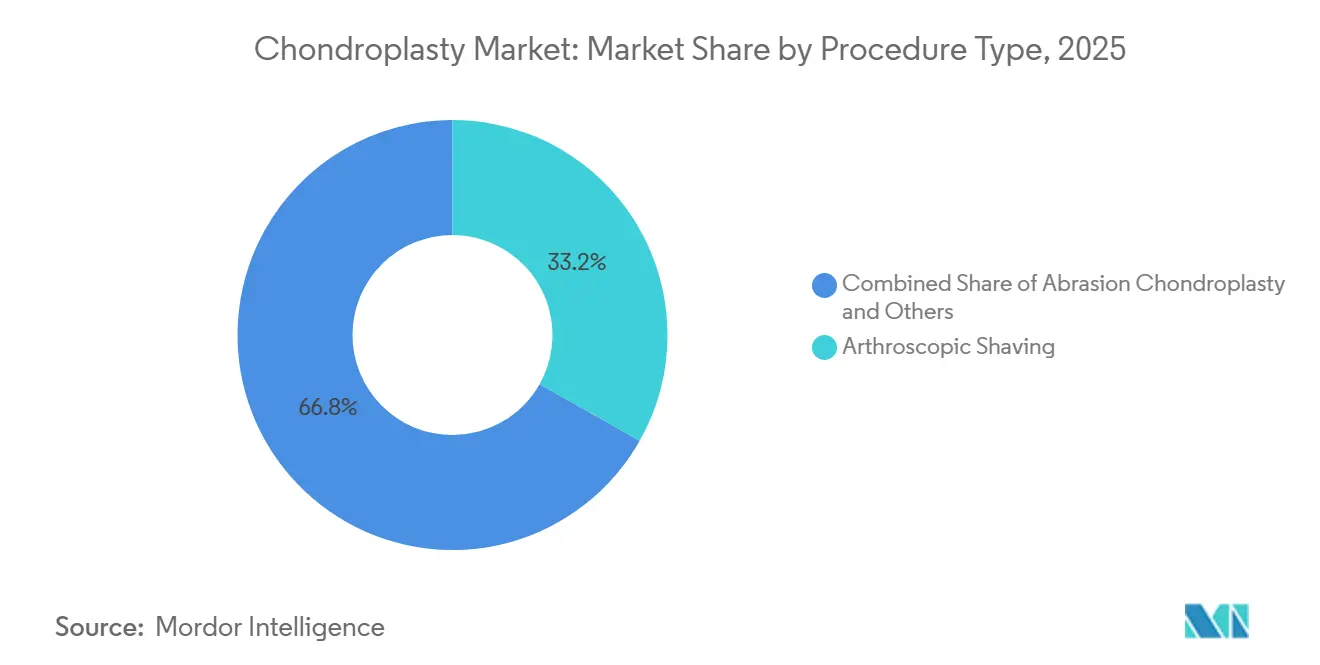
- Nach Verfahrenstyp hielt das arthroskopische Shaving im Jahr 2026 einen Chondroplastie-Marktanteil von 33,18 %, während die lasergestützte Chondroplastie bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen wird.
- Nach Anatomie hielt das Knie im Jahr 2026 einen Umsatzanteil von 67,11 %, während die Hüft-Chondroplastie bis 2032 voraussichtlich mit einer CAGR von 7,97 % wachsen wird.
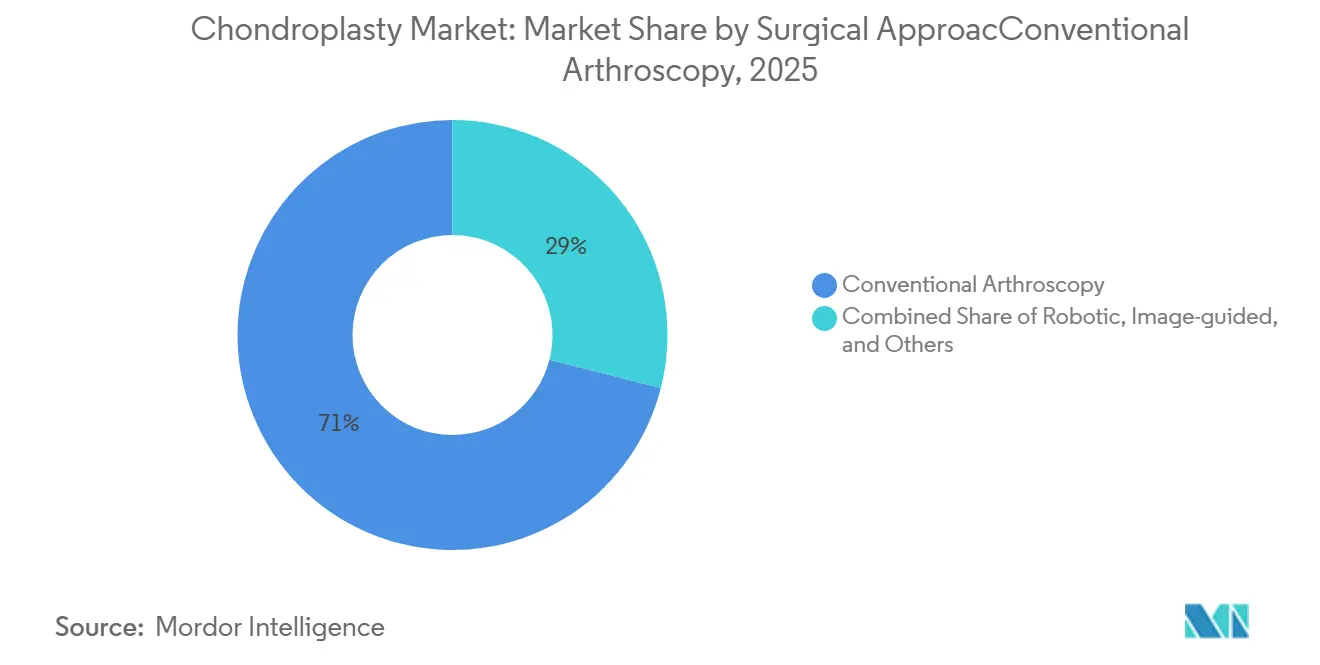
- Nach chirurgischem Ansatz hielt die konventionelle Arthroskopie im Jahr 2026 einen Umsatzanteil von 71,03 %, während die robotergestützte Arthroskopie bis 2032 voraussichtlich mit einer CAGR von 12,13 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 58,12 %, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach klinischer Indikation hielten fokale Knorpelläsionen im Jahr 2026 einen Umsatzanteil von 23,17 %, während die Frühstadium-Osteoarthritis bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2026 einen Umsatzanteil von 56,23 %, während Einkaufsgemeinschaften und integrierte Versorgungsnetzwerke bis 2032 voraussichtlich mit einer CAGR von 7,30 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,67 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch Arthrose und fokale Knorpeldefekte | +2.50% | Global, konzentriert in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunahme sportverletzungsbedingter Knie-, Schulter- und Hüftverletzungen | +1.80% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Gelenkerhalt und minimal-invasiver Arthroskopie | +2.20% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau ambulanter orthopädischer und sportmedizinischer Kapazitäten | +1.50% | Nordamerika primär, Europa sekundär | Kurzfristig (≤ 2 Jahre) |
| Verfahrensstandardisierung durch tiefenkontrolliertes Mikrobohren und Hochfrequenzablation | +0.90% | Nordamerika, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Chirurgennachfrage nach einzeitigen, sofort verfügbaren Knorpelreparatur-Adjuvanzien | +0.80% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch Arthrose und fokale Knorpeldefekte
Eine PLOS ONE-Studie aus dem Jahr 2024 berichtete, dass Arthrose weltweit 607 Millionen Menschen betraf, was den Patientenpool für Knorpeldebridement-Eingriffe erweitert. Die Krankheitslast verlagert sich über ältere Patienten hinaus, da die Inzidenz in der erwerbstätigen Bevölkerung im Alter von 30 bis 60 Jahren gestiegen ist[1]. Das Arthrose-Merkblatt der Weltgesundheitsorganisation aus dem Jahr 2024 identifiziert Kniearthrose als die häufigste Form der Erkrankung, von der weltweit 365 Millionen Menschen betroffen sind. Dieses Muster hält das Knie im Mittelpunkt des Chondroplastik-Marktes, da Knieknorpeldefekte häufig während der arthroskopischen Versorgung behandelt werden. Der erwartete Anstieg der Hüftarthrose-Fälle unterstützt ebenfalls die Nachfrage nach Hüfteingriffen. Der Chondroplastik-Markt verfügt daher über eine breitere Nachfragebasis als eine, die ausschließlich von isolierten Sportverletzungen abhängt.
Zunahme sportverletzungsbedingter Knie-, Schulter- und Hüftverletzungen
Sport- und Freizeitaktivitäten erzeugen weiterhin einen anhaltenden Strom von Knie-, Schulter- und Hüftverletzungen, die Knorpelschäden beinhalten können. Eine im Februar 2025 von Healio veröffentlichte Studie identifizierte 6.689.422 Schulterverletzungen in Notaufnahmen, von denen 45,84 % mit Sport und Freizeitaktivitäten in Verbindung gebracht wurden. Eine Analyse aus dem Jahr 2025 in Knee Surgery, Sports Traumatology, Arthroscopy berichtete über Kniepathologien bei 75,50 % von 9.432 deutschen Arthroskopie-Registereinträgen, wobei Meniskusläsionen, die eine Resektion erforderten, die größte Diagnosegruppe darstellten. Diese Erkrankungen werden häufig zusammen mit der Knorpelbehandlung im selben arthroskopischen Eingriff behandelt. Die Verletzungsraten steigen auch bei Personen im Alter von 45 bis 64 Jahren, was akute Verletzungsnachfrage mit früher degenerativer Gelenkversorgung verbindet. Diese Altersgruppe bevorzugt eher Eingriffe, die die Gelenkfunktion erhalten und einen Gelenkersatz verzögern.
Verlagerung hin zu Gelenkerhalt und minimal-invasiver Arthroskopie
Chirurgen setzen Chondroplastik zunehmend als Teil eines Gelenkerhaltungsplans ein und nicht nur als eigenständiges Debridement-Verfahren. Sie kann einen Knorpeldefekt während desselben Eingriffs für Gerüste, Implantate oder biologische Adjuvanzien vorbereiten. Eine Studie aus dem Jahr 2024 im Journal of Cartilage & Joint Preservation berichtete über verbesserte Patientenergebnisse nach 1-jährigem und 2-jährigem Follow-up nach arthroskopischem Debridement und Chondroplastik bei leichter bis mittelschwerer Kniearthrose. Die Studie umfasste Knorpelverlustbereiche von 2–9 cm² und Patienten mit Kellgren-Lawrence-Grad 2–3. Knorpelreparaturimplantate haben ebenfalls verstärkte Aufmerksamkeit bei Eingriffen erhalten, die eine Arthroplastik verzögern können. Diese Entwicklung unterstützt den Chondroplastik-Markt, da Oberflächenvorbereitung, Defektgrößenbestimmung und Randbehandlung dasselbe Verfahrensökosystem nutzen.
Ausbau ambulanter orthopädischer und sportmedizinischer Kapazitäten
Die ambulante orthopädische Versorgung gewinnt an Bedeutung, da Anbieter und Kostenträger geeignete Eingriffe aus dem stationären Bereich verlagern. Die Vergütungsregel für 2026 fügte der Liste der abgedeckten Eingriffe für ambulante chirurgische Zentren 573 Codes hinzu. Sie strich auch 285 muskuloskelettale Eingriffe von der Medicare-Liste für ausschließlich stationäre Eingriffe, darunter 266 Eingriffe, die 2026 in Kraft traten. Die Orthopädie machte im Jahr 2025 68,00 % des Volumens ambulanter chirurgischer Zentren aus, verglichen mit 52,00 % im Jahr 2018. Diese Verlagerung macht kurze, standardisierte arthroskopische Eingriffe für eine breitere Palette von Einrichtungen praktikabler. Der Chondroplastik-Markt profitiert, wenn ambulante Zentren Einweginstrumente verwenden, die vorhersehbare Fallabläufe und Kostenziele unterstützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variable Langzeithaltbarkeit der Faserknorpelreparatur | -0.90% | Global | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Erstattung und Anforderungen der Kostenträger an Nachweise | -1.30% | Nordamerika und Europa primär | Mittelfristig (2–4 Jahre) |
| Risiko von Schäden am subchondralen Knochen durch inkonsistente Debridement-Tiefe | -0.60% | Global | Mittelfristig (2–4 Jahre) |
| Barrieren bei Ausbildung, Fallvolumen und Investitionsgütern in Schwellenmärkten | -0.70% | Asien-Pazifik als Kern, mit Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variable Langzeithaltbarkeit der Faserknorpelreparatur
Chondroplastik kann Faserknorpel anstelle des Hyalinknorpels erzeugen, der auf gesunden Gelenkflächen vorkommt. Faserknorpel bietet nicht dieselbe langfristige Lastverteilung unter wiederholter mechanischer Belastung. Ein ISAKOS-Kongress-Abstract aus dem Jahr 2025, der eine Kohorte von 95 Patienten beschreibt, berichtete über Reoperation-Raten von 31,80 % für mechanische Chondroplastik und 33,30 % für Hochfrequenzablation. Dieselbe Kohorte berichtete über Versagensraten von 18,80 % bzw. 28,60 % beim mittleren Follow-up. Diese Ergebnisse können das Vertrauen in die Chondroplastik als definitive Lösung für einige Patienten einschränken. Das Verfahren kann stattdessen häufiger als Vorbereitungsschritt vor einer gerüstbasierten oder biologischen Knorpelreparatur eingesetzt werden.
Uneinheitliche Erstattung und Anforderungen der Kostenträger an Nachweise
Vergütungsregelungen können den Verfahrenserlös begrenzen, da Chondroplastik häufig mit größeren arthroskopischen Eingriffen gebündelt wird. Dies macht sie in vielen Fällen nicht separat abrechenbar und verringert die finanzielle Rechtfertigung für einen eigenständigen Eingriff. Kostenträger-Codelisten können das Risiko von Anspruchsablehnungen und Rückforderungen für orthopädische Gruppen erhöhen. In den Vereinigten Staaten erreichten die gemeldeten Ablehnungsraten bei Mehrfacheingriffs-Arthroskopie-Ansprüchen unter gebündelter Codierungslogik 30,00 %. Deutsche Vergütungsregelungen haben auch die Erstattung für arthroskopische Instrumentenkosten reduziert, was den Einsatz neuerer Geräte einschränken kann. Der Chondroplastik-Markt sieht sich einem langsameren Adoptionspfad für lasergestützte und robotergestützte Systeme gegenüber, wenn Einrichtungen die Gerätekosten nicht mit zuverlässiger Vergütung in Einklang bringen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahrenstyp:
Arthroskopisches Glätten führt, während lasergestützte Verfahren an Bedeutung gewinnenDas arthroskopische Shaving machte im Jahr 2026 33,18 % des Umsatzes aus und blieb der größte Verfahrenstyp im Chondroplastie-Markt. Seine etablierte Rolle bei der Knorpeldebridierung unterstützt den Einsatz in einer großen installierten Basis konventioneller Arthroskopiesysteme. Die Technik fügt sich in vertraute operative Arbeitsabläufe ein und kann mit einer Reihe von Begleitinstrumenten verwendet werden. Die lasergestützte Chondroplastie wird bis 2032 voraussichtlich mit einer CAGR von 9,27 % expandieren und ist damit der am schnellsten wachsende Verfahrenstyp. Eine 2025 in Lasers in Medical Science veröffentlichte Metaanalyse berichtete über kürzere Operationszeiten und eine höhere Patientenzufriedenheit bei lasergestützten orthopädischen Eingriffen im Vergleich zu konventionellen Alternativen. Die Radiofrequenzablation bleibt ebenfalls relevant für ambulante Anbieter, die eine vorhersehbare Gewebebehandlung und kurze Eingriffsdauern anstreben[2].
Abrasions-Chondroplastie, Gewebeentfernung und Debridierung werden weiterhin in Verbindung mit Meniskus- und Bandrekonstruktionsverfahren eingesetzt. Diese Verfahren behalten einen stabilen Platz im Chondroplastie-Markt, da viele Knorpeldefekte während verwandter arthroskopischer Eingriffe identifiziert werden. Patella-Reparatur und Meniskus-Reparatur-Chondroplastie dienen engeren klinischen Bedürfnissen, einschließlich Patella-Tracking-Störungen und Meniskuslappentears. Ihr Beitrag ist inkrementeller als der der führenden Verfahrenstypen. Im gesamten Segment suchen Chirurgen nach verbesserter Kontrolle über Gewebetiefe und Oberflächenvorbereitung. Diese Präferenz unterstützt Instrumente mit Tiefenrückmeldung oder Drucksensorfunktionen. Dies kann die Abhängigkeit vom einfachen mechanischen Shaving verringern und die Ausgaben in Richtung energiebasierter und Lasersysteme lenken. Die Chondroplastie-Marktgröße für lasergestützte Verfahren wird voraussichtlich steigen, da Einrichtungen mehr Gewicht auf Präzision und Workflow-Effizienz legen.



Nach Anatomie:
Knieeingriffe bleiben zentral, während Hüfteingriffe voranschreitenDas Knie machte im Jahr 2026 67,11 % des Umsatzes im Anatomiesegment aus und hielt die führende Position im Chondroplastie-Markt. Seine Position spiegelt die hohe globale Belastung durch Knieosteoarthritis und die hohe Anzahl von Kniesportverletzungen wider. Knieeingriffe profitieren auch von etablierten Arthroskopie-Behandlungspfaden in Krankenhäusern und ambulanten Zentren. Die Hüft-Chondroplastie wird bis 2032 voraussichtlich mit einer CAGR von 7,97 % wachsen und liegt damit vor anderen Anatomiesegmenten. Ein verstärkter Einsatz von KI-gestützter Osteochondroplastie kann das Vertrauen in die Cam-Morphologie-Korrektur während der Hüftarthroskopie verbessern. Eine genauere Resektion kann Chirurgen helfen, sowohl unvollständige Korrekturen als auch übermäßige Knochenentfernung zu vermeiden.
Die Schulter-Chondroplastie ist mit Rotatorenmanschetten- und Labrumpathologien verbunden, die bei sportbedingten Verletzungen auftreten. Ihr Eingriffvolumen folgt der anhaltenden Belastung durch Schulterverletzungen bei aktiven Erwachsenen. Die Sprunggelenk-Chondroplastie versorgt Patienten mit osteochondralen Talusläsionen und ist am relevantesten für jüngere und aktive Patientengruppen. Handgelenk- und Ellenbogeneingriffe betreffen kleinere Populationen, darunter Leistungssportler und Arbeitnehmer in anspruchsvollen manuellen Berufen. Kleine Gelenke halten einen kleineren Anteil am Chondroplastie-Marktumsatz, profitieren jedoch von Fortschritten bei miniaturisierten Arthroskopiewerkzeugen. Knie- und Hüfteingriffe werden voraussichtlich einen größeren Anteil am Einsatz biologischer Adjuvanzien ausmachen, da sich die Reparaturoptionen weiterentwickeln. Hersteller mit anatomie-spezifischen Spitzen und Tiefenkontrollfunktionen können besser auf diesen Wandel ausgerichtet sein. Der Chondroplastie-Markt kann daher mehr Wert in Richtung spezialisierter statt allgemeiner Instrumente verlagern.
Nach chirurgischem Ansatz:
Konventionelle Arthroskopie behält ihre Größe, während Robotik wächstDie konventionelle Arthroskopie hielt im Jahr 2026 71,03 % des Umsatzes nach chirurgischem Ansatz und bildete den größten Anteil der Chondroplastie-Marktgröße für dieses Segment. Sie ist Chirurgen vertraut und mit der bestehenden Operationssaalinfrastruktur kompatibel. Kurze Eingriffsdauern machen sie auch für ambulante chirurgische Zentren geeignet, die einen effizienten Raumwechsel benötigen. Die robotergestützte Arthroskopie wird bis 2032 voraussichtlich mit einer CAGR von 12,13 % wachsen, der höchsten Rate unter den bewerteten Segmenten. Ein 2025 in PMC veröffentlichter Überblick berichtete, dass Robotersysteme eine Bewegungspräzision im Submillimeterbereich und eine intraartikuläre Kartierung unterstützen können. Diese Fähigkeiten können die Planung verbessern und die Variabilität bei technisch anspruchsvollen Eingriffen reduzieren.
Die bildgestützte Arthroskopie bietet Navigationsunterstützung in komplexen Fällen ohne den vollen Kapitalbedarf einer Roboterplattform. Offene und mini-offene Chondroplastie adressieren Fälle, bei denen der arthroskopische Zugang schwierig bleibt. Ihr Anteil wird voraussichtlich sinken, da sich Visualisierung und arthroskopischer Zugang verbessern. Stand 2025 hatte keine Roboter- oder KI-gestützte Arthroskopie-Plattform eine vollständige Zulassung für den allgemeinen Einsatz in den Vereinigten Staaten. Der regulatorische Zeitplan wird daher die Akzeptanz im Chondroplastie-Markt beeinflussen. Ambulante chirurgische Zentren werden voraussichtlich modulare Systeme mit handhabbaren Kosten pro Eingriff bevorzugen. Hersteller, die kleinere Systeme für ambulante Eingriffvolumina entwickeln, können gegenüber Anbietern von Plattformen im Krankenhausmaßstab im Vorteil sein. Die Chondroplastie-Branche wird voraussichtlich mehr Wert auf Designs legen, die sowohl klinische Präzision als auch die Wirtschaftlichkeit der Einrichtung berücksichtigen.

Nach Endnutzer:
Krankenhäuser führen, während ambulante chirurgische Zentren expandierenKrankenhäuser erzielten im Jahr 2026 58,12 % des Endnutzerumsatzes und blieben das größte Versorgungsumfeld im Chondroplastie-Markt. Sie behandeln komplexe Fälle, die mehrere Pathologien, stationäre Kapazitäten und Spezialistenteams umfassen können. Akademische medizinische Zentren konzentrieren auch Chirurgen, die neuere Knorpelbehandlungsansätze anwenden. Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen. Ihr Wachstum spiegelt die Vergütungspolitik, niedrigere Versorgungskosten und die Effizienz der ambulanten orthopädischen Versorgung wider. Orthopädische Eingriffe machten bis 2025 mehr als 68,00 % des Volumens ambulanter chirurgischer Zentren aus, was die Bedeutung dieses Versorgungsumfelds zeigt.
Orthopädische und sportmedizinische Kliniken stellen einen kleineren, aber wachsenden Kanal für den Chondroplastie-Markt dar. Einige Kliniken erwägen eine praxisbasierte Arthroskopie, wenn miniaturisierte Direktvisualisierungsgeräte geeignet sind. Akademische und Forschungsinstitute stellen eine kleine, aber wichtige Umsatzquelle für die klinische Bewertung von Roboter- und Laserplattformen dar. Die andere Kategorie umfasst Militär- und Veteranengesundheitseinrichtungen, die Patienten mit sportbedingten Knorpelschäden versorgen. Krankenhäuser reagieren auf den ambulanten Wettbewerb, indem sie eigene orthopädische Programme aufbauen und Partnerschaften mit ambulanten chirurgischen Zentren eingehen. Diese Reaktion verringert die Unterschiede zwischen den größten Endnutzergruppen. Sie schafft auch ein stärker verteiltes Eingriffsnetzwerk im Chondroplastie-Markt. Lieferanten müssen sowohl die Beschaffungsprozesse von Krankenhäusern als auch die betrieblichen Anforderungen ambulanter Zentren unterstützen.
Nach klinischer Indikation:
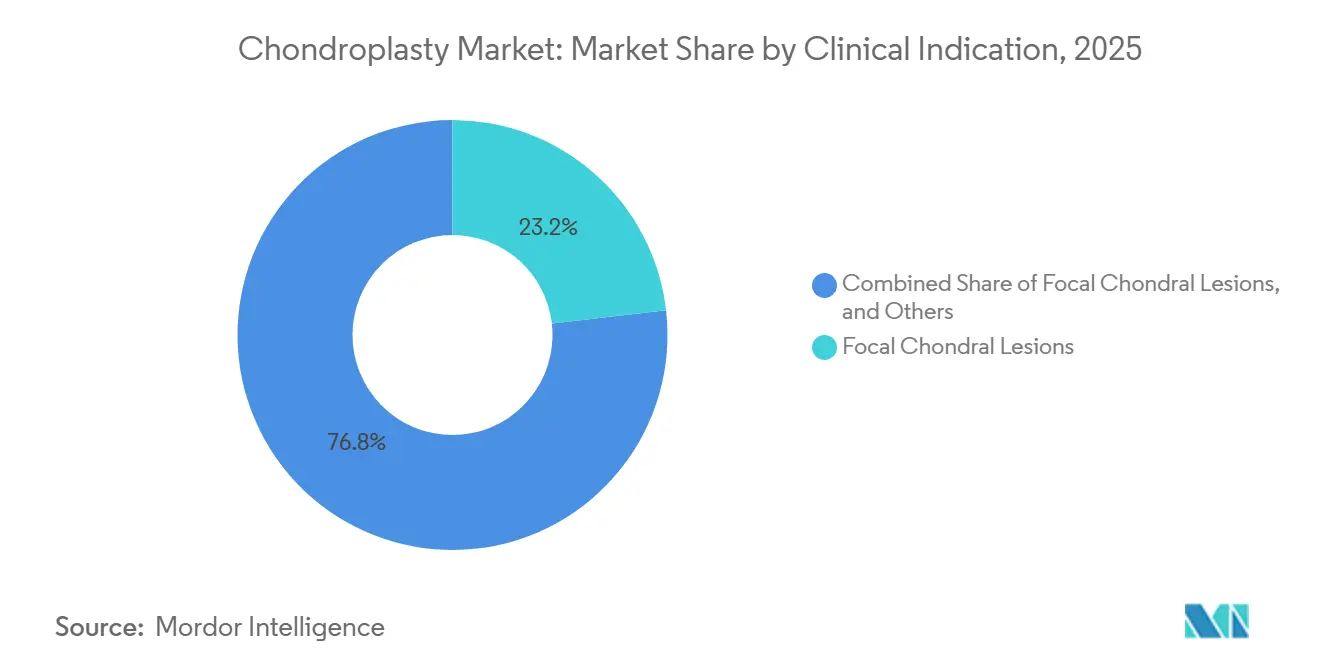
Fokale Läsionen führen, während frühe Arthrose die Nachfrage verbreitertFokale Knorpelläsionen machten im Jahr 2026 23,17 % des Umsatzes nach klinischer Indikation aus und blieben die führende Indikation im Chondroplastie-Markt. Diese Läsionen haben definierte Grenzen, messbare Defektgrößen und etablierte Behandlungserwartungen. Ihre klinische Klarheit hat sie zu einem zentralen Anwendungsfall für die arthroskopische Knorpelbehandlung gemacht. Die Frühstadium-Osteoarthritis wird bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen. Dies spiegelt einen breiteren Einsatz der Chondroplastie bei chronischen und progressiven Erkrankungen wider, nicht nur bei diskreten traumatischen Defekten. Eine 2024 im Journal of Cartilage & Joint Preservation veröffentlichte Studie fand verbesserte patientenberichtete Ergebnisse nach 1 und 2 Jahren für Patienten mit leichter bis mittelschwerer Osteoarthritis, die sich einer arthroskopischen Debridierung und Chondroplastie unterzogen.
Sportbedingte Knorpelverletzungen und posttraumatische Knorpelschäden bilden eine weitere wichtige Indikationsgruppe. Diese Fälle profitieren von den hohen Aktivitätsniveaus der betroffenen Patientenpopulation und ihrer Präferenz für den Gelenkerhalt. Osteochondritis dissecans bleibt eine kleinere, aber etablierte Indikation bei Jugendlichen und jungen Erwachsenen. Die arthroskopische Behandlung kann die erste Intervention vor Knochentransplantation oder Knorpeltransplantation sein. Meniskus- und Knorpellappentears überschneiden sich häufig mit der Meniskusreparatur und werden oft während desselben Eingriffs behandelt. Die Verlagerung von fokalen Läsionen hin zur frühen Osteoarthritis erweitert die klinische Rolle des Chondroplastie-Marktes. Sie bringt mehr Patienten mit chronischen Erkrankungen in den Behandlungspfad. Sie erhöht auch die Bedeutung von Belegen, die dauerhafte Ergebnisse bei verschiedenen Knorpelzuständen unterstützen.
Nach Vertriebskanal:
Direktvertrieb führt, während konsolidierter Einkauf wächstDer Direktvertrieb hielt im Jahr 2026 56,23 % des Umsatzes nach Vertriebskanal und führte den Chondroplastie-Markt an. Der Vertrieb orthopädischer Geräte hängt stark von der Chirurgenausbildung, praktischen Schulungen und der Verfahrensunterstützung ab. Diese Dienstleistungen können Produkte über den Listenpreis hinaus differenzieren. Einkaufsgemeinschaften und integrierte Versorgungsnetzwerke werden bis 2032 voraussichtlich mit einer CAGR von 7,30 % wachsen. Ihr Wachstum spiegelt die Konsolidierung von Krankenhaussystemen und den Einsatz kollektiver Beschaffung zur Steuerung der Gerätekosten wider. Distributoren bleiben in mittleren Märkten und in Regionen wichtig, in denen der Aufbau eines direkten Vertriebsteams weniger praktikabel ist.
Das Wachstum von Einkaufsgemeinschaften kann Preisdruck auf hochwertige Chondroplastie-Instrumente ausüben. Standardverträge können den Spielraum für höherpreisige Laser- oder Roboter-Einwegartikel einschränken, es sei denn, klinische Ergebnisse unterstützen deren Wert eindeutig. Der andere Kanal umfasst E-Commerce und hybride Direktlieferung an ambulante chirurgische Zentren. Dieser Kanal gewinnt an Relevanz, wo ambulante Zentren Beschaffungssysteme außerhalb von Einkaufsgemeinschaftsverträgen aufbauen. Hersteller reagieren mit digitaler Bestellung, Bestandsverwaltungstools und Verpackungen, die für ambulante chirurgische Zentren konzipiert sind. Diese Fähigkeiten verbessern die betriebliche Eignung für Kunden im Chondroplastie-Markt. Eine schnellere Auftragserfüllung wird neben klinischer Leistung und Produktqualität immer wichtiger. Vertriebsstrategien müssen sowohl den konsolidierten Krankenhauseinkauf als auch die dezentrale ambulante Nachfrage berücksichtigen.
Geografische Analyse
Chondroplastie-Markt Nordamerika
Nordamerika hielt im Jahr 2026 39,67 % des Umsatzes und repräsentierte den größten geografischen Anteil am Chondroplastie-Markt. Die Region verfügt über eine ausgereifte Erstattungsstruktur, eine hohe Spezialistendichte und eine weit verbreitete Nutzung orthopädischer ambulanter chirurgischer Zentren. Im Jahr 2026 unterstützt die Streichung von 266 muskuloskelettalen Verfahren von der Medicare-Liste für stationäre Eingriffe die weitere Migration in den ambulanten Bereich. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes aus, da sie über eine große installierte Basis von Radiofrequenzablations- und Lasersystemen verfügen. Vericel meldete ein Umsatzwachstum von 30,00 % im Jahresvergleich für MACI auf 56,40 Millionen USD im ersten Quartal 2026. Dies unterstützt den breiteren Gelenkerhaltungspfad, der Oberflächenvorbereitung und Knorpelbehandlung umfasst.
Chondroplastie-Markt Europa
Europa bleibt ein wichtiger regionaler Beitragender zum Chondroplastie-Markt, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Deutschland erweiterte im Januar 2026 seine Liste ambulanter Arthroskopie-Eingriffe und verringerte damit die Abhängigkeit von stationären Behandlungen bei der Kniearthroskopie. Ab Juli 2026 führte das Land einen eigenen Abrechnungsabschnitt für Arthroskopie mit einer Gebührenerhöhung von 5,00 % für relevante Facharzteingriffe ein. Das Vereinigte Königreich nutzt Beschaffungsrahmen und Anforderungen für den Zugang zu Medizinprodukten, die die Geräteeinführung beeinflussen. Frankreich, Italien und Spanien verfügen über solide Eingriffszahlen, nutzen jedoch evidenzbasierte Erstattungsbewertungen, die die Einführung von Premium-Geräten verlangsamen können. Polen und die nordischen Länder steigern ihren Beitrag, da sich die Facharztkapazitäten und private Gesundheitsinvestitionen weiterentwickeln.
Chondroplastie-Markt Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
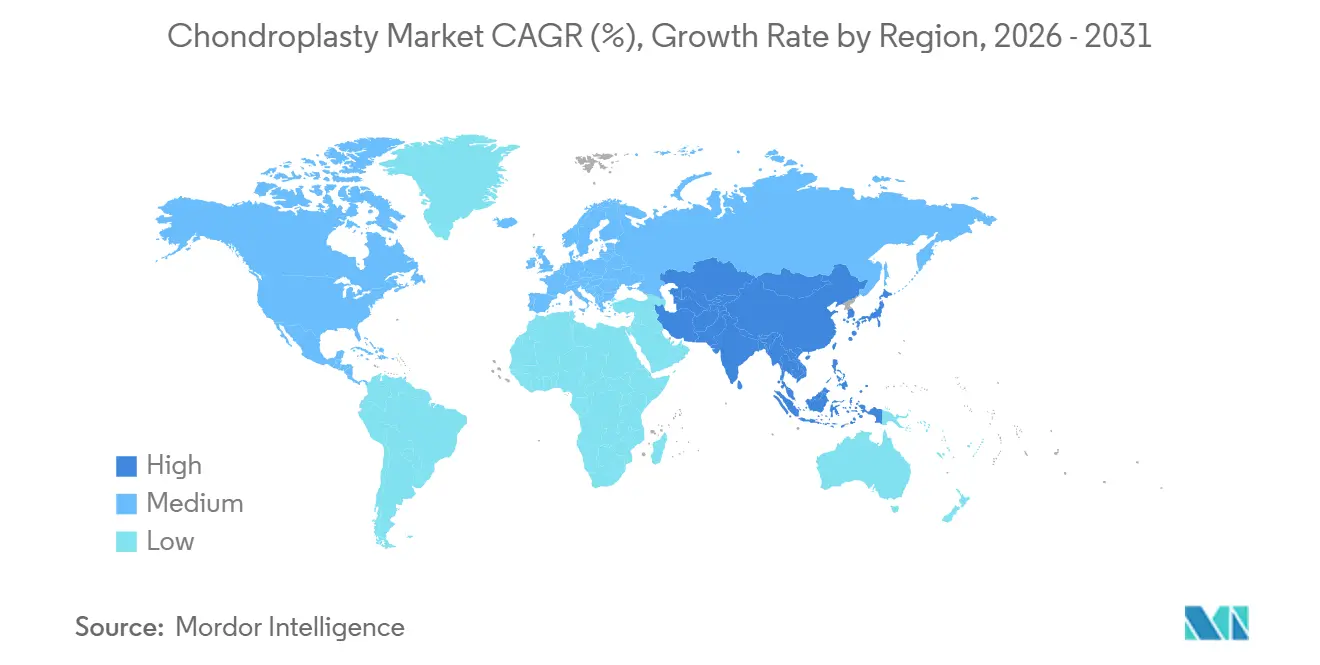
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen und ist die am schnellsten wachsende Region im Chondroplastie-Markt. Eine 2024 in PLOS ONE veröffentlichte Studie berichtete von 158 Millionen prävalenten Osteoarthritis-Fällen in Ostasien im Jahr 2021, während der einkommensstarke asiatisch-pazifische Raum die höchste globale altersstandardisierte Prävalenzrate aufwies. Japan und Südkorea sind innovationsorientierte Märkte mit komplexen Erstattungssystemen und aktivem Interesse an regenerativer Versorgung. China verfügt über fortschrittliche Privatkrankenhäuser in Großstädten, während eine breitere Akzeptanz von der behördlichen Zulassung und der Aufnahme in Beschaffungskataloge abhängt. Indien konzentriert sich auf Privatkrankenhäuser in Ballungsräumen, wo Preissensibilität und Finanzierung die Platzierung von Investitionsgütern beeinflussen. Der Nahe Osten und Afrika sowie Südamerika sind kleinere regionale Beitragsleister, wobei die Länder des Golfkooperationsrats und Brasilien ihre primären Zugangspunkte darstellen. Medizintourismus und das Wachstum privater orthopädischer Krankenhäuser unterstützen die Nachfrage in diesen aufstrebenden Regionen.
Wettbewerbslandschaft
Marktkonzentration
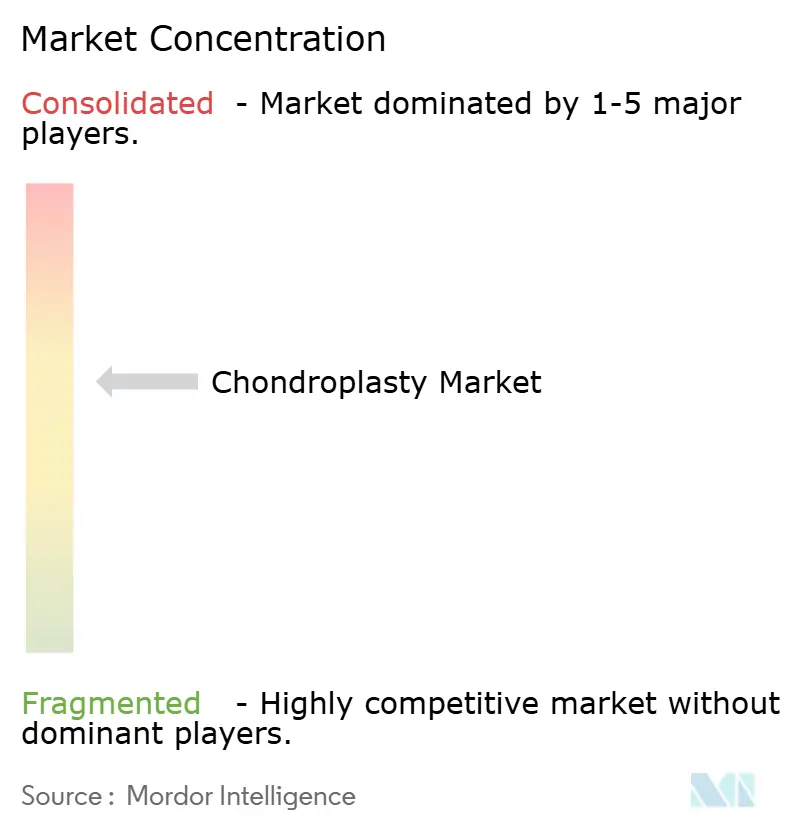
Der Chondroplastik-Markt ist bei arthroskopischen Instrumenten und Energiegeräten mäßig konzentriert. Arthrex, Stryker, Smith+Nephew, Zimmer Biomet und CONMED sind führende Anbieter von arthroskopischen Glättungs- und Hochfrequenzablationsprodukten. Der Wettbewerb ist bei biologischen Adjuvanzien fragmentierter, wo Vericel, Anika Therapeutics, Geistlich Pharma, Regentis Biomaterials und Bioventus unterschiedliche Produktkategorien bedienen. Die konventionelle Arthroskopie unterliegt starkem Preisdruck, da die Differenzierung inkrementell ist und Gruppeneinkaufsverträge die Kaufentscheidungen beeinflussen. Chirurgenvertrautheit und Schulungsunterstützung fördern die Produktbindung in diesem Teil des Chondroplastik-Marktes. Roboter- und lasergestützte Systeme bleiben frühere Kategorien, in denen klinische Daten und regulatorische Meilensteine die Adoption prägen können.
Zimmer Biomet schloss im Oktober 2025 die Übernahme von Monogram Technologies für einen Unternehmenswert von 168,00 Millionen USD ab. Die Transaktion fügte ein KI-gesteuertes, CT-basiertes, halbautonomes Robotersystem für totale Kniearthroplastik mit FDA 510(k)-Zulassung hinzu, die im März 2025 erteilt wurde. Das Unternehmen erwartet, die Technologie mit Zimmer Biomet-Implantaten bis Anfang 2027 zu kommerzialisieren. Smith+Nephew erhielt einen neuen Category-I-CPT-Code für das CARTIHEAL AGILI-C Knorpelreparatur-Implantat, der am 1. Januar 2027 in Kraft tritt. Dies kann die Unsicherheit der Kostenträger verringern und strukturierte Knorpelreparaturprotokolle unterstützen, die die Chondroplastik-Vorbereitung einschließen. Smith+Nephew veröffentlichte im April 2026 auch 5-Jahres-Multizenter-Studienergebnisse für CARTIHEAL. Die Ergebnisse zeigten bessere Gesamt-KOOS-Ergebnisse als die chirurgische Standardversorgung über 60 Monate für die berichteten Patientengruppen[3].
Vericel hielt im Geschäftsjahr 2025 einen geschätzten Anteil von 57,80 % am biologischen Segment der Knorpelreparatur. Der MACI-Umsatz wuchs 3 aufeinanderfolgende Jahre um mehr als 20,00 %, und die FDA-Zulassung seiner Burlington-Produktionsstätte im März 2026 erweiterte die Produktionskapazität. NuOrtho Surgical ist ein kleinerer Spezialist-Wettbewerber bei Hochfrequenzablationssystemen für Knie-Chondroplastik. Kleinere Anbieter können durch fokussierte klinische Validierung und eingriffsspezifische Unterstützung Loyalität aufbauen. Kein Wettbewerber kombiniert derzeit tiefenkontrolliertes Mikrobohren mit Einweg-Robotik zu Preispunkten, die für ambulante chirurgische Zentren konzipiert sind. Dies lässt Raum für neue Lösungen, die Präzision mit praktikablen ambulanten Wirtschaftlichkeitsaspekten verbinden. Der Chondroplastik-Markt wird voraussichtlich wettbewerbsintensiv bleiben, da große Anbieter Technologieportfolios aufbauen und kleinere Unternehmen sich auf spezifische Verfahrensbedürfnisse konzentrieren.
Chondroplastik-Branchenführer
-
Stryker Corporation
-
Smith & Nephew plc
-
Arthrex, Inc.
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chondroplastik-Markt Unternehmen in diesem Bericht
- Arthrex
- Stryker
- Smiths Group
- Zimmer Biomet
- Johnson & Johnson
- Conmed
- Medtronic
- B. Braun
- Olympus
- Karl Storz
- Richard Wolf
- Vericel
- Anika Therapeutics
- Geistlich Pharma
- Regentis Biomaterials Ltd.
- Bioventus
- Episurf Medical
- Trice Medical
- Enovis Corporation
- Exactech
- NuOrtho Surgical, Inc.
Neueste Industrielle Entwicklungen in Chondroplastik-Markt
- April 2026: Smith+Nephew veröffentlichte 5-Jahres-Multizenter-RCT-Daten für sein CARTIHEAL AGILI-C Knorpelreparatur-Implantat und demonstrierte überlegene Gesamt-KOOS-Werte gegenüber der chirurgischen Standardversorgung, Debridement und Mikrofrakturierung, zu allen Zeitpunkten bis zu 60 Monaten. Die Ergebnisse umfassten bessere Schmerz-, Funktions- und Lebensqualitätsergebnisse. Die Ergebnisse waren in den Arthrose- und Nicht-Arthrose-Untergruppen, KL 0–3, vergleichbar, was die klinische Relevanz der berichteten Befunde erweiterte. Das CARTIHEAL-Implantat ist das einzige von der FDA zugelassene Gerät für Knorpel- und osteochondrale Defekte bei Patienten mit oder ohne leichter bis mittelschwerer Arthrose. Die Entwicklung unterstützt den Einsatz der Knorpelreparatur bei Patienten, deren Behandlungspfad andernfalls zu invasiveren Gelenkeingriffen fortschreiten könnte.
- Februar 2026: Arthrex brachte das TightRope SB-Implantat auf den Markt, das erste reine Naht-Soft-Button-Gerät für die Kreuzbandrekonstruktion, das den US-amerikanischen Markt erreichte. Das Unternehmen berichtete, dass seit der Markteinführung 2.000 Implantate in Eingriffen verwendet worden waren. Das Produkt erweitert Arthrex' minimal-invasive Sportmedizin-Plattform im Knie. Das Knie ist auch das größte anatomische Segment für Chondroplastik-Instrumente. Die Markteinführung stärkt daher die Präsenz von Arthrex bei Chirurgen, die Knieverletzungs- und Gelenkerhaltungsfälle behandeln. Ihre Relevanz basiert auf dem angrenzenden Verfahrenseinsatz und nicht auf einer direkten Chondroplastik-Produkteinführung.
Globaler Chondroplastik-Marktbericht – Umfang
Gemäß dem Umfang des Berichts bezieht sich Chondroplastik auf chirurgische Eingriffe und zugehörige Technologien, die zur Reparatur, Glättung, Umformung oder Entfernung von beschädigtem Gelenkknorpel in Gelenken eingesetzt werden, um die Funktion wiederherzustellen, Schmerzen zu lindern und das Fortschreiten degenerativer Gelenkerkrankungen zu verzögern. Chondroplastik-Eingriffe werden üblicherweise mit arthroskopischen, bildgestützten, robotergestützten und anderen minimal-invasiven Techniken zur Behandlung von Knorpeldefekten durchgeführt, die durch Sportverletzungen, Traumata, Arthrose und andere muskuloskelettale Erkrankungen entstehen.
Der Chondroplastik-Markt ist nach Verfahrenstyp segmentiert in Arthroskopisches Glätten, Abrasions-Chondroplastik, Hochfrequenzablations-Chondroplastik, Patella-Chondroplastik, Meniskusreparatur-Chondroplastik, Gewebeentfernung und Debridement, Lasergestützte Chondroplastik und Sonstige; nach Anatomie in Knie, Schulter, Hüfte, Knöchel, Handgelenk und Ellenbogen sowie Sonstige Kleingelenk-Anatomie; nach chirurgischem Ansatz in Konventionelle Arthroskopie, Robotergestützte Arthroskopie, Bildgestützte Arthroskopie, Offene oder Mini-Offene Chondroplastik und Sonstige; nach Endnutzer in Krankenhäuser, Ambulante Chirurgische Zentren, Orthopädische und Sportmedizinische Kliniken, Akademische und Forschungsinstitute sowie Sonstige; nach klinischer Indikation in Fokale Knorpelläsionen, Osteochondrosis Dissecans, Meniskus- und Knorpellappen-Risse, Frühstadium-Arthrose, Sportverletzungsbedingte Knorpelschäden, Posttraumatische Knorpelschäden und Sonstige; nach Vertriebskanal in Direktvertrieb, Distributoren, Einkaufsgemeinschaften und Integrierte Versorgungsnetzwerke sowie Sonstige; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Arthroskopisches Glätten |
| Abrasions-Chondroplastik |
| Hochfrequenzablations-Chondroplastik |
| Patella-Chondroplastik |
| Meniskusreparatur-Chondroplastik |
| Gewebeentfernung und Debridement |
| Lasergestützte Chondroplastik |
| Sonstige |
| Knie |
| Schulter |
| Hüfte |
| Knöchel |
| Handgelenk und Ellenbogen |
| Sonstige Kleingelenk-Anatomie |
| Konventionelle Arthroskopie |
| Robotergestützte Arthroskopie |
| Bildgestützte Arthroskopie |
| Offene oder Mini-Offene Chondroplastik |
| Sonstige |
| Krankenhäuser |
| Ambulante Chirurgische Zentren |
| Orthopädische und Sportmedizinische Kliniken |
| Akademische und Forschungsinstitute |
| Sonstige |
| Fokale Knorpelläsionen |
| Osteochondrosis Dissecans |
| Meniskus- und Knorpellappen-Risse |
| Frühstadium-Arthrose |
| Sportverletzungsbedingte Knorpelschäden |
| Posttraumatische Knorpelschäden |
| Sonstige |
| Direktvertrieb |
| Distributoren |
| Einkaufsgemeinschaften und Integrierte Versorgungsnetzwerke |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verfahrenstyp | Arthroskopisches Glätten | |
| Abrasions-Chondroplastik | ||
| Hochfrequenzablations-Chondroplastik | ||
| Patella-Chondroplastik | ||
| Meniskusreparatur-Chondroplastik | ||
| Gewebeentfernung und Debridement | ||
| Lasergestützte Chondroplastik | ||
| Sonstige | ||
| Nach Anatomie | Knie | |
| Schulter | ||
| Hüfte | ||
| Knöchel | ||
| Handgelenk und Ellenbogen | ||
| Sonstige Kleingelenk-Anatomie | ||
| Nach chirurgischem Ansatz | Konventionelle Arthroskopie | |
| Robotergestützte Arthroskopie | ||
| Bildgestützte Arthroskopie | ||
| Offene oder Mini-Offene Chondroplastik | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Chirurgische Zentren | ||
| Orthopädische und Sportmedizinische Kliniken | ||
| Akademische und Forschungsinstitute | ||
| Sonstige | ||
| Nach klinischer Indikation | Fokale Knorpelläsionen | |
| Osteochondrosis Dissecans | ||
| Meniskus- und Knorpellappen-Risse | ||
| Frühstadium-Arthrose | ||
| Sportverletzungsbedingte Knorpelschäden | ||
| Posttraumatische Knorpelschäden | ||
| Sonstige | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Distributoren | ||
| Einkaufsgemeinschaften und Integrierte Versorgungsnetzwerke | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Chondroplastik-Eingriffen an?
Die Verfahrensbasis wächst, da Osteoarthritis, Sportverletzungen und posttraumatische Knorpelschäden die Nachfrage nach gelenkerhaltender Versorgung steigern. Der Chondroplastie-Markt wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen. Alternde Bevölkerungen, Adipositas und die Präferenz, die Gelenkfunktion vor einem Gelenkersatz zu erhalten, erweitern die relevante Patientenbasis. Die Verlagerung hin zu früheren Interventionen erhöht auch die Bedeutung von Verfahren, die Knorpelschäden behandeln, bevor Patienten in fortgeschrittenere Krankheitspfade eintreten.
Welcher Verfahrenstyp führt beim Chondroplastik-Umsatz?
Das arthroskopische Shaving führte den Umsatz nach Verfahrenstyp mit 33,18 % im Jahr 2026 an. Die lasergestützte Chondroplastie wird bis 2032 voraussichtlich schneller mit einer CAGR von 9,27 % wachsen. Das arthroskopische Shaving hat eine etablierte Rolle bei der Debridierung und funktioniert mit der großen installierten Basis konventioneller Arthroskopiesysteme. Lasersysteme können Interesse wecken, wo Chirurgen kürzere Operationszeiten, präzise Gewebebehandlung und eine Patientenerfahrung anstreben, die den klinischen Fall für fortschrittlichere Geräte unterstützt.
Warum sind ambulante chirurgische Zentren für die Chondroplastik wichtig?
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen, da orthopädische Eingriffe in kostengünstigere ambulante Umgebungen verlagert werden. Sie bevorzugen kurze, standardisierte Verfahren und Einwegartikel, die einen konsistenten Fallfluss, niedrigere Kosten pro Eingriff und einen effizienten Raumwechsel unterstützen können. Dieses Umfeld erhöht den Wert von Instrumentendesign, Verpackung, Service und Bestandsmodellen, die den betrieblichen Anforderungen unabhängiger Zentren und krankenhausangebundener ambulanter Einrichtungen entsprechen.
Welches Gelenk hat den größten Anteil an Chondroplastik-Eingriffen?
Knieeingriffe machten im Jahr 2026 67,11 % des Umsatzes im Anatomiesegment aus. Die hohe Belastung durch Knieosteoarthritis und Sportverletzungen unterstützt diese Position. Die Kniearthroskopie verfügt auch über etablierte Behandlungspfade in Krankenhäusern und ambulanten chirurgischen Zentren, was ihre anhaltende Rolle als führendes Anatomiesegment unterstützt. Hüfteingriffe werden voraussichtlich schneller wachsen, da KI-gestützte Osteochondroplastie und verwandte Arthroskopie-Workflows mehr Vertrauen in die Behandlung von Hüftknorpelzuständen schaffen.
Was begrenzt die Adoption fortschrittlicher Chondroplastik-Technologien?
Vergütungsbündelung, inkonsistente Deckung, Kapitalkosten und Bedenken hinsichtlich der Langzeithaltbarkeit können die Adoption lasergestützter und robotergestützter Systeme verlangsamen. Anbieter benötigen auch ausreichende Schulung, Eingriffvolumina und Nachweise des klinischen Nutzens, bevor sie Investitionen in kostenintensivere Plattformen rechtfertigen können. Diese Faktoren sind besonders wichtig in Schwellenmärkten, wo Kapitalbudgets, Chirurgenverfügbarkeit und Zugang zu fortschrittlichen Geräten die Adoption trotz wachsender klinischer Nachfrage einschränken können.
Welche Region wächst am schnellsten bei der Chondroplastik?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen. Eine hohe Osteoarthritis-Prävalenz und eine wachsende Spezialistenkapazität unterstützen die regionale Nachfrage. Japan und Südkorea sind innovationsorientierte Märkte, während China und Indien durch größere Patientenpopulationen und wachsende Kapazitäten privater Krankenhäuser Wachstum bieten. Die Akzeptanz unterscheidet sich innerhalb der Region, da behördliche Zulassungen, Beschaffungsregeln, Preissensibilität und lokale Finanzierungsoptionen die Fähigkeit der Anbieter beeinflussen, kapitalintensive Technologien einzuführen.