
Tamanho e Participação do Mercado de Colhedoras de Uvas no Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
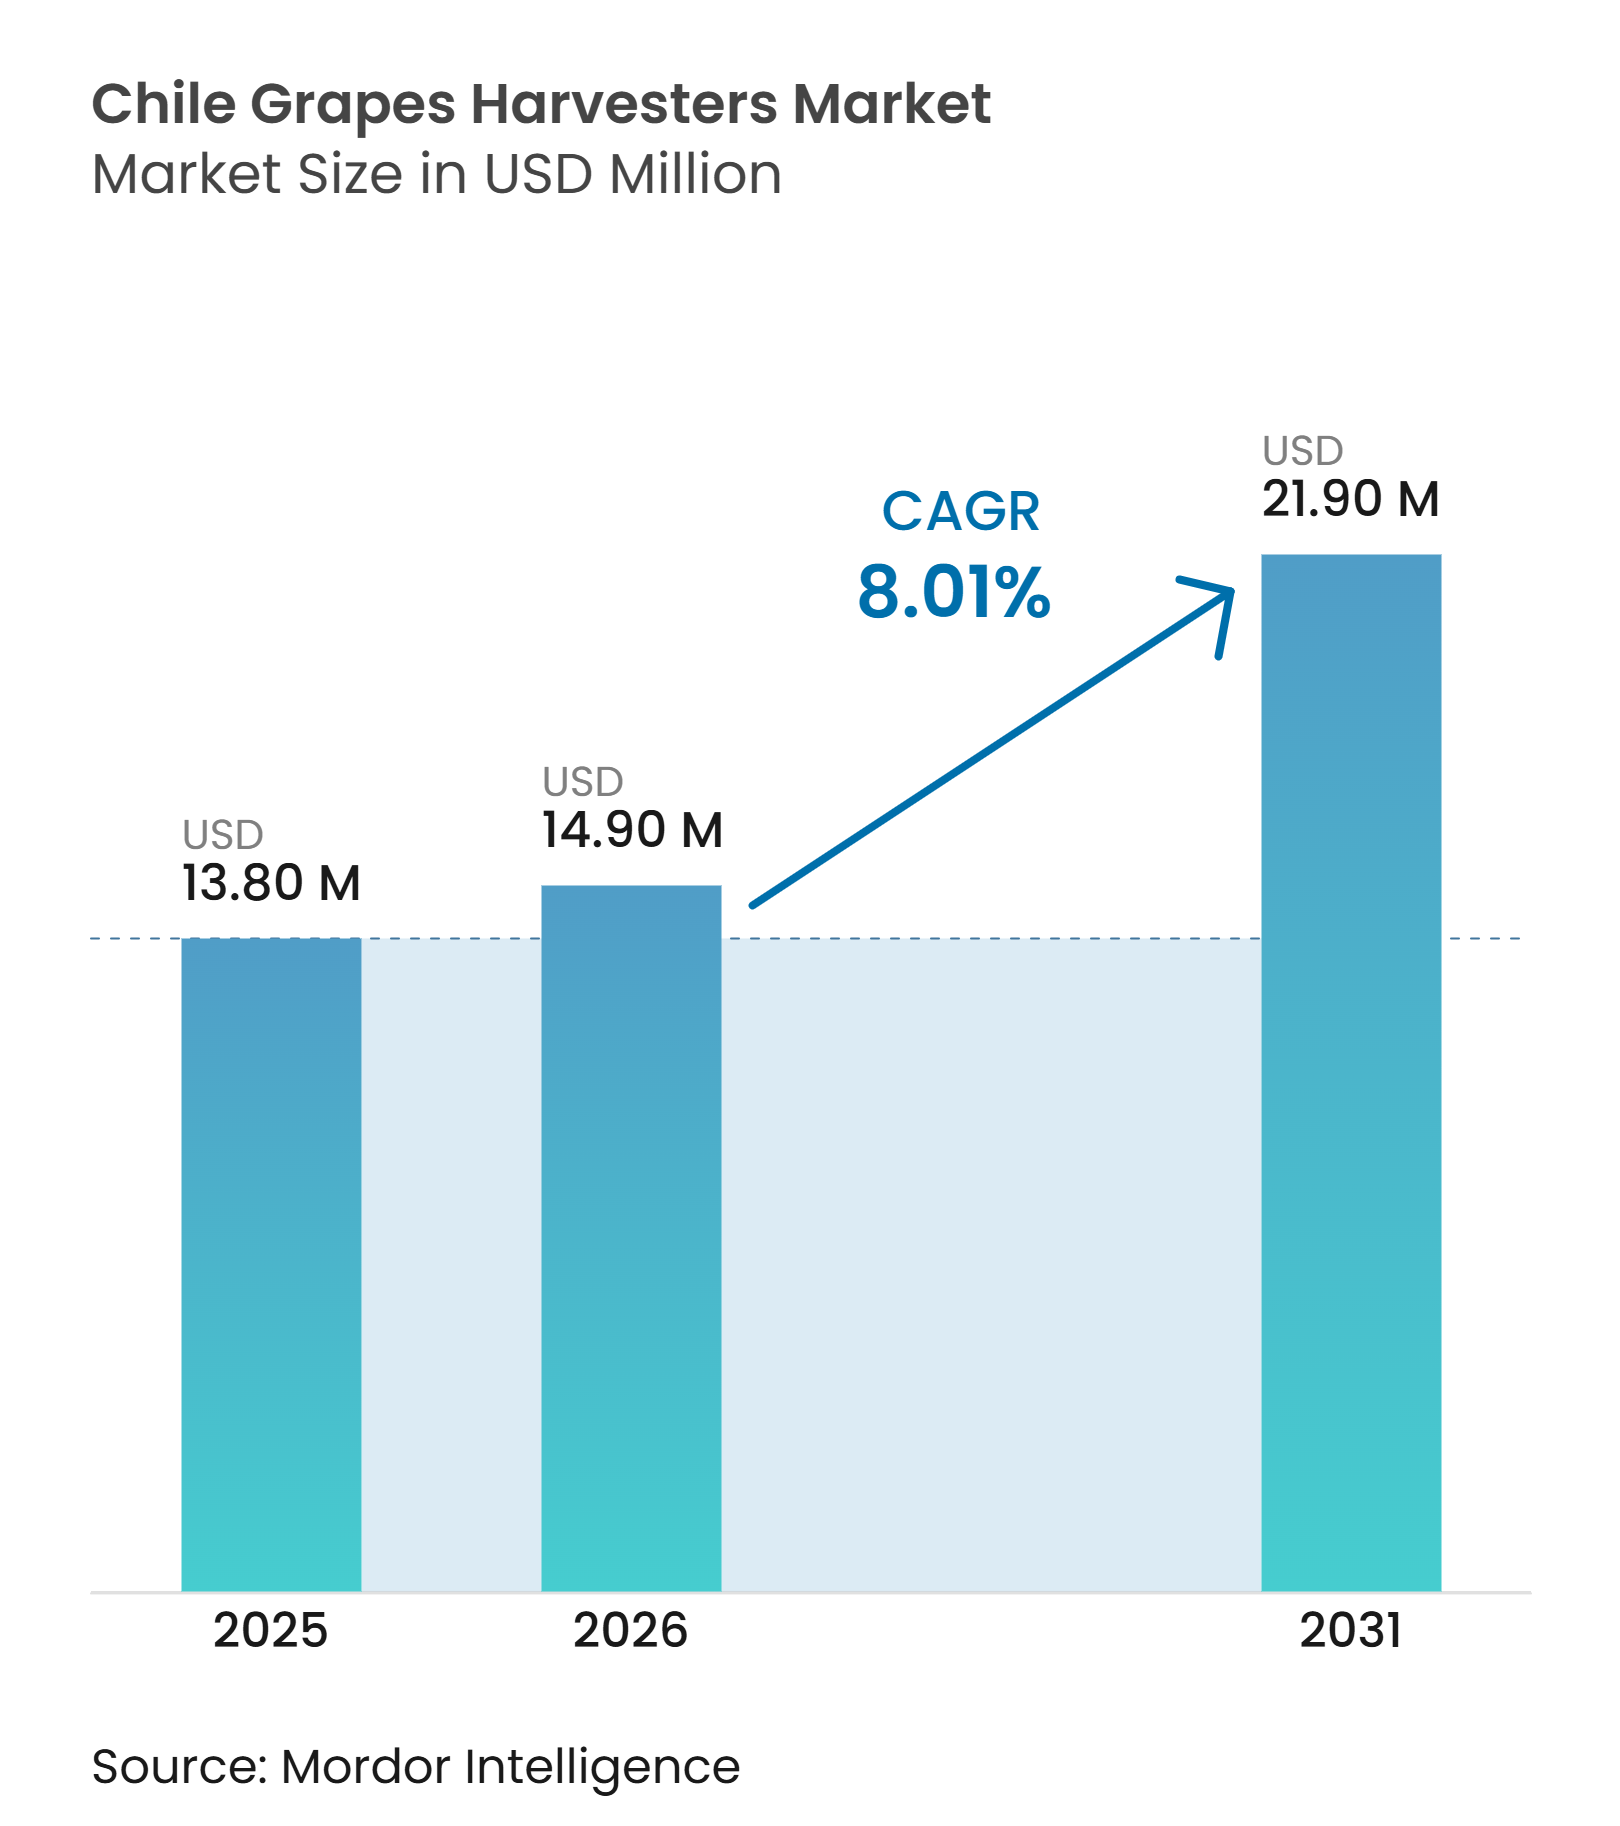
| Tamanho do mercado no ano base (2025) | 13.80 Milhões de dólares |
| Tamanho do Mercado (2026) | 14.90 Milhões de dólares |
| Tamanho do Mercado (2031) | 21.90 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.01 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colhedoras de Uvas no Chile por Mordor Intelligence
O mercado de colhedoras de uvas no Chile foi avaliado em 13,80 milhões de USD em 2025 e estima-se que cresça de 14,90 milhões de USD em 2026 para atingir 21,90 milhões de USD até 2031, a um CAGR de 8,01% durante o período de previsão (2026-2031). A disponibilidade de mão de obra, a pressão salarial e as janelas de colheita mais estreitas estão incentivando os operadores de vinhedos a substituir os orçamentos de mão de obra sazonal por investimentos em equipamentos. A atividade de exportação de vinhos do Chile torna a colheita oportuna importante, pois a qualidade, os registros de maturação e os compromissos de entrega dependem de operações de campo coordenadas. O mercado também está se movendo em direção a equipamentos conectados que podem fornecer dados de rendimento, diagnósticos remotos e registros para relatórios de sustentabilidade. Os fornecedores têm a oportunidade de apoiar essa transição por meio de financiamento de equipamentos, capacidade de serviço local e máquinas adequadas a diferentes tamanhos de vinhedo. A dependência de importações, o acesso limitado a peças e os requisitos de qualidade em uvas de mesa premium continuarão a moldar as decisões de compra.
Principais Conclusões do Relatório
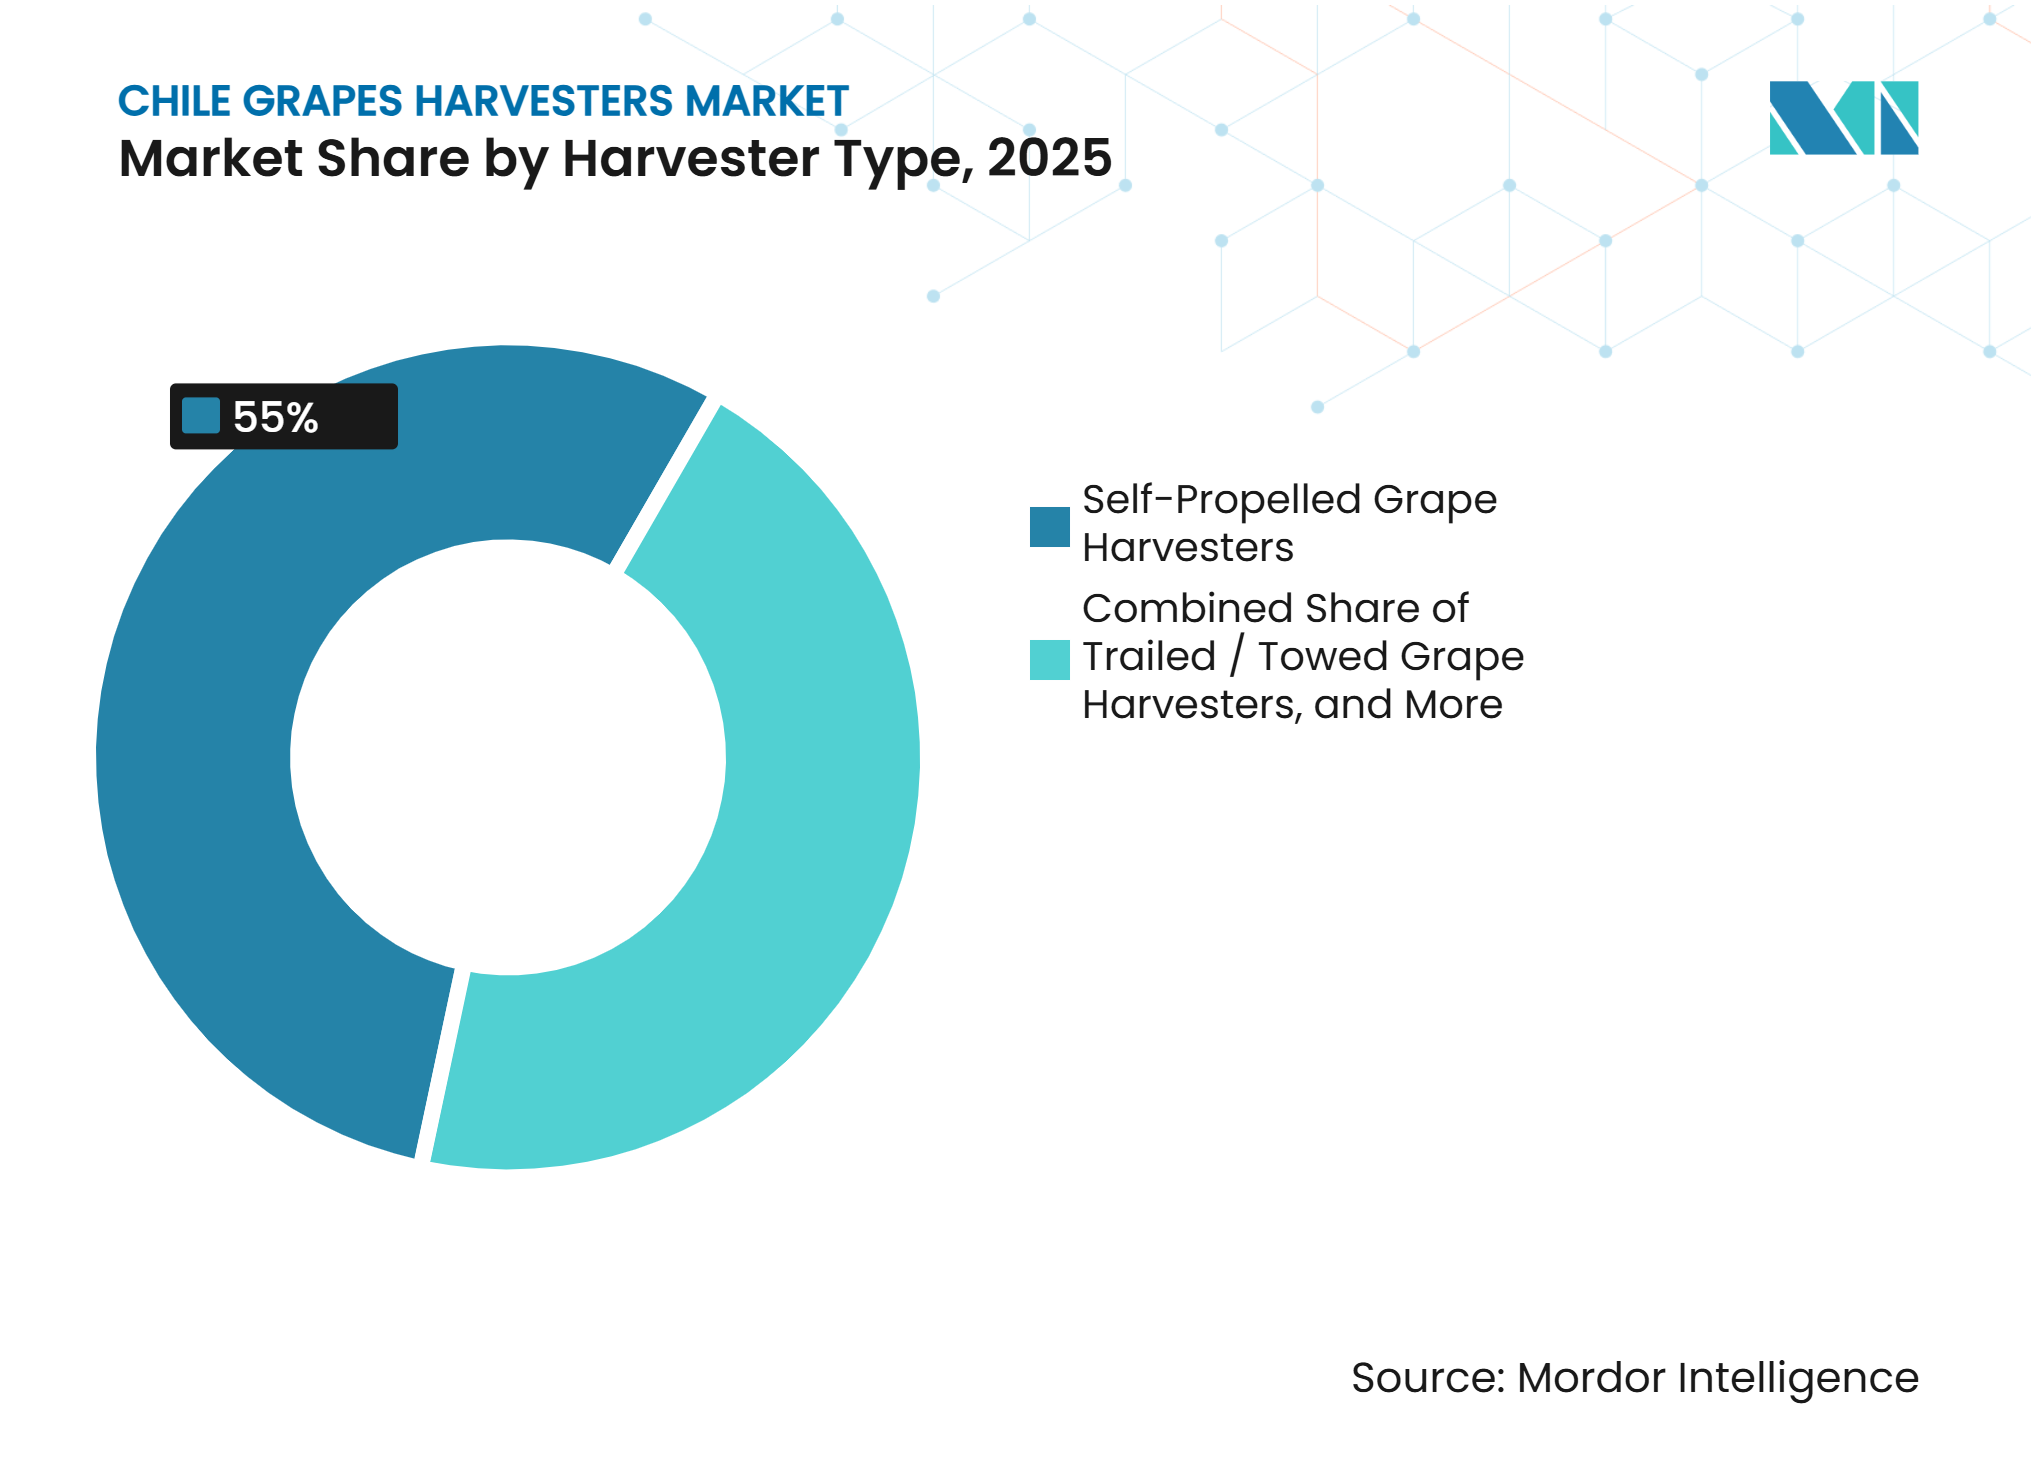
- Por tipo de colhedora, as colhedoras de uva autopropelidas detinham 55% da participação do mercado de colhedoras de uvas no Chile em 2025, enquanto as plataformas montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031.
- Por modo de operação, a operação assistida/guiada por precisão representou 54,2% do tamanho do mercado de colhedoras de uvas no Chile em 2025, enquanto as operações autônomas/semiautônomas têm previsão de crescer a um CAGR de 13,2% de 2026 a 2031.
- Por fonte de energia, as colhedoras a diesel detinham 66,8% da receita em 2025, enquanto as colhedoras elétricas têm previsão de crescer a um CAGR de 14,2% de 2026 a 2031.
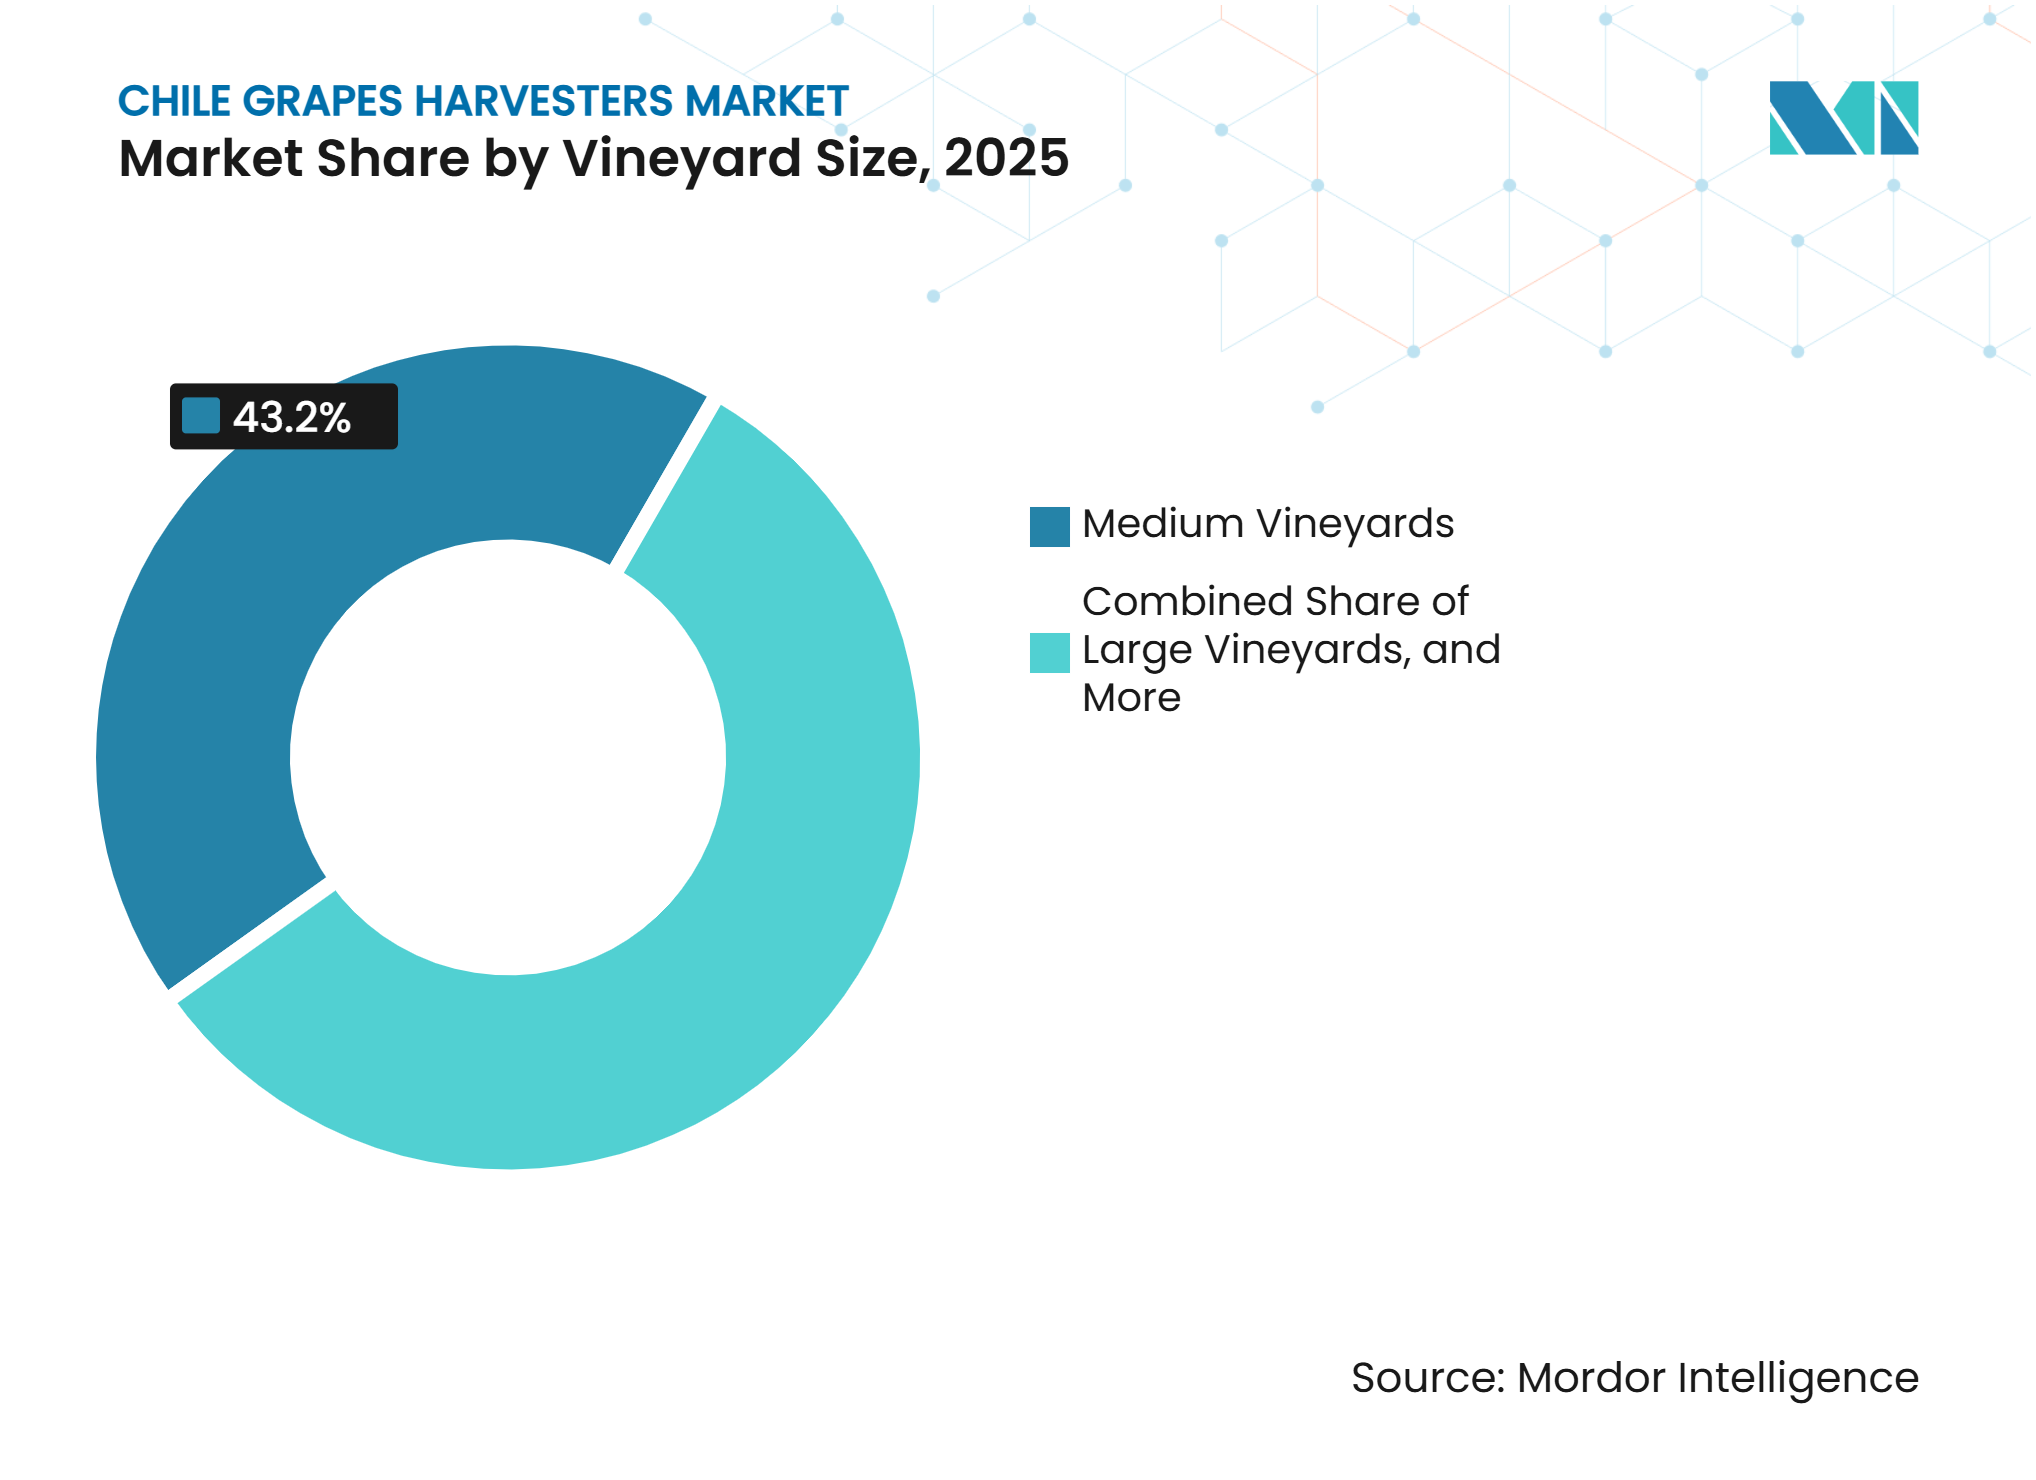
- Por tamanho de vinhedo, os vinhedos médios representaram 43,2% da receita em 2025, enquanto os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031.
- Por aplicação, as uvas para vinho representaram 61% da receita em 2025.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de mão de obra em vinhedos e pressão salarial | +2.1% | Chile, com relevância em regiões vinícolas da América do Sul | Curto prazo (≤ 2 anos) |
| Produtores orientados à exportação exigem janelas de colheita estreitas | +1.6% | Regiões vinícolas de exportação chilenas | Curto prazo (≤ 2 anos) |
| Adoção crescente de plataformas montadas em trator de menor capital | +1.3% | Chile, com adoção inicial em Maule e O'Higgins | Médio prazo (2-4 anos) |
| Integração de dados de vinhedo e adoção de viticultura de precisão | +1% | Chile, particularmente Maule e Colchagua | Médio prazo (2-4 anos) |
| Demanda por colheita noturna em vales com estresse térmico | +0.8% | Norte e Centro do Chile, incluindo Atacama, Coquimbo e Maule interior | Médio prazo (2-4 anos) |
| Apoio ao financiamento de equipamentos agrícolas | +0.7% | Chile, incluindo Valparaíso, Araucanía e Ñuble | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Mão de Obra em Vinhedos e Pressão Salarial
O emprego formal na cadeia de suprimentos de vinho do Chile caiu de 26.807 trabalhadores em 2019 para 25.925 trabalhadores em 2022, enquanto os volumes de colheita permaneceram amplamente estáveis. Os trabalhadores da produção de uvas receberam 65,9% da remuneração média paga aos trabalhadores de vinícolas em 2022.[1] Essa diferença torna mais difícil contratar mão de obra sazonal para vinhedos quando os trabalhadores podem buscar funções mais bem remuneradas em outros pontos da cadeia de valor. O mercado de colhedoras de uvas no Chile, portanto, se beneficia quando as propriedades enxergam a mecanização como uma forma de proteger os cronogramas de colheita, e não apenas de reduzir os custos de mão de obra. Os operadores também precisam de pessoal capaz de gerenciar equipamentos digitais, o que aumenta a importância do treinamento e do suporte dos revendedores. À medida que mais propriedades se mecanizam, os trabalhadores sazonais remanescentes podem continuar migrando para trabalhos mais bem remunerados, sustentando a demanda por aquisição de equipamentos.
Produtores Orientados à Exportação que Exigem Janelas de Colheita Estreitas
O Chile exportou 1,523 bilhões de USD em vinho em 2025, totalizando 692 milhões de litros. O VSPT Wine Group iniciou a colheita de Sauvignon Blanc em Colchagua em 25 de fevereiro de 2025, 3 semanas antes do que em 2024. O relatório observou que os níveis de açúcar aumentavam diariamente após 18°Brix, deixando uma janela curta para a colheita ideal. As colhedoras mecânicas podem operar durante a noite e em dias consecutivos quando as condições climáticas e de maturação exigem ação rápida. Essa capacidade ajuda os exportadores a proteger a qualidade das uvas e a manter a documentação esperada pelos clientes. O mercado de colhedoras de uvas no Chile ganha relevância onde os produtores precisam de capacidade de campo consistente durante períodos de colheita comprimidos.
Adoção Crescente de Plataformas Montadas em Trator de Menor Capital
Os sistemas montados em trator oferecem às propriedades de médio porte um ponto de entrada de menor custo do que as máquinas autopropelidas dedicadas. O mesmo trator pode apoiar pulverização, cobertura morta e poda fora do período de colheita, melhorando sua utilização anual. Esse modelo é particularmente relevante para propriedades com 50 a 200 hectares que não conseguem justificar uma frota dedicada. O programa Desarrolla Inversión Productiva da CORFO pode cobrir até 60% dos custos de investimento produtivo elegíveis.[2] Esse apoio financeiro pode reduzir a barreira de custo inicial para operadores em Valparaíso, Araucanía e Ñuble. Essas condições ampliam a base potencial de clientes para o mercado de colhedoras de uvas no Chile além das grandes propriedades vinícolas.
Integração de Dados de Vinhedo e Adoção de Viticultura de Precisão
As colhedoras de uva funcionam cada vez mais como equipamentos de coleta de dados de campo, além de colher frutas. A Grégoire adicionou conectividade ISOBUS aos seus modelos de produtos de 2025, permitindo a troca de dados com plataformas de gestão agrícola. A Inria Chile, a Viña Concha y Toro e a CORFO lançaram o Vendimia 5.0 em abril de 2024 para combinar previsão de colheita, rastreamento fenológico, monitoramento de maturação e agendamento.[3] O foco inicial nas operações de Maule oferece aos produtores um exemplo prático de planejamento de colheita orientado por dados. O mercado de colhedoras de uvas no Chile pode se beneficiar à medida que os produtores buscam máquinas que forneçam mapas de rendimento, registros de maturação e dados relacionados ao carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de qualidade de uvas de mesa premium | -1.5% | Norte do Chile, especialmente Atacama e Coquimbo | Longo prazo (≥ 4 anos) |
| Propriedade fragmentada de vinhedos e uso sazonal | -1.2% | Chile, particularmente Maule, Itata e Bio-Bio | Médio prazo (2-4 anos) |
| Alto investimento inicial e financiamento limitado | -1% | Chile e outras regiões vinícolas em desenvolvimento | Médio prazo (2-4 anos) |
| Dependência de importações para máquinas e peças especializadas | -0.8% | Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Qualidade de Uvas de Mesa Premium que Favorecem a Colheita Manual
Os produtores de uvas de mesa premium em Atacama e Coquimbo operam sob padrões rigorosos de aparência das bagas, uniformidade dos cachos e condição da superfície. Uma visita de campo do USDA constatou que as uvas de mesa na Região de Atacama eram colhidas inteiramente à mão. A colheita mecânica pode causar abrasão e danos ao caule que não atendem aos requisitos do varejo premium, limitando o mercado endereçável para colhedoras de uva nas áreas de uvas de mesa do norte. A PELLENC S.A.S. e a ERO GmbH estão desenvolvendo cabeçotes de colheita de menor dano e sistemas de classificação óptica para melhorar o manuseio das frutas. A adoção mais ampla dependerá de esses sistemas conseguirem atender às expectativas de qualidade dos compradores de exportação.
Propriedade Fragmentada de Vinhedos e Utilização Sazonal
As grandes propriedades vinícolas podem distribuir o custo de uma máquina por volumes substanciais de colheita, enquanto os vinhedos menores podem usar uma colhedora dedicada por apenas 2 a 3 semanas por ano. Esse problema é pronunciado em Maule, Itata e Bio-Bio, onde muitos produtores pequenos e médios continuam dependentes de mão de obra sazonal. A OIT relatou que a demanda por mão de obra diminuiu nas atividades mais tecnologicamente avançadas da cadeia vinícola do Chile, indicando que a mecanização tem se concentrado em operações maiores. Os modelos de aluguel e colheita por contrato podem ajudar a compensar isso, mas a disponibilidade de máquinas se reduz quando vários vales atingem a maturação simultaneamente. Os longos períodos de retorno tornam a estrutura de financiamento uma consideração importante para muitos operadores, e essa restrição pode retardar a aquisição de equipamentos mesmo quando o mercado de colhedoras de uvas no Chile oferece um claro benefício de economia de mão de obra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Colhedora:
Colhedoras de Uva Autopropelidas Lideram a Demanda AtualAs colhedoras de uva autopropelidas detinham 55% da participação do mercado de colhedoras de uvas no Chile em 2025. As grandes propriedades comerciais em O'Higgins e Maule utilizam essas máquinas porque o terreno se adapta ao seu design operacional. Seu mapeamento de rendimento integrado e a telemetria simplificam a documentação da colheita. A série Braud 9000 da New Holland e a linha OPTIMUM da PELLENC S.A.S. atendem aos requisitos de motor Tier 4 Final e Stage V. A New Holland Agriculture apresentou as Braud 9.50L, 9.70L e 9.70M em novembro de 2025 com um sistema de nivelamento Vari-Control. A empresa declarou que o sistema melhora a produtividade em pelo menos 10% em velocidades de trabalho de até 13 km/h.
As colhedoras de uva montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031. Seu menor requisito de capital oferece às propriedades de médio porte um caminho prático para a colheita mecanizada. Os operadores podem usar o trator hospedeiro para diversas tarefas no vinhedo ao longo do ano, reduzindo os custos associados às operações de colheita. Os modelos rebocados e tracionados oferecem outra opção para contratantes que trabalham em múltiplas propriedades. A colhedora rebocada GT3 da Grégoire S.A.S. combina integração ISOBUS com caixas de 2.000 litros em cada lado e é vendida no Chile pela Copeval Maquinaria. Essas opções permitem que os fornecedores adaptem os equipamentos mais precisamente à escala da propriedade e à carga de trabalho sazonal.



Por Modo de Operação:
Operação Guiada Define o Padrão OperacionalA operação assistida/guiada por precisão detinha 54,2% da participação do mercado de colhedoras de uvas no Chile em 2025. As grandes propriedades vinícolas utilizam seguimento de fileiras por GPS, sensores de rendimento e telemetria remota como parte das operações diárias de campo. Esses sistemas melhoram a consistência quando o comprimento das fileiras e a geometria das cabeceiras variam. A Braud 9.80N de 2026 inclui geometria de eixo com compensação de terreno e um receptor GNSS RS1. O receptor suporta controle de seção automatizado em blocos de vinhedo irregulares. Os sistemas manuais continuam relevantes em frotas de máquinas mais antigas e em operações onde as capacidades de automação são limitadas.
As operações autônomas/semiautônomas têm previsão de crescer a um CAGR de 13,2% de 2026 a 2031. Sua base instalada permanece pequena, mas seu crescimento reflete o interesse em reduzir a dependência de operadores sazonais. A PELLENC S.A.S. entregou seu primeiro robô de viticultura autônomo RX-20 comercial em novembro de 2025. A unidade foi precificada em EUR 150.000 (USD 162.000), e a série de produção inicial incluiu 20 unidades. A plataforma suporta ferramentas de planejamento que combinam informações meteorológicas, dados de dossel e análise de maturação, fortalecendo o papel das colhedoras conectadas nas operações de vinhedo de precisão.
Por Fonte de Energia:
Diesel Mantém a Maior Base InstaladaAs colhedoras a diesel detinham 66,8% da receita do segmento em 2025. Os locais remotos de vinhedos em Atacama e Coquimbo frequentemente carecem de acesso confiável à rede elétrica necessário para operações totalmente elétricas durante os períodos de colheita concentrados. Os equipamentos a diesel também suportam longos turnos de trabalho sem depender da disponibilidade de carregamento. Esses fatores práticos preservam a demanda por diesel apesar do aperto nos requisitos de emissões. A linha Stage V da ERO GmbH reflete a importância contínua da tecnologia diesel em conformidade. A empresa também participou de um projeto de redução de emissões em 2025 com a Antonio Carraro S.p.A. e a Ecothea.
As colhedoras elétricas têm previsão de crescer a um CAGR de 14,2% de 2026 a 2031. As propriedades orientadas à exportação estão considerando equipamentos de menor emissão à medida que compradores e auditores aumentam a atenção aos relatórios da cadeia de suprimentos. O investimento em carregamento no local é mais viável para propriedades maiores com bases operacionais previsíveis. Os equipamentos híbridos oferecem uma opção de transição onde o carregamento entre turnos é possível. Podem reduzir as emissões sem criar dependência total da capacidade da rede elétrica. A linha de equipamentos de viticultura movidos a bateria da PELLENC posiciona a empresa entre os primeiros adotantes. A adoção permanecerá desigual nas regiões vinícolas do Chile.
Por Tamanho de Vinhedo:
Vinhedos Médios Sustentam a Receita AtualOs vinhedos médios representaram 43,2% do tamanho do mercado de colhedoras de uvas no Chile em 2025. Os vinhedos de médio porte são frequentemente grandes o suficiente para justificar a propriedade de equipamentos, ao mesmo tempo em que permanecem suficientemente expostos aos custos de mão de obra para valorizar a mecanização. Eles são o público principal para as ofertas de financiamento de fornecedores e programas públicos de cofinanciamento. Os grandes vinhedos contribuem por meio de compras de frotas com múltiplas unidades, com ciclos de compra conectados a planos de capital, contratos de exportação e previsões de produção plurianuais. Esse grupo fornece uma base estável para vendas diretas de equipamentos.
Os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031. As opções montadas em trator estão expandindo o acesso para operadores que anteriormente dependiam inteiramente de contratantes de mão de obra. A Organização Internacional do Trabalho (OIT) constatou que a renda média na produção de uvas era mais de duas vezes maior em empresas com 250 ou mais trabalhadores do que em empresas com 1 a 9 trabalhadores. Os vinhedos menores podem, portanto, enfrentar um ônus proporcionalmente maior com os custos de mão de obra. A ODEPA lista um instrumento de leasing que pode financiar até 100% dos custos de equipamentos de capital para empresas qualificadas, tornando o acesso a máquinas mais prático para esses operadores.

Por Aplicação:
Uvas para Vinho Formam a Base ComercialAs uvas para vinho representaram 61% do tamanho do mercado de colhedoras de uvas no Chile em 2025. As vinícolas com instalações modernas de esmagamento e relações de exportação são os compradores mais prováveis de equipamentos de alta capacidade. Suas operações também valorizam os registros de dados fornecidos pelas plataformas de colheita guiada. As exportações de vinho do Chile em 2025 totalizaram 1,523 bilhões de USD e 692 milhões de litros. A Concha y Toro iniciou sua colheita no Vale do Limarí em 2025 em 10 de fevereiro. Essas condições sensíveis ao tempo favorecem a capacidade de colheita noturna contínua.
As uvas de mesa ocupam a segunda maior posição de aplicação, mas sua taxa de mecanização é limitada pelos requisitos de qualidade para exportação. Outras uvas de processamento para suco e frutas secas fornecem uma saída adicional para equipamentos montados em trator. Essas aplicações podem tolerar diferentes limites de qualidade, ao mesmo tempo em que se beneficiam de coleta mais rápida e menores requisitos de mão de obra. O Vendimia 5.0 conecta o monitoramento de maturação com o agendamento de colheita nas operações de uvas para vinho. Essa abordagem pode ser útil para produtores de médio porte que buscam um despacho de máquinas mais disciplinado. O mix de aplicações mantém o mercado de colhedoras de uvas no Chile centrado nas uvas para vinho, ao mesmo tempo em que preserva aberturas nos usos de processamento.
Análise Geográfica
O Norte e o Centro do Chile geraram 74% da receita nacional em 2025. O corredor comercial de vinhedos se estende de Valparaíso por Maule e inclui uma concentração de grandes propriedades vinícolas. O'Higgins e Maule têm grandes áreas plantadas com variedades para vinho. Colchagua, Cachapoal e Curicó fornecem a densidade de demanda que sustenta as redes de revendedores e as operações de serviço. As denominações costeiras em Valparaíso atraem investimentos em equipamentos de precisão e assistidos. A Região Metropolitana conta com unidades montadas em trator operadas por contratantes que podem atender a múltiplos vinhedos menores.
O Norte e o Centro do Chile também experimentaram uma colheita antecipada e comprimida em 2025. A VSPT iniciou sua colheita em Colchagua 3 semanas antes do que no ano anterior. O aumento dos níveis de açúcar nas variedades brancas exigiu coordenação rápida entre os vales. As frotas mecanizadas podem fornecer a capacidade necessária quando as datas de colheita convergem. Isso confere ao mercado de colhedoras de uvas no Chile uma base sólida em áreas com vinícolas estabelecidas, suporte de serviço acessível e operações de exportação maduras. Também aumenta o valor de máquinas que podem operar à noite e gerar registros de colheita confiáveis.
O Norte do Chile tem uma base de receita atual menor, mas a atividade nos vales do Elqui e do Limarí sustenta a demanda futura. A previsão preliminar da ODEPA para 2025 registrou aumentos de rendimento de até 30% para variedades selecionadas de Cariñena e Malbec no Vale do Elqui. O Vale do Copiapó, em Atacama, permanece focado em uvas de mesa premium, limitando o uso imediato da colheita mecânica. A classificação óptica em máquinas híbridas pode oferecer uma rota futura para a mecanização parcial. Os requisitos de documentação para exportação também podem impulsionar a demanda por plataformas que capturam rendimento e informações de qualidade por fileira. O progresso regional dependerá de adequar o design das máquinas aos requisitos de qualidade das frutas e à infraestrutura de energia local.
Cenário Competitivo
Concentração do Mercado
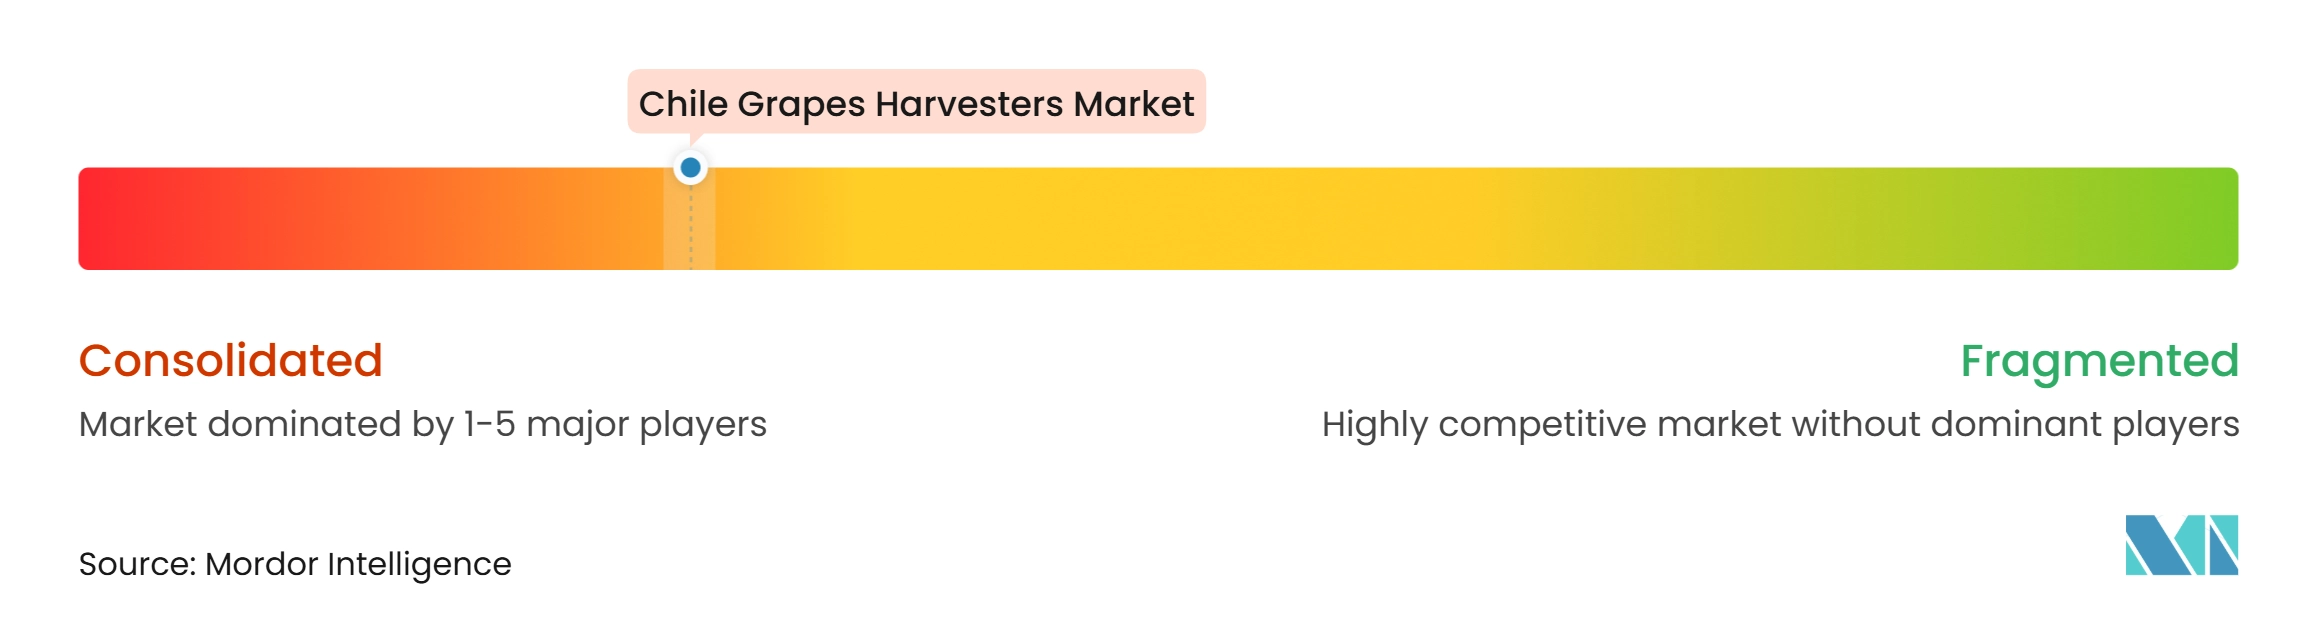
O mercado de colhedoras de uvas no Chile é consolidado, com a concorrência concentrada entre fabricantes de equipamentos originais especialistas europeus. New Holland Agriculture, Grégoire S.A.S., PELLENC S.A.S., ERO GmbH e outros fornecedores líderes competem com base nas capacidades das máquinas, na cobertura de revendedores e serviços e na capacidade de integrar equipamentos com sistemas de gestão agrícola. Os fornecedores estabelecidos utilizam funções de dados para diferenciar máquinas de maior valor dos equipamentos básicos de colheita, conferindo-lhes uma vantagem no suporte ao produto e nos relacionamentos com clientes.
A New Holland Agriculture apresentou as Braud 9.50L, 9.70L e 9.70M na SITEVI em novembro de 2025. O lançamento incluiu o nivelamento proporcional Vari-Control e a tecnologia de remoção de folhas OptiLeaf, com garantia de fábrica de 2 anos. A linha Braud havia vendido mais de 19.000 unidades em todo o mundo até aquele momento. A Grégoire S.A.S. expandiu as capacidades de máquinas conectadas por meio da integração ISOBUS. A PELLENC S.A.S. adicionou funções de configurações remotas e equipamentos autônomos avançados. Esses desenvolvimentos indicam que os fornecedores estão competindo por meio do controle das máquinas, dados de campo e conveniência do operador.
A capacidade de serviço e peças fora de Santiago continua sendo importante para o desempenho competitivo. Os operadores em vales remotos podem enfrentar atrasos custosos quando uma máquina requer peças importadas durante um curto período de colheita. A ERO GmbH produz 80% de seus componentes internamente e utiliza um aplicativo digital de despacho e coordenação de motoristas para apoiar o trabalho de campo. Essa abordagem ilustra o valor do serviço integrado em áreas de vinhedo dispersas. Os fornecedores que melhoram o acesso a peças, a cobertura de técnicos e o financiamento podem preencher uma lacuna clara no mercado de colhedoras de uvas no Chile.
Líderes do Setor de Colhedoras de Uvas no Chile
-
New Holland Agriculture (CNH Industrial N.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
PELLENC S.A.S.
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colhedoras de Uvas no Chile Empresas cobertas neste relatório
- PELLENC S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.r.l.
- Andreoli Engineering S.r.l.
- CH Engineering GmbH
- CRF Costruzioni S.r.l.
- PFG Australia Pty Ltd
- NP Seymour Ltd
- Beveratech Pty Ltd
- Agrowiec Sp. z o.o. (Oxbo)
- Alabeurthe (Bobard Frères)
- Selpo
- Cordini Srl
Desenvolvimentos industriais recentes em Mercado de Colhedoras de Uvas no Chile
- Novembro de 2025: A New Holland Agriculture lançou três novos modelos Braud de alta capacidade, 9.50L, 9.70L e 9.70M, na SITEVI 2025 em Montpellier. Os modelos incluíram o sistema de nivelamento proporcional Vari-Control, a tecnologia de remoção de folhas OptiLeaf e uma garantia de fábrica de 2 anos nas máquinas Braud produzidas a partir de 2025.
- Abril de 2024: A Inria Chile, a Viña Concha y Toro e a CORFO lançaram conjuntamente o Vendimia 5.0, um sistema de planejamento de colheita e previsão de rendimento baseado em inteligência artificial que integra modelos preditivos para rastreamento fenológico, monitoramento de maturação de uvas e otimização de agendamento homem-máquina.
Escopo do Relatório do Mercado de Colhedoras de Uvas no Chile
O mercado de colhedoras de uvas abrange máquinas agrícolas especializadas utilizadas para mecanizar as operações de colheita de uvas em vinhedos. Essas máquinas ajudam a automatizar a coleta e o recolhimento de uvas, reduzindo a dependência de mão de obra manual e melhorando a eficiência da colheita.
O Relatório de Colhedoras de Uvas no Chile é Segmentado por Tipo de Colhedora (Colhedoras de Uva Autopropelidas, Colhedoras de Uva Rebocadas/Tracionadas e Colhedoras de Uva Montadas em Trator), por Modo de Operação (Direção e Operação Manual, Operação Assistida/Guiada por Precisão e Operação Autônoma/Semiautônoma), por Fonte de Energia (Colhedoras a Diesel, Colhedoras Híbridas e Colhedoras Elétricas), por Tamanho de Vinhedo (Vinhedos Pequenos, Vinhedos Médios e Vinhedos Grandes) e por Aplicação (Uvas para Vinho, Uvas de Mesa e Outras Uvas de Processamento). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Colhedoras de Uva Autopropelidas |
| Colhedoras de Uva Rebocadas/Tracionadas |
| Colhedoras de Uva Montadas em Trator |
| Direção e Operação Manual |
| Operação Assistida/Guiada por Precisão |
| Operação Autônoma/Semiautônoma |
| Colhedoras a Diesel |
| Colhedoras Híbridas |
| Colhedoras Elétricas |
| Vinhedos Pequenos |
| Vinhedos Médios |
| Vinhedos Grandes |
| Uvas para Vinho |
| Uvas de Mesa |
| Outras Uvas de Processamento |
| Por Tipo de Colhedora | Colhedoras de Uva Autopropelidas |
| Colhedoras de Uva Rebocadas/Tracionadas | |
| Colhedoras de Uva Montadas em Trator | |
| Por Modo de Operação | Direção e Operação Manual |
| Operação Assistida/Guiada por Precisão | |
| Operação Autônoma/Semiautônoma | |
| Por Fonte de Energia | Colhedoras a Diesel |
| Colhedoras Híbridas | |
| Colhedoras Elétricas | |
| Por Tamanho de Vinhedo | Vinhedos Pequenos |
| Vinhedos Médios | |
| Vinhedos Grandes | |
| Por Aplicação | Uvas para Vinho |
| Uvas de Mesa | |
| Outras Uvas de Processamento |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de colhedoras de uvas no Chile?
O mercado de colhedoras de uvas no Chile foi estimado em 14,90 milhões de USD em 2026 e tem previsão de atingir 21,90 milhões de USD até 2031, crescendo a um CAGR de 8,01%.
Qual tipo de colhedora lidera as compras em vinhedos chilenos?
As colhedoras de uva autopropelidas lideraram a receita por tipo de colhedora com 55% em 2025, apoiadas pelas grandes propriedades vinícolas comerciais em O'Higgins e Maule.
Por que os vinhedos chilenos estão investindo em colheita mecânica?
A escassez de mão de obra, a pressão salarial, as janelas de colheita comprimidas e a necessidade de registros de colheita confiáveis estão incentivando o investimento em equipamentos.
Qual fonte de energia está crescendo mais rapidamente para colhedoras de uva no Chile?
As colhedoras elétricas têm previsão de crescer a um CAGR de 14,2% até 2031, embora o diesel tenha detido 66,8% da receita em 2025.
O que limita a colheita mecânica de uvas de mesa no Chile?
As exportações de uvas de mesa premium exigem alta aparência das bagas e qualidade da superfície, o que mantém a colheita manual importante nas principais áreas de cultivo do norte.