
Marktgröße und Marktanteile der Traubenerntemaschinenmärkte in Chile
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
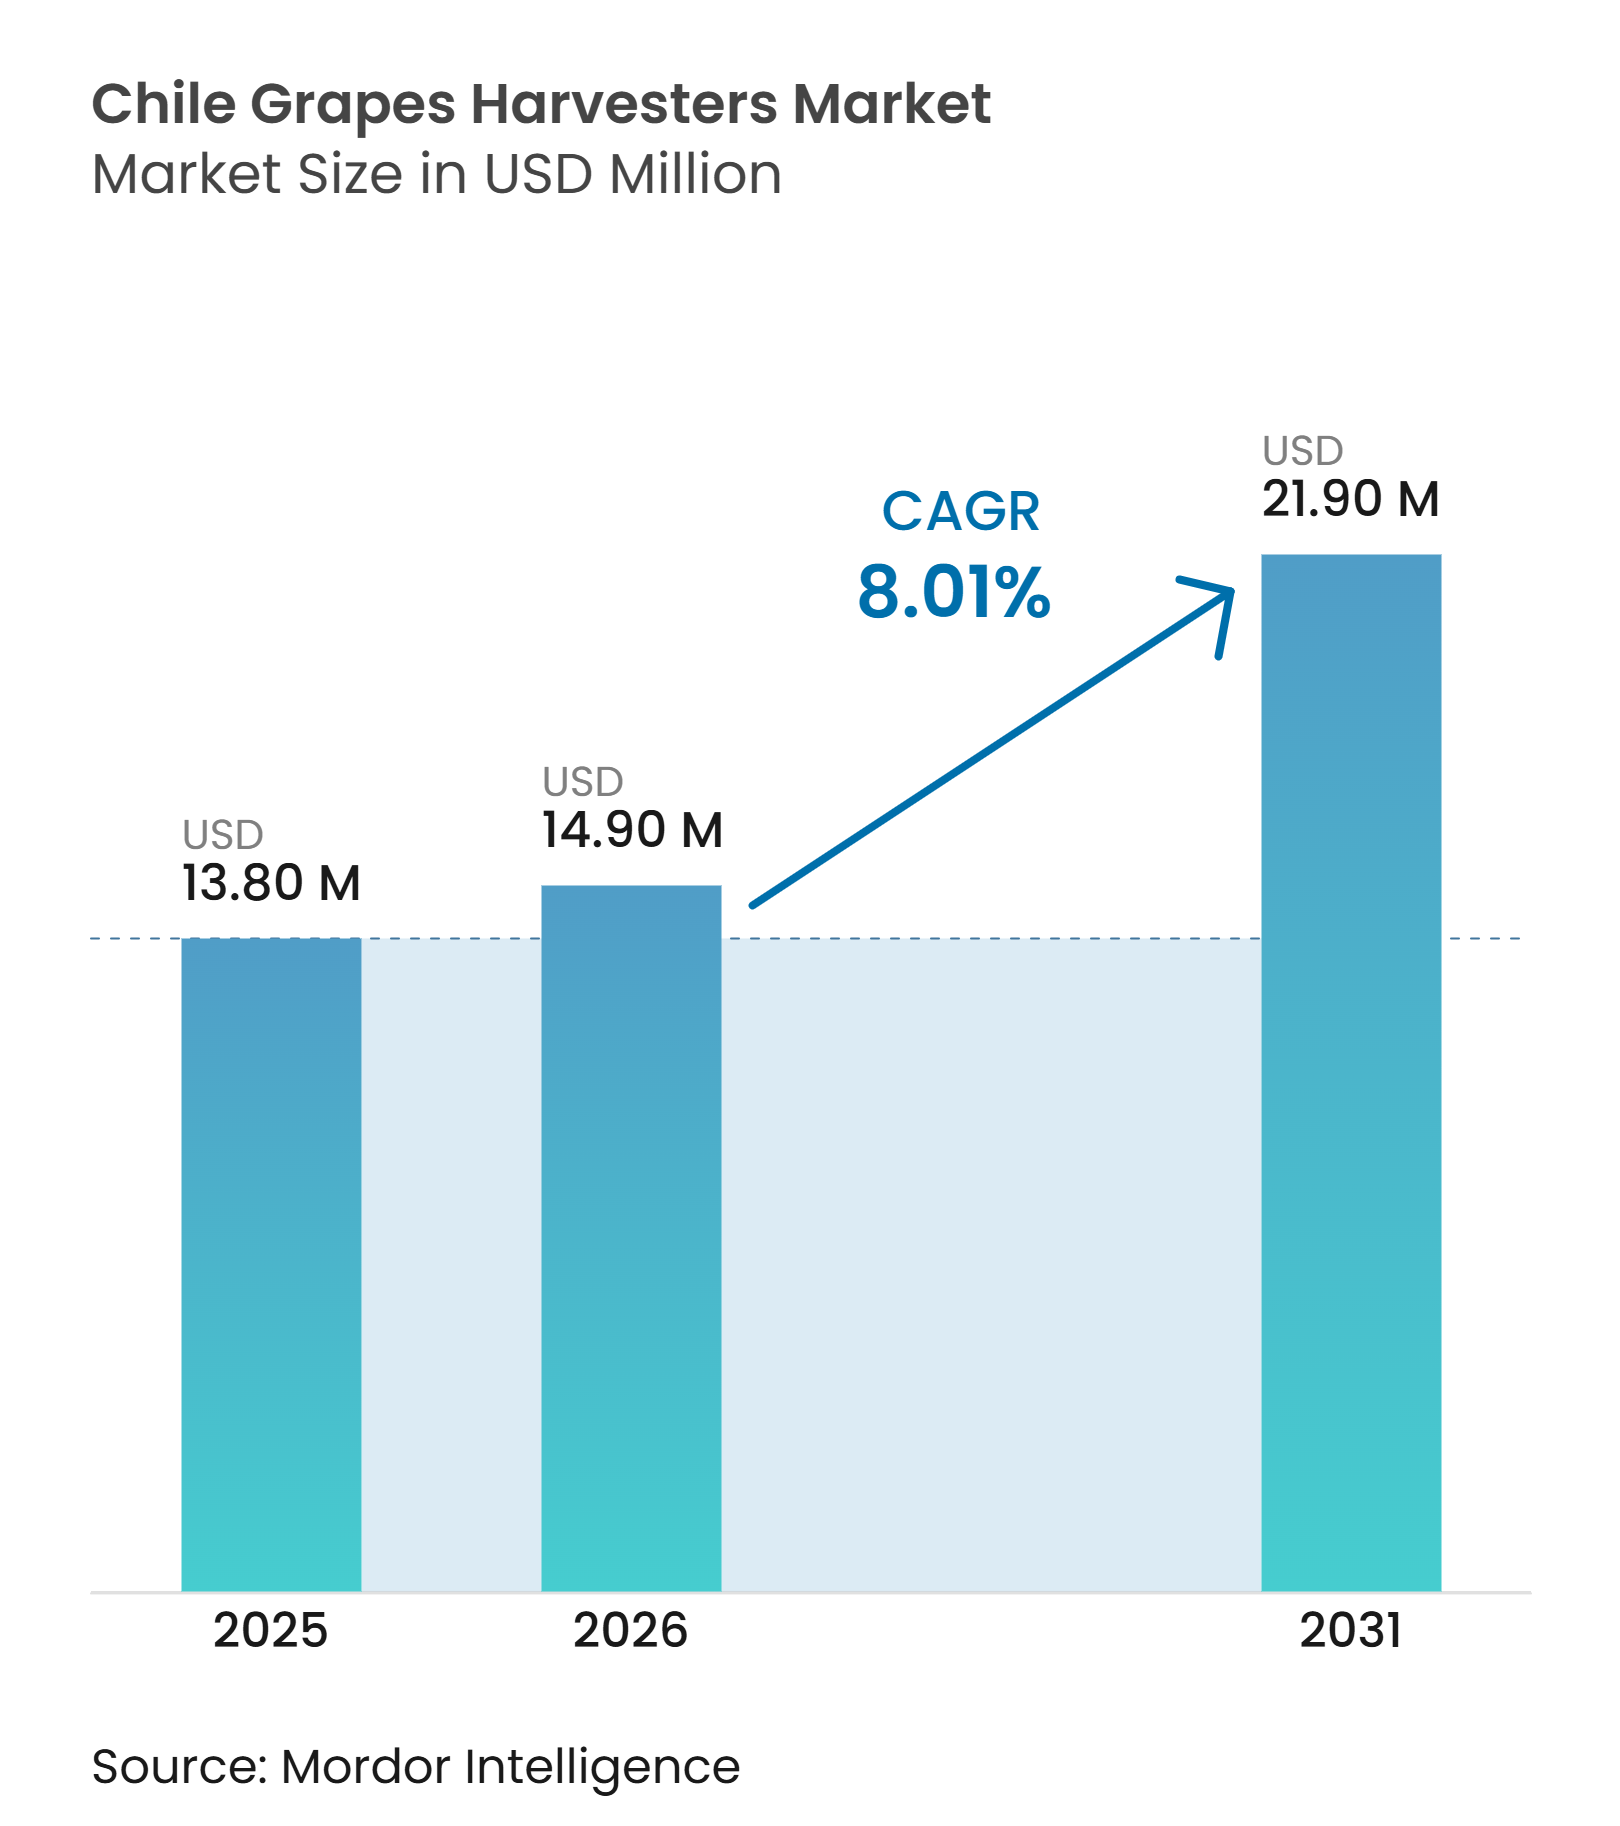
| Marktgröße im Basisjahr (2025) | 13.80 Millionen US-Dollar |
| Marktgröße (2026) | 14.90 Millionen US-Dollar |
| Marktgröße (2031) | 21.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.01 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte in Chile von Mordor Intelligence
Der chilenische Markt für Traubenerntemaschinenmärkte wurde im Jahr 2025 auf 13,80 Millionen USD geschätzt und soll von 14,90 Millionen USD im Jahr 2026 auf 21,90 Millionen USD bis 2031 wachsen, bei einem CAGR von 8,01 % während des Prognosezeitraums (2026–2031). Die Verfügbarkeit von Arbeitskräften, der Lohndruck und engere Erntezeitfenster veranlassen Weinbergbetreiber dazu, saisonale Arbeitsbudgets durch Investitionen in Ausrüstung zu ersetzen. Chiles Weinexportaktivität macht eine rechtzeitige Ernte wichtig, da Qualität, Reifeaufzeichnungen und Lieferverpflichtungen von koordinierten Feldoperationen abhängen. Der Markt bewegt sich auch in Richtung vernetzter Ausrüstung, die Ertragsdaten, Ferndiagnosen und Aufzeichnungen für Nachhaltigkeitsberichte liefern kann. Lieferanten haben die Möglichkeit, diesen Übergang durch Ausrüstungsfinanzierung, lokale Servicekapazitäten und auf unterschiedliche Weinberggrößen zugeschnittene Maschinen zu unterstützen. Die Importabhängigkeit, der eingeschränkte Zugang zu Ersatzteilen und die Qualitätsanforderungen bei Premium-Tafeltrauben werden die Kaufentscheidungen weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
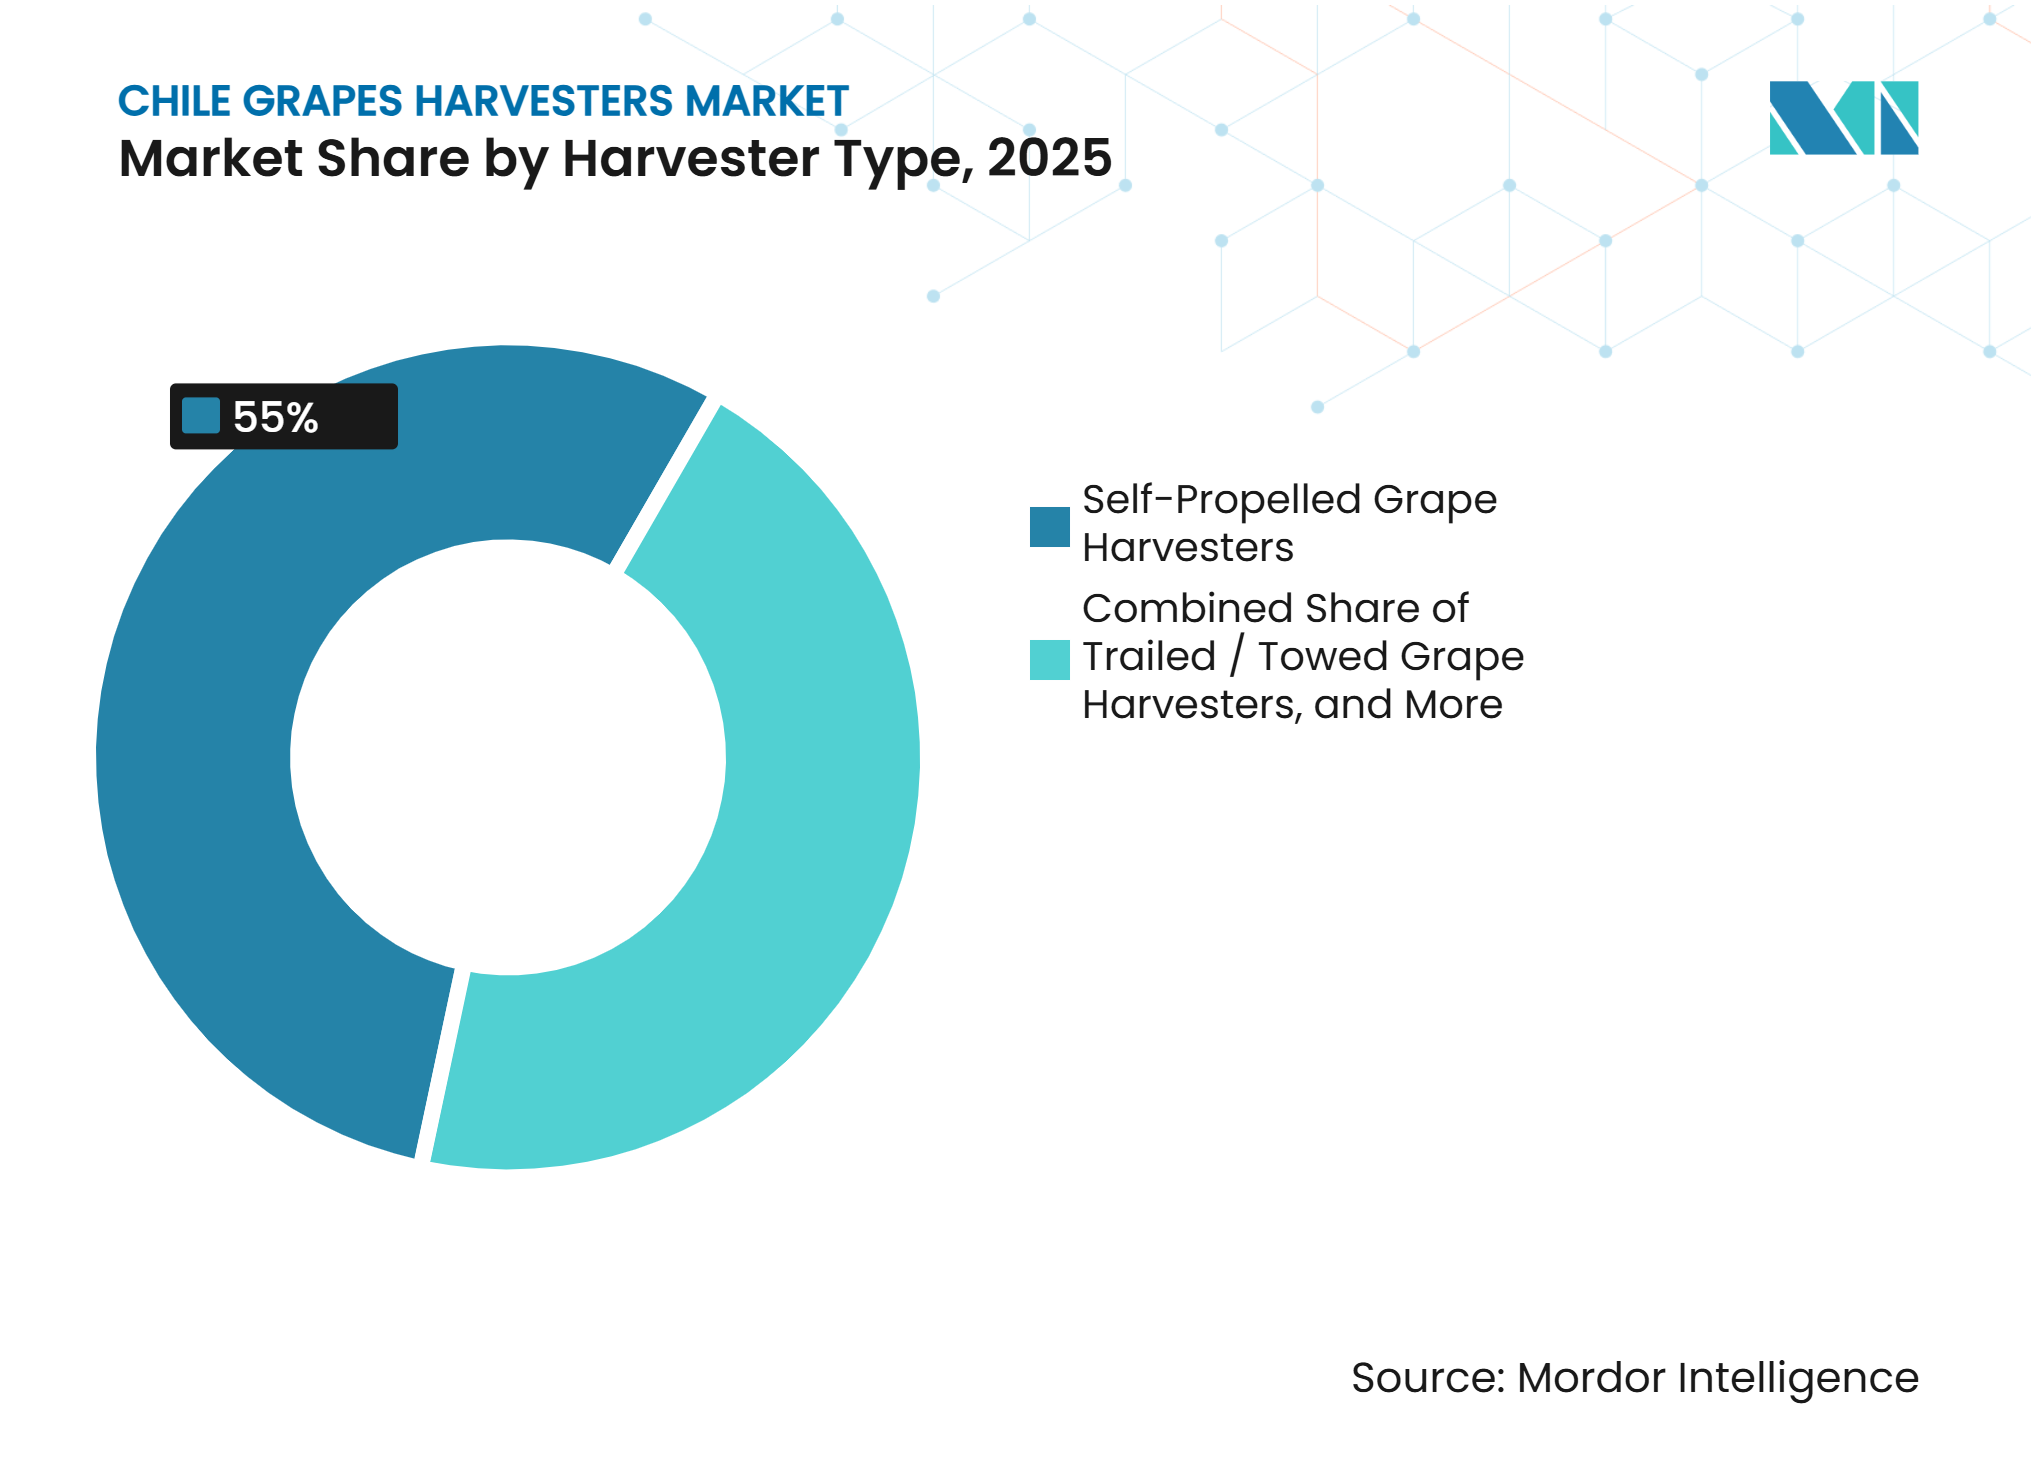
- Nach Erntemaschinenttyp hielten selbstfahrende Traubenerntemaschinenn im Jahr 2025 einen Marktanteil von 55 % am chilenischen Markt für Traubenerntemaschinenmärkte, während traktormontierte Plattformen von 2026 bis 2031 voraussichtlich mit einem CAGR von 11,8 % wachsen werden.
- Nach Betriebsart entfiel auf den assistierten/präzisionsgeführten Betrieb im Jahr 2025 ein Anteil von 54,2 % an der Marktgröße der Traubenerntemaschinenmärkte in Chile, während autonome/halbautonome Betriebsarten von 2026 bis 2031 voraussichtlich mit einem CAGR von 13,2 % wachsen werden.
- Nach Energiequelle hielten dieselbetriebene Erntemaschinen im Jahr 2025 einen Umsatzanteil von 66,8 %, während elektrische Erntemaschinen von 2026 bis 2031 voraussichtlich mit einem CAGR von 14,2 % wachsen werden.
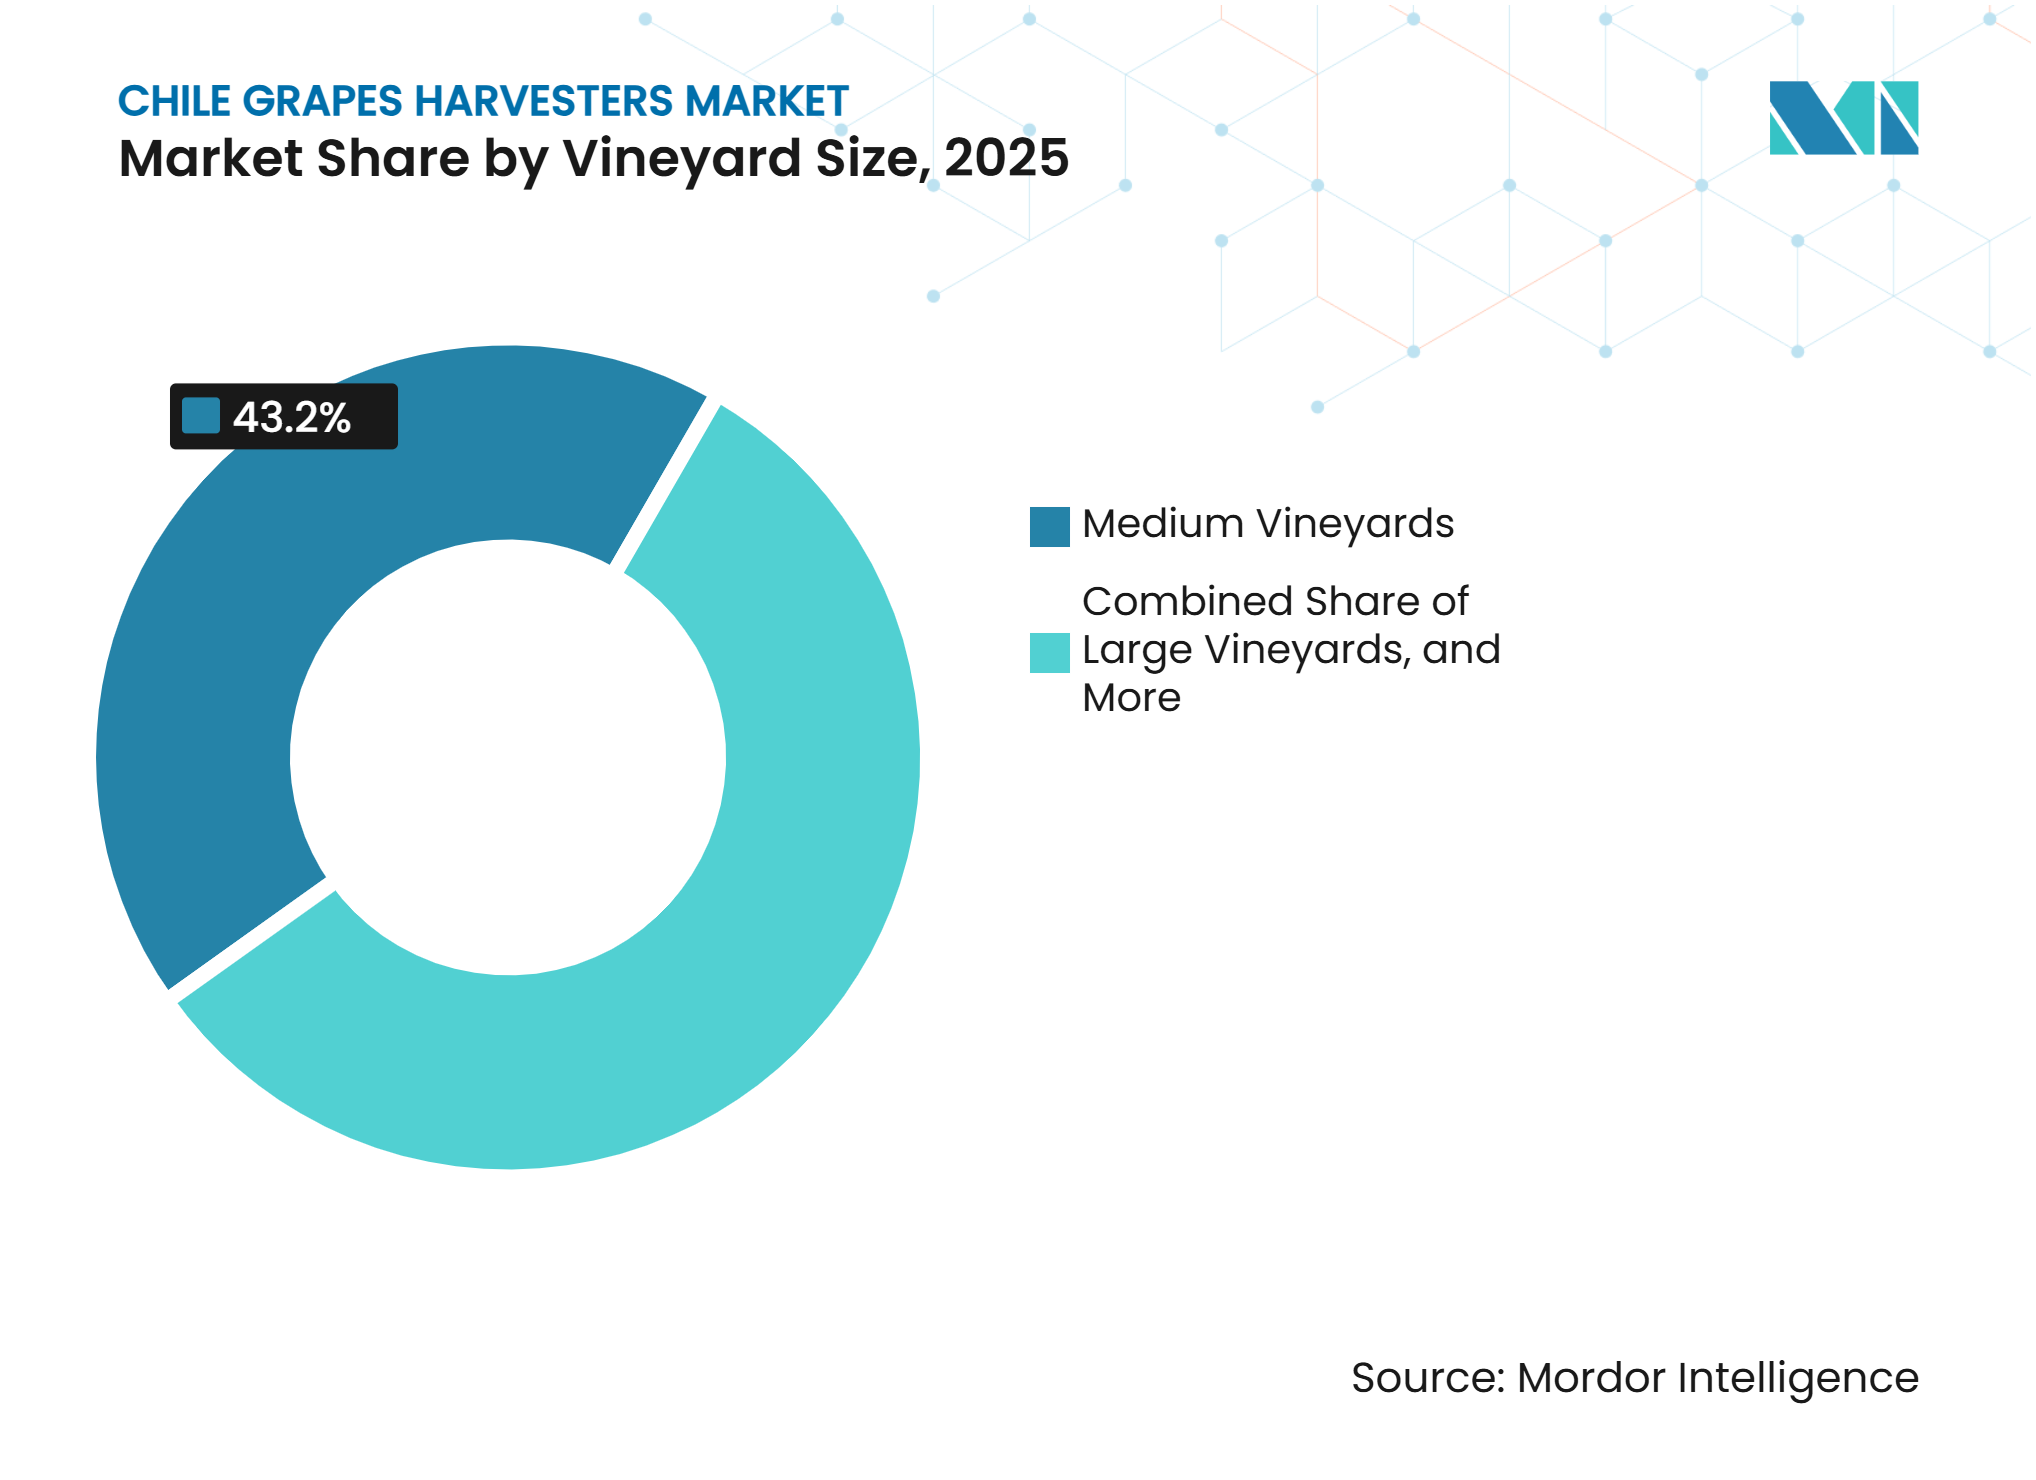
- Nach Weinberggröße entfielen auf mittlere Weinberge im Jahr 2025 43,2 % des Umsatzes, während kleine Weinberge von 2026 bis 2031 voraussichtlich mit einem CAGR von 12,4 % wachsen werden.
- Nach Anwendung entfielen auf Weintrauben im Jahr 2025 61 % des Umsatzes.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Weinbergarbeitskräften und Lohndruck | +2.1% | Chile, mit Relevanz für südamerikanische Weinregionen | Kurzfristig (≤ 2 Jahre) |
| Exportorientierte Produzenten benötigen enge Erntezeitfenster | +1.6% | Chilenische Exportweinregionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung kapitalärmerer traktormontierten Plattformen | +1.3% | Chile, mit früher Einführung in Maule und O'Higgins | Mittelfristig (2–4 Jahre) |
| Integration von Weinbergdaten und Einführung der Präzisionsviticulture | +1% | Chile, insbesondere Maule und Colchagua | Mittelfristig (2–4 Jahre) |
| Nachterntenachfrage in hitzegeplagten Tälern | +0.8% | Nord- und Zentralchile, einschließlich Atacama, Coquimbo und dem Binnenland Maule | Mittelfristig (2–4 Jahre) |
| Finanzierungsunterstützung für Landwirtschaftsmaschinen | +0.7% | Chile, einschließlich Valparaíso, Araucanía und Ñuble | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Weinbergarbeitskräften und Lohndruck
Die formelle Beschäftigung in Chiles Weinlieferkette sank von 26.807 Arbeitnehmern im Jahr 2019 auf 25.925 Arbeitnehmer im Jahr 2022, während die Erntemengen insgesamt stabil blieben. Weinbergarbeiter in der Traubenproduktion verdienten im Jahr 2022 65,9 % der durchschnittlichen Vergütung, die an Kellereiarbeiter gezahlt wurde.[1] Diese Lücke macht es schwieriger, saisonale Weinbergarbeit zu besetzen, wenn Arbeitnehmer anderswo in der Wertschöpfungskette besser bezahlte Stellen finden können. Der chilenische Markt für Traubenerntemaschinenmärkte profitiert daher, wenn Weingüter die Mechanisierung als Mittel zum Schutz von Ernteplänen und nicht nur zur Senkung der Arbeitskosten betrachten. Betreiber benötigen außerdem Personal, das digitale Ausrüstung bedienen kann, was die Bedeutung von Schulungen und Händlerunterstützung erhöht. Da immer mehr Weingüter mechanisieren, könnten die verbleibenden Saisonarbeiter weiterhin zu besser bezahlten Tätigkeiten wechseln, was die Nachfrage nach Ausrüstungskäufen aufrechterhalten wird.
Exportorientierte Produzenten mit engen Erntezeitfenstern
Chile exportierte im Jahr 2025 Wein im Wert von 1,523 Milliarden USD, insgesamt 692 Millionen Liter. Die VSPT Wine Group begann am 25. Februar 2025 mit der Ernte von Sauvignon Blanc in Colchagua, 3 Wochen früher als im Jahr 2024. Der Bericht stellte fest, dass der Zuckergehalt nach 18 °Brix täglich anstieg, was ein kurzes Fenster für die optimale Ernte ließ. Mechanische Erntemaschinen können die Nacht hindurch und an aufeinanderfolgenden Tagen arbeiten, wenn Wetter- und Reifebedingungen schnelles Handeln erfordern. Diese Fähigkeit hilft Exporteuren, die Traubenqualität zu schützen und die von Kunden erwartete Dokumentation aufrechtzuerhalten. Der chilenische Markt für Traubenerntemaschinenmärkte gewinnt an Relevanz, wo Produzenten während komprimierter Ernteperioden eine konstante Feldkapazität benötigen.
Zunehmende Verbreitung kapitalärmerer traktormontierten Plattformen
Traktormontierte Systeme bieten mittelgroßen Weingütern einen kostengünstigeren Einstieg als dedizierte selbstfahrende Maschinen. Derselbe Traktor kann außerhalb der Erntezeit für Sprüh-, Mulch- und Schnittarbeiten eingesetzt werden, was seine jährliche Auslastung verbessert. Dieses Modell ist besonders relevant für Weingüter mit 50 bis 200 Hektar, die keine dedizierte Flotte rechtfertigen können. Das Programm Desarrolla Inversión Productiva der CORFO kann bis zu 60 % der förderfähigen produktiven Investitionskosten abdecken.[2] Diese Finanzierungsunterstützung kann die anfängliche Kostenhürde für Betreiber in Valparaíso, Araucanía und Ñuble senken. Diese Bedingungen erweitern die potenzielle Kundenbasis für den chilenischen Markt für Traubenerntemaschinenmärkte über große Weinweingüter hinaus.
Integration von Weinbergdaten und Einführung der Präzisionsviticulture
Traubenerntemaschinenmärkte fungieren zunehmend als Felddatenerfassungsgeräte zusätzlich zur Ernte von Früchten. Grégoire fügte seinen Produktmodellen 2025 ISOBUS-Konnektivität hinzu und ermöglichte so den Datenaustausch mit Betriebsmanagementsystemen. Inria Chile, Viña Concha y Toro und CORFO starteten im April 2024 Vendimia 5.0, um Erntevorhersage, Phänologieverfolgung, Reifemonitoring und Terminplanung zu kombinieren.[3] Der anfängliche Fokus auf Maule-Operationen gibt Produzenten ein funktionierendes Beispiel für datengesteuerte Ernteplanung. Der chilenische Markt für Traubenerntemaschinenmärkte kann davon profitieren, da Produzenten Maschinen suchen, die Ertragskarten, Reifeaufzeichnungen und kohlenstoffbezogene Daten liefern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Qualitätsanforderungen bei Premium-Tafeltrauben | -1.5% | Nordchile, insbesondere Atacama und Coquimbo | Langfristig (≥ 4 Jahre) |
| Fragmentierter Weinbergbesitz und saisonale Nutzung | -1.2% | Chile, insbesondere Maule, Itata und Bio-Bio | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen und begrenzte Finanzierung | -1% | Chile und andere aufstrebende Weinbergregionen | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit bei spezialisierten Maschinen und Ersatzteilen | -0.8% | Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualitätsanforderungen bei Premium-Tafeltrauben begünstigen manuelle Ernte
Premium-Tafeltraubenproduzenten in Atacama und Coquimbo arbeiten nach strengen Standards für das Erscheinungsbild der Beeren, die Gleichmäßigkeit der Trauben und den Oberflächenzustand. Ein USDA-Feldbesuch ergab, dass Tafeltrauben in der Region Atacama vollständig von Hand geerntet wurden. Mechanische Ernte kann Abrieb und Stielschäden verursachen, die die Premium-Einzelhandelsanforderungen nicht erfüllen, was den adressierbaren Markt für Traubenerntemaschinenmärkte in nördlichen Tafeltraubengebieten einschränkt. PELLENC S.A.S. und ERO GmbH entwickeln Ernteköpfe mit geringerer Beschädigung und optische Sortiersysteme, um die Fruchthandhabung zu verbessern. Eine breitere Einführung wird davon abhängen, ob diese Systeme die Qualitätserwartungen der Exportkäufer erfüllen können.
Fragmentierter Weinbergbesitz und saisonale Nutzung
Große Weinweingüter können die Kosten einer Maschine auf erhebliche Erntemengen verteilen, während kleinere Weinberge einen dedizierten Erntemäher möglicherweise nur 2 bis 3 Wochen pro Jahr nutzen. Dieses Problem ist in Maule, Itata und Bio-Bio ausgeprägt, wo viele kleine und mittelgroße Produzenten weiterhin von Saisonarbeitskräften abhängig sind. Die ILO berichtete, dass die Arbeitsnachfrage in Chiles technologisch fortschrittlicheren Weinkettenaktivitäten zurückgegangen ist, was darauf hindeutet, dass die Mechanisierung auf größere Betriebe konzentriert war. Miet- und Lohnerntemodelle können dazu beitragen, dies auszugleichen, aber die Maschinenverfügbarkeit wird knapp, wenn mehrere Täler gleichzeitig die Reife erreichen. Lange Amortisationszeiten machen die Finanzierungsstruktur zu einem wichtigen Aspekt für viele Betreiber, und diese Einschränkung kann den Gerätekauf verlangsamen, selbst wenn der chilenische Markt für Traubenerntemaschinenmärkte einen klaren arbeitssparenden Vorteil bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinenttyp:
Selbstfahrende Traubenerntemaschinenn dominieren die aktuelle NachfrageSelbstfahrende Traubenerntemaschinenn hielten im Jahr 2025 einen Marktanteil von 55 % am chilenischen Markt für Traubenerntemaschinenmärkte. Große kommerzielle Weingüter in O'Higgins und Maule nutzen diese Maschinen, da das Gelände ihrem Betriebsdesign entspricht. Ihre integrierte Ertragskartierung und Telematik vereinfachen die Erntedokumentation. Die Braud-9000-Serie von New Holland und die OPTIMUM-Reihe von PELLENC S.A.S. erfüllen die Motoranforderungen der Tier-4-Final- und Stage-V-Norm. New Holland Agriculture stellte im November 2025 den Braud 9.50L, 9.70L und 9.70M mit einem Vari-Control-Nivelliersystem vor. Das Unternehmen erklärte, dass das System die Produktivität bei Arbeitsgeschwindigkeiten von bis zu 13 km/h um mindestens 10 % verbessert.
Traktormontierte Traubenerntemaschinenmärkte sollen von 2026 bis 2031 mit einem CAGR von 11,8 % wachsen. Ihr geringerer Kapitalbedarf bietet mittelgroßen Weingütern einen praktischen Einstieg in die mechanisierte Ernte. Betreiber können den Traktor das ganze Jahr über für mehrere Weinbergaufgaben nutzen, was die mit dem Erntebetrieb verbundenen Kosten senkt. Gezogene und angehängte Modelle bieten eine weitere Option für Lohnunternehmer, die auf mehreren Betrieben arbeiten. Der GT3-Anhängeerntemäher von Grégoire S.A.S. kombiniert ISOBUS-Integration mit 2.000-Liter-Behältern auf jeder Seite und wird in Chile über Copeval Maquinaria vertrieben. Diese Optionen ermöglichen es Lieferanten, Ausrüstung besser auf die Betriebsgröße und die saisonale Arbeitsbelastung abzustimmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Geführter Betrieb setzt den BetriebsstandardDer assistierte/präzisionsgeführte Betrieb hielt im Jahr 2025 einen Marktanteil von 54,2 % am chilenischen Markt für Traubenerntemaschinenmärkte. Große Weinweingüter nutzen GPS-Reihenführung, Ertragssensoren und Ferntelematik als Teil des täglichen Feldbetriebs. Diese Systeme verbessern die Konsistenz, wenn Reihenlängen und Vorgewendegeometrie variieren. Der Braud 9.80N 2026 umfasst geländekompensierende Achsgeometrie und einen RS1-GNSS-Empfänger. Der Empfänger unterstützt die automatisierte Abschnittskontrolle in unregelmäßigen Weinbergblöcken. Manuelle Systeme bleiben in älteren Maschinenflotten und Betrieben relevant, in denen Automatisierungsfähigkeiten begrenzt sind.
Autonome/halbautonome Betriebsarten sollen von 2026 bis 2031 mit einem CAGR von 13,2 % wachsen. Ihre installierte Basis bleibt klein, aber ihr Wachstum spiegelt das Interesse an der Verringerung der Abhängigkeit von Saisonbetreibern wider. PELLENC S.A.S. lieferte im November 2025 seinen ersten kommerziellen autonomen Viticulture-Roboter RX-20 aus. Das Gerät wurde zu einem Preis von 150.000 EUR (162.000 USD) angeboten, und die erste Produktionsserie umfasste 20 Einheiten. Die Plattform unterstützt Planungstools, die Wetterinformationen, Bestandsdaten und Reifeanalysen kombinieren und so die Rolle vernetzter Erntemaschinen in präzisen Weinbergoperationen stärken.
Nach Energiequelle:
Diesel behält die größte installierte BasisDieselbetriebene Erntemaschinen hielten im Jahr 2025 einen Umsatzanteil von 66,8 % im Segment. Abgelegene Weinbergstandorte in Atacama und Coquimbo verfügen oft nicht über den zuverlässigen Netzzugang, der für den Vollelektrobetrieb während konzentrierter Ernteperioden erforderlich ist. Dieselausrüstung unterstützt auch lange Arbeitsschichten, ohne von der Verfügbarkeit von Ladestationen abhängig zu sein. Diese praktischen Faktoren erhalten die Dieselnachfrage trotz verschärfter Emissionsanforderungen aufrecht. Die Stage-V-Reihe von ERO GmbH spiegelt die anhaltende Bedeutung konformer Dieseltechnologie wider. Das Unternehmen nahm auch 2025 an einem Emissionsreduzierungsprojekt mit Antonio Carraro S.p.A. und Ecothea teil.
Elektrische Erntemaschinen sollen von 2026 bis 2031 mit einem CAGR von 14,2 % wachsen. Exportorientierte Weingüter erwägen emissionsärmere Ausrüstung, da Käufer und Prüfer der Lieferkettenberichterstattung mehr Aufmerksamkeit widmen. Investitionen in Vor-Ort-Ladung sind für größere Weingüter mit vorhersehbaren Betriebsstandorten praktikabler. Hybridausrüstung bietet eine Übergangsoption, bei der das Laden zwischen den Schichten möglich ist. Es kann Emissionen reduzieren, ohne eine vollständige Abhängigkeit von der Netzkapazität zu schaffen. PELLENCs Sortiment an akkubetriebenen Viticulture-Geräten verschafft dem Unternehmen eine Position unter den frühen Anwendern. Die Einführung wird in Chiles Weinbergregionen uneinheitlich bleiben.
Nach Weinberggröße:
Mittlere Weinberge stützen den heutigen UmsatzMittlere Weinberge entfielen im Jahr 2025 auf 43,2 % der Marktgröße der Traubenerntemaschinenmärkte in Chile. Mittelgroße Weinberge sind oft groß genug, um den Gerätekauf zu rechtfertigen, während sie gleichzeitig ausreichend den Arbeitskosten ausgesetzt sind, um die Mechanisierung zu schätzen. Sie sind eine primäre Zielgruppe für Lieferantenfinanzierungsangebote und öffentliche Kofinanzierungsprogramme. Große Weinberge tragen durch Mehrmaschinenkäufe bei, wobei die Kaufzyklen mit Kapitalplänen, Exportverträgen und mehrjährigen Produktionsprognosen verbunden sind. Diese Gruppe bietet eine stabile Grundlage für den direkten Geräteverkauf.
Kleine Weinberge sollen von 2026 bis 2031 mit einem CAGR von 12,4 % wachsen. Traktormontierte Optionen erweitern den Zugang für Betreiber, die zuvor vollständig von Lohnunternehmern abhängig waren. Die Internationale Arbeitsorganisation (ILO) stellte fest, dass das Durchschnittseinkommen in der Traubenproduktion bei Unternehmen mit 250 oder mehr Arbeitnehmern mehr als doppelt so hoch war wie bei Unternehmen mit 1 bis 9 Arbeitnehmern. Kleinere Weinberge könnten daher proportional stärker durch Arbeitskosten belastet werden. ODEPA listet ein Leasinginstrument auf, das bis zu 100 % der Kapitalausrüstungskosten für qualifizierende Unternehmen finanzieren kann, was den Maschinenzugang für diese Betreiber praktikabler macht.

Nach Anwendung:
Weintrauben bilden die kommerzielle BasisWeintrauben entfielen im Jahr 2025 auf 61 % der Marktgröße der Traubenerntemaschinenmärkte in Chile. Weinkellereien mit modernen Kelteranlagen und Exportbeziehungen sind die wahrscheinlichsten Käufer von Hochkapazitätsausrüstung. Ihre Betriebe schätzen auch die von geführten Ernteplattformen bereitgestellten Datenaufzeichnungen. Chiles Weinexporte 2025 beliefen sich auf 1,523 Milliarden USD und 692 Millionen Liter. Concha y Toro begann seine Ernte 2025 im Limarí-Tal am 10. Februar. Diese zeitkritischen Bedingungen begünstigen eine kontinuierliche Nachtkapazität für die Ernte.
Tafeltrauben halten die zweitgrößte Anwendungsposition, aber ihre Mechanisierungsrate ist durch Exportqualitätsanforderungen begrenzt. Andere Verarbeitungstrauben für Saft und Trockenfrüchte bieten einen zusätzlichen Absatzkanal für traktormontierte Ausrüstung. Diese Anwendungen können unterschiedliche Qualitätsschwellen tolerieren und profitieren dennoch von schnellerer Ernte und geringerem Arbeitskräftebedarf. Vendimia 5.0 verbindet Reifemonitoring mit Ernteplanung in Weintraubenoperationen. Dieser Ansatz kann für mittelgroße Produzenten nützlich sein, die einen disziplinierteren Maschineneinsatz anstreben. Die Anwendungsmischung hält den chilenischen Markt für Traubenerntemaschinenmärkte auf Weintrauben ausgerichtet, während Öffnungen in Verarbeitungsanwendungen erhalten bleiben.
Geografische Analyse
Nord- und Zentralchile erwirtschafteten im Jahr 2025 74 % des nationalen Umsatzes. Der kommerzielle Weingutskorridor erstreckt sich von Valparaíso durch Maule und umfasst eine Konzentration großer Weinweingüter. O'Higgins und Maule haben große bepflanzte Flächen für Weinsorten. Colchagua, Cachapoal und Curicó bieten die Nachfragedichte, die Händlernetzwerke und Servicebetriebe unterstützt. Küstenappellationen in Valparaíso ziehen Investitionen in Präzisions- und assistierte Ausrüstung an. Die Metropolregion verfügt über lohnunternehmer-betriebene traktormontierte Einheiten, die mehrere kleinere Weinberge bedienen können.
Nord- und Zentralchile erlebten 2025 auch eine frühe und komprimierte Ernte. VSPT begann seine Colchagua-Ernte 3 Wochen früher als im Vorjahr. Steigende Zuckergehalte bei weißen Sorten erforderten eine schnelle Koordination über die Täler hinweg. Mechanisierte Flotten können die erforderliche Kapazität bereitstellen, wenn Erntedaten zusammenfallen. Dies gibt dem chilenischen Markt für Traubenerntemaschinenmärkte eine starke Basis in Gebieten mit etablierten Weinkellereien, zugänglichem Serviceunterstützung und reifen Exportoperationen. Es erhöht auch den Wert von Maschinen, die nachts arbeiten und zuverlässige Erntedaten generieren können.
Nordchile hat eine kleinere aktuelle Umsatzbasis, aber die Aktivität in den Tälern Elqui und Limarí unterstützt die zukünftige Nachfrage. OdEPAs vorläufige Prognose für 2025 verzeichnete Ertragssteigerungen von bis zu 30 % für ausgewählte Cariñena- und Malbec-Sorten im Elqui-Tal. Das Copiapó-Tal in Atacama konzentriert sich weiterhin auf Premium-Tafeltrauben, was den sofortigen Einsatz mechanischer Ernte einschränkt. Optische Sortierung auf Hybridmaschinen könnte einen zukünftigen Weg zur teilweisen Mechanisierung bieten. Exportdokumentationsanforderungen können auch die Nachfrage nach Plattformen antreiben, die Ertrags- und Qualitätsinformationen auf Reihenebene erfassen. Der regionale Fortschritt wird davon abhängen, das Maschinendesign mit Fruchtqualitätsanforderungen und der lokalen Strominfrastruktur in Einklang zu bringen.
Wettbewerbslandschaft
Marktkonzentration
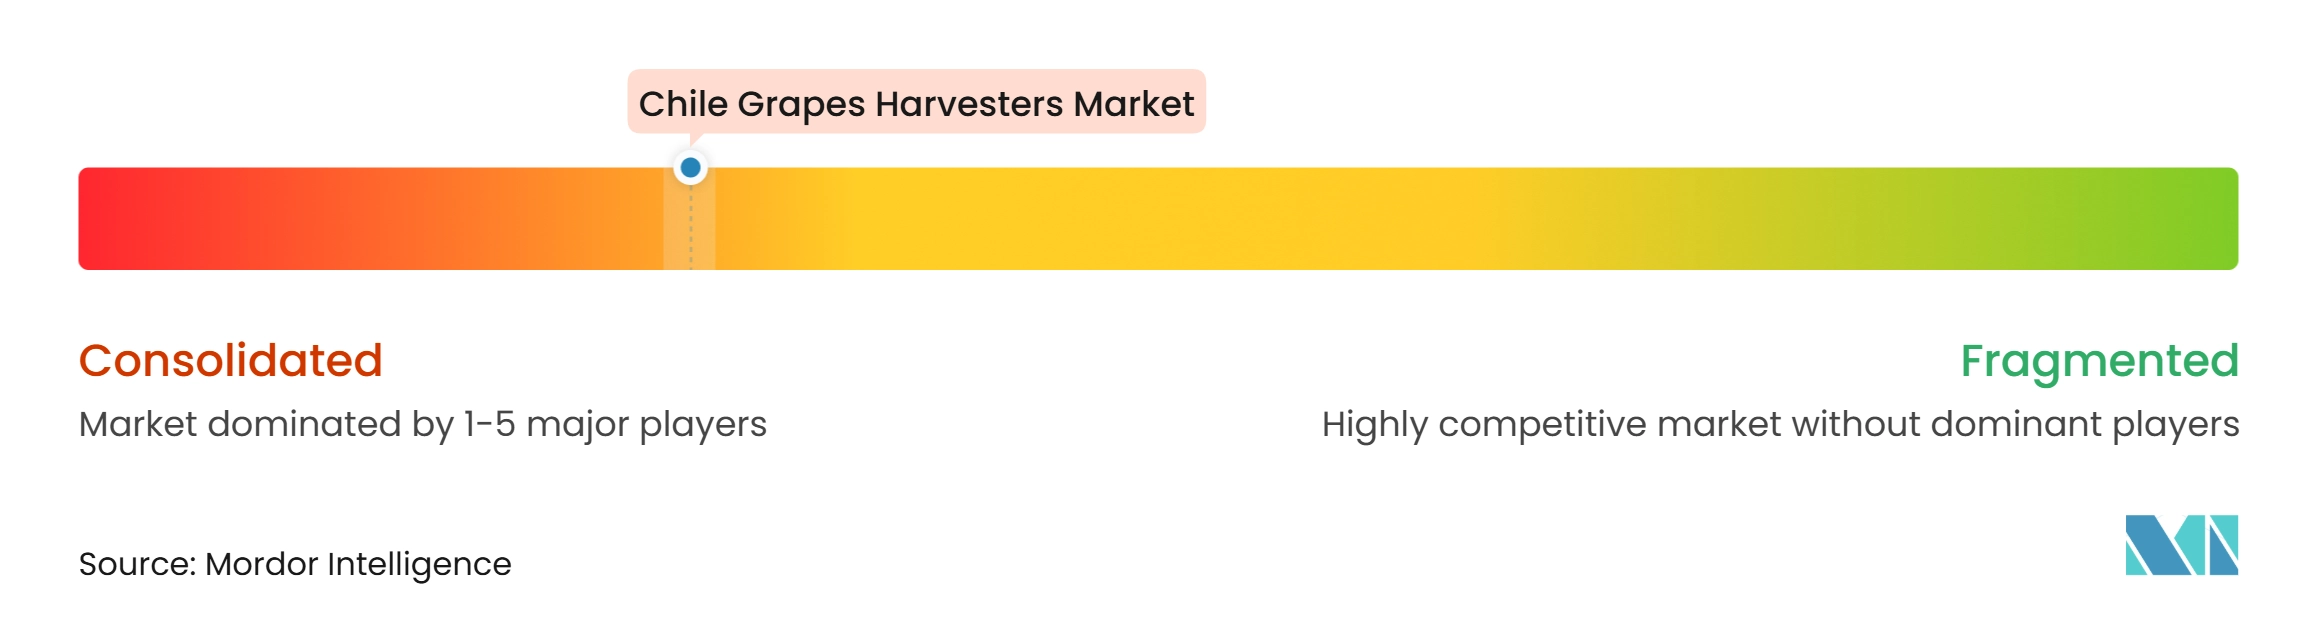
Der chilenische Markt für Traubenerntemaschinenmärkte ist konsolidiert, wobei der Wettbewerb unter europäischen Spezialisten-Originalausrüstungsherstellern konzentriert ist. New Holland Agriculture, Grégoire S.A.S., PELLENC S.A.S., ERO GmbH und andere führende Lieferanten konkurrieren auf der Grundlage von Maschinenfähigkeiten, Händler- und Serviceabdeckung sowie der Fähigkeit, Ausrüstung in Betriebsmanagementsysteme zu integrieren. Etablierte Lieferanten nutzen Datenfunktionen, um höherwertige Maschinen von einfacher Ernteausrüstung zu differenzieren, was ihnen einen Vorteil bei Produktunterstützung und Kundenbeziehungen verschafft.
New Holland Agriculture stellte den Braud 9.50L, 9.70L und 9.70M auf der SITEVI im November 2025 vor. Die Markteinführung umfasste das Vari-Control-Proportionalnivelliersystem, die OptiLeaf-Blattentfernungstechnologie und eine 2-jährige Werksgarantie auf ab 2025 produzierte Braud-Maschinen. Die Braud-Reihe hatte bis dahin weltweit mehr als 19.000 Einheiten verkauft. Grégoire S.A.S. hat die Fähigkeiten vernetzter Maschinen durch ISOBUS-Integration erweitert. PELLENC S.A.S. hat Ferneinstellungsfunktionen und fortschrittliche autonome Ausrüstung hinzugefügt. Diese Entwicklungen zeigen, dass Lieferanten durch Maschinensteuerung, Felddaten und Bedienerkomfort konkurrieren.
Service- und Ersatzteilkapazitäten außerhalb von Santiago bleiben für die Wettbewerbsleistung wichtig. Betreiber in abgelegenen Tälern können kostspielige Verzögerungen erleiden, wenn eine Maschine während einer kurzen Ernteperiode importierte Teile benötigt. ERO GmbH produziert 80 % seiner Komponenten intern und nutzt eine digitale Versand- und Fahrerkoordinationsanwendung zur Unterstützung der Feldarbeit. Dieser Ansatz veranschaulicht den Wert eines integrierten Service in verstreuten Weinberggebieten. Lieferanten, die den Teilezugang, die Technikerabdeckung und die Finanzierung verbessern, können eine klare Lücke im chilenischen Markt für Traubenerntemaschinenmärkte schließen.
Branchenführer der Traubenerntemaschinenmärkte in Chile
-
New Holland Agriculture (CNH Industrial N.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
PELLENC S.A.S.
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte in Chile Unternehmen in diesem Bericht
- PELLENC S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.r.l.
- Andreoli Engineering S.r.l.
- CH Engineering GmbH
- CRF Costruzioni S.r.l.
- PFG Australia Pty Ltd
- NP Seymour Ltd
- Beveratech Pty Ltd
- Agrowiec Sp. z o.o. (Oxbo)
- Alabeurthe (Bobard Frères)
- Selpo
- Cordini Srl
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte in Chile
- November 2025: New Holland Agriculture stellte auf der SITEVI 2025 in Montpellier drei neue Hochkapazitäts-Braud-Modelle vor, 9.50L, 9.70L und 9.70M. Die Modelle umfassten das proportionale Vari-Control-Nivelliersystem, die OptiLeaf-Blattentfernungstechnologie und eine 2-jährige Werksgarantie auf ab 2025 produzierte Braud-Maschinen.
- April 2024: Inria Chile, Viña Concha y Toro und CORFO starteten gemeinsam Vendimia 5.0, ein KI-gestütztes Ernteplannungs- und Ertragsprognosesystem, das Vorhersagemodelle für phänologisches Tracking, Traubenreifemonitoring und Mensch-Maschine-Planungsoptimierung integriert.
Berichtsumfang des Marktes für Traubenerntemaschinenmärkte in Chile
Der Markt für Traubenerntemaschinenmärkte umfasst spezialisierte Landwirtschaftsmaschinen, die zur Mechanisierung von Traubenerntevorgängen in Weinbergen eingesetzt werden. Diese Maschinen helfen dabei, die Traubenpflücke und -sammlung zu automatisieren, die Abhängigkeit von manueller Arbeit zu reduzieren und die Ernteeffizienz zu verbessern.
Der Bericht über Traubenerntemaschinenmärkte in Chile ist segmentiert nach Erntemaschinenttyp (selbstfahrende Traubenerntemaschinenn, gezogene/angehängte Traubenerntemaschinenmärkte und traktormontierte Traubenerntemaschinenmärkte), nach Betriebsart (manuelle Steuerung und Betrieb, assistierter/präzisionsgeführter Betrieb und autonomer/halbautonomer Betrieb), nach Energiequelle (dieselbetriebene Erntemaschinen, Hybrid-Erntemaschinen und elektrische Erntemaschinen), nach Weinberggröße (kleine Weinberge, mittlere Weinberge und große Weinberge) und nach Anwendung (Weintrauben, Tafeltrauben und andere Verarbeitungstrauben). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinenn |
| Gezogene/angehängte Traubenerntemaschinenmärkte |
| Traktormontierte Traubenerntemaschinenmärkte |
| Manuelle Steuerung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb |
| Autonomer/halbautonomer Betrieb |
| Dieselbetriebene Erntemaschinen |
| Hybrid-Erntemaschinen |
| Elektrische Erntemaschinen |
| Kleine Weinberge |
| Mittlere Weinberge |
| Große Weinberge |
| Weintrauben |
| Tafeltrauben |
| Andere Verarbeitungstrauben |
| Nach Erntemaschinenttyp | Selbstfahrende Traubenerntemaschinenn |
| Gezogene/angehängte Traubenerntemaschinenmärkte | |
| Traktormontierte Traubenerntemaschinenmärkte | |
| Nach Betriebsart | Manuelle Steuerung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb | |
| Autonomer/halbautonomer Betrieb | |
| Nach Energiequelle | Dieselbetriebene Erntemaschinen |
| Hybrid-Erntemaschinen | |
| Elektrische Erntemaschinen | |
| Nach Weinberggröße | Kleine Weinberge |
| Mittlere Weinberge | |
| Große Weinberge | |
| Nach Anwendung | Weintrauben |
| Tafeltrauben | |
| Andere Verarbeitungstrauben |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische Markt für Traubenerntemaschinenmärkte?
Der chilenische Markt für Traubenerntemaschinenmärkte wurde im Jahr 2026 auf 14,90 Millionen USD geschätzt und soll bis 2031 einen Wert von 21,90 Millionen USD erreichen, mit einem CAGR von 8,01 %.
Welcher Erntemaschinenttyp führt die chilenischen Weinbergkäufe an?
Selbstfahrende Traubenerntemaschinenn führten den Umsatz nach Erntemaschinenttyp mit 55 % im Jahr 2025 an, unterstützt durch große kommerzielle Weinweingüter in O'Higgins und Maule.
Warum investieren chilenische Weinberge in mechanische Ernte?
Arbeitskräftemangel, Lohndruck, komprimierte Erntezeitfenster und der Bedarf an zuverlässigen Erntedaten fördern Ausrüstungsinvestitionen.
Welche Energiequelle wächst am schnellsten bei Traubenerntemaschinenmärkten in Chile?
Elektrische Erntemaschinen sollen bis 2031 mit einem CAGR von 14,2 % wachsen, obwohl Diesel im Jahr 2025 einen Umsatzanteil von 66,8 % hielt.
Was schränkt die mechanische Ernte von Tafeltrauben in Chile ein?
Premium-Tafeltraubenexporte erfordern ein hohes Erscheinungsbild der Beeren und eine hohe Oberflächenqualität, was die Handernte in wichtigen nördlichen Anbaugebieten wichtig hält.