
Tamanho e Participação do Mercado de Coberturas no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
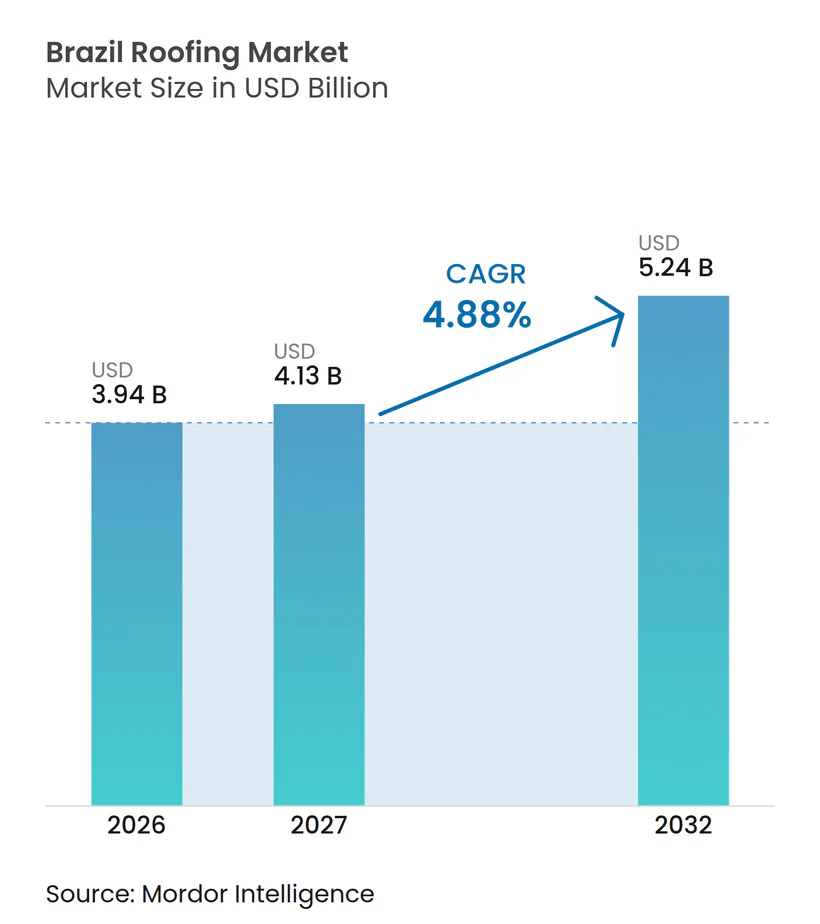
| Tamanho do mercado no ano base (2026) | 3.94 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.88 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas no Brasil por Mordor Intelligence
Espera-se que o tamanho do Mercado de Coberturas no Brasil cresça de 3,94 bilhões de USD em 2026 para 4,13 bilhões de USD em 2027 e deve atingir 5,24 bilhões de USD até 2032, a um CAGR de 4,88% no período de 2027 a 2032.
A demanda é sustentada pela atividade habitacional pública, pelas necessidades de substituição em edificações mais antigas e por novas instalações logísticas e agrícolas. O mercado de coberturas no Brasil também se beneficia de uma ampla base instalada que necessita de reparos ou substituições periódicas, o que atenua o efeito do enfraquecimento do financiamento privado da construção. As taxas de juros mais elevadas continuam a atrasar alguns projetos financiados pelo setor privado, particularmente habitações e obras comerciais fora dos programas públicos. Os fornecedores de produtos estão respondendo com ênfase em desempenho térmico certificado, suporte a instaladores e distribuição local, em vez de competir apenas pelo preço. As novas regras de eficiência energética para edificações também criam uma oportunidade para fornecedores de sistemas de cobertura isolados, reflexivos e com outros atributos de eficiência térmica.
Principais Conclusões do Relatório
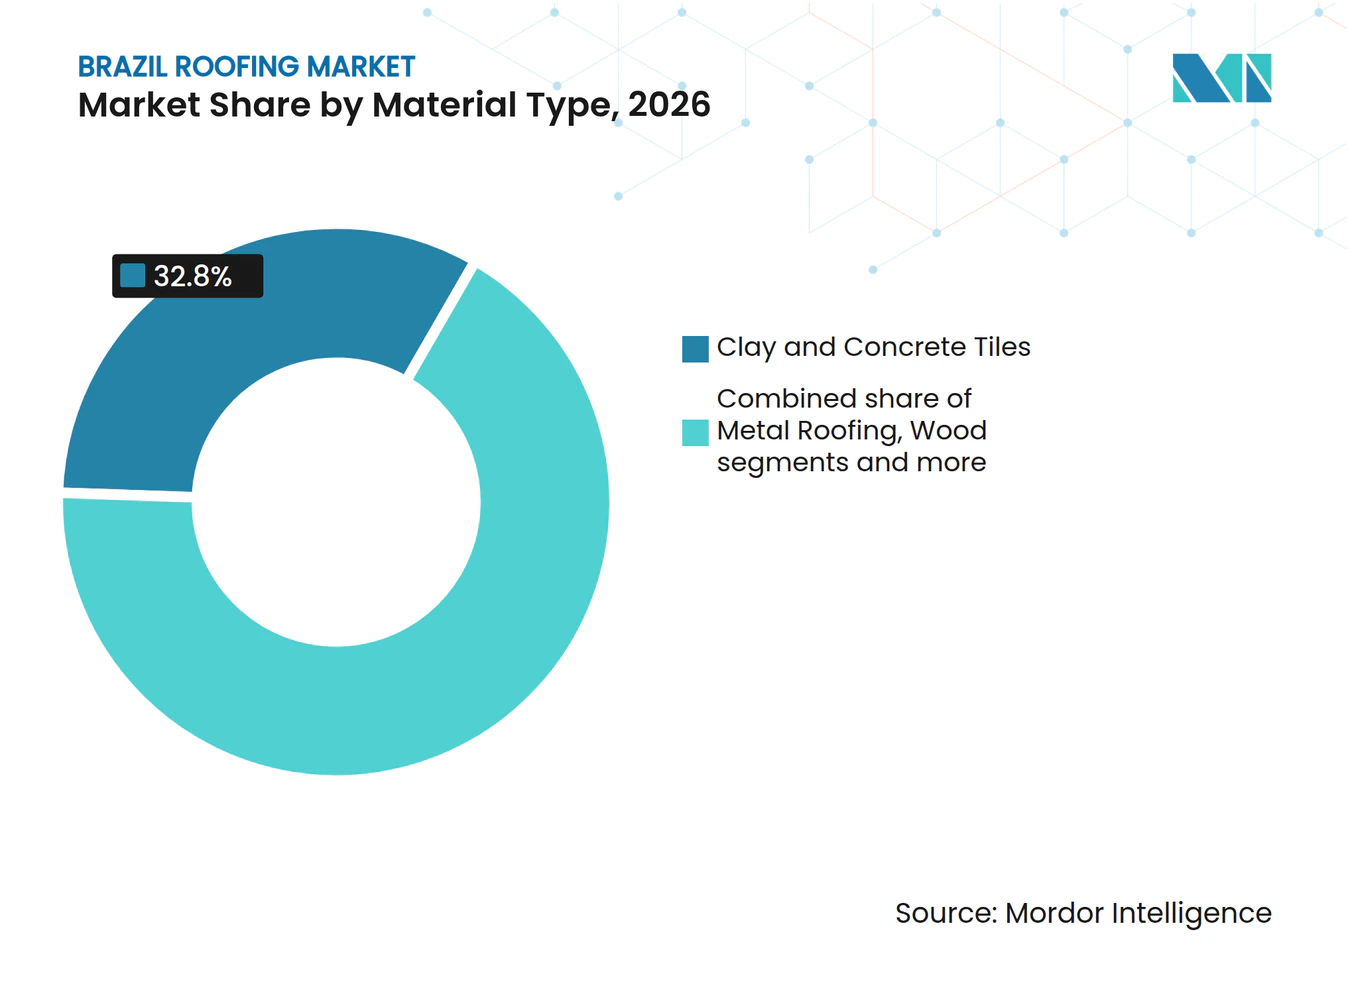
- Por tipo de material, as telhas de argila e concreto responderam por 32,8% da participação do mercado de coberturas no Brasil em 2026, enquanto a cobertura metálica deve se expandir a um CAGR de 5,89% até 2032.
- Por tipo de construção, as recoberturas e substituições responderam por 56,7% da participação do mercado de coberturas no Brasil em 2026, enquanto a nova construção deve se expandir a um CAGR de 5,45% até 2032.
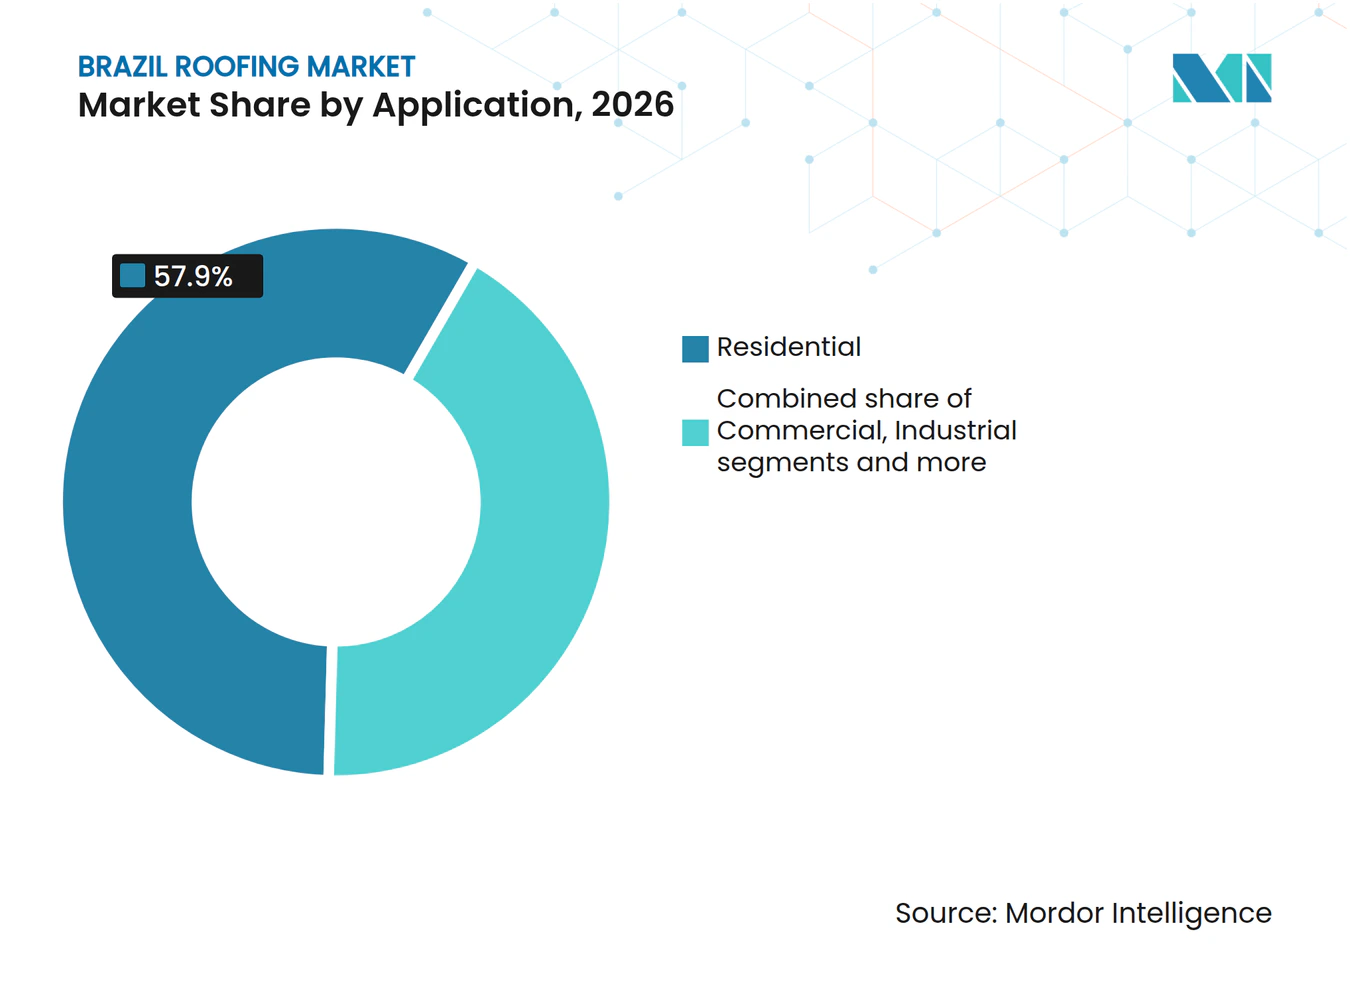
- Por aplicação, a cobertura residencial respondeu por 57,9% do tamanho do mercado de coberturas no Brasil em 2026, enquanto a cobertura industrial deve se expandir a um CAGR de 5,98% até 2032.
- Por geografia, o restante do Brasil respondeu por 61,2% do tamanho do mercado de coberturas no Brasil em 2026, enquanto Salvador deve se expandir a um CAGR de 6,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline Habitacional do Minha Casa, Minha Vida e do Novo PAC | +1.4% | Nacional, com concentração no interior de São Paulo, Nordeste e Centro-Oeste | Curto prazo (≤ 2 anos) |
| Construção Industrial, Logística e do Agronegócio | +0.9% | São Paulo, Minas Gerais, o corredor do Mato Grosso no Centro-Oeste, Pará e Santa Catarina | Médio prazo (2 a 4 anos) |
| Estoque de Coberturas Envelhecidas e Demanda por Recobertura | +0.8% | Nacional, especialmente o Sudeste e o Sul | Médio prazo (2 a 4 anos) |
| Demanda por Coberturas Energeticamente Eficientes e Sustentáveis | +0.6% | Edificações federais em âmbito nacional a partir de 2027, depois municípios maiores a partir de 2030 | Longo prazo (≥ 4 anos) |
| Coberturas Modulares e Conformadas a Frio para Produtividade na Instalação | +0.5% | Corredores industriais e logísticos em São Paulo, Rio de Janeiro, Minas Gerais e Paraná | Médio prazo (2 a 4 anos) |
| Especificações Municipais de Telhados Frios e Resiliência Térmica | +0.4% | Salvador, Recife, Fortaleza, Belém e outros centros urbanos do Nordeste e Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline Habitacional do Minha Casa, Minha Vida e do Novo PAC
Os gastos federais com habitação conferem ao mercado de coberturas no Brasil uma fonte de demanda mais estável do que o crédito privado isoladamente. A Associação Brasileira de Incorporadoras Imobiliárias informou que mais de 680.000 unidades do Minha Casa, Minha Vida foram contratadas em 2025. Os projetos-padrão utilizados pela Caixa Econômica Federal comumente favorecem o uso de fibrocimento e telhas de argila em grandes empreendimentos habitacionais. A segunda etapa do Novo PAC Seleções direcionou recursos para mais 110.000 unidades do Minha Casa, Minha Vida, ampliando o pipeline visível de novas construções. Isso beneficia fornecedores capazes de atender projetos dispersos com materiais confiáveis, documentação técnica e cobertura de distribuidores[1].
Construção Industrial, Logística e do Agronegócio
Instalações industriais, logísticas e agrícolas continuam a sustentar a demanda por sistemas de cobertura de grande vão. O Centro Brasileiro da Construção em Aço informou que 63% da produção de estruturas metálicas pesquisada em 2025 foi destinada a projetos industriais, enquanto a receita bruta cresceu 8,1% em relação a 2023. As coberturas metálicas são adequadas a essas instalações porque cobrem grandes áreas com rapidez e podem ser especificadas com isolamento e revestimentos protetores. Os sistemas conformados a frio também ajudam os empreiteiros a reduzir o tempo de instalação quando a disponibilidade de mão de obra é limitada. O mercado de coberturas no Brasil conta, portanto, com demanda fora do ciclo residencial dependente de financiamento imobiliário, especialmente ao longo dos corredores logísticos e de processamento agrícola[2].
Estoque de Coberturas Envelhecidas e Demanda por Recobertura
Edificações residenciais e comerciais mais antigas tornam os serviços de substituição uma fonte duradoura de atividade. Grande parte do estoque de edificações foi instalada durante ciclos de construção anteriores, e muitas coberturas enfrentam agora exposição ao calor, crescimento biológico e desgaste físico. Proprietários que substituem produtos mais antigos de cimento-amianto ou fibrocimento de primeira geração podem migrar para sistemas metálicos revestidos ou termoacústicos com melhor desempenho térmico. Esse ciclo de substituição ajuda a manter a demanda quando os lançamentos de novas habitações enfraquecem. Fornecedores com relacionamentos estabelecidos com empreiteiros e estoque local mantêm vantagem, pois os instaladores em cidades menores frequentemente influenciam o material selecionado para um projeto de recobertura.
Especificações Municipais de Telhados Frios e Resiliência Térmica
A atenção municipal à resiliência térmica está aumentando a relevância das medidas de telhados frios e coberturas reflexivas. Essas medidas são mais relevantes em centros urbanos quentes, como Salvador, Recife, Fortaleza e Belém. Regulamentações locais podem incentivar autoridades públicas e incorporadores a considerar a refletividade da cobertura e o conforto térmico mais cedo no projeto. A política de mitigação de ilhas de calor urbano de Formosa, de 2026, permite medidas de telhados frios e coberturas reflexivas em projetos urbanos. Essa ação política local pode fortalecer gradualmente a demanda por produtos com informações claras de desempenho térmico.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Juros e Restrições ao Financiamento da Construção | -1.0% | Nacional, especialmente projetos residenciais e comerciais privados fora dos programas governamentais | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Aço, Asfalto, Polímeros e Revestimentos | -0.7% | Nacional para aço e polímeros, com exposição ao asfalto nos corredores de abastecimento vinculados a rodovias | Médio prazo (2 a 4 anos) |
| Complexidade Logística e Escassez de Instaladores | -0.5% | Estados do interior, Nordeste e Norte | Médio prazo (2 a 4 anos) |
| Construção Informal Fragmentada e Práticas de Especificação Inconsistentes | -0.4% | Cidades menores e áreas periurbanas em âmbito nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Juros e Restrições ao Financiamento da Construção
Os altos custos de captação estão limitando o ritmo da construção financiada pelo setor privado. O Banco Central do Brasil manteve a taxa Selic em 15% em 2026, após uma série de aumentos iniciada em setembro de 2024. A Câmara Brasileira da Indústria da Construção reduziu sua projeção de crescimento da construção para 2025 para 1,3%, citando condições de crédito mais fracas. A entidade também informou que o financiamento da construção por meio do sistema brasileiro de poupança e empréstimo recuou 53% de janeiro a agosto de 2025 em comparação com o mesmo período do ano anterior[3]. A habitação pública, os serviços de recobertura de ciclo curto e os projetos industriais reduzem parcialmente a pressão sobre o mercado de coberturas no Brasil, embora projetos privados adiados ainda possam tornar os pedidos menos previsíveis.
Volatilidade nos Custos de Aço, Asfalto, Polímeros e Revestimentos
As variações nos custos de matérias-primas afetam as margens e tornam mais difícil gerenciar orçamentos de grandes projetos. O Departamento Nacional de Infraestrutura de Transportes registrou quedas em seus índices de asfalto de janeiro a novembro de 2025, proporcionando algum alívio aos produtores de membranas. Esse alívio pode ser temporário, pois os custos do asfalto permanecem vinculados às condições mais amplas do preço do petróleo. A aquisição da participação remanescente da Tuper pela ArcelorMittal fortaleceu sua posição, do aço bruto aos produtos de cobertura metálica acabados. Fabricantes menores precisam gerenciar com cuidado as compras, o estoque e os compromissos de preço ao atender o mercado de coberturas no Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Telhas de Argila e Concreto Lideram, Enquanto a Cobertura Metálica Cresce Mais RapidamenteAs telhas de argila e concreto responderam por 32,8% da participação do mercado de coberturas no Brasil em 2026. Elas continuam importantes na construção residencial porque seu uso corresponde às preferências de design locais e os materiais são amplamente disponíveis. Os projetos de programas habitacionais também favorecem seu uso em muitos grandes empreendimentos. Os produtores regionais de telhas possuem redes de distribuição que atendem áreas rurais e cidades secundárias com custos de entrega acessíveis. O fibrocimento continua relevante na habitação convencional por atender às necessidades de custo e instalação. Esses pontos fortes mantêm os materiais tradicionais como centrais ao valor do mercado de coberturas no Brasil para projetos residenciais.
A cobertura metálica deve crescer a um CAGR de 5,89% até 2032, a maior taxa entre os tipos de materiais. Galpões industriais, armazéns e estruturas agrícolas favorecem sistemas metálicos porque cobrem grandes vãos com instalação eficiente. As telhas asfálticas permanecem concentradas em residências premium e empreendimentos de resort. As membranas betuminosas continuam a atender coberturas planas e de baixa inclinação em projetos comerciais e industriais. As membranas de camada única, incluindo sistemas de poliolefina termoplástica, monômero de etileno propileno dieno e policloreto de vinila, estão ganhando uso onde a resistência química e garantias mais longas são relevantes. Os requisitos de eficiência energética para edificações aumentarão o valor do desempenho térmico e reflexivo testado em todas as opções de materiais.



Por Tipo de Construção:
Os Serviços de Recobertura e Substituição Lideram, Enquanto a Nova Construção Ganha ImpulsoAs recoberturas e substituições responderam por 56,7% da participação nas vendas do mercado de coberturas no Brasil em 2026. Isso reflete o grande estoque existente de residências, lojas e edificações comerciais que necessitam de manutenção ou substituição completa da cobertura. Também proporciona uma base de demanda mais estável quando a construção financiada por hipotecas desacelera. Os projetos de substituição podem incentivar a migração para produtos metálicos revestidos, isolados ou termoacústicos. Muitos proprietários buscam maior vida útil e melhor desempenho térmico durante esses serviços. O valor do mercado de coberturas no Brasil para recoberturas é, portanto, sustentado tanto pelas necessidades de manutenção quanto pelas atualizações de produtos.
A nova construção deve avançar a um CAGR de 5,45% até 2032. A habitação pública, o desenvolvimento de armazéns e as instalações de processamento agrícola sustentam esse crescimento. O mix de construção difere por projeto, pois as residências frequentemente utilizam telhas e fibrocimento, enquanto as instalações industriais geralmente favorecem sistemas metálicos. As novas edificações também têm maior probabilidade de incluir critérios térmicos na fase de especificação. As condições de crédito continuam sendo uma restrição para projetos habitacionais privados e comerciais. Regras reformadas de financiamento habitacional poderiam apoiar uma melhora posterior na demanda por novas construções, caso o financiamento se torne mais acessível.
Por Aplicação:
A Demanda Residencial Fornece Escala, Enquanto a Cobertura Industrial se Expande Mais RapidamenteA cobertura residencial deteve 57,9% da participação nas vendas do mercado de coberturas no Brasil em 2026. A grande base habitacional urbana do Brasil sustenta a demanda tanto de novas residências quanto de serviços de substituição. Os produtos de telha de argila e concreto e fibrocimento continuam comuns porque são familiares aos instaladores e acessíveis a compradores de renda média e baixa. A atividade de habitação pública adiciona volume regular de projetos em várias regiões. Os projetos comerciais criam demanda por membranas e sistemas de cobertura metálica urbana. A atividade residencial fornece, portanto, a maior base de volume no mercado de coberturas no Brasil.
A cobertura industrial deve crescer a um CAGR de 5,98% até 2032. Armazéns, câmaras frigoríficas, processamento de grãos e outras grandes instalações requerem ampla cobertura de telhado e frequentemente necessitam de isolamento. Os sistemas metálicos são adequados a esses requisitos e podem ser instalados rapidamente em grandes vãos. As edificações institucionais também precisarão de documentação mais robusta de desempenho energético quando os requisitos federais entrarem em vigor. Compradores comerciais e industriais têm maior probabilidade de priorizar garantias documentadas e especificações térmicas. Isso eleva a importância do suporte técnico de vendas e das redes de instalação qualificadas.

Análise Geográfica
O restante do Brasil respondeu por 61,2% da participação nas vendas do mercado de coberturas no Brasil em 2026. A região inclui muitos mercados habitacionais do interior onde os programas públicos e as redes de distribuidores moldam a demanda por materiais. Inclui também o corredor agrícola do Centro-Oeste, onde os investimentos em grãos, biocombustíveis e processamento necessitam de grandes estruturas cobertas. O cinturão industrial do Sul adiciona demanda de instalações de manufatura e logística. Essas áreas favorecem fornecedores capazes de gerenciar frete, estoque e acesso a instaladores em longas distâncias.
Salvador deve se expandir a um CAGR de 6,12% até 2032. Seu crescimento reflete as necessidades de infraestrutura, a atividade logística em torno do Porto de Salvador e a base industrial em torno de Camaçari. As cidades do Nordeste também enfrentam maior demanda por medidas de construção resilientes ao calor. O interesse político local em telhados frios e telhados verdes pode aumentar a atenção ao desempenho térmico. Isso cria uma abertura para revestimentos reflexivos, painéis isolados e outros sistemas com dados técnicos claros.
São Paulo permanece o maior mercado individual de cidades em valor absoluto porque combina propriedades comerciais densas, atividade logística e um estoque de edificações mais antigo. Seu tamanho sustenta serviços de substituição constantes, bem como demanda de novas instalações industriais e de distribuição. A demanda logística do Rio de Janeiro é menos imediata do que em São Paulo e nos estados agrícolas do interior. Os participantes do mercado devem, portanto, adaptar o mix de produtos e o suporte a distribuidores às condições locais dos projetos. O mercado de coberturas no Brasil se beneficia dessa diversidade geográfica porque habitação, logística, agricultura e serviços de substituição não se movem no mesmo ciclo.
Cenário Competitivo
Concentração do Mercado
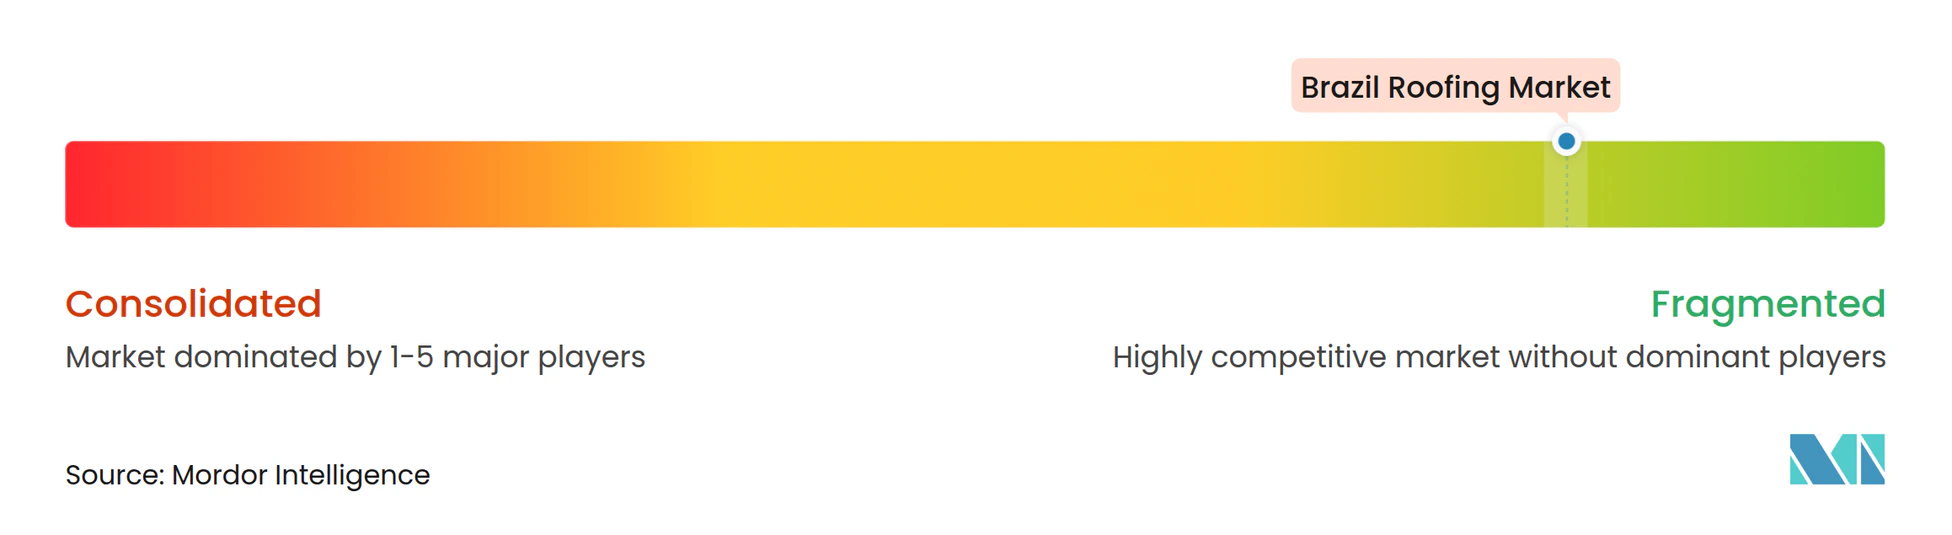
O mercado de coberturas no Brasil é fragmentado entre fornecedores de fibrocimento, telhas de argila, metal, membranas e painéis isolados. Nenhum fabricante controla uma participação dominante. A concorrência frequentemente é decidida antes da compra, quando arquitetos, engenheiros, empreiteiros e incorporadores selecionam a especificação. A certificação de produtos, a documentação técnica e o suporte a instaladores podem, portanto, ser tão importantes quanto o preço. Os fornecedores domésticos têm vantagem onde a distribuição local e a familiaridade dos empreiteiros moldam a escolha do material.
A Eternit permanece importante na cobertura de fibrocimento e registrou crescimento de 23,6% na receita de coberturas em relação ao ano anterior no segundo trimestre de 2026. A empresa também descontinuou sua linha de telhas de concreto no final de 2025 para se concentrar na construção industrializada e em sistemas de fibrocimento. A ArcelorMittal concluiu a propriedade integral da Tuper em 2025, aproximando telhas de cobertura metálica, perfis galvanizados e produtos tubulares de uma cadeia de suprimentos de aço integrada. Essa medida fortalece sua capacidade de coordenar matérias-primas e produtos acabados. Essas ações mostram que o foco no portfólio e a coordenação vertical são estratégias competitivas importantes.
A oportunidade competitiva é mais forte onde os compradores necessitam de sistemas de cobertura termoacústicos ou energeticamente eficientes certificados. Os fabricantes que preparam produtos para os requisitos de eficiência energética para edificações de 2027 podem obter acesso a projetos com especificações mais elevadas. Os empreiteiros e distribuidores continuarão sendo importantes porque a qualidade da instalação local afeta o desempenho do sistema. Empresas maiores podem usar recursos de vendas técnicas e portfólios de produtos mais amplos para atender a trabalhos industriais complexos. Empresas menores podem competir por meio de serviço local, entrega mais rápida e conhecimento especializado.
Líderes do Setor de Coberturas no Brasil
-
Eternit
-
Saint-Gobain Brasilit
-
Grupo R. Casagrande / Perkus
-
Tuper
-
Viapol
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas no Brasil Empresas cobertas neste relatório
- Eternit
- Saint-Gobain Brasilit
- Grupo R. Casagrande / Perkus
- Tuper
- Viapol
- Dânica
- Marko Sistemas Metálicos
- ArcelorMittal Perfilor
- Imbralit
- Grupo Multilit
- Roofway
- Kingspan Group
- Sika AG
- Carlisle Construction Materials
- Johns Manville
- Owens Corning
- Etex
- Votorantim Cimentos
- Ciser
- Metalfrio Solutions
- Vedacit
Desenvolvimentos industriais recentes em Mercado de Coberturas no Brasil
- Agosto de 2026: A ArcelorMittal Brasil anunciou um investimento em um laminador a frio e uma linha de revestimento contínuo em sua unidade de Tubarão, em Serra, Espírito Santo. A instalação processará 560.000 toneladas de aço com revestimento metálico anualmente e fortalecerá o abastecimento das subsidiárias de cobertura Tuper, Dânica e Perfilor. A construção começa em 2026, com operações previstas para o primeiro semestre de 2030.
- Julho de 2026: A Soprema Brasil lançou a membrana de monômero de etileno propileno dieno Sopraguard em 3 variantes: One, Geo e Stick, para aplicações em telhados planos e telhados verdes no Brasil. Sua faixa de operação é de menos 45°C a 130°C, e sua instalação sem chama é adequada a projetos de cobertura de galpões logísticos e agrícolas.
- Junho de 2026: A Eternit S.A. transferiu sua sede da Faria Lima para Hortolândia, São Paulo, e divulgou 5,2 milhões de USD em conversões acumuladas de linhas de produção para sistemas de construção industrializada em estrutura de aço e estrutura de madeira. O segmento registrou crescimento de 50,3% na receita líquida em relação ao ano anterior no segundo trimestre de 2026, evidenciando a transição da empresa de telhas avulsas para soluções de sistemas de envelope de edificações.
Escopo do Relatório do Mercado de Coberturas no Brasil
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Cobertura Metálica |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| São Paulo |
| Rio de Janeiro |
| Salvador |
| Restante do Brasil |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Cobertura Metálica | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Outros | |
| Por Cidade | São Paulo |
| Rio de Janeiro | |
| Salvador | |
| Restante do Brasil |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de coberturas no Brasil?
O valor do mercado de coberturas no Brasil deve crescer de 3,94 bilhões de USD em 2026 para 5,24 bilhões de USD até 2032, a um CAGR de 4,88%.
Qual material de cobertura lidera a demanda no Brasil?
As telhas de argila e concreto lideram com uma participação de 32,8% em 2026, sustentadas pela demanda residencial e pelas especificações dos programas habitacionais.
Qual segmento de cobertura está crescendo mais rapidamente no Brasil?
A cobertura metálica é o segmento de material de crescimento mais rápido, com um CAGR projetado de 5,89% até 2032. Seu uso é sustentado por projetos de armazéns, industriais e agrícolas.
Por que a recobertura é importante no Brasil?
As recoberturas e substituições detiveram uma participação de 56,7% em 2026 porque residências mais antigas e edificações comerciais necessitam de manutenção e atualizações contínuas. Esses serviços também podem impulsionar a migração para materiais com melhor desempenho térmico.
O que está impulsionando a demanda por cobertura industrial no Brasil?
Armazéns, processamento agrícola, câmaras frigoríficas e instalações logísticas sustentam o crescimento da cobertura industrial a um CAGR projetado de 5,98% até 2032. Esses projetos frequentemente requerem grandes vãos, isolamento e desempenho documentado do sistema.
Como as regras de eficiência energética afetam a demanda por coberturas no Brasil?
Os requisitos obrigatórios de eficiência energética para edificações a partir de 2027 aumentam a demanda por sistemas de cobertura com desempenho térmico documentado. O marco regulatório favorece fornecedores capazes de fornecer dados testados para sistemas reflexivos e isolados.
Como as regras de eficiência energética afetam a demanda por coberturas no Brasil?
Os requisitos obrigatórios de eficiência energética para edificações a partir de 2027 aumentam a demanda por sistemas de cobertura com desempenho térmico documentado. O marco regulatório favorece fornecedores capazes de fornecer dados testados para sistemas reflexivos e isolados.