
Marktgröße und Marktanteile des brasilianischen Dachdeckermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
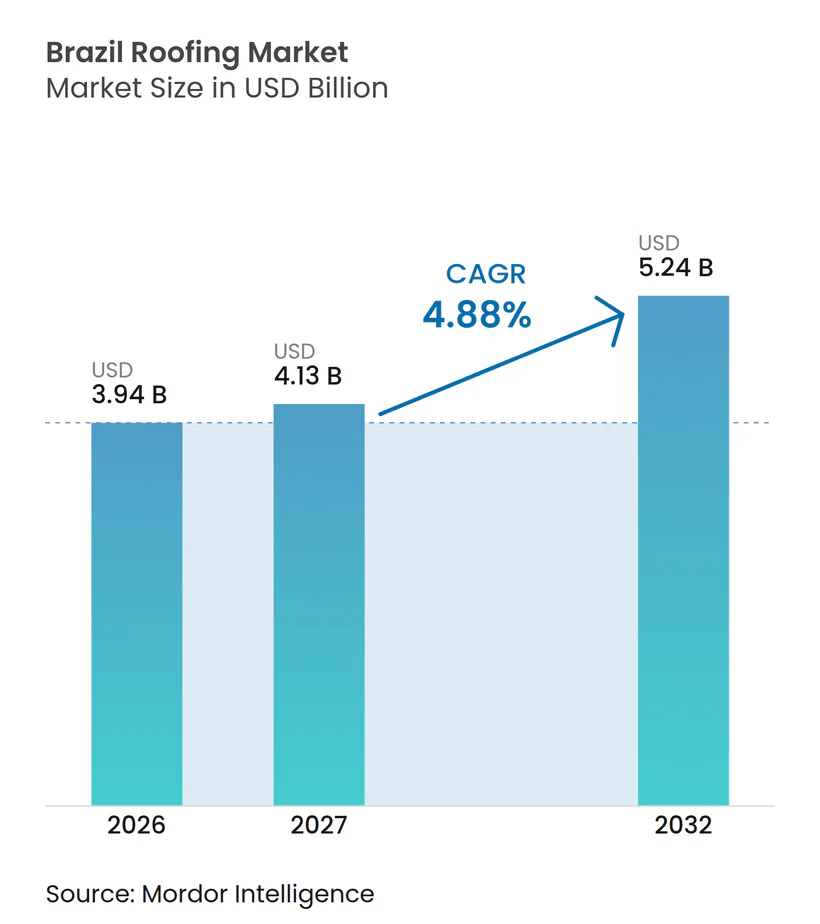
| Marktgröße im Basisjahr (2026) | 3.94 Milliarden US-Dollar |
| Marktgröße (2027) | 4.13 Milliarden US-Dollar |
| Marktgröße (2032) | 5.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.88 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Dachdeckermarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Dachdeckermarkts wird voraussichtlich von 3,94 Milliarden USD im Jahr 2026 auf 4,13 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 5,24 Milliarden USD bei einem CAGR von 4,88 % über den Zeitraum 2027–2032 erreichen.
Die Nachfrage wird durch öffentliche Wohnungsbauaktivitäten, den Erneuerungsbedarf älterer Gebäude sowie neue Logistik- und Landwirtschaftsanlagen gestützt. Der brasilianische Dachdeckermarkt profitiert zudem von einer breiten installierten Basis, die regelmäßige Reparaturen oder Erneuerungen erfordert, was die Auswirkungen einer schwächeren privaten Baufinanzierung abmildert. Höhere Zinssätze verzögern weiterhin einige privat finanzierte Projekte, insbesondere im Wohnungsbau und bei gewerblichen Vorhaben außerhalb öffentlicher Programme. Produktlieferanten reagieren darauf, indem sie zertifizierte Wärmeleistung, Unterstützung für Installateure und lokale Distribution in den Vordergrund stellen, anstatt ausschließlich über den Preis zu konkurrieren. Die neuen Gebäudeeffizienzvorschriften schaffen zudem eine Chance für Anbieter von gedämmten, reflektierenden und anderen thermisch wirksamen Dachsystemen.
Wichtigste Erkenntnisse des Berichts
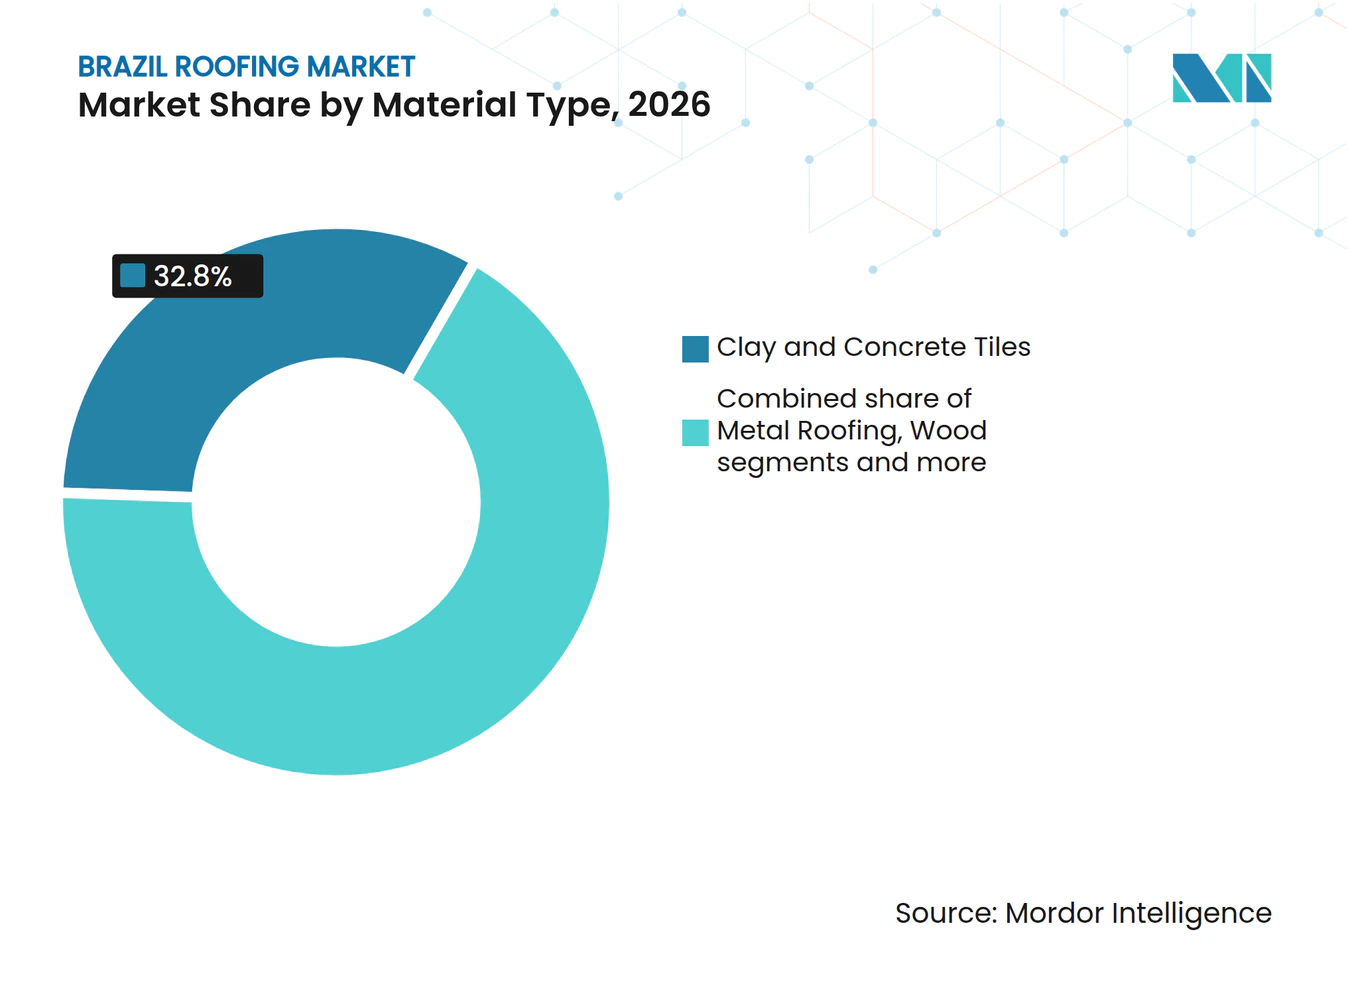
- Nach Materialtyp entfielen im Jahr 2026 32,8 % des Marktanteils des brasilianischen Dachdeckermarkts auf Ton- und Betonziegel, während Metalldächer bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen werden.
- Nach Bautyp entfielen im Jahr 2026 56,7 % des Marktanteils des brasilianischen Dachdeckermarkts auf Dacherneuerung und -ersatz, während Neubauten bis 2032 voraussichtlich mit einem CAGR von 5,45 % wachsen werden.
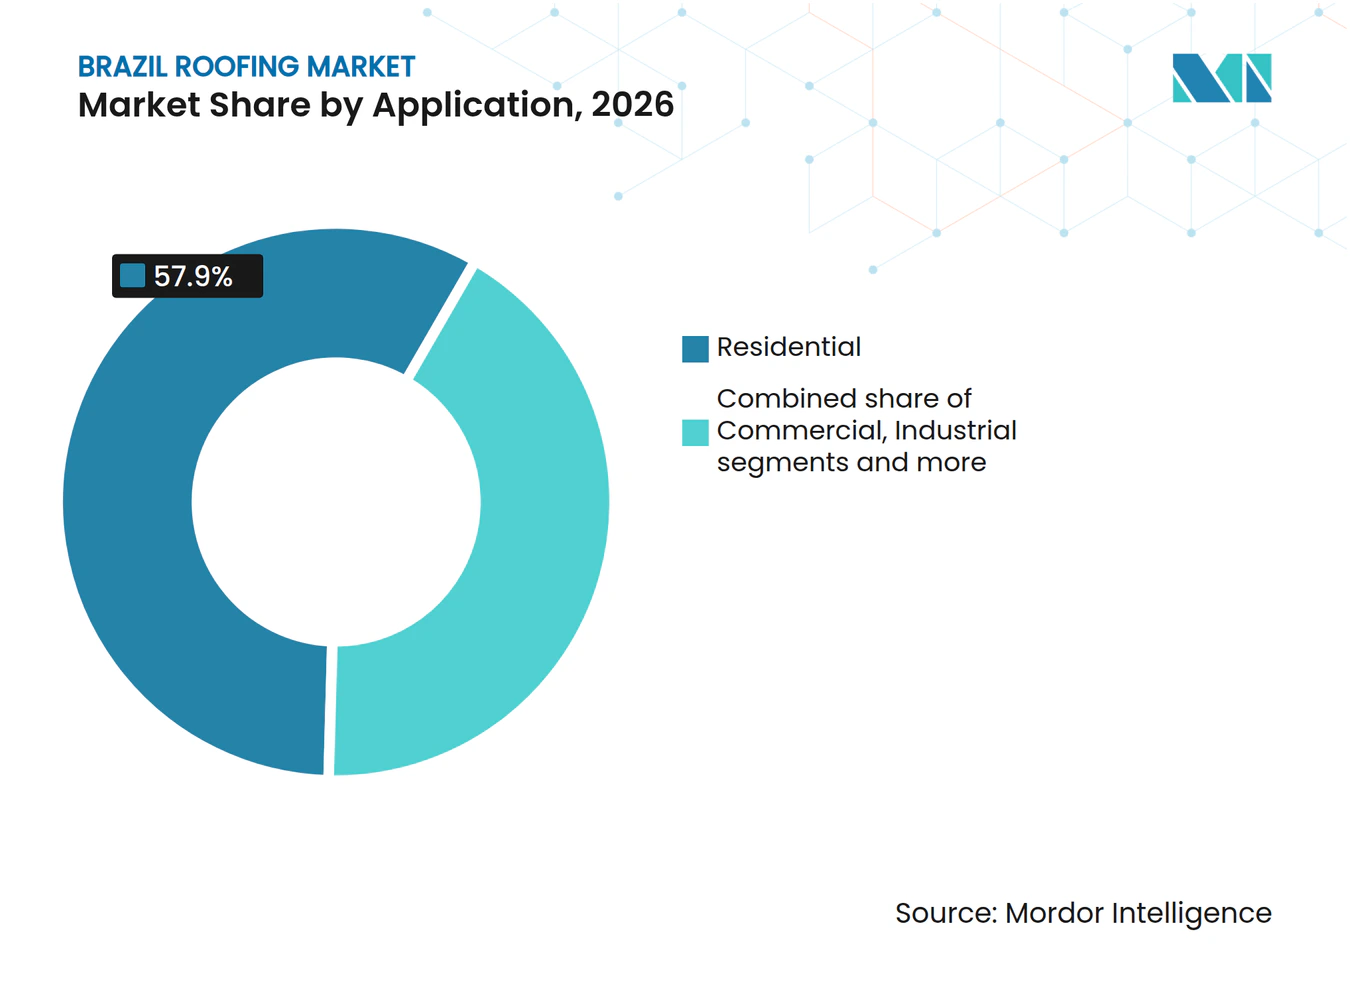
- Nach Anwendung entfielen im Jahr 2026 57,9 % des Marktvolumens des brasilianischen Dachdeckermarkts auf Wohngebäudedächer, während Industriedächer bis 2032 voraussichtlich mit einem CAGR von 5,98 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 61,2 % des Marktvolumens des brasilianischen Dachdeckermarkts auf das übrige Brasilien, während Salvador bis 2032 voraussichtlich mit einem CAGR von 6,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Minha Casa, Minha Vida und Novo PAC Wohnungsbau-Pipeline | +1.4% | National, mit Schwerpunkt im Inneren von São Paulo, im Nordosten und im Zentrum-Westen | Kurzfristig (≤ 2 Jahre) |
| Industrie-, Logistik- und Agrarwirtschaftsbau | +0.9% | São Paulo, Minas Gerais, der Korridor Zentrum-West Mato Grosso, Pará und Santa Catarina | Mittelfristig (2–4 Jahre) |
| Alternder Dachbestand und Nachfrage nach Dacherneuerung | +0.8% | National, insbesondere im Südosten und Süden | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienten und nachhaltigen Dachsystemen | +0.6% | Bundesgebäude national ab 2027, dann größere Gemeinden ab 2030 | Langfristig (≥ 4 Jahre) |
| Modulare und rollgeformte Dachsysteme für Installationsproduktivität | +0.5% | Industrie- und Logistikkorridore in São Paulo, Rio de Janeiro, Minas Gerais und Paraná | Mittelfristig (2–4 Jahre) |
| Kommunale Vorschriften für kühle Dächer und Hitzeresilienz | +0.4% | Salvador, Recife, Fortaleza, Belém und andere städtische Zentren im Nordosten und Norden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Minha Casa, Minha Vida und Novo PAC Wohnungsbau-Pipeline
Die staatlichen Wohnungsbauausgaben verschaffen dem brasilianischen Dachdeckermarkt eine stabilere Nachfragequelle als private Kredite allein. Die Associação Brasileira de Incorporadoras Imobiliárias meldete, dass im Jahr 2025 mehr als 680.000 Minha-Casa-Minha-Vida-Einheiten vertraglich vereinbart wurden. Standardprojektentwürfe der Caixa Econômica Federal unterstützen häufig den Einsatz von Faserzement und Tonziegeln in großen Wohnanlagen. Die zweite Stufe der Novo PAC Seleções leitete Mittel für weitere 110.000 Minha-Casa-Minha-Vida-Einheiten um und verlängert damit die sichtbare Neubau-Pipeline. Dies unterstützt Lieferanten, die verstreute Projekte mit zuverlässigen Materialien, technischer Dokumentation und Händlerabdeckung bedienen können[1].
Industrie-, Logistik- und Agrarwirtschaftsbau
Industrie-, Logistik- und Landwirtschaftsanlagen stützen weiterhin die Nachfrage nach Dachsystemen für große Spannweiten. Das Centro Brasileiro da Construção em Aço berichtete, dass 63 % der befragten Metallstrukturproduktion im Jahr 2025 auf Industrieprojekte entfiel, während der Bruttoumsatz gegenüber 2023 um 8,1 % stieg. Metalldächer eignen sich für diese Anlagen, da sie große Flächen schnell abdecken und mit Dämmung und Schutzbeschichtungen spezifiziert werden können. Rollgeformte Systeme helfen Auftragnehmern zudem, die Installationszeit zu verkürzen, wenn die Verfügbarkeit von Arbeitskräften begrenzt ist. Der brasilianische Dachdeckermarkt verfügt daher über eine Nachfrage außerhalb des hypothekenabhängigen Wohnzyklus, insbesondere entlang von Logistik- und Agrarverarbeitungskorridoren[2].
Alternder Dachbestand und Nachfrage nach Dacherneuerung
Ältere Wohn- und Gewerbegebäude machen Erneuerungsarbeiten zu einer dauerhaften Aktivitätsquelle. Ein Großteil des Gebäudebestands wurde in früheren Bauzyklen errichtet, und viele Dächer sind nun Hitzeeinwirkung, biologischem Bewuchs und physischem Verschleiß ausgesetzt. Eigentümer, die ältere Asbest-Zement- oder frühe Faserzementprodukte ersetzen, können zu beschichteten Metall- oder thermoakustischen Systemen mit verbesserter Wärmeleistung wechseln. Dieser Erneuerungszyklus trägt dazu bei, die Nachfrage aufrechtzuerhalten, wenn die Zahl der Neubaustarts im Wohnungsbau nachlässt. Lieferanten mit etablierten Auftragnehmerbeziehungen und lokalem Lagerbestand behalten einen Vorteil, da Installateure in kleineren Städten häufig das für ein Dacherneuerungsprojekt ausgewählte Material beeinflussen.
Kommunale Vorschriften für kühle Dächer und Hitzeresilienz
Das kommunale Interesse an Hitzeresilienz erhöht die Relevanz von Maßnahmen für kühle und reflektierende Dächer. Diese Maßnahmen sind in warmen städtischen Zentren wie Salvador, Recife, Fortaleza und Belém am relevantesten. Lokale Vorschriften können öffentliche Behörden und Entwickler dazu veranlassen, Dachreflexion und thermischen Komfort früher in der Projektplanung zu berücksichtigen. Die Stadtpolitik von Formosa zur Minderung städtischer Wärmeinseln aus dem Jahr 2026 erlaubt Maßnahmen für kühle und reflektierende Dächer in städtischen Projekten. Solche lokalen politischen Maßnahmen können die Nachfrage nach Produkten mit klaren Informationen zur Wärmeleistung schrittweise stärken.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zinssätze und Einschränkungen bei der Baufinanzierung | -1.0% | National, insbesondere bei privaten Wohn- und Gewerbeprojekten außerhalb staatlicher Programme | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Stahl-, Asphalt-, Polymer- und Beschichtungskosten | -0.7% | National für Stahl und Polymere, mit Asphaltexposition in straßengebundenen Versorgungskorridoren | Mittelfristig (2–4 Jahre) |
| Logistikkomplexität und Installateurfachkräftemangel | -0.5% | Innenstaaten, Nordosten und Norden | Mittelfristig (2–4 Jahre) |
| Fragmentiertes informelles Bauwesen und inkonsistente Spezifikationspraktiken | -0.4% | Kleinere Städte und stadtnahe Gebiete national | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zinssätze und Einschränkungen bei der Baufinanzierung
Hohe Kreditkosten begrenzen das Tempo privat finanzierter Bauvorhaben. Der Banco Central do Brasil hielt den Selic-Leitzins im Jahr 2026 nach einer Reihe von Erhöhungen ab September 2024 bei 15 %. Die Câmara Brasileira da Indústria da Construção senkte ihre Wachstumsprognose für den Bausektor 2025 auf 1,3 % und verwies auf schwächere Kreditbedingungen. Sie berichtete auch, dass die über das brasilianische Spar- und Darlehenssystem finanzierte Baufinanzierung von Januar bis August 2025 im Vergleich zum gleichen Zeitraum des Vorjahres um 53 % zurückging[3]. Öffentlicher Wohnungsbau, kurzfristige Dacherneuerungsarbeiten und Industrieprojekte mindern den Druck auf den brasilianischen Dachdeckermarkt teilweise, obwohl verzögerte private Projekte Aufträge weiterhin weniger planbar machen können.
Volatilität bei Stahl-, Asphalt-, Polymer- und Beschichtungskosten
Veränderungen bei den Rohstoffkosten beeinflussen die Margen und erschweren die Kalkulation großer Projektangebote. Das Departamento Nacional de Infraestrutura de Transportes verzeichnete von Januar bis November 2025 Rückgänge bei seinen Asphaltindizes, was Membranherstellern eine gewisse Entlastung verschaffte. Diese Entlastung kann vorübergehend sein, da die Asphaltkosten weiterhin an die allgemeinen Ölpreisbedingungen gekoppelt sind. Die Übernahme des verbleibenden Tuper-Anteils durch ArcelorMittal stärkte dessen Position von Rohstahl bis hin zu fertigen metallischen Dachprodukten. Kleinere Hersteller müssen Einkauf, Lagerbestand und Preisverpflichtungen sorgfältig steuern, wenn sie den brasilianischen Dachdeckermarkt bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Ton- und Betonziegel führen, während Metalldächer am schnellsten wachsenTon- und Betonziegel entfielen im Jahr 2026 auf 32,8 % des Marktanteils des brasilianischen Dachdeckermarkts. Sie bleiben im Wohnungsbau wichtig, da ihre Verwendung lokalen Designpräferenzen entspricht und Materialien weit verbreitet verfügbar sind. Wohnungsbauprogramm-Entwürfe unterstützen auch ihren Einsatz in vielen großen Entwicklungen. Regionale Ziegelhersteller verfügen über Vertriebsnetze, die ländliche Gebiete und Sekundärstädte zu zugänglichen Lieferkosten bedienen. Faserzement bleibt im Mainstream-Wohnungsbau relevant, da er Kosten- und Installationsanforderungen erfüllt. Diese Stärken halten traditionelle Materialien für Wohnprojekte im brasilianischen Dachdeckermarkt zentral.
Metalldächer werden bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen, dem höchsten Wert unter den Materialtypen. Industriehallen, Lagerhäuser und landwirtschaftliche Strukturen bevorzugen Metallsysteme, da sie große Spannweiten mit effizienter Installation abdecken. Asphaltschindeln bleiben auf Premiumhäuser und Ferienanlagen konzentriert. Bitumenmembranen bedienen weiterhin flache und flach geneigte Gewerbe- und Industriedächer. Einlagige Membranen, einschließlich thermoplastischer Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Systeme, gewinnen an Bedeutung, wo chemische Beständigkeit und längere Garantien wichtig sind. Gebäudeeffizienzanforderungen werden den Wert geprüfter thermischer und reflektierender Leistung bei allen Materialoptionen steigern.



Nach Bautyp:
Dacherneuerung und -ersatz führen, während Neubauten an Dynamik gewinnenDacherneuerung und -ersatz entfielen im Jahr 2026 auf 56,7 % des Umsatzanteils des brasilianischen Dachdeckermarkts. Dies spiegelt den großen vorhandenen Bestand an Häusern, Geschäften und Gewerbegebäuden wider, die Wartung oder einen vollständigen Dachaustausch benötigen. Es bietet auch eine stabilere Nachfragebasis, wenn hypothekenfinanzierter Bau nachlässt. Erneuerungsprojekte können einen Wechsel zu beschichteten Metall-, gedämmten oder thermoakustischen Produkten fördern. Viele Eigentümer streben bei diesen Arbeiten eine längere Lebensdauer und bessere Wärmeleistung an. Der Wert des brasilianischen Dachdeckermarkts für Dacherneuerungen wird daher sowohl durch Wartungsbedarf als auch durch Produktverbesserungen gestützt.
Neubauten werden bis 2032 voraussichtlich mit einem CAGR von 5,45 % wachsen. Öffentlicher Wohnungsbau, Lagerentwicklung und Agrarverarbeitungsanlagen unterstützen dieses Wachstum. Der Baumix unterscheidet sich je nach Projekt, da Häuser häufig Ziegel und Faserzement verwenden, während Industrieanlagen in der Regel Metallsysteme bevorzugen. Neue Gebäude werden auch eher thermische Kriterien in der Spezifikationsphase einbeziehen. Kreditbedingungen bleiben eine Einschränkung für private Wohn- und Gewerbeprojekte. Reformierte Wohnungsbaufinanzierungsregeln könnten eine spätere Verbesserung der Neubaunachfrage unterstützen, wenn die Finanzierung zugänglicher wird.
Nach Anwendung:
Wohngebäudenachfrage liefert Volumen, während Industriedächer schneller expandierenWohngebäudedächer hielten im Jahr 2026 57,9 % des Umsatzanteils des brasilianischen Dachdeckermarkts. Brasiliens große städtische Wohnungsbasis stützt die Nachfrage sowohl aus Neubauten als auch aus Erneuerungsarbeiten. Ton- und Betonziegel sowie Faserzementprodukte bleiben verbreitet, da sie Installateuren vertraut und für Käufer mit mittlerem und niedrigerem Einkommen zugänglich sind. Öffentliche Wohnungsbauaktivitäten fügen mehreren Regionen regelmäßiges Projektvolumen hinzu. Gewerbeprojekte schaffen Nachfrage nach Membranen und städtischen Metalldachsystemen. Wohngebäudeaktivitäten liefern daher das größte Volumen im brasilianischen Dachdeckermarkt.
Industriedächer werden bis 2032 voraussichtlich mit einem CAGR von 5,98 % wachsen. Lagerhäuser, Kühlhäuser, Getreideverarbeitung und andere große Anlagen erfordern eine breite Dachabdeckung und benötigen häufig Dämmung. Metallsysteme eignen sich für diese Anforderungen und können schnell über große Spannweiten installiert werden. Institutionelle Gebäude werden ebenfalls eine stärkere Energieleistungsdokumentation benötigen, sobald die bundesstaatlichen Anforderungen in Kraft treten. Gewerbe- und Industriekäufer priorisieren eher dokumentierte Garantien und thermische Spezifikationen. Dies erhöht die Bedeutung von technischem Vertriebssupport und qualifizierten Installationsnetzwerken.

Geografische Analyse
Das übrige Brasilien entfiel im Jahr 2026 auf 61,2 % des Umsatzanteils des brasilianischen Dachdeckermarkts. Die Region umfasst viele Binnenwohnungsmärkte, in denen öffentliche Programme und Händlernetzwerke die Materialnachfrage prägen. Sie umfasst auch den landwirtschaftlichen Korridor im Zentrum-Westen, wo Investitionen in Getreide, Biokraftstoffe und Verarbeitung große überdachte Strukturen erfordern. Der südliche Industriegürtel fügt Nachfrage aus Fertigungs- und Logistikstandorten hinzu. Diese Gebiete bevorzugen Lieferanten, die Fracht, Lagerbestand und Installateurbetrieb über große Entfernungen hinweg verwalten können.
Salvador wird bis 2032 voraussichtlich mit einem CAGR von 6,12 % wachsen. Sein Wachstum spiegelt den Infrastrukturbedarf, die Logistikaktivität rund um den Hafen von Salvador und die Industriebasis rund um Camaçari wider. Nordöstliche Städte sehen sich auch einer höheren Nachfrage nach hitzeresilienten Baumaßnahmen gegenüber. Das lokale politische Interesse an kühlen Dächern und Gründächern kann die Aufmerksamkeit für Wärmeleistung erhöhen. Dies schafft eine Öffnung für reflektierende Beschichtungen, gedämmte Paneele und andere Systeme mit klaren technischen Daten.
São Paulo bleibt der größte einzelne Stadtmarkt in absolutem Wert, da er dichte Gewerbeimmobilien, Logistikaktivitäten und einen älteren Gebäudebestand kombiniert. Seine Größe unterstützt stetige Erneuerungsarbeiten sowie die Nachfrage aus neuen Industrie- und Vertriebsanlagen. Die Logistiknachfrage in Rio de Janeiro ist weniger unmittelbar als in São Paulo und den landwirtschaftlichen Innenstaaten. Marktteilnehmer müssen daher Produktmix und Händlerunterstützung an lokale Projektbedingungen anpassen. Der brasilianische Dachdeckermarkt profitiert von dieser geografischen Vielfalt, da Wohnungsbau, Logistik, Landwirtschaft und Erneuerungsarbeiten nicht im gleichen Zyklus verlaufen.
Wettbewerbslandschaft
Marktkonzentration
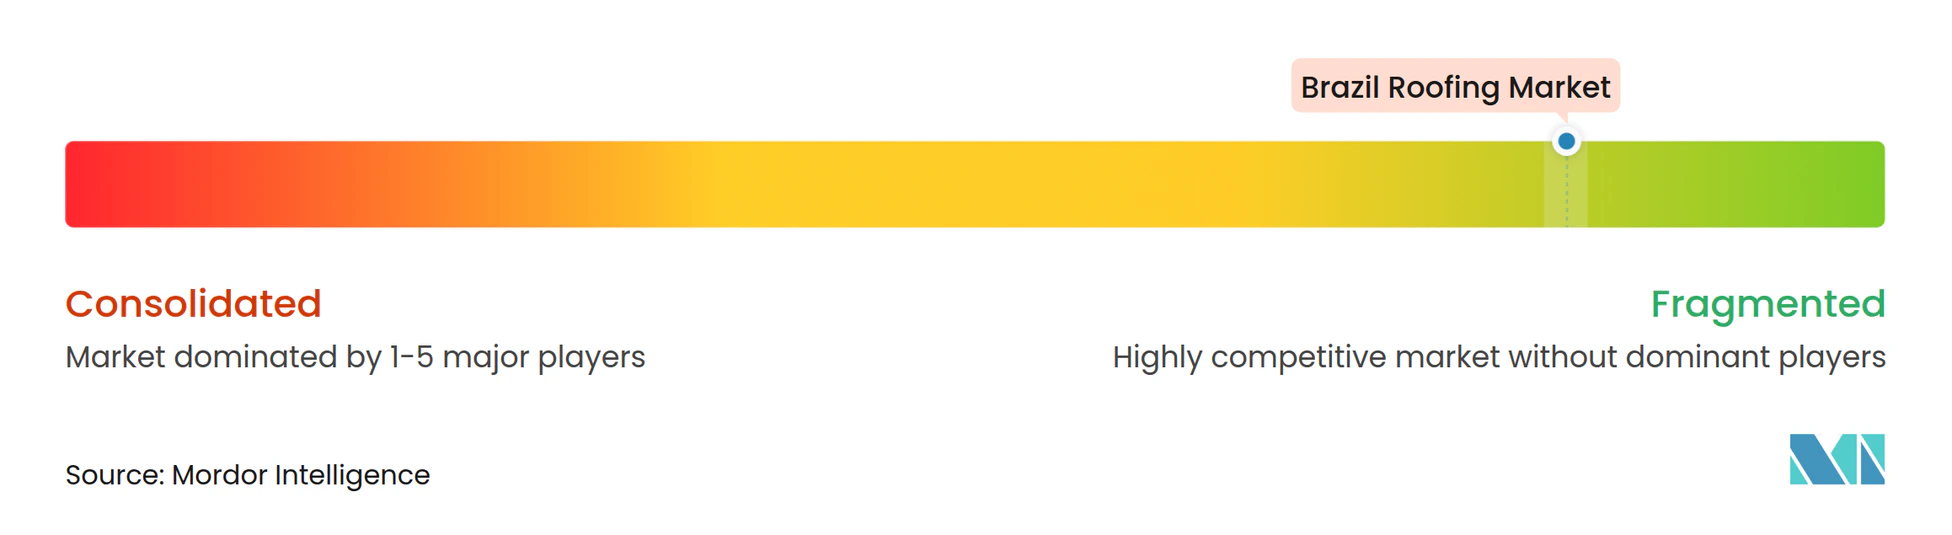
Der brasilianische Dachdeckermarkt ist über Faserzement-, Tonziegel-, Metall-, Membran- und gedämmte Plattenanbieter fragmentiert. Kein einzelner Hersteller kontrolliert einen dominanten Anteil. Der Wettbewerb wird häufig vor dem Kauf entschieden, wenn Architekten, Ingenieure, Auftragnehmer und Entwickler die Spezifikation auswählen. Produktzertifizierung, technische Dokumentation und Installateursupport können daher ebenso wichtig sein wie der Preis. Inländische Lieferanten haben einen Vorteil, wo lokale Distribution und Auftragnehmervertrautheit die Materialwahl prägen.
Eternit bleibt im Faserzementdachbereich wichtig und meldete im zweiten Quartal 2026 ein Umsatzwachstum im Dachbereich von 23,6 % im Jahresvergleich. Das Unternehmen stellte Ende 2025 auch seine Betonziegellinie ein, um sich auf industrialisierten Bau und Faserzemendsysteme zu konzentrieren. ArcelorMittal schloss 2025 die vollständige Übernahme von Tuper ab und brachte metallische Dachziegel, verzinkte Profile und Rohrprodukte näher an eine integrierte Stahllieferkette. Dieser Schritt stärkt seine Fähigkeit, Rohstoffe und Fertigprodukte zu koordinieren. Diese Maßnahmen zeigen, dass Portfoliofokus und vertikale Koordination wichtige Wettbewerbsstrategien sind.
Die Wettbewerbschance ist am stärksten, wo Käufer zertifizierte thermoakustische oder energieeffiziente Dachsysteme benötigen. Hersteller, die Produkte für die Gebäudeeffizienzanforderungen ab 2027 vorbereiten, können Zugang zu besser spezifizierten Projekten erhalten. Auftragnehmer und Händler werden weiterhin wichtig sein, da die lokale Installationsqualität die Systemleistung beeinflusst. Größere Unternehmen können technische Vertriebsressourcen und breitere Produktportfolios nutzen, um komplexe Industrieaufträge zu bedienen. Kleinere Unternehmen können durch lokalen Service, schnellere Lieferung und Spezialistenwissen konkurrieren.
Marktführer der brasilianischen Dachdeckerbranche
-
Eternit
-
Saint-Gobain Brasilit
-
Grupo R. Casagrande / Perkus
-
Tuper
-
Viapol
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Dachdeckermarkt Unternehmen in diesem Bericht
- Eternit
- Saint-Gobain Brasilit
- Grupo R. Casagrande / Perkus
- Tuper
- Viapol
- Dânica
- Marko Sistemas Metálicos
- ArcelorMittal Perfilor
- Imbralit
- Grupo Multilit
- Roofway
- Kingspan Group
- Sika AG
- Carlisle Construction Materials
- Johns Manville
- Owens Corning
- Etex
- Votorantim Cimentos
- Ciser
- Metalfrio Solutions
- Vedacit
Neueste Industrielle Entwicklungen in Brasilianischer Dachdeckermarkt
- August 2026: ArcelorMittal Brasil kündigte eine Investition in ein Kaltwalzwerk und eine kontinuierliche Beschichtungslinie in seiner Tubarão-Einheit in Serra, Espírito Santo, an. Die Anlage wird jährlich 560.000 Tonnen metallisch beschichteten Stahl verarbeiten und die Versorgung der Dachtochtergesellschaften Tuper, Dânica und Perfilor stärken. Der Bau beginnt 2026, der Betrieb ist für die erste Hälfte des Jahres 2030 geplant.
- Juli 2026: Soprema Brasil brachte die Sopraguard-Ethylen-Propylen-Dien-Monomer-Membran in 3 Varianten auf den Markt: One, Geo und Stick, für brasilianische Flachdach- und Gründachanwendungen. Ihr Betriebsbereich liegt zwischen minus 45 °C und 130 °C, und ihre flammenfreie Installation eignet sich für Logistikhallen- und Landwirtschaftsdachprojekte.
- Juni 2026: Eternit S.A. verlegte seinen Hauptsitz von Faria Lima nach Hortolândia, São Paulo, und gab kumulierte Produktionslinienumrüstungen in Höhe von 5,2 Millionen USD für Stahlrahmen- und Holzrahmen-Industriebausysteme bekannt. Das Segment verzeichnete im zweiten Quartal 2026 ein Nettoumsatzwachstum von 50,3 % im Jahresvergleich, was den Wandel des Unternehmens von eigenständigen Ziegeln hin zu Gebäudehüllensystemlösungen zeigt.
Berichtsumfang des brasilianischen Dachdeckermarkts
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldächer |
| Bitumen-/modifizierte Bitumenmembranen |
| Einlagige Membranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dacherneuerung und -ersatz |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionelle Gebäude |
| Sonstige |
| São Paulo |
| Rio de Janeiro |
| Salvador |
| Übriges Brasilien |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldächer | |
| Bitumen-/modifizierte Bitumenmembranen | |
| Einlagige Membranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dacherneuerung und -ersatz | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Industrie | |
| Institutionelle Gebäude | |
| Sonstige | |
| Nach Stadt | São Paulo |
| Rio de Janeiro | |
| Salvador | |
| Übriges Brasilien |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des brasilianischen Dachdeckermarkts?
Der Wert des brasilianischen Dachdeckermarkts wird voraussichtlich von 3,94 Milliarden USD im Jahr 2026 auf 5,24 Milliarden USD bis 2032 bei einem CAGR von 4,88 % steigen.
Welches Dachmaterial führt die Nachfrage in Brasilien an?
Ton- und Betonziegel führen mit einem Anteil von 32,8 % im Jahr 2026, gestützt durch Wohngebäudenachfrage und Wohnungsbauprogramm-Spezifikationen.
Welches Dachsegment wächst in Brasilien am schnellsten?
Metalldächer sind das am schnellsten wachsende Materialsegment mit einem prognostizierten CAGR von 5,89 % bis 2032. Ihr Einsatz wird durch Lager-, Industrie- und Agrarprojekte unterstützt.
Warum ist Dacherneuerung in Brasilien wichtig?
Dacherneuerung und -ersatz hielten im Jahr 2026 einen Anteil von 56,7 %, da ältere Häuser und Gewerbegebäude laufende Wartung und Modernisierungen benötigen. Diese Arbeiten können auch einen Wechsel zu thermisch verbesserten Materialien fördern.
Was treibt die Nachfrage nach Industriedächern in Brasilien an?
Lagerhäuser, Agrarverarbeitung, Kühlhäuser und Logistikanlagen unterstützen das Wachstum von Industriedächern bei einem prognostizierten CAGR von 5,98 % bis 2032. Diese Projekte erfordern häufig große Spannweiten, Dämmung und dokumentierte Systemleistung.
Wie wirken sich Energieeffizienzvorschriften auf die Dachdeckernachfrage in Brasilien aus?
Verbindliche Gebäudeeffizienzanforderungen ab 2027 steigern die Nachfrage nach Dachsystemen mit dokumentierter Wärmeleistung. Der Rahmen begünstigt Lieferanten, die geprüfte Daten für reflektierende und gedämmte Systeme bereitstellen können.
Wie wirken sich Energieeffizienzvorschriften auf die Dachdeckernachfrage in Brasilien aus?
Verbindliche Gebäudeeffizienzanforderungen ab 2027 steigern die Nachfrage nach Dachsystemen mit dokumentierter Wärmeleistung. Der Rahmen begünstigt Lieferanten, die geprüfte Daten für reflektierende und gedämmte Systeme bereitstellen können.