
Taille et part du marché brésilien de la toiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
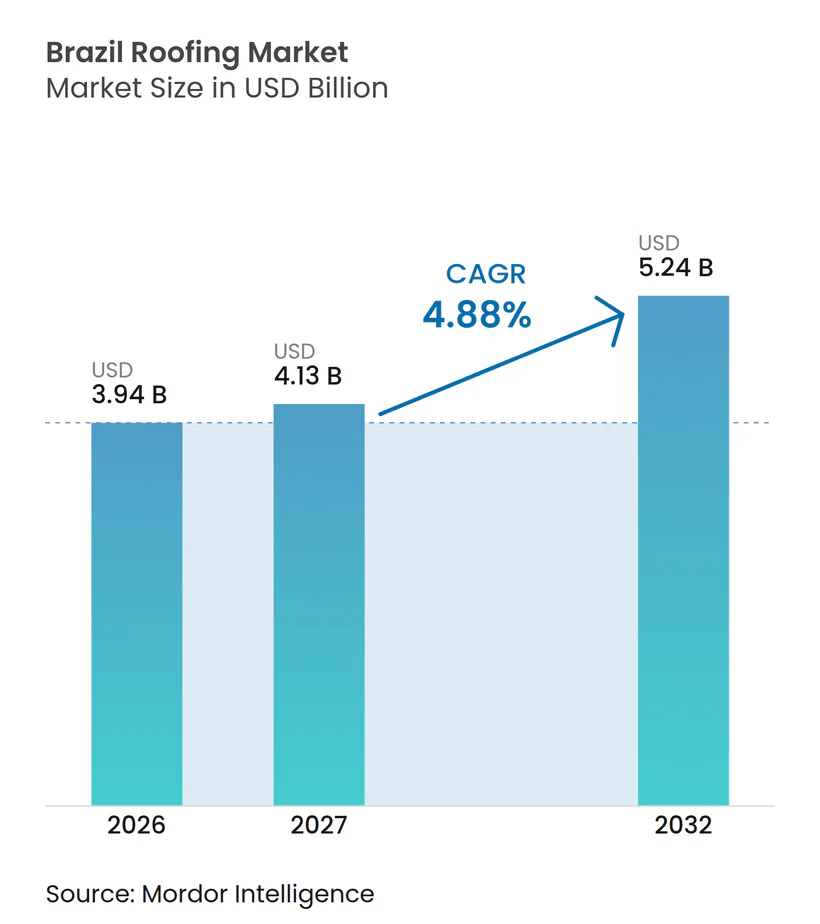
| Taille du marché de l'année de base (2026) | 3.94 Milliards de dollars |
| Taille du Marché (2027) | 4.13 Milliards de dollars |
| Taille du Marché (2032) | 5.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.88 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien de la toiture par Mordor Intelligence
La taille du marché brésilien de la toiture devrait passer de 3,94 milliards USD en 2026 à 4,13 milliards USD en 2027 et atteindre 5,24 milliards USD d'ici 2032, à un CAGR de 4,88 % sur la période 2027-2032.
La demande est soutenue par l'activité de logement public, les besoins de remplacement des bâtiments anciens et les nouvelles installations logistiques et agricoles. Le marché brésilien de la toiture bénéficie également d'une large base installée nécessitant des réparations ou des remplacements périodiques, ce qui atténue l'effet d'un financement de la construction privée plus faible. La hausse des taux d'intérêt continue de retarder certains projets financés par le secteur privé, notamment dans le logement et le commerce en dehors des programmes publics. Les fournisseurs de produits réagissent en mettant l'accent sur la performance thermique certifiée, le soutien aux installateurs et la distribution locale, plutôt qu'en se concurrençant uniquement sur le prix. Les nouvelles règles d'efficacité des bâtiments créent également une opportunité pour les fournisseurs de systèmes de toiture isolés, réfléchissants et thermiquement performants.
Principaux enseignements du rapport
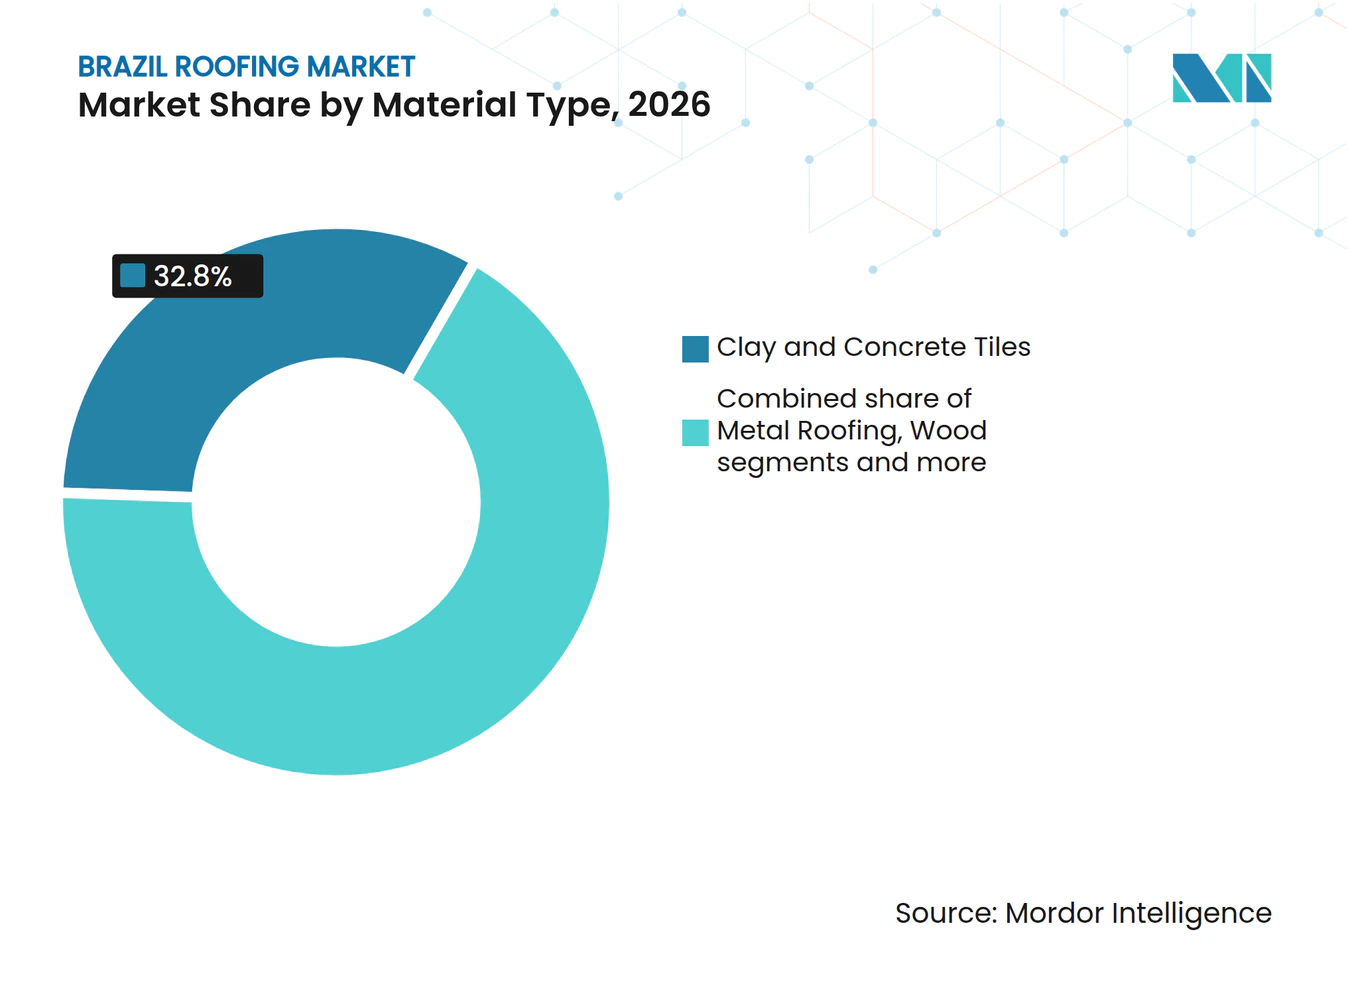
- Par type de matériau, les tuiles en argile et en béton représentaient 32,8 % de la part du marché brésilien de la toiture en 2026, tandis que la toiture métallique devrait progresser à un CAGR de 5,89 % jusqu'en 2032.
- Par type de construction, la réfection et le remplacement de toiture représentaient 56,7 % de la part du marché brésilien de la toiture en 2026, tandis que la nouvelle construction devrait progresser à un CAGR de 5,45 % jusqu'en 2032.
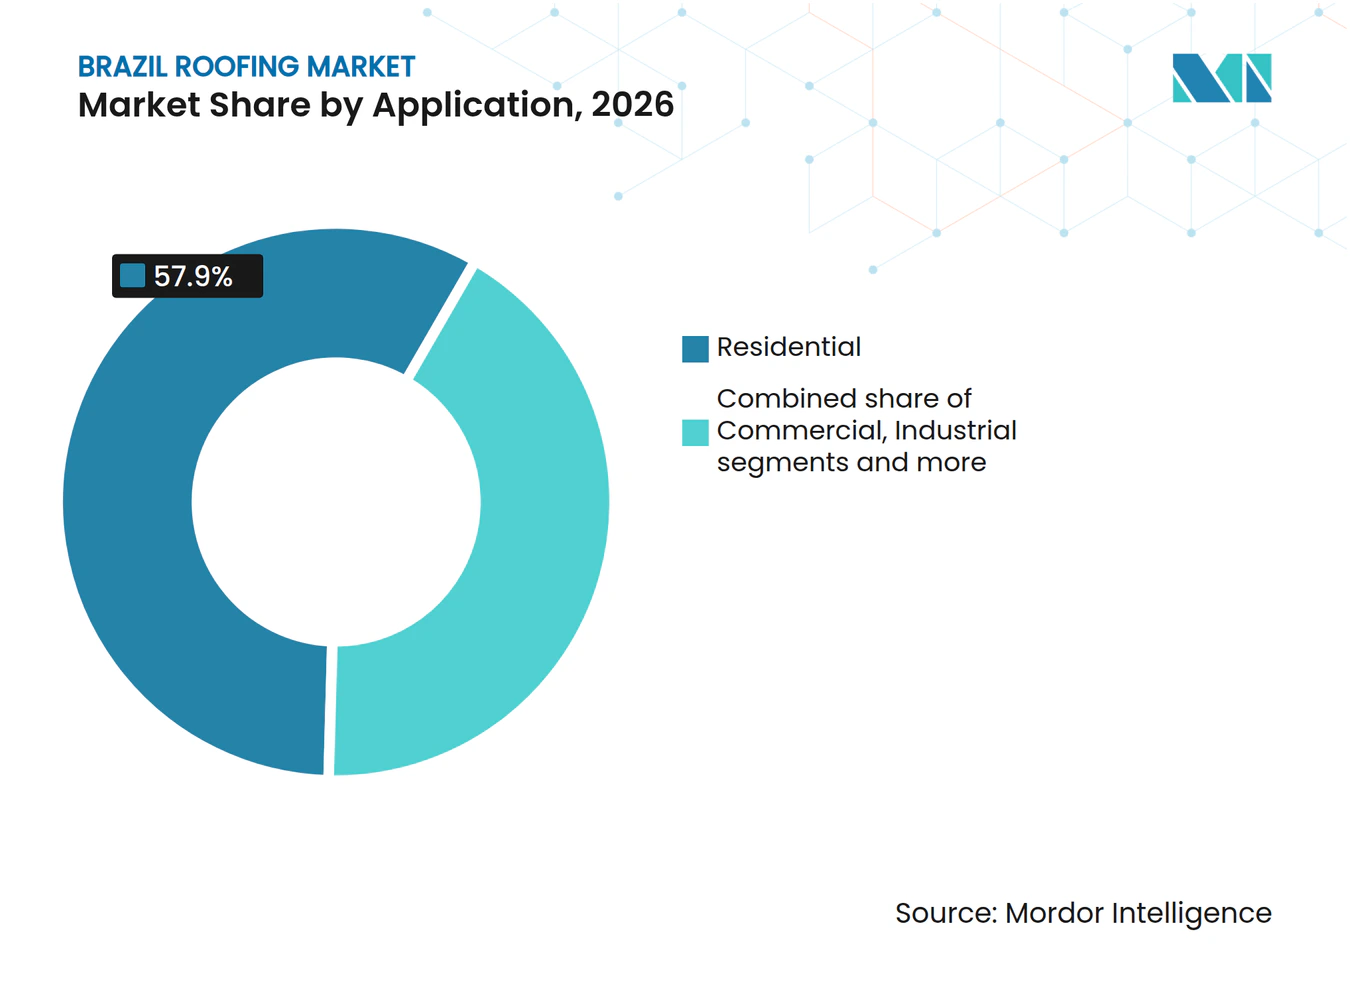
- Par application, la toiture résidentielle représentait 57,9 % de la taille du marché brésilien de la toiture en 2026, tandis que la toiture industrielle devrait progresser à un CAGR de 5,98 % jusqu'en 2032.
- Par zone géographique, le reste du Brésil représentait 61,2 % de la taille du marché brésilien de la toiture en 2026, tandis que Salvador devrait progresser à un CAGR de 6,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pipeline de logements Minha Casa, Minha Vida et Novo PAC | +1.4% | National, avec concentration dans l'intérieur de São Paulo, le Nordeste et le Centre-Ouest | Court terme (≤ 2 ans) |
| Construction industrielle, logistique et agroalimentaire | +0.9% | São Paulo, Minas Gerais, le corridor Centre-Ouest du Mato Grosso, Pará et Santa Catarina | Moyen terme (2-4 ans) |
| Vieillissement du parc de toitures et demande de réfection | +0.8% | National, notamment le Sud-Est et le Sud | Moyen terme (2-4 ans) |
| Demande de toitures économes en énergie et durables | +0.6% | Bâtiments fédéraux à l'échelle nationale à partir de 2027, puis grandes municipalités à partir de 2030 | Long terme (≥ 4 ans) |
| Toiture modulaire et profilée à froid pour la productivité d'installation | +0.5% | Corridors industriels et logistiques de São Paulo, Rio de Janeiro, Minas Gerais et Paraná | Moyen terme (2-4 ans) |
| Spécifications municipales de toiture fraîche et de résilience thermique | +0.4% | Salvador, Recife, Fortaleza, Belém et autres centres urbains du Nordeste et du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de logements Minha Casa, Minha Vida et Novo PAC
Les dépenses fédérales en matière de logement offrent au marché brésilien de la toiture une source de demande plus stable que le seul crédit privé. L'Associação Brasileira de Incorporadoras Imobiliárias a indiqué que plus de 680 000 unités Minha Casa, Minha Vida ont été contractualisées en 2025. Les conceptions de projets standard utilisées par la Caixa Econômica Federal soutiennent couramment l'utilisation de fibrociment et de tuiles en argile dans les grands ensembles de logements. La deuxième étape des Novo PAC Seleções a orienté les financements vers 110 000 unités Minha Casa, Minha Vida supplémentaires, prolongeant ainsi le pipeline visible de nouvelles constructions. Cela soutient les fournisseurs capables de servir des projets dispersés avec des matériaux fiables, une documentation technique et une couverture de distribution[1].
Construction industrielle, logistique et agroalimentaire
Les installations industrielles, logistiques et agricoles continuent de soutenir la demande de systèmes de toiture à grande portée. Le Centre Brésilien de la Construction en Acier a indiqué que 63 % de la production de structures métalliques enquêtée en 2025 était destinée à des projets industriels, tandis que le chiffre d'affaires brut a progressé de 8,1 % par rapport à 2023. Les toitures métalliques conviennent à ces installations car elles couvrent de grandes surfaces rapidement et peuvent être spécifiées avec isolation et revêtements protecteurs. Les systèmes profilés à froid aident également les entrepreneurs à réduire le temps d'installation lorsque la disponibilité de la main-d'œuvre est limitée. Le marché brésilien de la toiture bénéficie ainsi d'une demande indépendante du cycle résidentiel lié aux prêts hypothécaires, notamment le long des corridors logistiques et de transformation agricole[2].
Vieillissement du parc de toitures et demande de réfection
Les bâtiments résidentiels et commerciaux anciens font des travaux de remplacement une source d'activité durable. Une grande partie du parc immobilier a été installée lors de cycles de construction antérieurs, et de nombreuses toitures sont désormais exposées à la chaleur, à la prolifération biologique et à l'usure physique. Les propriétaires remplaçant d'anciens produits en amiante-ciment ou en fibrociment de première génération peuvent opter pour des systèmes métalliques revêtus ou thermoacoustiques offrant de meilleures performances thermiques. Ce cycle de remplacement contribue à maintenir la demande lorsque les mises en chantier de nouveaux logements fléchissent. Les fournisseurs entretenant des relations établies avec les entrepreneurs et disposant de stocks locaux conservent un avantage, car les installateurs des petites villes influencent souvent le choix du matériau pour un projet de réfection de toiture.
Spécifications municipales de toiture fraîche et de résilience thermique
L'attention des municipalités à la résilience thermique accroît la pertinence des mesures de toiture fraîche et de toiture réfléchissante. Ces mesures sont les plus pertinentes dans les centres urbains chauds tels que Salvador, Recife, Fortaleza et Belém. Les réglementations locales peuvent inciter les autorités publiques et les promoteurs à prendre en compte la réflectivité des toitures et le confort thermique dès la phase de conception des projets. La politique de 2026 de Formosa en matière d'atténuation des îlots de chaleur urbains autorise les mesures de toiture fraîche et de toiture réfléchissante dans les projets urbains. De telles actions politiques locales peuvent progressivement renforcer la demande de produits disposant d'informations claires sur leurs performances thermiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Taux d'intérêt élevés et contraintes de financement de la construction | -1.0% | National, notamment les projets résidentiels et commerciaux privés en dehors des programmes gouvernementaux | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier, de l'asphalte, des polymères et des revêtements | -0.7% | National pour l'acier et les polymères, avec une exposition à l'asphalte dans les corridors d'approvisionnement liés aux routes | Moyen terme (2-4 ans) |
| Complexité logistique et pénurie d'installateurs | -0.5% | États de l'intérieur, Nordeste et Nord | Moyen terme (2-4 ans) |
| Construction informelle fragmentée et pratiques de spécification incohérentes | -0.4% | Petites villes et zones périurbaines à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux d'intérêt élevés et contraintes de financement de la construction
Les coûts d'emprunt élevés limitent le rythme de la construction financée par le secteur privé. La Banco Central do Brasil a maintenu le taux directeur Selic à 15 % en 2026, après une série de hausses débutées en septembre 2024. La Câmara Brasileira da Indústria da Construção a réduit sa projection de croissance de la construction pour 2025 à 1,3 %, invoquant des conditions de crédit plus difficiles. Elle a également indiqué que le financement de la construction via le système brésilien d'épargne et de prêt a reculé de 53 % de janvier à août 2025 par rapport à la même période de l'année précédente[3]. Le logement public, les travaux de réfection à cycle court et les projets industriels réduisent en partie la pression sur le marché brésilien de la toiture, bien que les projets privés retardés puissent rendre les commandes moins prévisibles.
Volatilité des coûts de l'acier, de l'asphalte, des polymères et des revêtements
Les variations des coûts des matières premières affectent les marges et compliquent la gestion des devis pour les grands projets. Le Département National des Infrastructures de Transport a enregistré des baisses de ses indices d'asphalte de janvier à novembre 2025, offrant un certain répit aux producteurs de membranes. Ce répit peut être temporaire, car les coûts de l'asphalte restent liés aux conditions générales du prix du pétrole. L'acquisition par ArcelorMittal de la participation restante dans Tuper a renforcé sa position, de l'acier brut aux produits de toiture métallique finis. Les fabricants de plus petite taille doivent gérer soigneusement leurs achats, leurs stocks et leurs engagements de prix lorsqu'ils servent le marché brésilien de la toiture.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les tuiles en argile et en béton dominent tandis que la toiture métallique connaît la croissance la plus rapideLes tuiles en argile et en béton représentaient 32,8 % de la part du marché brésilien de la toiture en 2026. Elles restent importantes dans la construction résidentielle car leur utilisation correspond aux préférences de conception locales et les matériaux sont largement disponibles. Les conceptions des programmes de logement soutiennent également leur utilisation dans de nombreux grands ensembles. Les producteurs régionaux de tuiles disposent de réseaux de distribution desservant les zones rurales et les villes secondaires à des coûts de livraison accessibles. Le fibrociment reste pertinent dans le logement courant car il répond aux besoins en termes de coût et d'installation. Ces atouts maintiennent les matériaux traditionnels au cœur de la valeur du marché brésilien de la toiture pour les projets résidentiels.
La toiture métallique devrait progresser à un CAGR de 5,89 % jusqu'en 2032, le taux le plus élevé parmi les types de matériaux. Les hangars industriels, les entrepôts et les structures agricoles privilégient les systèmes métalliques car ils couvrent de grandes portées avec une installation efficace. Les bardeaux d'asphalte restent concentrés dans les maisons haut de gamme et les complexes touristiques. Les membranes bitumineuses continuent de servir les toitures commerciales et industrielles plates et à faible pente. Les membranes monocouches, notamment les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle, gagnent du terrain là où la résistance chimique et les garanties prolongées sont importantes. Les exigences d'efficacité des bâtiments augmenteront la valeur des performances thermiques et réfléchissantes testées pour tous les types de matériaux.



Par type de construction :
la réfection et le remplacement de toiture dominent tandis que la nouvelle construction prend de l'élanLa réfection et le remplacement de toiture représentaient 56,7 % de la part des ventes du marché brésilien de la toiture en 2026. Cela reflète le large parc existant de maisons, de commerces et de bâtiments commerciaux nécessitant une maintenance ou un remplacement complet de la toiture. Cela fournit également une base de demande plus stable lorsque la construction financée par prêt hypothécaire ralentit. Les projets de remplacement peuvent encourager une transition vers des produits métalliques revêtus, isolés ou thermoacoustiques. De nombreux propriétaires recherchent une durée de vie plus longue et de meilleures performances thermiques lors de ces travaux. La valeur du marché brésilien de la toiture pour la réfection est donc soutenue par les besoins de maintenance ainsi que par les mises à niveau de produits.
La nouvelle construction devrait progresser à un CAGR de 5,45 % jusqu'en 2032. Le logement public, le développement d'entrepôts et les installations de transformation agricole soutiennent cette croissance. La composition de la construction diffère selon les projets, car les maisons utilisent souvent des tuiles et du fibrociment tandis que les installations industrielles privilégient généralement les systèmes métalliques. Les nouveaux bâtiments sont également plus susceptibles d'intégrer des critères thermiques dès la phase de spécification. Les conditions de crédit restent une contrainte pour les projets résidentiels privés et commerciaux. La réforme des règles de financement du logement pourrait soutenir une amélioration ultérieure de la demande de nouvelles constructions si le financement devient plus accessible.
Par application :
la demande résidentielle fournit le volume tandis que la toiture industrielle se développe plus rapidementLa toiture résidentielle représentait 57,9 % de la part des ventes du marché brésilien de la toiture en 2026. La large base de logements urbains du Brésil soutient la demande provenant à la fois des nouvelles maisons et des travaux de remplacement. Les tuiles en argile et en béton et les produits en fibrociment restent courants car ils sont familiers aux installateurs et accessibles aux acheteurs à revenus moyens et modestes. L'activité de logement public ajoute un volume régulier de projets dans plusieurs régions. Les projets commerciaux créent une demande de membranes et de systèmes de toiture métallique urbains. L'activité résidentielle constitue donc la plus grande base de volume dans le marché brésilien de la toiture.
La toiture industrielle devrait progresser à un CAGR de 5,98 % jusqu'en 2032. Les entrepôts, le stockage frigorifique, la transformation des céréales et autres grandes installations nécessitent une large couverture de toiture et ont souvent besoin d'isolation. Les systèmes métalliques sont adaptés à ces exigences et peuvent être installés rapidement sur de grandes portées. Les bâtiments institutionnels auront également besoin d'une documentation plus solide sur les performances énergétiques une fois que les exigences fédérales entreront en vigueur. Les acheteurs commerciaux et industriels sont plus susceptibles de donner la priorité aux garanties documentées et aux spécifications thermiques. Cela renforce l'importance du soutien technique à la vente et des réseaux d'installation qualifiés.

Analyse géographique
Le reste du Brésil représentait 61,2 % de la part des ventes du marché de la toiture au Brésil en 2026. La région comprend de nombreux marchés de logements intérieurs où les programmes publics et les réseaux de distribution façonnent la demande de matériaux. Elle comprend également le corridor agricole du Centre-Ouest, où les investissements dans les céréales, les biocarburants et la transformation nécessitent de grandes structures couvertes. La ceinture industrielle du Sud ajoute une demande provenant des sites de fabrication et de logistique. Ces zones favorisent les fournisseurs capables de gérer le fret, les stocks et l'accès aux installateurs sur de longues distances.
Salvador devrait progresser à un CAGR de 6,12 % jusqu'en 2032. Sa croissance reflète les besoins en infrastructures, l'activité logistique autour du Port de Salvador et la base industrielle autour de Camaçari. Les villes du Nordeste font également face à une demande accrue de mesures de construction résistantes à la chaleur. L'intérêt des politiques locales pour les toitures fraîches et les toitures végétalisées peut accroître l'attention portée aux performances thermiques. Cela crée une ouverture pour les revêtements réfléchissants, les panneaux isolés et autres systèmes disposant de données techniques claires.
São Paulo reste le plus grand marché individuel en valeur absolue car elle combine une propriété commerciale dense, une activité logistique et un parc immobilier ancien. Sa taille soutient des travaux de remplacement réguliers ainsi que la demande de nouvelles installations industrielles et de distribution. La demande logistique de Rio de Janeiro est moins immédiate qu'à São Paulo et dans les États agricoles de l'intérieur. Les acteurs du marché doivent donc adapter leur gamme de produits et leur soutien aux distributeurs aux conditions locales des projets. Le marché brésilien de la toiture bénéficie de cette diversité géographique car le logement, la logistique, l'agriculture et les travaux de remplacement n'évoluent pas selon le même cycle.
Paysage concurrentiel
Concentration du Marché
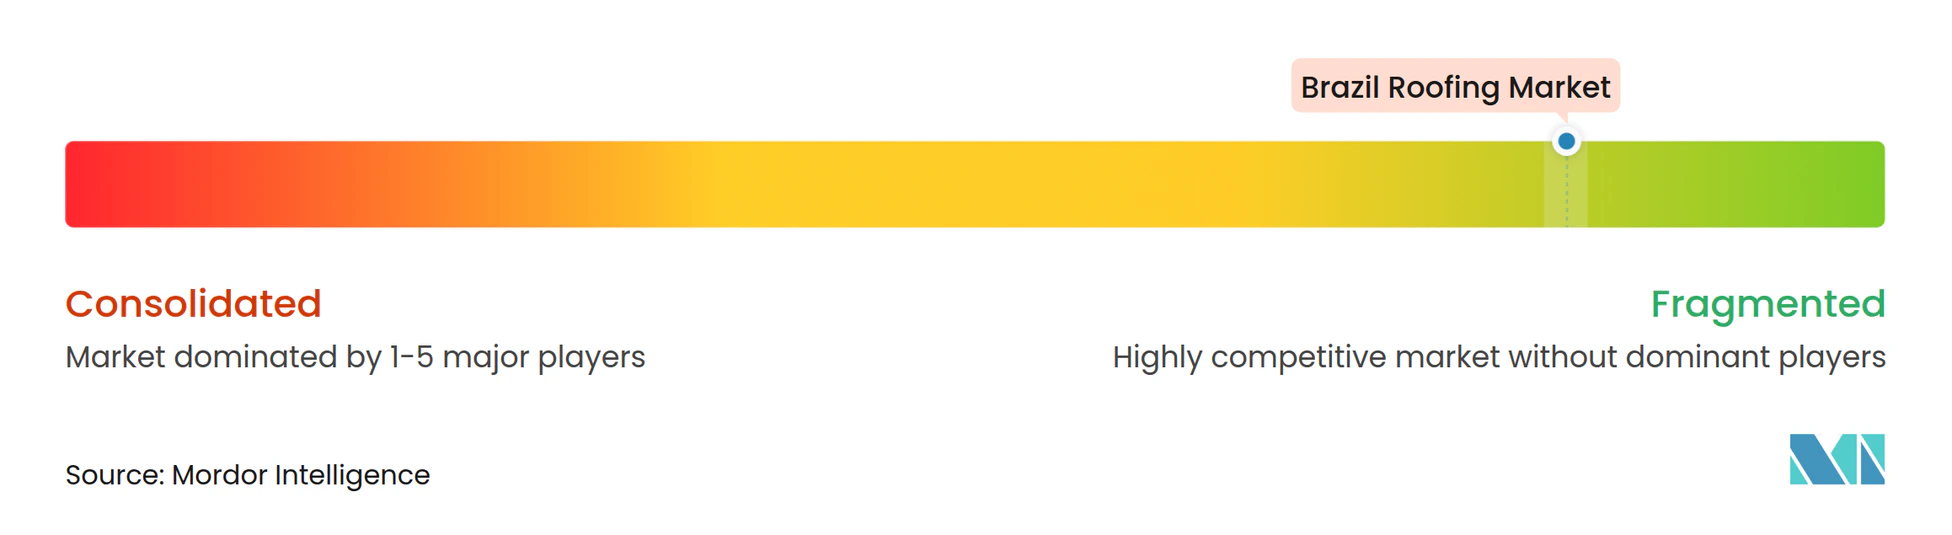
Le marché brésilien de la toiture est fragmenté entre les fournisseurs de fibrociment, de tuiles en argile, de métal, de membranes et de panneaux isolés. Aucun fabricant ne contrôle une part dominante. La concurrence se joue souvent avant l'achat, lorsque les architectes, ingénieurs, entrepreneurs et promoteurs sélectionnent la spécification. La certification des produits, la documentation technique et le soutien aux installateurs peuvent donc être aussi importants que le prix. Les fournisseurs nationaux ont un avantage là où la distribution locale et la familiarité des entrepreneurs influencent le choix des matériaux.
Eternit reste important dans la toiture en fibrociment et a enregistré une croissance de son chiffre d'affaires de toiture de 23,6 % en glissement annuel au deuxième trimestre 2026. La société a également abandonné sa gamme de tuiles en béton fin 2025 pour se concentrer sur la construction industrialisée et les systèmes en fibrociment. ArcelorMittal a finalisé la pleine propriété de Tuper en 2025, rapprochant les tuiles de toiture métalliques, les profilés galvanisés et les produits tubulaires d'une chaîne d'approvisionnement en acier intégrée. Cette démarche renforce sa capacité à coordonner les matières premières et les produits finis. Ces actions montrent que la focalisation sur le portefeuille et la coordination verticale sont des stratégies concurrentielles importantes.
L'opportunité concurrentielle est la plus forte là où les acheteurs ont besoin de systèmes de toiture thermoacoustiques ou économes en énergie certifiés. Les fabricants qui préparent leurs produits pour les exigences d'efficacité des bâtiments de 2027 peuvent accéder à des projets mieux spécifiés. Les entrepreneurs et les distributeurs resteront importants car la qualité d'installation locale affecte les performances du système. Les grandes entreprises peuvent utiliser des ressources de vente technique et des portefeuilles de produits plus larges pour servir des chantiers industriels complexes. Les petites entreprises peuvent se démarquer par le service local, des délais de livraison plus courts et une expertise spécialisée.
Leaders du secteur de la toiture au Brésil
-
Eternit
-
Saint-Gobain Brasilit
-
Grupo R. Casagrande / Perkus
-
Tuper
-
Viapol
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien de la toiture Entreprises couvertes dans ce rapport
- Eternit
- Saint-Gobain Brasilit
- Grupo R. Casagrande / Perkus
- Tuper
- Viapol
- Dânica
- Marko Sistemas Metálicos
- ArcelorMittal Perfilor
- Imbralit
- Grupo Multilit
- Roofway
- Kingspan Group
- Sika AG
- Carlisle Construction Materials
- Johns Manville
- Owens Corning
- Etex
- Votorantim Cimentos
- Ciser
- Metalfrio Solutions
- Vedacit
Développements industriels récents dans Marché brésilien de la toiture
- Août 2026 : ArcelorMittal Brasil a annoncé un investissement dans un laminoir à froid et une ligne de revêtement en continu à son unité de Tubarão à Serra, Espírito Santo. L'installation traitera 560 000 tonnes d'acier à revêtement métallique par an et renforcera l'approvisionnement des filiales de toiture Tuper, Dânica et Perfilor. La construction débute en 2026, avec une mise en service prévue pour le premier semestre 2030.
- Juillet 2026 : Soprema Brasil a lancé la membrane en éthylène propylène diène monomère Sopraguard en 3 variantes : One, Geo et Stick, pour les applications de toiture plate et de toiture végétalisée au Brésil. Sa plage de fonctionnement est de moins 45 °C à 130 °C, et son installation sans flamme est adaptée aux projets de toiture de hangars logistiques et agricoles.
- Juin 2026 : Eternit S.A. a déplacé son siège social de Faria Lima à Hortolândia, São Paulo, et a divulgué 5,2 millions USD de conversions cumulées de lignes de production pour des systèmes de construction industrialisée à ossature acier et à ossature bois. Le segment a enregistré une croissance de 50,3 % de son chiffre d'affaires net en glissement annuel au deuxième trimestre 2026, illustrant la transition de la société des tuiles autonomes vers des solutions de systèmes d'enveloppe de bâtiment.
Périmètre du rapport sur le marché brésilien de la toiture
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement de toiture |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| São Paulo |
| Rio de Janeiro |
| Salvador |
| Reste du Brésil |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement de toiture | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par ville | São Paulo |
| Rio de Janeiro | |
| Salvador | |
| Reste du Brésil |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché brésilien de la toiture ?
La valeur du marché brésilien de la toiture devrait passer de 3,94 milliards USD en 2026 à 5,24 milliards USD d'ici 2032, à un CAGR de 4,88 %.
Quel matériau de toiture domine la demande au Brésil ?
Les tuiles en argile et en béton dominent avec une part de 32,8 % en 2026, soutenues par la demande résidentielle et les spécifications des programmes de logement.
Quel segment de toiture connaît la croissance la plus rapide au Brésil ?
La toiture métallique est le segment de matériaux à la croissance la plus rapide, avec un CAGR projeté de 5,89 % jusqu'en 2032. Son utilisation est soutenue par les projets d'entrepôts, industriels et agricoles.
Pourquoi la réfection de toiture est-elle importante au Brésil ?
La réfection et le remplacement de toiture représentaient une part de 56,7 % en 2026, car les maisons anciennes et les bâtiments commerciaux nécessitent une maintenance et des mises à niveau continues. Ces travaux peuvent également encourager une transition vers des matériaux thermiquement améliorés.
Qu'est-ce qui stimule la demande de toiture industrielle au Brésil ?
Les entrepôts, la transformation agricole, le stockage frigorifique et les installations logistiques soutiennent la croissance de la toiture industrielle à un CAGR projeté de 5,98 % jusqu'en 2032. Ces projets nécessitent souvent de grandes portées, une isolation et des performances de système documentées.
Comment les règles d'efficacité énergétique affectent-elles la demande de toiture au Brésil ?
Les exigences obligatoires d'efficacité des bâtiments à partir de 2027 augmentent la demande de systèmes de toiture avec des performances thermiques documentées. Le cadre favorise les fournisseurs capables de fournir des données testées pour les systèmes réfléchissants et isolés.
Comment les règles d'efficacité énergétique affectent-elles la demande de toiture au Brésil ?
Les exigences obligatoires d'efficacité des bâtiments à partir de 2027 augmentent la demande de systèmes de toiture avec des performances thermiques documentées. Le cadre favorise les fournisseurs capables de fournir des données testées pour les systèmes réfléchissants et isolés.