
Tamanho e Participação do Mercado de Logística Reversa do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
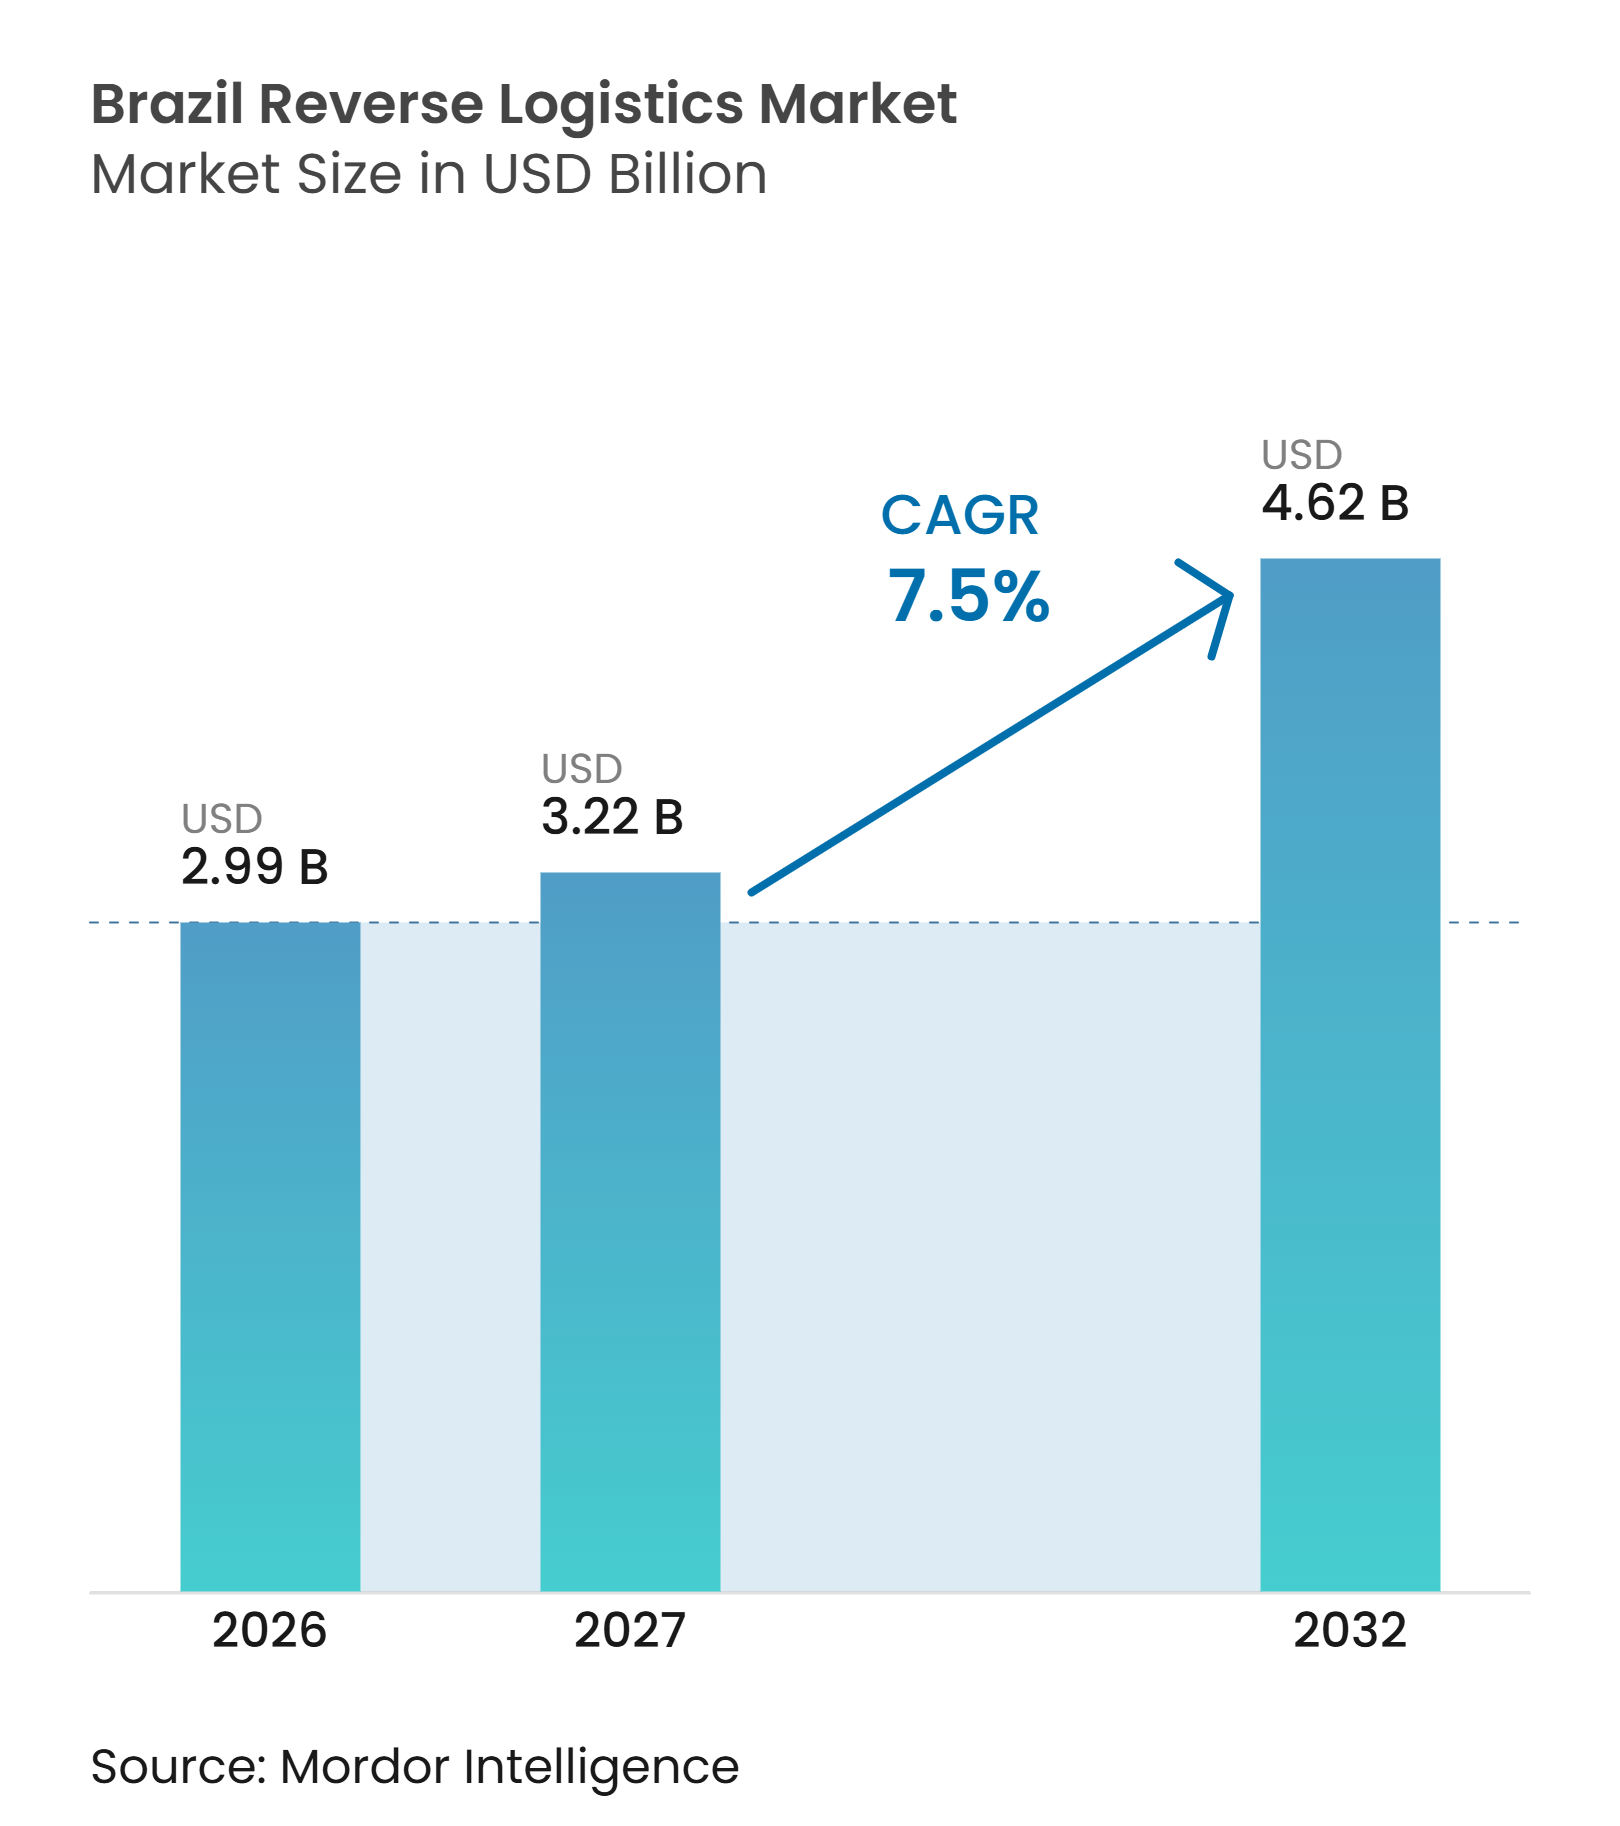
| Tamanho do mercado no ano base (2026) | 2.99 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Reversa do Brasil por Mordor Intelligence
O tamanho do mercado de logística reversa do Brasil é avaliado em 2,99 bilhões de USD em 2026 e estima-se que cresça de 3,22 bilhões de USD em 2027 para atingir 4,62 bilhões de USD até 2032, a um CAGR de 7,50% durante o período de previsão de 2027 a 2032.
O mercado de logística reversa do Brasil está sendo moldado por uma transição da simples coleta de devoluções para serviços que recuperam valor por meio de classificação, reparo, revenda, reciclagem e descarte controlado. As regras federais de embalagem estão tornando a rastreabilidade física e os destinos verificados de materiais elementos centrais na seleção de fornecedores, especialmente para grandes empresas de bens de consumo. Isso está aumentando a demanda por operadores que possam combinar cobertura de coleta com controles de armazém e relatórios em conformidade. Investimentos em redes de coleta e entrega, sistemas de armazém e otimização de rotas estão melhorando a economia das devoluções nos principais corredores, ao mesmo tempo em que ampliam o acesso em cidades regionais. O mercado de logística reversa do Brasil, portanto, oferece oportunidades para prestadores que consigam gerenciar tanto o custo da coleta quanto a documentação necessária para comprovar os resultados de recuperação.
Principais Conclusões do Relatório
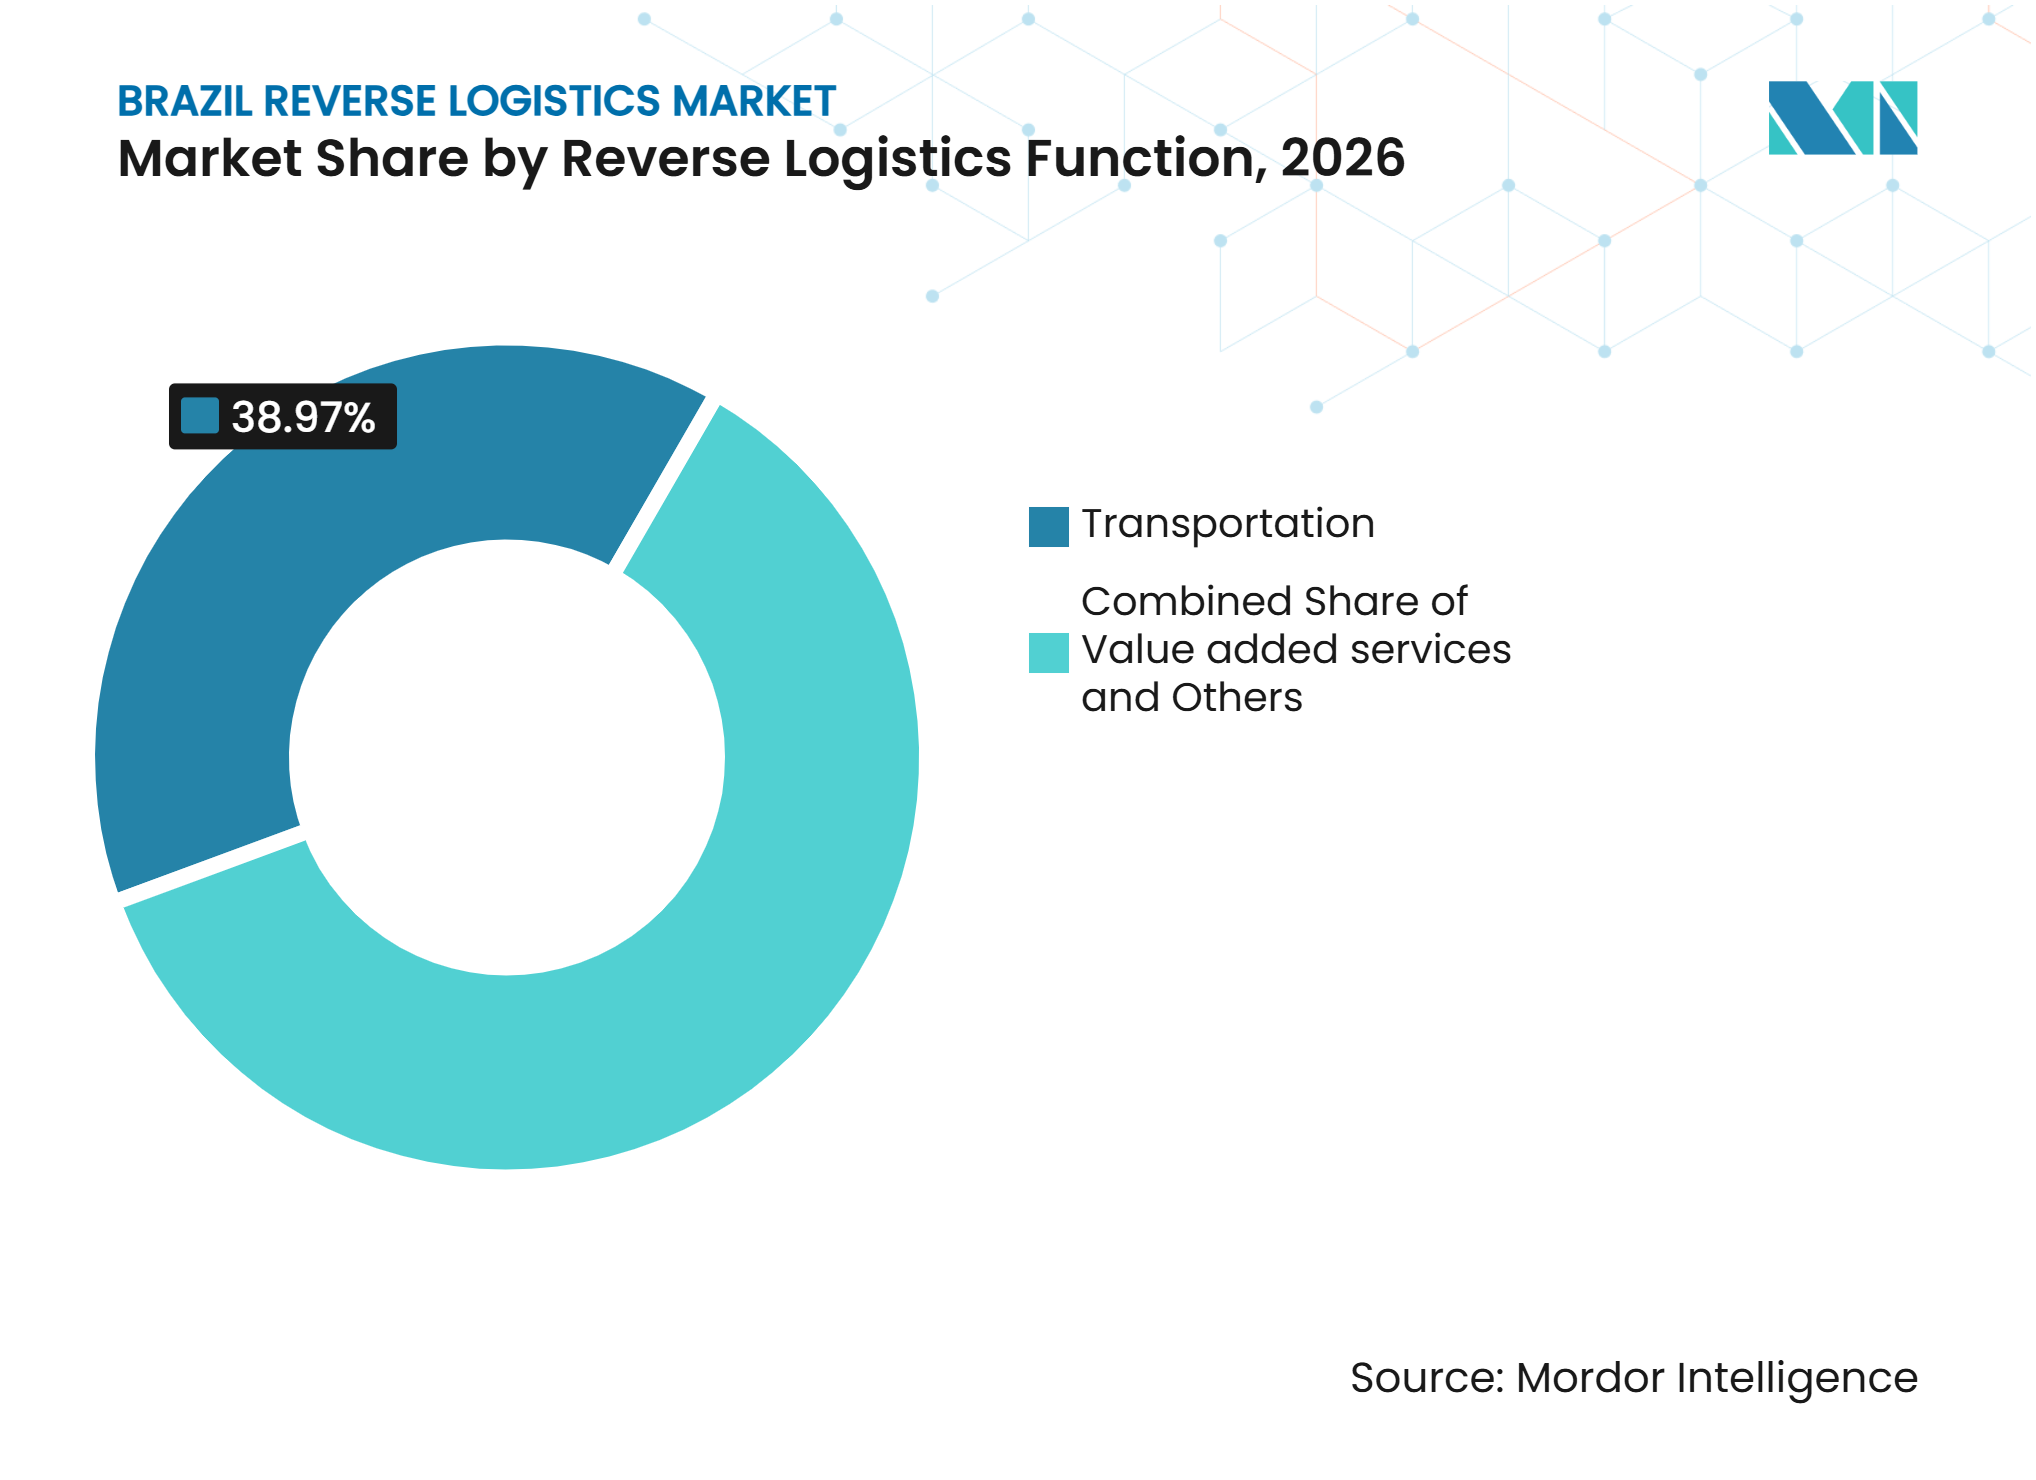
- Por função de logística reversa, o transporte representa 38,97% da participação do mercado de logística reversa do Brasil em 2026, enquanto a armazenagem tem previsão de registrar um CAGR de 9,76% até 2032.
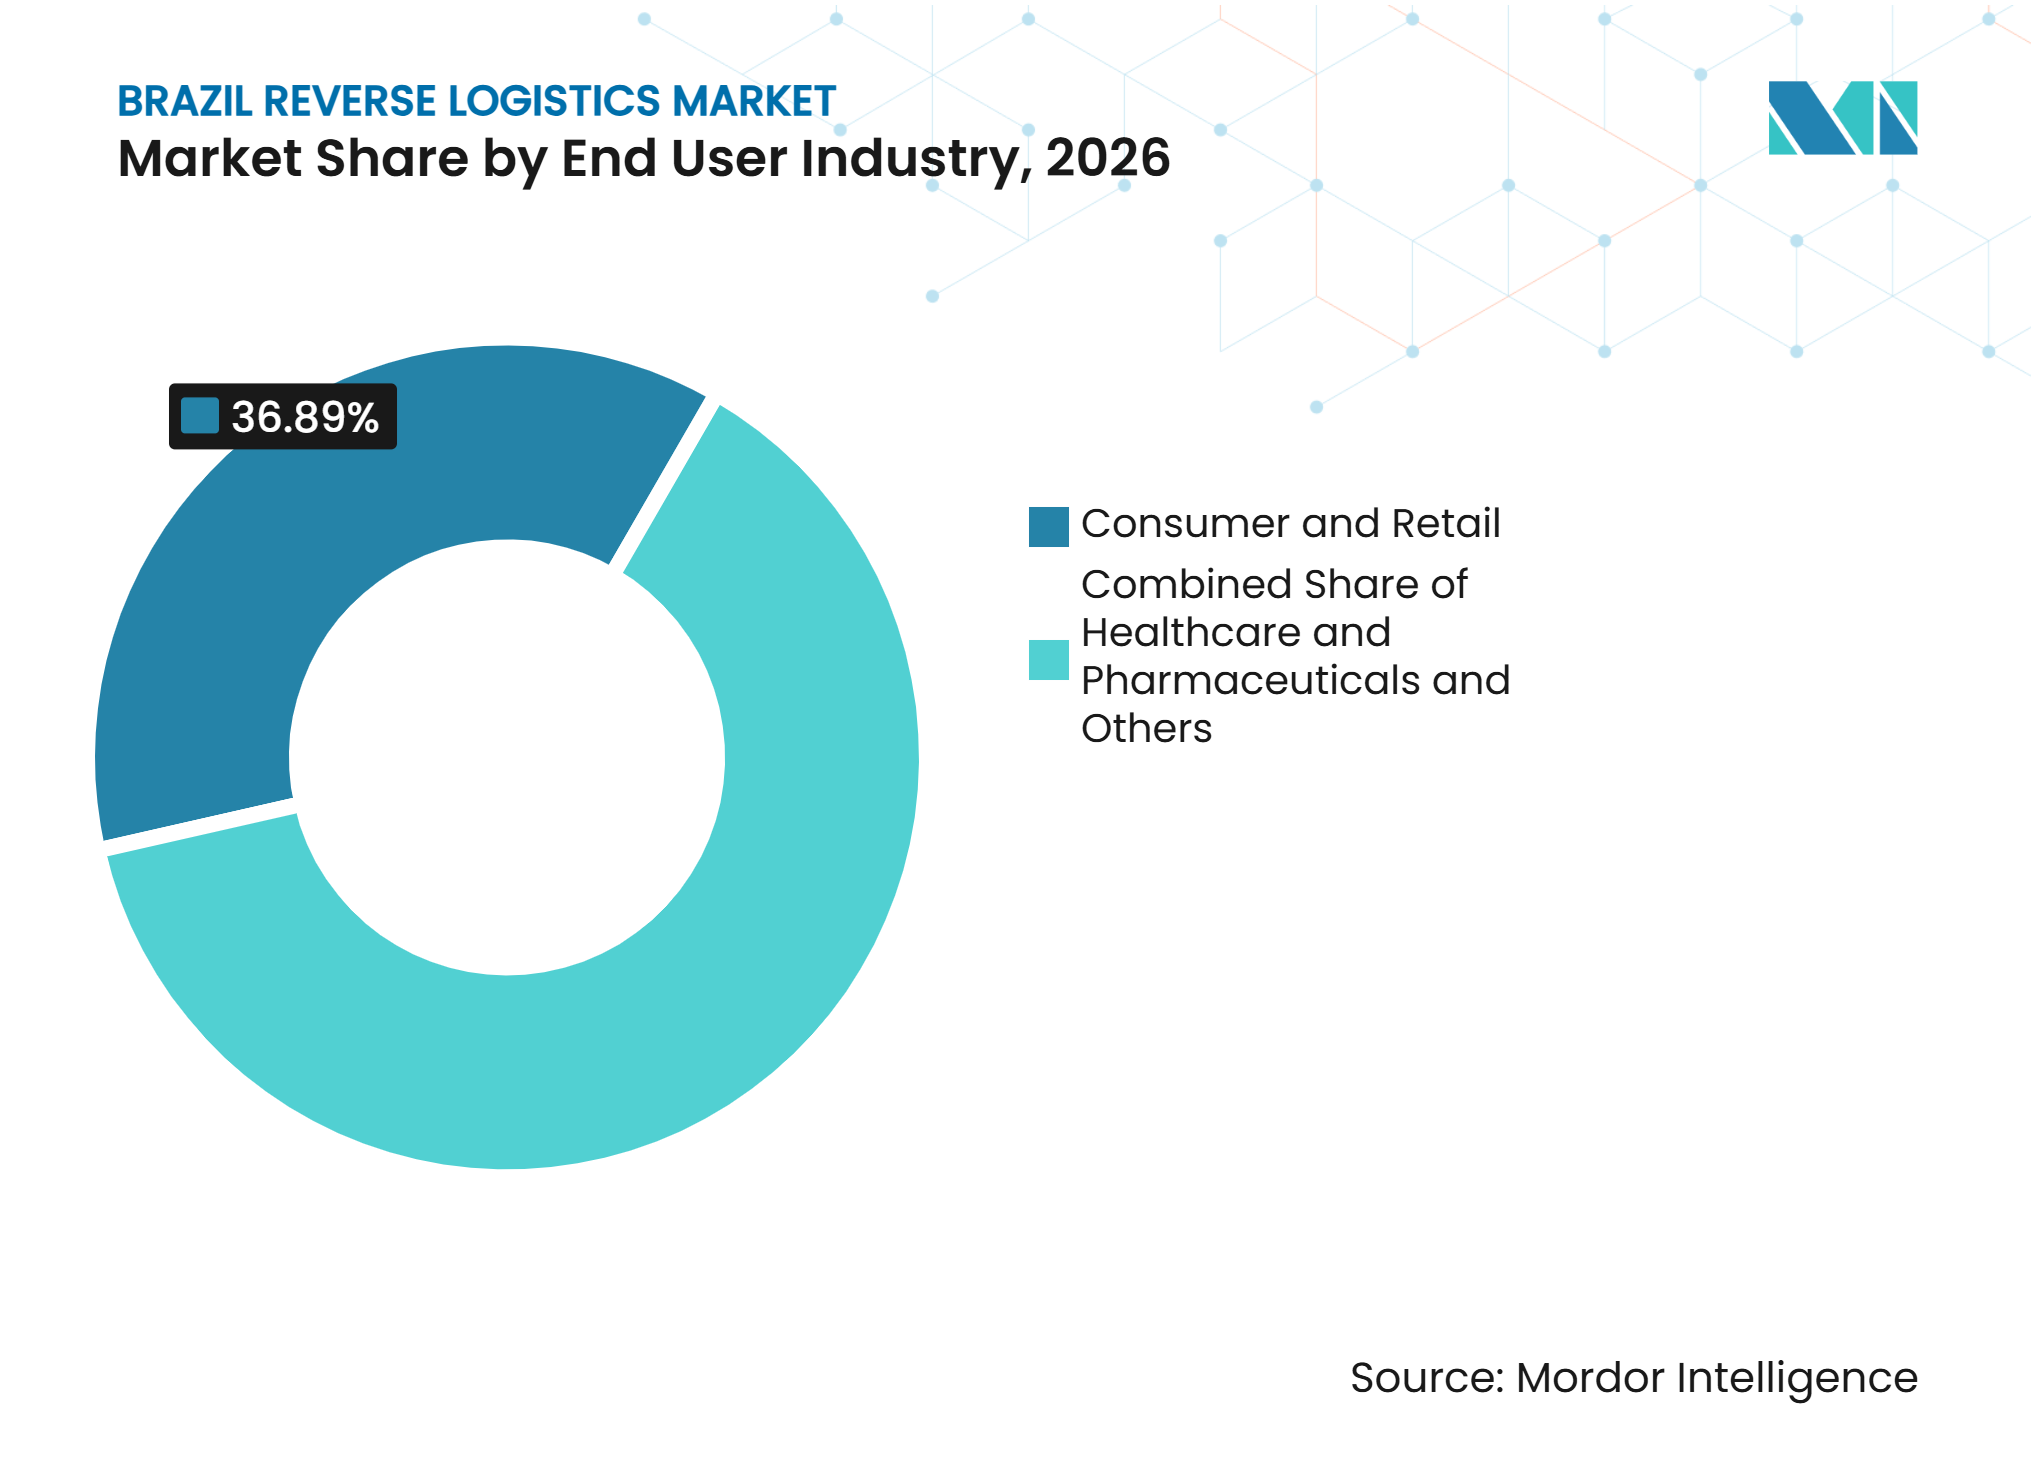
- Por setor de usuário final, consumo e varejo representa 36,89% da participação do mercado de logística reversa do Brasil em 2026, enquanto saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 10,92% até 2032.
- Por geografia, o Sudeste do Brasil representa 42,17% da participação do mercado de logística reversa do Brasil em 2026, enquanto o Nordeste do Brasil tem previsão de registrar um CAGR de 8,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Devoluções no Comércio Eletrônico Elevando a Demanda por Serviços de Logística Reversa | +2.0% | Nacional, maior densidade no Sudeste e Sul | Curto prazo (≤ 2 anos) |
| Regras de Responsabilidade do Produtor Fortalecendo os Requisitos de Logística de Recuperação | +1.5% | Nacional, maior carga de conformidade em São Paulo e estados de grande volume | Médio prazo (2-4 anos) |
| Créditos de Reciclagem Apoiando Atividades Verificadas de Fluxo Reverso | +0.8% | Nacional, com expansão para o Nordeste para redes de catadores elegíveis ao CERE | Médio prazo (2-4 anos) |
| Crescimento do Recomércio Aumentando a Logística de Recondicionamento e Revenda | +1.0% | Sudeste e Sul principalmente, emergente no Nordeste | Médio prazo (2-4 anos) |
| Redes PUDO Melhorando a Economia de Coleta de Devoluções | +0.9% | Nacional, com ganhos iniciais em São Paulo, Paraná, Pernambuco e Ceará | Curto prazo (≤ 2 anos) |
| Digitalização do SINIR Fortalecendo a Rastreabilidade do Fluxo Reverso | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Devoluções no Comércio Eletrônico Elevando a Demanda por Serviços de Logística Reversa
O comércio eletrônico está tornando as mercadorias devolvidas uma questão operacional recorrente para varejistas e prestadores de logística no mercado de logística reversa do Brasil. Moda, calçados e produtos infantis geram devoluções frequentes porque o ajuste, as expectativas do produto e as decisões de compra podem diferir após a entrega. Esse volume leva os varejistas a tratar as devoluções como uma linha de serviço com efeitos diretos na retenção de clientes e no capital de giro. Prestadores que combinam autorização digital de devolução com coleta física podem reduzir as etapas exigidas dos compradores e da equipe das lojas. A necessidade é mais intensa nos mercados consumidores densos, onde as devoluções podem ser consolidadas em rotas de coleta previsíveis. Isso também apoia investimentos em processos de triagem, classificação, reabastecimento e disposição que podem separar mercadorias revendáveis de itens que requerem outro caminho de recuperação.
Redes PUDO Melhorando a Economia de Coleta de Devoluções
As redes de coleta e entrega estão melhorando a economia de coleta ao consolidar encomendas em pontos locais fixos, em vez de depender exclusivamente da coleta domiciliar. A Total Express movimentou mais de 4 milhões de pacotes por meio de seus pontos de coleta, entrega e devolução em 2025, demonstrando a escala operacional disponível por meio de redes físicas compartilhadas. A empresa estava adicionando cerca de 100 pontos por mês e havia alcançado 1.235 locais em 338 cidades em 15 estados. Essas redes reduzem o ônus de coleta para marcas menores que não conseguem justificar rotas de devolução dedicadas. Elas são particularmente relevantes onde a densidade residencial é menor e as coletas porta a porta são caras. Os mesmos pontos podem apoiar transações de revenda ao consumidor, conectando a infraestrutura de devoluções com a atividade de recomércio.
Regras de Responsabilidade do Produtor Fortalecendo os Requisitos de Logística de Recuperação
O Decreto Federal nº 12.688 estabeleceu obrigações obrigatórias de logística reversa para embalagens plásticas em outubro de 2025[1]. O decreto estabeleceu uma meta nacional de recuperação de 32% no primeiro ano e uma meta de conteúdo reciclado de 22% a partir de janeiro de 2026 para grandes empresas. Fabricantes, importadores, distribuidores e varejistas devem financiar e operar sistemas que conectem as embalagens a resultados de reciclagem certificados. Isso amplia a carga de trabalho endereçável além do transporte, pois os prestadores de serviços devem organizar a coleta, a documentação e o destino final do material. As regras favorecem empresas com relacionamentos estabelecidos em redes de coleta e reciclagem. Elas também tornam a capacidade de conformidade mais relevante quando grandes clientes selecionam parceiros logísticos.
Créditos de Reciclagem Apoiando Atividades Verificadas de Fluxo Reverso
Os créditos de reciclagem oferecem às empresas um mecanismo para documentar atividades de recuperação elegíveis no âmbito do marco de logística reversa do Brasil. Sua utilidade depende da medição precisa dos fluxos de materiais e da credibilidade das organizações que verificam a recuperação. Isso cria um papel prático para prestadores que consigam conectar registros de coleta a destinos finais certificados. A abordagem pode ajudar a estender os sistemas de recuperação para estados onde as redes de catadores de resíduos são ativas, mas a cobertura logística formal permanece irregular. Ela também direciona a atenção para fluxos de embalagens que podem ser medidos e rastreados de forma consistente. Isso pode apoiar receitas provenientes de serviços de documentação e conformidade em todo o mercado de logística reversa do Brasil, além do manuseio físico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura de Reciclagem Desigual Limitando a Eficiência da Rede de Recuperação | -0.8% | Norte, Nordeste e municípios do interior em âmbito nacional | Longo prazo (≥ 4 anos) |
| Baixa Densidade de Devoluções Aumentando os Custos de Coleta e Reposicionamento | -0.7% | Brasil não metropolitano, mais agudo no Norte e Centro-Oeste | Médio prazo (2-4 anos) |
| Complexidade Regulatória Aumentando o Ônus de Documentação da Logística Reversa | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Redes Regionais Fragmentadas Limitando a Eficiência da Coordenação de Retorno de Carga | -0.6% | Além do eixo São Paulo-Rio de Janeiro, hubs secundários no Sul e Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura de Reciclagem Desigual Limitando a Eficiência da Rede de Recuperação
A capacidade de reciclagem não está distribuída de forma uniforme pelo Brasil, o que limita a eficiência dos sistemas formais de recuperação fora dos corredores mais desenvolvidos. O Sudeste possui redes estabelecidas de triagem e reciclagem, enquanto muitos municípios do Norte e do interior têm menos pontos finais certificados. Isso pode exigir que os materiais percorram longas distâncias antes de atingir um destino final em conformidade. O transporte adicional eleva os custos e enfraquece a viabilidade econômica para materiais de baixo valor. Também dificulta que as empresas obrigadas demonstrem uma cadeia física contínua da coleta à recuperação. Prestadores com relacionamentos integrados de coleta e reciclagem podem ter vantagem no mercado de logística reversa do Brasil onde a capacidade de pontos finais locais é limitada.
Baixa Densidade de Devoluções Aumentando os Custos de Coleta e Reposicionamento
A baixa densidade de devoluções continua sendo uma grande restrição de custo em cidades secundárias e regiões remotas. Uma rota de coleta dedicada é difícil de sustentar quando os volumes de encomendas não cobrem os custos de veículo, mão de obra e reposicionamento. Isso torna importante a coordenação de retorno de carga nas rotas de entrega direta, mas essa coordenação não está disponível de forma consistente em todo o país. O problema é mais agudo no Norte e no Centro-Oeste, onde as longas distâncias e a menor cobertura rodoviária aumentam a complexidade da coleta. Ferramentas digitais de frete podem melhorar o matching de rotas, embora seus benefícios dependam da presença de transportadoras e de dados de transporte utilizáveis. À medida que o comércio eletrônico alcança mais municípios, os fluxos reversos formais podem levar algum tempo para acompanhar o alcance de distribuição das entregas diretas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Logística Reversa:
Investimento em Armazenagem Reequilibra o Processamento de DevoluçõesO transporte representa 38,97% da participação do mercado de logística reversa do Brasil em 2026. O transporte lidera porque as devoluções dispersas precisam ser coletadas e movidas para pontos de consolidação, reparo, revenda, reciclagem ou descarte. O frete rodoviário continua sendo central no mercado de logística reversa do Brasil porque o frete doméstico depende fortemente das rodovias. O subsegmento Rodoviário, portanto, carrega a principal parcela da atividade de coleta para devoluções de consumidores e empresas. O frete aéreo tem um papel especializado no manuseio de remessas de comércio eletrônico transfronteiriço rejeitadas. A FreteGlobal processou mais de 160.000 remessas internacionais rejeitadas por meio de sua operação de logística reversa no Aeroporto Internacional de Viracopos em seu primeiro ano de operação em 2025. Outros serviços de valor agregado permanecem menores, mas incluem processamento de devoluções, reabastecimento, recondicionamento e disposição em conformidade. Esses serviços tornam-se mais importantes no mercado de logística reversa do Brasil quando os clientes precisam de comprovação de que um produto ou material chegou ao seu destino de recuperação pretendido.
A armazenagem tem previsão de crescer a um CAGR de 9,76% até 2032. A armazenagem está crescendo porque os itens devolvidos precisam de avaliação antes que uma empresa possa decidir se deve revendê-los, repará-los, reciclá-los ou descartá-los. Nesta parte do mercado de logística reversa do Brasil, o armazenamento está cada vez mais associado a verificações de qualidade, classificação, reabastecimento e disposição controlada. A Jadlog comprometeu BRL 100 milhões (USD 18,07 milhões) para um centro de distribuição em Perus, São Paulo, destinado a centralizar e acelerar as atividades de reprocessamento[2]. Previa-se que a instalação iniciasse as operações no primeiro semestre de 2026. A JSL SA desmembrou sua unidade de armazenagem e intralogística como Intralog em abril de 2026, refletindo a importância comercial dos serviços baseados em armazém. A unidade representou BRL 2 bilhões (USD 361,30 milhões) em receita anual e cresceu 17% em 2025. Os controles digitais de armazém também podem apoiar os registros que os clientes precisam para relatórios de fluxo reverso. Esses fatores explicam por que os prestadores estão construindo instalações focadas na recuperação de valor em vez de simples armazenamento temporário.



Por Setor de Usuário Final:
Devoluções na Área da Saúde Aceleram a Demanda EspecializadaConsumo e varejo representa 36,89% do tamanho do mercado de logística reversa do Brasil em 2026. A atividade de consumo e varejo está conectada às frequentes devoluções de compras online, particularmente em moda e calçados. O volume cria demanda recorrente em todo o mercado de logística reversa do Brasil por coleta, consolidação, verificação de produtos e reabastecimento. Casa e decoração é uma área secundária relevante porque as devoluções de itens volumosos requerem planejamento de transporte e avaliação cuidadosa de danos. Os requisitos de FMCG também estão se expandindo à medida que as regras de embalagem conectam as empresas de bens de consumo a canais de reciclagem documentados. Clientes dos setores automotivo, eletrônico e industrial acrescentam fluxos de devolução mais especializados que podem exigir manuseio, avaliação ou vias de recuperação separados. Prestadores que atendem a várias categorias podem usar infraestrutura compartilhada enquanto mantêm controles específicos por categoria.
Saúde e produtos farmacêuticos têm previsão de avançar a um CAGR de 10,92% até 2032. Saúde e produtos farmacêuticos estão crescendo rapidamente porque medicamentos, equipamentos de diagnóstico e componentes médicos requerem processos de devolução mais controlados. O marco de logística reversa farmacêutica do Brasil está ancorado no Decreto nº 10.388/2020, que estabeleceu um sistema nacional para a devolução e o descarte ambientalmente adequado de medicamentos domiciliares. A DHL Supply Chain começou a gerenciar a cadeia logística nacional da GE HealthCare Brasil em abril de 2025, incluindo a logística reversa de peças de equipamentos de diagnóstico. A operação processa cerca de 2.000 notas fiscais de devolução por mês a partir de hubs em Barueri e Extrema, utilizando transporte rodoviário e aéreo conforme necessário. Esse trabalho envolve peças como componentes de ressonância magnética, módulos de tomógrafo e arcos cirúrgicos, o que acrescenta exigências operacionais e de documentação. A Andreani Logística movimentou mais de 329 toneladas de devoluções de saúde em 2025 por meio de operações rodoviárias e aéreas[3]. Esses requisitos tornam os processos especializados e a coordenação em múltiplos estados mais importantes do que nas devoluções de encomendas padrão.

Análise Geográfica
O Sudeste do Brasil representa 42,17% da participação do mercado de logística reversa do Brasil em 2026. Sua escala reflete a atividade consumidora concentrada, a produção industrial e os ativos logísticos em São Paulo e municípios adjacentes. Os portos do Sudeste movimentaram quase 700 milhões de toneladas em 2025, alta de 7,52% em relação ao ano anterior. Os clusters de fulfillment em Cajamar permitem que os operadores compartilhem instalações para triagem, inspeção, reabastecimento e disposição controlada. A DHL Express alocou BRL 118 milhões (USD 21,32 milhões) para um hub modular planejado na região metropolitana de São Paulo, projetado para expandir a capacidade em 2 fases.
O Nordeste do Brasil tem previsão de registrar um CAGR de 8,15% até 2032. O estoque de armazéns industriais atingiu 3,09 milhões de m² no segundo trimestre de 2025, após a entrega de 434.000 m² nos 4 trimestres anteriores[4]. A região superou o Sul como o segundo maior mercado regional de armazéns do Brasil. Os portos de Suape e Pecém podem apoiar carga de devolução conteinerizada e rotas de retorno de carga. A Jadlog utiliza comerciantes de bairro para ampliar o acesso a pontos de coleta e entrega na Bahia, Pernambuco e Ceará.
O Sul, o Centro-Oeste e o Norte ampliam a demanda além dos centros costeiros. A vacância de armazéns no Sul de 2,7% limita o espaço para operações de processamento de devoluções, enquanto o Centro-Oeste está ligado às necessidades de recolhimento de embalagens agrícolas. O Norte tem capacidade de processamento certificado limitada, mas os volumes dos portos de contêineres cresceram 7,4% ao ano de 2019 a 2025. A cabotagem pode agregar fluxos dispersos antes de movê-los para instalações de recuperação, enquanto as regras de conformidade ainda exigem um ponto final documentado no mercado de logística reversa do Brasil.
Cenário Competitivo
Concentração do Mercado
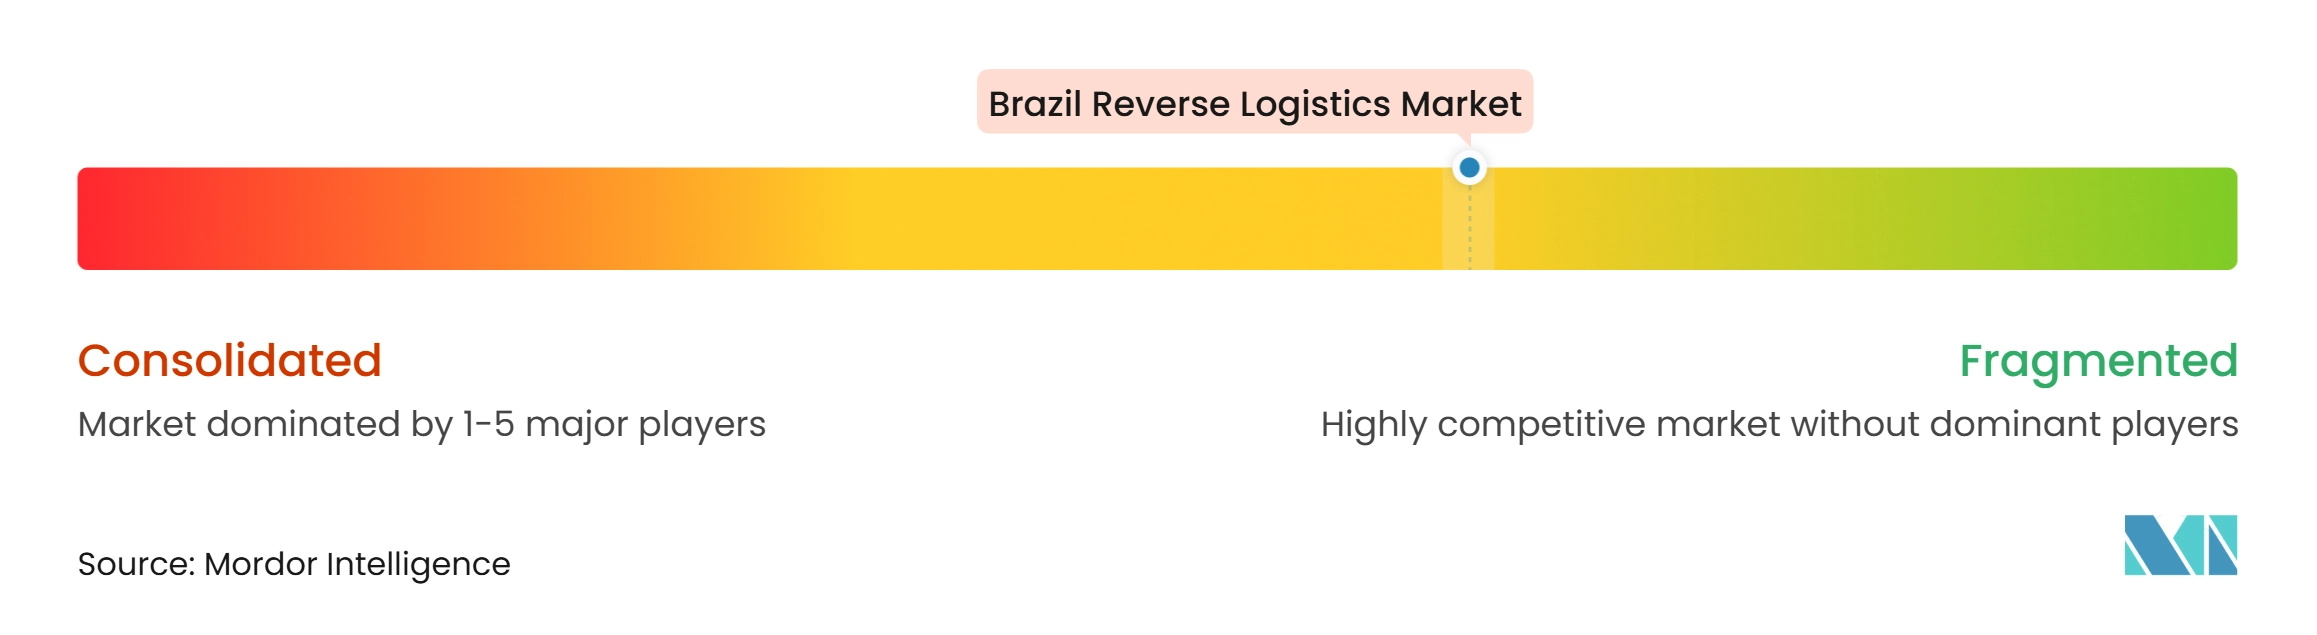
O mercado de logística reversa do Brasil é moderadamente fragmentado porque operadores logísticos terceirizados globais, transportadoras domésticas, especialistas ambientais e prestadores com foco em tecnologia atendem a diferentes partes da cadeia de valor. DHL Supply Chain, CEVA Logistics, DSV e Kuehne+Nagel podem incluir serviços reversos em contratos mais amplos de cadeia de suprimentos para clientes multinacionais. Jadlog e Total Express competem por meio de cobertura de coleta e redes de pontos de coleta e entrega. GM&C Logistica Reversa e Reciclagem, Brasil Reverso e Loop Logistica Reversal concentram-se no conhecimento regulatório, parcerias de disposição certificada e relatórios de destino de materiais.
A JSL Digital conecta mais de 200.000 transportadoras cadastradas por meio de uma plataforma que apoia rastreamento, automação de pagamentos e otimização de retorno de carga. A plataforma registrou crescimento de receita de 66,5% até o terceiro trimestre de 2026. Sua capacidade de matching de rotas pode reduzir os movimentos de veículos vazios que aumentam o custo das coletas reversas. A CEVA Logistics assinou um contrato com o Grupo Iveco para um centro de distribuição de peças de 20.000 m² em Pouso Alegre, Minas Gerais, com um sistema de gerenciamento de armazém sem fio para rastreabilidade de peças em tempo real. As operações começaram em abril de 2026, substituindo um local com capacidade limitada em Sorocaba.
O acordo da DHL Supply Chain com a GE HealthCare mostra como os prestadores podem conquistar negócios gerenciando devoluções controladas de equipamentos em vez de apenas coletas de encomendas. O serviço coordena fluxos nacionais de peças de equipamentos de diagnóstico usando transporte rodoviário e aéreo a partir de hubs em Barueri e Extrema. A rede de comerciantes de bairro da Jadlog amplia o acesso a devoluções sem depender de uma filial dedicada em cada área. Especialistas menores podem competir onde os clientes priorizam o descarte auditável e a documentação regulatória.
Líderes do Setor de Logística Reversa do Brasil
-
Correios
-
DHL Group
-
Ambipar Environment
-
JSL SA
-
Luft Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Reversa do Brasil Empresas cobertas neste relatório
- Correios
- DHL Group
- Ambipar Environment
- JSL SA
- Luft Logistics
- Total Express
- Jadlog
- CEVA Logistics
- ID Logistics
- Sequoia Logistica e Transportes SA
- DSV A/S
- Kuehne+Nagel International AG
- FedEx
- United Parcel Service Inc.
- Penske Logistics
- GM&C Logistica Reversa e Reciclagem
- Brasil Reverso
- Lorene
- Logam Brasil
- Conecta Cargo
- Loop Logistica Reversal
- Eloverde
Desenvolvimentos industriais recentes em Mercado de Logística Reversa do Brasil
- Outubro de 2026: A DHL Express anunciou um plano de investimento de BRL 270 milhões (USD 48,78 milhões) para quase dobrar sua presença no varejo no Brasil, de 42 para 75 lojas até 2030, com foco especial no Nordeste. Uma alocação separada de BRL 118 milhões (USD 21,32 milhões) está reservada para um hub modular planejado na região metropolitana de São Paulo, projetado em 2 fases para permitir a expansão da capacidade à medida que os volumes de devoluções do comércio eletrônico aumentam.
- Outubro de 2026: A Jadlog expandiu sua rede nacional de pontos de coleta e entrega (PUDO) para 5.500 pontos de atendimento, incluindo franquias e estabelecimentos parceiros que oferecem coleta, retirada e devolução de encomendas. A expansão fortaleceu a infraestrutura de logística reversa do Brasil ao melhorar o acesso do consumidor aos serviços de devolução de produtos e apoiar uma consolidação mais eficiente das remessas devolvidas.
- Abril de 2026: A JSL SA desmembrou sua unidade de armazenagem e intralogística como Intralog, uma empresa independente representando aproximadamente BRL 2 bilhões (USD 361,30 milhões) em receita anual, a divisão de crescimento mais rápido dentro da JSL, registrando expansão de 17% em 2025. A Intralog posiciona a JSL para buscar contratos dedicados de armazenagem e intralogística de terceiros independentemente das operações de transporte da transportadora.
- Novembro de 2025: A CEVA Logistics assinou um contrato com o Grupo Iveco para operar um novo Centro de Distribuição de Peças de 20.000 m² em Pouso Alegre, Minas Gerais, respaldado por um investimento da Iveco de BRL 93 milhões (USD 16,79 milhões). A instalação implanta um sistema de gerenciamento de armazém sem fio para rastreabilidade de movimentação de peças em tempo real, com operações iniciadas em abril de 2026 para substituir um local com capacidade limitada em Sorocaba, São Paulo.
Escopo do Relatório do Mercado de Logística Reversa do Brasil
Visão geral da segmentação
| Transporte | Rodoviário |
| Aéreo | |
| Outros Modais | |
| Armazenagem (Estocagem, Distribuição, Consolidação) | |
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Disposição) |
| Consumo e Varejo |
| Casa e Decoração |
| Saúde e Produtos Farmacêuticos |
| FMCG |
| Outros Usuários Finais |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Função de Logística Reversa | Transporte | Rodoviário |
| Aéreo | ||
| Outros Modais | ||
| Armazenagem (Estocagem, Distribuição, Consolidação) | ||
| Outros Serviços de Valor Agregado (Processamento de Devoluções, Reabastecimento, Recondicionamento, Disposição) | ||
| Por Setor de Usuário Final | Consumo e Varejo | |
| Casa e Decoração | ||
| Saúde e Produtos Farmacêuticos | ||
| FMCG | ||
| Outros Usuários Finais | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística reversa do Brasil até 2032?
O setor tem previsão de crescer de 3,22 bilhões de USD em 2027 para 4,62 bilhões de USD até 2032, a um CAGR de 7,50%.
Qual função de logística reversa lidera no Brasil?
O transporte lidera com uma participação de 38,97% em 2026, enquanto a armazenagem tem o crescimento projetado mais rápido, com um CAGR de 9,76% até 2032.
Por que os pontos de coleta e entrega são importantes para as devoluções no Brasil?
Eles consolidam encomendas em locais locais e podem reduzir o custo da coleta porta a porta, especialmente em áreas de menor densidade.
Qual segmento de usuário final está crescendo mais rapidamente na logística reversa do Brasil?
Saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 10,92% até 2032, apoiado por devoluções controladas de medicamentos e equipamentos médicos.
Qual região brasileira tem a maior presença em logística reversa?
O Sudeste do Brasil lidera com uma participação de 42,17% em 2026 por combinar demanda do consumidor, indústria, portos e infraestrutura de processamento estabelecida.
Qual questão de conformidade está moldando os serviços de logística reversa no Brasil?
As regras de embalagens plásticas exigem sistemas de recuperação documentados e resultados verificados, aumentando o valor da rastreabilidade e dos destinos certificados de materiais.