
Tamaño y Participación del Mercado de Logística Inversa de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
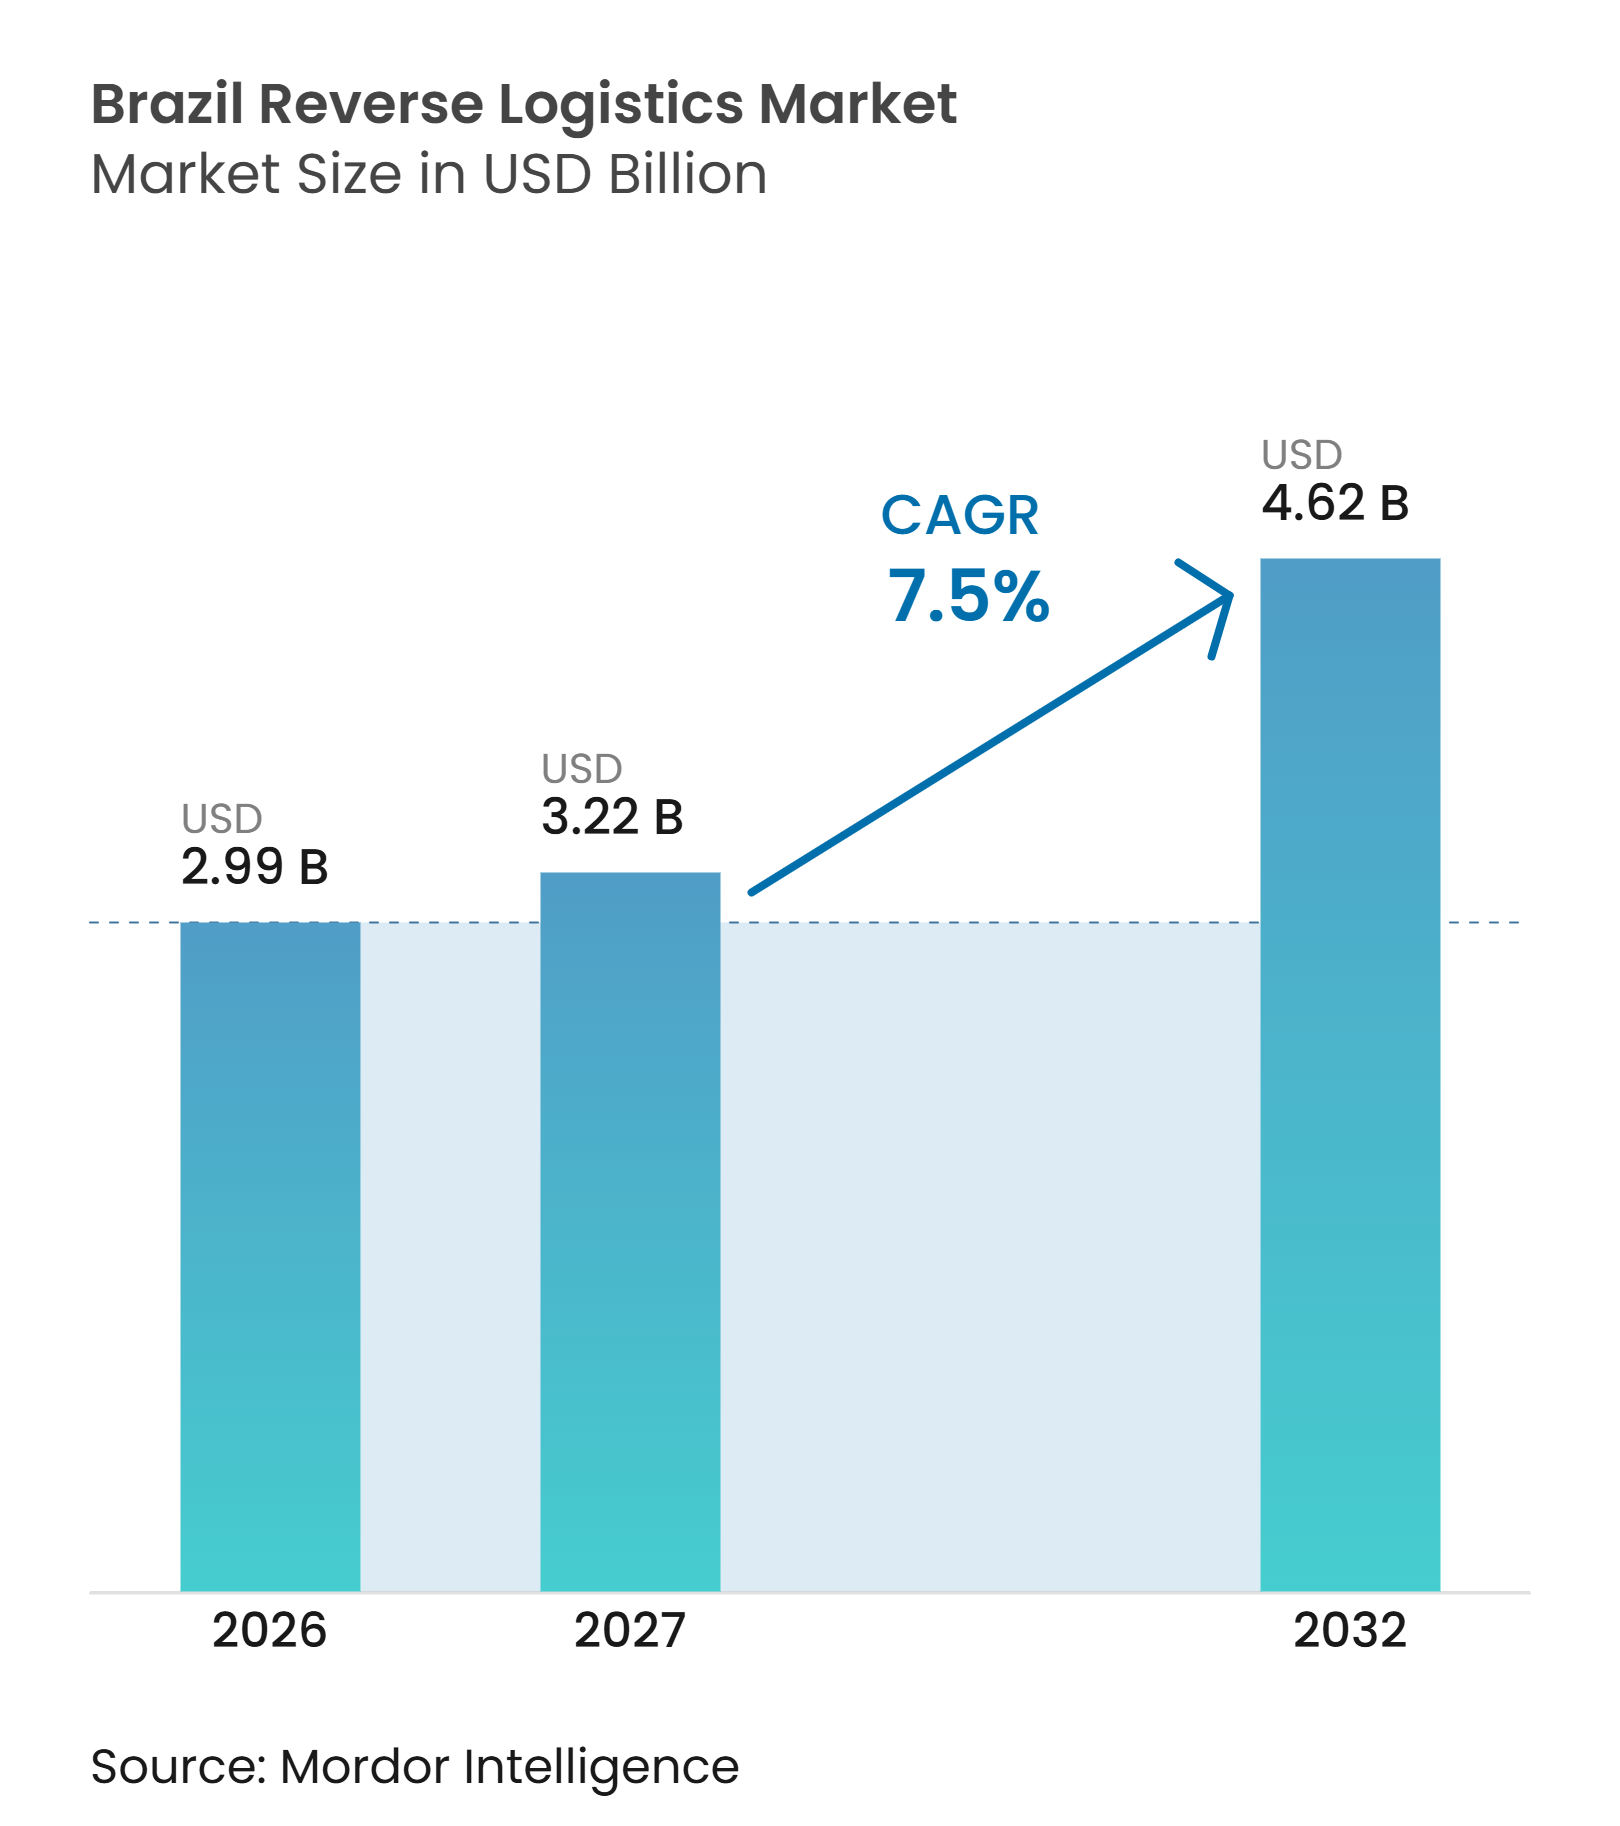
| Tamaño del mercado en el año base (2026) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Inversa de Brasil por Mordor Intelligence
El tamaño del mercado de logística inversa de Brasil se valora en 2,99 mil millones de USD en 2026 y se estima que crecerá desde 3,22 mil millones de USD en 2027 hasta alcanzar 4,62 mil millones de USD en 2032, a un CAGR del 7,50% durante el período de pronóstico de 2027 a 2032.
El mercado de logística inversa de Brasil está siendo moldeado por un cambio desde la simple recolección de devoluciones hacia servicios que recuperan valor mediante clasificación, reparación, reventa, reciclaje y disposición controlada. Las normas federales de embalaje están convirtiendo la trazabilidad física y los destinos de materiales verificados en elementos centrales para la selección de proveedores, especialmente para las grandes empresas de bienes de consumo. Esto está aumentando la demanda de operadores que puedan combinar cobertura de recolección con controles de almacén e informes conformes. Las inversiones en redes de recogida y entrega, sistemas de almacén y optimización de rutas están mejorando la economía de las devoluciones en los principales corredores, al tiempo que amplían el acceso en ciudades regionales. El mercado de logística inversa de Brasil ofrece, por tanto, oportunidades para los proveedores que puedan gestionar tanto el costo de la recolección como la documentación necesaria para demostrar los resultados de recuperación.
Conclusiones Clave del Informe
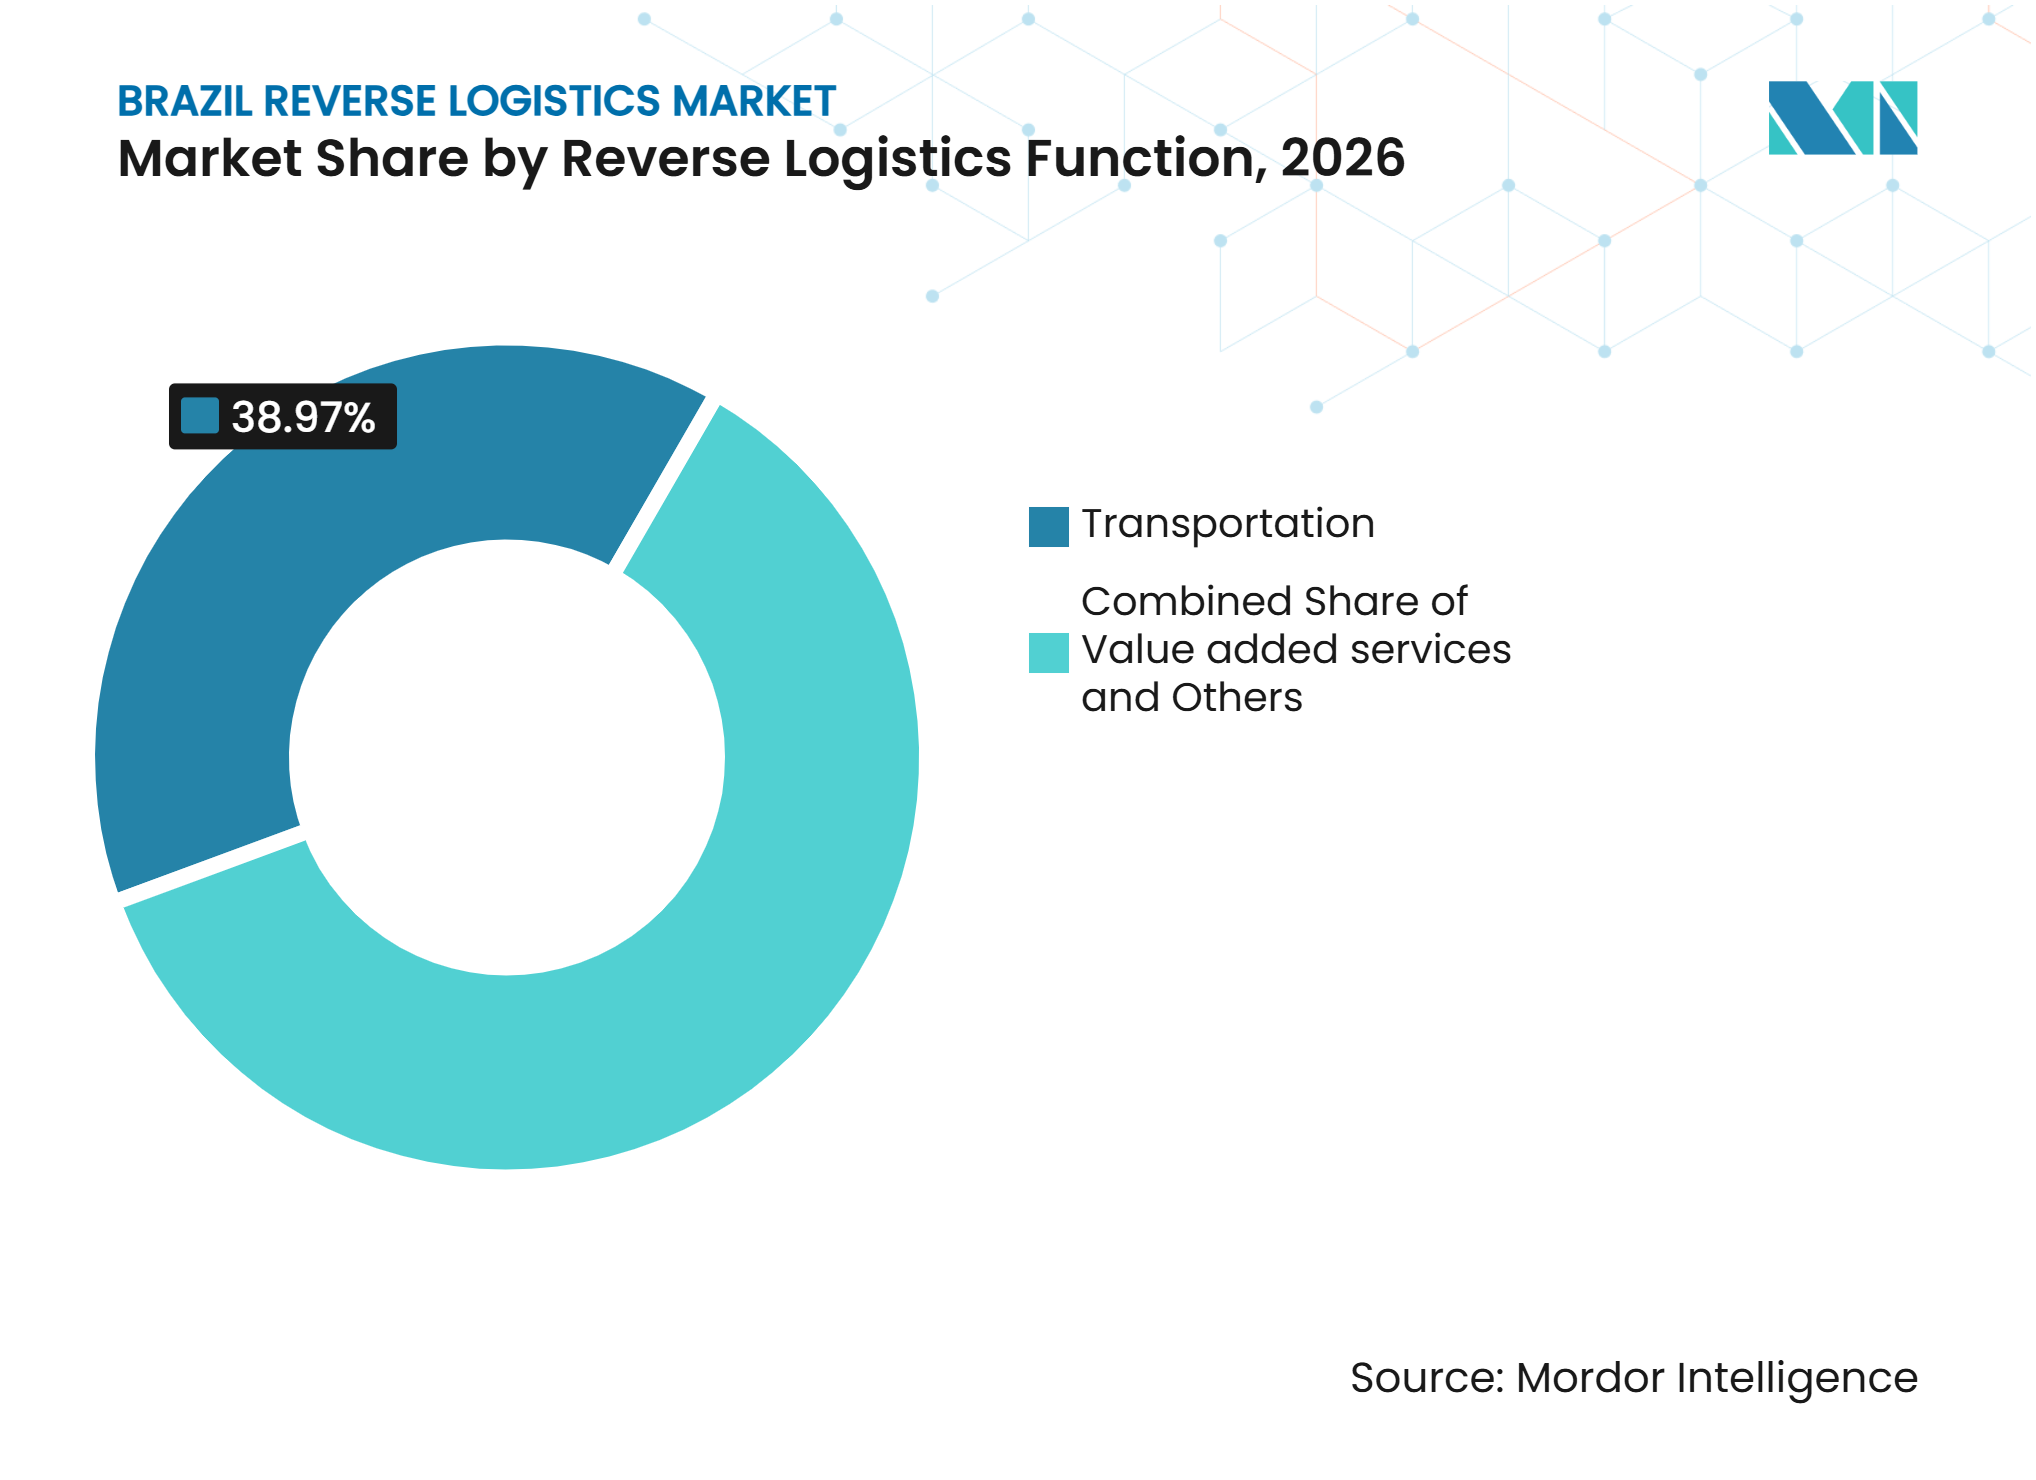
- Por función de logística inversa, el transporte representa el 38,97% de la participación del mercado de logística inversa de Brasil en 2026, mientras que se prevé que el almacenamiento registre un CAGR del 9,76% hasta 2032.
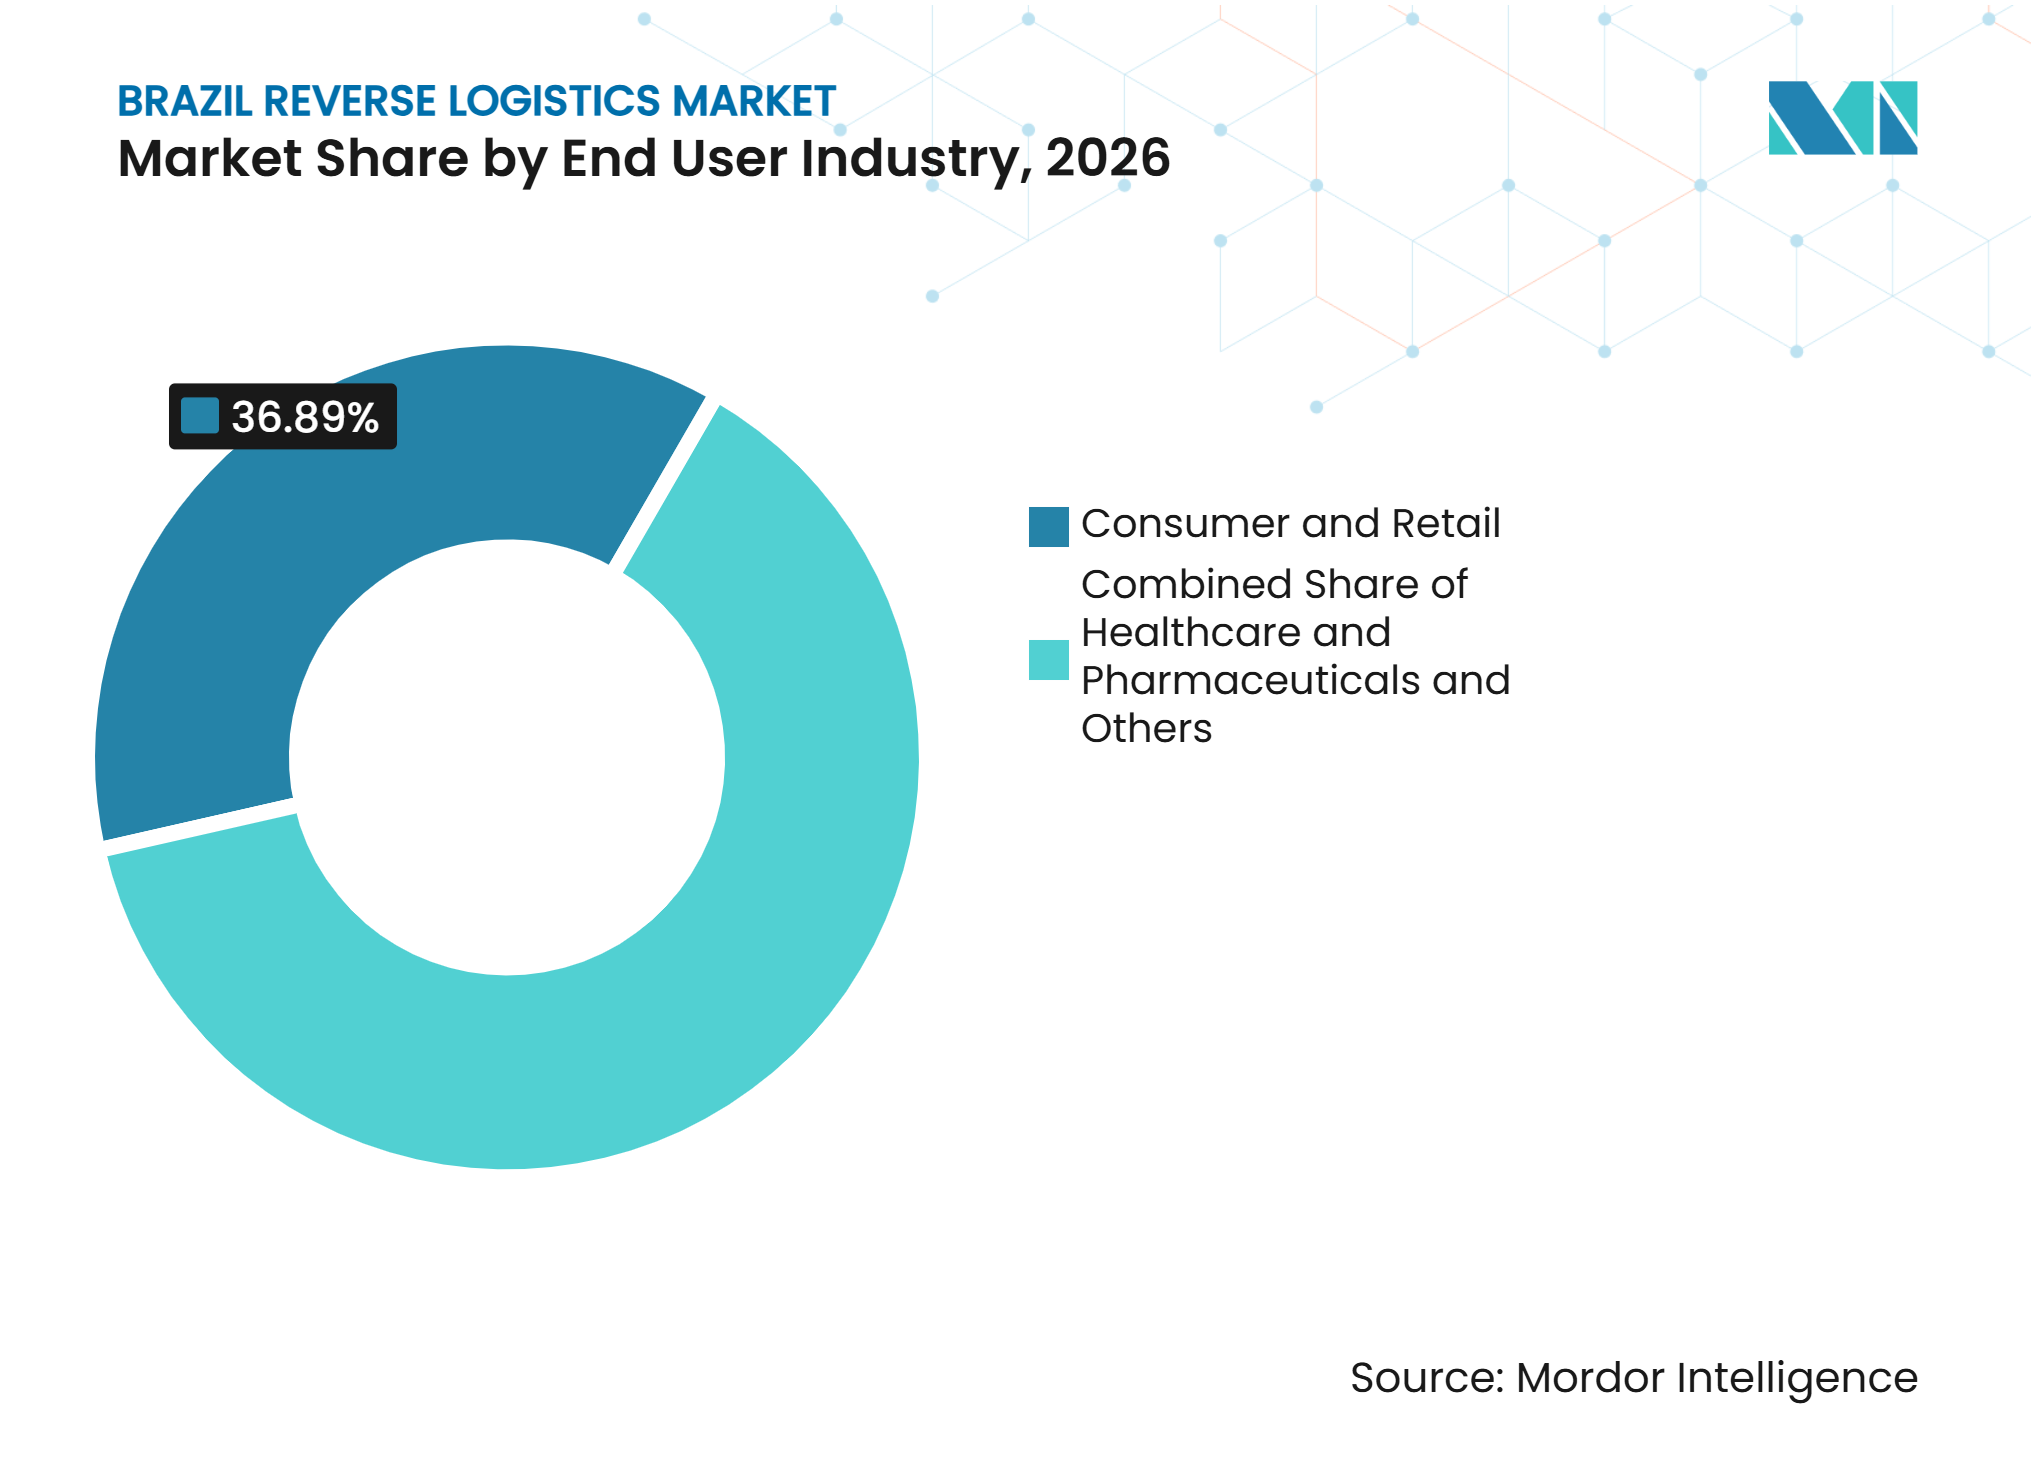
- Por industria de usuario final, consumo y comercio minorista representa el 36,89% de la participación del mercado de logística inversa de Brasil en 2026, mientras que se prevé que salud y productos farmacéuticos registre un CAGR del 10,92% hasta 2032.
- Por geografía, el Sureste de Brasil representa el 42,17% de la participación de la logística inversa de Brasil en 2026, mientras que se prevé que el Noreste de Brasil registre un CAGR del 8,15% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Devoluciones del Comercio Electrónico que Incrementa la Demanda de Servicios de Logística Inversa | +2.0% | Nacional, mayor densidad en el Sureste y el Sur | Corto plazo (≤ 2 años) |
| Normas de Responsabilidad del Productor que Refuerzan los Requisitos de Logística de Recuperación | +1.5% | Nacional, mayor carga de cumplimiento en São Paulo y estados de gran volumen | Mediano plazo (2-4 años) |
| Créditos de Reciclaje que Respaldan Actividades de Flujo Inverso Verificadas | +0.8% | Nacional, con extensión al Noreste para redes de recolectores elegibles para CERE | Mediano plazo (2-4 años) |
| Crecimiento del Recomercio que Incrementa la Logística de Reacondicionamiento y Reventa | +1.0% | Sureste y Sur principalmente, emergente en el Noreste | Mediano plazo (2-4 años) |
| Redes PUDO que Mejoran la Economía de Recolección de Devoluciones | +0.9% | Nacional, con ganancias tempranas en São Paulo, Paraná, Pernambuco y Ceará | Corto plazo (≤ 2 años) |
| Digitalización del SINIR que Fortalece la Trazabilidad del Flujo Inverso | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Devoluciones del Comercio Electrónico que Incrementa la Demanda de Servicios de Logística Inversa
El comercio electrónico está convirtiendo la mercancía devuelta en un problema operativo recurrente para los minoristas y proveedores de logística en el mercado de logística inversa de Brasil. Los productos de moda, calzado e infantiles generan devoluciones frecuentes porque el ajuste, las expectativas del producto y las decisiones de compra pueden diferir tras la entrega. Este volumen impulsa a los minoristas a tratar las devoluciones como una línea de servicio con efectos directos sobre la retención de clientes y el capital de trabajo. Los proveedores que combinan la autorización digital de devoluciones con la recolección física pueden reducir los pasos requeridos a los compradores y al personal de tienda. La necesidad es mayor en los mercados de consumo densos, donde las devoluciones pueden consolidarse en rutas de recolección predecibles. También respalda la inversión en procesos de clasificación, calificación, reposición y disposición que pueden separar los bienes revendibles de los artículos que requieren otra vía de recuperación.
Redes PUDO que Mejoran la Economía de Recolección de Devoluciones
Las redes de recogida y entrega están mejorando la economía de recolección al consolidar paquetes en puntos locales fijos en lugar de depender únicamente de la recogida a domicilio. Total Express procesó más de 4 millones de paquetes a través de sus puntos de recogida, entrega y devolución en 2025, mostrando la escala operativa disponible a través de redes físicas compartidas. La empresa añadía alrededor de 100 puntos cada mes y había alcanzado 1.235 ubicaciones en 338 ciudades de 15 estados. Estas redes reducen la carga de recolección para las marcas más pequeñas que no pueden justificar rutas de devolución dedicadas. Son especialmente relevantes donde la densidad residencial es menor y las recolecciones puerta a puerta son costosas. Los mismos puntos pueden respaldar transacciones de reventa al consumidor, lo que vincula la infraestructura de devoluciones con la actividad de recomercio.
Normas de Responsabilidad del Productor que Refuerzan los Requisitos de Logística de Recuperación
El Decreto Federal N.° 12.688 estableció obligaciones obligatorias de logística inversa para el embalaje plástico en octubre de 2025[1]. El decreto estableció un objetivo nacional de recuperación del 32% para el primer año y un objetivo de contenido reciclado del 22% a partir de enero de 2026 para las grandes empresas. Los fabricantes, importadores, distribuidores y minoristas deben financiar y operar sistemas que conecten el embalaje con resultados de reciclaje certificados. Esto amplía la carga de trabajo abordable más allá del transporte, ya que los proveedores de servicios deben organizar la recolección, la documentación y el destino final del material. Las normas favorecen a las empresas con relaciones establecidas en redes de recolección y reciclaje. También hacen que la capacidad de cumplimiento sea más relevante cuando los grandes clientes seleccionan socios logísticos.
Créditos de Reciclaje que Respaldan Actividades de Flujo Inverso Verificadas
Los créditos de reciclaje ofrecen a las empresas un mecanismo para documentar la actividad de recuperación elegible en el marco de logística inversa de Brasil. Su utilidad depende de la medición precisa de los flujos de materiales y de la credibilidad de las organizaciones que verifican la recuperación. Esto crea un papel práctico para los proveedores que pueden conectar los registros de recolección con los destinos finales certificados. El enfoque puede ayudar a extender los sistemas de recuperación a los estados donde las redes de recolectores de residuos son activas pero la cobertura logística formal sigue siendo desigual. También dirige la atención hacia las corrientes de embalaje que pueden medirse y rastrearse de manera consistente. Esto puede respaldar ingresos provenientes de servicios de documentación y cumplimiento en el mercado de logística inversa de Brasil, junto con el manejo físico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura de Reciclaje Desigual que Limita la Eficiencia de la Red de Recuperación | -0.8% | Norte, Noreste y municipios del interior a nivel nacional | Largo plazo (≥ 4 años) |
| Devoluciones de Baja Densidad que Incrementan los Costos de Recolección y Reposicionamiento | -0.7% | Brasil no metropolitano, más agudo en el Norte y el Centro-Oeste | Mediano plazo (2-4 años) |
| Complejidad Regulatoria que Incrementa la Carga de Documentación de Logística Inversa | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Redes Regionales Fragmentadas que Limitan la Eficiencia de la Coordinación de Carga de Retorno | -0.6% | Más allá del eje São Paulo-Río de Janeiro, centros secundarios del Sur y el Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de Reciclaje Desigual que Limita la Eficiencia de la Red de Recuperación
La capacidad de reciclaje no está distribuida de manera uniforme en Brasil, lo que limita la eficiencia de los sistemas de recuperación formal fuera de los corredores más desarrollados. El Sureste cuenta con redes de clasificación y reciclaje establecidas, mientras que muchos municipios del norte y del interior tienen menos puntos finales certificados. Esto puede requerir que los materiales recorran largas distancias antes de alcanzar un destino final conforme. El transporte adicional eleva los costos y debilita el caso de negocio para los materiales de bajo valor. También dificulta que las empresas obligadas demuestren una cadena física continua desde la recolección hasta la recuperación. Los proveedores con relaciones integradas de recolección y reciclaje pueden tener una ventaja en el mercado de logística inversa de Brasil donde la capacidad de puntos finales locales es limitada.
Devoluciones de Baja Densidad que Incrementan los Costos de Recolección y Reposicionamiento
La baja densidad de devoluciones sigue siendo una restricción de costos importante en las ciudades secundarias y las regiones remotas. Una ruta de recolección dedicada es difícil de sostener cuando los volúmenes de paquetes no cubren los costos de vehículos, mano de obra y reposicionamiento. Esto hace que la coordinación de carga de retorno en rutas de avance sea importante, aunque esa coordinación no está disponible de manera consistente en todo el país. El problema es más agudo en el Norte y el Centro-Oeste, donde las largas distancias y la menor cobertura vial aumentan la complejidad de la recolección. Las herramientas digitales de flete pueden mejorar la coincidencia de rutas, aunque sus beneficios dependen de la presencia de transportistas y datos de transporte utilizables. A medida que el comercio electrónico llega a más municipios, los flujos inversos formales pueden tardar en igualar el alcance de distribución de las entregas hacia adelante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Logística Inversa:
La Inversión en Almacenamiento Reequilibra el Procesamiento de DevolucionesEl transporte representa el 38,97% de la participación de la logística inversa de Brasil en 2026. El transporte lidera porque las devoluciones dispersas deben recolectarse y trasladarse a puntos de consolidación, reparación, reventa, reciclaje o disposición. El flete por carretera sigue siendo central en el mercado de logística inversa de Brasil porque el flete doméstico depende en gran medida de las rutas terrestres. El subsegmento de carretera lleva, por tanto, la principal participación de la actividad de recolección para las devoluciones de consumidores y empresas. El flete aéreo tiene un papel especializado en el manejo de envíos de comercio electrónico transfronterizo rechazados. FreteGlobal procesó más de 160.000 envíos internacionales rechazados a través de su operación de logística inversa en el Aeropuerto Internacional de Viracopos en su primer año de operación en 2025. Otros servicios de valor agregado siguen siendo menores, pero incluyen procesamiento de devoluciones, reposición, reacondicionamiento y disposición conforme. Estos servicios se vuelven más importantes en el mercado de logística inversa de Brasil cuando los clientes necesitan prueba de que un producto o material llegó a su destino de recuperación previsto.
Se prevé que el almacenamiento crezca a un CAGR del 9,76% hasta 2032. El almacenamiento está creciendo porque los artículos devueltos necesitan evaluación antes de que una empresa pueda decidir si revenderlos, repararlos, reciclarlos o desecharlos. En esta parte del mercado de logística inversa de Brasil, el almacenamiento se combina cada vez más con controles de calidad, clasificación, reposición y disposición controlada. Jadlog comprometió 100 millones de BRL (18,07 millones de USD) para un centro de distribución en Perus, São Paulo, destinado a centralizar y acelerar las actividades de reprocesamiento[2]. Se esperaba que las instalaciones comenzaran operaciones en el primer semestre de 2026. JSL escindió su unidad de almacenamiento e intrologística como Intralog en abril de 2026, lo que refleja la importancia comercial de los servicios basados en almacén. La unidad representó 2 mil millones de BRL (361,30 millones de USD) en ingresos anuales y creció un 17% en 2025. Los controles digitales de almacén también pueden respaldar los registros que los clientes necesitan para los informes de flujo inverso. Estos factores explican por qué los proveedores están construyendo instalaciones centradas en la recuperación de valor en lugar del simple almacenamiento temporal.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Las Devoluciones en Salud Aceleran la Demanda EspecializadaConsumo y comercio minorista representa el 36,89% del tamaño del mercado de logística inversa de Brasil en 2026. La actividad de consumo y comercio minorista está vinculada a las frecuentes devoluciones de compras en línea, particularmente en moda y calzado. El volumen genera una demanda recurrente en el mercado de logística inversa de Brasil para recolección, consolidación, verificación de productos y reposición. Hogar y decoración es un área secundaria relevante porque las devoluciones de artículos voluminosos requieren planificación del transporte y una cuidadosa evaluación de daños. Los requisitos de FMCG también se están expandiendo a medida que las normas de embalaje conectan a las empresas de bienes de consumo con canales de reciclaje documentados. Los clientes de automoción, electrónica e industria añaden flujos de devolución más especializados que pueden requerir manejo, evaluación o vías de recuperación separadas. Los proveedores que atienden varias categorías pueden utilizar infraestructura compartida manteniendo controles específicos por categoría.
Se prevé que salud y productos farmacéuticos avance a un CAGR del 10,92% hasta 2032. Salud y productos farmacéuticos está creciendo rápidamente porque los medicamentos, los equipos de diagnóstico y los componentes médicos requieren procesos de devolución más controlados. El marco de logística inversa farmacéutica de Brasil está anclado en el Decreto N.° 10.388/2020, que estableció un sistema nacional para la devolución y disposición ambientalmente adecuada de medicamentos domésticos. DHL Supply Chain comenzó a gestionar la cadena logística nacional para GE HealthCare Brasil en abril de 2025, incluida la logística inversa para piezas de equipos de diagnóstico. La operación procesa alrededor de 2.000 notas de factura de devolución cada mes desde centros en Barueri y Extrema, utilizando transporte por carretera y aéreo según sea necesario. Este trabajo involucra piezas como componentes de resonancia magnética, módulos de escáner de tomografía computarizada y arcos quirúrgicos, lo que añade exigencias operativas y de documentación. Andreani Logística manejó más de 329 toneladas de devoluciones de salud en 2025 a través de operaciones por carretera y aéreas[3]. Estos requisitos hacen que los procesos especializados y la coordinación entre múltiples estados sean más importantes que en las devoluciones de paquetes estándar.

Análisis Geográfico
El Sureste de Brasil representa el 42,17% de la participación del mercado de logística inversa de Brasil en 2026. Su escala refleja la concentración de actividad de consumo, producción industrial y activos logísticos en São Paulo y municipios adyacentes. Los puertos del Sureste movieron casi 700 millones de toneladas en 2025, un 7,52% más que el año anterior. Los clústeres de cumplimiento en Cajamar permiten a los operadores compartir instalaciones para clasificación, inspección, reposición y disposición controlada. DHL Express ha asignado 118 millones de BRL (21,32 millones de USD) a un centro modular planificado en el área metropolitana de São Paulo, diseñado para ampliar la capacidad en 2 fases.
Se prevé que el Noreste de Brasil registre un CAGR del 8,15% hasta 2032. El inventario de almacenes industriales alcanzó 3,09 millones de m² en el segundo trimestre de 2025, tras la entrega de 434.000 m² en los 4 trimestres anteriores[4]. La región ha superado al Sur como el segundo mayor mercado regional de almacenes de Brasil. Los puertos de Suape y Pecém pueden respaldar la carga de devolución en contenedores y las rutas de carga de retorno. Jadlog utiliza comerciantes del vecindario para ampliar el acceso de recogida y entrega en Bahía, Pernambuco y Ceará.
El Sur, el Centro-Oeste y el Norte amplían la demanda más allá de los centros costeros. La vacancia de almacenes en el Sur del 2,7% limita el espacio para las operaciones de procesamiento de devoluciones, mientras que el Centro-Oeste está vinculado a las necesidades de recuperación de embalajes agrícolas. El Norte tiene capacidad de procesamiento certificada limitada, pero los volúmenes de puertos de contenedores crecieron a un 7,4% anual de 2019 a 2025. El cabotaje puede agregar flujos dispersos antes de que se trasladen a las instalaciones de recuperación, mientras que las normas de cumplimiento aún requieren un punto final documentado en el mercado de logística inversa de Brasil.
Panorama Competitivo
Concentración del Mercado
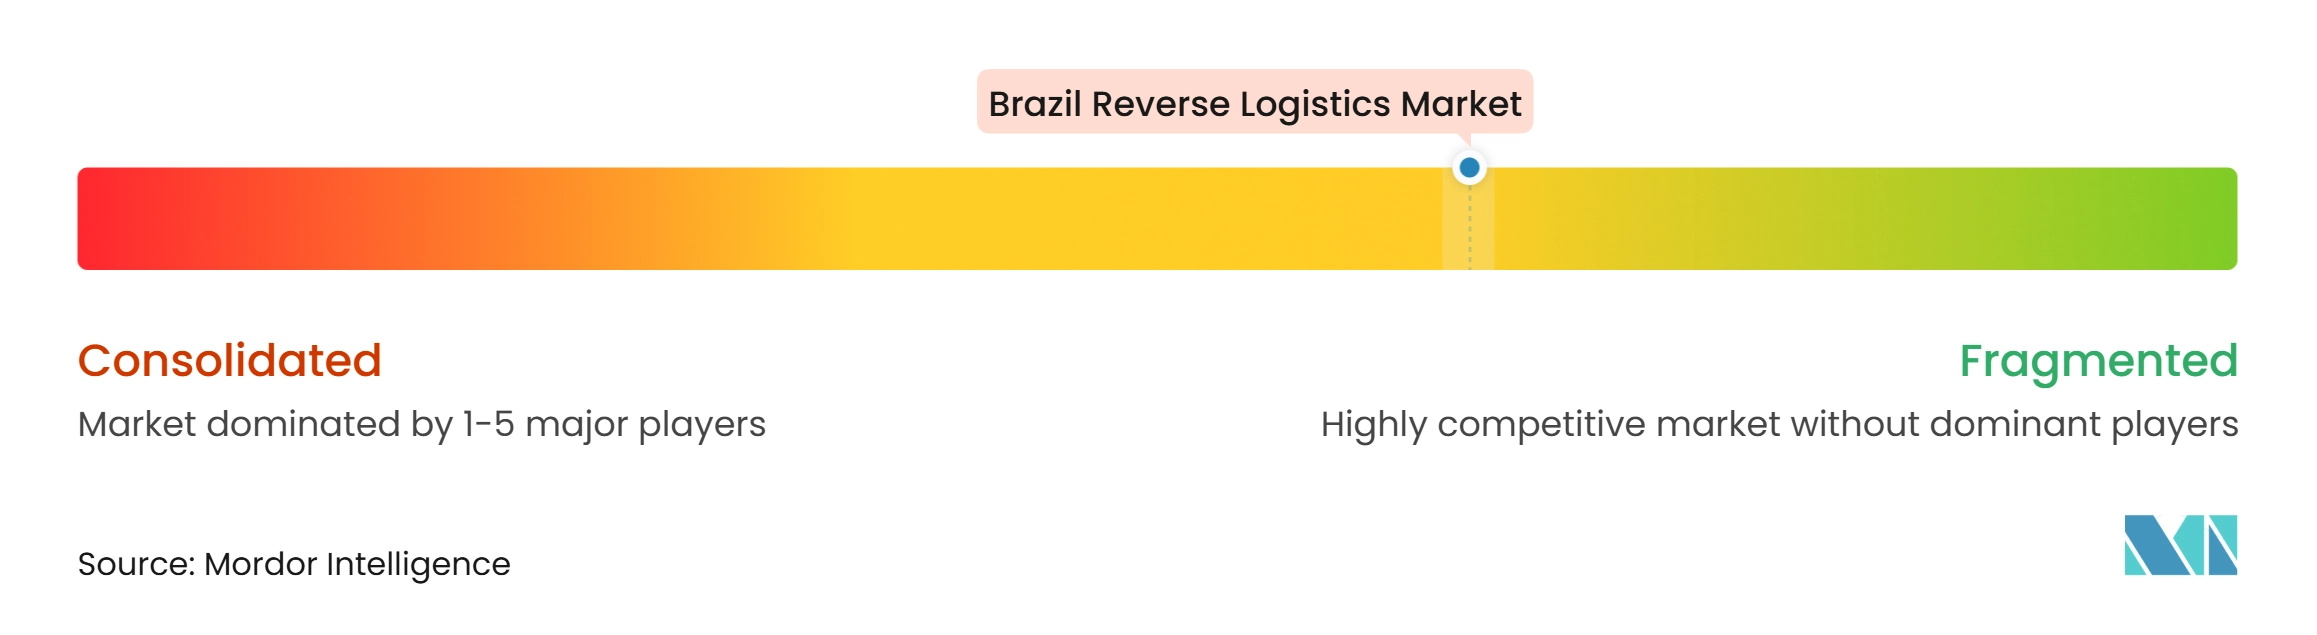
El mercado de logística inversa de Brasil está moderadamente fragmentado porque los operadores logísticos globales, los transportistas nacionales, los especialistas en medio ambiente y los proveedores centrados en tecnología atienden diferentes partes de la cadena de valor. DHL Supply Chain, CEVA Logistics, DSV y Kuehne+Nagel pueden incluir servicios inversos dentro de contratos más amplios de cadena de suministro para clientes multinacionales. Jadlog y Total Express compiten a través de la cobertura de recolección y las redes de recogida y entrega. GM&C Logística Reversa e Reciclagem, Brasil Reverso y Loop Logística Reversa se centran en el conocimiento regulatorio, las asociaciones de disposición certificada y los informes de destino de materiales.
JSL Digital conecta a más de 200.000 transportistas registrados a través de una plataforma que respalda el seguimiento, la automatización de pagos y la optimización de carga de retorno. La plataforma reportó un crecimiento de ingresos del 66,5% hasta el tercer trimestre de 2026. Su capacidad de coincidencia de rutas puede reducir los movimientos de vehículos vacíos que aumentan el costo de las recolecciones inversas. CEVA Logistics firmó un contrato con Iveco Group para un centro de distribución de piezas de 20.000 m² en Pouso Alegre, Minas Gerais, con un sistema de gestión de almacén inalámbrico para la trazabilidad de piezas en tiempo real. Las operaciones comenzaron en abril de 2026, reemplazando un sitio con capacidad limitada en Sorocaba.
El acuerdo de DHL Supply Chain con GE HealthCare muestra cómo los proveedores pueden ganar negocios gestionando devoluciones de equipos controlados en lugar de solo recolecciones de paquetes. El servicio coordina los flujos nacionales de piezas de equipos de diagnóstico utilizando transporte por carretera y aéreo desde centros en Barueri y Extrema. La red de comerciantes del vecindario de Jadlog amplía el acceso a devoluciones sin depender de una sucursal dedicada en cada área. Los especialistas más pequeños pueden competir donde los clientes priorizan la disposición auditable y la documentación regulatoria.
Líderes de la Industria de Logística Inversa de Brasil
-
Correios
-
DHL Group
-
Ambipar Environment
-
JSL SA
-
Luft Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Inversa de Brasil Empresas cubiertas en este informe
- Correios
- DHL Group
- Ambipar Environment
- JSL SA
- Luft Logistics
- Total Express
- Jadlog
- CEVA Logistics
- ID Logistics
- Sequoia Logistica e Transportes SA
- DSV A/S
- Kuehne+Nagel International AG
- FedEx
- United Parcel Service Inc.
- Penske Logistics
- GM&C Logistica Reversa e Reciclagem
- Brasil Reverso
- Lorene
- Logam Brasil
- Conecta Cargo
- Loop Logistica Reversal
- Eloverde
Desarrollos recientes de la industria en Mercado de Logística Inversa de Brasil
- Octubre de 2026: DHL Express anunció un plan de inversión de 270 millones de BRL (48,78 millones de USD) para casi duplicar su presencia minorista en Brasil de 42 a 75 tiendas para 2030, con especial enfoque en el Noreste. Una asignación separada de 118 millones de BRL (21,32 millones de USD) está destinada a un centro modular planificado en el área metropolitana de São Paulo, diseñado en 2 fases para permitir la expansión de capacidad a medida que aumentan los volúmenes de devoluciones del comercio electrónico.
- Octubre de 2026: Jadlog amplió su red nacional de recogida y entrega (PUDO) a 5.500 puntos de servicio, incluidas franquicias y establecimientos asociados que ofrecen recolección, recogida y devolución de paquetes. La expansión fortaleció la infraestructura de logística inversa de Brasil al mejorar el acceso de los consumidores a los servicios de devolución de productos y respaldar una consolidación más eficiente de los envíos devueltos.
- Abril de 2026: JSL SA escindió su unidad de almacenamiento e intrologística como Intralog, una empresa independiente que representa aproximadamente 2 mil millones de BRL (361,30 millones de USD) en ingresos anuales, la división de mayor crecimiento dentro de JSL, registrando una expansión del 17% en 2025. Intralog posiciona a JSL para perseguir contratos dedicados de almacenamiento 3PL e intrologística de forma independiente de las operaciones de transporte del transportista.
- Noviembre de 2025: CEVA Logistics firmó un contrato con Iveco Group para operar un nuevo Centro de Distribución de Piezas de 20.000 m² en Pouso Alegre, Minas Gerais, respaldado por una inversión de Iveco de 93 millones de BRL (16,79 millones de USD). La instalación despliega un sistema de gestión de almacén inalámbrico para la trazabilidad de movimientos de piezas en tiempo real, con operaciones que comenzaron en abril de 2026 para reemplazar un sitio con capacidad limitada en Sorocaba, São Paulo.
Alcance del Informe del Mercado de Logística Inversa de Brasil
Resumen de la segmentación
| Transporte | Carretera |
| Aéreo | |
| Otros Modos | |
| Almacenamiento (Almacenaje, Distribución, Consolidación) | |
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reposición, Reacondicionamiento, Disposición) |
| Consumo y Comercio Minorista |
| Hogar y Decoración |
| Salud y Productos Farmacéuticos |
| FMCG |
| Otros Usuarios Finales |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Función de Logística Inversa | Transporte | Carretera |
| Aéreo | ||
| Otros Modos | ||
| Almacenamiento (Almacenaje, Distribución, Consolidación) | ||
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reposición, Reacondicionamiento, Disposición) | ||
| Por Industria de Usuario Final | Consumo y Comercio Minorista | |
| Hogar y Decoración | ||
| Salud y Productos Farmacéuticos | ||
| FMCG | ||
| Otros Usuarios Finales | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sureste | ||
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística inversa de Brasil hasta 2032?
Se prevé que el sector aumente de 3,22 mil millones de USD en 2027 a 4,62 mil millones de USD en 2032, a un CAGR del 7,50%.
¿Qué función de logística inversa lidera en Brasil?
El transporte lidera con una participación del 38,97% en 2026, mientras que el almacenamiento tiene el crecimiento proyectado más rápido con un CAGR del 9,76% hasta 2032.
¿Por qué son importantes los puntos de recogida y entrega para las devoluciones en Brasil?
Consolidan paquetes en ubicaciones locales y pueden reducir el costo de la recolección puerta a puerta, particularmente en áreas de menor densidad.
¿Qué segmento de usuario final está creciendo más rápido en la logística inversa de Brasil?
Se prevé que salud y productos farmacéuticos registre un CAGR del 10,92% hasta 2032, respaldado por devoluciones controladas de medicamentos y equipos médicos.
¿Qué región de Brasil tiene la mayor presencia de logística inversa?
El Sureste de Brasil lidera con una participación del 42,17% en 2026 porque combina demanda de consumo, industria, puertos e infraestructura de procesamiento establecida.
¿Qué problema de cumplimiento está dando forma a los servicios de logística inversa en Brasil?
Las normas de embalaje plástico requieren sistemas de recuperación documentados y resultados verificados, lo que aumenta el valor de la trazabilidad y los destinos de materiales certificados.