
Taille et part du marché brésilien de la logistique inverse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.99 Milliards de dollars |
| Taille du Marché (2027) | 3.22 Milliards de dollars |
| Taille du Marché (2032) | 4.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien de la logistique inverse par Mordor Intelligence
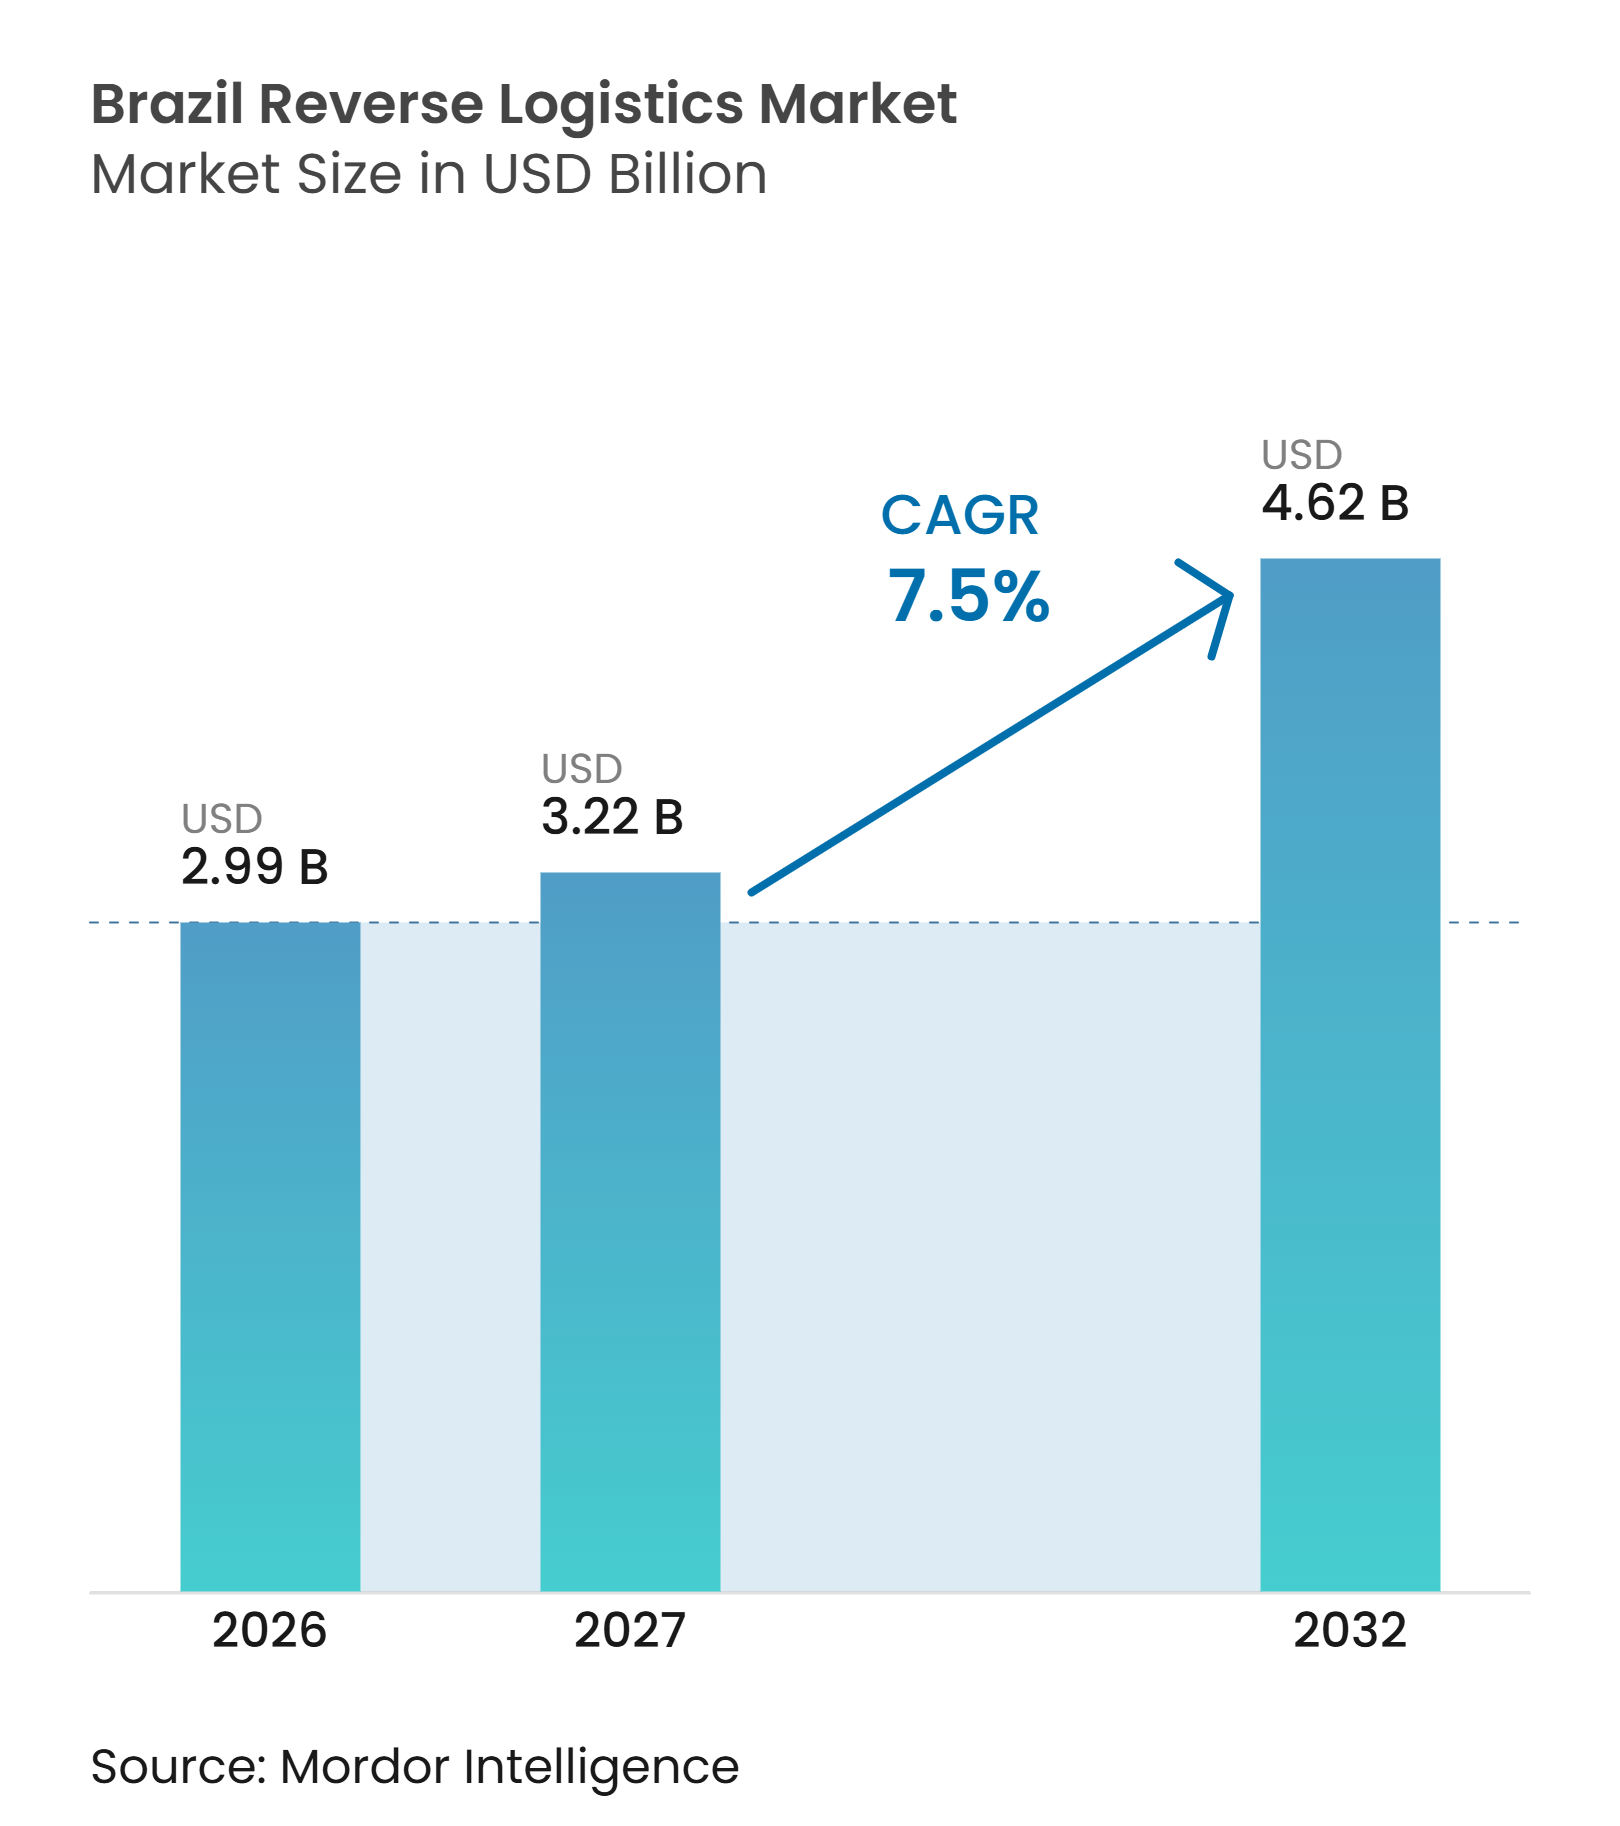
La taille du marché brésilien de la logistique inverse est évaluée à 2,99 milliards USD en 2026 et devrait croître de 3,22 milliards USD en 2027 pour atteindre 4,62 milliards USD d'ici 2032, à un CAGR de 7,50 % durant la période de prévision 2027 à 2032.
Le marché brésilien de la logistique inverse est façonné par un passage d'une simple collecte des retours vers des services qui récupèrent de la valeur par le tri, la réparation, la revente, le recyclage et l'élimination contrôlée. Les règles fédérales sur les emballages font de la traçabilité physique et des destinations matérielles vérifiées des éléments centraux dans la sélection des fournisseurs, en particulier pour les grandes entreprises de biens de consommation. Cela accroît la demande d'opérateurs capables de combiner une couverture de collecte avec des contrôles d'entrepôt et des rapports conformes. Les investissements dans les réseaux de collecte et de dépôt, les systèmes d'entrepôt et l'optimisation des itinéraires améliorent l'économie des retours dans les principaux corridors tout en élargissant l'accès dans les villes régionales. Le marché brésilien de la logistique inverse offre donc des opportunités aux prestataires capables de gérer à la fois le coût de la collecte et la documentation nécessaire pour prouver les résultats de récupération.
Principaux enseignements du rapport
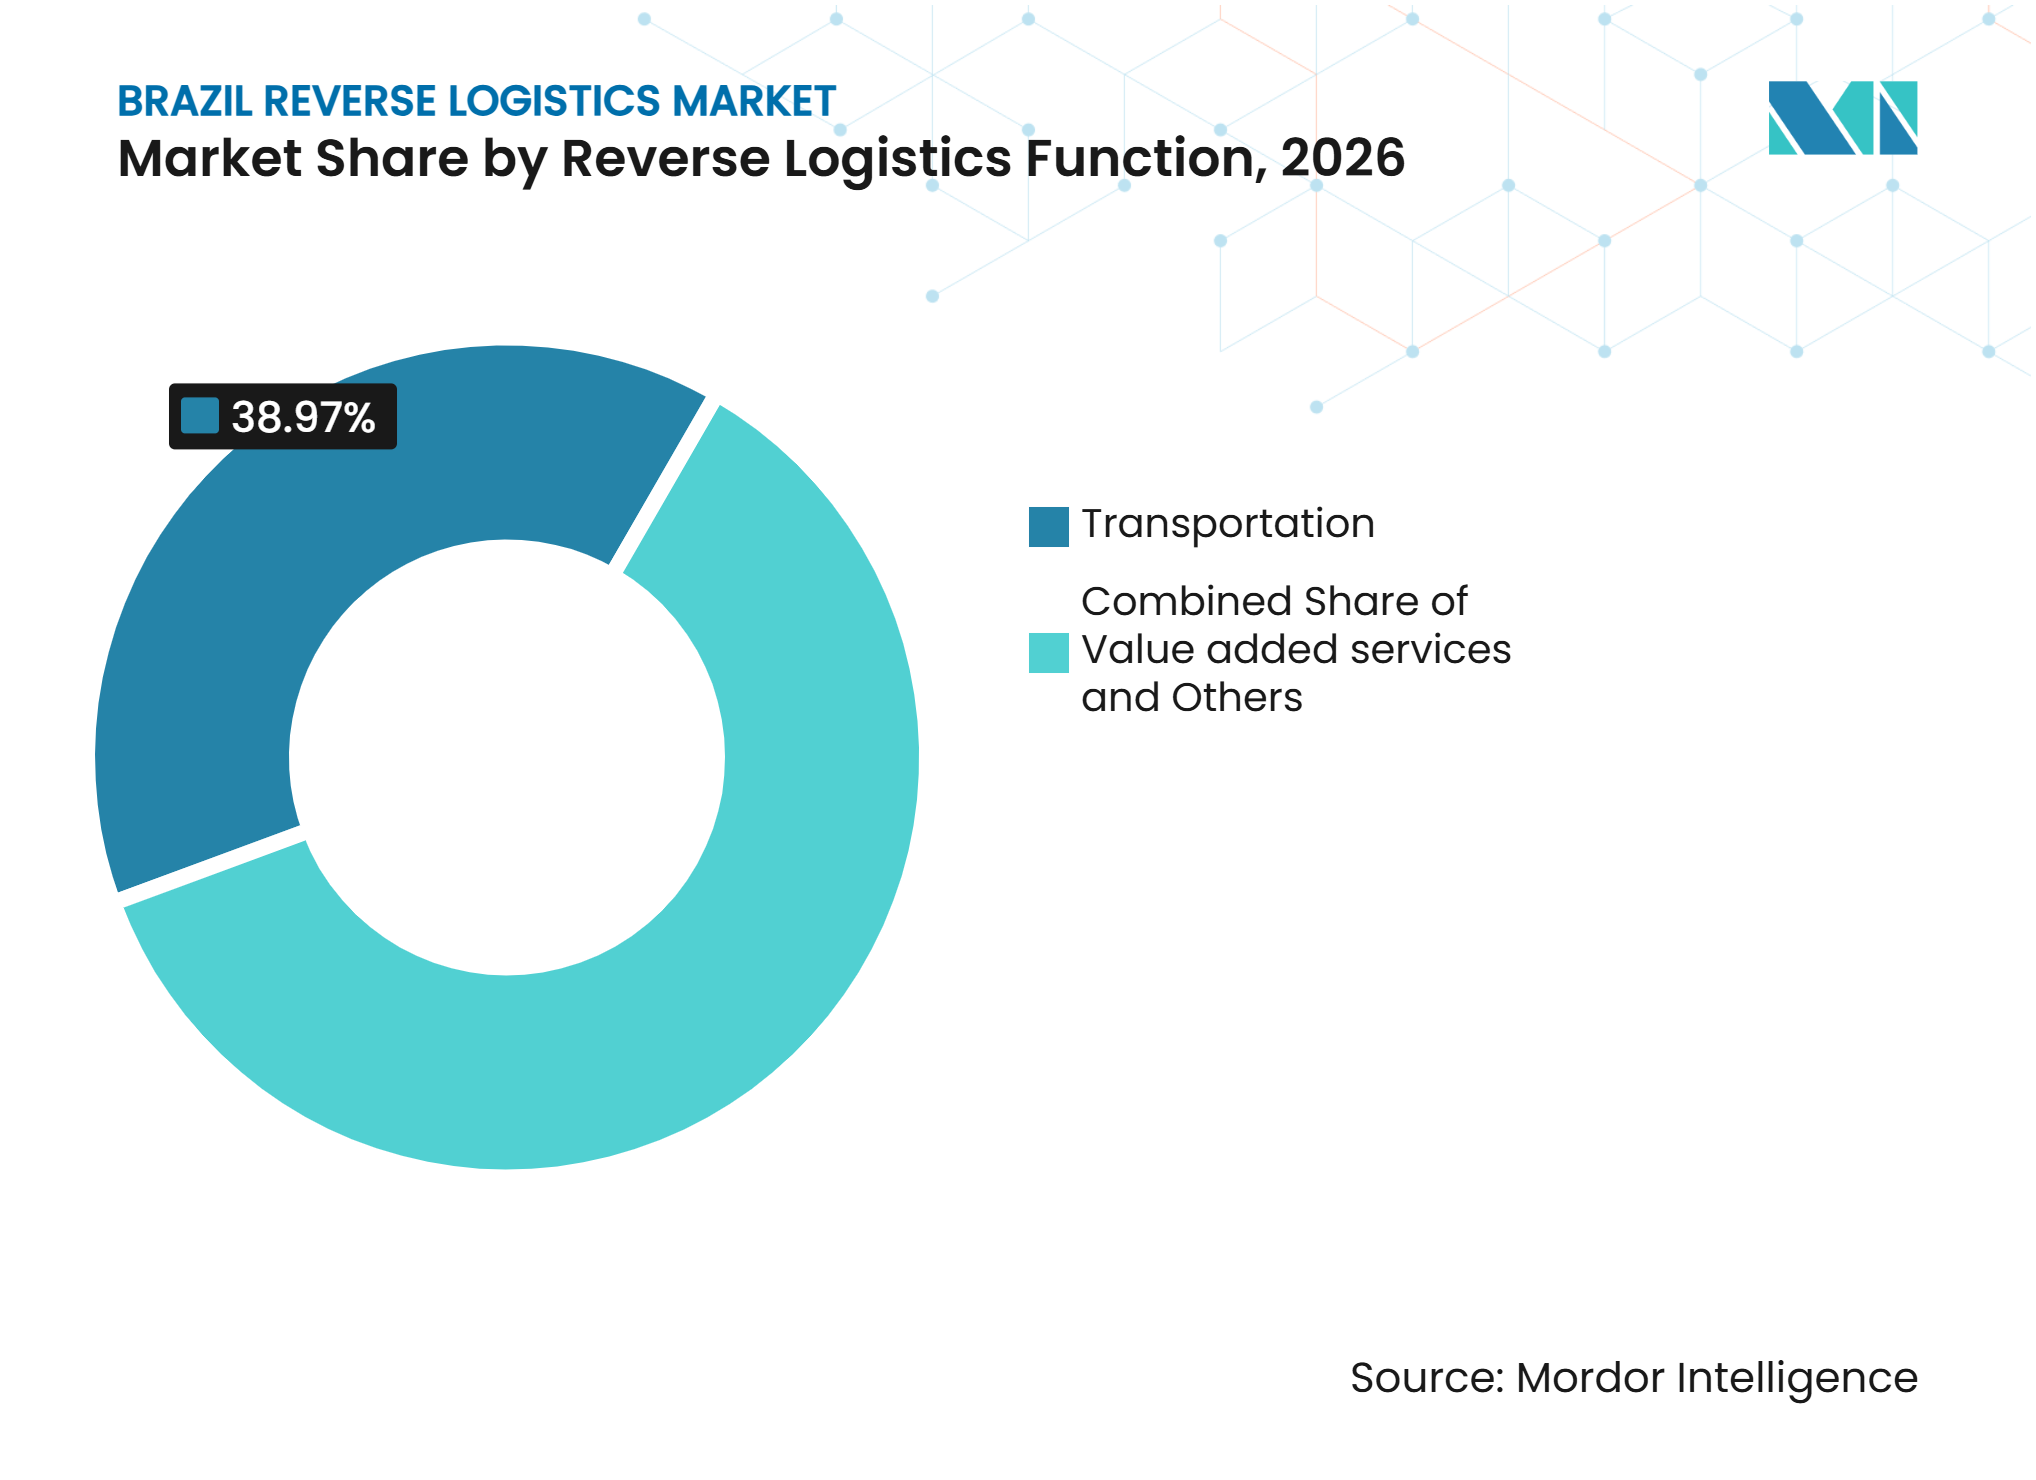
- Par fonction de logistique inverse, le transport représente 38,97 % de la part du marché brésilien de la logistique inverse en 2026, tandis que l'entreposage devrait enregistrer un CAGR de 9,76 % jusqu'en 2032.
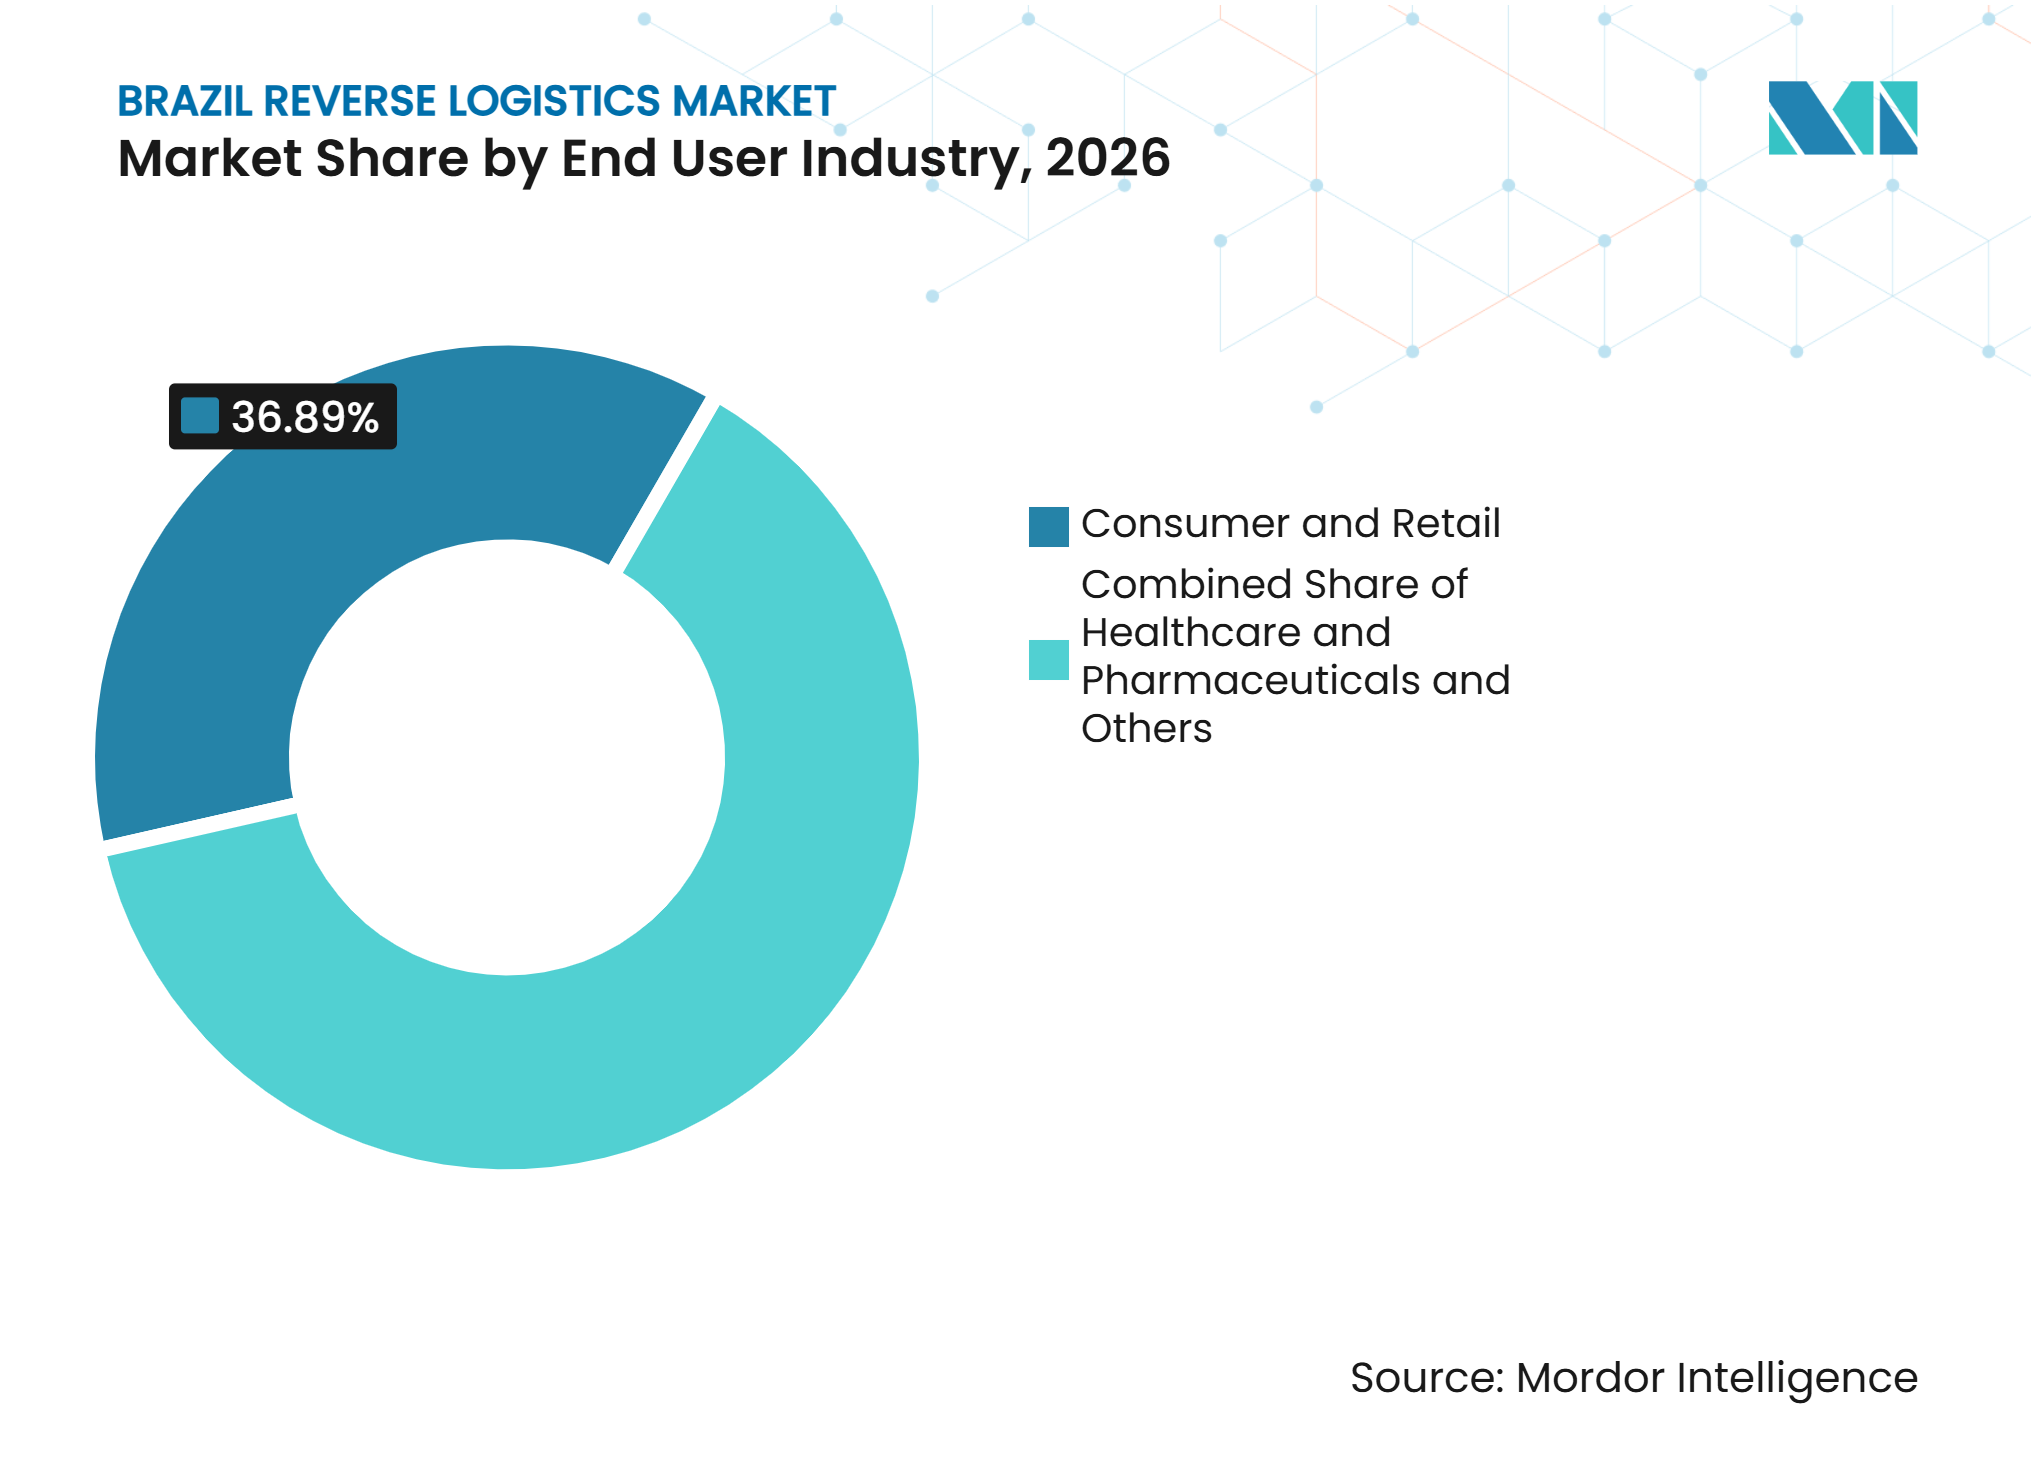
- Par secteur d'utilisation final, la consommation et le commerce de détail représentent 36,89 % de la part du marché brésilien de la logistique inverse en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 10,92 % jusqu'en 2032.
- Par zone géographique, le Sud-Est du Brésil représente 42,17 % de la part du marché brésilien de la logistique inverse en 2026, tandis que le Nord-Est du Brésil devrait enregistrer un CAGR de 8,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retours du commerce électronique augmentant la demande de services de logistique inverse | +2.0% | National, densité la plus élevée dans le Sud-Est et le Sud | Court terme (≤ 2 ans) |
| Règles de responsabilité des producteurs renforçant les exigences en matière de logistique de récupération | +1.5% | National, charge de conformité la plus élevée à São Paulo et dans les États à grand volume | Moyen terme (2-4 ans) |
| Crédits de recyclage soutenant les activités de flux inverse vérifiées | +0.8% | National, retombées vers le Nord-Est pour les réseaux de collecteurs éligibles au CERE | Moyen terme (2-4 ans) |
| Croissance du recommerce augmentant la logistique de remise à neuf et de revente | +1.0% | Sud-Est et Sud principalement, émergent dans le Nord-Est | Moyen terme (2-4 ans) |
| Réseaux PUDO améliorant l'économie de collecte des retours | +0.9% | National, avec des gains précoces à São Paulo, Paraná, Pernambuco et Ceará | Court terme (≤ 2 ans) |
| Numérisation du SINIR renforçant la traçabilité des flux inverses | +0.7% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retours du commerce électronique augmentant la demande de services de logistique inverse
Le commerce électronique fait des marchandises retournées un problème opérationnel récurrent pour les détaillants et les prestataires logistiques sur le marché brésilien de la logistique inverse. La mode, la chaussure et les produits pour enfants génèrent des retours fréquents car la taille, les attentes vis-à-vis du produit et les décisions d'achat peuvent différer après la livraison. Ce volume pousse les détaillants à traiter les retours comme une ligne de service ayant des effets directs sur la fidélisation des clients et le fonds de roulement. Les prestataires qui combinent l'autorisation de retour numérique avec la collecte physique peuvent réduire les étapes requises des acheteurs et du personnel en magasin. Le besoin est le plus fort dans les marchés de consommation denses, où les retours peuvent être consolidés en itinéraires de collecte prévisibles. Cela soutient également les investissements dans les processus de tri, de classement, de réapprovisionnement et de disposition qui peuvent séparer les marchandises revendables des articles nécessitant un autre chemin de récupération.
Réseaux PUDO améliorant l'économie de collecte des retours
Les réseaux de collecte et de dépôt améliorent l'économie de collecte en consolidant les colis en des points locaux fixes plutôt qu'en s'appuyant uniquement sur la collecte à domicile. Total Express a traité plus de 4 millions de colis via ses points de collecte, de livraison et de retour en 2025, démontrant l'échelle opérationnelle disponible grâce aux réseaux physiques partagés. La société ajoutait environ 100 points chaque mois et avait atteint 1 235 emplacements dans 338 villes réparties dans 15 États. Ces réseaux réduisent la charge de collecte pour les petites marques qui ne peuvent pas justifier des itinéraires de retour dédiés. Ils sont particulièrement pertinents là où la densité résidentielle est plus faible et où les collectes porte-à-porte sont coûteuses. Les mêmes points peuvent soutenir les transactions de revente aux consommateurs, ce qui relie l'infrastructure de retour à l'activité de recommerce.
Règles de responsabilité des producteurs renforçant les exigences en matière de logistique de récupération
Le Décret fédéral n° 12 688 a établi des obligations obligatoires de logistique inverse pour les emballages plastiques en octobre 2025[1]. Le décret a fixé un objectif national de récupération de 32 % pour la première année et un objectif de contenu recyclé de 22 % à partir de janvier 2026 pour les grandes entreprises. Les fabricants, importateurs, distributeurs et détaillants doivent financer et exploiter des systèmes qui relient les emballages à des résultats de recyclage certifiés. Cela élargit la charge de travail adressable au-delà du transport car les prestataires de services doivent organiser la collecte, la documentation et la destination finale des matériaux. Les règles favorisent les entreprises ayant des relations établies dans les réseaux de collecte et de recyclage. Elles rendent également la capacité de conformité plus pertinente lorsque les grands clients sélectionnent des partenaires logistiques.
Crédits de recyclage soutenant les activités de flux inverse vérifiées
Les crédits de recyclage donnent aux entreprises un mécanisme pour documenter les activités de récupération éligibles dans le cadre du dispositif de logistique inverse du Brésil. Leur utilité dépend d'une mesure prcise des flux de matériaux et de la crédibilité des organisations qui vérifient la récupération. Cela crée un rôle pratique pour les prestataires capables de relier les registres de collecte aux destinations finales certifiées. L'approche peut aider à étendre les systèmes de récupération dans les États où les réseaux de collecteurs de déchets sont actifs mais où la couverture logistique formelle reste inégale. Elle attire également l'attention sur les flux d'emballages qui peuvent être mesurés et tracés de manière cohérente. Cela peut soutenir les revenus provenant des services de documentation et de conformité sur le marché brésilien de la logistique inverse, en parallèle de la manutention physique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Infrastructure de recyclage inégale limitant l'efficacité du réseau de récupération | -0.8% | Nord, Nord-Est et municipalités intérieures à l'échelle nationale | Long terme (≥ 4 ans) |
| Faible densité des retours augmentant les coûts de collecte et de repositionnement | -0.7% | Brésil non métropolitain, plus aigu dans le Nord et le Centre-Ouest | Moyen terme (2-4 ans) |
| Complexité réglementaire augmentant la charge documentaire de la logistique inverse | -0.5% | National | Moyen terme (2-4 ans) |
| Réseaux régionaux fragmentés limitant l'efficacité de la coordination du fret de retour | -0.6% | Au-delà de l'axe São Paulo-Rio de Janeiro, pôles secondaires du Sud et du Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure de recyclage inégale limitant l'efficacité du réseau de récupération
La capacité de recyclage n'est pas répartie uniformément au Brésil, ce qui limite l'efficacité des systèmes de récupération formels en dehors des corridors les plus développés. Le Sud-Est dispose de réseaux de tri et de recyclage établis, tandis que de nombreuses municipalités du Nord et de l'intérieur ont moins de points finaux certifiés. Cela peut obliger les matériaux à parcourir de longues distances avant d'atteindre une destination finale conforme. Le transport supplémentaire augmente les coûts et affaiblit le modèle économique pour les matériaux à faible valeur. Il est également plus difficile pour les entreprises soumises à des obligations de démontrer une chaîne physique continue de la collecte à la récupération. Les prestataires disposant de relations intégrées de collecte et de recyclage peuvent avoir un avantage sur le marché brésilien de la logistique inverse là où la capacité des points finaux locaux est limitée.
Faible densité des retours augmentant les coûts de collecte et de repositionnement
La faible densité des retours reste une contrainte de coût majeure dans les villes secondaires et les régions éloignées. Un itinéraire de collecte dédié est difficile à justifier lorsque les volumes de colis ne couvrent pas les coûts de véhicule, de main-d'œuvre et de repositionnement. Cela rend la coordination du fret de retour sur les itinéraires aller importante, mais cette coordination n'est pas disponible de manière cohérente dans tout le pays. Le problème est le plus aigu dans le Nord et le Centre-Ouest, où les longues distances et la couverture routière plus faible augmentent la complexité de la collecte. Les outils numériques de fret peuvent améliorer la mise en correspondance des itinéraires, bien que leurs avantages dépendent de la présence de transporteurs et de données de transport utilisables. À mesure que le commerce électronique atteint davantage de municipalités, les flux inverses formels peuvent prendre du temps à correspondre à la portée de distribution des livraisons aller.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de logistique inverse :
l'investissement dans l'entreposage rééquilibre le traitement des retoursLe transport représente 38,97 % de la part du marché brésilien de la logistique inverse en 2026. Le transport est en tête car les retours dispersés doivent être collectés et acheminés vers des points de consolidation, de réparation, de revente, de recyclage ou d'élimination. Le frete routier reste central sur le marché brésilien de la logistique inverse car le frete intérieur repose fortement sur les routes routières. Le sous-segment routier porte donc la part principale de l'activité de collecte pour les retours des consommateurs et des entreprises. Le frete aérien joue un rôle spécialisé dans le traitement des envois de commerce électronique transfrontalier rejetés. FreteGlobal a traité plus de 160 000 expéditions internationales rejetées via son opération de logistique inverse à l'aéroport international de Viracopos au cours de sa première année d'exploitation en 2025. Les autres services à valeur ajoutée restent plus modestes mais comprennent le traitement des retours, le réapprovisionnement, la remise à neuf et la disposition conforme. Ces services deviennent plus importants sur le marché brésilien de la logistique inverse lorsque les clients ont besoin de preuves qu'un produit ou un matériau a atteint sa destination de récupération prévue.
L'entreposage devrait croître à un CAGR de 9,76 % jusqu'en 2032. L'entreposage est en croissance car les articles retournés nécessitent une évaluation avant qu'une entreprise puisse décider de les revendre, les réparer, les recycler ou les éliminer. Dans cette partie du marché brésilien de la logistique inverse, le stockage est de plus en plus associé à des contrôles qualité, au classement, au réapprovisionnement et à la disposition contrôlée. Jadlog a engagé 100 millions BRL (18,07 millions USD) pour un centre de distribution à Perus, São Paulo, destiné à centraliser et accélérer les activités de retraitement[2]. L'installation devait commencer ses opérations au premier semestre 2026. JSL a scindé son unité d'entreposage et d'intralogistique sous le nom d'Intralog en avril 2026, reflétant l'importance commerciale des services basés sur les entrepôts. L'unité représentait 2 milliards BRL (361,30 millions USD) de chiffre d'affaires annuel et a enregistré une croissance de 17 % en 2025. Les contrôles numériques d'entrepôt peuvent également soutenir les enregistrements dont les clients ont besoin pour les rapports de flux inverse. Ces facteurs expliquent pourquoi les prestataires construisent des installations axées sur la récupération de valeur plutôt que sur le simple stockage temporaire.



Par secteur d'utilisation final :
les retours dans le secteur de la santé accélèrent une demande spécialiséeLa consommation et le commerce de détail représentent 36,89 % de la taille du marché brésilien de la logistique inverse en 2026. L'activité de consommation et de commerce de détail est liée aux retours fréquents d'achats en ligne, notamment dans la mode et la chaussure. Le volume crée une demande récurrente sur le marché brésilien de la logistique inverse pour la collecte, la consolidation, la vérification des produits et le réapprovisionnement. La maison et la décoration constituent un domaine secondaire pertinent car les retours encombrants nécessitent une planification du transport et une évaluation minutieuse des dommages. Les exigences FMCG s'élargissent également à mesure que les règles sur les emballages relient les entreprises de biens de consommation à des canaux de recyclage documentés. Les clients des secteurs automobile, électronique et industriel ajoutent des flux de retour plus spécialisés pouvant nécessiter une manutention, une évaluation ou des voies de récupération séparées. Les prestataires qui servent plusieurs catégories peuvent utiliser une infrastructure partagée tout en maintenant des contrôles spécifiques à chaque catégorie.
La santé et les produits pharmaceutiques devraient progresser à un CAGR de 10,92 % jusqu'en 2032. La santé et les produits pharmaceutiques connaissent une croissance rapide car les médicaments, les équipements de diagnostic et les composants médicaux nécessitent des processus de retour plus contrôlés. Le cadre de logistique inverse pharmaceutique du Brésil est ancré dans le Décret n° 10 388/2020, qui a établi un système national pour le retour et l'élimination écologiquement appropriée des médicaments ménagers. DHL Supply Chain a commencé à gérer la chaîne logistique nationale pour GE HealthCare Brésil en avril 2025, y compris la logistique inverse pour les pièces d'équipements de diagnostic. L'opération traite environ 2 000 notes de facture de retour chaque mois depuis des pôles à Barueri et Extrema, en utilisant le transport routier et aérien selon les besoins. Ce travail implique des pièces telles que des composants d'IRM, des modules de scanner CT et des arcs chirurgicaux, ce qui ajoute des exigences opérationnelles et documentaires. Andreani Logística a traité plus de 329 tonnes de retours de soins de santé en 2025 via des opérations routières et aériennes[3]. Ces exigences rendent les processus spécialisés et la coordination multi-États plus importants que dans les retours de colis standard.

Analyse géographique
Le Sud-Est du Brésil représente 42,17 % de la part du marché brésilien de la logistique inverse en 2026. Son importance reflète l'activité de consommation concentrée, la production industrielle et les actifs logistiques à São Paulo et dans les municipalités adjacentes. Les ports du Sud-Est ont traité près de 700 millions de tonnes en 2025, en hausse de 7,52 % par rapport à l'année précédente. Les pôles de traitement des commandes à Cajamar permettent aux opérateurs de partager des installations pour le tri, l'inspection, le réapprovisionnement et la disposition contrôlée. DHL Express a alloué 118 millions BRL (21,32 millions USD) à un pôle modulaire planifié dans la zone métropolitaine de São Paulo, conçu pour augmenter la capacité en 2 phases.
Le Nord-Est du Brésil devrait enregistrer un CAGR de 8,15 % jusqu'en 2032. Les stocks d'entrepôts industriels ont atteint 3,09 millions de m² au deuxième trimestre 2025, après la livraison de 434 000 m² au cours des 4 trimestres précédents[4]. La région a dépassé le Sud pour devenir le deuxième plus grand marché régional d'entrepôts au Brésil. Les ports de Suape et Pecém peuvent soutenir le fret de retour conteneurisé et les itinéraires de fret de retour. Jadlog utilise des commerçants de quartier pour étendre l'accès aux points de collecte et de dépôt en Bahia, Pernambuco et Ceará.
Le Sud, le Centre-Ouest et le Nord élargissent la demande au-delà des centres côtiers. Le taux de vacance des entrepôts dans le Sud de 2,7 % limite l'espace pour les opérations de traitement des retours, tandis que le Centre-Ouest est lié aux besoins de reprise des emballages agricoles. Le Nord dispose d'une capacité de traitement certifiée limitée, mais les volumes des ports à conteneurs ont augmenté à un rythme annuel de 7,4 % de 2019 à 2025. Le cabotage peut agréger les flux dispersés avant qu'ils ne se dirigent vers les installations de récupération, tandis que les règles de conformité exigent toujours un point final documenté sur le marché brésilien de la logistique inverse.
Paysage concurrentiel
Concentration du Marché
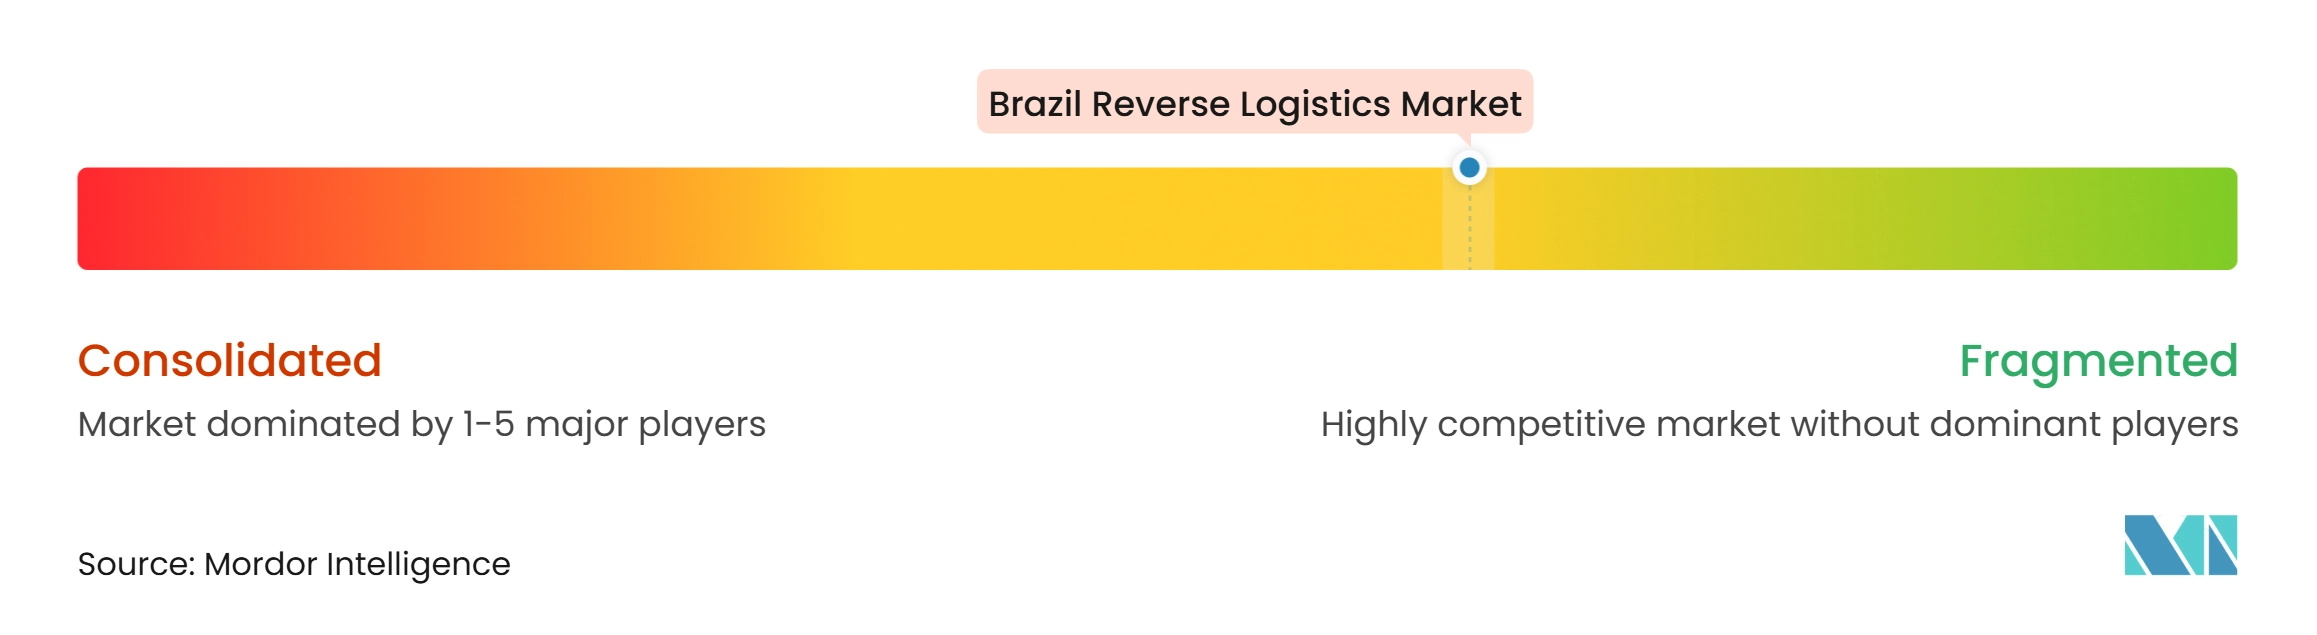
Le marché brésilien de la logistique inverse est modérément fragmenté car les prestataires logistiques tiers mondiaux, les transporteurs nationaux, les spécialistes environnementaux et les prestataires axés sur la technologie servent différentes parties de la chaîne de valeur. DHL Supply Chain, CEVA Logistics, DSV et Kuehne+Nagel peuvent inclure des services inverses dans des contrats de chaîne d'approvisionnement plus larges pour les clients multinationaux. Jadlog et Total Express se font concurrence grâce à la couverture de collecte et aux réseaux de collecte et de dépôt. GM&C Logística Reversa e Reciclagem, Brasil Reverso et Loop Logística Reversa se concentrent sur la connaissance réglementaire, les partenariats de disposition certifiés et les rapports sur les destinations des matériaux.
JSL Digital connecte plus de 200 000 transporteurs enregistrés via une plateforme qui prend en charge le suivi, l'automatisation des paiements et l'optimisation du fret de retour. La plateforme a enregistré une croissance de revenus de 66,5 % jusqu'au troisième trimestre 2026. Sa capacité de mise en correspondance des itinéraires peut réduire les mouvements de véhicules à vide qui augmentent le coût des collectes inverses. CEVA Logistics a signé un contrat avec Iveco Group pour un centre de distribution de pièces de 20 000 m² à Pouso Alegre, Minas Gerais, avec un système de gestion d'entrepôt sans fil pour la traçabilité des pièces en temps réel. Les opérations ont débuté en avril 2026, remplaçant un site à capacité limitée à Sorocaba.
L'arrangement de DHL Supply Chain avec GE HealthCare montre comment les prestataires peuvent remporter des contrats en gérant des retours d'équipements contrôlés plutôt qu'uniquement des collectes de colis. Le service coordonne les flux nationaux de pièces d'équipements de diagnostic en utilisant le transport routier et aérien depuis des pôles à Barueri et Extrema. Le réseau de commerçants de quartier de Jadlog étend l'accès aux retours sans s'appuyer sur une agence dédiée dans chaque zone. Les spécialistes de plus petite taille peuvent être compétitifs là où les clients privilégient l'élimination vérifiable et la documentation réglementaire.
Leaders du secteur brésilien de la logistique inverse
-
Correios
-
DHL Group
-
Ambipar Environment
-
JSL SA
-
Luft Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien de la logistique inverse Entreprises couvertes dans ce rapport
- Correios
- DHL Group
- Ambipar Environment
- JSL SA
- Luft Logistics
- Total Express
- Jadlog
- CEVA Logistics
- ID Logistics
- Sequoia Logistica e Transportes SA
- DSV A/S
- Kuehne+Nagel International AG
- FedEx
- United Parcel Service Inc.
- Penske Logistics
- GM&C Logistica Reversa e Reciclagem
- Brasil Reverso
- Lorene
- Logam Brasil
- Conecta Cargo
- Loop Logistica Reversal
- Eloverde
Développements industriels récents dans Marché brésilien de la logistique inverse
- Octobre 2026 : DHL Express a annoncé un plan d'investissement de 270 millions BRL (48,78 millions USD) pour presque doubler sa présence au détail au Brésil, passant de 42 à 75 magasins d'ici 2030, avec un accent particulier sur le Nord-Est. Une allocation séparée de 118 millions BRL (21,32 millions USD) est réservée à un pôle modulaire planifié dans la zone métropolitaine de São Paulo, conçu en 2 phases pour permettre l'expansion de la capacité à mesure que les volumes de retours du commerce électronique augmentent.
- Octobre 2026 : Jadlog a étendu son réseau national de collecte et de dépôt (PUDO) à 5 500 points de service, incluant des franchises et des établissements partenaires offrant la collecte, le retrait et le retour de colis. L'expansion a renforcé l'infrastructure de logistique inverse du Brésil en améliorant l'accès des consommateurs aux services de retour de produits et en soutenant une consolidation plus efficace des expéditions retournées.
- Avril 2026 : JSL SA a scindé son unité d'entreposage et d'intralogistique sous le nom d'Intralog, une société indépendante représentant environ 2 milliards BRL (361,30 millions USD) de chiffre d'affaires annuel, la division à la croissance la plus rapide au sein de JSL, enregistrant une expansion de 17 % en 2025. Intralog positionne JSL pour poursuivre des contrats d'entreposage et d'intralogistique dédiés en tant que prestataire logistique tiers, indépendamment des opérations de transport du transporteur.
- Novembre 2025 : CEVA Logistics a signé un contrat avec Iveco Group pour exploiter un nouveau Centre de Distribution de Pièces de 20 000 m² à Pouso Alegre, Minas Gerais, soutenu par un investissement Iveco de 93 millions BRL (16,79 millions USD). L'installation déploie un système de gestion d'entrepôt sans fil pour la traçabilité des mouvements de pièces en temps réel, avec le début des opérations en avril 2026 pour remplacer un site à capacité limitée à Sorocaba, São Paulo.
Périmètre du rapport sur le marché brésilien de la logistique inverse
Aperçu de la segmentation
| Transport | Routier |
| Aérien | |
| Autres modes | |
| Entreposage (stockage, distribution, consolidation) | |
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise à neuf, disposition) |
| Consommation et commerce de détail |
| Maison et décoration |
| Santé et produits pharmaceutiques |
| FMCG |
| Autres utilisateurs finaux |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par fonction de logistique inverse | Transport | Routier |
| Aérien | ||
| Autres modes | ||
| Entreposage (stockage, distribution, consolidation) | ||
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise à neuf, disposition) | ||
| Par secteur d'utilisation final | Consommation et commerce de détail | |
| Maison et décoration | ||
| Santé et produits pharmaceutiques | ||
| FMCG | ||
| Autres utilisateurs finaux | ||
| Par région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la logistique inverse au Brésil jusqu'en 2032 ?
Le secteur devrait augmenter de 3,22 milliards USD en 2027 à 4,62 milliards USD d'ici 2032, à un CAGR de 7,50 %.
Quelle fonction de logistique inverse est en tête au Brésil ?
Le transport est en tête avec une part de 38,97 % en 2026, tandis que l'entreposage affiche la croissance projetée la plus rapide à un CAGR de 9,76 % jusqu'en 2032.
Pourquoi les points de collecte et de dépôt sont-ils importants pour les retours au Brésil ?
Ils consolident les colis en des emplacements locaux et peuvent réduire le coût de la collecte porte-à-porte, notamment dans les zones à faible densité.
Quel segment d'utilisation final connaît la croissance la plus rapide dans la logistique inverse au Brésil ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 10,92 % jusqu'en 2032, soutenu par les retours contrôlés de médicaments et d'équipements médicaux.
Quelle région brésilienne a la plus grande présence en matière de logistique inverse ?
Le Sud-Est du Brésil est en tête avec une part de 42,17 % en 2026 car il combine la demande des consommateurs, l'industrie, les ports et une infrastructure de traitement établie.
Quelle problématique de conformité façonne les services de logistique inverse au Brésil ?
Les règles sur les emballages plastiques exigent des systèmes de récupération documentés et des résultats vérifiés, augmentant la valeur de la traçabilité et des destinations de matériaux certifiées.