
Tamanho e Participação do Mercado de Frete Oceânico do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
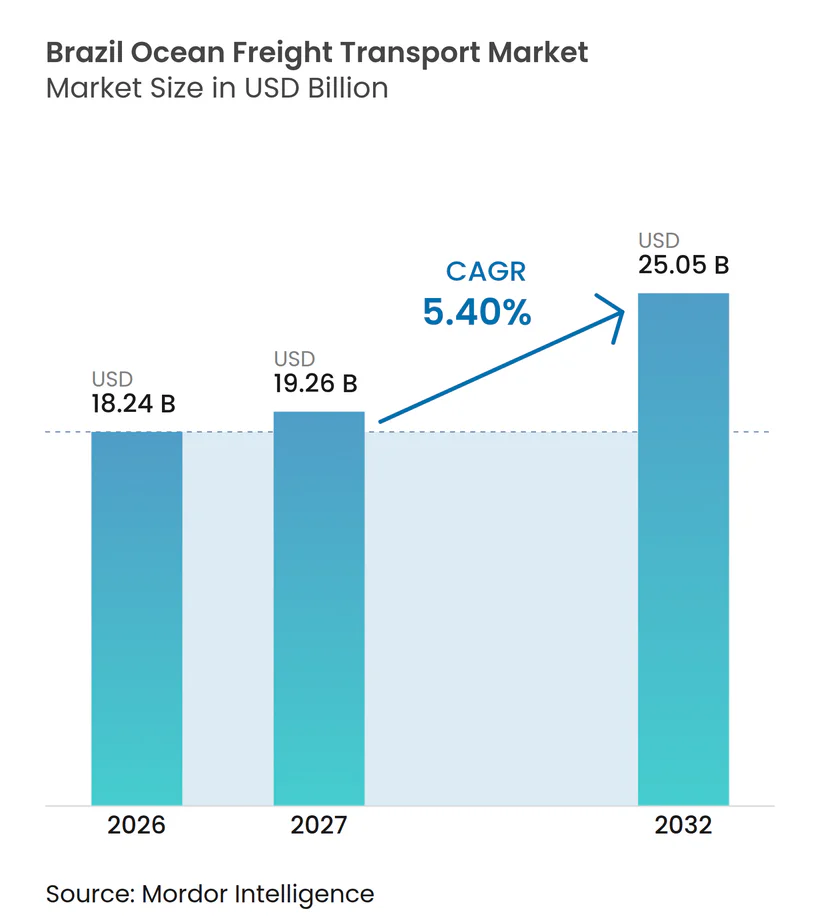
| Tamanho do mercado no ano base (2026) | 18.24 Bilhões de dólares |
| Tamanho do Mercado (2027) | 19.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.40 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete Oceânico do Brasil por Mordor Intelligence
O tamanho do mercado de frete oceânico do Brasil é avaliado em 18,24 bilhões de USD em 2026 e estima-se que cresça de 19,26 bilhões de USD em 2027 para atingir 25,05 bilhões de USD até 2032, a um CAGR de 5,40% durante o período de previsão (2027-2032).
As exportações brasileiras de soja, aves, minério de ferro e carne bovina continuam a criar uma ampla base de demanda para o transporte marítimo. A estrutura de exportação do país também limita a capacidade dos serviços rodoviários e ferroviários de substituir o frete oceânico nas rotas internacionais. O aumento da produção agrícola está elevando o valor do acesso confiável a portos, da programação de embarcações e da capacidade de movimentação de carga. O investimento portuário está se expandindo além de Santos, o que pode reduzir a pressão sobre o maior porto do país e criar opções adicionais de roteamento. Ao mesmo tempo, o congestionamento no interior e as tarifas de frete instáveis podem aumentar os custos operacionais e enfraquecer os benefícios da nova capacidade de terminais.
Principais Conclusões do Relatório
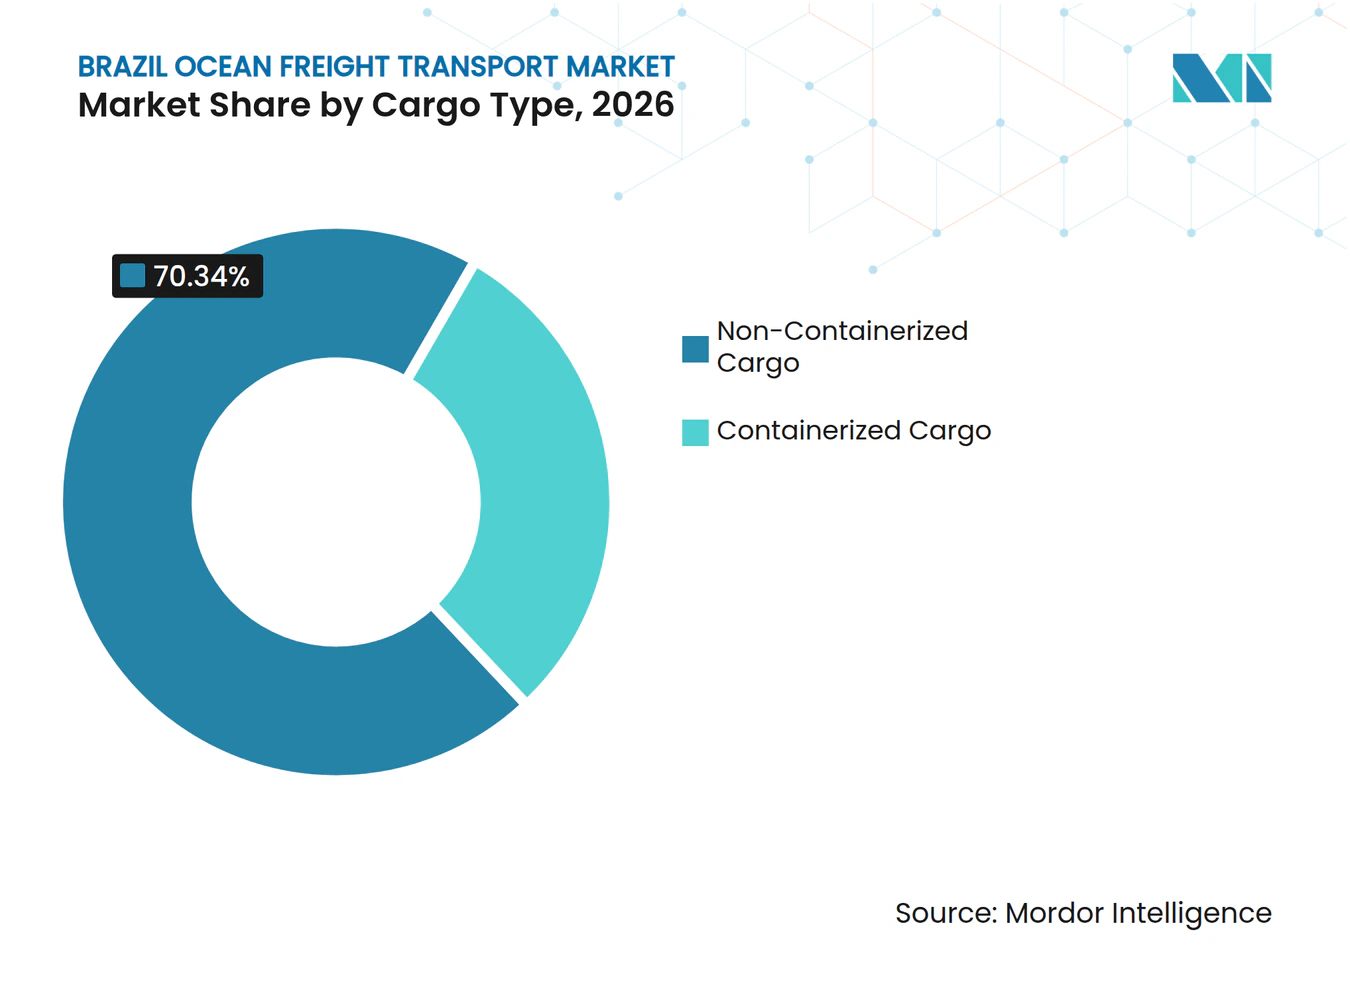
- Por tipo de carga, a carga não conteinerizada representa 70,34% da participação do mercado de frete oceânico do Brasil em 2026, enquanto a carga conteinerizada deve registrar um CAGR de 7,12% até 2032.
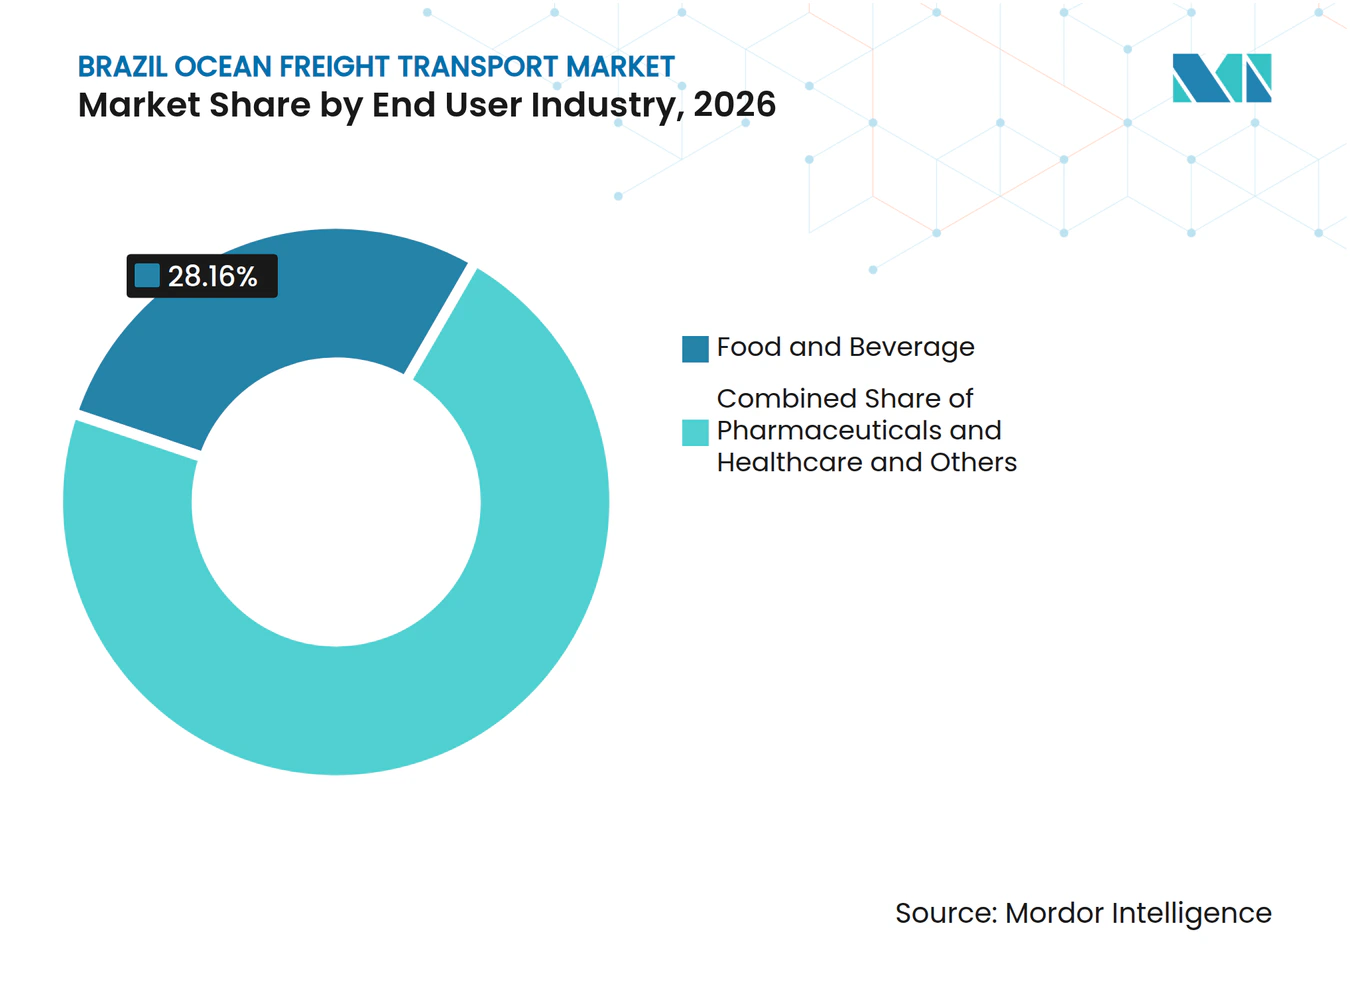
- Por setor de usuário final, alimentos e bebidas representam 28,16% do tamanho do mercado de frete oceânico do Brasil em 2026, enquanto farmacêuticos e saúde têm previsão de expansão a um CAGR de 7,98% até 2032.
- Por geografia, o Sudeste do Brasil representa 45,69% da participação do mercado de frete oceânico do Brasil em 2026, enquanto a região Norte tem previsão de registrar um CAGR de 8,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Agronegócio Ampliando os Volumes de Exportação de Frete Oceânico | +1.5% | Nacional, concentrado nos corredores Centro-Oeste, Norte e Sul-Sudeste. | Médio prazo (2-4 anos) |
| Conteinerização Aumentando as Remessas de Carga Processada e Especializada | +0.9% | Nacional, impulsionado pelos portos do Sudeste e pelas redes de alimentação do Arco Norte | Longo prazo (≥ 4 anos) |
| Expansão Portuária Melhorando a Capacidade de Movimentação de Carga Marítima | +0.8% | Sudeste, Nordeste e Norte | Médio prazo (2-4 anos) |
| Crescimento da Cabotagem Fortalecendo a Conectividade de Frete Multimodal Doméstico | +0.6% | Costeiro, com nós centrais no Sudeste e alcance crescente para o Norte e Nordeste | Curto prazo (≤ 2 anos) |
| Corredores do Norte Expandindo a Capacidade Alternativa de Portão de Exportação | +0.5% | Norte, Nordeste e hinterland do Centro-Oeste conectado aos portos do Arco Norte. | Longo prazo (≥ 4 anos) |
| Digitalização Melhorando a Visibilidade Portuária e a Eficiência da Carga | +0.4% | Nacional, com ganhos iniciais em Santos, Suape, São Sebastião e Paranaguá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Agronegócio e Capacidade dos Corredores do Norte
O Brasil produziu 171,5 milhões de toneladas métricas de soja e exportou 108,2 milhões de toneladas métricas em 2025, com 79% das exportações destinadas à China, sustentando a demanda por embarcações e terminais de exportação. As tarifas de frete oceânico dos portos do sul do Brasil para Xangai subiram 8-9% em 2025, mostrando como os maiores volumes agrícolas sustentaram a receita das transportadoras nessa rota. A previsão de produção de soja para 2026/27 de 181,64 milhões de toneladas aponta para a continuidade da disponibilidade de carga para o mercado de frete oceânico do Brasil. A rede portuária do Norte cresceu 10,33% em 2025, e o Arco Norte movimentou 39,5% das exportações combinadas de soja e milho, fortalecendo seu papel como alternativa aos portos do sul. Esse movimento pode melhorar a seleção de rotas para os embarcadores quando as ligações terrestres, os terminais fluviais e os serviços de longo curso se desenvolverem juntos. O benefício comercial dependerá de se o acesso rodoviário acompanhar a capacidade adicional de manuseio de grãos planejada ao longo do corredor.
Conteinerização e Cabotagem Fortalecem as Remessas Especializadas
O tráfego de contêineres atingiu 15,3 milhões de TEUs em 2025, um aumento de 10,2% em relação ao ano anterior, enquanto a cabotagem conteinerizada cresceu 23,6% para 1,92 milhão de TEUs após o programa BR do Mar ampliar o acesso para novos operadores[1]. O maior uso de contêineres reflete a expansão da movimentação de alimentos processados, produtos de saúde, bens de consumo e produtos químicos especializados que exigem manuseio mais controlado. Essa mudança oferece às transportadoras oportunidades de construir ofertas de serviços em torno da capacidade de contêineres refrigerados, monitoramento de temperatura e conexões de alimentação confiáveis. O segmento de alimentação cresceu 31,6% em 2025, indicando que um contêiner pode gerar receita em várias escalas portuárias domésticas antes de entrar em um serviço de exportação. A cabotagem também oferece aos proprietários de carga do Norte e do Nordeste outra forma de alcançar os principais hubs de exportação, em vez de depender exclusivamente de longas movimentações rodoviárias.
Capacidade Portuária e Operações Digitais Melhoram a Movimentação de Carga
O projeto Tecon Santos 10 tem como meta 6,4 bilhões de BRL (1,16 bilhão de USD) em investimentos e 3,5 milhões de TEUs adicionais de capacidade anual, o que expandiria a movimentação de contêineres em Santos em 50%. O aumento de capacidade planejado pode aliviar a pressão nos berços e apoiar mais escalas diretas, mas seu valor será moldado pelas vias de acesso e pelo design competitivo do leilão. O Rio Brasil Terminal também está passando por uma expansão de 948 milhões de BRL (171,29 milhões de USD) de 440.000 para 750.000 TEUs de capacidade anual entre 2025 e 2029. O Ministério de Portos e Aeroportos aprovou 2 novos berços de granel líquido no distrito de Alemoa, em Santos, com capacidade anual de 3 milhões de toneladas. Investimentos em planejamento de berços, alinhamento digital de programações e intercâmbio de dados de terminais podem ajudar a evitar o congestionamento de embarcações quando os volumes de carga aumentam.
Crescimento da Cabotagem Fortalecendo a Conectividade de Frete Multimodal Doméstico
A cabotagem está fortalecendo as conexões de frete doméstico ao movimentar carga entre os portos costeiros do Brasil e reduzindo a dependência do transporte rodoviário de longa distância. A cabotagem conteinerizada cresceu 23,6% para 1,92 milhão de TEUs em 2025 após o programa BR do Mar abrir o setor para novos entrantes. Esse crescimento permite que a carga das áreas de produção do Norte e do Nordeste se mova pelas redes costeiras antes de se conectar com os serviços de exportação de longo curso no Sudeste. O segmento de alimentação cresceu 31,6% em 2025, o que mostra que os contêineres podem gerar valor em várias escalas portuárias domésticas antes de deixar o Brasil[2]. O uso mais amplo do transporte costeiro pode aliviar a pressão nos corredores rodoviários congestionados e oferecer aos embarcadores outra opção quando a capacidade terrestre é limitada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos no Interior Limitando o Acesso e a Eficiência Portuária | -1.1% | Nacional, agudo nos corredores do Centro-Oeste ao Arco Norte e no acesso rodoviário a Santos | Longo prazo (≥ 4 anos) |
| Volatilidade do Frete Aumentando os Custos de Transporte e de Terminais | -0.9% | Rotas comerciais Ásia-Brasil e Oriente Médio-Brasil, amplamente transmitidas por todos os segmentos. | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Equipamentos Refrigerados Restringindo a Capacidade de Carga em Cadeia Fria | -0.6% | Nacional, com pico de pressão nas estações de colheita do 1º-2º trimestre e de exportação de proteínas do 3º-4º trimestre | Médio prazo (2-4 anos) |
| Riscos de Confiabilidade de Programação Perturbando os Fluxos Comerciais Ásia-Brasil | -0.5% | Rota comercial Ásia-Costa Leste da América do Sul, com impacto secundário nas janelas de escala em Santos e Paranaguá. | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no Interior e Disponibilidade de Equipamentos
Novos berços e guindastes não conseguem atingir plena produtividade quando caminhões e serviços ferroviários não chegam aos portos de forma confiável. Durante o recente pico da soja, longas filas na BR-163 evidenciaram a pressão sobre o acesso aos terminais do Arco Norte. Os custos logísticos relativamente elevados do Brasil, em comparação com mercados mais desenvolvidos, e seu uso limitado de ferrovias para o transporte de soja aumentam o risco de que chuvas, picos de colheita ou perturbações locais atrasem embarcações e gerem custos de demurrage. Os equipamentos refrigerados são outro fator limitante, pois os picos de exportação de proteínas e produtos agrícolas podem não coincidir com o momento do reposicionamento global de contêineres.
Volatilidade do Frete e Confiabilidade da Programação
As tarifas de frete Ásia-Brasil subiram acentuadamente à medida que perturbações geopolíticas, pico de demanda e restrições no Canal do Panamá afetaram a rota. O movimento das tarifas aumenta o custo dos insumos importados e pode enfraquecer a posição de preço das exportações brasileiras que dependem de contêineres. Escalas atrasadas e viagens canceladas também reduzem a confiança nos cronogramas de entrega para varejistas, fabricantes e embarcadores farmacêuticos. O mercado de frete oceânico do Brasil é particularmente exposto porque suas rotas comerciais conectam serviços asiáticos de longa distância com fluxos de exportação que têm janelas sazonais estreitas. O efeito não se limita às linhas de contêineres, pois horários de chegada não confiáveis podem congestionar pátios de terminais, acessos rodoviários e operações aduaneiras. Transportadoras e terminais podem reduzir essa exposição alinhando programações com antecedência, alocando equipamentos antes dos picos de colheita e mantendo as informações de capacidade visíveis para os proprietários de carga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
A Carga a Granel Mantém Escala Enquanto os Contêineres Ganham ImpulsoA carga não conteinerizada representa 70,34% da participação do mercado de frete oceânico do Brasil em 2026, refletindo a importância das remessas de soja, milho, minério de ferro, petróleo bruto e fertilizantes. O granel seco nas hidrovias brasileiras totalizou 839,7 milhões de toneladas em 2025. O granel líquido atingiu 333 milhões de toneladas e aumentou 6,1% em 2025, apoiado pelas exportações de petróleo bruto do pré-sal e pelos movimentos domésticos de derivados de petróleo. A carga fracionada e a carga geral adicionaram 65,8 milhões de toneladas, com carga de projetos e importações automotivas sustentando esse tráfego. O segmento depende de terminais especializados, dragagem confiável e giro eficiente de embarcações porque uma grande parcela da carga se move em altos volumes. Sua escala também significa que mudanças nos rendimentos das safras, na produção minerária e nas remessas de energia permanecem centrais para o mercado de frete oceânico do Brasil.
A carga conteinerizada tem previsão de registrar um CAGR de 7,12% até 2032, superando a expansão esperada para a carga a granel. Carnes processadas, alimentos especiais, produtos químicos em tanques ISO, bens de consumo e produtos farmacêuticos sustentam esse crescimento porque exigem serviços regulares e condições de carga mais controladas. A expansão da cabotagem conteinerizada do Brasil apoia a distribuição doméstica e ajuda a consolidar volumes para os serviços de exportação. A escassez de contêineres refrigerados pode restringir essa oportunidade quando os picos de exportação coincidem com o posicionamento de equipamentos em outros comércios globais. As transportadoras que posicionam equipamentos vazios antes da demanda sazonal podem capturar carga de maior valor sem depender apenas das condições do mercado spot. O setor de frete oceânico do Brasil, portanto, combina uma grande base de granel com um segmento de contêineres que exige um design de serviço diferenciado.



Por Setor de Usuário Final:
Alimentos e Bebidas Fornecem Volume Enquanto a Saúde Exige Manuseio EspecializadoAlimentos e bebidas representam 28,16% da participação do mercado de frete oceânico do Brasil em 2026, sustentados por remessas substanciais de aves, carne bovina, carne suína, produtos de grãos e frutas. As exportações de alimentos do país exigem tanto embarcações de granel quanto contêineres refrigerados, dando a esse grupo de usuários finais uma ampla relação com portos e transportadoras. Os sistemas de exportação de frango e carne suína do Brasil também dependem de estreita coordenação entre instalações de processamento, armazenamento frigorífico no interior, terminais portuários e disponibilidade de embarcações. O fornecimento confiável de contêineres refrigerados é importante porque atrasos na remessa ou desvios de temperatura podem gerar perdas comerciais diretas. A forte produção agrícola, portanto, dá aos embarcadores de alimentos e bebidas poder para buscar mais opções de serviço, mas também concentra pressão sazonal na capacidade portuária. Essa demanda sustenta serviços especializados no mercado de frete oceânico do Brasil, particularmente nas rotas para a Ásia, Europa e Oriente Médio.
Farmacêuticos e saúde têm previsão de registrar um CAGR de 7,98% até 2032, a taxa mais rápida entre os grupos de usuários finais. A Resolução RDC 982/2025 da ANVISA exige padrões aprimorados de boas práticas de distribuição, aumentando a necessidade de distribuição qualificada e controle de temperatura. Esse requisito torna a integridade da carga, o monitoramento em tempo real e os processos de manuseio validados mais importantes na seleção de transportadoras. Produtos químicos e petroquímicos continuam a depender de rotas de granel líquido e tanques especializados, enquanto eletrônicos, varejo e comércio eletrônico dependem principalmente de serviços de contêineres importados da Ásia. Esses grupos com importações intensas são mais sensíveis a aumentos repentinos de tarifas e janelas de embarque perdidas. Os operadores que conseguem demonstrar conformidade e manter um manuseio previsível podem obter um prêmio nessa parte do mercado de frete oceânico do Brasil.

Análise Geográfica
Os portos do Sudeste representam 45,69% do mercado de frete oceânico do Brasil em 2026, ancorados por instalações de contêineres, granel líquido e industriais em São Paulo, Rio de Janeiro e Espírito Santo. O Sudeste movimentou 699,8 milhões de toneladas em 2025, e as exportações aumentaram 10,15%, mais rápido do que o crescimento das importações. Santos está recebendo capacidade adicional de granel líquido por meio de 2 berços planejados em Alemoa, projetados para movimentar 3 milhões de toneladas anualmente. A expansão do Rio Brasil Terminal para 750.000 TEUs até 2029 também distribui a capacidade de contêineres pela região. A influência regulatória da ANTAQ continuará sendo importante à medida que a concessão do Tecon Santos 10 é estruturada para apoiar a expansão da capacidade e a concorrência.
O CAGR previsto de 8,34% para a região Norte reflete o investimento contínuo em uma rota que conecta os portos do Norte à produção de grãos no Centro-Oeste. O Arco Norte movimentou 39,5% das exportações combinadas de soja e milho do Brasil em 2025[3]. A diferença de frete para uma remessa de soja com destino a Xangai saindo de Santos e de São Luís foi de 3,49 USD por tonelada métrica em 2025, o que torna os ganhos de infraestrutura significativos para as decisões de roteamento. A CONAB espera que a capacidade de manuseio de grãos do corredor aumente de 60 milhões para 100 milhões de toneladas em 5 anos. Esse aumento poderia tornar o Norte um local mais regular para serviços diretos, em vez de uma rota de transbordamento sazonal. O congestionamento contínuo na BR-163 permanece o risco operacional decisivo porque o investimento portuário do corredor precisa de acesso terrestre equivalente.
O Nordeste está se desenvolvendo como um local de exportação de carga refrigerada e transbordo devido à sua posição entre a América do Sul, a Europa e a África Ocidental. O Ministério de Portos e Aeroportos informou que a cabotagem nordestina movimentou 60,7 milhões de toneladas em 2025, mostrando o valor da região para as conexões costeiras domésticas. O Sul continua a apoiar as exportações de proteínas processadas e grãos, enquanto o Centro-Oeste determina o volume disponível para as rotas do Norte, Sudeste e Sul. Essa estrutura significa que mudanças na produção agrícola ou no acesso rodoviário no Mato Grosso podem afetar várias regiões costeiras ao mesmo tempo. O tamanho do mercado de frete oceânico do Brasil é, portanto, moldado pelos padrões de produção no interior, bem como pela capacidade dos terminais costeiros. Serviços costeiros emergentes e melhores links de dados de terminais podem ajudar essas regiões a equilibrar os fluxos de carga de forma mais eficiente, desde que os operadores cumpram as regras da ANTAQ e os requisitos de carga de alimentos e saúde onde aplicável.
Cenário Competitivo
Concentração do Mercado
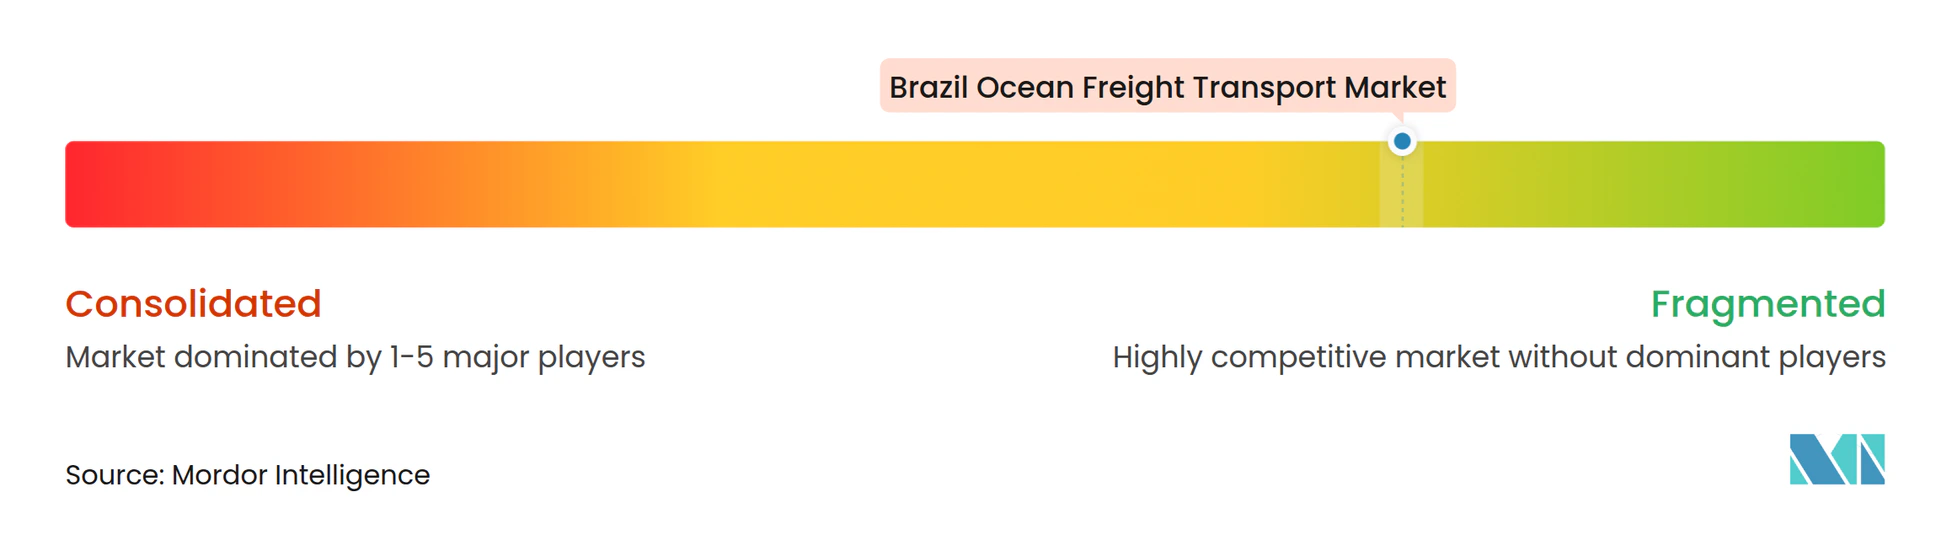
O mercado de frete oceânico do Brasil é fragmentado e combina transportadoras globais de contêineres com operadores especializados em granel, veículos e cabotagem doméstica. MSC, A.P. Moller-Maersk e CMA CGM são importantes nas rotas de contêineres de longo curso, enquanto o ambiente operacional difere materialmente para carga a granel e cabotagem. A CMA CGM tornou-se a acionista majoritária da Santos Brasil com uma participação de 51% em setembro de 2025, vinculando uma transportadora global mais estreitamente ao maior operador de terminais de contêineres da América do Sul. A transação aumenta a importância do acesso transparente a terminais e das condições de serviço competitivas em Santos. A abordagem da ANTAQ à concessão do Tecon Santos 10 influenciará se a capacidade futura ampliará o campo de operadores de terminais.
Os operadores estão respondendo por meio de parcerias de terminais de longo prazo e adições de rotas. A DP World e a A.P. Moller-Maersk assinaram um acordo de 8 anos em março de 2025 que introduziu 6 serviços e 8 escalas semanais, com planos para 7 serviços e 10 escalas semanais em 2026 após a expansão do terminal. A DP World e a Hapag-Lloyd também renovaram seu acordo de terminal em Santos por 10 anos em setembro de 2025, vinculado a uma expansão do cais para 1.290 metros[4]. A ZIM lançou seu Serviço Falcon em 2026 com escalas semanais conectando portos chineses ao Rio de Janeiro, Santos, Paranaguá e Itajaí, incluindo capacidade para contêineres refrigerados. Esses movimentos mostram que o acesso confiável a terminais e os serviços diferenciados estão se tornando tão importantes quanto a escala da frota.
Oportunidades competitivas permanecem na logística farmacêutica validada, no posicionamento de equipamentos refrigerados, nas redes de alimentação do Norte e nos sistemas de gestão de programações. Os padrões de distribuição da ANVISA favorecem os operadores que conseguem fornecer controle e monitoramento documentados da cadeia fria. A Norcoast expandiu sua rota regular de cabotagem para o Rio de Janeiro em julho de 2026, adicionando outra conexão no Rio Brasil Terminal. A COSCO SHIPPING também anunciou um terceiro serviço semanal do Extremo Oriente para a Costa Leste da América do Sul, com cobertura de alimentação para Salvador e Vitória no Brasil.
Líderes do Setor de Frete Oceânico do Brasil
-
A.P. Moller - Maersk AS
-
Mediterranean Shipping Company
-
CMA CGM SA
-
Log-In Logística Intermodal SA
-
Norsul Navegação SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frete Oceânico do Brasil Empresas cobertas neste relatório
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk AS
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Hapag-Lloyd AG
- Petrobras Transporte SA (Transpetro)
- Ocean Network Express
- Norsul
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- Empresa de Navegação Elcano SA
- Grimaldi Group
- Flumar Transportes de Químicos e Gases
- Wallenius Wilhelmsen
- Höegh Autoliners
- Mitsui O.S.K. Lines
- NYK Line
- BBC Chartering
- Posidonia Shipping & Trading
Desenvolvimentos industriais recentes em Mercado de Frete Oceânico do Brasil
- Outubro de 2026: A COSCO SHIPPING anunciou o serviço ESA3, sua terceira conexão semanal do Extremo Oriente para a Costa Leste da América do Sul, com serviços de alimentação para Salvador e Vitória.
- Julho de 2026: A ZIM Integrated Shipping Services lançou o Serviço ZIM Falcon com escalas semanais entre a China e o Rio de Janeiro, Santos, Paranaguá e Itajaí.
- Abril de 2026: A DP World lançou o Brazil–Africa Link, um corredor logístico integrado conectando as exportações brasileiras pelo Porto de Santos com suas operações em Angola e Moçambique, apoiado por sua rede mais ampla na África do Sul.
- Setembro de 2025: A CMA CGM tornou-se a acionista majoritária da Santos Brasil com uma participação de 51%, fortalecendo sua posição nas operações de terminais brasileiros.
Escopo do Relatório do Mercado de Frete Oceânico do Brasil
Visão geral da segmentação
| Carga Conteinerizada | Seca |
| Refrigerada | |
| Carga Não Conteinerizada | Carga de Granel Seco |
| Carga de Granel Líquido | |
| Carga Fracionada e Carga Geral |
| Eletrônicos e Semicondutores |
| Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Varejo e Comércio Eletrônico |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Tipo de Carga | Carga Conteinerizada | Seca |
| Refrigerada | ||
| Carga Não Conteinerizada | Carga de Granel Seco | |
| Carga de Granel Líquido | ||
| Carga Fracionada e Carga Geral | ||
| Por Setor de Usuário Final | Eletrônicos e Semicondutores | |
| Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Outros | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do frete oceânico do Brasil até 2032?
O setor tem previsão de atingir 25,05 bilhões de USD até 2032, subindo de 19,26 bilhões de USD em 2027 a um CAGR de 5,40%.
Qual tipo de carga atualmente gera a maior receita?
A carga não conteinerizada lidera com 70,34% da receita em 2026 porque o Brasil exporta grandes volumes de commodities a granel e carga líquida.
Qual tipo de carga deve crescer mais rapidamente?
A carga conteinerizada tem previsão de registrar um CAGR de 7,12% até 2032, sustentada por produtos processados, demanda por contêineres refrigerados e serviços de alimentação costeira.
Qual grupo de usuários finais tem as melhores perspectivas de crescimento?
Farmacêuticos e saúde devem registrar um CAGR de 7,98% até 2032, à medida que os requisitos da ANVISA aumentam a demanda por transporte qualificado em cadeia fria.
Por que o Norte está se tornando mais importante para o frete oceânico brasileiro?
O Arco Norte movimentou 39,5% das exportações combinadas de soja e milho do Brasil em 2025, e seus portos estão se expandindo para atender à produção agrícola do Centro-Oeste.
Quais são as principais restrições ao crescimento do frete marítimo no Brasil?
O congestionamento rodoviário no interior, a escassez de contêineres refrigerados, as tarifas de frete voláteis e os cronogramas de navegação inconsistentes podem aumentar os custos e limitar a movimentação confiável de carga.