
Marktgröße und Marktanteil des brasilianischen Seefrachtmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
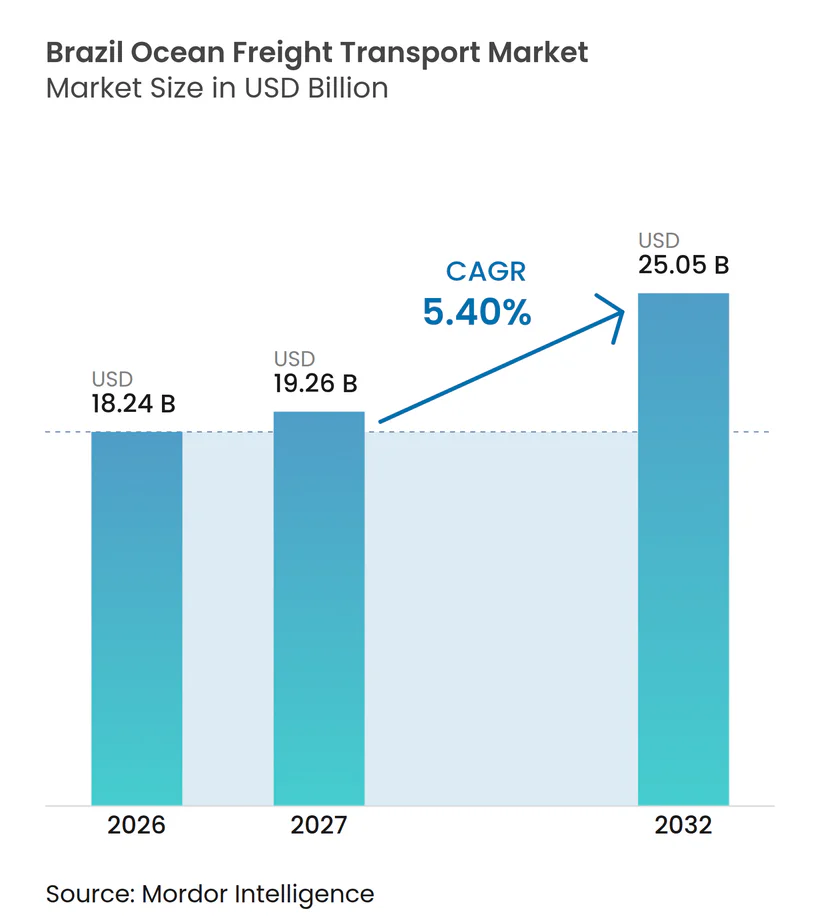
| Marktgröße im Basisjahr (2026) | 18.24 Milliarden US-Dollar |
| Marktgröße (2027) | 19.26 Milliarden US-Dollar |
| Marktgröße (2032) | 25.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.40 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Seefrachtmarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Seefrachtmarkts wird im Jahr 2026 auf 18,24 Milliarden USD geschätzt und soll von 19,26 Milliarden USD im Jahr 2027 auf 25,05 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,40 % während des Prognosezeitraums (2027–2032).
Brasiliens Exporte von Sojabohnen, Geflügel, Eisenerz und Rindfleisch schaffen weiterhin eine breite Nachfragebasis für den Seetransport. Die Exportstruktur des Landes schränkt zudem die Möglichkeit ein, Seefrachtrouten auf internationalen Strecken durch Straßen- und Schienendienste zu ersetzen. Die steigende landwirtschaftliche Produktion erhöht den Wert eines zuverlässigen Hafenzugangs, der Schiffsplanung und der Frachtumschlagskapazität. Hafeninvestitionen weiten sich über Santos hinaus aus, was den Druck auf das größte Eingangstor des Landes verringern und zusätzliche Routenoptionen schaffen kann. Gleichzeitig können Staus im Hinterland und instabile Frachtpreise die Betriebskosten erhöhen und die Vorteile neuer Terminalkapazitäten abschwächen.
Wichtigste Erkenntnisse des Berichts
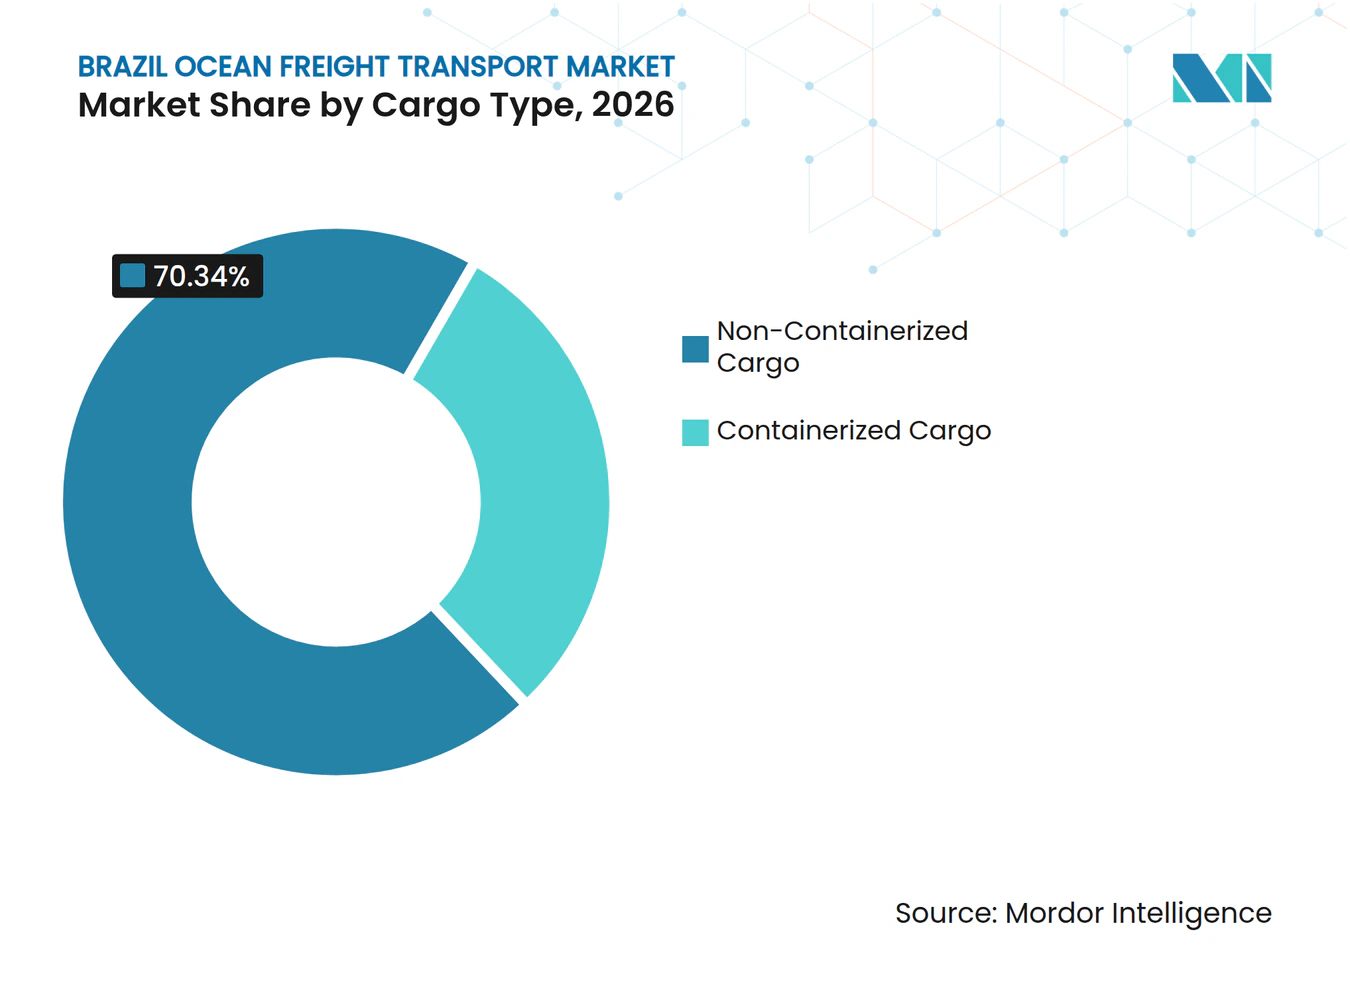
- Nach Frachtart entfallen im Jahr 2026 70,34 % des Marktanteils des brasilianischen Seefrachtmarkts auf nicht-containerisierte Fracht, während containerisierte Fracht bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen wird.
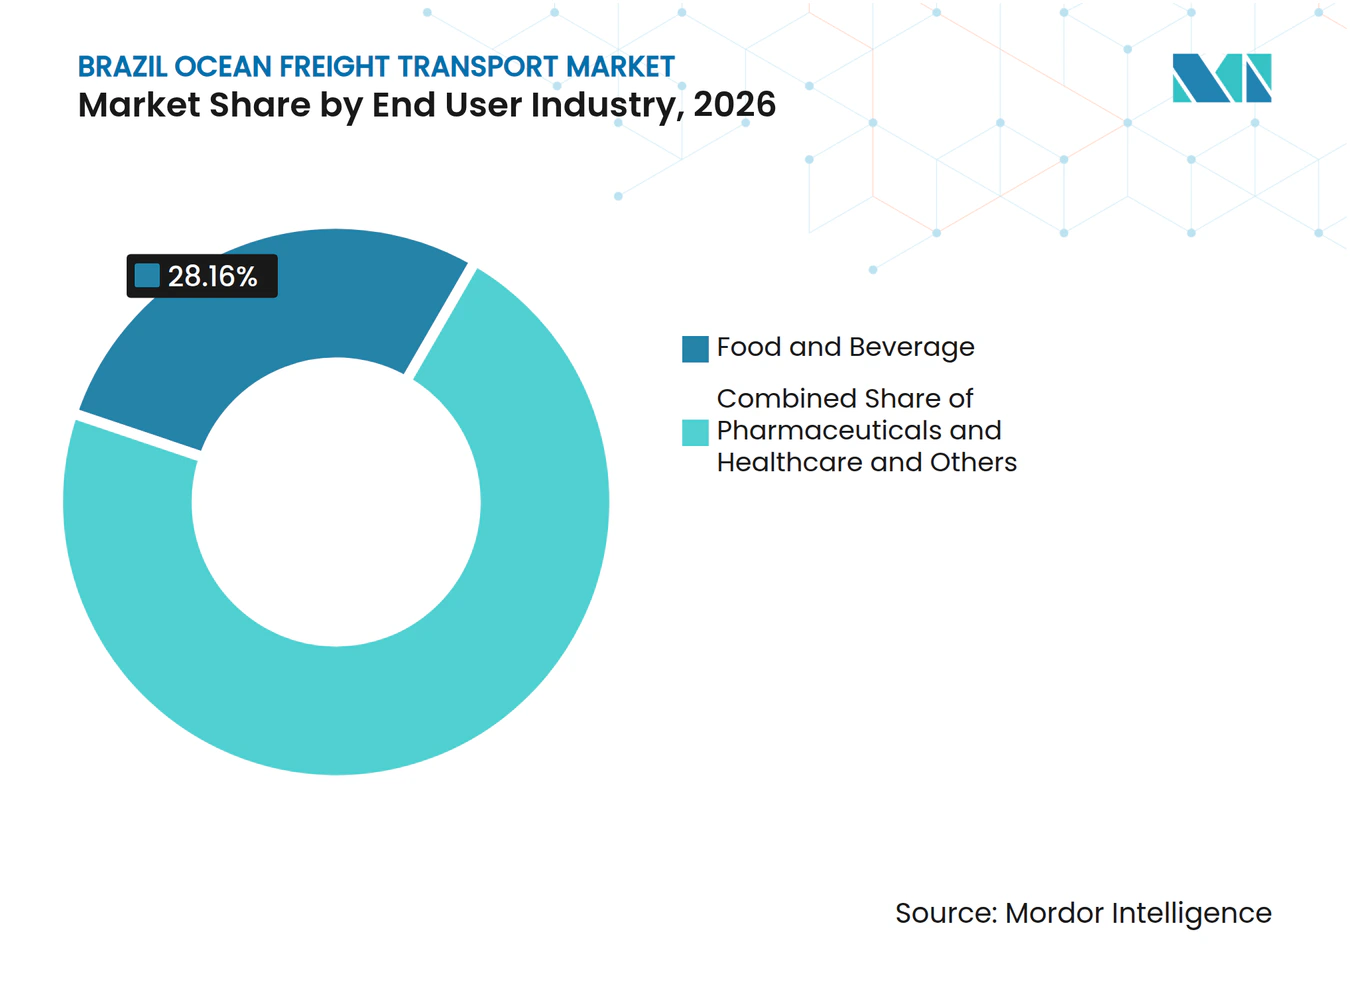
- Nach Endverbraucherbranche entfallen im Jahr 2026 28,16 % der Marktgröße des brasilianischen Seefrachtmarkts auf Lebensmittel und Getränke, während Pharmazeutika und Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 7,98 % wachsen werden.
- Nach Geografie entfallen im Jahr 2026 45,69 % des Marktanteils des brasilianischen Seefrachtmarkts auf den Südosten Brasiliens, während für die Nordregion bis 2032 ein CAGR von 8,34 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Agrarindustrie weitet Exportvolumina im Seefrachtbereich aus | +1.5% | National, konzentriert auf Mittlerer Westen, Norden und Süd-Südost-Korridore. | Mittelfristig (2–4 Jahre) |
| Containerisierung steigert Sendungen von verarbeiteten und spezialisierten Gütern | +0.9% | National, getrieben durch Häfen im Südosten und Zubringernetzwerke des Arco Norte | Langfristig (≥ 4 Jahre) |
| Hafenausbau verbessert maritime Frachtumschlagskapazität | +0.8% | Südosten, Nordosten und Norden | Mittelfristig (2–4 Jahre) |
| Wachstum der Küstenschifffahrt stärkt die inländische multimodale Frachtanbindung | +0.6% | Küstenregionen, mit Kernknoten im Südosten und wachsender Reichweite in Norden und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Nördliche Korridore erweitern alternative Exportgateway-Kapazitäten | +0.5% | Norden, Nordosten und Hinterland des Mittleren Westens, verbunden mit Arco-Norte-Häfen. | Langfristig (≥ 4 Jahre) |
| Digitalisierung verbessert Hafentransparenz und Frachtabwicklungseffizienz | +0.4% | National, mit frühen Gewinnen in Santos, Suape, São Sebastião und Paranaguá | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Agrarindustrie und Kapazität des nördlichen Korridors
Brasilien produzierte im Jahr 2025 171,5 Millionen Tonnen Sojabohnen und exportierte 108,2 Millionen Tonnen, wobei 79 % der Exporte nach China gingen und damit die Nachfrage nach Schiffen und Exportterminals aufrechterhalten wurde. Die Seefrachtraten von Brasiliens südlichen Häfen nach Shanghai stiegen 2025 um 8–9 %, was zeigt, wie höhere landwirtschaftliche Volumina die Trägererlöse auf dieser Route stützten. Die Produktionsprognose für Sojabohnen 2026/27 von 181,64 Millionen Tonnen deutet auf eine anhaltende Frachtverfügbarkeit für den brasilianischen Seefrachtmarkt hin. Das Hafennetzwerk des Nordens wuchs 2025 um 10,33 %, und der Arco Norte wickelte 39,5 % der kombinierten Sojabohnen- und Maisexporte ab, was seine Rolle als Alternative zu südlichen Gateways stärkt. Diese Entwicklung kann die Routenauswahl für Verlader verbessern, wenn Binnenlandverbindungen, Flussterminals und Hochseedienste gemeinsam ausgebaut werden. Der kommerzielle Nutzen wird davon abhängen, ob der Straßenzugang mit der zusätzlichen Getreideumschlagskapazität Schritt hält, die entlang des Korridors geplant ist.
Containerisierung und Küstenschifffahrt stärken spezialisierte Sendungen
Der Containerverkehr erreichte 2025 15,3 Millionen TEU, ein Anstieg von 10,2 % gegenüber dem Vorjahr, während die containerisierte Küstenschifffahrt nach der Ausweitung des Zugangs für neue Betreiber durch das BR-do-Mar-Programm um 23,6 % auf 1,92 Millionen TEU wuchs[1]. Der verstärkte Containereinsatz spiegelt die wachsende Bewegung von verarbeiteten Lebensmitteln, Gesundheitsprodukten, Konsumgütern und Spezialchemikalien wider, die eine kontrolliertere Handhabung erfordern. Diese Verschiebung gibt Reedereien die Möglichkeit, Serviceangebote rund um Kühlkapazitäten, Temperaturüberwachung und zuverlässige Zubringerverbindungen aufzubauen. Das Zubringersegment wuchs 2025 um 31,6 %, was darauf hindeutet, dass ein Container über mehrere inländische Hafenanlaufstellen Erlöse generieren kann, bevor er in einen Exportdienst eintritt. Die Küstenschifffahrt bietet Frachteignern im Norden und Nordosten zudem eine weitere Möglichkeit, größere Exporthubs zu erreichen, anstatt ausschließlich auf lange Straßentransporte angewiesen zu sein.
Hafenkapazität und digitaler Betrieb verbessern den Frachtumschlag
Das Projekt Tecon Santos 10 zielt auf Investitionen von 6,4 Milliarden BRL (1,16 Milliarden USD) und 3,5 Millionen zusätzliche TEU Jahreskapazität ab, was die Containerumschlagskapazität von Santos um 50 % erweitern würde. Die geplante Kapazitätserweiterung kann den Liegeplatzdrück verringern und mehr Direktanläufe unterstützen, ihr Wert wird jedoch durch Zufahrtsstraßen und das Wettbewerbsdesign der Ausschreibung geprägt. Rio Brasil Terminal wird ebenfalls zwischen 2025 und 2029 für 948 Millionen BRL (171,29 Millionen USD) von 440.000 auf 750.000 TEU Jahreskapazität erweitert. Das Ministerium für Häfen und Flughäfen hat 2 neue Flüssigschüttgut-Liegeplätze im Alemoa-Bezirk von Santos mit einer Jahreskapazität von 3 Millionen Tonnen genehmigt. Investitionen in die Liegeplatzplanung, digitale Terminabstimmung und den Datenaustausch zwischen Terminals können dazu beitragen, Schiffsstaus zu verhindern, wenn die Frachtvolumina steigen.
Wachstum der Küstenschifffahrt stärkt die inländische multimodale Frachtanbindung
Die Küstenschifffahrt stärkt die inländischen Frachtverbindungen, indem sie Ladung zwischen Brasiliens Küstenhäfen bewegt und die Abhängigkeit vom Fernstraßentransport verringert. Die containerisierte Küstenschifffahrt wuchs 2025 nach der Öffnung des Sektors für neue Marktteilnehmer durch das BR-do-Mar-Programm um 23,6 % auf 1,92 Millionen TEU. Dieses Wachstum ermöglicht es Fracht aus nördlichen und nordöstlichen Produktionsgebieten, über Küstennetzwerke zu transportieren, bevor sie mit Hochsee-Exportdiensten im Südosten verbunden wird. Das Zubringersegment wuchs 2025 um 31,6 %, was zeigt, dass Container über mehrere inländische Hafenanlaufstellen Wert schaffen können, bevor sie Brasilien verlassen[2]. Eine breitere Nutzung der Küstenschifffahrt kann den Druck auf überlastete Straßenkorridore verringern und Verladern eine weitere Option bieten, wenn die Binnenlandkapazität eingeschränkt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hinterland- Engpässe begrenzen Hafenzugang und Effizienz | -1.1% | National, besonders ausgeprägt in Korridoren vom Mittleren Westen zum Arco Norte und beim Straßenzugang zu Santos | Langfristig (≥ 4 Jahre) |
| Frachtvolatilität erhöht Versand- und Terminalkosten | -0.9% | Handelsrouten Asien–Brasilien und Naher Osten–Brasilien, breit übertragen auf alle Segmente. | Kurzfristig (≤ 2 Jahre) |
| Ungleichgewichte bei Kühlausrüstung schränken Kapazitäten für Kühlkettenfracht ein | -0.6% | National, mit Spitzenbelastung in den Erntesaisons Q1–Q2 und den Proteinexportsaisons Q3–Q4 | Mittelfristig (2–4 Jahre) |
| Risiken für die Fahrplanzuverlässigkeit stören Handelsströme zwischen Asien und Brasilien | -0.5% | Handelsroute Asien–Ostküste Südamerikas, mit sekundären Auswirkungen auf Anlaufzeitfenster in Santos und Paranaguá. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hinterland-Engpässe und Verfügbarkeit von Ausrüstung
Neue Liegeplätze und Kräne können ihre volle Produktivität nicht erreichen, wenn Lkw und Schienendienste die Häfen nicht zuverlässig erreichen. Während des jüngsten Sojabohnen-Spitzenaufkommens verdeutlichten lange Warteschlangen auf der BR-163 die Belastung des Zugangs zu Arco-Norte-Terminals. Brasiliens vergleichsweise hohe Logistikkosten im Vergleich zu entwickelteren Märkten und die begrenzte Nutzung der Schiene für Sojabohnentransporte erhöhen das Risiko, dass Niederschläge, Erntespitzen oder lokale Störungen Schiffe verzögern und Liegegelder verursachen. Kühlausrüstung ist ein weiterer begrenzender Faktor, da Spitzenexporte von Proteinen und Frischprodukten möglicherweise nicht mit dem Zeitplan der globalen Containerumpositionierung übereinstimmen.
Frachtvolatilität und Fahrplanzuverlässigkeit
Die Frachtraten auf der Route Asien–Brasilien stiegen stark an, da geopolitische Störungen, Spitzennachfrage und Einschränkungen am Panamakanal die Route beeinträchtigten. Die Ratenbewegung erhöht die Kosten für importierte Vorleistungen und kann die Preisposition brasilianischer Exporte schwächen, die auf Container angewiesen sind. Verspätete Anläufe und ausgefallene Abfahrten verringern auch das Vertrauen in Lieferpläne für Einzelhändler, Hersteller und Pharmaverlader. Der brasilianische Seefrachtmarkt ist besonders exponiert, da seine Handelsrouten weitreichende asiatische Dienste mit Exportströmen verbinden, die enge saisonale Zeitfenster haben. Der Effekt beschränkt sich nicht auf Containerlinien, da unzuverlässige Ankunftszeiten Terminalflächen, Straßenzugang und Zollabwicklung verstopfen können. Reedereien und Terminals können diese Exposition verringern, indem sie Fahrpläne früher abstimmen, Ausrüstung vor Erntespitzen bereitstellen und Kapazitätsinformationen für Frachtinhaber sichtbar halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart:
Schüttgut behält seine Größenordnung, während Container an Dynamik gewinnenNicht-containerisierte Fracht entfällt im Jahr 2026 auf 70,34 % des Marktanteils des brasilianischen Seefrachtmarkts, was die Bedeutung von Sojabohnen-, Mais-, Eisenerz-, Rohöl- und Düngemittelsendungen widerspiegelt. Das Trockenschüttgut auf brasilianischen Wasserstraßen belief sich 2025 auf insgesamt 839,7 Millionen Tonnen. Flüssigschüttgut erreichte 333 Millionen Tonnen und stieg 2025 um 6,1 %, unterstützt durch Rohölexporte aus dem Presalz-Bereich und inländische Bewegungen von Erdölprodukten. Stückgut und Allgemeingut trugen 65,8 Millionen Tonnen bei, wobei Projektfracht und Automobilimporte diesen Verkehr stützten. Das Segment ist auf spezialisierte Terminals, zuverlässiges Ausbaggern und effizienten Schiffsumschlag angewiesen, da ein großer Teil der Fracht in hohen Volumina bewegt wird. Seine Größenordnung bedeutet auch, dass Veränderungen bei Ernteerträgen, Bergbauproduktion und Energiesendungen für den brasilianischen Seefrachtmarkt zentral bleiben.
Containerisierte Fracht wird bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen und damit die für Schüttgut erwartete Expansion übertreffen. Verarbeitetes Fleisch, Speziallebensmittel, Chemikalien in ISO-Tanks, Konsumgüter und Pharmazeutika unterstützen dieses Wachstum, da sie regelmäßige Dienste und kontrolliertere Frachtbedingungen erfordern. Die Expansion der containerisierten Küstenschifffahrt Brasiliens unterstützt die inländische Distribution und hilft dabei, konsolidierte Volumina für Exportdienste aufzubauen. Kühlmittelengpässe können diese Chance einschränken, wenn Exportspitzen mit der Positionierung von Ausrüstung auf anderen globalen Handelsrouten zusammenfallen. Reedereien, die Leercontainer vor der saisonalen Nachfrage positionieren, können höherwertige Fracht sichern, ohne ausschließlich auf Spotmarktbedingungen angewiesen zu sein. Die brasilianische Seefrachtbranche kombiniert daher eine große Schüttgutbasis mit einem Containersegment, das ein differenziertes Servicedesign erfordert.



Nach Endverbraucherbranche:
Lebensmittel und Getränke liefern Volumen, während das Gesundheitswesen spezialisierte Handhabung erfordertLebensmittel und Getränke entfallen im Jahr 2026 auf 28,16 % des Marktanteils des brasilianischen Seefrachtmarkts, gestützt durch erhebliche Sendungen von Geflügel, Rindfleisch, Schweinefleisch, Getreideprodukten und Obst. Die Lebensmittelexporte des Landes erfordern sowohl Massengutfrachter als auch Kühlcontainer, was dieser Endverbrauchergruppe eine breite Beziehung zu Häfen und Reedereien verleiht. Brasiliens Hühner- und Schweinefleischexportsysteme sind zudem auf eine enge Koordination zwischen Verarbeitungsanlagen, Binnenland-Kühllagerung, Hafenterminals und Schiffsverfügbarkeit angewiesen. Eine zuverlässige Kühlmittelversorgung ist wichtig, da verspätete Sendungen oder Temperaturabweichungen direkte kommerzielle Verluste verursachen können. Eine starke landwirtschaftliche Produktion gibt Verladern von Lebensmitteln und Getränken daher die Möglichkeit, mehr Serviceoptionen zu suchen, konzentriert aber auch saisonalen Druck auf die Hafenkapazität. Diese Nachfrage unterstützt spezialisierte Dienste im brasilianischen Seefrachtmarkt, insbesondere auf Routen nach Asien, Europa und in den Nahen Osten.
Pharmazeutika und Gesundheitswesen werden bis 2032 voraussichtlich einen CAGR von 7,98 % verzeichnen, die schnellste Rate unter den Endverbrauchergruppen. Die ANVISA-Resolution RDC 982/2025 schreibt verbesserte Standards für gute Vertriebspraktiken vor, was den Bedarf an qualifizierter Distribution und Temperaturkontrolle erhöht. Diese Anforderung macht Frachtintegrität, Echtzeit-Überwachung und validierte Handhabungsprozesse bei der Auswahl von Reedereien wichtiger. Chemikalien und Petrochemikalien sind weiterhin auf Flüssigschüttgutrouten und Spezialtanks angewiesen, während Elektronik, Einzelhandel und E-Commerce hauptsächlich von importierten Containerdiensten aus Asien abhängen. Diese importlastigen Gruppen reagieren empfindlicher auf plötzliche Ratenerhöhungen und verpasste Abfahrtsfenster. Betreiber, die Compliance nachweisen und eine vorhersehbare Handhabung aufrechterhalten können, können in diesem Teil des brasilianischen Seefrachtmarkts einen Aufschlag erzielen.

Geografische Analyse
Häfen im Südosten entfallen im Jahr 2026 auf 45,69 % des brasilianischen Seefrachtmarkts, verankert durch Container-, Flüssigschüttgut- und Industrieanlagen in São Paulo, Rio de Janeiro und Espírito Santo. Der Südosten bewegte 2025 699,8 Millionen Tonnen, und die Exporte stiegen um 10,15 %, schneller als das Importwachstum. Santos erhält durch 2 geplante Liegeplätze in Alemoa zusätzliche Flüssigschüttgutkapazität, die für den Umschlag von 3 Millionen Tonnen jährlich ausgelegt sind. Die Erweiterung des Rio Brasil Terminals auf 750.000 TEU bis 2029 verteilt die Containerkapazität ebenfalls auf die Region. Der regulatorische Einfluss von ANTAQ wird wichtig bleiben, da die Konzession Tecon Santos 10 so strukturiert ist, dass sie Kapazitätserweiterung und Wettbewerb unterstützt.
Der prognostizierte CAGR von 8,34 % für die Nordregion spiegelt anhaltende Investitionen in eine Route wider, die nördliche Häfen mit der Getreideproduktion im Mittleren Westen verbindet. Der Arco Norte wickelte 2025 39,5 % der kombinierten Sojabohnen- und Maisexporte Brasiliens ab[3]. Der Frachtpreisunterschied für eine nach Shanghai bestimmte Sojabohnensendung von Santos und São Luís betrug 2025 3,49 USD pro Tonne, was Infrastrukturgewinne für Routenentscheidungen bedeutsam macht. CONAB erwartet, dass die Getreideumschlagskapazität des Korridors innerhalb von 5 Jahren von 60 Millionen auf 100 Millionen Tonnen steigen wird. Diese Steigerung könnte den Norden zu einem regelmäßigeren Standort für Direktdienste machen, anstatt einer saisonalen Ausweichroute. Die anhaltende Überlastung der BR-163 bleibt das entscheidende operative Risiko, da die Hafeninvestitionen des Korridors einen entsprechenden landseitigen Zugang benötigen.
Der Nordosten entwickelt sich aufgrund seiner Lage zwischen Südamerika, Europa und Westafrika zu einem Standort für Kühlgutexporte und Umschlag. Das Ministerium für Häfen und Flughäfen berichtete, dass die nordöstliche Küstenschifffahrt 2025 60,7 Millionen Tonnen bewegte, was den Wert der Region für inländische Küstenverbindungen zeigt. Der Süden unterstützt weiterhin Exporte von verarbeiteten Proteinen und Getreide, während der Mittlere Westen das für nördliche, südöstliche und südliche Routen verfügbare Volumen bestimmt. Diese Struktur bedeutet, dass Veränderungen bei der Ernteleistung oder beim Lkw-Zugang in Mato Grosso mehrere Küstenregionen gleichzeitig beeinflussen können. Die Marktgröße des brasilianischen Seefrachtmarkts wird daher sowohl durch Binnenlandproduktionsmuster als auch durch die Kapazität der Küstenterminals geprägt. Aufkommende Küstendienste und verbesserte Terminaldatenverbindungen können diesen Regionen helfen, Frachtströme effizienter auszugleichen, sofern Betreiber die ANTAQ-Vorschriften und die Anforderungen für Lebensmittel- und Gesundheitsfracht erfüllen.
Wettbewerbslandschaft
Marktkonzentration
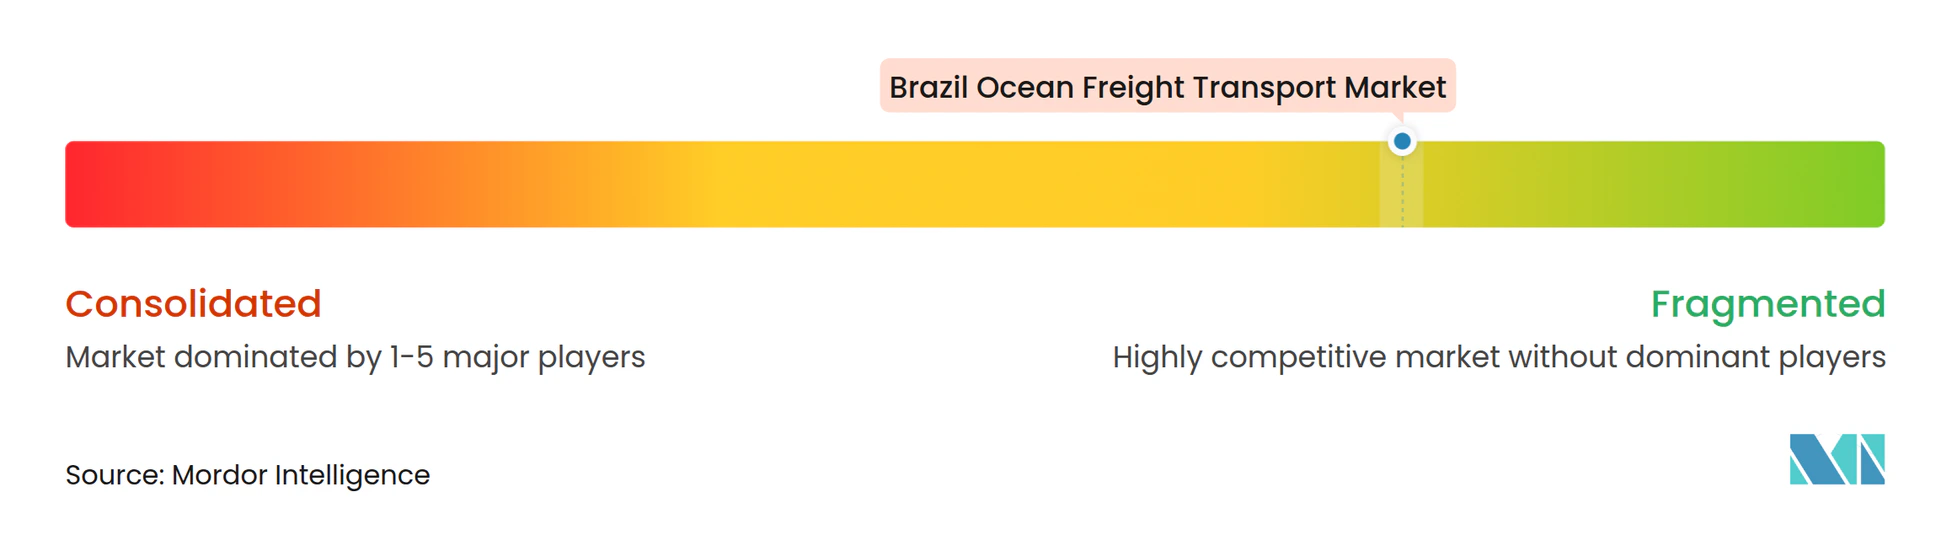
Der brasilianische Seefrachtmarkt ist fragmentiert und kombiniert globale Containerreedereien mit spezialisierten Schüttgut-, Fahrzeug- und inländischen Küstenbetreibern. MSC, A.P. Moller-Maersk und CMA CGM sind auf Hochsee-Containerrouten bedeutend, während sich das Betriebsumfeld für Schüttgut und Küstenschifffahrt wesentlich unterscheidet. CMA CGM wurde im September 2025 mit einem Anteil von 51 % Mehrheitsaktionär von Santos Brasil, was einen globalen Reederei enger mit dem größten Containerterminal-Betreiber Südamerikas verbindet. Die Transaktion erhöht die Bedeutung eines transparenten Terminalzugangs und wettbewerbsfähiger Servicebedingungen in Santos. Der Ansatz von ANTAQ bei der Konzession Tecon Santos 10 wird beeinflussen, ob zukünftige Kapazitäten das Feld der Terminalbetreiber erweitern.
Betreiber reagieren durch langfristigere Terminalpartnerschaften und Routenerweiterungen. DP World und A.P. Moller-Maersk unterzeichneten im März 2025 eine 8-Jahres-Vereinbarung, die 6 Dienste und 8 wöchentliche Anläufe einführte, mit Plänen für 7 Dienste und 10 wöchentliche Anläufe im Jahr 2026 nach der Terminalerweiterung. DP World und Hapag-Lloyd verlängerten im September 2025 auch ihre Santos-Terminalvereinbarung um 10 Jahre, verbunden mit einer Kaierweiterung auf 1.290 Meter[4]. ZIM startete 2026 seinen Falcon-Dienst mit wöchentlichen Anläufen, die chinesische Häfen mit Rio de Janeiro, Santos, Paranaguá und Itajaí verbinden, einschließlich Kühlkapazität. Diese Schritte zeigen, dass zuverlässiger Terminalzugang und differenzierte Dienste ebenso wichtig werden wie die Flottenkapazität.
Wettbewerbsmöglichkeiten bestehen weiterhin in der validierten Pharmalogistik, der Positionierung von Kühlausrüstung, nördlichen Zubringernetzwerken und Fahrplanmanagementsystemen. Die Vertriebsstandards von ANVISA begünstigen Betreiber, die eine dokumentierte Kühlkettensteuerung und -überwachung nachweisen können. Norcoast erweiterte im Juli 2026 seine reguläre Küstenschifffahrtsroute nach Rio de Janeiro und fügte eine weitere Verbindung am Rio Brasil Terminal hinzu. COSCO SHIPPING kündigte außerdem einen dritten wöchentlichen Dienst vom Fernen Osten zur Ostküste Südamerikas an, mit Zubringerversorgung für Salvador und Vitória in Brasilien.
Marktführer der brasilianischen Seefrachtbranche
-
A.P. Moller - Maersk AS
-
Mediterranean Shipping Company
-
CMA CGM SA
-
Log-In Logística Intermodal SA
-
Norsul Navegação SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Seefrachtmarkt Unternehmen in diesem Bericht
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk AS
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Hapag-Lloyd AG
- Petrobras Transporte SA (Transpetro)
- Ocean Network Express
- Norsul
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- Empresa de Navegação Elcano SA
- Grimaldi Group
- Flumar Transportes de Químicos e Gases
- Wallenius Wilhelmsen
- Höegh Autoliners
- Mitsui O.S.K. Lines
- NYK Line
- BBC Chartering
- Posidonia Shipping & Trading
Neueste Industrielle Entwicklungen in Brasilianischer Seefrachtmarkt
- Oktober 2026: COSCO SHIPPING kündigte den ESA3-Dienst an, seine dritte wöchentliche Verbindung vom Fernen Osten zur Ostküste Südamerikas, mit Zubringerdiensten nach Salvador und Vitória.
- Juli 2026: ZIM Integrated Shipping Services startete den ZIM Falcon Service mit wöchentlichen Anläufen zwischen China und Rio de Janeiro, Santos, Paranaguá und Itajaí.
- April 2026: DP World startete den Brazil–Africa Link, einen integrierten Logistikkorridor, der brasilianische Exporte über den Hafen von Santos mit seinen Aktivitäten in Angola und Mosambik verbindet, unterstützt durch sein weiteres Netzwerk in Südafrika.
- September 2025: CMA CGM wurde mit einem Anteil von 51 % Mehrheitsaktionär von Santos Brasil und stärkte damit seine Position im brasilianischen Terminalbetrieb.
Berichtsumfang des brasilianischen Seefrachtmarkts
Segmentierungsübersicht
| Containerisierte Fracht | Trocken |
| Kühlgut | |
| Nicht-containerisierte Fracht | Trockenschüttgut |
| Flüssigschüttgut | |
| Stückgut und Allgemeingut |
| Elektronik und Halbleiter |
| Chemikalien und Petrochemikalien |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Sonstige |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Frachtart | Containerisierte Fracht | Trocken |
| Kühlgut | ||
| Nicht-containerisierte Fracht | Trockenschüttgut | |
| Flüssigschüttgut | ||
| Stückgut und Allgemeingut | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Chemikalien und Petrochemikalien | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Sonstige | ||
| Nach Region | Norden | |
| Nordosten | ||
| Mittlerer Westen | ||
| Südosten | ||
| Süden | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der brasilianische Seefrachttransport bis 2032 erreichen?
Der Sektor wird bis 2032 voraussichtlich 25,05 Milliarden USD erreichen, ausgehend von 19,26 Milliarden USD im Jahr 2027 bei einem CAGR von 5,40 %.
Welche Frachtart erzielt derzeit den größten Umsatz?
Nicht-containerisierte Fracht führt mit 70,34 % des Umsatzes im Jahr 2026, da Brasilien große Mengen an Massengütern und Flüssigfracht exportiert.
Welche Frachtart wird voraussichtlich am schnellsten wachsen?
Containerisierte Fracht wird bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen, unterstützt durch verarbeitete Güter, Kühlgut-Nachfrage und inländische Zubringerdienste.
Welche Endverbrauchergruppe hat die stärksten Wachstumsaussichten?
Pharmazeutika und Gesundheitswesen werden bis 2032 voraussichtlich einen CAGR von 7,98 % verzeichnen, da ANVISA-Anforderungen die Nachfrage nach qualifiziertem Kühlkettentransport erhöhen.
Warum wird der Norden für den brasilianischen Seefrachtmarkt immer wichtiger?
Der Arco Norte wickelte 2025 39,5 % der kombinierten Sojabohnen- und Maisexporte Brasiliens ab, und seine Häfen werden ausgebaut, um die landwirtschaftliche Produktion des Mittleren Westens zu bedienen.
Was sind die wichtigsten Einschränkungen für das Wachstum des maritimen Frachtmarkts in Brasilien?
Überlastung der Binnenlandstraßen, Kühlmittelengpässe, volatile Schifffahrtsraten und unzuverlässige Abfahrtspläne können die Kosten erhöhen und eine verlässliche Frachtbewegung einschränken.