
Taille et Part du Marché du Transport de Fret Maritime au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 18.24 Milliards de dollars |
| Taille du Marché (2027) | 19.26 Milliards de dollars |
| Taille du Marché (2032) | 25.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.40 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Fret Maritime au Brésil par Mordor Intelligence
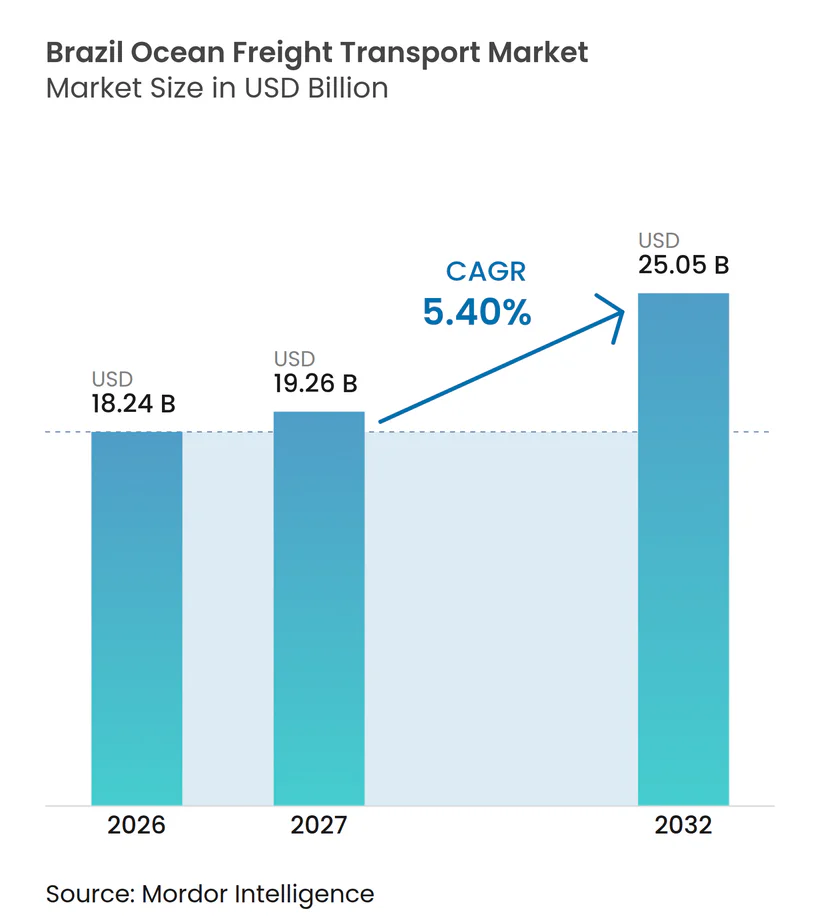
La taille du marché du transport de fret maritime au Brésil est évaluée à 18,24 milliards USD en 2026 et devrait croître de 19,26 milliards USD en 2027 pour atteindre 25,05 milliards USD d'ici 2032, à un CAGR de 5,40 % durant la période de prévision (2027-2032).
Les exportations brésiliennes de soja, de volaille, de minerai de fer et de bœuf continuent de créer une large base de demande pour le transport maritime. La structure d'exportation du pays limite également la capacité des services routiers et ferroviaires à remplacer le fret maritime sur les routes internationales. La hausse de la production agricole accroît la valeur d'un accès portuaire fiable, de la planification des escales de navires et de la capacité de manutention de la cargaison. L'investissement portuaire s'étend au-delà de Santos, ce qui peut réduire la pression sur la principale porte d'entrée du pays et créer des choix d'acheminement supplémentaires. Dans le même temps, la congestion intérieure et l'instabilité des taux de fret peuvent augmenter les coûts d'exploitation et affaiblir les avantages des nouvelles capacités terminales.
Points Clés du Rapport
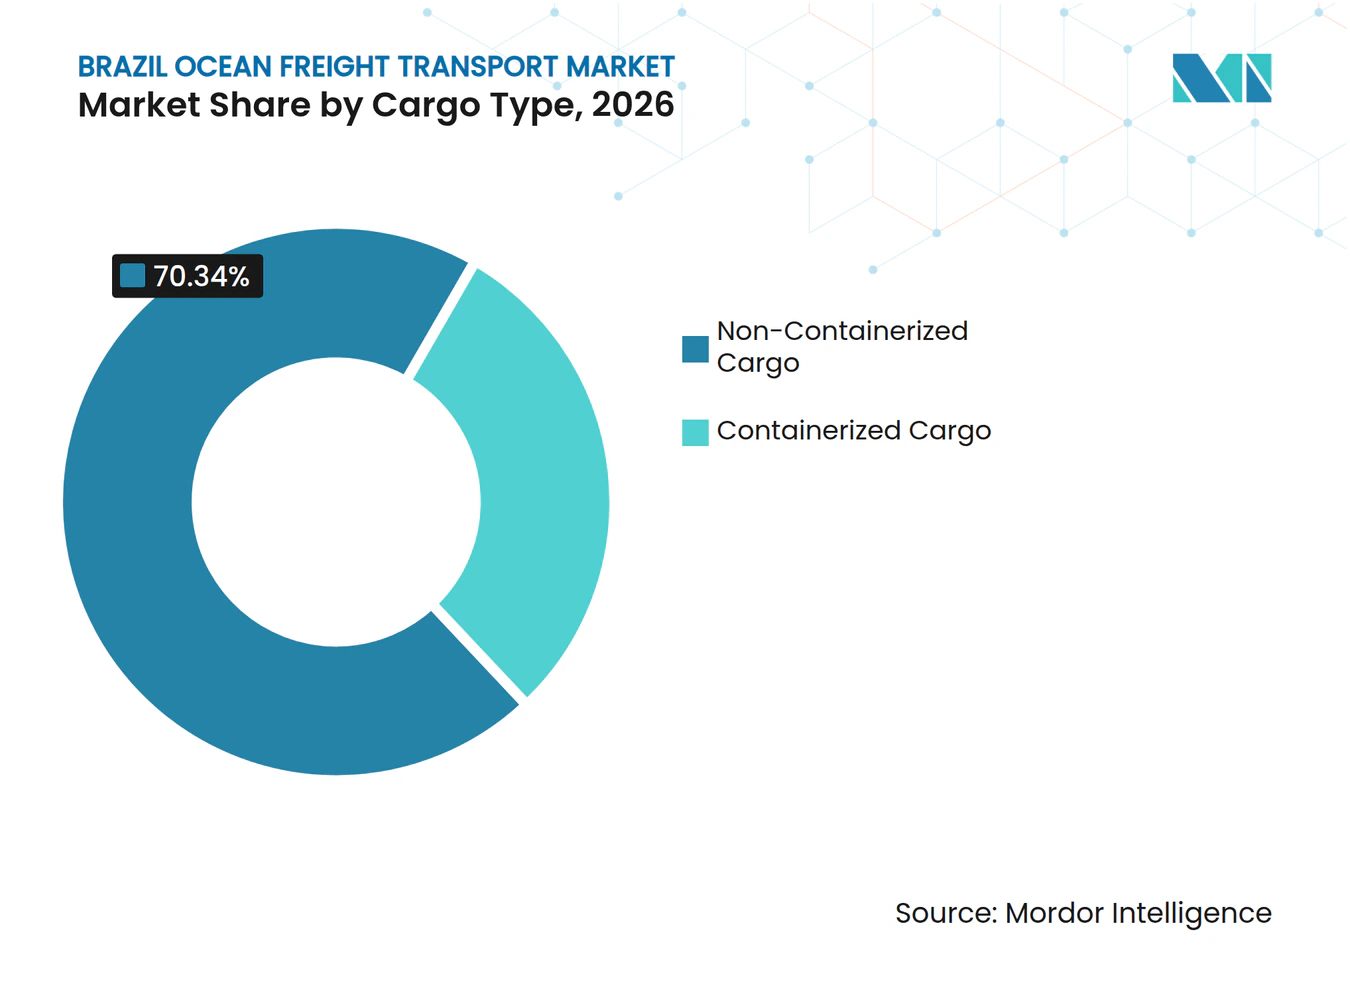
- Par type de cargaison, la cargaison non conteneurisée représente 70,34 % de la part du marché du transport de fret maritime au Brésil en 2026, tandis que la cargaison conteneurisée devrait enregistrer un CAGR de 7,12 % jusqu'en 2032.
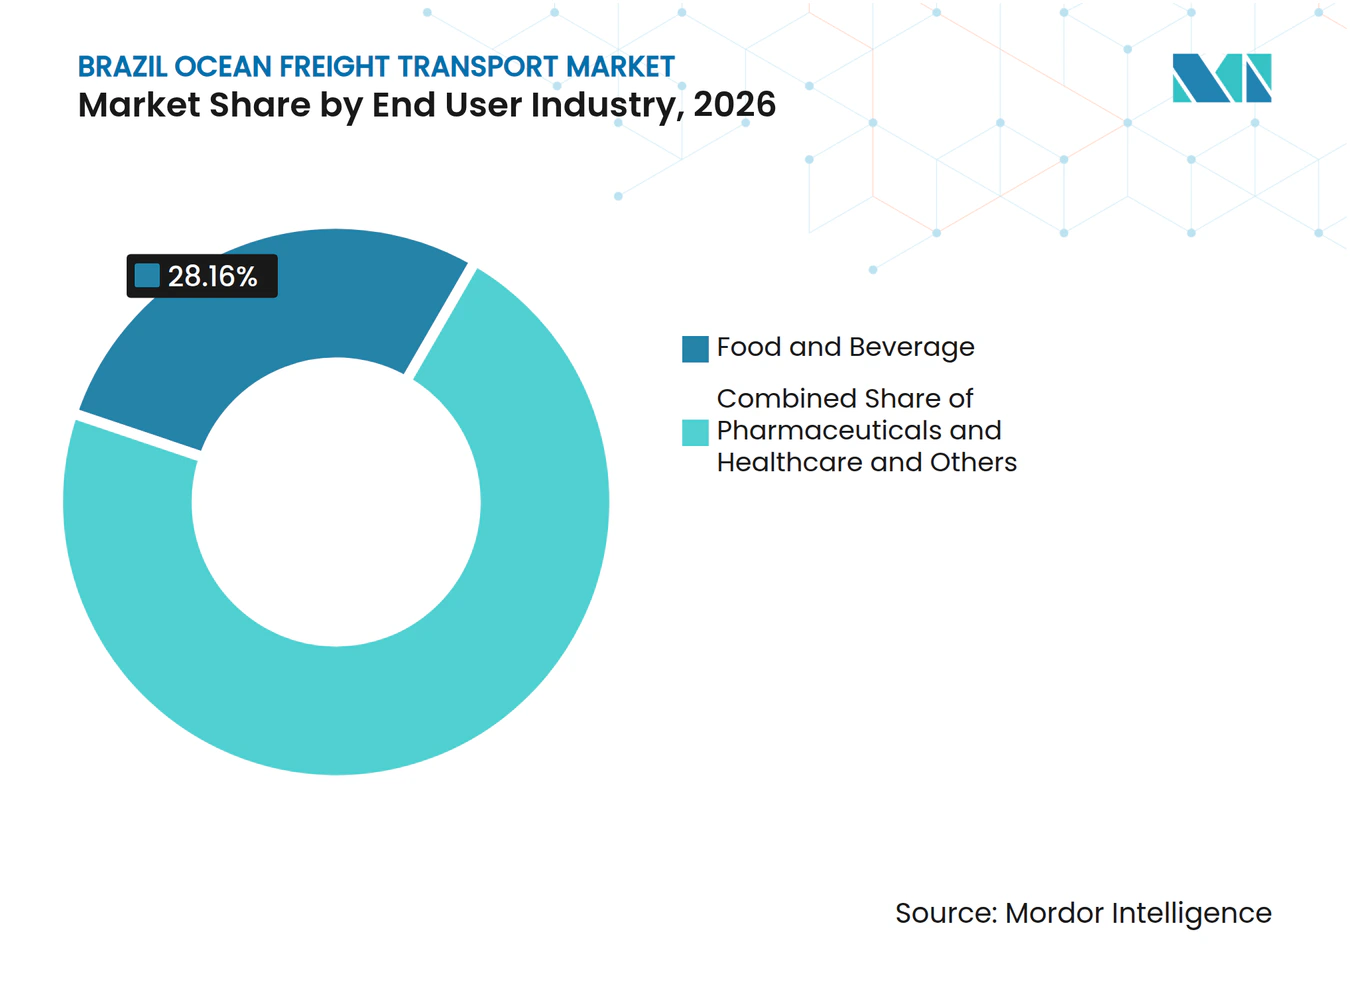
- Par secteur d'activité utilisateur final, l'alimentation et les boissons représentent 28,16 % de la taille du marché du transport de fret maritime au Brésil en 2026, tandis que le secteur pharmaceutique et de la santé devrait se développer à un CAGR de 7,98 % jusqu'en 2032.
- Par géographie, le Sud-Est du Brésil représente 45,69 % de la part du marché du transport de fret maritime au Brésil en 2026, tandis que la région Nord devrait enregistrer un CAGR de 8,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de l'Agro-industrie Élargissant les Volumes d'Exportation de Fret Maritime | +1.5% | National, concentré dans les corridors Centre-Ouest, Nord et Sud-Sud-Est. | Moyen terme (2-4 ans) |
| Conteneurisation Augmentant les Expéditions de Cargaisons Transformées et Spécialisées | +0.9% | National, porté par les ports du Sud-Est et les réseaux de feeders de l'Arco Norte | Long terme (≥ 4 ans) |
| Expansion Portuaire Améliorant la Capacité de Manutention de la Cargaison Maritime | +0.8% | Sud-Est, Nord-Est et Nord | Moyen terme (2-4 ans) |
| Croissance du Cabotage Renforçant la Connectivité Multimodale du Fret Intérieur | +0.6% | Côtier, avec des nœuds principaux au Sud-Est et une portée croissante vers le Nord et le Nord-Est | Court terme (≤ 2 ans) |
| Corridors du Nord Élargissant la Capacité Alternative des Portes d'Exportation | +0.5% | Nord, Nord-Est et arrière-pays du Centre-Ouest connecté aux ports de l'Arco Norte. | Long terme (≥ 4 ans) |
| Numérisation Améliorant la Visibilité Portuaire et l'Efficacité de la Cargaison | +0.4% | National, avec des gains précoces à Santos, Suape, São Sebastião et Paranaguá | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'Agro-industrie et Capacité des Corridors du Nord
Le Brésil a produit 171,5 millions de tonnes métriques de soja et en a exporté 108,2 millions de tonnes métriques en 2025, avec 79 % des exportations destinées à la Chine, soutenant la demande de navires et de terminaux d'exportation. Les taux de fret maritime depuis les ports du sud du Brésil vers Shanghai ont augmenté de 8 à 9 % en 2025, montrant comment des volumes agricoles plus élevés ont soutenu les revenus des transporteurs sur cette route. La prévision de production de soja 2026/27 de 181,64 millions de tonnes indique une disponibilité continue de cargaison pour le marché du transport de fret maritime au Brésil. Le réseau portuaire du Nord a crû de 10,33 % en 2025, et l'Arco Norte a traité 39,5 % des exportations combinées de soja et de maïs, renforçant son rôle d'alternative aux portes d'entrée du sud. Ce mouvement peut améliorer la sélection des routes pour les expéditeurs lorsque les liaisons intérieures, les terminaux fluviaux et les services de haute mer se développent ensemble. L'avantage commercial dépendra de la capacité des accès routiers à suivre le rythme de la capacité de manutention des céréales supplémentaire prévue dans le corridor.
La Conteneurisation et le Cabotage Renforcent les Expéditions Spécialisées
Le trafic de conteneurs a atteint 15,3 millions d'EVP en 2025, en hausse de 10,2 % par rapport à l'année précédente, tandis que le cabotage conteneurisé a crû de 23,6 % pour atteindre 1,92 million d'EVP après que le programme BR do Mar a élargi l'accès aux nouveaux opérateurs[1]. L'utilisation accrue des conteneurs reflète l'expansion des mouvements d'aliments transformés, de produits de santé, de biens de consommation et de produits chimiques spécialisés nécessitant une manutention plus contrôlée. Ce changement offre aux transporteurs des opportunités de développer des offres de services autour de la capacité frigorifique, de la surveillance de la température et de connexions feeder fiables. Le segment feeder a crû de 31,6 % en 2025, indiquant qu'un conteneur peut générer des revenus sur plusieurs escales portuaires intérieures avant d'entrer dans un service d'exportation. Le cabotage offre également aux propriétaires de cargaisons du Nord et du Nord-Est une autre façon d'atteindre les grands hubs d'exportation, plutôt que de dépendre uniquement des longs transports routiers.
La Capacité Portuaire et les Opérations Numériques Améliorent la Manutention de la Cargaison
Le projet Tecon Santos 10 cible 6,4 milliards BRL (1,16 milliard USD) d'investissement et 3,5 millions d'EVP supplémentaires de capacité annuelle, ce qui permettrait d'augmenter la manutention de conteneurs à Santos de 50 %. L'augmentation de capacité prévue peut soulager la pression sur les postes d'amarrage et soutenir davantage d'escales directes, mais sa valeur sera déterminée par les routes d'accès et la conception concurrentielle de l'appel d'offres. Rio Brasil Terminal fait également l'objet d'une expansion de 948 millions BRL (171,29 millions USD) de 440 000 à 750 000 EVP de capacité annuelle entre 2025 et 2029. Le Ministère des Ports et des Aéroports a approuvé 2 nouveaux postes d'amarrage pour vrac liquide dans le district d'Alemoa à Santos avec une capacité annuelle de 3 millions de tonnes. Les investissements dans la planification des postes d'amarrage, l'alignement numérique des horaires et l'échange de données entre terminaux peuvent aider à prévenir le regroupement des navires lorsque les volumes de cargaison augmentent.
Croissance du Cabotage Renforçant la Connectivité Multimodale du Fret Intérieur
Le cabotage renforce les connexions de fret intérieur en déplaçant la cargaison entre les ports côtiers du Brésil et en réduisant la dépendance au transport routier longue distance. Le cabotage conteneurisé a crû de 23,6 % pour atteindre 1,92 million d'EVP en 2025 après que le programme BR do Mar a ouvert le secteur à de nouveaux entrants. Cette croissance permet à la cargaison des zones de production du Nord et du Nord-Est de transiter par les réseaux côtiers avant de se connecter aux services d'exportation de haute mer dans le Sud-Est. Le segment feeder a crû de 31,6 % en 2025, ce qui montre que les conteneurs peuvent créer de la valeur sur plusieurs escales portuaires intérieures avant de quitter le Brésil[2]. Une utilisation plus large du transport maritime côtier peut alléger la pression sur les corridors routiers congestionnés et offrir aux expéditeurs une autre option lorsque la capacité intérieure est limitée.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Goulots d'Étranglement de l'Arrière-pays Limitant l'Accès et l'Efficacité des Ports | -1.1% | National, aigu dans les corridors Centre-Ouest vers l'Arco Norte et l'accès routier à Santos | Long terme (≥ 4 ans) |
| Volatilité du Fret Augmentant les Coûts d'Expédition et de Terminal | -0.9% | Couloirs commerciaux Asie-Brésil et Moyen-Orient-Brésil, largement transmis à tous les segments. | Court terme (≤ 2 ans) |
| Déséquilibres d'Équipements Frigorifiques Contraignant la Capacité de Cargaison en Chaîne du Froid | -0.6% | National, avec un stress de pointe aux saisons de récolte T1-T2 et d'exportation de protéines T3-T4 | Moyen terme (2-4 ans) |
| Risques de Fiabilité des Horaires Perturbant les Flux Commerciaux Asie-Brésil | -0.5% | Couloir commercial Asie-Côte Est Amérique du Sud, avec un impact secondaire sur les fenêtres d'escale de Santos et Paranaguá. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement de l'Arrière-pays et Disponibilité des Équipements
Les nouveaux postes d'amarrage et les grues ne peuvent pas atteindre leur pleine productivité lorsque les camions et les services ferroviaires n'atteignent pas les ports de manière fiable. Lors du récent pic de soja, de longues files d'attente sur la BR-163 ont mis en évidence la pression sur l'accès aux terminaux de l'Arco Norte. Les coûts logistiques relativement élevés du Brésil, comparés aux marchés plus développés, et sa faible utilisation du rail pour les mouvements de soja augmentent le risque que les précipitations, les pics de récolte ou les perturbations locales retardent les navires et génèrent des frais de surestarie. L'équipement frigorifique est un autre facteur limitant car les exportations de pointe de protéines et de produits frais peuvent ne pas correspondre au calendrier de repositionnement mondial des conteneurs.
Volatilité du Fret et Fiabilité des Horaires
Les taux de fret maritime Asie-Brésil ont fortement augmenté en raison des perturbations géopolitiques, de la demande de pointe et des contraintes du Canal de Panama affectant la route. Le mouvement des taux augmente le coût des intrants importés et peut affaiblir la position tarifaire des exportations brésiliennes qui dépendent des conteneurs. Les escales retardées et les annulations de traversées réduisent également la confiance dans les calendriers de livraison pour les détaillants, les fabricants et les expéditeurs pharmaceutiques. Le marché du transport de fret maritime au Brésil est particulièrement exposé car ses routes commerciales connectent les services asiatiques longue distance avec des flux d'exportation qui ont des fenêtres saisonnières étroites. L'effet n'est pas limité aux lignes de conteneurs car des temps d'arrivée peu fiables peuvent congestionner les cours des terminaux, les accès routiers et les opérations douanières. Les transporteurs et les terminaux peuvent réduire cette exposition en alignant les horaires plus tôt, en allouant les équipements avant les pics de récolte et en maintenant les informations de capacité visibles pour les propriétaires de cargaisons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Cargaison :
La Cargaison en Vrac Conserve son Échelle Tandis que les Conteneurs Prennent de l'ÉlanLa cargaison non conteneurisée représente 70,34 % de la part du marché du transport de fret maritime au Brésil en 2026, reflétant l'importance des expéditions de soja, de maïs, de minerai de fer, de pétrole brut et d'engrais. La cargaison en vrac sec sur les voies navigables brésiliennes a totalisé 839,7 millions de tonnes en 2025. Le vrac liquide a atteint 333 millions de tonnes et a augmenté de 6,1 % en 2025, soutenu par les exportations de pétrole brut pré-sel et les mouvements intérieurs de produits pétroliers. La cargaison conventionnelle et la cargaison générale ont ajouté 65,8 millions de tonnes, avec des cargaisons de projet et des importations automobiles soutenant ce trafic. Le segment dépend de terminaux spécialisés, d'un dragage fiable et d'une rotation efficace des navires car une grande partie de la cargaison se déplace en volumes élevés. Son échelle signifie également que les changements dans les rendements des cultures, la production minière et les expéditions d'énergie restent au cœur du marché du transport de fret maritime au Brésil.
La cargaison conteneurisée devrait enregistrer un CAGR de 7,12 % jusqu'en 2032, dépassant l'expansion attendue pour la cargaison en vrac. Les viandes transformées, les aliments spéciaux, les produits chimiques en citernes ISO, les biens de consommation et les produits pharmaceutiques soutiennent cette croissance car ils nécessitent des services réguliers et des conditions de cargaison plus contrôlées. L'expansion du cabotage conteneurisé au Brésil soutient la distribution intérieure et aide à consolider les volumes pour les services d'exportation. Les pénuries de conteneurs frigorifiques peuvent contraindre cette opportunité lorsque les pics d'exportation coïncident avec le positionnement des équipements sur d'autres échanges mondiaux. Les transporteurs qui positionnent les équipements vides avant la demande saisonnière peuvent capter des cargaisons à plus haute valeur ajoutée sans dépendre uniquement des conditions du marché spot. Le secteur du transport de fret maritime au Brésil combine donc une large base de vrac avec un segment conteneurisé qui appelle à une conception de service différenciée.



Par Secteur d'Activité Utilisateur Final :
L'Alimentation et les Boissons Fournissent le Volume Tandis que les Soins de Santé Nécessitent une Manutention SpécialiséeL'alimentation et les boissons représentent 28,16 % de la part du marché du transport de fret maritime au Brésil en 2026, soutenues par d'importantes expéditions de volaille, de bœuf, de porc, de produits céréaliers et de fruits. Les exportations alimentaires du pays nécessitent à la fois des navires en vrac et des conteneurs frigorifiques, donnant à ce groupe d'utilisateurs finaux une large relation avec les ports et les transporteurs. Les systèmes d'exportation de poulet et de porc du Brésil dépendent également d'une coordination étroite entre les installations de transformation, le stockage frigorifique intérieur, les terminaux portuaires et la disponibilité des navires. Un approvisionnement fiable en conteneurs frigorifiques est important car des expéditions tardives ou des écarts de température peuvent entraîner des pertes commerciales directes. Une forte production agricole donne donc aux expéditeurs du secteur alimentation et boissons un levier pour rechercher davantage d'options de service, mais elle concentre également la pression saisonnière sur la capacité portuaire. Cette demande soutient des services spécialisés sur le marché du transport de fret maritime au Brésil, notamment sur les routes vers l'Asie, l'Europe et le Moyen-Orient.
Le secteur pharmaceutique et de la santé devrait enregistrer un CAGR de 7,98 % jusqu'en 2032, le taux le plus rapide parmi les groupes d'utilisateurs finaux. La Résolution ANVISA RDC 982/2025 exige des normes améliorées de bonnes pratiques de distribution, augmentant le besoin de distribution qualifiée et de contrôle de la température. Cette exigence rend l'intégrité de la cargaison, la surveillance en temps réel et les processus de manutention validés plus importants dans la sélection des transporteurs. Les produits chimiques et la pétrochimie continuent de dépendre des routes de vrac liquide et des citernes spécialisées, tandis que l'électronique, le commerce de détail et le commerce électronique dépendent principalement des services de conteneurs importés d'Asie. Ces groupes à forte importation sont plus sensibles aux augmentations soudaines des taux et aux fenêtres d'embarquement manquées. Les opérateurs capables de démontrer leur conformité et de maintenir une manutention prévisible peuvent obtenir une prime dans cette partie du marché du transport de fret maritime au Brésil.

Analyse Géographique
Les ports du Sud-Est représentent 45,69 % du marché du transport de fret maritime au Brésil en 2026, ancrés par des installations de conteneurs, de vrac liquide et industrielles à São Paulo, Rio de Janeiro et Espírito Santo. Le Sud-Est a déplacé 699,8 millions de tonnes en 2025, et les exportations ont augmenté de 10,15 %, plus rapidement que la croissance des importations. Santos reçoit une capacité supplémentaire de vrac liquide grâce à 2 postes d'amarrage prévus à Alemoa, conçus pour traiter 3 millions de tonnes annuellement. L'expansion de Rio Brasil Terminal à 750 000 EVP d'ici 2029 répartit également la capacité de conteneurs dans la région. L'influence réglementaire de l'ANTAQ restera importante car la concession Tecon Santos 10 est structurée pour soutenir l'expansion de la capacité et la concurrence.
Le CAGR prévu de 8,34 % pour la région Nord reflète les investissements continus dans une route qui connecte les ports du Nord à la production céréalière du Centre-Ouest. L'Arco Norte a traité 39,5 % des exportations combinées de soja et de maïs du Brésil en 2025[3]. La différence de fret pour une expédition de soja à destination de Shanghai depuis Santos et São Luís était de 3,49 USD par tonne métrique en 2025, ce qui rend les gains d'infrastructure significatifs pour les décisions d'acheminement. La CONAB prévoit que la capacité de manutention des céréales du corridor passera de 60 millions à 100 millions de tonnes dans les 5 prochaines années. Cette augmentation pourrait faire du Nord un lieu plus régulier pour les services directs plutôt qu'une route de débordement saisonnière. La congestion persistante de la BR-163 reste le risque opérationnel décisif car l'investissement portuaire du corridor nécessite un accès terrestre correspondant.
Le Nord-Est se développe comme un lieu d'exportation frigorifique et de transbordement en raison de sa position entre l'Amérique du Sud, l'Europe et l'Afrique de l'Ouest. Le Ministère des Ports et des Aéroports a rapporté que le cabotage du Nord-Est a déplacé 60,7 millions de tonnes en 2025, montrant la valeur de la région pour les connexions côtières intérieures. Le Sud continue de soutenir les exportations de protéines transformées et de céréales, tandis que le Centre-Ouest détermine le volume disponible pour les routes du Nord, du Sud-Est et du Sud. Cette structure signifie que les changements dans la production agricole ou l'accès routier au Mato Grosso peuvent affecter plusieurs littoraux à la fois. La taille du marché du transport de fret maritime au Brésil est donc façonnée par les schémas de production intérieure ainsi que par la capacité des terminaux côtiers. Les services côtiers émergents et les liens améliorés de données entre terminaux peuvent aider ces régions à équilibrer les flux de cargaisons plus efficacement, à condition que les opérateurs respectent les règles de l'ANTAQ et les exigences en matière de cargaisons alimentaires et sanitaires le cas échéant.
Paysage Concurrentiel
Concentration du Marché
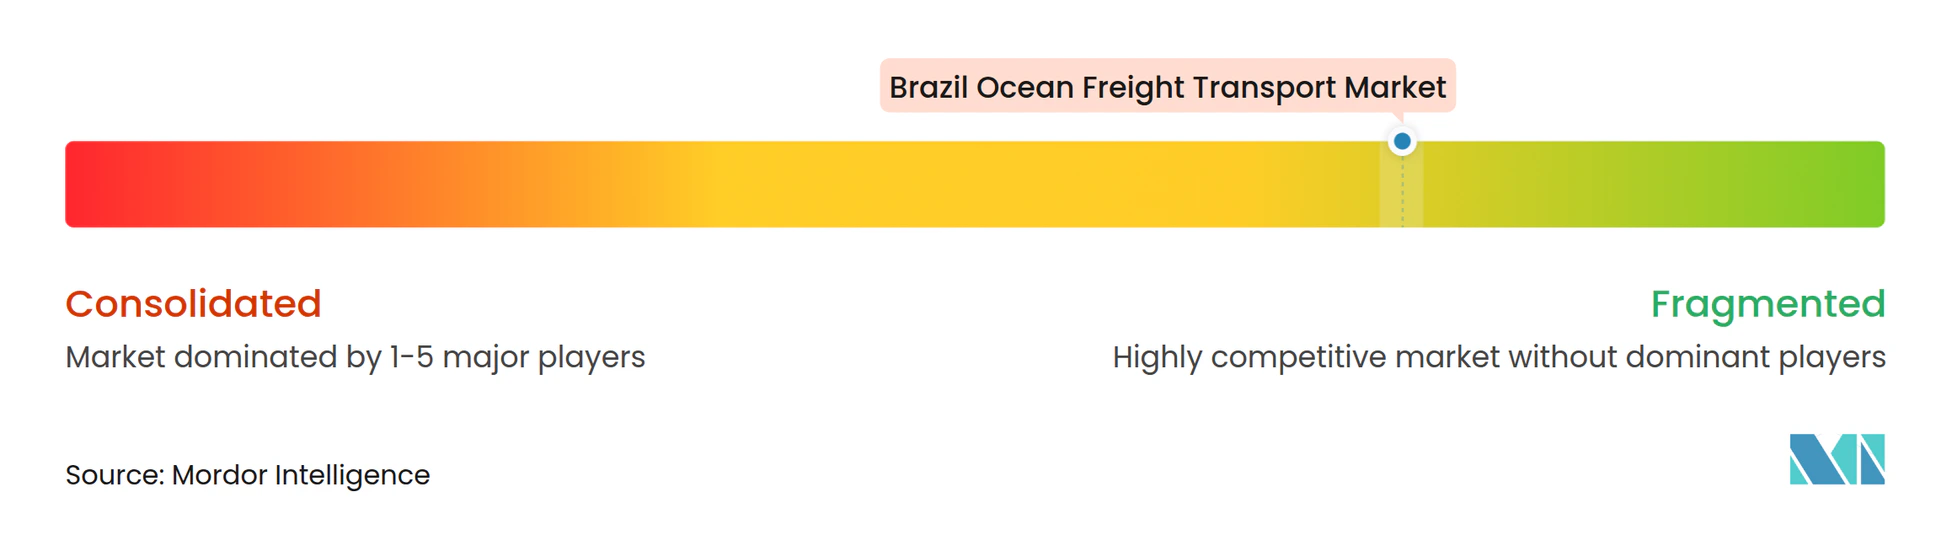
Le marché du transport de fret maritime au Brésil est fragmenté et combine des transporteurs de conteneurs mondiaux avec des opérateurs spécialisés dans le vrac, les véhicules et le transport côtier intérieur. MSC, A.P. Moller-Maersk et CMA CGM sont importants sur les routes de conteneurs de haute mer, tandis que l'environnement opérationnel diffère sensiblement pour la cargaison en vrac et le cabotage. CMA CGM est devenu l'actionnaire majoritaire de Santos Brasil avec une participation de 51 % en septembre 2025, liant un transporteur mondial plus étroitement au plus grand opérateur de terminal à conteneurs d'Amérique du Sud. La transaction accroît l'importance d'un accès transparent aux terminaux et de conditions de service compétitives à Santos. L'approche de l'ANTAQ concernant la concession Tecon Santos 10 influencera si la capacité future élargit le champ des opérateurs de terminaux.
Les opérateurs répondent par des partenariats terminaux à plus long terme et des ajouts de routes. DP World et A.P. Moller-Maersk ont signé un accord de 8 ans en mars 2025 qui a introduit 6 services et 8 escales hebdomadaires, avec des plans pour 7 services et 10 escales hebdomadaires en 2026 après l'expansion du terminal. DP World et Hapag-Lloyd ont également renouvelé leur accord de terminal à Santos pour 10 ans en septembre 2025, lié à une extension du quai à 1 290 mètres[4]. ZIM a lancé son service Falcon en 2026 avec des escales hebdomadaires reliant les ports chinois à Rio de Janeiro, Santos, Paranaguá et Itajaí, incluant une capacité frigorifique. Ces mouvements montrent qu'un accès fiable aux terminaux et des services différenciés deviennent aussi importants que l'échelle de la flotte.
Des opportunités concurrentielles subsistent dans la logistique pharmaceutique validée, le positionnement des équipements frigorifiques, les réseaux de feeders du Nord et les systèmes de gestion des horaires. Les normes de distribution de l'ANVISA favorisent les opérateurs capables de fournir un contrôle et une surveillance documentés de la chaîne du froid. Norcoast a étendu sa route de cabotage régulière à Rio de Janeiro en juillet 2026, ajoutant une autre connexion à Rio Brasil Terminal. COSCO SHIPPING a également annoncé un troisième service hebdomadaire Extrême-Orient vers la Côte Est de l'Amérique du Sud, avec une couverture feeder pour Salvador et Vitória au Brésil.
Leaders du Secteur du Transport de Fret Maritime au Brésil
-
A.P. Moller - Maersk AS
-
Mediterranean Shipping Company
-
CMA CGM SA
-
Log-In Logística Intermodal SA
-
Norsul Navegação SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Fret Maritime au Brésil Entreprises couvertes dans ce rapport
- Mediterranean Shipping Company SA
- A.P. Moller - Maersk AS
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Hapag-Lloyd AG
- Petrobras Transporte SA (Transpetro)
- Ocean Network Express
- Norsul
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Pacific International Lines
- Empresa de Navegação Elcano SA
- Grimaldi Group
- Flumar Transportes de Químicos e Gases
- Wallenius Wilhelmsen
- Höegh Autoliners
- Mitsui O.S.K. Lines
- NYK Line
- BBC Chartering
- Posidonia Shipping & Trading
Développements industriels récents dans Marché du Transport de Fret Maritime au Brésil
- Octobre 2026 : COSCO SHIPPING a annoncé le service ESA3, sa troisième connexion hebdomadaire Extrême-Orient vers la Côte Est de l'Amérique du Sud, avec des services feeder vers Salvador et Vitória.
- Juillet 2026 : ZIM Integrated Shipping Services a lancé le service ZIM Falcon avec des escales hebdomadaires entre la Chine et Rio de Janeiro, Santos, Paranaguá et Itajaí.
- Avril 2026 : DP World a lancé le Brazil–Africa Link, un corridor logistique intégré connectant les exportations brésiliennes via le Port de Santos avec ses opérations en Angola et au Mozambique, soutenu par son réseau plus large en Afrique du Sud.
- Septembre 2025 : CMA CGM est devenu l'actionnaire majoritaire de Santos Brasil avec une participation de 51 %, renforçant sa position dans les opérations terminales brésiliennes.
Périmètre du Rapport sur le Marché du Transport de Fret Maritime au Brésil
Aperçu de la segmentation
| Cargaison Conteneurisée | Sèche |
| Frigorifique | |
| Cargaison Non Conteneurisée | Vrac Sec |
| Vrac Liquide | |
| Cargaison Conventionnelle et Cargaison Générale |
| Électronique et Semi-conducteurs |
| Chimie et Pétrochimie |
| Alimentation et Boissons |
| Pharmaceutique et Santé |
| Commerce de Détail et Commerce Électronique |
| Autres |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par Type de Cargaison | Cargaison Conteneurisée | Sèche |
| Frigorifique | ||
| Cargaison Non Conteneurisée | Vrac Sec | |
| Vrac Liquide | ||
| Cargaison Conventionnelle et Cargaison Générale | ||
| Par Secteur d'Activité Utilisateur Final | Électronique et Semi-conducteurs | |
| Chimie et Pétrochimie | ||
| Alimentation et Boissons | ||
| Pharmaceutique et Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres | ||
| Par Région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du transport de fret maritime au Brésil d'ici 2032 ?
Le secteur devrait atteindre 25,05 milliards USD d'ici 2032, en hausse par rapport à 19,26 milliards USD en 2027, à un CAGR de 5,40 %.
Quel type de cargaison génère actuellement les revenus les plus importants ?
La cargaison non conteneurisée est en tête avec 70,34 % des revenus en 2026 car le Brésil exporte de grands volumes de marchandises en vrac et de cargaisons liquides.
Quel type de cargaison devrait connaître la croissance la plus rapide ?
La cargaison conteneurisée devrait enregistrer un CAGR de 7,12 % jusqu'en 2032, soutenue par les produits transformés, la demande frigorifique et les services feeder côtiers.
Quel groupe d'utilisateurs finaux présente les meilleures perspectives de croissance ?
Le secteur pharmaceutique et de la santé devrait enregistrer un CAGR de 7,98 % jusqu'en 2032, les exigences de l'ANVISA augmentant la demande de transport en chaîne du froid qualifié.
Pourquoi le Nord devient-il plus important pour le fret maritime brésilien ?
L'Arco Norte a traité 39,5 % des exportations combinées de soja et de maïs du Brésil en 2025, et ses ports s'étendent pour servir la production agricole du Centre-Ouest.
Quelles sont les principales contraintes à la croissance du fret maritime au Brésil ?
La congestion routière intérieure, les pénuries de conteneurs frigorifiques, la volatilité des taux d'expédition et l'irrégularité des horaires de navigation peuvent augmenter les coûts et limiter les mouvements de cargaison fiables.