
Tamanho e Participação do Mercado de Carga Fracionada (LTL) no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 10.49 Bilhões de dólares |
| Tamanho do Mercado (2027) | 11.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
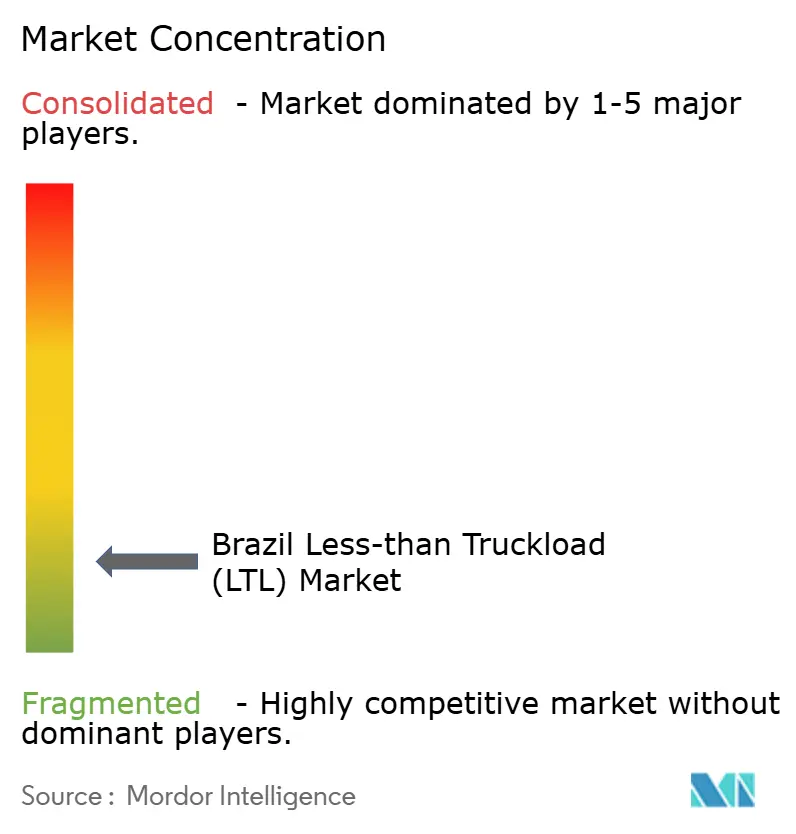
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Fracionada (LTL) no Brasil por Mordor Intelligence
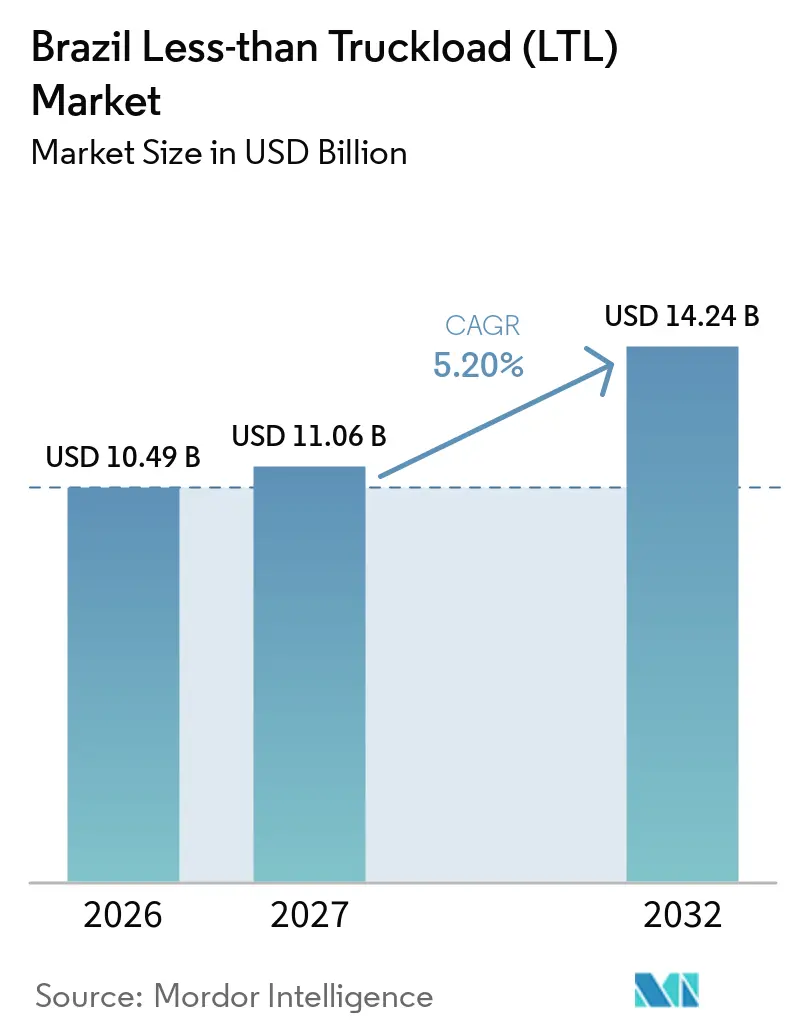
O tamanho do mercado de carga fracionada (LTL) no Brasil é avaliado em 10,49 bilhões de USD em 2026 e estima-se que cresça de 11,06 bilhões de USD em 2027 para 14,24 bilhões de USD até 2032, a um CAGR de 5,20% durante o período de previsão de 2027 a 2032.
O mercado de carga fracionada (LTL) no Brasil é moldado por uma tendência em direção a remessas menores e mais frequentes, à medida que o varejo online, a manufatura em múltiplos locais e a distribuição com controle de temperatura alteram os requisitos de frete. O transporte rodoviário permanece central para a distribuição nacional, o que mantém as transportadoras como peças fundamentais para conectar locais de produção, centros de distribuição e clientes em rotas que não são bem atendidas por ferrovias ou hidrovias interiores, tornando as redes de terminais essenciais para a cobertura do serviço. O mercado de carga fracionada no Brasil também se beneficia quando os fabricantes ampliam sua presença operacional além do tradicional corredor de São Paulo, pois fornecedores e distribuidores precisam de transporte econômico para cargas abaixo da capacidade total do caminhão e de conexões regulares entre localidades regionais.
Principais Conclusões do Relatório
- Por destino, o LTL doméstico representa 64,31% da participação do mercado de carga fracionada (LTL) no Brasil em 2026, enquanto o LTL internacional tem previsão de registrar um CAGR de 6,87% até 2032.
- Por tipo de carga, o frete seco representa 91,47% da participação do mercado de carga fracionada (LTL) no Brasil em 2026, enquanto o LTL refrigerado tem previsão de registrar um CAGR de 7,38% até 2032.
- Por setor do usuário final, a manufatura representa 40,03% da participação do mercado de carga fracionada (LTL) no Brasil em 2026, enquanto o comércio atacadista e varejista tem previsão de registrar um CAGR de 8,24% até 2032.
- Por geografia, o Sudeste representa 51,24% do tamanho do mercado de carga fracionada (LTL) no Brasil em 2026, enquanto o Nordeste tem previsão de registrar um CAGR de 7,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando os Volumes de Remessas Fragmentadas | +2.0% | Nacional, concentrado no Sudeste e Sul, acelerando nas cidades do interior de Minas Gerais, Paraná e Rio Grande do Norte. | Curto prazo (≤ 2 anos) |
| Diversificação da Manufatura Expandindo a Demanda por Distribuição em Múltiplos Locais | +1.2% | Sudeste, Sul, e polos emergentes em Goiás e Pará | Médio prazo (2-4 anos) |
| Investimento em Rodovias Melhorando a Confiabilidade do Frete na Milha Intermediária | +0.8% | Nacional, com ganhos de curto prazo na BR-163 e nos corredores do Mercosul | Médio prazo (2-4 anos) |
| Distribuição de Produtos Sensíveis à Temperatura Expandindo a Demanda por LTL Especializado | +0.6% | Nacional, com o Sudeste liderando a capacidade de armazenagem a frio e o Nordeste e Centro-Oeste crescendo mais rapidamente | Médio prazo (2-4 anos) |
| Consolidação Digital Melhorando a Densidade de Carga em Rotas Fixas | +0.4% | Nacional, com ganhos iniciais em São Paulo, Curitiba e Ribeirão Preto | Curto prazo (≤ 2 anos) |
| Crescimento da Logística Reversa Aumentando os Volumes de Remessas de Devolução | +0.3% | Nacional, com o Sudeste e Sul liderando os volumes e o Nordeste acelerando | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando os Volumes de Remessas Fragmentadas
O crescente setor de comércio eletrônico do Brasil está remodelando a demanda por frete fracionado ao aumentar a necessidade de consolidar remessas menores provenientes de uma gama mais ampla de origens. A dispersão geográfica de pequenos e médios comerciantes cria fluxos de frete mais variados além dos principais centros de expedição estabelecidos, tornando a flexibilidade de coleta e o alcance da rede cada vez mais importantes. As transportadoras que conseguem combinar consignações de baixo volume, manter cronogramas regulares de coleta e realizar entregas confiáveis em rotas emergentes estão melhor posicionadas para atender a essa demanda.
Diversificação da Manufatura Expandindo a Demanda por Distribuição em Múltiplos Locais
A atividade industrial está se tornando mais distribuída geograficamente, o que amplia a necessidade de remessas entre plantas, fornecedores e distribuidores regionais, oferecendo às transportadoras mais combinações de origem-destino para gerenciar. A produção industrial do Brasil cresceu 0,6% em 2025, seu terceiro ano consecutivo de crescimento, enquanto Espírito Santo, Rio de Janeiro, Santa Catarina e Goiás registraram alguns dos maiores ganhos, demonstrando que a atividade não está confinada ao tradicional corredor de São Paulo[1]. Empresas de mineração planejam 10,9 bilhões de USD em investimentos logísticos entre 2025 e 2029, apoiando fluxos de frete para instalações fora dos principais corredores industriais e aumentando a necessidade de suprimentos de apoio. Unidades de manufatura em múltiplos estados precisam de remessas regulares de insumos e produtos acabados que não preenchem um caminhão inteiro, enquanto os distribuidores precisam de reabastecimento em locais mais próximos da demanda regional.
Investimento em Rodovias Melhorando a Confiabilidade do Frete na Milha Intermediária
O investimento em rodovias pode melhorar a confiabilidade do trânsito em rotas utilizadas para serviços de frete com horários fixos, onde atrasos nas chegadas podem prejudicar as conexões nos terminais e as janelas de entrega aos clientes. A concessão BR-163/MS da ANTT prevê 9,9 bilhões de BRL (1,79 bilhão de USD) em investimentos, 203 km de duplicação de rodovias e cobertura 4G LTE em 847 km, combinando melhorias de capacidade física com melhores comunicações. A concessão apoia o rastreamento de carga em tempo real em um corredor que atende ao agronegócio e ao frete do Mercosul, permitindo que os operadores monitorem veículos e comuniquem mudanças de status de forma mais consistente. A ANTT também renegociou o corredor BR-163/MT-PA para priorizar adições de capacidade onde o tráfego superou as projeções. Melhor pavimentação e conectividade podem reduzir o desgaste dos veículos, limitar interrupções operacionais e tornar os compromissos de trânsito programado mais confiáveis para os embarcadores. Essas melhorias podem expandir as rotas nas quais o mercado de carga fracionada (LTL) no Brasil pode oferecer serviço confiável a clientes dos setores de manufatura e farmacêutico.
Distribuição de Produtos Sensíveis à Temperatura Expandindo a Demanda por LTL Especializado
O frete com controle de temperatura é uma parte especializada do mercado de carga fracionada (LTL) no Brasil, pois os fluxos de alimentos, produtos farmacêuticos e exportações exigem manuseio controlado desde a coleta até a entrega. Equipamentos de refrigeração estão instalados em 4% da frota de caminhões do Brasil, em comparação com 20% na Europa, o que limita a capacidade disponível fora dos principais centros de frete e torna a disponibilidade de equipamentos uma restrição prática para os embarcadores. A capacidade de armazenagem a frio do Brasil atingiu 18,3 milhões de m³ em 271 unidades em 2025, indicando uma base em expansão para cargas que devem permanecer em condições controladas. O volume de contêineres refrigerados no Porto de Paranaguá atingiu 69.290 unidades no primeiro semestre de 2025, com as remessas de carne bovina crescendo 48% em relação ao período do ano anterior, ilustrando a escala dos fluxos de exportação sensíveis à temperatura. As regras de rastreabilidade em fases da ANVISA aumentam a pressão pelo manuseio certificado de cargas farmacêuticas e perecíveis. Isso cria uma vantagem para as transportadoras que desenvolvem capacidade refrigerada, processos de monitoramento e capacidade de manuseio treinada antes que os requisitos de conformidade sejam mais amplamente aplicados.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Diesel Aumentando a Pressão sobre os Custos de Transporte | -1.8% | Nacional, com maior exposição em rotas não concessionadas com limitada transferência de custos | Curto prazo (≤ 2 anos) |
| Deficiências na Qualidade das Rodovias Reduzindo a Confiabilidade da Rede | -1.0% | Nacional, mais aguda no Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Roubo de Carga Aumentando os Custos de Seguro e Segurança | -0.7% | Sudeste, com perdas financeiras crescentes na região Norte | Médio prazo (2-4 anos) |
| Desequilíbrios no Frete de Retorno Enfraquecendo a Economia de Rotas de Baixa Densidade | -0.4% | Mais pronunciado nas rotas com destino ao Norte e Nordeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Diesel Aumentando a Pressão sobre os Custos de Transporte
As variações no preço do combustível continuam sendo uma pressão direta sobre as margens das transportadoras, pois o diesel representa uma grande parcela dos custos de transporte e é utilizado em cada movimento de coleta, transporte de longa distância e entrega final. A Petrobras aumentou os preços do diesel em BRL 0,22 (USD 0,04) por litro em fevereiro de 2025, o que levou a ANTT a ajustar os pisos mínimos de frete em 2,13% a 2,99%, dependendo do tipo de serviço. Uma atualização adicional da ANTT em julho de 2025 alterou os pisos em 0,82% a 3,55% com base na inflação e nos preços do diesel. Os pisos de frete regulamentados fornecem um mínimo, mas as tarifas contratuais podem levar semanas para refletir os custos atuais do combustível, deixando uma lacuna de tempo entre as mudanças de despesas e os ajustes de receita. As transportadoras com contratos fixos e sem cláusulas de ajuste de combustível enfrentam a maior exposição, pois têm menos formas imediatas de recuperar o custo adicional. O setor de carga fracionada (LTL) no Brasil também tem espaço limitado para absorver essas mudanças quando a concorrência de preços é forte em rotas estabelecidas e os clientes podem comparar serviços entre várias transportadoras.
Deficiências na Qualidade das Rodovias Reduzindo a Confiabilidade da Rede
As más condições das rodovias aumentam os custos e reduzem a previsibilidade que os serviços de LTL programados exigem, pois os atrasos podem afetar os horários de corte nos terminais e as sequências de entrega subsequentes. A pesquisa da CNT de 2025 constatou que 62,1% dos 114.197 km de rodovias pavimentadas foram classificados como regulares, ruins ou péssimos, obrigando muitas transportadoras a operar por rotas com restrições físicas persistentes[2]. Nas rodovias públicas, defeitos no pavimento foram registrados em 64,4% dos segmentos pesquisados, e o aumento do custo operacional em relação às rodovias em condições ideais atingiu 35,8%. A mesma pesquisa estimou o desperdício anual de diesel em 1,2 bilhão de litros, equivalente a BRL 7,2 bilhões (1,30 bilhão de USD) em custos adicionais de combustível, o que demonstra que o efeito vai além de eventos isolados de manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino:
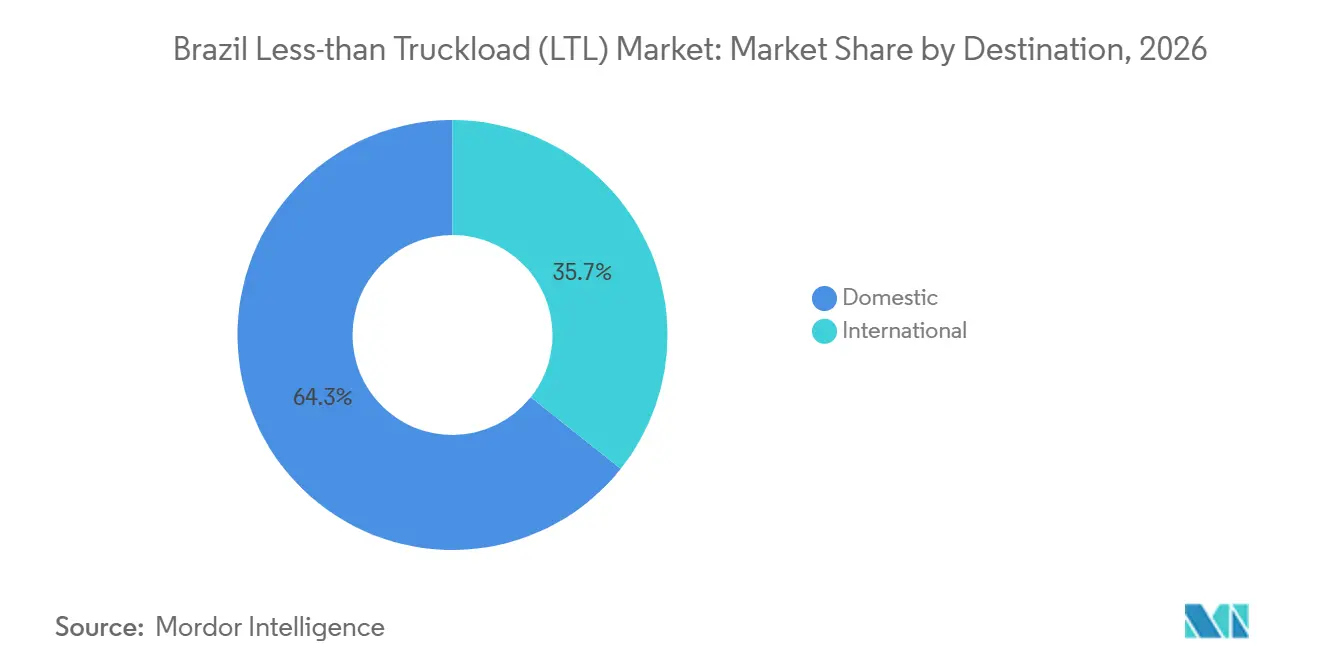
As Rotas Internacionais Ganham Participação à Medida que a Base Doméstica AmadureceO LTL doméstico representa 64,31% da participação do mercado de carga fracionada (LTL) no Brasil em 2026, constituindo a base operacional das principais transportadoras nacionais. A demanda doméstica está vinculada a fluxos regulares entre locais de produção, centros de distribuição e mercados consumidores. A base de consumo de São Paulo e as redes de transportadoras estabelecidas sustentam grande parte desse volume. Novas rotas intradomésticas também estão se formando no Norte e no Centro-Oeste, à medida que a mineração, o processamento do agronegócio e os projetos de infraestrutura estendem a atividade de frete além do perímetro da rede mais antiga. Esses movimentos recorrentes sustentam o tamanho do mercado de carga fracionada (LTL) no Brasil para o serviço doméstico, pois as consignações frequentemente requerem consolidação em vez de caminhões dedicados.
O LTL internacional tem previsão de registrar um CAGR de 6,87% até 2032, à medida que as rotas comerciais do Mercosul exigem mais consolidação nos gateways de fronteira. Uruguaiana e Foz do Iguaçu são gateways importantes para carga transfronteiriça, onde as transportadoras coordenam documentação, manuseio local e transporte subsequente. A BBM Logística declarou que planeja uma subsidiária no Paraguai para 2027 como parte de sua expansão no Mercosul. Tamanhos de remessa menores podem reduzir a receita por consignação, o que aumenta o valor da triagem automatizada, documentação precisa e consolidação com alta taxa de ocupação. As transportadoras que desenvolvem densidade de rotas antes que a demanda amadureça podem melhorar o uso de ativos e o atendimento ao cliente em rotas transfronteiriças. O mercado de carga fracionada (LTL) no Brasil também depende da capacidade das transportadoras de integrar os movimentos de fronteira às redes domésticas, em vez de operar essas rotas como serviços isolados.

Por Controle de Temperatura:
O Frete Seco Lidera Enquanto os Serviços Refrigerados se ExpandemO frete seco representa 91,47% da participação do mercado de carga fracionada (LTL) no Brasil em 2026 e permanece o principal modo de transporte para insumos industriais, bens de consumo e mercadorias em geral. Sua grande base reflete a ampla variedade de cargas que não requerem temperaturas controladas ou equipamentos especializados, permitindo que as transportadoras combinem diferentes consignações em rotas regulares. As transportadoras nacionais dependem do frete seco para manter rotas fixas e alta densidade de paradas, pois esses serviços criam a base de volume para triagem, operações de transporte de longa distância e cobertura de entrega local. A grande participação do frete seco também mostra por que as melhorias em triagem, programação de transporte de longa distância e cobertura de crossdock permanecem centrais para as operações das transportadoras. Os clientes de manufatura e varejo continuam a fornecer volumes regulares de frete seco em todo o país, enquanto a variedade de cargas exige manuseio consistente e disciplina de partida.
O LTL refrigerado tem previsão de registrar um CAGR de 7,38% até 2032, mais rápido do que o mercado geral de carga fracionada (LTL) no Brasil. A demanda vem das necessidades de segurança alimentar, cadeias de frio farmacêuticas e exportações de perecíveis, cada uma das quais requer controle consistente de temperatura durante as transferências entre instalações e veículos. A pequena parcela refrigerada da frota de caminhões cria uma restrição de oferta, particularmente fora de São Paulo, onde a disponibilidade de frota e a infraestrutura de terminais podem ser menos desenvolvidas. Os requisitos de rastreabilidade podem transferir alguns fluxos de temperatura ambiente para serviços refrigerados certificados, fortalecendo o argumento para o investimento antecipado em capacidade por operadores capazes de atender aos requisitos de manuseio.
Por Setor do Usuário Final:
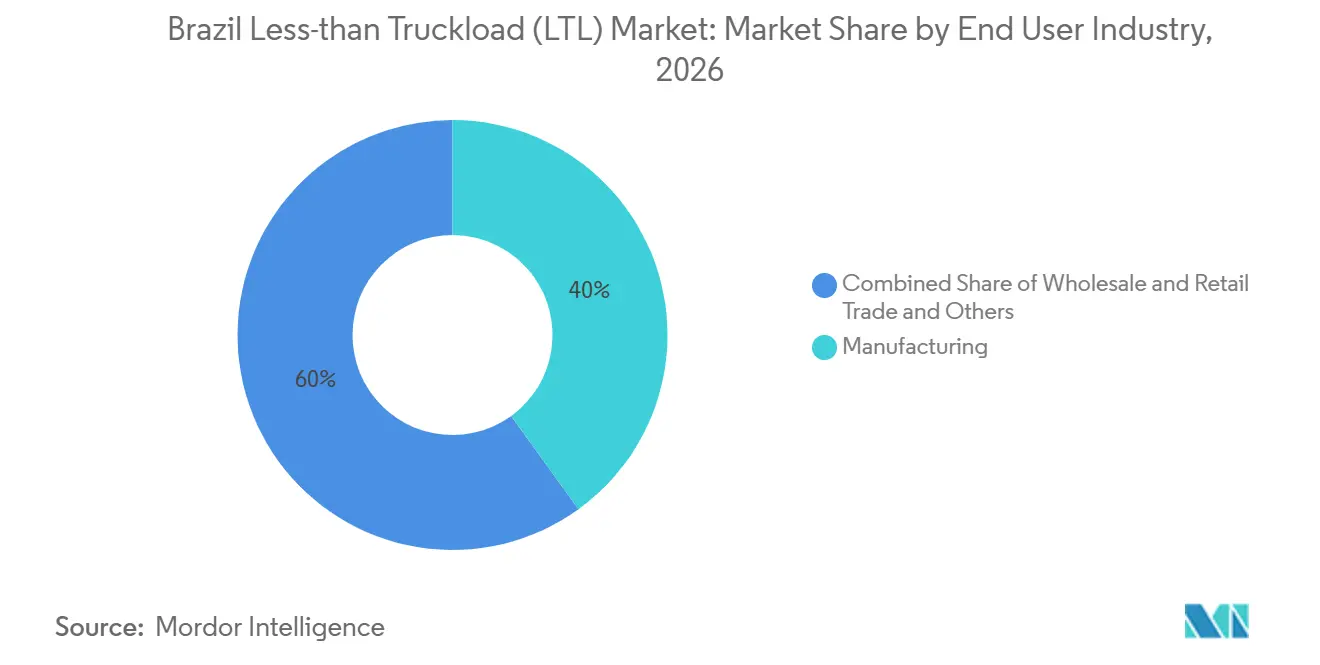
A Manufatura Ancora o Volume Enquanto o Varejo Muda os Padrões de RemessaA manufatura representa 40,03% do mercado em 2026 e fornece demanda constante para a distribuição de materiais de entrada e peças de saída. As redes de produção em múltiplos locais dependem de movimentos recorrentes abaixo da capacidade total do caminhão entre plantas, fornecedores e distribuidores. Essa demanda é geralmente mais previsível do que os fluxos de remessa vinculados a pedidos sazonais de consumidores. O setor de carga fracionada (LTL) no Brasil atende aos clientes de manufatura por meio de rotas fixas que combinam múltiplas consignações. A atividade em agricultura, silvicultura, construção, petróleo e gás, mineração e extração também produz fluxos especializados vinculados a ciclos de produção e investimento.
O comércio atacadista e varejista tem previsão de registrar um CAGR de 8,24% até 2032, à medida que as operações omnicanal exigem reabastecimento mais frequente. Formatos de conveniência, redes de drogarias e varejistas especializados precisam de entregas menores em horários sensíveis ao tempo, frequentemente em locais com capacidade de recebimento limitada. Essas remessas recompensam o trânsito confiável e os sistemas de tarifação de frete que podem refletir os requisitos de serviço, o prazo de entrega e o custo de gerenciar múltiplas paradas. O comércio eletrônico e o varejo lideraram a nova demanda por espaço de armazém em 2025, com Mercado Livre e Shopee entre as maiores transações de ocupação. Cada ativação de local de distribuição pode criar fluxos de reabastecimento de entrada que sustentam a demanda por LTL e podem direcionar o tráfego para crossdocks regionais. O mercado de carga fracionada (LTL) no Brasil, portanto, se beneficia quando os varejistas expandem as redes de estoque regionais e precisam de conexões regulares entre locais de atendimento, lojas e parceiros de entrega local.
Análise Geográfica
O Sudeste representa 51,24% do mercado em 2026, tornando-se a maior base regional no mercado de carga fracionada (LTL) no Brasil. São Paulo, Rio de Janeiro, Minas Gerais e Espírito Santo têm densa atividade industrial, redes de crossdock e ampla cobertura de entrega no dia seguinte, o que sustenta serviços regulares com distâncias menores entre terminais e clientes. São Paulo respondeu por 50% dos 3 milhões de m² de estoque de parques industriais entregues nacionalmente em 2025. O Sul é outra região de alta densidade, sustentada pela produção automotiva, processamento do agronegócio e manufatura de bens de consumo, e oferece às transportadoras nacionais uma importante conexão entre os mercados domésticos e as rotas comerciais do Mercosul.
O Nordeste tem previsão de registrar um CAGR de 7,34% até 2032, a maior taxa entre os segmentos regionais no mercado de carga fracionada (LTL) no Brasil. A atividade refrigerada está crescendo em torno das exportações de frutas, com o Porto do Pecém projetando 200 contêineres refrigerados por semana durante a temporada 2025-26. O Norte historicamente foi menos atendido por redes de rodovias pavimentadas e, portanto, enfrenta percursos terrestres mais longos e menos previsíveis em algumas rotas. A Braspress Transportes Urgentes lançou serviço de carga aérea na rota Campinas-Manaus em 2025, reduzindo os tempos de trânsito para cargas de alto valor de mais de 15 dias para menos de 48 horas[3].
O Centro-Oeste é uma importante origem de frete agrícola, embora os movimentos de grãos a granel sejam mais comumente tratados por serviços de carga completa ou ferroviários. O processamento de soja, o abate de carnes e as operações de açúcar-etanol criam demanda crescente por suprimentos de entrada abaixo da capacidade total do caminhão. Os programas de investimento na BR-163 podem melhorar os tempos de trânsito em um corredor que transporta mais de 20% das exportações agrícolas do Brasil. Os requisitos de conectividade na concessão BR-163/MS também podem melhorar a visibilidade das remessas. Os desequilíbrios de carga do Sul para o Norte permanecem uma restrição, pois as cargas de retorno não estão consistentemente disponíveis. As plataformas digitais de compartilhamento de carga buscam melhorar o uso da capacidade de retorno vazia nessas rotas.
Cenário Competitivo
O mercado de carga fracionada (LTL) no Brasil é fragmentado, com Braspress Transportes Urgentes, Grupo Rodonaves, Jamef Transportes, Patrus Transportes, BBM Logística SA (including Translovato) e Geopost (including Jadlog) operando em grande parte do país. Essas transportadoras competem com operadores regionais que atendem a corredores específicos por meio de modelos de agregação ou franquia, de modo que uma presença nacional não elimina a importância do conhecimento de rotas locais. A tecnologia tornou-se mais importante porque os clientes de comércio eletrônico e varejo valorizam a visibilidade, a velocidade de triagem e o desempenho confiável de entrega ao selecionar parceiros de frete. A Jadlog inaugurou o hub Nexus 87 em São Paulo em maio de 2026 com um investimento de BRL 200 milhões (36,13 milhões de USD) e um classificador Fives GENI-Belt que processa até 16.500 pacotes por hora[4]. A instalação dobrou a capacidade de processamento e reduziu os tempos de entrega em até 1 dia em rotas selecionadas, demonstrando como a automação de terminais pode fortalecer a consistência do serviço no mercado de carga fracionada (LTL) no Brasil.
A concorrência é mais intensa onde as transportadoras conseguem combinar redes amplas com capacidades especializadas e adaptar as operações ao padrão de entrega exigido pelo embarcador. O LTL refrigerado para cargas farmacêuticas e de alimentos frescos é menos desenvolvido no Norte e Nordeste, onde persistem lacunas de capacidade e onde a disponibilidade de equipamentos pode restringir o design do serviço. Pares de cidades secundárias também podem oferecer espaço para serviços intermediados digitalmente quando os hubs estabelecidos carecem de densidade de carga ou padrões regulares de coleta. A parceria da Jadlog com a SHEIN e a rede de pontos de coleta e entrega da Loggi mostram a importância da densidade de logística reversa. A Loggi expandiu sua rede de 1.000 para 1.700 pontos de coleta e entrega em 18 estados até janeiro de 2026. Esses investimentos facilitam a consolidação de devoluções, o que pode sustentar volumes de frete de retorno mais regulares e reduzir o desequilíbrio operacional entre o frete de saída e o de retorno.
A BBM Logística SA (including Translovato) lançou seu plano 2026-2028 após reestruturar suas operações e tem como meta um crescimento anual de receita de 20% proveniente do Paraná, com uma subsidiária no Paraguai planejada para 2027. O Grupo Rodonaves inaugurou um hub de 7.000 m² em Farroupilha em maio de 2026 para melhorar as conexões em toda a Serra Gaúcha. A Patrus Transportes adicionou terminais no Paraná e investiu em uma frota de distribuição urbana que inclui veículos elétricos. O mecanismo de piso de frete da ANTT também limita descontos agressivos em rotas de commodities, o que pode ajudar a evitar que a concorrência baseada em preço estabeleça níveis de serviço abaixo dos custos operacionais sustentáveis. As transportadoras que combinam investimento em rede com equipamentos, sistemas digitais e serviços especializados estão melhor posicionadas para conquistar negócios de operadores que competem apenas por preço, especialmente onde os embarcadores exigem rastreabilidade, transferências consistentes e informações confiáveis durante o trânsito. Suas decisões sobre cobertura de terminais, alocação de equipamentos e padrões de serviço continuarão sendo importantes, pois cada escolha afeta a capacidade de uma transportadora de reter volume à medida que os padrões de frete mudam entre as regiões.
Líderes do Setor de Carga Fracionada (LTL) no Brasil
-
Braspress Transportes Urgentes
-
Grupo Rodonaves
-
Jamef Transportes
-
Geopost
-
BBM Logística SA (including Translovato)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Fracionada (LTL) no Brasil Empresas cobertas neste relatório
- Braspress Transportes Urgentes
- Grupo Rodonaves
- Jamef Transportes
- BBM Logística SA (including Translovato)
- Expresso São Miguel
- Patrus Transportes
- Geopost (including Jadlog)
- Correios
- Total Express
- Expresso Princesa dos Campos
- TW Transportes
- Sequoia Logística e Transportes SA (including Transportadora Americana)
- Loggi
- Transportes Bertolini
- Transzilli Expresso e Logística
- Transportadora Minuano
- Aceville Transportes
- Ociani Transportadora
- Cargojet Logística
- Atual Logística
- DHL Group
- Kuehne+Nagel
Desenvolvimentos industriais recentes em Mercado de Carga Fracionada (LTL) no Brasil
- Maio de 2026: A Jadlog inaugurou seu hub logístico Nexus 87 no distrito de Perus, em São Paulo, com um investimento de BRL 200 milhões (36,13 milhões de USD), o maior em seus 20 anos de história. A instalação de 20.000 m² conta com um classificador automatizado Fives GENI-Belt de 310 metros, processando até 16.500 pacotes por hora, dobrando a capacidade de processamento operacional e reduzindo os tempos de entrega em até 1 dia para Rio de Janeiro, Belo Horizonte, Curitiba e Porto Alegre.
- Maio de 2026: A ANTT formalizou a modernização da concessão BR-163/MS sob a Motiva Pantanal, confirmando BRL 9,31 bilhões (1,68 bilhão de USD) em despesas de capital ao longo de 29 anos, incluindo 203 km de duplicação, 150 km de faixas adicionais e cobertura 4G LTE completa em 847 km.
- Março de 2026: A BBM Logística SA (including Translovato) lançou seu plano estratégico 2026-2028, com meta de crescimento anual de receita de 20% proveniente do Paraná e planejamento de uma subsidiária no Paraguai para 2027.
- Abril de 2025: A Loggi investiu BRL 28 milhões (5,06 milhões de USD) para adicionar 1.200 pontos de coleta e entrega LoggiPonto, com uma linha de crédito Finep de BRL 102 milhões (18,42 milhões de USD) apoiando a otimização de rotas com inteligência artificial.
Escopo do Relatório do Mercado de Carga Fracionada (LTL) no Brasil
Visão geral da segmentação
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Setor do Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o setor de carga fracionada no Brasil?
O setor tem previsão de registrar um CAGR de 5,20% de 2027 a 2032, crescendo de 11,06 bilhões de USD em 2027 para 14,24 bilhões de USD até 2032.
Qual segmento de destino é maior no negócio de frete fracionado no Brasil?
O LTL doméstico é maior, detendo 64,31% do mercado em 2026. O LTL internacional deve crescer a um CAGR de 6,87% até 2032.
Por que o LTL refrigerado está crescendo mais rápido do que o frete seco no Brasil?
O LTL refrigerado tem previsão de registrar um CAGR de 7,38% porque cargas de alimentos, produtos farmacêuticos e perecíveis precisam de manuseio controlado e transporte certificado.
Qual segmento de usuário final gera o maior volume de frete LTL no Brasil?
A manufatura detinha 40,03% do mercado em 2026, sustentada por movimentos recorrentes de materiais e peas em redes de produção em múltiplos locais.
Qual região brasileira tem a maior demanda por frete LTL?
O Sudeste detinha 51,24% do mercado em 2026 devido à sua concentração de atividade industrial, consumo e redes de crossdock.
Quais fatores limitam a rentabilidade das transportadoras no Brasil?
Variações no preço do diesel, condições das rodovias, roubo de carga e baixa disponibilidade de cargas de retorno podem aumentar os custos e reduzir a confiabilidade do serviço.