
Marktgröße und Marktanteile des brasilianischen Stückgutmarkts (LTL)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
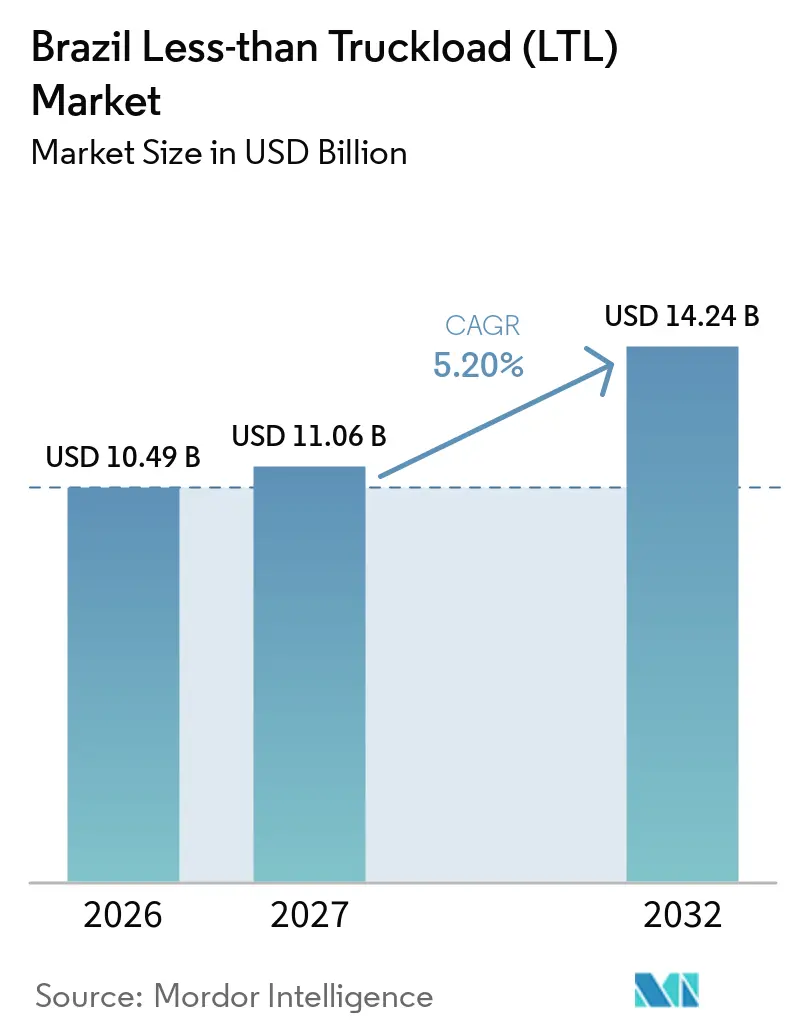
| Marktgröße im Basisjahr (2026) | 10.49 Milliarden US-Dollar |
| Marktgröße (2027) | 11.06 Milliarden US-Dollar |
| Marktgröße (2032) | 14.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
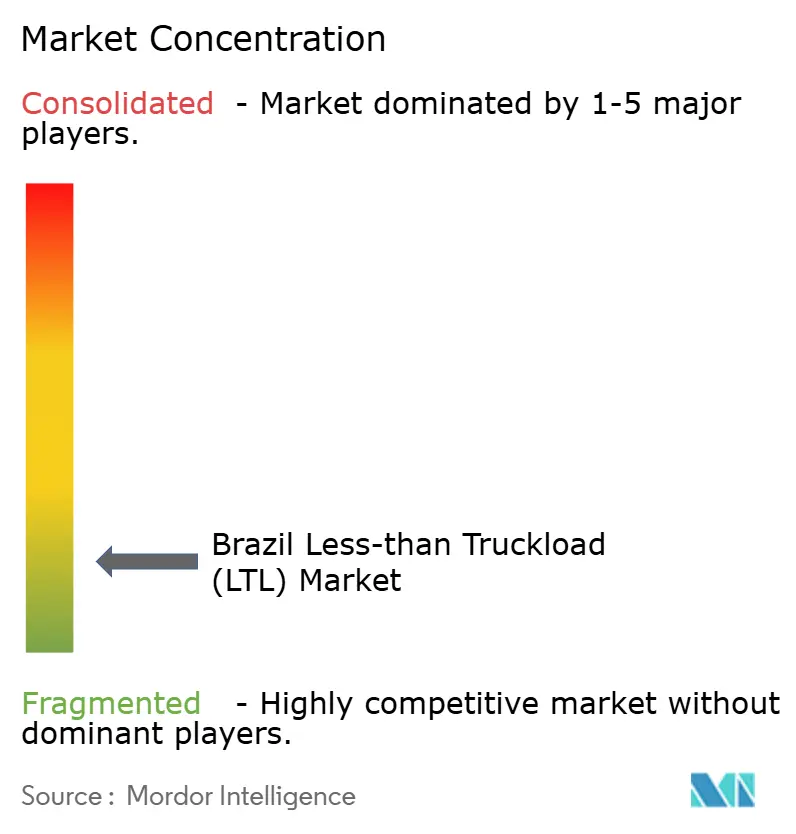
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Stückgutmarkts (LTL) von Mordor Intelligence
Die Marktgröße des brasilianischen Stückgutmarkts (LTL) wird im Jahr 2026 auf 10,49 Milliarden USD geschätzt und soll von 11,06 Milliarden USD im Jahr 2027 auf 14,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,20 % während des Prognosezeitraums von 2027 bis 2032.
Der brasilianische Stückgutmarkt (LTL) wird durch einen Wandel hin zu kleineren, häufigeren Sendungen geprägt, da der Online-Handel, die standortübergreifende Fertigung und die temperaturgeführte Distribution die Frachtanforderungen verändern. Der Straßentransport bleibt das zentrale Element der nationalen Distribution, was Transportunternehmen für die Verbindung von Produktionsstandorten, Distributionszentren und Kunden auf Strecken, die nicht gut durch Schiene oder Binnenwasserstraßen erschlossen sind, unverzichtbar macht und Terminalnetzwerke zu einem zentralen Element der Serviceabdeckung werden lässt. Der brasilianische Stückgutmarkt profitiert auch davon, wenn Hersteller ihren Betriebsstandort über den traditionellen Korridor São Paulo hinaus ausweiten, da Lieferanten und Distributoren kostengünstigen Transport für Teilladungen und regelmäßige Verbindungen zwischen regionalen Standorten benötigen.
Wichtigste Erkenntnisse des Berichts
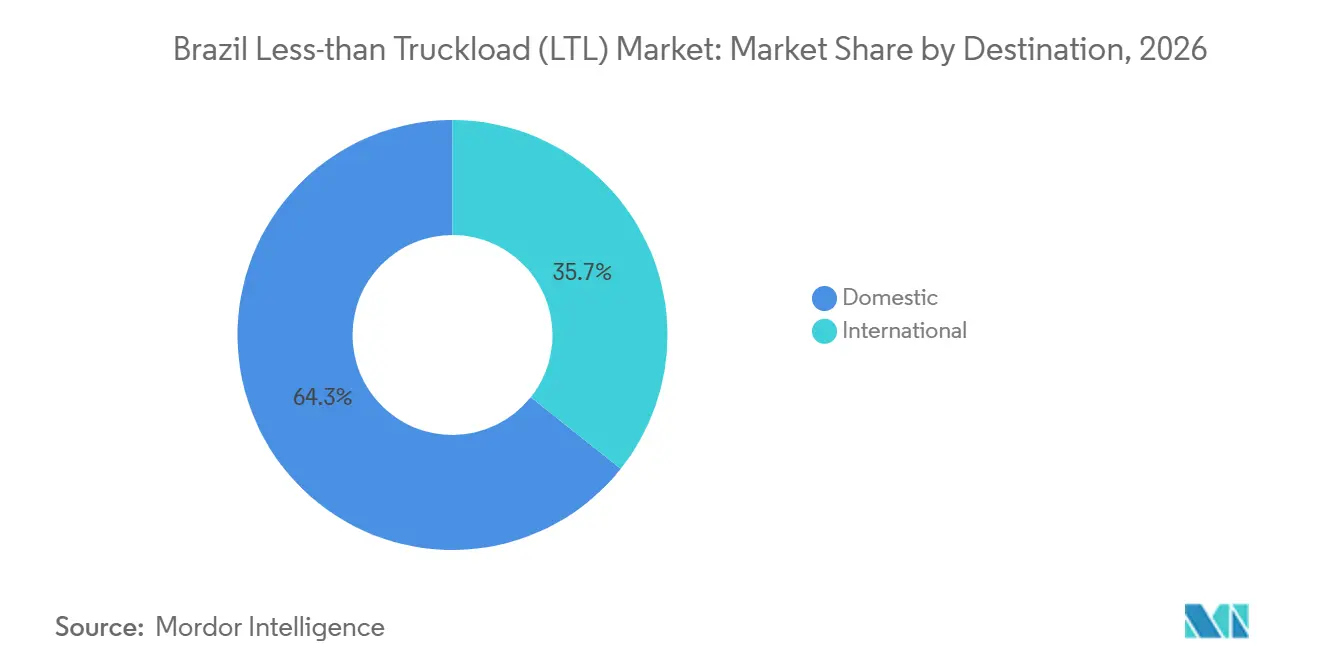
- Nach Ziel entfallen im Jahr 2026 64,31 % des Marktanteils des brasilianischen Stückgutmarkts (LTL) auf den inländischen LTL-Bereich, während der internationale LTL-Bereich bis 2032 voraussichtlich einen CAGR von 6,87 % verzeichnen wird.
- Nach Ladungsart entfallen im Jahr 2026 91,47 % des Marktanteils des brasilianischen Stückgutmarkts (LTL) auf Trockenfracht, während der Kühlgut-LTL-Bereich bis 2032 voraussichtlich einen CAGR von 7,38 % verzeichnen wird.
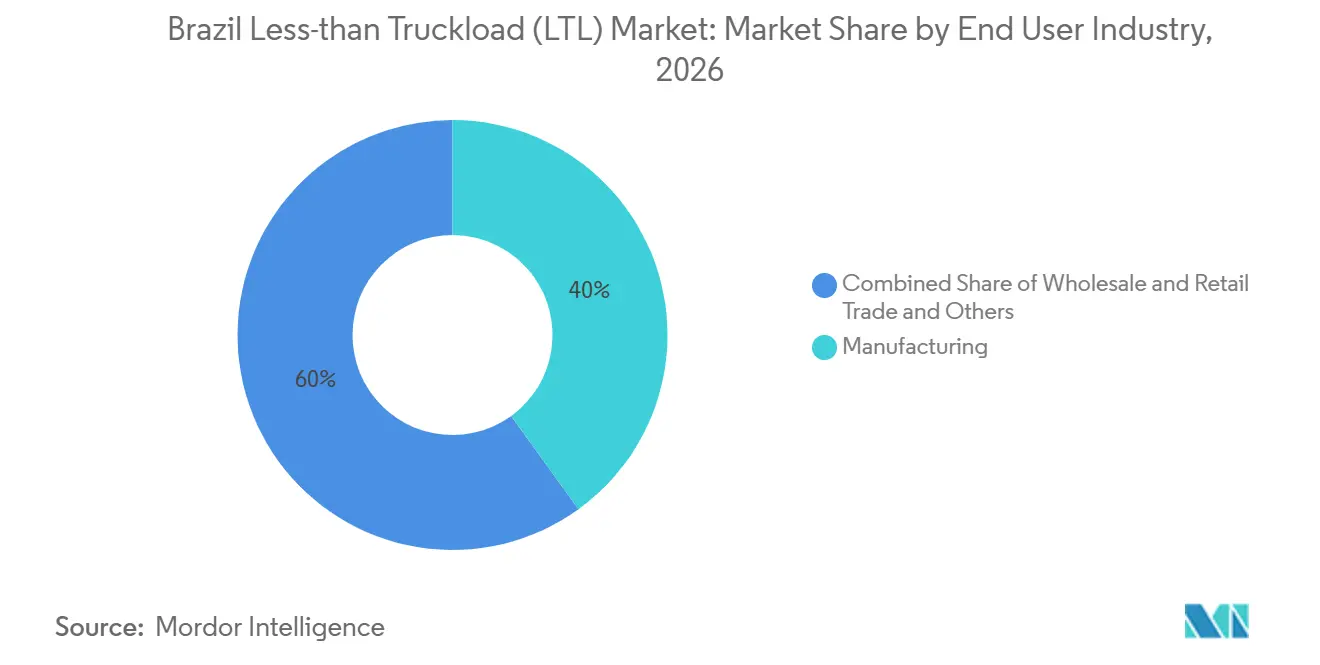
- Nach Endverbraucherbranche entfallen im Jahr 2026 40,03 % des Marktanteils des brasilianischen Stückgutmarkts (LTL) auf die Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen wird.
- Nach Geografie entfällt im Jahr 2026 auf den Südosten ein Anteil von 51,24 % an der Marktgröße des brasilianischen Stückgutmarkts (LTL), während der Nordosten bis 2032 voraussichtlich einen CAGR von 7,34 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum erhöht das Volumen fragmentierter Sendungen | +2.0% | National, konzentriert im Südosten und Süden, mit zunehmender Dynamik in Innenstädten von Minas Gerais, Paraná und Rio Grande do Norte. | Kurzfristig (≤ 2 Jahre) |
| Diversifizierung der Fertigung weitet die Nachfrage nach standortübergreifender Distribution aus | +1.2% | Südosten, Süden und aufstrebende Zentren in Goiás und Pará | Mittelfristig (2–4 Jahre) |
| Investitionen in das Straßennetz verbessern die Zuverlässigkeit der Mittelstreckenfrachtverbindungen | +0.8% | National, mit kurzfristigen Gewinnen auf den Korridoren BR-163 und Mercosur | Mittelfristig (2–4 Jahre) |
| Temperaturempfindliche Distribution weitet die spezialisierte LTL-Nachfrage aus | +0.6% | National, mit dem Südosten als führendem Standort für Kühlkapazitäten und dem Nordosten und Mittleren Westen mit schnellerem Wachstum | Mittelfristig (2–4 Jahre) |
| Digitale Konsolidierung verbessert die Ladungsdichte auf Festrouten | +0.4% | National, mit frühen Gewinnen in São Paulo, Curitiba und Ribeirão Preto | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Rückwärtslogistik erhöht das Volumen von Rücksendungen | +0.3% | National, mit dem Südosten und Süden als führenden Regionen nach Volumen und dem Nordosten mit zunehmender Dynamik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum erhöht das Volumen fragmentierter Sendungen
Brasiliens wachsender E-Commerce-Sektor verändert die Nachfrage nach Stückgutfracht, indem er den Bedarf an der Konsolidierung kleinerer Sendungen aus einem breiteren Spektrum von Ursprungsorten erhöht. Die geografische Streuung kleiner und mittelgroßer Händler schafft vielfältigere Frachtströme über etablierte Versandzentren hinaus, was Sammelflexibilität und Netzwerkreichweite zunehmend wichtiger macht. Transportunternehmen, die Sendungen mit geringem Volumen kombinieren, regelmäßige Abholpläne einhalten und zuverlässige Lieferungen auf aufstrebenden Routen gewährleisten können, sind besser positioniert, um diese Nachfrage zu bedienen.
Diversifizierung der Fertigung weitet die Nachfrage nach standortübergreifender Distribution aus
Die Industrietätigkeit verteilt sich zunehmend geografisch, was den Bedarf an Sendungen zwischen Werken, Lieferanten und regionalen Distributoren erhöht und Transportunternehmen mehr Ursprungs-Ziel-Kombinationen zu verwalten gibt. Brasiliens Industrieproduktion stieg 2025 um 0,6 %, das dritte Jahr in Folge mit Wachstum, während Espírito Santo, Rio de Janeiro, Santa Catarina und Goiás einige der stärksten Zuwächse verzeichneten, was zeigt, dass die Aktivität nicht auf den traditionellen Korridor São Paulo beschränkt ist[1]. Bergbauunternehmen planen zwischen 2025 und 2029 Logistikinvestitionen in Höhe von 10,9 Milliarden USD, was Frachtströme zu Einrichtungen außerhalb der wichtigsten Industriekorridore unterstützt und den Bedarf an unterstützenden Lieferungen erhöht. Fertigungsstandorte in mehreren Bundesstaaten benötigen regelmäßige Sendungen von Inputs und Fertigprodukten, die keinen ganzen Lkw füllen, während Distributoren Nachschub an Standorten benötigen, die näher an der regionalen Nachfrage liegen.
Investitionen in das Straßennetz verbessern die Zuverlässigkeit der Mittelstreckenfrachtverbindungen
Investitionen in das Straßennetz können die Transitzuverlässigkeit auf Strecken verbessern, die für Frachtdienste mit festem Fahrplan genutzt werden, bei denen verpasste Ankunftszeiten Verbindungen an Terminals und Lieferzeitfenster für Kunden stören können. Die BR-163/MS-Konzession der ANTT sieht Investitionen in Höhe von 9,9 Milliarden BRL (1,79 Milliarden USD), 203 km Straßenverdoppelung und 4G-LTE-Abdeckung auf 847 km vor und kombiniert physische Kapazitätsverbesserungen mit besserer Kommunikation. Die Konzession unterstützt die Echtzeit-Frachtüberwachung auf einem Korridor, der der Agrarindustrie und dem Mercosur-Fracht dient, und ermöglicht es Betreibern, Fahrzeuge zu überwachen und Statusänderungen konsistenter zu kommunizieren. Die ANTT hat auch den Korridor BR-163/MT-PA neu verhandelt, um Kapazitätserweiterungen dort zu priorisieren, wo der Verkehr die Prognosen überschritten hat. Bessere Fahrbahnbeläge und Konnektivität können den Fahrzeugverschleiß reduzieren, Betriebsunterbrechungen begrenzen und geplante Transitzusagen gegenüber Verladern glaubwürdiger machen. Diese Verbesserungen können die Strecken erweitern, auf denen der brasilianische Stückgutmarkt (LTL) zuverlässige Dienstleistungen für Fertigungs- und Pharmakunden anbieten kann.
Temperaturempfindliche Distribution weitet die spezialisierte LTL-Nachfrage aus
Temperaturgeführte Fracht ist ein spezialisierter Teil des brasilianischen Stückgutmarkts (LTL), da Lebensmittel-, Pharma- und Exportströme eine kontrollierte Handhabung von der Abholung bis zur Lieferung erfordern. Kühlausrüstung ist bei 4 % der brasilianischen Lkw-Flotte eingebaut, verglichen mit 20 % in Europa, was die verfügbare Kapazität außerhalb großer Frachtzentren einschränkt und die Geräteverfügbarkeit zu einer praktischen Einschränkung für Verlader macht. Brasiliens Kühlkapazität erreichte 2025 18,3 Millionen m³ auf 271 Einheiten, was auf eine wachsende Basis für Fracht hinweist, die unter kontrollierten Bedingungen bleiben muss. Der Kühlcontainerdurchsatz im Hafen von Paranaguá erreichte im ersten Halbjahr 2025 69.290 Einheiten, wobei die Rindfleischlieferungen gegenüber dem Vorjahreszeitraum um 48 % stiegen, was das Ausmaß der temperaturempfindlichen Exportströme verdeutlicht. Die stufenweisen Rückverfolgbarkeitsregeln der ANVISA erhöhen den Druck für eine zertifizierte Handhabung von Pharma- und verderblicher Fracht. Dies schafft einen Vorteil für Transportunternehmen, die Kühlkapazitäten, Überwachungsprozesse und geschulte Handhabungsfähigkeiten aufbauen, bevor Compliance-Anforderungen breiter durchgesetzt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dieselpreisvolatilität erhöht den Kostendruck im Transport | -1.8% | National, mit der stärksten Exposition auf nicht konzessionierten Strecken mit begrenzter Kostenweitergabe | Kurzfristig (≤ 2 Jahre) |
| Straßenqualitätslücken verringern die Netzwerkzuverlässigkeit | -1.0% | National, am stärksten im Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Frachtdiebstahl erhöht Versicherungs- und Sicherheitskosten | -0.7% | Südosten, mit steigenden finanziellen Verlusten in der Nordregion | Mittelfristig (2–4 Jahre) |
| Rückfrachungleichgewichte schwächen die Wirtschaftlichkeit von Strecken mit geringer Dichte | -0.4% | Am stärksten ausgeprägt auf Strecken in Richtung Norden und Nordosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dieselpreisvolatilität erhöht den Kostendruck im Transport
Kraftstoffpreisänderungen bleiben ein direkter Druck auf die Margen der Transportunternehmen, da Diesel einen großen Anteil der Transportkosten ausmacht und bei jeder Abholung, Hauptlauf- und Endlieferungsbewegung eingesetzt wird. Petrobras erhöhte die Dieselpreise im Februar 2025 um 0,22 BRL (0,04 USD) pro Liter, was die ANTT dazu veranlasste, die Mindestfrachtuntergrenzen je nach Dienstleistungsart um 2,13 % bis 2,99 % anzupassen. Eine weitere ANTT-Aktualisierung im Juli 2025 änderte die Untergrenzen um 0,82 % bis 3,55 % auf der Grundlage von Inflation und Dieselpreisen. Regulierte Frachtuntergrenzen bieten ein Minimum, aber Vertragsraten können Wochen brauchen, um aktuelle Kraftstoffkosten widerzuspiegeln, was eine zeitliche Lücke zwischen Kostenänderungen und Erlösanpassungen hinterlässt. Transportunternehmen mit Festverträgen und ohne Kraftstoffanpassungsklauseln sind am stärksten exponiert, da sie weniger unmittelbare Möglichkeiten haben, zusätzliche Kosten zu decken. Die brasilianische Stückgutbranche (LTL) hat auch begrenzten Spielraum, diese Änderungen zu absorbieren, wenn der Preiswettbewerb auf etablierten Strecken stark ist und Kunden Dienstleistungen mehrerer Transportunternehmen vergleichen können.
Straßenqualitätslücken verringern die Netzwerkzuverlässigkeit
Schlechte Straßenverhältnisse erhöhen die Kosten und verringern die Planbarkeit, die planmäßige LTL-Dienste erfordern, da Verzögerungen Terminal-Abfertigungszeiten und nachgelagerte Liefersequenzen beeinträchtigen können. Die CNT-Erhebung 2025 ergab, dass 62,1 % von 114.197 km befestigter Straßen als mittelmäßig, schlecht oder sehr schlecht eingestuft wurden, sodass viele Transportunternehmen Strecken mit anhaltenden physischen Einschränkungen befahren müssen[2]. Auf öffentlichen Straßen wurden auf 64,4 % der untersuchten Abschnitte Fahrbahnschäden festgestellt, und der Betriebskostenzuwachs gegenüber optimalen Straßen erreichte 35,8 %. Dieselbe Erhebung schätzte den jährlichen Dieselverbrauch durch schlechte Straßen auf 1,2 Milliarden Liter, was 7,2 Milliarden BRL (1,30 Milliarden USD) an zusätzlichen Kraftstoffkosten entspricht, was zeigt, dass die Auswirkungen über isolierte Wartungsereignisse hinausgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ziel:
Internationale Strecken gewinnen Marktanteile, während die inländische Basis reiftDer inländische LTL-Bereich macht im Jahr 2026 64,31 % des Marktanteils des brasilianischen Stückgutmarkts (LTL) aus und bildet die Betriebsbasis für die großen nationalen Transportunternehmen. Die inländische Nachfrage ist an regelmäßige Ströme zwischen Produktionsstandorten, Distributionszentren und Kundenmärkten gebunden. São Paulos Konsumbasis und etablierte Transportunternehmensnetzwerke tragen einen Großteil dieses Volumens. Neue inländische Strecken entstehen auch im Norden und Mittleren Westen, da Bergbau, Agrarindustrieverarbeitung und Infrastrukturprojekte die Frachtaktivität über den älteren Netzwerkperimeter hinaus ausdehnen. Diese wiederkehrenden Bewegungen stützen die Marktgröße des brasilianischen Stückgutmarkts (LTL) für inländische Dienste, da Sendungen häufig eine Konsolidierung statt dedizierter Lkw erfordern.
Der internationale LTL-Bereich soll bis 2032 einen CAGR von 6,87 % verzeichnen, da Mercosur-Handelsrouten mehr Konsolidierung an Grenzübergängen erfordern. Uruguaiana und Foz do Iguaçu sind wichtige Übergangspunkte für grenzüberschreitende Fracht, wo Transportunternehmen Dokumentation, lokale Abwicklung und Weitertransport koordinieren. BBM Logística hat erklärt, dass es für 2027 eine Tochtergesellschaft in Paraguay als Teil seiner Mercosur-Expansion plant. Kleinere Sendungsgrößen können den Erlös pro Sendung senken, was den Wert automatisierter Sortierung, genauer Dokumentation und hoher Auslastungskonsolidierung erhöht. Transportunternehmen, die Streckendichte aufbauen, bevor die Nachfrage reift, können die Anlagennutzung und den Kundenservice auf grenzüberschreitenden Strecken verbessern. Der brasilianische Stückgutmarkt (LTL) hängt auch davon ab, dass Transportunternehmen Grenzbewegungen in inländische Netzwerke integrieren können, anstatt diese Strecken als isolierte Dienste zu betreiben.

Nach Temperaturkontrolle:
Trockenfracht führt, während Kühlgutdienste expandierenTrockenfracht macht im Jahr 2026 91,47 % des Marktanteils des brasilianischen Stückgutmarkts (LTL) aus und bleibt der wichtigste Transportmodus für Fertigungsinputs, Konsumgüter und allgemeine Waren. Ihr großer Anteil spiegelt die breite Palette von Fracht wider, die keine kontrollierten Temperaturen oder Spezialausrüstung erfordert, sodass Transportunternehmen verschiedene Sendungen auf regulären Strecken kombinieren können. Nationale Transportunternehmen verlassen sich auf Trockenfracht, um Festrouten und eine hohe Haltedichte aufrechtzuerhalten, da diese Dienste die Volumenbasis für Sortierung, Hauptlaufbetrieb und lokale Lieferabdeckung schaffen. Der große Anteil der Trockenfracht zeigt auch, warum Verbesserungen bei Sortierung, Hauptlaufplanung und Crossdock-Abdeckung für den Betrieb der Transportunternehmen zentral bleiben. Fertigungs- und Einzelhandelskunden liefern weiterhin regelmäßige Trockenfrachvolumen im ganzen Land, während die Vielfalt der Fracht eine konsistente Handhabung und Abfahrtsdisziplin erfordert.
Kühlgut-LTL soll bis 2032 einen CAGR von 7,38 % verzeichnen, schneller als der gesamte brasilianische Stückgutmarkt (LTL). Die Nachfrage kommt von Lebensmittelsicherheitsanforderungen, pharmazeutischen Kühlketten und verderblichen Exporten, von denen jede eine konsistente Temperaturkontrolle bei Übergaben zwischen Einrichtungen und Fahrzeugen erfordert. Der geringe Kühlanteil der Lkw-Flotte schafft eine Angebotseinschränkung, insbesondere außerhalb von São Paulo, wo Flottenverfügbarkeit und Terminalinfrastruktur weniger entwickelt sein können. Rückverfolgbarkeitsanforderungen können einige Umgebungsströme in zertifizierte Kühldienste verlagern, was den Fall für frühe Kapazitätsinvestitionen durch Betreiber stärkt, die Handhabungsanforderungen erfüllen können.
Nach Endverbraucherbranche:
Fertigung verankert das Volumen, während der Handel Sendungsmuster verändertDie Fertigung macht im Jahr 2026 40,03 % des Marktes aus und liefert eine stetige Nachfrage nach eingehenden Materialien und ausgehender Teileverteilung. Standortübergreifende Produktionsnetzwerke sind auf wiederkehrende Teilladungsbewegungen zwischen Werken, Lieferanten und Distributoren angewiesen. Diese Nachfrage ist im Allgemeinen planbarer als Sendungsströme, die mit saisonalen Verbraucherbestellungen verbunden sind. Die brasilianische Stückgutbranche (LTL) bedient Fertigungskunden über Festrouten, die mehrere Sendungen kombinieren. Aktivitäten in Landwirtschaft, Forstwirtschaft, Bauwesen, Öl und Gas, Bergbau und Steinbruch erzeugen ebenfalls spezialisierte Ströme, die mit Produktions- und Investitionszyklen verbunden sind.
Der Groß- und Einzelhandel soll bis 2032 einen CAGR von 8,24 % verzeichnen, da Omnichannel-Betriebe häufigere Nachschublieferungen erfordern. Convenience-Formate, Drogerieketten und Spezialeinzelhändler benötigen kleinere Lieferungen nach zeitkritischen Plänen, oft an Standorte mit begrenzter Empfangskapazität. Diese Sendungen belohnen zuverlässige Transitzeiten und Frachtbewertungssysteme, die Serviceanforderungen, Lieferzeitpunkte und die Kosten für die Verwaltung mehrerer Stopps widerspiegeln können. E-Commerce und Einzelhandel führten 2025 die Nachfrage nach neuen Lagerflächen an, wobei Mercado Livre und Shopee zu den größten Belegungstransaktionen gehörten. Jede Aktivierung eines Distributionsstandorts kann eingehende Nachschubströme schaffen, die die LTL-Nachfrage unterstützen und den Verkehr in Richtung regionaler Crossdocks verlagern können. Der brasilianische Stückgutmarkt (LTL) profitiert daher, wenn Einzelhändler regionale Bestandsnetzwerke ausbauen und regelmäßige Verbindungen zwischen Fulfillment-Standorten, Geschäften und lokalen Lieferpartnern benötigen.
Geografische Analyse
Der Südosten macht im Jahr 2026 51,24 % des Marktes aus und ist damit die größte regionale Basis im brasilianischen Stückgutmarkt (LTL). São Paulo, Rio de Janeiro, Minas Gerais und Espírito Santo verfügen über dichte Industrietätigkeit, Crossdock-Netzwerke und eine breite Lieferabdeckung am nächsten Tag, die regelmäßige Dienste mit kürzeren Terminal-zu-Kunden-Distanzen unterstützen. São Paulo machte 50 % der 3 Millionen m² an Industrieparkflächen aus, die 2025 national geliefert wurden. Der Süden ist eine weitere Region mit hoher Dichte, gestützt durch Automobilproduktion, Agrarindustrieverarbeitung und Konsumgüterherstellung, und bietet nationalen Transportunternehmen eine wichtige Verbindung zwischen inländischen Märkten und Mercosur-Handelsrouten.
Der Nordosten soll bis 2032 einen CAGR von 7,34 % verzeichnen, die höchste Rate unter den regionalen Segmenten im brasilianischen Stückgutmarkt (LTL). Die Kühlgutaktivität wächst rund um Fruchtexporte, wobei der Hafen von Pecém für die Saison 2025/26 200 Kühlcontainer pro Woche prognostiziert. Der Norden war historisch gesehen weniger gut durch befestigte Straßennetze erschlossen und sieht sich daher auf einigen Strecken mit längeren und weniger planbaren Überlandfahrten konfrontiert. Braspress startete 2025 einen Luftfrachtdienst auf der Strecke Campinas-Manaus, wodurch die Transitzeiten für hochwertige Fracht von mehr als 15 Tagen auf unter 48 Stunden reduziert wurden[3].
Der Mittlere Westen ist ein wichtiger Ursprungsort für landwirtschaftliche Fracht, obwohl Schüttgutgetreidebewegungen häufiger über Vollladungen oder Schienendienste abgewickelt werden. Sojaverarbeitung, Fleischverpackung und Zucker-Ethanol-Betriebe schaffen eine wachsende Nachfrage nach eingehenden Teilladungslieferungen. BR-163-Investitionsprogramme können die Transitzeiten auf einem Korridor verbessern, der mehr als 20 % der brasilianischen Agrarexporte transportiert. Konnektivitätsanforderungen im Rahmen der BR-163/MS-Konzession können auch die Sendungstransparenz verbessern. Frachtungleichgewichte von Süd nach Nord bleiben eine Einschränkung, da Rückfrachten nicht konsistent verfügbar sind. Digitale Lastenteilungsplattformen versuchen, die Nutzung von Leerfahrtkapazitäten auf diesen Strecken zu verbessern.
Wettbewerbslandschaft
Der brasilianische Stückgutmarkt (LTL) ist fragmentiert, wobei Braspress, Grupo Rodonaves, Jamef, Patrus Transportes, BBM Logística und Geopost/Jadlog in weiten Teilen des Landes tätig sind. Diese Transportunternehmen konkurrieren mit regionalen Betreibern, die bestimmte Korridore über Aggregations- oder Franchisemodelle bedienen, sodass eine nationale Präsenz die Bedeutung lokaler Streckenkenntnisse nicht beseitigt. Technologie ist wichtiger geworden, da E-Commerce- und Einzelhandelskonten Transparenz, Sortiergeschwindigkeit und zuverlässige Lieferleistung bei der Auswahl von Frachtpartnern schätzen. Jadlog eröffnete im Mai 2026 den Nexus-87-Hub in São Paulo mit einer Investition von 200 Millionen BRL (36,13 Millionen USD) und einem Fives-GENI-Belt-Sorter, der bis zu 16.500 Pakete pro Stunde verarbeitet[4]. Die Einrichtung verdoppelte die Verarbeitungskapazität und reduzierte die Lieferzeiten auf ausgewählten Strecken um bis zu 1 Tag, was zeigt, wie Terminalautomatisierung die Dienstkonsistenz im brasilianischen Stückgutmarkt (LTL) stärken kann.
Der Wettbewerb ist am stärksten, wo Transportunternehmen breite Netzwerke mit spezialisierten Fähigkeiten kombinieren und den Betrieb an das erforderliche Liefermuster eines Versenders anpassen können. Kühlgut-LTL für Pharma- und Frischkostfracht ist im Norden und Nordosten weniger entwickelt, wo Kapazitätslücken bestehen und die Geräteverfügbarkeit das Servicedesign einschränken kann. Sekundäre Stadtpaare können auch Raum für digital vermittelte Dienste bieten, wenn etablierten Hubs Ladungsdichte oder regelmäßige Abholmuster fehlen. Jadlogs Partnerschaft mit SHEIN und Loggis Abgabe- und Abholnetzwerk zeigen die Bedeutung der Rückwärtslogistikdichte. Loggi erweiterte sein Netzwerk von 1.000 auf 1.700 Abgabe- und Abholpunkte in 18 Bundesstaaten bis Januar 2026. Diese Investitionen erleichtern die Konsolidierung von Rücksendungen, was regelmäßigere Rückfrachtvolumen unterstützen und das betriebliche Ungleichgewicht zwischen ausgehender und zurückkommender Fracht reduzieren kann.
BBM Logística startete seinen Plan 2026–2028 nach der Umstrukturierung seiner Aktivitäten und strebt ein jährliches Umsatzwachstum von 20 % aus Paraná an, mit einer für 2027 geplanten Tochtergesellschaft in Paraguay. Grupo Rodonaves eröffnete im Mai 2026 einen 7.000 m² großen Hub in Farroupilha, um die Verbindungen in der Serra Gaúcha zu verbessern. Patrus fügte Terminals in Paraná hinzu und investierte in eine städtische Distributionsflotte, die Elektrofahrzeuge umfasst. Der ANTT-Frachtuntergrenzen-Mechanismus begrenzt auch starke Rabatte auf Standardstrecken, was dazu beitragen kann, zu verhindern, dass preisbasierter Wettbewerb Serviceniveaus unter nachhaltige Betriebskosten drückt. Transportunternehmen, die Netzwerkinvestitionen mit Ausrüstung, digitalen Systemen und spezialisierten Diensten kombinieren, sind besser positioniert, um Aufträge von Betreibern zu gewinnen, die nur über den Preis konkurrieren, insbesondere wenn Verlader Rückverfolgbarkeit, konsistente Übergaben und zuverlässige Informationen während des Transports benötigen. Ihre Entscheidungen über Terminalabdeckung, Ausrüstungszuteilung und Servicestandards werden wichtig bleiben, da jede Entscheidung beeinflusst, ob ein Transportunternehmen Volumen halten kann, wenn sich Frachttmuster in den Regionen ändern.
Marktführer im brasilianischen Stückgutmarkt (LTL)
-
Braspress Transportes Urgentes
-
Grupo Rodonaves
-
Jamef Transportes
-
Geopost
-
BBM Logística SA (including Translovato)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Stückgutmarkt (LTL) Unternehmen in diesem Bericht
- Braspress Transportes Urgentes
- Grupo Rodonaves
- Jamef Transportes
- BBM Logística SA (including Translovato)
- Expresso São Miguel
- Patrus Transportes
- Geopost (including Jadlog)
- Correios
- Total Express
- Expresso Princesa dos Campos
- TW Transportes
- Sequoia Logística e Transportes SA (including Transportadora Americana)
- Loggi
- Transportes Bertolini
- Transzilli Expresso e Logística
- Transportadora Minuano
- Aceville Transportes
- Ociani Transportadora
- Cargojet Logística
- Atual Logística
- DHL Group
- Kuehne+Nagel
Neueste Industrielle Entwicklungen in Brasilianischer Stückgutmarkt (LTL)
- Mai 2026: Jadlog eröffnete seinen Logistik-Hub Nexus 87 im Stadtteil Perus in São Paulo mit einer Investition von 200 Millionen BRL (36,13 Millionen USD), der größten in der 20-jährigen Geschichte des Unternehmens. Die 20.000 m² große Einrichtung verfügt über einen 310 Meter langen automatisierten Fives-GENI-Belt-Sorter, der bis zu 16.500 Pakete pro Stunde verarbeitet, die betriebliche Verarbeitungskapazität verdoppelt und die Lieferzeiten nach Rio de Janeiro, Belo Horizonte, Curitiba und Porto Alegre um bis zu 1 Tag reduziert.
- Mai 2026: Die ANTT formalisierte die Modernisierung der BR-163/MS-Konzession unter Motiva Pantanal und bestätigte Kapitalausgaben von 9,31 Milliarden BRL (1,68 Milliarden USD) über 29 Jahre, einschließlich 203 km Verdoppelung, 150 km zusätzlicher Fahrspuren und vollständiger 4G-LTE-Abdeckung auf 847 km.
- März 2026: BBM Logística startete seinen strategischen Plan 2026–2028, mit dem Ziel eines jährlichen Umsatzwachstums von 20 % aus Paraná und der Planung einer Tochtergesellschaft in Paraguay für 2027.
- April 2025: Loggi investierte 28 Millionen BRL (5,06 Millionen USD), um 1.200 LoggiPonto-Abgabe- und Abholstandorte hinzuzufügen, mit einer Finep-Kreditfazilität von 102 Millionen BRL (18,42 Millionen USD) zur Unterstützung der KI-gestützten Routenoptimierung.
Berichtsumfang des brasilianischen Stückgutmarkts (LTL)
Segmentierungsübersicht
| Inland |
| International |
| Trocken |
| Kühlgut |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Ziel | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Norden |
| Nordosten | |
| Mittlerer Westen | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des brasilianischen Stückgutsektors?
Der Sektor soll von 2027 bis 2032 einen CAGR von 5,20 % verzeichnen und von 11,06 Milliarden USD im Jahr 2027 auf 14,24 Milliarden USD bis 2032 steigen.
Welches Zielsegment ist im brasilianischen LTL-Frachtgeschäft größer?
Der inländische LTL-Bereich ist größer und hält im Jahr 2026 einen Marktanteil von 64,31 %. Der internationale LTL-Bereich soll bis 2032 mit einem CAGR von 6,87 % wachsen.
Warum wächst Kühlgut-LTL in Brasilien schneller als Trockenfracht?
Kühlgut-LTL soll einen CAGR von 7,38 % verzeichnen, da Lebensmittel-, Pharma- und verderbliche Fracht eine kontrollierte Handhabung und zertifizierten Transport benötigen.
Welches Endverbrauchersegment erzeugt das größte LTL-Frachtvolumen in Brasilien?
Die Fertigung hielt im Jahr 2026 einen Marktanteil von 40,03 %, gestützt durch wiederkehrende Bewegungen von Materialien und Teilen in standortübergreifenden Produktionsnetzwerken.
Welche brasilianische Region hat die höchste LTL-Frachtnachfrage?
Der Südosten hielt im Jahr 2026 einen Marktanteil von 51,24 % aufgrund seiner Konzentration von Industrietätigkeit, Konsum und Crossdock-Netzwerken.
Welche Faktoren begrenzen die Rentabilität der Transportunternehmen in Brasilien?
Dieselpreisänderungen, Straßenverhältnisse, Frachtdiebstahl und eine schwache Verfügbarkeit von Rückfrachten können die Kosten erhöhen und die Dienstzuverlässigkeit verringern.