
Tamaño y Participación del Mercado de Carga Fraccionada (LTL) de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
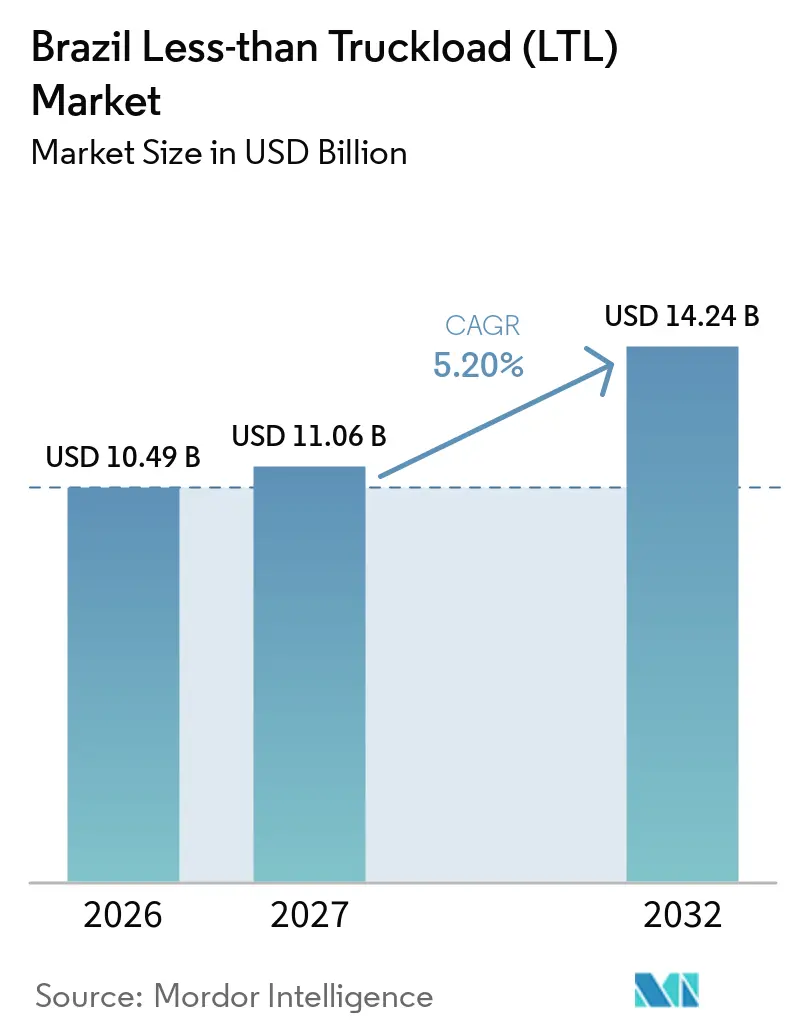
| Tamaño del mercado en el año base (2026) | 10.49 Mil millones de dólares |
| Tamaño del Mercado (2027) | 11.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
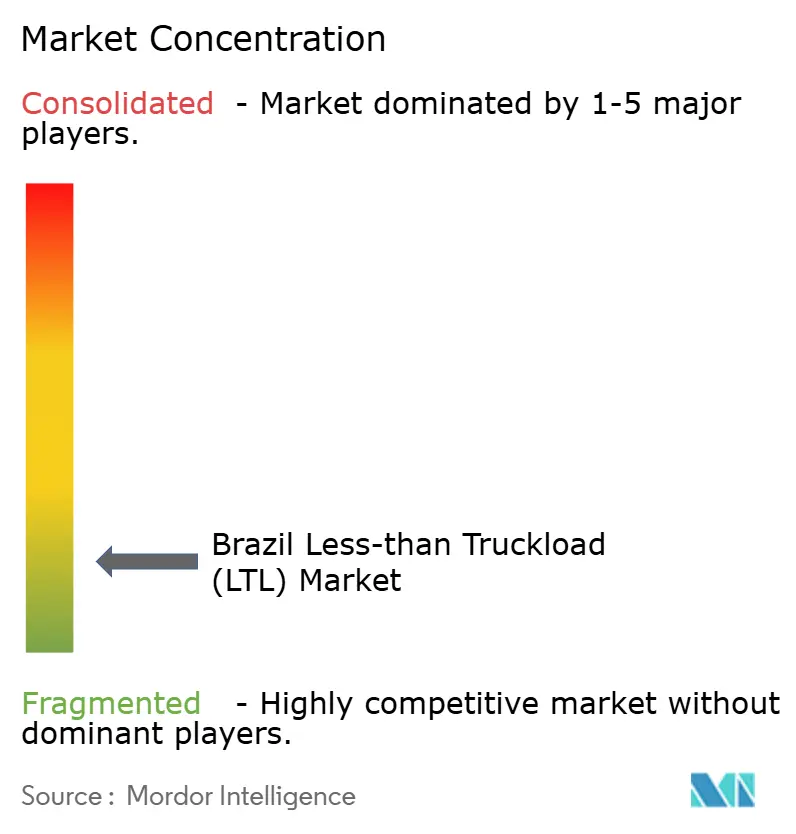
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Fraccionada (LTL) de Brasil por Mordor Intelligence
El tamaño del mercado de carga fraccionada (LTL) de Brasil está valorado en 10,49 mil millones de USD en 2026 y se estima que crecerá desde 11,06 mil millones de USD en 2027 hasta 14,24 mil millones de USD para 2032, a una CAGR del 5,20% durante el período de pronóstico de 2027 a 2032.
El mercado de carga fraccionada (LTL) de Brasil está moldeado por un cambio hacia envíos más pequeños y frecuentes a medida que el comercio minorista en línea, la manufactura en múltiples sitios y la distribución con control de temperatura modifican los requisitos de flete. El transporte por carretera sigue siendo central para la distribución nacional, lo que mantiene a los transportistas como actores importantes para conectar sitios de producción, centros de distribución y clientes a través de rutas que no están bien atendidas por ferrocarril o vías fluviales interiores, y hace que las redes de terminales sean fundamentales para la cobertura del servicio. El mercado de carga fraccionada (LTL) de Brasil también se beneficia cuando los fabricantes amplían su huella operativa más allá del corredor tradicional de São Paulo, porque los proveedores y distribuidores necesitan transporte rentable para cargas inferiores a un camión completo y conexiones regulares entre ubicaciones regionales.
Conclusiones Clave del Informe
- Por destino, el LTL doméstico representa el 64,31% de la participación del mercado de carga fraccionada (LTL) de Brasil en 2026, mientras que el LTL internacional proyecta registrar una CAGR del 6,87% hasta 2032.
- Por tipo de carga, el flete seco representa el 91,47% de la participación del mercado de carga fraccionada (LTL) de Brasil en 2026, mientras que el LTL refrigerado proyecta registrar una CAGR del 7,38% hasta 2032.
- Por industria de usuario final, la manufactura representa el 40,03% de la participación del mercado de carga fraccionada (LTL) de Brasil en 2026, mientras que el comercio mayorista y minorista proyecta registrar una CAGR del 8,24% hasta 2032.
- Por geografía, el Sureste representa el 51,24% del tamaño del mercado de carga fraccionada (LTL) de Brasil en 2026, mientras que el Noreste proyecta registrar una CAGR del 7,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Incrementa los Volúmenes de Envíos Fragmentados | +2.0% | Nacional, concentrado en el Sureste y Sur, acelerándose en ciudades del interior de Minas Gerais, Paraná y Rio Grande do Norte. | Corto plazo (≤ 2 años) |
| Diversificación Manufacturera que Amplía la Demanda de Distribución en Múltiples Sitios | +1.2% | Sureste, Sur, y polos emergentes en Goiás y Pará | Mediano plazo (2-4 años) |
| Inversión en Carreteras que Mejora la Confiabilidad del Flete en la Milla Intermedia | +0.8% | Nacional, con ganancias a corto plazo en los corredores BR-163 y Mercosur | Mediano plazo (2-4 años) |
| Distribución Sensible a la Temperatura que Amplía la Demanda Especializada de LTL | +0.6% | Nacional, con el Sureste liderando la capacidad de almacenamiento en frío y el Noreste y Centro-Oeste creciendo más rápido | Mediano plazo (2-4 años) |
| Consolidación Digital que Mejora la Densidad de Carga en Rutas Fijas | +0.4% | Nacional, con ganancias tempranas en São Paulo, Curitiba y Ribeirão Preto | Corto plazo (≤ 2 años) |
| Crecimiento de la Logística Inversa que Incrementa los Volúmenes de Envíos de Devolución | +0.3% | Nacional, con el Sureste y Sur liderando los volúmenes y el Noreste acelerando | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Incrementa los Volúmenes de Envíos Fragmentados
El creciente sector del comercio electrónico de Brasil está reformando la demanda de flete de carga fraccionada al aumentar la necesidad de consolidar envíos más pequeños provenientes de una gama más amplia de orígenes. La dispersión geográfica de los comerciantes pequeños y medianos crea flujos de flete más variados más allá de los centros de envío establecidos, lo que hace que la flexibilidad de recolección y el alcance de la red sean cada vez más importantes. Los transportistas que pueden combinar consignaciones de bajo volumen, mantener calendarios regulares de recolección y proporcionar entregas confiables en rutas emergentes están mejor posicionados para atender esta demanda.
Diversificación Manufacturera que Amplía la Demanda de Distribución en Múltiples Sitios
La actividad industrial se está distribuyendo geográficamente de manera más amplia, lo que expande la necesidad de envíos entre plantas, proveedores y distribuidores regionales, y ofrece a los transportistas más combinaciones de origen-destino que gestionar. La producción industrial de Brasil aumentó un 0,6% en 2025, su tercer año consecutivo de crecimiento, mientras que Espírito Santo, Rio de Janeiro, Santa Catarina y Goiás registraron algunos de los mayores avances, lo que demuestra que la actividad no se limita al corredor tradicional de São Paulo[1]. Las empresas mineras planean 10,9 mil millones de USD en inversiones logísticas entre 2025 y 2029, lo que respalda los flujos de flete hacia instalaciones fuera de los principales corredores industriales y aumenta la necesidad de suministros de apoyo. Los sitios de manufactura en múltiples estados necesitan envíos regulares de insumos y productos terminados que no llenan un camión completo, mientras que los distribuidores necesitan reabastecimiento en ubicaciones más cercanas a la demanda regional.
Inversión en Carreteras que Mejora la Confiabilidad del Flete en la Milla Intermedia
La inversión en carreteras puede mejorar la confiabilidad del tránsito en rutas utilizadas para servicios de flete con horario fijo, donde los retrasos en los tiempos de llegada pueden interrumpir las conexiones en las terminales y las ventanas de entrega a los clientes. La concesión BR-163/MS de la ANTT prevé 9.900 millones de BRL (1,79 mil millones de USD) en inversión, 203 km de duplicación de carretera y cobertura 4G LTE en 847 km, combinando mejoras de capacidad física con mejores comunicaciones. La concesión respalda el seguimiento de carga en tiempo real en un corredor que sirve al agronegocio y al flete del Mercosur, lo que permite a los operadores monitorear vehículos y comunicar cambios de estado de manera más consistente. La ANTT también renegoció el corredor BR-163/MT-PA para priorizar las adiciones de capacidad donde el tráfico ha superado las proyecciones. Una mejor pavimentación y conectividad pueden reducir el desgaste de los vehículos, limitar las interrupciones operativas y hacer que los compromisos de tránsito programado sean más creíbles para los cargadores. Estas mejoras pueden ampliar las rutas en las que el mercado de carga fraccionada (LTL) de Brasil puede ofrecer un servicio confiable a clientes de manufactura y farmacéuticos.
Distribución Sensible a la Temperatura que Amplía la Demanda Especializada de LTL
El flete con control de temperatura es una parte especializada del mercado de carga fraccionada (LTL) de Brasil porque los flujos de alimentos, productos farmacéuticos y exportaciones requieren manejo controlado desde la recolección hasta la entrega. El equipo de refrigeración está instalado en el 4% de la flota de camiones de Brasil, en comparación con el 20% en Europa, lo que limita la capacidad disponible fuera de los principales centros de flete y convierte la disponibilidad de equipos en una restricción práctica para los cargadores. La capacidad de almacenamiento en frío de Brasil alcanzó 18,3 millones de m³ en 271 unidades en 2025, lo que indica una base en expansión para la carga que debe permanecer en condiciones controladas. El movimiento de contenedores refrigerados en el Puerto de Paranaguá alcanzó 69.290 unidades en el primer semestre de 2025, con envíos de carne bovina que aumentaron un 48% respecto al período del año anterior, lo que ilustra la escala de los flujos de exportación sensibles a la temperatura. Las normas de trazabilidad por fases de la ANVISA añaden presión para el manejo certificado de carga farmacéutica y perecedera. Esto crea una ventaja para los transportistas que desarrollan capacidad refrigerada, procesos de monitoreo y capacidad de manejo capacitado antes de que los requisitos de cumplimiento se apliquen de manera más generalizada.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Diésel que Incrementa la Presión sobre los Costos de Transporte | -1.8% | Nacional, con la mayor exposición en rutas no concesionadas con capacidad limitada de traslado de costos | Corto plazo (≤ 2 años) |
| Brechas en la Calidad de las Carreteras que Reducen la Confiabilidad de la Red | -1.0% | Nacional, más agudo en el Norte y Noreste | Largo plazo (≥ 4 años) |
| Robo de Carga que Incrementa los Costos de Seguro y Seguridad | -0.7% | Sureste, con pérdidas financieras en la región Norte en aumento | Mediano plazo (2-4 años) |
| Desequilibrios de Carga de Retorno que Debilitan la Economía de los Corredores de Baja Densidad | -0.4% | Más pronunciado en los corredores con destino al Norte y Noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Diésel que Incrementa la Presión sobre los Costos de Transporte
Los cambios en el precio del combustible siguen siendo una presión directa sobre los márgenes de los transportistas porque el diésel representa una gran parte de los costos de transporte y se utiliza en cada movimiento de recolección, transporte de larga distancia y entrega final. Petrobras aumentó los precios del diésel en 0,22 BRL (0,04 USD) por litro en febrero de 2025, lo que llevó a la ANTT a ajustar los pisos mínimos de flete entre un 2,13% y un 2,99% según el tipo de servicio. Una actualización adicional de la ANTT en julio de 2025 modificó los pisos entre un 0,82% y un 3,55% en función de la inflación y los precios del diésel. Los pisos de flete regulados proporcionan un mínimo, pero las tarifas contractuales pueden tardar semanas en reflejar los costos actuales del combustible, lo que deja una brecha temporal entre los cambios en los gastos y los ajustes en los ingresos. Los transportistas con contratos fijos y sin cláusulas de ajuste por combustible enfrentan la mayor exposición porque tienen menos formas inmediatas de recuperar el costo adicional. La industria de carga fraccionada (LTL) de Brasil también tiene un margen limitado para absorber estos cambios cuando la competencia de precios es intensa en los corredores establecidos y los clientes pueden comparar servicios entre varios transportistas.
Brechas en la Calidad de las Carreteras que Reducen la Confiabilidad de la Red
Las malas condiciones de las carreteras añaden costos y reducen la previsibilidad que requieren los servicios de LTL programados, ya que los retrasos pueden afectar los horarios de corte en las terminales y las secuencias de entrega posteriores. La encuesta de 2025 de la CNT encontró que el 62,1% de 114.197 km de carreteras pavimentadas fueron calificadas como regulares, malas o muy malas, lo que obliga a muchos transportistas a operar en rutas con restricciones físicas persistentes[2]. En las carreteras públicas, se registraron defectos en el pavimento en el 64,4% de los segmentos encuestados, y el aumento del costo operativo en relación con las carreteras en condiciones óptimas alcanzó el 35,8%. La misma encuesta estimó el desperdicio anual de diésel en 1.200 millones de litros, equivalente a 7.200 millones de BRL (1,30 mil millones de USD) en costos adicionales de combustible, lo que demuestra que el efecto va más allá de eventos de mantenimiento aislados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino:
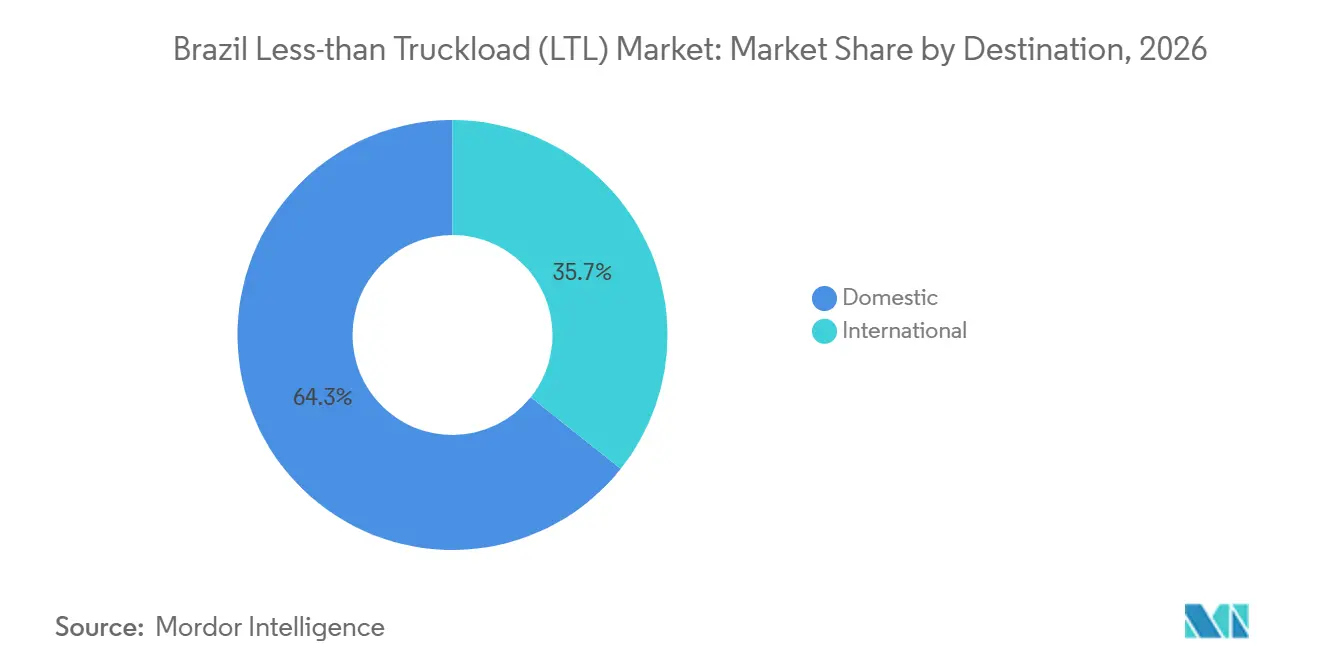
Los Corredores Internacionales Ganan Participación a Medida que la Base Doméstica MaduraEl LTL doméstico representa el 64,31% de la participación del mercado de carga fraccionada (LTL) de Brasil en 2026, lo que lo convierte en la base operativa de los principales transportistas nacionales. La demanda doméstica está vinculada a flujos regulares entre sitios de producción, centros de distribución y mercados de clientes. La base de consumo de São Paulo y las redes de transportistas establecidas respaldan gran parte de ese volumen. También se están formando nuevos corredores intradomésticos en el Norte y Centro-Oeste a medida que la minería, el procesamiento del agronegocio y los proyectos de infraestructura extienden la actividad de flete más allá del perímetro de la red más antigua. Estos movimientos repetidos respaldan el tamaño del mercado de carga fraccionada (LTL) de Brasil para el servicio doméstico porque las consignaciones a menudo requieren consolidación en lugar de camiones dedicados.
Se proyecta que el LTL internacional registre una CAGR del 6,87% hasta 2032 a medida que los corredores comerciales del Mercosur requieran más consolidación en las puertas fronterizas. Uruguaiana y Foz do Iguaçu son puertas de entrada importantes para la carga transfronteriza, donde los transportistas coordinan la documentación, el manejo local y el transporte posterior. BBM Logística ha declarado que planea una subsidiaria en Paraguay para 2027 como parte de su expansión en el Mercosur. Los tamaños de envío más pequeños pueden reducir los ingresos por consignación, lo que aumenta el valor de la clasificación automatizada, la documentación precisa y la consolidación de alta ocupación. Los transportistas que desarrollen densidad de corredor antes de que la demanda madure pueden mejorar el uso de activos y el servicio al cliente en rutas transfronterizas. El mercado de carga fraccionada (LTL) de Brasil también depende de que los transportistas puedan integrar los movimientos fronterizos en las redes domésticas en lugar de operar esos corredores como servicios aislados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
El Flete Seco Lidera Mientras los Servicios Refrigerados se ExpandenEl flete seco representa el 91,47% de la participación del mercado de carga fraccionada (LTL) de Brasil en 2026 y sigue siendo el modo de transporte principal para insumos de manufactura, bienes de consumo y mercancía general. Su gran base refleja la amplia gama de carga que no requiere temperaturas controladas ni equipos especializados, lo que permite a los transportistas combinar diferentes consignaciones en rutas regulares. Los transportistas nacionales dependen del flete seco para mantener rutas fijas y alta densidad de paradas, ya que estos servicios crean la base de volumen para la clasificación, las operaciones de transporte de larga distancia y la cobertura de entrega local. La gran participación del flete seco también muestra por qué las mejoras en la clasificación, la programación del transporte de larga distancia y la cobertura de los centros de distribución siguen siendo fundamentales para las operaciones de los transportistas. Los clientes de manufactura y comercio minorista continúan proporcionando volúmenes regulares de flete seco en todo el país, mientras que la variedad de carga requiere un manejo consistente y disciplina en las salidas.
Se prevé que el LTL refrigerado registre una CAGR del 7,38% hasta 2032, más rápido que el mercado general de carga fraccionada (LTL) de Brasil. La demanda proviene de las necesidades de seguridad alimentaria, cadenas de frío farmacéuticas y exportaciones perecederas, cada una de las cuales requiere un control de temperatura consistente durante los traspasos entre instalaciones y vehículos. La pequeña participación refrigerada de la flota de camiones crea una restricción de oferta, particularmente fuera de São Paulo, donde la disponibilidad de flota y la infraestructura de terminales pueden estar menos desarrolladas. Los requisitos de trazabilidad pueden trasladar algunos flujos de temperatura ambiente a servicios refrigerados certificados, lo que fortalece el argumento para la inversión temprana en capacidad por parte de los operadores capaces de cumplir con los requisitos de manejo.
Por Industria de Usuario Final:
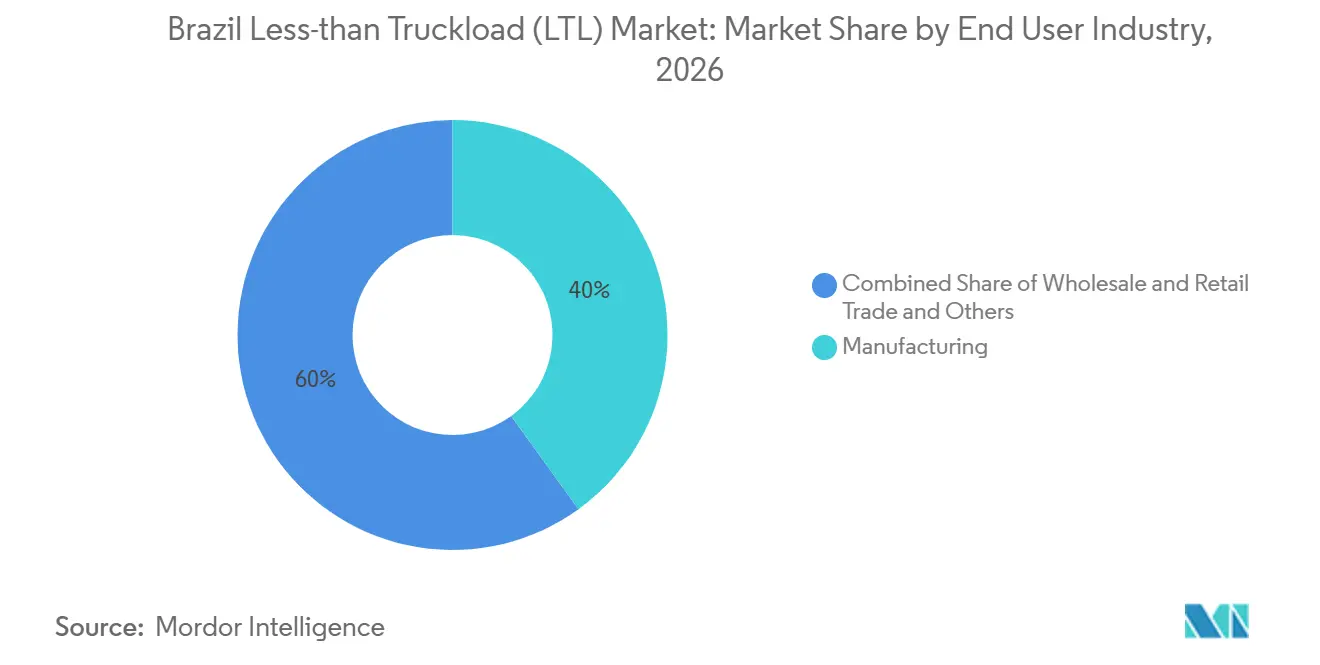
La Manufactura Ancla el Volumen Mientras el Comercio Minorista Cambia los Patrones de EnvíoLa manufactura representa el 40,03% del mercado en 2026 y proporciona una demanda constante de materiales entrantes y distribución de piezas salientes. Las redes de producción en múltiples sitios dependen de movimientos recurrentes inferiores a un camión completo entre plantas, proveedores y distribuidores. Esta demanda es generalmente más predecible que los flujos de envíos vinculados a pedidos estacionales de consumidores. La industria de carga fraccionada (LTL) de Brasil atiende a los clientes de manufactura a través de rutas fijas que combinan múltiples consignaciones. La actividad en agricultura, silvicultura, construcción, petróleo y gas, minería y canteras también produce flujos especializados vinculados a ciclos de producción e inversión.
Se proyecta que el comercio mayorista y minorista registre una CAGR del 8,24% hasta 2032 a medida que las operaciones omnicanal requieran reabastecimiento más frecuente. Los formatos de conveniencia, las cadenas de farmacias y los minoristas especializados necesitan entregas más pequeñas en horarios sensibles al tiempo, a menudo en ubicaciones con capacidad de recepción limitada. Estos envíos recompensan el tránsito confiable y los sistemas de tarifación de flete que pueden reflejar los requisitos del servicio, el momento de la entrega y el costo de gestionar múltiples paradas. El comercio electrónico y el comercio minorista lideraron la nueva demanda de espacio de almacén en 2025, con Mercado Livre y Shopee entre las transacciones de ocupación más grandes. Cada activación de un sitio de distribución puede crear flujos de reabastecimiento entrante que respaldan la demanda de LTL y pueden desviar el tráfico hacia centros de distribución regionales. El mercado de carga fraccionada (LTL) de Brasil se beneficia, por tanto, cuando los minoristas expanden las redes de inventario regional y necesitan conexiones regulares entre sitios de cumplimiento, tiendas y socios de entrega local.
Análisis Geográfico
El Sureste representa el 51,24% del mercado en 2026, lo que lo convierte en la mayor base regional del mercado de carga fraccionada (LTL) de Brasil. São Paulo, Rio de Janeiro, Minas Gerais y Espírito Santo tienen una densa actividad industrial, redes de centros de distribución y amplia cobertura de entrega al día siguiente, lo que respalda servicios regulares con distancias más cortas entre terminales y clientes. São Paulo representó el 50% de los 3 millones de m² de inventario de parques industriales entregados a nivel nacional en 2025. El Sur es otra región de alta densidad, respaldada por la producción automotriz, el procesamiento del agronegocio y la manufactura de bienes de consumo, y ofrece a los transportistas nacionales una conexión importante entre los mercados domésticos y las rutas comerciales del Mercosur.
Se proyecta que el Noreste registre una CAGR del 7,34% hasta 2032, la tasa más alta entre los segmentos regionales del mercado de carga fraccionada (LTL) de Brasil. La actividad refrigerada está creciendo en torno a las exportaciones de frutas, con el Puerto de Pecém proyectando 200 contenedores refrigerados por semana durante la temporada 2025-26. El Norte históricamente ha estado menos atendido por redes de carreteras pavimentadas y, por lo tanto, enfrenta trayectos terrestres más largos y menos predecibles en algunas rutas. Braspress lanzó el servicio de carga aérea en la ruta Campinas-Manaos en 2025, reduciendo los tiempos de tránsito para carga de alto valor de más de 15 días a menos de 48 horas[3].
El Centro-Oeste es un importante origen de flete agrícola, aunque los movimientos de granos a granel se gestionan más comúnmente a través de servicios de camión completo o ferroviarios. El procesamiento de soja, el empaque de carne y las operaciones de azúcar-etanol crean una demanda creciente de suministros entrantes inferiores a un camión completo. Los programas de inversión en la BR-163 pueden mejorar los tiempos de tránsito en un corredor que transporta más del 20% de las exportaciones agrícolas de Brasil. Los requisitos de conectividad en la concesión BR-163/MS también pueden mejorar la visibilidad de los envíos. Los desequilibrios de carga de Sur a Norte siguen siendo una restricción porque las cargas de retorno no están disponibles de manera consistente. Las plataformas digitales de intercambio de carga buscan mejorar el uso de la capacidad de retorno vacía en estas rutas.
Panorama Competitivo
El mercado de carga fraccionada (LTL) de Brasil está fragmentado, con Braspress, Grupo Rodonaves, Jamef, Patrus Transportes, BBM Logística y Geopost/Jadlog operando en gran parte del país. Estos transportistas compiten con operadores regionales que atienden corredores específicos a través de modelos de agregación o franquicia, por lo que una presencia nacional no elimina la importancia del conocimiento de las rutas locales. La tecnología se ha vuelto más importante porque las cuentas de comercio electrónico y comercio minorista valoran la visibilidad, la velocidad de clasificación y el rendimiento de entrega confiable al seleccionar socios de flete. Jadlog inauguró el centro Nexus 87 en São Paulo en mayo de 2026 con una inversión de 200 millones de BRL (36,13 millones de USD) y un clasificador Fives GENI-Belt que procesa hasta 16.500 paquetes por hora[4]. La instalación duplicó la capacidad de procesamiento y redujo los tiempos de entrega hasta en 1 día en rutas seleccionadas, lo que demuestra cómo la automatización de terminales puede fortalecer la consistencia del servicio en el mercado de carga fraccionada (LTL) de Brasil.
La competencia es más intensa donde los transportistas pueden combinar redes amplias con capacidades especializadas y adaptar las operaciones al patrón de entrega requerido por el cargador. El LTL refrigerado para carga farmacéutica y de alimentos frescos está menos desarrollado en el Norte y Noreste, donde persisten brechas de capacidad y donde la disponibilidad de equipos puede limitar el diseño del servicio. Los pares de ciudades secundarias también pueden ofrecer espacio para servicios intermediados digitalmente cuando los centros establecidos carecen de densidad de carga o patrones regulares de recolección. La asociación de Jadlog con SHEIN y la red de puntos de recogida y entrega de Loggi muestran la importancia de la densidad de logística inversa. Loggi amplió su red de 1.000 a 1.700 puntos de recogida y entrega en 18 estados para enero de 2026. Estas inversiones facilitan la consolidación de devoluciones, lo que puede respaldar volúmenes de carga de retorno más regulares y reducir el desajuste operativo entre el flete de salida y el de retorno.
BBM Logística lanzó su plan 2026-2028 tras reestructurar sus operaciones y apunta a un crecimiento anual de ingresos del 20% desde Paraná, con una subsidiaria en Paraguay planificada para 2027. Grupo Rodonaves inauguró un centro de 7.000 m² en Farroupilha en mayo de 2026 para mejorar las conexiones en la Serra Gaúcha. Patrus añadió terminales en Paraná e invirtió en una flota de distribución urbana que incluye vehículos eléctricos. El mecanismo de piso de flete de la ANTT también limita los descuentos profundos en los corredores de productos básicos, lo que puede ayudar a evitar que la competencia basada en precios establezca niveles de servicio por debajo de los costos operativos sostenibles. Los transportistas que combinan inversión en red con equipos, sistemas digitales y servicios especializados están mejor posicionados para ganar negocios frente a los operadores que compiten únicamente por precio, especialmente cuando los cargadores requieren trazabilidad, traspasos consistentes e información confiable durante el tránsito. Sus decisiones sobre cobertura de terminales, asignación de equipos y estándares de servicio seguirán siendo importantes porque cada elección afecta si un transportista puede retener volumen a medida que los patrones de flete cambian en las regiones.
Líderes de la Industria de Carga Fraccionada (LTL) de Brasil
-
Braspress Transportes Urgentes
-
Grupo Rodonaves
-
Jamef Transportes
-
Geopost
-
BBM Logística SA (including Translovato)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Fraccionada (LTL) de Brasil Empresas cubiertas en este informe
- Braspress Transportes Urgentes
- Grupo Rodonaves
- Jamef Transportes
- BBM Logística SA (including Translovato)
- Expresso São Miguel
- Patrus Transportes
- Geopost (including Jadlog)
- Correios
- Total Express
- Expresso Princesa dos Campos
- TW Transportes
- Sequoia Logística e Transportes SA (including Transportadora Americana)
- Loggi
- Transportes Bertolini
- Transzilli Expresso e Logística
- Transportadora Minuano
- Aceville Transportes
- Ociani Transportadora
- Cargojet Logística
- Atual Logística
- DHL Group
- Kuehne+Nagel
Desarrollos recientes de la industria en Mercado de Carga Fraccionada (LTL) de Brasil
- Mayo de 2026: Jadlog inauguró su centro logístico Nexus 87 en el distrito de Perus de São Paulo con una inversión de 200 millones de BRL (36,13 millones de USD), la mayor en los 20 años de historia de la empresa. La instalación de 20.000 m² cuenta con un clasificador automatizado Fives GENI-Belt de 310 metros que procesa hasta 16.500 paquetes por hora, duplicando la capacidad de procesamiento operativo y reduciendo los tiempos de entrega hasta en 1 día a Rio de Janeiro, Belo Horizonte, Curitiba y Porto Alegre.
- Mayo de 2026: La ANTT formalizó la modernización de la concesión BR-163/MS bajo Motiva Pantanal, confirmando 9.310 millones de BRL (1,68 mil millones de USD) en gastos de capital durante 29 años, incluyendo 203 km de duplicación, 150 km de carriles adicionales y cobertura 4G LTE completa en 847 km.
- Marzo de 2026: BBM Logística lanzó su plan estratégico 2026-2028, con el objetivo de un crecimiento anual de ingresos del 20% desde Paraná y planificando una subsidiaria en Paraguay para 2027.
- Abril de 2025: Loggi invirtió 28 millones de BRL (5,06 millones de USD) para añadir 1.200 puntos de recogida y entrega LoggiPonto, con una línea de crédito Finep de 102 millones de BRL (18,42 millones de USD) que respalda la optimización de rutas mediante inteligencia artificial.
Alcance del Informe del Mercado de Carga Fraccionada (LTL) de Brasil
Resumen de la segmentación
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Destino | Doméstico |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el sector de carga fraccionada de Brasil?
Se prevé que el sector registre una CAGR del 5,20% de 2027 a 2032, creciendo desde 11,06 mil millones de USD en 2027 hasta 14,24 mil millones de USD para 2032.
¿Qué segmento de destino es mayor en el negocio de flete LTL de Brasil?
El LTL doméstico es mayor, con una participación del 64,31% del mercado en 2026. Se espera que el LTL internacional crezca a una CAGR del 6,87% hasta 2032.
¿Por qué el LTL refrigerado crece más rápido que el flete seco en Brasil?
Se prevé que el LTL refrigerado registre una CAGR del 7,38% porque la carga alimentaria, farmacéutica y perecedera necesita manejo controlado y transporte certificado.
¿Qué segmento de usuario final genera el mayor volumen de flete LTL en Brasil?
La manufactura representó el 40,03% del mercado en 2026, respaldada por movimientos recurrentes de materiales y piezas en redes de producción de múltiples sitios.
¿Qué región de Brasil tiene la mayor demanda de flete LTL?
El Sureste representó el 51,24% del mercado en 2026 debido a su concentración de actividad industrial, consumo y redes de centros de distribución.
¿Qué factores limitan la rentabilidad de los transportistas en Brasil?
Los cambios en el precio del diésel, las condiciones de las carreteras, el robo de carga y la escasa disponibilidad de cargas de retorno pueden aumentar los costos y reducir la confiabilidad del servicio.