
Tamanho e Participação do Mercado de Carga Menor que Contêiner Completo do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
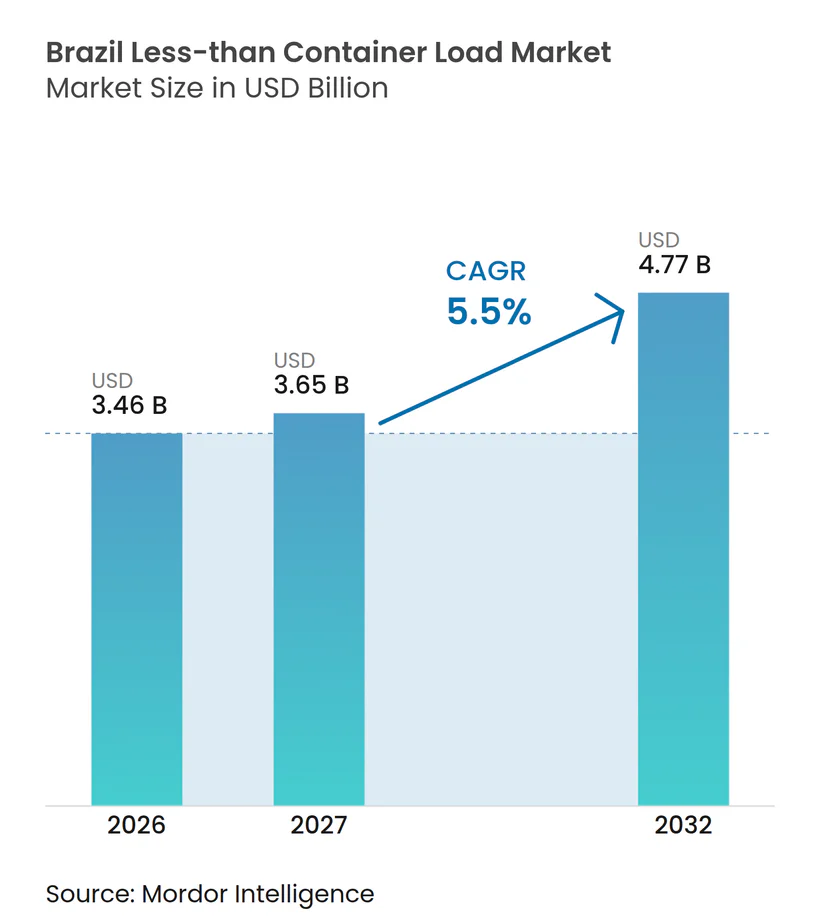
| Tamanho do mercado no ano base (2026) | 3.46 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Menor que Contêiner Completo do Brasil por Mordor Intelligence
O tamanho do mercado de carga menor que contêiner completo do Brasil é avaliado em 3,46 bilhões de USD em 2026 e estima-se que cresça de 3,65 bilhões de USD em 2027 para atingir 4,77 bilhões de USD até 2032, a um CAGR de 5,50% durante o período de previsão (2027-2032).
O crescimento reflete mudanças no comércio exterior do Brasil e o uso crescente de pedidos de reposição menores por parte dos importadores. Os embarques consolidados continuam importantes porque empresas de pequeno e médio porte podem movimentar carga sem se comprometer com um contêiner completo. O investimento portuário em Santos e a nova capacidade de acesso no Nordeste estão ampliando o leque de localidades disponíveis para os consolidadores. Reservas digitais, gestão de tarifas e visibilidade de embarques estão se tornando ferramentas competitivas cada vez mais importantes para o mercado de carga menor que contêiner completo do Brasil. A documentação aduaneira, o congestionamento portuário e o manuseio repetido de carga continuam a agregar custos e incertezas para os operadores e seus clientes.
Principais Conclusões do Relatório
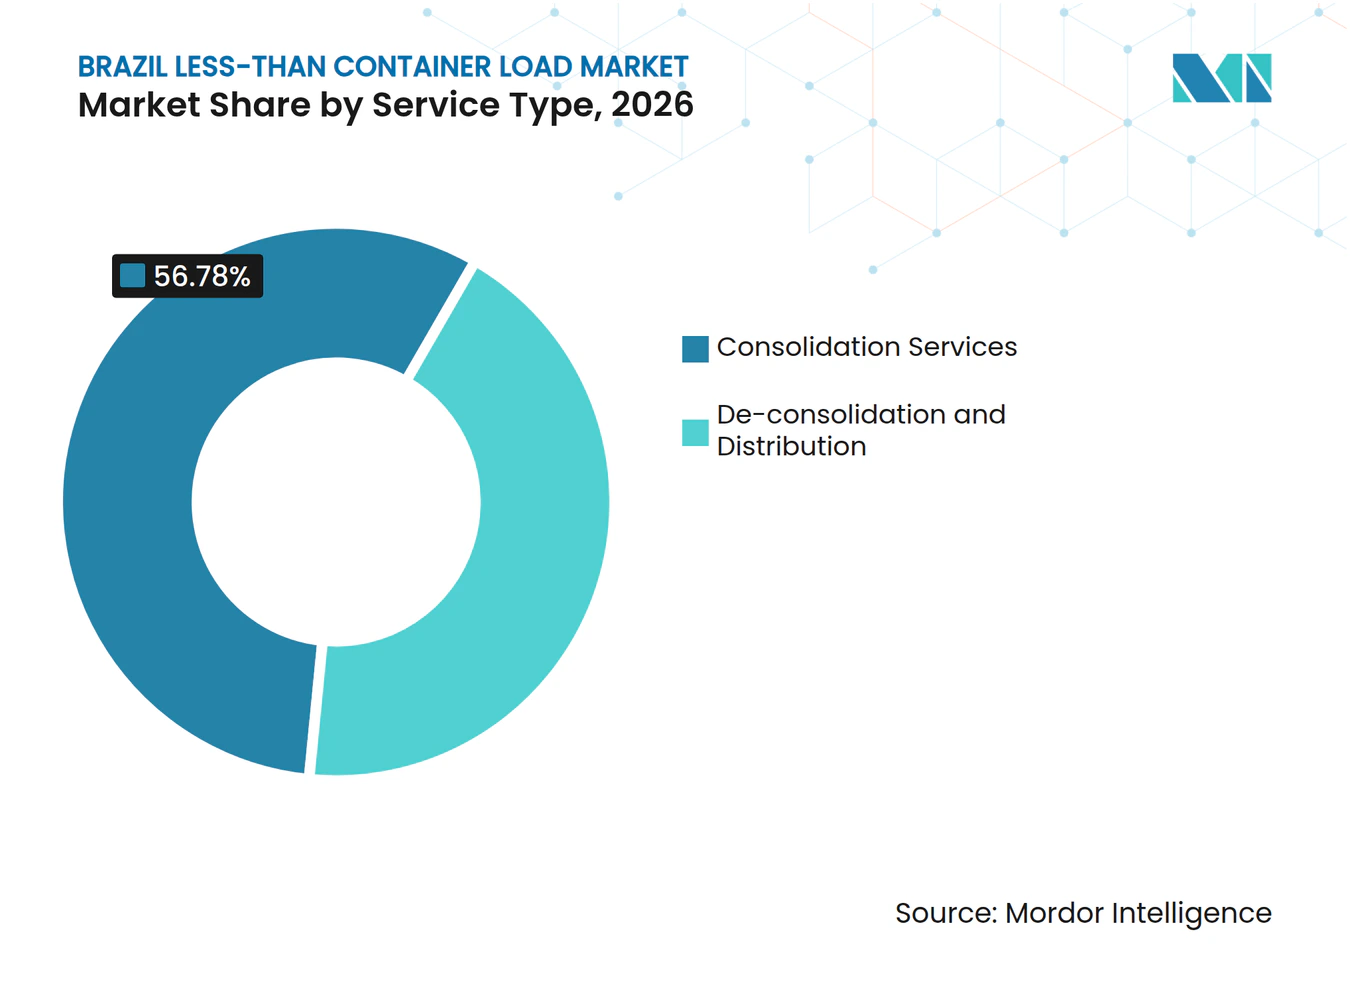
- Por tipo de serviço, os serviços de consolidação respondem por 56,78% do tamanho do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto a desconsolidação e distribuição deve registrar o maior CAGR de 7,25% até 2032.
- Por destino, o LCL internacional responde por 78,54% da participação do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto o LCL doméstico deve registrar o maior CAGR de 6,98% até 2032.
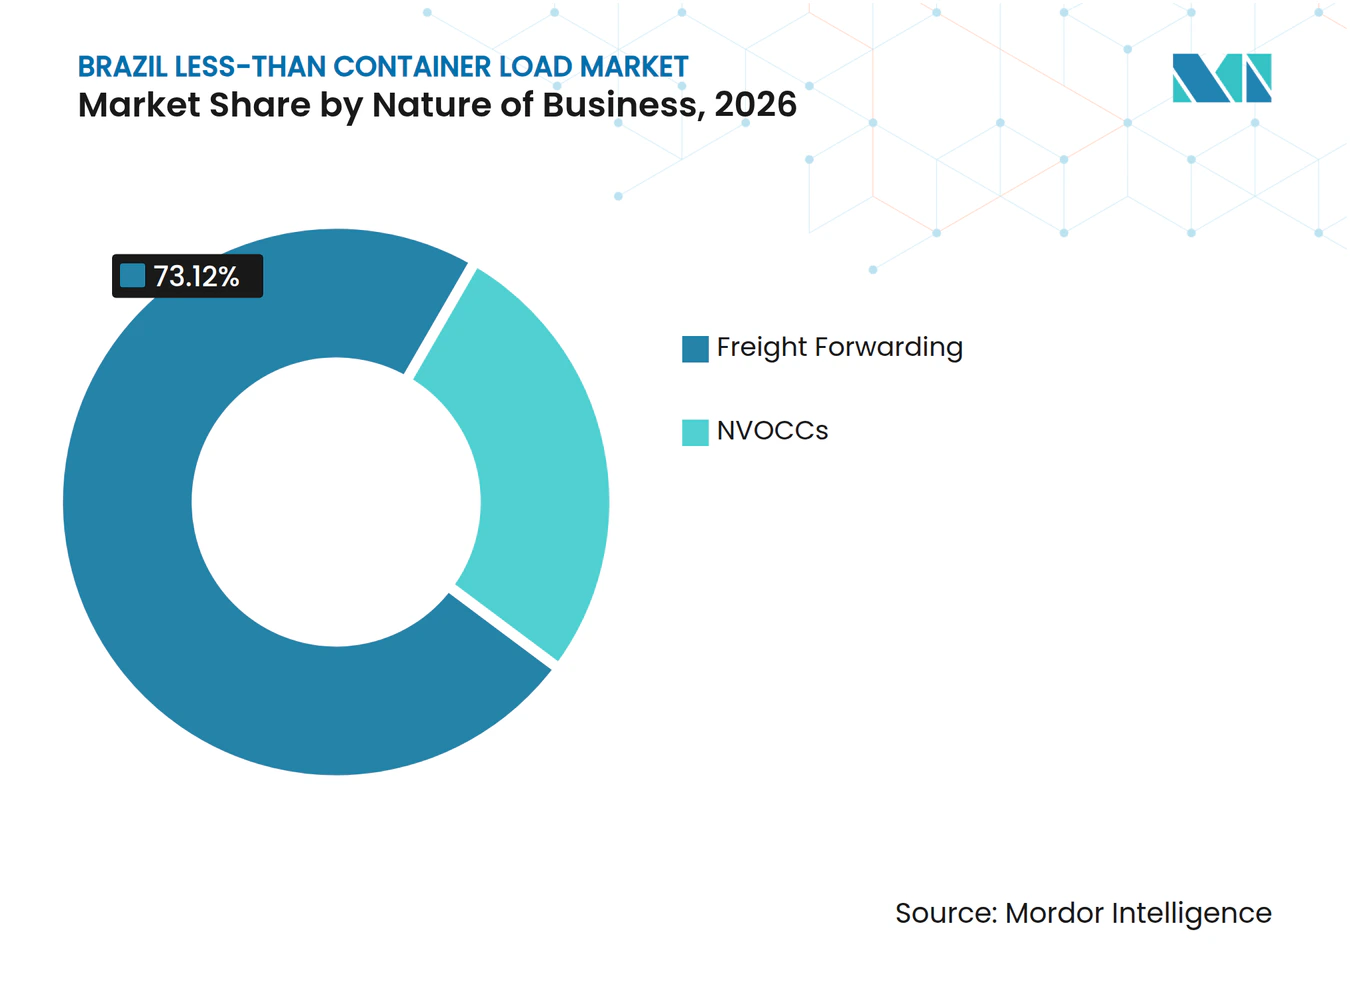
- Por natureza do negócio, o frete de carga responde por 73,12% da participação do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto os NVOCCs devem registrar o maior CAGR de 7,65% até 2032.
- Por usuário final, manufatura e automotivo respondem por 32,47% do tamanho do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto saúde e produtos farmacêuticos deve registrar o maior CAGR de 7,97% até 2032.
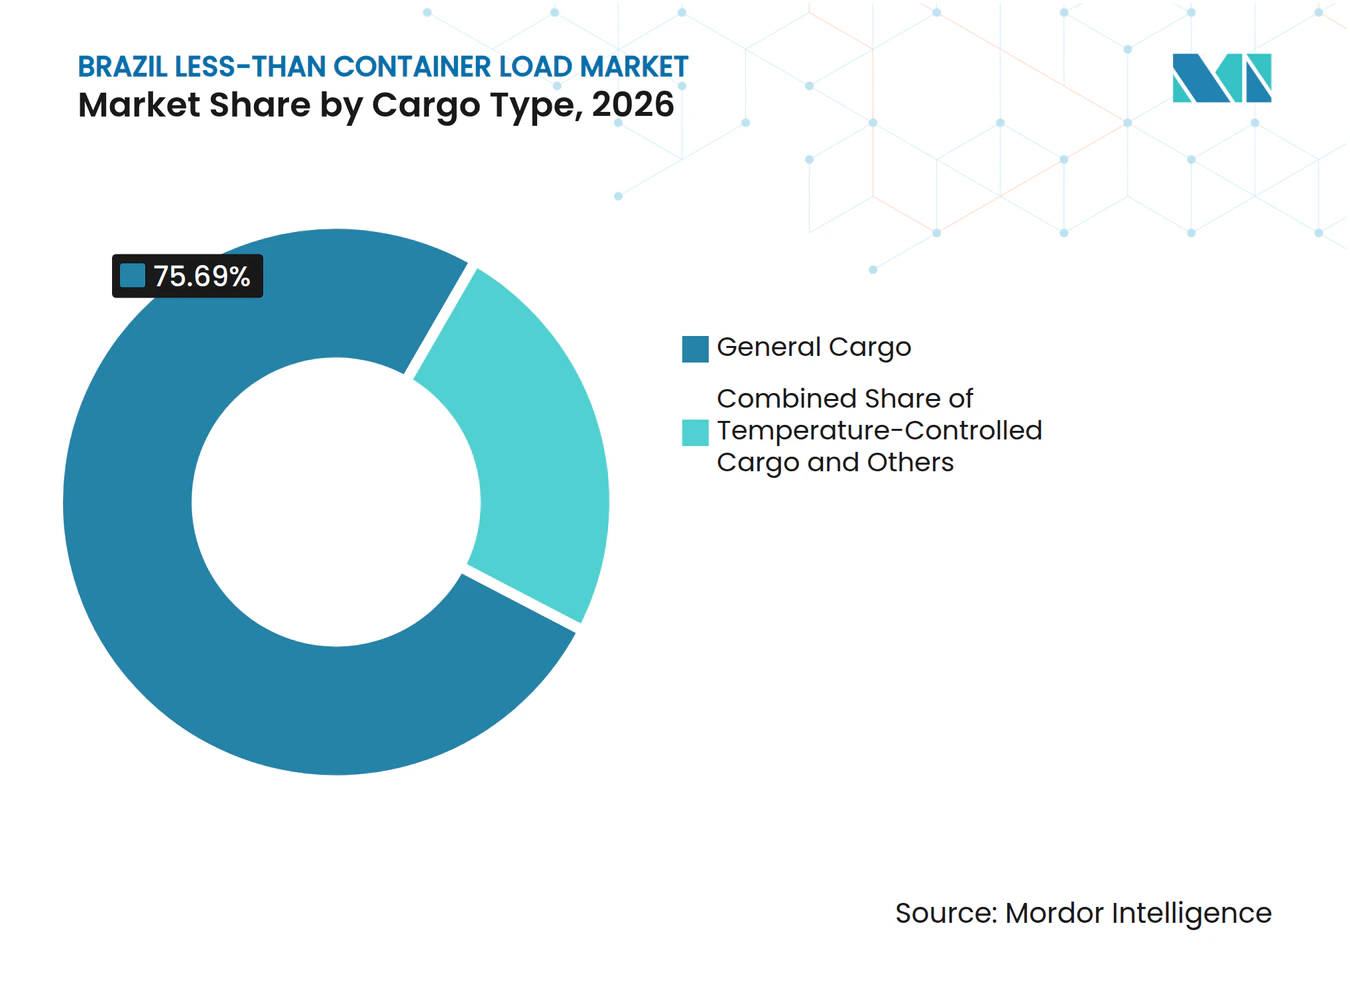
- Por tipo de carga, a carga geral responde por 75,69% do tamanho do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto a carga com controle de temperatura deve registrar o maior CAGR de 7,54% até 2032.
- Por região, o Sudeste responde por 42,37% da participação do mercado de carga menor que contêiner completo do Brasil em 2026, enquanto o Norte deve registrar o maior CAGR de 8,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando a Demanda por Embarques LCL Transfronteiriços | +1.5% | Nacional, com ganhos iniciais em São Paulo, Rio de Janeiro e na Zona Franca de Manaus | Curto prazo (≤ 2 anos) |
| Lotes de Produção Menores Aumentando os Requisitos de Frete Consolidado | +0.9% | Corredor industrial do Sudeste, com expansão para o Sul e Centro-Oeste | Médio prazo (2-4 anos) |
| Modernização Portuária Ampliando a Capacidade de Consolidação de Contêineres | +0.8% | Santos, Suape, Itajaí e Paranaguá | Médio prazo (2-4 anos) |
| Integração Multimodal Fortalecendo a Conectividade da Rede LCL | +0.7% | Sudeste e Sul, com crescente alcance no Centro-Oeste | Médio prazo (2-4 anos) |
| Rotas LCL Diretas Melhorando as Opções de Serviço Porto a Porto | +0.4% | Nordeste, Norte e Sul | Curto prazo (≤ 2 anos) |
| Menor Comprometimento de Estoque Aumentando a Preferência pelo Embarque LCL | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando a Demanda por Embarques LCL Transfronteiriços
Os fluxos de comércio eletrônico comercial sustentam a demanda por embarques de importação consolidados quando os ciclos de pedidos superam os volumes de encomendas diretas ao consumidor. Plataformas de médio porte frequentemente importam de 2 a 15 CBM por ciclo de pedido, o que se enquadra na faixa operacional dos serviços LCL. Fluxos menores de encomendas no âmbito do Remessa Conforme não geram a mesma demanda porque transitam por um canal separado. Consignações comerciais acima de USD 1.000 devem seguir os procedimentos de declaração aduaneira, o que direciona a carga qualificada para os processos de desembaraço comercial. Isso cria demanda recorrente entre importadores que precisam repor estoques sem preencher um contêiner inteiro. O mercado de carga menor que contêiner completo do Brasil se beneficia, portanto, da expansão do varejo online comercial, e não de cada embarque transfronteiriço de encomendas.
Lotes de Produção Menores Aumentando os Requisitos de Frete Consolidado
Os fabricantes brasileiros estão reduzindo os compromissos de estoque e recebendo componentes em lotes menores. Essa prática aumenta a frequência de embarques pequenos demais para o transporte em contêiner completo. Operadores que conseguem combinar cargas de múltiplos clientes podem tornar as entregas frequentes mais viáveis para os importadores. O setor de carga menor que contêiner completo do Brasil depende, consequentemente, de capacidade de armazém, manuseio previsível e conexões terrestres confiáveis tanto quanto depende dos serviços marítimos. Redes de consolidação sólidas e visibilidade digital podem reduzir ainda mais a variabilidade do trânsito, melhorar a rastreabilidade da carga e ajudar os importadores a gerenciar o capital de giro de forma mais eficaz.
Modernização Portuária Ampliando a Capacidade de Consolidação de Contêineres
O investimento portuário está criando capacidade adicional para o manuseio de contêineres e a atividade de consolidação relacionada. O Porto de Santos movimentou 186,4 milhões de toneladas em 2025, e o Ministério de Portos e Aeroportos divulgou planos para expandir a capacidade de contêineres por meio do projeto Tecon Santos 10[1]. A DP World aprovou um ciclo de investimento de BRL 1,6 bilhão (USD 289,04 milhões) em Santos em dezembro de 2025, com um novo berço, capacidade de inspeção, torres de reefer, guindastes de cais e RTGs planejados para elevar a capacidade do terminal a 2,1 milhões de TEUs até 2028. Esses ativos podem melhorar as condições físicas para as estações de frete de contêineres e o manuseio de carga consolidada. A Autoridade Portuária de Santos também está avançando com iniciativas de VTMIS, 5G e Gêmeo Digital no âmbito do seu programa Porto Inteligente. Melhores operações portuárias podem reduzir o risco de tempo de permanência e oferecer aos provedores de LCL uma base de qualidade de serviço para competir no mercado de carga menor que contêiner completo do Brasil.
Integração Multimodal Fortalecendo a Conectividade da Rede LCL
As conexões multimodais estendem a carga consolidada para além dos centros industriais costeiros do Brasil. Importadores e exportadores precisam cada vez mais de um serviço que combine manuseio portuário, atividade aduaneira, armazenagem e entrega terrestre. Isso é particularmente relevante para a carga que se movimenta entre portos e destinos no interior do Centro-Oeste. A DSV expandiu os serviços de consolidação rodoviária em setembro de 2026, incluindo serviços semanais de carga fracionada de São Paulo para Buenos Aires e Santiago. O desenvolvimento demonstra como a consolidação marítima pode se conectar com redes terrestres para embarques porta a porta. Essas ofertas integradas podem competir com o frete rodoviário tradicional para cargas entre 1 e 8 toneladas métricas. O mercado de carga menor que contêiner completo do Brasil tem maior alcance quando os operadores coordenam o trecho marítimo com serviços de armazém e transporte terrestre.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Portuário Aumentando a Incerteza no Tempo de Trânsito LCL | -0.8% | Santos, com efeitos secundários nos pares de portos Ásia-Brasil | Médio prazo (2-4 anos) |
| Complexidade Aduaneira Atrasando o Desembaraço de Carga Consolidada | -0.6% | Nacional, com maior intensidade em Santos, Itajaí e Paranaguá | Longo prazo (≥ 4 anos) |
| Frequência de Manuseio Aumentando a Exposição a Danos na Carga | -0.4% | Nacional, em todos os pontos de desconsolidação de estações de frete de contêineres LCL | Curto prazo (≤ 2 anos) |
| Baixa Densidade de Carga Enfraquecendo a Economia das Rotas Secundárias | -0.3% | Norte e Centro-Oeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Portuário Aumentando a Incerteza no Tempo de Trânsito LCL
O congestionamento em Santos afeta a carga LCL de forma diferente da carga em contêiner completo, pois um contêiner atrasado pode reter embarques de vários consignatários. Os operadores precisam então gerenciar estimativas de prazo de entrega mais longas e buffers de estoque adicionais para os clientes. A expansão de Santos pela DP World inclui 190 metros de cais e sistemas de portão automatizados, com obras previstas para adicionar capacidade até meados de 2027[2]. A nova capacidade pode aliviar a pressão, mas o cronograma dos projetos de terminal e da infraestrutura de apoio continua sendo importante. Até que a capacidade esteja operacional, a variabilidade do trânsito pode aumentar os custos de desembarque para importadores com cadeias de suprimentos sensíveis ao tempo. Isso pode tornar o transporte em contêiner completo mais atraente quando o volume de um cliente atinge um limite viável.
Complexidade Aduaneira Atrasando o Desembaraço de Carga Consolidada
Os contêineres consolidados exigem documentação aduaneira para cada consignatário, o que aumenta o trabalho administrativo à medida que o número de co-carregadores cresce. O ambiente aduaneiro brasileiro utiliza os processos do Siscomex e os requisitos da Receita Federal que moldam a forma como a carga é desembaraçada. O estudo da Universidade de Caxias do Sul identificou a fragmentação da documentação como uma das principais preocupações operacionais na logística LCL brasileira. Registros separados podem atrasar a liberação da carga mesmo quando o contêiner físico chega ao porto no prazo. Os importadores também incorrem em um ônus de conformidade que não surge da mesma forma para um contêiner completo com um único consignatário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consolidação Permanece como Atividade CentralOs serviços de consolidação respondem por 56,78% da participação do mercado de carga menor que contêiner completo do Brasil em 2026. A participação reflete o modelo de coleta, em que um consolidador reúne a carga em uma estação de frete de contêineres de origem antes da partida marítima. Esse modelo permite que vários embarcadores compartilhem um contêiner e dividam os custos de transporte. Continua sendo o serviço central para cargas que não justificam um contêiner completo. A consolidação também dá aos provedores controle sobre a reserva, a coordenação do carregamento e a documentação de origem. A atividade requer processos de armazém confiáveis porque erros podem afetar vários consignatários no mesmo contêiner. As instalações de origem também precisam de identificação clara da carga e procedimentos de prazo de corte antes do carregamento. Esses controles rotineiros ajudam um consolidador a manter a consistência do serviço em embarques menores frequentes.
A desconsolidação e distribuição deve crescer a um CAGR de 7,25% até 2032. O crescimento acompanha a necessidade de separar a carga após o desembaraço e movê-la em direção a destinos no interior. A CEVA Logistics inaugurou um centro de distribuição da Amazon em Santa Maria em novembro de 2025, com capacidade para até 135.000 pacotes por dia[3]. A CEVA também expandiu sua área de armazenagem no Brasil para quase 300.000 m² e planejou capacidade adicional. Esse tipo de infraestrutura aproxima a desconsolidação dos centros populacionais e apoia a distribuição após a liberação portuária. A Rhenus inaugurou uma filial em Santos em janeiro de 2026 para apoiar a consolidação LCL nos corredores Europa-Brasil e Ásia-Brasil e as conexões terrestres com o Paraguai, Uruguai e Argentina. Isso dá ao operador um ponto local para coordenar o manuseio portuário com o transporte regional.



Por Destino:
As Rotas Internacionais Mantêm o Papel PredominanteAs rotas LCL internacionais respondem por 78,54% do tamanho do mercado de carga menor que contêiner completo do Brasil em 2026. A atividade internacional inclui o comércio europeu de bens manufaturados e insumos industriais especializados. A maior participação reflete as necessidades de importação do Brasil por componentes, produtos de consumo e equipamentos. Os operadores globais podem usar suas redes de consolidação no exterior para agregar carga antes que ela chegue aos portos brasileiros. Isso torna as rotas internacionais uma parte central do modelo de serviço para grandes agentes de carga e NVOCCs. O modelo também depende de consolidação de origem programada e desembaraço de destino confiável. Atrasos em qualquer uma das extremidades podem afetar o valor de um serviço de contêiner compartilhado para todos os proprietários de carga.
O LCL domstico deve registrar um CAGR de 6,98% até 2032. O segmento se beneficia da cabotagem, do movimento intermodal e da redistribuição a partir dos centros do Sudeste para o Nordeste e o Norte. Os movimentos domésticos podem criar espaço para operadores locais e especialistas em cabotagem que conhecem as redes de entrega regionais. A Maersk informou que seus volumes de contêineres de exportação brasileiros mais que dobraram nos primeiros 8 meses de 2026 em comparação com o mesmo período de 2025. Suas ofertas de porto, armazém e transporte terrestre mostram como os provedores verticalmente integrados estão abordando a logística brasileira. As mudanças nos fluxos comerciais China-Brasil também pressionam a capacidade das estações de frete de contêineres no corredor China-Santos. Gateways secundários como Suape e Itajaí podem se tornar mais relevantes quando o congestionamento ou a limitação de espaços afeta o principal gateway. Seu papel cresce quando as linhas de navegação, armazéns e transportadoras terrestres conseguem oferecer uma alternativa coordenada.
Por Natureza do Negócio:
Agentes de Carga Lideram e NVOCCs se ExpandemO frete de carga responde por 73,12% da participação do mercado de carga menor que contêiner completo do Brasil em 2026. Os agentes de carga de serviço completo combinam suporte aduaneiro, documentação, transporte terrestre e coordenação de embarques. Esse modelo integrado é útil para importadores que não querem gerenciar cada parte de um embarque consolidado separadamente. Os agentes de carga também podem coordenar cargas em várias rotas comerciais e modos de transporte. Seus relacionamentos estabelecidos com clientes e capacidades de corretagem local reforçam a posição dessa categoria. O setor de carga menor que contêiner completo do Brasil depende dessa profundidade de serviço porque a conformidade aduaneira e o movimento terrestre podem ser tão importantes quanto a reserva marítima. Os agentes de carga podem reduzir a complexidade para os clientes gerenciando essas atividades por meio de um único plano operacional. Isso continua sendo uma vantagem prática para empresas com recursos logísticos internos limitados.
Os NVOCCs devem registrar um CAGR de 7,65% até 2032. Eles podem operar estações de frete de contêineres, emitir conhecimentos de embarque de casa, gerenciar cronogramas de desconsolidação e exercer maior controle sobre as tarifas. A Asia Shipping movimentou 157.838 TEUs no ranking de importações de janeiro a agosto de 2026, um aumento de 13,8% em relação ao mesmo período do ano anterior. Os provedores locais ainda podem competir por meio do conhecimento da rota comercial, relacionamentos com clientes e capacidade de carga especializada. Sua posição é mais forte onde os clientes precisam de acesso direto a uma origem, porto ou destino terrestre específico.

Por Usuário Final:
A Manufatura é o Maior Grupo de UsuáriosManufatura e automotivo respondem por 32,47% da participação do mercado de carga menor que contêiner completo do Brasil em 2026. O segmento importa componentes, ferramentas de precisão e produtos químicos especiais em volumes que podem não preencher um contêiner. Os fabricantes também utilizam a consolidação quando precisam de reposição regular em vez de grandes compras de estoque. Isso torna a categoria uma fonte de demanda de longa data para agentes de carga e NVOCCs. A combinação de usuários finais limita a dependência de um único setor de clientes. Também exige que os provedores adaptem a documentação, a embalagem e os arranjos de entrega ao tipo de embarque.
Saúde e produtos farmacêuticos devem registrar um CAGR de 7,97% até 2032. Os requisitos da ANVISA para controle de temperatura e rastreabilidade tornam o manuseio mais complexo para consignações farmacêuticas. O crescimento da área de saúde eleva o padrão para registros de temperatura, embalagem e controle de entrega. Os provedores devem preservar esses controles desde a coleta na origem até a entrega final. Isso torna a carga de saúde uma categoria de serviço em que a qualidade operacional está intimamente ligada ao crescimento comercial.
Por Tipo de Carga:
A Carga Geral Tem a Base Mais AmplaA carga geral responde por 75,69% da participação do mercado de carga menor que contêiner completo do Brasil em 2026. A categoria abrange bens manufaturados, produtos de consumo, materiais industriais e outros itens de importação comuns. Sua escala reflete a ampla variedade de mercadorias que entram no Brasil em quantidades abaixo de um contêiner completo. Os provedores podem construir consolidações regulares em torno desses fluxos de carga recorrentes. A carga geral também dá aos operadores uma carga base que pode sustentar horários fixos nas principais rotas. A categoria continua importante mesmo com o crescimento mais rápido dos serviços especializados. Seu volume base ajuda os consolidadores a planejar cargas de contêineres e manter partidas regulares. Também oferece aos clientes uma opção familiar para mercadorias padrão que não requerem transporte controlado.
A carga com controle de temperatura deve registrar um CAGR de 7,54% até 2032. A categoria atende produtos que precisam de condições controladas durante toda a consolidação, manuseio portuário, desconsolidação e entrega terrestre. A carga perigosa requer conformidade com o Código Marítimo Internacional de Mercadorias Perigosas, que restringe a elegibilidade do serviço a operadores com processos e instalações adequados. A carga de alto valor e sensível inclui eletrônicos, instrumentos de precisão e artigos de luxo que se encaixam na natureza de compartilhamento de custos do LCL. Esses tipos de carga criam oportunidades para provedores que conseguem gerenciar o controle de qualidade junto com a consolidação de embarques. Eles também aumentam a importância de procedimentos operacionais claros em cada transferência. A capacidade especializada pode ajudar um operador a defender preços onde os serviços padrão são menos adequados.
Análise Geográfica
O Sudeste responde por 42,37% da participação do mercado de carga menor que contêiner completo do Brasil em 2026. Santos é o principal gateway nacional porque conecta grande capacidade portuária com a base industrial e de consumo ao redor de São Paulo. A movimentação de 186,4 milhões de toneladas do porto em 2025 demonstra a escala do ecossistema de frete que sustenta a carga consolidada. A expansão planejada do terminal pela DP World e o acordo de serviço com a Maersk apoiam capacidade de manuseio adicional e frequência de serviço. A Autoridade Portuária de Santos está desenvolvendo infraestrutura de VTMIS, 5G e Gêmeo Digital, o que pode melhorar a coordenação de embarcações e terminais. A supervisão da ANTAQ sobre tarifas portuárias e condições de concessão continua relevante para o acesso ao terminal e as estruturas de custos.
O Norte deve expandir a um CAGR de 8,32% até 2032. A Zona Franca de Manaus cria uma forte base de importações que sustenta os fluxos de carga consolidada. A região precisa de capacidade dedicada de transporte e armazém porque as distâncias dos gateways do Sudeste são longas. Os planos declarados da DP World para um escritório em Manaus apontam para maior interesse dos operadores nessa rede regional. Uma gestão de frete mais localizada pode ajudar os provedores a coordenar a carga mais próxima dos clientes, em vez de rotear cada movimento por Santos. Os requisitos aduaneiros administrados pela Receita Federal continuam sendo centrais porque as consignações com múltiplos consignatários exigem documentação completa e oportuna. O crescimento da região depende de transformar a crescente demanda de importações em densidade de serviço regular e entrega terrestre confiável.
O Nordeste está ganhando opções à medida que os serviços diretos de Suape e a nova capacidade de terminal mudam a concentração tradicional de tráfego em Santos. Um serviço direto Xangai-Suape oferece uma rota para carga destinada ao Nordeste e apoia o acesso a Salvador e Fortaleza. O Sul combina atividade de exportação com importações crescentes de produtos de consumo e insumos industriais por meio de Itajaí, Navegantes, Paranaguá e Porto Alegre. A Rhenus reportou crescimento de mais de 55% nos volumes de TEUs Ásia-América Latina em 2025, o que sustenta a importância dessas rotas comerciais. O Centro-Oeste permanece comparativamente mal atendido porque é interior e depende de conexões rodoviárias a partir dos portos costeiros. Pode se beneficiar à medida que a infraestrutura de distribuição do comércio eletrônico se expande a partir de São Paulo, mas a menor densidade de carga pode limitar a economia do serviço direto. O mercado de carga menor que contêiner completo do Brasil dependerá cada vez mais da integração entre portos regionais, estações de frete de contêineres e redes terrestres.
Cenário Competitivo
Concentração do Mercado
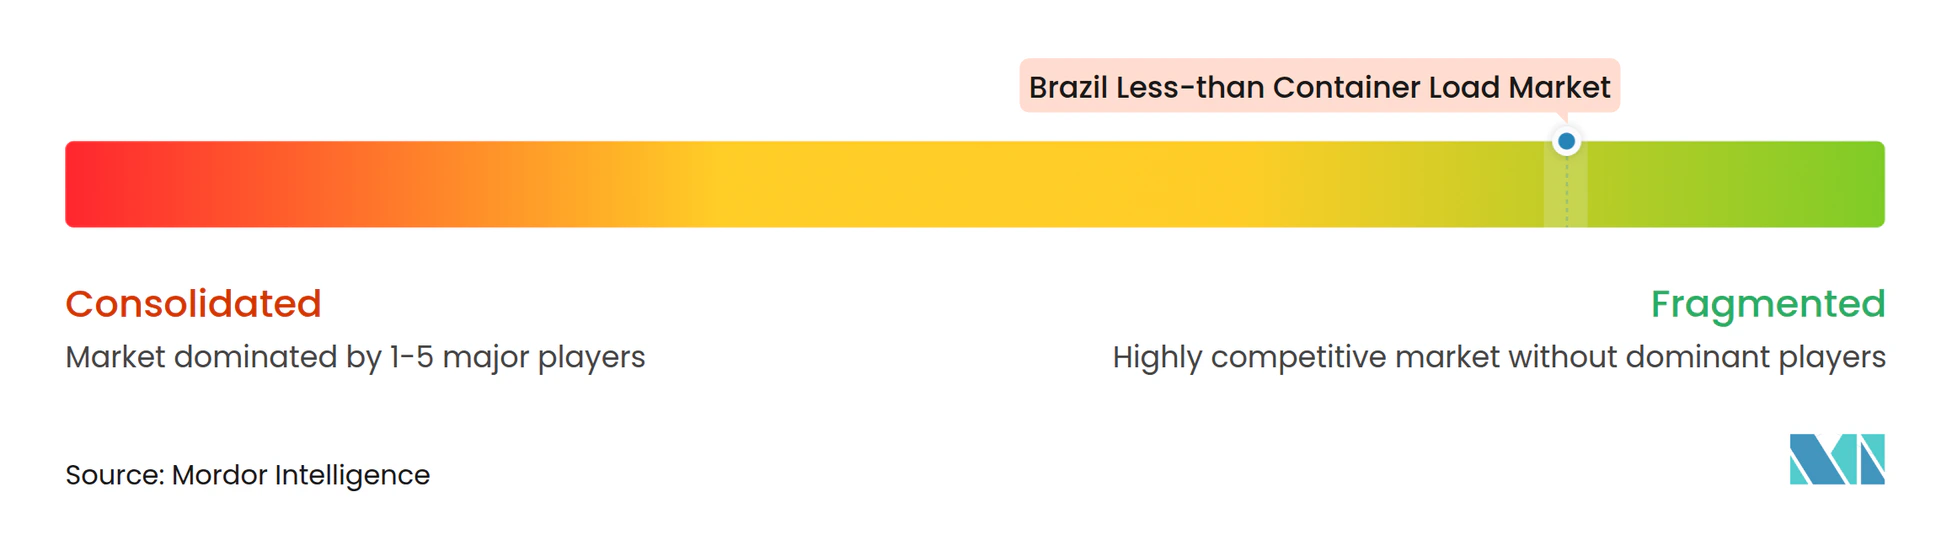
O mercado de carga menor que contêiner completo do Brasil é fragmentado. DSV, Kuehne+Nagel, DHL e Maersk competem com provedores domésticos e especializados como Asia Shipping, Allog e ES Logistics. Os integradores globais trazem redes mais amplas, armazenagem, suporte aduaneiro e recursos tecnológicos. Os NVOCCs domésticos podem responder rapidamente em corredores específicos e usar o conhecimento do comércio local para atender os clientes. Essa estrutura oferece aos clientes uma escolha entre serviços integrados amplos e especialização em rotas mais focadas.
A atividade estratégica se concentra em escala, ferramentas digitais, manuseio especializado e cobertura de rede. A ECU Worldwide lançou o iTopaz em setembro de 2025 para fornecer reservas baseadas em nuvem, gestão de tarifas e visibilidade operacional em toda a sua rede. A Kuehne+Nagel expandiu sua posição em logística de saúde por meio da parceria com a Opella e de um centro de distribuição brasileiro em conformidade com as Boas Práticas de Distribuição (BPD). Essas iniciativas conferem maior valor à visibilidade de embarques, conformidade e serviços para carga sensível.
A especialização oferece outro caminho para a diferenciação. Os operadores que atendem carga perigosa precisam de capacidade para o Código Marítimo Internacional de Mercadorias Perigosas, enquanto os provedores de saúde precisam de processos de cadeia de frio e em conformidade com as Boas Práticas de Distribuição. A Scan Global Logistics recebeu a certificação OEA-Segurança em outubro de 2025, o que fortaleceu sua posição de conformidade em segurança aduaneira. A Röhlig adquiriu uma participação de 10% na OnBoard Logistics em outubro de 2025 para ampliar a cobertura na América Latina em 11 países adicionais[4]. O mercado de carga menor que contêiner completo do Brasil permanece aberto a provedores regionais porque o atendimento ao cliente, o conhecimento da rota e a especialização em carga podem compensar as vantagens de escala dos grupos globais.
Líderes do Setor de Carga Menor que Contêiner Completo do Brasil
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
-
Asia Shipping
-
Allink
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Menor que Contêiner Completo do Brasil Empresas cobertas neste relatório
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- CEVA Logistics (CMA CGM Group)
- Asia Shipping
- Scan Global Logistics
- Allink
- ECU Worldwide
- GEODIS
- Expeditors International
- Rhenus Logistics
- Savino Del Bene
- Nippon Express Holdings Inc.
- JAS Worldwide
- Hellmann Worldwide Logistics
- C.H. Robinson Worldwide Inc.
- Allog Group
- DC Logistics Brasil
- ES Logistics
- AMTrans Logistics
- Rohlig Logistics
Desenvolvimentos industriais recentes em Mercado de Carga Menor que Contêiner Completo do Brasil
- Agosto de 2026: A TCP, operadora do Terminal de Contêineres de Paranaguá, informou ter movimentado 851 contêineres com importações LCL consolidadas entre janeiro e julho de 2026. Seu armazém alfandegado de 9.000 m² possibilitou uma liberação média de carga em 48 horas, com serviços de entrega direta disponíveis para clientes em Curitiba e arredores.
- Junho de 2026: A Ocean Network Express (ONE), em parceria com a Norcoast, introduziu o serviço de alimentação 9BR conectando Santos, Paranaguá, Salvador, Suape, Pecém e Manaus. Dedicado à carga de importação e exportação internacional, o serviço ampliou a conectividade portuária regional e forneceu opções adicionais de roteamento para consolidadores LCL que atendem o Norte e o Nordeste do Brasil.
- Abril de 2026: A DP World lançou o Brazil–Africa Link, integrando frete marítimo, desembaraço aduaneiro, serviços de estação de frete de contêineres, armazenagem e transporte terrestre. Conectando Santos com redes logísticas em Angola, Moçambique e África do Sul, o corredor fortaleceu as opções de serviço multimodal disponíveis para os exportadores brasileiros, incluindo aqueles que utilizam embarques consolidados.
- Janeiro de 2026: A Rhenus Logistics inaugurou uma filial em Santos para reforçar os serviços LCL Europa-Brasil e Ásia-Brasil e as conexões terrestres com o Paraguai, Uruguai e Argentina.
Escopo do Relatório do Mercado de Carga Menor que Contêiner Completo do Brasil
Visão geral da segmentação
| Serviços de Consolidação |
| Desconsolidação e Distribuição |
| Doméstico |
| Internacional |
| Frete de Carga |
| NVOCCs |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Agricultura e Silvicultura |
| Outros Usuários Finais |
| Carga Geral |
| Carga com Controle de Temperatura |
| Carga Perigosa |
| Carga de Alto Valor e Sensível |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Tipo de Serviço | Serviços de Consolidação |
| Desconsolidação e Distribuição | |
| Por Destino | Doméstico |
| Internacional | |
| Por Natureza do Negócio | Frete de Carga |
| NVOCCs | |
| Por Usuário Final | Manufatura e Automotivo |
| Varejo e Comércio Eletrônico | |
| Saúde e Produtos Farmacêuticos | |
| Agricultura e Silvicultura | |
| Outros Usuários Finais | |
| Por Tipo de Carga | Carga Geral |
| Carga com Controle de Temperatura | |
| Carga Perigosa | |
| Carga de Alto Valor e Sensível | |
| Outros | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de carga menor que contêiner completo do Brasil?
O mercado de carga menor que contêiner completo do Brasil deve registrar um CAGR de 5,50% de 2027 a 2032, crescendo de 3,65 bilhões de USD em 2027 para 4,77 bilhões de USD até 2032. Essa expansão depende dos fluxos comerciais, de pedidos de reposição menores e de serviços de entrega mais integrados.
Qual tipo de serviço tem a maior participação na logística LCL do Brasil?
Os serviços de consolidação detinham uma participação de 56,78% em 2026. O mercado de carga menor que contêiner completo do Brasil utiliza esse modelo para reunir carga antes da partida e compartilhar os custos do contêiner entre os embarcadores.
Qual setor de clientes está crescendo mais rapidamente no embarque LCL do Brasil?
Saúde e produtos farmacêuticos devem registrar um CAGR de 7,97% até 2032. O mercado de carga menor que contêiner completo do Brasil atende essa demanda por meio de controle de temperatura, rastreabilidade e manuseio em conformidade com as Boas Práticas de Distribuição.
Por que Santos é importante para a carga consolidada?
Santos respondeu por 63% do tráfego de importações LCL do Brasil em 2025 e sustenta a maior participação regional no Sudeste. A atividade do mercado de carga menor que contêiner completo do Brasil se beneficia de sua capacidade portuária, armazéns e conexões terrestres.
O que está desacelerando o crescimento dos embarques LCL no Brasil?
A documentação aduaneira, o congestionamento portuário, o manuseio repetido de carga e a baixa densidade nas rotas secundárias podem aumentar os custos e a incerteza no trânsito. Esses fatores podem limitar o mercado de carga menor que contêiner completo do Brasil quando a confiabilidade do serviço é mais importante.
Como as empresas de logística estão melhorando os serviços LCL no Brasil?
As empresas estão adicionando capacidade portuária, armazenagem, rotas regionais diretas, ferramentas de reserva digital e capacidade especializada de cadeia de frio. Essas ações apoiam o mercado de carga menor que contêiner completo do Brasil melhorando a cobertura da rede e o controle de embarques.