
Marktgröße und Marktanteil des brasilianischen Sammelcontainerladungsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.46 Milliarden US-Dollar |
| Marktgröße (2027) | 3.65 Milliarden US-Dollar |
| Marktgröße (2032) | 4.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Sammelcontainerladungsmarktes von Mordor Intelligence
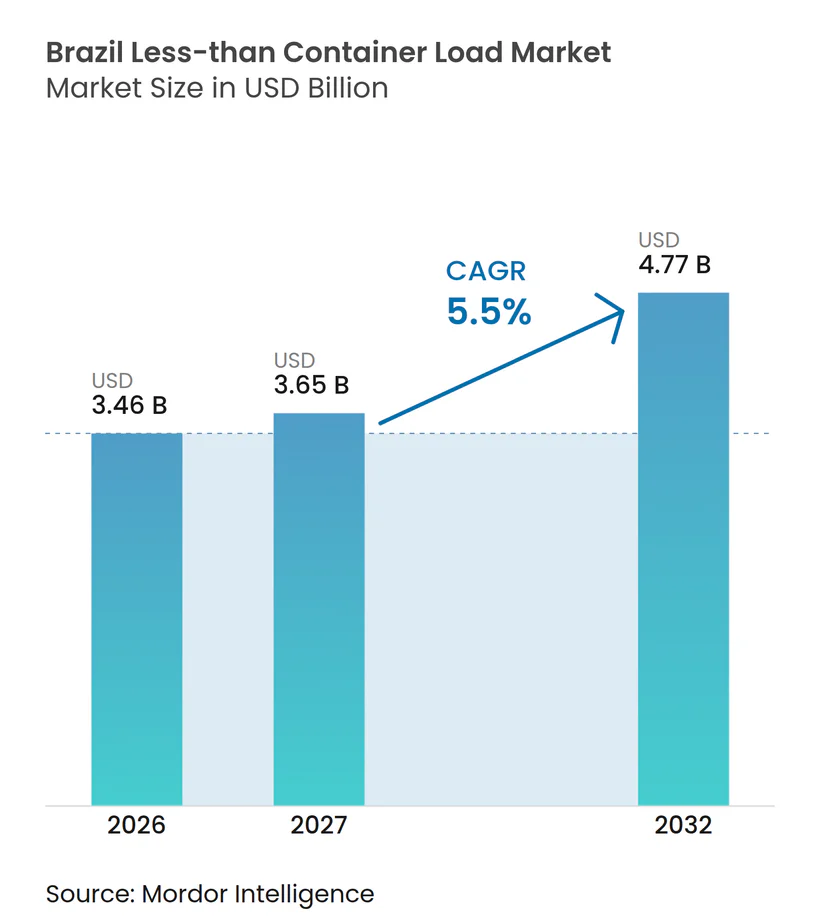
Die Marktgröße des brasilianischen Sammelcontainerladungsmarktes wird im Jahr 2026 auf 3,46 Milliarden USD geschätzt und soll von 3,65 Milliarden USD im Jahr 2027 auf 4,77 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,50% während des Prognosezeitraums (2027–2032).
Das Wachstum spiegelt Veränderungen im brasilianischen Außenhandel und die zunehmende Nutzung kleinerer Nachschubbestellungen durch Importeure wider. Konsolidierte Sendungen bleiben wichtig, da kleine und mittelständische Unternehmen Ladung transportieren können, ohne sich auf einen vollständigen Container festzulegen. Hafeninvestitionen in Santos und neue Gateway-Kapazitäten im Nordosten erweitern die Palette der für Konsolidatoren verfügbaren Standorte. Digitale Buchung, Tarifmanagement und Sendungstransparenz werden zu immer wichtigeren Wettbewerbsinstrumenten für den brasilianischen Sammelcontainerladungsmarkt. Zolldokumentation, Hafenstaus und wiederholte Ladungsumschläge erhöhen weiterhin die Kosten und Unsicherheit für Betreiber und ihre Kunden.
Wichtigste Erkenntnisse des Berichts
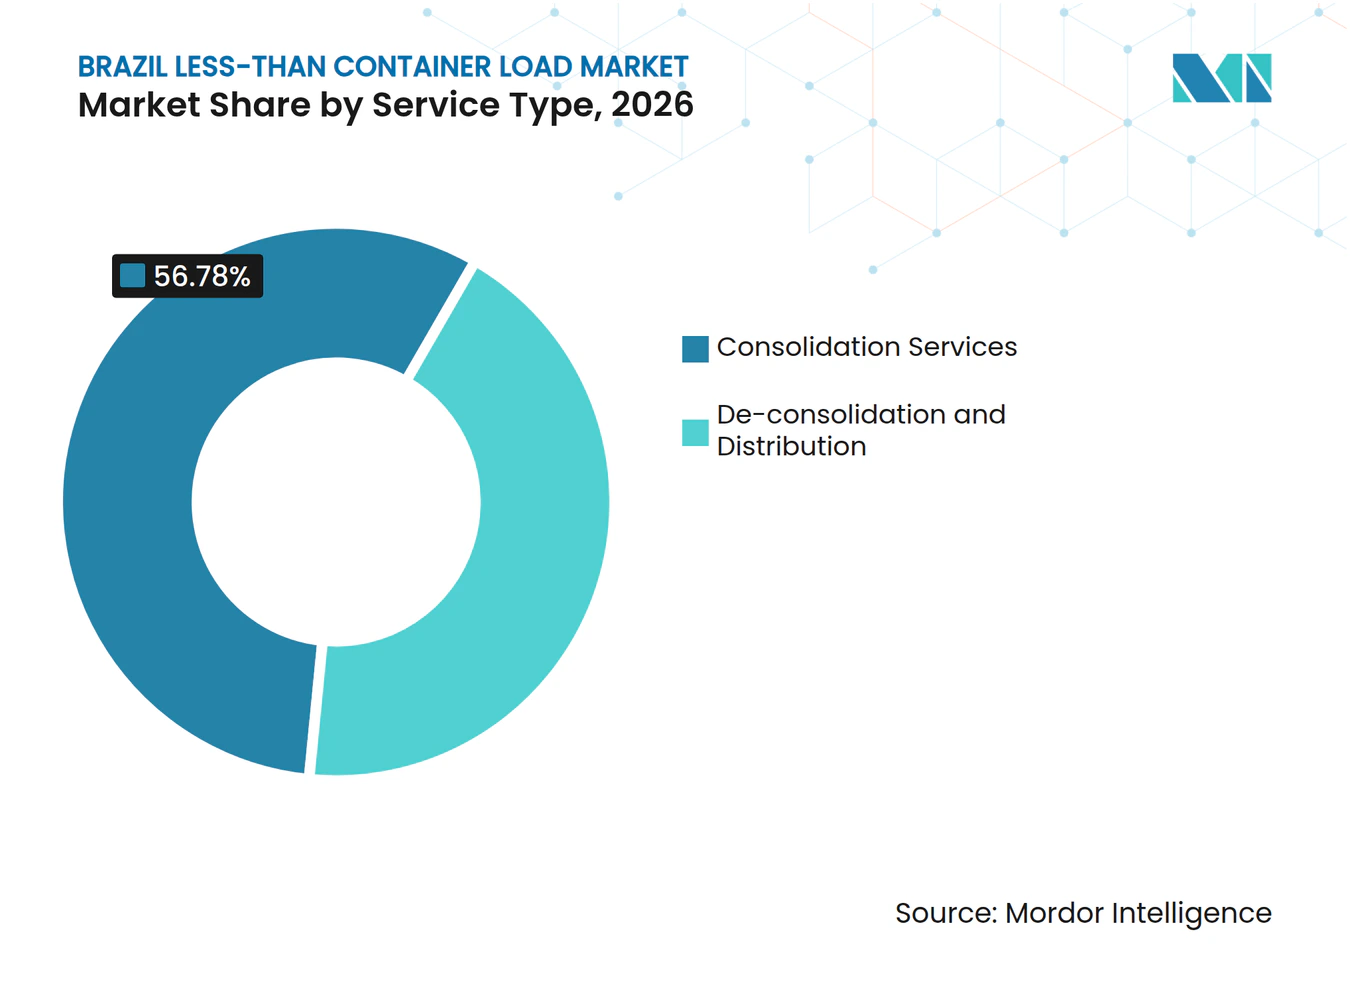
- Nach Servicetyp entfallen im Jahr 2026 56,78% des brasilianischen Sammelcontainerladungsmarktes auf Konsolidierungsdienstleistungen, während Dekonsolidierung und Distribution bis 2032 die höchste CAGR von 7,25% verzeichnen soll.
- Nach Zielort entfallen im Jahr 2026 78,54% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes auf internationale Sammelcontainerladung, während inländische Sammelcontainerladung bis 2032 die höchste CAGR von 6,98% verzeichnen soll.
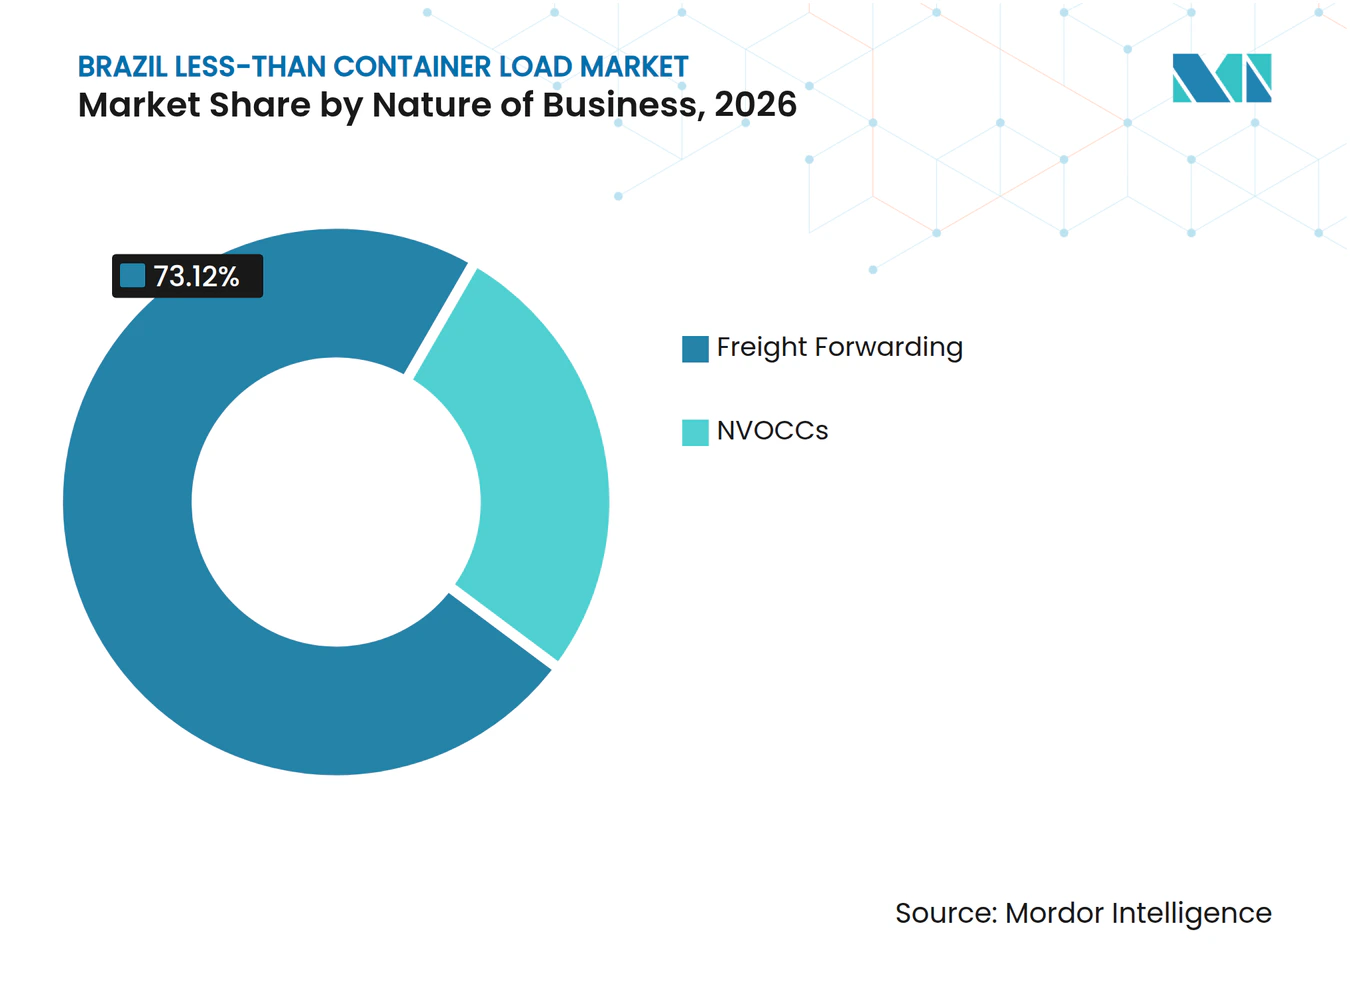
- Nach Geschäftsart entfallen im Jahr 2026 73,12% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes auf Spedition, während NVOCCs bis 2032 die höchste CAGR von 7,65% verzeichnen sollen.
- Nach Endnutzer entfallen im Jahr 2026 32,47% des brasilianischen Sammelcontainerladungsmarktes auf Fertigung und Automobil, während Gesundheitswesen und Pharmazeutika bis 2032 die höchste CAGR von 7,97% verzeichnen sollen.
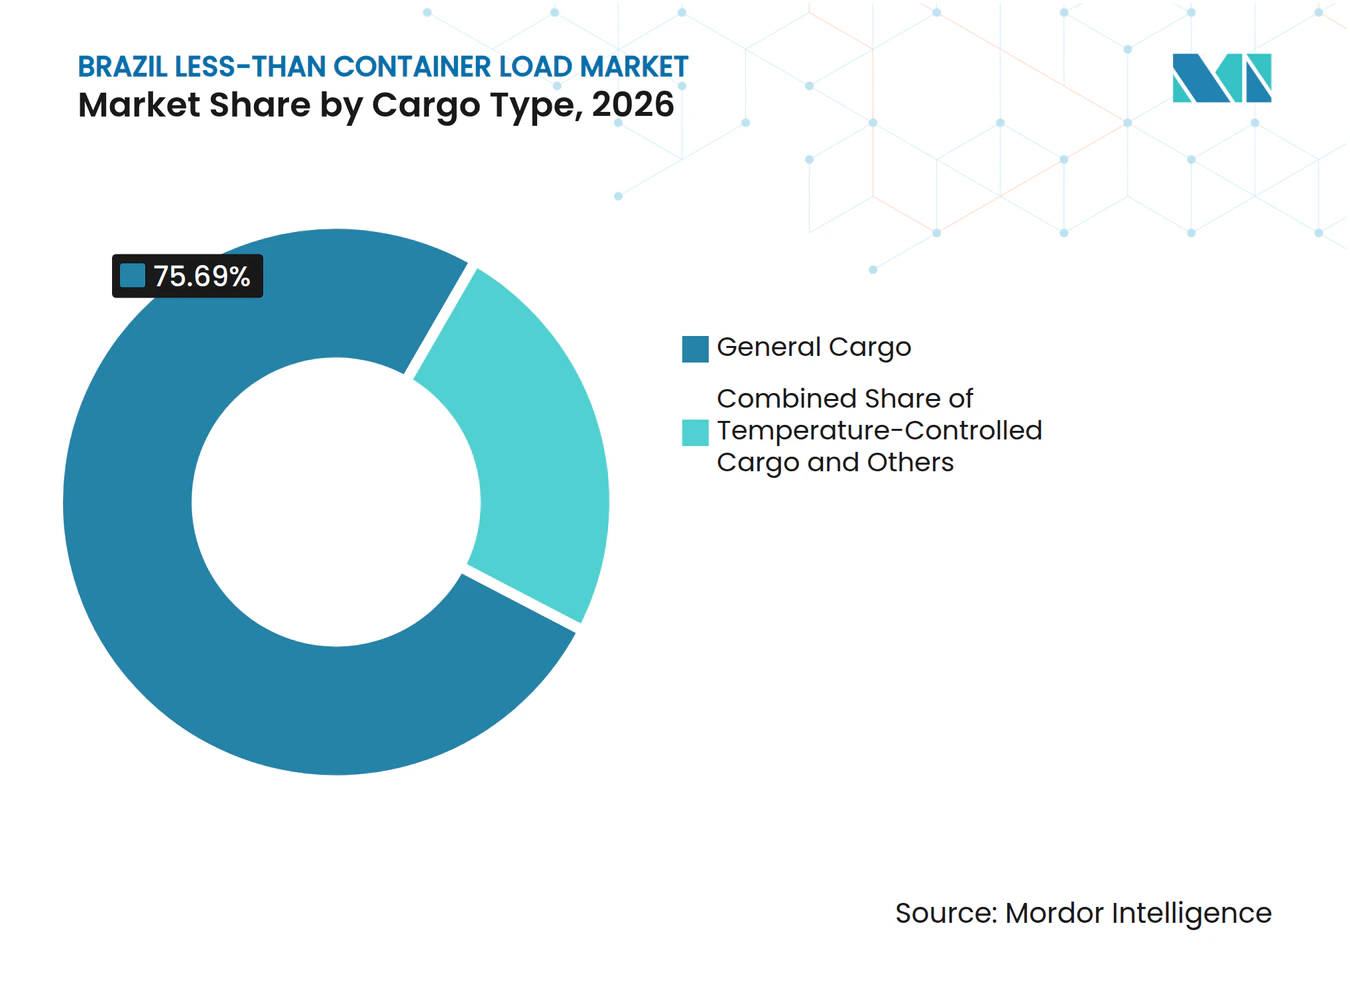
- Nach Ladungstyp entfallen im Jahr 2026 75,69% des brasilianischen Sammelcontainerladungsmarktes auf allgemeine Ladung, während temperaturgeführte Ladung bis 2032 die höchste CAGR von 7,54% verzeichnen soll.
- Nach Region entfallen im Jahr 2026 42,37% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes auf den Südosten, während der Norden bis 2032 die höchste CAGR von 8,32% verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden Sammelcontainerladungssendungen | +1.5% | National, mit frühen Gewinnen in São Paulo, Rio de Janeiro und der Freihandelszone Manaus | Kurzfristig (≤ 2 Jahre) |
| Kleinere Produktionschargen erhöhen den Bedarf an konsolidiertem Frete | +0.9% | Industriekorridor im Südosten, mit Ausstrahlungseffekten auf Süd und Zentralwest | Mittelfristig (2–4 Jahre) |
| Hafenmodernisierung erweitert die Kapazität zur Containerkonsolidierung | +0.8% | Santos, Suape, Itajaí und Paranaguá | Mittelfristig (2–4 Jahre) |
| Multimodale Integration stärkt die Netzwerkkonnektivität der Sammelcontainerladung | +0.7% | Südost und Süd, mit wachsender Reichweite in Zentralwest | Mittelfristig (2–4 Jahre) |
| Direkte Sammelcontainerladungsrouten verbessern die Hafen-zu-Hafen-Serviceoptionen | +0.4% | Nordost, Nord und Süd | Kurzfristig (≤ 2 Jahre) |
| Geringere Lagerhaltungsverpflichtung steigert die Präferenz für Sammelcontainerladungsversand | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden Sammelcontainerladungssendungen
Kommerzielle E-Commerce-Ströme unterstützen die Nachfrage nach konsolidierten Importsendungen, wenn Bestellzyklen die direkten Paketmengen an Verbraucher übersteigen. Mittelgroße Plattformen importieren häufig 2 bis 15 CBM pro Bestellzyklus, was in den Betriebsbereich von Sammelcontainerladungsdiensten fällt. Kleinere Paketsendungen im Rahmen von Remessa Conforme erzeugen nicht dieselbe Nachfrage, da sie über einen separaten Kanal abgewickelt werden. Kommerzielle Sendungen über 1.000 USD müssen Zollanmeldeverfahren durchlaufen, die qualifizierende Ladung auf kommerzielle Abfertigungsprozesse lenken. Dies schafft wiederkehrende Nachfrage bei Importeuren, die Lagerbestände auffüllen müssen, ohne einen gesamten Container zu füllen. Der brasilianische Sammelcontainerladungsmarkt profitiert daher von der Expansion des kommerziellen Online-Einzelhandels und nicht von jeder grenzüberschreitenden Paketsendung.
Kleinere Produktionschargen erhöhen den Bedarf an konsolidiertem Frete
Brasilianische Hersteller reduzieren ihre Lagerhaltungsverpflichtungen und empfangen Komponenten in kleineren Chargen. Diese Praxis erhöht die Häufigkeit von Sendungen, die zu klein für den Transport in einem vollständigen Container sind. Betreiber, die Ladung von mehreren Kunden kombinieren können, können häufige Lieferungen für Importeure praktikabler gestalten. Die brasilianische Sammelcontainerladungsbranche ist daher ebenso sehr auf Lagerkapazität, vorhersehbare Abwicklung und zuverlässige Inlandverbindungen angewiesen wie auf Seefrachttransporte. Starke Konsolidierungsnetzwerke und digitale Transparenz können die Transitzeitvariabilität weiter reduzieren, die Ladungsverfolgbarkeit verbessern und Importeuren helfen, ihr Betriebskapital effektiver zu verwalten.
Hafenmodernisierung erweitert die Kapazität zur Containerkonsolidierung
Hafeninvestitionen schaffen zusätzliche Kapazitäten für den Containerumschlag und damit verbundene Konsolidierungsaktivitäten. Der Hafen Santos verarbeitete im Jahr 2025 186,4 Millionen Tonnen, und das Ministerium für Häfen und Flughäfen meldete Pläne zur Erweiterung der Containerkapazität durch das Projekt Tecon Santos 10[1]. DP World genehmigte im Dezember 2025 einen Investitionszyklus von 1,6 Milliarden BRL (289,04 Millionen USD) in Santos, mit einem neuen Liegeplatz, Inspektionskapazität, Kühlturmregalen, Kaikranen und RTGs, die die Terminalkapazität bis 2028 auf 2,1 Millionen TEU steigern sollen. Diese Anlagen können die physischen Bedingungen für Containerfrachtstationen und die Abwicklung konsolidierter Ladung verbessern. Die Hafenbehörde Santos verfolgt außerdem VTMIS-, 5G- und Digital-Twin-Initiativen im Rahmen ihres Smart-Port-Programms. Bessere Hafenoperationen können das Verweilzeitrisiko reduzieren und Sammelcontainerladungsanbietern eine Grundlage für Servicequalität im Wettbewerb auf dem brasilianischen Sammelcontainerladungsmarkt bieten.
Multimodale Integration stärkt die Netzwerkkonnektivität der Sammelcontainerladung
Multimodale Verbindungen erweitern konsolidierte Ladung über Brasiliens küstennahe Industriezentren hinaus. Importeure und Exporteure benötigen zunehmend einen Service, der Hafenabwicklung, Zollaktivitäten, Lagerhaltung und Inlandlieferung kombiniert. Dies ist besonders relevant für Ladung, die zwischen Häfen und Inlandszielen im Zentralwest bewegt wird. DSV erweiterte im September 2026 seine Straßenkonsolidierungsdienste, einschließlich wöchentlicher Teilladungsdienste von São Paulo nach Buenos Aires und Santiago. Diese Entwicklung zeigt, wie Seefrachtkonsolidierung mit Überlandnetzwerken für Tür-zu-Tür-Sendungen verbunden werden kann. Solche integrierten Angebote können mit dem traditionellen Straßenfrete für Ladung zwischen 1 und 8 Tonnen konkurrieren. Der brasilianische Sammelcontainerladungsmarkt hat eine größere Reichweite, wenn Betreiber den Seefrachtabschnitt mit Lager- und Inlandtransportdiensten koordinieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstau erhöht die Unsicherheit bei der Sammelcontainerladungs-Transitzeit | -0.8% | Santos, mit sekundären Auswirkungen auf Asien-Brasilien-Hafenpaare | Mittelfristig (2–4 Jahre) |
| Zollkomplexität verzögert die Abfertigung konsolidierter Ladung | -0.6% | National, mit höchster Intensität in Santos, Itajaí und Paranaguá | Langfristig (≥ 4 Jahre) |
| Umschlagshäufigkeit erhöht das Risiko von Ladungsschäden | -0.4% | National, an allen Dekonsolidierungspunkten der Sammelcontainerladungs-Containerfrachtstationen | Kurzfristig (≤ 2 Jahre) |
| Geringe Ladungsdichte schwächt die Wirtschaftlichkeit von Nebenrouten | -0.3% | Nord und Zentralwest | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstau erhöht die Unsicherheit bei der Sammelcontainerladungs-Transitzeit
Staus in Santos wirken sich auf Sammelcontainerladung anders aus als auf Vollcontainerladung, da ein verzögerter Container Sendungen für mehrere Empfänger aufhalten kann. Betreiber müssen dann längere Vorlaufzeitschätzungen und zusätzliche Lagerpuffer für Kunden verwalten. Die Santos-Erweiterung von DP World umfasst 190 Meter Kai und automatisierte Torsysteme, wobei die Arbeiten voraussichtlich bis Mitte 2027 Kapazitäten hinzufügen werden[2]. Neue Kapazitäten können den Druck verringern, aber der Zeitplan für Terminalprojekte und unterstützende Infrastruktur bleibt wichtig. Bis die Kapazität in Betrieb ist, kann die Transitzeitvariabilität die Gesamtkosten für Importeure mit zeitkritischen Lieferketten erhöhen. Dies kann den Vollcontainerversand attraktiver machen, sobald das Volumen eines Kunden eine tragfähige Schwelle erreicht.
Zollkomplexität verzögert die Abfertigung konsolidierter Ladung
Konsolidierte Container erfordern Zolldokumentation für jeden Empfänger, was den Verwaltungsaufwand erhöht, wenn die Anzahl der Mitlader steigt. Das brasilianische Zollumfeld nutzt Siscomex-Prozesse und Anforderungen der Receita Federal, die die Abfertigung von Ladung regeln. Die Studie der Universidade de Caxias do Sul identifizierte Dokumentationsfragmentierung als ein führendes operatives Problem in der brasilianischen Sammelcontainerladungslogistik. Separate Einreichungen können die Ladungsfreigabe verzögern, selbst wenn der physische Container den Hafen pünktlich erreicht. Importeure tragen auch eine Compliance-Last, die bei einem Vollcontainer mit einem einzigen Empfänger nicht in gleicher Weise entsteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Konsolidierung bleibt die KernaktivitätKonsolidierungsdienstleistungen entfallen im Jahr 2026 auf 56,78% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes. Der Anteil spiegelt das Sammelmodell wider, bei dem ein Konsolidator Ladung an einer Ursprungs-Containerfrachtstation vor dem Seefrachtabgang zusammenführt. Dieses Modell ermöglicht es mehreren Verladern, einen Container zu teilen und Transportkosten aufzuteilen. Es bleibt der zentrale Service für Ladung, die keinen vollständigen Container rechtfertigt. Die Konsolidierung gibt Anbietern auch Kontrolle über Buchung, Ladekoordination und Ursprungsdokumentation. Die Aktivität erfordert zuverlässige Lagerprozesse, da Fehler mehrere Empfänger in derselben Box betreffen können. Ursprungseinrichtungen benötigen außerdem eine klare Ladungsidentifikation und Abschneideverfahren vor dem Laden. Diese routinemäßigen Kontrollen helfen einem Konsolidator, die Servicekonsistenz bei häufigen kleineren Sendungen aufrechtzuerhalten.
Dekonsolidierung und Distribution soll bis 2032 mit einer CAGR von 7,25% wachsen. Das Wachstum folgt dem Bedarf, Ladung nach der Abfertigung zu trennen und zu Inlandszielen zu transportieren. CEVA Logistics eröffnete im November 2025 ein Amazon-Fulfillment-Center in Santa Maria, das bis zu 135.000 Pakete pro Tag unterstützt[3]. CEVA erweiterte auch seinen brasilianischen Lagerbestand auf nahezu 300.000 m² und plante zusätzliche Kapazitäten. Diese Art von Infrastruktur bringt die Dekonsolidierung näher an Bevölkerungszentren und unterstützt die Distribution nach der Hafenfreigabe. Rhenus eröffnete im Januar 2026 eine Santos-Niederlassung zur Unterstützung der Sammelcontainerladungskonsolidierung auf Europa-Brasilien- und Asien-Brasilien-Korridoren sowie Inlandverbindungen nach Paraguay, Uruguay und Argentinien. Dies gibt dem Betreiber einen lokalen Punkt zur Koordinierung der Hafenabwicklung mit dem regionalen Transport.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielort:
Internationale Routen behalten die größere RolleInternationale Sammelcontainerladungsrouten entfallen im Jahr 2026 auf 78,54% der Marktgröße des brasilianischen Sammelcontainerladungsmarktes. Internationale Aktivitäten umfassen den europäischen Handel mit Fertigwaren und spezialisierten Industrievorleistungen. Der größere Anteil spiegelt Brasiliens Importbedarf an Komponenten, Konsumgütern und Ausrüstung wider. Globale Betreiber können ihre Übersee-Konsolidierungsnetzwerke nutzen, um Ladung zu bündeln, bevor sie brasilianische Häfen erreicht. Dies macht internationale Routen zu einem Kernbestandteil des Servicemodells für große Spediteure und NVOCCs. Das Modell hängt auch von geplanter Ursprungskonsolidierung und zuverlässiger Zielabfertigung ab. Verzögerungen an beiden Enden können den Wert eines Shared-Container-Services für alle Ladungsinhaber beeinträchtigen.
Inländische Sammelcontainerladung soll bis 2032 mit einer CAGR von 6,98% wachsen. Das Segment profitiert von Kabotage, intermodalem Transport und Umverteilung von Südost-Hubs in den Nordosten und Norden. Inländische Bewegungen können Raum für lokale Betreiber und Kabotage-Spezialisten schaffen, die regionale Liefernetzwerke kennen. Maersk berichtete, dass seine brasilianischen Exportcontainervolumina in den ersten 8 Monaten des Jahres 2026 im Vergleich zum gleichen Zeitraum des Jahres 2025 mehr als verdoppelt wurden. Seine Hafen-, Lager- und Inlandtransportangebote zeigen, wie vertikal integrierte Anbieter die brasilianische Logistik angehen. Verschiebungen in den China-Brasilien-Handelsströmen üben auch Druck auf die Containerfrachtstation-Kapazität rund um den China-Santos-Korridor aus. Sekundäre Gateways wie Suape und Itajaí können relevanter werden, wenn Staus oder begrenzte Stellplätze das Haupt-Gateway beeinträchtigen. Ihre Rolle wächst, wenn Reedereien, Lager und Inlandtransporteure eine koordinierte Alternative anbieten können.
Nach Geschäftsart:
Spediteure führen und NVOCCs expandierenSpedition entfällt im Jahr 2026 auf 73,12% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes. Vollservice-Spediteure kombinieren Zollunterstützung, Dokumentation, Inlandtransport und Sendungskoordination. Dieses gebündelte Modell ist nützlich für Importeure, die nicht jeden Teil einer konsolidierten Sendung separat verwalten möchten. Spediteure können auch Ladung über mehrere Handelsrouten und Transportmodi koordinieren. Ihre etablierten Kundenbeziehungen und lokalen Maklerfähigkeiten stärken die Position dieser Kategorie. Die brasilianische Sammelcontainerladungsbranche ist auf diese Servicetiefe angewiesen, da Zoll-Compliance und Inlandbewegung ebenso wichtig sein können wie die Seefracht-Buchung. Spediteure können die Komplexität für Kunden reduzieren, indem sie diese Aktivitten durch einen Betriebsplan verwalten. Dies bleibt ein praktischer Vorteil für Unternehmen mit begrenzten internen Logistikressourcen.
NVOCCs sollen bis 2032 mit einer CAGR von 7,65% wachsen. Sie können Containerfrachtstationen betreiben, Hauskonossemente ausstellen, Dekonsolidierungspläne verwalten und eine engere Kontrolle über Tarife ausüben. Asia Shipping verarbeitete in den Importrankings von Januar bis August 2026 157.838 TEU, ein Anstieg von 13,8% gegenüber dem Vorjahreszeitraum. Lokale Anbieter können weiterhin durch Handelsrouten-Kenntnisse, Kundenbeziehungen und spezialisierte Ladungsfähigkeit konkurrieren. Ihre Position ist am stärksten, wo Kunden direkten Zugang zu einem bestimmten Ursprung, Hafen oder Inlandziel benötigen.

Nach Endnutzer:
Fertigung ist die größte NutzergruppeFertigung und Automobil entfallen im Jahr 2026 auf 32,47% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes. Das Segment importiert Komponenten, Präzisionswerkzeuge und Spezialchemikalien in Mengen, die möglicherweise keinen Container füllen. Hersteller nutzen auch Konsolidierung, wenn sie regelmäßige Nachschublieferungen statt großer Lagerkäufe benötigen. Dies macht die Kategorie zu einer langjährigen Nachfragequelle für Spediteure und NVOCCs. Die Mischung der Endnutzer begrenzt die Abhängigkeit von einem einzigen Kundensektor. Es erfordert auch, dass Anbieter Dokumentation, Verpackung und Liefervereinbarungen an den Sendungstyp anpassen.
Gesundheitswesen und Pharmazeutika sollen bis 2032 mit einer CAGR von 7,97% wachsen. ANVISA-Anforderungen an Temperaturkontrolle und Rückverfolgbarkeit machen die Abwicklung pharmazeutischer Sendungen komplexer. Das Wachstum im Gesundheitswesen erhöht den Standard für Temperaturaufzeichnungen, Verpackung und Lieferkontrolle. Anbieter müssen diese Kontrollen von der Ursprungsabholung bis zur endgültigen Übergabe aufrechterhalten. Dies macht Gesundheitsladung zu einer Servicekategorie, bei der die Betriebsqualität eng mit dem kommerziellen Wachstum verbunden ist.
Nach Ladungstyp:
Allgemeine Ladung hat die breiteste BasisAllgemeine Ladung entfällt im Jahr 2026 auf 75,69% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes. Die Kategorie umfasst Fertigwaren, Konsumgüter, Industriematerialien und andere gängige Importartikel. Ihr Umfang spiegelt die breite Mischung von Waren wider, die in Mengen unterhalb eines vollständigen Containers nach Brasilien eingeführt werden. Anbieter können regelmäßige Konsolidierungen rund um diese wiederkehrenden Ladungsströme aufbauen. Allgemeine Ladung gibt Betreibern auch eine Grundlast, die feste Fahrpläne auf Hauptrouten unterstützen kann. Die Kategorie bleibt wichtig, auch wenn spezialisierte Dienste schneller wachsen. Ihr Volumen hilft Konsolidatoren, Containerladungen zu planen und regelmäßige Abfahrten aufrechtzuerhalten. Es gibt Kunden auch eine vertraute Option für Standardwaren, die keinen kontrollierten Transport erfordern.
Temperaturgeführte Ladung soll bis 2032 mit einer CAGR von 7,54% wachsen. Die Kategorie bedient Produkte, die während der gesamten Konsolidierung, Hafenabwicklung, Dekonsolidierung und Inlandlieferung kontrollierte Bedingungen benötigen. Gefahrgut erfordert die Einhaltung des Internationalen Codes für die Beförderung gefährlicher Güter auf See, der die Serviceberechtigung auf Betreiber mit geeigneten Prozessen und Einrichtungen beschränkt. Hochwertige und empfindliche Ladung umfasst Elektronik, Präzisionsinstrumente und Luxusgüter, die zur kostenaufteilenden Natur der Sammelcontainerladung passen. Diese Ladungstypen schaffen Möglichkeiten für Anbieter, die Qualitätskontrolle neben der Sendungskonsolidierung verwalten können. Sie erhöhen auch die Bedeutung klarer Betriebsverfahren an jedem Übergabepunkt. Spezialisierte Fähigkeiten können einem Betreiber helfen, die Preisgestaltung zu verteidigen, wo Standarddienste weniger geeignet sind.
Geografische Analyse
Der Südosten entfällt im Jahr 2026 auf 42,37% des Marktanteils des brasilianischen Sammelcontainerladungsmarktes. Santos ist das wichtigste nationale Gateway, da es große Hafenkapazitäten mit der Industrie- und Verbraucherbasis rund um São Paulo verbindet. Der Durchsatz des Hafens von 186,4 Millionen Tonnen im Jahr 2025 demonstriert das Ausmaß des Freteökosystems, das konsolidierte Ladung unterstützt. Die geplante Terminalerweiterung von DP World und die Maersk-Servicevereinbarung unterstützen zusätzliche Umschlagskapazität und Servicefrequenz. Die Hafenbehörde Santos verfolgt VTMIS-, 5G- und Digital-Twin-Infrastruktur, die die Schiffs- und Terminalkoordination verbessern kann. Die Aufsicht der ANTAQ über Hafentarife und Konzessionsbedingungen bleibt für den Terminalzugang und die Kostenstrukturen relevant.
Der Norden soll bis 2032 mit einer CAGR von 8,32% wachsen. Die Freihandelszone Manaus schafft eine starke Importbasis, die konsolidierte Ladungsströme unterstützt. Die Region benötigt dedizierte Transport- und Lagerkapazitäten, da die Entfernungen von Südost-Gateways lang sind. Die erklärten Pläne von DP World für ein Büro in Manaus deuten auf ein größeres Betreiberinteresse an diesem regionalen Netzwerk hin. Ein stärker lokalisiertes Fretemanagement kann Anbietern helfen, Ladung näher an Kunden zu koordinieren, anstatt jede Bewegung über Santos zu leiten. Die von der Receita Federal verwalteten Zollanforderungen bleiben zentral, da Mehrempfänger-Sendungen vollständige und rechtzeitige Dokumentation erfordern. Das Wachstum der Region hängt davon ab, die expandierende Importnachfrage in regelmäßige Servicedichte und zuverlässige Inlandlieferung umzuwandeln.
Der Nordosten gewinnt Optionen, da direkte Suape-Dienste und neue Terminalkapazitäten die traditionelle Verkehrskonzentration in Santos verändern. Ein direkter Shanghai-Suape-Dienst bietet eine Route für Ladung, die für den Nordosten bestimmt ist, und unterstützt den Zugang zu Salvador und Fortaleza. Der Süden kombiniert Exportaktivitäten mit steigenden Importen von Konsumgütern und Industrievorleistungen über Itajaí, Navegantes, Paranaguá und Porto Alegre. Rhenus berichtete von einem Wachstum von mehr als 55% bei den Asien-Lateinamerika-TEU-Volumina im Jahr 2025, was die Bedeutung dieser Handelsrouten unterstreicht. Zentralwest bleibt vergleichsweise unterversorgt, da es binnenländisch ist und auf Straßenverbindungen von Küstenhäfen angewiesen ist. Es kann profitieren, wenn die E-Commerce-Distributionsinfrastruktur von São Paulo aus erweitert wird, aber eine geringere Ladungsdichte kann die Direktservice-Wirtschaftlichkeit begrenzen. Der brasilianische Sammelcontainerladungsmarkt wird zunehmend auf die Integration zwischen regionalen Häfen, Containerfrachtstationen und Inlandnetzwerken angewiesen sein.
Wettbewerbslandschaft
Marktkonzentration
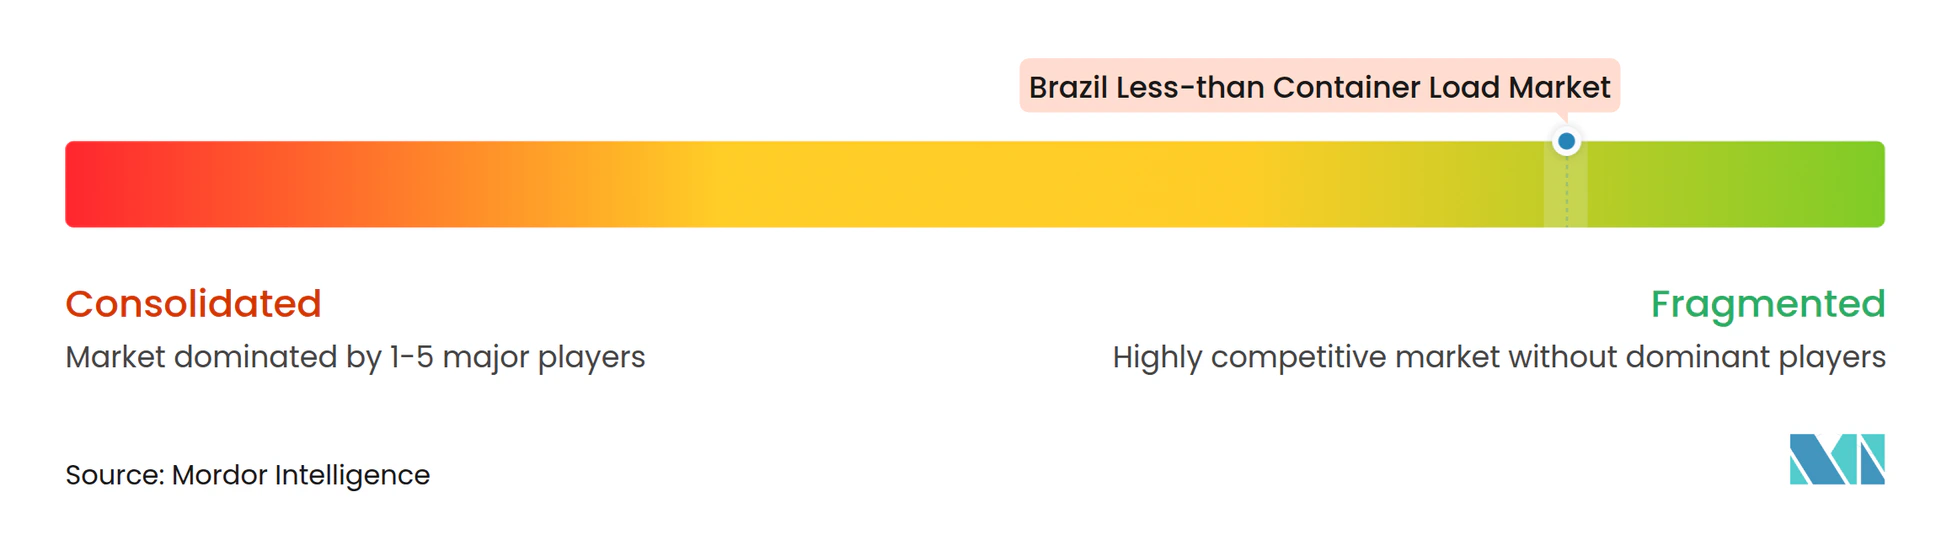
Der brasilianische Sammelcontainerladungsmarkt ist fragmentiert. DSV, Kuehne+Nagel, DHL und Maersk konkurrieren mit inländischen und spezialisierten Anbietern wie Asia Shipping, Allog und ES Logistics. Globale Integratoren bringen breitere Netzwerke, Lagerhaltung, Zollunterstützung und Technologieressourcen mit. Inländische NVOCCs können auf bestimmten Korridoren schnell reagieren und lokales Handelswissen nutzen, um Kunden zu bedienen. Diese Struktur gibt Kunden die Wahl zwischen breiten integrierten Diensten und stärker fokussierter Routenspezialisierung.
Strategische Aktivitäten konzentrieren sich auf Skalierung, digitale Werkzeuge, spezialisierte Abwicklung und Netzwerkabdeckung. ECU Worldwide startete im September 2025 iTopaz, um cloudbasierte Buchung, Tarifmanagement und operative Transparenz in seinem Netzwerk bereitzustellen. Kuehne+Nagel stärkte seine Position in der Gesundheitslogistik durch die Opella-Partnerschaft und ein BDP-konformes brasilianisches Distributionszentrum. Diese Schritte legen größeren Wert auf Sendungstransparenz, Compliance und Dienste für empfindliche Ladung.
Spezialisierung bietet einen weiteren Weg zur Differenzierung. Betreiber, die Gefahrgut bedienen, benötigen IMDG-Fähigkeit, während Gesundheitsanbieter Kühlketten- und BDP-konforme Prozesse benötigen. Scan Global Logistics erhielt im Oktober 2025 die OEA-Sicherheitszertifizierung, was seine Zollsicherheits-Compliance-Position stärkte. Röhlig erwarb im Oktober 2025 einen 10%-Anteil an OnBoard Logistics, um die lateinamerikanische Abdeckung auf 11 weitere Länder auszuweiten[4]. Der brasilianische Sammelcontainerladungsmarkt bleibt für regionale Anbieter offen, da Kundenservice, Routenkenntnisse und Ladungsspezialisierung die Skalenvorteile globaler Gruppen ausgleichen können.
Branchenführer im brasilianischen Sammelcontainerladungsmarkt
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
-
Asia Shipping
-
Allink
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Sammelcontainerladungsmarkt Unternehmen in diesem Bericht
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- CEVA Logistics (CMA CGM Group)
- Asia Shipping
- Scan Global Logistics
- Allink
- ECU Worldwide
- GEODIS
- Expeditors International
- Rhenus Logistics
- Savino Del Bene
- Nippon Express Holdings Inc.
- JAS Worldwide
- Hellmann Worldwide Logistics
- C.H. Robinson Worldwide Inc.
- Allog Group
- DC Logistics Brasil
- ES Logistics
- AMTrans Logistics
- Rohlig Logistics
Neueste Industrielle Entwicklungen in Brasilianischer Sammelcontainerladungsmarkt
- August 2026: TCP, Betreiber des Paranaguá-Containerterminals, berichtete von der Abwicklung von 851 Containern mit konsolidierten Sammelcontainerladungsimporten zwischen Januar und Juli 2026. Sein 9.000 m² großes Zolllager ermöglichte eine durchschnittliche Ladungsfreigabe innerhalb von 48 Stunden, mit direkten Lieferdiensten für Kunden in Curitiba und Umgebung.
- Juni 2026: Ocean Network Express (ONE) führte in Partnerschaft mit Norcoast den 9BR-Feederdienst ein, der Santos, Paranaguá, Salvador, Suape, Pecém und Manaus verbindet. Der ausschließlich für internationale Import- und Exportladung bestimmte Dienst erweiterte die regionale Hafenkonnektivität und bot zusätzliche Routingoptionen für Sammelcontainerladungskonsolidatoren, die den Norden und Nordosten Brasiliens bedienen.
- April 2026: DP World startete den Brasilien-Afrika-Link, der Seefracht, Zollabfertigung, Containerfrachtstation-Dienste, Lagerhaltung und Inlandtransport integriert. Der Korridor verbindet Santos mit Logistiknetzwerken in Angola, Mosambik und Südafrika und stärkte die multimodalen Serviceoptionen für brasilianische Exporteure, einschließlich derjenigen, die konsolidierte Sendungen nutzen.
- Januar 2026: Rhenus Logistics eröffnete eine Santos-Niederlassung zur Stärkung der Europa-Brasilien- und Asien-Brasilien-Sammelcontainerladungsdienste sowie der Inlandverbindungen nach Paraguay, Uruguay und Argentinien.
Berichtsumfang des brasilianischen Sammelcontainerladungsmarktes
Segmentierungsübersicht
| Konsolidierungsdienstleistungen |
| Dekonsolidierung und Distribution |
| Inland |
| International |
| Spedition |
| NVOCCs |
| Fertigung und Automobil |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Endnutzer |
| Allgemeine Ladung |
| Temperaturgeführte Ladung |
| Gefahrgut |
| Hochwertige und empfindliche Ladung |
| Sonstige |
| Nord |
| Nordost |
| Zentralwest |
| Südost |
| Süd |
| Nach Servicetyp | Konsolidierungsdienstleistungen |
| Dekonsolidierung und Distribution | |
| Nach Zielort | Inland |
| International | |
| Nach Geschäftsart | Spedition |
| NVOCCs | |
| Nach Endnutzer | Fertigung und Automobil |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharmazeutika | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige Endnutzer | |
| Nach Ladungstyp | Allgemeine Ladung |
| Temperaturgeführte Ladung | |
| Gefahrgut | |
| Hochwertige und empfindliche Ladung | |
| Sonstige | |
| Nach Region | Nord |
| Nordost | |
| Zentralwest | |
| Südost | |
| Süd |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für brasilianische Sammelcontainerladungsdienste?
Der brasilianische Sammelcontainerladungsmarkt soll von 2027 bis 2032 eine CAGR von 5,50% verzeichnen und von 3,65 Milliarden USD im Jahr 2027 auf 4,77 Milliarden USD bis 2032 steigen. Diese Expansion hängt von Handelsströmen, kleineren Nachschubbestellungen und stärker integrierten Lieferdiensten ab.
Welcher Servicetyp hat den größten Anteil in der brasilianischen Sammelcontainerladungslogistik?
Konsolidierungsdienstleistungen hielten im Jahr 2026 einen Anteil von 56,78%. Der brasilianische Sammelcontainerladungsmarkt nutzt dieses Modell, um Ladung vor der Abfahrt zu bündeln und Containerkosten unter Verladern aufzuteilen.
Welcher Kundensektor wächst im brasilianischen Sammelcontainerladungsversand am schnellsten?
Gesundheitswesen und Pharmazeutika sollen bis 2032 mit einer CAGR von 7,97% wachsen. Der brasilianische Sammelcontainerladungsmarkt bedient diese Nachfrage durch Temperaturkontrolle, Rückverfolgbarkeit und BDP-konforme Abwicklung.
Warum ist Santos für konsolidierte Ladung wichtig?
Santos entfiel im Jahr 2025 auf 63% des brasilianischen Sammelcontainerladungsimportverkehrs und unterstützt den größten regionalen Anteil im Südosten. Die Aktivitäten des brasilianischen Sammelcontainerladungsmarktes profitieren von seiner Hafenkapazität, Lagern und Inlandverbindungen.
Was verlangsamt das Wachstum der Sammelcontainerladungssendungen in Brasilien?
Zolldokumentation, Hafenstaus, wiederholte Ladungsumschläge und geringe Dichte auf Nebenrouten können Kosten und Transitunsicherheit erhöhen. Diese Faktoren können den brasilianischen Sammelcontainerladungsmarkt einschränken, wenn Servicezuverlässigkeit am wichtigsten ist.
Wie verbessern Logistikunternehmen Sammelcontainerladungsdienste in Brasilien?
Unternehmen fügen Hafenkapazität, Lagerhaltung, direkte regionale Routen, digitale Buchungswerkzeuge und spezialisierte Kühlkettenfähigkeit hinzu. Diese Maßnahmen unterstützen den brasilianischen Sammelcontainerladungsmarkt durch Verbesserung der Netzwerkabdeckung und Sendungskontrolle.