
Tamaño y Participación del Mercado de Carga Consolidada Menor que Contenedor Completo en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
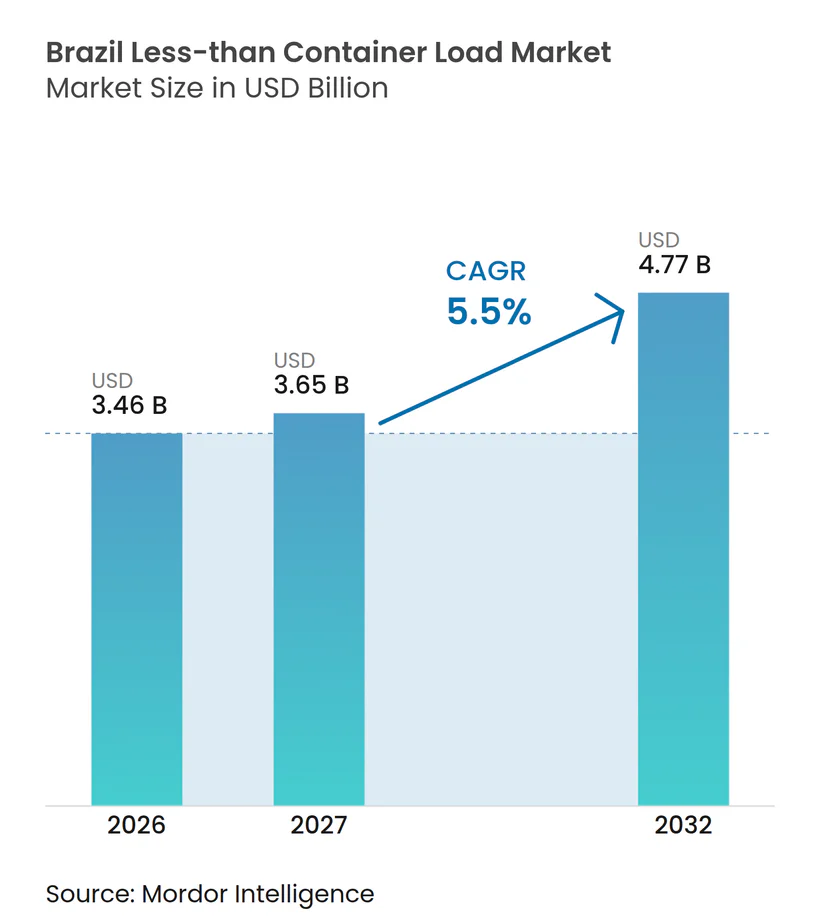
| Tamaño del mercado en el año base (2026) | 3.46 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada Menor que Contenedor Completo en Brasil por Mordor Intelligence
El tamaño del mercado de carga consolidada menor que contenedor completo en Brasil se valúa en 3,46 mil millones de USD en 2026 y se estima que crecerá desde 3,65 mil millones de USD en 2027 hasta alcanzar los 4,77 mil millones de USD para 2032, a una CAGR del 5,50% durante el período de pronóstico (2027-2032).
El crecimiento refleja los cambios en el comercio exterior de Brasil y el uso creciente de pedidos de reabastecimiento más pequeños por parte de los importadores. Los envíos consolidados siguen siendo importantes porque las pequeñas y medianas empresas pueden mover carga sin comprometerse con un contenedor completo. La inversión portuaria en Santos y la nueva capacidad de acceso en el Noreste están ampliando el rango de ubicaciones disponibles para los consolidadores. La reserva digital, la gestión de tarifas y la visibilidad de los envíos se están convirtiendo en herramientas competitivas cada vez más importantes para el mercado de carga consolidada menor que contenedor completo en Brasil. La documentación aduanera, la congestión portuaria y el manejo repetido de la carga continúan añadiendo costos e incertidumbre para los operadores y sus clientes.
Conclusiones Clave del Informe
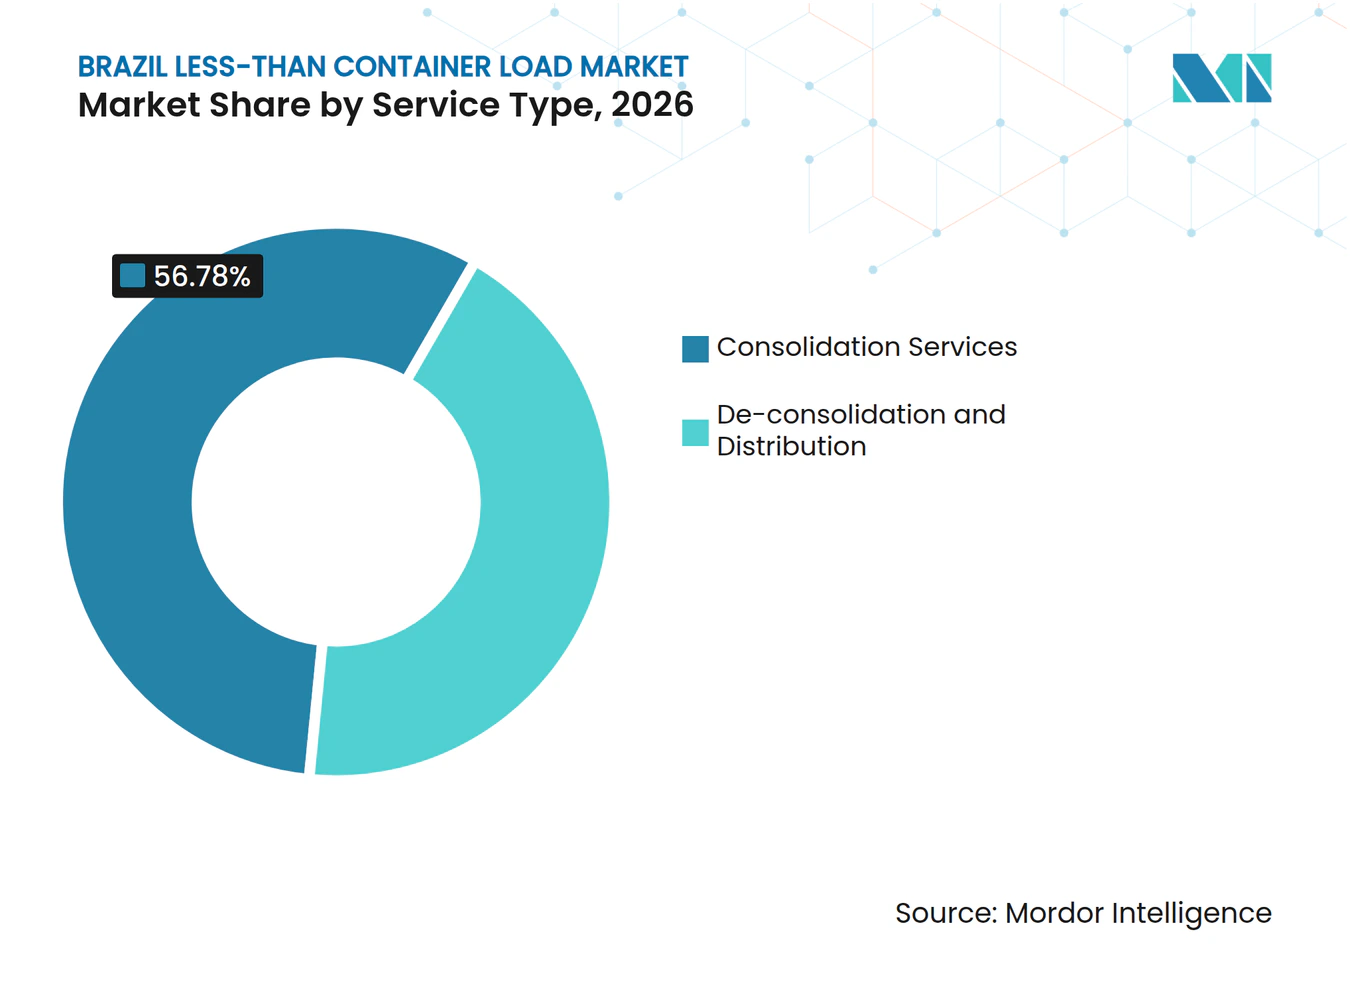
- Por tipo de servicio, los servicios de consolidación representan el 56,78% del tamaño del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que la desconsolidación y distribución registre la CAGR más alta del 7,25% hasta 2032.
- Por destino, el LCL internacional representa el 78,54% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que el LCL doméstico registre la CAGR más alta del 6,98% hasta 2032.
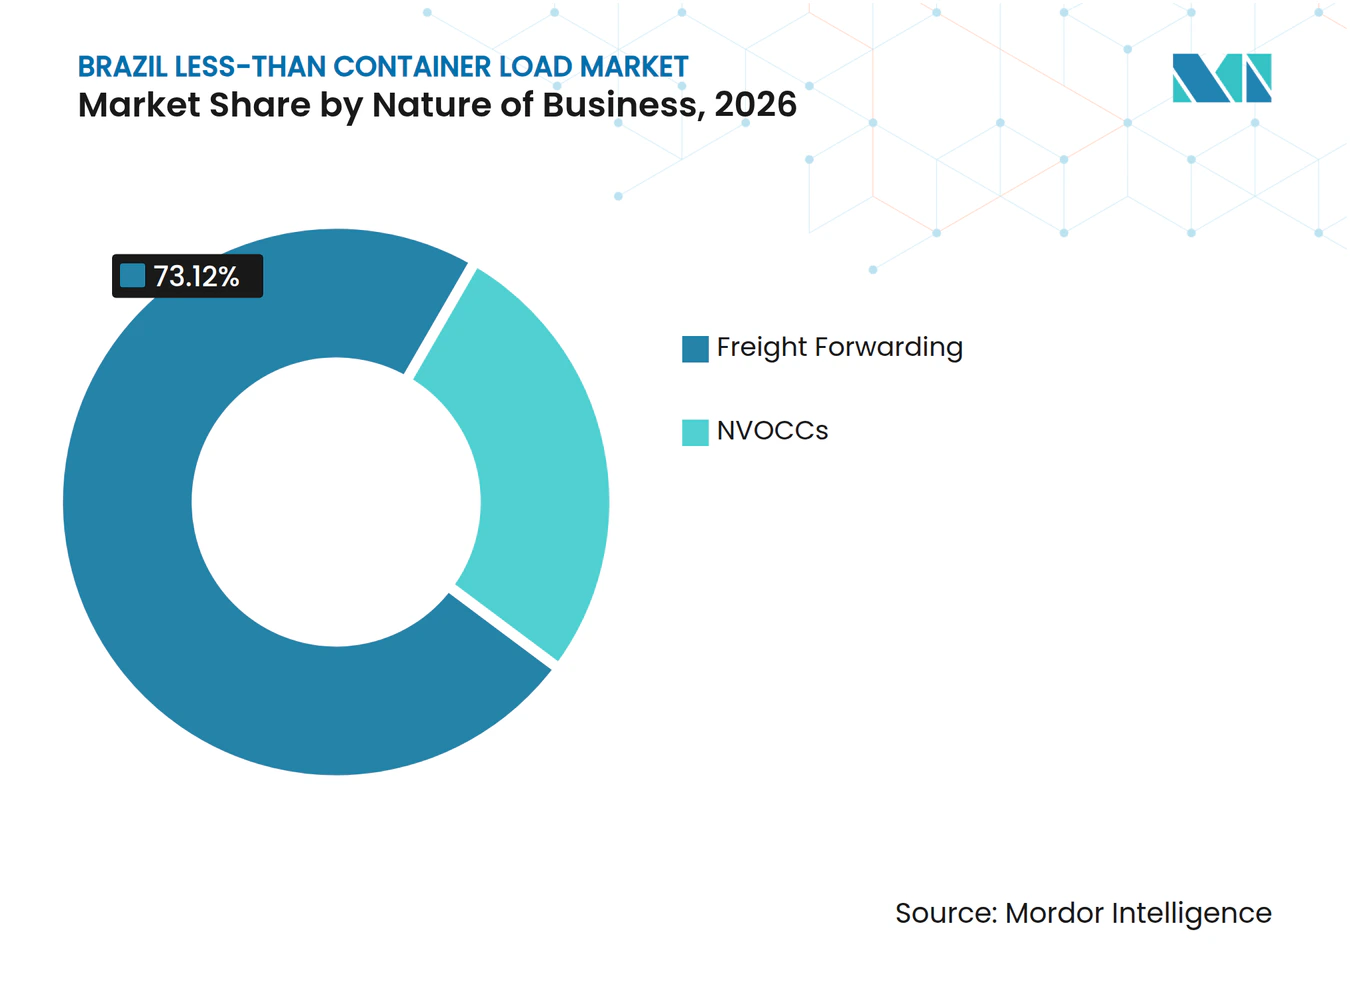
- Por naturaleza del negocio, la agencia de carga representa el 73,12% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que los NVOCCs registren la CAGR más alta del 7,65% hasta 2032.
- Por usuario final, manufactura y automotriz representa el 32,47% del tamaño del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que salud y productos farmacéuticos registre la CAGR más alta del 7,97% hasta 2032.
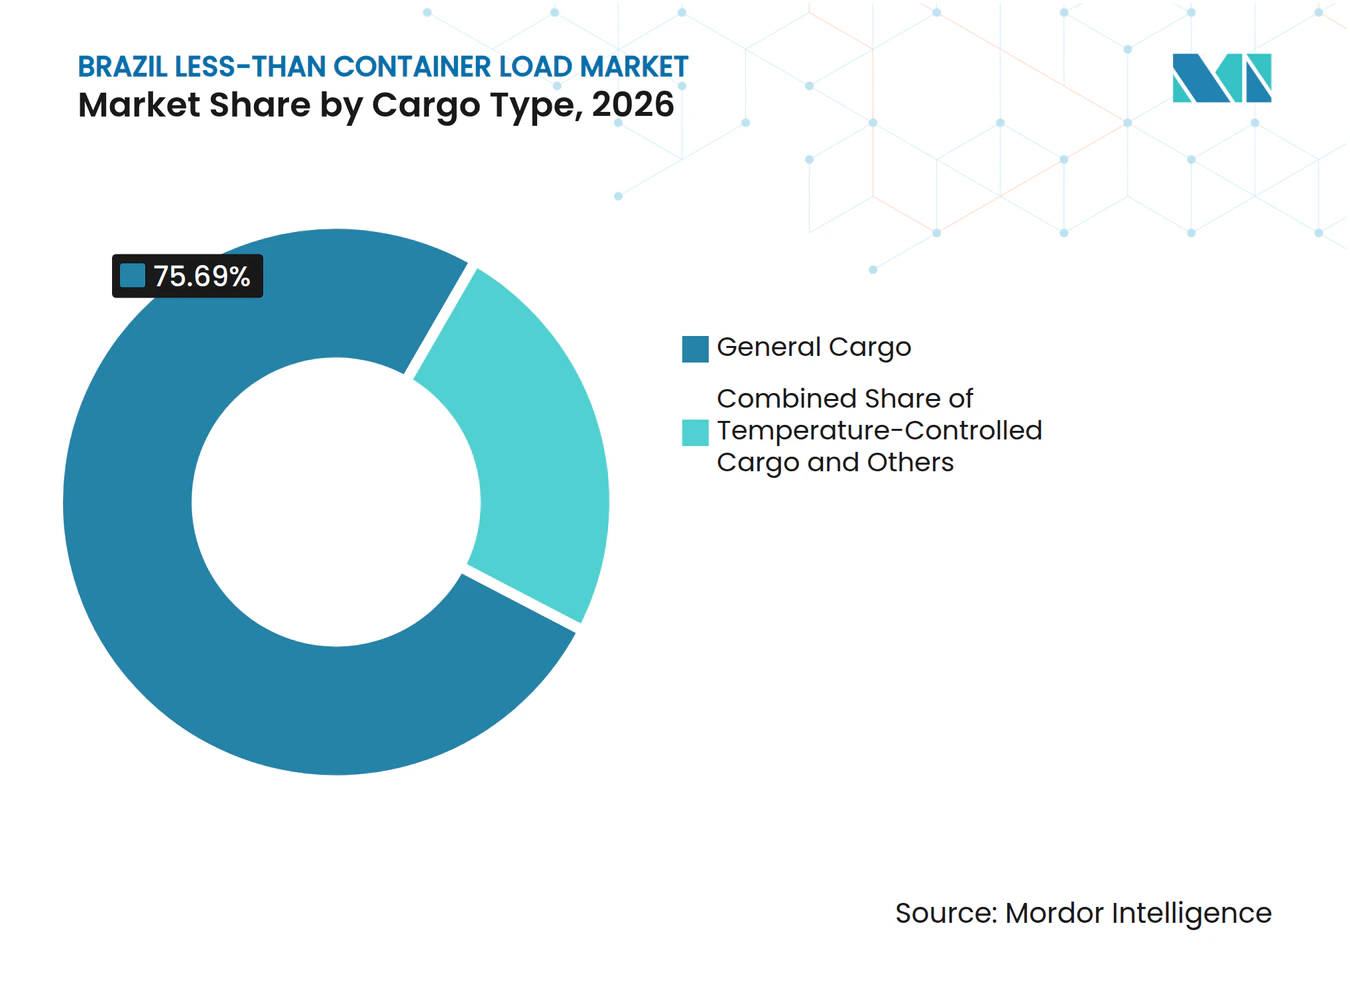
- Por tipo de carga, la carga general representa el 75,69% del tamaño del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que la carga con control de temperatura registre la CAGR más alta del 7,54% hasta 2032.
- Por región, el Sureste representa el 42,37% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026, mientras que se proyecta que el Norte registre la CAGR más alta del 8,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos | +1.5% | Nacional, con ganancias tempranas en São Paulo, Río de Janeiro y la Zona Franca de Manaos | Corto plazo (≤ 2 años) |
| Lotes de Producción Más Pequeños que Aumentan los Requisitos de Flete Consolidado | +0.9% | Corredor industrial del Sureste, con expansión hacia el Sur y el Centro-Oeste | Mediano plazo (2-4 años) |
| Modernización Portuaria que Amplía la Capacidad de Consolidación de Contenedores | +0.8% | Santos, Suape, Itajaí y Paranaguá | Mediano plazo (2-4 años) |
| Integración Multimodal que Fortalece la Conectividad de la Red LCL | +0.7% | Sureste y Sur, con creciente alcance en el Centro-Oeste | Mediano plazo (2-4 años) |
| Rutas LCL Directas que Mejoran las Opciones de Servicio Puerto a Puerto | +0.4% | Noreste, Norte y Sur | Corto plazo (≤ 2 años) |
| Menor Compromiso de Inventario que Aumenta la Preferencia por el Envío LCL | +0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos
Los flujos de comercio electrónico comercial respaldan la demanda de envíos de importación consolidados cuando los ciclos de pedidos superan los volúmenes de paquetes directos al consumidor. Las plataformas medianas suelen importar entre 2 y 15 CBM por ciclo de pedido, lo que se ajusta al rango operativo de los servicios LCL. Los flujos de paquetes más pequeños bajo Remessa Conforme no generan la misma demanda porque se mueven a través de un canal separado. Los envíos comerciales superiores a 1.000 USD deben seguir los procedimientos de declaración aduanera, lo que dirige la carga elegible hacia los procesos de despacho comercial. Esto crea una demanda recurrente entre los importadores que necesitan reponer inventario sin llenar un contenedor completo. El mercado de carga consolidada menor que contenedor completo en Brasil se beneficia, por tanto, de la expansión del comercio minorista en línea comercial, más que de cada envío de paquetes transfronterizos.
Lotes de Producción Más Pequeños que Aumentan los Requisitos de Flete Consolidado
Los fabricantes brasileños están reduciendo sus compromisos de inventario y recibiendo componentes en lotes más pequeños. Esta práctica aumenta la frecuencia de los envíos que son demasiado pequeños para el transporte en contenedor completo. Los operadores que pueden combinar carga de varios clientes pueden hacer que las entregas frecuentes sean más viables para los importadores. La industria de carga consolidada menor que contenedor completo en Brasil depende, en consecuencia, de la capacidad de almacenamiento, el manejo predecible y las conexiones terrestres confiables tanto como de los servicios marítimos. Las sólidas redes de consolidación y la visibilidad digital pueden reducir aún más la variabilidad del tránsito, mejorar la trazabilidad de la carga y ayudar a los importadores a gestionar el capital de trabajo de manera más eficaz.
Modernización Portuaria que Amplía la Capacidad de Consolidación de Contenedores
La inversión portuaria está creando capacidad adicional para el manejo de contenedores y la actividad de consolidación relacionada. El Puerto de Santos manejó 186,4 millones de toneladas en 2025, y el Ministerio de Puertos y Aeropuertos reportó planes para ampliar la capacidad de contenedores a través del proyecto Tecon Santos 10[1]. DP World aprobó un ciclo de inversión de 1.600 millones de BRL (289,04 millones de USD) en Santos en diciembre de 2025, con un nuevo muelle, capacidad de inspección, torres de contenedores refrigerados, grúas de muelle y RTGs planificados para elevar la capacidad del terminal a 2,1 millones de TEUs para 2028. Estos activos pueden mejorar las condiciones físicas para las estaciones de flete de contenedores y el manejo de carga consolidada. La Autoridad Portuaria de Santos también está avanzando en iniciativas de VTMIS, 5G y Gemelo Digital bajo su programa de Puerto Inteligente. Una mejor operación portuaria puede reducir el riesgo de tiempo de permanencia y dar a los proveedores de LCL una base de calidad de servicio para competir en el mercado de carga consolidada menor que contenedor completo en Brasil.
Integración Multimodal que Fortalece la Conectividad de la Red LCL
Los enlaces multimodales extienden la carga consolidada más allá de los centros industriales costeros de Brasil. Los importadores y exportadores necesitan cada vez más un servicio que combine el manejo portuario, la actividad aduanera, el almacenamiento y la entrega terrestre. Esto es particularmente relevante para la carga que se mueve entre puertos y destinos interiores en el Centro-Oeste. DSV amplió los servicios de consolidación por carretera en septiembre de 2026, incluyendo servicios semanales de carga parcial por carretera desde São Paulo hasta Buenos Aires y Santiago. El desarrollo muestra cómo la consolidación marítima puede conectarse con redes terrestres para envíos puerta a puerta. Estas ofertas integradas pueden competir con el transporte por carretera tradicional para carga de entre 1 y 8 toneladas métricas. El mercado de carga consolidada menor que contenedor completo en Brasil tiene mayor alcance cuando los operadores coordinan el tramo marítimo con los servicios de almacenamiento y transporte terrestre.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria que Aumenta la Incertidumbre en los Tiempos de Tránsito LCL | -0.8% | Santos, con efectos secundarios en los pares de puertos Asia-Brasil | Mediano plazo (2-4 años) |
| Complejidad Aduanera que Retrasa el Despacho de Carga Consolidada | -0.6% | Nacional, con mayor intensidad en Santos, Itajaí y Paranaguá | Largo plazo (≥ 4 años) |
| Frecuencia de Manejo que Aumenta la Exposición a Daños en la Carga | -0.4% | Nacional, en todos los puntos de desconsolidación de estaciones de flete de contenedores LCL | Corto plazo (≤ 2 años) |
| Baja Densidad de Carga que Debilita la Economía de las Rutas Secundarias | -0.3% | Norte y Centro-Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria que Aumenta la Incertidumbre en los Tiempos de Tránsito LCL
La congestión en Santos afecta a la carga LCL de manera diferente a la carga en contenedor completo porque un contenedor retrasado puede retener envíos de varios consignatarios. Los operadores deben entonces gestionar estimaciones de plazos de entrega más largos y amortiguadores de inventario adicionales para los clientes. La expansión de DP World en Santos incluye 190 metros de muelle y sistemas de acceso automatizados, con obras que se espera añadan capacidad a mediados de 2027[2]. La nueva capacidad puede aliviar la presión, pero el calendario de los proyectos de terminal y la infraestructura de apoyo sigue siendo importante. Hasta que la capacidad esté operativa, la variabilidad del tránsito puede aumentar los costos de destino para los importadores con cadenas de suministro sensibles al tiempo. Esto puede hacer que el envío en contenedor completo sea más atractivo una vez que el volumen de un cliente alcance un umbral viable.
Complejidad Aduanera que Retrasa el Despacho de Carga Consolidada
Los contenedores consolidados requieren documentación aduanera para cada consignatario, lo que añade trabajo administrativo a medida que aumenta el número de co-cargadores. El entorno aduanero brasileño utiliza los procesos de Siscomex y los requisitos de la Receita Federal que determinan cómo se despacha la carga. El estudio de la Universidad de Caxias do Sul identificó la fragmentación de la documentación como una de las principales preocupaciones operativas en la logística LCL brasileña. Las presentaciones separadas pueden retrasar la liberación de la carga incluso cuando el contenedor físico llega al puerto a tiempo. Los importadores también incurren en una carga de cumplimiento que no surge de la misma manera para un contenedor completo de un solo consignatario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consolidación Sigue Siendo la Actividad PrincipalLos servicios de consolidación representan el 56,78% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. La participación refleja el modelo de recolección, donde un consolidador reúne carga en una estación de flete de contenedores de origen antes de la salida marítima. Este modelo permite que varios cargadores compartan un contenedor y dividan los costos de transporte. Sigue siendo el servicio central para la carga que no justifica un contenedor completo. La consolidación también otorga a los proveedores control sobre la reserva, la coordinación de carga y la documentación de origen. La actividad requiere procesos de almacenamiento confiables porque los errores pueden afectar a varios consignatarios en el mismo contenedor. Las instalaciones de origen también necesitan una identificación clara de la carga y procedimientos de cierre antes de la carga. Estos controles rutinarios ayudan a un consolidador a mantener la consistencia del servicio en envíos frecuentes más pequeños.
Se proyecta que la desconsolidación y distribución crezca a una CAGR del 7,25% hasta 2032. El crecimiento sigue la necesidad de separar la carga después del despacho y moverla hacia destinos interiores. CEVA Logistics inauguró un centro de cumplimiento de Amazon en Santa Maria en noviembre de 2025 que soporta hasta 135.000 paquetes al día[3]. CEVA también amplió su huella de almacenamiento en Brasil a casi 300.000 m² y planificó capacidad adicional. Este tipo de infraestructura acerca la desconsolidación a los centros de población y apoya la distribución tras la liberación portuaria. Rhenus abrió una sucursal en Santos en enero de 2026 para apoyar la consolidación LCL en los corredores Europa-Brasil y Asia-Brasil y los enlaces terrestres hacia Paraguay, Uruguay y Argentina. Esto le da al operador un punto local para coordinar el manejo portuario con el transporte regional.



Por Destino:
Las Rutas Internacionales Mantienen el Mayor ProtagonismoLas rutas LCL internacionales representan el 78,54% del tamaño del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. La actividad internacional incluye el comercio europeo de bienes manufacturados e insumos industriales especializados. La mayor participación refleja las necesidades de importación de Brasil en componentes, productos de consumo y equipos. Los operadores globales pueden utilizar sus redes de consolidación en el extranjero para agregar carga antes de que llegue a los puertos brasileños. Esto convierte a las rutas internacionales en una parte central del modelo de servicio para los grandes agentes de carga y NVOCCs. El modelo también depende de la consolidación de origen programada y del despacho de destino confiable. Los retrasos en cualquiera de los extremos pueden afectar el valor de un servicio de contenedor compartido para todos los propietarios de carga.
Se proyecta que el LCL doméstico registre una CAGR del 6,98% hasta 2032. El segmento se beneficia del cabotaje, el movimiento intermodal y la redistribución desde los centros del Sureste hacia el Noreste y el Norte. Los movimientos domésticos pueden crear espacio para operadores locales y especialistas en cabotaje que conocen las redes de entrega regionales. Maersk reportó que sus volúmenes de contenedores de exportación brasileños más que se duplicaron en los primeros 8 meses de 2026 en comparación con el mismo período de 2025. Sus ofertas de puerto, almacenamiento y transporte terrestre muestran cómo los proveedores verticalmente integrados están abordando la logística brasileña. Los cambios en los flujos comerciales China-Brasil también ejercen presión sobre la capacidad de las estaciones de flete de contenedores en torno al corredor China-Santos. Las puertas de acceso secundarias como Suape e Itajaí pueden volverse más relevantes cuando la congestión o los espacios limitados afectan a la puerta de acceso principal. Su papel crece cuando las líneas navieras, los almacenes y los transportistas terrestres pueden ofrecer una alternativa coordinada.
Por Naturaleza del Negocio:
Los Agentes de Carga Lideran y los NVOCCs se ExpandenLa agencia de carga representa el 73,12% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. Los agentes de servicio completo combinan apoyo aduanero, documentación, transporte terrestre y coordinación de envíos. Este modelo integrado es útil para los importadores que no desean gestionar cada parte de un envío consolidado por separado. Los agentes también pueden coordinar carga a través de varias rutas comerciales y modos de transporte. Sus relaciones establecidas con los clientes y sus capacidades de corretaje local refuerzan la posición de esta categoría. La industria de carga consolidada menor que contenedor completo en Brasil depende de esta profundidad de servicio porque el cumplimiento aduanero y el movimiento terrestre pueden ser tan importantes como la reserva marítima. Los agentes pueden reducir la complejidad para los clientes gestionando estas actividades a través de un plan operativo único. Esto sigue siendo una ventaja práctica para las empresas con recursos logísticos internos limitados.
Se proyecta que los NVOCCs registren una CAGR del 7,65% hasta 2032. Pueden operar estaciones de flete de contenedores, emitir conocimientos de embarque de casa, gestionar calendarios de desconsolidación y ejercer un control más estricto sobre las tarifas. Asia Shipping manejó 157.838 TEUs en el ranking de importaciones de enero a agosto de 2026, un aumento del 13,8% respecto al período del año anterior. Los proveedores locales aún pueden competir a través del conocimiento de las rutas comerciales, las relaciones con los clientes y la capacidad para carga especializada. Su posición es más sólida donde los clientes necesitan acceso directo a un origen, puerto o destino terrestre específico.

Por Usuario Final:
La Manufactura es el Grupo de Usuarios Más GrandeManufactura y automotriz representan el 32,47% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. El segmento importa componentes, herramientas de precisión y productos químicos especializados en volúmenes que pueden no llenar un contenedor. Los fabricantes también utilizan la consolidación cuando necesitan reabastecimiento regular en lugar de grandes compras de inventario. Esto convierte a la categoría en una fuente de demanda de larga data para los agentes de carga y NVOCCs. La combinación de usuarios finales limita la dependencia de un único sector de clientes. También requiere que los proveedores adapten la documentación, el embalaje y los acuerdos de entrega al tipo de envío.
Se proyecta que salud y productos farmacéuticos registren una CAGR del 7,97% hasta 2032. Los requisitos de ANVISA para el control de temperatura y la trazabilidad hacen que el manejo sea más complejo para los envíos farmacéuticos. El crecimiento del sector salud eleva el estándar para los registros de temperatura, el embalaje y el control de entrega. Los proveedores deben mantener estos controles desde la recogida en origen hasta la entrega final. Esto convierte a la carga de salud en una categoría de servicio donde la calidad operativa está estrechamente vinculada al crecimiento comercial.
Por Tipo de Carga:
La Carga General Tiene la Base Más AmpliaLa carga general representa el 75,69% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. La categoría abarca bienes manufacturados, productos de consumo, materiales industriales y otros artículos de importación comunes. Su escala refleja la amplia variedad de bienes que ingresan a Brasil en cantidades inferiores a un contenedor completo. Los proveedores pueden construir consolidaciones regulares en torno a estos flujos de carga recurrentes. La carga general también proporciona a los operadores una carga base que puede sostener horarios fijos en las principales rutas. La categoría sigue siendo importante incluso cuando los servicios especializados crecen más rápido. Su base de volumen ayuda a los consolidadores a planificar las cargas de contenedores y mantener salidas regulares. También ofrece a los clientes una opción familiar para mercancías estándar que no requieren transporte controlado.
Se proyecta que la carga con control de temperatura registre una CAGR del 7,54% hasta 2032. La categoría sirve a productos que necesitan condiciones controladas durante toda la consolidación, el manejo portuario, la desconsolidación y la entrega terrestre. La carga peligrosa requiere el cumplimiento del Código Marítimo Internacional de Mercancías Peligrosas, que restringe la elegibilidad del servicio a operadores con procesos e instalaciones adecuados. La carga de alto valor y sensible incluye electrónica, instrumentos de precisión y artículos de lujo que se adaptan a la naturaleza de reparto de costos del LCL. Estos tipos de carga crean oportunidades para los proveedores que pueden gestionar el control de calidad junto con la consolidación de envíos. También aumentan la importancia de procedimientos operativos claros en cada punto de transferencia. La capacidad especializada puede ayudar a un operador a defender los precios donde los servicios estándar son menos adecuados.
Análisis Geográfico
El Sureste representa el 42,37% de la participación del mercado de carga consolidada menor que contenedor completo en Brasil en 2026. Santos es la principal puerta de acceso nacional porque conecta una gran capacidad portuaria con la base industrial y de consumo alrededor de São Paulo. El volumen de tráfico del puerto en 2025 de 186,4 millones de toneladas demuestra la escala del ecosistema de flete que respalda la carga consolidada. La expansión terminal planificada por DP World y el acuerdo de servicio con Maersk respaldan capacidad de manejo adicional y frecuencia de servicio. La Autoridad Portuaria de Santos está desarrollando infraestructura de VTMIS, 5G y Gemelo Digital, lo que puede mejorar la coordinación de buques y terminales. La supervisión de ANTAQ sobre las tarifas portuarias y las condiciones de concesión sigue siendo relevante para el acceso a los terminales y las estructuras de costos.
Se proyecta que el Norte se expanda a una CAGR del 8,32% hasta 2032. La Zona Franca de Manaos crea una sólida base de importaciones que respalda los flujos de carga consolidada. La región necesita capacidad dedicada de transporte y almacenamiento porque las distancias desde las puertas de acceso del Sureste son largas. Los planes declarados de DP World para una oficina en Manaos apuntan a un mayor interés de los operadores en esta red regional. Una gestión de flete más localizada puede ayudar a los proveedores a coordinar la carga más cerca de los clientes en lugar de enrutar cada movimiento a través de Santos. Los requisitos aduaneros administrados por la Receita Federal siguen siendo centrales porque los envíos de múltiples consignatarios requieren documentación completa y oportuna. El crecimiento de la región depende de convertir la creciente demanda de importaciones en densidad de servicio regular y entrega terrestre confiable.
El Noreste está ganando opciones a medida que los servicios directos a Suape y la nueva capacidad terminal cambian la concentración tradicional del tráfico en Santos. Un servicio directo Shanghái-Suape proporciona una ruta para la carga destinada al Noreste y apoya el acceso a Salvador y Fortaleza. El Sur combina la actividad exportadora con el aumento de las importaciones de productos de consumo e insumos industriales a través de Itajaí, Navegantes, Paranaguá y Porto Alegre. Rhenus reportó un crecimiento de más del 55% en los volúmenes de TEUs en la ruta Asia-América Latina en 2025, lo que respalda la importancia de estas rutas comerciales. El Centro-Oeste sigue siendo comparativamente poco atendido porque es mediterráneo y depende de las conexiones por carretera desde los puertos costeros. Puede beneficiarse a medida que la infraestructura de distribución del comercio electrónico se extiende desde São Paulo, pero la menor densidad de carga puede limitar la economía del servicio directo. El mercado de carga consolidada menor que contenedor completo en Brasil dependerá cada vez más de la integración entre los puertos regionales, las estaciones de flete de contenedores y las redes terrestres.
Panorama Competitivo
Concentración del Mercado
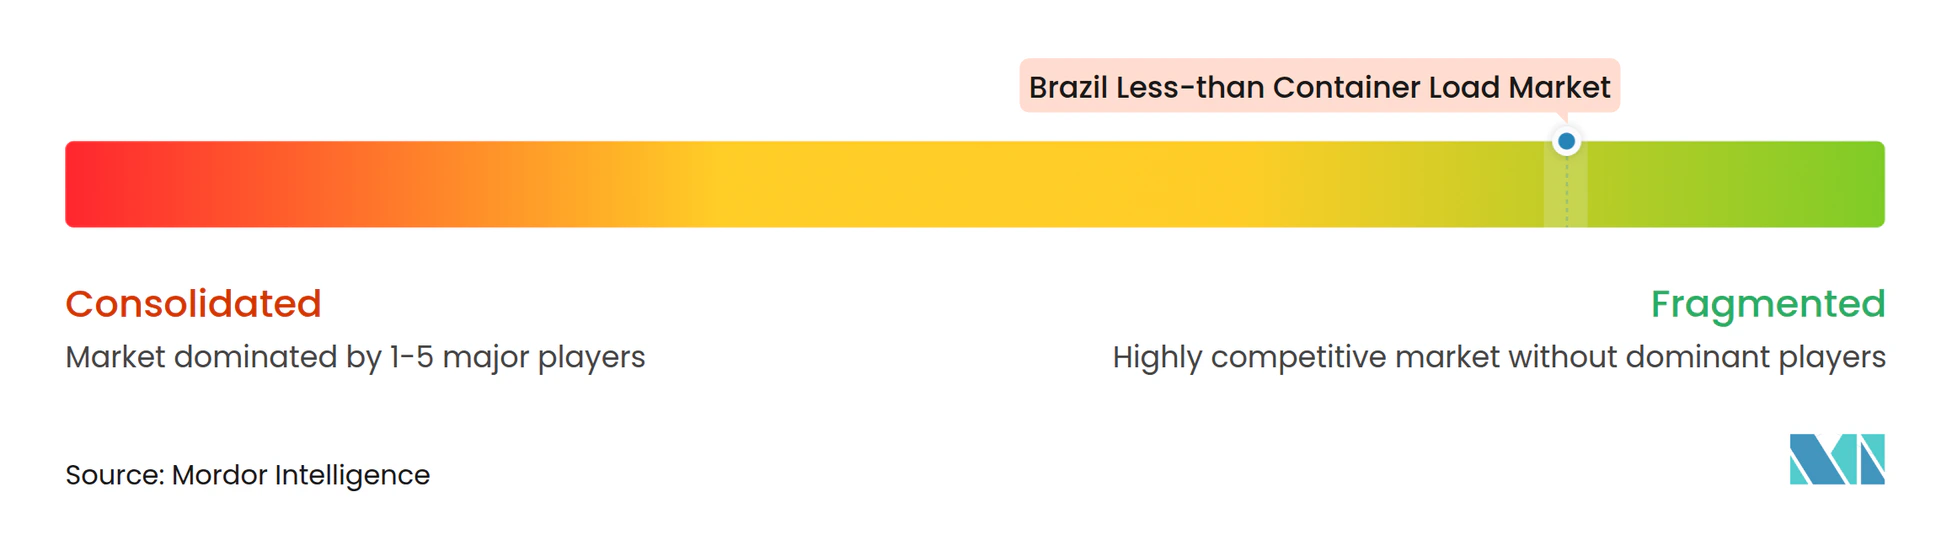
El mercado de carga consolidada menor que contenedor completo en Brasil está fragmentado. DSV, Kuehne+Nagel, DHL y Maersk compiten con proveedores domésticos y especializados como Asia Shipping, Allog y ES Logistics. Los integradores globales aportan redes más amplias, almacenamiento, apoyo aduanero y recursos tecnológicos. Los NVOCCs domésticos pueden responder rápidamente en corredores específicos y utilizar el conocimiento del comercio local para atender a los clientes. Esta estructura ofrece a los clientes una elección entre servicios integrados amplios y una especialización de ruta más enfocada.
La actividad estratégica se centra en la escala, las herramientas digitales, el manejo especializado y la cobertura de red. ECU Worldwide lanzó iTopaz en septiembre de 2025 para proporcionar reservas basadas en la nube, gestión de tarifas y visibilidad operativa en toda su red. Kuehne+Nagel amplió su posición en logística de salud a través de la asociación con Opella y un centro de distribución brasileño conforme con las Buenas Prácticas de Distribución. Estos movimientos otorgan mayor valor a la visibilidad de los envíos, el cumplimiento normativo y los servicios para carga sensible.
La especialización ofrece otra vía de diferenciación. Los operadores que atienden carga peligrosa necesitan capacidad para el Código Marítimo Internacional de Mercancías Peligrosas, mientras que los proveedores de salud necesitan procesos de cadena de frío y conformes con las Buenas Prácticas de Distribución. Scan Global Logistics recibió la certificación OEA-Segurança en octubre de 2025, lo que fortaleció su posición de cumplimiento en seguridad aduanera. Röhlig adquirió una participación del 10% en OnBoard Logistics en octubre de 2025 para ampliar la cobertura latinoamericana en 11 países adicionales[4]. El mercado de carga consolidada menor que contenedor completo en Brasil sigue abierto a los proveedores regionales porque el servicio al cliente, el conocimiento de las rutas y la especialización en carga pueden compensar las ventajas de escala de los grupos globales.
Líderes de la Industria de Carga Consolidada Menor que Contenedor Completo en Brasil
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
-
Asia Shipping
-
Allink
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Consolidada Menor que Contenedor Completo en Brasil Empresas cubiertas en este informe
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- CEVA Logistics (CMA CGM Group)
- Asia Shipping
- Scan Global Logistics
- Allink
- ECU Worldwide
- GEODIS
- Expeditors International
- Rhenus Logistics
- Savino Del Bene
- Nippon Express Holdings Inc.
- JAS Worldwide
- Hellmann Worldwide Logistics
- C.H. Robinson Worldwide Inc.
- Allog Group
- DC Logistics Brasil
- ES Logistics
- AMTrans Logistics
- Rohlig Logistics
Desarrollos recientes de la industria en Mercado de Carga Consolidada Menor que Contenedor Completo en Brasil
- Agosto de 2026: TCP, operador de la Terminal de Contenedores de Paranaguá, reportó el manejo de 851 contenedores con importaciones LCL consolidadas entre enero y julio de 2026. Su almacén aduanero de 9.000 m² permitió una liberación promedio de carga en 48 horas, con servicios de entrega directa disponibles para clientes en Curitiba y áreas circundantes.
- Junio de 2026: Ocean Network Express (ONE), en asociación con Norcoast, introdujo el servicio de alimentador 9BR que conecta Santos, Paranaguá, Salvador, Suape, Pecém y Manaos. Dedicado a la carga de importación y exportación internacional, el servicio amplió la conectividad portuaria regional y proporcionó opciones de enrutamiento adicionales para los consolidadores LCL que atienden el norte y noreste de Brasil.
- Abril de 2026: DP World lanzó el Enlace Brasil-África, integrando flete marítimo, despacho aduanero, servicios de estación de flete de contenedores, almacenamiento y transporte terrestre. Conectando Santos con redes logísticas en Angola, Mozambique y Sudáfrica, el corredor fortaleció las opciones de servicio multimodal disponibles para los exportadores brasileños, incluidos los que utilizan envíos consolidados.
- Enero de 2026: Rhenus Logistics abrió una sucursal en Santos para reforzar los servicios LCL Europa-Brasil y Asia-Brasil y los enlaces terrestres hacia Paraguay, Uruguay y Argentina.
Alcance del Informe del Mercado de Carga Consolidada Menor que Contenedor Completo en Brasil
Resumen de la segmentación
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Doméstico |
| Internacional |
| Agencia de Carga |
| NVOCCs |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Agricultura y Silvicultura |
| Otros Usuarios Finales |
| Carga General |
| Carga con Control de Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor y Sensible |
| Otros |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Tipo de Servicio | Servicios de Consolidación |
| Desconsolidación y Distribución | |
| Por Destino | Doméstico |
| Internacional | |
| Por Naturaleza del Negocio | Agencia de Carga |
| NVOCCs | |
| Por Usuario Final | Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Productos Farmacéuticos | |
| Agricultura y Silvicultura | |
| Otros Usuarios Finales | |
| Por Tipo de Carga | Carga General |
| Carga con Control de Temperatura | |
| Carga Peligrosa | |
| Carga de Alto Valor y Sensible | |
| Otros | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de carga consolidada menor que contenedor completo en Brasil?
Se proyecta que el mercado de carga consolidada menor que contenedor completo en Brasil registre una CAGR del 5,50% de 2027 a 2032, creciendo desde 3,65 mil millones de USD en 2027 hasta 4,77 mil millones de USD para 2032. Esta expansión depende de los flujos comerciales, los pedidos de reabastecimiento más pequeños y los servicios de entrega más integrados.
¿Qué tipo de servicio tiene la mayor participación en la logística LCL de Brasil?
Los servicios de consolidación tuvieron una participación del 56,78% en 2026. El mercado de carga consolidada menor que contenedor completo en Brasil utiliza este modelo para agrupar carga antes de la salida y compartir los costos del contenedor entre los cargadores.
¿Qué sector de clientes está creciendo más rápido en el envío LCL de Brasil?
Se proyecta que salud y productos farmacéuticos registren una CAGR del 7,97% hasta 2032. El mercado de carga consolidada menor que contenedor completo en Brasil atiende esta demanda a través del control de temperatura, la trazabilidad y el manejo conforme con las Buenas Prácticas de Distribución.
¿Por qué Santos es importante para la carga consolidada?
Santos representó el 63% del tráfico de importaciones LCL de Brasil en 2025 y respalda la mayor participación regional en el Sureste. La actividad del mercado de carga consolidada menor que contenedor completo en Brasil se beneficia de su capacidad portuaria, almacenes y conexiones terrestres.
¿Qué está frenando el crecimiento de los envíos LCL en Brasil?
La documentación aduanera, la congestión portuaria, el manejo repetido de la carga y la baja densidad en las rutas secundarias pueden aumentar el costo y la incertidumbre del tránsito. Estos factores pueden limitar el mercado de carga consolidada menor que contenedor completo en Brasil cuando la confiabilidad del servicio es más importante.
¿Cómo están mejorando las empresas de logística los servicios LCL en Brasil?
Las empresas están añadiendo capacidad portuaria, almacenamiento, rutas regionales directas, herramientas de reserva digital y capacidad especializada de cadena de frío. Estas acciones respaldan el mercado de carga consolidada menor que contenedor completo en Brasil al mejorar la cobertura de red y el control de los envíos.