
Tamanho e Participação do Mercado de Tecnologias de Bio-imaging
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.28 % |
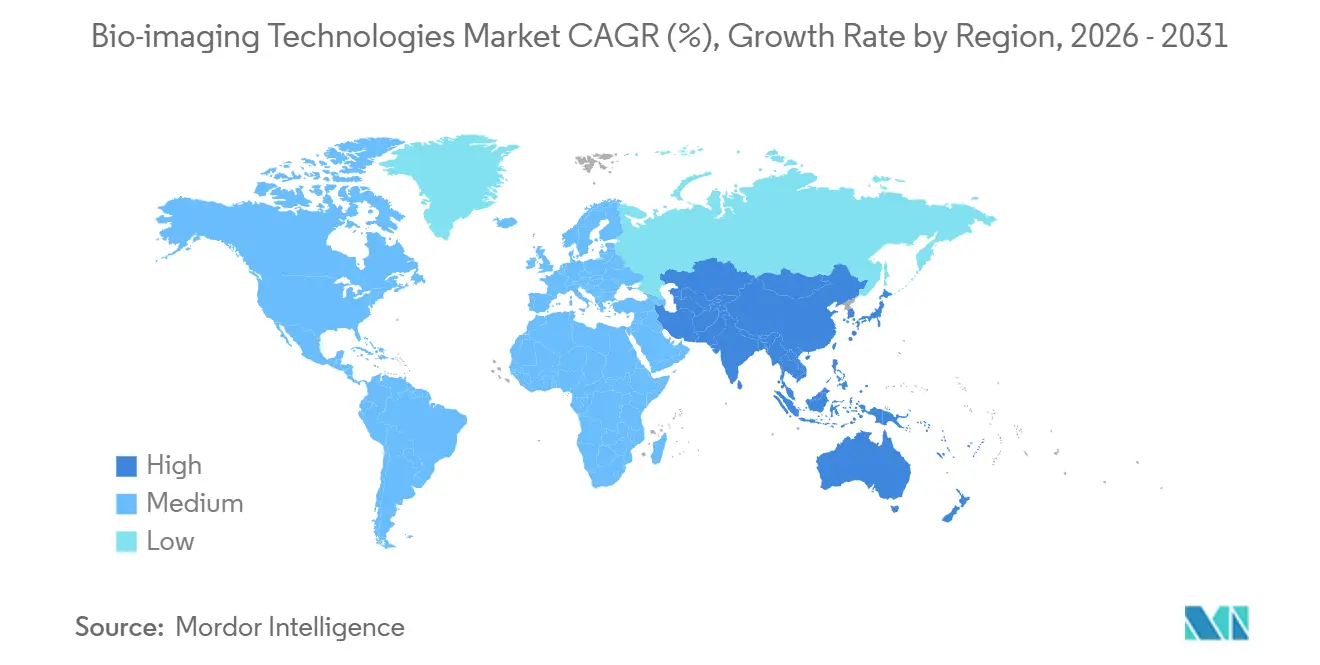
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologias de Bio-imaging pela Mordor Intelligence
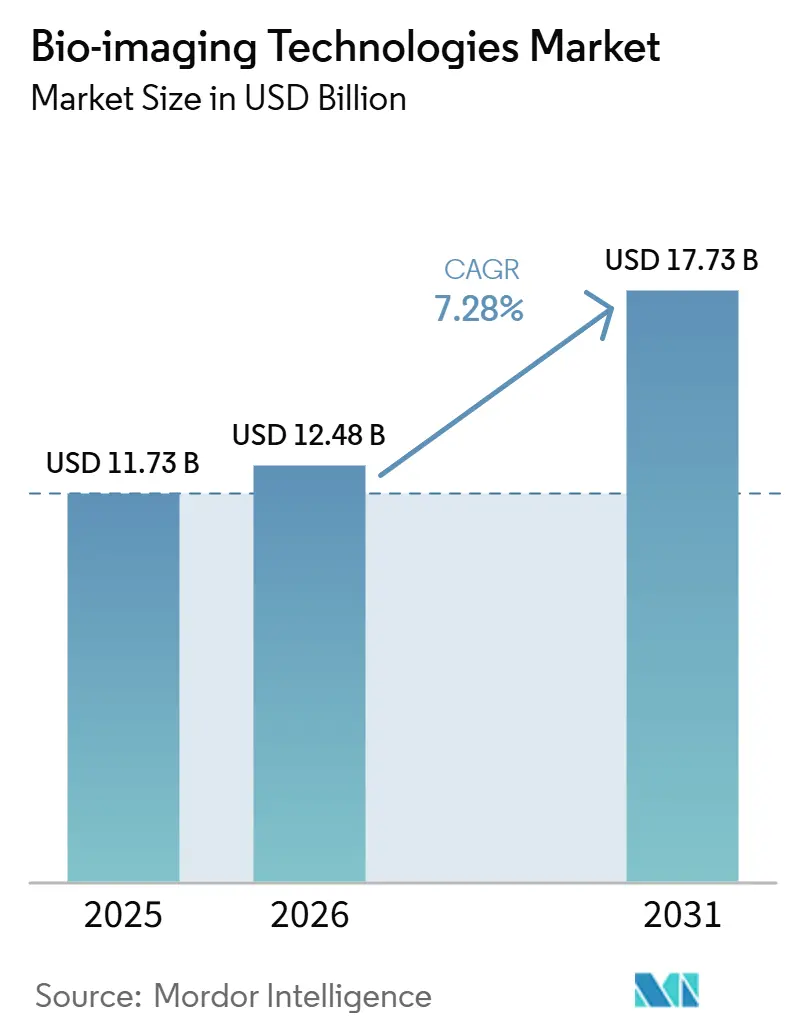
O tamanho do Mercado de Tecnologias de Bio-imaging foi avaliado em 11,73 mil milhões de USD em 2025 e estima-se que cresça de 12,48 mil milhões de USD em 2026 para atingir 17,73 mil milhões de USD até 2031, a um CAGR de 7,28% durante o período de previsão (2026-2031).
O mercado de tecnologias de bio-imaging está a evoluir da captura de imagens para o suporte à decisão clínica em oncologia, neurologia e cuidados cardiovasculares. A reconstrução e análise baseadas em software podem prolongar a vida útil dos equipamentos de digitalização instalados sem a necessidade de substituição total do equipamento. Esta abordagem encurta os ciclos de atualização de produtos e expande as receitas dos fornecedores para além das vendas de equipamentos de digitalização. A procura também reflete o papel crescente da imagiologia no planeamento terapêutico, no diagnóstico precoce e na monitorização longitudinal dos doentes. Os orçamentos de capital, as regras de reembolso, a interoperabilidade e a disponibilidade de pessoal qualificado continuarão a moldar o ritmo de adoção.
Principais Conclusões do Relatório
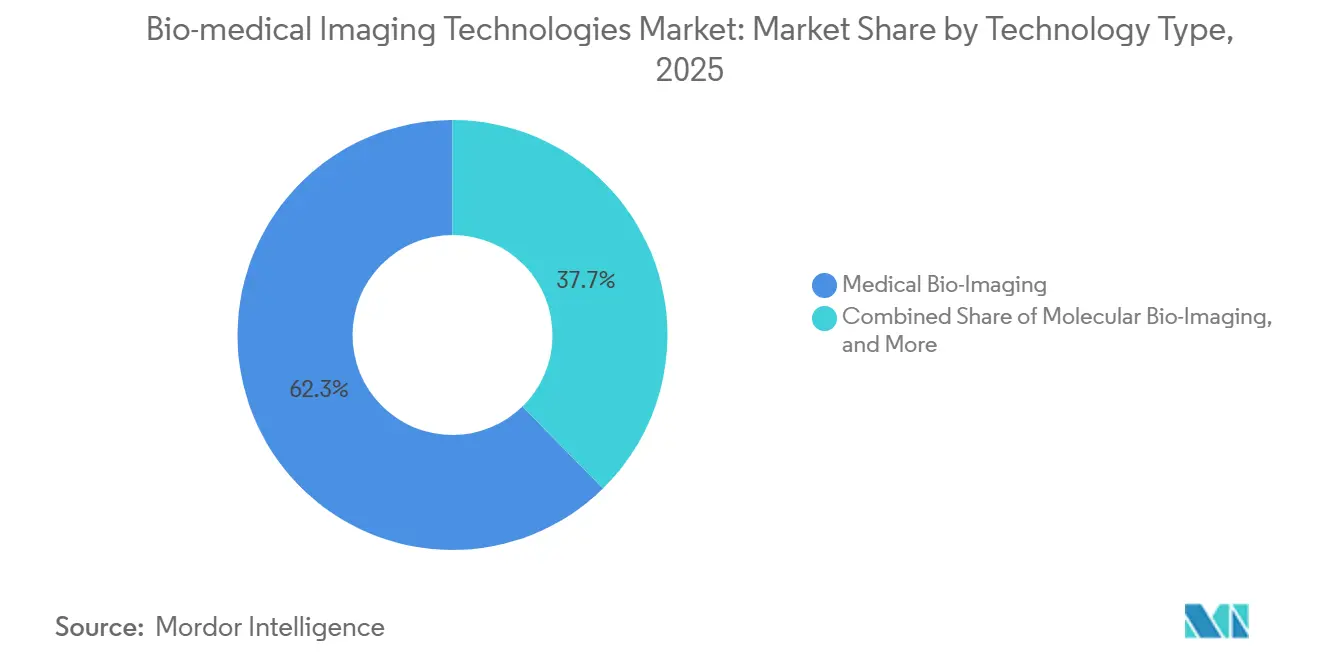
- Por tipo de tecnologia, o Bio-imaging Médico detinha 62,34% da participação do mercado de tecnologias de bio-imaging em 2025, enquanto o Bio-imaging Molecular tem previsão de crescer a um CAGR de 10,56% até 2031.
- Por modalidade, a Ressonância Magnética representou 22,36% do tamanho do mercado em 2025, enquanto a Imagiologia Nuclear tem projeção de expansão a um CAGR de 9,54% até 2031.
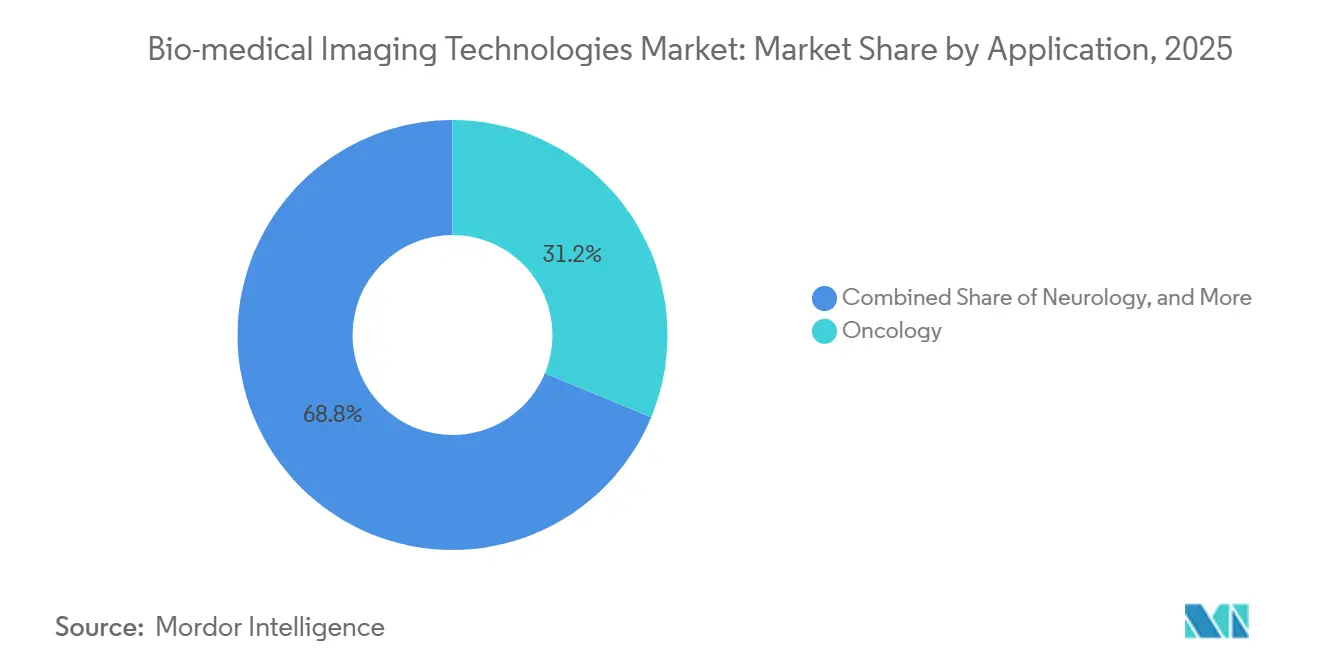
- Por aplicação, a Oncologia detinha 31,24% da participação do mercado de tecnologias de bio-imaging em 2025 e tem previsão de crescer a um CAGR de 9,34% até 2031.
- Por utilizador final, Hospitais e Clínicas representaram 46,54% da procura em 2025, enquanto as Empresas Farmacêuticas e de Biotecnologia têm previsão de expansão a um CAGR de 10,45% até 2031.
- Por geografia, a América do Norte detinha 41,34% das receitas em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Imagiologia de Alta Resolução para Deteção Precoce | +1.8% | Global, com impacto pronunciado na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Reconstrução e Análise Quantitativa Assistidas por IA | +1.5% | Global, com ganhos iniciais na América do Norte, Europa Ocidental e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Imagiologia Biofarmacêutica para Desenvolvimento de Medicamentos e Diagnóstico | +1.2% | América do Norte e Europa, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Plataformas Portáteis, Conectadas à Nuvem e Integradas | +1.0% | Global, com maior procura na América do Norte, no Reino Unido, na Austrália e nos principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Imagiologia Multimodal para Cuidados Complexos | +0.9% | Global, liderado pela Europa e América do Norte, com procura crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Sistemas de Grau de Investigação em Laboratórios Emergentes | +0.6% | Principais mercados da Ásia-Pacífico e centros emergentes do Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidade Crescente de Imagiologia Biológica de Alta Resolução na Deteção Precoce de Doenças
A deteção precoce de cancro e o rastreio de doenças neurodegenerativas estão a alterar as expectativas dos compradores em relação aos sistemas de imagiologia. Os hospitais procuram cada vez mais resolução sub-milimétrica e caracterização volumétrica de tecidos para decisões clínicas de rotina. A GE HealthCare[1]declarou que o AIR Recon DL tinha sido utilizado em mais de 80 milhões de exames de doentes até meados de 2025 e poderia reduzir os tempos de exame em até 50%.
Exames de ressonância magnética mais rápidos podem melhorar o rendimento dos equipamentos de digitalização, embora transfiram mais pressão para a capacidade de elaboração de relatórios e interpretação de imagens. A TC de contagem de fotões também oferece informações sobre tecidos que a TC convencional não consegue fornecer, apoiando a avaliação precoce de lesões. Em neurologia e oncologia, a utilização de ressonância magnética de 7T e PET-RM apoia uma procura mais ampla de imagiologia de alta resolução e multimodal.
Aumento da Reconstrução de Imagens e Análise Quantitativa Assistidas por IA
O mercado de tecnologias de bio-imaging está a assistir à reconstrução por IA a deslocar a concorrência do hardware de detetores para o desempenho do software e o valor do fluxo de trabalho clínico. A Siemens Healthineers reportou que o Deep Resolve apoiou uma redução do tempo de exame de ressonância magnética de mais de 20% no NHS Fife, o que criou capacidade para 1.900 consultas adicionais em 6 meses. A Philips[2]recebeu autorização FDA 510(k) para o Verida, um sistema de TC espectral baseado em detetor que utiliza um motor de reconstrução por IA. A Philips declarou que o sistema reconstrói 145 imagens por segundo e pode suportar até 270 exames diários. As atualizações de software podem melhorar o desempenho dos parques de equipamentos de digitalização existentes sem substituição de capital. Isto reduz as barreiras à adoção por parte dos hospitais, ao mesmo tempo que aumenta a importância da integração de software e dos padrões de aquisição.
Expansão do Uso Biofarmacêutico em Descoberta de Medicamentos, Diagnóstico Complementar e Investigação Translacional
O mercado de tecnologias de bio-imaging é também apoiado à medida que as empresas biofarmacêuticas utilizam biomarcadores de imagiologia mais cedo no desenvolvimento de medicamentos para melhorar a seleção de doentes e as decisões em ensaios clínicos. A Revvity[3]introduziu o Living Image Synergy AI em setembro de 2025 para análise multimodal in vivo em imagiologia ótica, microTC e ultrassom. A plataforma aborda questões de reprodutibilidade e consistência de dados na investigação translacional. A GE HealthCare concluiu a aquisição da Nihon Medi-Physics em março de 2025, adicionando um fornecedor japonês de radiofármacos SPECT e PET ao seu portfólio de imagiologia. Esta transação demonstra como os fornecedores de equipamentos de imagiologia estão a procurar receitas provenientes de agentes utilizados em diagnóstico complementar. A investigação sobre sistemas repórteres transgénicos também apoia a utilização conjunta de PET e imagiologia bioluminescente em modelos tumorais.
Mudança nas Aquisições para Plataformas de Imagiologia Portáteis, Conectadas à Nuvem e Integradas no Fluxo de Trabalho
O mercado de tecnologias de bio-imaging é afetado à medida que os sistemas de saúde reavaliam os custos operacionais da infraestrutura de imagiologia gerida localmente. O Emory Healthcare concluiu a migração de mais de 1,3 milhões de exames de imagiologia anuais para o Sectra One Cloud em junho de 2026[4]. A mudança transfere a manutenção e as atualizações da infraestrutura para o fornecedor e suporta versões de software comuns em todos os locais. A Philips lançou o sistema de ultrassom Alturion em junho de 2026 com autorização da FDA e marcação CE para ambientes de alto volume. Os sistemas portáteis e conectados podem ajudar as unidades a utilizar os resultados de imagiologia quando os recursos especializados são limitados. Os compradores estão, portanto, a atribuir maior importância à integração no fluxo de trabalho, ao acesso remoto e aos custos do ciclo de vida, a par da qualidade da imagem.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custo Elevado de Sistemas Avançados e Atualizações de Software | -1.2% | Global, com efeito desproporcionado nos mercados de nível 2 da Ásia-Pacífico, Médio Oriente e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Pressão sobre o Reembolso e Validação Clínica Lenta | -0.9% | Principalmente América do Norte e Europa, com efeito secundário na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade entre Hardware, IA e Sistemas Laboratoriais | -0.7% | Global, mais agudo em hospitais com múltiplos fornecedores em mercados emergentes | Médio prazo (2-4 anos) |
| Escassez de Pessoal Qualificado em Imagiologia e IA | -0.6% | Global, mais agudo nas zonas rurais da América do Norte, África Subsaariana e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Capital Elevado de Sistemas de Imagiologia Avançados e Atualizações de Software
O mercado de tecnologias de bio-imaging enfrenta uma barreira de custo porque a aquisição de uma plataforma de imagiologia avançada vai além do preço de compra do equipamento de digitalização. Um sistema de ressonância magnética de 1,5T ou 3,0T pode começar em 900.000 USD, enquanto a instalação, os contratos de serviço e as licenças de software aumentam as despesas do ciclo de vida. Os dados de entrada indicam custos de instalação de 150.000 a 500.000 USD e custos anuais de serviço de 42.000 a 134.000 USD. Estes custos podem atrasar as aprovações em hospitais comunitários e centros de diagnóstico, especialmente em mercados com financiamento limitado. Um estudo de 2026 realizado em 46 países europeus também identificou a infraestrutura, a formação e o reembolso como barreiras ao acesso equitativo à ressonância magnética cardiovascular. Os sistemas recondicionados podem reduzir o desembolso de capital em 30% a 60%, mas os compradores devem ponderar essas poupanças face às limitações de compatibilidade de software e de garantia.
Pressão sobre o Reembolso, Requisitos de Validação e Constrangimentos de Recursos Humanos
O mercado de tecnologias de bio-imaging também enfrenta um desafio de reembolso porque a autorização regulatória não resulta automaticamente numa via de reembolso clara para os fluxos de trabalho de imagiologia assistidos por IA. O CMS e a FDA anunciaram a via de cobertura RAPID em abril de 2026, que poderá proporcionar cobertura nacional pelo Medicare para dispositivos elegíveis de Breakthrough Devices tão cedo quanto 2 meses após a autorização. A via é seletiva e não resolve os limites de pagamento agrupado para a maioria das ferramentas de imagiologia. As decisões de cobertura também requerem evidências de resultados clínicos, não apenas melhor qualidade de imagem, o que pode retardar a implementação. Os hospitais necessitam de ligações interoperáveis entre equipamentos de digitalização, modelos de IA e sistemas de informação laboratorial para concretizar os benefícios do fluxo de trabalho. As lacunas em cientistas de imagiologia, pessoal de radiologia com formação em IA e especialistas em aplicações avançadas limitam ainda mais a adoção, especialmente fora dos principais sistemas de saúde urbanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
O Bio-imaging Molecular Expande-se numa Base Liderada pela ClínicaO Bio-imaging Médico detinha 62,34% da participação nas receitas em 2025, refletindo o seu papel central na radiologia hospitalar, nos centros de diagnóstico por imagem e nos cuidados de emergência. A sua posição assenta em fluxos de trabalho clínicos estabelecidos e modalidades regulamentadas utilizadas nas decisões de diagnóstico quotidianas.
O Bio-imaging Molecular tem projeção de registar o crescimento mais elevado, a um CAGR de 10,56% até 2031. O segmento beneficia da teranóstica, onde um agente de imagiologia é associado a um radiofármaco terapêutico para seleção de doentes e monitorização do tratamento. A Lantheus recebeu aprovação da FDA para o PYLARIFY TruVu em 2026, um agente de imagiologia PET PSMA reformulado destinado a melhorar a eficiência de fabrico e a flexibilidade do fornecimento.



Por Modalidade:
A Ressonância Magnética Lidera as Receitas enquanto a Imagiologia Nuclear Cresce Mais RapidamenteNo mercado de tecnologias de bio-imaging, a Ressonância Magnética detinha 22,36% do tamanho do mercado de tecnologias de bio-imaging em 2025. A ressonância magnética continua a ser importante em oncologia de tecidos moles, avaliação neurológica, cardiologia e vias clínicas onde evitar a radiação ionizante tem valor. A Imagiologia Nuclear tem previsão de crescer a um CAGR de 9,54% até 2031.
O segmento é apoiado por aprovações de radiofármacos, modelos de cuidados teranósticos e uso clínico mais amplo em oncologia e neurologia. A Lantheus recebeu aprovação provisória da FDA para o PNT2003 em março de 2026, um radioequivalente ao Lutécio Lu 177 Dotatato para tumores neuroendócrinos gastroenteropancreáticos. A aprovação aponta para uma via genérica que poderia ampliar o acesso a procedimentos com radioligandos.
Por Aplicação:
A Oncologia Combina Escala Líder e CrescimentoO segmento de oncologia representou 31,24% da participação nas receitas em 2025 e tem previsão de expansão a um CAGR de 9,34% até 2031. É a única aplicação nos dados fornecidos que combinou a maior participação nas receitas com o crescimento projetado mais rápido. A imagiologia é utilizada no planeamento terapêutico, na estratificação de doentes para tratamento direcionado e na monitorização da resposta. Um estudo de 2026 sobre classificação de gliomas concluiu que a combinação de modelos de base de radiologia e patologia superou as abordagens unimodais. Isto apoia a aquisição de plataformas de imagiologia integradas em centros de oncologia. A base de aplicações está, portanto, ligada tanto ao volume de diagnóstico existente como às novas vias de tratamento de precisão. A ortopedia, a gastroenterologia e a investigação em doenças infeciosas constituem a restante base de aplicações. Em maio de 2026, o AI Medical Service do Japão recebeu aprovação para o modelo gastroAI-G3 para deteção precoce de cancro gástrico e adenoma.

Por Utilizador Final:
Os Hospitais Lideram a Procura enquanto as Despesas Biofarmacêuticas AumentamNo mercado de tecnologias de bio-imaging, os Hospitais e Clínicas detinham 46,54% da procura dos utilizadores finais em 2025. A sua posição de liderança reflete o uso da imagiologia em cuidados de internamento, ambulatório e emergência. A GE HealthCare e a Catholic Health celebraram uma Aliança de Cuidados de 10 anos abrangendo mais de 1.300 implementações tecnológicas em 40 hospitais e unidades ambulatórias. O acordo tinha um valor de 500 milhões de USD nas informações fornecidas. Os grandes sistemas de saúde utilizam estes acordos para atualizar equipamentos, padronizar operações e apoiar a continuidade do serviço. Os hospitais permanecerão o grupo de compradores central porque gerem a mais ampla gama de procedimentos de imagiologia clínica.
As Empresas Farmacêuticas e de Biotecnologia têm projeção de crescer a um CAGR de 10,45% até 2031, a taxa mais rápida entre os utilizadores finais. O crescimento está ligado ao desenvolvimento de terapia com radioligandos e à necessidade de imagiologia molecular correspondente na seleção de doentes e na monitorização da resposta.
Análise Geográfica
Mercado de Tecnologias de Bioimagem da América do Norte
A América do Norte deteve 41,34% da participação na receita em 2025. A região possui uma grande base instalada de equipamentos de imagem clínica, grandes centros oncológicos que utilizam protocolos multimodais e um ambiente de reembolso em evolução. A via CMS-FDA RAPID, anunciada em abril de 2026, pode alinhar melhor a autorização regulatória e a cobertura do Medicare para dispositivos elegíveis. Os Estados Unidos representam a maior participação dentro da região. Canadá e México são mercados menores, onde a imagem em nuvem e a telerradiologia podem ampliar os serviços de diagnóstico em áreas carentes.
Mercado de Tecnologias de Bioimagem da Ásia-Pacífico
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 10,32% até 2031, o ritmo regional mais rápido nos dados fornecidos. O crescimento está associado à orientação política, ao investimento doméstico em tecnologia e à expansão do setor de diagnóstico privado. A diretiva da China de novembro de 2025 determinou a adoção do diagnóstico de imagem médica assistido por inteligência artificial em todos os hospitais de nível secundário e superior até 2030.
Panorama Competitivo
Concentração do Mercado
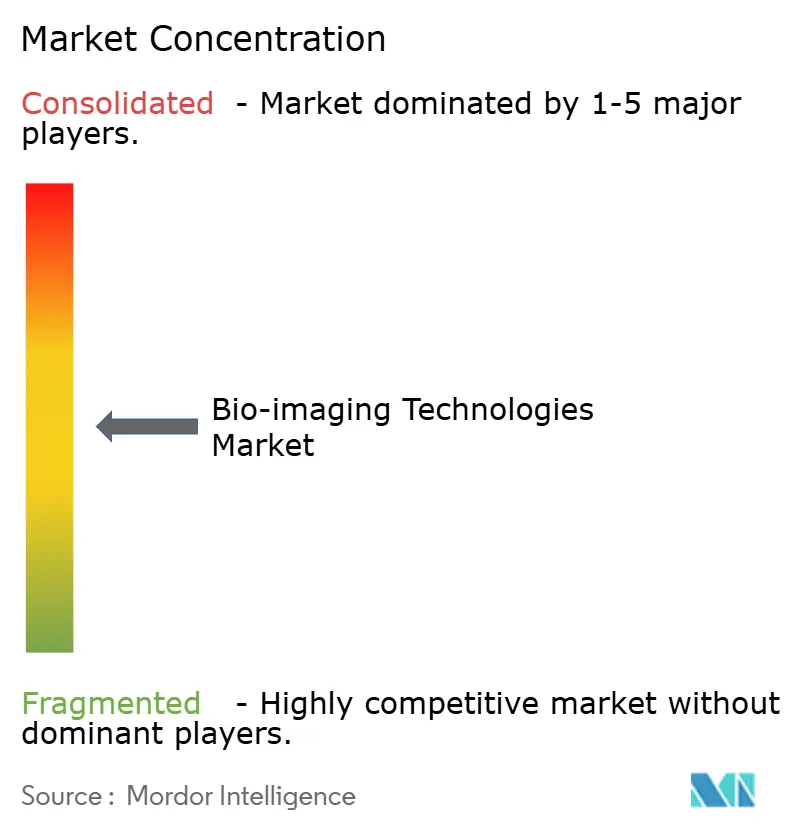
O mercado de tecnologias de bio-imaging tem consolidação moderada no hardware clínico. A GE HealthCare, a Siemens Healthineers e a Koninklijke Philips lideram o nível superior com portfólios que abrangem TC, ressonância magnética, raios-X, ultrassom e software de IA. No mercado de tecnologias de bio-imaging, a concorrência é mais fragmentada em radiofármacos, imagiologia pré-clínica e bio-imaging molecular.
A Lantheus, a Bracco Imaging, a Bruker e a Revvity concorrem através de ofertas especializadas nestas áreas. Os principais fornecedores de hardware utilizam parcerias de longo prazo e acordos de serviço para interligar equipamentos, software, manutenção e operações clínicas. A Siemens Healthineers celebrou uma Parceria de Valor de 10 anos com a Onvida Health em abril de 2026 para modernizar os equipamentos de diagnóstico por imagem e terapia.
Líderes do Setor de Tecnologias de Bio-imaging
-
GE HealthCare
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Inc.
-
FUJIFILM Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologias de Bioimagem Empresas cobertas neste relatório
- Agilent Technologies
- Bayer
- Bracco Imaging S.p.A.
- Bruker
- Canon
- Carestream Health
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Lantheus Holdings, Inc.
- Mediso
- Revvity, Inc.
- Samsung Group
- Shimadzu
- Siemens Healthineers
- Thermo Fisher Scientific
Desenvolvimentos industriais recentes em Mercado de Tecnologias de Bioimagem
- Abril de 2026: A Philips recebeu autorização FDA 510(k) para a TC espectral Verida, um sistema de TC espectral baseado em detetor alimentado por reconstrução de aprendizagem profunda por IA. A Philips declarou que o sistema processa 145 imagens por segundo e permite até 270 exames diários.
- Março de 2026: A GE HealthCare concluiu a aquisição da Intelerad por 2,3 mil milhões de USD, integrando um fornecedor de software de imagiologia médica para acelerar a sua estratégia de imagiologia empresarial com prioridade para a nuvem em ambientes hospitalares, ambulatórios e de clínicas especializadas.
Âmbito do Relatório Global do Mercado de Tecnologias de Bio-imaging
De acordo com o âmbito do mercado, as tecnologias de bio-imaging compreendem uma ampla gama de sistemas de imagiologia e software associado utilizados para visualizar estruturas anatómicas, funções fisiológicas e atividades moleculares em organismos vivos. Estas tecnologias apoiam o diagnóstico clínico, a monitorização de doenças, as intervenções guiadas por imagem, a descoberta de medicamentos, a investigação pré-clínica e as aplicações de medicina de precisão em prestadores de cuidados de saúde, instituições de investigação e organizações de ciências da vida.
O relatório do mercado de tecnologias de bio-imaging segmenta o mercado por tipo de tecnologia, incluindo bio-imaging médico, bio-imaging molecular e outras tecnologias de imagiologia, como bio-imaging funcional e pré-clínico. O mercado é ainda segmentado por modalidade em raios-X, tomografia computorizada (TC), ressonância magnética (RM), imagiologia por ultrassom, imagiologia nuclear, imagiologia ótica e outros, incluindo tomografia por emissão de positrões (PET) e imagiologia fotoacústica. A segmentação baseada em aplicações abrange oncologia, neurologia, cardiologia, ortopedia, gastroenterologia e outros. O relatório também categoriza o mercado por utilizador final, compreendendo hospitais e clínicas, centros de diagnóstico por imagem, institutos académicos e de investigação, empresas farmacêuticas e de biotecnologia, e organizações de investigação por contrato. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões a nível global. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Bio-imaging Médico |
| Bio-imaging Molecular |
| Outros (Bio-imaging Funcional, Bio-imaging Pré-clínico e Mais) |
| Raios-X |
| Tomografia Computorizada |
| Ressonância Magnética |
| Imagiologia por Ultrassom |
| Imagiologia Nuclear |
| Imagiologia Ótica |
| Outros (Tomografia por Emissão de Positrões, Imagiologia Fotoacústica e Mais) |
| Oncologia |
| Neurologia |
| Cardiologia |
| Ortopedia |
| Gastroenterologia |
| Outros (Medicina de Precisão, Medicina Regenerativa e Mais) |
| Hospitais e Clínicas |
| Centros de Diagnóstico por Imagem |
| Institutos Académicos e de Investigação |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Investigação por Contrato |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | GCC |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo de Tecnologia | Bio-imaging Médico | |
| Bio-imaging Molecular | ||
| Outros (Bio-imaging Funcional, Bio-imaging Pré-clínico e Mais) | ||
| Por Modalidade | Raios-X | |
| Tomografia Computorizada | ||
| Ressonância Magnética | ||
| Imagiologia por Ultrassom | ||
| Imagiologia Nuclear | ||
| Imagiologia Ótica | ||
| Outros (Tomografia por Emissão de Positrões, Imagiologia Fotoacústica e Mais) | ||
| Por Aplicação | Oncologia | |
| Neurologia | ||
| Cardiologia | ||
| Ortopedia | ||
| Gastroenterologia | ||
| Outros (Medicina de Precisão, Medicina Regenerativa e Mais) | ||
| Por Utilizador Final | Hospitais e Clínicas | |
| Centros de Diagnóstico por Imagem | ||
| Institutos Académicos e de Investigação | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Organizações de Investigação por Contrato | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | GCC | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o crescimento previsto do mercado de tecnologias de bio-imaging?
O mercado de tecnologias de bio-imaging tem projeção de crescer de 12,48 mil milhões de USD em 2026 para 17,73 mil milhões de USD até 2031, a um CAGR de 7,28%.
Qual o tipo de tecnologia com crescimento mais rápido em bio-imaging?
O Bio-imaging Molecular tem projeção de crescer a um CAGR de 10,56% até 2031, apoiado pela teranóstica e pelo diagnóstico complementar.
Qual a modalidade com maior participação nas receitas?
A Ressonância Magnética detinha uma participação de 22,36% em 2025, enquanto a Imagiologia Nuclear tem o crescimento de modalidade projetado mais rápido, a um CAGR de 9,54% até 2031.
Por que razão a oncologia é importante para os fornecedores de imagiologia?
A oncologia detinha 31,24% das receitas em 2025 e tem projeção de expansão a um CAGR de 9,34% até 2031, à medida que a imagiologia apoia o diagnóstico, o planeamento terapêutico e a monitorização da resposta.
Qual a região com crescimento mais rápido?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 10,32% até 2031, apoiada por iniciativas políticas, infraestrutura de diagnóstico e investimento em tecnologia.