
Tamanho e Participação do Mercado de Aluguel de Andaimes da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
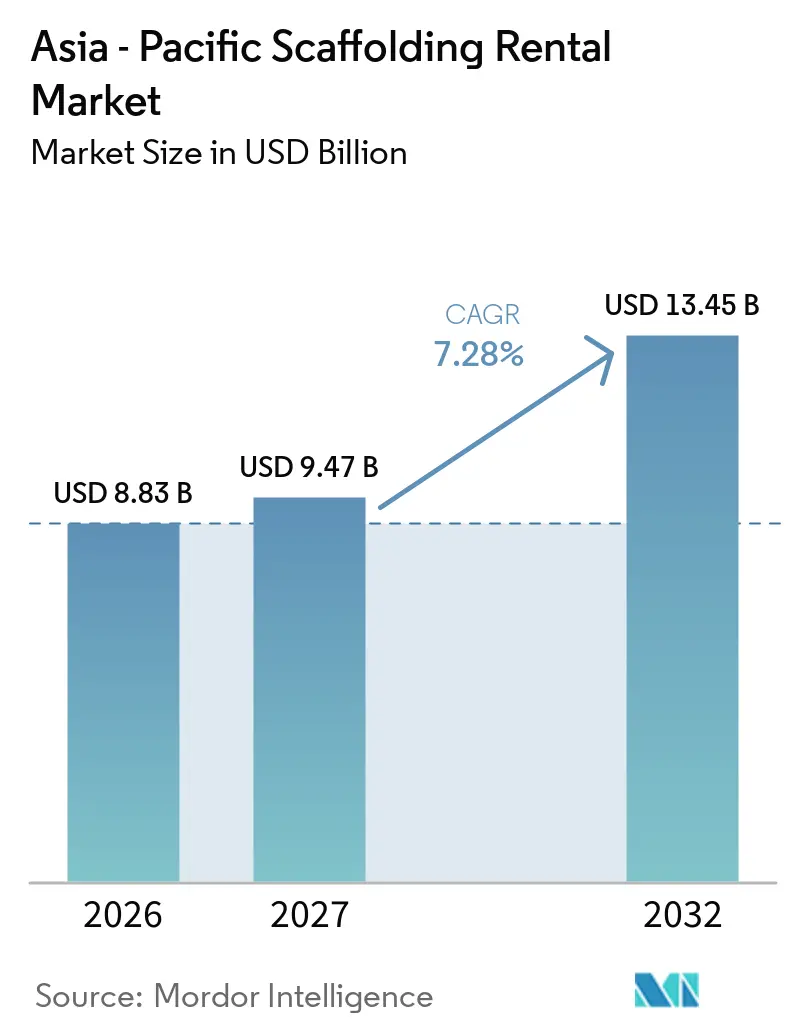
| Tamanho do mercado no ano base (2026) | 8.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.47 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Andaimes da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Aluguel de Andaimes da Ásia-Pacífico deve aumentar de 8,83 bilhões de USD em 2026 para 9,47 bilhões de USD em 2027 e atingir 13,45 bilhões de USD até 2032, crescendo a um CAGR de 7,28% no período de 2027 a 2032.
A demanda é sustentada pelos gastos públicos em transporte, energia e ativos urbanos, que requerem equipamentos de acesso durante a construção e manutenção. O aluguel também está se tornando mais atrativo para empreiteiros que precisam de equipamentos em vários canteiros sem manter grandes estoques de frota. Sistemas modulares certificados estão ganhando preferência onde as regras de contratação pública e segurança em canteiros exigem equipamentos documentados e práticas de inspeção. A China continua sendo importante devido à sua escala, embora a construção imobiliária mais fraca altere o mix de projetos atendidos pelos fornecedores de aluguel. A Índia oferece um caminho de crescimento mais sólido à medida que os gastos públicos de capital e os grandes projetos de transporte aumentam a necessidade de sistemas duráveis e de implantação rápida.
Principais Conclusões do Relatório
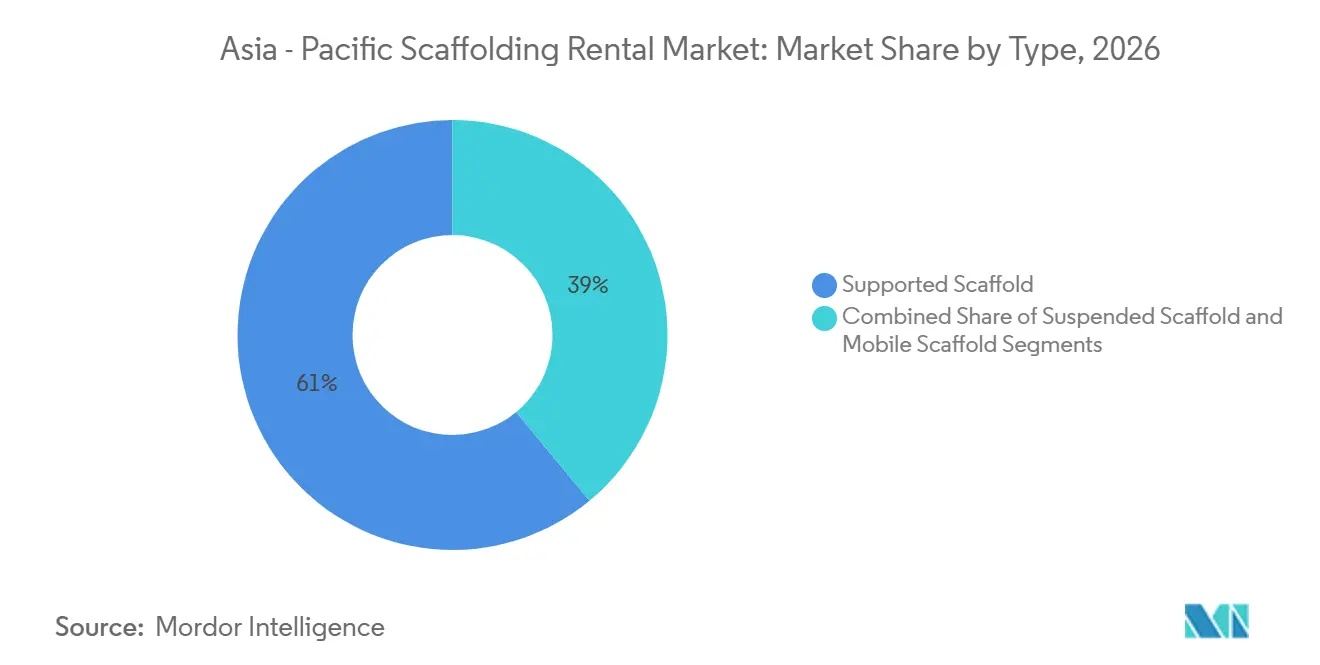
- Por tipo, o Andaime Apoiado detinha 61% da participação do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, enquanto o Andaime Móvel tem previsão de crescer a um CAGR de 8,8% até 2032.
- Por sistema, o Modular e Ringlock representou 37% do tamanho do mercado de aluguel de andaimes da Ásia-Pacífico em 2026 e tem previsão de crescer a um CAGR de 9,1% até 2032.
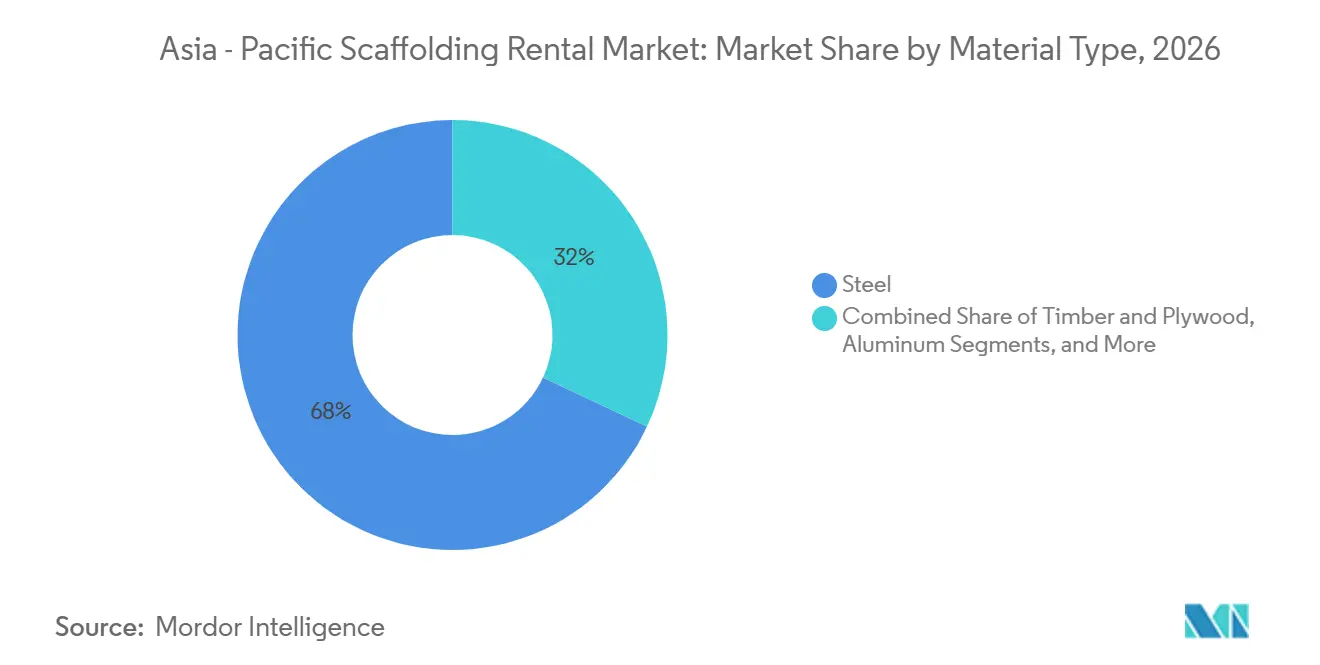
- Por tipo de material, o Aço detinha 68% da participação do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, enquanto o Alumínio tem previsão de expandir a um CAGR de 8,9% até 2032.
- Por setor, a Infraestrutura representou 36% do tamanho do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, enquanto Industrial e Logística tem previsão de crescer a um CAGR de 8,5% até 2032.
- Por geografia, a China detinha 45% do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, enquanto a Índia tem previsão de expandir a um CAGR de 9,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Grandes Projetos de Transporte, Infraestrutura Urbana e Energética | +2.5% | Em toda a Ásia-Pacífico, especialmente Índia, Sudeste Asiático e China não residencial | Longo prazo (≥ 4 anos) |
| Relocalização Industrial no Sudeste Asiático | +1.8% | Vietnã, Indonésia, Tailândia, Malásia e Filipinas | Médio prazo (2 a 4 anos) |
| Migração para Sistemas Modulares e Ringlock | +1.2% | Hong Kong, China, Vietnã, Coreia do Sul e Singapura | Médio prazo (2 a 4 anos) |
| Adoção de Aluguel por Empreiteiros Pequenos e Médios | +0.9% | Índia, Indonésia, Vietnã e Filipinas | Longo prazo (≥ 4 anos) |
| Endurecimento das Normas de Segurança na Construção | +0.5% | Hong Kong, Singapura, Austrália e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Construção Residencial de Alto Padrão e Comercial em Megacidades | +0.4% | Índia, Vietnã, Indonésia e Filipinas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Grandes Projetos de Transporte, Infraestrutura Urbana e Energética
O investimento público em estradas, ferrovias, serviços públicos e ativos urbanos sustenta uma demanda constante por equipamentos de acesso no mercado de aluguel de andaimes da Ásia-Pacífico. A rede rodoviária nacional da Índia atingiu 146.572 km no ano fiscal de 2026, após expandir 60% em relação ao nível anterior, gerando trabalho de construção e manutenção em corredores elevados e estruturas relacionadas. Os mesmos projetos requerem inspeção e reparo periódicos após a fase inicial de construção, o que pode prolongar o uso de andaimes alugados. Os trabalhos de rede elétrica e energia renovável também necessitam de acesso seguro em torno de torres, subestações e ativos de geração. Essas atividades geralmente envolvem períodos de canteiro mais longos do que projetos de construção padrão e podem melhorar o uso da frota por operadores organizados. A base de demanda está, portanto, distribuída entre novos projetos de capital e manutenção contínua de ativos. Isso oferece aos fornecedores um mix de trabalho mais estável do que um negócio vinculado apenas ao início de obras. O planejamento de frota continua sendo importante porque clientes de infraestrutura podem precisar de grandes volumes de equipamentos por um período prolongado. Os fornecedores também precisam coordenar entrega, recolhimento, inspeção e peças de reposição sem atrasar o cronograma geral do projeto. As empresas de aluguel devem manter estoque padrão suficiente próximo aos principais corredores, pois atrasos na entrega podem afetar os cronogramas dos empreiteiros. Isso torna o posicionamento de depósitos e o planejamento de frota decisões comerciais relevantes para fornecedores que atendem obras públicas. Também reduz a dependência de qualquer categoria de construção isolada quando os trabalhos de infraestrutura são escalonados ao longo de vários anos. O sequenciamento de projetos pode manter os equipamentos em uso em contratos adjacentes e programas de manutenção subsequentes.
Relocalização Industrial no Sudeste Asiático
O investimento industrial está deslocando mais atividades para o Sudeste Asiático, o que sustenta a construção de fábricas, armazéns e parques industriais. O investimento industrial chinês na Associação das Nações do Sudeste Asiático aumentou de uma média anual de 6,1 bilhões de USD no período de 2016 a 2019 para 12,9 bilhões de USD no período de 2020 a 2023, de acordo com análise do ISEAS com base em dados do Banco Mundial[1]. Vietnã, Indonésia, Tailândia e Malásia são destinos importantes para atividades de eletrônicos, veículos elétricos e processamento de minerais. Esses locais necessitam de acesso temporário durante a montagem, instalação e manutenção posterior. O trabalho frequentemente atribui maior valor à entrega previsível e ao estado documentado dos equipamentos do que a arranjos informais de aluguel de curto prazo. Isso oferece aos fornecedores com depósitos próximos e estoque confiável uma oportunidade mais clara em distritos industriais. A construção de plantas também traz requisitos que diferem da construção comum, incluindo acesso em torno de equipamentos, tubulações e espaços internos elevados. Fornecedores capazes de apoiar esse trabalho podem reter clientes após a construção, quando paralisações periódicas geram demanda de manutenção. A capacidade de serviço local é, portanto, tão importante quanto o volume da frota nesses locais.
Migração para Sistemas Modulares e Ringlock
Sistemas modulares projetados estão ganhando uso à medida que os empreiteiros buscam montagem mais rápida e um histórico de segurança mais consistente. Hong Kong exigiu que 50% dos novos projetos de obras públicas governamentais licitados a partir de 21 de março de 2025 utilizassem andaimes metálicos[2]. O requisito cria um caminho direto da política de segurança para a seleção de equipamentos em obras financiadas com recursos públicos. A Doka introduziu seu sistema Ringlock em 2024, oferecendo aos empreiteiros mais uma opção modular para requisitos de acesso complexos. Esses sistemas podem ser configurados para diferentes estruturas, o que pode reduzir a necessidade de manter conjuntos de equipamentos separados. O afastamento de arranjos de bambu e tubos soltos favorece fornecedores que podem fornecer componentes certificados, registros e suporte treinado. Também pode tornar as escolhas dos empreiteiros mais consistentes entre projetos, pois os equipamentos podem ser especificados antes do início de um canteiro. Os fornecedores ainda precisam treinar usuários e manter a disciplina de inspeção, pois componentes projetados não substituem a supervisão no local. A preferência resultante é mais forte em trabalhos onde os proprietários de projetos enfrentam riscos visíveis de segurança e entrega. Isso também apoia um agendamento de equipamentos mais planejado e ajuda os empreiteiros a usar configurações comuns em canteiros relacionados.
Adoção de Aluguel, Normas de Segurança e Construção de Alto Padrão
Empreiteiros menores na Índia e no Sudeste Asiático enfrentam crescente pressão para controlar os gastos iniciais com equipamentos enquanto atendem projetos com cronogramas incertos. O aluguel evita o custo de possuir, transportar, armazenar e manter frotas de andaimes em canteiros dispersos. Os requisitos de segurança também tornam os equipamentos documentados e a inspeção competente mais relevantes na construção formal. O Departamento do Trabalho de Hong Kong reuniu representantes do setor em janeiro de 2025 para tratar de requisitos de prumos, frequência de inspeção e riscos decorrentes de trabalhos simultâneos próximos a andaimes externos[3]. Esses fatores de conformidade podem deslocar a demanda para fornecedores de aluguel organizados em projetos governamentais, de alto padrão e internacionais. A expansão de atividades de apartamentos, comerciais e de renovação urbana nas principais cidades sustenta a necessidade de sistemas que possam ser entregues e removidos rapidamente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desaceleração do Setor Imobiliário na China | -1.3% | China, com efeitos indiretos sobre os preços do aço em toda a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Concorrência de Preços de Operadores Locais de Aluguel Não Organizados | -0.6% | Índia, Indonésia, Vietnã, Filipinas e Bangladesh | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço do Aço | -0.5% | Em toda a Ásia-Pacífico, especialmente mercados intensivos em aço | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada para Montagem em Mercados Desenvolvidos | -0.3% | Japão, Coreia do Sul, Austrália e Singapura | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração do Setor Imobiliário na China
A recessão imobiliária da China continua a reduzir a demanda proveniente da construção residencial e comercial. O investimento em desenvolvimento imobiliário caiu 20,6% em relação ao ano anterior de janeiro a setembro de 2026, enquanto a área de piso recém-iniciada recuou 24,9% no mesmo período. Isso reduz tanto o número quanto a duração dos contratos de aluguel de andaimes vinculados a novas habitações. O efeito é relevante porque a China representa 45% da demanda regional em 2026. Infraestrutura, manutenção industrial e renovação urbana podem compensar parcialmente o déficit, mas não substituem totalmente os inícios residenciais perdidos. Fornecedores com exposição em vários usos finais estão melhor posicionados do que operadores focados na construção habitacional.
Concorrência de Preços, Custos do Aço e Disponibilidade de Mão de Obra
Operadores informais em vários mercados do Sudeste Asiático e do Sul da Ásia podem competir com tarifas diárias baixas, especialmente em pequenos projetos com requisitos de inspeção limitados. Isso restringe a expansão de margens para empresas formais de aluguel, mesmo quando o uso da frota aumenta. Os custos do aço também podem mudar rapidamente, o que afeta as decisões de reposição de frota para fornecedores que dependem de sistemas de aço. A Organização para a Cooperação e Desenvolvimento Econômico observou que os preços do vergalhão chinês estavam sob pressão devido à fraca demanda doméstica da construção em 2026. A escassez de mão de obra no Japão, Coreia do Sul, Austrália e Singapura acrescenta outra restrição operacional, pois sistemas complexos requerem equipes de montagem qualificadas. Sistemas móveis e pré-projetados podem reduzir algumas necessidades de mão de obra, mas não eliminam o requisito de supervisão e inspeção seguras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Andaime Apoiado Detém a Base de Projetos Mais AmplaO Andaime Apoiado detinha 61% da participação do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, refletindo seu uso em construção de alto padrão, infraestrutura e manutenção de edifícios. Sua configuração funciona tanto para reparos em níveis mais baixos quanto para projetos de vários andares. Isso o torna uma escolha comum na China, Índia e Vietnã, onde a demanda inclui um grande volume de construção urbana. O sistema também atende trabalhos que requerem uma plataforma estável próxima a fachadas de edifícios e elementos estruturais. Seu amplo uso cria demanda consistente para operadores de frota com componentes padrão e capacidade de entrega local.
O Andaime Móvel tem previsão de crescer a um CAGR de 8,8% até 2032. Seu uso está aumentando em projetos de armazéns, trabalhos internos, instalações de data centers e retrofits urbanos, onde as equipes precisam mover plataformas de acesso em curtas distâncias. As unidades móveis podem reduzir a desmontagem e montagem repetidas quando os locais de trabalho mudam com frequência. Os sistemas suspensos continuam sendo necessários para reparos de fachadas, trabalhos em cortinas de vidro e inspeção de pontes, onde o acesso deve vir de cima da estrutura. O Japão e a Coreia do Sul fornecem uma base de manutenção relevante, pois o estoque de edifícios comerciais requer reparo periódico. Os procedimentos de segurança continuam sendo importantes em todos os tipos, especialmente quando os equipamentos são usados próximos a ativos ocupados ou áreas de tráfego ativo.

Por Sistema:
Modular e Ringlock Lidera a Mudança de SistemaO Modular e Ringlock detinha 37% do tamanho do mercado de aluguel de andaimes da Ásia-Pacífico em 2026. É a maior categoria de sistema porque pode ser adaptado a estruturas variadas, fornecendo pontos de conexão repetíveis. Os empreiteiros o utilizam onde a velocidade de montagem, o gerenciamento de carga e a configuração documentada são importantes. Os fornecedores de aluguel organizados se beneficiam do sistema porque os estoques padronizados podem ser usados em vários tipos de projetos. As regras de contratação pública e os requisitos de segurança dos clientes reforçam essa preferência em Hong Kong, Singapura, Coreia do Sul e outros ambientes de construção formal.
O Modular e Ringlock também tem previsão de crescer a um CAGR de 9,1% até 2032. O Tubo e Acoplamento mantém um papel em edifícios irregulares, estruturas históricas, pontes e locais industriais onde dimensões não padronizadas requerem posicionamento flexível. O Cuplock continua familiar para empreiteiros em projetos residenciais e comerciais leves no Sul e Sudeste Asiático. O Frame e H-Frame atendem tarefas de renovação de baixo padrão e habitação repetível no Japão, Coreia do Sul e Austrália. O mix de sistemas continuará dependendo da disponibilidade local de frota, familiaridade dos trabalhadores, normas de segurança e a natureza de cada projeto. A transição para equipamentos modulares é mais forte onde a certificação e os registros de planejamento fazem parte dos requisitos do trabalho. Isso não significa que os sistemas legados desapareçam rapidamente, pois os empreiteiros podem manter sistemas que conhecem bem e que podem acessar localmente. Em vez disso, a base instalada provavelmente mudará gradualmente à medida que novos projetos públicos, industriais e de alta especificação selecionem soluções modulares. Os fornecedores de aluguel precisam manter um mix equilibrado enquanto essa transição continua.
Por Tipo de Material:
O Aço Mantém a Posição Central da FrotaO Aço detinha 68% da participação do mercado de aluguel de andaimes da Ásia-Pacífico em 2026. Sua capacidade de suporte de carga e a frota instalada consolidada o tornam adequado para pontes, plantas industriais, rodovias elevadas e outras aplicações de uso intensivo. O material continua sendo econômico para fornecedores que já possuem estoque significativo de aço. Também se adequa a projetos onde altas classificações de carga são necessárias para trabalhadores, ferramentas e materiais. A grande base instalada confere ao aço uma vantagem operacional tanto em mercados maduros quanto em desenvolvimento. Pode ser uma escolha prática onde os equipamentos devem tolerar uso externo exigente e suportar cargas substanciais. Os operadores de aluguel também entendem seus requisitos de reparo e inspeção, o que sustenta a implantação contínua em tipos de projetos familiares. O alumínio será considerado com mais frequência quando a velocidade de manuseio e o peso de transporte importam mais do que a capacidade máxima de carga. As empresas de aluguel podem reparar, reabastecer e reimplantar componentes de aço existentes por meio de canais de fornecimento estabelecidos. Essa vantagem prática retardará a mudança para materiais mais leves em aplicações de acesso pesado. A escolha do material continuará dependendo da carga, das condições do canteiro, da disponibilidade de mão de obra e das necessidades totais de manuseio, e não apenas do peso.
O Alumínio tem previsão de crescer a um CAGR de 8,9% até 2032. Seu menor peso pode reduzir o esforço de manuseio e apoiar uma montagem mais rápida para aplicações internas, de manutenção e móveis. Isso é relevante onde o acesso a trabalhadores treinados é limitado ou as durações dos projetos são curtas. O aço ainda se beneficia quando preços mais baixos de matéria-prima sustentam os custos de aquisição de frota, embora a variação de preços possa afetar o momento da reposição. A madeira e o compensado permanecem presentes em aplicações de menor custo e rurais, mas têm um papel menor em projetos formais. Os sistemas de plástico e fibra de vidro atendem usos especializados onde a resistência à corrosão é necessária, incluindo ambientes químicos e marinhos.
Por Setor:
Infraestrutura Fornece o Maior Conjunto de DemandaA Infraestrutura representou 36% do tamanho do mercado de aluguel de andaimes da Ásia-Pacífico em 2026. Corredores de transporte, sistemas de energia, ativos de telecomunicações e obras públicas requerem equipamentos de acesso ao longo de longos cronogramas de construção. Esses projetos frequentemente criam valores de transação mais elevados porque as estruturas são grandes, elevadas ou tecnicamente complexas. O trabalho de manutenção pode continuar após a fase inicial de construção, ajudando a prolongar a demanda além das adjudicações individuais de projetos. A expansão rodoviária da Índia ilustra a escala da base de infraestrutura regional.
Industrial e Logística tem previsão de crescer a um CAGR de 8,5% até 2032. Novas fábricas, instalações de semicondutores, plantas de veículos elétricos, armazéns e programas de manutenção industrial requerem acesso durante a instalação e as operações contínuas. A relocalização industrial no Sudeste Asiático sustenta essa demanda à medida que as empresas desenvolvem capacidade industrial em vários países. A construção residencial continua sendo significativa na Índia, Vietnã e Indonésia, embora a fraqueza imobiliária da China modere o crescimento regional. A demanda comercial abrange escritórios, ativos de varejo e canteiros de construção especializados. O mix setorial recompensa cada vez mais os fornecedores de aluguel que podem atender clientes de infraestrutura e industriais, em vez de depender apenas da construção residencial. Os empreiteiros nesses setores podem exigir sistemas para geometria complexa, áreas de trabalho controladas e longos períodos de retenção de equipamentos. Isso cria espaço para suporte de engenharia além do fornecimento básico de aluguel. Os clientes industriais frequentemente trabalham com janelas definidas de instalação e manutenção, tornando os equipamentos de acesso confiáveis uma parte prática da execução do projeto. Fornecedores que entendem essas condições operacionais podem competir em qualidade de serviço, além de disponibilidade de equipamentos. Esse trabalho também pode fornecer negócios recorrentes quando os ativos passam da construção para a manutenção regular. Também eleva o valor de registros de inspeção confiáveis e rastreabilidade de componentes. Frotas bem gerenciadas podem melhorar a utilização de ativos ao combinar equipamentos com os requisitos de cada contrato. Essa disciplina operacional é importante quando vários grandes projetos são executados simultaneamente em vários locais.
Análise Geográfica
China
A China detinha 45% da participação do mercado de aluguel de andaimes da Ásia-Pacífico em 2026, equivalente a 4 bilhões de USD no valor regional declarado. A desaceleração imobiliária do país está limitando os trabalhos residenciais e comerciais, com o investimento em desenvolvimento imobiliário caindo 20,6% em relação ao ano anterior nos primeiros 9 meses de 2026. A área de piso recém-iniciada recuou 24,9% no mesmo período, o que reduz a demanda por acesso em estágios iniciais de construção. Infraestrutura, ativos de energia, manutenção industrial e renovação urbana fornecem uma fonte alternativa parcial de trabalho. Os fabricantes chineses também fornecem equipamentos de andaimes em todo o Sudeste Asiático, apoiados por custos de produção competitivos. A Organização para a Cooperação e Desenvolvimento Econômico relatou preços domésticos fracos de vergalhão em 2026, o que pode reduzir os custos de aquisição de frota para empresas de aluguel.
Índia
A Índia tem previsão de crescer a um CAGR de 9,6% até 2032, a maior taxa por país no mercado de aluguel de andaimes da Ásia-Pacífico. Os gastos nacionais com infraestrutura atingiram INR 12,2 trilhões para o ano fiscal de 2027, equivalente a 133 bilhões de USD com base na conversão fornecida no rascunho da fonte, e representaram um aumento de 11,4% em relação ao ano anterior. Estradas, ferrovias, projetos urbanos e infraestrutura energética sustentam implantações com longos períodos de canteiro. A rede rodoviária nacional da Índia atingiu 146.572 km no ano fiscal de 2026, criando requisitos de construção e manutenção posterior. Os requisitos de segurança sob o Bureau of Indian Standards, incluindo IS 2750 e IS 3696, sustentam a demanda por sistemas documentados em projetos formais. O país também apresenta uma grande oportunidade para fornecedores de aluguel que atendem empreiteiros menores que não podem justificar a propriedade de frotas dedicadas. Os empreiteiros que trabalham em vários estados podem preferir arranjos de aluguel porque a disponibilidade local reduz as necessidades de transporte e armazenamento. O mesmo modelo permite que os fornecedores de frota atualizem os sistemas à medida que os requisitos técnicos e de segurança se desenvolvem. Isso pode ajudar os operadores formais a diferenciar sua oferta de alternativas de curto prazo e menor custo que carecem de registros ou suporte de serviço comparáveis. A abordagem também ajuda os clientes a usar uma fonte familiar de equipamentos quando os projetos avançam dos trabalhos estruturais iniciais para as atividades posteriores de acabamento e manutenção. Para as empresas de aluguel, o contato regular com os clientes pode melhorar a visibilidade da demanda e apoiar um planejamento mais eficaz dos movimentos de equipamentos entre canteiros.
Restante da Ásia-Pacífico
O Japão possui uma base de aluguel madura com operadores de múltiplos depósitos atendendo à construção e manutenção urbana densa. A ASNOVA adquiriu a Qool Enviro, sediada em Singapura, em abril de 2025 por 13 milhões de USD, com base na conversão de moeda no material fornecido, demonstrando uma movimentação de um operador japonês para o Sudeste Asiático. A Coreia do Sul combina demanda de desenvolvimento de alto padrão, instalações industriais e construção de manufatura avançada. A Austrália acrescenta demanda de manutenção de recursos e infraestrutura urbana, enquanto suas orientações de segurança foram atualizadas por meio de normas revisadas do setor de andaimes. A Indonésia e o Vietnã se beneficiam do investimento industrial e do desenvolvimento de parques industriais. O requisito de andaimes metálicos de Hong Kong é um exemplo regional de influência regulatória que desloca as aquisições para equipamentos projetados. Em toda a região, os operadores devem adequar seu mix de sistemas à atividade de construção, às normas de segurança e às preferências dos clientes de cada país. Isso torna um modelo de frota regional único menos eficaz do que uma rede que combina equipamentos comuns com estoque e serviço locais. As economias maduras podem dar mais ênfase à manutenção, inspeção e eficiência de mão de obra, enquanto os mercados em desenvolvimento podem ter mais atividade de nova construção. As regras locais também podem determinar quais materiais e sistemas são aceitos em obras públicas. Uma rede flexível ajuda os fornecedores a responder a essas diferentes condições operacionais.
Cenário Competitivo
O mercado de aluguel de andaimes da Ásia-Pacífico é moderadamente fragmentado porque fornecedores globais de sistemas competem ao lado de empresas nacionais de aluguel e operadores locais de menor custo. PERI, Layher, Altrad e BrandSafway atendem a grandes projetos orientados à conformidade por meio de sistemas projetados, suporte de planejamento e amplas linhas de produtos. Os especialistas locais competem por meio de proximidade de depósitos, conhecimento das práticas dos empreiteiros e rápida disponibilidade de frota. Os fornecedores informais continuam sendo relevantes em trabalhos de baixa especificação, onde os clientes se concentram no custo imediato do aluguel. Isso cria uma divisão clara entre projetos formais que precisam de registros e suporte de inspeção e trabalhos menores que permanecem sensíveis ao preço. As empresas de aluguel devem decidir onde investir em sistemas padronizados, capacidade de manutenção e equipes de serviço regional. A escolha é particularmente importante quando os clientes requerem equipamentos de reposição rápida durante trabalhos ativos. Um fornecedor que pode responder rapidamente pode reter negócios quando os cronogramas de construção mudam sem aviso prévio. Também pode construir relacionamentos mais longos com os clientes por meio de trabalhos de manutenção, reforma e renovação após a conclusão do projeto original.
Tecnologia e durabilidade do sistema são partes centrais da competição. A PERI anunciou um investimento de 60 milhões de EUR em tecnologias de fabricação e em seu sistema de proteção anticorrosão PERIskin durante 2025. O investimento mostra como os fornecedores estabelecidos buscam melhorar a vida útil do produto e o desempenho operacional para condições de construção exigentes. O lançamento do Ringlock da Doka também adiciona uma alternativa modular para empreiteiros que valorizam configurações flexíveis. Essas movimentações apoiam a diferenciação além da precificação por diária. Também ajudam os principais fornecedores a competir por trabalhos de infraestrutura e industriais, onde o custo da interrupção do canteiro pode superar o custo do aluguel de equipamentos.
A expansão regional é outro tema competitivo. A aquisição da Qool Enviro pela ASNOVA em abril de 2025 dá à empresa japonesa um ponto de entrada direto em Singapura e no espaço mais amplo de aluguel de construção do Sudeste Asiático. Fornecedores que constroem redes de depósitos locais próximos a zonas industriais podem responder mais rapidamente a trabalhos de manutenção de ciclo curto. A conformidade regulatória se tornará um fator de acesso ao mercado mais importante à medida que as autoridades públicas fortalecerem as expectativas de inspeção e materiais. O requisito de obras públicas de Hong Kong para andaimes metálicos é um exemplo disso. O rascunho disponível não fornece dados combinados de participação de mercado para as principais empresas, portanto, uma pontuação de concentração numérica não pode ser atribuída sem criar dados não suportados. A competição continuará variando por país porque a densidade local de frota e os relacionamentos com empreiteiros podem ser difíceis de replicar para fornecedores globais. Ao mesmo tempo, as empresas globais mantêm vantagens em grandes projetos onde a capacidade de engenharia e os sistemas certificados são importantes. O equilíbrio competitivo é, portanto, moldado tanto pela escala quanto pela capacidade de resposta local.
Líderes do Setor de Aluguel de Andaimes da Ásia-Pacífico
-
PERI SE
-
Doka GmbH
-
Layher Holding GmbH & Co. KG
-
Altrad Group
-
BrandSafway
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aluguel de Andaimes da Ásia-Pacífico Empresas cobertas neste relatório
- PERI SE
- Doka GmbH
- Layher Holding GmbH & Co. KG
- Altrad Group
- BrandSafway
- ULMA Construction
- Waco International
- Nishio Rent All Co., Ltd.
- Beijing Zulin Formwork & Scaffolding Co., Ltd.
- ADTO Group
- Acrow Group
- Nikken Lease Kogyo Co., Ltd.
- ASNOVA Co., Ltd.
- Alinco Inc.
- Pee Kay Scaffolding and Shuttering Ltd.
- Technocraft Industries (India) Ltd.
- Altrad Sparrows Indonesia
- PT Beton Perkasa Wijaksana
- Uni-Span Group (Australia)
- Ladder & Scaffold Hire Group
Desenvolvimentos industriais recentes em Mercado de Aluguel de Andaimes da Ásia-Pacífico
- Outubro de 2026: ASNOVA Co., Ltd. fez a transição para uma estrutura de holding pura sob a ASNOVA Companies, Inc. A reestruturação separa a gestão do grupo das operações de aluguel de andaimes e tem como objetivo apoiar fusões e aquisições mais rápidas e a expansão para negócios adicionais. Sua unidade ASNOVA Singapore Pte. Ltd., formada em abril de 2026, atua como plataforma regional para expandir as operações de aluguel de equipamentos temporários nos mercados do Sudeste Asiático.
- Outubro de 2026: BWYS Group Bhd, por meio da BW Scaffold Industries Sdn Bhd, celebrou um acordo para adquirir 28,92 acres de terreno industrial de propriedade plena em Selangor por 21,3 milhões de USD, com base na conversão fornecida no material da fonte. A instalação pretendida consolidará as operações de aluguel e fornecimento de andaimes, fabricação de chapas metálicas e armazenamento de materiais de aço. A empresa espera que o local aumente a capacidade operacional e elimine 0,6 milhão de USD em pagamentos anuais de aluguel, com base na conversão fornecida no material da fonte.
- Março de 2026: A Carlyle concordou em adquirir a SUGIKO, uma das principais empresas japonesas de aluguel de andaimes e materiais temporários de construção, da ORIX por meio da transferência da SGK Holdings por aproximadamente 605 milhões de USD. A SUGIKO opera em todo o país e atende clientes de construção e plantas, utilizando BIM para melhorar o gerenciamento de informações de projetos de construção e a eficiência operacional. A transação fortalece a consolidação no mercado de aluguel de andaimes do Japão e oferece à Carlyle uma oportunidade de apoiar o crescimento de longo prazo da SUGIKO por meio de sua expertise em investimentos em infraestrutura.
Escopo do Relatório do Mercado de Aluguel de Andaimes da Ásia-Pacífico
Visão geral da segmentação
| Andaime Apoiado |
| Andaime Suspenso |
| Andaime Móvel |
| Tubo e Acoplamento |
| Cuplock |
| Modular e Ringlock |
| Frame e H-Frame |
| Madeira e Compensado |
| Aço |
| Alumínio |
| Plástico e Fibra de Vidro |
| Outros |
| Residencial |
| Comercial |
| Industrial e Logística |
| Infraestrutura |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Tipo | Andaime Apoiado |
| Andaime Suspenso | |
| Andaime Móvel | |
| Por Sistema | Tubo e Acoplamento |
| Cuplock | |
| Modular e Ringlock | |
| Frame e H-Frame | |
| Por Tipo de Material | Madeira e Compensado |
| Aço | |
| Alumínio | |
| Plástico e Fibra de Vidro | |
| Outros | |
| Por Setor | Residencial |
| Comercial | |
| Industrial e Logística | |
| Infraestrutura | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de aluguel de andaimes da Ásia-Pacífico até 2032?
O setor tem projeção de atingir 13,5 bilhões de USD até 2032, crescendo de 9,5 bilhões de USD em 2027 a um CAGR de 7,28%.
Qual tipo de andaime detém a maior participação na Ásia-Pacífico?
O Andaime Apoiado lidera com uma participação de 61% em 2026, pois atende à construção de alto padrão, infraestrutura e trabalhos de manutenção.
Qual sistema de andaimes está crescendo mais rapidamente na Ásia-Pacífico?
O Modular e Ringlock tem previsão de crescer a um CAGR de 9,1% até 2032, sustentado por requisitos de segurança e montagem mais rápida.
Por que a Índia é importante para os fornecedores de aluguel de andaimes?
A Índia tem previsão de crescer a um CAGR de 9,6% até 2032, sustentada pelos gastos públicos em infraestrutura e por uma grande base de empreiteiros.
Como a desaceleração imobiliária da China afeta a demanda de aluguel?
O menor investimento imobiliário e os novos inícios de construção estão reduzindo a demanda residencial por andaimes, embora a infraestrutura e a manutenção industrial forneçam suporte parcial.
Qual setor de uso final crescerá mais rapidamente até 2032?
Industrial e Logística tem previsão de expandir a um CAGR de 8,5%, sustentado por fábricas, armazéns, instalações de semicondutores e programas de manutenção.