
Tamaño y Participación del Mercado de Alquiler de Andamios en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 8.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.28 % |
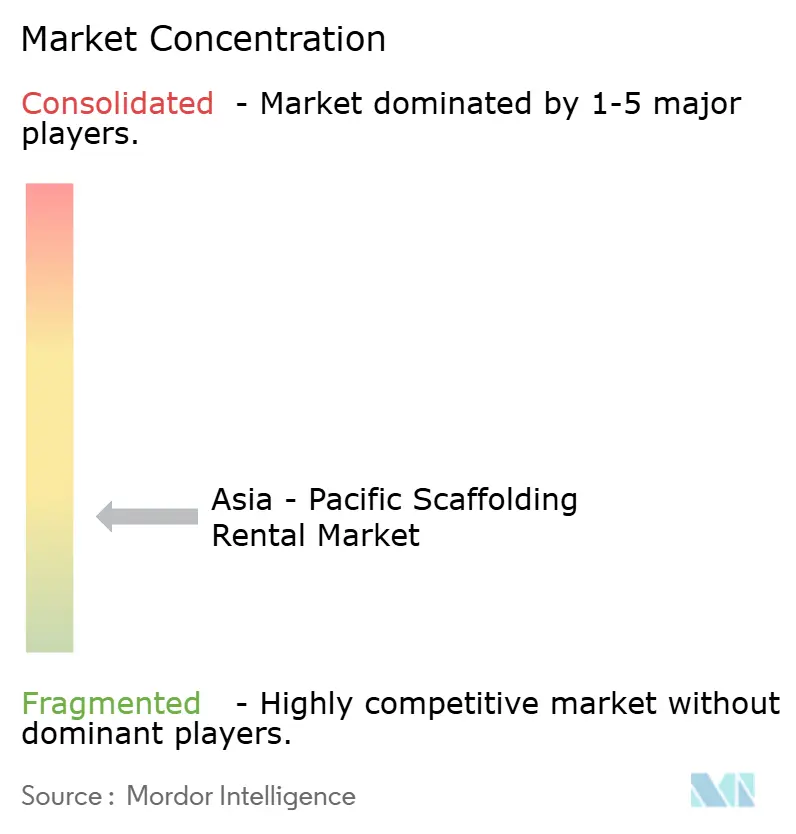
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Andamios en Asia-Pacífico por Mordor Intelligence
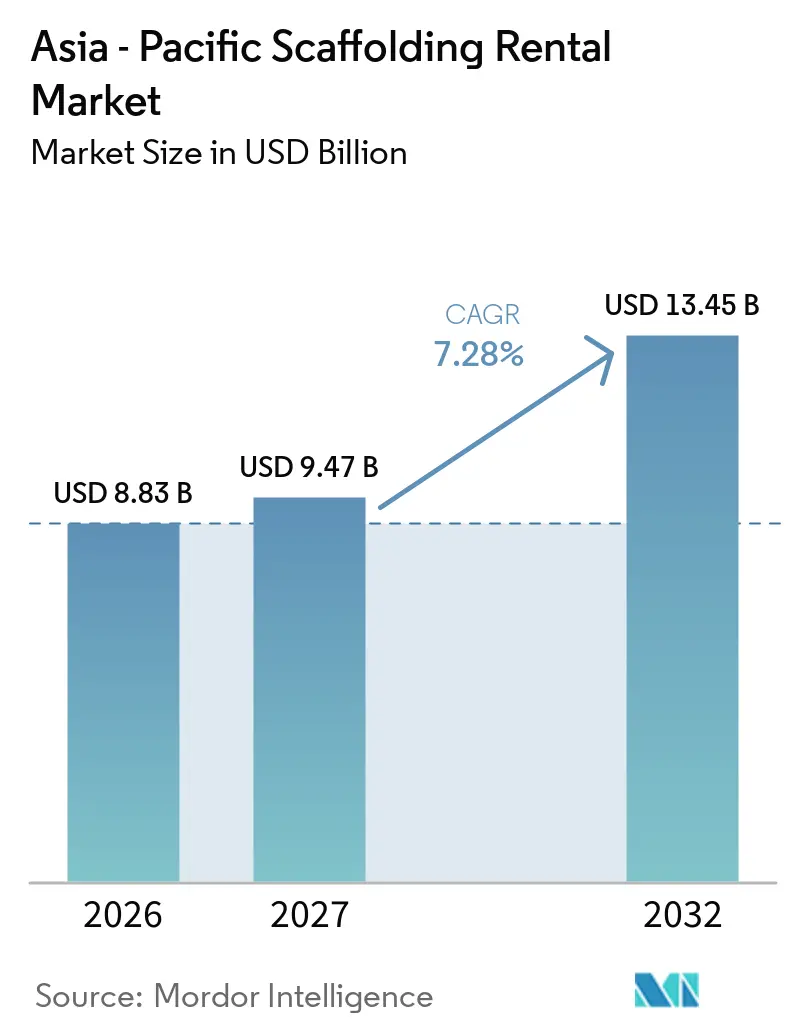
Se espera que el tamaño del Mercado de Alquiler de Andamios en Asia-Pacífico aumente de 8,83 mil millones de USD en 2026 a 9,47 mil millones de USD en 2027 y alcance los 13,45 mil millones de USD para 2032, creciendo a una CAGR del 7,28% durante 2027-2032.
La demanda está respaldada por el gasto público en transporte, energía y activos urbanos, que requieren equipos de acceso durante la construcción y el mantenimiento. El alquiler también se está volviendo más atractivo para los contratistas que necesitan equipos en varios sitios sin mantener grandes inventarios de flota. Los sistemas modulares certificados están ganando preferencia donde las normas de contratación pública y seguridad en obra exigen equipos documentados y prácticas de inspección. China sigue siendo importante por su escala, aunque la debilidad en la construcción inmobiliaria cambia la combinación de proyectos atendidos por los proveedores de alquiler. India ofrece una trayectoria de crecimiento más sólida a medida que el gasto público en capital y los grandes proyectos de transporte aumentan la necesidad de sistemas duraderos y de rápido despliegue.
Conclusiones Clave del Informe
- Por tipo, el Andamio Apoyado representó el 61% de la participación del mercado de alquiler de andamios en Asia-Pacífico en 2026, mientras que se prevé que el Andamio Móvil crezca a una CAGR del 8,8% hasta 2032.
- Por sistema, el Modular y Ringlock representó el 37% del tamaño del mercado de alquiler de andamios en Asia-Pacífico en 2026 y se prevé que crezca a una CAGR del 9,1% hasta 2032.
- Por tipo de material, el Acero representó el 68% de la participación del mercado de alquiler de andamios en Asia-Pacífico en 2026, mientras que se prevé que el Aluminio se expanda a una CAGR del 8,9% hasta 2032.
- Por sector, la Infraestructura representó el 36% del tamaño del mercado de alquiler de andamios en Asia-Pacífico en 2026, mientras que se prevé que Industrial y Logística crezca a una CAGR del 8,5% hasta 2032.
- Por geografía, China representó el 45% del mercado de alquiler de andamios en Asia-Pacífico en 2026, mientras que se prevé que India se expanda a una CAGR del 9,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Grandes Proyectos de Transporte, Infraestructura Urbana y Energética | +2.5% | Toda la región APAC, especialmente India, el Sudeste Asiático y China no residencial | Largo plazo (≥ 4 años) |
| Reubicación de la Manufactura en el Sudeste Asiático | +1.8% | Vietnam, Indonesia, Tailandia, Malasia y Filipinas | Mediano plazo (2-4 años) |
| Transición hacia Sistemas Modulares y Ringlock | +1.2% | Hong Kong, China, Vietnam, Corea del Sur y Singapur | Mediano plazo (2-4 años) |
| Adopción del Alquiler entre Contratistas Pequeños y Medianos | +0.9% | India, Indonesia, Vietnam y Filipinas | Largo plazo (≥ 4 años) |
| Endurecimiento de las Normas de Seguridad en la Construcción | +0.5% | Hong Kong, Singapur, Australia y Corea del Sur | Corto plazo (≤ 2 años) |
| Construcción Residencial y Comercial en Altura en Megaciudades | +0.4% | India, Vietnam, Indonesia y Filipinas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Grandes Proyectos de Transporte, Infraestructura Urbana y Energética
La inversión pública en carreteras, ferrocarriles, servicios públicos y activos urbanos respalda una demanda constante de equipos de acceso en el mercado de alquiler de andamios en Asia-Pacífico. La red de carreteras nacionales de India alcanzó los 146.572 km en el año fiscal 2026 tras expandirse un 60% desde su nivel anterior, generando trabajo de construcción y mantenimiento en corredores elevados y estructuras relacionadas. Los mismos proyectos requieren inspección y reparación periódicas después de la fase de construcción inicial, lo que puede extender el uso de andamios de alquiler. Los trabajos de red eléctrica y energía renovable también necesitan acceso seguro alrededor de torres, subestaciones y activos de generación. Estas actividades suelen implicar períodos en obra más prolongados que los proyectos de construcción estándar y pueden mejorar el uso de la flota para los operadores organizados. La base de demanda se distribuye, por tanto, entre nuevos proyectos de capital y el mantenimiento continuo de activos. Esto proporciona a los proveedores una combinación de trabajo más estable que un negocio vinculado únicamente a los inicios de construcción. La planificación de la flota sigue siendo importante porque los clientes de infraestructura pueden necesitar grandes volúmenes de equipos durante un período prolongado. Los proveedores también deben coordinar la entrega, recogida, inspección y piezas de repuesto sin ralentizar el calendario general del proyecto. Las empresas de alquiler deben mantener suficiente stock estándar cerca de los principales corredores porque los retrasos en la entrega pueden afectar los calendarios de los contratistas. Esto convierte la ubicación de los depósitos y la planificación de la flota en decisiones comerciales relevantes para los proveedores que atienden obras públicas. También reduce la dependencia de cualquier categoría de construcción única cuando los trabajos de infraestructura se escalonan a lo largo de varios años. La secuenciación de proyectos puede mantener los equipos en uso a través de contratos adyacentes y programas de mantenimiento posteriores.
Reubicación de la Manufactura en el Sudeste Asiático
La inversión manufacturera está desplazando más actividad hacia el Sudeste Asiático, lo que respalda la construcción de fábricas, almacenes y parques industriales. La inversión manufacturera china en la Asociación de Naciones del Sudeste Asiático aumentó de un promedio anual de 6,1 mil millones de USD durante 2016 a 2019 a 12,9 mil millones de USD durante 2020 a 2023, según el análisis del ISEAS basado en datos del Banco Mundial[1]. Vietnam, Indonesia, Tailandia y Malasia son destinos importantes para la actividad de electrónica, vehículos eléctricos y procesamiento de minerales. Estos sitios necesitan acceso temporal durante el montaje, la instalación y el mantenimiento posterior. El trabajo a menudo otorga mayor valor a la entrega predecible y al estado documentado de los equipos que a los acuerdos informales de alquiler a corto plazo. Esto ofrece a los proveedores con depósitos cercanos y stock fiable una oportunidad más clara en los distritos industriales. La construcción de plantas también conlleva requisitos que difieren de la obra de construcción ordinaria, incluido el acceso alrededor de equipos, tuberías y espacios interiores de gran altura. Los proveedores capaces de apoyar este trabajo pueden retener clientes después de la construcción cuando los paros periódicos generan demanda de mantenimiento. La capacidad de servicio local es, por tanto, tan importante como el volumen de la flota en estas ubicaciones.
Transición hacia Sistemas Modulares y Ringlock
Los sistemas modulares de ingeniería están ganando uso a medida que los contratistas buscan un montaje más rápido y un historial de seguridad más consistente. Hong Kong exigió que el 50% de los nuevos proyectos de obras públicas gubernamentales licitados a partir del 21 de marzo de 2025 utilizaran andamios metálicos[2]. El requisito crea una vía directa desde la política de seguridad hasta la selección de equipos en obras financiadas con fondos públicos. Doka introdujo su sistema Ringlock en 2024, ofreciendo a los contratistas otra opción modular para requisitos de acceso complejos. Dichos sistemas pueden configurarse para diferentes estructuras, lo que puede reducir la necesidad de mantener conjuntos de equipos separados. El alejamiento de los arreglos de bambú y tubo suelto favorece a los proveedores que pueden suministrar componentes certificados, registros y soporte técnico capacitado. También puede hacer que las elecciones de los contratistas sean más consistentes entre proyectos porque el equipo puede especificarse antes de que comience una obra. Los proveedores deben seguir formando a los usuarios y mantener la disciplina de inspección, ya que los componentes de ingeniería no reemplazan la supervisión en obra. La preferencia resultante es más fuerte en trabajos donde los propietarios del proyecto enfrentan riesgos visibles de seguridad y entrega. Esto también favorece una programación de equipos más planificada y ayuda a los contratistas a utilizar configuraciones comunes en obras relacionadas.
Adopción del Alquiler, Normas de Seguridad y Construcción en Altura
Los contratistas más pequeños en India y el Sudeste Asiático enfrentan cada vez más presión para controlar el gasto inicial en equipos mientras atienden proyectos con calendarios inciertos. El alquiler evita el costo de poseer, transportar, almacenar y mantener flotas de andamios en obras dispersas. Los requisitos de seguridad también hacen que los equipos documentados y la inspección competente sean más relevantes en la construcción formal. El Departamento de Trabajo de Hong Kong convocó a representantes del sector en enero de 2025 para abordar los requisitos de puntales, la frecuencia de inspección y los riesgos derivados del trabajo simultáneo cerca de andamios exteriores[3]. Estos factores de cumplimiento pueden desplazar la demanda hacia proveedores de alquiler organizados en proyectos gubernamentales, de gran altura e internacionales. La expansión de la actividad de apartamentos, comercial y de renovación urbana en las principales ciudades respalda la necesidad de sistemas que puedan entregarse y retirarse rápidamente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desaceleración del Sector Inmobiliario en China | -1.3% | China, con efectos indirectos sobre los precios del acero en toda Asia-Pacífico | Largo plazo (≥ 4 años) |
| Competencia de Precios de Operadores Locales de Alquiler No Organizados | -0.6% | India, Indonesia, Vietnam, Filipinas y Bangladesh | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Acero | -0.5% | Toda la región APAC, especialmente los mercados intensivos en acero | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Calificada para el Montaje en Mercados Desarrollados | -0.3% | Japón, Corea del Sur, Australia y Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desaceleración del Sector Inmobiliario en China
La recesión inmobiliaria de China continúa reduciendo la demanda de la construcción residencial y comercial. La inversión en desarrollo inmobiliario cayó un 20,6% interanual de enero a septiembre de 2026, mientras que la superficie de nueva construcción iniciada disminuyó un 24,9% en el mismo período. Esto reduce tanto el número como la duración de los contratos de alquiler de andamios vinculados a nuevas viviendas. El efecto es significativo porque China representa el 45% de la demanda regional en 2026. Los trabajos de infraestructura, mantenimiento industrial y renovación urbana pueden compensar parcialmente el déficit, pero no reemplazan completamente los inicios residenciales perdidos. Los proveedores con exposición en varios usos finales están mejor posicionados que los operadores centrados en la construcción de viviendas.
Competencia de Precios, Costos del Acero y Disponibilidad de Mano de Obra
Los operadores informales en varios mercados del Sudeste Asiático y Asia del Sur pueden competir con tarifas diarias bajas, particularmente en proyectos pequeños con requisitos de inspección limitados. Esto restringe la expansión del margen para las empresas de alquiler formales incluso cuando aumenta el uso de la flota. Los costos del acero también pueden cambiar rápidamente, lo que afecta las decisiones de reposición de flota para los proveedores que dependen de sistemas de acero. La Organización para la Cooperación y el Desarrollo Económicos señaló que los precios del acero corrugado chino estaban bajo presión por la débil demanda interna de construcción en 2026. La escasez de mano de obra en Japón, Corea del Sur, Australia y Singapur añade otra restricción operativa porque los sistemas complejos requieren equipos de montaje cualificados. Los sistemas móviles y preensamblados pueden reducir algunas necesidades de mano de obra, pero no eliminan el requisito de supervisión e inspección seguras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
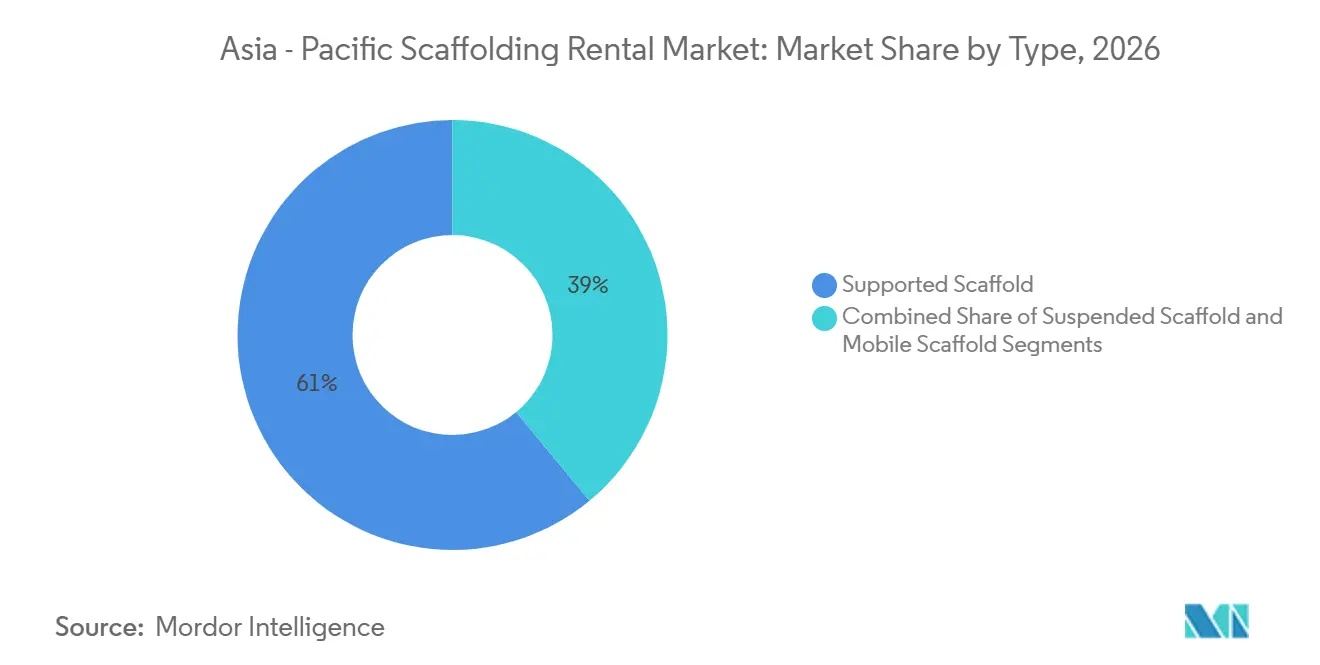
El Andamio Apoyado Mantiene la Base de Proyectos más AmpliaEl Andamio Apoyado representó el 61% de la participación del mercado de alquiler de andamios en Asia-Pacífico en 2026, lo que refleja su uso en construcción en altura, infraestructura y mantenimiento de edificios. Su configuración funciona tanto para reparaciones en niveles inferiores como para proyectos de varios pisos. Esto lo convierte en una opción habitual en China, India y Vietnam, donde la demanda incluye un gran volumen de construcción urbana. El sistema también sirve para trabajos que requieren una plataforma estable cerca de fachadas de edificios y elementos estructurales. Su amplio uso genera una demanda constante para los operadores de flota con componentes estándar y capacidad de entrega local.
Se prevé que el Andamio Móvil crezca a una CAGR del 8,8% hasta 2032. Su uso está aumentando en proyectos de almacenes, trabajos interiores, instalaciones de centros de datos y reformas urbanas donde los equipos necesitan mover plataformas de acceso a cortas distancias. Las unidades móviles pueden reducir el desmontaje y montaje repetidos cuando las ubicaciones de trabajo cambian con frecuencia. Los sistemas suspendidos siguen siendo necesarios para reparaciones de fachadas, trabajos de muro cortina e inspección de puentes donde el acceso debe realizarse desde la parte superior de la estructura. Japón y Corea del Sur proporcionan una base de mantenimiento relevante porque el parque de edificios comerciales requiere reparaciones periódicas. Los procedimientos de seguridad siguen siendo importantes en todos los tipos, especialmente cuando los equipos se utilizan cerca de activos ocupados o zonas de tráfico activo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema:
El Modular y Ringlock Lidera el Cambio de SistemasEl Modular y Ringlock representó el 37% del tamaño del mercado de alquiler de andamios en Asia-Pacífico en 2026. Es la categoría de sistema más grande porque puede adaptarse a estructuras variadas al tiempo que proporciona puntos de conexión repetibles. Los contratistas lo utilizan donde importan la velocidad de montaje, la gestión de cargas y la configuración documentada. Los proveedores de alquiler organizados se benefician del sistema porque los inventarios estandarizados pueden utilizarse en varios tipos de proyectos. Las normas de contratación pública y los requisitos de seguridad de los clientes refuerzan esta preferencia en Hong Kong, Singapur, Corea del Sur y otros entornos de construcción formal.
También se prevé que el Modular y Ringlock crezca a una CAGR del 9,1% hasta 2032. El Tubo y Acoplador mantiene un papel en edificios irregulares, estructuras patrimoniales, puentes y sitios industriales donde las dimensiones no estándar requieren posicionamiento flexible. El Cuplock sigue siendo familiar para los contratistas en proyectos residenciales y comerciales ligeros en el sur y el sudeste de Asia. El Marco y Marco en H sirven para tareas de renovación de baja altura y viviendas repetitivas en Japón, Corea del Sur y Australia. La combinación de sistemas seguirá dependiendo de la disponibilidad local de flota, la familiaridad de los trabajadores, las normas de seguridad y la naturaleza de cada proyecto. La transición hacia equipos modulares es más fuerte donde la certificación y los registros de planificación forman parte del requisito del trabajo. Esto no significa que los sistemas heredados desaparezcan rápidamente, ya que los contratistas pueden conservar los sistemas que conocen bien y a los que pueden acceder localmente. En cambio, es probable que la base instalada cambie gradualmente a medida que los nuevos proyectos públicos, industriales y de alta especificación seleccionen soluciones modulares. Los proveedores de alquiler necesitan mantener una combinación equilibrada mientras continúa esa transición.
Por Tipo de Material:
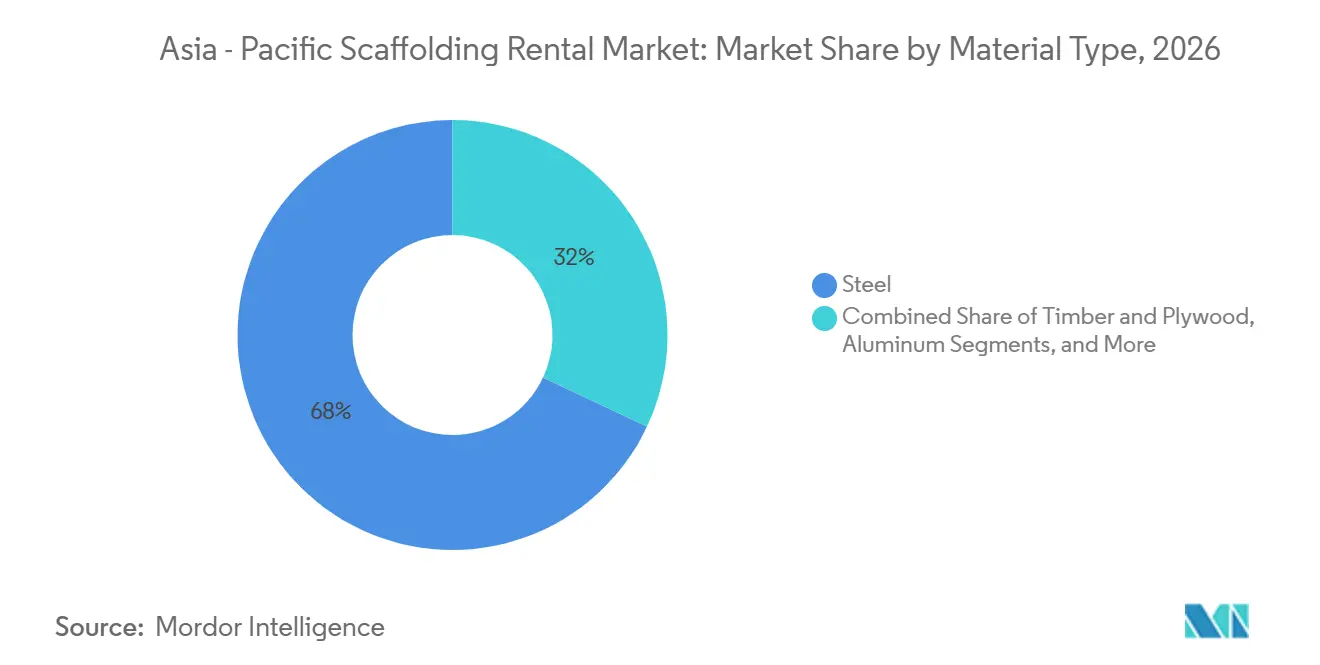
El Acero Mantiene la Posición Central de la FlotaEl Acero representó el 68% de la participación del mercado de alquiler de andamios en Asia-Pacífico en 2026. Su capacidad de carga y la flota instalada consolidada lo hacen adecuado para puentes, plantas industriales, autopistas elevadas y otras aplicaciones de uso intensivo. El material sigue siendo rentable para los proveedores que ya cuentan con un inventario significativo de acero. También se adapta a proyectos donde se requieren altas clasificaciones de carga para trabajadores, herramientas y materiales. La gran base instalada otorga al acero una ventaja operativa tanto en mercados maduros como en desarrollo. Puede ser una opción práctica donde los equipos deben tolerar un uso exterior exigente y soportar cargas sustanciales. Los operadores de alquiler también comprenden sus requisitos de reparación e inspección, lo que respalda el despliegue continuo en tipos de proyectos conocidos. El aluminio se considerará con mayor frecuencia cuando la velocidad de manipulación y el peso de transporte importen más que la capacidad de carga máxima. Las empresas de alquiler pueden reparar, reponer y redesplegar los componentes de acero existentes a través de canales de suministro establecidos. Esta ventaja práctica ralentizará el cambio hacia materiales más ligeros en aplicaciones de acceso pesado. La elección del material seguirá dependiendo de la carga, las condiciones del sitio, la disponibilidad de mano de obra y las necesidades totales de manipulación, y no solo del peso.
Se prevé que el Aluminio crezca a una CAGR del 8,9% hasta 2032. Su menor peso puede reducir el esfuerzo de manipulación y favorecer un montaje más rápido para aplicaciones interiores, de mantenimiento y móviles. Esto es relevante donde el acceso a trabajadores capacitados es limitado o la duración de los proyectos es corta. El acero sigue beneficiándose cuando los precios más bajos de las materias primas respaldan los costos de adquisición de flota, aunque el movimiento de precios puede afectar el calendario de reposición. La madera y el contrachapado siguen presentes en aplicaciones de menor costo y rurales, pero tienen un papel menor en proyectos formales. Los sistemas de plástico y fibra de vidrio sirven para usos especializados donde se necesita resistencia a la corrosión, incluidos entornos químicos y marinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
La Infraestructura Proporciona el Mayor Grupo de DemandaLa Infraestructura representó el 36% del tamaño del mercado de alquiler de andamios en Asia-Pacífico en 2026. Los corredores de transporte, los sistemas energéticos, los activos de telecomunicaciones y las obras públicas requieren equipos de acceso a lo largo de extensos calendarios de construcción. Estos proyectos suelen generar valores de transacción más elevados porque las estructuras son grandes, elevadas o técnicamente complejas. El trabajo de mantenimiento puede continuar después de la fase de construcción inicial, lo que ayuda a extender la demanda más allá de los contratos individuales de adjudicación. La expansión de carreteras de India ilustra la escala de la base de infraestructura regional.
Se prevé que Industrial y Logística crezca a una CAGR del 8,5% hasta 2032. Las nuevas fábricas, instalaciones de semiconductores, plantas de vehículos eléctricos, almacenes y programas de mantenimiento industrial requieren acceso durante la instalación y las operaciones continuas. La reubicación manufacturera en el Sudeste Asiático respalda esta demanda a medida que las empresas desarrollan capacidad industrial en varios países. La construcción residencial sigue siendo significativa en India, Vietnam e Indonesia, aunque la debilidad inmobiliaria de China modera el crecimiento regional. La demanda comercial abarca oficinas, activos minoristas y sitios de construcción especializados. La combinación de sectores recompensa cada vez más a los proveedores de alquiler que pueden atender a clientes de infraestructura e industria en lugar de depender únicamente de la construcción residencial. Los contratistas en estos sectores pueden requerir sistemas para geometría compleja, áreas de trabajo controladas y períodos prolongados de tenencia de equipos. Esto crea espacio para el soporte de ingeniería junto con el suministro básico de alquiler. Los clientes industriales a menudo trabajan con ventanas de instalación y mantenimiento definidas, lo que convierte el acceso fiable a los equipos en una parte práctica de la ejecución del proyecto. Los proveedores que comprenden estas condiciones operativas pueden competir en calidad de servicio además de disponibilidad de equipos. Dicho trabajo también puede proporcionar negocios recurrentes cuando los activos pasan de la construcción al mantenimiento regular. También aumenta el valor de los registros de inspección fiables y la trazabilidad de los componentes. Las flotas bien gestionadas pueden mejorar la utilización de activos al adaptar los equipos a los requisitos de cada contrato. Esta disciplina operativa importa cuando varios proyectos grandes se ejecutan al mismo tiempo en varias ubicaciones simultáneamente.
Análisis Geográfico
China
China representó el 45% de la participación del mercado de alquiler de andamios en Asia-Pacífico en 2026, equivalente a 4 mil millones de USD al valor regional indicado. La desaceleración inmobiliaria del país está limitando los trabajos residenciales y comerciales, con una caída de la inversión en desarrollo inmobiliario del 20,6% interanual en los primeros 9 meses de 2026. La superficie de nueva construcción iniciada disminuyó un 24,9% en el mismo período, lo que reduce la demanda de acceso en las primeras etapas de construcción. La infraestructura, los activos energéticos, el mantenimiento industrial y la renovación urbana proporcionan una fuente alternativa parcial de trabajo. Los fabricantes chinos también suministran equipos de andamiaje en todo el Sudeste Asiático, respaldados por costos de producción competitivos. La Organización para la Cooperación y el Desarrollo Económicos informó de precios débiles del acero corrugado doméstico en 2026, lo que puede reducir los costos de adquisición de flota para las empresas de alquiler.
India
Se prevé que India crezca a una CAGR del 9,6% hasta 2032, la tasa más alta por país en el mercado de alquiler de andamios en Asia-Pacífico. El gasto en infraestructura nacional alcanzó 12,2 billones de INR para el año fiscal 2027, equivalente a 133 mil millones de USD según la conversión proporcionada en el borrador fuente, y representó un aumento interanual del 11,4%. Las carreteras, los ferrocarriles, los proyectos urbanos y la infraestructura energética respaldan despliegues con largas duraciones en obra. La red de carreteras nacionales de India alcanzó los 146.572 km en el año fiscal 2026, generando requisitos de construcción y posterior mantenimiento. Los requisitos de seguridad bajo la Oficina de Normas Indias, incluidas las normas IS 2750 e IS 3696, respaldan la demanda de sistemas documentados en proyectos formales. El país también presenta una gran oportunidad para los proveedores de alquiler que atienden a contratistas más pequeños que no pueden justificar la propiedad de flotas dedicadas. Los contratistas que trabajan en varios estados pueden preferir acuerdos de alquiler porque la disponibilidad local reduce las necesidades de transporte y almacenamiento. El mismo modelo permite a los proveedores de flota actualizar los sistemas a medida que evolucionan los requisitos técnicos y de seguridad. Esto puede ayudar a los operadores formales a diferenciar su oferta de las alternativas a corto plazo y menor costo que carecen de registros o soporte de servicio comparables. El enfoque también ayuda a los clientes a utilizar una fuente familiar de equipos cuando los proyectos avanzan desde los trabajos estructurales iniciales hasta las actividades de acabado y mantenimiento posteriores. Para las empresas de alquiler, el contacto regular con los clientes puede mejorar la visibilidad de la demanda y respaldar una planificación más eficaz de los movimientos de equipos entre obras.
Resto de Asia-Pacífico
Japón cuenta con una base de alquiler madura con operadores de múltiples depósitos que atienden la densa construcción urbana y el mantenimiento. ASNOVA adquirió Qool Enviro, con sede en Singapur, en abril de 2025 por 13 millones de USD, según la conversión de moneda del material suministrado, lo que muestra el movimiento de un operador japonés hacia el Sudeste Asiático. Corea del Sur combina la demanda de desarrollo en altura, instalaciones industriales y construcción de manufactura avanzada. Australia añade demanda del mantenimiento de recursos e infraestructura urbana, mientras que su orientación de seguridad se ha actualizado mediante normas de la industria del andamiaje revisadas. Indonesia y Vietnam se benefician de la inversión manufacturera y el desarrollo de parques industriales. El requisito de andamios metálicos de Hong Kong es un ejemplo regional de la influencia regulatoria que desplaza la contratación hacia equipos de ingeniería. En toda la región, los operadores deben adaptar su combinación de sistemas a la actividad de construcción, las normas de seguridad y las preferencias de los clientes de cada país. Esto hace que un modelo de flota regional único sea menos eficaz que una red que combine equipos comunes con stock y servicio locales. Las economías maduras pueden poner mayor énfasis en el mantenimiento, la inspección y la eficiencia laboral, mientras que los mercados en desarrollo pueden tener más actividad de nueva construcción. Las normas locales también pueden determinar qué materiales y sistemas se aceptan en obras públicas. Una red flexible ayuda a los proveedores a responder a estas diferentes condiciones operativas.
Panorama Competitivo
El mercado de alquiler de andamios en Asia-Pacífico está moderadamente fragmentado porque los proveedores globales de sistemas compiten junto con empresas nacionales de alquiler y operadores locales de menor costo. PERI, Layher, Altrad y BrandSafway atienden proyectos grandes y orientados al cumplimiento normativo a través de sistemas de ingeniería, soporte de planificación y amplias gamas de productos. Los especialistas locales compiten mediante la proximidad de los depósitos, el conocimiento de las prácticas de los contratistas y la rápida disponibilidad de flota. Los proveedores informales siguen siendo relevantes en trabajos de baja especificación donde los clientes se centran en el costo inmediato del alquiler. Esto crea una división clara entre los proyectos formales que necesitan registros y soporte de inspección y los trabajos más pequeños que siguen siendo sensibles al precio. Las empresas de alquiler deben decidir dónde invertir en sistemas estandarizados, capacidad de mantenimiento y equipos de servicio regional. La elección es particularmente importante cuando los clientes requieren equipos de reemplazo rápido durante el trabajo activo. Un proveedor que pueda responder rápidamente puede retener negocios cuando los calendarios de construcción cambian sin previo aviso. También puede construir relaciones más duraderas con los clientes a través del trabajo de mantenimiento, renovación y reposición tras la finalización del proyecto original.
La tecnología y la durabilidad del sistema son partes centrales de la competencia. PERI anunció una inversión de 60 millones de EUR en tecnologías de fabricación y su sistema de protección anticorrosión PERIskin durante 2025. La inversión muestra cómo los proveedores establecidos buscan mejorar la vida útil del producto y el rendimiento operativo para condiciones de construcción exigentes. El lanzamiento del Ringlock de Doka también añade una alternativa modular para los contratistas que valoran las configuraciones flexibles. Estos movimientos respaldan la diferenciación más allá de la tarifa diaria. También ayudan a los principales proveedores a competir por trabajos de infraestructura e industria donde el costo de la interrupción del sitio puede superar el costo del alquiler de equipos.
La expansión regional es otro tema competitivo. La compra de Qool Enviro por parte de ASNOVA en abril de 2025 le da a la empresa japonesa un punto de entrada directo en Singapur y el espacio más amplio de alquiler de construcción en el Sudeste Asiático. Los proveedores que construyen redes de depósitos locales cerca de zonas manufactureras pueden responder más rápidamente al trabajo de mantenimiento de ciclo corto. El cumplimiento normativo se convertirá en un factor de acceso al mercado más importante a medida que las autoridades públicas refuercen las expectativas de inspección y materiales. El requisito de obras públicas de Hong Kong para andamios metálicos es un ejemplo de ello. El borrador disponible no proporciona datos combinados de participación de mercado para las principales empresas, por lo que no se puede asignar una puntuación de concentración numérica sin crear datos no respaldados. La competencia seguirá variando por país porque la densidad de flota local y las relaciones con los contratistas pueden ser difíciles de replicar para los proveedores globales. Al mismo tiempo, las empresas globales mantienen ventajas en proyectos grandes donde la capacidad de ingeniería y los sistemas certificados son importantes. El equilibrio competitivo está, por tanto, determinado tanto por la escala como por la capacidad de respuesta local.
Líderes de la Industria de Alquiler de Andamios en Asia-Pacífico
-
PERI SE
-
Doka GmbH
-
Layher Holding GmbH & Co. KG
-
Altrad Group
-
BrandSafway
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Andamios en Asia-Pacífico Empresas cubiertas en este informe
- PERI SE
- Doka GmbH
- Layher Holding GmbH & Co. KG
- Altrad Group
- BrandSafway
- ULMA Construction
- Waco International
- Nishio Rent All Co., Ltd.
- Beijing Zulin Formwork & Scaffolding Co., Ltd.
- ADTO Group
- Acrow Group
- Nikken Lease Kogyo Co., Ltd.
- ASNOVA Co., Ltd.
- Alinco Inc.
- Pee Kay Scaffolding and Shuttering Ltd.
- Technocraft Industries (India) Ltd.
- Altrad Sparrows Indonesia
- PT Beton Perkasa Wijaksana
- Uni-Span Group (Australia)
- Ladder & Scaffold Hire Group
Desarrollos recientes de la industria en Mercado de Alquiler de Andamios en Asia-Pacífico
- Octubre de 2026: ASNOVA Co., Ltd. realizó la transición a una estructura de holding puro bajo ASNOVA Companies, Inc. La reestructuración separa la gestión del grupo de las operaciones de alquiler de andamios y tiene como objetivo respaldar fusiones y adquisiciones más rápidas y la expansión hacia negocios adicionales. Su unidad ASNOVA Singapore Pte. Ltd., constituida en abril de 2026, actúa como plataforma regional para extender las operaciones de alquiler de equipos temporales a los mercados del Sudeste Asiático.
- Octubre de 2026: BWYS Group Bhd, a través de BW Scaffold Industries Sdn Bhd, firmó un acuerdo para adquirir 28,92 acres de terreno industrial en plena propiedad en Selangor por 21,3 millones de USD, según la conversión proporcionada en el material fuente. La instalación prevista consolidará las operaciones de alquiler y suministro de andamios, la fabricación de chapa metálica y el almacenamiento de materiales de acero. La empresa espera que el sitio aumente la capacidad operativa y elimine 0,6 millones de USD en pagos anuales de alquiler, según la conversión proporcionada en el material fuente.
- Marzo de 2026: Carlyle acordó adquirir SUGIKO, una empresa líder japonesa de alquiler de andamios y materiales de construcción temporal, de ORIX mediante la transferencia de SGK Holdings por aproximadamente 605 millones de USD. SUGIKO opera a nivel nacional y atiende a clientes de construcción y plantas, al tiempo que utiliza BIM para mejorar la gestión de la información de proyectos de construcción y la eficiencia operativa. La transacción refuerza la consolidación en el mercado de alquiler de andamios de Japón y ofrece a Carlyle la oportunidad de apoyar el crecimiento a largo plazo de SUGIKO a través de su experiencia en inversión en infraestructura.
Alcance del Informe del Mercado de Alquiler de Andamios en Asia-Pacífico
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular y Ringlock |
| Marco y Marco en H |
| Madera y Contrachapado |
| Acero |
| Aluminio |
| Plástico y Fibra de Vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y Logística |
| Infraestructura |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Tipo | Andamio Apoyado |
| Andamio Suspendido | |
| Andamio Móvil | |
| Por Sistema | Tubo y Acoplador |
| Cuplock | |
| Modular y Ringlock | |
| Marco y Marco en H | |
| Por Tipo de Material | Madera y Contrachapado |
| Acero | |
| Aluminio | |
| Plástico y Fibra de Vidrio | |
| Otros | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logística | |
| Infraestructura | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de alquiler de andamios en Asia-Pacífico para 2032?
Se proyecta que el sector alcance los 13,5 mil millones de USD para 2032, aumentando desde los 9,5 mil millones de USD en 2027 a una CAGR del 7,28%.
¿Qué tipo de andamio tiene la mayor participación en Asia-Pacífico?
El Andamio Apoyado lidera con una participación del 61% en 2026 porque atiende la construcción en altura, la infraestructura y los trabajos de mantenimiento.
¿Qué sistema de andamiaje crece más rápido en Asia-Pacífico?
Se prevé que el Modular y Ringlock crezca a una CAGR del 9,1% hasta 2032, respaldado por los requisitos de seguridad y el montaje más rápido.
¿Por qué es importante India para los proveedores de alquiler de andamios?
Se prevé que India crezca a una CAGR del 9,6% hasta 2032, respaldada por el gasto público en infraestructura y una gran base de contratistas.
¿Cómo afecta la desaceleración inmobiliaria de China a la demanda de alquiler?
La menor inversión inmobiliaria y los nuevos inicios de construcción están reduciendo la demanda de andamios residenciales, aunque la infraestructura y el mantenimiento industrial proporcionan un apoyo parcial.
¿Qué sector de uso final crecerá más rápido hasta 2032?
Se prevé que Industrial y Logística se expanda a una CAGR del 8,5%, respaldado por fábricas, almacenes, instalaciones de semiconductores y programas de mantenimiento.