
アジア太平洋地域 足場レンタル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 8.83 十億米ドル |
| 市場規模 (2027) | 9.47 十億米ドル |
| 市場規模 (2032) | 13.45 十億米ドル |
| 成長率 (2027 - 2032) | 7.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域 足場レンタル市場分析
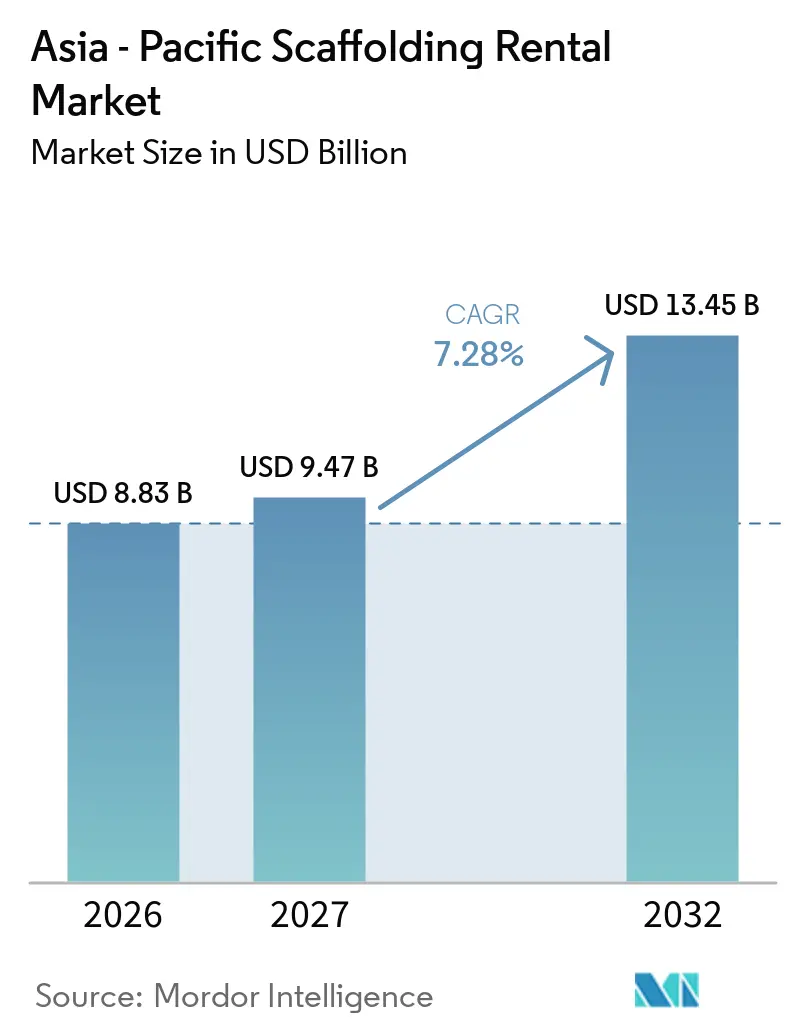
アジア太平洋地域の足場レンタル市場規模は、2026年の8.83 ビリオン 米ドルから2027年には9.47 ビリオン 米ドルに増加し、2032年までに13.45 ビリオン 米ドルに達する見込みで、2027年~2032年にかけて7.28%のCAGRで成長します。
需要は、建設・メンテナンス時にアクセス機器を必要とする交通、エネルギー、都市資産への公共支出によって支えられています。また、大規模な機材在庫を保有せずに複数の現場で機器を必要とする建設業者にとって、レンタルはより魅力的な選択肢となっています。公共調達や現場安全規則が機器の記録・検査実績を求める場合、認定モジュラーシステムが優先されるようになっています。中国は規模の大きさから依然として重要ですが、不動産建設の低迷がレンタル事業者の対応プロジェクトの構成を変化させています。インドは、公共資本支出の増加と大規模交通プロジェクトが耐久性の高い迅速展開可能なシステムの需要を高めており、より強い成長経路を提供しています。
主要レポートのポイント
- タイプ別では、支持足場が2026年のアジア太平洋地域足場レンタル市場シェアの61%を占め、移動式足場は2032年にかけて8.8%のCAGRで成長すると予測されています。
- システム別では、モジュラー・リングロックが2026年のアジア太平洋地域足場レンタル市場規模の37%を占め、2032年にかけて9.1%のCAGR成長すると予測されています。
- 材料タイプ別では、鋼材が2026年のアジア太平洋地域足場レンタル市場シェアの68%を占め、アルミニウムは2032年にかけて8.9%のCAGRで拡大すると予測されています。
- セクター別では、インフラが2026年のアジア太平洋地域足場レンタル市場規模の36%を占め、産業・物流は2032年にかけて8.5%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域足場レンタル市場の45%を占め、インドは2032年にかけて9.6%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模な交通・都市・エネルギーインフラ整備計画 | +2.5% | アジア太平洋地域全体、特にインド、東南アジア、非住宅系中国 | 長期(4年以上) |
| 東南アジア全域における製造業の移転 | +1.8% | ベトナム、インドネシア、タイ、マレーシア、フィリピン | 中期(2~4年) |
| モジュラー・リングロックシステムへの移行 | +1.2% | 香港、中国、ベトナム、韓国、シンガポール | 中期(2~4年) |
| 中小規模建設業者におけるレンタル採用 | +0.9% | インド、インドネシア、ベトナム、フィリピン | 長期(4年以上) |
| 建設安全基準の強化 | +0.5% | 香港、シンガポール、オーストラリア、韓国 | 短期(2年以内) |
| 大都市における高層住宅・商業建設 | +0.4% | インド、ベトナム、インドネシア、フィリピン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大規模な交通・都市・エネルギーインフラ整備計画
道路、鉄道、公共施設、都市資産への公共投資は、アジア太平洋地域の足場レンタル市場全体でアクセス機器への安定した需要を支えています。インドの国道ネットワークは2026年度までに146,572kmに達し、以前の水準から60%拡大したことで、高架回廊や関連構造物における建設・メンテナンス作業が生まれています。同プロジェクトは初期建設フェーズ後にも定期的な検査・補修を必要とし、レンタル足場の使用期間を延長する可能性があります。電力網および再生可能エネルギー関連工事も、鉄塔、変電所、発電設備周辺での安全なアクセスを必要とします。これらの活動は通常、標準的な建築プロジェクトよりも現場期間が長く、組織的な事業者のフリート稼働率を向上させる可能性があります。需要基盤は新規資本プロジェクトと継続的な資産メンテナンスの間に分散しており、建設着工のみに依存する事業よりも安定した業務構成をサプライヤーに提供します。フリート計画は依然として重要であり、インフラ顧客は長期間にわたって大量の機器を必要とする場合があります。また、プロバイダーはプロジェクト全体のスケジュールを遅らせることなく、納品、回収、検査、交換部品の調整を行う必要があります。レンタル会社は主要回廊付近に十分な標準在庫を確保しなければなりません。納品の遅延は建設業者のスケジュールに影響を与える可能性があるためです。これにより、デポの配置とフリート計画は公共工事に対応するプロバイダーにとって重要な商業的意思決定となります。また、インフラ工事が数年にわたって段階的に実施される場合、単一の設カテゴリーへの依存を低減します。プロジェクトの順序付けにより、隣接する契約や後続のメンテナンスプログラムにわたって機器を継続使用することが可能になります。
東南アジア全域における製造業の移転
製造業への投資が東南アジアへとシフトしており、工場、倉庫、産業団地の建設を後押ししています。世界銀行データを基にしたISEAS分析によると、東南アジア諸国連合への中国の製造業投資は、2016年から2019年の年間平均6.1 ビリオン 米ドルから2020年から2023年には12.9 ビリオン 米ドルへと増加しました[1]。ベトナム、インドネシア、タイ、マレーシアは、電子機器、電気自動車、鉱物処理活動の重要な目的地となっています。これらの現場では、組立・設置および後続のメンテナンス時に一時的なアクセスが必要です。この作業は、非公式な短期レンタル契約よりも、予測可能な納品と機器状態の記録に高い価値を置く傾向があります。これにより、近隣にデポを持ち信頼性の高い在庫を保有するサプライヤーに、産業地区での明確な機会が生まれます。プラント建設には、通常の建築工事とは異なる要件もあり、機器、配管、高い内部空間周辺へのアクセスが含まれます。このような作業に対応できるプロバイダーは、定期的な停止によるメンテナンス需要が生じる建設後も顧客を維持できます。したがって、これらの場所ではフリート量と同様に、ローカルサービス能力が重要です。
モジュラー・リングロックシステムへの移行
建設業者が組立の迅速化と一貫した安全実績を求める中、エンジニアリングされたモジュラーシステムの使用が拡大しています。香港は2025年3月21日以降に入札される新規政府公共工事建設プロジェクトの50%に金属足場の使用を義務付けました[2]。この要件は、公的資金による工事における安全政策から機器選定への直接的な経路を生み出しています。Dokaは2024年にリングロックシステムを導入し、複雑なアクセス要件に対応するモジュラーオプションを建設業者に提供しました。このようなシステムは異なる構造物に対応できるよう構成でき、別々の機器セットを維持する必要性を低減できます。竹材やルーズチューブ構造からの移行は、認定コンポーネント、記録、訓練されたサポートを提供できるサプライヤーを優位にします。また、機器を現場開始前に仕様化できるため、プロジェクト間での建設業者の選択をより一貫したものにすることができます。エンジニアリングされたコンポーネントは現場監督に取って代わるものではないため、サプライヤーは引き続きユーザーのトレーニングと検査規律の維持を行う必要があります。この結果生じる優先傾向は、プロジェクトオーナーが安全性と納期リスクに直面する工事において最も強く現れますこれはまた、より計画的な機器スケジューリングを支援し、建設業者が関連現場間で共通の構成を使用するのに役立ちます。
レンタル採用、安全規則、高層建設
インドおよび東南アジアの中小規模建設業者は、スケジュールが不確実なプロジェクトに対応しながら、初期機器支出を抑制するプレッシャーにますます直面しています。レンタルは、分散した現場にわたる足場フリートの所有、輸送、保管、メンテナンスのコストを回避します。安全要件も、公式な建設工事において記録された機器と有能な検査をより重要なものにしています。香港労働局は2025年1月に業界代表者を招集し、プットログ要件、検査頻度、外足場付近での同時作業のリスクに対処しました[3]。これらのコンプライアンス要因は、政府、高層、国際プロジェクトにおける組織的なレンタルプロバイダーへの需要シフトを促す可能性があります。主要都市でのマンション、商業施設、都市再開発活動の拡大は、迅速に納品・撤去できるシステムの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国における不動産セクターの低迷 | -1.3% | 中国、アジア太平洋地域全体の鉄鋼価格への間接的影響 | 長期(4年以上) |
| 非組織的な地域レンタル事業者との価格競争 | -0.6% | インド、インドネシア、ベトナム、フィリピン、バングラデシュ | 中期(2~4年) |
| 鉄鋼価格の変動 | -0.5% | アジア太平洋地域全体、特に鉄鋼集約型市場 | 短期(2年以内) |
| 先進市場における熟練組立労働者の不足 | -0.3% | 日本、韓国、オーストラリア、シンガポール | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中国における不動産セクターの低迷
中国の不動産市場の低迷は、住宅・商業建設からの需要を引き続き減少させています。不動産開発投資は2026年1月から9月にかけて前年同期比20.6%減少し、新規着工床面積は同期間に24.9%減少しました。これにより、新規住宅向けの足場レンタル契約の件数と期間の両方が減少しています。中国が2026年の地域需要の45%を占めることから、この影響は重大です。インフラ、エネルギー資産、産業メンテナンス、都市再開発工事が不足分を部分的に補うことができますが、失われた住宅着工を完全に代替するものではありません。複数のエンドユースにわたってエクスポージャーを持つプロバイダーは、住宅建設に特化した事業者よりも有利な立場にあります。
価格競争、鉄鋼コスト、労働力の確保
東南アジアおよび南アジアの一部市場では、非公式な事業者が特に検査要件の少ない小規模プロジェクトにおいて低い日額レートで競争できます。これにより、フリート稼働率が上昇しても正規レンタル会社のマージン拡大が制限されます。鉄鋼コストも急速に変動する可能性があり、鉄鋼システムに依存するサプライヤーのフリート更新決定に影響を与えます。経済協力開発機構は、2026年に国内建設需要の低迷から中国の鉄筋価格が圧力下にあったと指摘しました。日本、韓国、オーストラリア、シンガポールでの労働力不足は、複雑なシステムに有資格の組立チームが必要なため、別の運営上の制約を加えています。移動式およびプレエンジニアリングシステムは一部の労働需要を削減できますが、安全な監督と検査の要件を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
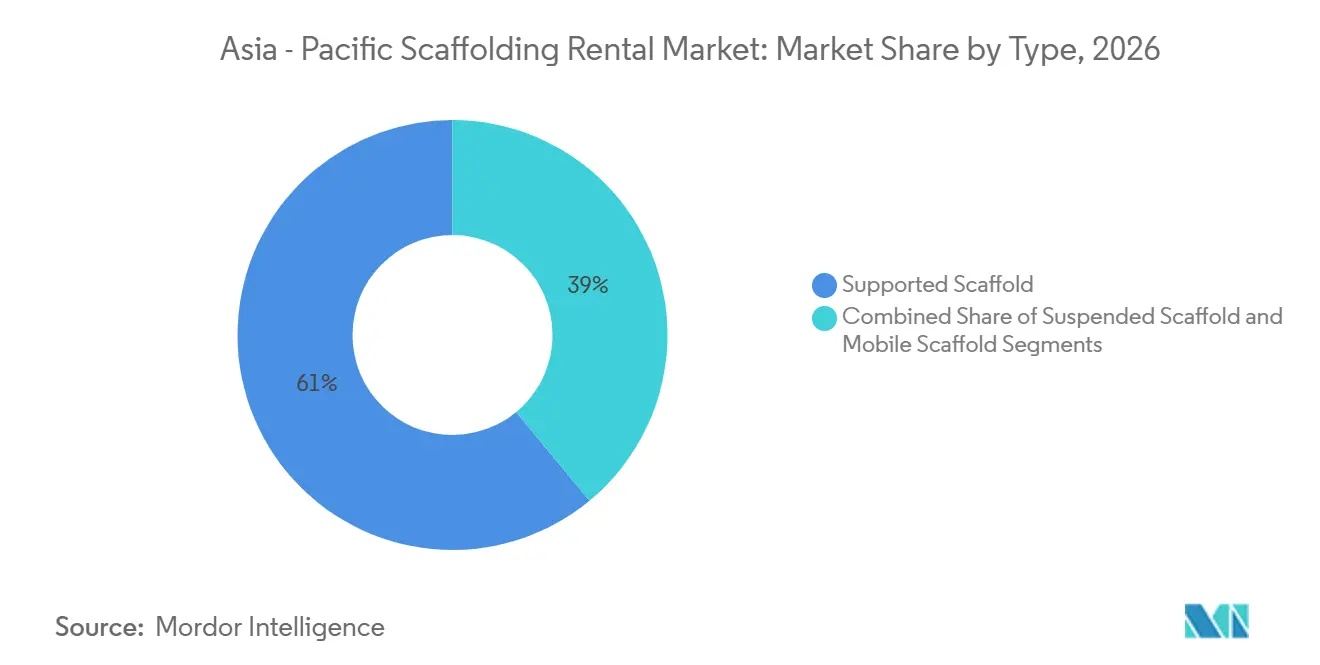
支持足場が最も広いプロジェクト基盤を保持支持足場は2026年のアジア太平洋地域足場レンタル市場シェアの61%を占め、高層建設、インフラ、建物メンテナンスにわたる使用を反映しています。その構成は低層の補修から多層プロジェクトまで対応できます。これにより、大量の都市建設需要を含む中国、インド、ベトナムで一般的な選択肢となっています。このシステムは、建物ファサードや構造要付近に安定したプラットフォームを必要とする工事にも対応します。その広範な使用は、標準コンポーネントと地域納品能力を持つフリート事業者に安定した需要を生み出します。
移動式足場は2032年にかけて8.8%のCAGRで成長すると予測されています。倉庫プロジェクト、内装工事、データセンターの内装工事、および作業員が短距離でアクセスプラットフォームを移動させる必要がある都市改修工事での使用が増加しています。移動式ユニットは、作業場所が頻繁に変わる場合に繰り返しの解体・組立を削減できます。懸垂システムは、構造物の上部からアクセスが必要なファサード補修、カーテンウォール工事、橋梁検査において引き続き必要です。日本と韓国は、商業建築ストックが定期的な補修を必要とするため、関連するメンテナンス基盤を提供しています。安全手順は、特に機器が居住中の資産や活発な交通エリア付近で使用される場合、すべてのタイプにわたって重要です。

システム別:
モジュラー・リングロックがシステム変革をリードモジュラー・リングロックは2026年のアジア太平洋地域足場レンタル市場規模の37%を占めました。繰り返し可能な接続ポイントを提供しながら多様な構造物に適応できるため、最大のシステムカテゴリーとなっています。建設業者は、組立速度、荷重管理、記録された構成が重要な場所でこれを使用します。標準化された在庫を複数のプロジェクトタイプにわたって使用できるため、組織的なレンタルプロバイダーはこのシステムから恩恵を受けます。公共調達規則とクライアントの安全要件は、香港、シンガポール、韓国、その他の公式建設環境でこの優先傾向を強化しています。
モジュラー・リングロックは2032年にかけて9.1%のCAGRで成長すると予測されています。チューブ・カプラーは、非標準寸法が柔軟な配置を必要とする不規則な建物、歴史的建造物、橋梁、産業現場での役割を維持しています。カップロックは、南アジアおよび東南アジア全域の住宅・軽商業プロジェクトの建設業者に引き続き親しまれています。フレーム・Hフレームは、日本、韓国、オーストラリアでの低層改修や繰り返しの住宅工事に対応しています。システムの組み合わせは、地域のフリート在庫、作業員の習熟度、安全基準、各プロジェクトの性質によって引き続き左右されます。モジュラー機器への移行は、認証と計画記録が作業要件の一部となっている場所で最も強く現れます。建設業者が熟知し地域でアクセスできるシステムを維持する可能性があるため、従来のシステムが急速に消滅することを意味するものではありません。代わりに、新規の公共、産業、高仕様プロジェクトがモジュラーソリューションを選択するにつれて、設置基盤は徐々に変化すると見込まれます。レンタルプロバイダーはその移行が続く間、バランスの取れた組み合わせを維持する必要があります。
材料タイプ別鋼材がコアフリートの地位を維持
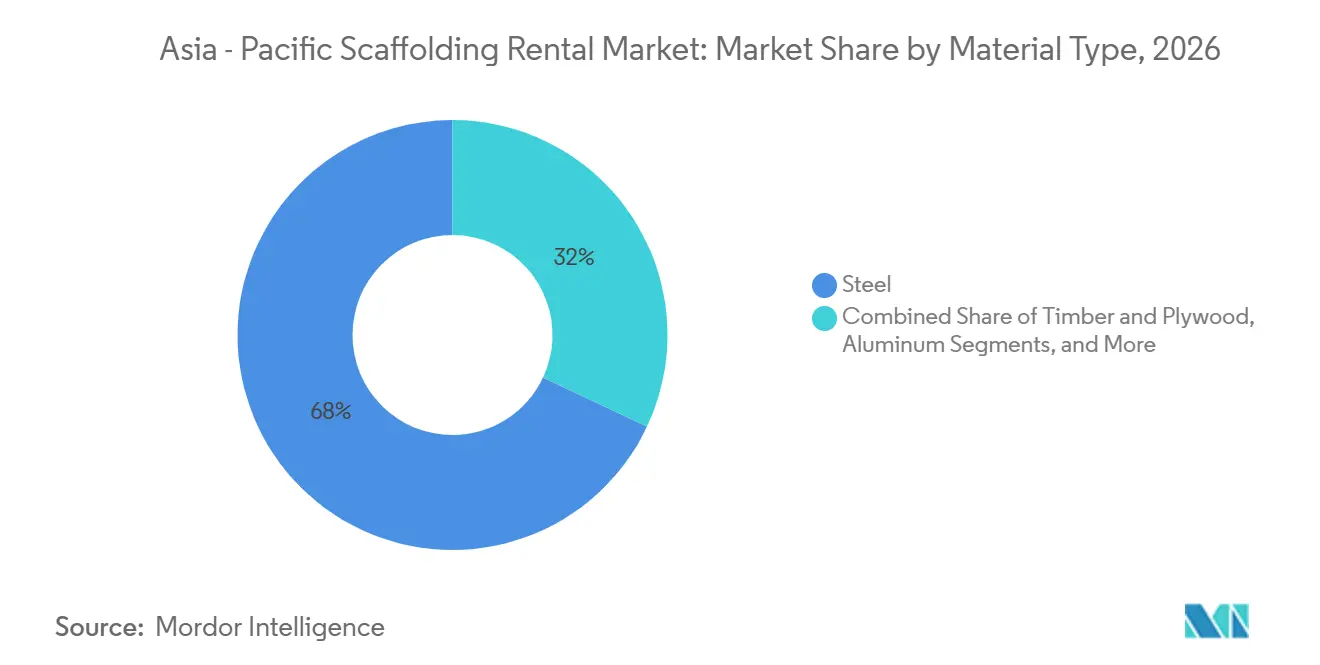
鋼材は2026年のアジア太平洋地域足場レンタル市場シェアの68%を占めました。その耐荷重能力と確立された設置フリートにより、橋梁、産業プラント、高架道路、その他の重作業用途に適しています。この材料は、すでに相当量の鋼材在庫を保有するプロバイダーにとってコスト効率が高いままです。また、作業員、工具、材料に高い荷重定格が必要なプロジェクトにも適しています。大規模な設置基盤により、鋼材は成熟市場と発展途上市場の両方で運営上の優位性を持ちます。機器が過酷な屋外使用に耐え、相当な荷重を運ぶ必要がある場所での実用的な選択肢となり得ます。レンタル事業者も補修・検査要件を理解しており、これにより馴染みのあるプロジェクトタイプへの継続的な展開が支援されます。アルミニウムは、最大荷重容量よりも取り扱い速度と輸送重量が重要な場合により多く検討されます。レンタル会社は確立されたサプライチェーンを通じて既存の鋼材コンポーネントを補修、補充、再展開できます。この実用的な優位性は、重作業用途における軽量材料へのシフトを遅らせるでしょう。材料の選択は、重量だけでなく荷重、現場条件、労働力の確保、総取り扱いニーズによって引き続き左右されます。
アルミニウムは2032年にかけて8.9%のCAGRで成長すると予測されています。その軽量性は取り扱い労力を削減し、内装、メンテナンス、移動式用途での迅速な組立を支援できます。これは、訓練された作業員へのアクセスが限られている場合や、プロジェクト期間が短い場合に関連します。鋼材は原材料価格の低下がフリート取得コストを支援する場合に引き続き有利ですが、価格変動が更新タイミングに影響を与える可能性があります。木材・合板は低コストおよび農村部の用途に引き続き存在しますが、公式プロジェクトでの役割は小さくなっています。プラスチックおよびガラス繊維システムは、化学・海洋環境など耐腐食性が必要な特殊用途に対応しています。
セクター別:
インフラが最大の需要プールを提供インフラは2026年のアジア太平洋地域足場レンタル市場規模の36%を占めました。交通回廊、エネルギーシステム、通信資産、公共工事は、長期にわたる建設スケジュールにわたってアクセス機器を必要とします。これらのプロジェクトは、構造物が大型、高架、または技術的に複雑なため、より高い取引価値を生み出すことが多いです。メンテナンス工事は初期建設フェーズ後も継続でき、個々のプロジェクト受注を超えた需要の延長に貢献します。インドの道路拡張は地域インフラ基盤の規模を示しています。
産業・物流は2032年にかけて8.5%のCAGRで成長すると予測されています。新工場、半導体施設、電気自動車プラント、倉庫、産業メンテナンスプログラムは、設置時および継続的な運営中にアクセスを必要とします。東南アジア製造業移転は、複数の国で産業能力を開発する企業としてこの需要を支えています。住宅建設はインド、ベトナム、インドネシアで依然として重要ですが、中国の不動産低迷が地域成長を緩和しています。商業需要はオフィス、小売資産、特殊建設現場をカバーしています。セクターの組み合わせは、住宅建設のみに依存するのではなく、インフラおよび産業クライアントに対応できるレンタルプロバイダーをますます優遇しています。これらのセクターの建設業者は、複雑な形状、管理された作業エリア、長い機器保有期間のためのシステムを必要とする場合があります。これにより、基本的なレンタル供給に加えてエンジニアリングサポートの余地が生まれます。産業顧客は多くの場合、定義された設置・メンテナンスウィンドウで作業するため、信頼性の高いアクセス機器はプロジェクト実行の実用的な部分となります。これらの運営条件を理解するサプライヤーは、機器の可用性だけでなくサービス品質でも競争できます。このような作業は、資産が建設から定期メンテナンスに移行する際にリピートビジネスを提供することもできます。また、信頼性の高い検査記録とコンポーネントのトレーサビリティの価値を高めます。適切に管理されたフリートは、各契約の要件に機器を合わせることで資産稼働率を向上させることができます。この運営規律は、複数の大規模プロジェクトが複数の場所で同時に進行する場合に重要です。
地域分析
中国
中国は2026年のアジア太平洋地域足場レンタル市場シェアの45%を占め、記載された地域価値で4 ビリオン 米ドルに相当します。同国の不動産低迷は住宅・商業工事を制限しており、不動産開発投資は2026年最初の9ヶ月間で前年同期比20.6%減少しました。新規着工床面積は同期間に24.9%減少し、初期段階の建物アクセスへの需要が減少しています。インフラ、エネルギー資産、産業メンテナンス、都市再開発が部分的な代替需要源を提供しています。中国メーカーはまた、競争力のある生産コストに支えられ、東南アジア全域に足場機器を供給しています。経済協力開発機構は2026年に国内鉄筋価格が低迷していたと報告しており、これによりレンタル会社のフリート取得コストが低下する可能性があります。
インド
インドは2032年にかけて9.6%のCAGRで成長すると予測されており、アジア太平洋地域足場レンタル市場で最も高い国別成長率です。国家インフラ支出は2027年度に12.2 トリリオン インドルピーに達し、ソースドラフトで提供された換算に基づくと133 ビリオン 米ドルに相当し、前年比11.4%増を示しました。道路、鉄道、都市プロジェクト、エネルギーインフラは、現場期間の長い展開を支援しています。インドの国道ネットワークは2026年度に146,572kmに達し、建設および後続のメンテナンス要件を生み出しています。インド標準局の安全要件(IS 2750およびIS 3696を含む)は、公式プロジェクトにおける記録されたシステムへの需要を支えています。同国はまた、専用フリートの所有を正当化できない中小規模建設業者に対応するレンタルプロバイダーにとって大きな機会を提供しています。複数の州にわたって作業する建設業者は、地域での入手可能性が輸送・保管ニーズを削減するため、レンタル契約を好む場合があります。同じモデルにより、フリートプロバイダーは技術・安全要件の発展に合わせてシステムを更新できます。これにより、正規事業者は同等の記録やサービスサポートを欠く短期・低コストの代替手段と差別化できます。このアプローチはまた、プロジェクトが初期構造工事から後続の仕上げ・メンテナンス活動へと進行する際に、顧客が馴染みのある機器供給源を使用するのに役立ちます。レンタル会社にとって、定期的な顧客接触は需要の可視性を向上させ、現場間の機器移動のより効果的な計画を支援できます。
アジア太平洋地域のその他の地域
日本は、密集した都市建設とメンテナンスに対応する複数デポの事業者を持つ成熟したレンタル基盤を有しています。ASNOVAは2025年4月にシンガポールを拠点とするQool Enviroを、提供された資料の通貨換算に基づき13 ミリオン 米ドルで買収し、日本の事業者が東南アジアに進出する動きを示しました。韓国は高層開発、産業施設、先進製造建設からの需要を組み合わせています。オーストラリアは資源メンテナンスと都市インフラからの需要を加えており、その安全ガイダンスは更新された足場業界基準を通じて刷新されています。インドネシアとベトナムは製造業投資と産業団地開発から恩恵を受けています。香港の金属足場要件は、規制の影響が調達をエンジニアリングされた機器へとシフトさせる地域的な例です。地域全体で、事業者は各国の建設活動、安全規則、顧客の好みにシステムの組み合わせを合わせる必要があります。これにより、単一の地域フリートモデルは、共通機器と地域在庫・サービスを組み合わせたネットワークよりも効果が低くなります。成熟した経済圏はメンテナンス、検査、労働効率をより重視する場合があり、発展途上市場はより多くの新規建設活動を持つ可能性があります。地域の規則は、公共工事で受け入れられる材料とシステムを決定することもあります。柔軟なネットワークは、プロバイダーがこれらの異なる運営条件に対応するのに役立ちます。
競合環境
アジア太平洋地域の足場レンタル市場は、グローバルなシステムプロバイダーが国内レンタル会社および低コストの地域事業者と競合するため、中程度に分散しています。PERI、Layher、Altrad、BrandSafwayは、エンジニアリングシステム、計画サポート、幅広い製品ラインナップを通じて、大規模なコンプライアンス重視のプロジェクトに対応しています。地域の専門業者は、デポの近接性、建設業者の慣行に関する知識、迅速なフリートの可用性を通じて競争しています。非公式なプロバイダーは、顧客が即時のレンタルコストに焦点を当てる低仕様の作業において引き続き関連性を持ちます。これにより、記録と検査サポートを必要とする公式プロジェクトと、価格に敏感なままの小規模作業との間に明確な区分が生まれます。レンタル会社は、標準化されたシステム、メンテナンス能力、地域サービスチームへの投資先を決定する必要があります。この選択は、顧客が活発な作業中に迅速な交換機器を必要とする場合に特に重要です。迅速に対応できるプロバイダーは、建設スケジュールが予告なく変更された場合にビジネスを維持できます。また、元のプロジェクト完了後のメンテナンス、改修、更新作業を通じて、より長い顧客関係を構築することもできます。
技術とシステムの耐久性は競争の中心的な部分です。PERIは2025年に製造技術とPERIskin防食システムへの6,000 ミリオン ユーロの投資を発表しました。この投資は、確立されたサプライヤーが過酷な建設条件に対応する品寿命と運営性能の向上を目指す方法を示しています。DokaのリングロックローンチもまたFlexibleな構成を重視する建設業者にモジュラーの代替手段を追加します。これらの動きは、日額料金の価格設定を超えた差別化を支援します。また、現場中断のコストが機器レンタルコストを上回る可能性があるインフラおよび産業案件で主要サプライヤーが競争するのに役立ちます。
地域拡大も競争上のテーマです。ASNOVAの2025年4月のQool Enviro買収により、日本企業はシンガポールおよびより広い東南アジアの建設レンタル分野への直接参入点を得ました。製造ゾーン付近に地域デポネットワークを構築するプロバイダーは、短サイクルのメンテナンス作業により迅速に対応できます。公共当局が検査・材料要件を強化するにつれて、規制コンプライアンスはより重要な市場参入要因となるでしょう。香港の公共工事における金属足場要件はその一例です。入手可能なドラフトは主要企業の合算市場シェアデータを提供していないため、裏付けのないデータを作成せずに数値的な集中スコアを割り当てることはできません。地域のフリート密度と建設業者との関係はグローバルサプライヤーが複製することが難しい場合があるため、競争は国によって引き続き異なります。同時に、グローバル企業はエンジニアリング能力と認定システムが重要な大規模プロジェクトで優位性を維持しています。競争バランスは、規模と地域対応力の両方によって形成されています。
アジア太平洋地域 足場レンタル産業のリーダー企業
-
PERI SE
-
Doka GmbH
-
Layher Holding GmbH & Co. KG
-
Altrad Group
-
BrandSafway
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域 足場レンタル市場 このレポートでカバーされる企業
- PERI SE
- Doka GmbH
- Layher Holding GmbH & Co. KG
- Altrad Group
- BrandSafway
- ULMA Construction
- Waco International
- Nishio Rent All Co., Ltd.
- Beijing Zulin Formwork & Scaffolding Co., Ltd.
- ADTO Group
- Acrow Group
- Nikken Lease Kogyo Co., Ltd.
- ASNOVA Co., Ltd.
- Alinco Inc.
- Pee Kay Scaffolding and Shuttering Ltd.
- Technocraft Industries (India) Ltd.
- Altrad Sparrows Indonesia
- PT Beton Perkasa Wijaksana
- Uni-Span Group (Australia)
- Ladder & Scaffold Hire Group
最近の産業開発事情 アジア太平洋地域 足場レンタル市場
- 2026年10月:ASNOVA Co., Ltd.はASNOVA Companies, Inc.の下で純粋持株会社構造に移行しました。この再編はグループ管理と足場レンタル事業を分離し、より迅速なM&Aと追加事業への拡大を支援することを目的としています。2026年4月に設立されたASNOVA Singapore Pte. Ltd.部門は、東南アジア市場への仮設機器レンタル事業の拡大のための地域プラットフォームとして機能しています。
- 2026年10月:BWYS Group Bhdは、BW Scaffold Industries Sdn Bhdを通じて、ソース資料で提供された換算に基づき21.3 ミリオン 米ドルでセランゴール州の28.92エーカーの自由保有産業用地を取得する契約を締結しました。予定施設は足場レンタル・供給事業、板金製造、鉄鋼材料保管を統合します。同社はこの敷地により運営能力が向上し、ソース資料で提供された換算に基づき年間0.6 ミリオン 米ドルのレンタル支払いが不要になると見込んでいます。
- 2026年3月:カーライルはSGKホールディングスの譲渡を通じて、ORIXから日本の大手足場・仮設建設資材レンタル会社であるSUGIKOを約605 ミリオン 米ドルで買収することに合意しました。SUGIKOは全国規模で事業を展開し、建設・プラント顧客に対応しながら、BIMを活用して建設プロジェクトの情報管理と運営効率を向上させています。この取引は日本の足場レンタル市場における統合を強化し、カーライルにインフラ投資の専門知識を通じてSUGIKOの長期成長を支援する機会を提供します。
アジア太平洋地域 足場レンタル市場レポートの調査範囲
セグメンテーション概要
| 支持足場 |
| 懸垂足場 |
| 移動式足場 |
| チューブ・カプラー |
| カップロック |
| モジュラー・リングロック |
| フレーム・Hフレーム |
| 木材・合板 |
| 鋼材 |
| アルミニウム |
| プラスチック・ガラス繊維 |
| その他 |
| 住宅 |
| 商業 |
| 産業・物流 |
| インフラ |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| ベトナム |
| アジア太平洋地域のその他の地域 |
| タイプ別 | 支持足場 |
| 懸垂足場 | |
| 移動式足場 | |
| システム別 | チューブ・カプラー |
| カップロック | |
| モジュラー・リングロック | |
| フレーム・Hフレーム | |
| 材料タイプ別 | 木材・合板 |
| 鋼材 | |
| アルミニウム | |
| プラスチック・ガラス繊維 | |
| その他 | |
| セクター別 | 住宅 |
| 商業 | |
| 産業・物流 | |
| インフラ | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| アジア太平洋地域のその他の地域 |
レポートで回答される主要な質問
アジア太平洋地域の足場レンタルセクターの2032年における予測規模は?
このセクターは2027年の9.5 ビリオン 米ドルから7.28%のCAGRで成長し、2032年までに13.5 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つ足場タイプは何ですか?
支持足場は2026年に61%のシェアでリードしており、高層建設、インフラ、メンテナンス工事に対応しているためです。
アジア太平洋地域で最も急速に成長している足場システムはどれですか?
モジュラー・リングロックは安全要件と迅速な組立に支えられ、2032年にかけて9.1%のCAGRで成長すると予測されています。
インドが足場レンタルプロバイダーにとって重要な理由は何ですか?
インドは公共インフラ支出と大規模な建設業者基盤に支えられ、2032年にかけて9.6%のCAGRで成長すると予測されています。
中国の不動産低迷はレンタル需要にどのような影響を与えますか?
不動産投資と新規建設着工の低下が住宅向け足場需要を減少させていますが、インフラと産業メンテナンスが部分的な支援を提供しています。
2032年にかけて最も急速に成長するエンドユースセクターはどれですか?
産業・物流は工場、倉庫、半導体施設、メンテナンスプログラムに支えられ、8.5%のCAGRで拡大すると予測されています。